
Tamaño y Participación del Mercado de Alquiler y Arrendamiento de Automóviles en Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
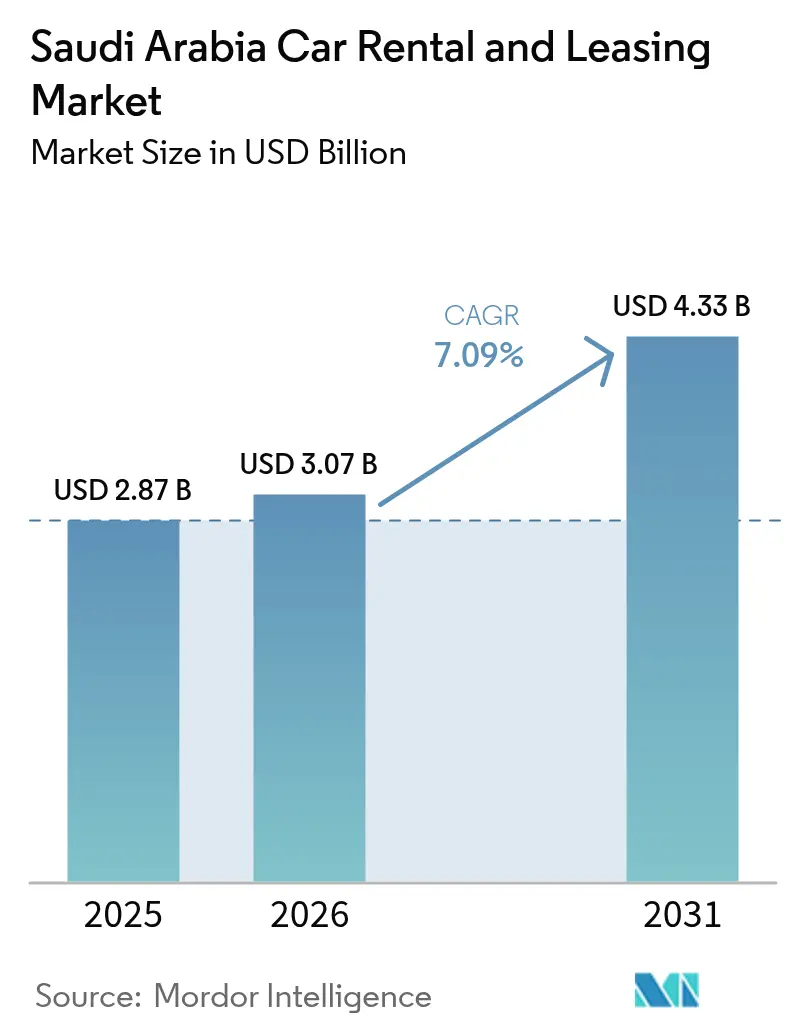
| Tamaño del mercado en el año base (2025) | 2.87 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.33 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.09 % |
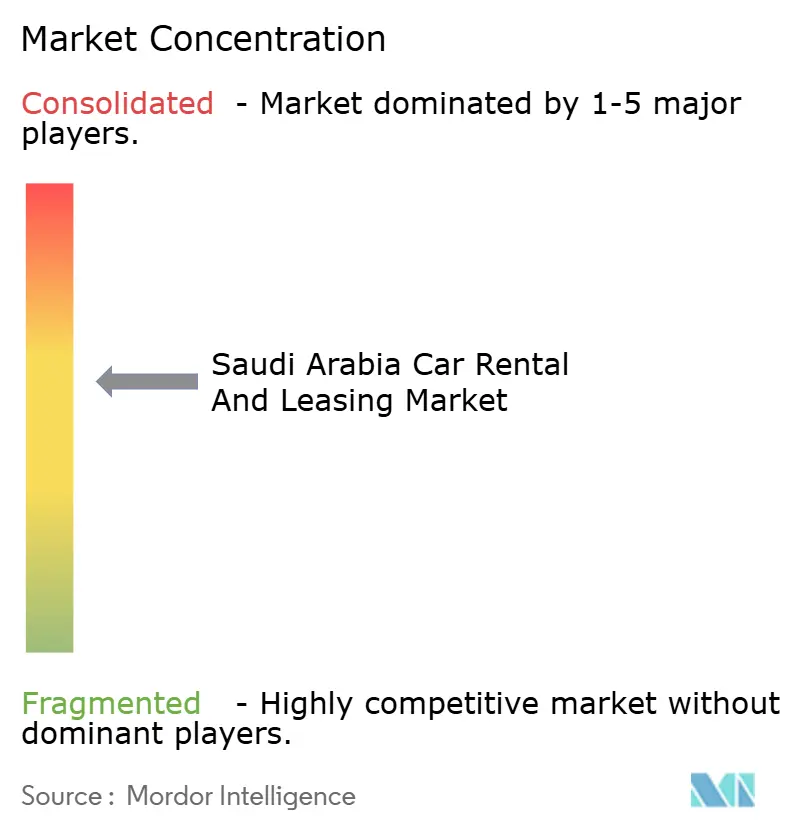
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler y Arrendamiento de Automóviles en Arabia Saudita por Mordor Intelligence
El tamaño del Mercado de Alquiler y Arrendamiento de Automóviles en Arabia Saudita en 2026 se estima en 3.070 millones de USD, creciendo desde el valor de 2025 de 2.870 millones de USD, con proyecciones para 2031 de 4.330 millones de USD, creciendo a una CAGR del 7,09% durante el período 2026-2031. El creciente turismo, la externalización de flotas corporativas y los compromisos de infraestructura de la Visión 2030 sustentan una expansión constante de la demanda a medida que el Reino transita hacia una economía de servicios diversificada. Las plataformas de reserva en línea continúan agilizando las transacciones y ampliando el alcance a los clientes, mientras que las preferencias de autoconducción anclan las tendencias de autonomía del consumidor. Los alquileres a corto plazo siguen liderando los volúmenes generales; sin embargo, la optimización de costos corporativos impulsa el arrendamiento a largo plazo para superar al mercado de alquiler y arrendamiento de automóviles en Arabia Saudita en general. La consolidación entre los grandes operadores, junto con plataformas impulsadas por tecnología como SHIFT, intensifica la diferenciación competitiva centrada en la conveniencia digital, el mantenimiento predictivo y la preparación para la electrificación de flotas.
Conclusiones Clave del Informe
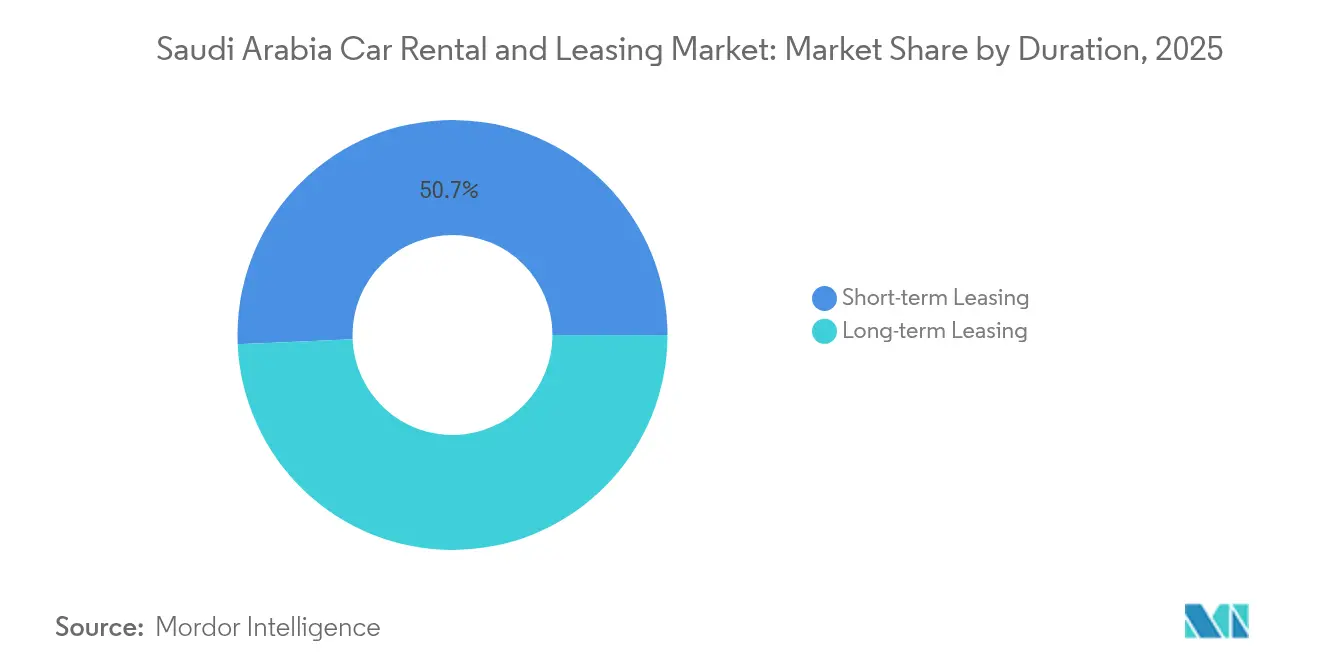
- Por duración, el arrendamiento a corto plazo representó el 50,68% de la participación del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita en 2025; el arrendamiento a largo plazo avanza con una CAGR anticipada del 7,22% hasta 2031.
- Por tipo de vehículo, los automóviles económicos y de presupuesto concentraron el 62,85% del tamaño del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita en 2025; el segmento premium y de lujo está en camino de registrar una CAGR del 7,34% entre 2026 y 2031.
- Por tipo de carrocería, los sedanes representaron el 45,12% de la participación del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita en 2025; se proyecta que los SUV registrarán una CAGR del 7,36% hasta 2031.
- Por tipo de reserva, los canales en línea captaron el 71,05% de la participación del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita en 2025; se prevé que las reservas en línea se expandirán a una CAGR del 7,21% hasta 2031.
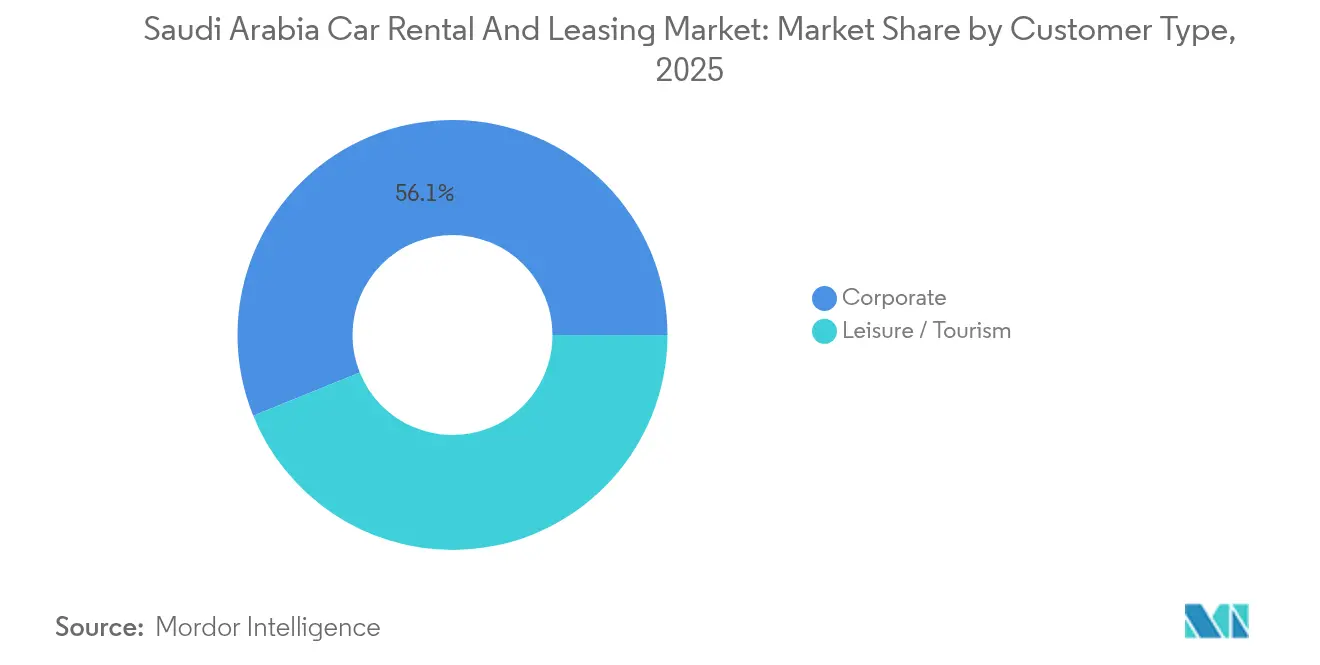
- Por tipo de cliente, las cuentas corporativas captaron el 56,12% de la participación en ingresos del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita en 2025; se proyecta que la demanda de ocio y turismo se expandirá a una CAGR del 7,17% hasta 2031.
- Por modalidad de alquiler, los acuerdos de autoconducción representaron el 76,98% de la participación del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita en 2025; se prevé que los servicios con chófer registrarán la mayor CAGR del 7,15% durante el mismo período.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Alquiler y Arrendamiento de Automóviles en Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Turismo de Ocio y Religioso | +1.8% | Nacional, con picos en La Meca, Medina, Riad | Largo plazo (≥ 4 años) |
| Megaproyectos de Entretenimiento de la Visión 2030 | +1.5% | Regiones de NEOM, Qiddiya y el Proyecto Mar Rojo | Largo plazo (≥ 4 años) |
| Auge de la Demanda de Logística y Comercio Electrónico | +1.2% | Nacional, concentrado en Riad, Yeda, Dammam | Mediano plazo (2-4 años) |
| Mandatos de Externalización de Flotas Gubernamentales | +1.0% | Nacional, enfoque en el sector gubernamental | Mediano plazo (2-4 años) |
| Incentivos para la Electrificación | +0.8% | Centros urbanos, prioridad en Riad | Largo plazo (≥ 4 años) |
| El Mantenimiento Predictivo Basado en IA Reduce el Costo Total de Propiedad | +0.6% | Nacional, flotas habilitadas con tecnología | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Turismo de Ocio y Religioso
Las peregrinaciones religiosas generan picos predecibles pero intensos, lo que impulsa estrategias de precios dinámicos y redespliegue de flotas en torno a La Meca y Medina. La Visión 2030 tiene como objetivo recibir 30 millones de peregrinos anualmente, lo que aumenta la utilización durante todo el año y reduce el riesgo de estacionalidad[1]"Transporte y Comunicaciones en la Visión 2030," Ministerio de Transporte, my.gov.sa. Los viajeros de ocio que siguen itinerarios de desierto, costas y patrimonio cultural extienden las duraciones del alquiler y prefieren los SUV de gama alta. La simplificación del trámite del Permiso Internacional de Conducción amplía la adopción de la autoconducción entre los visitantes extranjeros. Los modelos de servicio integrados ahora combinan seguros, navegación y asistencia multilingüe para captar la fidelidad de los turistas.
Megaproyectos de Entretenimiento de la Visión 2030
El plano sin automóviles de NEOM obliga a los operadores a innovar con servicios de alimentación y colaboraciones de movilidad como servicio fuera de los límites del núcleo urbano[2]"NEOM, la primera ciudad inteligente del mundo," AtkinsRealis, atkinsrealis.com. Una vez que las atracciones entren en funcionamiento, Qiddiya y el Proyecto Mar Rojo impulsarán la demanda de vehículos comerciales durante la construcción y alquileres de alta gama. Las plantillas de expatriados que llegan dependen del arrendamiento a largo plazo para un transporte personal confiable bajo contratos flexibles. Los centros de servicio de proximidad reducen los tiempos de respuesta y permiten la disponibilidad de vehículos premium para turistas de altos ingresos. Las zonas de proyectos agregadas ofrecen retornos predecibles que justifican la expansión de flotas y las adquisiciones de vehículos especializados.
Auge de la Demanda de Logística y Comercio Electrónico
El arrendamiento de vehículos comerciales se acelera a medida que los volúmenes de facturación del comercio electrónico crecen y los picos de entrega alcanzan las tres quintas partes durante los períodos de Hajj y Ramadán. Las empresas de logística prefieren contratos a largo plazo que eviten desembolsos de capital, faciliten un escalado rápido de la flota y garanticen el cumplimiento de las normas de emisiones. La volatilidad estacional impulsa a los operadores hacia condiciones de alquiler flexibles que equilibran la utilización con el control de costos. El apoyo gubernamental al comercio digital y la infraestructura de última milla amplía la base de clientes para furgonetas refrigeradas y camiones de paquetería. Los gestores de flotas aprovechan la telemática para optimizar las rutas, minimizar los tiempos de inactividad y mejorar la eficiencia de la rotación de vehículos.
Mandatos de Externalización de Flotas Gubernamentales
Las agencias estatales reemplazan cada vez más los vehículos propios por contratos de servicio que garantizan tiempo de actividad, mantenimiento estandarizado y costos transparentes. Las plantillas de arrendamiento estandarizadas agilizan la contratación y al mismo tiempo hacen cumplir los parámetros de eficiencia de combustible y seguridad. Los contratos vinculados al rendimiento favorecen a los proveedores con gestión digital de flotas y capacidad de mantenimiento predictivo. Los contratos a largo plazo y los pagos mensuales fijos estabilizan los flujos de caja, lo que permite a los operadores invertir en telemática. Los programas piloto de vehículos eléctricos. La externalización del sector público ha reforzado la visibilidad de los ingresos a largo plazo de Budget Saudi tras su adquisición de AutoWorld.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de Costos Impulsada por la Inflación | -1.3% | Nacional, que afecta los costos operativos | Corto plazo (≤ 2 años) |
| Altas Tasas de Interés para la Financiación de Flotas | -0.9% | Nacional, operadores con alto uso de capital | Mediano plazo (2-4 años) |
| Rezago en la Infraestructura de Carga para Vehículos Eléctricos | -0.6% | Centros urbanos, corredores de autopistas | Mediano plazo (2-4 años) |
| Estrictas Sanciones por Infracciones de Tráfico | -0.4% | Nacional, concentración de la aplicación en ciudades | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Costos Impulsada por la Inflación
El combustible, las piezas y las primas de seguros suben más rápido que la inflación general y comprimen los márgenes. La volatilidad imprevisible de los precios del combustible complica las negociaciones de contratos plurianuales, lo que lleva a coberturas o recargos. La escasez mundial de semiconductores extiende los plazos de entrega de vehículos y eleva los costos de adquisición, retrasando los ciclos de renovación de flotas. Las tasas de accidentes más elevadas aumentan las primas de seguros, especialmente para vehículos de lujo y furgonetas comerciales. Los operadores responden con adquisiciones masivas, mantenimiento preventivo y análisis del comportamiento de conducción guiado por telemática para mitigar los gastos.
Rezago en la Infraestructura de Carga para Vehículos Eléctricos
El despliegue planificado de miles de cargadores cubre los núcleos urbanos, pero los corredores interurbanos están poco atendidos. La ansiedad por la autonomía restringe la adopción turística y empresarial de los alquileres de vehículos eléctricos a pesar de los incentivos. La lenta implantación de la tecnología de carga rápida prolonga los tiempos de rotación de los vehículos, reduciendo la utilización de la flota. Los operadores sopesan las ventajas de la adopción temprana frente a la incertidumbre sobre el valor residual y los retrasos en la infraestructura. Hasta que mejore la cobertura en autopistas, la electrificación a gran escala de las flotas de alquiler seguirá siendo limitada, posponiendo los beneficios del costo total de propiedad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Duración: el Arrendamiento a Largo Plazo Cobra Impulso
Los acuerdos a corto plazo retuvieron el 50,68% de la participación del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita en 2025, al atender los repuntes del turismo y la recuperación de los viajes de negocios. Se prevé que el tamaño del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita atribuible a los contratos a largo plazo se duplique entre 2023 y 2025 bajo el plan de expansión de Budget Saudi. Los portales digitales integrados permiten a los clientes pasar de planes diarios a plurianuales sin fricciones administrativas. Los contratos a largo plazo contribuyeron con una CAGR del 7,22%, casi igualando el crecimiento general del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita, ya que las empresas y las agencias gubernamentales priorizan los gastos mensuales predecibles frente a las compras directas.
El cambio en las preferencias de pago configura cadenas de suministro con activos reducidos, lo que permite un redimensionamiento rápido de la flota durante la volatilidad de la demanda. Los objetivos de sostenibilidad corporativa también impulsan la adopción de vehículos de bajas emisiones, que son más fáciles de implementar mediante arrendamientos a largo plazo que mediante compras directas. El mercado de alquiler y arrendamiento de automóviles en Arabia Saudita se beneficia de las deducciones fiscales vinculadas a los contratos de servicio, lo que alienta a las empresas a extender la duración de los contratos. Los volúmenes a corto plazo impulsados por el turismo siguen contribuyendo a picos de flujo de caja, especialmente durante el Hajj y los eventos de entretenimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Vehículo: el Segmento Premium se Acelera
Gracias a los precios competitivos, los vehículos económicos captaron el 62,85% de la participación del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita en 2025. Sin embargo, la categoría premium, que crece a una CAGR del 7,34%, registra ingresos por día superiores al promedio a medida que los clientes buscan experiencias de viaje elevadas. Los ejecutivos corporativos y los turistas de alto nivel se inclinan por sedanes y SUV ricos en tecnología con características de conectividad.
Los motores de reserva digital exhiben el inventario premium con precios de mejora transparentes, incitando a los clientes hacia categorías superiores. El aumento de los ingresos disponibles, junto con el crecimiento de la hospitalidad de lujo a lo largo de la costa del Mar Rojo, refuerza la demanda de marcas de prestigio. Se proyecta que el tamaño del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita para vehículos premium crecerá exponencialmente para 2031, a medida que los operadores amplíen flotas específicas por marca. Los programas de fidelización y los servicios adicionales de chófer fidelizan a la clientela habitual y elevan los índices de utilización.
Por Tipo de Carrocería: la Demanda de SUV se Dispara
Por tipo de carrocería, los sedanes representaron el 45,12% de la participación del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita en 2025. Los SUV registran la mayor CAGR del 7,36%, impulsados por los viajes familiares, el turismo de desierto y las ventajas percibidas en términos de seguridad. Los sedanes aún mantienen más de dos quintos de la participación en volumen debido a la eficiencia de costos para la movilidad corporativa. La mejora de la infraestructura vial fomenta las aventuras fuera de la ciudad, lo que impulsa el alquiler de SUV.
Los análisis de telemática revelan una mayor retención entre los arrendatarios de SUV, lo que lleva a los operadores a ajustar sus adquisiciones hacia las categorías de SUV tipo crossover y de tamaño mediano. Se prevé que el tamaño del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita vinculado a los SUV crecerá exponencialmente para 2031 bajo el sostenido flujo turístico. Las promociones de paquetes de temporada combinan GPS, equipamiento de acampada y seguros adicionales para los viajes todo terreno, incrementando los ingresos auxiliares.
Por Tipo de Reserva: la Dominancia Digital Continúa
Las reservas en línea constituyen el 71,05% de la participación del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita en 2025 y se expanden a una CAGR del 7,21%, ya que los consumidores buscan comparaciones sin fricciones y confirmaciones instantáneas. Los algoritmos refinan los precios dinámicos para maximizar la ocupación y los ingresos por vehículo.
Los canales tradicionales de atención presencial persisten para los contratos institucionales en los que la negociación personalizada sigue siendo fundamental. El mercado de alquiler y arrendamiento de automóviles en Arabia Saudita obtiene ahorros operativos de los procesos sin papel, incluidos los pagos electrónicos y la entrega de llaves por dispositivo móvil. Los chatbots bilingües y el soporte impulsado por IA aceleran los tiempos de resolución, elevando las puntuaciones netas de promotores entre los clientes nacionales y extranjeros.
Por Tipo de Cliente: Impulso del Turismo de Ocio
Los usuarios corporativos aportaron el 56,12% de la participación del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita en 2025; sin embargo, la demanda de ocio, que se expande a una CAGR del 7,17%, está acortando la brecha gracias a la afluencia turística de la Visión 2030. Los paquetes orientados a los peregrinos combinan kilometraje extendido, seguro inclusivo y puntos de entrega flexibles en La Meca y Medina.
Los paquetes de pase de temporada fomentan los alquileres de ocio recurrentes entre los viajeros nacionales que frecuentan los centros turísticos costeros. Si se mantienen los objetivos de visitantes, el tamaño del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita procedente de los clientes de ocio podría superar las proyecciones para 2031. La venta cruzada de puntos de acceso Wi-Fi y sillas de seguridad para niños aumenta los márgenes de ingresos auxiliares.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modalidad de Alquiler: las Preferencias de Autoconducción Persisten
Las opciones de autoconducción controlan el 76,98% de la participación del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita en 2025, lo que refleja la preferencia cultural por la privacidad y la autonomía. Los servicios con chófer, que crecen a una CAGR del 7,15%, ganan terreno entre los turistas de lujo, las personas mayores y las viajeras que buscan comodidad y garantías de seguridad.
Las reformas de licencias femeninas posteriores a 2018 desbloquearon un nuevo segmento demográfico de autoconducción, elevando las tasas de utilización en días laborables. Los proyectos piloto de vehículos autónomos previstos para 2025-2026 pueden dar lugar a modelos híbridos que combinen la flexibilidad de la autoconducción con características de seguridad supervisadas por IA. El mercado de alquiler y arrendamiento de automóviles en Arabia Saudita posiciona la formación de conductores y las verificaciones de antecedentes como diferenciadores de servicio para los segmentos con chófer.
Análisis Geográfico
Riad, Yeda y Dammam generan colectivamente aproximadamente tres quintas partes de los alquileres a nivel nacional, anclados por actividades gubernamentales, comerciales e industriales que demandan soluciones de movilidad predecibles. Riad, el núcleo administrativo y financiero, lidera el volumen absoluto, respaldado por una densa red de viajeros de negocios y residentes expatriados. Yeda combina la logística comercial con un papel de puerta de entrada para el turismo religioso, lo que impulsa una demanda de vehículos de doble propósito que mezcla la fiabilidad corporativa con los itinerarios extendidos para peregrinos.
La región norte contribuye con más de la mitad de los ingresos de Lumi Rental, lo que pone de relieve las ganancias de eficiencia derivadas de los despliegues en centros de distribución concentrados cerca de los sitios de megaproyectos. Dammam capitaliza el comercio energético transfronterizo, manteniendo un arrendamiento corporativo estable y servicios de documentación especializada para viajes al CCG. El mercado de alquiler y arrendamiento de automóviles en Arabia Saudita registra duraciones medias de alquiler diario más extensas en la Provincia Oriental debido a las asignaciones de expatriados basadas en proyectos.
Destinos emergentes como NEOM, Qiddiya y Amaala desplazan los polos de demanda futuros a medida que se inician los picos de construcción y las fases operativas. Los operadores preparan depósitos satelitales y flotas flexibles para atender los núcleos urbanos sin automóviles y los perímetros logísticos de los complejos turísticos. El tamaño del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita atribuible a estos corredores de crecimiento está proyectado para aumentar notablemente después de 2026, diversificando la distribución geográfica de los ingresos más allá del eje tradicional de tres ciudades.
Panorama regulatorio
Las actividades de alquiler de automóviles y corretaje de alquiler en Arabia Saudita están reguladas por la Autoridad General de Transporte (TGA) mediante licencias y reglamentos ejecutivos que establecen las condiciones de operación para las empresas de alquiler y los corredores. En febrero de 2025, se publicaron enmiendas al reglamento que rige la actividad de alquiler de automóviles y corretaje de alquiler en Umm Al-Qura (Edición 5073), reforzando las expectativas de cumplimiento en torno a la operación con licencia y las prácticas de contratación estandarizadas.
En junio de 2026, la Junta de la TGA aprobó nuevas enmiendas al Reglamento Ejecutivo para la actividad de alquiler de automóviles privados y corretaje de alquiler (Decisión 9/2 TR/4/2026). En todo el marco, los operadores enfrentan requisitos de cumplimiento que incluyen una garantía financiera de 100.000 SAR (con exenciones para establecimientos emprendedores), la emisión obligatoria de contratos de alquiler a través del sistema de contrato electrónico designado por la TGA, y la aptitud de la flota para circular conforme a los requisitos técnicos de la Organización Saudí de Normas, Metrología y Calidad (SASO), incluidas las normas de inspección técnica periódica.
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento y financiación de la flota (OEM, concesionarios autorizados y socios de financiamiento de leasing), seguida de la importación y la logística dentro del país, la distribución en sucursales y aeropuertos, y la adquisición de clientes a través de plataformas en línea y de la contratación corporativa y gubernamental. Las capacidades de logística vehicular, patios de almacenamiento y entrega de salida se están sistematizando cada vez más a medida que Arabia Saudita construye su capacidad automotriz nacional. Starlinks, por ejemplo, opera infraestructura de patios automotrices a gran escala en Riad, Jeddah y Dammam, respaldando los flujos de flota y los tiempos de rotación para los operadores de alquiler y leasing.
Las operaciones y la posventa constituyen la columna vertebral de costos y servicios, incluidas las redes de mantenimiento, el suministro de repuestos, la telemática, los seguros y la gestión del valor residual mediante la reventa de vehículos usados. Los puntos de control regulatorio dan forma a toda la cadena, incluida la licencia de la TGA para la actividad de transporte terrestre, la garantía financiera de 100.000 SAR y el uso obligatorio del sistema de contrato electrónico designado por la TGA, con sanciones por incumplimiento. Las iniciativas de localización en etapas anteriores también afectan la economía de la flota con el tiempo. TASARU Mobility Investments está desarrollando el TASARU Supplier Hub en King Abdullah Economic City (KAEC) y firmando acuerdos de localización con proveedores globales de Nivel 1 (por ejemplo, Shin Young, JVIS, BENTELER), lo que puede mejorar la disponibilidad de repuestos y la capacidad de respuesta de servicio para grandes flotas.
Panorama Competitivo
Más de 600 empresas con licencia compiten, aunque la consolidación se está acelerando. La adquisición de AutoWorld por parte de Budget Saudi elevó significativamente su participación y generó millones en sinergias anuales. Lumi, Theeb y Yelo invierten en telemática y redes de sucursales para disputar el liderazgo del mercado, mientras que marcas internacionales como Hertz y Avis mantienen nichos premium mediante la integración global de programas de fidelización.
La tecnología da forma a la diferenciación: la interfaz exclusivamente móvil de SHIFT y los quioscos de recogida automatizados generan mayor satisfacción del cliente y menores costos laborales. El mantenimiento predictivo habilitado por IA reduce el tiempo de inactividad de la flota y respalda los estándares de contratación gubernamental en ratios de tiempo de actividad. El mercado de alquiler y arrendamiento de automóviles en Arabia Saudita recompensa a las plataformas ricas en datos que pronostican la demanda, optimizan los precios y orientan las decisiones de composición de la flota.
La asignación de capital se centra en proyectos piloto de electrificación y adquisición de SUV para alinearse con los datos de preferencia de los usuarios. Los operadores buscan asociaciones estratégicas con proveedores de carga para vehículos eléctricos para asegurar infraestructura cerca de las sucursales de mayor tráfico. Los acuerdos de franquicia y la co-marca con cadenas hoteleras incorporan mostradores de alquiler en hoteles y aeropuertos, ampliando el alcance de distribución y captando reservas impulsivas.
Líderes de la Industria de Alquiler y Arrendamiento de Automóviles en Arabia Saudita
Hertz Corporation
Hanco Automotive
Budget Rent a Car
Theeb Rent A Car
Lumi Car Rentals
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión de la red más allá del eje Riad-Jeddah-Dammam sigue siendo un espacio en blanco viable, ya que los operadores se expanden hacia ciudades secundarias y nuevos corredores de demanda vinculados al turismo y la logística de megaproyectos. Lumi agregó sucursales en Qassim (febrero de 2026) y se expandió aún más con nuevas ubicaciones en Tabuk, Taif y Jeddah (junio de 2026), mientras que Theeb agregó nuevas sucursales en Mahayil Aseer y Abha (julio de 2026). Estos pasos amplían el acceso al servicio para viajeros de placer y fuerza laboral vinculada a proyectos, y expanden el mercado direccionable tanto para alquileres de autoconducción como para arrendamientos corporativos a largo plazo en regiones que históricamente han tenido una cobertura de sucursales menos densa.
Un segundo conjunto de oportunidades se encuentra en la intersección de la formalización impulsada por la regulación y la ejecución digital. La TGA exige que los contratos de alquiler se emitan a través del sistema de contrato electrónico designado y continúa actualizando las normas operativas, incluidas las enmiendas al reglamento ejecutivo de junio de 2026. Esto aumenta el valor de la contratación automatizada y conforme a la normativa, el seguimiento de flotas y los flujos de trabajo de comprobante de recepción en los casos de uso minorista y corporativo. Al mismo tiempo, la diversificación de ingresos mediante la gestión del ciclo de vida de la flota, incluida la reventa de vehículos usados y la agrupación de servicios, gana relevancia a medida que los grandes operadores amplían el tamaño de sus flotas y buscan controlar los valores residuales y la utilización, particularmente en programas de arrendamiento a largo plazo que atienden a cuentas corporativas y gubernamentales.
Desarrollos recientes del sector
- Julio de 2026: Theeb Rent a Car abrió dos nuevas sucursales en Mahayil Aseer y Abha, ampliando su red nacional a 72 sucursales. La cobertura adicional refuerza el acceso en la región de Aseer y respalda la dispersión de la demanda más allá de las áreas metropolitanas más grandes. Una huella de sucursales más amplia también mejora la flexibilidad de reposicionamiento de la flota durante los picos de viaje estacionales.
- Junio de 2026: La Autoridad General de Transporte aprobó enmiendas al Reglamento Ejecutivo para las actividades de alquiler de automóviles privados y corretaje de alquiler (Decisión 9/2 TR/4/2026). La actualización refuerza los requisitos de cumplimiento que afectan las licencias, los flujos de trabajo de contratación y las prácticas operativas tanto para los operadores de alquiler como para los corredores. Las actualizaciones regulatorias continuas elevan el estándar para procesos estandarizados e impulsados por sistemas, particularmente en torno a la contratación electrónica.
- Junio de 2024: United International Transportation Co. (Budget Saudi) finalizó su adquisición de AutoWorld. El acuerdo amplió la escala de Budget Saudi y fortaleció su capacidad para competir en amplitud de flota, condiciones de compra y cobertura de arrendamiento corporativo. La consolidación en este nivel también puede influir en la disciplina de precios y la disponibilidad en ubicaciones de alto volumen, como aeropuertos y grandes ciudades.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el valor total obtenido en Arabia Saudita por el alquiler de automóviles de pasajeros a corto plazo y el arrendamiento a largo plazo, incluida la demanda de consumidores y corporativa reservada a través de canales en línea y fuera de línea.
Exclusiones del alcance: excluimos las ventas de vehículos, los ingresos por financiamiento y seguros de vehículos, y las comisiones de viaje de terceros que no pertenecen a los ingresos por servicios de alquiler o arrendamiento.
Descripción general de la segmentación
- Por Duración
- Arrendamiento a Corto Plazo
- Arrendamiento a Largo Plazo
- Por Tipo de Vehículo
- Económico / Presupuesto
- Premium / Lujo
- Por Tipo de Carrocería
- Hatchback
- Sedán
- Vehículo Multiusos
- Vehículo Utilitario Deportivo
- Por Tipo de Reserva
- En Línea
- Fuera de Línea
- Por Tipo de Cliente
- Corporativo
- Ocio / Turismo
- Por Modalidad de Alquiler
- Autoconducción
- Conducción con Chófer
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites del mercado y construir el panorama inicial de oferta y demanda para Arabia Saudita. Revisamos series de datos públicos que ayudan a explicar la actividad y el uso de la flota, como la Autoridad General de Estadística, los comunicados del Banco Central Saudí (SAMA), las publicaciones del Ministerio de Turismo y las actualizaciones de tráfico de la Autoridad General de Aviación Civil.
Para alinear los supuestos con las condiciones operativas reales, también consultamos fuentes como los indicadores macroeconómicos del Banco Mundial, UN Comtrade para señales comerciales que pueden influir en la renovación de la flota, y artículos revisados por pares que abordan la adopción del leasing y el comportamiento de movilidad. Se utilizaron informes anuales de empresas, presentaciones a inversionistas y cobertura de prensa confiable para mapear los modelos de servicio y la dirección de precios. Cuando el detalle público era escaso, utilizamos selectivamente una suscripción de pago para datos financieros de empresas y noticias con el fin de verificar las divisiones de ingresos. Estos son ejemplos ilustrativos, y también se utilizaron muchas otras fuentes públicas para recopilar datos, validar puntos y aclarar preguntas abiertas.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar lo que realmente cobra el mercado y con qué rapidez rota la flota, ya que los datos públicos no explican bien la utilización ni el precio neto. Hablamos con una combinación de compradores de movilidad corporativa, operadores locales y socios de canal para confirmar los patrones de duración del arrendamiento, la estacionalidad en torno a los viajes y cómo la reserva en línea está cambiando la conversión.
Dado que este es un mercado exclusivo de Arabia Saudita, las entrevistas se centraron en los principales centros de demanda y corredores aeroportuarios. Luego verificamos las respuestas con operadores que atienden ubicaciones industriales y de proyectos, de modo que el modelo final refleje tanto el uso de placer como el corporativo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 14% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 15% | Gerentes: 59% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo de los ingresos por servicios en el país, utilizando una lógica de conjunto de demanda. La disponibilidad y utilización de la flota se convierten en días facturables y luego en valor a través de las bandas de precios observadas. Después verificamos el resultado con aproximaciones selectivas de abajo hacia arriba utilizando rangos de ingresos de operadores muestreados, verificaciones de canal sobre tarifas diarias y mensuales, y una simple construcción de volumen por ASP para corredores clave, con el fin de confirmar que los totales sigan siendo realistas.
Los insumos clave que utilizamos incluyen la dirección del tamaño de la flota y los ciclos de reemplazo, la utilización de días de alquiler, la combinación de contratos de corto y largo plazo, la proporción de cuentas corporativas frente a ocio y turismo, y el cambio de mostradores fuera de línea a reservas en línea. Cuando la divulgación de los operadores tiene lagunas, los supuestos se completan utilizando medianas de entrevistas y se someten a pruebas de estrés para que un solo valor atípico no altere el total.
Para la previsión, utilizamos análisis de escenarios que vinculan la demanda con señales de viaje y macroeconómicas, y luego aplican el movimiento de precios esperado y el cambio de combinación con el tiempo. Los supuestos se revisan con los encuestados primarios para mantener la curva prospectiva coherente con los planes de capacidad, el flujo turístico esperado y el comportamiento de externalización corporativa.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones. Los resultados del modelo se comparan con señales independientes como la actividad de viajes, la dirección del gasto macroeconómico y los rangos de precios visibles, y luego se vuelven a revisar los factores determinantes cuando surge una discrepancia. Si se encuentra una anomalía, revisamos el supuesto subyacente de utilización, combinación o precios y, cuando es necesario, volvemos a contactar a un grupo de encuestados para confirmar qué cambió.
Antes de la aprobación final, el trabajo se revisa por pasos por otro analista para que la lógica de cálculo, las unidades y las etiquetas de año sean coherentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos significativos, como cambios abruptos en las condiciones de demanda o medidas de política que pueden alterar la actividad de alquiler. Justo antes de la entrega, hacemos una revisión final para que los clientes reciban la visión más actual posible.
Tamaño del mercado saudí de alquiler y arrendamiento de automóviles de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para este sector pueden diferir porque algunos estudios combinan los alquileres a corto plazo con servicios de movilidad más amplios, y otros aplican diferentes formas de tratar los ingresos por arrendamiento corporativo y la actividad con chofer. El momento también importa, ya que el precio y la utilización pueden variar con los picos turísticos y la disponibilidad de flota, lo que hace importante el año base elegido y la frecuencia de actualización.
Las brechas clave generalmente provienen de cómo se cuentan los ingresos, qué parte de la flota se asume como activa, y si los descuentos en línea y las tarifas de contratos corporativos se reflejan en el precio promedio. El momento de conversión de moneda y si las estimaciones se construyen a partir de un conjunto de demanda impulsado por los viajes o a partir de una consolidación de operadores también pueden alterar los resultados, incluso cuando todos analizan el mismo país.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,87 mil millones de USD (2025) | |
| Revista comercial A | 2,30 mil millones de USD (2024) | Utiliza un año base anterior y un horizonte más corto, y el valor parece apoyarse en un enfoque más amplio centrado solo en alquileres, con un ajuste limitado para la combinación de arrendamiento corporativo y el precio neto frente a las tarifas publicadas. |
| Consultoría regional B | 2,51 mil millones de USD (2025) | Incluye formatos adyacentes como suscripciones en el mismo grupo y aplica una postura de crecimiento más alta, lo que puede elevar el conjunto de ingresos contabilizados cuando los precios y la utilización no están normalizados a los términos contractuales habituales. |
Al rastrear la utilización, la combinación de duración de contratos y el movimiento de tarifas netas realizadas durante el año, la estimación del tamaño del mercado de Mordor Intelligence mantiene el total saudí vinculado a la demanda facturable en lugar de los precios de lista, lo que explica la mayor parte de la diferencia frente a las dos referencias. Con las mismas reglas de alcance aplicadas en todos los años, la estimación final permanece trazable a insumos claros y puede repetirse cuando surjan nuevas señales de viaje o de flota.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de alquiler y arrendamiento de automóviles en Arabia Saudita en 2026?
Se sitúa en 3.070 millones de USD, en expansión hacia 4.330 millones de USD para 2031.
¿Qué categoría de duración de alquiler es la de mayor crecimiento?
El arrendamiento a largo plazo, que avanza a una CAGR del 7,22% impulsado por la externalización corporativa y gubernamental.
¿Qué proporción de las reservas se realizan en línea?
Las plataformas digitales representan el 71,05% de todas las reservas, una participación que aún sigue aumentando.
¿Qué tipo de carrocería de vehículo está experimentando el mayor incremento en la demanda?
Los SUV, con un crecimiento del 7,36% CAGR, debido a las preferencias de turismo y viajes familiares.
¿Qué tan intensa es la competencia entre las principales empresas de alquiler?
Las cinco principales empresas controlan ingresos significativos, lo que indica una consolidación moderada con activas fusiones y adquisiciones y diferenciación digital.
Última actualización de la página el:



