
Tamaño y Participación del Mercado de Café Instantáneo
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 38.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 51.18 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.82 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Café Instantáneo por Mordor Intelligence
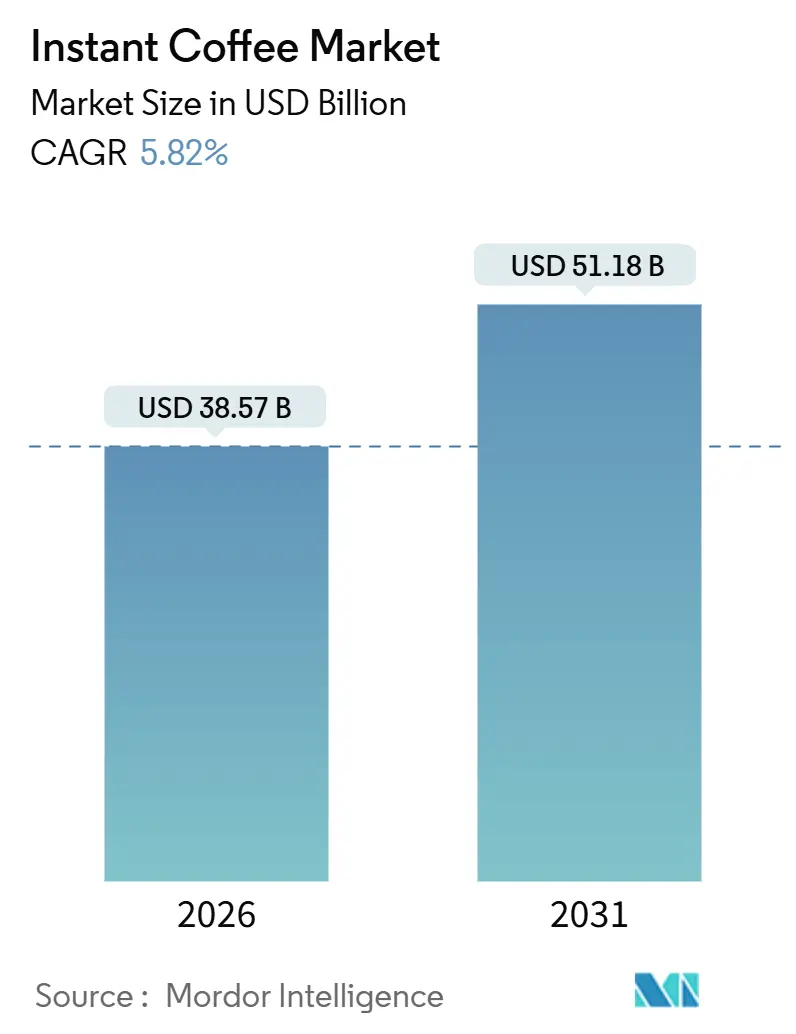
El tamaño del mercado de café instantáneo se estima en USD 38,57 mil millones en 2026, y se espera que alcance USD 51,18 mil millones para 2031, a una CAGR del 5,82% durante el período de pronóstico (2026-2031). Esta trayectoria refleja un sector que navega simultáneamente entre el estrés de la cadena de suministro y la premiumización de la demanda, a medida que la volatilidad de los rendimientos inducida por el clima en Brasil y Vietnam colisiona con el apetito del consumidor por formatos liofilizados de origen único. La Organización Internacional del Café informó que las exportaciones de café soluble cayeron un 28,2% interanual en diciembre de 2024 a 0,94 millones de sacos, mientras que el precio del indicador compuesto se disparó un 75,8% a 310,12 centavos de dólar por libra en enero de 2025, señalando el endurecimiento de la disponibilidad de café verde que comprime los márgenes del café instantáneo.
Conclusiones Clave del Reporte
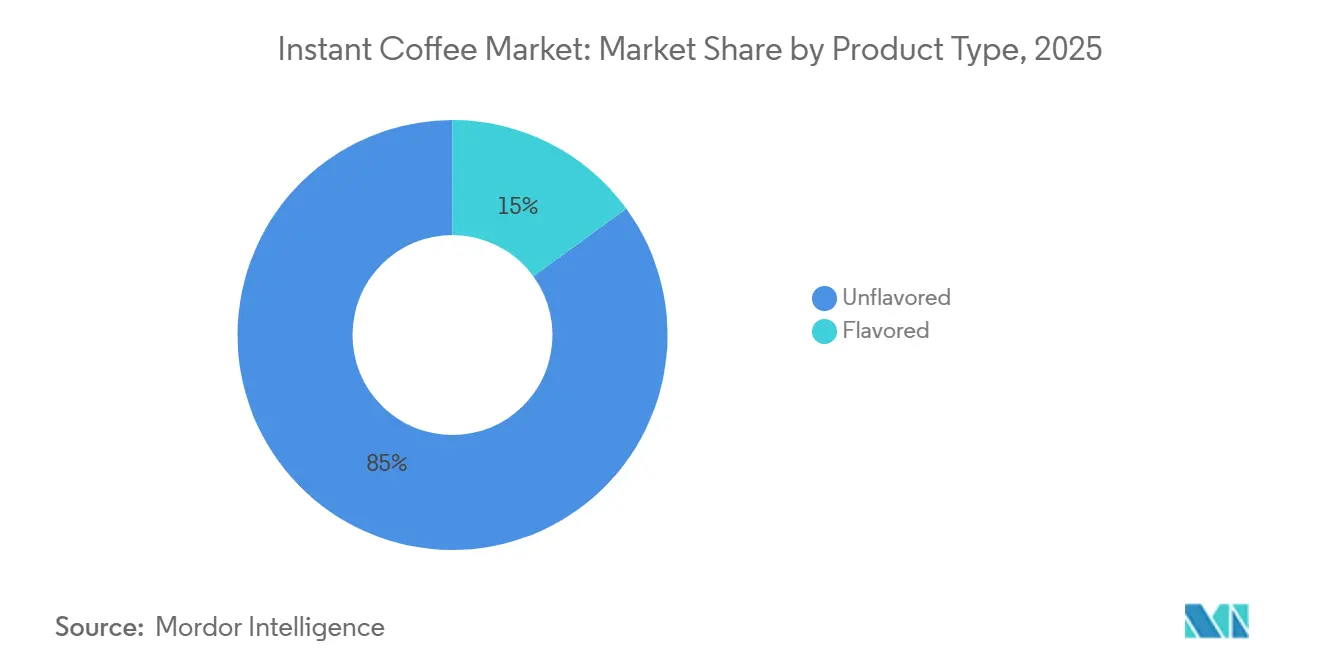
- Por tipo de producto, el café instantáneo sin sabor lideró con una participación de ingresos del 85,01% en 2025, mientras que las variantes con sabor tienen previsto avanzar a una CAGR del 7,62% hasta 2031.
- Por tecnología de producción, los formatos secados por aspersión mantuvieron una participación del 63,52% del tamaño del mercado de café instantáneo en 2025, mientras que las soluciones liofilizadas están previstas para crecer a una CAGR del 6,33% hasta 2031.
- Por precio, las ofertas de precio masivo representaron el 82,77% de la participación del mercado de café instantáneo en 2025; las líneas premium están preparadas para acelerar a una CAGR del 7,28% hasta 2031.
- Por formato de empaque, los frascos dominaron con una participación del 58,45% en 2025, aunque se proyecta que los sobres se expandan a una CAGR del 6,04% durante 2026-2031.
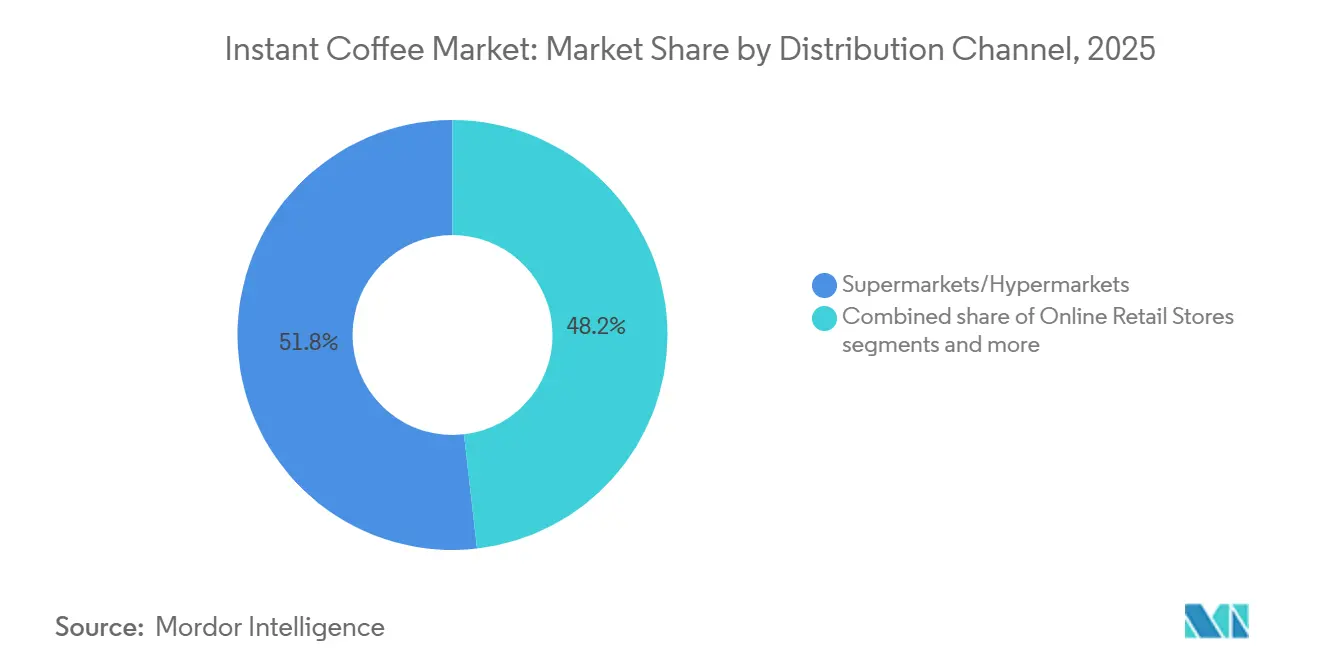
- Por canal de distribución, los supermercados e hipermercados captaron el 51,82% de los ingresos en 2025, mientras que el comercio minorista en línea está en camino de alcanzar una CAGR del 6,78% hasta 2031.
- Por geografía, Asia-Pacífico comandó el 38,36% de las ventas de 2025, mientras que América del Sur registrará la CAGR más alta del 7,22% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de café instantáneo premium de origen único | +1.8% | América del Norte, Europa, Asia-Pacífico Urbana | Mediano plazo (2-4 años) |
| Avances tecnológicos en liofilización | +1.5% | Global, con concentración en Japón, Europa, América del Norte | Mediano plazo (2-4 años) |
| Creciente penetración del café listo para mezclar para consumo en movimiento | +1.2% | Global, con énfasis en centros urbanos de todas las regiones | Corto plazo (≤ 2 años) |
| Expansión estratégica de capacidad por parte de exportadores de café soluble | +0.9% | América del Sur, Sudeste Asiático, con impacto en el mercado global | Largo plazo (≥ 4 años) |
| La expansión de canales minoristas y plataformas de comercio electrónico mejora la accesibilidad del producto | +0.7% | Global, con mayor impacto en mercados emergentes | Corto plazo (≤ 2 años) |
| La creciente cultura del café influye en los hábitos de consumo de café en el hogar | +0.6% | Centros urbanos a nivel global, particularmente Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Café Instantáneo Premium de Origen Único
El segmento premium de origen único está reestructurando fundamentalmente el mercado global de café instantáneo a través de cambios sustanciales en las preferencias de los consumidores y la dinámica del mercado. El análisis del mercado demuestra una transición pronunciada hacia productos trazables y de alta calidad con características de sabor distintivas, lo que indica una evolución significativa en el comportamiento de compra de café instantáneo. Esta transformación es particularmente evidente entre los segmentos demográficos más jóvenes, con la Asociación Nacional del Café reportando un aumento en el consumo de café de especialidad desde 2020, alcanzando el 46% de los adultos estadounidenses en enero de 2025[1]. La disposición del consumidor a pagar precios premium por café instantáneo trazable de origen único está redefiniendo las propuestas de valor en toda la categoría. Marcas de café instantáneo artesanal como Swift Cup Coffee se asocian con aproximadamente 150 tostadores de especialidad para producir polvos en pequeños lotes procedentes de Colombia, Papúa Nueva Guinea y Etiopía, con precios al por menor de paquetes de seis unidades por encima de USD 15 y precios por taza que superan USD 2,50, un múltiplo de 3 a 4 veces los formatos instantáneos convencionales.
Avances Tecnológicos en Liofilización
Los avances tecnológicos están impulsando el crecimiento del mercado global de café instantáneo, especialmente a medida que los consumidores favorecen cada vez más la conveniencia y las experiencias de estilo cafetería en el hogar. Un ejemplo destacado es el lanzamiento en junio de 2025 de Nestlé de productos de café liofilizado soluble en frío, incluidos Nescafé Ice Roast y Nescafé Espresso Concentrate. Estos productos satisfacen la creciente demanda de formatos de café frío entre los consumidores de la Generación Z y los millennials. Nestlé, utilizando tecnología patentada de liofilización e infusión de nitrógeno, garantiza la integridad del sabor y la solubilidad en líquidos fríos, una innovación que aborda una limitación importante del café instantáneo tradicional. En apoyo de esta tendencia, los datos del Departamento de Agricultura de los Estados Unidos indican que en 2024/25, el café verde premium constituyó más del 60% de las importaciones de café de China, superando el consumo tradicional de café soluble[2]. Este cambio pone de relieve una transformación global de la cultura del café, con consumidores, particularmente en mercados emergentes, inclinándose hacia experiencias de mayor calidad, de origen específico y recién preparadas. GEA Group introdujo la extracción por hidrólisis enzimática, logrando un rendimiento del 65 al 80% a partir de granos verdes, combinada con circuitos de recuperación de aroma que capturan y reintroducen ésteres volátiles tras el secado. Investigadores de la Universidad de Purdue patentaron técnicas de espumado por hidrato de gas que nuclean cristales de hielo de manera uniforme, minimizando la ruptura de la pared celular y mejorando la velocidad de reconstitución. Estas innovaciones reducen la brecha de intensidad de capital entre el secado por aspersión y la liofilización, permitiendo a las marcas de nivel medio ofrecer formatos liofilizados sin inversiones iniciales prohibitivas.
Creciente Penetración del Café Listo para Mezclar para Consumo en Movimiento
La urbanización y las rutinas matutinas comprimidas están impulsando la adopción de sobres y paquetes en barra, particularmente en los mercados de Asia-Pacífico donde las mezclas de café instantáneo 3 en 1 combinan café, crema y azúcar en formatos de una sola porción. Las plataformas de comercio en video en el Sudeste Asiático identificaron el café 3 en 1 como un producto estrella, con el valor bruto de mercancía multiplicándose 2,5 veces desde 2023, a medida que los influenciadores demuestran la preparación en clips de 15 segundos. Los pedidos de café impulsados por aplicaciones en China aumentaron en más de 4 millones de sacos anuales, con el 80% de los pedidos realizados a través de aplicaciones móviles que integran suscripciones de café instantáneo y recompensas de fidelidad. El consumo de café instantáneo en India aumentó a 91.000 toneladas métricas en 2023, impulsado por máquinas expendedoras de oficina y quioscos de estaciones de ferrocarril que abastecen sobres de una sola porción. Las regulaciones de cafeína de la Administración de Alimentos y Medicamentos de los Estados Unidos bajo 21 CFR 182.1180 y los estándares de aditivos alimentarios en las Partes 170, 172 y 173 garantizan que los formatos listos para mezclar cumplan con los umbrales de seguridad, facilitando el comercio transfronterizo.
Expansión Estratégica de Capacidad por Parte de Exportadores de Café Soluble
La posición de Brasil como el mayor exportador de café soluble, enviando 420.000 sacos en diciembre de 2024 y 977.605 sacos de enero a marzo de 2025, con formatos secados por aspersión que comprenden el 71,5% y liofilizados el 23%, ancla las cadenas de suministro globales, según la Organización Internacional del Café y la Asociación Brasileña de la Industria del Café. La inauguración en mayo de 2025 por parte de ofi de una instalación soluble de doble línea en Linhares, que emplea a 300 trabajadores y funciona con electricidad 100% renovable, fortalece su clasificación entre los tres principales productores independientes y asegura la certificación de Rainforest Alliance. La inversión incremental de USD 89 millones de Nestlé en las operaciones de café instantáneo de Brasil en mayo de 2025 subraya una apuesta por la recuperación a largo plazo del arábica y la sustitución por conilon-robusta. Estas expansiones ocurren mientras el Reglamento de Deforestación de la Unión Europea obliga a los exportadores a documentar el abastecimiento sin deforestación, aumentando los costos de cumplimiento pero diferenciando los volúmenes certificados en los canales premium.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de rendimientos inducida por el clima que eleva los costos | -1.2% | Global, con impacto severo en Brasil, Vietnam, Colombia | Mediano plazo (2-4 años) |
| Presencia de sustitutos que obstaculizan el crecimiento del mercado | -0.8% | América del Norte, Europa, Asia-Pacífico Urbana | Largo plazo (≥ 4 años) |
| Competencia de cafeterías de especialidad | -0.6% | Centros urbanos a nivel global, particularmente mercados desarrollados | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro | -0.5% | Global, con mayor impacto en mercados dependientes de importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Rendimientos Inducida por el Clima que Eleva los Costos
Las perturbaciones del cambio climático en la economía de producción de café plantean desafíos operativos significativos para el mercado de café instantáneo. Los eventos climáticos extremos han generado una notable volatilidad de precios en toda la cadena de valor, influyendo tanto en los costos de producción como en el equilibrio del mercado. La Organización de las Naciones Unidas para la Alimentación y la Agricultura informó que las condiciones climáticas adversas en las principales naciones productoras llevaron a un aumento del 38,8% en los precios del café en 2024[3]. Este aumento fue particularmente pronunciado en los precios del arábica, que saltaron un 58%. Mientras tanto, los precios del robusta, cruciales para la producción de café instantáneo, experimentaron un aumento aún más pronunciado del 70%. Estos aumentos de precios tienen un efecto en cascada en toda la cadena de valor, desde la adquisición de materias primas hasta el precio del producto final, lo que dificulta que los fabricantes absorban los costos sin afectar la rentabilidad. Adicionalmente, las incertidumbres en la cadena de suministro, como los retrasos en el transporte, las interrupciones en el abastecimiento de materias primas y las ineficiencias logísticas, agravan aún más los desafíos. Las limitaciones de capacidad de producción, impulsadas tanto por las restricciones de recursos como por el aumento de los costos operativos, añaden otra capa de complejidad. Además, los fabricantes enfrentan dificultades para pronosticar la demanda con precisión debido a los precios fluctuantes y el suministro inconsistente, lo que puede llevar a la sobreproducción o subproducción. En conjunto, estos factores crean obstáculos considerables para los productores de café instantáneo que se esfuerzan por mantener una producción consistente, garantizar la disponibilidad del producto y sostener un posicionamiento competitivo en el mercado de café instantáneo.
Preocupaciones de Salud por el Azúcar Añadido y los Aditivos
Las formulaciones de café instantáneo, especialmente las mezclas 3 en 1, típicamente contienen de 8 a 12 gramos de azúcar por sobre, aportando de 32 a 48 kilocalorías y generando preocupaciones sobre el índice glucémico entre las poblaciones diabéticas y prediabéticas. Los llamados de la Autoridad Europea de Seguridad Alimentaria para obtener datos sobre aditivos de gluconato y el valor de referencia de acrilamida de la Unión Europea de 850 microgramos por kilogramo para el café soluble reflejan la presión regulatoria para minimizar los contaminantes del proceso. Los niveles medianos de acrilamida en el café instantáneo medidos fueron de 589 microgramos por kilogramo, por debajo del valor de referencia, aunque las concentraciones de hidroximetilfurfural alcanzaron 2.890 miligramos por kilogramo, lo que impulsa esfuerzos de reformulación para reducir los subproductos de la reacción de Maillard. Las tendencias de etiqueta limpia están impulsando el lanzamiento de polvos instantáneos orgánicos, descafeinados y sin aditivos; marcas como TrueStart y Nescafé introdujeron líneas instantáneas descafeinadas en 2024, mientras que las mezclas funcionales que incorporan adaptógenos, colágeno y nootrópicos apuntan a consumidores orientados al bienestar. El asesoramiento del Consejo Superior de Salud de Bélgica que limita la ingesta de cafeína a 2,5 miligramos por kilogramo por día para niños y 5,7 miligramos por kilogramo por día para adultos restringe la comercialización hacia los grupos demográficos más jóvenes, reduciendo la base direccionable para los formatos instantáneos con alto contenido de cafeína.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Variantes con Sabor Reducen la BrechaEl café instantáneo sin sabor concentra el 85,01% de la cuota de mercado en 2025, consolidándose como la base de la industria del café instantáneo gracias a su versatilidad y amplia aceptación entre los consumidores. El dominio de este segmento se refleja en los mercados de café tradicionales como Brasil, donde el Departamento de Agricultura de los Estados Unidos (USDA) prevé una producción total de café para el año de comercialización 2025/26 (julio-junio) de 65 millones de sacos (60 kilogramos por saco) en equivalente de grano verde, lo que representa un incremento del 0,5% respecto a 2024/2025. Se espera que el segmento de café instantáneo con sabor crezca a una CAGR del 7,62% entre 2026 y 2031, a medida que los fabricantes responden a la evolución de las preferencias de los consumidores, en particular entre los segmentos más jóvenes que buscan experiencias de sabor diversas.
El crecimiento del café instantáneo con sabor refleja el cambio en los gustos de los consumidores. Productos que incluyen vainilla, caramelo, avellana, moca y variedades de temporada ofrecen alternativas a las propuestas de café convencionales. Estas opciones resuenan especialmente entre los consumidores más jóvenes, quienes demuestran un mayor interés en experimentar con combinaciones de sabores. La variedad de opciones permite que el café instantáneo llegue a consumidores más allá de los bebedores tradicionales de café. Los fabricantes están creando nuevos perfiles de sabor que combinan las características tradicionales del café con bebidas aromatizadas para aumentar la penetración en el mercado de café instantáneo. El crecimiento del segmento está respaldado por los avances en tecnologías de encapsulación de sabores que preservan mejor los aromas durante el proceso de secado, lo que da como resultado sabores más auténticos que rivalizan con el café recién preparado.


Por Tecnología de Producción:
La Calidad del Liofilizado Desafía el Dominio del Secado por AspersiónEl café instantáneo secado por aspersión mantuvo una participación del 63,52% en 2025, reflejando bases de capital arraigadas y familiaridad operativa entre los productores a gran escala. Los formatos liofilizados crecen a una CAGR del 6,33% hasta 2031, impulsados por patentes que reducen los tiempos de ciclo y el consumo de energía mientras preservan los aromáticos volátiles. Las patentes de liofilización rápida de Nestlé reducen a la mitad la duración del procesamiento, y la extracción por hidrólisis enzimática de GEA logra un rendimiento del 65 al 80% a partir de granos verdes, combinada con sistemas de recuperación de aroma que reintroducen ésteres volátiles tras el secado. La técnica de espumado por hidrato de gas de la Universidad de Purdue nuclea cristales de hielo de manera uniforme, minimizando la ruptura de la pared celular y mejorando la velocidad de reconstitución, reduciendo la brecha de calidad entre los productos liofilizados y los secados por aspersión.
Las exportaciones de café soluble de Brasil de enero a marzo de 2025 comprendieron el 71,5% de formatos secados por aspersión y el 23% de formatos liofilizados, ilustrando la ventaja de costo del secado por aspersión en los canales de alto volumen. Sin embargo, el café instantáneo liofilizado exige primas de precio del 30 al 50% en el comercio minorista, justificando los mayores desembolsos de capital y energía para las marcas que apuntan a los segmentos premium. La planta liofilizada de USD 80 millones de Food Empire Holdings en Vietnam, programada para completarse a principios de 2028, servirá a los mercados asiáticos donde la penetración del café instantáneo liofilizado sigue siendo baja, presentando una oportunidad de espacio en blanco. Los estándares de calidad de la Organización Internacional de Normalización, rendimiento de extracción entre el 18 y el 22%, retención de ácido clorogénico y acrilamida por debajo de 850 microgramos por kilogramo, son cumplidos cada vez más por los procesos de liofilización, apoyando el cumplimiento regulatorio.
Por Precio:
El Segmento Premium se Expande a Pesar de la InflaciónEl café instantáneo de precio masivo representó el 82,77% de las ventas de 2025, anclado por marcas privadas de supermercados y marcas consolidadas que ofrecen frascos de 100 gramos por debajo de USD 5. El café instantáneo premium crece a una CAGR del 7,28% hasta 2031, impulsado por el abastecimiento de origen único, el procesamiento liofilizado y las narrativas de empaque sostenible. Los paquetes de seis unidades de Swift Cup Coffee se venden al por menor por encima de USD 15, apuntando a consumidores que ven el café instantáneo como una conveniencia de viaje o de oficina en lugar de un producto básico diario.
Los actores principales están lanzando submarcas premium para capturar este segmento: Starbucks comercializa sobres instantáneos 100% arábica con las variedades Pike Place, Veranda Blend y Caffè Verona, mientras que Illy ofrece un polvo instantáneo 100% arábica que mezcla 9 calidades de origen único. El Reglamento de Deforestación de la Unión Europea, que amenaza USD 2,4 mil millones en exportaciones de café brasileño, obliga a las marcas premium a documentar la trazabilidad a nivel de finca, elevando inadvertidamente el atractivo narrativo y justificando las primas de precio.
Por Canal de Distribución:
El Comercio Electrónico Interrumpe el Dominio del Comercio Minorista TradicionalLos supermercados e hipermercados representaron el 51,82% de las ventas de 2025, aprovechando la visibilidad en estantes, los exhibidores promocionales y la competencia de marcas privadas para anclar la distribución de café instantáneo. El comercio minorista en línea crece a una CAGR del 6,78% hasta 2031, impulsado por modelos de suscripción, marcas directas al consumidor y asociaciones con plataformas de mercado. La Oficina del Censo de los Estados Unidos registró un crecimiento continuo en las ventas de comercio electrónico en el tercer trimestre de 2025. Los pedidos de café impulsados por aplicaciones en China aumentaron en más de 4 millones de sacos anuales, con el 80% de los pedidos realizados a través de aplicaciones móviles que integran suscripciones de café instantáneo y recompensas de fidelidad.
Las tiendas de conveniencia y abarrotes, las tiendas especializadas y otros canales sirven colectivamente a ocasiones de nicho y compras por impulso. Las tiendas especializadas seleccionan marcas de café instantáneo artesanal como Swift Cup Coffee y Cometeer, ofreciendo notas de cata y guías de preparación que los supermercados no pueden replicar. Las tiendas de conveniencia en Colombia y Perú, incluidas OXXO, Exito Express y TAMBO, ampliaron su presencia en 2024 y 2025, abasteciendo sobres de una sola porción para viajeros y estudiantes. El crecimiento del comercio minorista en línea obliga a los actores establecidos a optimizar la logística para envíos más pequeños y frecuentes y a invertir en empaques de realidad aumentada que educan a los consumidores sobre técnicas de preparación e historias de origen, diferenciando la presencia en el estante digital de los exhibidores de productos básicos en tiendas físicas.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al adquirir el reporte
Por Formato de Empaque:
La Conveniencia Impulsa el Crecimiento de los Sobres a Pesar del Dominio de los FrascosLos frascos mantuvieron una participación del 58,45% en 2025, preferidos por los hogares con múltiples personas y los compradores institucionales que buscan conveniencia a granel y menores costos por gramo. Los sobres crecen a una CAGR del 6,04% hasta 2031, impulsados por los hogares unipersonales, el consumo en movimiento y el control de porciones. El consumo de café instantáneo en India aumentó de 84.000 toneladas métricas en 2012 a 91.000 toneladas métricas en 2023, con máquinas expendedoras de oficina y quioscos de estaciones de ferrocarril que abastecen sobres de una sola porción, según el Servicio Agrícola Exterior del USDA. Las bolsas y otros formatos ocupan el término medio, ofreciendo funcionalidad resellable y estética premium.
Las presiones de sostenibilidad están reformando las estrategias de empaque. JDE Peet's lanzó paquetes de recarga de papel reciclable en el hogar que contienen más del 85% de fibra para Kenco, Douwe Egberts y L'OR en enero de 2024, logrando una reducción del 97% en el peso del empaque en comparación con los frascos de vidrio de 200 gramos y una vida útil de 15 meses. La bolsa AmFiber Performance Paper de Amcor, certificada como reciclable en la acera por Cepi y Aticelca, ofrece una reducción del 73% en la huella de carbono en comparación con los laminados de polietileno-aluminio-polietileno y posibles reducciones de tarifas de responsabilidad extendida del productor del 70 al 90%. Las reglas de empaque de Nestlé de junio de 2025 exigen polietileno mono o polipropileno mono para formatos flexibles, barras, sobres y bolsas doypack, eliminando el cloruro de polivinilo, el cloruro de polivinilideno, el poliestireno y el poliestireno expandido para maximizar el contenido reciclado.
Análisis Geográfico
Mercado de Café Instantáneo en Asia-Pacífico
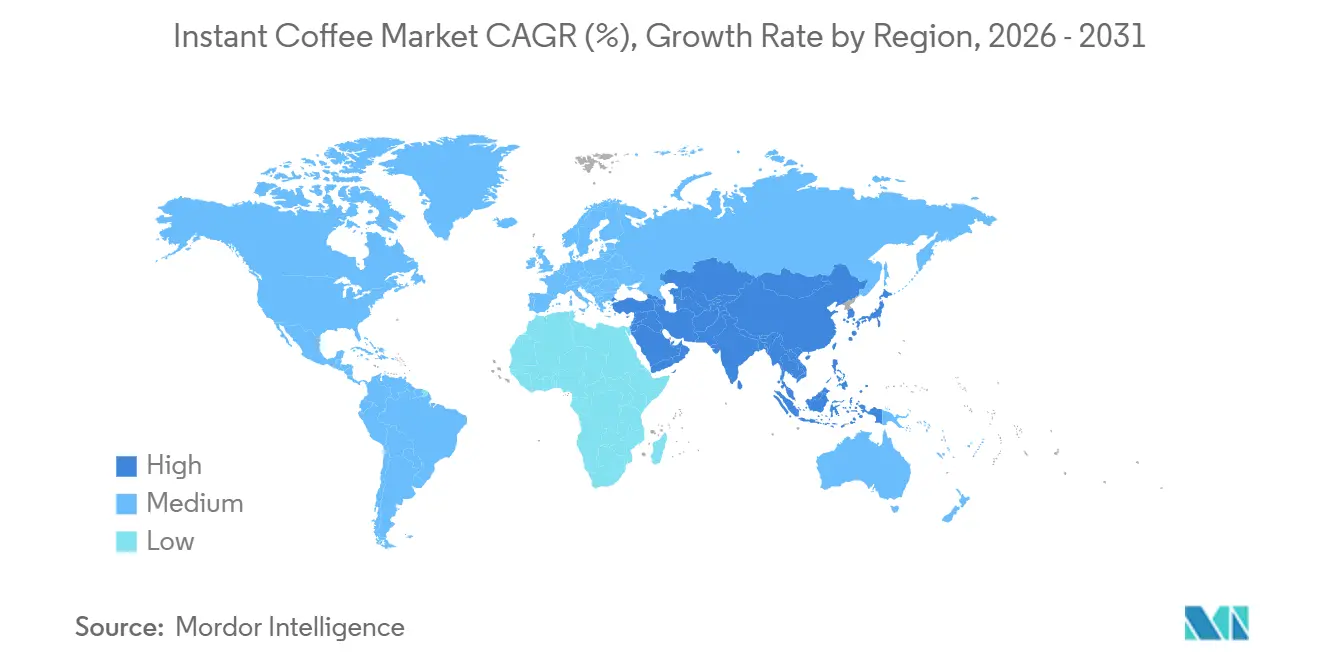
Asia-Pacífico concentra el 38,36% de la participación del mercado de café instantáneo en 2025, impulsado por la rápida urbanización, el aumento de los ingresos disponibles y la evolución de las culturas del café. Según el Departamento de Agricultura de los Estados Unidos (USDA), los consumidores chinos utilizaron aproximadamente 5,8 millones de sacos de 60 kilogramos de café entre 2023 y 2024. El mercado chino ha evolucionado hacia un café verde de mayor calidad, que ahora representa más del 60% de las importaciones. En India, el consumo de café superó el millón de sacos de 60 kilogramos entre 2023 y 2024, según informó el Departamento de Agricultura de los Estados Unidos (USDA).
Mercado de Café Instantáneo en América del Sur
América del Sur experimenta el crecimiento regional más rápido, con un CAGR del 7,22% (2026-2031), y Brasil está transitando de ser un productor tradicional a convertirse en un importante mercado de consumo. Según la Compañía Nacional de Abastecimiento de Brasil, la producción de café alcanzó los 58,81 millones de sacos de 60 kilogramos en 2024, aumentando desde los 55,07 millones de sacos registrados en 2023. La expansión de la región se debe al aumento del consumo interno, las ampliaciones de capacidad y el mayor enfoque en el procesamiento de valor añadido.
Mercado de Café Instantáneo en América del Norte y EMEA
América del Norte y Europa mantienen posiciones estables en el mercado gracias a sus culturas del café bien consolidadas. La Asociación Nacional del Café indica que el 66% de los adultos estadounidenses consumen café a diario, con un promedio de 3 tazas por persona. La tenencia de café instantáneo en el hogar aumentó del 27% en 2020 al 35% en 2025. Oriente Medio y África, aunque con una participación de mercado menor, demuestran un potencial de crecimiento a través del desarrollo de culturas del café y la creciente urbanización en la industria del café instantáneo.

Panorama Competitivo
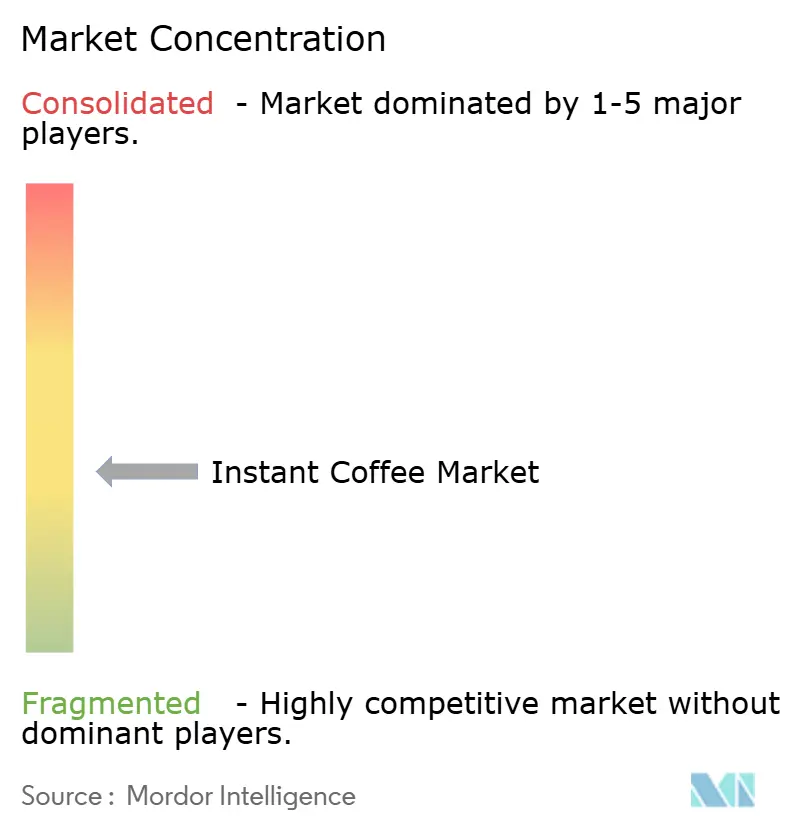
El sector del café instantáneo exhibe una fragmentación moderada, ya que los especialistas regionales y los nuevos participantes artesanales desafían las carteras multinacionales. La adquisición de JDE Peet's por parte de Keurig Dr Pepper por USD 18 mil millones, anunciada en agosto de 2025 y prevista para su separación a finales de 2026, creará una Compañía Global de Café con USD 15,9 mil millones en ventas netas de los últimos doce meses, aproximadamente USD 400 millones en sinergias de costos durante 3 años, y una empresa conjunta de fabricación de cápsulas de USD 4 mil millones con Apollo y KKR que proporciona USD 7 mil millones en financiamiento. Esta consolidación remodela el poder de negociación en adquisiciones, las cadenas de innovación y las huellas geográficas, aunque deja espacio para actores ágiles que explotan los nichos de premiumización y sostenibilidad.
La actividad de patentes subraya la tecnología como una ventaja competitiva: las patentes de liofilización rápida y filtración por membrana de Nestlé, la extracción por hidrólisis enzimática de GEA que logra un rendimiento del 65 al 80%, y la técnica de espumado por hidrato de gas de la Universidad de Purdue reducen colectivamente los tiempos de ciclo, el consumo de energía y las brechas de calidad entre los productos secados por aspersión y los liofilizados. Las oportunidades se concentran en torno al café instantáneo artesanal, las mezclas funcionales y el empaque sostenible. Marcas como Swift Cup Coffee, que se asocia con aproximadamente 150 tostadores de especialidad, y Cometeer, que emplea congelación instantánea con nitrógeno líquido para discos congelados con precios entre USD 2 y USD 4 por porción, demuestran que la premiumización puede coexistir con los formatos instantáneos cuando la procedencia, la transparencia del procesamiento y la calidad sensorial se alinean.
Las mezclas de café instantáneo funcional que incorporan adaptógenos, colágeno y nootrópicos apuntan a consumidores orientados al bienestar, mientras que las líneas instantáneas descafeinadas de TrueStart y Nescafé abordan los grupos demográficos sensibles a la cafeína. La innovación en empaque, incluidos los paquetes de recarga de papel reciclable en el hogar de JDE Peet's, los sobres de polietileno mono de Nestlé y la bolsa AmFiber Performance Paper de Amcor, diferencia a las marcas en los mercados conscientes de la sostenibilidad y reduce las tarifas de responsabilidad extendida del productor en un 70 al 90%. Los disruptores emergentes como Sleepy Owl Coffee en India y Blueberry Agro aprovechan los canales directos al consumidor y el abastecimiento regional para competir en precio con las multinacionales, al tiempo que enfatizan narrativas de trazabilidad que resuenan con los grupos demográficos de millennials y Generación Z.
Líderes de la Industria del Café Instantáneo
-
Nestle S.A.
-
J.M. Smucker Company
-
Kraft Heinz Company
-
Luigi Lavazza S.p.A.
-
JDE Peet's N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Café Instantáneo
- Nestle S.A.
- J.M. Smucker Company
- Kraft Heinz Company
- Tata Consumer Products Limited
- Luigi Lavazza S.p.A.
- JDE Peet's N.V.
- Tchibo GmbH
- Strauss Group Ltd.
- The Coca-Cola Company
- Unilever PLC
- UCC Ueshima Coffee Co., Ltd.
- Trung Nguyen Group JSC
- Massimo Zanetti Beverage Group
- Sleepy Owl Coffee
- PT Kapal Api Global
- Matthew Algie & Company Limited
- Zino Davidoff Group
- TGL Company
- CCL Products (India) Ltd.
- Blueberry Agro Pvt. Ltd.

Oportunidades de mercado y perspectivas futuras
Las ampliaciones de capacidad y los nuevos centros están expandiendo la base de suministro abordable tanto para el café instantáneo secado por aspersión como para el liofilizado, y también están desplazando la fabricación más cerca de los orígenes productores de robusta y de los mercados de consumo de rápido crecimiento. En Asia, Nestlé anunció en julio de 2026 una inversión de 563 millones de CHF para construir un centro de fabricación y distribución de Nescafé habilitado con IA en Samut Prakan, Tailandia, para café soluble y mezclas de café. Esta instalación está posicionada para añadir una gran plataforma regional en cuanto a escala, rapidez de comercialización y complejidad de SKU.
Vietnam también está viendo un mayor valor agregado del lado del origen. Trung Nguyen Legend anunció en junio de 2026 una ampliación de un complejo de fabricación de café instantáneo de 83,6 millones de USD en Dak Lak, mientras que Vintage Coffee and Beverages aumentó su capacidad en 4.500 MTPA en marzo de 2026 en su planta de Telangana, lo que indica una inversión continua en fabricación por contrato y producción apta para marca propia. Las oportunidades se están concentrando en torno a mejoras de calidad impulsadas por el cumplimiento normativo e iniciativas de reducción de costos, a medida que la volatilidad de los precios del café verde y los estándares de seguridad se endurecen. La EFSA emitió en enero de 2026 un dictamen científico positivo para la enzima Acrylerase de Kerry Group, destinada a reducir la acrilamida en los extractos de café, lo que ofrece a los fabricantes una vía más clara para reducir los contaminantes de proceso manteniendo el sabor, en particular para los formatos instantáneos premium y orientados a la exportación. A nivel de planta, Nestlé informó en marzo de 2026 sobre un proyecto de optimización energética de 900.000 EUR en su planta de café en Girona, España, que incluye recuperación de calor, lo que resalta cómo las mejoras de eficiencia pueden ayudar a proteger los márgenes cuando aumentan los costos de los insumos y apoyar los requisitos de adquisición orientados a la sostenibilidad en los principales canales minoristas e institucionales.
Recent Industry Developments in Mercado de Café Instantáneo
- Julio de 2026: Nestlé anunció una inversión de 563 millones de CHF para construir un centro de fabricación y distribución de Nescafé habilitado con IA en Samut Prakan, Tailandia, para café soluble y mezclas de café. El proyecto añade una base de producción a gran escala en el sudeste asiático, construida en torno a la automatización y las operaciones basadas en datos. Fortalece la resiliencia del suministro y respalda ciclos de innovación más rápidos para las carteras regionales de instantáneo y mezclas.
- Abril de 2026: Keurig Dr Pepper finalizó la adquisición del 96,22% de las acciones de JDE Peet's N.V. y avanzó en los planes para una futura Global Coffee Co. independiente. El movimiento consolida las principales carteras de marcas de café y la escala de adquisición bajo una nueva estructura corporativa. Eleva el estándar competitivo para la innovación en café instantáneo y la coordinación de rutas al mercado en todas las regiones.
- Mayo de 2024: Nestlé reveló planes para invertir 196 millones de USD en Brasil hasta 2026 para ampliar la capacidad de Nescafé y las capacidades relacionadas. La inversión vincula el crecimiento del café instantáneo con el procesamiento en el país de origen y fortalece el acceso al suministro rico en robusta para los formatos solubles. También respalda la competitividad de las exportaciones desde Brasil en medio de una disponibilidad global de café verde más restringida.


Mercado de Café Instantáneo Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el café instantáneo envasado comercializado para su preparación rápida, en el que el café soluble se disuelve en agua caliente o fría o en leche, y es adquirido para uso doméstico, en oficinas y en el sector de servicios de alimentación. Los valores se registran al nivel del precio de venta del fabricante en las principales regiones globales.
Exclusiones del alcance: el café listo para beber, los concentrados de café y los sistemas de cápsulas de uso único quedan excluidos de esta estimación de tamaño.
Descripción General de la Segmentación
- Tipo de Producto
- Con Sabor
- Sin Sabor
- Tecnología de Producción
- Café Instantáneo Secado por Aspersión
- Café Instantáneo Liofilizado
- Precio
- Masivo
- Premium
- Formato de Empaque
- Sobres
- Bolsas
- Frascos
- Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia/Abarrotes
- Tiendas Especializadas
- Comercio Minorista en Línea
- Otros Canales de Distribución
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la elaboración de un mapa claro de oferta y demanda para el café instantáneo, que luego se alinea con lo que es medible en datos públicos. Se consultan fuentes oficiales y de acceso libre, como las estadísticas de comercio de UN Comtrade, los datos agrícolas de FAOSTAT, las perspectivas de café del USDA, las publicaciones de la Organización Internacional del Café y las agencias nacionales de aduanas y estadística donde se reportan los extractos y preparaciones de café.
Estas referencias se complementan con presentaciones de resultados de empresas, informes anuales, presentaciones para inversores y cobertura de prensa de confianza, con el fin de comprender los movimientos de capacidad, la dirección de los precios y los cambios en la distribución. En algunos casos, también se utilizan suscripciones a bases de datos de pago para obtener información financiera e inteligencia empresarial, noticias y datos financieros, así como verificaciones de importaciones y exportaciones a nivel de envíos para validar los flujos comerciales y normalizar picos inusuales. Los ejemplos mencionados anteriormente son ilustrativos y no exhaustivos, ya que también se utilizaron otras fuentes públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés lo que las fuentes documentales no pueden explicar completamente, especialmente en lo relativo a la combinación de canales, la realización de precios y el posicionamiento de los productos secados por atomización y liofilizados en diferentes países. Se realizaron conversaciones con una combinación de fabricantes, proveedores de ingredientes, participantes del sector del envasado, distribuidores y partes interesadas vinculadas al comercio minorista y a los servicios de alimentación en las regiones de APAC, EMEA y las Américas. Los aportes de los encuestados se utilizaron posteriormente para confirmar supuestos y cerrar brechas antes de finalizar las estimaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 21% | APAC: 49% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 27% | EMEA: 29% |
| Actores más pequeños: 22% | Gerentes: 52% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque descendente en el que los indicadores de producción, comercio y consumo se reconstruyen en un conjunto de valor direccionable para el café instantáneo, y luego se dividen entre regiones y canales en función de cuotas validadas. Cuando la trazabilidad de los datos se vuelve escasa, el modelo se verifica con aproximaciones ascendentes selectivas, como puntos de precio muestreados por tipo de envase, mapeo de tamaños de envase y conversiones de volumen a valor utilizando rangos prácticos de precios de venta promedio.
Los insumos clave utilizados en el modelo incluyen la disponibilidad y la dirección de precios del café verde, los flujos comerciales de extractos y preparaciones de café, la penetración del café instantáneo en el consumo en el hogar frente al consumo fuera del hogar, los cambios en el formato de envase (sobres frente a frascos y bolsas), las señales de premiumización reflejadas en la demanda de productos liofilizados y los movimientos cambiarios en los grandes países importadores. Los pronósticos se elaboran mediante análisis de escenarios, en los que los impulsores de la demanda y las tendencias de precios se varían dentro de rangos realistas y luego se alinean con las expectativas de los entrevistados en sus mercados. Cuando las verificaciones ascendentes sugieren una cobertura insuficiente en canales más pequeños, la brecha se gestiona mediante factores de ajuste calibrados que se mantienen coherentes con las señales de comercio y consumo.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante verificaciones escalonadas, comenzando con la coherencia interna entre regiones, y luego comparando el consumo per cápita implícito y la intensidad del comercio con indicadores públicos independientes. Se revisan los valores atípicos, como los saltos repentinos en el valor que no están respaldados por señales de precios, volumen o políticas, y luego se vuelven a verificar los supuestos mediante seguimiento adicional cuando las variaciones permanecen sin explicación.
Antes de la aprobación final, otro analista revisa el modelo completo y los supuestos clave para reducir errores evitables. Las mismas definiciones se aplican en todas las regiones para mantener una base coherente. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como grandes shocks de precios, interrupciones comerciales o expansiones de capacidad notables. Justo antes de la entrega, se vuelven a analizar los datos más recientes para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de Café Instantáneo de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el café instantáneo pueden parecer muy dispares incluso cuando utilizan la misma denominación, porque los productos incluidos, los niveles de precios y los supuestos de temporalidad no siempre son coherentes. Las diferencias también provienen de si los valores se capturan al precio de venta del fabricante o más cerca del precio minorista, y de cómo se aplican los tipos de cambio y la inflación en las distintas regiones.
El café listo para beber queda fuera del alcance de Mordor Intelligence, y esa exclusión puede generar una brecha considerable respecto a las cifras que mezclan el café instantáneo con las bebidas de café embotelladas y enlatadas. Algunas estimaciones publicadas también parecen utilizar el valor minorista con márgenes de canal más elevados, o aplican una progresión de precios más rápida sin verificarla con los valores de comercio observables para los extractos y preparaciones de café. Otro factor es la cadencia de actualización, en la que los años base más antiguos se trasladan hacia adelante incluso después de que se producen cambios en los costos de materias primas y envasado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 38,57 mil millones de USD (2026) | |
| Consultora Global A | 84,61 mil millones de USD (2025) | Esta cifra parece estar más próxima a una visión del valor minorista y también puede reflejar una inclusión más amplia de bebidas de café, lo que incrementa los totales a través de los márgenes de canal y la superposición con categorías adyacentes. |
| Editorial Sectorial B | 37,90 mil millones de USD (2025) | El año base y el horizonte difieren, y la construcción a largo plazo sugiere una extrapolación basada en tendencias que puede subutilizar las verificaciones cruzadas basadas en el comercio al dividir por región y canal. |
La tabla sugiere que el alcance del producto y el nivel de precios utilizado son las principales razones por las que los números divergen, y el momento del año base añade un segundo nivel de dispersión. Al anclar los supuestos en señales de comercio público y verificaciones de consumo, mantenemos los pasos reproducibles y los totales explicables cuando se realizan actualizaciones.


Preguntas Clave Respondidas en el Reporte
¿Qué tan grande será la demanda global de café soluble para 2031?
Se pronostica que el tamaño del mercado de café instantáneo alcanzará USD 51,18 mil millones para 2031 a una CAGR del 5,82%.
¿Qué tecnología de producción está creciendo más rápido?
Se proyecta que el café instantáneo liofilizado se expanda a una CAGR del 6,33% hasta 2031, superando a los formatos secados por aspersión gracias a las mejoras de calidad y energía habilitadas por patentes.
¿Qué impulsa la premiumización en el café soluble?
El abastecimiento de origen único, el procesamiento por liofilización y las regulaciones de trazabilidad como el Reglamento de Deforestación de la Unión Europea han elevado la disposición del consumidor a pagar primas de precio del 30% al 50%.
¿Qué región registrará la tasa de crecimiento más alta?
América del Sur está prevista para registrar la CAGR más rápida del 7,22% entre 2026 y 2031 en medio de la modernización del comercio minorista y la expansión de capacidad en Brasil y sus países vecinos.


 Sus datos están seguros y nunca se venden ni se comparten.
