
Análisis del Mercado de Café de Vietnam por Mordor Intelligence
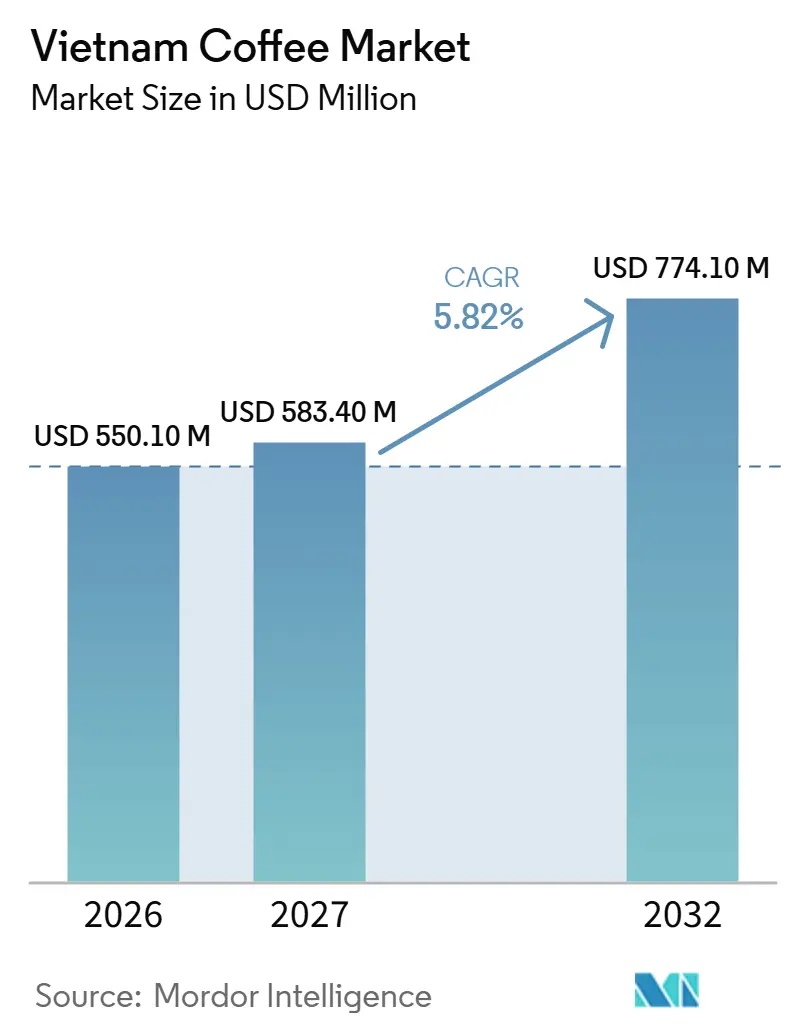
El tamaño del Mercado de Café de Vietnam fue valorado en 550,1 millones de USD en 2026 y se estima que crecerá desde 583,4 millones de USD en 2027 hasta alcanzar 774,1 millones de USD en 2032, a un CAGR del 5,82% durante el período de pronóstico (2027-2032).
El crecimiento de Vietnam está siendo moldeado por un mayor acceso a cafeterías, preparación premium y formatos convenientes que se adaptan a las rutinas urbanas. Los formatos en sobre, enlatados y refrigerados amplían el consumo más allá de la preparación tradicional, mientras que los granos premium y el origen verificado dan a los tostadores margen para defender ocasiones de mayor valor. Las cadenas de cafeterías y los sistemas de franquicias amplían el alcance físico, pero las granjas fragmentadas y la documentación desigual elevan los costos de abastecimiento y cumplimiento. La ventaja competitiva provendrá, por tanto, de vincular un suministro vietnamita confiable con innovación funcional, servicio consistente y formatos minoristas que se extiendan por Hanói, Ciudad Ho Chi Minh y ciudades secundarias.
Conclusiones Clave del Informe
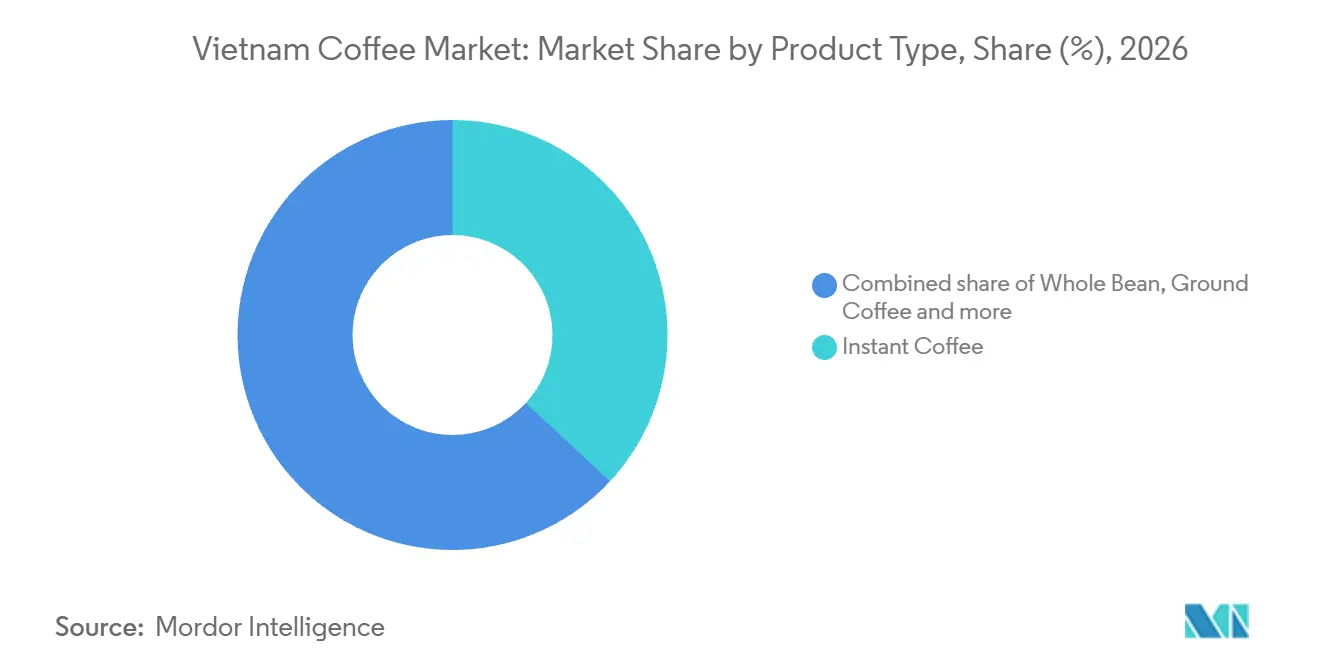
- Por Tipo de Producto, el Café Instantáneo representó una participación del 36,9% del tamaño del Mercado de Café de Vietnam en 2026, mientras que Listo para Beber es el segmento de más rápido crecimiento con un CAGR del 7,3% durante 2027-2032.
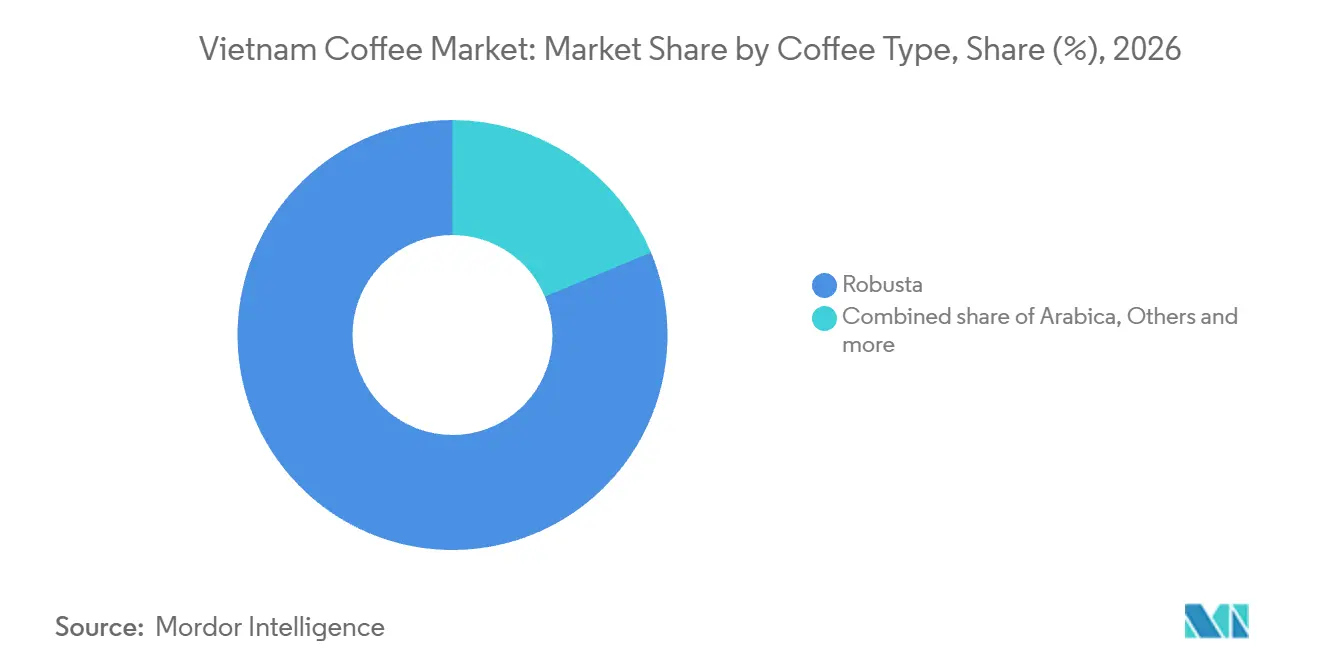
- Entre los tipos de café, Robusta representó una participación del 81,27% del Mercado de Café de Vietnam en 2026, y se prevé que Arábica crezca más rápido con un CAGR del 6,35% durante 2027-2032.
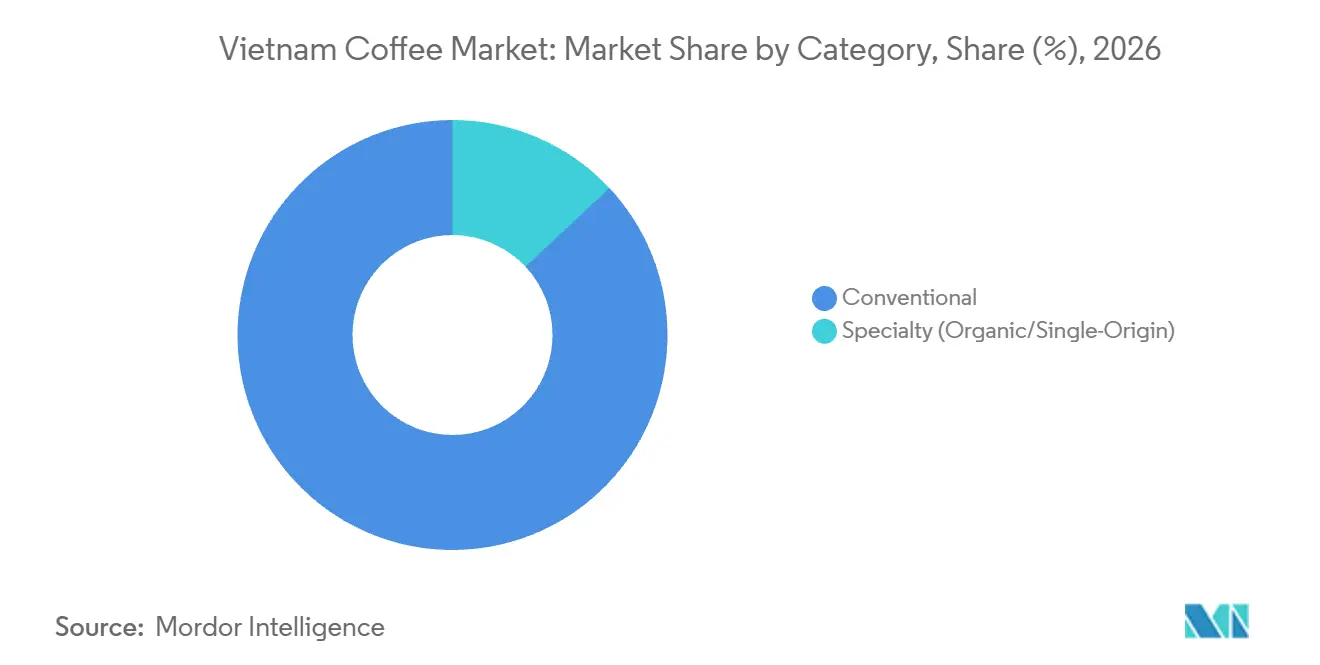
- En la división por categoría, Convencional mantuvo una participación del 86,98% en 2026, mientras que se prevé que Especialidad (Orgánico/Origen Único) se expanda más rápido con un CAGR del 6,75% durante 2027-2032.
- En los canales de distribución, Fuera del Establecimiento representó una participación del 66,37% en 2026, mientras que se prevé que En el Establecimiento crezca más rápido con un CAGR del 6,55% durante 2027-2032.
- En cuanto a geografía, las Tierras Altas Centrales de Vietnam proporcionan la principal base de producción, con Đắk Lắk y Lâm Đồng como centros de abastecimiento, mientras que Hanói y Ciudad Ho Chi Minh muestran documentada actividad de cafeterías y procesamiento.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Cadenas de Cafeterías y Modelos de Franquicia | +1.75% | Ciudad Ho Chi Minh, Hanói, Khánh Hòa, Nghệ An | Corto plazo (≤ 2 años) |
| Innovación de Productos con mezclas funcionales | +1.45% | Hanói, Ciudad Ho Chi Minh, comercio minorista nacional | Corto plazo (≤ 2 años) |
| Sostenibilidad y Trazabilidad | +1.3% | Lâm Đồng, Đắk Lắk, Sơn La | Mediano plazo (2-4 años) |
| Crecimiento de la Cultura del Café de Especialidad y Premium | +1.15% | Đắk Lắk, Lâm Đồng, Sơn La, Vietnam urbano | Mediano plazo (2-4 años) |
| Auge de la Preparación en Casa y los Formatos de Conveniencia | +0.85% | Hanói, Ciudad Ho Chi Minh, principales ciudades | Corto plazo (≤ 2 años) |
| Experiencia del Cliente Habilitada por Tecnología | +0.62% | Hanói, Ciudad Ho Chi Minh, principales ciudades | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Cadenas de Cafeterías y Modelos de Franquicia
La expansión de las cadenas de cafeterías está ampliando el número de lugares donde los consumidores vietnamitas pueden comprar café preparado. Highlands Coffee abrió 134 tiendas en 2025, alcanzando 985 cafeterías al 31 de diciembre, incluidas 38 en Filipinas y el resto en Vietnam.[1] Trung Nguyên Franchising abrió 7 espacios E-Coffee en Ciudad Ho Chi Minh, Khánh Hòa, Nghệ An y Tây Ninh el 24 de diciembre de 2025 bajo su modelo de franquicia de café. Phúc Long Heritage también reportó 202 tiendas independientes fuera de WinCommerce a finales de 2025. Estas redes reducen la fricción de acceso para trabajadores de oficina y viajeros, al tiempo que ofrecen a los tostadores más puntos de venta para formatos premium y funcionales. La replicación de franquicias convierte los conceptos locales en demanda repetible, aunque los operadores deben proteger la consistencia a medida que aumenta la densidad de tiendas.
Innovación de Productos con mezclas funcionales
Las mezclas funcionales están añadiendo nuevas ocasiones de compra más allá de los perfiles de tueste tradicionales. En 2025, Masan Consumer introdujo una bebida energética de café estilo latte Wake-Up 247 con extracto de café real y vitaminas del grupo B a través de su colaboración con el Manchester City en Vietnam. Trung Nguyên Legend ofrece G7 Collagen Coffee, una mezcla instantánea baja en cafeína enriquecida con colágeno y compuestos polifenólicos, mientras que King Coffee vende una mezcla de capuchino instantáneo de origen vietnamita con colágeno, extracto de flor de cerezo y polvo de fresa. Estos ejemplos permiten a las marcas dirigirse a las preferencias de energía, belleza y menor contenido de cafeína a través de formatos instantáneos y listos para beber ya conocidos. Las marcas que combinan una preparación familiar con un posicionamiento funcional claro pueden añadir ocasiones de compra sin pedirles a los consumidores que cambien su forma de preparar el café.
Sostenibilidad y Trazabilidad
La trazabilidad está pasando de ser una preferencia del comprador a convertirse en infraestructura operativa en la cadena de café de Vietnam. Para julio de 2026, el Ministerio de Agricultura y Medio Ambiente había recopilado datos de plantaciones de más de 151.000 hectáreas en Lâm Đồng y Đắk Lắk para un sistema nacional que aún se encontraba en fase piloto y evaluación de ciberseguridad.[2] Sơn La reportó certificaciones de producción sostenible o estándares equivalentes en 35.465 de sus 36.397 hectáreas de café, con 543,7 hectáreas gestionadas de forma orgánica en 2026. Los esquemas reconocidos que recopilan datos de geolocalización o legalidad cubrían alrededor del 30% de la producción de café de Vietnam en 2025, dejando a una parte sustancial de pequeños agricultores fuera de esos sistemas. Los tostadores y exportadores pueden utilizar datos de origen verificado para proteger el acceso a compradores regulados y contratos premium, pero la cobertura fragmentada mantiene la recopilación de datos y la incorporación de proveedores como costos continuos.
Crecimiento de la Cultura del Café de Especialidad y Premium
Los consumidores vietnamitas están migrando hacia productos premium, Arábica de especialidad, Robusta de mayor grado y métodos de preparación modernos, lo que amplía la demanda más allá de las mezclas tradicionales. La Copa Asombrosa de Vietnam 2026 en Đắk Lắk atrajo 182 muestras de café verde de especialidad de 81 participantes y registró 348 toneladas métricas en 7 regiones productoras vietnamitas.[3] Esa combinación de preferencia del comprador y lotes más grandes y geográficamente diversos ofrece a los tostadores una base más sólida para ofertas diferenciadas de origen único y Robusta premium. También eleva el valor de la clasificación de calidad, la consistencia del tueste y el abastecimiento trazable, porque los compradores de especialidad necesitan distinciones creíbles en el punto de venta. Los tostadores locales pueden, por tanto, utilizar formatos premium y un posicionamiento basado en la preparación para capturar ocasiones de mayor valor, mientras que los proveedores que no pueden documentar la calidad corren el riesgo de perder acceso al creciente canal de especialidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación de Pequeños Agricultores | -0.5% | Lâm Đồng, Đắk Lắk, Đắk Nông | Mediano plazo (2-4 años) |
| Interrupciones en la Cadena de Suministro | -0.4% | Tierras Altas Centrales, Delta del Mekong, Ciudad Ho Chi Minh | Corto plazo (≤ 2 años) |
| Volatilidad de Precios e Incertidumbre del Mercado | -0.25% | Tierras Altas Centrales, Ciudad Ho Chi Minh | Corto plazo (≤ 2 años) |
| Incertidumbre Regulatoria y Barreras Comerciales | -0.15% | Corredores de exportación de Vietnam, Tierras Altas Centrales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación de Pequeños Agricultores
La fragmentación de los pequeños agricultores eleva el costo de reunir suministros de café verificables. Un estudio de la UE/GIZ de 2026 encontró que las parcelas de café vietnamitas suelen tener entre 1 y 2 hectáreas distribuidas en múltiples lotes, mientras que las deficiencias en cartografía y herramientas digitales dificultan la verificación por parte de los compradores. Tropenbos Viet Nam informó que más del 90% de los agricultores venden exclusivamente a intermediarios y que más de 3.000 comerciantes recolectan café. El mismo informe señala que el café proveniente de zonas de alto riesgo es rutinariamente excluido cuando las cadenas largas y mixtas impiden una trazabilidad y una integridad del suministro aceptables. JDE Peet's e Intimex Dak Nong operaron un proyecto 2024-2029 en Krông Nô y Đắk Glong de Đắk Nông, con el objetivo de llegar a 10.000 pequeños agricultores con libretas de campo GPS, capacitación y viveros, distribuyendo 37.189 plántulas de cultivos intercalados en 2025. Ese apoyo puede mejorar la documentación, pero la incorporación fragmentada sigue dejando a los compradores con costos de coordinación y a algunas granjas expuestas a la exclusión.
Interrupciones en la Cadena de Suministro
Las empresas de café en Vietnam siguen expuestas porque la cosecha, el secado, el transporte y la reposición forman una secuencia vinculada. Un retraso en una transferencia puede desajustar los calendarios de tueste con los pedidos de minoristas o cafeterías, especialmente para los operadores más pequeños con menos rutas alternativas. El impacto es más severo cuando un procesador de las Tierras Altas Centrales debe coordinar las entregas de las granjas con la distribución aguas abajo durante una estrecha ventana de cosecha. Los operadores pueden reducir la exposición calificando rutas alternativas y coordinando los calendarios de entrega. Esa respuesta no elimina la necesidad de coordinación adicional, por lo que la continuidad del servicio conlleva un costo persistente cuando el transporte o el calendario de procesamiento cambian.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Liderazgo en Conveniencia e Impulso del Listo para BeberEl Café Instantáneo representó una participación del 36,9% del tamaño del Mercado de Café de Vietnam en 2026. La encuesta de 2025 de Cốc Cốc a usuarios de café en sobre y enlatado encontró que el 69% había probado productos de café instantáneo, frente al 65% en 2024. Esa combinación permite a los fabricantes atender las ocasiones domésticas rutinarias sin requerir infraestructura de preparación especializada. Las marcas pueden ampliar la base con sobres, mezclas de capuchino y variantes funcionales mientras preservan la preparación familiar. El creciente número de pruebas entre los usuarios de café en sobre y enlatado apunta a una base cada vez más amplia de compradores de café instantáneo detrás de su liderazgo en volumen.
Listo para Beber es el segmento de más rápido crecimiento con un CAGR del 7,3% durante 2027-2032. En el norte de Vietnam, el 47% de los usuarios de café encuestados citó la alerta mental y el 47% la conveniencia como razones para beber café enlatado o embotellado en 2025. La portabilidad refrigerada se adapta a las ocasiones de desplazamiento, escuela y lugar de trabajo donde el tiempo de preparación es limitado. Los productores pueden usar latas y botellas para introducir sabor, lácteos y señales funcionales sin requerir equipos. Esa combinación operativa convierte la colocación en frío en una decisión de canal en lugar de una consideración secundaria del producto.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Tipo de Café:
Escala de Robusta y Premiumización de ArábicaRobusta representó una participación del 81,27% del Mercado de Café de Vietnam en 2026. El USDA pronostica la producción de Vietnam para el año comercial 2026/27 en 32,5 millones de sacos de 60 kg de equivalente en grano verde, incluidos 31,4 millones de sacos de Robusta. Se prevé que el área cosechada de Robusta alcance las 644.000 hectáreas en el año comercial 2026/27, frente a las 630.200 hectáreas del año comercial 2025/26. Esa escala respalda mezclas, productos solubles y recetas de servicios de alimentación que necesitan cuerpo consistente y suministro estable.
Se prevé que Arábica crezca más rápido con un CAGR del 6,35% durante 2027-2032. Phuc Sinh Son La comercializa productos Arábica Blue Son La y Cascara Blu Son La que los mercados de la UE y Estados Unidos han valorado positivamente. VICOFA reportó exportaciones de Arábica de 58.500 toneladas métricas por valor de 387,7 millones de USD en enero-agosto de 2026. El Departamento de Agricultura y Medio Ambiente de Quảng Trị reportó aproximadamente 400 a 500 hectáreas equivalentes de Liberica en 2026, principalmente en Hướng Phùng, Khe Sanh y Tân Lập, en expansión con la demanda del mercado y mostrando la demanda diferenciada de Otros. Las 400 a 500 hectáreas equivalentes en Quảng Trị muestran que la demanda diferenciada puede sostener pequeños bolsones de origen junto a la base exportadora de Arábica.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Categoría:
Escala Convencional y Potencial de EspecialidadConvencional representó una participación del 86,98% en 2026. En 2026, Sơn La reportó más de 44.000 hectáreas de café y casi 51.000 toneladas métricas de granos verdes. Esa base de producción provincial le da al café convencional la escala necesaria para el suministro doméstico rutinario y de servicios de alimentación. El café convencional ancla, por tanto, las decisiones de adquisición antes de que se añadan lotes de especialidad más pequeños.
Se prevé que Especialidad (Orgánico/Origen Único) crezca más rápido con un CAGR del 6,75% durante 2027-2032. Los compradores pueden pagar por lotes diferenciados cuando la información sobre origen, procesamiento y calidad es clara en el punto de venta. Los tostadores más pequeños pueden usar esas señales para justificar tiradas limitadas y menús premium. Ese modelo dirige la inversión premium hacia lotes trazables donde la evidencia de origen puede ser valorada.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Canal de Distribución:
Alcance Fuera del Establecimiento y Experiencia En el EstablecimientoFuera del Establecimiento representó una participación del 66,37% en 2026. El informe anual 2025 de Masan Consumer indica que su red nacional de bienes de consumo de alta rotación alcanzó aproximadamente el 98% de los hogares vietnamitas a través de unos 500.000 puntos de venta de comercio general, más cobertura de comercio moderno y comercio electrónico. Una encuesta de Cốc Cốc de 2025 citada por el instituto de política agrícola de Vietnam encontró que los compradores de café instantáneo utilizaban tiendas de conveniencia (51%), tiendas de comestibles (51%) y supermercados (48%), frente a cafeterías y restaurantes (18%) y en línea (10%). Dado que las tiendas de conveniencia y las tiendas de comestibles fueron citadas cada una por el 51% de los compradores de café instantáneo frente al 10% en línea, el alcance fuera del establecimiento se gana a través de la colocación física en el comercio general.
Se prevé que En el Establecimiento crezca más rápido con un CAGR del 6,55% durante 2027-2032. Jollibee Foods Corporation reportó que los ingresos de Highlands Coffee crecieron a una tasa de dos dígitos alta en el ejercicio fiscal 2025 frente al ejercicio fiscal 2024. También reportó un crecimiento de ventas en tiendas comparables de Highlands Coffee del 13,6% en el cuarto trimestre de 2025 dentro de su cartera internacional, cuya red se encuentra principalmente en Vietnam. Dado que el crecimiento en tiendas comparables solo cuenta los establecimientos existentes, el resultado del 13,6% indica que la demanda está aumentando dentro de los sitios actuales y no solo a través de nuevas aperturas.
Análisis Geográfico
Mercado de Café de las Tierras Altas Centrales
El abastecimiento en las Tierras Altas Centrales puede servir como columna vertebral de las carteras nacionales de café, ya que la región alberga la mayor base de tierra cultivada de café del país, liderada por Đắk Lắk y Lâm Đồng. Esa concentración agrupa las decisiones de suministro de origen, procesamiento y logística en un único corredor de abastecimiento. También convierte la coordinación con proveedores y la trazabilidad en tareas operativas centrales. Los tostadores pueden usar los lotes de las tierras altas para el volumen mientras reservan especificaciones separadas para los productos de especialidad. La elección comercial es cuánto volumen anclar allí y dónde colocar el abastecimiento y el procesamiento de respaldo.
Las decisiones de abastecimiento regional deben distinguir el abastecimiento principal en las tierras altas de los programas provinciales más pequeños. La Oficina de Estadísticas de Đắk Lắk estimó la producción de café de 2025 en 582.113 toneladas métricas, un 3,17% más que en 2024, procedentes de 217.026 hectáreas de café, mientras que Lâm Đồng alcanzó 1,03 millones de toneladas métricas en 2025, un 19,92% más que en 2020. En Gia Lai, un lote de Robusta de procesamiento natural de 1,3 toneladas métricas de Hải Yang obtuvo 87,5 puntos en la lista de Robusta del Instituto de Calidad del Café el 11 de junio de 2025, clasificándose entre los tres primeros. Estas señales de producción y calidad respaldan especificaciones separadas para volumen, origen y procesamiento. Los equipos de adquisición necesitan, por tanto, pasos de verificación distintos y planes logísticos por región.
Para la planificación comercial, Hanói y Ciudad Ho Chi Minh deben modelarse a través de su documentada actividad de cafeterías y procesamiento. Phúc Long abrió su cuarta tienda insignia de café y té en el Distrito de Hoàn Kiếm de Hanói el 27 de agosto de 2026, llevando su red en Hanói a 36 tiendas. Every Half abrió una tostadora de más de 600 metros cuadrados en Thảo Điền, Ciudad Ho Chi Minh, en 2025, suministrando granos recién tostados a toda su red de tiendas. Estas operaciones ofrecen a las marcas nodos concretos a nivel de ciudad para probar formatos y coordinar el suministro con la ejecución minorista.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un productor o tostador de café que vende en Vietnam. El marco nacional establece la línea de base, mientras que Lâm Đồng y Đắk Lắk son relevantes porque son las principales provincias productoras de café y sitios de implementación de trazabilidad. La comparación separa las obligaciones nacionales de la implementación a nivel provincial para que los proyectos piloto locales no sean tratados como obligaciones nacionales.
Tabla Regulatoria
| Factor de decisión | Vietnam | Lâm Đồng | Đắk Lắk |
|---|---|---|---|
| Autoridad principal | Ministerio de Agricultura y Medio Ambiente | Autoridad provincial de agricultura y medio ambiente | Autoridad provincial de agricultura y medio ambiente |
| Instrumentos clave o dirección | Obligaciones de inocuidad alimentaria y etiquetado; proyecto piloto de base de datos nacional de trazabilidad del café | Recopilación de datos de plantaciones e implementación provincial de trazabilidad | Recopilación de datos de plantaciones e implementación provincial de trazabilidad |
| Efecto comercial | La documentación de cumplimiento y el etiquetado siguen siendo requisitos de entrada para las ventas formales | Los mejores registros de origen pueden respaldar la verificación del comprador, pero los costos de incorporación persisten | Los mejores registros de origen pueden respaldar la verificación del comprador, pero los costos de incorporación persisten |
| Atractivo actual de la política | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Flexibilización | Flexibilización |
| Fuente: Mordor Intelligence | |||
A nivel nacional, el Gobierno mantuvo en vigor el Decreto 15/2018 el 6 de abril de 2026, mientras que el Decreto 46/2026 y la Resolución 66.13/2026 permanecieron suspendidos a la espera de la ley de inocuidad alimentaria enmendada y su orientación. Los productores e importadores de productos alimenticios han tenido obligaciones de reciclaje de envases desde el 1 de enero de 2024, sujetas a exenciones y umbrales legales. El Decreto 48/2026 es una enmienda posterior al Decreto 08/2022 vigente desde el 29 de enero de 2026, pero el registro aceptado no establece un cambio en las obligaciones de envasado del café. El departamento de agricultura de Lâm Đồng emitió un plan EUDR en julio de 2026 que estandariza las obligaciones de datos en 1.000 de las 1.723 hectáreas de B'Lao, mientras que la estrategia 2026-2030 de Đắk Lắk dirige el desarrollo verde, sostenible, inteligente e integrado internacionalmente.
Etapas de la Cadena de Valor
El café recorre una secuencia desde la producción agrícola hasta la preparación para el consumidor, con valor capturado en cada etapa de transformación y distribución. Los productores, comerciantes, procesadores, tostadores, operadores de cafeterías y minoristas vietnamitas dependen de la coordinación entre las Tierras Altas Centrales y las principales ciudades. La tabla se centra en los ingresos de los proveedores y los cuellos de botella operativos que determinan la resiliencia.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción agrícola y procesamiento primario | Pequeños agricultores, cooperativas como Intimex Dak Nong y productores regionales como Me Trang Coffee | Ventas de grano verde, primas en puerta de granja y tarifas de procesamiento primario | Las parcelas fragmentadas y los registros desiguales complican la agregación y la verificación | Recolección cooperativa, registros de campo GPS y servicios agronómicos compartidos |
| Comercio y agregación de exportaciones | Comerciantes, exportadores y agregadores como Vinacafe Bien Hoa, JDE Peet's y Lavazza | Márgenes comerciales, contratos de exportación y primas de calidad | Múltiples intermediarios pueden mezclar orígenes y retrasar las verificaciones de trazabilidad | Mapeo de proveedores, segregación de lotes y adquisición de múltiples orígenes |
| Tueste y fabricación soluble | Tostadores y productores de café envasado como Nestlé S.A., Trung Nguyên Legend y Vinacafe Bien Hoa | Ventas de productos envasados, formulación, fabricación por contrato y primas de marca | Variación en la calidad de los insumos y procesamiento intensivo en energía | Especificaciones de múltiples proveedores, controles de proceso y formatos de producto flexibles |
| Preparación en cafeterías y servicios de alimentación | Cadenas de cafeterías y operadores de franquicias como Highlands Coffee, Starbucks Corporation y Phuc Long Coffee and Tea | Ventas de bebidas, tarifas de franquicia, integración en el menú e ingresos por servicio | Consistencia en tienda, disponibilidad de mano de obra y fluctuaciones de demanda por ubicación | Recetas estandarizadas, capacitación, manuales de franquicia y rotación de menú |
| Comercio minorista, entrega y compromiso posventa | Canales de supermercados, conveniencia, comercio electrónico y entrega como Masan Group, The Coffee House y Copper Cow Coffee | Márgenes minoristas, suscripciones, tarifas de entrega y servicios de pedidos recurrentes | Cobertura desigual de la cadena de frío y demanda fragmentada de última milla | Reposición omnicanal, inventario localizado y formatos estables en estantería |
| Fuente: Mordor Intelligence | ||||
La cadena captura valor cuando la calidad de origen se convierte en productos confiables y ocasiones recurrentes. La trazabilidad y la disciplina de lotes reducen el riesgo de rechazo, mientras que el tueste flexible y las combinaciones de canales ayudan a los operadores a absorber el suministro desigual. La resiliencia futura favorecerá a los participantes que compartan datos entre etapas y mantengan disponibles tanto los formatos envasados como los preparados durante las interrupciones localizadas.
Panorama Competitivo
Concentración del Mercado
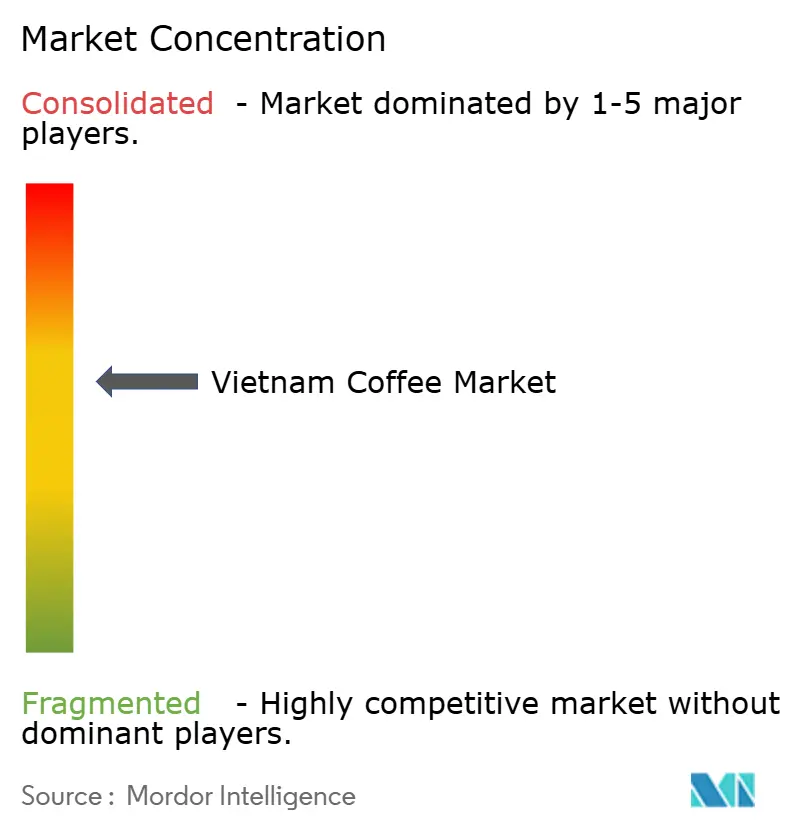
El mercado de café de Vietnam tiene una estructura estratificada que combina productores nacionales de café envasado, cadenas de cafeterías y marcas internacionales. El grupo líder activo es Nestlé S.A., Highlands Coffee, Me Trang Coffee, Masan Group y Vinacafe Bien Hoa, en ese orden. Nestlé Vietnam opera una línea de café soluble en Trị An y exporta a 11 mercados, mientras que Highlands Coffee gestiona la cadena de restauración de servicio rápido liderada por el café vietnamita del Grupo Jollibee. Me Trang suministra café doméstico y de exportación a través de servicios OEM, ODM y de marca privada, mientras que Masan Consumer es propietaria de Vinacafé y Wake-Up y vende café instantáneo. Vinacafé Bien Hoa completó sustancialmente la reubicación de su fábrica, maquinaria y personal al Parque Industrial de Long Thành en septiembre de 2025, ofreciendo a productores y operadores de cafeterías rutas hacia los compradores vietnamitas y dejando espacio para especialistas regionales.
Las estrategias de las empresas conectan cada vez más la escala de producción con el control del canal. Nestlé Vietnam puso en marcha la Línea de Frascos Trị An en agosto de 2026, añadiendo una capacidad inicial superior a 350.000 frascos de NESCAFÉ por día. Highlands Coffee reportó un crecimiento de ventas en tiendas comparables de un solo dígito alto en el primer trimestre de 2026. El movimiento de capacidad de Nestlé amplía el suministro soluble inmediato para minoristas y la producción vinculada a la exportación, mientras que el resultado reportado de Highlands muestra el valor de la ejecución repetible en tienda en toda una cadena. En conjunto, estos movimientos hacen de la disponibilidad envasada y la ejecución repetible en tienda las dos rutas prácticas hacia el alcance nacional.
La dirección competitiva también está determinada por la capacidad doméstica y la economía de la cartera. Highlands Coffee inauguró una planta de tueste cerca de Cái Mép y abrió la primera cafetería con servicio en automóvil de Vietnam en 2025. Los ingresos netos de la categoría de café doméstico de Masan Consumer crecieron un 2,9% en 2025. Me Trang presentó 6 autodeclaraciones de productos de café ante las autoridades de Khánh Hòa en diciembre de 2025, cubriendo productos instantáneos y de grano tostado, lo que se corresponde con la vía de autodeclaración que el Decreto 15/2018 mantiene para los alimentos envasados ordinarios. Con el registro de productos gestionado mediante autodeclaración, la barrera para los competidores es el capital de planta y el alcance de distribución, no los permisos.
Líderes de la Industria del Café de Vietnam
-
Nestlé S.A.
-
Highlands Coffee (Jollibee Foods)
-
Me Trang Coffee
-
Masan Group
-
Vinacafe Bien Hoa
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Café de Vietnam Empresas cubiertas en este informe
- Nestlé S.A.
- Vinacafe Bien Hoa
- Trung Nguyên Legend
- Highlands Coffee (Jollibee Foods)
- Starbucks Corporation
- Me Trang Coffee
- The Coffee House
- Phuc Long Coffee and Tea
- Caffe Bene
- Len's Coffee
- JDE Peet's
- Masan Group
- Lavazza
- Kido Group (Tiamo Coffee)
- Nguyen Chat Coffee
- Copper Cow Coffee
- Anni Coffee
- Gloria Jean's Coffees
- Metrang Coffee
- Bosgaurus Coffee Roasters
Oportunidades Clave para los Participantes del Mercado
Las mayores oportunidades de Vietnam se encuentran donde la conveniencia, la premiumización y la garantía de suministro se superponen. Los compradores quieren formatos que se adapten a tiempos de preparación más cortos, mientras que los tostadores necesitan productos diferenciados y mejores datos de origen. Las oportunidades a continuación conectan esas necesidades con estrategias comerciales viables y las barreras que podrían ralentizar la ejecución.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Mezclas instantáneas funcionales y listas para beber | Los listados de café funcional y la demanda de conveniencia están ampliando las ocasiones de uso | Hogares urbanos, consumidores jóvenes, minoristas de conveniencia | Lanzar formatos claramente etiquetados con colágeno, bajo contenido de cafeína y portátiles | Confianza del consumidor, costo de formulación y cumplimiento del etiquetado | Marcas locales, fabricantes por contrato y minoristas modernos |
| Lotes trazables de especialidad y premium | Los compradores necesitan cada vez más información sobre origen, legalidad y calidad | Tostadores de especialidad, cafeterías y proveedores orientados a la exportación | Construir mapeo a nivel de lote, clasificación y narrativa de origen | Parcelas fragmentadas y costos de incorporación | Cooperativas, proveedores de trazabilidad y tostadores premium |
| Expansión de cafeterías liderada por franquicias más allá de los principales centros urbanos | Los formatos de cadena y franquicia están ampliando el acceso al café preparado | Franquiciados, viajeros y consumidores de ciudades secundarias | Usar menús estandarizados, capacitación y formatos de tienda localizados | Consistencia en la ejecución y economía del sitio | Cadenas de cafeterías domésticas, operadores de franquicias y propietarios de locales |
| Ecosistemas de preparación en casa y cápsulas | Los consumidores urbanos están adoptando la preparación moderna y equipos de cápsulas | Hogares adinerados y minoristas vinculados a electrodomésticos | Combinar máquinas, cápsulas, suscripciones y servicio | Asequibilidad del equipo, compatibilidad y logística inversa | Marcas de cápsulas, distribuidores y minoristas de especialidad |
| Fuente: Mordor Intelligence | |||||
La oportunidad central es el suministro a cadenas de cafeterías que aún están añadiendo tiendas. DFI Retail anunció el 4 de octubre de 2026 un plan para añadir 250 tiendas Starbucks en 3 años, principalmente en Vietnam y Tailandia, mientras que Phúc Long Heritage planeó abrir entre 40 y 50 nuevas tiendas en Hanói en 2026. Este flujo de proyectos ofrece a los proveedores locales de café, propietarios de locales y proveedores de equipamiento una base de compradores definida, pero los planes siguen sujetos a la ejecución del despliegue, la disponibilidad de sitios y el sentimiento del consumidor. Los proveedores que puedan cumplir con las especificaciones de la cadena y los calendarios de apertura están posicionados para capturar pedidos recurrentes a medida que las redes se expanden.
Desarrollos recientes de la industria en Mercado de Café de Vietnam
- Sep 2026: Nespresso introdujo su máquina de cápsulas Vertuo Pop en Vietnam a través del distribuidor exclusivo Annam Group, posicionada como una forma de acercar la tecnología de preparación profesional a los hogares.
- Sep 2026: JSF Investments Pte. Ltd. (Jollibee Foods) acordó vender el 11% de Highlands Coffee Vietnam a Viet Thai International por 2,3 billones de VND (aproximadamente 88 millones de USD), sujeto a autorizaciones regulatorias y consentimientos de los accionistas.
- Ago 2026: Nestlé Vietnam puso en marcha una Línea de Frascos de café soluble en su fábrica de Trị An en Đồng Nai con una capacidad inicial superior a 350.000 frascos por día, exportando a 11 mercados.
Mercado de Café de Vietnam Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de café de Vietnam mide el gasto anual en productos de café terminados y bebidas de café preparadas vendidas para consumo en Vietnam a través de canales minoristas y de servicios de alimentación. Los valores se expresan en USD corrientes al precio de venta doméstico final al consumidor, incluidas las compras envasadas y las porciones con precio de menú.
Exclusiones del alcance: El café verde crudo comercializado antes del tueste o procesamiento, incluidos los envíos de exportación, y los costos de cultivo a nivel de granja que no se convierten en ventas de productos de café están excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Grano Entero
- Café Molido
- Café Instantáneo
- Cápsulas y Monodosis de Café
- Listo para Beber
- Por Tipo de Café
- Arábica
- Robusta
- Otros
- Por Categoría
- Convencional
- Especialidad (Orgánico/Origen Único)
- Por Canal de Distribución
- Canal Presencial
- Canal No Presencial
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Especializadas
- Comercio Electrónico
- Otros Canales No Presenciales
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los informes anuales y semestrales del Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos sobre café proporcionan indicadores de producción, área cosechada, consumo doméstico, importaciones, exportaciones, precios y patrones de consumo de Vietnam. Las estadísticas de la Organización Internacional del Café, la información de mercado de la Asociación Vietnamita de Café y Cacao, y las actualizaciones del Ministerio de Agricultura y Medio Ambiente, como los datos de plantaciones y la cobertura de trazabilidad, se utilizan para enmarcar las variables de oferta, demanda, calidad, comercio y cumplimiento.
Las tablas vinculadas a aduanas, los archivos de empresas, los materiales para inversores, los comunicados de asociaciones y la prensa empresarial vietnamita de reputación se utilizan para contrastar la expansión de cafeterías, los lanzamientos de productos envasados, la capacidad de procesamiento, la distribución y los desarrollos de la cadena de suministro con los indicadores oficiales. Estas fuentes no son exhaustivas y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria está diseñada en torno a entrevistas con procesadores, tostadores, importadores, minoristas, operadores de cafeterías, distribuidores y especialistas agrícolas o de trazabilidad vietnamitas. Los encuestados comprueban si los indicadores secundarios reflejan las ocasiones de compra reales, los cambios de canal, los precios y las restricciones de suministro, mientras que los analistas documentan las opiniones divergentes, completan las brechas a nivel de variable con rangos respaldados por fuentes y triangularizan los hallazgos de producto, canal y geografía antes de utilizarlos en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 18% | |
| Nivel medio: 43% | Líderes funcionales/de unidad: 37% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente del gasto de los consumidores vietnamitas en café envasado terminado y bebidas de café preparadas, y luego verifica componentes seleccionados mediante acumulaciones de proveedores, verificaciones de canales y precio de venta promedio muestral multiplicado por volumen. Las variables principales incluyen la producción de café verde y la disponibilidad doméstica para la capacidad de oferta, los indicadores de consumo doméstico y de servicios de alimentación para la demanda, los recuentos de puntos de venta de cafeterías y minoristas para el alcance del canal, los índices de precios de envasado y menú para la conversión de valor, y la combinación de formatos de producto para las participaciones de instantáneo, tostado y molido, monodosis y listo para beber. El valor se pronostica con regresión multivariante donde los impulsores históricos son suficientes, complementada con suavizado exponencial para series de canales estables y análisis de escenarios para perturbaciones de cosecha, precio o regulación. El valor se modela en USD corrientes al precio de venta final, con cambios de precio y combinación de productos reflejados en los precios de venta promedio. Las participaciones de segmento se construyen a partir de evidencia observada de producción, canal y formato, y luego se reconcilian con el total, mientras que las observaciones faltantes se manejan con rangos documentados y casos de sensibilidad en lugar de precisión sin respaldo. Los procesadores, minoristas y especialistas en cafeterías vietnamitas revisan los supuestos a nivel de variable y las trayectorias de pronóstico, y sus comentarios se utilizan para cuestionar los valores atípicos y definir casos alternativos.
Validación de Datos y Ciclo de Actualización
Los analistas triangularizan los datos oficiales de producción y comercio con señales minoristas, de servicios de alimentación, de precios y de empresas, y luego realizan verificaciones de varianza interanual y de valores atípicos en totales, canales y participaciones de segmento. Las anomalías se rastrean hasta problemas de unidad, temporalidad, moneda, cobertura o doble contabilización y se resuelven mediante revisión de fuentes, ajustes documentados o recontacto con un encuestado vietnamita relevante cuando no se puede establecer la causa. Un segundo analista revisa los insumos del modelo, los cálculos y la narrativa, un revisor senior verifica los límites y la consistencia, y una revisión final previa a la entrega confirma que las tablas, las unidades y los años citados coinciden. El conjunto de datos se actualiza anualmente, con actualizaciones intermedias tras eventos materiales de cosecha, regulatorios, de cadena de suministro o de canal principal, y se establecen activadores de recontacto para desviaciones no resueltas o nuevas evidencias que cambien una variable clave.
Estimación del Mercado de Café de Vietnam de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de café de Vietnam mide el gasto anual en productos de café terminados y bebidas de café preparadas vendidas para consumo en Vietnam a través de canales minoristas y de servicios de alimentación.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las variables principales incluyen la producción de café verde y la disponibilidad doméstica para la capacidad de oferta, los indicadores de consumo doméstico y de servicios de alimentación para la demanda, los recuentos de puntos de venta de cafeterías y minoristas para el alcance del canal, los índices de precios de envasado y menú para la conversión de valor, y la combinación de formatos de producto para las participaciones de instantáneo, tostado y molido, monodosis y listo para beber.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 583,4 millones de USD (2027) | |
| Consultora Global A | 511,03 millones de USD (2025) | En su base de 2025, esta estimación es un 12,4% inferior al valor de este informe para 2027 de 583,4 millones de USD, 2 años después. Comparada con la cifra de 2027 de este informe, la estimación es un 12,4% inferior porque su taxonomía de productos publicada cubre café en grano entero, molido e instantáneo, mientras que el límite aprobado también contabiliza monodosis, productos listos para beber y bebidas preparadas. |
| Consultora Regional B | 548,5 millones de USD (2025) | En su base de 2025, esta estimación es un 6,0% inferior al valor de este informe para 2027 de 583,4 millones de USD, 2 años después. Comparada con la cifra de 2027 de este informe, la estimación es un 6,0% inferior porque su año base es 2025, dos años antes de la medición de 2027 de este informe. |
Los analistas de Mordor Intelligence triangularizan los datos oficiales de producción y comercio con señales minoristas, de servicios de alimentación, de precios y de empresas, y luego realizan verificaciones de varianza interanual y de valores atípicos en totales, canales y participaciones de segmento.
Preguntas Clave Respondidas en el Informe
¿Cuál fue el tamaño y el pronóstico del mercado de café de Vietnam?
El tamaño fue de 550,1 millones de USD en 2026 y se prevé que alcance los 774,1 millones de USD en 2032, con un CAGR del 5,82% durante 2027-2032.
¿Qué está impulsando la demanda de café en Vietnam?
La expansión de cadenas de cafeterías, la preparación premium y las mezclas funcionales están ampliando las ocasiones, mientras que el USDA reportó un creciente interés en la preparación en casa y los métodos modernos en 2026.
¿Qué formato de producto lidera el sector?
El Café Instantáneo fue el formato más grande con una participación del 36,9% en 2026, mientras que se prevé que Listo para Beber crezca al 7,3% durante 2027-2032.
¿Qué empresas compiten en el café vietnamita?
El grupo líder activo es Nestlé S.A., Highlands Coffee, Me Trang Coffee, Masan Group y Vinacafe Bien Hoa, en ese orden.
¿Cuál es el principal desafío para los proveedores de café?
Las granjas fragmentadas y las brechas de trazabilidad limitan el suministro, con parcelas que a menudo abarcan entre 1 y 2 hectáreas según un estudio de la UE/GIZ de 2026 y más de 3.000 comerciantes reportados en la cadena de suministro en 2025.
¿Qué zonas de Vietnam son más importantes para el café?
Las Tierras Altas Centrales, especialmente Đắk Lắk y Lâm Đồng, anclan la producción, mientras que la red de Phúc Long en Hanói alcanzó 36 tiendas en agosto de 2026 y la tostadora de Every Half en Ciudad Ho Chi Minh abarca más de 600 metros cuadrados.