
Tamaño y Participación del Mercado de Maquinaria Industrial
Análisis del Mercado de Maquinaria Industrial por Mordor Intelligence
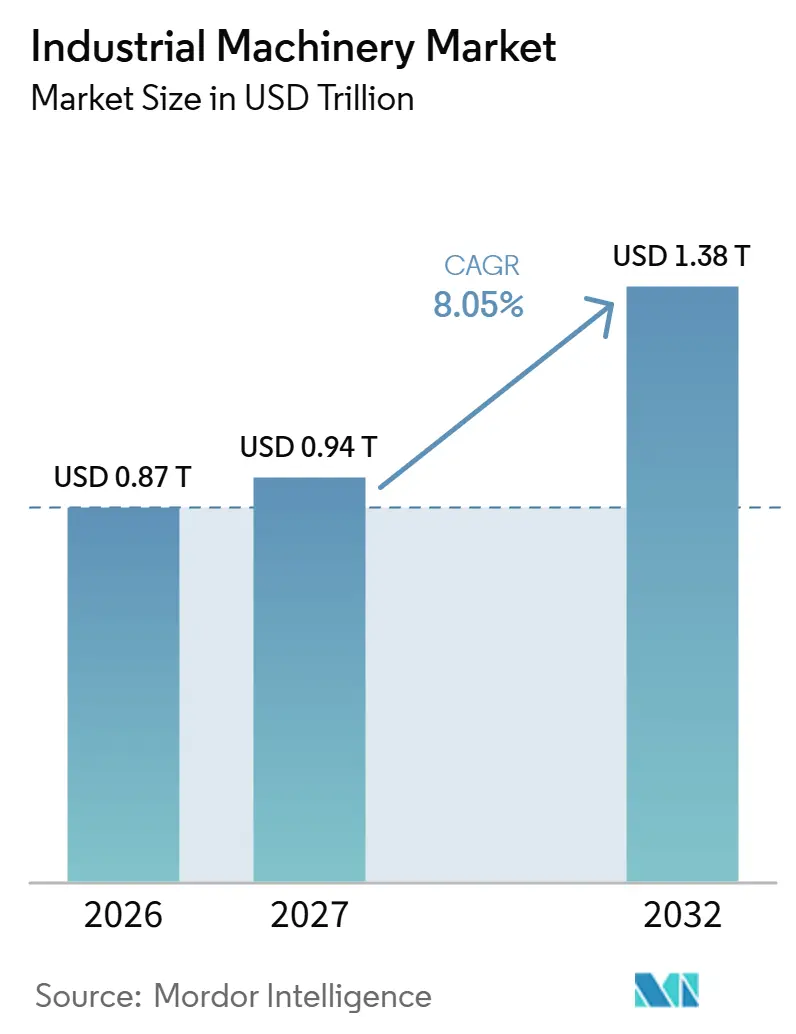
Se espera que el tamaño del mercado de maquinaria industrial aumente de 0,87 billones de USD en 2026 a 0,94 billones de USD en 2027 y alcance 1,38 billones de USD en 2032, creciendo a una CAGR del 8,05% durante 2027-2032.
La modernización de fábricas y la relocalización industrial en Estados Unidos respaldan la inversión en equipos con capacidades integradas de CNC y automatización. La conexión de generación renovable añade un canal de construcción intensivo en elevación en lugares como Nueva Gales del Sur, Australia, donde la construcción de transmisión para una zona de energía renovable requiere el izaje con grúa de torres de acero. La dificultad de integración y la presión sobre los costos de materiales pueden limitar la conversión de estas oportunidades en capacidad de producción utilizable y compromisos de nuevos equipos. Las asociaciones de software, el mantenimiento predictivo y la gestión de flotas multimarca pueden hacer del soporte operativo una parte de la oferta de maquinaria, ayudando a los proveedores a competir en despliegue productivo además de en entrega de equipos.
Conclusiones Clave del Informe
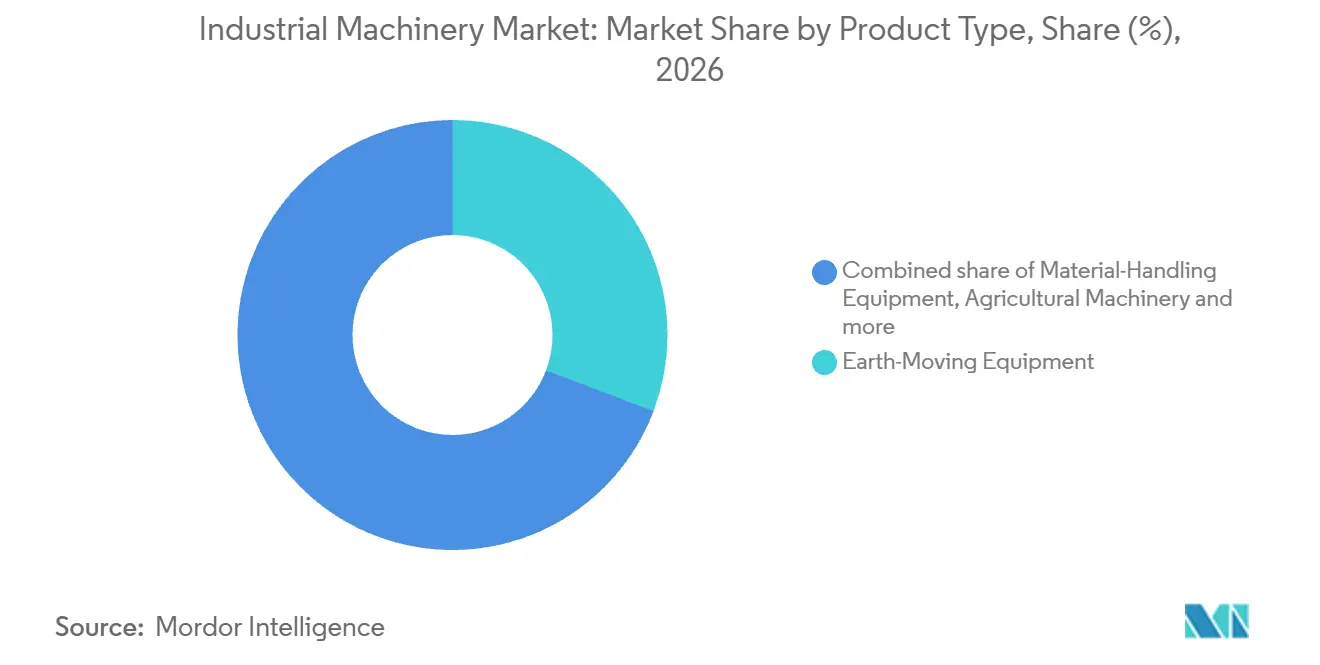
- Por tipo de producto, los equipos de movimiento de tierras tuvieron una participación del 30,76% en el mercado de maquinaria industrial en 2026, mientras que se prevé que los robots industriales y las celdas de automatización crezcan más rápido con una CAGR del 9,15% durante 2027-2032.
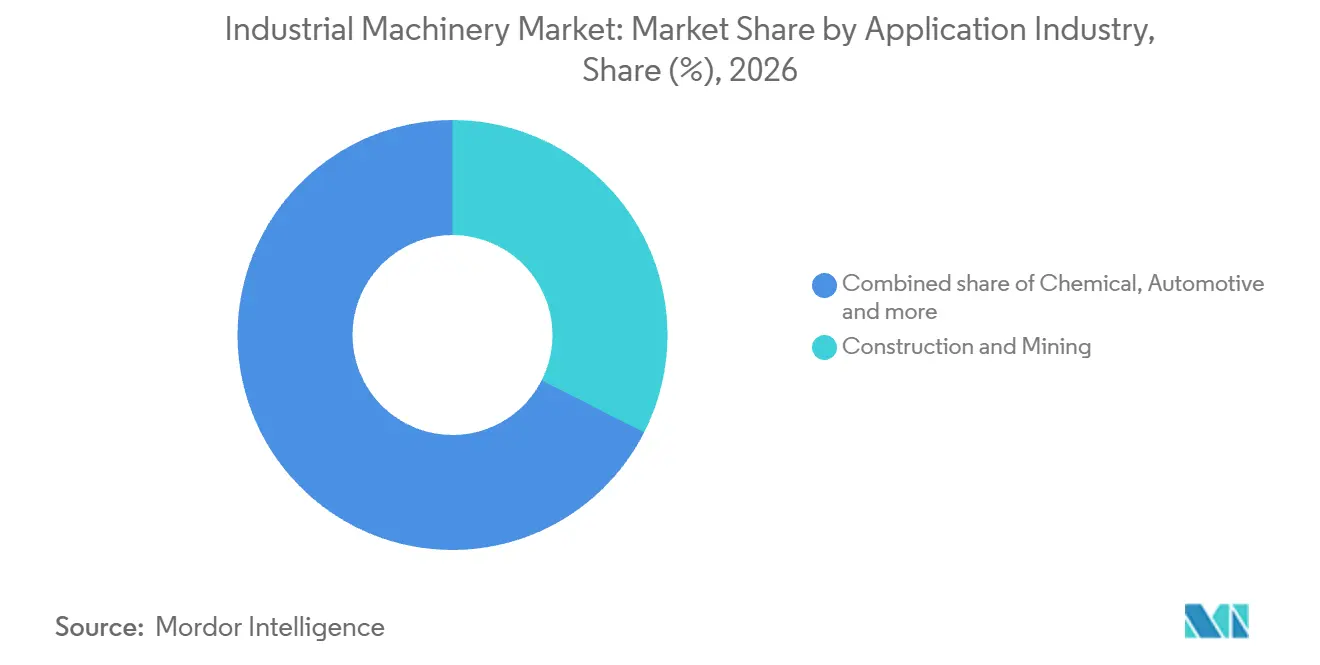
- Entre las industrias de aplicación, la construcción y la minería representaron una participación del 32,49% del tamaño del mercado de maquinaria industrial en 2026, y se proyecta que el segmento farmacéutico crezca más rápido con una CAGR del 10,35% durante 2027-2032.
- Dentro de la propiedad del usuario final, se prevé que los fabricantes por contrato crezcan más rápido con una CAGR del 9,5% durante 2027-2032, mientras que los fabricantes de equipos originales (OEM) lideraron con el 37,83% del gasto en nueva maquinaria en 2026.
- Por nivel de automatización, los equipos semiautomatizados y CNC representaron el 45,75% del gasto en nuevos equipos en 2026, con las celdas totalmente automatizadas y de operación sin personal proyectadas para crecer más rápido con una CAGR del 9,3% durante 2027-2032.
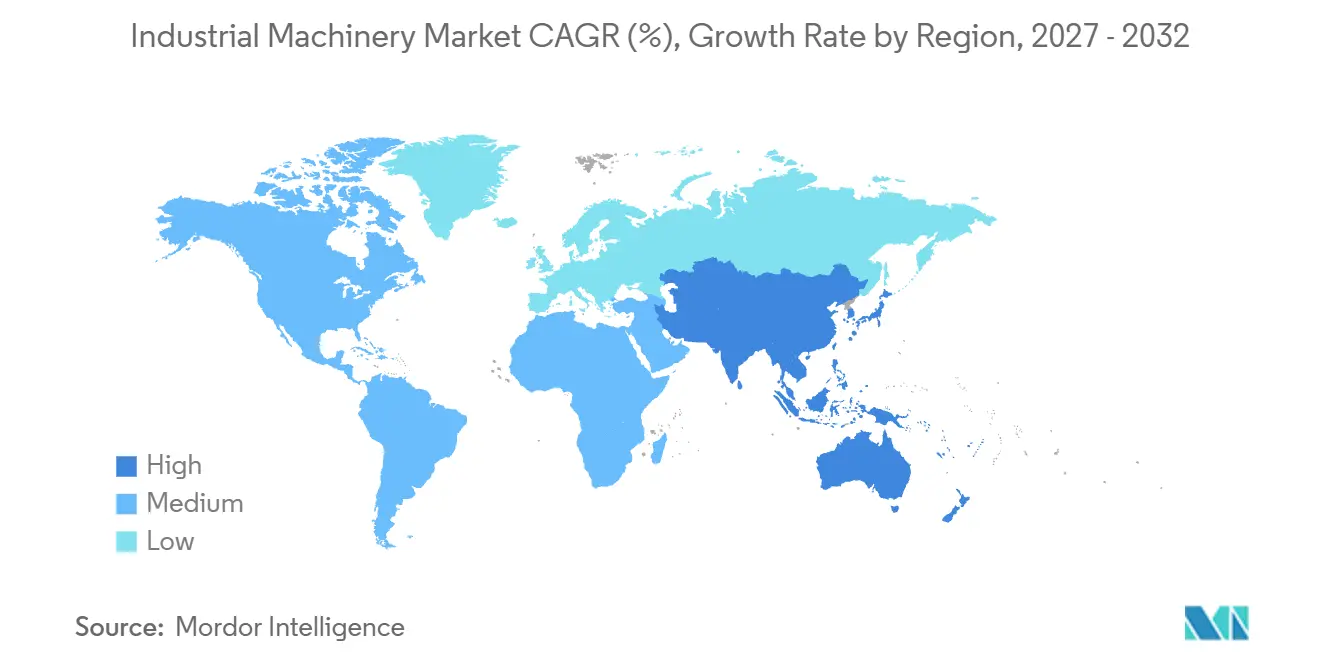
- Geográficamente, Asia-Pacífico lideró con una participación del 41,08% en 2026 y también se prevé que crezca más rápido con una CAGR del 9,5% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Acelerada de Modernizaciones Preparadas para la Industria 4.0 en Instalaciones Existentes | +2.7% | Europa, Estados Unidos y Corea del Sur | Mediano plazo (2-4 años) |
| Superciclo de la Construcción Impulsado por el Gasto en Energía Limpia e Infraestructura Resiliente | +3% | Australia, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Transición hacia Contratos de Servicio de Mantenimiento Predictivo Basados en Resultados | +1.6% | Japón, China y Estados Unidos | Corto plazo (≤ 2 años) |
| La Relocalización Impulsa la Demanda de Plataformas CNC Flexibles y Multiproceso | +2.1% | Centros de fabricación de Estados Unidos | Mediano plazo (2-4 años) |
| Rápida Adopción de Maquinaria Compacta de Cero Emisiones para Proyectos de Modernización Urbana | +0.9% | Noruega y Alemania | Corto plazo (≤ 2 años) |
| El CAPEX en Defensa y Minerales Críticos Eleva los Pedidos de Equipos Pesados | +0.6% | Instalaciones militares de Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Acelerada de Modernizaciones Preparadas para la Industria 4.0 en Instalaciones Existentes
Una planta que ya opera puede modernizarse en el lugar, convirtiendo una modernización en un requisito potencial para equipos automatizados conectados dentro de un edificio existente. En mayo de 2025, HD Hyundai Construction Equipment completó la modernización de su propia planta de Ulsan en Corea del Sur.[1] La actualización integró el seguimiento de productos en tiempo real con robots de soldadura, sensores de visión, vehículos de guiado automático y sistemas de inspección basados en inteligencia artificial. Esta combinación vincula la automatización de la línea de producción con el movimiento de materiales y el control de calidad dentro de una operación de fabricación establecida. Para un proveedor de maquinaria, eso crea un requisito potencial de equipos que abarca varias funciones de producción conectadas dentro de un único programa de modernización. Un proveedor puede ampliar su papel dentro de la misma fábrica abordando las interfaces entre producción, manejo de materiales e inspección.
Superciclo de la Construcción Impulsado por el Gasto en Energía Limpia e Infraestructura Resiliente
Conectar la generación renovable a la red requiere torres de transmisión, y levantarlas es trabajo de izaje. La construcción de transmisión de la Zona de Energía Renovable Central-Oeste Orana en Nueva Gales del Sur, Australia, comenzó en junio de 2025 para conectar la generación renovable. EnergyCo informó que su primera torre de transmisión de 70 metros y 500 kilovoltios fue izada por grúa el 2 de abril de 2026, tras el preensamblaje por el operador de red ACEREZ. El gasto gubernamental global en generación de energía e infraestructura de red alcanzó 135 mil millones de USD en 2025, más del doble de su nivel de 2015, según la Agencia Internacional de Energía. Para los proveedores de grúas, el izaje de torres de transmisión conecta la demanda de equipos con la fase de construcción de la inversión en redes eléctricas.
Transición hacia Contratos de Servicio de Mantenimiento Predictivo Basados en Resultados
El mantenimiento predictivo puede fortalecer una inversión en maquinaria cuando los datos operativos ayudan al propietario a anticipar el deterioro de los componentes. Komatsu Ltd. reportó 57 líneas de contrato agregadas para mantenimiento predictivo de prensas grandes en el año fiscal 2025. Al 18 de mayo de 2026, Komatsu Industries Corp. ofrecía un sistema basado en inteligencia artificial para grandes servopensas que utilizaba datos de deterioro de componentes de accionamiento para respaldar el reemplazo planificado antes de la falla. Esto le da al operador una base para vincular la intervención de mantenimiento con la condición de los componentes del equipo. En 2025, ABB describió sus acuerdos de servicio de Motores y Accionamientos como un cambio hacia el mantenimiento orientado al rendimiento basado en resultados, con el mantenimiento predictivo integrado en muchas ofertas de servicio. La planificación del reemplazo de componentes se convierte en una parte concreta de la oferta de maquinaria cuando los proveedores combinan equipos con soporte durante el ciclo de vida.
La Relocalización Impulsa la Demanda de Plataformas CNC Flexibles y Multiproceso
Cuando la producción regresa a Estados Unidos, las máquinas que combinan varios pasos de procesamiento se vuelven más relevantes para la planta. En la Encuesta de Relocalización Industrial de EE. UU. de 2026, el 36% de los encuestados OEM habían relocalizado o estaban activamente comprometidos con una relocalización adicional, frente al 29% en 2025. La expansión de MMG Extrusions en Franklin, New Hampshire, culminó en 2025 para satisfacer la demanda, incluidos los fabricantes que relocalizaban operaciones de extrusión. Sus inversiones en mecanizado incluyeron 2 centros CNC de 5 ejes totalmente automatizados diseñados para el procesamiento en un solo paso de componentes de aluminio extruido. Combinar pasos de procesamiento puede hacer que una expansión de producción doméstica sea más útil para los clientes que buscan componentes terminados de un productor integrado. La oportunidad de equipos resultante se centra en la profundidad del procesamiento disponible localmente, junto con la cantidad de capacidad añadida.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital y Largos Períodos de Recuperación de la Inversión para la Automatización Avanzada | -1.2% | Centros de fabricación de Canadá | Mediano plazo (2-4 años) |
| La Volatilidad en los Precios de Materias Primas Comprime los Márgenes de los OEM y los Presupuestos de los Compradores | -0.8% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez Aguda de Mano de Obra Calificada para la Programación y el Servicio de Máquinas Inteligentes | -0.6% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Vulnerabilidades de Ciberseguridad en Equipos Conectados con Convergencia OT-TI | -0.3% | Centros de fabricación de Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital y Largos Períodos de Recuperación de la Inversión para la Automatización Avanzada
Una compra de automatización avanzada puede requerir una decisión de inversión más amplia que aprobar el precio inicial de la máquina. En 2026, el 33% de los ejecutivos y líderes de fabricación canadienses encuestados citaron el costo como razón para no invertir en tecnología. En la misma encuesta, el 40% citó las dificultades para integrar tecnologías avanzadas en los sistemas existentes como un desafío para la inversión en tecnología. Estos hallazgos sitúan la asequibilidad y la implementación dentro de la misma decisión de inversión, aunque cada una presenta un obstáculo distinto. Un precio de equipo más bajo por sí solo no resolvería ese problema de sistemas. Para un comprador incapaz de integrar una nueva máquina, el capital comprometido no puede generar capacidad de producción utilizable, lo que hace que el aplazamiento sea comercialmente defendible.
La Volatilidad en los Precios de Materias Primas Comprime los Márgenes de los OEM y los Presupuestos de los Compradores
Los mayores costos de materiales dejan a los productores de maquinaria eligiendo entre absorber los gastos de producción y recuperarlos a través de los precios de venta. Deere & Company reportó 126 millones de USD en mayores costos de producción antes de impuestos en el tercer trimestre del año fiscal 2026 en comparación con el año anterior, principalmente por mayores costos de materiales. El trimestre finalizó el 2 de agosto de 2026, y la carga reportada cubrió las operaciones consolidadas de la empresa. Si un productor de equipos absorbe tales aumentos, queda menos ingreso disponible para cubrir otros costos y ganancias. Trasladarlos a los precios de nuevas máquinas puede, en cambio, aumentar el capital requerido por los compradores. La restricción restante es la compensación entre proteger la economía de producción y preservar la asequibilidad de los equipos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Demanda de Movimiento de Tierras y Escala de Despliegue de RobotsLos equipos de movimiento de tierras representaron una participación del 30,76% del tamaño del mercado de maquinaria industrial en 2026. En Europa, las ventas de equipos pesados crecieron un 2% en 2025, mientras que las excavadoras de cadenas, el producto de mayor volumen en ese grupo de equipos, registraron un crecimiento del 4%. Dentro de Europa, las excavadoras de cadenas crecieron el doble de rápido que el total de equipos pesados en 2025. Para los proveedores que atienden a clientes europeos de movimiento de tierras, las excavadoras de cadenas representaron, por tanto, una fuente de demanda más sólida de lo que sugiere el crecimiento general de equipos pesados.
Los robots industriales y las celdas de automatización son el segmento de más rápido crecimiento, con una CAGR del 9,15% prevista para 2027-2032. Las instalaciones mundiales de robots industriales alcanzaron 603.000 unidades en 2025, un 11% más interanual.[2] El stock operativo global de robots industriales también alcanzó 5,08 millones de unidades en 2025. Los despliegues anuales a esa escala pueden hacer que los diseños de celdas repetibles sean comercialmente atractivos porque la inversión en ingeniería puede distribuirse entre más instalaciones de equipos. El gran stock operativo añade un canal potencial de reemplazo y expansión para máquinas completas junto con nuevos proyectos de automatización.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Aplicación:
Escala Minera e Inversión FarmacéuticaLa construcción y la minería representaron una participación del 32,49% en el mercado de maquinaria industrial en 2026. La minería ilustra la escala de equipos del segmento más grande, con Komatsu poniendo en servicio su camión de acarreo autónomo de clase ultra número 1.000 en todo el mundo en abril de 2026. El camión hito con una carga útil de 290 toneladas métricas fue desplegado en la operación Nevada Gold Mines de Barrick en Estados Unidos. La combinación de alta carga útil y operación autónoma convierte a la máquina individual en parte del sistema de producción de una mina, dando a la capacidad del equipo un papel operativo directo. Eso crea un requisito sustancial de equipos a nivel del operador, donde la capacidad de acarreo y la automatización pueden considerarse dentro del mismo despliegue.
La industria farmacéutica es el segmento de más rápido crecimiento, con una CAGR del 10,35% prevista para 2027-2032. PMMI informó que el 56% de los usuarios finales de fabricación farmacéutica encuestados tenían la intención definitiva de adquirir maquinaria de envasado o procesamiento en 2026. GEA también identificó a los productos farmacéuticos entre los principales impulsores del crecimiento de la industria de clientes de su cartera de pedidos global en 2025. Los alimentos y bebidas presentan otra aplicación de automatización, ilustrada por el aumento del 30% en las instalaciones de robots industriales en la industria alimentaria de EE. UU., hasta aproximadamente 3.000 en 2025. Atender proyectos farmacéuticos y la automatización de plantas de alimentos puede distribuir la exposición de un proveedor entre compradores con diferentes aplicaciones de equipos.

Por Propiedad del Usuario Final:
Programas OEM y Expansión de la Fabricación por ContratoLos fabricantes de equipos originales (OEM) lideraron la propiedad del usuario final con una participación del 37,83% del gasto en nueva maquinaria en 2026. BMW Group completó la instalación y las verificaciones funcionales de los equipos de fabricación en el nuevo taller de carrocería y línea de ensamblaje de su planta de Múnich en diciembre de 2025. Un programa OEM de este tipo puede vincular la demanda de equipos a través de múltiples etapas de producción, haciendo que la disponibilidad del sistema de producción combinado sea comercialmente importante. Un programa de producción vinculado es la unidad de oportunidad del proveedor, lo que favorece las ofertas de equipos que cubren varias etapas de la producción de la planta.
Los fabricantes por contrato son el segmento de más rápido crecimiento, con una CAGR del 9,5% prevista para 2027-2032. Fabrinet, que presta servicios de fabricación a OEM, invirtió en equipos para ampliar sus instalaciones de fabricación en Tailandia durante el año fiscal 2026. Las empresas de alquiler y arrendamiento demuestran un canal de propiedad de flotas, con United Rentals, Inc. reportando 4,19 mil millones de USD en gastos de capital bruto de alquiler en 2025. Los gobiernos y municipios proporcionan un canal de flota pública, ilustrado por el Presupuesto Climático 2026 adoptado por Oslo para maquinaria de cero emisiones, con la sustitución de maquinaria especializada asignada a una etapa posterior. Para los proveedores de maquinaria, la expansión de Fabrinet ilustra cómo atender los programas de producción de OEM puede generar inversión en equipos en las propias instalaciones de un proveedor de servicios de fabricación.
Por Nivel de Automatización:
Escala CNC y Automatización NocturnaLos equipos semiautomatizados y CNC fueron el segmento más grande por nivel de automatización, con el 45,75% del gasto en nuevos equipos en 2026. Yamazaki Mazak Corporation completó su hito de producción de la máquina herramienta número 40.000 en su fábrica de Florence, Kentucky, en agosto de 2025. Ese total acumulado se remonta al inicio de la fbrica en 1974 y abarca máquinas herramienta que incluyen centros de mecanizado y centros de torneado. La producción de centros de mecanizado y torneado ofrece a los compradores un proveedor con capacidades en operaciones de procesamiento relacionadas. Ese historial de producción crea un canal potencial de reemplazo cuando los propietarios de máquinas anteriores renuevan su equipo de mecanizado o torneado.
Las celdas totalmente automatizadas y de operación sin personal son el segmento de más rápido crecimiento, con una CAGR del 9,3% prevista para 2027-2032. Un informe de mayo de 2026 describió la planta de ABA-PGT en Vernon, Connecticut, operando máquinas de moldeo por inyección sin personal durante la noche. Un pequeño equipo llegaba cada mañana para revisar la producción y realizar ajustes. Este arreglo puede extender la operación de la máquina a horas sin personal mientras concentra la revisión humana en el siguiente traspaso de producción. Para los compradores, el caso operativo gira en torno a las horas productivas sin personal y los recursos necesarios para verificar y ajustar la producción nocturna.
Análisis Geográfico
Mercado de Maquinaria Industrial de Asia-Pacífico
Asia-Pacífico tuvo una participación del 41,08% del tamaño del mercado de maquinaria industrial en 2026 y es la región de más rápido crecimiento, con una CAGR del 9,5% prevista para 2027-2032. Dentro de esta base regional, la Federación Internacional de Robótica reportó 457.315 envíos de robots en Asia en 2025, un 13,3% más interanual. El 23 de octubre de 2025, KUKA y el integrador de sistemas vietnamita Automech firmaron un contrato para 60 robots KUKA para automatizar las operaciones de líneas de estampado en Vietnam. El contrato le da a la región un canal específico de equipos e integración junto con su flujo más amplio de envíos de robots. Para los proveedores, combinar la entrega de robots con capacidad de integración local puede convertir una oportunidad de automatización regional en un proyecto definido de producción industrial.
Las ventas de tractores agrícolas en EE. UU. cayeron un 16,4% interanual en septiembre de 2026, mientras que las ventas de equipos de construcción en Europa subieron un 4,6% en 2025 tras caer un 19% en 2024. El 24 de marzo de 2026, Liebherr-Export y el proveedor oficial búlgaro Alki-L entregaron una excavadora de pala frontal eléctrica R 9350 E de clase 300 toneladas métricas a Assarel-Medet en la mina de cobre Assarel de Bulgaria. En marzo de 2026, el distribuidor autorizado de Hitachi Construction Machinery, West Balkans Machinery, entregó una excavadora eléctrica ultra grande EX2600-7E de 250 toneladas métricas a Rudnik uglja Pljevlja para la extracción de carbón en la mina Pljevlja del norte de Montenegro. Las entregas en los Balcanes añaden un canal minero mediado por distribuidores a la recuperación de equipos de construcción en Europa, mientras que los proveedores de tractores en EE. UU. enfrentan una caída mensual en las ventas.
En América del Sur, la industria de maquinaria y equipos de Brasil reportó un crecimiento de ingresos en el mercado doméstico del 8,4% en 2025. Las industrias extractivas, el agronegocio y las obras de infraestructura respaldaron ese crecimiento. Codelco de Chile registró en enero de 2025 un contrato que cubría 5 palas hidráulicas de Komatsu Chile S.A. para su División Salvador. Dentro de Oriente Medio y África, HD Hyundai Construction Equipment aseguró pedidos de 333 unidades de equipos de construcción de países de Oriente Medio, incluidos Arabia Saudita, los Emiratos Árabes Unidos y Qatar, en enero y febrero de 2025. MYSOL Holdings de Sudáfrica amplió su flota de minería de cromo con 30 camiones articulados Volvo y 10 excavadoras Volvo entregadas en febrero de 2025 a través de su colaboración con Volvo Construction Equipment y el distribuidor Babcock.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los proveedores de nueva maquinaria que atienden lugares de trabajo industriales, con la discusión del Reino Unido centrada en Gran Bretaña. El marco de suministro de maquinaria de Gran Bretaña está sujeto a la aplicación de la Autoridad de Salud y Seguridad en el Trabajo para maquinaria en el lugar de trabajo, mientras que la Oficina de Seguridad de Productos y Normas también puede aplicarlo. La norma recomendada GB/T 20850-2025 de China proporciona orientación sobre la aplicación de normas de seguridad en maquinaria y entró en vigor el 1 de octubre de 2025. La comparación comercial distingue la aplicación del marco de suministro establecido del trabajo de preparación del producto asociado con una transición programada de especificaciones de seguridad.
Tabla Regulatoria
| Factor de decisión | Reino Unido | China |
|---|---|---|
| Autoridad principal | Autoridad de Salud y Seguridad en el Trabajo; la Oficina de Seguridad de Productos y Normas también puede aplicarlo en Gran Bretaña | Ministerio de Industria y Tecnología de la Información, departamento líder para GB 48002-2026 |
| Instrumentos clave o dirección | Reglamento de Suministro de Maquinaria (Seguridad) de 2008 en Gran Bretaña | GB/T 20850-2025 recomendada; GB 48002-2026 programada para el 1 de febrero de 2027 |
| Efecto comercial | Suministro de maquinaria en el lugar de trabajo dentro del marco de aplicación de Gran Bretaña | Preparación de productos de movimiento de tierras antes de que se aplique la especificación de seguridad de 2027 |
| Atractivo actual de la política | Alto | Medio |
| Dirección futura del atractivo de la política | Sin cambios | En endurecimiento |
| Fuente: Mordor Intelligence | ||
En febrero de 2026, el Gobierno del Reino Unido declaró su intención de continuar el reconocimiento del marcado CE para maquinaria en Gran Bretaña y actualizar las regulaciones de 2008 con medidas similares a las de la UE. Esto respalda la continuidad para los proveedores que utilizan la ruta del marcado CE mientras se mantiene la aplicación de la seguridad en maquinaria. La especificación técnica de seguridad de maquinaria de movimiento de tierras GB 48002-2026 de China está programada para aplicarse el 1 de febrero de 2027. Los proveedores de maquinaria de movimiento de tierras en China tienen una fecha fija contra la cual revisar las configuraciones de los productos, y la norma recomendada GB/T 20850-2025 proporciona orientación sobre seguridad en maquinaria de manera más general.
Etapas de la Cadena de Valor
La comparación sigue cómo los ingresos del proveedor se mueven desde la producción de maquinaria a través de la distribución, la instalación y el soporte operativo. KION Group AG combina el desarrollo y la fabricación de carretillas industriales con ventas y servicio, mientras que su negocio Dematic desarrolla e instala tecnología y software integrados para la cadena de suministro. Komatsu Ltd. completó la transferencia de 6 concesionarios anteriores de Core Machinery en Arizona y California a concesionarios de propiedad de Komatsu el 9 de junio de 2025. Estos roles muestran cómo un productor puede participar en varios traspasos de clientes mientras un integrador obtiene ingresos al reunir equipos y software.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo y fabricación de maquinaria | Productores de carretillas industriales como KION Group AG | Ventas de equipos | Coordinación del diseño de productos y la fabricación | Estandarizar configuraciones de máquinas repetibles |
| Distribución de equipos | Productores con redes de distribuidores como Komatsu Ltd. | Ventas de equipos del distribuidor | Cobertura local de ventas y servicio | Coordinar el acceso del distribuidor con el soporte en campo |
| Integración e instalación de sistemas | Integradores de sistemas de cadena de suministro como Dematic | Ventas de integración de sistemas y software | Alineación de equipos y software en la instalación | Integración por fases y validación de interfaces |
| Cumplimiento de repuestos y soporte posventa | Proveedores de repuestos y servicio como Hitachi Construction Machinery Co., Ltd. | Ventas de repuestos y tarifas de servicio | Disponibilidad de repuestos cerca del equipo en operación | Coordinar el almacenamiento regional y el despacho de servicio |
| Fuente: Mordor Intelligence | ||||
Hitachi Construction Machinery Co., Ltd. describió los repuestos y el servicio como un pilar central de ganancias en junio de 2026. En septiembre de 2025, AGCO Corporation inició la construcción de su centro de distribución de repuestos para Europa y Oriente Medio en Amnéville, Francia, con apertura programada para finales de 2026. La distribución de propiedad del productor y la infraestructura regional de repuestos pueden extender la relación comercial desde la entrega de una máquina hasta el soporte durante su vida útil.
Panorama Competitivo
La competencia abarca productores de maquinaria integrados y especialistas en tecnología, con el suministro de equipos, el software y el servicio proporcionando bases distintas para la diferenciación. Caterpillar Inc. suministra equipos de construcción a través de una red global de distribuidores, mientras que Komatsu Ltd. produce equipos de construcción, minería y servicios públicos. Las ventas netas de Construcción y Silvicultura de Deere & Company aumentaron un 18% interanual hasta 3,62 mil millones de USD en el tercer trimestre de 2026, mientras que Hitachi Construction Machinery Co., Ltd. suministra excavadoras y cargadoras de ruedas. Las ventas netas de Construcción de CNH Industrial N.V. aumentaron un 12% interanual hasta 866 millones de USD en el segundo trimestre de 2026, incluidos envíos retrasados del primer trimestre. Las ventas de Industrias de Construcción de Caterpillar en el segundo trimestre de 2026 aumentaron un 35% hasta 8,35 mil millones de USD, principalmente por mayor volumen y precios, mientras que las ventas de equipos de construcción, minería y servicios públicos de Komatsu crecieron en abril de 2025-marzo de 2026 a pesar de un menor volumen, principalmente por precios.
En septiembre de 2025, Komatsu y Applied Intuition acordaron codesarrollar una plataforma de vehículo definido por software y autonomía para los equipos mineros de próxima generación de Komatsu.[3] El acuerdo contemplaba combinar los sistemas operativos de vehículos, las pilas de autonomía y las herramientas de Applied Intuition con la experiencia en equipos mineros de Komatsu. El acuerdo le da a un especialista en tecnología una vía de acceso a la maquinaria minera a través de la arquitectura de sistemas de un fabricante de equipos, con la comercialización dependiente de completar el desarrollo y el despliegue. El fabricante de equipos puede mantener la relación con la máquina mientras accede a capacidades de software especializadas, dando a la asociación un mecanismo de entrada diferente al de competir como productor completo de camiones.
Hitachi Construction Machinery comenzó a ofrecer LANDCROS Connect en abril de 2025 para la gestión centralizada de las máquinas de los clientes, incluidos los equipos fabricados por otros fabricantes. Ese diseño le da a los operadores de flotas multimarca una base potencial para centralizar la gestión de máquinas sin reemplazar sus máquinas existentes. La adquisición de Deere incorpora un negocio de tecnología para flotas mixtas bajo la propiedad de un fabricante de equipos. En febrero de 2026, Deere adquirió Tenna LLC, una empresa de tecnología de construcción de EE. UU. que ofrece operaciones de equipos de flotas mixtas y soluciones de seguimiento de activos, y la asignó a Construcción y Silvicultura. La apertura competitiva es el control del sistema de trabajo del operador, donde la gestión multimarca puede extender el alcance de un proveedor más allá de su propia maquinaria instalada.
Líderes de la Industria de Maquinaria Industrial
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Deere & Company
-
Hitachi Construction Machinery Co., Ltd.
-
CNH Industrial N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
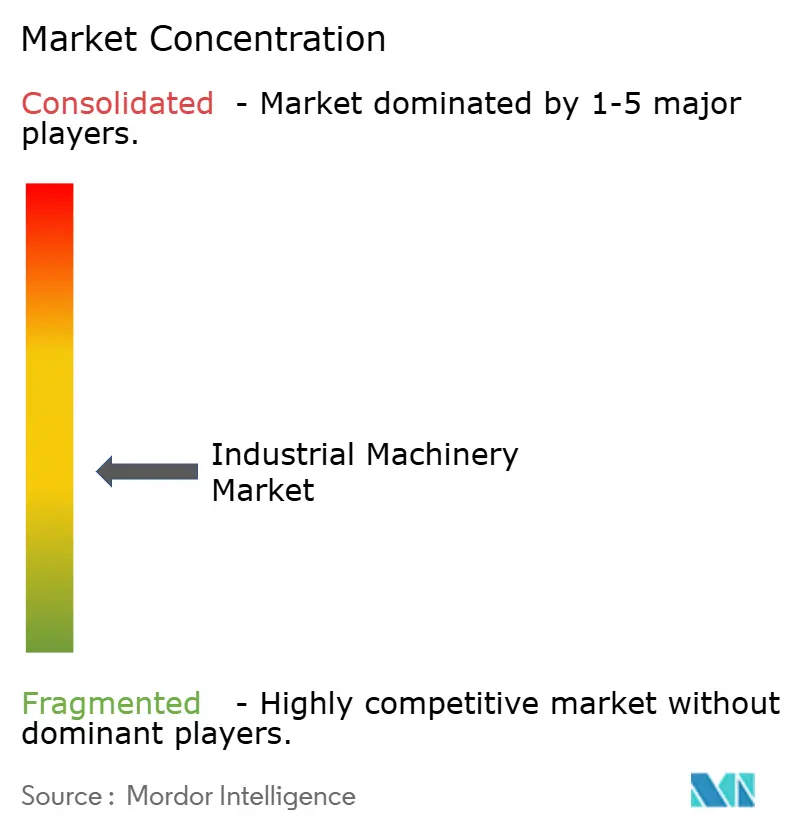
Mercado de Maquinaria Industrial Empresas cubiertas en este informe
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- Hitachi Construction Machinery Co., Ltd.
- CNH Industrial N.V.
- Volvo Construction Equipment AB
- Liebherr-International AG
- Sandvik AB
- HD Construction Equipment Co., Ltd.
- J.C. Bamford Excavators Ltd. (JCB)
- Terex Corporation
- Manitowoc Company, Inc.
- Astec Industries, Inc.
- Illinois Tool Works Inc.
- Lincoln Electric Holdings, Inc.
- AGCO Corporation
- Alamo Group Inc.
- Wacker Neuson SE
- SANY Heavy Industry Co., Ltd.
- XCMG Construction Machinery Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- Atlas Copco AB
- ABB Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las inversiones en maquinaria para compradores industriales egipcios elegibles, distinguiendo la renovación de líneas de producción, el procesamiento local adicional y la nueva producción doméstica. El 27 de febrero de 2026, la Autoridad de Desarrollo Industrial de Egipto anunció financiamiento para sectores prioritarios para maquinaria, equipos y líneas de producción al 15% anual durante 5 años. Las reducciones adicionales de hasta el 2% estaban condicionadas a un mayor valor agregado local o industrias de nueva creación con altas facturas de importación. La oportunidad para el proveedor es hacer coincidir propuestas de equipos completos con estos distintos objetivos de producción.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Modernización de líneas de producción | El anuncio de financiamiento de febrero de 2026 incluyó líneas de producción | Fabricantes existentes en sectores industriales prioritarios | Alinear la entrega y aceptación de equipos con la puesta en marcha de la producción | Servicio del financiamiento antes de que la nueva capacidad genere retornos | Proveedores de maquinaria de línea completa y fabricantes elegibles |
| Procesamiento local adicional | Los términos de 2026 vincularon una reducción adicional del financiamiento a un mayor valor agregado local | Fabricantes del sector prioritario que añaden valor local | Suministrar maquinaria que incorpore un paso de procesamiento adicional en Egipto | Capital comprometido en una secuencia de procesamiento más compleja | Constructores de máquinas y empresas de procesamiento local |
| Capacidad de producción para sustitución de importaciones | Los términos de 2026 también cubrían industrias de nueva creación calificadas con altas facturas de importación | Empresas industriales de nueva creación en sectores prioritarios | Desarrollar paquetes de máquinas completas para nuevas instalaciones de producción doméstica | Puesta en marcha y sostenimiento de una nueva operación de fabricación | Proveedores de equipos de producción y nuevos fabricantes domésticos |
| Fuente: Mordor Intelligence | |||||
El 9 de mayo de 2026, la autoridad reportó cobertura de 9 sectores principales y más de 70 actividades industriales, con una expansión gradual de sectores en curso en esa fecha. La apertura central es la maquinaria para proyectos de producción elegibles cuya producción pueda justificar la carga del financiamiento. Vincular la aceptación del equipo a la producción utilizable le da al proveedor una forma concreta de abordar el riesgo de puesta en marcha dentro de ese caso de inversión.
Desarrollos recientes de la industria en Mercado de Maquinaria Industrial
- Sep 2026: Komatsu inauguró un centro de distribución de repuestos en St. Albert, Alberta, con aproximadamente 135.000 pies cuadrados, duplicando su capacidad de almacén canadiense anterior.
- Abr 2026: El 21 de abril, Komatsu puso en servicio su camión de acarreo autónomo de clase ultra número 1.000, un 930E-5AT con una carga útil de 290 toneladas métricas, en la operación Nevada Gold Mines de Barrick en Estados Unidos.
- Mar 2026: El 24 de marzo, Liebherr-Export y el proveedor oficial búlgaro Alki-L entregaron una excavadora de pala frontal eléctrica R 9350 E de clase 300 toneladas métricas a Assarel-Medet en la mina de cobre Assarel de Bulgaria.
Mercado de Maquinaria Industrial Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de maquinaria industrial mide el gasto anual del usuario final en nueva maquinaria y equipos vendidos globalmente para operaciones industriales, agrícolas, de construcción, minería y comerciales. Abarca las ventas de equipos en configuraciones manuales, semiautomatizadas y totalmente automatizadas.
Exclusiones del alcance: Se excluyen las reventas de maquinaria usada, los repuestos y componentes de reemplazo vendidos por separado, los servicios de mantenimiento, reparación, modernización y mantenimiento predictivo, las materias primas e insumos de producción vendidos a los fabricantes de maquinaria, y los bienes terminados fabricados con maquinaria.
Descripción General de la Segmentación
- Por Tipo de Producto
- Equipos de Movimiento de Tierras
- Equipos de Manejo de Materiales
- Maquinaria Agrícola
- Robots Industriales y Celdas de Automatización
- Otros Tipos de Productos
- Por Industria de Aplicación
- Construcción y Minería
- Química
- Automotriz
- Alimentos y Bebidas
- Productos Farmacéuticos
- Generación de Energía
- Otras Industrias de Aplicación
- Por Propiedad del Usuario Final
- Fabricantes de Equipos Originales (OEM)
- Fabricantes por Contrato
- Empresas de Alquiler y Arrendamiento
- Gobierno y Municipios
- Por Nivel de Automatización
- Convencional de Operación Manual
- Semiautomatizado / CNC
- Totalmente Automatizado / Celdas sin Operarios
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Kenia
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los indicadores públicos de fabricación y equipos de fuentes como los Indicadores de Desarrollo Mundial del Banco Mundial, que atribuye su serie de maquinaria y equipos de transporte a las estadísticas industriales de la ONUDI, ayudan a describir la producción de maquinaria dentro de la manufactura. La encuesta de Envíos, Inventarios y Pedidos de Fabricantes de la Oficina del Censo de EE. UU. proporciona señales de envíos, pedidos y cartera de pedidos, mientras que los hallazgos de Robótica Mundial de la Federación Internacional de Robótica rastrean los despliegues de automatización.
Los informes anuales de las empresas, las presentaciones 10-K ante la SEC, las presentaciones para inversores y la prensa especializada de reputación pueden verificar la combinación de productos, los pedidos, la inversión en fabricación y las entregas de equipos, prestando atención a evitar el doble conteo de transferencias de distribuidores y servicios reportados por separado. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas deben cubrir a fabricantes de maquinaria, distribuidores e integradores, y compradores de equipos en operaciones industriales, agrícolas, de construcción, minería y comerciales, con encuestados responsables de producto, ventas, adquisiciones, operaciones o finanzas. Los analistas deben usar las respuestas para probar las interpretaciones de fuentes secundarias sobre el gasto en nuevos equipos, el tratamiento de canales, el momento de reemplazo y la combinación de segmentos, y luego reconciliar las diferencias materiales con los indicadores de envíos, pedidos e instalaciones. Donde la evidencia directa es escasa, las estimaciones deben acotarse con clases de equipos comparables y verificaciones selectivas de proveedores o canales, con las brechas no resueltas marcadas para seguimiento en lugar de tratarse como confirmadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 18% | Asia-Pacífico: 42% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 34% | EMEA: 30% |
| Actores menores: 20% | Gerentes: 48% | Américas: 28% |
Dimensionamiento del Mercado y Pronóstico
Un modelo descendente estima el gasto anual global en nueva maquinaria completa al precio de compra del usuario final, luego distribuye el total entre geografía y las clases de producto, aplicación, propiedad y automatización del estudio. El analista rastrea la producción manufacturera y la inversión en capacidad, el gasto en proyectos de construcción y minería, la demanda de equipos agrícolas, los pedidos y carteras de pedidos de los fabricantes, y las instalaciones de robots como indicadores de nueva capacidad, ciclos de reemplazo y adopción de automatización. El precio de los equipos y la combinación de productos ayudan a traducir la actividad unitaria en valor de mercado. Donde las series históricas son consistentes, la regresión multivariante puede relacionar el gasto con estos indicadores. Donde el momento de los proyectos o la demanda vinculada a materias primas crea inestabilidad, el análisis de escenarios puede probar rutas alternativas de inversión en equipos. Las participaciones de segmento se derivan de las combinaciones de ventas de productos y regiones reportadas, la exposición a aplicaciones, la evidencia de propiedad del comprador y los datos de automatización, y luego se verifican con los impulsores de demanda de cada segmento. Las verificaciones ascendentes selectivas utilizan resúmenes de proveedores o el precio de venta promedio muestral multiplicado por el volumen de envíos para probar categorías grandes. Donde la cobertura de proveedores o los datos de unidades son incompletos, los analistas acotan la verificación con productos comparables y la reconcilian con el total descendente. Los encuestados primarios pueden probar si los impulsores del pronóstico y los movimientos de participación de segmento reflejan las decisiones reales de compra y reemplazo.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las divulgaciones de las empresas con señales independientes de envíos, pedidos, cartera de pedidos, construcción, agricultura e instalaciones de robots, mientras verifican anomalías en moneda, cambios de precios, etapas de transacción y cobertura. Una segunda revisión compara los totales y los movimientos de segmento con períodos anteriores e indicadores adyacentes. Los analistas investigan las variaciones, corrigen los errores respaldados y vuelven a contactar a los encuestados relevantes cuando una contradicción material, un plan de compra modificado o un tratamiento de canal poco claro podría alterar una estimación. El modelo se actualiza anualmente, se actualiza entre ciclos cuando un evento material cambia las condiciones de inversión o entrega, y se revisa de nuevo antes de la entrega, con los analistas resolviendo las anomalías marcadas antes de la aprobación final.
Tamaño del Mercado de Maquinaria Industrial de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de maquinaria industrial mide el gasto anual del usuario final en nueva maquinaria y equipos vendidos globalmente para operaciones industriales, agrícolas, de construcción, minería y comerciales.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El analista rastrea la producción manufacturera y la inversión en capacidad, el gasto en proyectos de construcción y minería, la demanda de equipos agrícolas, los pedidos y carteras de pedidos de los fabricantes, y las instalaciones de robots como indicadores de nueva capacidad, ciclos de reemplazo y adopción de automatización.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,94 billones de USD (2027) | |
| Consultora Global A | 745,6 mil millones de USD (2025) | En su base de 2025, esta estimación es un 20,7% inferior al valor de este informe para 2027 de 0,94 billones de USD, 2 años después. Su página define el gasto como los ingresos que corresponden a los OEM e informa una base anterior al año en curso mientras proyecta el crecimiento del mercado. |
| Consultora Regional B | 766,6 mil millones de USD (2026) | En su base de 2026, esta estimación es un 18,4% inferior al valor de este informe para 2027 de 0,94 billones de USD, 1 año después. Su estimación publicada precede al año en curso, y su pronóstico proyecta un crecimiento continuo del mercado a partir de esa estimación. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de las empresas con señales independientes de envíos, pedidos, cartera de pedidos, construcción, agricultura e instalaciones de robots, mientras verifican anomalías en moneda, cambios de precios, etapas de transacción y cobertura.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de maquinaria industrial y sus perspectivas de crecimiento?
Se espera que el mercado alcance 0,94 billones de USD en 2027 y 1,38 billones de USD en 2032, creciendo a una CAGR del 8,05% durante 2027-2032.
¿Qué impulsa la inversión en nueva maquinaria?
La modernización de fábricas y la relocalización industrial en Estados Unidos respaldan la inversión en CNC y automatización, mientras que la construcción de energía limpia añade demanda de equipos de izaje.
¿Qué segmento de productos de maquinaria lidera el gasto?
Los equipos de movimiento de tierras lideraron con el 30,76% del gasto en nueva maquinaria en 2026. Se proyecta que los robots industriales y las celdas de automatización crezcan más rápido con una CAGR del 9,15% durante 2027-2032.
¿Qué empresas son los principales proveedores de maquinaria?
Caterpillar Inc., Komatsu Ltd., Deere & Company, Hitachi Construction Machinery Co., Ltd. y CNH Industrial N.V. son participantes principales.
¿Qué limita la inversión en maquinaria avanzada?
El costo y la integración pueden obstaculizar la inversión en tecnología. En 2026, el 33% de los ejecutivos y líderes de fabricación canadienses encuestados citaron el costo como razón para no invertir en tecnología.
¿Qué región lidera el gasto en nueva maquinaria?
Asia-Pacífico tuvo una participación del 41,08% en 2026 y se prevé que crezca más rápido con una CAGR del 9,5% durante 2027-2032.