
Tamaño y Participación del Mercado de Robótica Industrial
Análisis del Mercado de Robótica Industrial por Mordor Intelligence
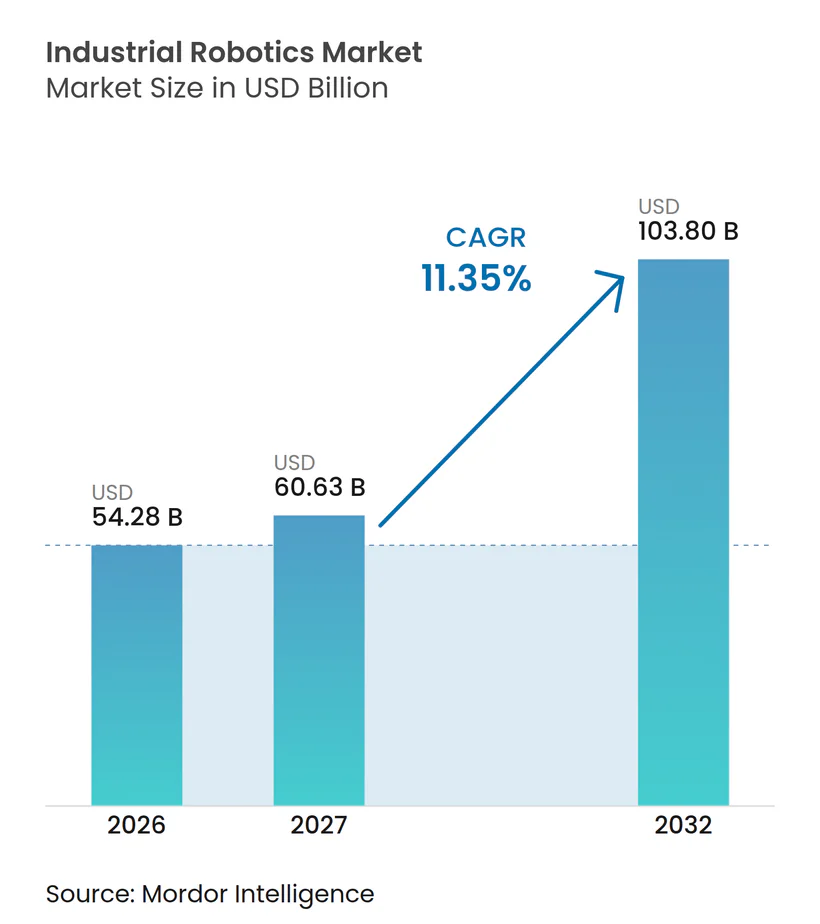
Se espera que el tamaño del mercado de robótica industrial aumente de 54,28 mil millones de USD en 2026 a 60,63 mil millones de USD en 2027 y alcance los 103,8 mil millones de USD para 2032, creciendo a una CAGR del 11,35% durante 2027-2032.
La presión laboral y la mejora de las capacidades de los robots refuerzan el argumento para automatizar la producción industrial, incluidas las operaciones establecidas de fabricación automotriz. En los Estados Unidos, la localización de la manufactura puede crear un punto de entrada para que los proveedores de sistemas participen en el diseño de nuevas líneas de producción. Una mejor percepción y una programación más sencilla pueden ampliar las aplicaciones viables, conectando el movimiento del robot con los objetivos de calidad y proceso de la fábrica. La ingeniería de ensamblaje regional y de aplicaciones puede ayudar a los productores a convertir la oportunidad en una oferta industrial funcional. Los pedidos favorecerán a los proveedores que puedan abordar el financiamiento de celdas y la dotación de personal de integración junto con el propio robot.
Conclusiones Clave del Informe
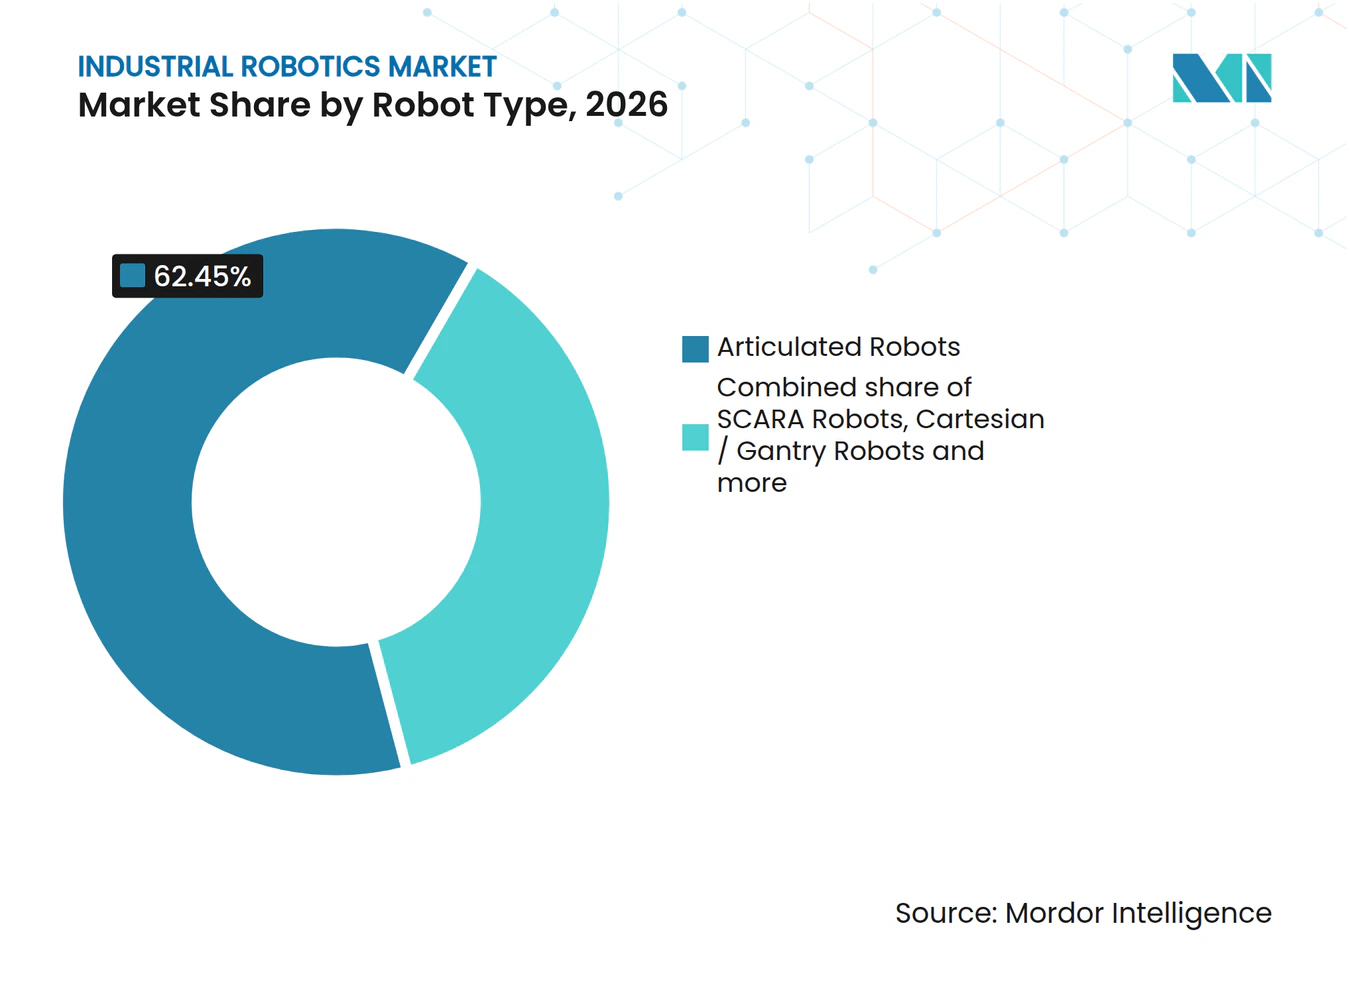
- Por tipo de robot, los robots articulados tuvieron una participación del 62,45% en el mercado de robótica industrial en 2026, mientras que se prevé que los robots colaborativos (cobots) crezcan más rápido con una CAGR del 13% durante 2027-2032.
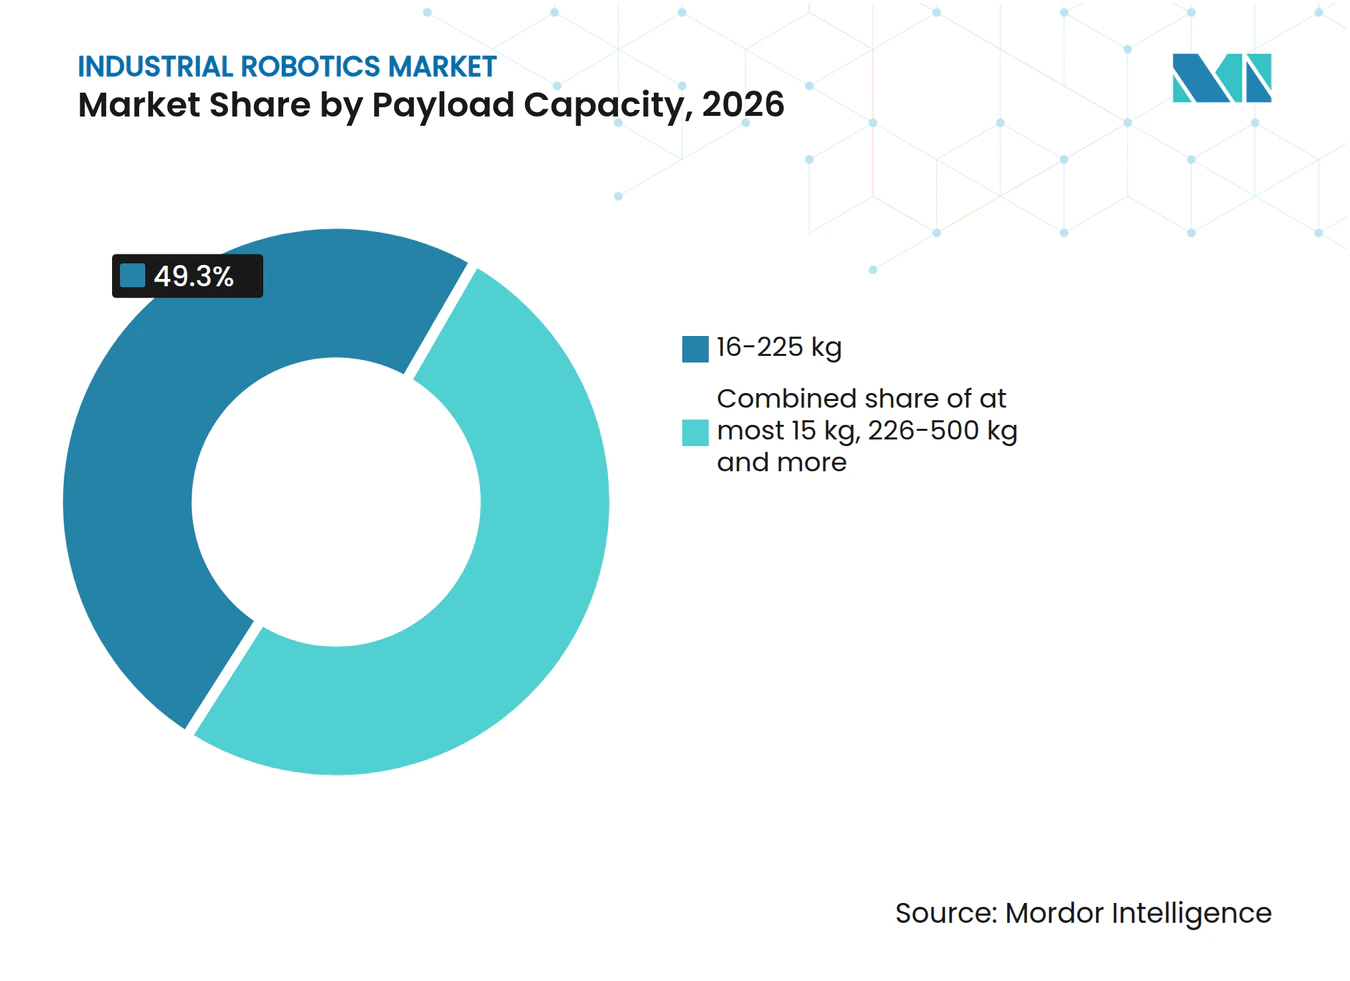
- El segmento de carga útil de 16-225 kg representó el 49,3% del tamaño del mercado de robótica industrial en 2026, y se prevé que los robots con capacidad ≤15 kg crezcan más rápido con una CAGR del 13,4% durante 2027-2032.
- En cuanto a aplicaciones, el manejo de materiales y el embalaje lideraron con el 31,46% del valor de ventas de sistemas en 2026, y se prevé que la inspección de calidad crezca más rápido con una CAGR del 12,9% durante 2027-2032.
- Entre las industrias usuarias finales, la automotriz lideró con el 35,74% del valor de ventas de sistemas en 2026, mientras que se prevé que el segmento de farmacéuticos y atención médica crezca más rápido con una CAGR del 13,3% durante 2027-2032.
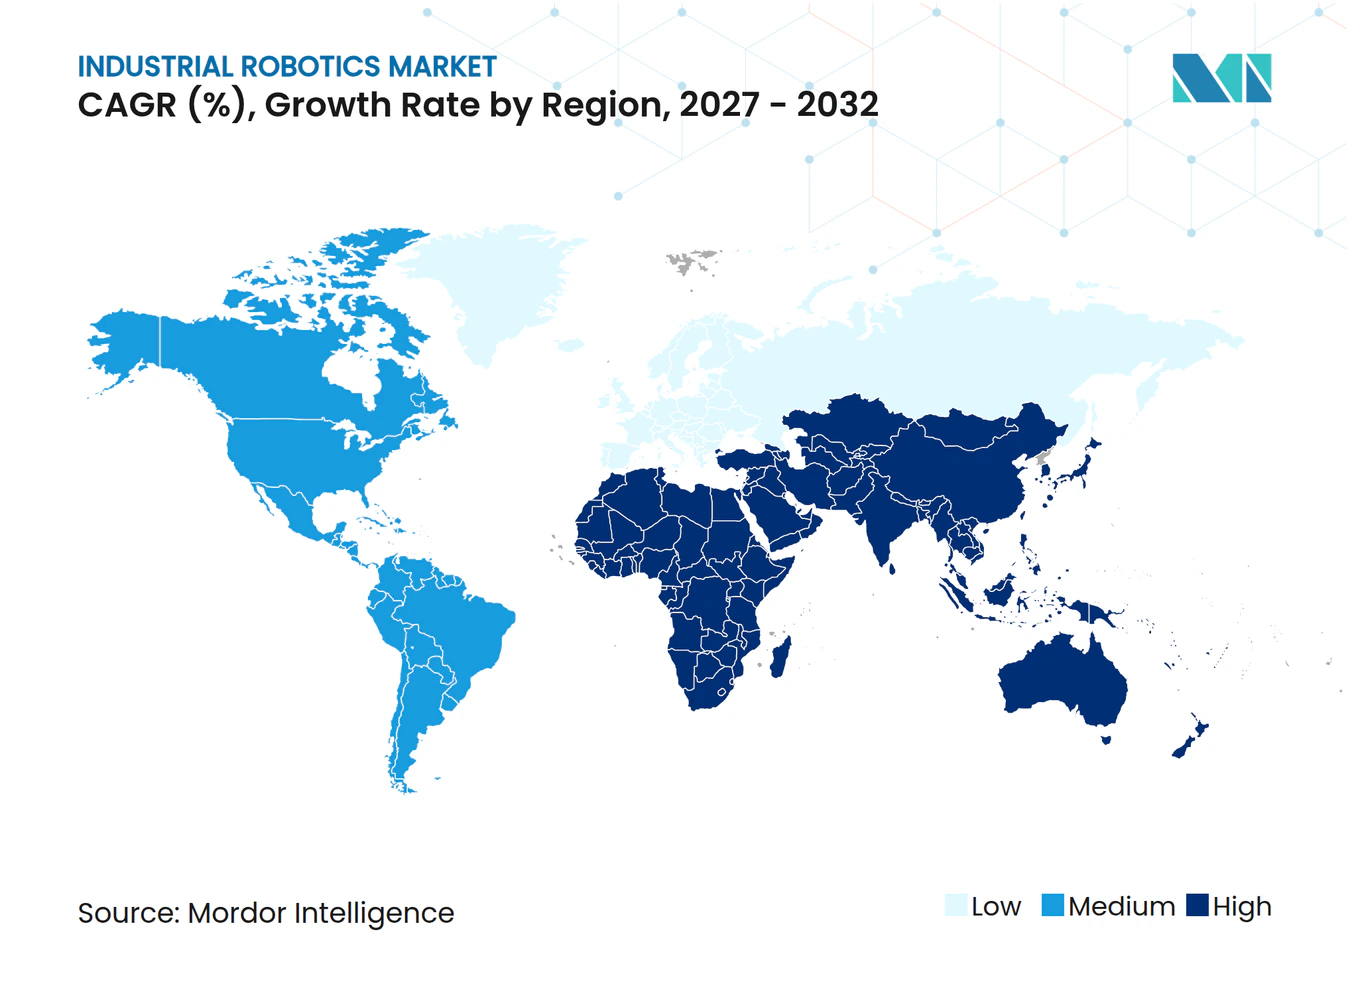
- Geográficamente, Asia Pacífico tuvo el 42,78% del valor de ventas de sistemas en 2026, mientras que se prevé que Oriente Medio crezca más rápido con una CAGR del 12% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Robótica Industrial*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos Laborales y Envejecimiento de la Fuerza Laboral | +3.8% | Regiones industriales de Alemania | Largo plazo (≥ 4 años) |
| Adopción Rápida de Fábricas Inteligentes Habilitadas por IA e IIoT | +4.2% | Regiones manufactureras de India | Mediano plazo (2-4 años) |
| Subsidios Gubernamentales de Gasto de Capital para la Automatización (China, Corea, Alemania) | +3.1% | China, Corea del Sur y Alemania | Corto plazo (≤ 2 años) |
| Los Aranceles que Impulsan la Relocalización Productiva Estimulan el Gasto en Automatización en EE. UU. | +2.6% | Centros manufactureros de los Estados Unidos | Mediano plazo (2-4 años) |
| Impulso ESG hacia Robots Energéticamente Eficientes y de Bajas Emisiones de Carbono | +1.1% | Alemania y China | Largo plazo (≥ 4 años) |
| La Robótica como Servicio Puede Beneficiarse de las Normas de Depreciación Acelerada | +0.6% | En todo los Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos Laborales y Envejecimiento de la Fuerza Laboral
La escasez de mano de obra refuerza el argumento para la automatización automotriz al hacer de la continuidad de la producción parte de la decisión de inversión. En la encuesta global de 2026 de ABB a fabricantes y proveedores automotrices, el 30% de los encuestados clasificó la escasez de mano de obra y el aumento de los costos salariales entre sus desafíos más significativos.[1] En Alemania, el 69% de las empresas industriales en la encuesta de otoño de 2025 de la Cámara de Industria y Comercio Alemana esperaba que los costos laborales aumentaran en medio de presiones de dotación de personal y escasez de trabajadores calificados. Un puesto de producción vacante puede restringir la producción, mientras que los aumentos salariales esperados pueden fortalecer los ahorros prospectivos derivados de su automatización. Para los fabricantes y proveedores automotrices de ABB y los encuestados industriales alemanes de la DIHK, la demanda de robots es más plausible donde los turnos sin cubrir limitan la producción, haciendo que la producción perdida sea relevante junto con los ahorros salariales.
Adopción Rápida de Fábricas Inteligentes Habilitadas por IA e IIoT
La manufactura habilitada por inteligencia artificial crea una vía para que los proyectos de robots sirvan a objetivos operativos más allá de reemplazar un movimiento manual. La encuesta de 2026 de Rockwell Automation informó que el 34% de las operaciones estaban aumentadas con inteligencia artificial para funciones que incluyen calidad, ciberseguridad y optimización de procesos.[2] La encuesta abarcó 1.560 encuestados en 17 países manufactureros. La Federación Internacional de Robótica (IFR) informó en 2026 que la inteligencia artificial, la visión artificial y los sensores aumentaron las capacidades de los robots, mientras que una programación más sencilla y la integración de sistemas redujeron los costos de implementación y abrieron nuevas aplicaciones. Estos mecanismos conectan el alcance del trabajo de un robot con el esfuerzo necesario para implementarlo. Los proveedores que integran percepción y programación más sencilla en la aplicación pueden ofrecer a una fábrica una capacidad de inspección o proceso con menor esfuerzo de implementación.
Subsidios Gubernamentales de Gasto de Capital para la Automatización (China, Corea, Alemania)
El apoyo público puede hacer que la automatización de fábricas sea más financiable, pero su efecto comercial depende del instrumento. El Ministerio de PYMEs y Startups de Corea del Sur ejecutó su ventana de solicitud de apoyo a robots de manufactura 2026 del 9 de diciembre de 2025 al 22 de enero de 2026. El segundo tramo de financiamiento para renovación de equipos de China en 2026 cubrió más de 6.700 proyectos en 16 campos, incluida la industria. El Impulso a la Inversión implementado por Alemania permite la depreciación en saldo decreciente de hasta el 30% para activos de capital mobiliario invertidos desde el 1 de julio de 2025 hasta el 31 de diciembre de 2027. Una convocatoria de apoyo a robots, financiamiento amplio de equipos y deducciones fiscales aceleradas crean diferentes vías para los fabricantes que consideran la automatización. La deducción de Alemania se aplica a los activos de capital mobiliario invertidos hasta el 31 de diciembre de 2027, lo que deja tiempo para que los proyectos de celdas de robots calificados la utilicen, mientras que la ventana de apoyo de Corea del Sur cerró el 22 de enero de 2026.
Los Aranceles que Impulsan la Relocalización Productiva Estimulan el Gasto en Automatización en EE. UU.
La relocalización productiva crea una oportunidad de automatización cuando la producción nacional debe absorber mayores costos laborales. En la encuesta de KPMG de febrero-marzo de 2026, el 44% de los ejecutivos de organizaciones estadounidenses con ingresos anuales de al menos 1 mil millones de USD informaron inversiones en automatización en medio de los impactos arancelarios. Un ejemplo concreto de manufactura es GE Appliances, una empresa de Haier, que anunció una inversión de 490 millones de USD en una planta de lavandería en Louisville en junio de 2025. El proyecto reubicaría más de 15 modelos de lavadoras de carga frontal en el Edificio 2 del Appliance Park, con producción programada para 2027. El rediseño de la fábrica modelo incorpora tecnologías de robótica y manejo de materiales dentro de esas líneas planificadas, creando una oportunidad definida de suministro de equipos dentro de la inversión más amplia en la planta de lavandería.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital Inicial para las PYMEs | -1.5% | Regiones manufactureras del Reino Unido | Corto plazo (≤ 2 años) |
| Escasez de Talento en Integración de Robots | -1.2% | Ubicaciones industriales del Reino Unido | Mediano plazo (2-4 años) |
| Responsabilidades de Ciberseguridad en Celdas de Producción Conectadas | -0.6% | Europa, dentro de la Unión Europea | Corto plazo (≤ 2 años) |
| Volatilidad en el Suministro de Servomotores de Tierras Raras | -0.7% | China, Estados Unidos y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital Inicial para las PYMEs
La alta inversión inicial puede impedir que un fabricante más pequeño actúe sobre una aplicación de robótica que de otro modo sería útil. Un informe del 16 de junio de 2026 convocado por el Centro de Tecnología de Manufactura identificó la alta inversión inicial y los desafíos para acceder a financiamiento entre las barreras que frenan la adopción de robótica por parte de las PYMEs manufactureras del Reino Unido.[3] Esta combinación separa la perspectiva de ganancias de productividad de la capacidad de financiar la compra que las generaría. Una propuesta con atractivos resultados operativos puede, por tanto, enfrentar una restricción de financiamiento antes de que sus méritos técnicos determinen la venta. Para los proveedores que atienden a estas empresas, demostrar una aplicación útil aborda solo parte del problema comercial. El obstáculo restante es convertir el valor operativo futuro en un compromiso inicial asequible, lo que puede ralentizar la conversión del interés de las PYMEs en pedidos.
Escasez de Talento en Integración de Robots
La escasez de habilidades limita el despliegue de robots cuando los nuevos sistemas deben integrarse en la tecnología de fábrica existente. La Revisión de Adopción Tecnológica del Reino Unido de 2025 identificó la falta de habilidades especializadas y los desafíos de integración con las tecnologías de fábrica heredadas como barreras de adopción en la manufactura avanzada. Una encuesta de marzo de 2025 encontró que el 34% de 150 responsables de decisiones industriales del Reino Unido en múltiples sectores citaron la escasez de trabajadores calificados como un obstáculo para la implementación de robótica. La combinación convierte la capacidad de ingeniería en una restricción separada de la disponibilidad de hardware robótico. Los diseños de integración reutilizables pueden aliviar la carga al reducir el trabajo especializado requerido para otra instalación. El tiempo de implementación especializado puede, por tanto, retrasar la conversión de un robot técnicamente adecuado en capacidad de producción adicional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Robótica Industrial
Por Tipo de Robot:
Escala de Producción y Soldadura ColaborativaLos robots articulados representaron el 62,45% del tamaño del mercado de robótica industrial en 2026. En julio de 2026, el parque tecnológico Tonglu de Hikrobot en Hangzhou utilizaba robots articulados en su propia línea de producción y tenía una capacidad anual de 20.000 robots articulados. En esa planta, los robots articulados combinados con visión artificial realizaban operaciones de precisión como atornillado y calibración. Operar robots articulados dentro de su base de producción industrial puede ayudar a los fabricantes de robots a conectar la capacidad de producción con la experiencia práctica en ensamblaje de precisión y calibración.
Los robots colaborativos (cobots) son el segmento de más rápido crecimiento, con una CAGR prevista del 13% durante 2027-2032. La IFR registró 66.000 nuevas instalaciones de cobots en todo el mundo en 2025, lo que representa el 11% de todas las instalaciones de robots industriales. El crecimiento del 7% en instalaciones en 2025 fue inferior a la tasa de crecimiento general de instalaciones de robots industriales y mide unidades históricas, distintas del pronóstico del valor de ventas de sistemas. Para agosto de 2026, Tate Inc. había desplegado 58 sistemas de soldadura con cobots de Hirebotics en sus instalaciones de manufactura en Arkansas, Virginia y Kentucky, según Hirebotics. El despliegue de Tate en instalaciones de 3 estados muestra que la soldadura con cobots puede expandirse dentro de un solo fabricante, convirtiendo los sitios adicionales en una vía diferenciada hacia despliegues de sistemas más grandes.



Por Capacidad de Carga:
El Diseño de Tareas Determina los Requisitos de CargaLos robots con capacidad de 16-225 kg formaron el segmento más grande, con el 49,3% del valor de ventas de sistemas de robots industriales en 2026. En julio de 2025, el proveedor de mecanizado RADMOT informó que 2 robots FANUC M-20iD/25 atendían 3 centros de mecanizado CNC para la producción de componentes automotrices de aluminio las 24 horas del día, los 7 días de la semana. FANUC califica ese modelo con una carga útil máxima de 25 kg, situando la aplicación dentro de esta banda. RADMOT diseñó e implementó la celda internamente e informó una efectividad general del equipo superior al 90%. Las celdas diseñadas internamente como la de RADMOT permiten a un productor de componentes especificar el robot directamente, lo que abre un canal de clientes que no depende de ganar el contrato de integración completo.
Los robots con capacidades de carga útil nominal de ≤15 kg forman el segmento de más rápido crecimiento, con una CAGR prevista del 13,4% durante 2027-2032. Yaskawa Electric Corp. lanzó su robot industrial MOTOMAN-GP10 de 10 kg, con ventas que comenzaron en Japón el 29 de julio de 2025 y ventas en otras regiones planificadas de forma secuencial. Yaskawa Electric Corp. identificó el ensamblaje de piezas pequeñas, el transporte entre procesos, el embalaje, la clasificación y la inspección como sus principales aplicaciones. Yaskawa posiciona la corrección de precisión absoluta estándar del GP10 para mejorar la precisión de trayectoria en el ensamblaje de piezas pequeñas y el transporte entre procesos, donde la sujeción delicada y la carga y descarga precisas pueden ser importantes.

Por Aplicación:
Suministro Dedicado de Manejo y Usos Más Amplios de InspecciónEl manejo de materiales y el embalaje representaron el 31,46% de la participación del mercado de robótica industrial en 2026. En su inauguración el 22 de julio de 2025, la base de Atomrobot en Wuxi producía en serie robots colaborativos de paletización. El Distrito de Huishan informó una capacidad anual máxima potencial de 5.000 robots colaborativos de paletización y 2.000 robots paralelos. La base de producción dedicada vincula la capacidad del proveedor a una aplicación de manejo definida, convirtiendo la paletización en una oferta concreta de sistemas dentro del manejo industrial de materiales. Esa combinación de capacidad potencial cubre la paletización colaborativa y los robots paralelos, dando a la base de Wuxi alcance para una segunda línea de productos junto a su negocio de paletización.
La inspección de calidad es el segmento de más rápido crecimiento, con una CAGR prevista del 12,9% durante 2027-2032. El 16 de junio de 2026, Zhongke Huiyuan Vision Technology (Luoyang) Co., Ltd. produjo en serie y entregó su robot industrial de inspección de calidad incorporado CASIVIBOT en Luoyang. Informó aplicaciones a escala en 4 escenarios de inspección, que cubren estatores de motores automotrices, insertos de carburo cementado, herramientas de corte de precisión y productos de embalaje. Los 4 escenarios abarcan productos de embalaje y componentes de precisión, por lo que el uso comercial se extiende a objetos distintos dentro de la producción industrial. La ingeniería para la tarea de inspección puede, por tanto, convertirse en parte del valor del sistema cuando los compradores necesitan examinar características definidas de un componente o producto de embalaje.
Por Industria Usuaria Final:
Escala Automotriz y Embalaje Flexible de MedicamentosLos fabricantes automotrices formaron el segmento de usuarios finales más grande, representando el 35,74% del valor de ventas de sistemas de robots industriales en 2026. Los datos preliminares de la IFR mostraron 13.500 instalaciones de robots industriales automotrices en los Estados Unidos en 2025, un 1% menos que en 2024. La automotriz también fue el mayor adoptante en los Estados Unidos en esa lectura preliminar, mostrando una demanda sustancial a pesar del modesto descenso anual. La lectura preliminar de 2025 apunta, por tanto, a un volumen de instalación automotriz anual en los Estados Unidos grande y casi estable, lo que convierte su escala en una señal de demanda más sólida que el crecimiento unitario interanual.
El segmento de farmacéuticos y atención médica es el segmento de usuarios finales de más rápido crecimiento, con una CAGR prevista del 13,3% durante 2027-2032. Los Premios a la Instalación del Año 2025 de la Sociedad Internacional de Ingeniería Farmacéutica reconocieron la línea de envasado de tabletas en botellas de 17 robots implementada por Johnson & Johnson Innovative Medicine en Latina, Italia. Diseñada para lotes de menos de 3.000 botellas, 500 unidades de mantenimiento de existencias y 170 configuraciones de botellas, la línea redujo los cambios de formato de 6 horas a 45 minutos. Esa combinación convierte el rendimiento en los cambios de formato en una razón comercial para la automatización cuando las diversas presentaciones de medicamentos requieren tiradas de producción relativamente cortas. Los proveedores de embalaje farmacéutico que buscan trabajos similares de pequeños lotes necesitarían diseñar los cambios de formato junto con el rendimiento del embalaje para hacer una oferta comparable.
Análisis Geográfico
Mercado de Robótica Industrial de Asia Pacífico
Asia Pacífico tuvo una participación del 42,78% en el mercado de robótica industrial en 2026. China instaló 354.000 robots industriales en 2025, con instalaciones anuales que aumentaron un 20% respecto a 2024. India instaló casi 10.500 robots industriales en 2025, un 15% más que en 2024. PT Solusi Rekatama Makmur integra robots industriales en Indonesia, construyendo celdas para manejo, ensamblaje y sellado o dispensación. China combina la base de instalación más grande con un crecimiento anual más fuerte que India, por lo que la expansión regional implica profundizar la escala de despliegue del país líder además de agregar volumen en mercados más pequeños.
Mercado de Robótica Industrial de Oriente Medio
Oriente Medio es la geografía de más rápido crecimiento, con una CAGR prevista del 12% durante 2027-2032. Informes de febrero de 2026 describieron casi 800 robots industriales en la planta de vehículos de Oyak Renault en Bursa, Turquía, mientras que Mekatron diseña e implementa automatización de líneas de producción y robótica en Israel, incluida la integración, instalación, puesta en marcha, capacitación y mantenimiento. El 6 de agosto de 2025, Wafrah for Industry and Development de Arabia Saudita informó el inicio comercial de líneas de procesamiento y envasado de carne congelada y cocida con robots añadidos para el envasado en la etapa final. El ejemplo saudí muestra a un productor de alimentos añadiendo robots en la etapa de envasado final para reducir los costos laborales, mientras que el stock de robots reportado en Bursa refleja una operación establecida de producción de vehículos automatizada.
Las instalaciones de robots industriales en América del Norte aumentaron un 8% hasta 47.539 unidades en 2025, con la inversión en producción de alimentos y bebidas impulsando el crecimiento mientras que las instalaciones automotrices y de Nivel 1 se estancaron. Dentro de América del Sur, las ventas anuales de unidades de robots industriales del Mercosur aumentaron un 40,3% en 2025, mientras que Woirtech diseña, instala y pone en marcha celdas robóticas para fabricantes en Chile. Los envíos de robots de Europa en 2025 cayeron un 14% hasta 73.054 unidades en medio de la reticencia a la inversión en todas las industrias, mientras que Airtificial de España ganó un contrato en enero de 2026 en Alemania de un proveedor de Nivel 1 para construir 3 líneas de ensamblaje automotriz automáticas en su fábrica de Manresa. África registró 519 instalaciones de robots industriales en 2025, mientras que el integrador ARIA Technologies, con sede en Egipto, suministra robótica industrial dentro de sistemas de manufactura inteligente llave en mano en todo Oriente Medio y el Norte de África. El patrón de 2025 favorece las aplicaciones de alimentos y bebidas en América del Norte, mientras que los proveedores europeos de robots se enfrentan a la contención de la inversión que se extiende desde las plantas de vehículos hasta sus proveedores de componentes.
Marco Regulatorio y Perspectivas
La comparación de los marcos de seguridad en maquinaria cubre jurisdicciones seleccionadas desde la perspectiva de un fabricante o integrador que entrega nuevas celdas de robots industriales para uso en producción local. La NR-12 de Brasil reconoce la conformidad de los sistemas robóticos a través de normas nombradas y otras normas oficiales, con normas internacionales aplicables utilizadas donde las oficiales están ausentes o son incompletas. La maquinaria que se demuestre que está destinada a la exportación está exenta de los requisitos técnicos de seguridad de la NR-12. Las salvaguardas laborales de los Estados Unidos y Sudáfrica pueden influir en las celdas ofrecidas por los proveedores a través de los deberes impuestos a los empleadores o usuarios de maquinaria.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Turquía | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Administración de Seguridad y Salud Ocupacional | Ministerio de Trabajo y Empleo | Autoridades de vigilancia del mercado de los Länder | Ministerio de Industria y Tecnología de la Información y departamentos de normalización competentes | Ministerio de Industria y Tecnología | Departamento de Empleo y Trabajo |
| Instrumentos clave o dirección | 29 CFR 1910.212 protección de maquinaria; marco de industria general | NR-12; vía de conformidad ABNT ISO 10218-1, ABNT ISO 10218-2 e ISO/TS 15066 | Ley de Seguridad de Productos y 9.ª ProdSV; Reglamento (UE) 2023/1230 a partir del 20 de enero de 2027 | GB 11291.1-2011 y GB 11291.2-2013 obligatorios; revisión de la Parte 2 en elaboración | 2023/1230/AB; artículos iniciales desde el 16 de octubre de 2026, la mayoría de las disposiciones desde el 20 de enero de 2027 | Reglamento General de Maquinaria de 1988; propuesta de sustitución de 2025 |
| Efecto comercial | Las necesidades de protección del empleador determinan el diseño de la celda | Vía de conformidad de seguridad de sistemas robóticos reconocida para uso doméstico | Trabajo de diseño y conformidad del fabricante para la colocación en el mercado | Cumplimiento de seguridad en robótica e integración de sistemas | Los productos previamente conformes colocados antes del 20 de enero de 2027 pueden seguir disponibles; los documentos de examen de tipo son válidos hasta su vencimiento | Las salvaguardas del usuario de maquinaria influyen en la seguridad de la celda |
| Atractivo actual de la política | Medio | Alto | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
El deber de protección del empleador de la OSHA y el proyecto de mejora de normas de la Agenda Unificada de 2026 a largo plazo que no identifica ninguna acción específica en robótica respaldan la calificación media de los Estados Unidos, mientras que la vía de conformidad de sistemas robóticos basada en normas de Brasil respalda su calificación alta. Los deberes operativos de robots e integración de China durante la elaboración de la revisión respaldan la continuidad, mientras que la calificación media de Sudáfrica se basa en las salvaguardas aplicadas al usuario de maquinaria, con deberes de usuario más estrictos propuestos en 2025 que conservan el estatus de propuesta. La transición del 20 de enero de 2027 de Alemania preserva la conformidad de seguridad del fabricante como la vía de colocación en el mercado, por lo que las disposiciones añadidas sobre funciones de seguridad impulsadas por inteligencia artificial y ciberseguridad cambian los requisitos de diseño dentro de esa vía mientras respaldan un juicio de atractivo medio continuo. La calificación media y la continuidad de Turquía reflejan los deberes de seguridad del fabricante junto con las disposiciones de transición que preservan la disponibilidad de los productos previamente conformes colocados antes del 20 de enero de 2027 y la validez del examen de tipo hasta su vencimiento, lo que permite que el suministro previamente conforme cruce la transición.
Etapas de la Cadena de Valor
La cadena de valor compara la producción de robots con la integración y el soporte de sistemas de soldadura, ilustrando diferentes fuentes de ingresos para los proveedores. FANUC Corporation vende robots industriales, mientras que Yaskawa Electric Corp. suministra robots articulados, SCARA y delta. Valk Welding combina un robot, la construcción de celdas y software en sus sistemas de soldadura y proporciona implementación, consumibles, servicio y mantenimiento. Estos roles sitúan el valor comercial tanto en el equipo fabricado como en el trabajo necesario para convertirlo en un sistema de producción operativo.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de robots | Fabricantes de robots industriales como FANUC Corporation y Yaskawa Electric Corp. | Ventas de sistemas robóticos | Gestión de diferentes arquitecturas y configuraciones de robots | Reutilizar rutinas de producción donde los diseños lo permitan |
| Integración de celdas de producción | Integradores de sistemas de soldadura como Valk Welding | Ventas de sistemas integrados e implementación | Coordinación del robot, la construcción de celdas y el software de proceso | Validar la aplicación ensamblada antes de la entrega |
| Soporte posentrega | Proveedores de servicios de sistemas de soldadura como Valk Welding | Ventas de consumibles y servicios de mantenimiento | Diagnóstico de fallas en toda la celda integrada | Mantener procedimientos de soporte a nivel de sistema |
| Fuente: Mordor Intelligence | ||||
En sistemas de soldadura como los de Valk Welding, la integración conecta el robot, la construcción de celdas y el software, convirtiendo la aplicación ensamblada en la unidad relevante para evaluar la capacidad del proveedor. Una respuesta a fallas limitada a un componente puede dejar otra parte de esa aplicación de soldadura sin resolver. El soporte a nivel de sistema aborda este problema de coordinación al tratar la celda conectada como la responsabilidad de servicio. Para Valk Welding, ese alcance puede sostener las ventas de consumibles y mantenimiento después de la entrega inicial del equipo.
Panorama Competitivo
Concentración del Mercado
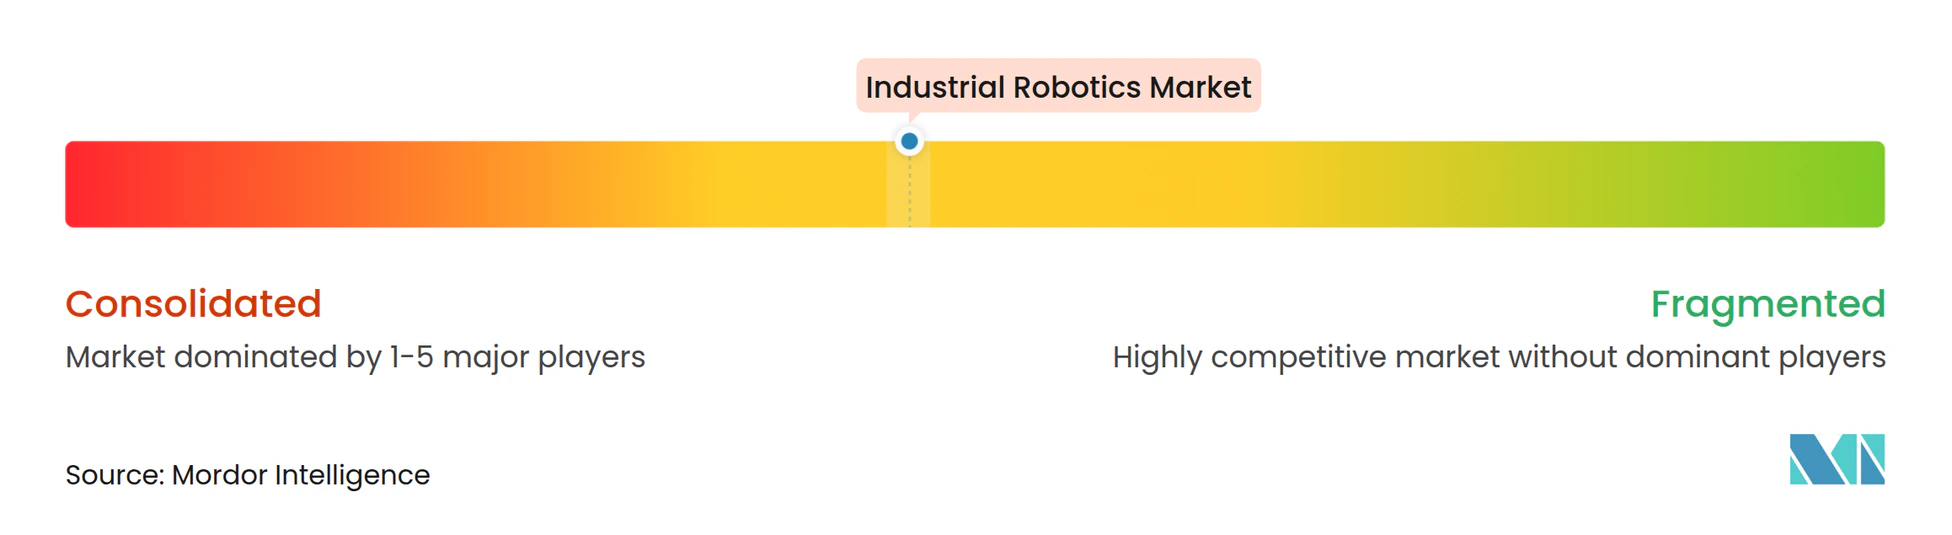
La competencia está moderadamente concentrada en torno a los grandes productores de robots industriales, con la ingeniería de aplicaciones y la entrega de sistemas completos dejando espacio para ofertas diferenciadas en las tareas de producción industrial. Los principales fabricantes de robots industriales y proveedores de sistemas incluyen ABB Ltd., FANUC Corporation, Yaskawa Electric Corp., KUKA SE & Co. KGaA y Mitsubishi Electric Corp., entre otros. Las ventas consolidadas de la División de Robots de FANUC aumentaron un 14,9% en el año finalizado el 31 de marzo de 2026, con mayores ventas en las Américas, ventas significativamente incrementadas en China y ventas disminuidas en Japón. El crecimiento en las Américas y China superó las ventas más débiles en Japón, donde la demanda plana en la industria general y un sector automotriz sin recuperar frenaron a la división.
En octubre de 2025, SoftBank Group acordó adquirir el negocio de robótica de ABB, con el cierre entonces previsto para mediados o finales de 2026. El acuerdo estaba sujeto a aprobaciones regulatorias en la Unión Europea, China y los Estados Unidos y otras condiciones de cierre. En marzo de 2026, FANUC America anunció una inversión de 90 millones de USD en una instalación de 840.000 pies cuadrados en Míchigan para la posible expansión de sus capacidades de fabricación de robots en los Estados Unidos. La construcción fue confirmada en julio de 2026, con finalización prevista para finales de 2027. Los compradores que comparan ABB y FANUC se enfrentan a diferentes decisiones de suministro, con la transferencia de propiedad de ABB pendiente de aprobaciones y otras condiciones de cierre y la posible expansión de manufactura en los Estados Unidos de FANUC vinculada a un objetivo de instalación para finales de 2027.
El 30 de junio de 2026, Yaskawa Europe GmbH inauguró un centro de distribución de robótica y una sala de ensamblaje adicional de sistemas robóticos, incluidos sistemas de soldadura, en Kočevje, Eslovenia. El sitio combina el ensamblaje de sistemas robóticos con la distribución para Europa, Oriente Medio y África. El Reglamento (UE) 2023/1230 se aplica a partir del 20 de enero de 2027, requiriendo que los fabricantes que coloquen maquinaria dentro del alcance en el mercado de la Unión Europea cumplan con sus requisitos de salud y seguridad y elaboren una declaración de conformidad de la Unión Europea. El ensamblaje y la distribución regional abordan la entrega física, mientras que el deber de declaración corresponde al fabricante que coloca la maquinaria en el mercado de la Unión Europea. Un competidor que busque pedidos de maquinaria en la Unión Europea necesita, por tanto, una oferta de entrega con la responsabilidad del trabajo de seguridad y declaración claramente asignada.
Líderes de la Industria de Robótica Industrial
-
ABB Ltd.
-
FANUC Corporation
-
Yaskawa Electric Corp.
-
KUKA SE & Co. KGaA
-
Mitsubishi Electric Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Robótica Industrial Empresas cubiertas en este informe
- ABB Ltd.
- FANUC Corporation
- Yaskawa Electric Corp.
- KUKA SE & Co. KGaA
- Mitsubishi Electric Corp.
- Kawasaki Heavy Industries (Robotics)
- DENSO WAVE INCORPORATED
- Omron Corporation
- Panasonic Connect Co., Ltd.
- Epson Robots
- Stäubli Robotics
- Comau S.p.A.
- Yamaha Robotics
- Universal Robots (Teradyne)
- Nachi-Fujikoshi Corp.
- Techman Robot Inc.
- Siasun Robot and Automation
- Doosan Robotics
- Hanwha Robotics
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan el ensamblaje adaptativo, la conformidad de nuevas celdas de robots y la comercialización industrial a través de la convocatoria intersectorial Factory X de la Comunidad de Inteligencia Artificial y Robótica del EIT para inteligencia artificial y robótica. La convocatoria de septiembre de 2026 de Michigan LIFT identificó la robótica adaptativa para el ensamblaje de materiales flexibles en los Estados Unidos, requirió una vía de calificación creíble con un fabricante de equipos originales (OEM) automotriz o proveedor de Nivel 1 y señaló que la admisión formal se abriría más adelante. El Reglamento (UE) 2023/1230 se aplica a partir del 20 de enero de 2027, con disposiciones sobre funciones de seguridad impulsadas por inteligencia artificial y ciberseguridad que crean una oportunidad de diseño temporizada dentro de los deberes continuos de conformidad de maquinaria de los fabricantes. Factory X busca consorcios de Estados Miembros de la Unión Europea y países asociados a Horizonte Europa para el uso industrial de tecnologías en niveles de madurez tecnológica (TRL) 6-8, con fecha límite el 15 de diciembre de 2026 y documentos de solicitud a seguir.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Ensamblaje adaptativo de materiales flexibles | Michigan LIFT identifica un desafío de robótica industrial | OEMs automotrices y proveedores de Nivel 1 de los Estados Unidos | Validar la manipulación robótica en configuraciones de materiales flexibles | Integración, validación y calificación de OEM o proveedor de Nivel 1 | Integradores calificados y proveedores de robots de ensamblaje como FANUC Corporation y Universal Robots (Teradyne) |
| Nuevas celdas de robots diseñadas para la conformidad | Las nuevas disposiciones sobre maquinaria abordan las funciones de seguridad impulsadas por inteligencia artificial y la ciberseguridad | Compradores industriales de la Unión Europea que encargan maquinaria robótica | Incorporar el control de seguridad y la integridad del software en las ofertas de nuevas celdas | Demostrar la conformidad con el marco de maquinaria aplicable | Fabricantes de robots e integradores de celdas |
| Comercialización transfronteriza de robots industriales | Factory X busca tecnologías TRL 6-8 para uso industrial | Socios corporativos de despliegue industrial | Formar de 2 a 4 organizaciones independientes de diferentes países elegibles, incluida una empresa joven elegible, un socio corporativo y una Fábrica de Inteligencia Artificial establecida | La empresa debe aportar al menos el 30% de los costos totales del proyecto | Empresas de robótica elegibles y sus socios industriales |
| Fuente: Mordor Intelligence | |||||
La apertura central es la calificación de OEM automotriz y proveedor de Nivel 1 para el ensamblaje adaptativo de materiales flexibles bajo el desafío de los Estados Unidos de Michigan LIFT, cuya admisión formal se abrirá más adelante. La vía Factory X de la Comunidad de Inteligencia Artificial y Robótica del EIT ofrece a las empresas elegibles constituidas en los últimos 5 años una vía basada en socios, pero requiere al menos el 30% de los costos del proyecto de sus propios recursos. Los proveedores que desarrollen resultados de validación en un caso de calificación creíble de OEM o proveedor de Nivel 1 están mejor posicionados para preparar una propuesta de ensamblaje cuando se abra la admisión formal.
Desarrollos Recientes de la Industria en el Mercado de Robótica Industrial
- Oct 2026: Turquía publicó su reglamento de seguridad en maquinaria 2023/1230/AB el 16 de octubre, cuando entraron en vigor los artículos iniciales especificados. La mayoría de las disposiciones entran en vigor el 20 de enero de 2027. Los productos colocados en el mercado en cumplimiento de la reglamentación anterior antes de esa fecha pueden seguir disponibles, y los documentos de examen de tipo permanecen válidos hasta su vencimiento.
- Ago 2026: Hirebotics anunció que Tate Inc. había desplegado 58 de sus sistemas de soldadura con cobots en instalaciones de manufactura en Arkansas, Virginia y Kentucky.
- Jun 2026: Yaskawa Europe GmbH inauguró un centro europeo de distribución de robótica y una sala de ensamblaje adicional de sistemas robóticos en Kočevje, Eslovenia, el 30 de junio, atendiendo a Europa, Oriente Medio y África.
Mercado de Robótica Industrial Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El Mercado de Robótica Industrial mide el gasto anual en sistemas de robots industriales de nueva fabricación vendidos en todo el mundo para la automatización industrial. Estos sistemas incluyen el robot, su controlador nativo y el hardware de integración estándar, y sirven a aplicaciones industriales en todas las industrias usuarias finales.
Exclusiones del alcance: Los robots de servicio, los repuestos de posventa vendidos por separado de un nuevo sistema y los contratos de mantenimiento extendido vendidos por separado de un nuevo sistema están excluidos.
Descripción General de la Segmentación
- Por Tipo de Robot
- Robots Articulados
- Robots SCARA
- Robots Cartesianos / de Pórtico
- Robots Paralelos / Delta
- Robots Cilíndricos
- Robots Colaborativos (Cobots)
- Por Capacidad de Carga
- ≤15 kg
- 16-225 kg
- 226-500 kg
- Más de 500 kg
- Por Aplicación
- Manejo de Materiales y Embalaje
- Soldadura y Soldado Blando
- Ensamblaje y Dispensación
- Mantenimiento de Máquinas y CNC
- Pintura y Recubrimiento
- Inspección de Calidad
- Por Industria de Usuario Final
- Automotriz
- Eléctrica y Electrónica
- Alimentos y Bebidas
- Maquinaria y Metal
- Productos Farmacéuticos y Atención Médica
- Materiales de Construcción
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia Pacífico
- Oriente Medio
- CCG
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como las estadísticas de Robótica Mundial de la Federación Internacional de Robótica y los Indicadores de Desarrollo Mundial del Banco Mundial, proporcionan evidencia global sobre el despliegue y la combinación de aplicaciones, así como series de valor agregado manufacturero para el contexto de demanda de países y regiones. Las medidas de producción industrial y capacidad G.17 de la Reserva Federal ayudan a rastrear la producción y utilización manufacturera, y la encuesta de Envíos, Inventarios y Pedidos de Fabricantes de la Oficina del Censo de los Estados Unidos proporciona señales de envíos y nuevos pedidos para el ciclo industrial de los Estados Unidos.
Los informes anuales de las empresas, las presentaciones 10-K, las presentaciones para inversores y la prensa empresarial de reputación pueden aclarar las ventas de los proveedores, la capacidad anunciada, las configuraciones de productos y el momento de las transacciones, con los ingresos reportados verificados con respecto al límite de la venta inicial del sistema. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas incluirían fabricantes de robots industriales, integradores de sistemas, operadores industriales y responsables de adquisiciones o automatización en Asia Pacífico, Europa, Oriente Medio y África, y las Américas. Las preguntas pondrían a prueba los hallazgos secundarios sobre el límite del mercado, los valores de las transacciones iniciales del sistema, la combinación de productos y compradores, el momento de la instalación y los patrones de pedidos, con evidencia conflictiva o faltante registrada para seguimiento. Las respuestas se triangularían con presentaciones, indicadores de producción e instalación, y el tratamiento poco claro de los controladores o el hardware de integración estándar se reconciliaría con la regla de la factura inicial declarada antes de actualizar las estimaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos: 20% | Asia Pacífico: 42% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 24% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con estimaciones de ingresos anuales globales para nuevos sistemas de robots industriales y asigna el total entre tipo de robot, capacidad de carga, aplicación, industria usuaria final y geografía utilizando divulgaciones de proveedores, patrones de instalación y evidencia de uso manufacturero. Una regresión multivariante relaciona el valor de ventas del sistema con las instalaciones de robots industriales, la producción manufacturera y el gasto de capital, la presión de los costos laborales, los pedidos de automatización y los cambios en el precio de venta de sistemas robóticos o en la combinación de productos, mientras que el análisis de escenarios ajusta la trayectoria para diferentes condiciones de inversión y política. Las verificaciones ascendentes selectivas comparan los totales acumulados de ventas de proveedores y el precio de venta promedio de sistemas muestreados multiplicado por el volumen de envíos con el total descendente, y la cobertura inconsistente o la información de envíos se reconcilia con la regla de la venta inicial o se retiene como una brecha explícita. Las participaciones de segmento se construyen a partir de evidencia sobre ventas de sistemas contadas por tipo, capacidad, tarea, industria compradora y destino, y luego se verifican para que cada eje sume el total. Los expertos primarios pueden verificar si las variables y las perspectivas a nivel de segmento reflejan las decisiones de despliegue, los precios y el momento del proyecto, con los desacuerdos que impulsan la revisión de fuentes y el ajuste de sensibilidad en lugar del consenso asumido.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los ingresos de los proveedores, las señales de instalación y pedidos, los indicadores manufactureros y los proyectos divulgados, y luego investigan los cambios en el crecimiento, el valor promedio del sistema, la combinación regional y las participaciones de segmento con respecto a períodos anteriores y fuentes independientes. Un segundo analista revisa las fechas de las fuentes, el tratamiento del límite del mercado, los cálculos y las anomalías antes de la aprobación, y se vuelve a contactar a una fuente cuando una inconsistencia material, un detalle de transacción faltante o un supuesto de pronóstico modificado podría alterar la estimación. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos para eventos materiales del mercado y se somete a una revisión fresca de fuentes y cálculos inmediatamente antes de la entrega.
Tamaño del Mercado de Robótica Industrial de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El Mercado de Robótica Industrial mide el gasto anual en sistemas de robots industriales de nueva fabricación vendidos en todo el mundo para la automatización industrial.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Los expertos primarios pueden verificar si las variables y las perspectivas a nivel de segmento reflejan las decisiones de despliegue, los precios y el momento del proyecto, con los desacuerdos que impulsan la revisión de fuentes y el ajuste de sensibilidad en lugar del consenso asumido.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 60,63 mil millones de USD (2027) | |
| Consultora Global A | 37,8 mil millones de USD (2025) | En su base de 2025, esta estimación es un 37,7% inferior al valor de 2027 de este informe de 60,63 mil millones de USD, 2 años después. Su pronóstico publicado crece más lentamente que el período del informe posterior, lo que contribuye a la comparación más baja. |
| Consultora Global B | 73 mil millones de USD (2025) | En su base de 2025, esta estimación es un 20,4% superior al valor de 2027 de este informe de 60,63 mil millones de USD, 2 años después. Sus tasas de crecimiento publicadas más altas respaldan una estimación más alta a pesar del año base anterior. |
Los analistas de Mordor Intelligence triangulan los ingresos de los proveedores, las señales de instalación y pedidos, los indicadores manufactureros y los proyectos divulgados, y luego investigan los cambios en el crecimiento, el valor promedio del sistema, la combinación regional y las participaciones de segmento con respecto a períodos anteriores y fuentes independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de robótica industrial y sus perspectivas de crecimiento?
Se prevé que el tamaño aumente de 60,63 mil millones de USD en 2027 a 103,8 mil millones de USD para 2032, a una CAGR del 11,35% durante 2027-2032.
¿Qué está impulsando la demanda de robots industriales?
La presión laboral y la digitalización de las fábricas son fuerzas importantes. En la encuesta automotriz de 2026 de ABB, el 30% de los encuestados clasificó la escasez de mano de obra y el aumento de los costos salariales entre sus desafíos más significativos.
¿Qué tipo de robot lidera las ventas de sistemas industriales?
Los robots articulados tuvieron el 62,45% del valor de ventas en 2026. Se prevé que los robots colaborativos crezcan más rápido por tipo, con una CAGR del 13% durante 2027-2032.
¿Qué empresas son los principales proveedores de robots industriales?
Los principales proveedores incluyen ABB Ltd., FANUC Corporation, Yaskawa Electric Corp., KUKA SE & Co. KGaA y Mitsubishi Electric Corp.
¿Qué desafíos podrían frenar la adopción de robots industriales?
La alta inversión inicial y las habilidades limitadas de integración pueden limitar la adopción. Un informe de junio de 2026 convocado por el Centro de Tecnología de Manufactura identificó la inversión inicial y el acceso a financiamiento como barreras para las PYMEs manufactureras del Reino Unido.
¿Cuáles son las perspectivas regionales para los sistemas de robots industriales?
Asia Pacífico tuvo el 42,78% del valor de ventas en 2026. Se prevé que Oriente Medio crezca más rápido, con una CAGR del 12% durante 2027-2032.