
Tamaño y Participación del Mercado de Organizaciones de Servicios de Gestión Sanitaria
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
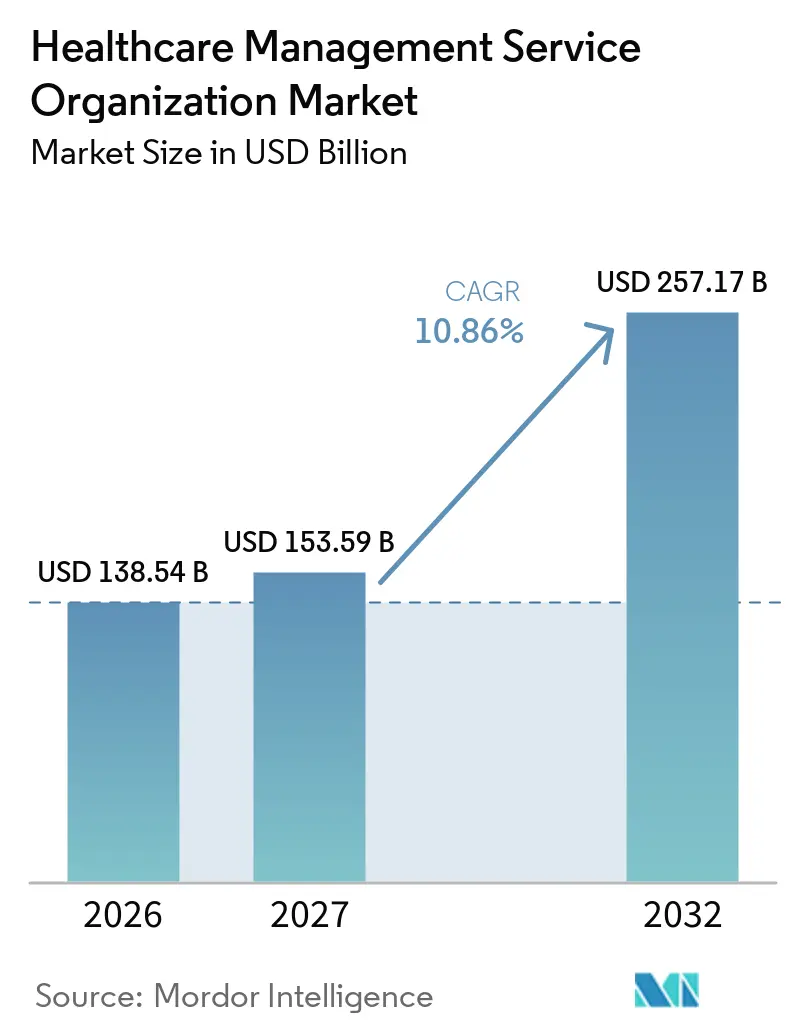
| Tamaño del Mercado (2027) | 153.59 Mil millones de dólares |
| Tamaño del Mercado (2032) | 257.17 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.86 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
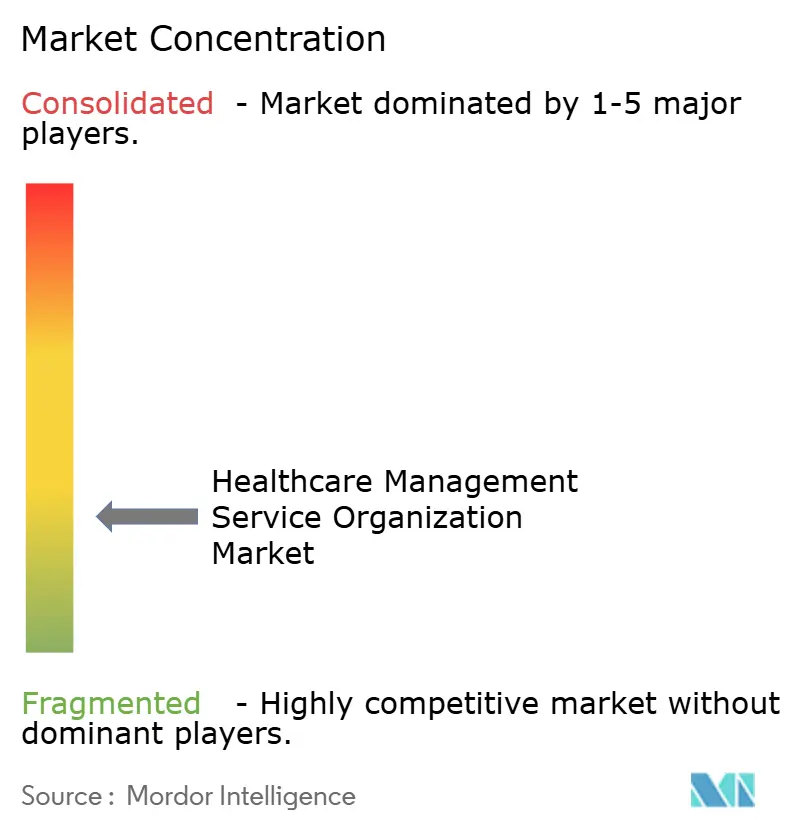
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Organizaciones de Servicios de Gestión Sanitaria por Mordor Intelligence
El tamaño del mercado de Organizaciones de Servicios de Gestión Sanitaria se situó en 153,59 mil millones de USD en 2027 y está previsto que avance hasta los 257,17 mil millones de USD en 2032, lo que se traduce en una CAGR del 10,86% durante el período de pronóstico. La demanda se acelera a medida que los grupos de médicos migran del modelo de pago por servicio hacia contratos basados en valor que recompensan la calidad, la eficiencia en costos y la gestión del riesgo. La financiación de capital privado impulsa la consolidación, las plataformas basadas en datos acortan los retrasos en el flujo de caja del ciclo de ingresos, y los aumentos salariales regulatorios para el personal de primera línea amplifican la necesidad de externalizar tareas no clínicas. América del Norte mantiene su liderazgo gracias a la expansión del Programa de Ahorros Compartidos de Medicare, mientras que Asia-Pacífico gana ritmo con mejoras de infraestructura y políticas favorables a la innovación. La competencia se intensifica en torno a la prevención de denegaciones habilitada por inteligencia artificial, los modelos operativos centrados en especialidades y los servicios de cumplimiento normativo que protegen contra las infracciones de la práctica corporativa de la medicina.
Conclusiones Clave del Informe
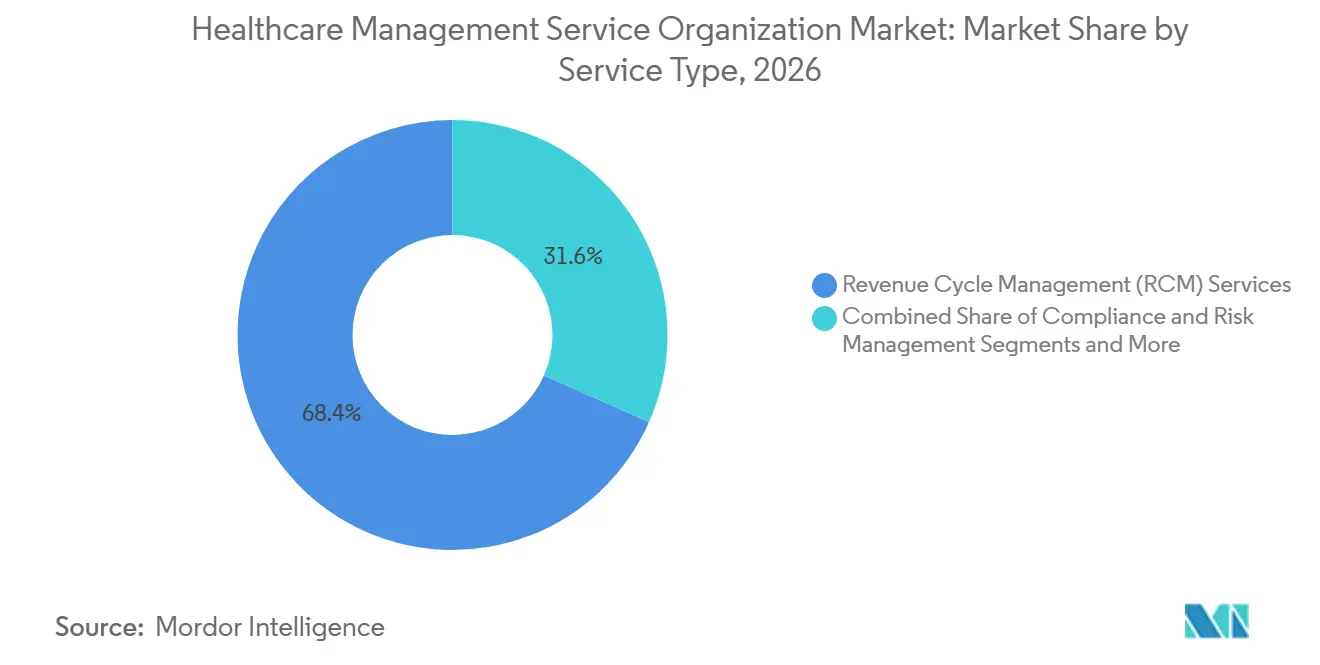
- Por tipo de servicio, la gestión del ciclo de ingresos lideró con una participacin del 68,36% en 2026; la gestión de denegaciones habilitada por inteligencia artificial registró una CAGR del 11,23% hasta 2032.
- Por modelo de propiedad, las organizaciones de servicios de gestión sanitaria respaldadas por capital privado mantuvieron el 39,58% de la participación del mercado de Organizaciones de Servicios de Gestión Sanitaria en 2026, mientras crecían a una CAGR del 11,74% hasta 2032.
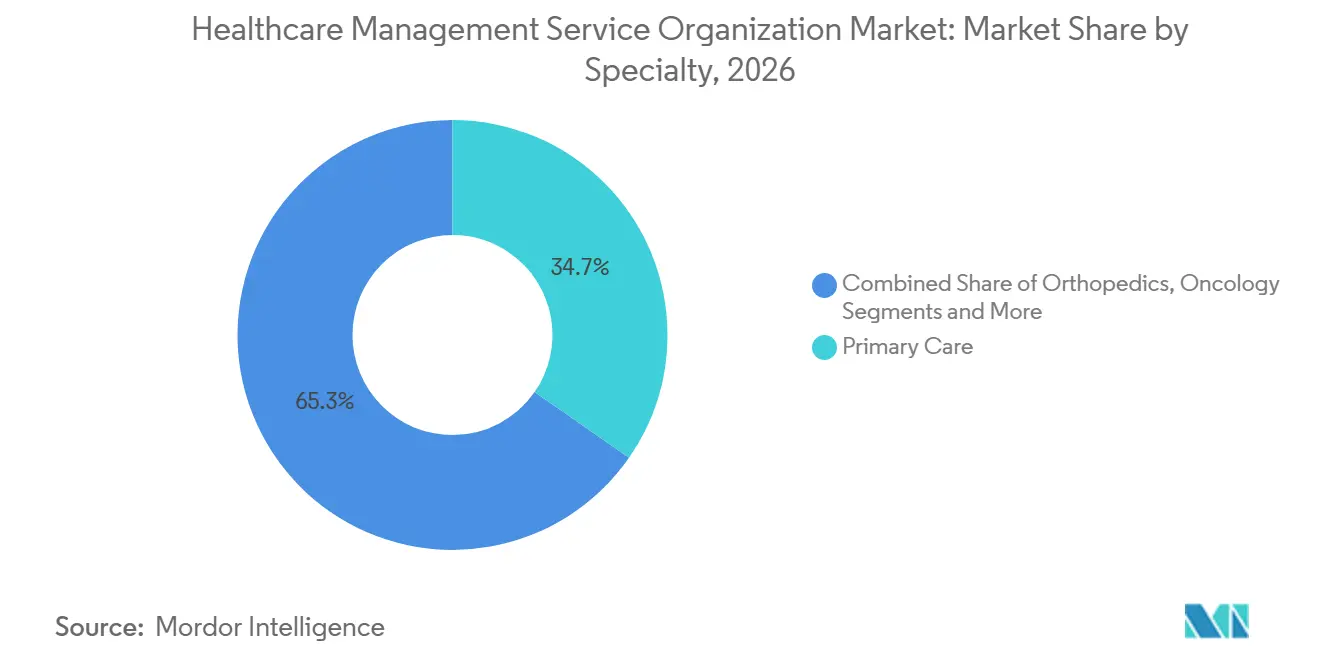
- Por especialidad, la atención primaria representó el 34,67% del tamaño del mercado de Organizaciones de Servicios de Gestión Sanitaria en 2026; se proyecta que la ortopedia se expanda a una CAGR del 9,46% hasta 2032.
- Por tamaño de práctica, las prácticas medianas capturaron el 43,55% de la participación en 2026, mientras que se prevé que las prácticas grandes crezcan a una CAGR del 10,78%.
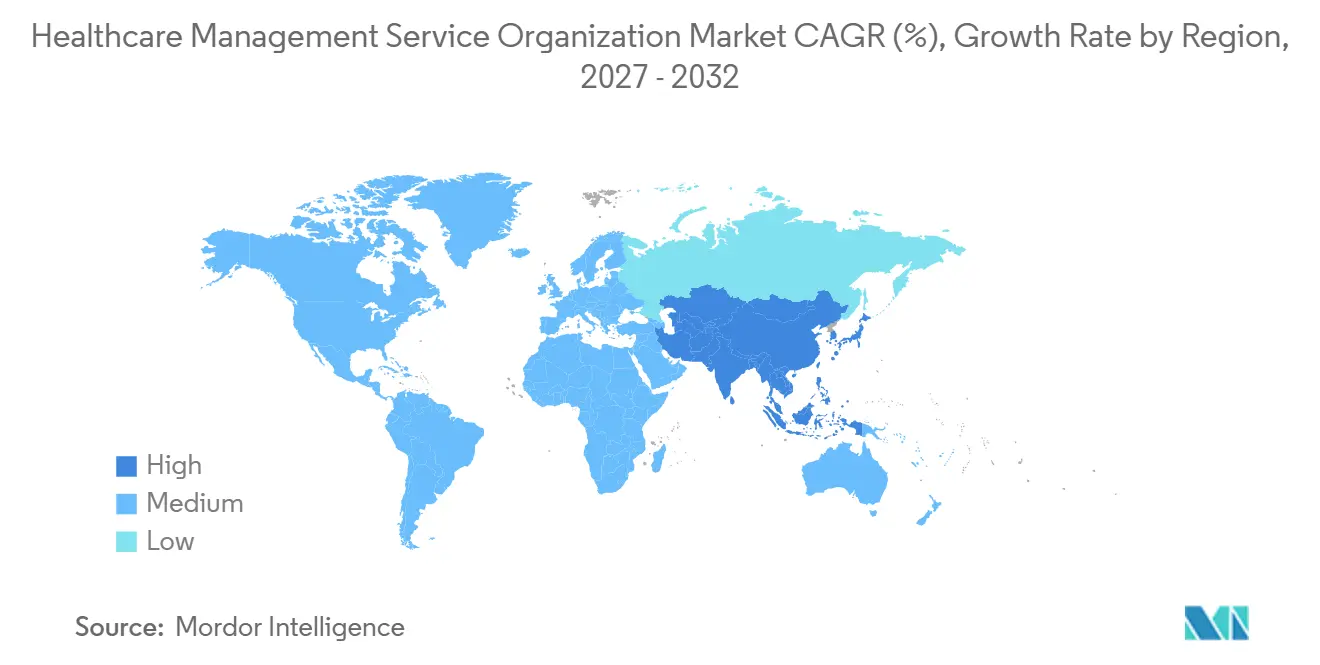
- Por geografía, América del Norte retuvo el 49,77% de la participación en 2026, mientras que se espera que Asia-Pacífico registre la CAGR más alta del 9,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión de costos que impulsa la externalización de tareas administrativas | +2.1% | Global, mayor en América del Norte y Europa | Mediano plazo (2-4 años) |
| Transición hacia modelos de atención basada en valor que requieren análisis y experiencia en gestión del ciclo de ingresos | +2.8% | América del Norte, en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente consolidación de prácticas médicas e inversión de capital privado | +1.9% | América del Norte y Europa, emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Plataformas de gestión proactiva de rechazos impulsadas por inteligencia artificial dentro de las organizaciones de servicios de gestión sanitaria | +1.7% | Global, liderado por América del Norte | Mediano plazo (2-4 años) |
| Modelos de organizaciones de servicios de gestión sanitaria específicos por especialidad impulsados por acreditación | +1.2% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Integración de telesalud y monitoreo remoto de pacientes que amplía el alcance de los servicios de las organizaciones de servicios de gestión sanitaria | +1.4% | Global, adopción acelerada tras la pandemia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Presión de Costos que Impulsa la Externalización de Tareas Administrativas
Los salarios de enfermería aumentarán un 4% en 2025 tras el mandato de California de un salario mínimo de 25 USD para los trabajadores sanitarios, un cambio de política que reduce los márgenes de los grupos independientes. Los líderes clasifican los costos de la fuerza laboral como su principal desafío operativo, lo que impulsa a las prácticas a asociarse con organizaciones de servicios de gestión sanitaria que agrupan servicios de facturación, programación y cadena de suministro a escala. Los centros de servicios compartidos reducen los gastos generales fijos, preservan la autonomía médica y garantizan el cumplimiento de las leyes salariales estatales. El mercado de Organizaciones de Servicios de Gestión Sanitaria responde agrupando recursos humanos, ciclo de ingresos y adquisiciones en modelos de suscripción que se ajustan al volumen de pacientes. A medida que persiste la inflación laboral, el soporte administrativo externalizado se convierte en no discrecional, reforzando la adopción de servicios de dos dígitos.
Transición Hacia Modelos de Atención Basada en Valor que Requieren Análisis y Experiencia en Gestión del Ciclo de Ingresos
El Programa de Ahorros Compartidos de Medicare se expandió a 480 organizaciones de atención coordinada que atienden a 10,8 millones de beneficiarios en 2024.[1] Los nuevos parámetros de equidad en salud y las opciones de ahorros prepagados introducidos en 2025 aumentan la complejidad del seguimiento de datos que las prácticas pequeñas no pueden asumir por sí solas. Las organizaciones de servicios de gestión sanitaria intervienen con análisis en la nube, estratificación de riesgos e informes de calidad que vinculan indicadores clínicos y financieros en tiempo casi real. Sus herramientas capturan nuevos códigos HCPCS bajo Atención Primaria Avanzada, ayudando a los médicos a calificar para fondos de bonificación. A medida que los pagadores trasladan más recursos hacia el riesgo bilateral, las organizaciones de servicios de gestión sanitaria que fusionan software de coordinación de atención con motores predictivos del ciclo de ingresos obtienen contratos plurianuales consolidados. Esta evolución consolida el mercado de Organizaciones de Servicios de Gestión Sanitaria como la columna vertebral operativa para las líneas de negocio basadas en valor.
Creciente Consolidación de Prácticas Médicas e Inversión de Capital Privado
Las adquisiciones de grupos médicos por parte de capital privado aumentaron durante más de 10 años. El capital fresco financia consolidaciones multiestatales donde las organizaciones de servicios de gestión sanitaria estandarizan la codificación, las adquisiciones y la tecnología de la información en cientos de centros. La compra de Prospect Health por parte de Astrana Health por 745 millones de USD añadió 610.000 miembros, ilustrando cómo las economías de escala recompensan a las empresas con sistemas de gestión llave en mano. Sin embargo, algunos reguladores se oponen: el Proyecto de Ley 951 del Senado de Oregón ahora limita el control no médico de las decisiones clínicas, lo que impulsa a las organizaciones de servicios de gestión sanitaria a diseñar modelos de gobernanza que preserven la autonomía médica. Este posicionamiento equilibrado amplía la base direccionable de prácticas que rechazan la venta directa pero aún necesitan infraestructura empresarial.
Plataformas de Gestión Proactiva de Rechazos Impulsadas por Inteligencia Artificial dentro de las Organizaciones de Servicios de Gestión Sanitaria
Las tasas de rechazo de reclamaciones saltaron al 11% en 2024, costando a los proveedores 19.700 millones de USD en disputas.[2] Casi la mitad de los hospitales ya han incorporado inteligencia artificial en los flujos de trabajo del ciclo de ingresos para reducir los retrasos de pago promedio de 90 días a 40 días.[3] Las organizaciones de servicios de gestión sanitaria despliegan modelos de aprendizaje automático que identifican reclamaciones de alto riesgo antes de su presentación, rellenan automáticamente formularios de autorización previa y gestionan apelaciones inteligentes. Los ahorros liberan capital clínico para iniciativas de salud poblacional, y la reducción del agotamiento mantiene baja la rotación del personal de facturación. Estas capacidades diferenciadas sustentan el flujo de ingresos de más rápido crecimiento en el mercado de Organizaciones de Servicios de Gestión Sanitaria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escrutinio regulatorio sobre el cumplimiento de la práctica corporativa de la medicina y las normas contra sobornos | -1.8% | América del Norte principalmente, variaciones a nivel estatal | Largo plazo (≥ 4 años) |
| Riesgos de privacidad de datos y ciberseguridad en sistemas externalizados | -1.3% | Global, mayor en mercados regulados | Mediano plazo (2-4 años) |
| Inflación de costos laborales que erosiona la ventaja de margen de las organizaciones de servicios de gestión sanitaria en regiones de altos salarios | -1.1% | América del Norte y Europa, centros urbanos | Corto plazo (≤ 2 años) |
| Escepticismo médico hacia modelos de propiedad de terceros que causa rotación contractual | -0.9% | América del Norte, emergente en otros lugares | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escrutinio Regulatorio sobre el Cumplimiento de la Práctica Corporativa de la Medicina y las Normas contra Sobornos
La nueva ley de Oregón exige que los médicos sean propietarios mayoritarios de las prácticas y limita la influencia de las organizaciones de servicios de gestión sanitaria sobre el juicio clínico. Los tribunales de California cuestionan ahora el modelo de «sociedad profesional amigable» que permite a las empresas de gestión controlar las finanzas y el personal. La orientación de la Oficina del Inspector General Federal publicada en 2025 exige auditorías de riesgo documentadas, revisiones de integridad de facturación y líneas de denuncia para los proveedores externalizados. Los costos de cumplimiento aumentan, lo que ralentiza la expansión multiestatal y lleva a las organizaciones de servicios de gestión sanitaria a invertir en funciones legales, de auditoría y de gobernanza especializadas.
Riesgos de Privacidad de Datos y Ciberseguridad en Sistemas Externalizados
El sector sanitario registró 677 brechas importantes en 2024, exponiendo 182,4 millones de registros; un tercio se originó en socios comerciales como las organizaciones de servicios de gestión sanitaria. La brecha del contratista de administración de Medicare WPS por sí sola comprometió a casi 950.000 beneficiarios de Medicare a través del software de transferencia MOVEit. Los aseguradores y proveedores ahora exigen arquitecturas de confianza cero, análisis de amenazas impulsados por inteligencia artificial y cláusulas de reparto del riesgo cibernético. Para las organizaciones de servicios de gestión sanitaria, el mayor gasto en seguridad reduce los márgenes operativos hasta que los nuevos modelos de tarifas recuperen los costos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Las plataformas del ciclo de ingresos anclan el crecimiento y la amplitud de venta cruzadaLa gestión del ciclo de ingresos representó el 68,36% de la participación del mercado de Organizaciones de Servicios de Gestión Sanitaria en 2026, lo que refleja la urgencia de los proveedores por proteger los márgenes ante tasas de denegación del 11% y costos de apelación de 19,7 mil millones de USD. Se prevé que la vigilancia de denegaciones habilitada por inteligencia artificial dentro de esta línea registre una CAGR del 11,23% hasta 2032, superando a todos los demás segmentos de servicios. Los módulos contratados en paquete incluyen ahora auditorías de captura de cargos, modelado de contratos y planes de pago para pacientes, lo que amplía la participación de cartera y reduce la proliferación de proveedores a nivel de práctica.
Los servicios de gestión de prácticas y operaciones, riesgo de cumplimiento normativo, tecnología de la información/historia clínica electrónica-ciberseguridad, dotación de personal y cadena de suministro conforman el resto del tamaño del mercado de Organizaciones de Servicios de Gestión Sanitaria y se benefician de la misma ola de externalización desencadenada por la inflación salarial de enfermería y las 677 brechas cibernéticas registradas en 2024. Las suscripciones de gestión de la fuerza laboral ayudan a mitigar los aumentos salariales anuales del 4%, y las renovaciones de seguridad de confianza cero ayudan a cumplir los requisitos de auditoría de los pagadores. La cadencia de ventas cruzadas ayuda a los proveedores diversificados a defender el precio posicionándolos como socios integrales en la resiliencia administrativa.

Por Modelo de Propiedad:
Las plataformas de capital privado dominan el capital pero enfrentan vientos en contra regulatoriosLas organizaciones respaldadas por capital privado mantuvieron el 39,58% de la participación del mercado de Organizaciones de Servicios de Gestión Sanitaria en 2026 y proyectan una CAGR del 11,74%, financiadas por apalancamiento de adquisiciones en cadena y despliegue tecnológico en múltiples estados. Grandes adquisiciones como el acuerdo de Astrana Health por 745 millones de USD con Prospect Health ilustran los flujos de capital que buscan escala y que extienden rápidamente las plataformas de análisis y contratación.
Las organizaciones de servicios de gestión sanitaria de propiedad médica, afiliadas a hospitales y respaldadas por pagadores dividen el resto del tamaño del mercado de Organizaciones de Servicios de Gestión Sanitaria, cada una enfatizando distintas palancas de valor. Los modelos controlados por médicos destacan la autonomía clínica, un tema amplificado por el estatuto de práctica corporativa de la medicina de Oregón, mientras que los sistemas hospitalarios integran organizaciones de servicios de gestión sanitaria para estabilizar los márgenes de instalaciones en declive. Los participantes liderados por pagadores, como la adquisición de Wellvana por CVS, aprovechan los datos de reclamaciones para orientar los contratos de costo total. Las trayectorias de participación a largo plazo dependerán de la transparencia en la gobernanza y de la capacidad de cogestionar el riesgo a la baja sin activar las alarmas estatales contra el soborno.
Por Especialidad:
La escala de atención primaria se encuentra con la aceleración ortopédicaLa atención primaria generó el 34,67% del tamaño del mercado de Organizaciones de Servicios de Gestión Sanitaria en 2026, impulsada por 480 Organizaciones de Atención Responsable del Programa de Ahorros Compartidos de Medicare que cubren 10,8 millones de vidas y los nuevos códigos HCPCS bajo Atención Primaria Avanzada. La profundidad del segmento proporciona paneles de pacientes predecibles que sustentan contratos de organizaciones de servicios de gestión sanitaria a largo plazo vinculados a bonificaciones por calidad y fondos de riesgo de doble sentido.
Las organizaciones de servicios de gestión sanitaria en ortopedia encabezan el crecimiento con una CAGR del 9,46%, aprovechando la acreditación de pagos agrupados y la transparencia en el costo de implantes para desbloquear primas de los pagadores. La oncología, la gastroenterología y la salud conductual les siguen, cada una exigiendo codificación especializada, informes de registros y análisis de resultados. La diversificación por especialidad cubre la volatilidad del reembolso y amplifica las sinergias de derivación cruzada, elevando la participación agregada del mercado de Organizaciones de Servicios de Gestión Sanitaria capturada por proveedores de múltiples líneas.
Por Tamaño de Práctica:
Los grupos medianos dominan hoy; los grupos grandes escalan más rápidoLas prácticas medianas con 6 a 25 médicos controlaron el 43,55% de la participación del mercado de Organizaciones de Servicios de Gestión Sanitaria en 2026, equilibrando la profundidad de recursos con una gobernanza ágil para adoptar la externalización de suite completa. Generalmente comienzan con módulos de gestión del ciclo de ingresos antes de incorporar cumplimiento normativo, recursos humanos y optimización de la historia clínica electrónica, lo que produce renovaciones estables de varios años.
Se proyecta que las prácticas grandes con más de 26 médicos se expandan a una CAGR del 10,78% hasta 2032, ya que las economías de escala favorecen los análisis centralizados y los motores de salud poblacional. Las prácticas individuales y micropráticas siguen siendo sensibles al costo, pero la adquisición de gestión del ciclo de ingresos modular y soporte de telesalud puede ayudarle a mantenerse independiente. Los niveles de precios de los proveedores y la entrega en la nube reducen las barreras de entrada, manteniendo cada segmento de tamaño accesible dentro del mercado de Organizaciones de Servicios de Gestión Sanitaria.
Análisis Geográfico
Mercado de Organizaciones de Servicios de Gestión Sanitaria en América del Norte
América del Norte mantuvo el 49,77% de la participación en 2026, impulsada por los modelos de innovación de los Centros de Servicios de Medicare y Medicaid, una combinación sofisticada de pagadores y el mayor fondo de capital privado. Las restricciones de práctica corporativa de la medicina de Oregón y los mandatos salariales de California obligan a las organizaciones de servicios de gestión sanitaria a adaptar las estrategias de gobernanza y trabajo por estado, aunque el marco de Organizaciones de Atención Responsable de Medicare sigue respaldando una sólida demanda de servicios.
Mercado de Organizaciones de Servicios de Gestión Sanitaria en Europa
Europa exhibe un crecimiento agregado más lento, pero se beneficia de la interoperabilidad de eHealth y de conjuntos de datos maduros de pagador único que agilizan el despliegue de análisis. Las organizaciones de servicios de gestión sanitaria se asocian con cooperativas médicas locales para navegar la codificación del seguro estatutario de Alemania, las normas de adquisición del Servicio Nacional de Salud del Reino Unido y los estándares de informes de la Caja Primaria del Seguro de Enfermedad de Francia. La incertidumbre relacionada con el Brexit complica la prestación transfronteriza en el corredor Reino Unido-Unión Europea, lo que impulsa a los proveedores hacia licencias específicas por país.
Mercado de Organizaciones de Servicios de Gestión Sanitaria en Asia-Pacífico
Asia-Pacífico registra la CAGR más rápida del 9,62% a medida que China, India y Australia inyectan financiamiento en salud digital y redes de atención preventiva. Las aseguradoras globales establecen ecosistemas de monitoreo remoto, impulsando la demanda de organizaciones de servicios de gestión sanitaria que puedan localizar flujos de trabajo en mandarín, hindi o japonés. La experimentación de políticas regionales, desde los incentivos presupuestarios de atención a la demencia de Japón hasta la expansión del reembolso de Ayushman Bharat en India, crea nuevos fondos de riesgo que solo pueden abordarse mediante una infraestructura de back-office escalable.
Panorama Competitivo
El mercado de Organizaciones de Servicios de Gestión Sanitaria alberga una combinación de conglomerados multimillonarios y especialistas en nichos. Los ingresos por servicios de Optum Health de 105,4 mil millones de USD en 2024 subrayan la ventaja de integrar análisis, farmacia y prestación de atención bajo un mismo techo. La unidad Risant Health de Kaiser Permanente adquirió Cone Health para añadir 1.100 camas y ampliar su huella de atención gestionada.
Los actores de nivel medio persiguen asociaciones tecnológicas; athenahealth integra escribas de inteligencia artificial y interfaces de programación de aplicaciones de codificación que se complementan con los motores de facturación de las organizaciones de servicios de gestión sanitaria. Los nuevos participantes monetizan nichos de especialidad, como las redes de salud conductual que integran terapia remota y análisis para la puntuación de riesgo de determinantes sociales. A medida que los requisitos de inteligencia artificial y ciberseguridad inflan los presupuestos de investigación y desarrollo, es probable que la consolidación inorgánica se intensifique, con adquirentes que apuntan a plataformas interoperables y culturas de cumplimiento normativo sólidas.
Los movimientos competitivos se centran en: 1) fusiones horizontales que agrupan gestión del ciclo de ingresos, dotación de personal y tecnología de la información, 2) alianzas verticales entre pagadores y grupos de proveedores, y 3) empresas emergentes nativas en la nube que reducen el tiempo de incorporación para prácticas pequeñas. Las organizaciones de servicios de gestión sanitaria que puedan demostrar un aumento tangible del flujo de caja y la mitigación del riesgo regulatorio pueden mantener poder de fijación de precios en un entorno sensible al precio.
Líderes de la Industria de Organizaciones de Servicios de Gestión Sanitaria
-
UnitedHealth Group
-
R1 RCM
-
Privia Health
-
Agilon Health
-
Conifer Health Solutions
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Organizaciones de Servicios de Gestión Sanitaria Empresas cubiertas en este informe
- United Health Group
- R1 RCM
- Privia Health
- Conifer Health Solutions
- Agilon Health
- Envision Healthcare
- MedVanta
- OneOncology
- athenahealth
- Change Healthcare
- Epic Systems
- AdvancedMD
- Tebra (Kareo)
- TeamHealth
- Wellvana
- Constellation Health Services
- US Medical Management
- Invensis
- VMG Health Advisory
- Alpha Healthcare MSO
Desarrollos recientes de la industria en Mercado de Organizaciones de Servicios de Gestión Sanitaria
- Enero de 2025: NeueHealth acordó hacerse privada mediante una adquisición de 1.300 millones de USD por parte de un afiliado de New Enterprise Associates.
- Diciembre de 2024: Risant Health de Kaiser Permanente cerró su compra de Cone Health, añadiendo 1.100 camas en Carolina del Norte.
- Noviembre de 2024: Astrana Health firmó un acuerdo definitivo de 745 millones de USD para adquirir Prospect Health, absorbiendo 610.000 miembros.
Alcance del Informe Global del Mercado de Organizaciones de Servicios de Gestión Sanitaria
Resumen de la segmentación
| Servicios de Gestión del Ciclo de Ingresos |
| Gestión de Prácticas y Operaciones |
| Gestión de Cumplimiento y Riesgos |
| Servicios de Tecnología de la Información, Historia Clínica Electrónica y Ciberseguridad |
| Gestión de Personal y Recursos Humanos |
| Cadena de Suministro y Adquisiciones |
| Organizaciones de Servicios de Gestión Sanitaria de Propiedad Médica |
| Organizaciones de Servicios de Gestión Sanitaria Afiliadas a Hospitales |
| Organizaciones de Servicios de Gestión Sanitaria Respaldadas por Capital Privado |
| Organizaciones de Servicios de Gestión Sanitaria Respaldadas por Pagadores |
| Atención Primaria |
| Ortopedia |
| Oncología |
| Gastroenterología |
| Salud Conductual |
| Multiespecialidad y Otras |
| Individual / Pequeña (1-5 médicos) |
| Mediana (6-25 médicos) |
| Grande (26+ médicos) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Consejo de Cooperación del Golfo |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Servicio | Servicios de Gestión del Ciclo de Ingresos | |
| Gestión de Prácticas y Operaciones | ||
| Gestión de Cumplimiento y Riesgos | ||
| Servicios de Tecnología de la Información, Historia Clínica Electrónica y Ciberseguridad | ||
| Gestión de Personal y Recursos Humanos | ||
| Cadena de Suministro y Adquisiciones | ||
| Por Modelo de Propiedad | Organizaciones de Servicios de Gestión Sanitaria de Propiedad Médica | |
| Organizaciones de Servicios de Gestión Sanitaria Afiliadas a Hospitales | ||
| Organizaciones de Servicios de Gestión Sanitaria Respaldadas por Capital Privado | ||
| Organizaciones de Servicios de Gestión Sanitaria Respaldadas por Pagadores | ||
| Por Especialidad | Atención Primaria | |
| Ortopedia | ||
| Oncología | ||
| Gastroenterología | ||
| Salud Conductual | ||
| Multiespecialidad y Otras | ||
| Por Tamaño de Práctica | Individual / Pequeña (1-5 médicos) | |
| Mediana (6-25 médicos) | ||
| Grande (26+ médicos) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Consejo de Cooperación del Golfo | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Organizaciones de Servicios de Gestión Sanitaria en 2027?
Está valorado en 153,59 mil millones de USD con una previsión de alcanzar los 257,17 mil millones de USD en 2032.
¿Qué línea de servicio domina los contratos externalizados de organizaciones de servicios de gestión sanitaria?
La gestión del ciclo de ingresos lidera con una participación del 68,36%, impulsada por motores de prevención de rechazos con inteligencia artificial que acortan los ciclos de pago.
¿Por qué las organizaciones de servicios de gestión sanitaria respaldadas por capital privado crecen más rápido?
El acceso al capital permite adquisiciones rápidas e inversiones en plataformas de análisis, respaldando una CAGR del 11,74% hasta 2032.
¿Qué especialidad ofrece la oportunidad de crecimiento más rápida para las organizaciones de servicios de gestión sanitaria?
La ortopedia, beneficiándose de la acreditación de pagos agrupados y los controles de costos de implantes, se espera que registre una CAGR del 9,46%.
¿Cuál es el principal riesgo regulatorio que enfrentan las organizaciones de servicios de gestión sanitaria en América del Norte?
Las leyes estatales de práctica corporativa de la medicina, como el Proyecto de Ley 951 del Senado de Oregón, que limitan el control no médico de las decisiones clínicas.
¿Cómo influyen las amenazas cibernéticas en las decisiones de adquisición de las organizaciones de servicios de gestión sanitaria?
Los volúmenes récord de brechas han llevado a los proveedores a exigir arquitecturas de confianza cero y cláusulas contractuales que transfieran parte del riesgo cibernético a los proveedores.