
Tamaño y Participación del Mercado de Software de Gestión Farmacéutica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.67 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
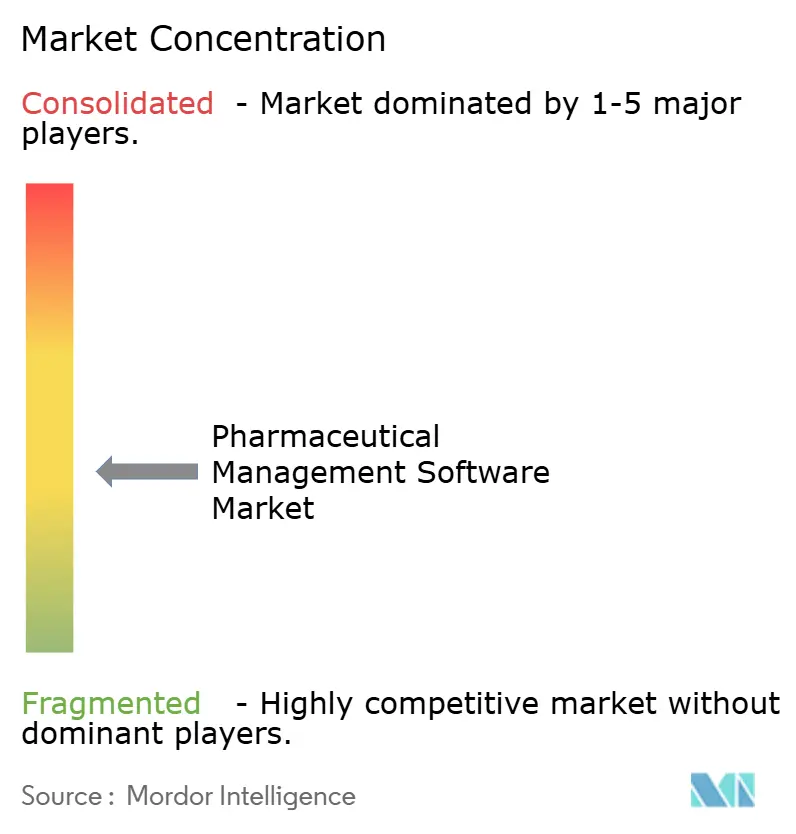
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Gestión Farmacéutica por Mordor Intelligence
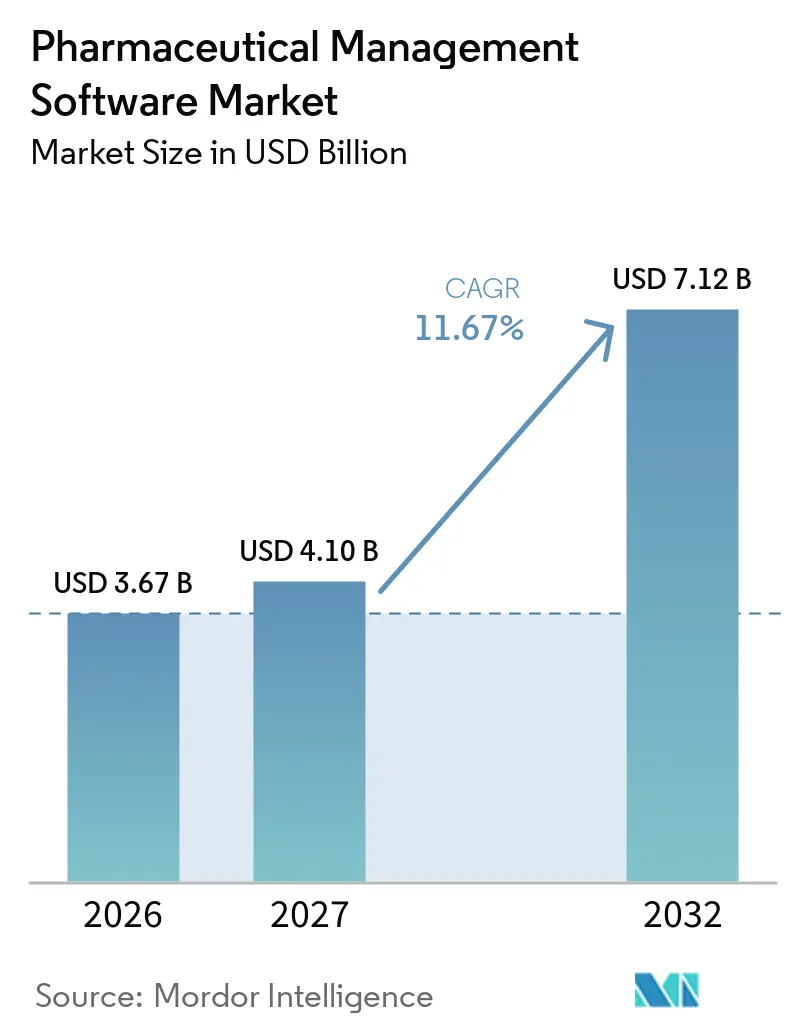
Se espera que el tamaño del Mercado de Software de Gestión Farmacéutica aumente de 3,67 mil millones de USD en 2026 a 4,10 mil millones de USD en 2027 y alcance 7,12 mil millones de USD en 2032, creciendo a una CAGR del 11,67% durante 2027-2032.
El aumento de los mandatos globales de cumplimiento normativo, la rápida migración hacia servicios en la nube validados y la creciente complejidad de los productos biológicos están acelerando el gasto en integraciones de plataformas que unifican datos de calidad, fabricación y regulación. Los proveedores que pueden incorporar registros de auditoría inmutables, controles de acceso basados en roles y flujos de trabajo de firma electrónica en soluciones configurables están obteniendo ventajas de pioneros a medida que las empresas revalidan los sistemas heredados para cumplir con el borrador ampliado del Anexo 11 de la Agencia Europea de Medicamentos. La demanda se ve reforzada por la expansión de los ensayos clínicos descentralizados que requieren monitoreo remoto de pacientes, consentimiento electrónico y flujos de trabajo de presentación en tiempo real. Los incidentes de ciberseguridad, como la brecha de Change Healthcare, subrayan la necesidad de arquitecturas alineadas con ISO 27001, lo que impulsa a los compradores hacia proveedores que combinan software con herramientas de seguridad de confianza cero. En paralelo, las regulaciones de inteligencia artificial soberana en Europa y China están orientando el mercado de software de gestión farmacéutica hacia implementaciones híbridas en las que los datos sensibles de genealogía de lotes permanecen en las instalaciones locales mientras que las capas de análisis se ejecutan en nubes regionales.
Conclusiones Clave del Informe
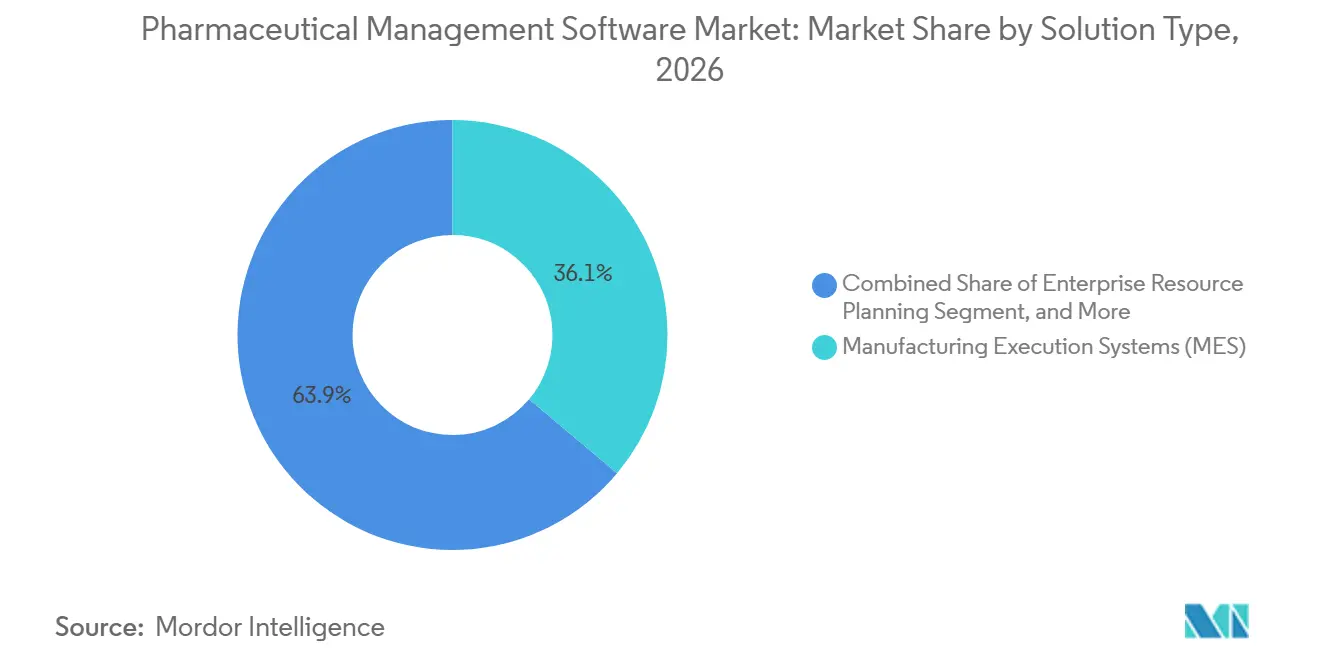
- Por tipo de solución, los sistemas de ejecución de manufactura lideraron el mercado de software de gestión farmacéutica con una participación del 36,12% en 2026. Se proyecta que las soluciones de gestión de calidad y cumplimiento normativo se expandirán a una CAGR del 13,06% hasta 2032, la más alta entre todas las categorías.
- Por modelo de implementación, los sistemas locales representaron el 55,87% del mercado de software de gestión farmacéutica en 2026, mientras que se prevé que los sistemas basados en la nube crezcan a una CAGR del 12,63% hasta 2032.
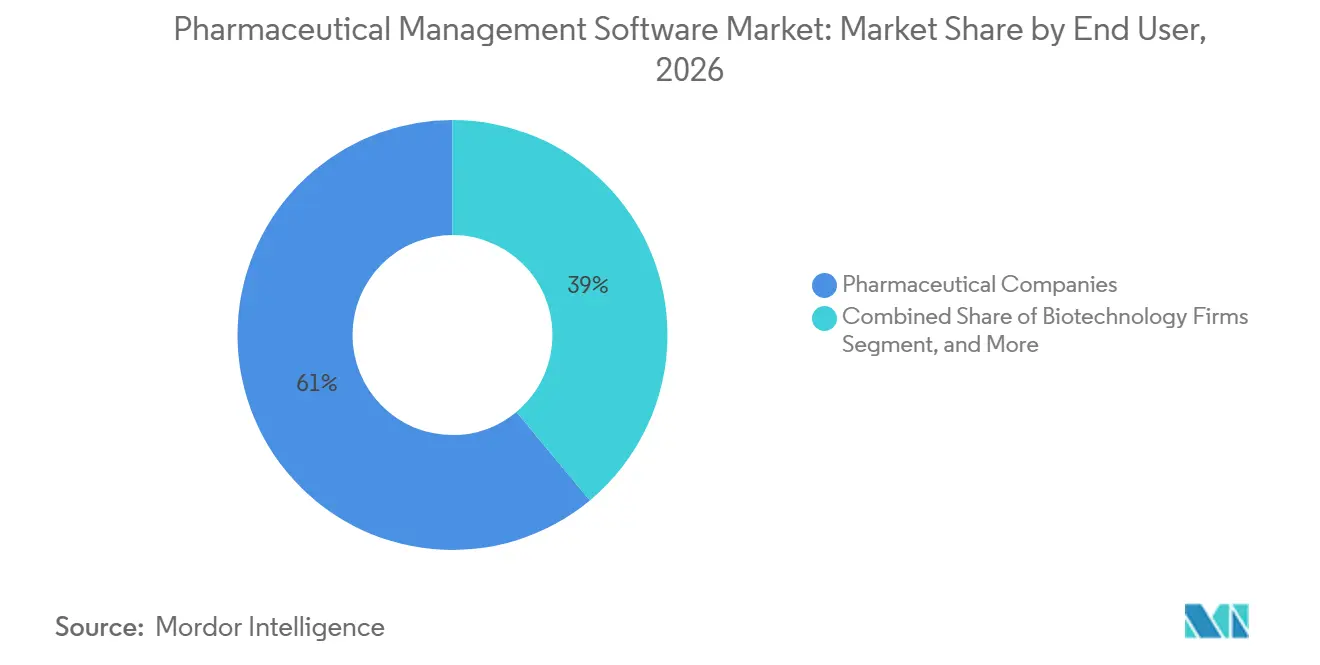
- Por usuario final, las empresas farmacéuticas mantuvieron una participación del 61,03% en el mercado de software de gestión farmacéutica en 2026; las empresas de biotecnología registraron la CAGR proyectada más alta, del 12,18%, hasta 2032.
- Por geografía, América del Norte lideró con una participación de ingresos del 41,18% en 2026, mientras que Asia-Pacífico avanza a una CAGR del 14,71% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los análisis predictivos de calidad impulsados por IA reducen los costos de fallo de lotes | +3.2% | Global, concentrado en centros de fabricación avanzada | Mediano plazo (2-4 años) |
| Migración ERP hacia la nube prioritaria en las grandes empresas farmacéuticas | +2.8% | Global, con América del Norte y la UE liderando la adopción | Mediano plazo (2-4 años) |
| Aplicación obligatoria de serialización y trazabilidad en países de ingresos bajos y medios | +2.4% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio y África y América Latina | Corto plazo (≤ 2 años) |
| Mandatos de ciberresiliencia de los reguladores (FDA, EMA) | +2.1% | Global, con aplicación más estricta en mercados desarrollados | Corto plazo (≤ 2 años) |
| Complejidad de la fabricación de productos biológicos que impulsa la convergencia MES-ERP | +1.8% | América del Norte y UE, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Transición hacia ensayos clínicos descentralizados y virtuales | +1.5% | América del Norte y UE, en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Estrictos Mandatos Globales de Cumplimiento Normativo Aceleran las Inversiones en Validación de Software
El borrador de la Agencia Europea de Medicamentos publicado en 2025 amplió el Anexo 11 de cinco a diecinueve páginas, obligando a los fabricantes a actualizar la lógica de los registros de auditoría, los protocolos de calificación de proveedores y las pruebas de integridad de datos.[1] Estados Unidos continúa aplicando estrictamente el 21 CFR Parte 11, con cartas de advertencia de 2024 que citan deficiencias de validación en el 23% de las inspecciones. La Serie de Informes Técnicos 1033 de la OMS codifica los principios ALCOA+, prohibiendo efectivamente las ediciones posteriores a los datos de lotes. La Administración Nacional de Productos Médicos de China exige ahora el alojamiento local o el acceso regulatorio en tiempo real para el software extranjero, reforzando la supervisión de las plataformas multinacionales. En conjunto, estos mandatos están ampliando los presupuestos de validación y orientando el mercado de software de gestión farmacéutica hacia suites configurables y listas para el cumplimiento normativo.
La Rápida Migración hacia Plataformas en la Nube y SaaS Equilibra la Agilidad con la Soberanía de los Datos
La adopción de la nube está aumentando, aunque los patrones divergen según la carga de trabajo. Las empresas norteamericanas trasladan los análisis comerciales a entornos de nube pública mientras mantienen los registros de lotes en instalaciones locales para un control más estricto.[2] Veeva informó que el 78% de los nuevos clientes de Vault QMS eligieron SaaS multiinquilino en 2025, aunque el 64% implementó Vault Manufacturing en instancias privadas para cumplir con las cláusulas de residencia de datos. El RGPD de la Unión Europea y la pendiente Ley de IA generan una prima de costos del 15-20% a medida que las organizaciones añaden controles de nube soberana. El lanzamiento de la nube soberana de SAP S/4HANA para Ciencias de la Vida en octubre de 2025 demuestra el giro del proveedor hacia el cumplimiento normativo regional. La inflación del SaaS, con un promedio del 8-12% anual, está llevando a los compradores de nivel medio a revisar la economía del ciclo de vida, lo que ralentiza las migraciones a la nube pura en economías inflacionarias.
El Crecimiento de los Productos Biológicos y la Medicina Personalizada Fragmenta las Arquitecturas de Lotes
La medicina personalizada está fragmentando los lotes en unidades de un solo paciente que aún requieren validación completa. Siemens señaló que el 42% de los nuevos clientes de terapia celular requirieron enlaces con registros electrónicos de salud en 2025, una característica ausente en las líneas de moléculas pequeñas. Los fabricantes por contrato como Lonza están invirtiendo en suites modulares como Siemens Opcenter Execution Pharma para orquestar campañas autólogas paralelas a escala.
La Adopción Obligatoria de Registros Electrónicos de Lotes Elimina las Desviaciones en Papel
Se proyecta que el segmento de registros electrónicos de lotes se expandirá de USD 734,85 millones en 2026 a USD 1,92 mil millones en 2035, a medida que los reguladores rechazan los flujos de trabajo en papel. La guía de integridad de datos de la FDA establece que los registros manuales no pueden proporcionar la misma evidencia contemporánea que los registros digitales validados. La encuesta de MasterControl de 2025 muestra que los usuarios de registros electrónicos de lotes redujeron el tiempo promedio de investigación de desviaciones de 28 días a 11 días, liberando recursos de calidad para análisis proactivos. Los costos de implementación de USD 500.000 a 2 millones aún disuaden a algunas empresas de tamaño medio, pero los CDMOs ofrecen plataformas prevalidadas para reducir las barreras de inversión de capital.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Implementación y Validación | -1.4% | Global, agudo en mercados emergentes y empresas de nivel medio | Corto plazo (≤ 2 años) |
| Preocupaciones de Ciberseguridad y Soberanía de Datos | -1.1% | Mandatos de residencia de datos en la UE y Asia-Pacífico, exposición a brechas en EE. UU. | Mediano plazo (2-4 años) |
| La Fragmentación Regulatoria Desencadena Ciclos Frecuentes de Revalidación | -0.9% | Implementaciones multinacionales en jurisdicciones de FDA, EMA y NMPA | Largo plazo (≥ 4 años) |
| Aumento del Costo Total de Propiedad de Suscripciones SaaS en Mercados Inflacionarios | -0.7% | Implementaciones con fuerte presencia de SaaS en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Alto Costo de Implementación y Validación Limita la Adopción en el Nivel Medio
Los presupuestos totales de los proyectos oscilan entre USD 1,5 millones para un sistema de gestión de calidad de un solo sitio y más de USD 10 millones para implementaciones empresariales de MES-ERP, impulsados por las calificaciones de instalación, operación y rendimiento.[3] Las auditorías de proveedores del Anexo 11 europeo pueden añadir un 25% a los costos de referencia en comparación con las implementaciones no reguladas. Los consultores externos de validación facturan entre USD 1.200 y 2.500 por día, prolongando los plazos para las empresas con experiencia interna limitada. Aunque los CDMOs ofrecen entornos prevalidados llave en mano, los clientes intercambian configurabilidad por velocidad, lo que aumenta las preocupaciones sobre la dependencia del proveedor.
Las Preocupaciones de Ciberseguridad y Soberanía de Datos Fragmentan las Topologías de Implementación
El evento de ransomware de Change Healthcare de febrero de 2024 comprometió más de 100 millones de registros y costó USD 872 millones en remediación, amplificando el escrutinio sobre las cadenas de software de terceros. Las multas del RGPD de la UE alcanzan el 4% de los ingresos globales, mientras que la Ley de Seguridad de Datos de China obliga al alojamiento local de datos sensibles de salud, fragmentando las arquitecturas globales en silos regionales. Las empresas ahora exigen la certificación ISO 27001 y pruebas de penetración anuales como parte de los contratos de software, lo que eleva los presupuestos operativos en aproximadamente un 10-15%.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
Las Suites de Cumplimiento Normativo Impulsan la Adopción Más Allá del ERP TradicionalLos sistemas de ejecución de manufactura representaron el 36,12% de la participación del mercado de software de gestión farmacéutica en 2026, respaldados por su capacidad para orquestar la ejecución de lotes en tiempo real, la integración de equipos y la genealogía de lotes en suites estériles. Se proyecta que las plataformas de Gestión de Calidad y Cumplimiento Normativo, incluidos los registros de lotes electrónicos, registren una CAGR del 13,06% hasta 2032, lo que refleja el énfasis regulatorio en las pistas de auditoría inmutables y la calificación de proveedores. Las asignaciones del tamaño del mercado de software de gestión farmacéutica continúan desplazándose a medida que las empresas favorecen capas modulares y listas para el cumplimiento normativo sobre las actualizaciones transaccionales de planificación de recursos empresariales de gran envergadura, como lo evidencia el crecimiento de la planificación de recursos empresariales que queda rezagado respecto a los módulos de calidad más recientes.
La demanda también está aumentando para las suites de cadena de suministro e inventario que incorporan reglas de serialización de la Ley de Seguridad de la Cadena de Suministro de Medicamentos de los Estados Unidos y la Directiva de Medicamentos Falsificados de la Unión Europea, lo que permite una cadena de custodia completa desde la adquisición de ingredientes farmacéuticos activos hasta la dispensación minorista. Las aplicaciones de Atención al Cliente y Comerciales capturan una tracción temprana entre las empresas que pilotan programas directos al paciente y contratos basados en valor. Los centros de Gestión del Conocimiento y los Datos están emergiendo como activos estratégicos, proporcionando repositorios unificados que respaldan la detección de señales impulsada por inteligencia artificial y las instantáneas de evidencia del mundo real, con el 64% de las 20 principales empresas adoptando Veeva Vault RIM para 2025.

Por Modelo de Implementación:
Las Arquitecturas Híbridas Equilibran el Cumplimiento Normativo y la AgilidadLos sistemas locales representaron el 55,87% en 2026, ya que los fabricantes con aversión al riesgo mantienen las cargas de trabajo validadas detrás de los cortafuegos de las instalaciones para cumplir con las normas 21 CFR Parte 11 y Anexo 11. No obstante, las instancias en la nube representan el segmento de más rápido crecimiento del mercado de software de gestión farmacéutica, avanzando a una CAGR del 12,63% hasta 2032, ya que el software como servicio multiinquilino acelera las actualizaciones y facilita la preparación para auditorías. Las empresas optan ampliamente por topologías híbridas en las que los núcleos de manufactura y calidad permanecen en instalaciones locales o en zonas de nube soberana. Al mismo tiempo, los análisis, la colaboración y los portales de proveedores residen en nubes públicas de hiperescala.
El Reglamento General de Protección de Datos y los estatutos de localización de datos de China obligan a contar con centros de datos regionales, lo que añade hasta un 20% en gastos generales de infraestructura y complica aún más las implementaciones en múltiples nubes. El lanzamiento en 2025 de SAP de nubes soberanas S/4HANA para Ciencias de la Vida en Alemania, Francia y los Emiratos Árabes Unidos refleja el reconocimiento por parte de los proveedores de que la localización es innegociable para los registros regulados. La inflación persistente de precios del software como servicio del 8-12% anual presiona a los compradores a comparar los modelos de suscripción con las licencias perpetuas en análisis de costo total, lo que en ocasiones puede ralentizar las migraciones entre empresas de mediana capitalización.
Por Usuario Final:
Las Empresas de Biotecnología Aceleran la Adopción DigitalLas empresas farmacéuticas representaron el 61,03% de los ingresos de 2026. Sin embargo, se prevé que las empresas de biotecnología exhiban una CAGR del 12,18%, superando a todos los demás segmentos, porque las terapias celulares y génicas requieren flujos de trabajo altamente configurables que los sistemas de ejecución de manufactura heredados no pueden soportar. Las organizaciones de desarrollo y manufactura por contrato y las organizaciones de manufactura por contrato están escalando las inversiones en software para acortar los tiempos de liberación de lotes y diferenciar las ofertas de capacidad, como lo ilustra la expansión de Lonza en Visp por 580 millones de USD, que utiliza Siemens Opcenter para orquestar ejecuciones autólogas paralelas.
Las organizaciones de investigación por contrato profundizan las inversiones en plataformas de gestión de ensayos clínicos a medida que los estudios descentralizados desplazan los modelos basados en sitios. Los hospitales y clínicas siguen siendo un grupo de compradores emergente, pero muestran un creciente interés en herramientas de automatización de farmacia que se integran con los sistemas de registros de salud electrónicos, especialmente para terapias personalizadas que requieren validación de cadena de identidad en el punto de atención. En conjunto, estos patrones de compradores en evolución están ampliando el mercado potencial del software de gestión farmacéutica.
Análisis Geográfico
Mercado de Software de Gestión Farmacéutica de América del Norte
América del Norte mantuvo una participación del 41,18% en 2026, impulsada por sólidas canalizaciones de biológicos, una estricta aplicación de la Parte 11 y la adopción temprana de suites de calidad como software como servicio que acortan los ciclos de validación. Los Estados Unidos albergan la mayoría de las plantas de terapia celular y génica a escala comercial del mundo, lo que impulsa la demanda de integración de equipos en tiempo real y seguimiento de genealogía de cadena de frío. El sector de organizaciones de desarrollo y manufactura por contrato de Canadá está creciendo debido a las tendencias de acercamiento de la producción, aunque la escasez de experiencia está extendiendo los plazos de validación. México se beneficia de la proximidad a los mercados de los Estados Unidos, pero se rezaga en la adopción de software avanzado, principalmente debido a los tamaños más pequeños de las plantas y los presupuestos de capital limitados. Las brechas de alto perfil, como el incidente de Change Healthcare, están impulsando la adopción de ISO 27001 y el Marco del Instituto Nacional de Estándares y Tecnología en toda la región.
Mercado de Software de Gestión Farmacéutica de Europa
Europa está revalidando las plataformas heredadas porque el borrador del Anexo 11 publicado en 2025 eleva los umbrales de integridad de datos y auditoría de proveedores. Alemania, Francia y el Reino Unido lideran los proyectos piloto de convergencia de sistemas de ejecución de manufactura y planificación de recursos empresariales vinculados a los programas de Industria 4.0, mientras que el Reglamento General de Protección de Datos y la Ley de Inteligencia Artificial obligan a configuraciones de nube soberana que aumentan el gasto en implementación entre un 15-20% en relación con la arquitectura exclusiva de nube pública. Los fabricantes de tamaño mediano enfrentan costos de implementación de 1,5 a 10 millones de USD para despliegues validados, lo que impulsa la externalización a organizaciones de desarrollo y manufactura por contrato con sistemas llave en mano.
Mercado de Software de Gestión Farmacéutica de Asia-Pacífico, América del Sur y Oriente Medio
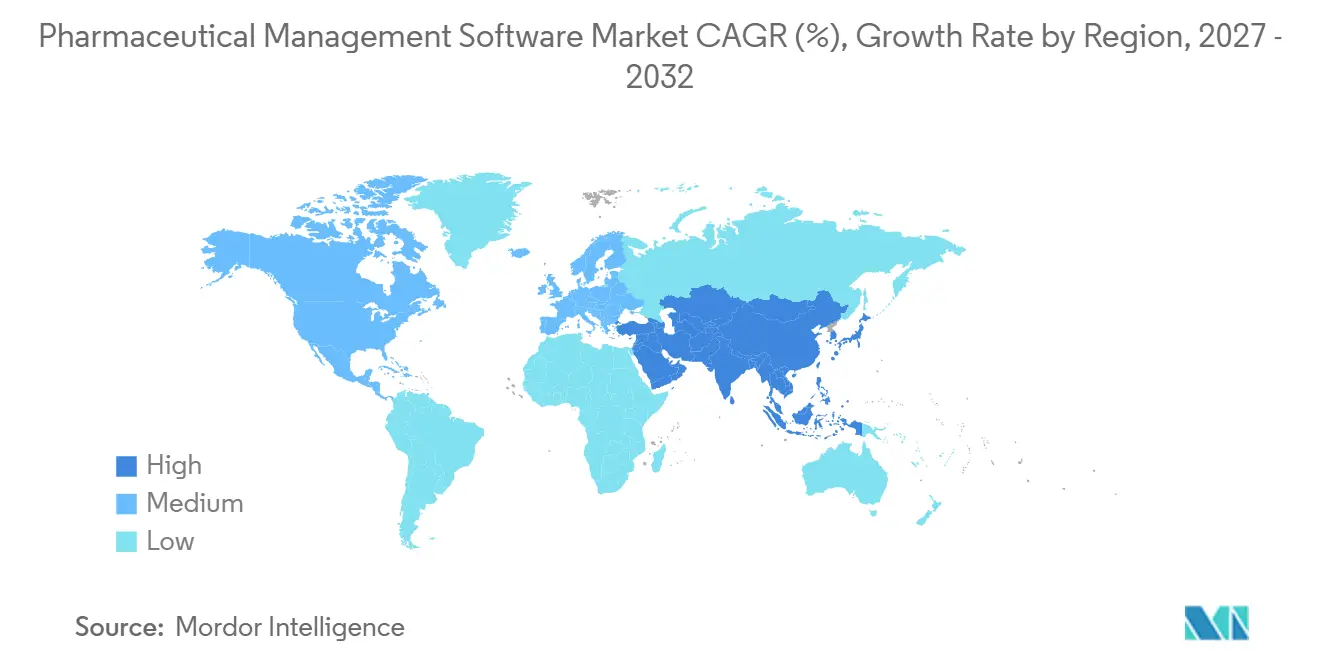
Asia-Pacífico está creciendo a una CAGR del 14,71% hasta 2032, respaldada por la aplicación de controles de integridad de datos en China que obligan al alojamiento local y al acceso de los reguladores en tiempo real. El sector de organizaciones de desarrollo y manufactura por contrato de India invirtió 2,1 mil millones de USD en capacidad en 2024, adoptando plataformas de sistemas de ejecución de manufactura para asegurar la aprobación de exportaciones. Japón avanza en la adopción de registros de lotes electrónicos, aunque la preferencia cultural por las soluciones locales modera la adopción del software como servicio. Corea del Sur y Australia amplían la capacidad de biológicos, utilizando suites avanzadas de sistemas de ejecución de manufactura para la orquestación de procesos en tiempo real. Mientras tanto, el mercado de software de gestión farmacéutica gana impulso en Oriente Medio y América del Sur a medida que los gobiernos buscan la autosuficiencia en el suministro de medicamentos, aunque los menores tamaños de las plantas y las brechas de habilidades moderan las trayectorias de crecimiento.
Panorama regulatorio
Los requisitos regulatorios globales para los sistemas informatizados GxP siguen influyendo en las prioridades de adquisición y validación del software de gestión farmacéutica, con la norma 21 CFR Part 11 en Estados Unidos y las expectativas de GMP Annex 11 en los entornos alineados con la UE que configuran los requisitos de pista de auditoría, acceso basado en roles y firma electrónica. El marco de Aseguramiento de Software Informático (CSA) de la FDA respalda un enfoque basado en riesgo para la validación del software de producción y de sistemas de calidad, mientras que las normas de integridad de datos (por ejemplo, los principios ALCOA+ referenciados en la guía de GMP de la OMS) elevan las expectativas en torno a los registros electrónicos, el control de cambios y la gestión trazable de excepciones.
En Europa, la reforma en curso de la legislación farmacéutica de la UE avanzó mediante un acuerdo político en diciembre de 2025, y 2026 trajo actualizaciones operativas como el marco de variaciones revisado, vigente desde el 15 de enero de 2026, y actualizaciones de implementación previstas vinculadas a las reglas de detección de señales de EudraVigilance en el segundo trimestre de 2026. Canadá mantiene una guía de estilo GMP Annex 11 para sistemas informatizados, y ANVISA de Brasil conserva las expectativas sobre sistemas informatizados a través de su normativa de GMP, reforzando la necesidad de configuraciones desplegables a nivel global y listas para inspección. En Estados Unidos, las propuestas legislativas de 2026 centradas en la transparencia del origen de los medicamentos y las propuestas de política de la FDA sobre identificación única de instalaciones apuntan hacia requisitos más estrictos de datos sobre la cadena de suministro y la procedencia de fabricación, lo que aumenta el valor de las funciones interoperables de datos maestros, genealogía e informes en las plataformas reguladas.
Panorama Competitivo
El mercado permanece moderadamente fragmentado, pero la consolidación está en aumento a medida que los compradores favorecen las plataformas integradas que convergen los sistemas de ejecución de manufactura, los sistemas de gestión de calidad y los datos regulatorios. Los titulares de planificación de recursos empresariales SAP, Oracle y Microsoft están ampliando las nubes para ciencias de la vida con opciones soberanas y análisis de inteligencia artificial para retener la participación de mercado. Los especialistas verticales como Veeva Systems, MasterControl, Siemens y Dassault Systèmes continúan ganando terreno al agrupar contenido validado, plantillas de implementación rápida y modelos de datos específicos de la industria. Veeva reveló que el 78% de los nuevos clientes de sistemas de gestión de calidad seleccionaron el software como servicio en 2025 para actualizaciones automáticas, pero dos tercios optaron por instancias privadas de Vault Manufacturing para cumplir con los requisitos de residencia de datos.
Siemens y Dassault Systèmes dominan en la manufactura de biológicos a través de sistemas de ejecución de manufactura basados en recetas capaces de lotes de menos de 100 unidades, mientras que Rockwell Automation y Emerson integran la automatización a nivel de planta con tecnología de la información empresarial para organizaciones de desarrollo y manufactura por contrato con múltiples sitios. Los proveedores se diferencian en ciberseguridad, ofreciendo certificación ISO 27001, arquitecturas de confianza cero y pruebas de penetración posteriores a incidentes tras sucesos como la brecha de Change Healthcare. Los disruptores de bajo código apuntan a los compradores de nivel medio con una configuración rápida de flujos de trabajo que reduce los gastos generales de validación, pero las grandes farmacéuticas se mantienen cautelosas debido a los riesgos de patentes e integridad de datos.
Las innovaciones en espacios no explorados incluyen la gestión de desviaciones asistida por inteligencia artificial, la serialización mediante cadena de bloques para mercados emergentes y el mantenimiento predictivo que correlaciona el estado de los equipos con las métricas de calidad de los lotes.
Líderes de la Industria de Software de Gestión Farmacéutica
-
AssurX, Inc.
-
AXSource
-
EtQ Management Consultants, Inc.
-
Dassault Systèmes SE
-
IQVIA Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Gestión Farmacéutica Empresas cubiertas en este informe
- AssurX
- AXSource
- BatchMaster Software
- Dassault Systèmes SE
- EtQ Management Consultants
- Emerson Electric
- Epicor Software Corp.
- Honeywell International
- Infor
- IQVIA
- Körber AG (Werum IT)
- MasterControl Inc.
- Microsoft
- Oracle
- Rockwell Automation Inc.
- Sage Group plc
- SAP
- Schneider Electric SE
- Siemens Healthineers
- Veeva Systems
- Yokogawa Electric Corp.
Lea el análisis de las empresas de software de gestión farmacéutica
Oportunidades de mercado y perspectivas futuras
Una oportunidad concreta es la infraestructura de trazabilidad interoperable y de datos maestros de socios de nivel de cumplimiento, ya que los requisitos de la DSCSA impulsan a la cadena de suministro hacia la trazabilidad electrónica a nivel de paquete y los intercambios de datos con socios comerciales autorizados, mientras que marcos similares de rastreo y trazabilidad persisten a nivel global (por ejemplo, la FMD de la UE y programas nacionales como Tatmeen de los Emiratos Árabes Unidos). Los proveedores de plataformas que se posicionan en torno a redes multiempresariales e interoperabilidad, incluidos TraceLink (OPUS) y centros de datos maestros de socios comerciales autorizados como Spherity CARO (versión 1.3 lanzada en febrero de 2026), apuntan a compradores que necesitan una incorporación más rápida de socios, gestión de excepciones e informes listos para evidencia sin tener que reconstruir las integraciones para cada contraparte.
Otro espacio en blanco es la automatización de flujos de trabajo en funciones reguladas mediante IA agéntica, ya que los compradores de ciencias de la vida financian cada vez más programas de modernización a escala empresarial en lugar de pilotos aislados. Merck (MSD) anunció una asociación plurianual de 1.000 millones de USD con Google Cloud en abril de 2026 para desplegar IA agéntica en los flujos de trabajo de I+D, fabricación y comerciales, y Veeva presentó su plataforma agéntica Falcon para procesos clínicos, regulatorios y de seguridad en mayo de 2026, seguida de la adquisición de Copli en junio de 2026 y el lanzamiento de Falcon MLR para la automatización de la revisión de contenido médico, legal y regulatorio. Estos avances amplían la demanda de salvaguardas validadas en torno a firmas electrónicas, pistas de auditoría, vocabularios controlados y controles basados en roles en flujos de trabajo asistidos por IA, creando espacio para proveedores que empaqueten automatización conforme con opciones de implementación híbrida segura para cumplir con las restricciones de soberanía de datos y ciberseguridad.
Desarrollos recientes de la industria en Mercado de Software de Gestión Farmacéutica
- Abril de 2026: AXSource respaldó una puesta en marcha de SAP S/4HANA como un compromiso de gestión de proyectos del lado del cliente, con el despliegue puesto en marcha el 1 de abril de 2026. La actividad destaca la demanda continua de servicios validados de modernización e integración de ERP que conectan los procesos regulados de calidad y fabricación con las plataformas empresariales.
- Enero de 2025: Veeva y Zifo anunciaron una asociación para acelerar la modernización del control de calidad vinculando la informática de laboratorio con paneles de calidad empresariales. La colaboración busca acelerar la conectividad entre los datos de control de calidad y los flujos de trabajo de calidad, apoyando la captura de evidencia electrónica y una preparación para inspecciones más estandarizada en todos los sitios.
- Agosto de 2024: Valsoft adquirió Anju Software para ampliar su presencia en el software de gestión regulatoria y de calidad. El acuerdo respaldó una agrupación más amplia de suites en flujos de trabajo centrados en el cumplimiento, reforzando la dinámica de consolidación a medida que los compradores buscan menos proveedores y plataformas más integradas.
Mercado de Software de Gestión Farmacéutica Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca plataformas y módulos de software utilizados para planificar, ejecutar y controlar las operaciones farmacéuticas. Incluye flujos de trabajo de calidad, soporte para la ejecución de manufactura, planificación de suministro e inventario, y procesos comerciales o de atención al cliente, entregados a través de implementaciones locales, en la nube o híbridas.
Exclusiones del alcance: Se excluyeron el hardware, los servicios de tecnología de la información puros y el software empresarial de propósito general que no está configurado y comercializado para flujos de trabajo específicos del sector farmacéutico.
Descripción General de la Segmentación
- Por Tipo de Solución
- Planificación de Recursos Empresariales (ERP)
- Sistemas de Ejecución de Fabricación (MES)
- Gestión de Calidad y Cumplimiento Normativo (QMS y registros electrónicos de lotes)
- Gestión de Cadena de Suministro e Inventario
- Clientes y Comercial (CRM, PBM)
- Gestión del Conocimiento y Datos
- Por Modelo de Implementación
- Local
- Basado en la Nube
- Híbrido
- Por Usuario Final
- Empresas Farmacéuticas
- Empresas de Biotecnología
- CDMOs y CMOs
- CROs
- Hospitales y Clínicas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con señales públicas que describen la demanda de software farmacéutico y cómo están cambiando los modelos operativos. Consultamos fuentes como la Administración de Alimentos y Medicamentos de los Estados Unidos para el contexto de calidad y cumplimiento normativo, la Comisión Europea y la Agencia Europea de Medicamentos para la orientación regulatoria, y los conjuntos de datos de la Organización para la Cooperación y el Desarrollo Económicos y el Banco Mundial para los indicadores macroeconómicos que influyen en el gasto en tecnología.
También utilizamos materiales como informes anuales y presentaciones para inversores de proveedores de software relevantes y fabricantes farmacéuticos, además de cobertura de prensa de renombre y publicaciones de asociaciones que describen patrones de adopción como la validación en la nube, la integridad de datos y la preparación para auditorías. Cuando fue necesario, cruzamos las divisiones de ingresos a nivel de empresa y las notas de productos utilizando bases de datos de pago centradas en las finanzas y noticias de las empresas. Se utilizaron bases de datos de patentes para rastrear cómo están evolucionando las características de automatización y análisis en esta categoría de software. Las fuentes enumeradas anteriormente son ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, verificación cruzada y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para confirmar qué consideran realmente los compradores como software de gestión farmacéutica y cómo se está estructurando el precio en suscripciones, módulos y fases de implementación. Hablamos con una combinación de líderes de productos de software, propietarios digitales de empresas farmacéuticas y de biotecnología, responsables de calidad y manufactura, y socios de canal o implementación en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas para evaluar los impulsores de adopción. También utilizamos estas conversaciones para normalizar los supuestos donde las fuentes públicas no proporcionaban suficiente detalle sobre la lógica de implementación de los compradores.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 19% | Asia-Pacífico: 45% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 22% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 19% | Gerentes: 59% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba. El camino de arriba hacia abajo parte del conjunto de gasto potencial en software farmacéutico, luego aplica factores de adopción y combinación de módulos para reconstruir la demanda de software de gestión específico para el sector farmacéutico. Para mantener los totales realistas, corroboramos los resultados utilizando verificaciones selectivas de abajo hacia arriba, como rangos de ingresos de proveedores muestreados, precios de suscripción típicos por módulo y el recuento aproximado de implementaciones empresariales activas por región.
Se utilizaron algunas entradas prácticas en el modelo porque cambian el mercado de maneras mensurables. Estas incluyeron el ritmo de la migración a la nube en entornos regulados, los cambios en la carga de trabajo de validación y auditoría, la expansión de las organizaciones de desarrollo y manufactura por contrato y las huellas de manufactura en múltiples sitios, y el cambio hacia prácticas de integridad de datos y documentación electrónica. También rastreamos señales de precios como la concesión de licencias basada en usuarios frente a la basada en sitios, la proporción de ingresos por suscripción recurrente frente a la implementación única, y el momento de renovación de contratos. Estas señales ayudaron a evitar sobreestimar el crecimiento cuando los acuerdos se retrasan.
Para el pronóstico, se utilizó el análisis de escenarios con un caso central anclado en la presión de cumplimiento normativo esperada y los presupuestos de digitalización, luego ajustado utilizando los comentarios de las entrevistas sobre los ciclos de compra y los plazos de implementación. Cuando la evidencia de abajo hacia arriba era escasa para países más pequeños o usuarios finales de nicho, las brechas se manejaron con proxies de adopción regional y luego se escalaron por el número estimado de sitios regulados, seguido de una verificación de razonabilidad frente a los patrones de gasto conocidos.
Ciclo de Validación y Actualización de Datos
La validación se realiza a través de una secuencia de verificaciones para que los supuestos principales no se filtren en los números finales sin ser detectados. Comparamos el modelo con señales independientes como la dirección del gasto en software empresarial en el sector farmacéutico, la adopción observada de la nube y los plazos de implementación reportados por los compradores. Cualquier variación que parezca fuera de línea con estas señales es investigada.
Las anomalías son revisadas por un segundo analista, y se realizan llamadas de seguimiento cuando un supuesto de precio, implementación o renovación cambia materialmente el total del mercado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan la adopción o los precios. Antes de la entrega, el conjunto de datos y los cálculos se verifican nuevamente para proporcionar la vista actualizada más reciente.
Estimación del Mercado de Software de Gestión Farmacéutica de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el software de gestión farmacéutica pueden variar ampliamente incluso cuando parecen cubrir herramientas similares. En la práctica, las brechas generalmente provienen de cómo cada editor trata el alcance del software, cómo se reconocen los ingresos recurrentes y qué año y momento de conversión de divisas se utiliza.
La cadencia de actualización y la lógica de precios tienden a ser los mayores impulsores en este espacio. Las renovaciones de suscripciones, las expansiones de módulos y el momento de implementación no se distribuyen uniformemente entre los años, y la conversión de divisas puede cambiar los totales cuando los ingresos son globales. Al alinear el corte del año actual con las progresiones actualizadas del precio de venta promedio y verificar las tasas de crecimiento atípicas frente a los comentarios de las entrevistas antes de cerrar el modelo, Mordor Intelligence reduce el ruido de desplazamiento de año y de momento de conversión de divisas que puede inflar o comprimir los totales publicados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,67 mil millones de USD (2026) | |
| Editor de la Industria A | 5,46 mil millones de USD (2024) | Utiliza una definición más amplia que combina el software de gestión farmacéutica con casos de uso adyacentes de software de salud y empresarial, y el año base se sitúa antes en el ciclo donde el momento de renovación puede elevar la tasa de ejecución medida. |
| Rastreador de Mercado B | 4,33 mil millones de USD (2025) | Se centra estrictamente en el software de gestión de inventario, lo que cambia lo que se contabiliza y puede desplazar los promedios, y típicamente aplica una progresión de precios más simple que puede no separar los ingresos de implementación de las suscripciones recurrentes. |
La diferencia entre las tres cifras se explica principalmente por los límites del alcance y las elecciones de momento en lugar de un número único correcto o incorrecto. Cuando las categorías de software se separan cuidadosamente y el corte del año se alinea con el reconocimiento de suscripciones y el momento de conversión de divisas, el tamaño de mercado resultante es más fácil de rastrear hasta entradas repetibles y verificaciones prácticas del comportamiento del comprador.
Preguntas Clave Respondidas en el Informe
¿Qué CAGR se prevé para el gasto en plataformas que gestionan datos de calidad farmacéutica, fabricación y regulación?
Se proyecta que el mercado de software de gestión farmacéutica crezca a una CAGR del 11,67% de 2027 a 2032.
¿Qué tipo de solución tiene actualmente los mayores ingresos?
Los Sistemas de Ejecución de Manufactura lideraron con una participación del 36,12% en 2026.
¿Por qué las implementaciones híbridas están ganando terreno?
Los modelos híbridos permiten a las empresas mantener los registros de lotes validados en instalaciones locales para el cumplimiento normativo mientras ejecutan análisis en nubes soberanas, equilibrando la agilidad con los mandatos de residencia de datos.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 14,71% hasta 2032, impulsada por las inversiones en manufactura de China e India.
¿Cómo impactan los registros electrónicos de lotes en las investigaciones de desviaciones?
Las implementaciones de registros electrónicos de lotes han reducido el tiempo promedio de resolución de desviaciones de 28 días a 11 días mediante la automatización de los flujos de trabajo de análisis de causa raíz.