
Tamaño y Cuota del Mercado de Juegos por Suscripción
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 13.1 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.38 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.25 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
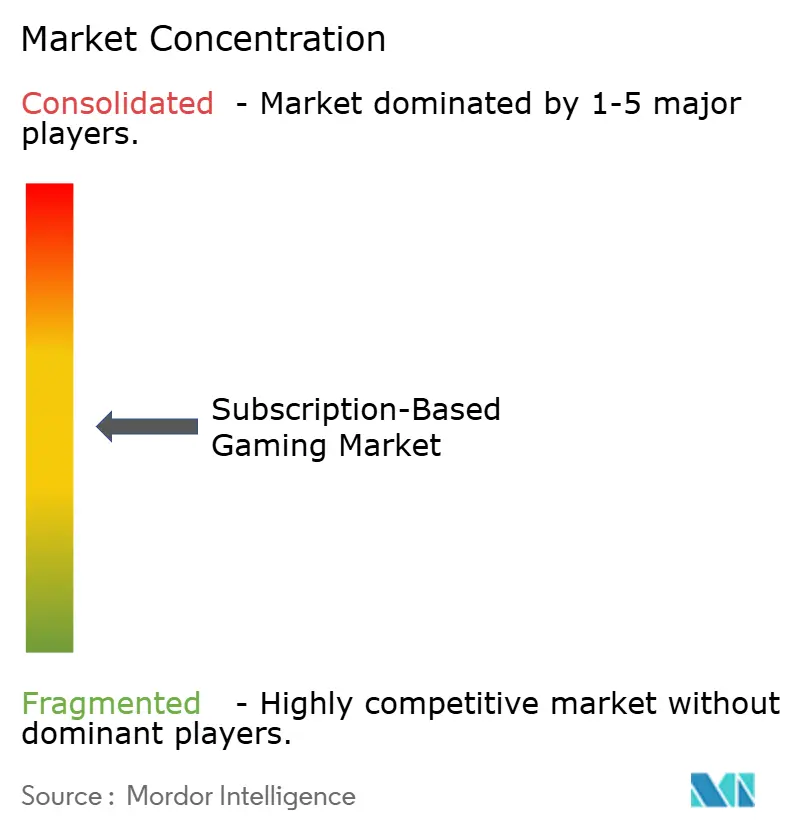
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Juegos por Suscripción por Mordor Intelligence
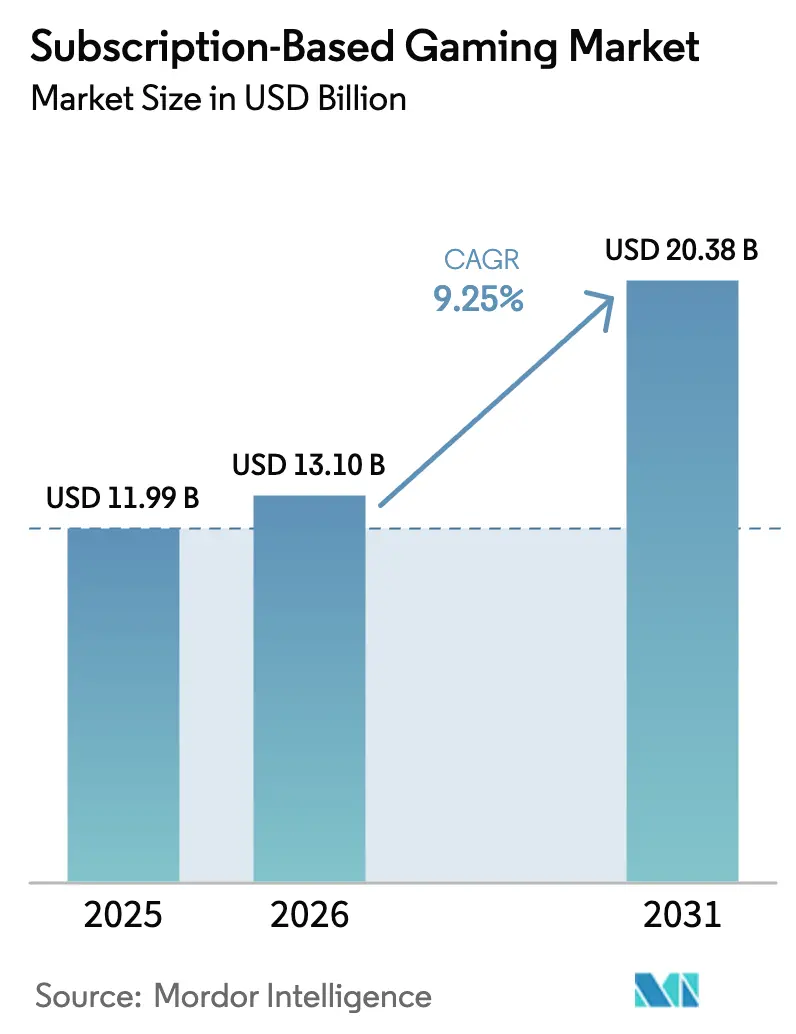
Se prevé que el tamaño del mercado de juegos por suscripción crezca desde 11.990 millones de USD en 2025 hasta 13.100 millones de USD en 2026, con una previsión de alcanzar los 20.380 millones de USD en 2031 a una CAGR del 9,25% durante el período 2026-2031. La curva de crecimiento refleja un giro más amplio en el entretenimiento digital, que va desde la propiedad hacia el acceso bajo demanda, una evolución impulsada por el despliegue de las redes 5G, la maduración de la infraestructura de computación en el borde de la red y las bibliotecas de contenido que ahora lanzan títulos AAA nativos en la nube desde el primer día. Los propietarios de plataformas están reasignando presupuestos desde los mecanismos de cajas de botín hacia modelos de ingresos recurrentes en respuesta al endurecimiento de las regulaciones, lo que acelera aún más la adopción de planes de suscripción frente a las compras únicas. La portabilidad de cuentas entre plataformas, la mejora de la localización de pagos en mercados emergentes y las ofertas combinadas de operadoras de telecomunicaciones que integran conectividad con pases de juegos continúan ampliando la base global de suscriptores. Como resultado, el mercado de juegos por suscripción está pasando de un nicho para primeros adoptantes a un generador de ingresos principal en consolas, PC y dispositivos móviles.
Conclusiones Clave del Informe
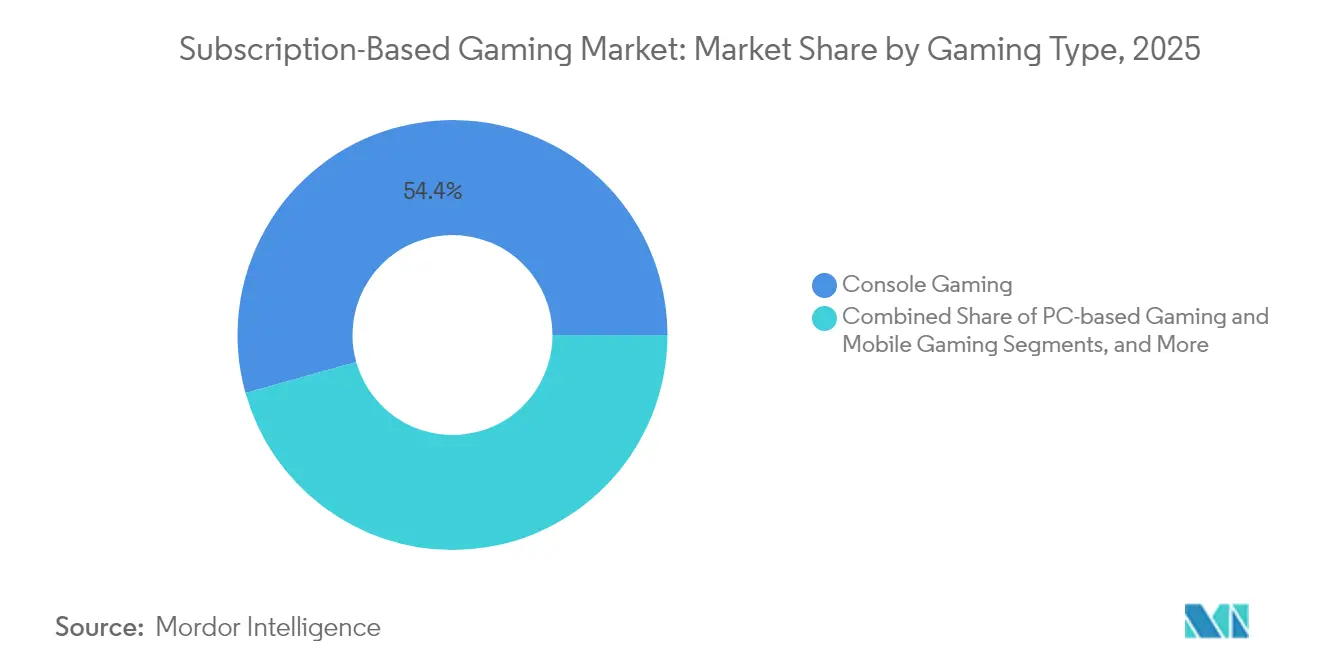
- Por tipo de juego, las consolas representaron el 54,35% de la cuota del mercado de juegos por suscripción en 2025, mientras que los juegos para móvil tienen previsto expandirse a una CAGR del 9,95% hasta 2031.
- Por tipo de plataforma, los servicios de descarga en el dispositivo mantuvieron el 60,32% de la cuota del tamaño del mercado de juegos por suscripción en 2025; la transmisión en la nube avanza a una CAGR del 11,05% hasta 2031.
- Por nivel de suscripción, los planes premium representaron el 48,55% de los ingresos de 2025, mientras que los niveles familiares registran una CAGR del 10,05% hasta 2031.
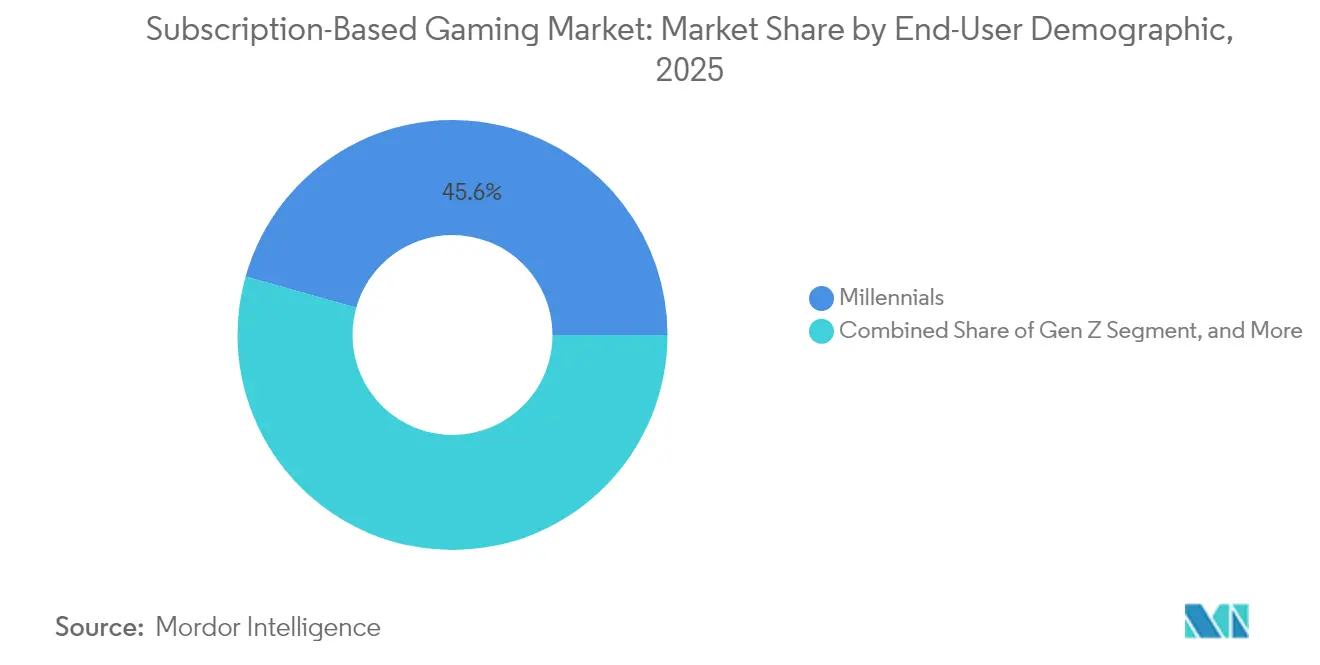
- Por demografía del usuario final, los millennials captaron el 45,62% de la cuota del mercado de juegos por suscripción en 2025; el uso de la Generación Z está creciendo a una CAGR del 10,35% hasta 2031.
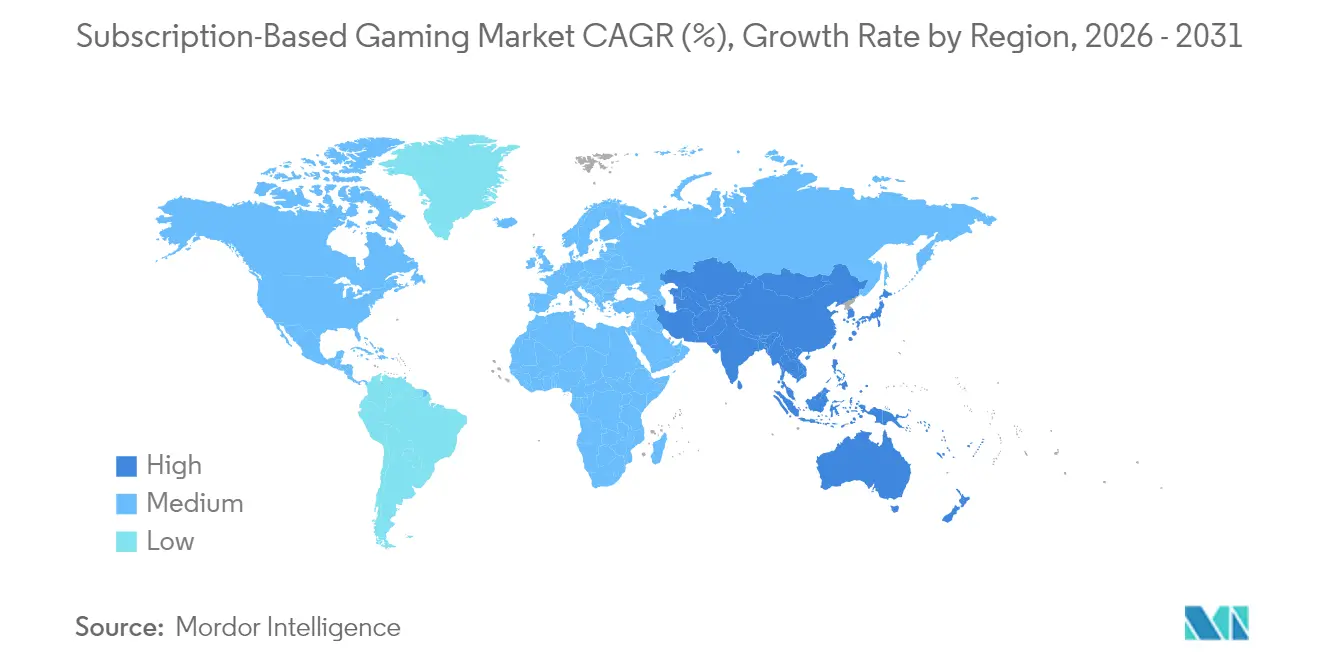
- Por geografía, América del Norte lideró con una cuota de ingresos del 72,35% en 2025, pero se prevé que Asia-Pacífico registre la CAGR más rápida del 10,6% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Lanzamientos AAA nativos en la nube | +1.8% | Global – impulso inicial en América del Norte y Europa | Medio plazo (2-4 años) |
| Portabilidad de cuentas entre plataformas | +1.5% | Global – más fuerte en los mercados móviles de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Planes familiares inclusivos con múltiples dispositivos | +1.2% | América del Norte y Europa como núcleo – expansión hacia LATAM | Medio plazo (2-4 años) |
| Ofertas combinadas de telecomunicaciones y juegos | +2.1% | Asia-Pacífico, MEA y LATAM | Largo plazo (≥ 4 años) |
| Selección personalizada mediante IA generativa | +1.4% | Global – despliegues avanzados en economías desarrolladas | Medio plazo (2-4 años) |
| Límites regulatorios sobre cajas de botín | +1.8% | Europa y determinadas jurisdicciones de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Lanzamientos AAA Nativos en la Nube Aceleran la Adopción de Pago
Suscribirse ahora garantiza acceso inmediato a lanzamientos de gran éxito, convirtiendo un servicio que antes se definía por el acceso al catálogo histórico en un destino de lanzamiento desde el primer día. [1]Nasdaq, "GameSquare Completes FaZe Clan Acquisition," nasdaq.com Editores como Microsoft canalizan más de 1.000 millones de USD al año en adiciones de día uno a Game Pass, un compromiso que eleva el valor percibido, respalda precios más elevados y reduce la tasa de abandono. Las cadenas de producción nativas en la nube eliminan el riesgo del producto en caja, permiten lanzamientos globales simultáneos y admiten actualizaciones en tiempo real que alargan los ciclos de participación. A medida que se reducen las brechas de latencia, la fidelidad iguala a las instalaciones locales y los jugadores aceptan cada vez más la transmisión como opción predeterminada. El mercado de juegos por suscripción gana así impulso gracias a contenido que históricamente requería compras de bolsillo de 70 USD.
La Portabilidad de Cuentas entre Plataformas Potencia el Valor Percibido
La migración fluida de identidad e inventario entre consola, PC y móvil erosiona el coste psicológico de cambiar de hardware.[2]Microsoft Corp., "Xbox Game Pass," microsoft.com La adquisición de AcceleratXR por parte de Xsolla subraya la carrera armamentística en torno a las herramientas de back-end que mantienen el progreso persistente independientemente del dispositivo. Para los consumidores de Asia-Pacífico, donde es habitual saltar entre el teléfono móvil y la pantalla del hogar, la portabilidad transforma una cuota mensual en un activo a largo plazo. La implementación de esta función exige capas de autenticación unificadas y derechos entre tiendas, inversiones que pocos competidores más pequeños pueden igualar. El resultado es una brecha de rendimiento creciente que favorece a los servicios de mayor escala en el mercado de juegos por suscripción.
Los Planes Familiares Inclusivos con Múltiples Dispositivos Amplían la Base Potencial
Los niveles familiares agrupan de 4 a 6 transmisiones simultáneas, bibliotecas compartidas y controles parentales a un coste per cápita hasta un 60% inferior al de las cuentas individuales. Los hogares convencen a varios miembros para unirse bajo un plan principal, impulsando una mayor penetración con un gasto de adquisición incremental casi nulo. Dado que las cancelaciones requieren el consenso de varios usuarios, la retención mejora de forma apreciable frente a las suscripciones individuales. El modelo también encaja con las tendencias de juego intergeneracional, lo que hace que el mercado de juegos por suscripción sea más resistente a las fluctuaciones estacionales del gasto.
Ofertas Combinadas de Telecomunicaciones y Juegos en Mercados Emergentes
La facturación a través del operador elimina las barreras de las tarjetas de crédito en Indonesia, India y Nigeria, desbloqueando cientos de millones de suscriptores potenciales. Los operadores incluyen pases de juegos dentro de los planes de datos, garantizando tanto el ancho de banda como el contenido por una única tarifa, mientras que los propietarios de plataformas obtienen distribución a bajo coste en grupos de usuarios de prepago. Estos paquetes también integran calidad de servicio a nivel de red que mitiga la latencia del juego en la nube. A largo plazo, las alianzas con operadoras de telecomunicaciones aportarán el mayor incremento aditivo a los ingresos del mercado de juegos por suscripción en las economías con predominio del móvil.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los costes de licencia de contenido | -1.6% | Global – presión más aguda en plataformas más pequeñas y regionales | Medio plazo (2-4 años) |
| Políticas de comisiones de las tiendas de aplicaciones | -1.1% | Mercados móviles globales – más fuerte en los ecosistemas de iOS y Android | Corto plazo (≤ 2 años) |
| La capacidad limitada de banda ancha frena la transmisión en la nube | -1.4% | Mercados emergentes con menor penetración de línea fija y 5G | Largo plazo (≥ 4 años) |
| Fatiga de suscripción por la superposición de pases de juegos | -0.8% | América del Norte y Europa donde compiten múltiples servicios | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de los Costes de Licencia de Contenido Reduce los Márgenes
Quienes financian los lanzamientos del primer día se enfrentan ahora a precios de puja en escalada a medida que múltiples servicios compiten por las mismas franquicias insignia. Microsoft ya gasta más de 1.000 millones de USD anuales en licencias de Game Pass, una cifra que establece el punto de referencia del sector. Los nuevos participantes sin presupuestos similares o bien aceptan catálogos más reducidos o pivotan hacia contenido de nicho, reduciendo su techo de audiencia dentro del mercado de juegos por suscripción. Con el tiempo, la diferenciación dependerá de la propiedad intelectual propia y de los estudios internos que puedan reducir los costes de adquisición por título.
Las Políticas de Comisiones de las Tiendas de Aplicaciones Limitan la Rentabilidad de los Pases para Móvil
Las tarifas estándar del 30% en iOS y Android reducen los márgenes brutos y obligan a subir los precios de venta al público o a recortar la inversión en contenido. La facturación directa al consumidor a través de la web y la regulación específica por región ofrecen un alivio parcial, aunque los plazos inciertos mantienen la economía de las suscripciones móviles en situación volátil. Por el momento, los proveedores de servicios agrupan incentivos como puntos de fidelidad o ventajas entre plataformas para compensar el efecto de las comisiones, pero las brechas de rentabilidad siguen siendo un lastre para el mercado de juegos por suscripción en su conjunto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Juego:
La Fortaleza de las Consolas se Encuentra con la Velocidad del MóvilLas suscripciones para consola generaron el 54,35% de los ingresos de 2025, lo que subraya el profundo catálogo, los gráficos de alta fidelidad y las cadenas de lanzamiento exclusivas que atraen a los jugadores habituales. Dentro de este grupo, el tamaño del mercado de juegos por suscripción para consolas ascendió a 6.520 millones de USD en 2025 y avanza a una CAGR del 7,7% hasta 2031. Xbox Game Pass y PlayStation Plus amplían bibliotecas de retrocompatibilidad que elevan el valor percibido muy por encima de la cuota mensual. Por el contrario, las suscripciones para móvil —actualmente una fracción menor— se están expandiendo a una CAGR del 9,95% a medida que la penetración de los teléfonos inteligentes supera el 90% en varios países del Sudeste Asiático. La transmisión en la nube salva las brechas de hardware, ofreciendo títulos de calidad de consola en dispositivos de gama media e incorporando a demografías más jóvenes en los ecosistemas de pago.
El ascenso del móvil también refleja ciclos de sesión más cortos, normas de uso compartido en redes sociales y hábitos de pago incremental moldeados por la cultura del juego gratuito. Los pases combinados de telecomunicaciones reducen la fricción, mientras que la portabilidad de identidad mantiene el progreso intacto a lo largo de las actualizaciones de dispositivos, reduciendo el riesgo de abandono. Las suscripciones para PC ocupan un término medio, apoyándose en tiendas como Steam para probar pases curados, aunque la competencia tanto de la accesibilidad móvil como de la exclusividad de las consolas sigue siendo intensa. La interacción entre estos tres factores de forma continúa dando forma a la trayectoria del mercado de juegos por suscripción, fomentando ofertas híbridas que permiten a una cuenta moverse libremente entre pantallas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tipo de Plataforma:
La Supremacía de la Descarga se Enfrenta al Reto de la NubeLos servicios de descarga en el dispositivo aún mantienen el 60,32% de los ingresos totales porque la instalación local asegura el rendimiento independientemente de la conectividad, un hecho valorado por los jugadores competitivos sensibles a la latencia. Al mismo tiempo, las plataformas de transmisión en la nube avanzan a gran velocidad con una CAGR del 11,05%, impulsadas por el backhaul 5G, la computación en el borde de la red y los códecs que ahora ofrecen 60 fps de juego a 1080p en redes de nivel medio. Ese impulso está llevando a los propietarios de contenido a adoptar estrategias de doble lanzamiento, ofreciendo tanto opciones de descarga como de transmisión dentro de una misma suscripción, cubriendo así las disparidades de ancho de banda.
La arquitectura híbrida se ha convertido en el núcleo de las propuestas de valor. Los suscriptores descargan para jugar sin conexión y, al mismo tiempo, conservan la libertad de transmitir al instante en dispositivos sin almacenamiento suficiente. El mercado de juegos por suscripción, por tanto, ya no es un campo de batalla de plataformas de «uno u otro» sino un continuo en el que la calidad de la infraestructura, y no la preferencia del consumidor, decide el modo de acceso dominante. A medida que el despliegue de la fibra óptica se amplía y la transición entre dispositivos se perfecciona, la transmisión pura podría superar a las descargas, pero por ahora la coexistencia define el panorama competitivo.
Por Nivel de Suscripción:
El Precio Premium Cede Terreno a la Economía FamiliarLos niveles premium representan el 48,55% de los ingresos totales, impulsados por el acceso anticipado, los elementos cosméticos exclusivos y las experiencias sin publicidad que justifican una cuota mensual de 16-20 USD en los mercados desarrollados. Sin embargo, el mayor crecimiento se encuentra en los planes orientados a la familia, que aumentan a una CAGR del 10,05% a medida que los hogares optan por compartir una suscripción entre múltiples perfiles. Esos planes suelen costar solo el 40-60% del gasto individual combinado, inclinando la matemática de la actualización a su favor. Los titulares de contenido responden añadiendo paneles de control parentales, particiones de guardado en la nube y clasificaciones de edad que coexisten bajo una misma licencia.
Los niveles básicos siguen siendo una puerta de entrada en las regiones sensibles al precio; sin embargo, los embudos de venta adicional basados en pases de temporada de batalla atraen a los jugadores hacia paquetes más completos. El mercado de juegos por suscripción acomoda este enfoque escalonado vinculando beneficios entre niveles: los puntos obtenidos en el nivel básico pueden canjearse con descuento al pasar al nivel premium, mientras que los planes familiares heredan las ventajas premium. Con el tiempo, se espera que la ingeniería de niveles siga una plantilla de «bueno-mejor-óptimo» perfeccionada en la transmisión de vídeo y música.
Por Demografía del Usuario Final:
Los Millennials como Ancla, la Generación Z como AceleradorLos millennials representan el 45,62% de los suscriptores actuales, manteniendo lealtad a las franquicias con las que crecieron y contando con ingresos disponibles que respaldan las cuotas mensuales. Son también la generación con mayor probabilidad de adquirir hardware premium, lo que refuerza el dominio del segmento de consolas. La Generación Z, sin embargo, muestra la curva de adopción más rápida con una CAGR del 10,35%, impulsada por los modos cooperativos en redes sociales, el descubrimiento liderado por influenciadores y la preferencia por la comodidad del juego entre plataformas. La personalización de contenido impulsada por IA resuena con su demanda de experiencias curadas frente a catálogos masivos.
La Generación X y los baby boomers forman un segmento más reducido pero rentable que busca variedad y comodidad, lo que los hace receptivos a los paquetes familiares que requieren una configuración mínima. Los hogares multigeneracionales amplían las oportunidades de venta cruzada, con los miembros más jóvenes que introducen los servicios de suscripción y los miembros mayores que mantienen la renovación gracias a la participación compartida. Las dinámicas demográficas dan forma así al marketing, la adquisición de contenido y las hojas de ruta de funcionalidades a medida que el mercado de juegos por suscripción madura.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Modelo de Ingresos:
Las Estrategias Híbridas Capturan la Cuota de CarteraEl acceso de suscripción pura, aunque transparente, deja ingresos sobre la mesa una vez que un jugador agota los títulos imprescindibles. Los modelos híbridos combinan bibliotecas de tarifa plana con pases de temporada opcionales, elementos cosméticos o paquetes de expansión, logrando un mayor ingreso medio por usuario sin alienar a las audiencias sensibles al precio. Los editores obtienen flujos de ingresos diversificados mientras ofrecen a los suscriptores la opción de gastar más en prestigio cosmético o ceñirse al contenido incluido. El escrutinio regulatorio reduce el atractivo de las cajas de botín aleatorias, favoreciendo los complementos no relacionados con el azar, como los pases de batalla a precio fijo.
En la práctica, los servicios limitan ciertos muestrarios detrás de un muro de suscripción y luego monetizan contenido descargable adicional mediante tarifas únicas. El mercado de juegos por suscripción refleja así la evolución de los ecosistemas cinematográficos y musicales, donde el acceso base es el mínimo imprescindible y los niveles premium desbloquean ventajas exclusivas. A medida que crecen las franquicias multimedia, se esperan paquetes sinérgicos que fusionen juegos con cómics, cine y mercancía física, ampliando el horizonte de la monetización híbrida.
Análisis Geográfico
Mercado de Videojuegos por Suscripción en América del Norte
América del Norte generó el 72,35% de los ingresos de 2025 y continúa siendo el ancla del mercado de videojuegos por suscripción gracias a la banda ancha universal, la alta penetración de consolas y las billeteras digitales sin fricciones. La sincronización de cuentas multiplataforma es casi un estándar, lo que refuerza la fidelización al ecosistema y justifica precios mensuales más elevados. Canadá muestra una penetración superior a la media en planes familiares y se beneficia de tipos de cambio favorables que amplían el poder adquisitivo. El enfoque regulatorio sigue siendo moderado en comparación con Europa, aunque las investigaciones sobre las comisiones de las tiendas de aplicaciones y la protección de menores podrían reformar la economía de las tarifas.
Mercado de Videojuegos por Suscripción en Europa, LATAM, APAC y África
Asia-Pacífico registró el CAGR más rápido del 10,6% y añadirá el mayor número absoluto de suscriptores hasta 2031. La ubicuidad de los teléfonos inteligentes otorga ventaja al segmento móvil, mientras que los paquetes de operadoras de telecomunicaciones combinados con la facturación directa a través del operador desbloquean segmentos históricamente ajenos al sistema bancario. Indonesia, India y Vietnam ejemplifican esta trayectoria, con el tiempo de juego en el Sudeste Asiático aumentando un 53% durante 2024. Japón, aunque más maduro, lidera en integraciones de programas de fidelización que vinculan sistemas de puntos a las renovaciones de suscripciones. China sigue siendo un mercado complejo: los gigantes nacionales Tencent y NetEase dominan el panorama, aunque los límites regulatorios al tiempo de pantalla y las aprobaciones de contenido extranjero moderan el crecimiento. Europa representa un territorio maduro pero en transformación regulatoria; Bélgica y los Países Bajos restringen las cajas de botín, lo que impulsa a los editores a pivotar hacia pases de servicio. La localización en idiomas, preferencias de pago y clasificaciones de contenido incrementa los costos operativos, pero una adaptación exitosa genera posiciones duraderas en una región con un ingreso promedio por usuario elevado. América Latina es un mercado emergente de gran atractivo: el volumen de descargas de Brasil combinado con la mejora de las infraestructuras de pago señala la disposición para una adopción más amplia de suscripciones. África, con el mercado de videojuegos alcanzando los 1,8 mil millones de USD en 2024, muestra un crecimiento anual del 12,4%, del cual el 90% está impulsado por el móvil, lo que indica un escenario de campo virgen para las ofertas centradas en paquetes.

Panorama regulatorio
La regulación que afecta a los juegos basados en suscripción se centra cada vez más en la transparencia de la monetización, los términos de suscripción del consumidor y la protección infantil, lo que está impulsando un cambio de las cajas de botín aleatorias hacia pases recurrentes y complementos de precio fijo. En Europa, las restricciones a las cajas de botín en países como Bélgica y los Países Bajos siguen presionando a los editores para reequilibrar sus modelos de ingresos. En el Reino Unido, la Digital Markets, Competition and Consumers Act introdujo una aplicación más estricta de la legislación de consumo relacionada con suscripciones a partir de abril de 2025, con sanciones que pueden llegar hasta el 10% de la facturación global en caso de incumplimiento.
La atención regulatoria también se está desplazando hacia la curación algorítmica y el diseño de interfaces, incluyendo cómo estas decisiones pueden condicionar la compra y el compromiso. La EU AI Act añade requisitos de gobernanza para determinados sistemas de recomendación y moderación (documentación, clasificación de riesgos y controles relacionados). Los comentaristas legales han señalado la planeada Digital Fairness Act de la Comisión Europea (con un plazo previsto referido al cuarto trimestre de 2026) como un posible próximo paso en materia de patrones oscuros y claridad sobre monedas virtuales. Fuera de Europa, las restricciones sobre seguridad infantil y monetización siguen siendo un factor determinante en múltiples jurisdicciones, condicionando cómo las plataformas de suscripción diseñan la incorporación de usuarios, los controles parentales y los flujos de compra dentro de la aplicación.
Análisis de la cadena de valor
La cadena de valor de los juegos basados en suscripción comienza con la creación del juego y la propiedad de los derechos (estudios propios, editores externos y licenciantes), y luego pasa a la agregación y comercialización por parte de los titulares de plataformas que curan bibliotecas y negocian los términos del contenido. La monetización se basa principalmente en cuotas de suscripción periódicas reconocidas durante el período de suscripción (en consonancia con las políticas contables descritas por los grandes propietarios de plataformas en sus informes públicos), complementadas con complementos híbridos como DLC o elementos cosméticos de precio fijo. La entrega se divide entre descarga al dispositivo y sistemas de transmisión en la nube, utilizando servicios de identidad, gestión de derechos, motores de recomendación, anti-trampas y herramientas de operaciones en vivo para respaldar el juego multiplataforma y la retención.
La distribución y los pagos influyen en la economía unitaria. Las tiendas de consolas y las tiendas de aplicaciones móviles actúan como guardianes clave, mientras que los paquetes de operadores de telecomunicaciones y la facturación por operador amplían el alcance en mercados con menor penetración de tarjetas. Los socios de infraestructura, incluidos proveedores de nube, CDN y computación en el borde, afectan los costos y la experiencia de la transmisión. Los ecosistemas de dispositivos y sistemas operativos también limitan la flexibilidad de precios mediante políticas de comisión. Operativamente, los propietarios de plataformas gestionan expectativas de cumplimiento y adquisiciones en toda la base de suministro, incluso a través de las Nintendo CSR Procurement Guidelines para socios comerciales, lo que refleja requisitos más amplios en torno al cumplimiento legal, la seguridad y el abastecimiento responsable que cada vez más acompañan a los servicios digitales globales.
Panorama Competitivo
El mercado de juegos por suscripción presenta una concentración moderada en la que los gigantes de los ecosistemas utilizan sus exclusivas y sus amplios recursos financieros para asegurar los lanzamientos del primer día. Microsoft dedica más de 1.000 millones de USD al año al contenido de Game Pass, garantizando una cadencia constante de títulos de alto perfil que mantienen la participación. Sony responde con un PlayStation Plus escalonado que combina transmisión en la nube, bibliotecas clásicas y complementos con descuento para retener a su audiencia de consola. Nintendo se mantiene selectivo, canalizando un catálogo curado en su Paquete de Expansión en Línea y apostando por la nostalgia de sus títulos propios.
Fuera del triunvirato de consolas, Netflix se ha insertado ofreciendo 70 títulos móviles como parte de un paquete de entretenimiento más amplio, evidenciando el difuminado de las líneas entre los segmentos de los medios de comunicación. La adquisición de AcceleratXR por parte de Xsolla destaca la importancia de la infraestructura que admite la portabilidad entre plataformas y los pagos sin fricciones. Por su parte, la fusión de GameSquare con FaZe Clan demuestra cómo la influencia de los deportes electrónicos y las redes de creadores de contenido pueden amplificar los embudos de adquisición de suscriptores.[3]Xsolla, "Gaming and Payments in Asia," xsolla.com
Los aspirantes más pequeños o bien ocupan nichos —salas de juegos retro, selecciones exclusivamente independientes— o bien abandonan el campo bajo la presión de la escala, como ilustra el cierre de Utomik en 2025. Los nuevos participantes respaldados por operadoras de telecomunicaciones emergen en África y el Sudeste Asiático, utilizando la integración de facturación y las franquicias de datos sin coste como palancas competitivas. A medio plazo, la ventaja competitiva dependerá de la propiedad intelectual propia, la personalización impulsada por IA y las franquicias multimedia que van más allá del puro juego. Para los consumidores, la creciente batalla promete catálogos más ricos y ventajas en paquetes, reforzando el atractivo del mercado de juegos por suscripción.
Líderes de la Industria de Juegos por Suscripción
Microsoft Corporation (Xbox Game Pass)
Sony Group Corporation (PlayStation Plus)
Nintendo Co., Ltd. (Nintendo Switch Online)
Apple Inc. (Apple Arcade)
Electronic Arts Inc. (EA Play)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Videojuegos por Suscripción
- Microsoft Corporation (Xbox Game Pass)
- Sony Group Corporation (PlayStation Plus)
- Nintendo Co., Ltd. (Nintendo Switch Online)
- Apple Inc. (Apple Arcade)
- Electronic Arts Inc. (EA Play)
- Google LLC (Google Play Pass)
- NVIDIA Corporation (GeForce NOW)
- Amazon.com, Inc. (Amazon Luna and Prime Gaming)
- Ubisoft Entertainment SA (Ubisoft+)
- Humble Bundle, Inc.
- Tencent Holdings Ltd. (Start Gaming)
- Epic Games, Inc. (Fortnite Crew)
- Valve Corporation (Steam Subscription Beta)
- Utomik BV
- Blacknut SA
- Paradox Interactive AB (Paradox Pass)
- Gameloft SE (Gameloft+)
- Square Enix Holdings Co., Ltd. (Square Enix Pass)
- Netflix, Inc. (Netflix Games)
- Meta Platforms, Inc. (Meta Quest +)
- SEGA Corporation (SEGA Pass)

Oportunidades de mercado y perspectivas futuras
La oportunidad se concentra en la monetización determinista y el diseño orientado al cumplimiento normativo, a medida que los reguladores examinan los mecanismos de resultado aleatorio y las prácticas de suscripción. Las suscripciones, los pases de batalla y las compras cosméticas directas ofrecen un intercambio de valor más claro que las cajas de botín y reducen la exposición a acciones de aplicación normativa relacionadas con la protección al consumidor y cuestiones infantiles, en consonancia con la observación del informe de que el endurecimiento de los límites a las cajas de botín está impulsando el gasto hacia modelos recurrentes. Las acciones de producto y precios de las principales plataformas también indican una experimentación continua para defender el valor percibido a escala, incluidos los cambios de Microsoft en los precios de Xbox Game Pass en abril de 2026, junto con la inversión continua en títulos de lanzamiento y la amplitud de la biblioteca.
Un segundo espacio en blanco se encuentra en la distribución y los pagos, particularmente en geografías con enfoque móvil y con poco acceso bancario, donde la facturación por operador y los paquetes de telecomunicaciones reducen la fricción. El informe ya destaca a Indonesia, India y Nigeria como mercados donde la facturación por operador puede desbloquear grandes bases de usuarios de prepago y donde la conectividad empaquetada junto con un pase de juegos favorece la adopción. Esto crea espacio para asociaciones que combinen pagos localizados, entrega consciente de la calidad de servicio (QoS) para el juego en la nube e híbrido, y niveles familiares con múltiples perfiles. Por el lado de la oferta, el aumento de los costos de licencia de contenido refuerza el incentivo para desarrollar propiedad intelectual propia, asegurar derechos de mayor duración y mejorar la personalización y el descubrimiento, de modo que las plataformas puedan monetizar catálogos más amplios sin escalar continuamente el gasto en adquisición de contenido de terceros.
Recent Industry Developments in Mercado de Videojuegos por Suscripción
- Julio de 2026: Sony Group Corporation: el catálogo de juegos de PlayStation Plus para julio de 2026 se actualizó con Avatar Frontiers of Pandora y Rise of the Ronin. Expansión del catálogo para PS Plus. Mayor compromiso y retención de suscriptores en todas las plataformas.
- Julio de 2026: Microsoft Corporation: Xbox Game Pass agregó Winds of Arcana: Ruination y Gears of War: Reloaded. Expansión de la biblioteca para Game Pass. Mayor fidelización a la plataforma y potencial crecimiento de suscriptores.
- Junio de 2026: Microsoft Corporation: la segunda oleada de junio de 2026 de Xbox Game Pass expande la biblioteca. Expansión de la biblioteca a mitad de año para Game Pass. Mejor propuesta de valor para retener y hacer crecer a los suscriptores.


Mercado de Videojuegos por Suscripción Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos obtenidos de los planes de suscripción de pago que otorgan a los usuarios acceso recurrente a una biblioteca de videojuegos o beneficios de acceso a juegos en consola, PC y móvil, incluida la transmisión en la nube y la entrega por descarga al dispositivo.
Exclusiones del alcance: se excluyen las compras únicas de juegos y el gasto independiente en elementos dentro del juego, a menos que estén incluidos en el precio de un plan de suscripción.
Descripción general de la segmentación
- Por Tipo de Juego
- Juegos para Consola
- Juegos para PC
- Juegos para Móvil
- Por Tipo de Plataforma
- Transmisión en la Nube
- Descarga en el Dispositivo
- Por Nivel de Suscripción
- Básico
- Premium
- Familiar/Grupal
- Por Demografía del Usuario Final
- Generación Z (10-24 años)
- Millennials (25-40 años)
- Generación X y Mayores (41+ años)
- Por Modelo de Ingresos
- Suscripción Pura
- Híbrido (Suscripción + Microtransacciones)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para mapear el conjunto de ingresos direccionables de los juegos por suscripción y fundamentar el modelo en señales observables que se pueden verificar año tras año. Normalmente comenzamos con estadísticas publicadas y notas de medición de fuentes como la ITU (conectividad de banda ancha y móvil), el Banco Mundial (indicadores macroeconómicos y contexto de gasto de los hogares), la OCDE (indicadores de la economía digital), UN Comtrade (flujos comerciales de dispositivos y consolas como proxy de apoyo) y publicaciones de reguladores donde las normas de facturación de suscripciones o de protección al consumidor afectan los precios y la deserción de clientes.
Por el lado de la industria, revisamos divulgaciones financieras de plataformas y editores, informes anuales, presentaciones a inversores y transcripciones de llamadas de resultados para entender cómo se reportan los ingresos por suscripción y qué se incluye en ellos. También utilizamos bases de datos de pago para información financiera e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para verificar de forma cruzada los lanzamientos de servicios, los ciclos de inversión en contenido y el momento de la expansión regional. Las fuentes aquí enumeradas son solo ilustrativas, y se utilizaron otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Se realizó trabajo primario para poner a prueba la lógica de ingresos por suscripción, particularmente donde los informes públicos mezclan paquetes, promociones o monetización híbrida. Hablamos con ejecutivos y líderes operativos de operadores de servicios de suscripción, editores, socios de pago y facturación, y especialistas en canales, y luego utilizamos encuestas breves para confirmar los rangos de precios, los patrones de deserción y la adopción de paquetes por región. Dado que la adopción varía según el dispositivo y la conectividad, los datos se validaron en APAC, EMEA y América antes de finalizar los supuestos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 20% | APAC: 39% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 25% | EMEA: 37% |
| Actores más pequeños: 21% | Gerentes: 55% | América: 24% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando una lógica combinada de arriba hacia abajo y de abajo hacia arriba, de modo que los totales se mantengan realistas incluso cuando la divulgación de información es desigual. Primero, se reconstruye un conjunto de demanda de arriba hacia abajo estimando el número de suscriptores de pago por región y plataforma, y luego aplicando el precio mensual promedio y los meses pagados efectivos, ajustados por paquetes, promociones y planes familiares que diluyen los precios de lista reportados.
Para mantener el modelo vinculado a las huellas del mercado, los datos de entrada se guían por indicadores como la disponibilidad de banda ancha y 5G, las tendencias de la base activa de jugadores, las escalas de precios de suscripción por nivel, la adopción de la transmisión en la nube y el ritmo de los principales lanzamientos de contenido que pueden aumentar las inscripciones y reducir la deserción. Luego se utilizan aproximaciones selectivas de abajo hacia arriba como verificación cruzada, incluido el precio del plan muestreado multiplicado por el número estimado de suscriptores para los servicios clave, junto con verificaciones de canal sobre la penetración de paquetes a través de operadores de telecomunicaciones y ecosistemas de dispositivos. Cuando falta el detalle de abajo hacia arriba para regiones más pequeñas, las brechas se manejan mediante curvas de adopción proxy, que luego se ajustan para coincidir con la conectividad observable y la capacidad de gasto.
Para el pronóstico, se utiliza un análisis de escenarios con un caso base anclado en el crecimiento esperado de suscriptores, la progresión de precios (incluida la normalización de descuentos) y las señales de inversión en contenido. Las trayectorias a la baja y al alza reflejan una adopción más lenta o más rápida de la transmisión en la nube y cambios en la intensidad de los paquetes. El pronóstico final se revisa con los encuestados primarios para que la curva de crecimiento coincida con lo que los operadores y editores están presupuestando para los próximos años.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación a través de verificaciones independientes, de modo que ninguna fuente única determine el resultado. Comparamos los resultados del modelo con las divulgaciones de las plataformas, las tendencias de conectividad regional y otras señales de demanda, y luego realizamos verificaciones de varianza para detectar cambios bruscos que no se alineen con lanzamientos conocidos, movimientos de precios o cambios en la presentación de informes.
Antes de la aprobación final, el trabajo pasa por una revisión analítica de varios pasos, en la que se cuestionan y recalculan los supuestos utilizando entradas alternativas para confirmar su estabilidad. Si aparece una gran varianza, se vuelve a contactar a los encuestados para aclarar si proviene de la agrupación de paquetes, del momento de conversión de divisas o de un cambio real en el comportamiento de los suscriptores. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se completa una revisión final antes de la entrega para que los clientes reciban la visión más reciente.
Tamaño del mercado global de juegos basados en suscripción de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas sobre juegos basados en suscripción pueden parecer muy dispares porque las reglas de conteo subyacentes no son consistentes entre las fuentes, incluso cuando el tema suena similar. Las diferencias generalmente provienen de qué se contabiliza como ingreso por suscripción, cómo se trata la transmisión en la nube y si las suscripciones dentro del juego o de un solo título se mezclan en el mismo total.
La principal diferencia proviene de si las suscripciones dentro del juego y de un solo juego se incluyen en el mismo conjunto de ingresos, donde Mordor Intelligence solo contabiliza los planes de suscripción de pago que brindan beneficios de acceso al catálogo en todos los dispositivos (incluida la transmisión en la nube y la entrega por descarga al dispositivo) y luego normaliza según los descuentos y la adopción de paquetes que pueden comprimir el precio realizado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 13.10 mil millones de USD (2026) | |
| Revista Comercial A | 19.00 mil millones de USD (2024) | Utiliza una definición más amplia de suscripción a juegos que puede incluir suscripciones dentro del juego o de un solo título, y la base anual difiere, lo que puede aumentar el total aparente en comparación con un año base posterior con precios normalizados. |
| Editorial de la Industria B | 15.50 mil millones de USD (2025) | A menudo refleja una visión inclusiva de plataformas en muchos tipos de suscripción y se basa en proyecciones de horizonte más largo, lo que puede arrastrar el precio de lista sin ajustar completamente por paquetes, promociones y planes familiares que reducen los ingresos realizados por usuario pagado. |
En conjunto, la dispersión se explica principalmente por el alcance y la alineación del año, seguido de cómo se convierten los precios de los planes de lista a ingresos realizados. Al mantener las reglas de conteo vinculadas al valor del plan pagado, las señales de adopción observadas y supuestos repetibles de precio y deserción, la estimación resultante se mantiene transparente y más fácil de auditar con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de juegos por suscripción para 2031?
Se espera que el mercado alcance los 20.380 millones de USD en 2031, expandiéndose a una CAGR del 9,25%
¿Qué región está creciendo más rápido en juegos por suscripción?
Asia-Pacífico avanza a una CAGR del 10,6% hasta 2031, impulsada por el uso predominante del móvil y los paquetes combinados de telecomunicaciones.
¿Por qué están ganando popularidad los niveles de suscripción familiar?
Los planes familiares ofrecen acceso compartido para múltiples usuarios con un ahorro de costes de hasta el 60%, lo que impulsa la penetración y la retención en los hogares.
¿Cómo afectan las acciones regulatorias al crecimiento de las suscripciones?
Las restricciones sobre las cajas de botín en Europa y partes de Asia impulsan a los editores hacia ingresos recurrentes transparentes, beneficiando la adopción de suscripciones.
¿Qué modelo de plataforma está creciendo más rápido, la descarga o la transmisión en la nube?
La transmisión en la nube se está expandiendo a una CAGR del 11,05% a medida que el 5G y la computación en el borde de la red mejoran la latencia, aunque las descargas aún dominan los ingresos hoy en día.
Última actualización de la página el:



