
Tamaño y Participación del Mercado de Gaming de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
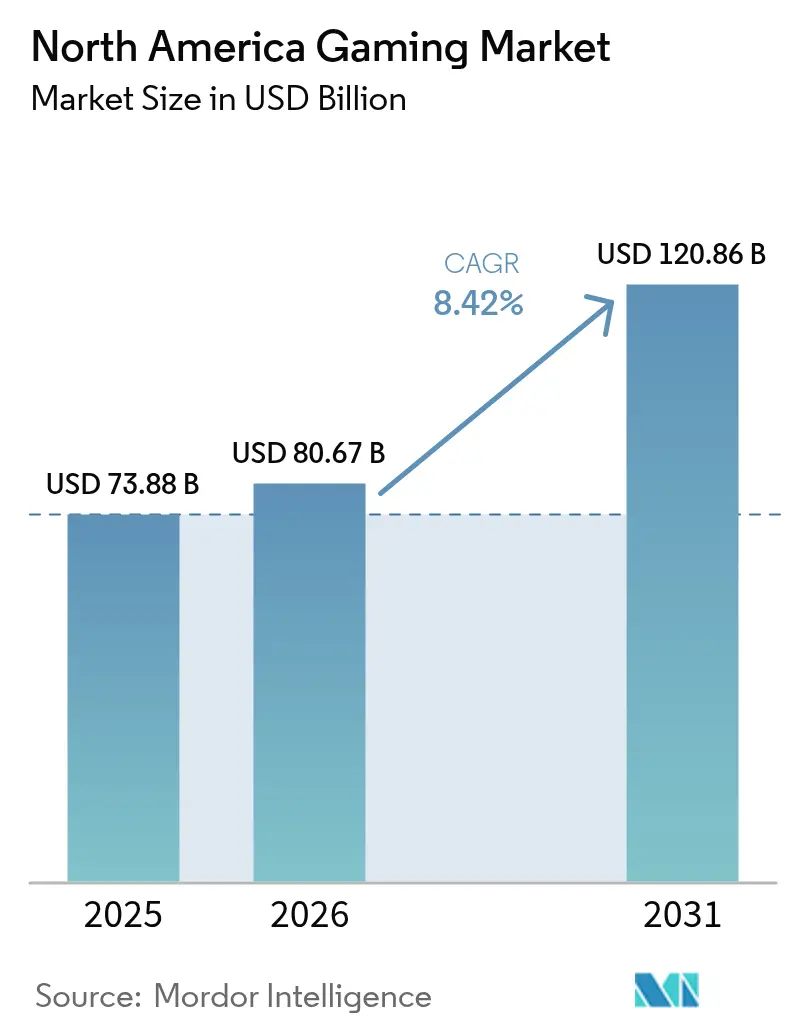
| Tamaño del mercado en el año base (2025) | 73.88 Mil millones de dólares |
| Tamaño del Mercado (2026) | 80.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 120.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.42 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gaming de América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de gaming de América del Norte se expanda desde USD 73,88 mil millones en 2025 y USD 80,67 mil millones en 2026 hasta USD 120,86 mil millones en 2031, registrando una CAGR del 8,42% entre 2026 y 2031. Un giro estructural hacia la monetización híbrida que superpone publicidad y suscripciones sobre operaciones en vivo perennes sustenta ahora el crecimiento de los ingresos, mientras que las plataformas móviles capturan el gasto discrecional que los ciclos de actualización de hardware ya no abordan plenamente. Los editores de Estados Unidos continúan dominando los ingresos absolutos, aunque la audiencia con enfoque móvil de México está escalando más rápido, impulsada por una penetración del 85% en smartphones y el streaming en la nube que elimina las barreras de las consolas. Los límites entre plataformas se están erosionando a medida que los estudios dependen de flujos de trabajo con motores multiplataforma para lanzar simultáneamente en consola, PC, móvil y nube, comprimiendo los ciclos de desarrollo pero intensificando la competencia por la atención. El enfoque de los inversores se ha desplazado, por tanto, de las ventas unitarias al valor de vida útil, ya que la segmentación basada en inteligencia artificial y los modelos predictivos de retención elevan los márgenes incluso cuando los volúmenes de hardware se suavizan.
Conclusiones Clave del Informe
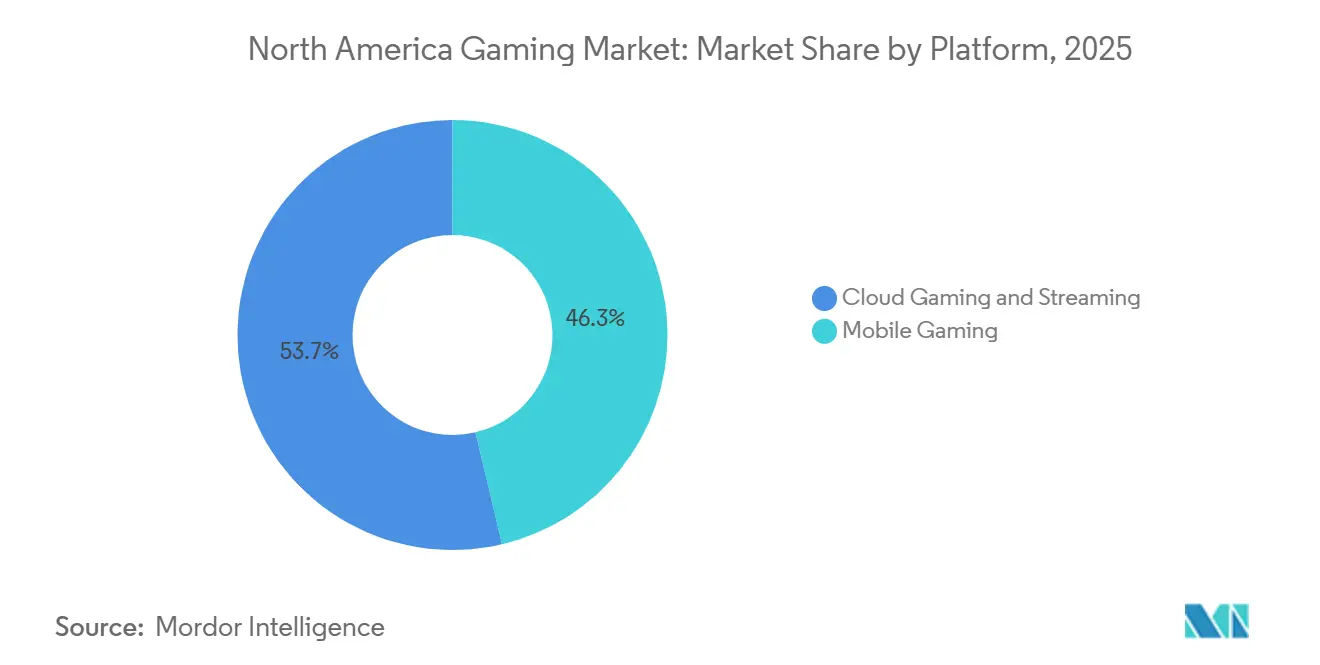
- Por plataforma, el gaming móvil lideró con una participación de ingresos del 46,31% en 2025, mientras que el gaming en la nube y el streaming avanzan a una CAGR del 8,91% hasta 2031.
- Por modelo de ingresos, los formatos free-to-play y microtransacciones representaron el 49,87% de los ingresos de 2025, mientras que se prevé que los servicios de suscripción crezcan a una CAGR del 9,11% hasta 2031.
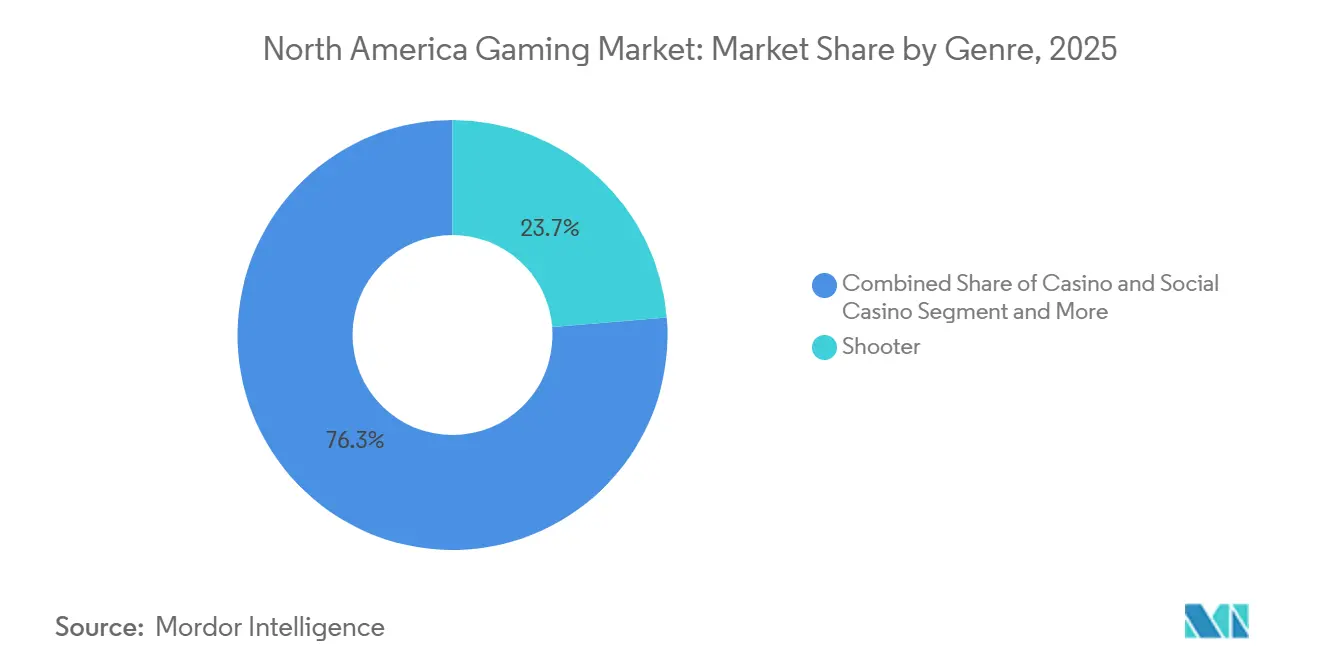
- Por género, los títulos de shooter capturaron el 23,71% de participación del tamaño del mercado de gaming de América del Norte en 2025, y se proyecta que los juegos de casino y casino social se expandan a una CAGR del 8,77% entre 2026 y 2031.
- Por tipo de jugador, los jugadores casuales representaron el 41,26% de la combinación en 2025 y los jugadores sociales están creciendo a una CAGR del 8,79% hasta 2031.
- Por geografía, Estados Unidos concentró el 82,42% de la participación del mercado de gaming de América del Norte en 2025, mientras que se prevé que México registre la CAGR más rápida del 9,23% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Gasto en Gaming Casual con Enfoque Móvil | +1.80% | Estados Unidos, México, Canadá | Mediano plazo (2-4 años) |
| Servicios de Suscripción que Ganan ARPU mediante la Estratificación de Niveles de Precios | +1.50% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Adopción de Motores Multiplataforma y Herramientas de Operaciones en Vivo que Reducen los Ciclos de Desarrollo | +1.20% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Afluencia de Patrocinios de Esports y Escalada de Derechos Mediáticos | +0.90% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| La Infraestructura en la Nube y en el Borde Reduce las Barreras de Hardware para Experiencias AAA | +0.80% | Estados Unidos, Canadá, México | Largo plazo (≥ 4 años) |
| Modelado de Adquisición y Retención de Usuarios Impulsado por IA que Aumenta el LTV | +0.70% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Gasto en Gaming Casual con Enfoque Móvil
Las plataformas móviles capturaron el 46,31% de los ingresos regionales de 2025, aunque los valores de compras dentro de la aplicación en dispositivos iOS de Estados Unidos cayeron un 3,47% interanual, mientras que los ingresos por publicidad aumentaron un 26,7%, lo que demuestra que el alcance ahora supera la profundidad de las microtransacciones.[1]Sensor Tower, "Perspectivas del Mercado de Juegos Móviles 2024-2025," sensortower.com México refleja este patrón, con 78 millones de jugadores que generaron USD 2.200 millones en valor en 2024 a un ritmo de crecimiento del 9,8% gracias a que el uso móvil supera el 73% de los jugadores.[2]Deloitte, "Tendencias de Medios Digitales: Gaming y Esports 2025," www2.deloitte.com Los editores, por tanto, tratan los títulos ligeros como embudos de adquisición, insertando video con recompensa y ventas adicionales de suscripción que elevaron los ingresos directos al consumidor de los 100 principales juegos móviles de Estados Unidos un 46% interanual.
Servicios de Suscripción que Ganan ARPU mediante la Estratificación de Niveles de Precios
Los ingresos por suscripción siguen una CAGR del 9,11% a medida que los operadores añaden niveles iniciales con soporte publicitario por debajo de los planes premium. Xbox Game Pass superó los 35 millones de usuarios a mediados de 2025, y un aumento de precios en julio de 2024 no mostró una pérdida de clientes significativa, elevando el ingreso promedio por usuario.[3]Microsoft Corporation, "Informe de Resultados del Año Fiscal 2025," microsoft.com La monetización híbrida ahora captura el 61,7% del gasto en gaming porque monetiza simultáneamente a los entusiastas comprometidos y a los jugadores casuales sensibles al precio.[4]Bain and Company, "Tendencias de Monetización de la Industria del Gaming 2025," bain.com El perfil de ingresos disponibles de América del Norte respalda los niveles premium, mientras que las opciones subsidiadas por publicidad amplían el alcance hacia la cohorte móvil de rápido crecimiento de México.
Adopción de Motores Multiplataforma y Herramientas de Operaciones en Vivo que Reducen los Ciclos de Desarrollo
Los lanzamientos multiplataforma se expandieron un 40% entre 2021 y 2024 a medida que Unity y Unreal abstrajeron las diferencias de hardware, permitiendo a los estudios pequeños aumentar su producción multiplataforma un 71%. Las suites de operaciones en vivo basadas en la nube, como PlayFab, envían ajustes de equilibrio o eventos de temporada del lado del servidor, reduciendo los tiempos de entrega de parches e impulsando la iteración rápida de contenido. La democratización de las herramientas AAA permite a los creadores de nicho desafiar a los titulares, aunque también comprime la diferenciación a medida que los activos fotorrealistas y el análisis de datos se convierten en requisitos básicos.
Afluencia de Patrocinios de Esports y Escalada de Derechos Mediáticos
Los acuerdos deportivos tradicionales están elevando los puntos de referencia de valoración: el paquete de 11 años y USD 76 mil millones de la Asociación Nacional de Baloncesto, los derechos canadienses de USD 11 mil millones de la Liga Nacional de Hockey y la renovación de USD 111 mil millones de la Liga Nacional de Fútbol Americano anclan las expectativas de los patrocinadores. Los patrocinadores de casinos y gaming ya produjeron USD 387,6 millones en valor social medido en las ligas de Estados Unidos. Las franquicias de esports ahora negocian acuerdos plurianuales que transforman las ligas de centros de pérdidas de marketing en nodos de beneficio independientes, siempre que el impulso de audiencia se mantenga.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estancamiento en la Renovación de Hardware Posterior a la COVID y Vientos en Contra Macroeconómicos | -1.20% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Aumento de los Costos de Adquisición y Pérdida de Señales Publicitarias en Móvil | -0.90% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Escrutinio Regulatorio sobre Cajas de Botín y Privacidad de Datos | -0.60% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Despidos de Talento que Erosionan el Conocimiento Institucional y Retrasan los Lanzamientos | -0.50% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estancamiento en la Renovación de Hardware Posterior a la COVID y Vientos en Contra Macroeconómicos
Los envíos de PlayStation 5 cayeron un 27,3% en 2024 hasta 15,8 millones de unidades, y los ingresos por hardware de Xbox cayeron un 29% en el segundo trimestre fiscal de 2025, ya que la inflación moderó la demanda de hardware premium. Un ciclo de consola más prolongado limita la audiencia potencial para los títulos de USD 70, presionando a los editores a dar soporte a dispositivos heredados y plataformas en la nube, lo que a su vez diluye el salto visual que antes justificaba el nuevo silicio.
Aumento de los Costos de Adquisición y Pérdida de Señales Publicitarias en Móvil
La Transparencia de Seguimiento de Aplicaciones de Apple y el Entorno de Privacidad de Google restringieron los identificadores de terceros, elevando las pujas ganadoras del 1% superior de iOS para jugadores de alto valor aproximadamente un 140% en 2024. Los titulares con conjuntos de datos propios de gran tamaño aún pueden entrenar modelos precisos de audiencias similares, pero los estudios independientes enfrentan una compresión de márgenes a medida que la adquisición de clientes supera el valor de vida útil. La consolidación se acelera a medida que los equipos más pequeños se unen a ecosistemas más grandes para recuperar la eficiencia de segmentación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Plataforma:
El Móvil Lidera, la Nube AceleraEl móvil mantuvo el 46,31% de participación de los ingresos totales de 2025, aunque la narrativa del tamaño del mercado de gaming de América del Norte está cambiando a medida que la publicidad reemplazó el gasto decreciente en compras dentro de la aplicación de iOS, que cayó un 3,47% interanual. El rendimiento de las consolas se suavizó junto con una caída del 27,3% en las unidades de PlayStation 5 y una caída del 29% en los ingresos por hardware de Xbox, lo que señala el estancamiento de la base instalada. El gaming en la nube, proyectado para saltar de USD 1.400 millones en 2025 a USD 18.300 millones en 2030, ofrece experiencias AAA sin consolas de USD 500, ayudando a la cohorte de rápido crecimiento de México y elevando el crecimiento regional.
Los motores multiplataforma permiten a los estudios amortizar activos en consola, PC, móvil y nube, pero esta convergencia aumenta la complejidad del control de calidad y la exposición a la participación en ingresos de los titulares de plataformas. Los lanzamientos multiplataforma aumentaron un 40% entre 2021 y 2024; los equipos pequeños experimentaron un aumento del 71%, lo que demuestra que la democratización de las herramientas socava la ventaja que antes disfrutaban los grandes editores. El mercado de gaming de América del Norte ahora recompensa a los estudios ágiles que optimizan la interfaz de usuario y el equilibrio para pantallas heterogéneas mientras aprovechan las tiendas propias para escapar de las tarifas móviles del 30%.


Por Modelo de Ingresos:
Las Suscripciones Capturan la Cartera de GastoLos ecosistemas híbridos que combinan suscripciones, publicidad y microtransacciones ahora generan el 61,7% del gasto total, eclipsando las ventas únicas. La participación del mercado de gaming de América del Norte para free-to-play y microtransacciones se situó en el 49,87% en 2025, pero las suscripciones son el componente de mayor crecimiento con una perspectiva de CAGR del 9,11%. La base de 35 millones de Game Pass valida los precios multinivel, mientras que un aumento de tarifas en 2024 confirmó el poder de fijación de precios.
Los grandes gastadores aún sesgan la economía: el 0,02% de las instalaciones globales generó el 20% de los ingresos mundiales del gaming en 2025, aunque los niveles iniciales con soporte publicitario amplían los embudos antes de las ventas adicionales premium. Las tiendas directas al consumidor crecieron un 46% interanual a medida que los editores buscan mayores márgenes frente a las tarifas de las plataformas. Con el tiempo, la industria del gaming de América del Norte espera que los ingresos se concentren en torno a paquetes de suscripción enriquecidos con microtransacciones cosméticas que extienden los arcos de gasto mucho más allá del mes de lanzamiento.
Por Género:
Las Mecánicas de Casino se Vuelven ConvencionalesLas franquicias de shooter mantuvieron el 23,71% de participación en 2025, impulsadas por Call of Duty que superó USD 1.000 millones en su primer mes tras el lanzamiento de Black Ops 6 en octubre de 2024. Los títulos de casino y casino social, sin embargo, tienen la CAGR más rápida del 8,77% hasta 2031, con los ingresos del casino social de Estados Unidos alcanzando USD 6.600 millones en 2024.
Los juegos deportivos aprovechan los derechos mediáticos tradicionales, cuyos valores en aumento se trasladan a las tarifas de patrocinio dentro del juego. Mientras tanto, las aplicaciones de puzle y casual incorporan bucles de gacha y cajas de botín, fusionándose con las dinámicas de casino e invitando a un mayor escrutinio. El impulso regulatorio, liderado por la ley de verificación de edad de 2025 del Estado de Washington, podría moderar el diseño agresivo de recompensas aleatorias.
Por Tipo de Jugador:
La Interacción Social Extiende los Ciclos de VidaLos jugadores casuales formaron el 41,26% de la combinación de jugadores en 2025, aunque los jugadores sociales se están expandiendo más rápido a una CAGR del 8,79% gracias a universos sandbox como Roblox, que registró 88,9 millones de usuarios activos diarios e ingresos de USD 919 millones en el tercer trimestre de 2024. Los jugadores competitivos y de esports, aunque son una minoría, ofrecen valores de vida útil premium a través de cosméticos y pases de temporada que señalan el rango.
Los motores de personalización basados en IA adoptados por el 62% de los estudios adaptan los eventos y la dificultad en tiempo real, limitando la pérdida de clientes. El tamaño del mercado de gaming de América del Norte para las plataformas impulsadas por la comunidad crece, por tanto, de manera desproporcionada porque los efectos de red fomentan un compromiso autosostenible a medida que el contenido generado por los usuarios actualiza los catálogos sin grandes gastos de capital por parte de los editores.
Análisis Geográfico
Mercado de Videojuegos de Estados Unidos
Estados Unidos contribuyó el 82,42% de los ingresos de 2025, respaldado por ecosistemas de consolas consolidados y una penetración de suscripciones que supera los 35 millones de cuentas de Game Pass. Sin embargo, los volúmenes de compras dentro de la aplicación en iOS cayeron un 3,47% interanual, mientras que los ingresos publicitarios crecieron un 26,7%, lo que obliga a los editores a orientarse hacia una monetización híbrida. Una presión adicional proviene de regulaciones estado por estado, como los controles de edad para cajas de botín de Washington en 2025, que fragmentan los regímenes de cumplimiento.
Mercado de Videojuegos de Canadá
Canadá refleja el comportamiento de Estados Unidos pero a menor escala; su acuerdo de derechos de la Liga Nacional de Hockey por 11 mil millones de USD a 12 años eleva los precios de patrocinio en los vínculos con deportes y esports. La adopción del streaming en la nube es notable porque la penetración de banda ancha supera la renovación de consolas, lo que permite jugar títulos AAA en PC y tabletas de gama media.
Mercado de Videojuegos de México
México representa el caso atípico de alto crecimiento con una CAGR prevista del 9,23%, ya que una penetración de teléfonos inteligentes del 85% y 78 millones de jugadores impulsan una base de 2,2 mil millones de USD en 2024. Los servicios en la nube sortean las barreras de las consolas de 500 USD, y los editores localizan contenido y métodos de pago alternativos para captar a esta audiencia centrada en el móvil. En el horizonte, el creciente gasto mexicano diluirá lentamente el dominio de Estados Unidos, aunque el desembolso per cápita sigue siendo mayor al norte de la frontera.
Panorama regulatorio
La regulación que afecta a los videojuegos en América del Norte abarca normas de contenido, privacidad y monetización para videojuegos, junto con un régimen basado en licencias para los juegos de dinero en línea. En Estados Unidos, la supervisión de los videojuegos sigue dependiendo en gran medida de la autorregulación mediante calificaciones de contenido impulsadas por la industria y políticas de plataforma, mientras que la mayor atención a la protección de niños y adolescentes eleva los requisitos de cumplimiento en el manejo de datos y la verificación de edad. Dentro de la región, la ley de verificación de edad para cajas de botín de 2025 del estado de Washington muestra cómo los enfoques estado por estado pueden fragmentar el cumplimiento para los editores que operan mecánicas de live-ops y recompensas aleatorias a gran escala.
Canadá ha seguido perfeccionando los marcos provinciales de juego por internet, incluidas las actualizaciones de Ontario a sus Normas del Registrador para Juegos por Internet y un enfoque más estricto en la publicidad y los controles de juego responsable, como la autoexclusión. Ad Standards comenzó a aceptar reclamaciones bajo el Código Canadiense para la Publicidad de Apuestas el 1 de enero de 2026, y Alberta lanzó un mercado regulado de iGaming competitivo en julio de 2026 con su propio manual de Normas y Requisitos para Juegos por Internet. Para las grandes plataformas y editores que también operan ecosistemas de nube y suscripción, las señales de política transfronterizas también son relevantes, incluida la aceptación por parte de la Competition and Markets Authority del Reino Unido de compromisos no vinculantes de Amazon Web Services y Microsoft el 31 de marzo de 2026, relacionados con la interoperabilidad en la nube y la salida de datos. Estas prácticas pueden influir en la economía del streaming de juegos y las operaciones de backend de servicios en vivo utilizadas por los estudios centrados en América del Norte.
Análisis de la cadena de valor
La cadena de valor de los videojuegos en América del Norte comienza con la creación de propiedad intelectual y el desarrollo de juegos (estudios internos y codesarrollo externo), seguido de proveedores de motores y herramientas, como motores multiplataforma, analítica y pilas de live-ops. A continuación, viene la publicación y la adquisición de usuarios a través de la comercialización en tiendas, el marketing de rendimiento y las activaciones con influencers o esports, con la distribución dividida entre tiendas de consola y PC, tiendas de aplicaciones móviles y plataformas de streaming en la nube. La monetización se lleva cada vez más a cabo mediante operaciones en vivo que combinan microtransacciones, suscripciones y publicidad, lo que mantiene en marcha los flujos de trabajo de producción de contenido, equilibrio de economía y ciencia de datos para proteger la retención y el valor de vida del cliente.
Río abajo, los titulares de plataformas y los operadores de tiendas moldean el alcance, las tasas de comisión y los requisitos de cumplimiento. Las capas de procesamiento de pagos y atención al cliente también se vuelven más complejas en contextos centrados en móviles y transfronterizos, como México. Las asociaciones del sector ayudan a coordinar normas y el compromiso en materia de políticas en toda la cadena: la Entertainment Software Association (ESA) representa a los principales editores y titulares de plataformas en materia de política pública; la American Gaming Association (AGA) y la Indian Gaming Association (IGA) interactúan con los reguladores en temas de juego legal y protección al consumidor; y la Association of Gaming Equipment Manufacturers (AGEM) representa a los proveedores de tecnología e integradores de sistemas que respaldan ecosistemas de juego más amplios. A medida que las cadenas de herramientas y la distribución se consolidan, los editores con datos propios y plataformas propias pueden integrar el marketing, la identidad y las operaciones en vivo de forma más estrecha que los estudios más pequeños que dependen de señales de terceros.
Panorama Competitivo
Los 10 principales editores controlan aproximadamente el 60-70% de los ingresos de consola y PC, lo que genera un campo moderadamente concentrado donde la escala en datos propios y la propiedad intelectual confiere ventaja. La adquisición de Activision Blizzard por parte de Microsoft por USD 68.700 millones en 2023 incorporó Call of Duty, World of Warcraft y Candy Crush en un embudo unificado de Game Pass que aprovecha el alcance de la nube de Azure. Sony contrarresta con la profundidad del catálogo de PlayStation Plus, pero enfrenta una debilidad de hardware que limita el apalancamiento de las ventas exclusivas.
El móvil sigue fragmentado, aunque los crecientes costos de adquisición de usuarios empujan a los independientes hacia asociaciones o adquisiciones. La adopción de IA, presente ahora en el 62% de los estudios, es el diferenciador táctico: los conjuntos de datos más profundos permiten modelos de pérdida de clientes superiores, ampliando la brecha de retención frente a los competidores más pequeños.
Los ecosistemas de contenido generado por usuarios como Roblox y Fortnite Creative desvían tanto el talento de los desarrolladores como el tiempo de la audiencia, lo que lleva a los titulares a lanzar herramientas de creación y divisiones de ingresos para mantener a los jugadores dentro de sus mundos propietarios. Aún existe espacio en blanco en los juegos independientes de narrativa y los nichos de simulación social, especialmente para el contenido en español localizado dirigido a la acelerada base de México.
Líderes de la Industria de Gaming de América del Norte
Activision Blizzard, Inc.
Electronic Arts Inc.
Microsoft Corporation
Sony Interactive Entertainment LLC
Nintendo Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Videojuegos de América del Norte
- Activision Blizzard, Inc.
- Electronic Arts Inc.
- Microsoft Corporation
- Sony Interactive Entertainment LLC
- Nintendo Co., Ltd.
- Take-Two Interactive Software, Inc.
- Ubisoft Entertainment SA
- Valve Corporation
- Epic Games, Inc.
- Riot Games, Inc.
- Roblox Corporation
- Square Enix Holdings Co., Ltd.
- Bandai Namco Holdings Inc.
- NetEase, Inc.
- Tencent Holdings Ltd. (North-America studios)
- CD PROJEKT S.A.
- SEGA Corporation
- Warner Bros. Games Inc.
- Bethesda Softworks LLC
- Zynga Inc.
- Capcom Co., Ltd.
Lea el análisis de las empresas de mercado de videojuegos de américa del norte

Oportunidades de mercado y perspectivas futuras
La monetización híbrida crea un espacio en blanco para que editores y socios de ad-tech conviertan grandes audiencias en ingresos duraderos sin depender únicamente de la profundidad de las compras dentro de la aplicación. Ese cambio ya es visible en la región, ya que la publicidad ha crecido más rápido que el gasto en compras dentro de la aplicación de iOS. También aumenta el valor práctico de las capacidades de live-ops, como la segmentación, la ubicación de video recompensado y la escalonamiento de suscripciones, mientras incrementa la demanda de medición respetuosa con la privacidad, ya que la pérdida de señal publicitaria eleva los costos de adquisición. Con el móvil representando el 46,31 % de los ingresos de 2025 y México respaldado por una penetración de smartphones del 85 % y una amplia base de jugadores, el contenido y los pagos localizados (incluidos métodos de efectivo alternativos) siguen siendo rutas viables para la expansión regional, junto con experiencias más ligeras diseñadas para actuar como embudos de adquisición.
El crecimiento del juego en línea regulado en Canadá también abre oportunidades adyacentes para los proveedores de contenido de juegos y los operadores de plataformas que puedan gestionar marketing conforme a la normativa y herramientas de juego responsable. El lanzamiento de Alberta el 13 de julio de 2026 de un mercado competitivo de iGaming con 22 operadores privados, junto con la entrada en vigor el 1 de enero de 2026 de un Código voluntario nacional para la Publicidad de Juego Responsable, ofrece una vía de comercialización para estudios de contenido, proveedores de datos y operaciones publicitarias centradas en el cumplimiento que puedan ajustar creatividades y segmentación a los requisitos provinciales. Al mismo tiempo, el juego en la nube y multiplataforma amplía la direccionabilidad de las experiencias premium mientras persiste la debilidad en la renovación de consolas, lo que respalda las inversiones en backends de servicios en vivo nativos de la nube y flujos de trabajo de motores que se lanzan en consola, PC, móvil y nube. La atención continua a la política y la interoperabilidad en torno a los servicios de nube hiperescala aumenta aún más el valor estratégico de las pilas de servidores portátiles y la telemetría independiente del proveedor para los estudios que operan juegos siempre activos.
Recent Industry Developments in Mercado de Videojuegos de América del Norte
- Julio de 2026: The Coalition y Microsoft anunciaron una alianza con NVIDIA para integrar las tecnologías GeForce RTX en Gears of War: E-Day, con lanzamiento el 6 de octubre de 2026. La colaboración mejora la fidelidad visual y el rendimiento en las plataformas de PC y consola, ya que la tecnología GeForce RTX se integra en el juego.
- Julio de 2026: Microsoft integró a Mojang y King directamente en la organización de Xbox para optimizar las operaciones. La consolidación fortalece la gobernanza de la cartera y acelera la toma de decisiones en las franquicias principales.
- Julio de 2026: Sony inició el preregistro mundial para Ratchet & Clank: Ranger Rumble. El movimiento amplía la presencia móvil de Sony y pone a prueba el atractivo multiplataforma en una nueva categoría.


Mercado de Videojuegos de América del Norte Alcance del informe y metodología de investigación
Definición y alcance del mercado
En esta metodología, el mercado de videojuegos de América del Norte se define como los ingresos de consumo y publicidad generados por videojuegos en consola, PC, móvil y nube o streaming en Estados Unidos, Canadá y México.
Exclusiones del alcance: excluimos los ingresos de entretenimiento adyacentes que no están directamente vinculados al juego o la monetización de videojuegos, como el streaming de películas, la música y los juguetes y mercancías no relacionados con videojuegos.
Descripción general de la segmentación
- Por Plataforma
- Gaming de Consola
- Gaming de PC
- Gaming Móvil
- Gaming en la Nube y Streaming
- Por Modelo de Ingresos
- Premium (Precio Completo)
- Free-to-Play/Microtransacciones
- Servicios de Suscripción
- Publicidad y Compras dentro del Juego
- Por Género
- Shooter
- Deportes
- Juego de Rol/Aventura
- Estrategia
- Puzle y Casual
- Casino y Casino Social
- Por Tipo de Jugador
- Jugadores Casuales
- Jugadores Competitivos/de Esports
- Jugadores Hardcore/Core
- Jugadores Sociales
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción del contexto de demanda para el gasto y el acceso a videojuegos, antes de introducir las cifras en el modelo. Consultamos publicaciones y conjuntos de datos públicos, como las actualizaciones de gasto de consumo de la ESA, la Oficina de Análisis Económico de EE. UU. para señales de gasto de consumo, la Oficina del Censo de EE. UU. y Statistics Canada para las líneas base de hogares y población, e indicadores de la UIT para las tendencias de conectividad que condicionan el tiempo de juego y la viabilidad del streaming.
En el lado de la oferta y la estructura del mercado, utilizamos los informes de las empresas, las presentaciones a inversores y las notas de las llamadas de resultados para entender los cambios en la combinación de ingresos por plataforma y tipo de monetización, y luego los relacionamos con la cobertura de América del Norte. También verificamos indicadores amplios de comercio y envíos de dispositivos mediante estadísticas aduaneras públicas y comunicados de prensa, y utilizamos una suscripción de pago centrada en finanzas y noticias de empresas para acelerar la verificación cruzada de series históricas y cronologías de eventos importantes. Esta lista es ilustrativa, y también se utilizaron otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Se llevaron a cabo conversaciones primarias con una combinación de editores, participantes del ecosistema de plataformas, especialistas en pagos y monetización, operadores de esports y comunidad, y expertos en distribución y marketing, para poder verificar la visión completa de la cadena de valor. También hablamos con actores del lado de la demanda que hacen seguimiento del comportamiento y el gasto de los jugadores, y luego utilizamos esos datos para confirmar la combinación de plataformas, la división de modelos de ingresos y supuestos realistas de precio y tasa de comisión en Estados Unidos, Canadá y México.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 35 % | Directivos (CXO): 19 % |
| Nivel medio: 45 % | Líderes funcionales/de unidad: 40 % |
| Actores más pequeños: 20 % | Gerentes: 41 % |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando una reconstrucción del grupo de demanda de arriba hacia abajo, donde el gasto de consumo en videojuegos se traduce en ingresos a nivel de plataforma utilizando patrones de penetración, intensidad de uso y monetización por país. Para mantener los totales realistas, luego los corroboramos con verificaciones selectivas de abajo hacia arriba, como divulgaciones de ingresos muestreadas de editores y plataformas, verificaciones de canal sobre precios y adopción de suscripciones, y una comprobación de coherencia de precio medio de venta (PMV) por volumen para el gasto vinculado a hardware.
Las variables prácticas más relevantes fueron la penetración de smartphones y banda ancha (vinculada al juego móvil y en la nube), la dirección de la base instalada de consolas y PC, la adopción de suscripciones y las expectativas de cancelación, la tasa media de pago para el modelo free-to-play, y el cambio en el gasto entre las ventas de juegos completos y las compras dentro del juego. Para la previsión, se utilizó un análisis de escenarios, anclado en cómo suelen moverse estas variables en los ciclos de expansión y ralentización, y luego se alineó con el consenso de expertos de las llamadas primarias, especialmente en cuanto al crecimiento de suscripciones y la monetización con soporte publicitario. Donde existían brechas de divulgación, utilizamos rangos conservadores para editores más pequeños y ofertas de nube más recientes, y estrechamos los rangos tras la validación de seguimiento con participantes del sector.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante triangulación con señales independientes, incluidos los titulares de gasto de consumo, las cuotas de combinación de plataformas y las tendencias de ingresos públicos de empresas con exposición significativa a la región. Cuando aparecieron variaciones, revisamos los supuestos, y los saltos inusuales se rastrearon hasta factores como nuevos ciclos de hardware, el momento de lanzamiento de contenido o cambios de precios puntuales, antes de finalizar el modelo.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias si un evento material cambia la dirección del mercado, como un cambio de política importante, un gran cambio de plataforma o una fuerte oscilación macroeconómica. Antes de la entrega, se realiza una revisión adicional para confirmar que se reflejan las últimas actualizaciones públicas, y se activan nuevos contactos si un indicador clave se desvía del rango esperado.
Tamaño del mercado de videojuegos de América del Norte de Mordor Intelligence comparado con otras estimaciones publicadas
Las estimaciones publicadas para el mercado de videojuegos de América del Norte a menudo no coinciden porque los límites de alcance subyacentes no son los mismos, incluso cuando el título general parece idéntico. Las diferencias suelen provenir de qué se contabiliza como ingresos de videojuegos, qué países se incluyen dentro de América del Norte y cómo se reconocen los ingresos por suscripción y compras dentro del juego a lo largo del tiempo.
La tabla muestra una dispersión notable frente a otras cifras, y en el modelo de Mordor Intelligence, el valor se mantiene vinculado a los ingresos de videojuegos en consola, PC, móvil y nube o streaming, y se divide luego por modelo de ingresos en lugar de mezclarse con medios digitales más amplios o gasto de entretenimiento no relacionado. Un segundo factor es el momento de la actualización, donde los puntos de conversión de divisas y las últimas publicaciones de gasto de consumo pueden desplazar el valor del año en curso incluso cuando la tendencia a largo plazo se mantiene similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 73,88 mil millones USD (2025) | |
| Consultoría regional A | 61,06 mil millones USD (2024) | Utiliza un año base diferente y parece tratar el mercado más cerca de los ingresos centrales de videojuegos, lo que puede infravalorar la monetización basada en publicidad y suscripciones si no se capta plenamente en todas las plataformas. |
| Asociación sectorial B | 60,70 mil millones USD (2025) | Representa el gasto de consumo solo en EE. UU. y agrupa el hardware y los accesorios con el contenido, por lo que no es un total completo de América del Norte y no es directamente comparable con una construcción de mercado regional basada en ingresos. |
En conjunto, la comparación señala dos factores de brecha repetibles, que son la cobertura geográfica y qué líneas de ingresos se incluyen dentro de los videojuegos. Al mantener el alcance explícito y vincular las entradas a señales observables como la combinación de plataformas y el comportamiento de monetización, nuestra estimación sigue siendo trazable a pasos claros que pueden revisarse y actualizarse a medida que surgen nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Qué impulsa el crecimiento de los ingresos en el gaming de América del Norte?
La monetización híbrida que superpone suscripciones y publicidad sobre las operaciones en vivo eleva el valor de vida útil, mientras que el acceso móvil y en la nube mantiene la incorporación de nuevos jugadores.
¿Qué plataforma está creciendo más rápido?
El gaming en la nube y el streaming registra la CAGR proyectada más alta del 8,91% hasta 2031 porque la computación en el borde reduce la latencia y elimina las barreras de costo de las consolas.
¿Cuál es el papel de México en la expansión regional?
Se prevé que México registre una CAGR del 9,23% hasta 2031, la más sólida de la región, ya que una penetración del 85% en smartphones y el streaming en la nube abren experiencias AAA a los jugadores con enfoque móvil.
¿Por qué son críticos los programas de suscripción para los editores?
Servicios como Game Pass superaron los 35 millones de usuarios y sobrevivieron a los aumentos de precios de 2024, lo que demuestra que las suscripciones por niveles elevan el ingreso promedio por usuario sin provocar una pérdida masiva de clientes.
¿Cuáles son los problemas regulatorios más urgentes en la actualidad?
La transparencia de las cajas de botín y la verificación obligatoria de edad, lideradas por la legislación del Estado de Washington y una investigación de la Comisión Federal de Comercio, están reformando el cumplimiento normativo para el diseño de monetización.
¿Cómo influye la inteligencia artificial en la ventaja competitiva?
El sesenta y dos por ciento de los estudios ya aplica IA para el modelado predictivo de pérdida de clientes y el contenido personalizado, lo que permite a los editores con datos abundantes reducir los costos de adquisición y extender los ciclos de vida de los jugadores.
Última actualización de la página el:



