
Tamaño y Participación del Mercado de Videojuegos
Análisis del Mercado de Videojuegos por Mordor Intelligence
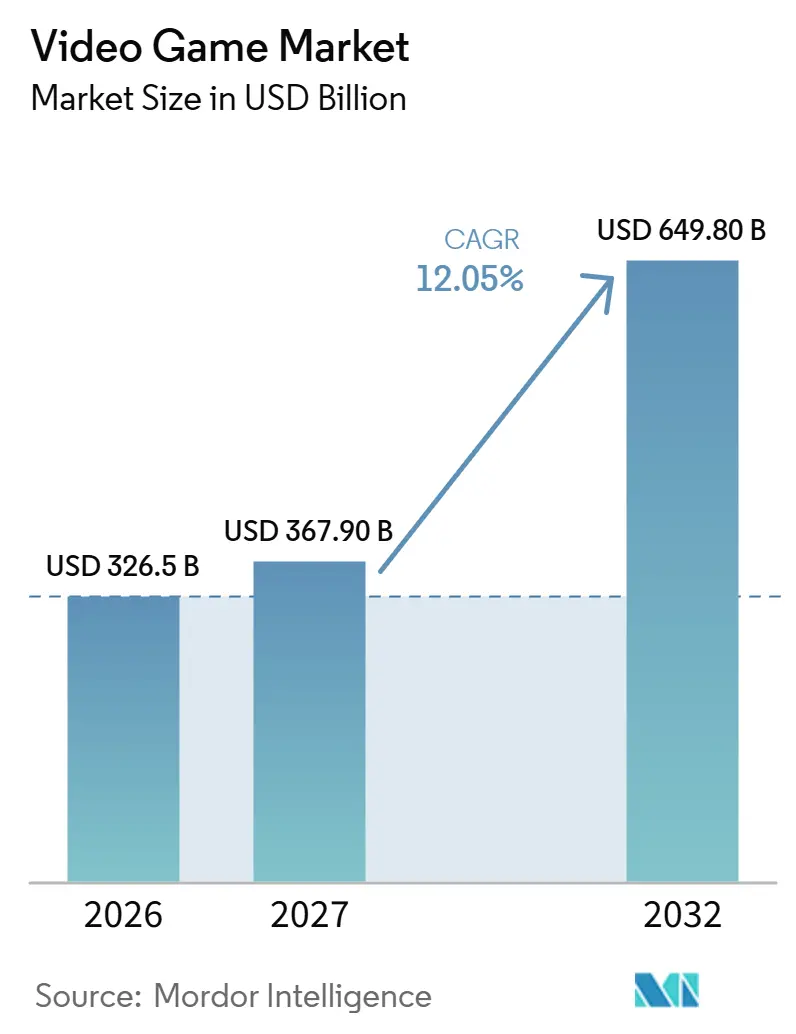
El tamaño del mercado de videojuegos se valoró en 326,5 mil millones de USD en 2026 y se estima que crecerá desde 367,9 mil millones de USD en 2027 hasta alcanzar 649,8 mil millones de USD en 2032, con un CAGR del 12,05% durante el período de previsión (2027-2032).
El juego móvil en Vietnam y los juegos en la nube en televisores compatibles en India amplían las vías de los editores hacia posibles audiencias de pago. Los paquetes de suscripción pueden fomentar el uso recurrente, mientras que el soporte a títulos consolidados puede reducir la dependencia de nuevos lanzamientos. Las comisiones de las tiendas de aplicaciones y los mayores precios de publicidad en redes sociales hacen que los ingresos de jugadores retenidos sean fundamentales para financiar esas operaciones. Esto favorece a los propietarios de catálogos que pueden llevar juegos consolidados a canales de acceso adicionales mientras financian contenido continuo a partir del gasto recurrente de los jugadores, vinculando la expansión de la distribución a la vida útil de cada título.
Conclusiones Clave del Informe
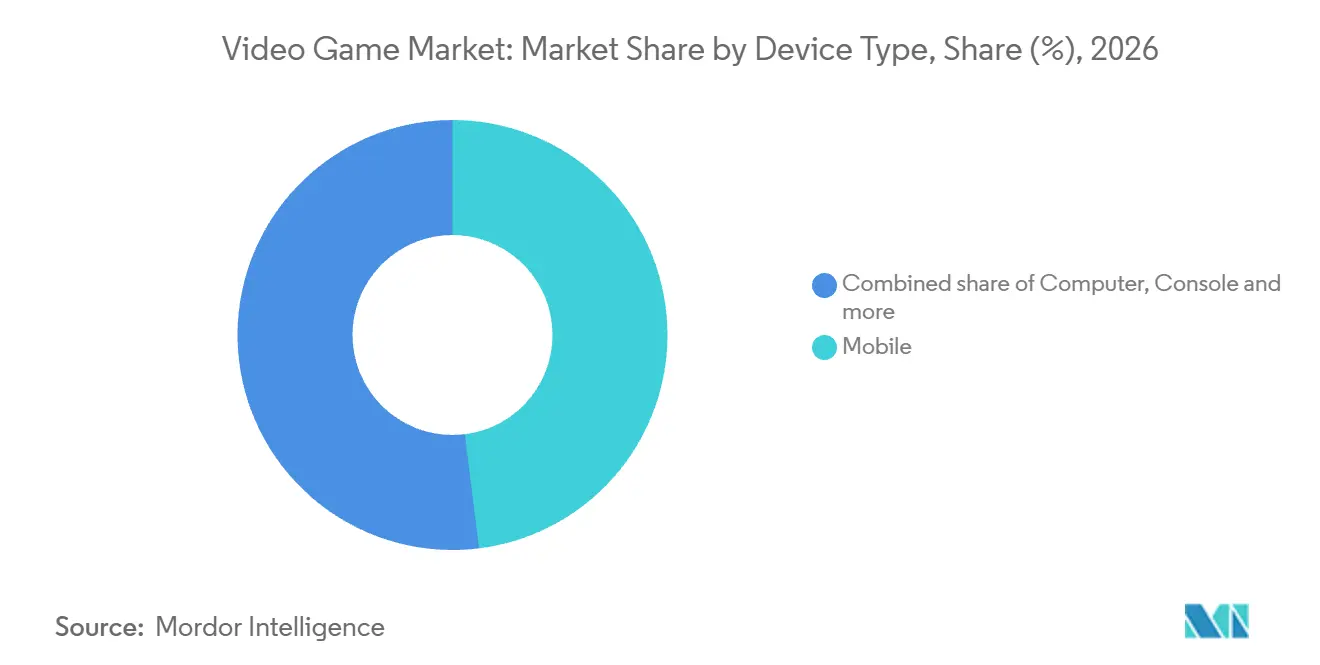
- Por tipo de dispositivo, el móvil tuvo una participación del 48,03% en el mercado de videojuegos en 2026, mientras que se prevé que los dispositivos de juego en la nube, incluidos los televisores inteligentes y los sticks, crezcan más rápido con un CAGR del 25,6% durante 2027-2032.
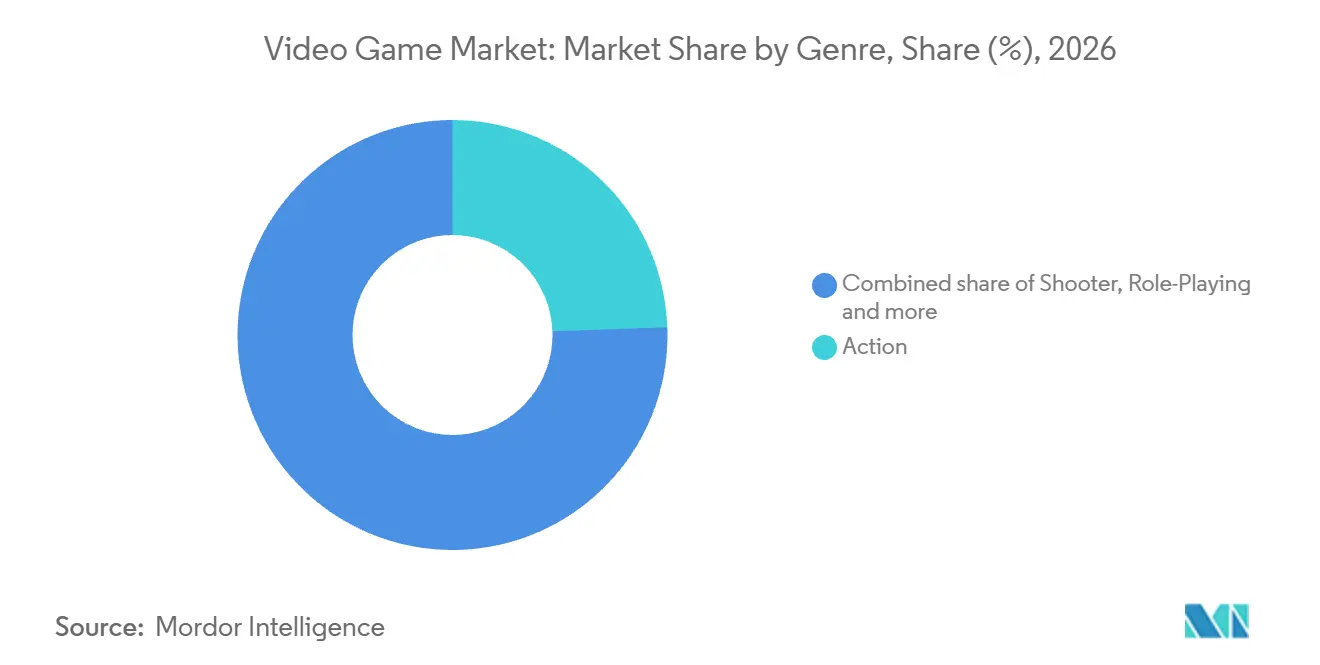
- La acción lideró la categoría de género con una participación del 24,42% en el tamaño del mercado de videojuegos en 2026, y se prevé que los juegos de rol crezcan más rápido con un CAGR del 14,2% durante 2027-2032.
- En los modelos de ingresos, el modelo gratuito representó el 63,11% de los ingresos en 2026, con el acceso por suscripción previsto para crecer más rápido con un CAGR del 19% durante 2027-2032.
- Entre los usuarios finales, los jugadores casuales representaron el 58,87% de los ingresos en 2026, mientras que se prevé que los atletas profesionales de esports crezcan más rápido con un CAGR del 16,9% durante 2027-2032.
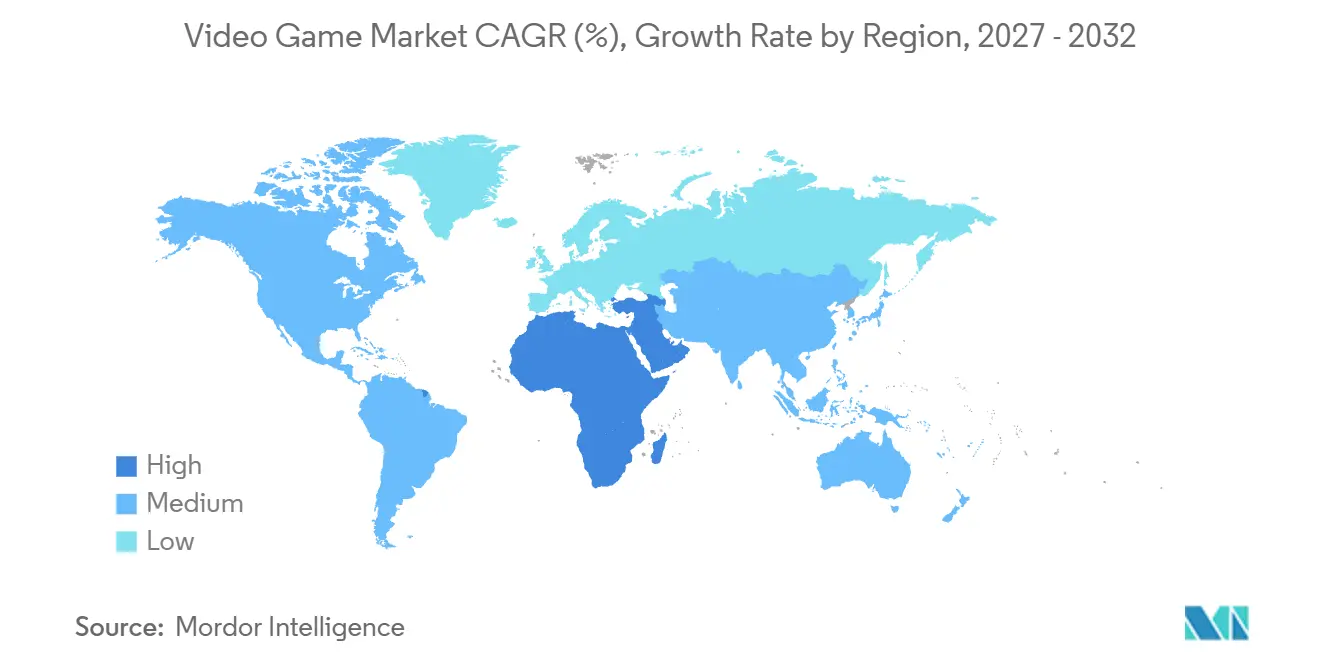
- Por geografía, Asia-Pacífico tuvo el 48,01% de los ingresos en 2026, y se prevé que Oriente Medio y África crezcan más rápido con un CAGR del 13,5% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Videojuegos*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Juegos con Enfoque Móvil en las Economías Asiáticas Emergentes | +4.3% | Asia-Pacífico, particularmente Vietnam | Corto plazo (≤ 2 años) |
| Proliferación de Plataformas de Suscripción Liderada por Xbox Game Pass y PlayStation Plus | +3.6% | India, Brasil y Argentina | Mediano plazo (2-4 años) |
| Maduración de la Infraestructura de Juegos en la Nube con el Despliegue de 5G SA en Europa y América del Norte | +3% | Alemania y Estados Unidos | Mediano plazo (2-4 años) |
| Actualizaciones de Motores Multiplataforma que Reducen los Costos de Desarrollo (Unreal Engine 5, Unity PolySpatial) | +2.2% | Asia-Pacífico, particularmente Japón | Mediano plazo (2-4 años) |
| Valoraciones de Franquicias de Esports que Impulsan la Inversión en Títulos Competitivos | +1.3% | Alemania y Estados Unidos | Largo plazo (≥ 4 años) |
| Herramientas de Inteligencia Artificial Generativa que Aceleran la Creación de Contenido y las Actualizaciones de Operaciones en Vivo | +1% | Asia-Pacífico, particularmente Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Juegos con Enfoque Móvil en las Economías Asiáticas Emergentes
Un flujo sustancial de descargas de juegos móviles crea oportunidades para que los editores conviertan el interés inicial en participación de pago. Gamota reportó 121 millones de descargas de juegos móviles en Vietnam en mayo de 2026. El editor también reportó 23 millones de USD en ingresos por compras dentro de la aplicación de juegos móviles vietnamitas para ese mes. Gamota describió mayo como un mes que mostraba señales de recuperación en el mercado de juegos móviles de Vietnam, por lo que la pregunta abierta para los editores es la conversión, ya que el alcance ya es amplio. Los editores que acompañan cada descarga con un motivo para gastar dentro del juego convierten esa recuperación en ingresos, mientras que los que dependen únicamente de la distribución solo capturan audiencia.
Proliferación de Plataformas de Suscripción Liderada por Xbox Game Pass y PlayStation Plus
Los paquetes de suscripción pueden ampliar la demanda al hacer que el acceso recurrente a juegos sea útil en una gama más amplia de ocasiones de juego. En noviembre de 2025, Xbox reportó que las horas de juego en la nube transmitidas por los suscriptores de Game Pass habían aumentado un 45% interanual.[1] Un mayor uso refuerza el valor práctico del acceso continuo para un suscriptor existente. El 21 de julio de 2026, Xbox añadió una edición inicial de Game Pass con más de 50 juegos y 10 horas mensuales de juego en la nube para los suscriptores elegibles de Meta Horizon+ en las regiones compatibles. Este paquete ofrece a esos jugadores elegibles una introducción definida al streaming junto con su suscripción existente. Si esa introducción limitada se convierte en streaming sostenido y, por tanto, en renovación, es la prueba comercial del paquete.
Maduración de la Infraestructura de Juegos en la Nube con el Despliegue de 5G SA en Europa y América del Norte
Los operadores móviles pueden convertir la infraestructura de juegos en la nube en un servicio diferenciado configurando la conectividad específicamente para el juego. El 9 de diciembre de 2025, Deutsche Telekom introdujo la opción de Juegos 5G+ en Alemania con NVIDIA GeForce NOW a través de su red 5G autónoma. La oferta combinaba un segmento de red configurado para juegos con tecnología de baja latencia, baja pérdida y rendimiento escalable. Su sucesor, 5G+ Ultra, incluye la opción de juegos y requiere un plan móvil de Telekom compatible y un dispositivo compatible en Alemania. AT&T anunció una cobertura 5G autónoma nacional en Estados Unidos el 8 de octubre de 2025, con millones de usuarios ya utilizando servicios autónomos y una migración gradual de clientes. La expansión de la audiencia de streaming direccionable depende, por tanto, de reunir conexiones y dispositivos elegibles, más allá de simplemente ampliar la cobertura de red.
Actualizaciones de Motores Multiplataforma que Reducen los Costos de Desarrollo (Unreal Engine 5, Unity PolySpatial)
Los estudios que consideran versiones adicionales para otros dispositivos necesitan que el lanzamiento adicional justifique el trabajo de adaptar un juego existente. Un motor multiplataforma puede distribuir la lógica de juego reutilizable y los activos entre esas versiones, reduciendo la duplicación en el modelo de producción. Los requisitos específicos de entrada, visualización y rendimiento de cada plataforma determinan cuánta adaptación es necesaria. El beneficio económico es mayor cuando un estudio preserva un núcleo compartido mientras limita los cambios a los requisitos específicos del dispositivo. Esto puede hacer que un lanzamiento adicional sea comercialmente viable con una audiencia esperada menor de la que requeriría una producción completamente separada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulación de Tarifas de Tiendas de Aplicaciones y Litigios Antimonopolio que Presionan los Márgenes Móviles (DMA de la UE, DOJ de EE. UU.) | -1.5% | Estados miembros de la Unión Europea | Corto plazo (≤ 2 años) |
| Aumento de los CPM de Adquisición de Usuarios en Canales Sociales | -1.1% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Litigios por Infracción de Propiedad Intelectual en Torno a Mods de Contenido Generado por Usuarios | -0.5% | Estados Unidos e Inglaterra | Mediano plazo (2-4 años) |
| Controles de Exportación Geopolíticos sobre GPU de Juegos (EE. UU.-China) | -0.3% | Estados Unidos y China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulación de Tarifas de Tiendas de Aplicaciones y Litigios Antimonopolio que Presionan los Márgenes Móviles (DMA de la UE, DOJ de EE. UU.)
Las comisiones de las tiendas de aplicaciones limitan cuánto retienen los editores móviles de cada transacción de pago. Los términos de Apple para la UE vigentes a partir del 1 de octubre de 2026 establecen comisiones sobre bienes y servicios digitales del 26% a través de la Compra Dentro de la Aplicación de Apple y del 20% a través del procesamiento de pagos alternativos dentro de una aplicación.[2] Los participantes de programas específicos y las suscripciones de renovación automática elegibles después de su primer año pagan el 15% a través de la Compra Dentro de la Aplicación de Apple y el 10% a través del procesamiento de pagos alternativos. La vía de pago, por tanto, cambia los ingresos disponibles para financiar el desarrollo de juegos y el contenido continuo. La elegibilidad para tarifas más bajas también hace que la economía difiera entre editores y tipos de transacción. Para los desarrolladores fuera de esas excepciones, cambiar a un procesador de pagos dentro de la aplicación alternativo sigue dejando una comisión sustancial que absorber antes de que el gasto adicional de los jugadores pueda financiar la expansión.
Aumento de los CPM de Adquisición de Usuarios en Canales Sociales
Una publicidad social más costosa eleva el umbral comercial para adquirir jugadores a través de campañas de pago. Meta reportó que el precio promedio global por anuncio en sus servicios aumentó un 12% interanual en el segundo trimestre de 2026.[3] Para un editor de juegos que compra esa publicidad, un precio de entrada más alto puede dejar menos ingresos disponibles después del costo de atraer a un jugador. Escalar una campaña requiere, por tanto, algo más que ampliar el alcance cuando el precio unitario de la publicidad aumenta. Los editores cuyos ingresos por jugadores no compensan el costo de adquisición adicional enfrentan un límite más estricto sobre cuánto puede sostener la expansión de pago en sus juegos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Videojuegos
Por Tipo de Dispositivo:
El Gasto Móvil y el Acceso por Televisión Configuran la DemandaEl móvil representó una participación del 48,03% en el tamaño del mercado de videojuegos en 2026, convirtiéndose en el segmento más grande. Los ingresos reales por ventas de juegos móviles en el mercado doméstico de China aumentaron un 8,6% interanual en agosto de 2026. VNGGames reportó que su cartera de títulos principales, incluidos PUBG Mobile y Play Together, contribuyó con el 46% de los ingresos de su segmento de Juegos en 2025. Describió un cambio hacia menos lanzamientos de mayor calidad y juegos de larga duración como servicio. Este modelo operativo puede priorizar un soporte más profundo para títulos probados mientras reserva los nuevos lanzamientos para juegos que añaden un motivo distinto para jugar, haciendo que la cartera existente sea comercialmente relevante junto con la producción nueva.
Se prevé que los dispositivos de juego en la nube, incluidos los televisores inteligentes y los sticks, sean el segmento de más rápido crecimiento, con un CAGR del 25,6% durante 2027-2032. En abril de 2025, Xbox introdujo su aplicación en televisores inteligentes LG seleccionados en más de 25 países para los miembros de Game Pass Ultimate. En noviembre de 2025, LG Electronics India inició un despliegue gradual del Portal de Juegos, incluida la aplicación de Xbox, en televisores inteligentes webOS compatibles de 2021-2025 en India, requiriendo Game Pass para jugar en Xbox. La entrega de software convierte el televisor compatible en un punto de acceso a juegos. Los operadores de servicios obtienen una vía de distribución que llega a los hogares a través de actualizaciones de software de televisión y suscripciones a Game Pass, en lugar de a través de nuevas compras de hardware.



Por Género:
Las Franquicias Consolidadas y los Lanzamientos de Juegos de Rol Apoyan la EscalaLa acción representó una participación del 24,42% en el mercado de videojuegos en 2026, convirtiéndose en el segmento más grande. Capcom reportó 45 millones de unidades en ventas acumuladas de la serie Mega Man al 30 de junio de 2026. Describe a Mega Man como una franquicia de juegos de acción que también se extiende a la mercancía, los cómics, la animación y las películas. Ese alcance ilustra cómo los personajes pueden llevar una franquicia a través de lanzamientos de juegos y canales comerciales relacionados, apoyando el valor más allá de un único lanzamiento. Los editores de acción consolidados pueden, por tanto, competir con un universo de personajes reconocible que un nuevo título mecánicamente similar no puede reproducir de inmediato.
Se prevé que los juegos de rol sean el segmento de más rápido crecimiento, con un CAGR del 14,2% durante 2027-2032. El desarrollador Warhorse Studios y el editor Deep Silver reportaron que Kingdom Come: Deliverance II había vendido más de 6 millones de copias en todo el mundo al 25 de junio de 2026. El editor Netmarble amplió su RPG de mundo abierto de anime The Seven Deadly Sins: Origin a móvil el 23 de marzo de 2026, tras su lanzamiento anticipado en PlayStation 5 y Steam el 16 de marzo. Los jugadores pueden cambiar entre consola, PC y móvil con una sola cuenta. Este modelo permite a un editor llegar a los jugadores móviles mientras preserva la misma aventura en todos los dispositivos, dando a un lanzamiento de juego de rol rutas adicionales hacia la demanda.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Ingresos:
Los Artículos Virtuales Lideran Mientras los Catálogos de Suscripción se ExpandenEl modelo gratuito fue el segmento más grande, representando el 63,11% de los ingresos en 2026. Roblox, una plataforma de juegos de acceso gratuito, reportó reservas no GAAP de 1,56 mil millones de USD en el segundo trimestre de 2026, un aumento del 8% interanual. Sustancialmente todas sus reservas provinieron de ventas de moneda virtual convertible en artículos virtuales de la plataforma. Las experiencias fuera de su top 10 registraron un crecimiento de más del 20% interanual en el gasto en Robux en el mismo trimestre. El crecimiento del gasto más allá de las 10 principales experiencias ofrece a los creadores de experiencias más pequeñas una vía hacia la participación de pago y proporciona a la plataforma una base más amplia de contenido que genera reservas.
Se prevé que el acceso por suscripción sea el segmento de más rápido crecimiento, con un CAGR del 19% durante 2027-2032. Microsoft reportó ingresos anuales de Xbox Game Pass de casi 5 mil millones de USD en el ejercicio fiscal 2025, el año finalizado el 30 de junio de 2025. Esa base de ingresos convierte un catálogo de acceso en un canal comercial sustancial, con pagos que continúan a lo largo de períodos de facturación sucesivos. Para un operador, la selección de contenido debe, por tanto, respaldar el valor de toda la suscripción a medida que los jugadores se mueven entre los juegos disponibles, frente al costo de proporcionar varios juegos bajo un único cargo recurrente.
Por Usuario Final:
Las Carteras de Juegos Casuales Necesitan Renovación a Medida que el Juego Profesional se ProfundizaLos jugadores casuales fueron el segmento más grande, representando el 58,87% de los ingresos en 2026. MTG reportó 4,5 millones de usuarios activos diarios para la cartera de juegos casuales de PlaySimple en el segundo trimestre de 2026, en comparación con 4,7 millones en el segundo trimestre de 2025. Los nuevos juegos compensaron parcialmente la menor actividad diaria en los títulos consolidados. Este patrón de cartera convierte la reposición del compromiso en una tarea comercial distinta, porque un nuevo lanzamiento puede absorber pérdidas en otros lugares antes de añadir escala neta de audiencia. Para los operadores de juegos casuales, el desafío de crecimiento es reemplazar la actividad que se desvanece mientras se amplía la cartera, por lo que un pipeline de lanzamientos productivo debe evaluarse tanto por la audiencia que retiene como por la que atrae.
Se prevé que los atletas profesionales de esports sean el segmento de más rápido crecimiento, con un CAGR del 16,9% durante 2027-2032. En la Copa Mundial de Esports 2026 en París, más de 2.000 jugadores compitieron en 25 torneos en 24 juegos, con el evento concluyendo el 23 de agosto. Los jugadores representaron a 200 clubes y más de 100 países. Esta estructura de clubes internacionales convierte un título profesional en un entorno competitivo común para equipos organizados, extendiendo su papel comercial más allá del acceso recreativo individual. Para los editores que atienden a estos compradores, un juego competitivo debe apoyar la participación de clubes organizados en todos los países, vinculando la adopción profesional a la utilidad del título como plataforma de competición compartida.
Análisis Geográfico
Mercado de Videojuegos de Asia-Pacífico
Asia-Pacífico tuvo una participación del 48,01% en el mercado de videojuegos en 2026, convirtiéndose en la geografía más grande. China tenía 684 millones de usuarios de juegos en el primer semestre de 2026, proporcionando una audiencia doméstica potencial sustancial para los editores que se dirigen a ese país. En Vietnam, Gamota proporciona servicios locales de publicación de juegos que cubren marketing, localización, operaciones, alojamiento y pago para juegos que ingresan a ese mercado nacional. Estos servicios ofrecen a los editores una forma práctica de convertir el alcance de la audiencia en una oferta de juego operativa, por lo que la escala de jugadores nacionales se vuelve más comercialmente útil cuando la distribución, el alojamiento y el pago pueden funcionar juntos.
Mercado de Videojuegos de Oriente Medio y África
Se prevé que Oriente Medio y África sea la geografía de más rápido crecimiento, con un CAGR del 13,5% durante 2027-2032. En la encuesta de SCOP de 2025 a 1.098 saudíes de 18 años o más que poseían teléfonos móviles, aproximadamente 7 de cada 10 jugadores realizaban pagos mensuales por juegos electrónicos. El 8 de febrero de 2026, Manga Productions lanzó Nioh 3 en árabe en Riad junto con el lanzamiento global del juego en PlayStation 5 y Steam, a través de una asociación de publicación para Oriente Medio y Norte de África con Koei Tecmo Games. Amilabs Technologies de Kenia desarrolla juegos en 2D y 3D. La publicación regional y la localización al árabe pueden conectar los lanzamientos internacionales con los jugadores saudíes que realizan pagos mensuales, añadiendo una vía hacia la demanda más allá de distribuir la versión global.
En América del Norte, el gasto de los consumidores estadounidenses en contenido de juegos alcanzó 52,4 mil millones de USD en 2025 en juegos, contenido descargable, microtransacciones y suscripciones. En América del Sur, Microsoft reportó el streaming de Xbox en televisores LG y Amazon Fire TV en Argentina y Brasil en noviembre de 2025, mientras que Timba Games de Colombia proporciona una presencia de desarrollo independiente. El canal físico de Europa está ilustrado por el acuerdo de Microids de enero de 2025 para distribuir juegos de NIS America en Francia, y Teyon tiene operaciones de desarrollo y publicación en Polonia. Estos ejemplos de países identifican diferentes vías a través de las cuales el contenido de juegos llega a los compradores y la producción local entra en la industria. La ejecución de ventas puede, por tanto, depender del acuerdo de distribución local, así como de la versión del dispositivo, especialmente cuando un catálogo se mueve entre el acceso físico y el acceso por streaming.
Marco Regulatorio y Perspectivas
Esta comparación considera jurisdicciones seleccionadas desde la perspectiva de un editor de juegos digitales que lleva títulos accesibles para niños al mercado. Las obligaciones de clasificación en Sudáfrica recaen sobre una empresa distribuidora, mientras que las obligaciones de privacidad en línea para niños en Estados Unidos dependen del estado de cobertura del servicio en línea. El decreto de Brasil del 14 de octubre de 2026 dirige al Ministerio de Cultura a establecer y coordinar una red de formación y desarrollo de juegos con participación institucional voluntaria. La red planificada apoyaría la producción sin añadir una obligación para el editor, por lo que la carga de cumplimiento de Brasil en la comparación descansa en sus normas de protección infantil.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | Autoridad Nacional de Protección de Datos (ANPD), junto con otros organismos públicos competentes | Autoridades estatales de protección de la juventud | Administración Nacional de Prensa y Publicaciones (NPPA) | Junta de Publicaciones y Películas (FPB) |
| Instrumentos clave o dirección | Norma de privacidad en línea para niños (COPPA) para servicios dirigidos a niños u operadores que saben que recopilan información personal de niños | Ley digital de protección infantil ECA para juegos dirigidos a menores o a los que probablemente accedan menores, según la clasificación por edades | Obligaciones de visualización de clasificación de la Ley de Protección de la Juventud (JuSchG) para plataformas de juegos que cumplan los requisitos | Salvaguardias de juegos en línea de la NPPA; propuestas de normas de modo para menores de la Administración del Ciberespacio | Normas de clasificación en línea; acreditación del artículo 18C |
| Efecto comercial | Trabajo de consentimiento, aviso, seguridad, eliminación y retención para los servicios cubiertos | Prohibición de cajas de botín en juegos cubiertos; implementación de verificación de edad para servicios digitales regulados | Clasificaciones de edad visibles y descriptores en plataformas que cumplan los requisitos | Verificación de identidad y salvaguardias de servicio y pago específicas por edad | Los distribuidores registrados presentan juegos no clasificados antes de la distribución en línea, con autoclasificación acreditada condicional disponible |
| Atractivo actual de la política | Medio | Medio | Medio | Bajo | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
Las obligaciones de COPPA de EE. UU. se aplican a partir del 22 de abril de 2026, con excepciones especificadas, mientras que la evaluación de Alemania del 14 de octubre de 2026 encontró sus enmiendas de 2021 generalmente adecuadas y anunció un proyecto de ley no publicado, dejando operativas las obligaciones de visualización de clasificación existentes. Las restricciones de monetización de juegos cubiertos de Brasil y la implementación de verificación de edad de agosto a noviembre de 2026 respaldan el endurecimiento a pesar de su dirección de apoyo a la producción. Las obligaciones de identidad y servicio específico por edad de China sustentan su baja calificación, mientras que su borrador de septiembre de 2026 añadiría el modo para menores en juegos en línea que atienden a niños menores de 16 años, respaldando el endurecimiento. La FPB de Sudáfrica puede acreditar a los distribuidores comerciales en línea para sus propios juegos tras la solicitud y el pago de la tarifa, sujeto a sus directrices, requisitos, informes y auditorías, mientras que su plan de supervisión 2026/27 respalda el endurecimiento.
Etapas de la Cadena de Valor
Esta comparación sigue el negocio de los juegos desde las herramientas de producción hasta la creación de contenido y la distribución digital. Unity vende suscripciones Pro, Enterprise e Industry que incluyen su plataforma de desarrollo en tiempo real. Para un estudio que utiliza un plan de pago, el proveedor de herramientas puede capturar ingresos durante la producción, antes de que el juego completado genere ventas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Herramientas de desarrollo | Proveedores de software de desarrollo de juegos como Unity | Suscripciones a la plataforma | Adaptación de activos compartidos a los requisitos de diferentes dispositivos | Separar el trabajo de producción reutilizable de la adaptación específica del dispositivo |
| Desarrollo y publicación de juegos | Desarrolladores y editores de juegos como Nintendo Co., Ltd. y sus subsidiarias | Ventas de software de juegos y ventas digitales | Compromisos de producción adquiridos antes de que se conozca la demanda de los jugadores | Ajustar el alcance de la producción al plan de lanzamiento comercial |
| Distribución digital | Distribuidores digitales de juegos como Valve Corporation | Comisiones de distribución de juegos | Los cargos de distribución reducen los ingresos del editor | Promover la etapa frente a los ingresos después de los cargos de distribución |
| Fuente: Mordor Intelligence | ||||
Nintendo reportó 407,6 mil millones de JPY (2,56 mil millones de USD) en ventas digitales para sus plataformas de videojuegos dedicadas en el año finalizado el 31 de marzo de 2026, reflejando principalmente el aumento de las ventas de versiones descargables de software en formato físico. Trasladar el software en formato físico a formatos descargables puede integrar la producción de contenido y la entrega digital en un modelo comercial más estrechamente coordinado para un proveedor integrado. A medida que los títulos en formato físico se convierten en descargas, el acuerdo de distribución determina cómo se dividen los ingresos digitales, situando la captura de valor tanto en la tienda como en la producción de contenido.
Panorama Competitivo
Concentración del Mercado
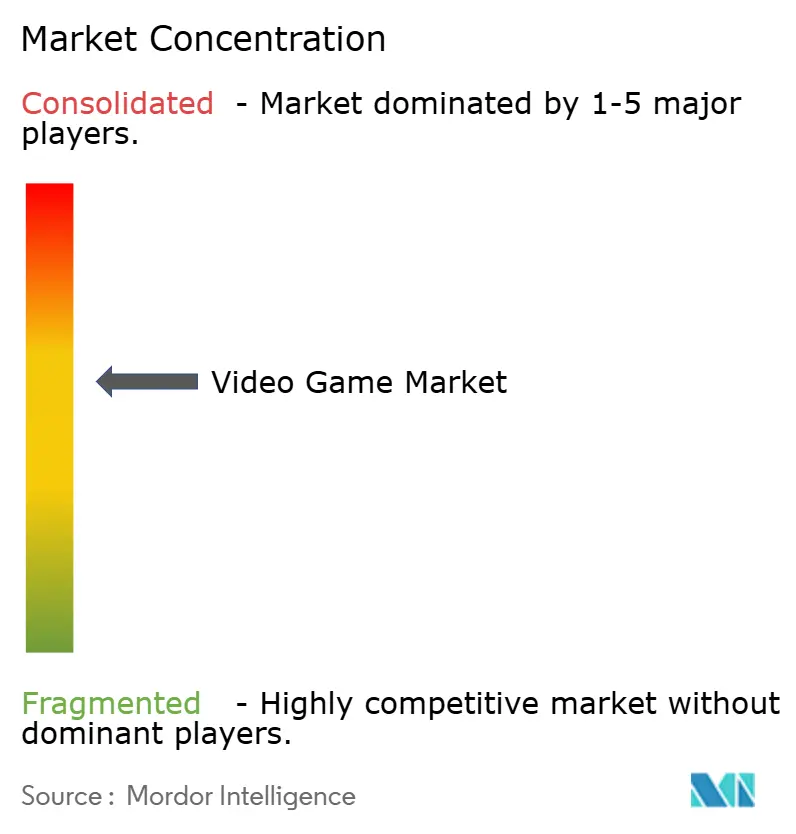
La competencia está moderadamente concentrada entre los negocios de contenido y los operadores de plataformas, dando a la propiedad de juegos y al control del acceso diferentes roles comerciales. El grupo de Microsoft incluía a Activision Blizzard Inc. al 30 de junio de 2026, mientras que Apple Inc. proporciona servicios de distribución de aplicaciones y pago en la UE. MOONTON Games de ByteDance reportó más de 1.500 millones de instalaciones acumuladas y 110 millones de usuarios activos mensuales para Mobile Legends: Bang Bang en enero de 2026. Electronic Arts Inc. y Supercell participan como productores y editores de juegos, por lo que los competidores necesitan tanto una propuesta de juego como una vía hacia los jugadores para competir con los proveedores de contenido consolidados junto con las plataformas de acceso.
El estudio de producción Everstone Studio y el editor NetEase Games lanzaron el juego de acción y aventura de mundo abierto de estilo wuxia de acceso gratuito Where Winds Meet en todo el mundo el 14 de noviembre de 2025. La distribución cubrió Steam, PlayStation 5, Epic Games Store y el sitio web oficial del juego. Supercell identificó a Clash Royale como el mayor contribuyente a sus resultados del ejercicio fiscal 2025. Estos ejemplos ilustran 2 formas en que los negocios de contenido pueden construir relevancia comercial: a través de un lanzamiento amplio y a través de un juego existente productivo. Los activos competitivos difieren, con la amplitud de distribución que extiende las vías disponibles hacia los jugadores y un título probado que concentra el valor dentro de una cartera consolidada.
La adquisición de Electronic Arts por PIF, Silver Lake y Affinity Partners se cerró el 4 de agosto de 2026. Para el 30 de marzo de 2026, ByteDance había acordado vender Moonton Holdings Limited a Savvy Games Group, sujeto a las condiciones habituales, incluidas las aprobaciones regulatorias, con la transferencia sin cerrar al 10 de septiembre de 2026. El 23 de abril de 2025, la Comisión Europea determinó que los términos de la App Store de Apple incumplían la obligación de no orientación del DMA al restringir a los desarrolladores de informar a los usuarios sobre ofertas alternativas y dirigirlos hacia ellas. Los dos eventos de propiedad conciernen a los proveedores de contenido, mientras que la conclusión de no orientación de la Comisión concierne a la plataforma de acceso, por lo que la dirección competitiva se configura en ambos lados de la división entre poseer juegos y controlar las vías hacia los jugadores.
Líderes de la Industria de Videojuegos
-
Activision Blizzard Inc.
-
Apple Inc.
-
ByteDance
-
Electronic Arts Inc.
-
Supercell
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Videojuegos Empresas cubiertas en este informe
- Activision Blizzard Inc.
- Apple Inc.
- ByteDance
- Electronic Arts Inc.
- Supercell
- Microsoft Corporation (Xbox Game Studios)
- Nintendo Co., Ltd.
- Playtika
- Sony Interactive Entertainment Inc.
- Tencent Holdings Ltd. (TiMi, Level Infinite)
- Ubisoft Entertainment SA
- NetEase Inc.
- Epic Games Inc.
- Take-Two Interactive Software Inc.
- Bandai Namco Holdings Inc.
- Square Enix Holdings Co., Ltd.
- Embracer Group AB
- Sea Ltd. (Garena)
- Krafton Inc.
- Riot Games Inc.
Oportunidades Clave para los Participantes del Mercado
Esta comparación separa las oportunidades en el empaquetado ocasional de juego en la nube, el descubrimiento de juegos propios y la prestación de servicios locales. En septiembre de 2026, Microsoft anunció planes para vender horas de juego en la nube de Xbox a partir de noviembre de 2026, permitiendo a los jugadores transmitir juegos propios elegibles en dispositivos compatibles sin Game Pass, con disponibilidad variable según el mercado. La oportunidad se refiere a cómo los jugadores acceden y utilizan los juegos que poseen, con diferentes decisiones comerciales en torno a la duración de la sesión, la elegibilidad del título y el acceso local.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Paquetes ocasionales de juego en la nube | Horas de juego en la nube de pago planificadas desde noviembre de 2026 sin Game Pass | Jugadores ocasionales | Ofrecer paquetes de juego de horas limitadas con precios claros | Cargos acumulados en sesiones más largas | Microsoft |
| Descubrimiento de juegos propios en la nube | Acceso de streaming planificado para juegos propios elegibles | Jugadores que regresan a títulos propios elegibles | Mostrar la elegibilidad para la nube junto con los juegos propios | Integración de registros de propiedad y acceso a la nube | Microsoft; editores de juegos elegibles |
| Acceso local a juegos en la nube | Las horas y las opciones de compra pueden variar según el mercado | Jugadores que utilizan dispositivos compatibles en mercados compatibles | Adaptar las ofertas de juegos locales con instrucciones de dispositivo y tiempo de juego | Variación en las opciones de compra locales | Microsoft; editores de juegos elegibles |
| Fuente: Mordor Intelligence | |||||
La apertura central es extender la vida útil de los juegos propios a través de sesiones de streaming ocasionales. Eso favorece los diseños de servicio que conectan la elegibilidad del título, el tiempo de juego disponible y el historial de compras del jugador en una oferta utilizable. Los editores cuyos juegos califiquen podrían volver a poner en consideración activa los títulos comprados previamente a través de una vía que no requiere una suscripción recurrente a Game Pass.
Desarrollos recientes de la industria en Mercado de Videojuegos
- Oct 2026: El decreto de juegos electrónicos del 14 de octubre de Brasil dirigió al Ministerio de Cultura a establecer y coordinar una red nacional de formación, experimentación, investigación y desarrollo de juegos, con participación institucional voluntaria.
- Sep 2026: Microsoft anunció que, a partir de noviembre de 2026, los jugadores podrían comprar horas de juego en la nube de Xbox y transmitir juegos elegibles que poseen en dispositivos compatibles sin Game Pass, con disponibilidad variable según el mercado.
- Ago 2026: Electronic Arts anunció que su adquisición por PIF, Silver Lake y Affinity Partners se cerró el 4 de agosto.
Mercado de Videojuegos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de videojuegos abarca los juegos electrónicos interactivos jugados en todo el mundo en plataformas de juego digitales. Mide los ingresos anuales provenientes del acceso de pago a juegos, suscripciones, compras dentro del juego y publicidad colocada dentro de los títulos de juegos.
Exclusiones del alcance: El hardware de juego dedicado y los periféricos, los juegos de azar y apuestas en línea regulados, los derechos de medios de esports de pago por visualización y las colocaciones publicitarias fuera de los títulos de juegos están excluidos.
Descripción General de la Segmentación
- Por Tipo de Dispositivo
- Computadora
- Móvil
- Consola
- Dispositivos de Juego en la Nube (Televisores Inteligentes, Reproductores Multimedia)
- Por Género
- Acción
- Disparos
- Juego de Rol
- Deportes
- Aventura
- Otros (Estrategia, Simulación, Puzle y Casual)
- Por Modelo de Ingresos
- Gratuito
- De Pago (Premium)
- Basado en Suscripción
- Publicidad en el Juego
- Por Usuario Final
- Jugadores Casuales
- Jugadores Hardcore / Competitivos
- Atletas Profesionales de Esports
- Por Geografía (Valor)
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes públicas ilustrativas como el informe de Datos Esenciales de la Asociación de Software de Entretenimiento separan el gasto de los consumidores estadounidenses en contenido de juegos del hardware y los accesorios, mientras que el informe anual de la Asociación de la Industria de Juegos de Alemania proporciona una verificación regional de las compras de juegos, el gasto dentro del juego, el hardware y los servicios en línea. La serie de Datos y Cifras de la Unión Internacional de Telecomunicaciones proporciona indicadores globales y regionales de banda ancha móvil y cobertura 5G, y el Informe Anual de Microsoft describe cómo una gran plataforma agrupa el contenido de juegos, las suscripciones, los juegos en la nube, la publicidad y el hardware en su negocio de juegos.
Los archivos de empresas, los materiales para inversores, las publicaciones regulatorias, los informes comerciales de reputación y las divulgaciones seleccionadas de títulos o plataformas pueden añadir señales de ingresos, lanzamientos y distribución con fecha y ayudar a distinguir las transacciones de juegos del gasto adyacente. Los analistas comparan estos registros con la evidencia pública de gasto y conectividad al verificar los supuestos de dispositivos, monetización y regiones. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y una breve encuesta se realizarían con editores y desarrolladores de juegos, equipos de tiendas y suscripciones, especialistas en monetización de juegos móviles, proveedores de distribución en la nube y especialistas regionales de la industria. Las preguntas pondrían a prueba las estimaciones secundarias de la combinación de monetización, el alcance de la plataforma, el ritmo de lanzamientos, el rendimiento publicitario y los cambios en el gasto de los jugadores, y luego aclararían las brechas donde las divulgaciones de las empresas combinan productos o regiones. Los analistas compararían estas cuentas con la evidencia pública de gasto y de las empresas, conservarían rangos a nivel de fuente donde los datos de entrada entren en conflicto y revisarían un dato de entrada solo cuando la evidencia independiente respalde el cambio.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 15% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 50% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
Una estimación de arriba hacia abajo comienza con los ingresos globales anuales del acceso a juegos, las suscripciones, las compras dentro del juego y la publicidad dentro de los títulos, luego construye las participaciones de dispositivos, géneros, modelos de ingresos, usuarios finales y regiones a partir del uso de los jugadores, los patrones de gasto, las divulgaciones de los editores y la combinación de plataformas. Los indicadores principales incluyen el alcance de teléfonos inteligentes conectados y banda ancha, el número y la participación de jugadores de pago, el gasto promedio por pagador, los ingresos de suscripción atribuibles a juegos y el rendimiento de la publicidad dentro del título, con cada indicador mapeado al flujo de ingresos que puede influir. La regresión multivariante relaciona series históricas de ingresos consistentes con estos indicadores, mientras que el análisis de escenarios pone a prueba cambios de historial más corto, como el juego en la nube en pantallas compatibles y los cambios en la economía de suscripciones o publicidad. Las verificaciones selectivas de abajo hacia arriba comparan los totales acumulados de ingresos de editores y plataformas reportados y las unidades de juego completo muestreadas multiplicadas por los precios de venta realizados con la estimación global. Cuando una verificación acumulada o de precio unitario es incompleta, los analistas la utilizan como una verificación direccional y reconcilian la parte no cubierta con los totales publicados y la combinación de plataformas en lugar de escalar una muestra parcial al mercado completo. Las entrevistas pondrían a prueba los supuestos a nivel de variable y los impulsores de la previsión, mientras que las brechas en las divulgaciones segmentadas se estiman a partir de la combinación pública más cercana y los indicadores de gasto, y se verifican con el total antes de finalizar las participaciones.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon encuestas de gasto, datos de asociaciones de la industria, archivos, divulgaciones de plataformas, indicadores de conectividad y evidencia de entrevistas, verificando que cada fuente mida el mismo año, transacción y geografía. Investigan cambios inusuales frente a períodos anteriores y señales independientes de plataformas o regiones, resuelven los conflictos de fuentes mediante una revisión de un segundo analista y documentan la evidencia detrás de cualquier ajuste antes de la aprobación. Los analistas vuelven a contactar a los encuestados cuando una definición, un momento o un cambio abrupto del mercado podría alterar un dato de entrada previamente suministrado. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos para eventos materiales del mercado y se revisa nuevamente con las fuentes actuales inmediatamente antes de la entrega.
Tamaño del Mercado de Videojuegos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado global de videojuegos abarca los juegos electrónicos interactivos jugados en todo el mundo en plataformas de juego digitales. Los indicadores principales incluyen el alcance de teléfonos inteligentes conectados y banda ancha, el número y la participación de jugadores de pago, el gasto promedio por pagador, los ingresos de suscripción atribuibles a juegos y el rendimiento de la publicidad dentro del título, con cada indicador mapeado al flujo de ingresos que puede influir.
Los Factores Clave de Brecha se abordan mediante un límite de transacción consistente, datos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangularon encuestas de gasto, datos de asociaciones de la industria, archivos, divulgaciones de plataformas, indicadores de conectividad y evidencia de entrevistas, verificando que cada fuente mida el mismo año, transacción y geografía.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 367,9 mil millones de USD (2027) | |
| Consultora Global A | 281,6 mil millones de USD (2026) | En su base de 2026, esta estimación está un 23,5% por debajo del valor de 2027 de este informe de 367,9 mil millones de USD, 1 año después. Su estimación de 2026 es anterior al año de comparación y la misma página proyecta crecimiento hasta 2032. Su descripción más amplia del ecosistema incluye esports, contenido generado por usuarios y economías virtuales. |
| Empresa de Investigación del Mercado de Juegos B | 213,9 mil millones de USD (previsión 2026) | En su base de 2026, esta estimación está un 41,9% por debajo del valor de 2027 de este informe de 367,9 mil millones de USD, 1 año después. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangularon encuestas de gasto, datos de asociaciones de la industria, archivos, divulgaciones de plataformas, indicadores de conectividad y evidencia de entrevistas, verificando que cada fuente mida el mismo año, transacción y geografía.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de videojuegos?
El tamaño fue de 326,5 mil millones de USD en 2026 y se estima en 367,9 mil millones de USD en 2027, alcanzando 649,8 mil millones de USD en 2032. El CAGR previsto es del 12,05% durante 2027-2032.
¿Qué está expandiendo la demanda de videojuegos?
La actividad de juegos móviles en Vietnam, los paquetes de suscripción y el acceso a través de televisores compatibles amplían la participación y las vías hacia el contenido de pago.
¿Cuál es la categoría de dispositivo de juego líder?
El móvil lideró con el 48,03% de los ingresos en 2026. Se prevé que los dispositivos de juego en la nube crezcan más rápido con un CAGR del 25,6% durante 2027-2032.
¿Qué empresas compiten en videojuegos?
Los participantes incluyen el negocio Activision de Microsoft, Apple, MOONTON de ByteDance, Electronic Arts y Supercell. La adquisición de Electronic Arts por PIF, Silver Lake y Affinity Partners se cerró en agosto de 2026.
¿Cuál es una restricción importante para el crecimiento de los videojuegos?
El precio promedio global por anuncio de Meta aumentó un 12% interanual en el segundo trimestre de 2026, elevando el umbral para los editores de juegos cuyos ingresos por jugadores no pueden absorber campañas más costosas.
¿Qué regiones lideran la demanda y la expansión de los videojuegos?
Asia-Pacífico tuvo el 48,01% de los ingresos en 2026. Se prevé que Oriente Medio y África crezcan más rápido con un CAGR del 13,5% durante 2027-2032.