
Tamaño y Participación del Mercado de Gaming
Análisis del Mercado de Gaming por Mordor Intelligence
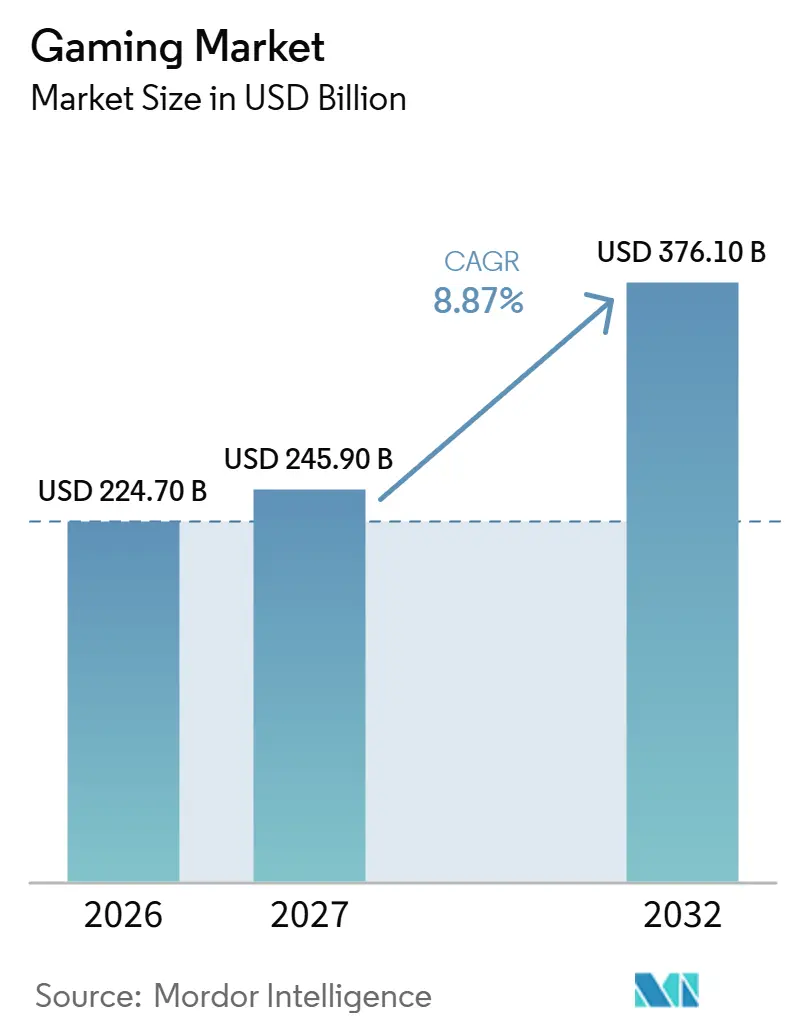
Se espera que el tamaño del mercado de gaming aumente de 224,7 mil millones de USD en 2026 a 245,9 mil millones de USD en 2027 y alcance los 376,1 mil millones de USD en 2032, creciendo a una CAGR del 8,87% durante 2027-2032.
El crecimiento depende de convertir las audiencias de gaming consolidadas en relaciones de contenido de pago recurrentes, con la renovación de franquicias móviles y los servicios en vivo como rutas complementarias. En China, la tarea comercial combina una gran base de jugadores con restricciones al acceso de menores a los servicios y a las aprobaciones de juegos. Los editores y plataformas pueden responder mediante acceso agrupado a juegos y servicios de streaming que integran la calidad de red como parte de la oferta de contenido. El caso de expansión de un editor descansa, por tanto, en adecuar cada oferta de contenido de pago tanto a su ruta de distribución como a las normas operativas locales.
Conclusiones Clave del Informe
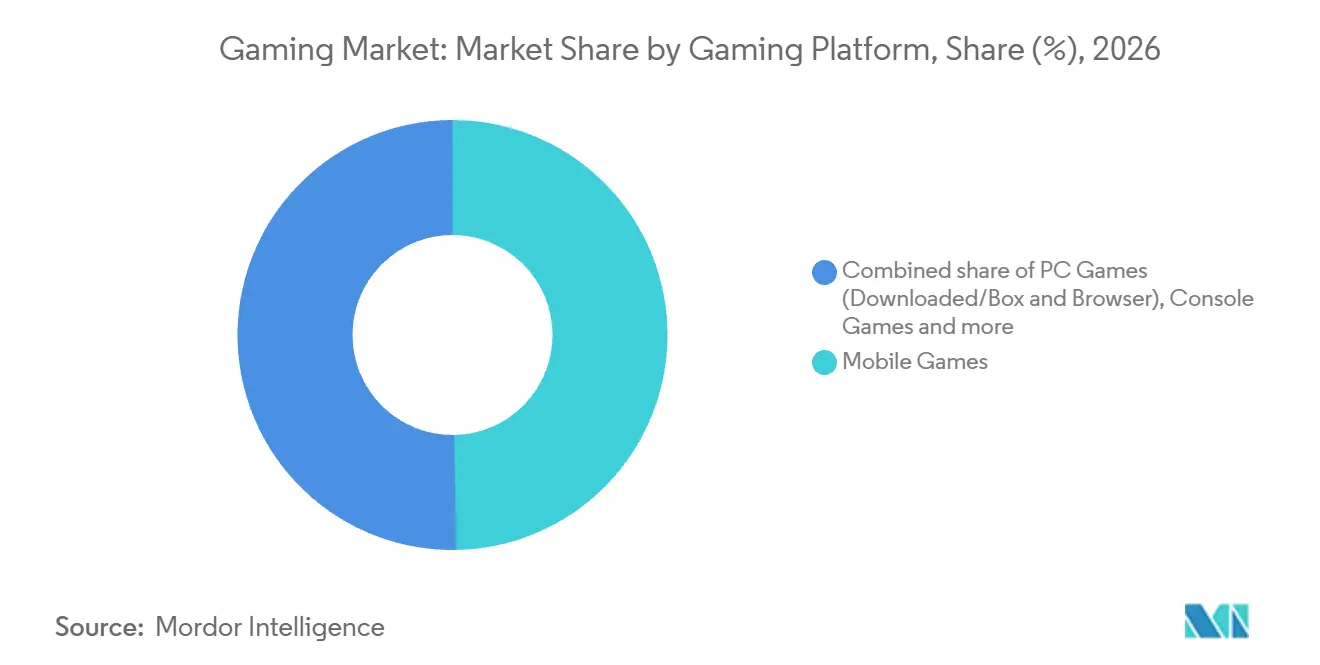
- Por plataforma de gaming, los juegos móviles lideraron con una participación del 49,72% en el mercado de gaming en 2026, mientras que el gaming en la nube tiene previsto ser el segmento de mayor crecimiento con una CAGR del 25,6% durante 2027-2032.
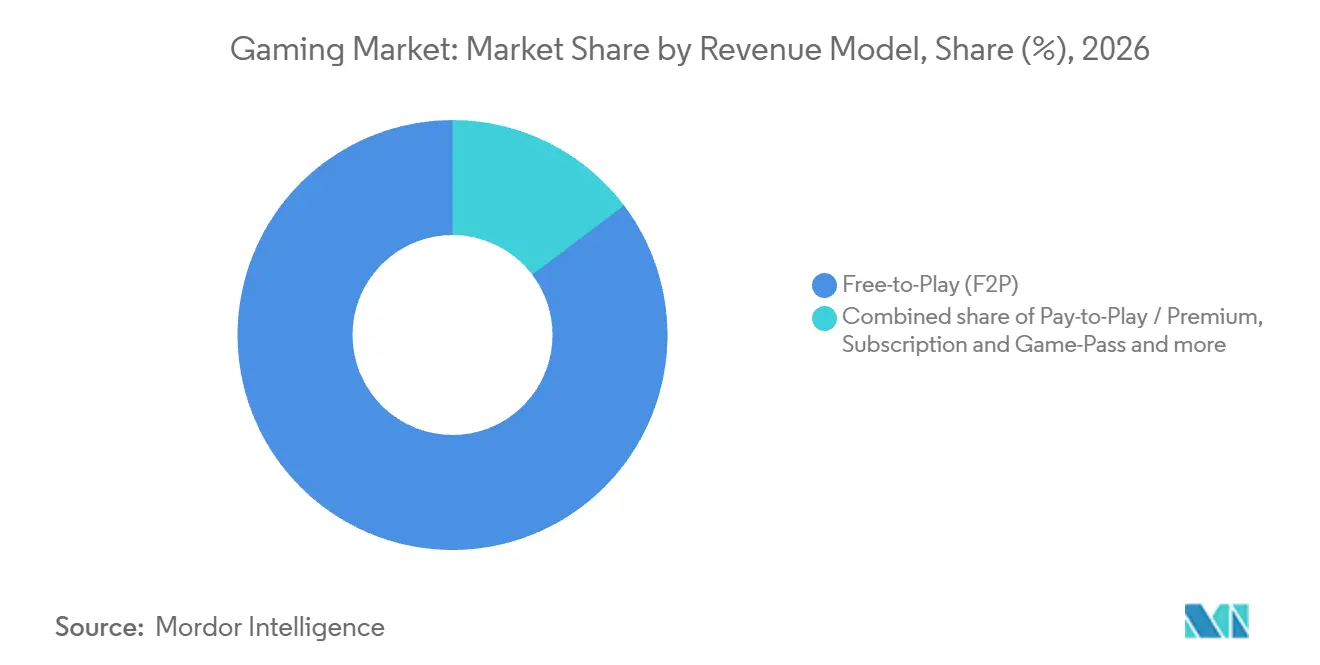
- En cuanto a los modelos de ingresos, el free-to-play representó el 85,3% del tamaño del mercado de gaming en 2026, y las ofertas de suscripción y pase de juegos lideran el crecimiento previsto con una CAGR del 13,3% durante 2027-2032.
- Entre los géneros, acción/aventura lideró con el 27,38% de los ingresos del mercado en 2026, mientras que los juegos de disparos y battle royale tienen previsto crecer más rápido con una CAGR del 10,4% durante 2027-2032.
- Dentro de los grupos de edad de jugadores, el grupo de 18-35 años representó la mayor participación del 50,58% de los ingresos del mercado en 2026, mientras que el grupo de 36-50 años tiene previsto crecer más rápido con una CAGR del 10,5% durante 2027-2032.
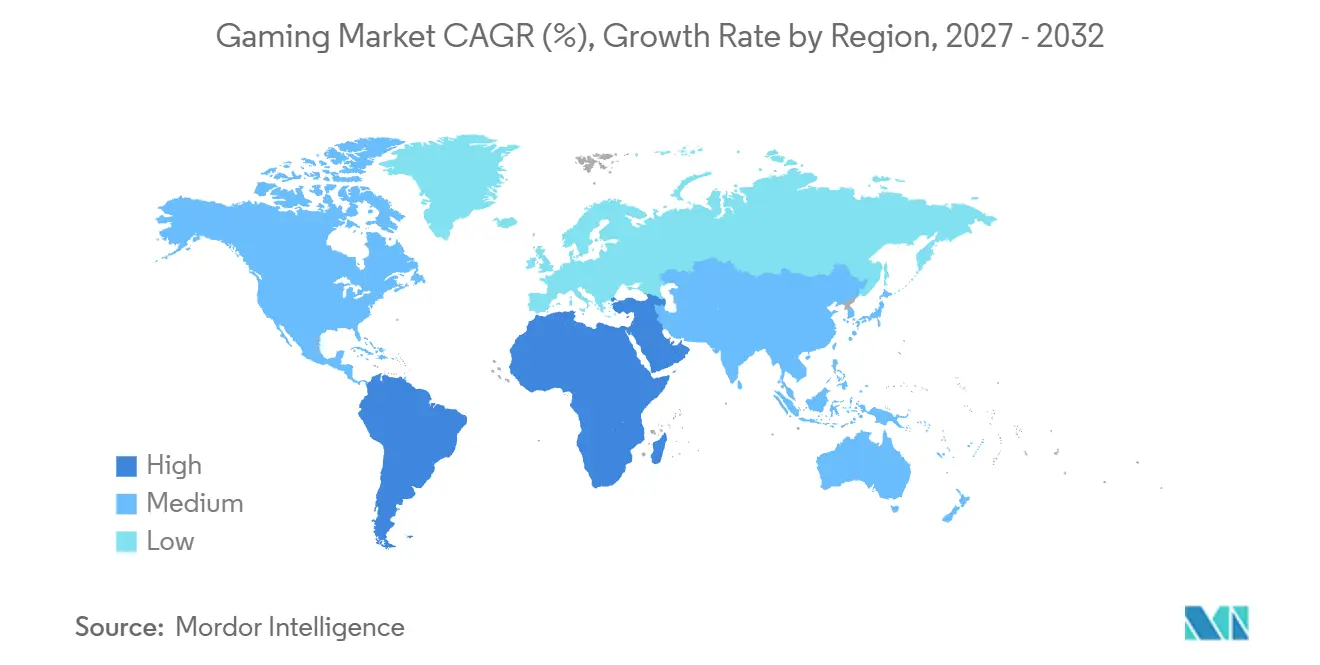
- Geográficamente, Asia Pacífico lideró con el 49,51% de los ingresos del mercado en 2026, y Oriente Medio tiene previsto ser la región de mayor crecimiento con una CAGR del 9,9% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la Monetización Centrada en Móviles | +3.8% | Sudeste Asiático, América del Norte, América del Sur y Oceanía | Corto plazo (≤ 2 años) |
| Adopción del Gaming en la Nube Habilitado por 5G | +1.1% | Alemania | Mediano plazo (2-4 años) |
| Expansión Transmedia de IP AAA que Impulsa los Ingresos de Consola y PC | +1.9% | Reino Unido, Alemania y Brasil | Mediano plazo (2-4 años) |
| Aumento de los Ingresos por Servicios en Vivo y Publicidad en el Juego | +3.4% | Estados Unidos, Europa, Asia, Australia, Canadá y América Latina | Corto plazo (≤ 2 años) |
| Flujos de Trabajo de Contenido Generado por Usuarios Impulsados por IA Generativa | +0.6% | Nueva Zelanda | Largo plazo (≥ 4 años) |
| Agrupación de Suscripciones Estilo Pase de Juegos por Operadoras de Telecomunicaciones en Mercados Emergentes | +0.4% | Indonesia y Filipinas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Monetización Centrada en Móviles
Los editores móviles pueden ampliar sus ingresos renovando franquicias consolidadas en distintas ventanas de lanzamiento regional. Gravity registró un crecimiento del 12,2% en los ingresos consolidados de juegos móviles en 2025 respecto a 2024. Atribuyó el incremento principalmente a los ingresos iniciales de Ragnarok M: Classic y Ragnarok X: Next Generation. Ragnarok M: Classic se lanzó en el Sudeste Asiático en febrero de 2025 y en Taiwán, Hong Kong y Macao en abril de 2025. Los ingresos de Ragnarok Origin compensaron parcialmente el incremento, lo que demuestra que la contribución de la cartera varió según los títulos. Esa combinación expone el crecimiento de Gravity al calendario de lanzamientos, ya que los nuevos lanzamientos tuvieron que superar los menores ingresos de Ragnarok Origin.
Adopción del Gaming en la Nube Habilitado por 5G
El juego móvil con capacidad de respuesta hace que el tratamiento de red sea comercialmente relevante para el acceso al gaming en la nube. En diciembre de 2025, Deutsche Telekom puso a disposición de los clientes elegibles su integración con GeForce NOW de NVIDIA en su red 5G+ en Alemania. En sesiones del 7 de octubre de 2025 al 1 de febrero de 2026, Telekom reportó una latencia un 20% menor en las sesiones de GeForce NOW que recibían tratamiento de segmento de gaming en su red. La comparación utilizó otras sesiones de GeForce NOW en esa misma red sin el tratamiento. El mismo análisis reportó un 73% menos de fotogramas con pérdida de paquetes en las sesiones tratadas. Telekom vincula la reducción de pérdida de paquetes a una experiencia de juego más fluida sin pérdida de imagen, por lo que los usuarios elegibles de GeForce NOW reciben una diferencia de entrega medida en la conexión tratada.
Expansión Transmedia de IP AAA que Impulsa los Ingresos de Consola y PC
La adaptación de una franquicia de juegos ofrece un canal de descubrimiento adicional sin requerir otro lanzamiento de juego. Fallout Temporada 2 ocupó el puesto n.º 1 en más de 80 países durante sus primeros 3 meses tras su estreno en diciembre de 2025, según datos de Amazon MGM Studios reportados por TheWrap. La adaptación generó una audiencia excepcional en el Reino Unido, Alemania y Brasil. Tras el estreno de A Minecraft Movie en abril de 2025, las ventas unitarias de Minecraft en consola aumentaron un 36%, según Sensor Tower. Los propietarios de franquicias pueden renovar la demanda de juegos de consola a través de adaptaciones, como lo demuestra el aumento del 36% en las ventas unitarias de consola de Minecraft, mientras que el puesto n.º 1 de Fallout en más de 80 países ilustra el alcance de descubrimiento de la televisión.
Aumento de los Ingresos por Servicios en Vivo y Publicidad en el Juego
La oportunidad de servicios en vivo de un editor descansa en mantener los juegos lanzados comercialmente activos entre los principales lanzamientos de juegos completos. Take-Two Interactive Software Inc. reportó un crecimiento interanual del 3% en los ingresos netos por gasto recurrente del consumidor en su primer trimestre fiscal finalizado el 30 de junio de 2026. Estos ingresos representaron el 84% de sus ingresos netos según GAAP, combinando moneda virtual, contenido adicional, compras en el juego y publicidad en el juego. Para el año fiscal finalizado el 31 de marzo de 2026, los ingresos por gasto recurrente del consumidor crecieron un 16% y representaron el 78% de los ingresos netos según GAAP. El incremento de ingresos del 3% del trimestre posterior y el descenso del 1% en las reservas netas por gasto recurrente del consumidor siguieron a ese crecimiento anual de ingresos más rápido. Los incrementos de ingresos anuales y trimestrales respaldan la inversión continua en monetización posterior al lanzamiento, mientras que el descenso en las reservas argumenta en contra de asumir que el crecimiento de ingresos reconocidos garantiza compromisos de ventas en expansión.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Régimen Estricto de Aprobación de Juegos y Cuota de Tiempo de Juego en China | -1% | China | Largo plazo (≥ 4 años) |
| Normas de ATT de iOS y Privacidad que Incrementan los Costos de Adquisición de Usuarios | -0.7% | Italia | Mediano plazo (2-4 años) |
| Escasez Global de Talento AAA que Genera Retrasos en el Desarrollo | -0.4% | Unión Europea | Mediano plazo (2-4 años) |
| Aumento de los Costos de Computación en la Nube que Reducen los Márgenes de los Editores F2P | -0.2% | América del Norte, América del Sur, Asia Pacífico y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Régimen Estricto de Aprobación de Juegos y Cuota de Tiempo de Juego en China
Los controles de tiempo de juego de China restringen las horas durante las cuales los editores pueden atender a los jugadores en línea más jóvenes. Con vigencia desde el 1 de septiembre de 2021, la Administración Nacional de Prensa y Publicaciones permite el servicio a menores de 18 años únicamente de 8 a 9 p.m. los viernes, sábados, domingos y días festivos oficiales.[1] La restricción abarca a las empresas y plataformas de juegos en línea, concentrando el acceso permitido dentro de esas ventanas horarias. Por otro lado, NetEase Inc. señaló en abril de 2026 que los fallos o retrasos en las aprobaciones, entre otros factores, podrían retrasar los lanzamientos o cancelar el desarrollo de la cartera de proyectos. Los editores se enfrentan, por tanto, a restricciones tanto en el acceso a los clientes más jóvenes como en el calendario de nuevos lanzamientos. Diseñar en torno a las sesiones de juego permitidas no puede eliminar el riesgo de aprobación independiente vinculado a la comercialización.
Normas de ATT de iOS y Privacidad que Incrementan los Costos de Adquisición de Usuarios
Para los anunciantes de juegos expuestos a restricciones de consentimiento, el acceso a los datos publicitarios forma parte de la economía de adquisición. En diciembre de 2025, el regulador de competencia de Italia, la Autorità Garante della Concorrenza e del Mercato (AGCM), determinó que la implementación de App Tracking Transparency de Apple imponía un doble consentimiento a las aplicaciones iOS de terceros. El aviso de ATT era insuficiente para satisfacer los requisitos de consentimiento de la legislación de privacidad, por lo que los desarrolladores necesitaban un aviso adicional. La AGCM determinó que la implementación restringía el uso de datos publicitarios y aumentaba los costos de los anunciantes en Italia.[2] Para los editores que utilizan este canal publicitario, la combinación puede debilitar el argumento comercial para ampliar la adquisición de jugadores. La expansión basada en publicidad debe absorber la carga de costos relacionada con el consentimiento antes de que el reclutamiento adicional pueda traducirse en ganancias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Plataforma de Gaming:
El Alcance Móvil y la Distribución en la Nube Configuran el AccesoLos juegos móviles representaron el 49,72% del tamaño del mercado de gaming en 2026, convirtiéndolos en el segmento más grande. Sensor Tower reportó ingresos mundiales por compras dentro de la aplicación en juegos móviles de 39,8 mil millones de USD en el primer semestre de 2026, un descenso del 2% respecto a los 40,6 mil millones de USD del año anterior. Tencent reportó operar 7 de los 10 principales juegos móviles domésticos de China por promedio de usuarios activos diarios trimestrales en el segundo trimestre de 2025, citando los rankings de QuestMobile. Un competidor que se lance en China compite, por tanto, con un operador que ya controla la mayoría de los títulos móviles de mayor uso del país. El caso de crecimiento de un nuevo participante necesita ganancias para sus propios juegos en lugar de asumir que el gasto mundial en compras dentro de la aplicación se expandirá.
El gaming en la nube es el segmento de mayor crecimiento, con una CAGR prevista del 25,6% durante 2027-2032. En noviembre de 2025, Microsoft reportó que las horas de streaming de Xbox Cloud Gaming por parte de los suscriptores de Game Pass fueron un 45% superiores a las del mismo período de 2024.[3] En cuanto al gaming de VR/AR, la encuesta de Steam de Valve de septiembre de 2026 reportó auriculares de VR entre el 1,35% de los usuarios de Steam. Game Pass puede capturar juego adicional en streaming dentro de una relación de suscripción existente, mientras que la distribución de VR en Steam depende de llegar a la pequeña audiencia propietaria de auriculares.

Por Modelo de Ingresos:
El Acceso Gratuito y los Paquetes de Suscripción Dividen la MonetizaciónEl free-to-play (F2P) fue el segmento más grande, representando el 85,3% de los ingresos totales del sector en 2026. En los 3 meses finalizados el 30 de junio de 2026, Roblox promedió 123 millones de cuentas registradas activas diarias, incluyendo aproximadamente 1,6 millones de usuarios de pago únicos diarios promedio, en su plataforma de experiencias de gaming, educación y entretenimiento. En 2025, Roblox señaló que la mayoría de las experiencias eran gratuitas, que los creadores determinaban el modelo de negocio de cada experiencia y que la mayoría de las experiencias gratuitas permitían compras de mejoras específicas de la experiencia. Esa estructura separa el alcance de la audiencia de la decisión de compra, dando a los creadores una oportunidad de monetización dentro de experiencias a las que los usuarios pueden acceder sin pago. Dado que los creadores establecen el modelo de negocio de cada experiencia, la monetización en Roblox sigue decisiones individuales de los creadores en lugar de un precio único para toda la plataforma.
Las ofertas de suscripción y pase de juegos son el segmento de mayor crecimiento, con una CAGR prevista del 13,3% durante 2027-2032. Microsoft reportó casi 5 mil millones de USD en ingresos anuales de Game Pass para el año fiscal 2025, que finalizó el 30 de junio de 2025, alcanzando ese nivel por primera vez. Discord anunció Nitro Rewards el 11 de mayo de 2026, incluyendo un beneficio de Game Pass Starter Edition sin costo adicional para los miembros de Nitro donde esté disponible. La agrupación coloca el acceso a juegos dentro de otra membresía, creando una ruta hacia los jugadores a través de la relación con los clientes de un socio. El beneficio de Starter Edition convierte la asociación con Nitro en una ruta de nivel de entrada a Game Pass junto con la base de ingresos anuales consolidada del servicio.
Por Género:
La Escala de las Franquicias se Combina con el Crecimiento de Ingresos entre DispositivosAcción/aventura representó el 27,38% de la participación del mercado de gaming en 2026, convirtiéndolo en el segmento más grande. El informe anual del año fiscal 2026 de Take-Two registró ventas acumuladas mundiales de más de 465 millones de unidades de Grand Theft Auto, una serie de su sello Rockstar Games. Su informe trimestral posterior para el período finalizado el 30 de junio de 2026 situó ese total acumulado de ventas mundiales por encima de los 470 millones de unidades. Take-Two señaló que espera que su sello Rockstar Games, de propiedad total, continúe siendo líder en la categoría de productos de acción/aventura. Con más de 470 millones de unidades vendidas, Grand Theft Auto establece la escala de franquicia con la que un competidor en acción/aventura debe competir.
Los juegos de disparos y battle royale son el segmento de mayor crecimiento, con una CAGR prevista del 10,4% durante 2027-2032. Krafton Inc. reportó que los ingresos de su franquicia IP PUBG, que abarca actividad en PC y móvil, aumentaron un 25% en el primer semestre de 2026 respecto al año anterior. Un editor de juegos de disparos que siga el modelo de PUBG debe mantener la misma franquicia relevante en 2 tipos de dispositivos simultáneamente.
Por Grupo de Edad de Jugadores:
La Escala de Adultos Jóvenes y el Crecimiento de Adultos Configuran las Elecciones de ContenidoLos jugadores de 18-35 años formaron el segmento más grande, representando el 50,58% de los ingresos totales del sector en 2026. En la encuesta de la Entertainment Software Association (ESA) realizada en 21 países en 2025, los jugadores de 25-34 años representaron el 26% de los jugadores activos semanales de videojuegos de 16 años o más. Roblox estimó que las horas de participación entre sus usuarios estadounidenses de 18-34 años crecieron un 37% interanual en el segundo trimestre de 2026. Esas estimaciones de cohorte extrapolan de los usuarios de Roblox que completaron verificaciones de edad a los usuarios sin verificaciones de edad. El aumento estimado del 37% de Roblox en horas para el grupo de 18-34 años se compara con el 27% para todos sus usuarios estadounidenses mayores de 18 años, por lo que en esa plataforma los adultos jóvenes aumentaron el tiempo de juego más rápido que los usuarios adultos en su conjunto.
Se prevé que los jugadores de 36-50 años sean el segmento de mayor crecimiento, con una CAGR del 10,5% durante 2027-2032. En una divulgación de septiembre de 2026, RuStore describió a los usuarios de 35-45 años como su grupo más activo, realizando compras con mayor frecuencia y gastando más por transacción. Para los editores de juegos móviles que venden a través de RuStore, esta cohorte superpuesta ofrece un mecanismo de crecimiento del gasto a través de la frecuencia de compra y el valor de la transacción, además de atraer a jugadores adicionales. Las ofertas de contenido de pago que fomentan las compras repetidas pueden dirigirse a la actividad demostrada de estos compradores adultos de manera más directa que una estrategia centrada únicamente en la adquisición.
Análisis Geográfico
Mercado de Gaming en Asia Pacífico
Asia Pacífico representó el 49,51% del tamaño del mercado de gaming en 2026, convirtiéndola en el mayor mercado regional. China contaba con 684 millones de usuarios de juegos en el primer semestre de 2026, un aumento del 0,82% respecto al año anterior. El Ministerio de Comercio de Indonesia citó más de 192 millones de jugadores en datos de 2025 del Agate Whitepaper. El modesto cambio en la base de usuarios de China otorga mayor peso comercial al compromiso y la monetización dentro de una audiencia ya extensa. Para un editor que busca usuarios adicionales, Indonesia ofrece una audiencia grande independiente en lugar de depender de una expansión más rápida en la base de usuarios casi estancada de China.
Mercado de Gaming en Oriente Medio
Se prevé que Oriente Medio crezca a una CAGR del 9,9% durante 2027-2032, convirtiéndola en la región de mayor crecimiento. El estudio de 2025 del Centro Saudí de Encuestas de Opinión sobre usuarios de teléfonos móviles saudíes de 18 años o más encontró que aproximadamente 7 de cada 10 jugadores encuestados realizaban pagos mensuales de juegos. En mayo de 2026, Savvy Games Group y Roblox firmaron un memorando de entendimiento para apoyar a los desarrolladores saudíes a través de formación, construcción de comunidad y soporte técnico. La apertura comercial combina la demanda recurrente de contenido de juegos con una ruta planificada para que los creadores saudíes desarrollen contenido para una audiencia con actividad de pago demostrada.
La base de gasto en contenido de América del Norte incluye a Estados Unidos, donde los consumidores gastaron 52,4 mil millones de USD en contenido de videojuegos en 2025. En América del Sur, los jugadores activos encuestados de Brasil de 16 años o más jugaban con mayor regularidad a juegos de acción, puzle y disparos en 2025, y el 82% jugaba con otros en persona al menos mensualmente. En 16 mercados europeos, el 82% de los jugadores había jugado en móvil en 2025, convirtiéndolo en el dispositivo más utilizado en esa muestra. En África, los jugadores activos encuestados de Sudáfrica de 16 años o más jugaban con mayor regularidad a juegos de puzle, acción y deportes en 2025, y el 76% jugaba con otros en persona al menos mensualmente. Estos patrones favorecen el acceso móvil en la muestra europea y los formatos sociales en Brasil y Sudáfrica, donde las preferencias por acción y puzle se superponen.
Marco Regulatorio y Perspectivas
La comparación regulatoria abarca jurisdicciones seleccionadas y las condiciones vinculadas a la publicación y distribución de contenido de juegos. Las calificaciones evalúan a los editores y distribuidores locales que atienden a los jugadores de cada país, con obligaciones aplicadas al servicio, función o actividad de distribución específica cubierta. La clasificación, las prácticas de datos de menores y las licencias crean diferentes pasos comerciales, por lo que una ruta de entrada disponible puede coexistir con obligaciones operativas continuas.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Emiratos Árabes Unidos | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | Ministerio de Justicia y Seguridad Pública; Agência Nacional de Proteção de Dados (ANPD) | Autoridades estatales de protección de la juventud | Administración Nacional de Prensa y Publicaciones | Autoridad Nacional de Medios | Junta de Películas y Publicaciones |
| Instrumentos o directrices clave | Norma de Protección de la Privacidad en Línea de los Niños para servicios dirigidos a menores u operadores con conocimiento real de la recopilación de datos de menores | Clasificación de juegos; controles de edad en cajas de botín para excluir a niños y adolescentes a menos que se eliminen las cajas o el acceso esté desactivado por defecto | Clasificación por edades para juegos de ordenador y consola accesibles a menores; controles de contenido dañino para el desarrollo en línea | Aprobación de publicación de juegos en línea domésticos | Servicio de certificado de clasificación por edades de juegos | Registro de distribuidor y clasificación para exhibición pública |
| Efecto comercial | Los operadores cubiertos notifican a los padres y obtienen consentimiento verificable antes de recopilar, usar o divulgar datos personales de menores de 13 años | Los juegos solo digitales pueden autoclasificarse según los criterios brasileños y las normas de visualización; los juegos físicos necesitan clasificación previa y etiquetas en el embalaje | Clasificar los juegos de ordenador/consola cubiertos antes del acceso de menores; evitar que el contenido dañino para el desarrollo en línea sea percibido de forma general por menores | Los solicitantes domésticos necesitan editores elegibles, documentación de derechos, una licencia de servicios de telecomunicaciones e información del operador, contenido conforme y controles de protección de menores | Los solicitantes de distribución/importación necesitan una licencia de medios válida para la ruta de solicitud de clasificación | Registrarse para la distribución; clasificar los juegos antes de la exhibición pública y respetar las restricciones de edad asignadas |
| Atractivo actual de la política | Medio | Medio | Medio | Bajo | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
La norma COPPA enmendada se ha aplicado a la mayoría de los operadores cubiertos desde la fecha de cumplimiento del 22 de abril de 2026, y la política de la Comisión Federal de Comercio del 25 de febrero de 2026 otorga alivio de cumplimiento condicional únicamente a los servicios de audiencia general y mixta que utilizan información personal protegida exclusivamente para verificaciones de edad, lo que respalda la calificación Media y Sin cambios para Estados Unidos. Las obligaciones de clasificación de Alemania respaldan la calificación Media y Sin cambios porque el borrador de reforma de medios de septiembre de 2026 mantiene el vínculo entre las clasificaciones por edades y el daño presunto al desarrollo, mientras que los controles de registro y exhibición de Sudáfrica respaldan la continuidad pendiente de la aprobación de su política en línea revisada. La ruta de clasificación con licencia de los Emiratos Árabes Unidos es administrada por la Autoridad Nacional de Medios creada bajo el Decreto-Ley Federal N.º 11 de 2025, y sus condiciones de servicio aún requieren que los solicitantes de distribución/importación posean una licencia de medios válida, lo que respalda la calificación Media y Sin cambios, mientras que las condiciones de aprobación de títulos domésticos de China y la propuesta de modo para menores de septiembre de 2026 para juegos de red ofrecidos a usuarios menores de 16 años respaldan la calificación Baja y Endurecimiento. La evaluación Media de Brasil equilibra la autoclasificación digital con las salvaguardas de cajas de botín del 18 de marzo de 2026, mientras que la consulta ECA Digital de la ANPD hasta el 26 de octubre de 2026 se refiere a procedimientos generales de cumplimiento y sanciones en lugar de obligaciones modificadas sobre características de juegos.
Etapas de la Cadena de Valor
La comparación de la cadena de valor sigue las plataformas de desarrollo, el lanzamiento y comercio digital, y la operación multijugador, centrándose en dónde los proveedores obtienen ingresos. Unity suministra acceso a la plataforma de desarrollo a través de suscripciones Pro y Enterprise, estableciendo una relación de proveedor recurrente en torno a las herramientas utilizadas para crear juegos. La distribución y el alojamiento añaden relaciones comerciales separadas, por lo que la ruta de un juego hacia los jugadores puede implicar pagos en varias etapas operativas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Provisión de plataforma de desarrollo | Proveedores de herramientas de desarrollo como Unity | Tarifas de suscripción Pro y Enterprise | Compromisos de herramientas de pago recurrentes | Adecuar el nivel de suscripción a los requisitos de desarrollo |
| Lanzamiento y comercio digital | Operadores de tiendas como Apple y Valve | Tarifa de aplicación de 100 USD de Valve, recuperable en un pago posterior tras 1.000 USD en ingresos brutos ajustados de la tienda Steam o compras dentro de la aplicación | La tarifa de incorporación a Steam se paga antes de la recuperación condicional | Escalonar la incorporación de aplicaciones entre lanzamientos |
| Operación de juegos multijugador | Proveedores de alojamiento de servidores de juegos como Amazon Web Services | Cargos por servicios de alojamiento de servidores multijugador | Los recursos deben adaptarse a la demanda fluctuante de jugadores | Escalar los recursos de alojamiento con la demanda de jugadores |
| Fuente: Mordor Intelligence | ||||
Los estudios que utilizan herramientas de pago de Unity durante el desarrollo y pagan la tarifa de aplicación de Steam comprometen fondos antes de los ingresos del lanzamiento, mientras que el alojamiento multijugador sigue la demanda variable de jugadores. La recuperación condicional de la tarifa de Steam hace que la exposición de efectivo en la etapa de lanzamiento sea diferente a un margen de transacción permanente. Para los juegos multijugador alojados, el escalado adaptado a la demanda puede alinear el compromiso de recursos operativos más estrechamente con el juego real.
Panorama Competitivo
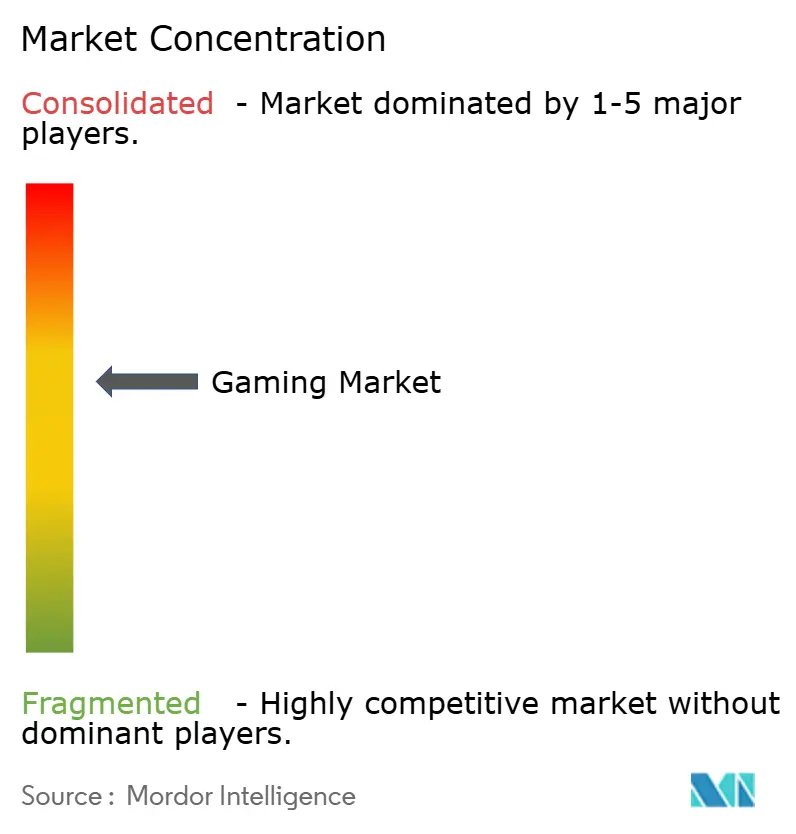
La competencia está moderadamente concentrada en torno a los principales editores de juegos y operadores de plataformas, combinando el desarrollo de contenido con varias rutas para llegar a los jugadores. Tencent Holdings Ltd. desarrolla y opera juegos, y sus ingresos domésticos de juegos crecieron un 17% interanual en el segundo trimestre de 2026, con contribuciones de Delta Force y VALORANT. Sony Group Corp. opera la plataforma PlayStation y publica juegos a través de su filial de propiedad total Sony Interactive Entertainment, y es propietaria del desarrollador Bungie, que adquirió en 2022. Microsoft Corp. opera los servicios de contenido y suscripción de Xbox, Apple Inc. opera la App Store, y NetEase Inc. desarrolla juegos en línea y servicios relacionados. Esta estructura hace que la fortaleza competitiva dependa tanto de la demanda a nivel de juego como del acceso a las plataformas a través de las cuales el contenido y las suscripciones llegan a los compradores.
La competencia entre plataformas también se centra en cómo se organiza el contenido existente para los jugadores en los servicios de juegos de una empresa. Apple lanzó su aplicación Apple Games para iOS, iPadOS y macOS en la Unión Europea el 15 de septiembre de 2025, como centro central para los juegos de la App Store y Apple Arcade. Ese enfoque sitúa la agregación de bibliotecas existentes junto al desarrollo de contenido adicional como forma de diferenciar la experiencia de la plataforma. Un competidor distribuido a través de la App Store o Apple Arcade se enfrenta a una vista de biblioteca combinada controlada por Apple, por lo que su ruta hacia los jugadores incluye la presentación de contenido existente por parte de la plataforma.
La Ley de Mercados Digitales de la Unión Europea exige a los guardianes de acceso designados de tiendas de aplicaciones, incluida Apple, que permitan la distribución efectiva a través de tiendas de terceros o la web. Las condiciones de Apple para la UE vigentes desde el 1 de octubre de 2026 establecen una Comisión de Tecnología Central del 5% sobre las transacciones digitales en aplicaciones distribuidas fuera de la App Store. Las condiciones reemplazaron la Tarifa de Tecnología Central, una tarifa por instalación para desarrolladores que alcanzan una escala extraordinaria, y eliminaron las tarifas iniciales de adquisición y servicios de tienda. La base transaccional de la comisión hace que la economía del canal dependa de la actividad de pago, dando a los editores de mayor escala una alternativa basada en transacciones a un cargo basado en instalaciones. El acceso regulatorio y las condiciones de distribución comercial configuran, en consecuencia, la elección de ruta de un competidor para el contenido de juegos de pago hacia los jugadores de la UE.
Líderes de la Industria del Gaming
-
Tencent Holdings Ltd.
-
Sony Group Corp.
-
Microsoft Corp.
-
Apple Inc.
-
NetEase Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gaming Empresas cubiertas en este informe
- Tencent Holdings Ltd.
- Sony Group Corp.
- Microsoft Corp.
- Apple Inc.
- NetEase Inc.
- Nintendo Co. Ltd.
- Activision Blizzard Inc.
- Electronic Arts Inc.
- Epic Games Inc.
- Sea Ltd. (Garena)
- Roblox Corp.
- Krafton Inc.
- Bandai Namco Holdings Inc.
- Take-Two Interactive Software Inc.
- Ubisoft Entertainment SA
- Square Enix Holdings Co. Ltd.
- Valve Corp.
- Zynga Inc.
- Embracer Group AB
- Jam City Inc.
- miHoYo Co. Ltd. (HoYoverse)
- Com2uS Corp.
- ZeptoLab UK Ltd.
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades contrasta las ventas de artículos lideradas por creadores, el acceso ocasional a la nube y los juegos entregados a través de una membresía de entretenimiento. Fortnite permite a los desarrolladores inscritos de 18 años o más vender artículos y ofertas en islas publicadas, sujeto a normas de publicación, contenido y regionales. Su pago a desarrolladores es del 100% del valor en V-Bucks después de las tarifas de plataforma y tienda desde el 9 de enero de 2026 hasta el 31 de enero de 2027, en comparación con una tasa ordinaria del 50%.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Contenido de pago dentro de islas publicadas | Las ventas de artículos y ofertas dentro de islas de Fortnite están operativas | Desarrolladores inscritos de Fortnite y sus jugadores de islas | Construir una propuesta clara de contenido de pago dentro de una isla publicada | Convertir el juego en compras de una oferta suficientemente útil | Epic Games Inc. y desarrolladores inscritos de Fortnite |
| Acceso ocasional a la nube para juegos propios | Xbox anunció horas de nube compradas sin Game Pass para noviembre de 2026 | Jugadores con juegos propios elegibles en dispositivos compatibles, sujeto a disponibilidad en el mercado | Preparar catálogos de juegos propios elegibles para la ruta de acceso por horas anunciada | Convertir el interés ocasional en horas de nube de pago | Microsoft Corp. y editores de juegos elegibles |
| Juegos de suscripción en pantalla compartida | La membresía de Netflix incluye juegos sin tarifa adicional, sin anuncios ni compras dentro de la aplicación, en una beta limitada de 20 países en televisores y ordenadores compatibles | Miembros de Netflix que usan televisores compatibles con la aplicación de Netflix e internet estable | Desarrollar contenido adecuado para jugar en televisor usando un teléfono o tableta para cada jugador | Diseñar el juego en torno al requisito del controlador por teléfono | Netflix y desarrolladores de juegos participantes |
| Fuente: Mordor Intelligence | |||||
La apertura inmediata más sólida es el contenido de pago dentro de las islas publicadas de Fortnite, donde el mecanismo de ventas opera y las condiciones de pago temporales mejoran la participación del creador en el valor en V-Bucks. La tasa ordinaria importa porque una isla publicada puede sobrevivir al período de mayor pago. Los precios y los costos de contenido continuos deben funcionar con la tasa de pago ordinaria del 50% si una isla ha de seguir siendo comercialmente viable después del 31 de enero de 2027.
Desarrollos recientes de la industria en Mercado de Gaming
- Oct 2026: Las condiciones de Apple para la UE entraron en vigor el 1 de octubre con una Comisión de Tecnología Central del 5% sobre las transacciones digitales en aplicaciones distribuidas fuera de la App Store. Reemplazó la Tarifa de Tecnología Central por instalación para desarrolladores que alcanzan una escala extraordinaria.
- Sep 2026: Sony Interactive Entertainment lanzó Marvel's Wolverine en todo el mundo exclusivamente para PlayStation 5. Insomniac Games desarrolló el juego de acción/aventura en colaboración con Marvel Games.
- Ago 2026: Electronic Arts Inc. completó su adquisición por PIF, Silver Lake y Affinity Partners, transfiriendo la propiedad del editor de juegos al consorcio.
Mercado de Gaming Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de gaming se refiere al gasto global anual en contenido de videojuegos digitales y físicos entregado a través de dispositivos móviles, ordenadores personales, consolas, streaming en la nube y plataformas de VR/AR. También incluye los ingresos por derechos de medios de esports pagados a los titulares de IP de juegos.
Exclusiones del alcance: Se excluyen los contenidos de apuestas o juegos de azar, el hardware dedicado al gaming, los accesorios de gaming y el software de gestión de casinos.
Descripción General de la Segmentación
- Por Plataforma de Gaming
- Juegos Móviles
- Juegos de PC (Descargados/En Caja y de Navegador)
- Juegos de Consola
- Gaming en la Nube
- Gaming en VR/AR
- Por Modelo de Ingresos
- Gratuito
- Pago/Premium
- Suscripción y Pase de Juego
- Por Género
- Acción/Aventura
- Shooter y Battle Royale
- Juegos de Rol (RPG/MMORPG)
- Deportes y Carreras
- Otros Géneros
- Por Grupo de Edad del Jugador
- Menores de 18 Años
- 18-35 Años
- 36-50 Años
- Mayores de 50 Años
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como los Essential Facts de la Entertainment Software Association y su publicación anual de gasto del consumidor, el Informe de Conectividad Global de la Unión Internacional de Telecomunicaciones y el Informe Mundial sobre la Propiedad Intelectual de la Organización Mundial de la Propiedad Intelectual pueden informar sobre la demografía de los jugadores, las categorías de gasto en contenido, las condiciones de conectividad y la economía de la IP de juegos. Estas fuentes ayudan a definir indicadores útiles y a comprobar cómo el mercado global de contenido se relaciona con la evidencia nacional de jugadores y tecnología.
Los archivos de empresas, informes anuales, materiales para inversores y comunicados de resultados pueden separar los ingresos de juegos de las líneas de hardware, publicidad y servicios digitales más amplios, mientras que la prensa sectorial de reputación puede aclarar el calendario de lanzamientos, el acceso a plataformas y los cambios regulatorios. Cuando las divulgaciones de las empresas combinan ingresos de juegos y servicios digitales adyacentes, los analistas pueden utilizar las notas de segmento y las explicaciones de resultados para separar las líneas relevantes. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con editores y desarrolladores de juegos, operadores de tiendas y suscripciones, y proveedores de servicios de gaming móvil y en la nube pueden comprobar cómo se reportan los ingresos anuales de contenido, el comportamiento de los pagadores y las rutas de distribución. Los encuestados en roles ejecutivos, funcionales y operativos pueden aclarar las diferencias en el tratamiento de las transacciones, verificar las estimaciones secundarias y los impulsores de las previsiones, e identificar brechas para la triangulación con fuentes públicas y archivos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | APAC: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente del gasto global anual de pago en contenido de juegos y derechos de medios de esports, luego distribuye ese total entre plataforma de gaming, modelo de ingresos, género, grupo de edad de jugadores y geografía utilizando informes de mercado públicos, encuestas de jugadores, divulgaciones de empresas e indicadores de demanda regional. Las verificaciones ascendentes selectivas pueden comparar los ingresos de títulos o plataformas muestreados y los recuentos de pagadores multiplicados por el gasto promedio con el total, evitando al mismo tiempo el doble conteo de un pago de suscripción y los juegos a los que proporciona acceso. Los indicadores de previsión principales incluyen la base de jugadores de pago y el gasto por pagador, la adopción de suscripciones y el gasto recurrente, la combinación de plataformas y modelos de ingresos, y las condiciones de conectividad y lanzamiento que configuran el acceso y el compromiso. El análisis de escenarios puede llevar estos indicadores a lo largo del período de previsión, con rutas alternativas para la monetización móvil, el acceso a la nube, el calendario de lanzamientos y las restricciones de aprobación. Los expertos pueden verificar si las rutas resultantes a nivel de variable se ajustan a las condiciones reportadas de jugadores y negocios. Cuando un país o segmento carece de evidencia directa, el analista puede utilizar un indicador representativo regional o de plataforma adyacente documentado, compararlo con cualquier dato de canal o empresa disponible, y ampliar el rango de escenarios hasta que una señal independiente respalde una estimación más estrecha.
Ciclo de Validación y Actualización de Datos
Cuando las señales de mercado independientes no coinciden, los analistas rastrean la fuente relevante y la definición de transacción, reconcilian la diferencia y buscan aclaración o vuelven a contactar a los encuestados relevantes cuando un cambio no resuelto podría alterar una estimación material. Los analistas triangularizan las divulgaciones de editores, los indicadores nacionales de gasto o jugadores, la evidencia de plataformas y las verificaciones de ingresos muestreados selectivos, luego revisan las diferencias en el tratamiento de transacciones, geografía y temporalidad. Las verificaciones de anomalías y varianzas señalan totales o movimientos de segmentos que no se ajustan a las señales independientes. La revisión procede a través de verificaciones de fuentes y cálculos, reconciliación de segmentos y regiones, y revisión del analista senior antes de la aprobación. Las estimaciones se actualizan anualmente, se reconsideran entre ciclos tras eventos materiales de mercado o regulatorios, y se someten a una nueva revisión de fuentes y cálculos antes de la entrega.
Dimensionamiento del Mercado Global de Gaming de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de gaming se refiere al gasto global anual en contenido de videojuegos digitales y físicos entregado a través de dispositivos móviles, ordenadores personales, consolas, streaming en la nube y plataformas de VR/AR.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El modelo comienza con una estimación descendente del gasto global anual de pago en contenido de juegos y derechos de medios de esports, luego distribuye ese total entre plataforma de gaming, modelo de ingresos, género, grupo de edad de jugadores y geografía utilizando informes de mercado públicos, encuestas de jugadores, divulgaciones de empresas e indicadores de demanda regional.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 245,9 mil millones de USD (2027) | |
| Consultora Global A | 322,6 mil millones de USD (2025) | En su base de 2025, esta estimación es un 31,2% superior al valor de este informe para 2027 de 245,9 mil millones de USD, 2 años después. El total definido también contabiliza hardware de consola, gaming en salones recreativos y publicidad en juegos. |
| Consultora Global B | 188,8 mil millones de USD (2025) | En su base de 2025, esta estimación es un 23,2% inferior al valor de este informe para 2027 de 245,9 mil millones de USD, 2 años después. La previsión anterior de gasto del consumidor contabiliza a los pagadores en PC, consola, móvil y nube. |
Para Mordor Intelligence, las verificaciones de anomalías y varianzas señalan totales o movimientos de segmentos que no se ajustan a las señales independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gaming y el crecimiento proyectado?
Se espera que el tamaño aumente de 245,9 mil millones de USD en 2027 a 376,1 mil millones de USD en 2032, a una CAGR del 8,87% durante 2027-2032.
¿Qué impulsa el crecimiento en el contenido de videojuegos de pago?
La renovación de franquicias móviles y las compras de contenido recurrentes son fuerzas clave. Los lanzamientos de Ragnarok de Gravity y la integración de GeForce NOW de Deutsche Telekom en Alemania ilustran la expansión de contenido y distribución.
¿Qué plataforma de gaming tiene la mayor participación?
Los juegos móviles representaron el 49,72% de los ingresos totales del mercado en 2026. Se prevé que el gaming en la nube crezca más rápido, con una CAGR del 25,6% durante 2027-2032.
¿Qué empresas son los principales competidores en videojuegos?
Los principales competidores incluyen Tencent Holdings Ltd., Sony Group Corp., Microsoft Corp., Apple Inc. y NetEase Inc.
¿Cuál es un desafío clave para los editores de juegos en línea?
China permite a las empresas de juegos en línea atender a menores de 18 años durante solo una hora, de 8 a 9 p.m. los viernes, sábados, domingos y días festivos oficiales.
¿Qué regiones lideran la demanda de gaming y el crecimiento previsto?
Asia Pacífico representó el 49,51% de los ingresos del mercado en 2026. Se prevé que Oriente Medio crezca más rápido, con una CAGR del 9,9% durante 2027-2032.