
Tamaño y Participación del Mercado de Juegos Móviles
Análisis del Mercado de Juegos Móviles por Mordor Intelligence
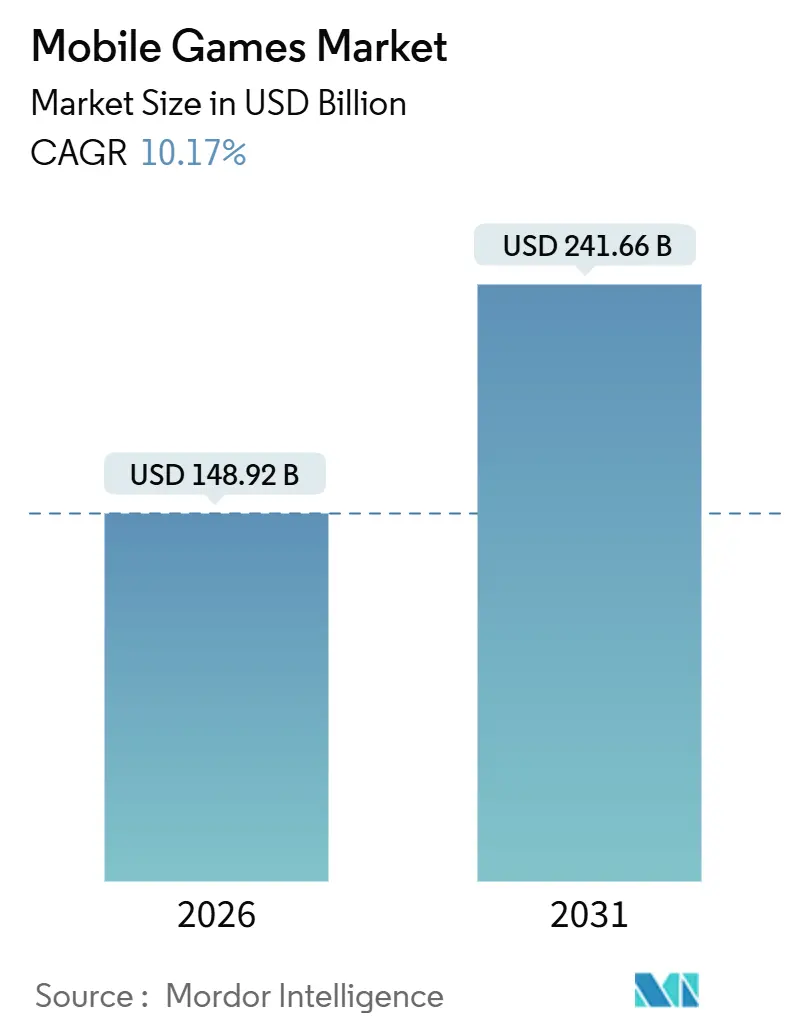
Se proyecta que el tamaño del mercado de juegos móviles se expanda desde 148,9 mil millones de USD en 2026 y 164,1 mil millones de USD en 2027 hasta 259,2 mil millones de USD en 2032, registrando un CAGR del 9,58% entre 2027 y 2032.
Una mejor entrega de red y el acceso de los operadores pueden ampliar el juego móvil, pero los editores necesitan formas de obtener ingresos de ese acceso sin depender exclusivamente de las compras. La publicidad contextual puede monetizar las impresiones servidas sin personalización, mientras que la progresión de pago ofrece otra vía de ingresos procedentes de jugadores que regresan. Los altos costes de adquisición de juegos casuales en iOS aumentan la importancia comercial de obtener ingresos de esos jugadores tras la instalación, ya que cada instalación de pago genera un gasto que recuperar. Las restricciones de Brasil sobre las cajas de botín para juegos dirigidos a menores o a los que estos puedan acceder según su clasificación por edades también convierten el diseño de recompensas en una decisión de monetización. El rediseño de recompensas puede, por tanto, añadir costes de cumplimiento normativo para los editores afectados que operan en Brasil, elevando los ingresos necesarios para recuperar cada instalación de pago sin depender de compras aleatorizadas.
Conclusiones Clave del Informe
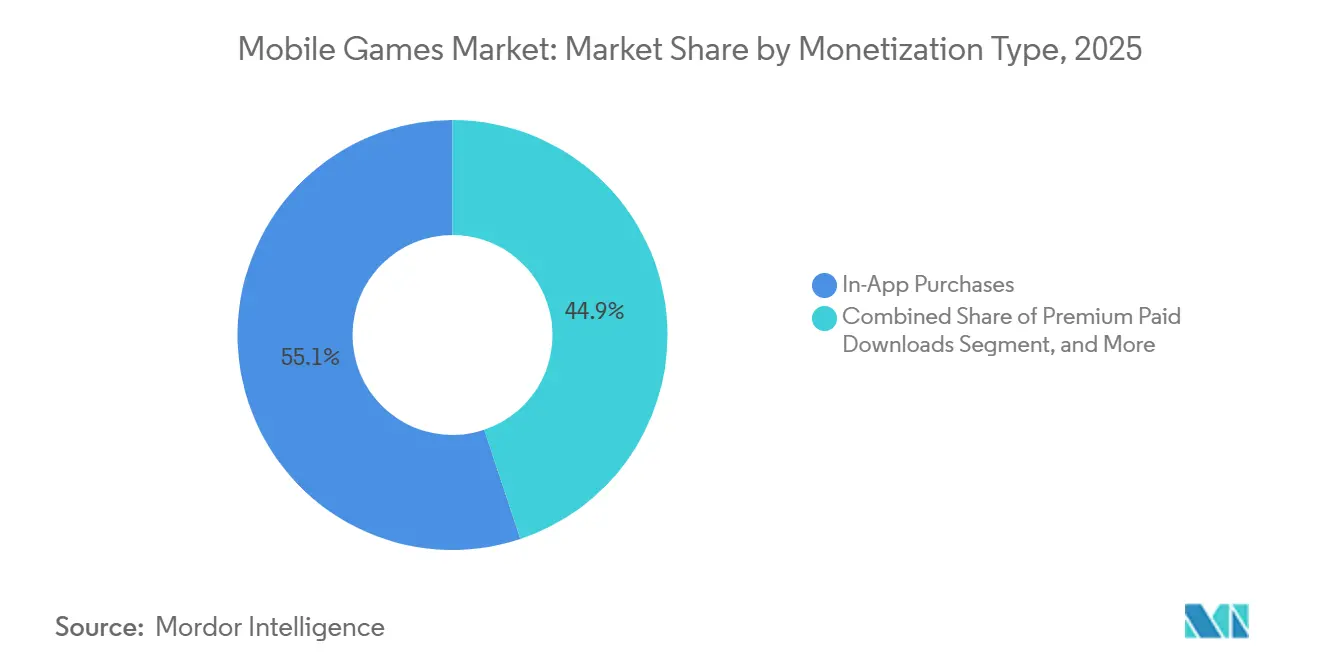
- Por tipo de monetización, las compras dentro de la aplicación representaron una participación del 54,7% en el mercado de juegos móviles en 2026, mientras que las suscripciones y los pases de temporada tienen previsto crecer más rápido, con un CAGR del 17,6% de 2027 a 2032.
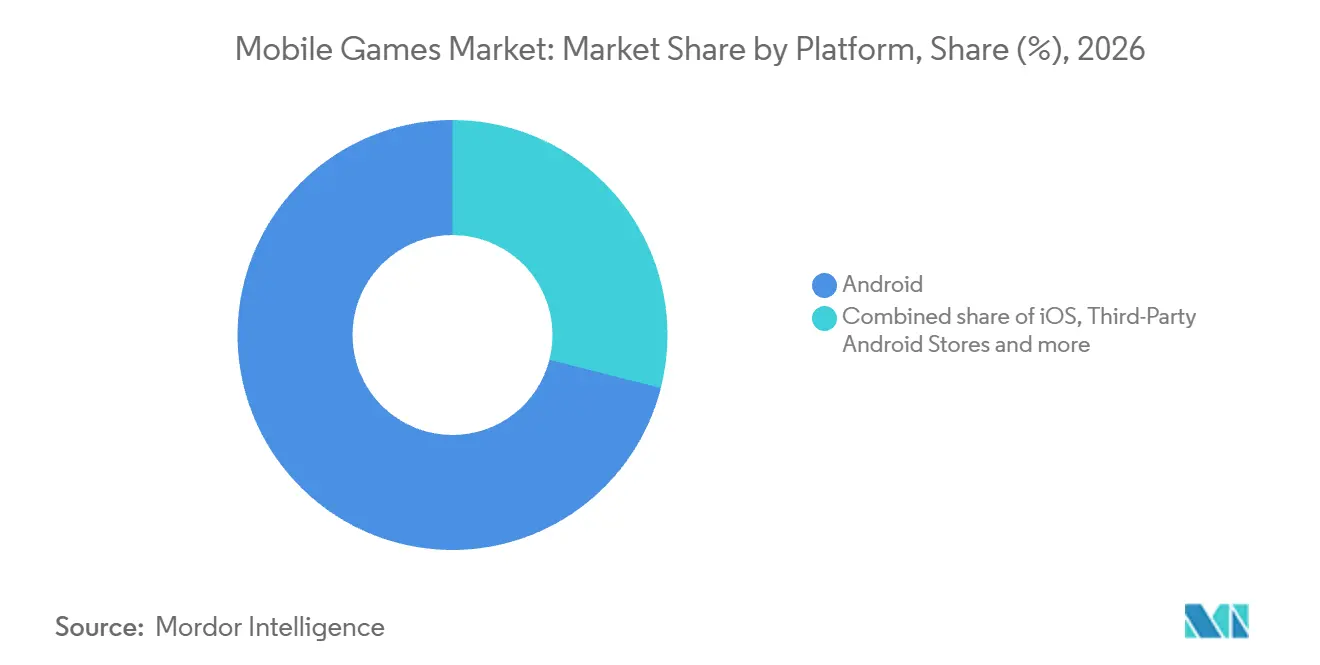
- Por plataformas, Android representó una participación del 71,03% del tamaño del mercado de juegos móviles en 2026, con la transmisión en la nube y las aplicaciones web progresivas previstas para expandirse más rápido, con un CAGR del 38,5% de 2027 a 2032.
- Por tipos de dispositivo, los teléfonos inteligentes lideraron con el 83,67% de los ingresos en 2026, mientras que los teléfonos inteligentes plegables se proyectan como el segmento de mayor crecimiento, con un CAGR del 26% de 2027 a 2032.
- Los géneros de juego estuvieron liderados por los juegos casuales e hipercasuales, con el 28,67% de los ingresos en 2026, mientras que los juegos de estrategia y MOBA tienen previsto crecer más rápido, con un CAGR del 14,9% de 2027 a 2032.
- Entre los datos demográficos de los jugadores, el segmento de la Generación Z menor de 25 años lideró con el 44,5% de los ingresos en 2026 y tiene previsto crecer más rápido, con un CAGR del 11,7% de 2027 a 2032.
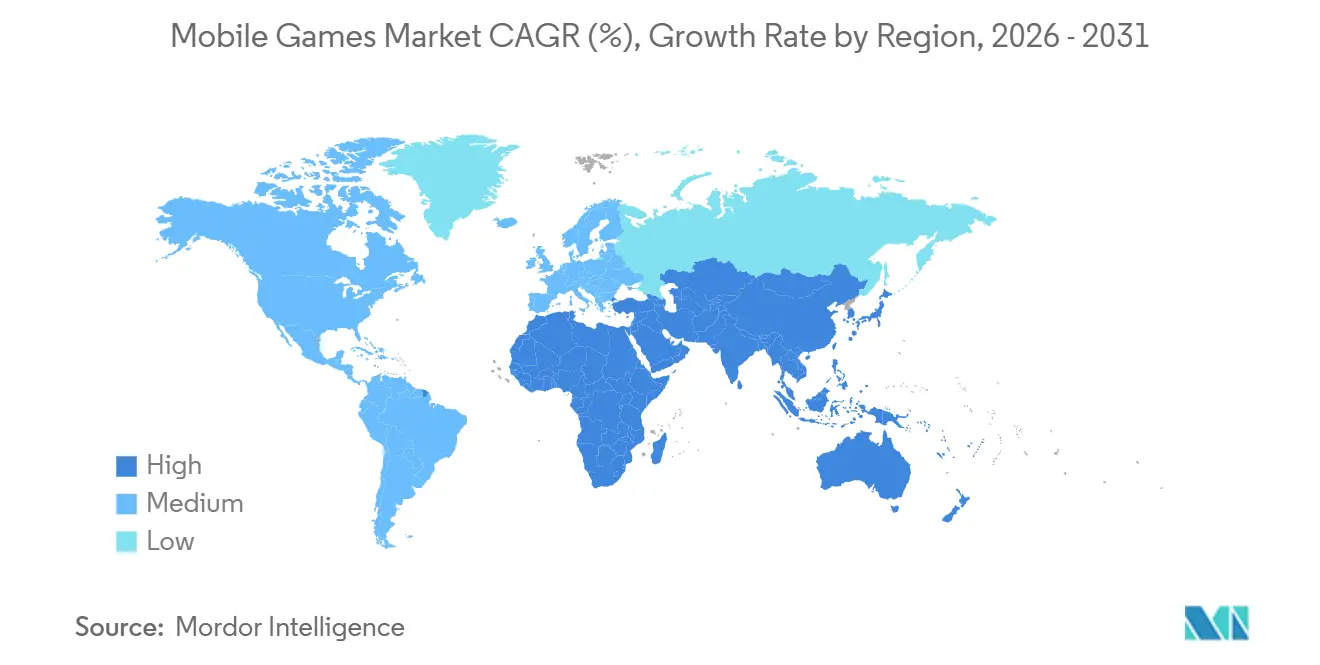
- Geográficamente, Asia Pacífico representó el 49,61% de los ingresos en 2026, mientras que se espera que África crezca más rápido, con un CAGR del 12% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Juegos Móviles*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegues 5G que Reducen la Latencia | +3.3% | Europa, Asia Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Ingresos Publicitarios Contextuales bajo ATT | +2.6% | América del Norte, Europa, Asia Pacífico | Corto plazo (≤ 2 años) |
| Paquetes de Juegos en la Nube Liderados por Operadoras de Telecomunicaciones que Estimulan el ARPDAU | +2% | Austria | Mediano plazo (2-4 años) |
| Preferencia de la Generación Z por el Juego Hiper-Casual | +2.3% | Asia Pacífico, América del Norte, Europa | Corto plazo (≤ 2 años) |
| Contenido de Operaciones en Vivo Generado por Inteligencia Artificial que Impulsa la Retención | +0.9% | América del Norte, Europa, Asia Pacífico | Mediano plazo (2-4 años) |
| Progresión Multiplataforma que Aumenta el LTV | +0.7% | Asia Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Despliegues de 5G que Reducen la Latencia
El juego móvil interactivo depende de la calidad de la conexión, así como del alcance de la red que lo proporciona. Las conexiones 5G globales superaron los 2.700 millones a finales de 2025. En Alemania, Deutsche Telekom puso a disposición a principios de diciembre de 2025 su oferta que combina la plataforma en la nube GeForce NOW de NVIDIA con su red 5G+. La oferta utilizó la segmentación de red para admitir juegos en la nube con tiempos de respuesta optimizados en teléfonos inteligentes. Para los editores de títulos móviles interactivos, este diseño ilustra cómo la inversión en red puede mejorar la usabilidad de la entrega remota. Por tanto, las ganancias de demanda son más plausibles donde las entradas con retraso perjudican la jugabilidad, otorgando a la calidad de respuesta una importancia comercial más allá de la expansión de la disponibilidad de conexión.
Ingresos Publicitarios Contextuales bajo ATT
Los jugadores que rechazan la publicidad personalizada pueden representar una demanda monetizable cuando un anuncio se selecciona a partir del contexto del juego. El SDK de Anuncios iOS de Unity sirve anuncios contextuales basados en el contenido o el género de la aplicación cuando los usuarios optan por no recibir anuncios personalizados. Dado que la señal de coincidencia proviene de la aplicación, un editor puede utilizar el propio juego como parte de la propuesta publicitaria. Esto otorga al inventario servido sin personalización un papel en una oferta financiada por publicidad, incluso cuando la segmentación a nivel individual no está disponible. El valor comercial depende entonces de atraer anunciantes adecuados para ese contexto, lo que hace que la correspondencia entre el género del juego y la demanda publicitaria sea especialmente relevante.
Paquetes de Juegos en la Nube Liderados por Operadores de Telecomunicaciones que Estimulan el ARPDAU
Un operador de telefonía móvil puede ofrecer acceso a juegos como una vía de pago dentro de una relación existente con el cliente. Mondia lanzó Games Unlimited Plus con A1 Telekom Austria en Austria en enero de 2025, ofreciendo un catálogo de más de 2.400 juegos, incluidos títulos de Android, en dispositivos móviles y ordenadores. Mondia suministró el servicio, now.gg lo impulsó y A1 fue el socio operador de telecomunicaciones. Las condiciones de agosto de 2025 de A1 describían un complemento de pago operado por Mondia Media Germany GmbH, accesible en determinados teléfonos inteligentes y ordenadores habilitados para internet con un contrato móvil activo de A1. Ese acuerdo convierte el contrato de cliente del operador en un canal para vender acceso a juegos junto con la conectividad. Su potencial comercial depende de convertir el acceso en uso de los juegos del catálogo, otorgando a la selección de contenido un papel directo en el valor de la suscripción.
Preferencia de la Generación Z por el Juego Hipercasual
La preferencia de la Generación Z da a los editores de juegos hipercasuales una razón para hacer que la primera interacción sea inmediatamente comprensible. Una experiencia construida en torno a una única acción repetible puede permitir a un nuevo jugador evaluar el juego antes de comprometerse con un proceso de aprendizaje más largo. El mecanismo comercial es la participación repetida, ya que una entrada breve puede crear otra ocasión para regresar sin requerir un sistema de progresión complejo. Para un desarrollador, la simplicidad traslada el desafío de diseño a hacer que esa acción repetida sea gratificante, dejando espacio para una oferta de pago o financiada por publicidad. La propuesta más sólida combina un bajo esfuerzo de entrada con una razón para otra visita breve, de modo que el diseño accesible contribuye a la demanda cuando el bucle de juego puede sostener el interés renovado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulaciones de Cajas de Botín a Nivel Nacional que Frenan las Compras dentro de la Aplicación | -0.8% | Brasil | Corto plazo (≤ 2 años) |
| Aumento del CPI de Adquisición de Usuarios en iOS | -0.7% | América del Norte, Europa, Asia Pacífico | Corto plazo (≤ 2 años) |
| Incertidumbre en la Política Fiscal de las Tiendas de Aplicaciones | -0.5% | Estados Unidos | Corto plazo (≤ 2 años) |
| Alto Consumo de Batería de los Dispositivos 5G que Limita la Duración de las Sesiones | -0.2% | Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de Cajas de Botín a Nivel Nacional que Frenan las Compras dentro de la Aplicación
Las restricciones específicas por edad pueden requerir que los editores rediseñen la monetización dentro de un juego distribuido en varios países. La Ley N.º 15.211/2025 de Brasil prohíbe las cajas de botín en juegos electrónicos dirigidos a niños y adolescentes o a los que estos puedan acceder según la clasificación por edades del juego.[1] La prohibición entró en vigor el 17 de marzo de 2026. Para los editores afectados, esto reduce los mecanismos de recompensa disponibles para convertir el compromiso en compras y crea un requisito de diseño específico para ese país. El 20 de marzo de 2026, Supercell anunció planes para reemplazar las recompensas finales aleatorizadas del Brawl Pass por recompensas deterministas en Brasil en su próxima actualización de Brawl Stars. Incluso cuando un reemplazo conserva una recompensa adquirible, adaptar la monetización del juego afectado añade trabajo de diseño antes de que el editor pueda ofrecer una alternativa aceptable.
Aumento del CPI de Adquisición de Usuarios en iOS
Una instalación costosa eleva el umbral de ingresos para un editor de juegos casuales antes de que el jugador adquirido realice cualquier compra. Liftoff y Singular informaron de un coste promedio por instalación de juegos casuales de 1,41 USD en iOS y 0,14 USD en Android durante el período de febrero de 2024 a febrero de 2025. Su categoría de juegos casuales incluía juegos hipercasuales. Esta brecha entre plataformas hace que la expansión de audiencia de pago sea más exigente para los títulos que generan pocos ingresos por cada instalación. Un editor debe recuperar el gasto de adquisición a través de los pagos de los jugadores o la publicidad antes de que ese gasto contribuya a un superávit. La restricción resultante recae más directamente sobre los lanzamientos de iOS de bajo rendimiento, para los cuales añadir jugadores puede requerir más capital sin producir un retorno adecuado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Juegos Móviles
Por Tipo de Monetización:
La Progresión de Pago Extiende la Relación de IngresosLas compras dentro de la aplicación representaron una participación del 54,7% del tamaño del mercado de juegos móviles en 2026. Los resultados no auditados de Gamehaus mostraron ingresos por compras dentro de la aplicación procedentes de sus juegos móviles publicados de 94,5 millones de USD para el año finalizado el 30 de junio de 2026, una caída del 11,2% respecto a los 106,3 millones de USD del ejercicio fiscal 2025. Ese descenso muestra que el principal canal de compras no garantiza el crecimiento de ingresos para la cartera de un editor individual. Para un desarrollador, la prioridad comercial es la relevancia de lo que los jugadores pueden comprar dentro del juego, ya que una base de transacciones existente no renueva por sí misma la demanda de la próxima oferta.
Las suscripciones y los pases de temporada son el segmento de mayor crecimiento, con un CAGR proyectado del 17,6% de 2027 a 2032. En febrero de 2025, Supercell introdujo un Pase Pro de 4 meses en Brawl Stars, con modalidades gratuita y de pago y un precio de la modalidad de pago de 24,99 USD que podía variar según la región del jugador. Un plazo definido permite al operador empaquetar la progresión en una compra que cubre un período determinado, dando al jugador un compromiso que se extiende a lo largo de varios meses. La modalidad gratuita separa la participación en la progresión de la decisión de comprar las recompensas de pago. La duración del pase conecta, por tanto, el precio con el período de tiempo durante el cual el juego debe mantener su propuesta de progresión de pago atractiva para los jugadores.

Por Plataforma:
El Alcance de Instalación y el Acceso en la Nube Configuran la DistribuciónAndroid representó una participación del 71,03% en el mercado de juegos móviles en 2026, convirtiéndose en el segmento más grande. Google informó de más de 3.000 millones de dispositivos Android activos en más de 190 países el 13 de mayo de 2025. Para los desarrolladores, esa plataforma instalada ofrece una base de distribución potencial en numerosos mercados nacionales, respaldando el argumento a favor de una versión para Android dentro de una estrategia de lanzamiento geográficamente diversificada. El valor de ese alcance se materializa cuando un título convierte la disponibilidad del dispositivo en una vía práctica hacia el juego y, posteriormente, en compras o ingresos publicitarios.
El segmento de mayor crecimiento es la transmisión en la nube y las aplicaciones web progresivas, con un CAGR proyectado del 38,5% de 2027 a 2032. En marzo de 2025, Samsung informó de que VIZOR consiguió millones de nuevos jugadores para Klondike Adventures a través de campañas en su versión beta de juegos en la nube para móviles en menos de un año tras el lanzamiento de julio de 2024. Un juego móvil entregado mediante transmisión remota o un navegador puede hacer que la experiencia jugable esté disponible antes de que un jugador se comprometa con una aplicación instalada convencional. La ventaja comercial sería una ruta más corta desde el interés inicial hasta el juego, siempre que el servicio admita una entrega fiable y un modelo de pago o publicidad eficaz. Esto convierte la primera interacción utilizable del juego en un punto de conversión crítico, vinculando el crecimiento en este canal a la ejecución del servicio, así como al atractivo del contenido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Dispositivo:
El Uso Consolidado del Teléfono se Encuentra con la Adopción de los PlegablesLos teléfonos inteligentes fueron el segmento más grande, representando el 83,67% de los ingresos en 2026. En la encuesta de respuesta múltiple de Bitkom de 2026 realizada a 663 jugadores alemanes de 16 años o más, el 87% utilizaba teléfonos inteligentes para jugar a videojuegos o juegos de ordenador. Ese ejemplo nacional identifica los teléfonos como un dispositivo ya utilizado para jugar por una audiencia de jugadores consolidada, respaldando una estrategia de lanzamiento dirigida a jugadores existentes. Con múltiples opciones de dispositivo permitidas en la encuesta, los editores pueden abordar el teléfono inteligente como otro escenario para la rutina de juego de un jugador, donde la experiencia móvil necesita su propia razón para atraer la atención.
Los teléfonos inteligentes plegables son el segmento de mayor crecimiento, con un CAGR proyectado del 26% de 2027 a 2032. Samsung informó en septiembre de 2026 que las ventas europeas combinadas del Galaxy Z Fold8 y el Fold8 Ultra fueron un 50% superiores a las ventas del Galaxy Z Fold7 desde su lanzamiento. El uso para juegos también fue evidente en Indonesia, donde un ejecutivo de Samsung informó en septiembre de 2025 que los usuarios del Galaxy Z Fold7 promediaban 16 minutos de juego, mencionando PUBG, Mobile Legends y Genshin Impact. La demanda del dispositivo y el uso de juegos reportado crean conjuntamente una audiencia potencial para los editores que diseñan una experiencia móvil en torno al formato plegable. La tarea comercial es hacer que ese formato sea útil durante el juego, dando a un comprador del dispositivo una razón para elegir el juego más allá de la novedad del hardware.
Por Género de Juego:
La Escala Casual y las Comunidades en Vivo Configuran la CompetenciaLos juegos casuales e hipercasuales fueron el segmento más grande por género de juego, representando el 28,67% de los ingresos de juegos móviles en 2026. Los ingresos de juegos casuales móviles domésticos de China crecieron un 10,74% en el período de enero a junio de 2026 en comparación con el de enero a junio de 2025. El crecimiento en esa categoría nacional muestra una base comercial para el juego casual dentro de una economía de juegos móviles consolidada. Un editor de juegos casuales puede vincular una entrada sencilla con un modelo de ingresos adecuado para el juego repetido, manteniendo el atractivo del contenido conectado con la capacidad de obtener ingresos de una experiencia accesible.
Los juegos de estrategia y MOBA forman el segmento de mayor crecimiento, con un CAGR proyectado del 14,9% de 2027 a 2032. En octubre de 2026, MOONTON informó de que Mobile Legends: Bang Bang había superado los 1.500 millones de instalaciones y los 110 millones de usuarios activos mensuales en más de 80 países.[2] Las instalaciones describen el alcance acumulado, mientras que la actividad mensual identifica a la audiencia que utiliza el juego durante un período determinado. La operación en vivo aborda, por tanto, la tarea comercial tras la adquisición inicial, con el atractivo continuo del juego determinando si los jugadores activos eligen regresar.
Por Demografía del Jugador:
El Compromiso y la Preferencia de Dispositivo Crean Diferentes OportunidadesLos jugadores de la Generación Z menores de 25 años fueron tanto el segmento más grande, con el 44,5% de los ingresos en 2026, como el de mayor crecimiento, con un CAGR proyectado del 11,7% de 2027 a 2032. Cross Marketing encuestó a jugadores japoneses de juegos para teléfonos inteligentes del 24 al 28 de junio de 2026. Entre los 200 encuestados de entre 15 y 19 años que jugaban al menos mensualmente, el 46% afirmó jugar más tiempo que un año antes. Esto crea una oportunidad de compromiso para que los editores sirvan a una audiencia joven a través de contenido que pueda generar ingresos del juego repetido, con una monetización construida en torno a la rutina que describen los jugadores.
La Generación X y mayores incluye una audiencia de más edad para la que los dispositivos móviles ya ocupan un lugar preferido en los juegos. La encuesta de 2025 de la ESA abarcó a 24.216 jugadores de videojuegos activos semanalmente de 16 años o más en 21 países. Los dispositivos móviles eran los favoritos entre el 61% de los mayores de 55 años, frente al 50% de los menores de 35 años. Un lanzamiento móvil para esta audiencia puede basarse en la preferencia por el dispositivo como parte de su argumento comercial, con el propio contenido del juego determinando cuánta de esa preferencia se convierte en juego.
Análisis Geográfico
Mercado de Juegos Móviles en Asia Pacífico
Asia Pacífico representó una participación del 49,61% en el mercado de juegos móviles en 2026, convirtiéndose en el mayor mercado regional. En China, los juegos móviles generaron el 71,75% de los ingresos del mercado de juegos doméstico en el primer semestre de 2026, y los ingresos reales por ventas de juegos móviles crecieron un 7,9% en comparación con el primer semestre de 2025. El gasto se está expandiendo, por tanto, dentro de una economía de juegos ya centrada en el móvil, dando a los desarrolladores una razón comercial para financiar el formato como producto principal. Los lanzamientos móviles merecen su propia estrategia de contenido y monetización dentro de una cartera regional, con el atractivo del título determinando con qué eficacia puede competir un editor por un fondo de gasto consolidado.
Mercado de Juegos Móviles en África
África es el mercado regional de mayor crecimiento, con un CAGR proyectado del 12% de 2027 a 2032. En septiembre de 2025, Carry1st informó de que los volúmenes de transacciones de Pay1st para Call of Duty: Mobile se habían multiplicado por 6 anualmente desde que la plataforma se lanzó aproximadamente 2 años antes. Pay1st ofrecía transferencias bancarias en Nigeria, M-Pesa en Kenia y dinero móvil en Ghana. Para los editores que se expanden por estos países, la integración de pagos debe adaptarse a los distintos métodos locales para ofrecer a los jugadores comprometidos una vía utilizable hacia las compras.
En América del Norte, la encuesta de la ESA de 2025 en Estados Unidos encontró un uso del 82% de dispositivos móviles entre los jugadores de videojuegos de 8 años o más que jugaban al menos una hora a la semana. En América del Sur, los teléfonos inteligentes fueron la plataforma de juego principal para el 44,1% de los jugadores brasileños en la Pesquisa Game Brasil 2026, mientras que la actualización de 2025 de Google Play identificó los pagos bancarios PSE recientemente añadidos en Colombia. Europa contaba con más de 300 millones de jugadores de juegos móviles en 2025, y la actualización de 2025 de Google Play también identificó Paysafecard como una adición reciente en Rumanía. En Oriente Medio, el 62% de los 1.098 adultos saudíes propietarios de teléfonos móviles utilizaban teléfonos inteligentes para jugar en 2025 y el 26% los prefería, mientras que Google Play ofrece facturación de operador exclusiva para aplicaciones en Catar en dispositivos y planes elegibles. Los usuarios de plataforma principal de Brasil ofrecen a los editores una audiencia con enfoque móvil, mientras que la brecha de Arabia Saudita entre el uso de teléfonos inteligentes y la preferencia convierte en un desafío diferenciado el lograr el estatus de dispositivo preferido.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un editor de juegos móviles que desarrolla y distribuye títulos a los que pueden acceder menores de edad. La privacidad, la presentación del juego y el diseño de recompensas crean diferentes exigencias de cumplimiento normativo, por lo que un único lanzamiento puede requerir decisiones legales y de producto separadas. El borrador de septiembre de 2026 de China propuso un modo para menores en los servicios de juegos en línea prestados a niños menores de 16 años, con un plazo de comentarios hasta el 17 de octubre. El decreto del 14 de octubre de 2026 de Brasil ordenó a las agencias de aduanas y comercio simplificar los procedimientos para las importaciones de herramientas esenciales de desarrollo de juegos dentro de sus responsabilidades y sujeto a la legislación aplicable.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Emiratos Árabes Unidos | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | ANPD para el ECA Digital; agencias federales de aduanas y comercio para herramientas de desarrollo | Autoridad estatal de medios competente, con KJM como órgano supervisor | Administración del Ciberespacio de China | Autoridad Nacional de Medios | Junta de Clasificación de Películas y Publicaciones |
| Instrumentos clave o dirección | Regla COPPA enmendada, 16 CFR Parte 312 | Decretos 12.880 y 13.138 | JMStV, incluido el §5c(3) sobre etiquetado de edad | Normas de protección de menores en vigor desde 2024; borrador de modo para menores de septiembre de 2026 | Decreto Federal por Ley N.º 55 de 2023, Artículo 19; sucesión de autoridad en 2026 | Directrices de clasificación de juegos; Ley de Enmienda de Películas y Publicaciones 11 de 2019 |
| Efecto comercial | Consentimiento parental verificable por separado antes de la divulgación a terceros de información personal de niños por parte de los operadores cubiertos, a menos que la divulgación sea parte integral del servicio | Verificación de edad para bloquear el acceso de menores a las cajas de botín, a menos que se ofrezca una versión sin cajas de botín o una restricción predeterminada total; simplificación obligatoria de la importación de herramientas | Etiquetas de edad visibles antes o en el momento del acceso para los juegos en línea propios de los proveedores, a menos que se garantice el acceso exclusivo para adultos | Normas antiaddición para menores y avisos de edad en la descarga, el registro y el inicio de sesión; servicio de modo para menores propuesto para usuarios menores de 16 años | Criterios de clasificación por edades de juegos bajo el mandato heredado de la autoridad sucesora | Clasificaciones por edades y avisos de contenido para juegos, incluida la distribución en línea y la transmisión |
| Atractivo actual de la política | Medio | Medio | Medio | Bajo | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Facilitación | Sin cambios | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
Las obligaciones de consentimiento en Estados Unidos y los requisitos de etiquetado de edad en Alemania crean obligaciones de producto continuas para los editores cubiertos una vez transcurridos sus períodos de implementación gradual. Brasil equilibra las obligaciones de verificación con alternativas permitidas, mientras que su nuevo mandato de simplificación de la importación de herramientas respalda una dirección de facilitación para el desarrollo local de juegos. Las obligaciones de diseño de juegos de China y el modo para menores propuesto respaldan un entorno operativo más restrictivo, ya que la adopción del borrador añadiría una condición de diseño del servicio. La transferencia de autoridad en los Emiratos Árabes Unidos preserva la competencia en materia de clasificación por edades, mientras que el plan 2026/27 de la Junta de Clasificación de Películas y Publicaciones para Sudáfrica priorizó la implementación completa de la Ley de Enmienda de Películas y Publicaciones junto con el desarrollo continuo de capacidades tecnológicas.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los creadores de juegos, las tiendas y los intermediarios publicitarios obtienen ingresos a lo largo de la ruta desde un título jugable hasta una sesión monetizada. Supercell desarrolla y lleva sus propios juegos, incluidos Clash Royale y Brawl Stars, a los mercados globales. Sus juegos gratuitos ofrecen compras opcionales dentro de la aplicación con dinero real que pueden mejorar la jugabilidad. El desarrollo debe, por tanto, respaldar tanto una experiencia gratuita accesible como una propuesta de pago que los jugadores puedan elegir.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo y publicación de juegos | Desarrolladores-editores como Supercell | Ingresos opcionales por compras dentro de la aplicación | Mantener el atractivo del contenido de pago opcional | Renovar la propuesta de pago preservando el juego principal accesible |
| Distribución en tiendas y facturación | Operadores de tiendas de aplicaciones como Google y Apple | Comisiones sobre las ventas de facturación elegibles de Google Play o de facturación alternativa; comisiones de Apple sobre las ventas del Programa para Pequeñas Empresas aprobadas en las regiones cubiertas | Conciliar la elegibilidad de las transacciones y las condiciones de facturación regionales | Alinear las implementaciones de tienda y facturación con las condiciones aplicables |
| Monetización publicitaria | Intermediarios publicitarios como Unity | Ingresos netos de transacciones cuando Unity facilita ventas de anuncios sin controlar la colocación | Hacer coincidir los espacios disponibles con la demanda de los anunciantes | Ajustar la disponibilidad de espacios y las reglas de mediación |
| Fuente: Mordor Intelligence | ||||
La tarifa de servicio de Google Play se aplica a las ventas elegibles de aplicaciones y productos dentro de la aplicación a través de su sistema de facturación o un sistema de facturación alternativo bajo su política de Pagos. La presentación del ejercicio fiscal 2025 de Unity distinguió los ingresos netos de las ventas de anuncios intermediadas sin control de colocación y los ingresos brutos donde Unity controlaba la colocación como editor. Un cambio de facturación no elimina por sí mismo la tarifa de servicio, y las comparaciones publicitarias deben distinguir los ingresos de intermediación retenidos de las ventas brutas.
Panorama Competitivo
Las grandes carteras de franquicias crean un nivel superior concentrado dentro de un campo más amplio de editores de juegos móviles que compiten por la atención y el gasto de los jugadores. Los principales participantes incluyen Tencent Holdings Ltd., NetEase Inc., Activision Blizzard Inc. (adquirida por Microsoft el 13 de octubre de 2023), Electronic Arts Inc. (adquirida en agosto de 2026 por un consorcio formado por PIF, Silver Lake y Affinity Partners) y Playrix Holdings Ltd. Electronic Arts anunció la finalización de la adquisición el 4 de agosto de 2026. Playrix desarrolla juegos móviles como Gardenscapes, Homescapes, Township y Fishdom. La consolidación puede agrupar recursos de desarrollo, pero su valor comercial depende de que cada juego genere juego continuo y compras de su propia audiencia.
Los ingresos de Tencent en Juegos Domésticos de China crecieron un 18% en 2025 frente a 2024, con Delta Force, Honour of Kings, Peacekeeper Elite y la franquicia VALORANT para PC y móvil entre los contribuyentes. Sus ingresos en Juegos Internacionales aumentaron un 33% en moneda informada en 2025, reflejando mayores ingresos de los juegos de Supercell y PUBG MOBILE y una contribución incremental de Wuthering Waves. NetEase informó de ingresos netos consolidados de juegos y servicios de valor añadido relacionados de 92.100 millones de RMB (13.200 millones de USD) para el ejercicio fiscal 2025, con las operaciones de juegos en línea contribuyendo aproximadamente el 97,3% de ese segmento. Para los competidores, la barrera se extiende más allá del lanzamiento de un título hasta mantener el compromiso junto a juegos consolidados que contribuyen a los ingresos de los titulares.
La entrega técnica y el acceso a la distribución crean otro frente competitivo para los editores que buscan una audiencia potencial más amplia. El 8 de diciembre de 2025, Activision redujo Call of Duty: Mobile versión 35.0 a aproximadamente 1,6 GB en Android y aproximadamente 3,3 GB en iOS, con optimizaciones destinadas a mejorar las velocidades de descarga.[3] Las obligaciones de distribución alternativa de la Ley de Mercados Digitales de la UE se hicieron aplicables a los primeros guardianes de acceso designados el 7 de marzo de 2024. La revisión de abril de 2026 de la Comisión Europea describió la obligación de permitir aplicaciones, tiendas y acceso de terceros fuera de los servicios básicos de la plataforma, e informó de que su investigación sobre el cumplimiento de Apple permanecía abierta en ese momento. El acceso a la tienda y un paquete de aplicación más pequeño abordan diferentes barreras, por lo que los competidores necesitan tanto una vía viable hacia los jugadores como un paquete de juego práctico de obtener.
Líderes de la Industria de Juegos Móviles
-
Tencent Holdings Ltd.
-
NetEase Inc.
-
Activision Blizzard Inc.
-
Electronic Arts Inc.
-
Playrix Holdings Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Juegos Móviles Empresas cubiertas en este informe
- Tencent Holdings Ltd.
- NetEase Inc.
- Activision Blizzard Inc.
- Electronic Arts Inc.
- Playrix Holdings Ltd.
- Lilith Games
- Sea Ltd. (Garena)
- Zynga Inc. (Take-Two)
- Krafton Inc.
- Supercell Oy
- GungHo Online Entertainment Inc.
- miHoYo Co., Ltd.
- Rovio Entertainment Ltd.
- King Digital Entertainment Limited
- Kabam Games Inc.
- Scopely Inc.
- Glu Mobile LLC
- NCSoft Corporation
- DeNA Co., Ltd.
Oportunidades Clave para los Participantes del Mercado
La comparación examina las oportunidades de plataforma para llegar a nuevos jugadores móviles, reactivar audiencias existentes y buscar condiciones de distribución diferenciadas. La aplicación Games de Apple, introducida en 2025, incluye automáticamente los juegos de la App Store en varias superficies de descubrimiento y otorga un lugar destacado a los juegos que utilizan las funciones de Game Center y los Eventos dentro de la Aplicación. Google Play abrió la inscripción para su renovado programa Level Up el 1 de septiembre de 2026, con verificación de directrices requerida para la calificación, y la tarifa para juegos aprobados estaba programada para entrar en vigor el 30 de septiembre de 2026. Las opciones comerciales difieren, con la prominencia vinculada a las funciones del juego y la calificación del programa vinculada a las directrices verificadas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Descubrimiento a través de las funciones del juego | Prominencia en la aplicación Games para las funciones de Game Center y los Eventos dentro de la Aplicación | Jugadores que descubren juegos de iOS | Desarrollar funciones de juego integradas y contenido de eventos para el descubrimiento | Esfuerzo de ingeniería y producción de contenido | Editores de juegos de iOS capaces de admitir ambas funciones |
| Reactivación de un catálogo móvil existente | Superficies de Biblioteca y Continuar Jugando en la aplicación Games | Jugadores que regresan a juegos de la App Store | Conectar la experiencia de regreso con eventos relevantes dentro del juego | Mantener una experiencia atractiva en un catálogo más antiguo | Editores con juegos consolidados en la App Store |
| Calificación para las condiciones del programa de Android | Inscripción en Level Up abierta en septiembre de 2026 | Editores de juegos elegibles de Google Play | Desarrollar una experiencia de juego calificada y solicitar las condiciones del programa | Trabajo de implementación necesario para satisfacer las directrices verificadas | Editores de juegos móviles elegibles que cumplan las directrices |
| Fuente: Mordor Intelligence | |||||
Un catálogo consolidado ofrece una apertura concreta a corto plazo porque la aplicación Games da a los jugadores rutas dedicadas de regreso a los juegos que ya tienen. El propietario de un catálogo puede perseguir esa audiencia sin hacer del lanzamiento de un nuevo juego el requisito previo para una visibilidad renovada. El argumento de inversión se centra en hacer que la experiencia de regreso valga otra sesión, por lo que el trabajo de distribución y el contenido continuo del juego deben reforzarse mutuamente.
Desarrollos Recientes de la Industria en el Mercado de Juegos Móviles
- Oct 2026: Supercell completó su adquisición de Metacore el 19 de octubre, tomando el 100% de la propiedad del estudio detrás del juego móvil Merge Mansion.
- Sep 2026: Google Play abrió la inscripción para su renovado programa Level Up el 1 de septiembre, con la calificación del juego sujeta a verificación contra todas las directrices del programa. Su tarifa del programa estaba programada para entrar en vigor el 30 de septiembre para los juegos aprobados.
- Ago 2026: Electronic Arts Inc. anunció la finalización de su adquisición por PIF, Silver Lake y Affinity Partners el 4 de agosto.
Mercado de Juegos Móviles Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de juegos móviles mide los ingresos anuales procedentes de juegos diseñados para teléfonos inteligentes y tabletas en el mercado global. Incluye los pagos de los jugadores y los ingresos publicitarios obtenidos de tiendas de aplicaciones móviles, tiendas web directas, aplicaciones web progresivas y acceso en la nube incluido en paquetes de operadores.
Exclusiones del alcance: El hardware de juego, los títulos para PC y consola, las aplicaciones de juego de azar con dinero real, los derechos de medios de deportes electrónicos y las tarifas de juegos en la nube de uso general están excluidos.
Descripción General de la Segmentación
- Por Tipo de Monetización
- Compras dentro de la Aplicación
- Suscripciones y Pases de Temporada
- Publicidad (Video con Recompensa, Intersticial, Nativo)
- Descargas Premium de Pago
- Por Plataforma
- Android
- iOS
- Tiendas Android de Terceros
- Transmisión en la Nube / Aplicación Web Progresiva
- Por Tipo de Dispositivo
- Teléfonos Inteligentes
- Teléfonos Inteligentes Plegables
- Tabletas
- Por Género de Juego
- Casual e Hiper-Casual
- Acción / Aventura
- Estrategia y MOBA
- Juego de Rol (RPG)
- Deportes y Carreras
- Casino y Cartas
- Puzle
- Simulación
- Por Demografía del Jugador
- Generación Z (Menores de 25 Años)
- Millennials (25-40 Años)
- Generación X y Mayores (Más de 40 Años)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como la encuesta de Datos Esenciales de la Asociación de Software de Entretenimiento, los anuncios del ecosistema Android de Google, la documentación de Unity Ads y el ECA Digital de Brasil, proporcionan evidencia sobre el uso de dispositivos por parte de los jugadores, el alcance de la plataforma, la entrega de anuncios contextuales y las normas de monetización específicas de cada país. Dichas fuentes ayudan a definir el juego y los canales de ingresos potenciales, mientras que los materiales regulatorios públicos aclaran dónde el diseño del producto o la monetización pueden variar según el mercado.
Los informes anuales de los editores y las presentaciones 10-K ante la SEC, los materiales para inversores y la prensa especializada de reputación pueden verificar de forma cruzada los ingresos de juegos reportados, la actividad publicitaria, la exposición a la plataforma, los lanzamientos de productos y los precios. Estas fuentes nombradas no son exhaustivas y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Cuando la evidencia pública deja incertidumbre sobre el reconocimiento de ingresos, la combinación de canales o la atribución regional, las entrevistas estructuradas pondrían a prueba esas suposiciones con editores de juegos móviles, especialistas en monetización publicitaria y tiendas, socios de distribución y operadores regionales. Los analistas registrarían las brechas no resueltas por flujo de ingresos o región y triangularían las cuentas contradictorias con las presentaciones públicas, las condiciones de la plataforma y los indicadores de mercado independientes antes de ajustar las suposiciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | APAC: 42% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 34% | EMEA: 32% |
| Actores más pequeños: 25% | Gerentes: 46% | Américas: 26% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente de los ingresos anuales globales procedentes de juegos para teléfonos inteligentes y tabletas, y luego verifica los totales seleccionados mediante el gasto promedio muestral multiplicado por el volumen de jugadores, la consolidación de ingresos de los editores y las verificaciones de canales. Los insumos clave incluyen la participación en juegos para teléfonos inteligentes y tabletas, la proporción de jugadores que pagan, el gasto promedio de pago por jugador, las impresiones publicitarias y el rendimiento realizado por jugador activo, y la combinación de ingresos entre regiones y categorías de juegos. Una regresión multivariante puede relacionar esos indicadores de demanda y monetización con los ingresos históricos, con análisis de escenarios para cambios materiales en las normas publicitarias, las condiciones de las tiendas de aplicaciones o los paquetes de nube de los operadores. Se pide a expertos primarios, como editores de juegos móviles, especialistas en monetización y operadores regionales, que revisen las previsiones a nivel de variable, y sus comentarios se utilizan para ajustar la combinación regional y de segmentos antes de su finalización. Cada insumo construye la previsión para su región relevante y la combinación de ingresos resultante respalda las participaciones de dispositivo, plataforma, género, monetización y demografía. Cuando una verificación ascendente selectiva no se alinea con la previsión de la variable, los analistas comparan los insumos, aíslan la evidencia faltante y reconcilian la verificación con el total descendente sin forzar valores no respaldados en un segmento.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de editores y plataformas, los indicadores públicos de jugadores y dispositivos, y las señales de ingresos independientes, y luego investigaron los valores atípicos en el crecimiento, la combinación de segmentos o los totales regionales antes de la aprobación. Una segunda revisión verifica las fechas de las fuentes, las unidades, las normas de atribución y la conciliación entre regiones y flujos de ingresos. Los analistas vuelven a contactar con los encuestados relevantes cuando una contradicción material o un insumo faltante podría cambiar una variable o una asignación de segmento. La evidencia se actualiza anualmente, se renueva entre ciclos tras eventos materiales de mercado o regulatorios, y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Juegos Móviles de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de juegos móviles mide los ingresos anuales procedentes de juegos diseñados para teléfonos inteligentes y tabletas en el mercado global.
Los principales factores de brecha incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Los insumos clave incluyen la participación en juegos para teléfonos inteligentes y tabletas, la proporción de jugadores que pagan, el gasto promedio de pago por jugador, las impresiones publicitarias y el rendimiento realizado por jugador activo, y la combinación de ingresos entre regiones y categorías de juegos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 164,1 mil millones de USD (2027) | |
| Editorial de Investigación Global A | 103 mil millones de USD (2025) | En su base de 2025, esta estimación está un 37,2% por debajo del valor de este informe para 2027 de 164,1 mil millones de USD, 2 años después. Su perspectiva global de juegos informa la plataforma móvil sobre una base anterior e indica un crecimiento continuo, por lo que el valor inicial precede a una mayor expansión del mercado hacia el año de comparación posterior. |
| Editorial de Investigación Global B | 83,8 mil millones de USD (2025) | En su base de 2025, esta estimación está un 48,9% por debajo del valor de este informe para 2027 de 164,1 mil millones de USD, 2 años después. Su estimación de juegos para teléfonos inteligentes y tabletas comienza desde una base anterior y prevé una expansión continua, lo que contribuye a un valor inicial más bajo frente a un año de mercado posterior. |
Para Mordor Intelligence, una segunda revisión verifica las fechas de las fuentes, las unidades, las normas de atribución y la conciliación entre regiones y flujos de ingresos.
Preguntas Clave Respondidas en el Informe
¿Cómo cambiará el tamaño del mercado de juegos móviles hasta 2032?
Se proyecta que el mercado se expanda desde 148,9 mil millones de USD en 2026 y 164,1 mil millones de USD en 2027 hasta 259,2 mil millones de USD en 2032, con un CAGR del 9,58% de 2027 a 2032.
¿Qué impulsa la demanda de juegos móviles?
La calidad de la red, la publicidad contextual y el acceso de los operadores respaldan la demanda. En Austria, las condiciones de agosto de 2025 de A1 vincularon la oferta de pago Games Unlimited Plus, operada por Mondia Media Germany GmbH, a un contrato móvil activo de A1.
¿Qué modelo de monetización lidera los ingresos de los juegos móviles?
Las compras dentro de la aplicación fueron el segmento más grande, con el 54,7% de los ingresos en 2026. Se prevé que las suscripciones y los pases de temporada crezcan más rápido, con un CAGR del 17,6% de 2027 a 2032.
¿Qué empresas son los principales participantes en la industria de juegos móviles?
Los principales participantes incluyen Tencent Holdings Ltd., NetEase Inc., Activision Blizzard Inc. (adquirida por Microsoft el 13 de octubre de 2023), Electronic Arts Inc. (adquirida en agosto de 2026 por un consorcio formado por PIF, Silver Lake y Affinity Partners) y Playrix Holdings Ltd.
¿Qué desafíos configuran las perspectivas de los juegos móviles?
En vigor desde el 17 de marzo de 2026, las restricciones de Brasil sobre las cajas de botín en juegos dirigidos a menores o a los que estos puedan acceder según la clasificación por edades del juego limitan el diseño de recompensas. Los altos costes de adquisición de juegos casuales en iOS también elevan los ingresos necesarios para recuperar el gasto en marketing.
¿Qué regiones lideran los ingresos de juegos móviles y el crecimiento previsto?
Asia Pacífico lideró con el 49,61% de los ingresos en 2026, y se prevé que África crezca más rápido, con un CAGR del 12% de 2027 a 2032.