
Análisis del Mercado del Tabaco por Mordor Intelligence
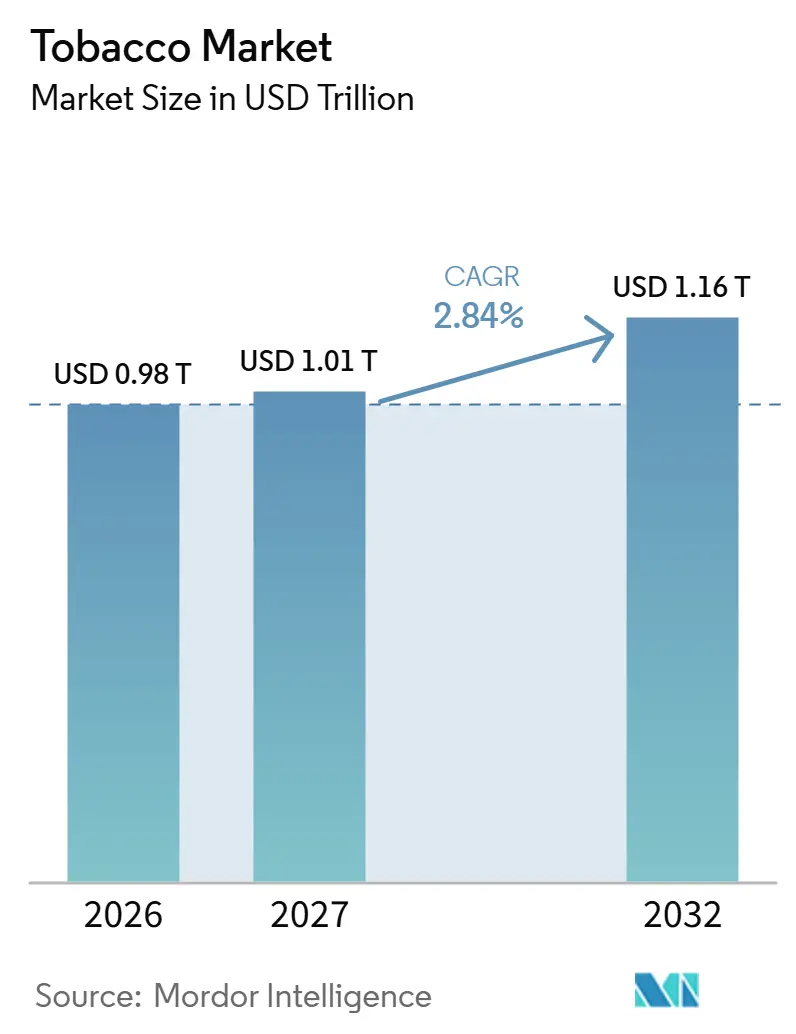
El tamaño del mercado del tabaco se valoró en 0,98 billones de USD en 2026 y se estima que crecerá desde 1,01 billones de USD en 2027 hasta alcanzar 1,16 billones de USD en 2032, a una CAGR del 2,84% durante el período de previsión (2027-2032).
El escenario de crecimiento combina el consumo recurrente de tabaco con la adopción de formatos alternativos de nicotina, incluido el vapeo, mientras que la regulación determina qué productos pueden llegar a los compradores. Los proveedores responden mediante carteras de productos más amplias y trabajo de acceso al mercado específico por país. La sensibilidad al precio en India convierte el traslado fiscal en una presión competidora sobre la asequibilidad y la economía del productor. La expansión favorece, por tanto, a los proveedores capaces de atender a los usuarios recurrentes a través de formatos alternativos legales.
Conclusiones Clave del Informe
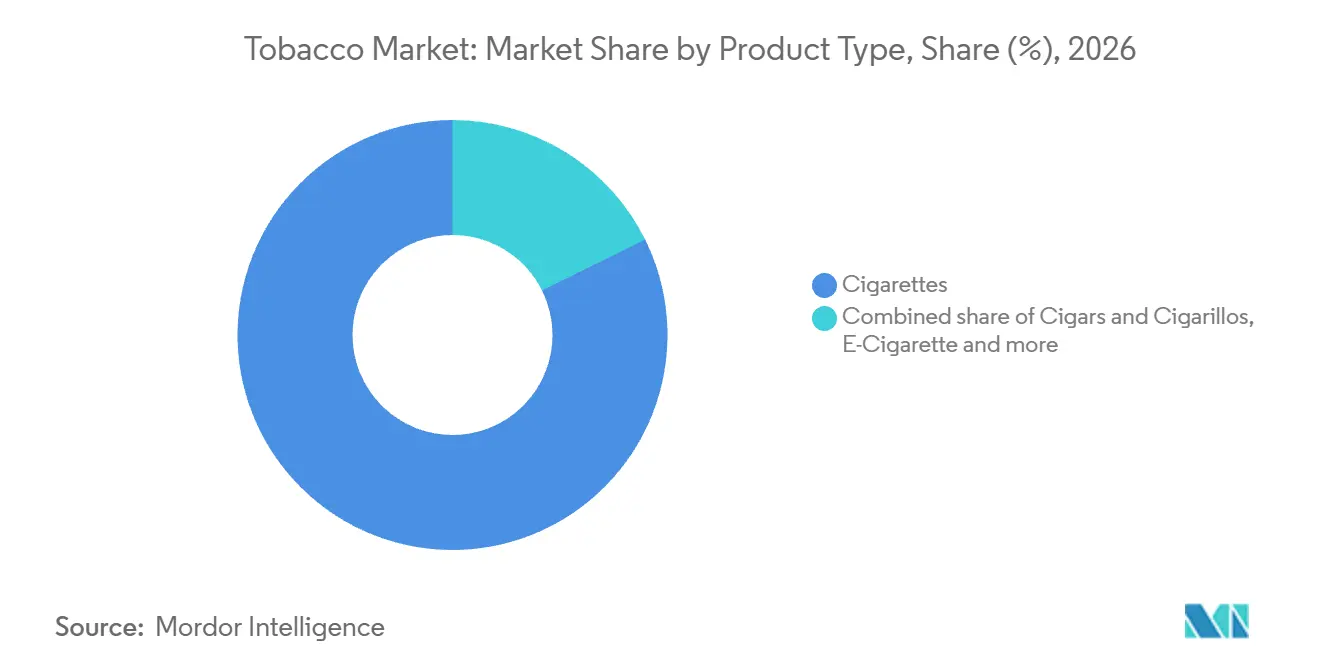
- Por tipo de producto, los cigarrillos representaron una participación del 82,33% en el mercado del tabaco en 2026, mientras que los productos de tabaco calentado son el segmento de mayor crecimiento, con una CAGR prevista del 3,89% durante 2027-2032.
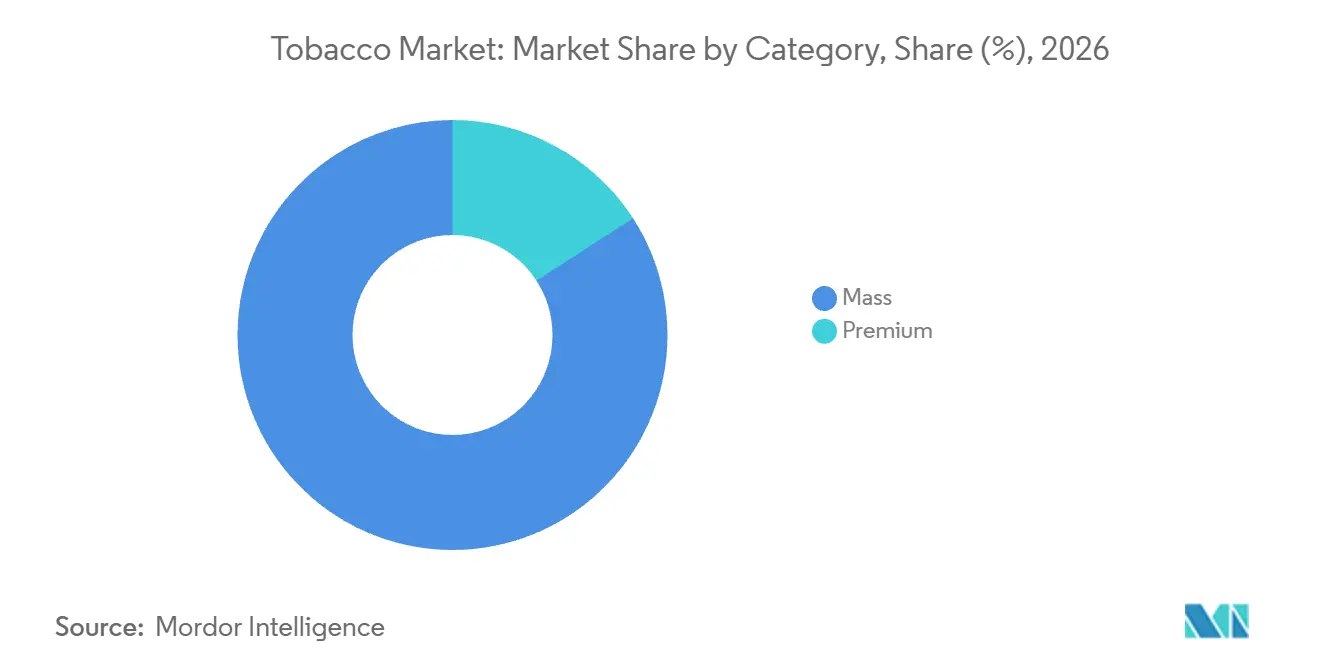
- Por categorías, el segmento masivo lideró con una participación del 84,14% del tamaño del mercado del tabaco en 2026, y el premium es el segmento de mayor crecimiento, con una CAGR prevista del 4,31% durante 2027-2032.
- Entre los usuarios finales, los hombres representaron la mayor participación con un 75,37% en 2026, mientras que las mujeres son el segmento de mayor crecimiento, con una CAGR prevista del 4,03% durante 2027-2032.
- Por canal de distribución, las tiendas de conveniencia/supermercados lideraron con una participación del 52,36% en 2026, y las tiendas minoristas en línea son el segmento de mayor crecimiento, con una CAGR prevista del 5,08% durante 2027-2032.
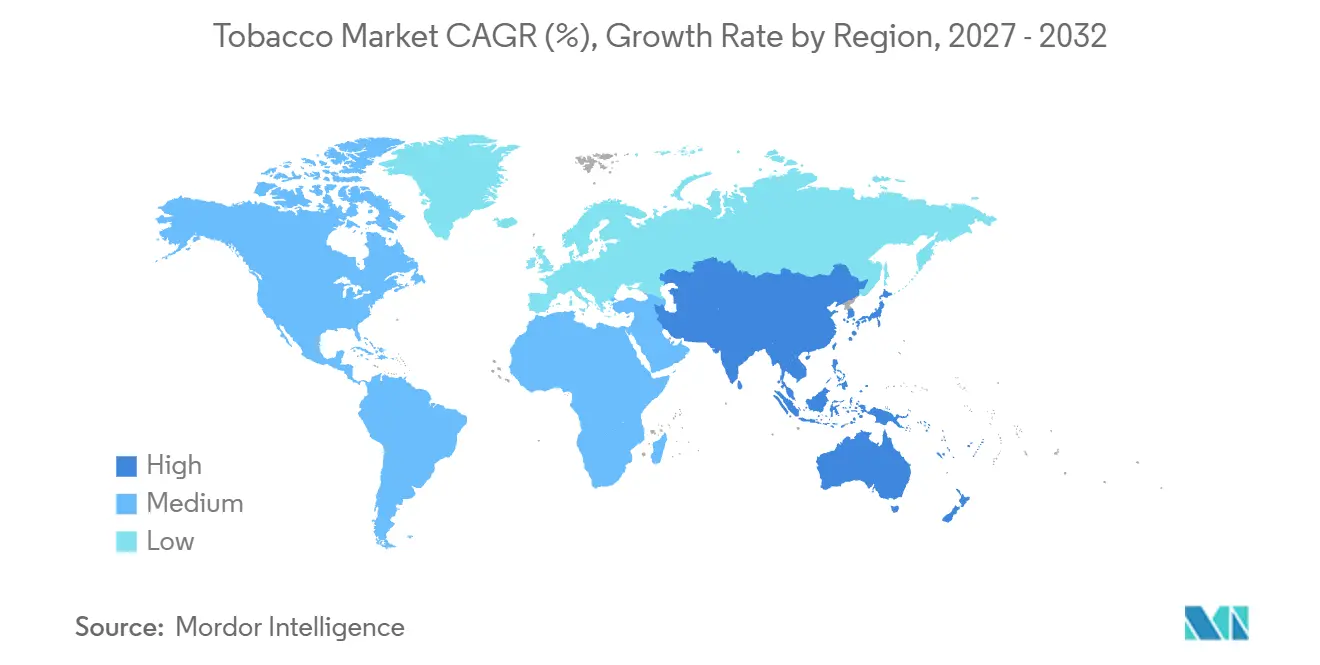
- Geográficamente, Asia-Pacífico representó la mayor participación con un 45,23% en 2026 y también es la región de mayor crecimiento, con una CAGR prevista del 4,34% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Innovación de Productos y Formatos Alternativos de Nicotina | +1.25% | En toda la República Checa | Mediano plazo (2-4 años) |
| Posicionamiento de Productos de Reducción de Daños y Riesgo Reducido | +1.05% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Urbanización y Factores de Estrés por Estilo de Vida | +0.65% | Instituciones educativas de Cisjordania | Largo plazo (≥ 4 años) |
| Fuerte Lealtad a la Marca y Persistencia del Hábito | +0.9% | En todo Irlanda | Largo plazo (≥ 4 años) |
| Innovación de Sabores y Diferenciación Sensorial | +0.5% | Japón a nivel nacional | Corto plazo (≤ 2 años) |
| Estrategias de Marketing a Través del Empaque y el Punto de Venta | +0.4% | En todo Washington, D.C. | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Innovación de Productos y Formatos Alternativos de Nicotina
En la República Checa, el 11,6% de las personas encuestadas en 2025 declararon usar cigarrillos electrónicos al menos mensualmente, estableciendo una base de usuarios recurrentes para un formato alternativo. Philip Morris ČR a.s. reportó 2.300 millones de envíos de productos sin humo en el país en 2025 en sus categorías combinadas sin humo. El crecimiento en su categoría de vapeo fue parcialmente compensado por menores consumibles de tabaco calentado, dejando un resultado de volumen general levemente positivo. El uso mensual y los sustanciales envíos de los productores otorgan a los formatos alternativos una base comercial más allá de la mera disponibilidad de nuevos dispositivos. La inversión selectiva en vapeo es, por tanto, más defendible que asumir que cada formato sin humo sigue el mismo camino de demanda.
Posicionamiento de Productos de Reducción de Daños y Riesgo Reducido
La comunicación de riesgos específica por producto ofrece a los consumidores adultos de cigarrillos una base concreta para considerar los formatos alternativos de nicotina. El 30 de junio de 2026, la FDA de EE. UU. emitió órdenes de riesgo modificado para 20 variantes de bolsas de nicotina ZYN, permitiendo a PMI U.S., el negocio estadounidense de Philip Morris International Inc. (PMI), comercializar una afirmación específica de menor riesgo. La afirmación permitida vincula el uso de los productos autorizados en lugar de cigarrillos con menores riesgos de cáncer de boca, enfermedades cardíacas, cáncer de pulmón, accidente cerebrovascular, enfisema y bronquitis crónica. British American Tobacco plc (BAT) sumó 4,7 millones de consumidores adultos en sus propias marcas Sin Humo en 2025 y estimó 35 millones de consumidores en edad legal al 30 de junio de 2026, en productos de vapor, calentados y orales. La ventaja comunicacional pertenece a las variantes ZYN autorizadas y su afirmación específica de cambio, por lo que una adopción más amplia no otorga a cada bolsa de nicotina el mismo posicionamiento.
Urbanización y Factores de Estrés por Estilo de Vida
El estrés laboral y el tabaquismo se asociaron dentro de una cohorte de personal docente de enfermería, situando el consumo de tabaco en un contexto laboral específico. Una encuesta realizada del 1 de diciembre de 2024 al 31 de enero de 2025 abarcó al personal docente de enfermería de 17 instituciones educativas palestinas en Cisjordania. Los fumadores actuales reportaron mayor estrés laboral que los no fumadores y exfumadores, con una asociación transversal significativa entre el estado de fumador y los niveles de estrés. La comparación conecta el estado de fumador con la presión laboral entre estos profesionales de la educación, más que con un formato de producto particular. Para los proveedores que atienden a esta cohorte, las circunstancias laborales proporcionan un contexto de cliente diferenciado junto a las preferencias de producto.
Fuerte Lealtad a la Marca y Persistencia del Hábito
El uso diario repetido ofrece a los proveedores una base de demanda recurrente con un valor comercial diferente al de la experimentación ocasional con productos. En Irlanda, el 11,7% de las personas de 16 años o más declararon uso diario de tabaco, vapeo y productos de nicotina en 2025.[1] La cifra comparable era del 9,3% en 2022. El grupo de productos combinado incluyó pipas de agua, tabaco calentado, tabaco de mascar, bolsas de nicotina y cigarrillos electrónicos con o sin nicotina. Dentro de ese grupo combinado, el uso ocasional solo aumentó del 3,2% al 3,7% en el mismo período, por lo que la mayor parte de la expansión en el uso declarado implicó una rutina diaria más que una participación ocasional.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulaciones Estrictas de Control del Tabaco | -0.75% | En todo el Reino Unido | Corto plazo (≤ 2 años) |
| Aumento del Estigma Social en Torno al Tabaquismo | -0.55% | América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Restricciones en la Cadena de Suministro y Materias Primas | -0.35% | Brasil, Bangladesh, México, Pakistán, Estados Unidos e India | Corto plazo (≤ 2 años) |
| Prohibiciones de fumar en lugares públicos y campañas antitabaco | -0.25% | Francia a nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas de Control del Tabaco
El diseño del producto puede determinar si un vaporizador de nicotina tiene una vía legal para llegar a los compradores en el Reino Unido. Desde el 1 de junio de 2025, las empresas del Reino Unido tienen prohibido vender o suministrar vaporizadores de un solo uso en línea o en tiendas.[2] La restricción abarca productos con y sin nicotina, incluyendo directamente los vaporizadores de nicotina desechables dentro de su alcance. Dado que ambos canales de venta están cubiertos, trasladar un producto prohibido de una tienda a un vendedor en línea no ofrece ninguna solución alternativa de distribución. Los vaporizadores reutilizables siguen siendo comercializables, preservando una ruta alternativa para los proveedores capaces de ofrecer ese formato. Para los proveedores de productos de un solo uso, recuperar el acceso requiere una arquitectura de producto diferente, por lo que el rediseño debe completarse antes de que el formato pueda reingresar al canal del Reino Unido.
Aumento del Estigma Social en Torno al Tabaquismo
La desaprobación social puede restringir la demanda de cigarrillos al reducir las situaciones en las que un comprador está dispuesto a fumar. El acto de fumar sitúa el uso del producto en un entorno social, por lo que la restricción se aplica tanto al consumo como a la compra. Una marca preferida puede mantener su atractivo para el individuo mientras se vuelve más difícil de usar en presencia de otras personas. Un precio más bajo puede aliviar la carga financiera, pero no resuelve directamente las objeciones a la ocasión de fumar en sí. Para los fabricantes, esto separa la retención de marca del consumo repetido, ya que las respuestas convencionales de producto y precio pueden no eliminar un límite basado en la ocasión sobre la demanda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala de Cigarrillos y Expansión del Tabaco CalentadoLos cigarrillos representaron la mayor participación de segmento con un 82,33% en 2026. Philip Morris International Inc. envió 607.400 millones de cigarrillos a nivel mundial en 2025, ilustrando la escala del negocio de cigarrillos de un productor establecido. British American Tobacco plc vendió 465.000 millones de cigarrillos a nivel mundial ese año, una caída del 8% respecto a los 505.000 millones de 2024. Un cambio de volumen del 1% equivaldría a aproximadamente 6.100 millones de cigarrillos para PMI y 4.700 millones de unidades para BAT, pero la caída del 8% de BAT sitúa esa escala operativa dentro de su negocio de cigarrillos en contracción.
Los productos de tabaco calentado son el segmento de mayor crecimiento, con una CAGR prevista del 3,89% durante 2027-2032. En el segundo trimestre de 2026, el volumen de ventas ajustado en el mercado de IQOS de PMI creció un 5,1% interanual, excluyendo el impacto neto de los movimientos estimados de inventario de distribuidores y mayoristas. El resultado incluyó las reducciones esperadas de existencias en los hogares y el ajuste inicial del consumidor tras el aumento de precios impulsado por el impuesto especial del 1 de abril en Japón, junto con la prohibición de sabores característicos en Polonia. Estas presiones vinculan el resultado comercial con la política de impuestos especiales y de sabores, así como con la adopción del producto. Una oferta de consumibles de tabaco calentado debe adaptarse a los cambios de política locales, lo que vincula la expansión a la ejecución dentro de cada jurisdicción de venta.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
Asequibilidad Masiva y Crecimiento Premium SelectivoEl segmento masivo fue el más grande, con una participación del 84,14% en 2026. En enero de 2026, CRISIL Ratings clasificó los cigarrillos de menos de 65 mm como el segmento masivo de India y describió la categoría como altamente sensible al precio. La misma evaluación esperaba que los productores absorbieran parte de un aumento de aranceles debido a esa sensibilidad al precio. Ese segmento representó entre el 40% y el 45% de los volúmenes de cigarrillos de India, por lo que el costo que absorben los productores se aplica a una gran parte de la producción de cigarrillos del país.
El premium es el segmento de mayor crecimiento, con una CAGR prevista del 4,31% durante 2027-2032. Oettinger Davidoff reportó un crecimiento de ventas del 2,4% para Davidoff y del 16,1% para Zino en 2025 dentro de su segmento de puros de marca propia. Los proveedores de puros premium pueden abordar la expansión a través de una cartera de marcas diferenciada, utilizando el contraste en el desempeño de ventas para identificar qué parte de su oferta está ganando impulso comercial. La oportunidad es selectiva, porque el posicionamiento premium da acceso a una categoría pero no iguala la demanda captada por las marcas individuales dentro de la cartera del mismo propietario.


Por Usuario Final:
Una Base Masculina Establecida y Expansión de Ingresos FemeninosLos hombres representaron una participación del 75,37% del tamaño del mercado del tabaco en 2026, siendo el segmento más grande. En la República Checa, el 25,7% de los hombres de 15 años o más eran fumadores actuales de productos de tabaco en 2025, incluyendo fumadores diarios y ocasionales de al menos una vez al mes. El grupo de tabaco medido abarcó cigarrillos manufacturados y liados a mano, pipas, puros, cigarrillos y pipas de agua. El peso comercial del segmento descansa, por tanto, en una población fumadora establecida que abarca múltiples formas de productos tradicionales en lugar de un único formato de cigarrillo.
Las mujeres son el segmento de mayor crecimiento, con una CAGR prevista del 4,03% durante 2027-2032. En 2025, el 18,6% de las mujeres de 15 años o más en la República Checa eran fumadoras actuales de tabaco. Haypp reportó que las latas vendidas a clientas de bolsas de nicotina en Haypp.com y Northerner.com en el Reino Unido aumentaron un 202% en 2025. Esto ofrece a los proveedores de bolsas una ruta de crecimiento entre las mujeres en esas plataformas que no depende de ampliar la población fumadora tradicional.
Por Canal de Distribución:
Alcance de las Tiendas de Conveniencia y Transacciones en LíneaLas tiendas de conveniencia/supermercados representaron una participación del 52,36% en el mercado del tabaco en 2026, siendo el segmento más grande. En Estados Unidos, las tiendas de conveniencia gestionaron el 82,9% de las ventas de cigarrillos en 2025, según datos de NIQ suministrados por NACS, la asociación de tiendas de conveniencia. El canal también gestionó el 92,9% de las ventas de otros productos de tabaco en EE. UU. ese año. Un proveedor sin distribución en tiendas de conveniencia en Estados Unidos, por tanto, tiene otros canales para no más del 17,1% de las ventas de cigarrillos y el 7,1% de las ventas de otros productos de tabaco.
Las tiendas minoristas en línea son el segmento de mayor crecimiento, con una CAGR prevista del 5,08% durante 2027-2032. Haypp Group registró 1,45 millones de pedidos a través de su negocio de comercio electrónico en el segundo trimestre de 2026, frente a 1,17 millones un año antes. Su número de consumidores activos alcanzó 667.000 en ese trimestre, frente a 536.000 en el segundo trimestre de 2025. Los pedidos y los consumidores activos aumentaron cada uno aproximadamente una cuarta parte, por lo que el crecimiento de transacciones de Haypp estuvo acompañado de una base de clientes más amplia en lugar de solo un mayor volumen de pedidos de los compradores existentes.
Análisis Geográfico
Mercado del Tabaco en Asia-Pacífico
Asia-Pacífico representó una participación del 45,23% en el mercado del tabaco en 2026 y fue la geografía más grande y de mayor crecimiento, con una CAGR prevista del 4,34% durante 2027-2032. La OMS estimó 364 millones de usuarios de tabaco de 15 años o más en su Región de Asia Sudoriental y 431 millones en su Región del Pacífico Occidental en 2024. Japan Tobacco reportó un 34% más de usuarios de Ploom en Japón en diciembre de 2025 que en diciembre de 2024, tras el lanzamiento del Ploom AURA. PT HM Sampoerna Tbk. reportó 79.400 millones de unidades enviadas en Indonesia en 2025, una caída del 1,8% interanual, atribuyendo el descenso principalmente a la erosión ilícita del volumen de la industria legal más que a la pérdida de participación competitiva. Los nuevos usuarios de tabaco calentado crean espacio para las ventas de consumibles, pero el suministro ilícito puede erosionar los volúmenes de cigarrillos que sustentan la base de productores establecidos.
América del Norte presenta una disputa de posicionamiento de marca para los productores de cigarrillos que atienden la demanda establecida. La participación de valor en cigarrillos de British American Tobacco plc en Estados Unidos aumentó 30 puntos básicos en 2025. Europa añade un negocio de tabaco oral diferenciado, ilustrado por los 212 millones de latas de snus enviados por Philip Morris International Inc. en su región Europa definida por la empresa en 2025. La ganancia de participación de valor en EE. UU. de BAT apunta a la competencia por el gasto en cigarrillos, mientras que los envíos de snus de PMI cayeron desde 236,7 millones de latas en 2024, haciendo de la retención de volumen una prioridad diferenciada para su negocio de tabaco oral europeo.
América del Sur ofrece margen para la competencia de marcas de cigarrillos, con British American Tobacco plc reportando un aumento en su participación de valor en cigarrillos en Brasil en 2025. Ganar una posición más amplia dentro del negocio de cigarrillos de ese país es una ruta comercial distinta a depender de una expansión más amplia del gasto regional. En Oriente Medio y África, British American Tobacco Kenya plc reportó una prevalencia estimada de cigarrillos ilícitos del 45% en el mercado doméstico de cigarrillos de Kenia en 2025, frente al 37% en 2024, citando investigación de terceros. Esto crea un canal competidor sustancial fuera de la base de ingresos del proveedor formal. El aumento de 8 puntos porcentuales en la prevalencia ilícita significa que una mayor parte de la demanda keniana de cigarrillos fue atendida fuera del suministro legal, por lo que la fortaleza de marca por sí sola no puede recuperar el volumen lícito.
Ediciones regionales
Marco Regulatorio y Perspectivas
La comparación considera jurisdicciones seleccionadas desde la perspectiva de un fabricante de productos terminados lícito que busca abastecer la demanda minorista doméstica. China exige que los fabricantes de productos de tabaco obtengan una licencia de empresa de producción y aprobación para la expansión de la capacidad de producción mediante construcción o actualización técnica. El registro del producto, el permiso de producción y la elegibilidad del comprador minorista afectan, por tanto, a diferentes partes de la decisión comercial, desde comprometer capacidad de fabricación hasta convertir la producción en ventas lícitas.
Tabla Regulatoria
| Factor de decisión | Reino Unido | China | Brasil |
|---|---|---|---|
| Autoridad principal | Normas de Comercio en Inglaterra, Gales y Escocia; consejos locales en Irlanda del Norte | Administración Estatal del Monopolio del Tabaco, gestionada por el MIIT | Anvisa |
| Instrumentos clave o dirección | Mecanismo de penalización por venta de tabaco a menores de 18 años en Inglaterra y Gales del 29 de octubre al 31 de diciembre de 2026; límite de venta de tabaco en el Reino Unido para personas nacidas el 1 de enero de 2009 o después, a partir del 1 de enero de 2027 | Licencia de producción de la Ley del Monopolio del Tabaco y aprobación de expansión de capacidad | Registro de productos de tabaco para fumar de origen nacional e importado; renovación anual |
| Efecto comercial | Los límites de elegibilidad minorista determinan la base de clientes accesible | Se requiere permiso para la entrada en fabricación y la expansión de capacidad | La venta sigue a la publicación de la aprobación del registro; la renovación mantiene el derecho a vender |
| Atractivo actual de la política | Medio | Bajo | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||
Los requisitos de aprobación de China y sus prioridades de aplicación de diciembre de 2025 y enero de 2026 respaldan la continuidad del marco de cumplimiento para un fabricante ya autorizado. El requisito de renovación anual de Brasil sustenta una carga continua de acceso al mercado, mientras que la agenda regulatoria 2026-2027 de Anvisa incluye una propuesta en curso para regular los productos de tabaco a base de nicotina. En Inglaterra y Gales, el límite de fecha de nacimiento programado en el Reino Unido a partir del 1 de enero de 2027 reemplaza un umbral de menores de 18 años y restringe progresivamente la base de clientes minoristas elegibles. A partir de 2027, el límite del Reino Unido impedirá que las cohortes más jóvenes se conviertan en compradores elegibles de tabaco a medida que envejezcan, por lo que el permiso de fabricación por sí solo no preservará el alcance futuro de clientes.
Etapas de la Cadena de Valor
La comparación de la cadena de valor sigue el abastecimiento de hoja, la fabricación de productos terminados y las ventas al consumidor, mostrando dónde el control de especificaciones y rutas crea oportunidades de ingresos. En 2025, Philip Morris International Inc. contrató directamente con agricultores en Argentina, Brasil, Italia, Pakistán y Polonia, con el abastecimiento directo representando aproximadamente el 23% de sus requisitos globales de hoja. La mayor parte de sus requisitos de hoja de 2025 estaba, por tanto, fuera de contratos directos con agricultores, por lo que la mayor parte de su suministro de hoja no fue contratada directamente con productores.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Abastecimiento y procesamiento de hoja | Proveedores y procesadores de hoja como Universal Leaf Tobacco | Ventas de hoja procesada según especificaciones del fabricante | Obtener hoja que cumpla las especificaciones del fabricante | Calificar orígenes de cultivo alternativos frente a las mismas especificaciones |
| Fabricación de productos terminados | Fabricantes de tabaco y nicotina como Philip Morris International Inc. y British American Tobacco plc | Ventas de productos terminados | Coordinación de la producción en distintas formas de producto | Escalonar las adiciones de capacidad por tipo de producto |
| Distribución y ventas al consumidor | Minoristas de marca integrados como Philip Morris International Inc. | Ventas de productos a través de canales minoristas propios y comercio electrónico | Diferentes requisitos de distribución en los mercados | Combinar ventas directas y rutas intermediarias por mercado |
| Fuente: Mordor Intelligence | ||||
Los proveedores independientes de hoja capturan valor mediante la correspondencia de especificaciones, mientras que el abastecimiento directo ofrece a los fabricantes una forma diferente de organizar la relación con el productor. Más adelante en la cadena, los canales de consumo propios de un fabricante amplían su papel más allá de la producción, vinculando los rendimientos comerciales a la capacidad de operar rutas de venta adecuadas localmente. La elección estructural es cuánta de esa coordinación retener internamente, porque la propiedad de una etapa adicional conlleva la responsabilidad de sus exigencias operativas diferenciadas.
Panorama Competitivo
Concentración del Mercado
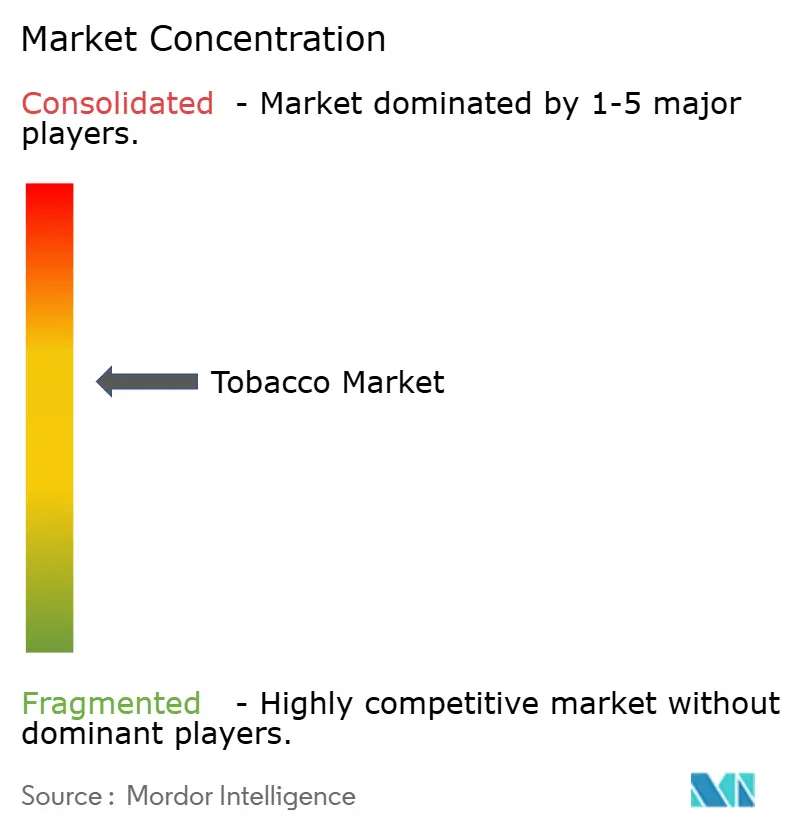
Los principales competidores incluyen Philip Morris International Inc., British American Tobacco plc, Japan Tobacco Inc., Imperial Brands plc y KT&G Corporation. La industria tiene un nivel de liderazgo multinacional concentrado, con rivalidad que se extiende a los productos de tabaco establecidos y los formatos alternativos. El negocio sin humo de PMI generó el 41,5% de sus ingresos netos totales en 2025, otorgando a esa cartera un peso económico sustancial dentro de la empresa.[3] El negocio global de cigarrillos de KT&G generó el 54,1% de sus ingresos grupales de cigarrillos en 2025, superando su negocio doméstico de cigarrillos por primera vez. Dado que PMI obtiene ingresos sustanciales de productos sin humo mientras que los ingresos de cigarrillos de KT&G provienen principalmente de su negocio global, la misma norma fiscal o de producto afectaría de manera diferente a sus bases de ingresos.
En 2025, BAT lanzó Vuse Ultra, glo Hilo y Velo Shift en las categorías de vapor, productos calentados y oral moderno. Japan Tobacco reportó un crecimiento de volumen de Ploom cercano al 40% en 2025 y continuó ganando participación en sus mercados, incluido Japón. Estos enfoques sitúan la amplitud de la cartera y la ejecución de la plataforma en el centro de la competencia, con una oferta de múltiples categorías y un negocio de productos calentados en crecimiento que crea diferentes rutas hacia los consumidores adultos. Las ganancias de volumen de Ploom hacen de la demanda realizada de la plataforma una señal competitiva más sólida que la amplitud de lanzamiento por sí sola.
PMI reportó productos sin humo disponibles para la venta en 109 mercados al 30 de junio de 2026. Estimó más de 43 millones de consumidores en edad legal de sus productos sin humo al 31 de diciembre de 2025. El 15 de mayo de 2025, Imperial Brands plc se reunió con funcionarios de política de vapeo del Reino Unido junto con British American Tobacco plc, Japan Tobacco International y Philip Morris. La reunión abordó las respuestas a una consulta sobre medidas de cumplimiento adicionales para el Impuesto sobre Productos de Vapeo. Su asistencia conjunta sitúa el cumplimiento del impuesto sobre el vapeo en una agenda regulatoria compartida para estos grupos competidores.
Líderes de la Industria del Tabaco
-
Philip Morris International Inc.
-
British American Tobacco plc
-
Japan Tobacco Inc.
-
Imperial Brands plc
-
KT&G Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado del Tabaco Empresas cubiertas en este informe
- China National Tobacco Corporation
- Philip Morris International Inc.
- British American Tobacco plc
- Japan Tobacco Inc.
- Imperial Brands plc
- Altria Group, Inc.
- KT&G Corporation
- ITC Limited
- PT Gudang Garam Tbk
- Eastern Company SAE
- Japan Tobacco International (Logic, Ploom)
- Scandinavian Tobacco Group A/S
- Turning Point Brands, Inc.
- NTC Industries Limited
- Vector Group Ltd.
- Mac Baren Tobacco Company A/S
- PT Djarum
- Habanos S.A.
- Godfrey Phillips India Limited (Godfrey Phillips India)
- Universal Corporation
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades separa la adopción de dispositivos, la reposición de consumibles y la expansión de la gama de productos para los consumidores adultos de nicotina en Estados Unidos. El 28 de agosto de 2026, la FDA autorizó a JUUL Labs Inc. a comercializar el dispositivo JUUL2 y las cápsulas con sabor a tabaco y mentol en Estados Unidos. PMI U.S. inició la comercialización de ZYN ULTRA en junio de 2026 bajo la reciente orientación de la FDA, y la filial de PMI Swedish Match USA, Inc. fabrica los productos. Estos desarrollos crean diferentes decisiones comerciales en torno a un sistema autorizado, su oferta continua de consumibles y el desarrollo escalonado de una gama de bolsas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Adopción del dispositivo JUUL2 | Un dispositivo definido tiene autorización de comercialización en EE. UU. | Consumidores adultos de cigarrillos electrónicos | Desarrollar la demanda del dispositivo junto con la oferta de cápsulas autorizadas | Restricciones de marketing específicas del producto | JUUL Labs Inc. |
| Reposición de cápsulas JUUL2 | Las cápsulas con sabor a tabaco y mentol acompañan al dispositivo autorizado | Usuarios adultos que eligen el sistema JUUL2 | Coordinar la oferta del dispositivo con el suministro de cápsulas conformes | Pruebas de liberación antes de la comercialización de los lotes de cartuchos cubiertos | JUUL Labs Inc. |
| Desarrollo de la gama ZYN ULTRA | 11 productos recibieron autorización en EE. UU. el 21 de agosto de 2026 | Consumidores adultos de bolsas de nicotina | Construir la gama autorizada y escalonar variantes adicionales según las decisiones de revisión | 11 variantes de 11 mg adicionales estaban bajo revisión de la FDA el 21 de agosto de 2026 | Swedish Match USA, Inc., filial de PMI |
| Fuente: Mordor Intelligence | |||||
La apertura más inmediata es el sistema JUUL2 para consumidores adultos de cigarrillos electrónicos, con autorización en EE. UU. que cubre el dispositivo y las cápsulas con sabor a tabaco y mentol. JUUL Labs debe analizar medidas específicas de nicotina, pH, endotoxinas y beta-D-glucano en los lotes de cartuchos cubiertos antes de la comercialización bajo las órdenes JUUL2 de la FDA. ZYN ULTRA ofrece una ruta escalonada, con 11 productos autorizados y variantes adicionales de 11 mg bajo revisión de la FDA el 21 de agosto de 2026, por lo que el gasto en extensión de gama debe seguir a esas decisiones.
Desarrollos recientes de la industria en Mercado del Tabaco
- Oct 2026: Scandinavian Tobacco Group A/S completó la venta de sus marcas de tabaco de picadura fino BREAK y Moro a Japan Tobacco Inc. el 1 de octubre.
- Ago 2026: La FDA de EE. UU. autorizó a JUUL Labs Inc. a comercializar el dispositivo JUUL2 y las cápsulas con sabor a tabaco y mentol en Estados Unidos el 28 de agosto.
- Ago 2026: La FDA de EE. UU. autorizó a Swedish Match USA, Inc. a comercializar 11 productos de bolsas de nicotina ZYN ULTRA en Estados Unidos el 21 de agosto.
Mercado del Tabaco Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El Mercado Global del Tabaco mide el gasto anual del consumidor en productos de tabaco y nicotina terminados vendidos para consumo humano en todo el mundo. Abarca las ventas en las clasificaciones de producto, categoría, usuario final, canal de distribución y geográficas utilizadas en el informe.
Exclusiones del alcance: Se excluyen el comercio de hoja de tabaco en bruto, el hardware de vapor vendido sin nicotina y los productos de cannabis.
Descripción General de la Segmentación
- Por Tipo de Producto
- Cigarrillos
- Cigarros y Cigarrillos
- Cigarrillo Electrónico
- Productos de Tabaco Calentado
- Tabaco Sin Humo
- Otros Tipos de Productos
- Por Categoría
- Masivo
- Premium
- Por Usuario Final
- Hombres
- Mujeres
- Por Canal de Distribución
- Tiendas de Conveniencia/Supermercados
- Tiendas Especializadas
- Tiendas Minoristas en Línea
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La hoja informativa sobre tabaco y el informe de prevalencia global de la Organización Mundial de la Salud proporcionan evidencia ilustrativa sobre usuarios, familias de productos y patrones regionales, mientras que sus indicadores fiscales del Observatorio Mundial de la Salud y la descripción general del tema del tabaco describen los precios minoristas de cigarrillos, la asequibilidad y el contexto económico del consumo de tabaco. Los comunicados estadísticos nacionales y las encuestas de tabaco para adultos pueden añadir detalle por país cuando los analistas comparan la prevalencia local y las tendencias de uso de productos con la evidencia global.
Los informes anuales de las empresas y los registros regulatorios proporcionan ventas de productos reportadas, tendencias de envíos, precios, descripciones de segmentos y exposición geográfica, mientras que los materiales para inversores y la cobertura de prensa de reputación ayudan a aclarar lanzamientos, cambios fiscales y desarrollos de acceso al mercado. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y cuestionarios estructurados se dirigirían a fabricantes de tabaco y nicotina, mayoristas, especialistas en canales minoristas, analistas de categorías y especialistas regulatorios o comerciales relevantes en APAC, EMEA y las Américas. Se pediría a los encuestados que verificaran la interpretación de la evidencia secundaria, identificaran cambios en los precios de productos terminados, la combinación de productos, la disponibilidad y la ruta al mercado, y explicaran las brechas donde los informes públicos son limitados. Los analistas compararían estas observaciones con las divulgaciones de las empresas y los datos por país, registrando las diferencias no resueltas para seguimiento y triangulación en lugar de tratar un único relato como evidencia de todo el mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 15% | APAC: 45% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores menores: 15% | Gerentes: 50% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo estima el gasto anual global del consumidor en el comercio minorista de productos terminados y luego asigna valor a las vistas de producto, categoría, usuario final, canal de distribución, país y regional del informe. Una estimación descendente parte de las señales de ventas al consumidor reportadas y de ingresos de fabricantes o minoristas, con verificaciones ascendentes selectivas utilizando precios minoristas muestreados multiplicados por volúmenes de unidades observados o reportados y consolidaciones de proveedores. Esas verificaciones comprueban si las estimaciones por país y producto son plausibles sin reemplazar el modelo de todo el mercado. Los indicadores clave incluyen la prevalencia de uso de productos por adultos y usuarios por producto, volúmenes de cigarrillos y productos alternativos, precios minoristas y cambios fiscales, divulgaciones de envíos e ingresos de productores, y patrones de ventas por canal o país. Los analistas utilizan estos indicadores para estimar el valor y las participaciones de segmento, manteniendo el precio y la combinación de productos separados de los cambios de volumen cuando la evidencia lo permite, y aplican análisis de escenarios para reflejar las diferencias en regulación, asequibilidad y adopción en los mercados. Los expertos revisarían los supuestos a nivel de variable y las trayectorias de previsión frente a la evidencia por país y producto, mientras que los analistas investigan las brechas verificando años adyacentes, divulgaciones de empresas, datos de precios públicos y señales de mercado comparables antes de revisar o documentar un supuesto.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de las empresas, los indicadores de prevalencia y precios por país, los datos comerciales y la evidencia de canales, y luego verificaron totales inconsistentes, movimientos abruptos de participación, errores de moneda o unidad y diferencias inexplicables respecto a señales de mercado independientes. Un segundo analista revisa los cálculos y el rastro de fuentes, y un revisor principal resuelve las anomalías antes de la aprobación. Los desacuerdos materiales desencadenan verificaciones de fuentes o recontacto con encuestados cuando un supuesto citado, un límite de producto o un evento de mercado necesita aclaración. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos regulatorios, fiscales o de producto materiales cambian el mercado, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Comparación del Dimensionamiento del Mercado Global del Tabaco de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El Mercado Global del Tabaco mide el gasto anual del consumidor en productos de tabaco y nicotina terminados vendidos para consumo humano en todo el mundo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los analistas utilizan estos indicadores para estimar el valor y las participaciones de segmento, manteniendo el precio y la combinación de productos separados de los cambios de volumen cuando la evidencia lo permite, y aplican análisis de escenarios para reflejar las diferencias en regulación, asequibilidad y adopción en los mercados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,01 billones de USD (2027) | |
| Consultora Global A | 926.000 millones de USD (2025) | En su base de 2025, esta estimación es un 8,3% inferior al valor de 2027 de este informe de 1,01 billones de USD, 2 años después. La fuente reporta una base de 2025 y proyecta un crecimiento posterior del mercado hasta 2033, por lo que el año de medición anterior contribuye a un valor inferior al de la estimación de 2027 del informe. |
| Consultora Global B | 954.300 millones de USD (2025) | En su base de 2025, esta estimación es un 5,5% inferior al valor de 2027 de este informe de 1,01 billones de USD, 2 años después. La fuente reporta una estimación de 2025 y proyecta un crecimiento continuo hasta 2035, por lo que el año de medición anterior contribuye a un valor inferior al de la estimación de 2027 del informe. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de las empresas, los indicadores de prevalencia y precios por país, los datos comerciales y la evidencia de canales, y luego verifican totales inconsistentes, movimientos abruptos de participación, errores de moneda o unidad y diferencias inexplicables respecto a señales de mercado independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado del tabaco?
El tamaño se estima en 1,01 billones de USD en 2027 y se prevé que alcance 1,16 billones de USD en 2032, a una CAGR del 2,84% durante 2027-2032.
¿Qué fuerzas impulsan el crecimiento en los productos de tabaco y nicotina?
Los formatos alternativos y el uso recurrente sostienen la demanda. British American Tobacco plc sumó 4,7 millones de consumidores Sin Humo en 2025 y estimó 35 millones de consumidores en edad legal al 30 de junio de 2026, en productos de vapor, calentados y orales.
¿Qué tipo de producto de tabaco terminado tiene la mayor participación?
Los cigarrillos representaron una participación del 82,33% en 2026, mientras que se prevé que los productos de tabaco calentado crezcan más rápido, con una CAGR del 3,89% durante 2027-2032.
¿Quiénes son los principales proveedores de tabaco y nicotina?
Los principales actores incluyen Philip Morris International Inc., British American Tobacco plc, Japan Tobacco Inc., Imperial Brands plc y KT&G Corporation.
¿Qué desafío regulatorio afecta las ventas de productos de nicotina?
La prohibición del Reino Unido sobre la venta y suministro empresarial de vaporizadores de un solo uso, con o sin nicotina, entró en vigor el 1 de junio de 2025, cubriendo tiendas y ventas en línea. Los vaporizadores reutilizables siguen siendo comercializables.
¿Qué región lidera el gasto en productos de tabaco y nicotina terminados?
Asia-Pacífico representó una participación del 45,23% en 2026 y es la región de mayor crecimiento, con una CAGR prevista del 4,34% durante 2027-2032.