
Tamaño y Participación del Mercado de Automatización de Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
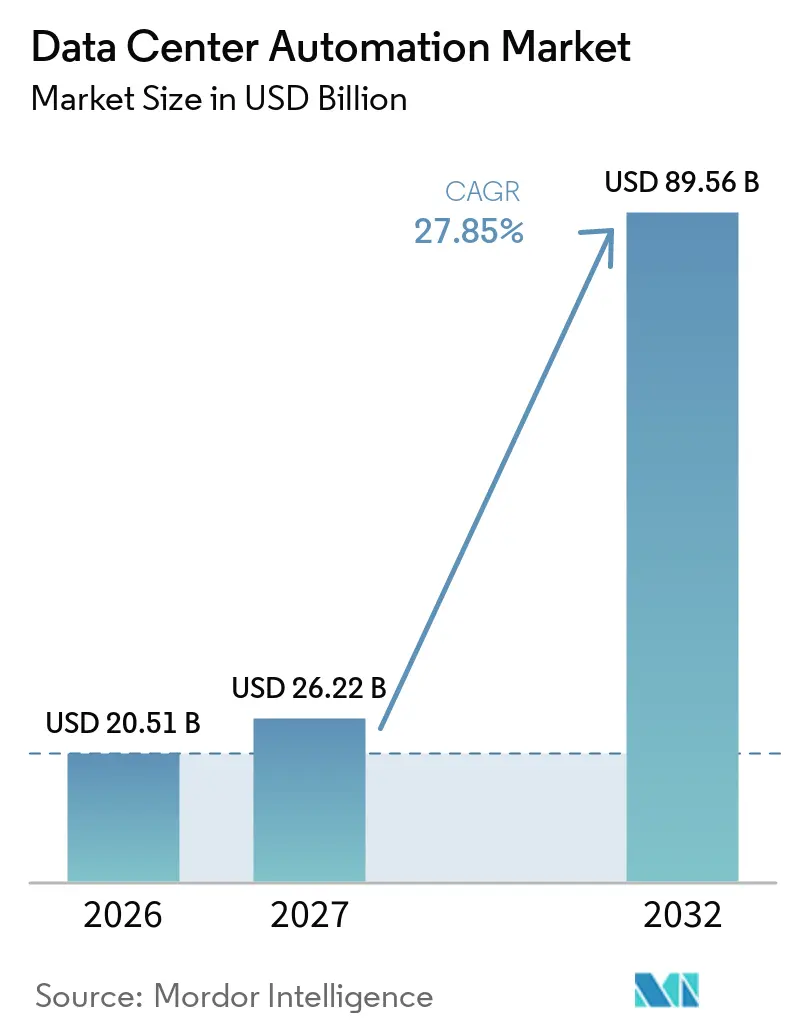
| Tamaño del Mercado (2027) | 26.22 Mil millones de dólares |
| Tamaño del Mercado (2032) | 89.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 27.85 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
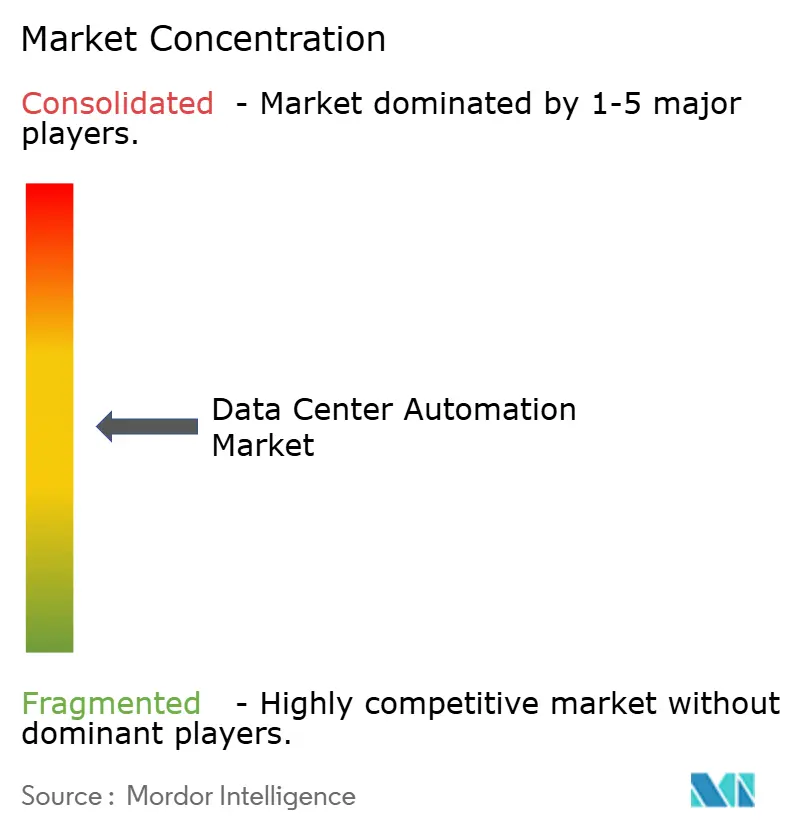
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automatización de Centros de Datos por Mordor Intelligence
Se proyecta que el tamaño del mercado de automatización de centros de datos se expanda desde 20,51 mil millones de USD en 2026 hasta 89,56 mil millones de USD en 2032, registrando una CAGR del 27,85% entre 2027 y 2032. Las cargas de trabajo de IA y computación de alto rendimiento están cambiando la forma en que el mercado de automatización de centros de datos sirve a los operadores que planifican, gestionan y amplían la infraestructura crítica. Los grandes proveedores de nube están aumentando la inversión en capacidad e infraestructura de IA, lo que incrementa la necesidad de automatización capaz de conectar nuevos bloques de equipos de forma rápida y fiable. El mercado de automatización de centros de datos también avanza hacia sistemas integrados que combinan el control de instalaciones, la supervisión de energía y las operaciones basadas en software. Las normativas energéticas y los objetivos de eficiencia están haciendo que la supervisión automatizada sea más importante en todo el mercado de automatización de centros de datos. Los proveedores que pueden ofrecer diseños modulares probados y plataformas de control integradas tienen una posición más sólida a medida que los plazos de despliegue se acortan.
Conclusiones Clave del Informe
- Por tipo de componente, el hardware representó el 41,08% de los ingresos en 2026, mientras que se proyecta que el software se expanda a una CAGR del 32,79% hasta 2032.
- Por tamaño del centro de datos, se proyecta que las instalaciones de hiperescala registren la CAGR más alta, del 34,52%, hasta 2032, y el segmento generó una participación del 39,43% en 2026.
- Por tipo de nivel, el Nivel 3 representó el 55,27% de los ingresos en 2026, mientras que se proyecta que el Nivel 4 crezca a una CAGR del 34,01% hasta 2032.
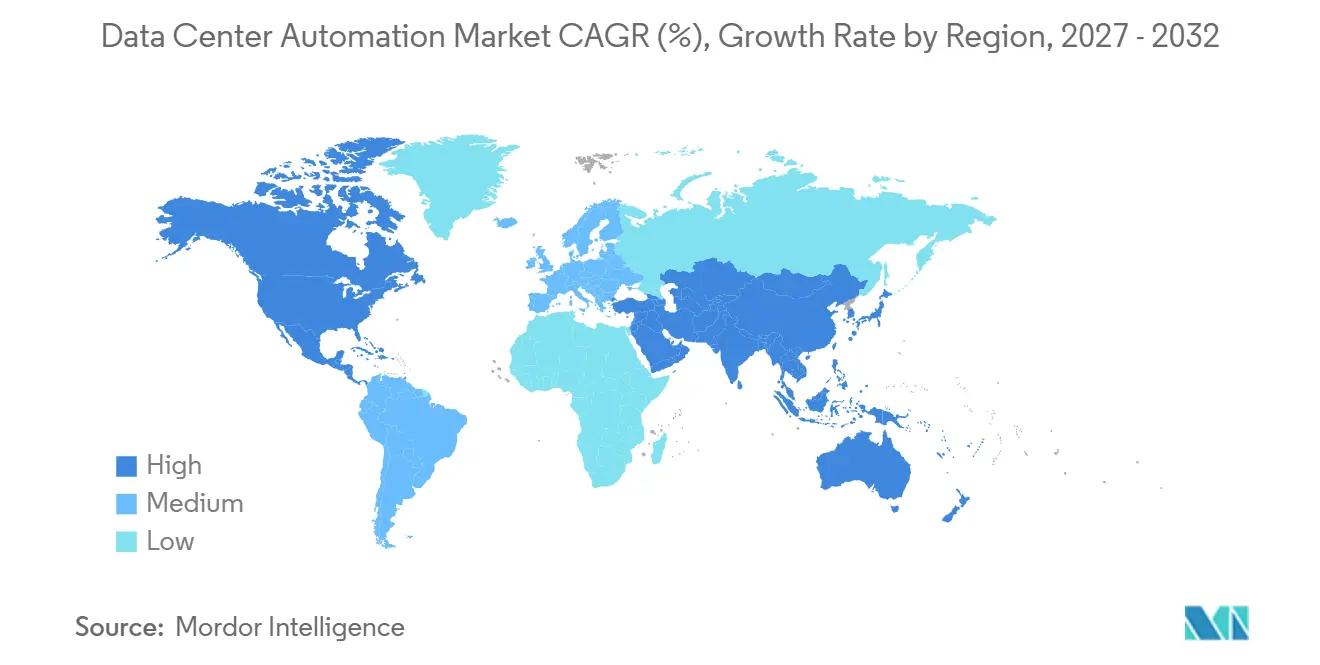
- Por geografía, América del Norte representó el 39,24% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 33,37% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las Cargas de Trabajo de IA y HPC que Impulsan la Fiabilidad de la Automatización | +7.5% | Global, concentrado en los centros de datos de América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Creciente Demanda de Automatización y Supervisión en Centros de Datos de Hiperescala | +6.5% | Global, con América del Norte y Asia-Pacífico liderando la construcción de hiperescala | Corto plazo (≤ 2 años) |
| Objetivos de Eficiencia Energética y Sostenibilidad en Instalaciones de Nivel 3 y Nivel 4 | +4.0% | Global, con mayor presión regulatoria en Europa, Alemania y Japón | Largo plazo (≥ 4 años) |
| Creciente Integración de PLCs y BMS en Sistemas de HVAC, Energía y Refrigeración | +3.5% | Global, con rápida adopción en instalaciones de hiperescala y colocación | Corto plazo (≤ 2 años) |
| Modernización de la Infraestructura Heredada de Automatización y Control de Edificios | +2.5% | América del Norte y Europa, donde los portafolios empresariales y de colocación más antiguos son los más grandes | Mediano plazo (2-4 años) |
| Mayor Inversión de Operadores de Colocación y Minoristas en Sistemas de Control | +2.0% | Global, con aceleración en América del Sur, Oriente Medio y África, y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Cargas de Trabajo de IA y HPC que Impulsan la Fiabilidad de la Automatización
El mercado de automatización de centros de datos se beneficia de las cargas de trabajo de IA que crean condiciones más exigentes de energía, refrigeración y control. Un clúster de GPU que utiliza más de 1 MW por bastidor puede generar cambios en la demanda de energía en fracciones de segundo. Estos cambios requieren un control coordinado entre los sistemas de refrigeración, distribución de energía y suministro de energía ininterrumpida. Meta desplegó agentes de IA unificados para la eficiencia autónoma de capacidad en toda su infraestructura global de hiperescala en mayo de 2026, mostrando cómo los operadores aplican el control de bucle cerrado a las necesidades de fiabilidad. La Agencia Internacional de Energía proyecta que el consumo mundial de electricidad en centros de datos alcanzará los 945 TWh en 2030, con servidores acelerados representando casi la mitad del aumento neto de la demanda.[1] Los operadores de colocación que alojan inferencia de IA en instalaciones de Nivel 3 están incorporando ahora estas necesidades al mercado de automatización de centros de datos, junto con los campus de hiperescala.
Creciente Demanda de Automatización y Supervisión en Centros de Datos de Hiperescala
El mercado de automatización de centros de datos está siendo moldeado por campus de hiperescala construidos en torno a bloques de automatización modulares y preprobados. Este enfoque reduce la dependencia de la ingeniería a medida en cada sitio y permite adiciones de capacidad por fases. Siemens, NVIDIA y Fluence publicaron una arquitectura de referencia en junio de 2026 para una instalación de 136 MW con una carga de TI de 100 MW. El diseño utilizó bastidores de media y baja tensión probados en fábrica y alineó la instalación con NVIDIA DSX Vera Rubin. Los proveedores que pueden ofrecer diseños validados para sistemas de cómputo de hiperescala pueden establecer relaciones de adquisición a más largo plazo. El modelo también dificulta que los proveedores sin interoperabilidad demostrada y diseños de referencia probados compitan por grandes proyectos.
Objetivos de Eficiencia Energética y Sostenibilidad en Instalaciones de Nivel 3 y Nivel 4
El mercado de automatización de centros de datos está impulsado por regulaciones de eficiencia energética que convierten el control automatizado en un requisito de cumplimiento. Alemania exige que los nuevos centros de datos puestos en servicio a partir de julio de 2026 alcancen un valor de efectividad del uso de energía de 1,2 o inferior. Las instalaciones alemanas existentes deben cumplir límites de 1,5 para julio de 2027 y de 1,3 para julio de 2030, con incumplimientos sujetos a multas de hasta EUR 100.000 (USD 112,87 mil). Japón anunció que las nuevas instalaciones establecidas a partir del año fiscal 2029 deben alcanzar una efectividad del uso de energía de 1,3 o inferior, y que las obligaciones de reporte se extienden ahora a los operadores de inquilinos en la nube. Estos requisitos amplían la demanda de supervisión y reporte del rendimiento energético desde los propietarios de instalaciones hasta los usuarios de infraestructura. ASHRAE 90.4-2025 también incorporó las emisiones de gases de efecto invernadero y el consumo de agua en su alcance, aumentando la importancia de los sistemas de control que rastrean medidas ambientales.
Creciente Integración de PLCs y BMS en Sistemas de HVAC, Energía y Refrigeración
El mercado de automatización de centros de datos se beneficia de la integración de controladores lógicos programables y sistemas de gestión de edificios. Las instalaciones de la era de la IA necesitan que los sistemas de refrigeración, HVAC y energía operen como una capa de control coordinada. Emerson presentó su Plataforma de Automatización DeltaV para Centros de Datos el 3 de agosto de 2026, combinando sistemas de control distribuido y controladores lógicos programables en una única arquitectura. Los operadores buscan cada vez más sistemas que admitan de forma nativa Redfish, BACnet, Modbus, OPC UA, SNMP y API REST. Para el mercado de automatización de centros de datos, este soporte puede reducir la necesidad de conversores de protocolo y facilitar la integración directa con plataformas de gestión. Los sistemas de control integrados también pueden acortar el tiempo de instalación cuando se despliegan en equipos de energía, mecánicos y térmicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital e Integración | -3.5% | Global, más pronunciado en centros de datos pequeños y medianos y en mercados emergentes | Mediano plazo (2-4 años) |
| Interoperabilidad Compleja entre Sistemas de Múltiples Proveedores | -2.5% | Global, con mayor fricción en instalaciones empresariales y de colocación con entornos de proveedores mixtos | Largo plazo (≥ 4 años) |
| Riesgos de Ciberseguridad Asociados con Redes de Automatización Conectadas | -1.5% | Global, más agudo en América del Norte y Europa donde la convergencia de OT e IT está más avanzada | Mediano plazo (2-4 años) |
| Escasez de Personal Especializado en Automatización y Controles | -1.0% | Global, especialmente limitante en los mercados emergentes de Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital e Integración
Los altos costos de capital e integración siguen siendo una limitación para el mercado de automatización de centros de datos, especialmente fuera de las instalaciones de hiperescala y Nivel 3 o superior. Un despliegue completo puede combinar controladores lógicos programables, controladores digitales directos, sensores, SCADA y software de gestión de infraestructura de centros de datos con equipos heredados. Los costos de integración pueden equivaler al 15-25% del valor de adquisición de hardware cuando los sistemas de múltiples proveedores requieren puentes de protocolo personalizados. Los operadores alemanes invirtieron EUR 3.500 millones (USD 3,95 mil millones) en edificios y equipos técnicos en 2025, incluidos EUR 2.500 millones (USD 2,82 mil millones) en refrigeración, suministro de energía y otros sistemas de edificios. En el mercado de automatización de centros de datos, los operadores más pequeños tienen menos oportunidades de distribuir este gasto en campus muy grandes. La limitación aumenta la demanda de servicios recurrentes de supervisión, mantenimiento y soporte, lo que permite a los clientes escalonar el trabajo de modernización.
Interoperabilidad Compleja entre Sistemas de Múltiples Proveedores
El mercado de automatización de centros de datos enfrenta desafíos de interoperabilidad porque las grandes instalaciones utilizan equipos de muchos proveedores. Un sitio típico puede operar enfriadores, unidades CRAH, equipos de conmutación, suministros de energía ininterrumpida y paneles de generadores de 5 o más fabricantes. Estos sistemas pueden utilizar protocolos propietarios o estándares como BACnet, Modbus, SNMP y OPC UA. Se necesita una capa de integración común antes de que el mercado de automatización de centros de datos pueda ofrecer control supervisorio en toda la instalación. El desafío se vuelve mayor en un campus de 100 MW, donde miles de puntos finales pueden crear problemas de compatibilidad de firmware y protocolo. Una investigación publicada por ISACA en 2025 señaló que las conexiones entre sistemas de TI y tecnología operacional anteriormente separados introducen superficies de riesgo de seguridad adicionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Componente:
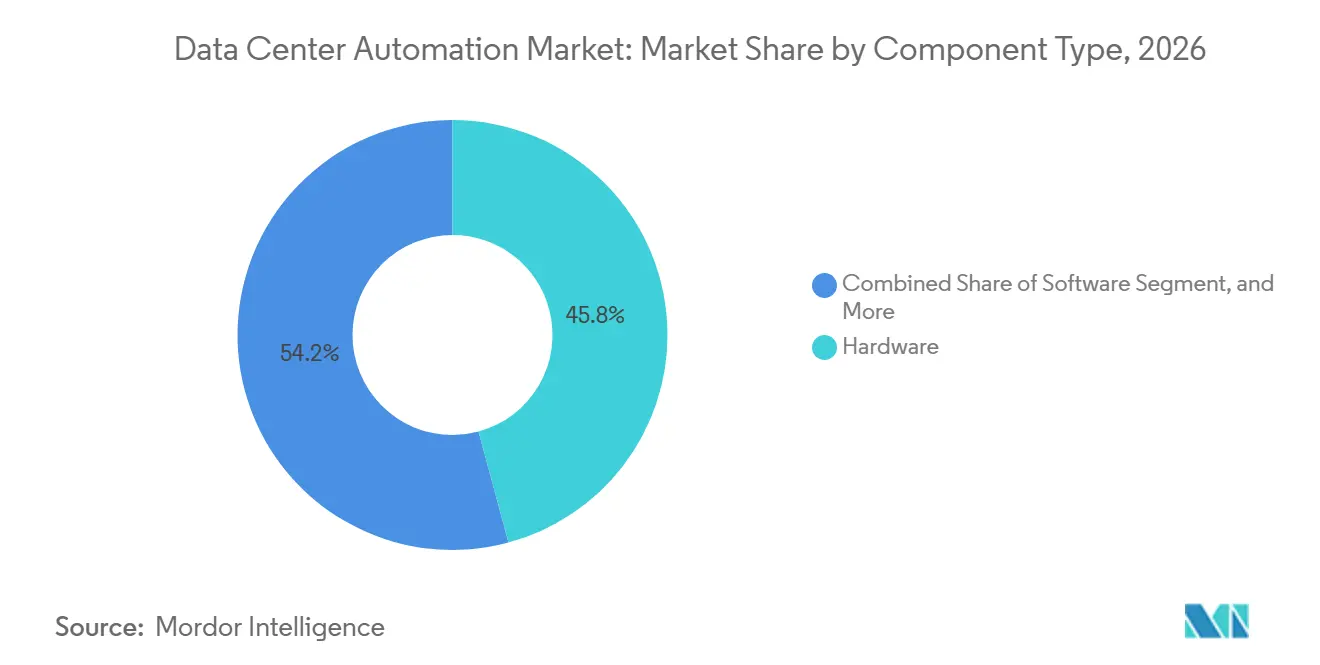
El Software Adquiere un Papel Mayor en las AdquisicionesEl hardware representó el 41,08% de la participación del mercado de automatización de centros de datos en 2026. Los controladores lógicos programables, los controladores digitales directos, los sensores y los paneles de interfaz hombre-máquina siguen siendo la base de control físico para las nuevas instalaciones. La demanda de hardware sigue el ciclo actual de construcción de hiperescala. Se proyecta que el software se expanda a una CAGR del 32,79% de 2027 a 2032. El tamaño del mercado de software de automatización de centros de datos está impulsado por licencias recurrentes, suscripciones de análisis y servicios de optimización de IA.
Las capacidades de gestión de edificios, SCADA, gestión de infraestructura de centros de datos y gemelo digital se ofrecen cada vez más como suites integradas conectadas a la nube. Vertiv presentó su gemelo digital SmartRun dentro del marco NVIDIA Omniverse DSX en junio de 2026.[2] El lanzamiento muestra que los gemelos digitales se están convirtiendo en parte de los requisitos normales de adquisición. Los servicios incluyen diseño, consultoría, integración de sistemas, instalación, modernización y actualización. La industria de automatización de centros de datos también se beneficia cuando los proveedores conectan el nuevo software con los controles heredados.

Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Marcan el RitmoSe proyecta que las instalaciones de hiperescala registren una CAGR del 34,52% entre 2027 y 2032. Estos campus están pasando de la obtención de permisos a la construcción y puesta en servicio a medida que los proveedores de nube amplían la capacidad de IA. Las instalaciones con más de 5.000 servidores por sala de datos tienen requisitos interconectados de energía, térmica y carga de trabajo. La automatización de bucle cerrado se está convirtiendo, por tanto, en un requisito operativo. El tamaño del mercado de automatización de centros de datos para instalaciones de hiperescala está vinculado a proyectos de varios cientos de megavatios que requieren sistemas de control escalables.
Los grandes centros de datos con una carga de TI de 10 MW a 100 MW son otra base de demanda para los campus de colocación y las actualizaciones de nube privada empresarial. Buscan módulos de energía y control prefabricados adecuados para calendarios de proyectos de 6 a 12 meses. Las instalaciones medianas y pequeñas están comenzando a utilizar plataformas de controlador todo en uno más asequibles con integración de gestión nativa. El análisis de la Corporación Financiera Internacional identificó una creciente inversión en Malasia, Indonesia, Brasil y México en 2026. Estos sitios más nuevos pueden aplicar sistemas de control modernos en el momento de la puesta en servicio en lugar de conectarlos a equipos más antiguos ya instalados.
Por Tipo de Nivel:
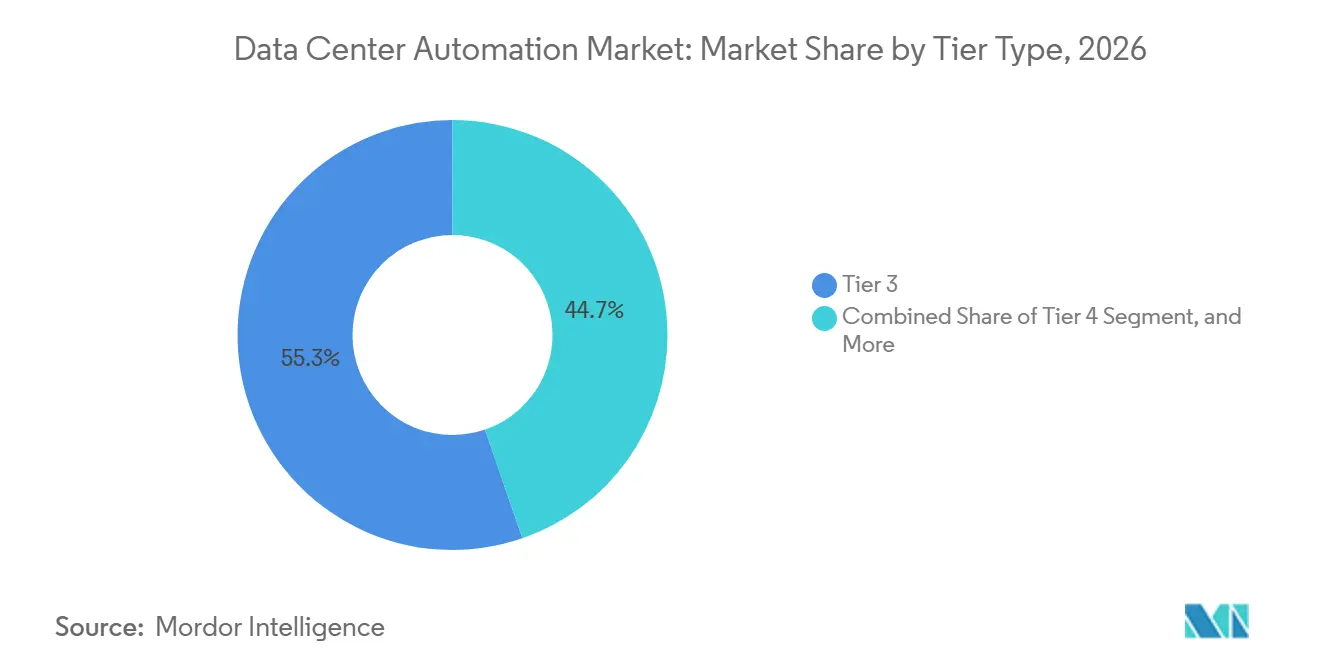
La Demanda del Nivel 4 Aumenta con los Requisitos de FiabilidadEl Nivel 3 representó el 55,27% de los ingresos en 2026. Su estándar de mantenibilidad concurrente se ha convertido en una especificación común para los campus de hiperescala y las principales instalaciones de colocación. Este estándar requiere capacidades sofisticadas de gestión de edificios y SCADA para garantizar que el mantenimiento pueda realizarse sin interrumpir el servicio. Se proyecta que el Nivel 4 se expanda a una CAGR del 34,01% de 2027 a 2032. El tamaño del mercado de automatización de centros de datos para instalaciones de Nivel 4 está respaldado por operadores de servicios financieros, gubernamentales y de IA soberana que requieren arquitecturas tolerantes a fallos.
Estos operadores buscan un rendimiento de tiempo de actividad del 99,995% o superior. CtrlS Datacenters obtuvo INR 7.000 crore (USD 742 millones) de CPP Investments en junio de 2026 para el desarrollo de campus de hiperescala en India. Las instalaciones de Nivel 1 y Nivel 2 representan una proporción decreciente de las nuevas adquisiciones de automatización, pero siguen respaldando la demanda de modernización. Su gran base instalada en América del Norte y Europa crea la necesidad de actualizaciones escalonadas. Este trabajo puede mejorar la visibilidad operativa mientras los operadores conservan el equipo heredado en funcionamiento.
Análisis Geográfico
Mercado de Automatización de Centros de Datos de América del Norte
América del Norte representó el 39,24% de la participación del mercado de automatización de centros de datos en 2026. La región está anclada por el desarrollo de hiperescala en el norte de Virginia, Phoenix, el noroeste del Pacífico, Kansas City y Atlanta. El mercado de automatización de centros de datos se beneficia a medida que los grandes proveedores de nube buscan plazos de despliegue más cortos. Los proveedores con diseños modulares certificados y construcciones preprobadas pueden reducir el tiempo dedicado a la puesta en servicio en el sitio. Equinix invirtió USD 36 millones en mejoras de eficiencia en 2025, incluida refrigeración avanzada y supervisión inteligente, y mejoró su efectividad promedio anualizada global del uso de energía en un 5,3% interanual.
Europa tiene una fuerte demanda regulatoria y grandes clústeres de campus en Fráncfort, Ámsterdam, Londres y Dublín. La expansión hacia Suecia, Noruega y Finlandia refleja la búsqueda de acceso a energía renovable. Alemania exige un valor de efectividad del uso de energía de 1,2 o inferior para las nuevas instalaciones puestas en servicio a partir de julio de 2026. Los operadores alemanes invirtieron EUR 3.500 millones (USD 3,95 mil millones) en edificios y equipos técnicos en 2025, cuando la capacidad instalada alcanzó los 2.980 MW.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 33,37% de 2027 a 2032. Los programas de IA soberana y la puesta en servicio de campus en India, Japón, Malasia, Indonesia y Australia respaldan la demanda de la región. Japón exige que las instalaciones existentes alcancen una efectividad del uso de energía de 1,4 o inferior para el año fiscal 2030, y que los nuevos centros de datos alcancen 1,3 o inferior a partir del año fiscal 2029. JERA, Dell Technologies y RHAELM anunciaron planes para un centro de datos de IA de 400.000 kW en el sitio de la planta de energía de JERA en Chiba en octubre de 2026.[3] América del Sur está atrayendo inversión internacional en infraestructura a través de Brasil y México, mientras que los Emiratos Árabes Unidos son un centro clave de actividad en Oriente Medio y África.
Panorama Competitivo
El mercado de automatización de centros de datos está moderadamente consolidado a nivel de plataforma. Siemens AG, Schneider Electric SE, ABB Ltd., Emerson Electric Co., Honeywell International y Johnson Controls International compiten a través de portafolios de hardware, software y servicios. Su posición depende de la alineación con los equipos y modelos operativos de los hiperescaladores. Schneider Electric y Hon Hai Technology Group, también conocido como Foxconn, anunciaron una colaboración estratégica en 2026.[4] La colaboración combinó las capacidades informáticas de Foxconn con los sistemas de gestión de energía, refrigeración y energía de Schneider Electric.
ABB presentó su sistema HiPerGuard de 34,5 kV en Data Center World Washington en 2026. El producto obtuvo la certificación UL 9540 y proporciona una eficiencia operativa del 98% al tiempo que elimina 1 etapa de conversión de voltaje. ABB declaró que cada punto porcentual de ganancia de eficiencia en una instalación de 100 MW puede traducirse en USD 880.000 en ahorros anuales. Schneider Electric también presentó equipos de conmutación de media tensión definidos por software en septiembre de 2026 y los desplegó con Equinix. Estas acciones aportan diferenciación de software a equipos que históricamente se adquirían principalmente como hardware.
El mercado de automatización de centros de datos tiene oportunidades abiertas en el mercado medio de Asia-Pacífico, especialmente en Japón, India, Malasia e Indonesia. Los proyectos de modernización en América del Norte y Europa también ofrecen demanda de parques de equipos envejecidos. Netris recaudó USD 15 millones en financiación de Serie A en junio de 2026 para automatizar el aprovisionamiento de redes bajo clústeres de GPU. Los especialistas pueden competir en áreas específicas, pero los proveedores de plataformas tienen ventajas cuando los clientes necesitan una integración multisistema probada.
Líderes de la Industria de Automatización de Centros de Datos
-
VMware Inc.
-
Cisco Systems Inc.
-
IBM Corporation
-
Microsoft Corporation
-
Hewlett Packard Enterprise Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Automatización de Centros de Datos Empresas cubiertas en este informe
- Siemens AG
- Schneider Electric SE
- Rockwell Automation, INC.
- ABB LTD.
- Mitsubishi Electric Corporation
- Honeywell International INC.
- Emerson Electric Co.
- Omron Corporation
- Delta Electronics, INC.
- Johnson Controls International PLC
- Phoenix Contact
- Eaton Corporation PLC
- WAGO
- Beckhoff Automation GmbH & Co. KG
- B&R Industrial Automation GmbH (ABB LTD.)
Lea el análisis de las empresas de automatización de centros de datos
Líderes de la Industria de Automatización de Centros de Datos
El mercado de automatización de centros de datos está moderadamente concentrado, con gigantes de infraestructura heredada como Cisco, VMware (Broadcom) y Microsoft compitiendo con especialistas enfocados. La consolidación está remodelando el campo: los proveedores establecidos persiguen adquisiciones que añaden capacidades de infraestructura como código, telemetría de bucle cerrado o motores de rendimiento de IA. Las asociaciones estratégicas —ejemplificadas por las colaboraciones entre proveedores de software de automatización y propietarios hiperescalados— ofrecen pilas validadas que acortan los ciclos de despliegue de los clientes.
Las empresas emergentes apuntan a nichos de alto crecimiento, incluidas las redes basadas en intención, la automatización del cumplimiento y la optimización energética. Los proveedores de nube hiperescalada incorporan capas de automatización propietarias dentro de sus carteras de IaaS, agrupando la orquestación como parte intrínseca de los servicios de cómputo y almacenamiento, lo que presiona a los proveedores de software independientes a diferenciarse en el alcance multinube y la interoperabilidad local. Las hojas de ruta tecnológicas enfatizan los algoritmos de aprendizaje automático que predicen fallos de componentes, pronostican cuellos de botella de capacidad y recomiendan la programación de cargas de trabajo consciente de la energía. Los proveedores capaces de traducir estos conocimientos en ahorros de opex demostrables y métricas de sostenibilidad están posicionados para ampliar su participación.
La competencia también está moldeada por la escasez de talento: los proveedores que ofrecen servicios de automatización gestionada llave en mano o propuestas de "automatización como servicio" reducen la carga de contratación de los clientes y aceleran el tiempo de obtención de valor. Los fabricantes de hardware ahora incluyen chips de telemetría inteligente, haciendo que su equipamiento esté listo para "conectar y automatizar" y profundizando el bloqueo del ecosistema. Los próximos años probablemente verán una bifurcación entre plataformas de orquestación de pila completa y cadenas de herramientas altamente modulares, con los compradores seleccionando arquitecturas que mejor se adapten a la madurez organizacional y la postura de cumplimiento.
Alcance del Informe Global del Mercado de Automatización de Centros de Datos
Las obligaciones de transparencia en energía y agua, el aumento de la densidad de bastidores de IA y los modelos operativos multisitio están abriendo espacios en blanco para plataformas de automatización que unifican la orquestación de TI con el control de instalaciones y la elaboración de informes de cumplimiento. En la UE, los requisitos de reporte bajo el Reglamento Delegado de la Comisión (UE) 2024/1364 aumentan el valor de la supervisión permanente, las verificaciones automatizadas de calidad de datos y los informes con reconocimiento de inquilinos para los operadores de colocación, creando demanda de software que pueda conectar la telemetría de tipo DCIM con la infraestructura como código, la aplicación de políticas y las pistas de auditoría. La estandarización también reduce la fricción de integración para los parques de múltiples proveedores, con ISO/IEC TS 8236-1:2025 e ISO/IEC TS 8236-2:2025 proporcionando una base de KPI para el aprovisionamiento y la planificación de capacidad, e ISO/IEC TS 22237-31:2026 definiendo KPI de resiliencia que pueden integrarse en libros de ejecución automatizados y en la gobernanza de niveles de servicio.
Una segunda área de oportunidad es el avance hacia una mayor autonomía en las operaciones físicas, donde los bucles de control se expanden desde alarmas básicas basadas en umbrales hasta la optimización predictiva de modelos en refrigeración, energía y flujo de aire. Los pilotos del mundo real y los lanzamientos de productos durante 2026 refuerzan esta dirección: el Ministerio de Energía e Infraestructura de los Emiratos Árabes Unidos, Khazna Data Centers, Agility y Phaidra lanzaron un piloto de eficiencia de IA para desplegar el control de IA en campus seleccionados de Khazna, y los proveedores presentaron plataformas centradas en la autonomía para operaciones continuas de instalaciones, incluidas PassiveLogic Level 3 Autonomy y la automatización agéntica de Noda para operaciones de edificios. Al mismo tiempo, los compradores empresariales y de hiperescala están convergiendo en interfaces de infraestructura programables (como DMTF Redfish) e iniciativas de gestión de calidad (trabajo de TIA sobre el estándar de Excelencia en Centros de Datos, DCE 9000) para reducir las integraciones a medida, apoyando un movimiento más amplio hacia la automatización de bucle cerrado con prioridad en API en capas de cómputo, red, almacenamiento e instalaciones.
Oportunidades de mercado y perspectivas futuras
Las obligaciones de transparencia en materia de energía y agua, el aumento de las densidades de racks para IA y los modelos operativos multisitio están abriendo espacios en blanco para las plataformas de automatización que unifican la orquestación de TI con el control de instalaciones y la elaboración de informes de cumplimiento. En la UE, los requisitos de presentación de informes en virtud del Reglamento Delegado (UE) 2024/1364 de la Comisión aumentan el valor del monitoreo permanente, las comprobaciones automatizadas de calidad de datos y los informes con reconocimiento de inquilinos para los operadores de colocación, generando demanda de software capaz de conectar la telemetría de estilo DCIM con la infraestructura como código, la aplicación de políticas y los registros de auditoría. La estandarización también reduce la fricción de integración en entornos multiproveedor, ya que las normas ISO/IEC TS 8236-1:2025 e ISO/IEC TS 8236-2:2025 proporcionan una columna vertebral de KPI para el aprovisionamiento y la planificación de capacidad, y la norma ISO/IEC TS 22237-31:2026 define KPI de resiliencia que pueden incorporarse en manuales de ejecución automatizados y en la gobernanza de niveles de servicio.
Una segunda área de oportunidad es el avance hacia una mayor autonomía en las operaciones físicas, donde los bucles de control se expanden desde alarmas básicas basadas en umbrales hacia la optimización predictiva por modelos en refrigeración, energía y flujo de aire. Los proyectos piloto reales y los lanzamientos de productos durante 2026 refuerzan esta dirección: el Ministerio de Energía e Infraestructura de los Emiratos Árabes Unidos, Khazna Data Centers, Agility y Phaidra lanzaron un piloto de eficiencia con IA para desplegar control de IA en campus seleccionados de Khazna, y varios proveedores introdujeron plataformas centradas en la autonomía para operaciones continuas de instalaciones, incluidas PassiveLogic Level 3 Autonomy y la automatización agéntica de Noda para operaciones de edificios. Al mismo tiempo, los compradores empresariales y de hiperescala están convergiendo hacia interfaces de infraestructura programables (como DMTF Redfish) e iniciativas de gestión de calidad (el trabajo de TIA sobre la norma Data Center Excellence, DCE 9000) para reducir las integraciones a medida, lo que respalda un movimiento más amplio hacia una automatización de circuito cerrado y basada en API en las capas de cómputo, red, almacenamiento e instalaciones.
Desarrollos recientes de la industria en Mercado de Automatización de Centros de Datos
- Junio de 2026: Cisco presentó Cisco Cloud Control en Cisco Live como una plataforma unificada para que humanos y agentes de IA gestionen y automaticen la infraestructura de TI, con integraciones que abarcan importantes ecosistemas en la nube como AWS y Microsoft. El lanzamiento pone de relieve un cambio de la automatización a nivel de tareas hacia operaciones agénticas en las que los flujos de trabajo entre dominios (redes, seguridad y observabilidad) pueden coordinarse a través de un único plano de control.
- Mayo de 2026: Broadcom anunció VMware Cloud Foundation 9.1, posicionado para IA en producción, y destacó operaciones de flotas automatizadas con capacidad de escalar hasta 5.000 hosts. Esto refuerza el papel de la automatización de la nube privada en los despliegues de IA al integrar la gestión del ciclo de vida, el control de políticas y la coherencia operativa en la plataforma de virtualización central que ya utilizan muchas empresas.
- Abril de 2024: IBM anunció planes para adquirir HashiCorp con el fin de combinar los flujos de trabajo de infraestructura como código de HashiCorp con las capacidades de nube híbrida y automatización de IBM. El plan de adquisición profundiza la consolidación en torno a las cadenas de herramientas de automatización y acelera los esfuerzos de los proveedores por ofrecer controles integrados de aprovisionamiento, gobernanza y cumplimiento en entornos híbridos.
Mercado de Automatización de Centros de Datos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de automatización de centros de datos abarca los ingresos obtenidos de software y servicios relacionados que automatizan el aprovisionamiento, la supervisión, la orquestación y las operaciones basadas en políticas en los ámbitos de cómputo, almacenamiento y redes en los centros de datos.
Exclusiones del alcance: Se excluyen la construcción y el acondicionamiento de centros de datos, las ventas de hardware de instalaciones, y las tarifas de alojamiento gestionado puro o de alquiler de colocación que no estén vinculadas al uso de software de automatización.
Descripción General de la Segmentación
- Por Solución
- Automatización de Servidores
- Automatización de Redes
- Automatización de Almacenamiento/Bases de Datos
- Orquestación y Gestión de Configuración
- Gestión de Rendimiento y Cumplimiento
- Por Tipo de Nivel de Centro de Datos
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Modo de Implementación
- Local
- Nube
- Por Tipo de Centro de Datos
- Hiperescaladores/Proveedores de Servidores en la Nube
- Proveedores de Colocación
- Empresas y Borde
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Singapur
- Australia
- Malasia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Chile
- Argentina
- Resto de América del Sur
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental ayudó a establecer definiciones claras y a recopilar los indicadores de referencia utilizados para construir el modelo de mercado. Se consultaron fuentes públicas sin acceso restringido, como la Agencia Internacional de Energía para el contexto de la demanda eléctrica, la Administración de Información Energética de los Estados Unidos para la dirección de los precios de la energía, la Unión Internacional de Telecomunicaciones para los indicadores de internet y tráfico, y el Banco Mundial para los indicadores macroeconómicos y de inversión que influyen en la actividad de construcción de centros de datos.
También se utilizaron fuentes como portales de estadísticas de aduanas y comercio para señales de alto nivel sobre importaciones y exportaciones vinculadas a los flujos de equipos de centros de datos, revistas científicas revisadas por pares sobre automatización y mejores prácticas operativas, y sitios web de asociaciones de centros de datos para terminología y tendencias de adopción. Para verificar la dirección de los proveedores, se revisaron presentaciones ante la SEC, informes anuales y presentaciones para inversores, y se complementó con suscripciones de pago para información financiera e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron referencias públicas y de pago adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar cómo los compradores definen la automatización, qué módulos se implementan habitualmente y cómo varían los precios según la escala, el modo de implementación y las necesidades de soporte. Se consultó con operadores, integradores y especialistas en soluciones en APAC, EMEA y las Américas para cerrar las brechas identificadas en la investigación documental y verificar los supuestos antes de finalizar los totales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 12% | APAC: 44% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 31% | EMEA: 29% |
| Actores menores: 15% | Gerentes: 57% | Américas: 27% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comenzó con una construcción descendente que reconstruye el gasto direccionable vinculando las necesidades operativas de los centros de datos con la adopción de software y servicios de automatización en entornos empresariales, de colocación, de hiperescala y de borde. El conjunto de demanda se configuró utilizando indicadores prácticos como las adiciones de capacidad de los centros de datos, la actividad de expansión en la nube y la colocación, el uso de virtualización de cargas de trabajo y contenedores, la intensidad típica del gasto en software por tipo de instalación, y la distribución entre la automatización entregada en las instalaciones y en la nube.
Para mantener los totales dentro de parámetros realistas, los resultados se corroboraron con verificaciones ascendentes selectivas. Estas incluyeron divisiones de ingresos de proveedores muestreados, verificaciones de canales con integradores, y comprobaciones simples de volumen de módulos multiplicado por el precio de venta promedio para funciones de automatización comunes. Cuando no se disponía de divisiones directas, se cubrieron las brechas mediante la comparación con módulos de automatización similares, aplicando posteriormente ratios de captura conservadores revisados en las entrevistas.
Los pronósticos se elaboraron mediante análisis de escenarios anclados a perspectivas de capacidad y carga de trabajo, ajustados posteriormente para reflejar los cambios esperados en precios y empaquetado. Factores como la adopción de AIOps, las limitaciones de personal en los equipos de operaciones, los programas de eficiencia energética y los ciclos de actualización de las plataformas de orquestación se utilizaron como palancas direccionales, y la trayectoria final del pronóstico se alineó con lo que los encuestados describieron como presupuestos ejecutables.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron con señales independientes, incluido el ritmo de crecimiento de la capacidad de los centros de datos, los principales anuncios de expansión en la nube y colocación, y la dirección de los ingresos por software reportada en presentaciones públicas relevantes. Cuando aparecía un salto o caída pronunciada sin respaldo de estas señales, se revisaban los supuestos subyacentes y se realizaban seguimientos específicos para confirmar si el cambio era temporal o estructural.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples etapas para garantizar que los supuestos unitarios, el tratamiento de divisas y las consolidaciones regionales se mantengan coherentes a lo largo de los años. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan por eventos materiales como cambios de precios, modificaciones regulatorias en los informes o cambios significativos en los patrones de implementación. Justo antes de la entrega, un analista realiza una revisión final para asegurarse de que se refleje la perspectiva más actualizada.
Tamaño del Mercado Global de Automatización de Centros de Datos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Con frecuencia aparecen diferentes valores de mercado para la automatización de centros de datos incluso cuando el nombre del tema parece similar. La dispersión suele deberse a diferencias en la forma en que cada publicador define la automatización, el año de referencia y cómo se trasladan los supuestos de adopción y precios al pronóstico.
Algunas cifras publicadas incluyen un gasto operativo más amplio, que abarca servicios gestionados y categorías relacionadas con las instalaciones que se sitúan junto al software. Para Mordor Intelligence, los ingresos se contabilizan únicamente cuando están vinculados a software de automatización y orquestación integrada utilizada para aprovisionar, supervisar y optimizar los recursos de cómputo, almacenamiento y red. La construcción de instalaciones, el hardware independiente y las tarifas de alquiler de bastidores quedan fuera del alcance.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 20,51 mil millones de USD (2026) | |
| Consultora Global A | 11,61 mil millones de USD (2025) | El valor se indica para un año anterior, y la descripción pública del alcance es de alto nivel, lo que puede modificar qué módulos y elementos de servicio se contabilizan y cómo se aplica la progresión del precio de venta promedio. |
| Editorial del Sector B | 12,09 mil millones de USD (2025) | El dimensionamiento está anclado a categorías de soluciones (almacenamiento, red, servidor), lo que puede generar doble contabilización de las capas de orquestación superpuestas cuando las plataformas se agrupan, y utiliza un año base diferente para los supuestos de divisas y adopción. |
La comparación indica que la selección del año base y el tratamiento del alcance para las plataformas agrupadas frente a los servicios adyacentes explican la mayor parte de la variación. Con reglas de inclusión claras y verificaciones repetibles frente a señales de crecimiento de capacidad y adopción, el número final permanece trazable entre regiones y a lo largo del tiempo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de automatización de centros de datos?
El sector fue de 20,51 mil millones de USD en 2026 y se proyecta que alcance los 89,56 mil millones de USD en 2032.
¿Qué está impulsando la demanda de automatización de centros de datos?
Las cargas de trabajo de IA y computación de alto rendimiento aumentan la necesidad de sistemas coordinados de energía, refrigeración y control. Los requisitos de eficiencia energética también respaldan la adopción.
¿Qué componente tiene la mayor participación?
El hardware representó el 41,08% de los ingresos en 2026 porque los controladores lógicos programables, los controladores, los sensores y los paneles de interfaz siguen siendo equipos esenciales de las instalaciones.
¿Qué tipo de instalación se está expandiendo más rápido?
Se proyecta que las instalaciones de hiperescala se expandan a una CAGR del 34,52% hasta 2032, a medida que los grandes campus centrados en IA avanzan hacia la construcción y la puesta en servicio.
¿Qué región lidera el sector de automatización de centros de datos?
América del Norte representó el 39,24% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 33,37% hasta 2032.
¿Por qué las instalaciones de Nivel 4 necesitan automatización avanzada?
Los sitios de Nivel 4 necesitan operaciones tolerantes a fallos y totalmente redundantes, que requieren edificios coordinados
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos Construcción en todas las regiones, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servicios de Centros de Datos Servicios gestionados en el mercado global, abarcando servicio, nivel e industria de usuario final.
- Mercado de Centros de Datos de IA de Corea del Sur Instalaciones de IA de Corea del Sur, divididas por tipo de instalación, componente y nivel (tier).
- Mercado de Servicios Gestionados de Centros de Datos Servicios gestionados en el mercado global, que abarca tipo de servicio, modelo de implementación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de España Demanda de instalaciones de IA en España, que abarca tipo de instalación, componente y nivel (tier).
- Mercado de Construcción de Centros de Datos de Italia Construcción en Italia, dividida por nivel, tipo de instalación e infraestructura.
- Mercado de Redes de Centros de Datos de Italia Demanda de redes en Italia, cubriendo componente, usuario final y tipo de centro de datos.
- Mercado de Centros de Datos Hyperscale en España Sitios hiperescala en España, divididos por tipo de instalación, componente y nivel.
- Mercado de Centros de Datos Hyperscale en Italia Los sitios hyperscale de Italia, divididos por tipo de instalación, componente y nivel.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de Alemania Instalaciones de IA en Alemania, divididas por tipo de instalación, componente y nivel (tier).
- Mercado de Redes de Centros de Datos en Corea del Sur Demanda de redes en Corea del Sur, que abarca componente.