
Tamaño y Cuota del Mercado de Logística de Cadena de Frío Alimentaria en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
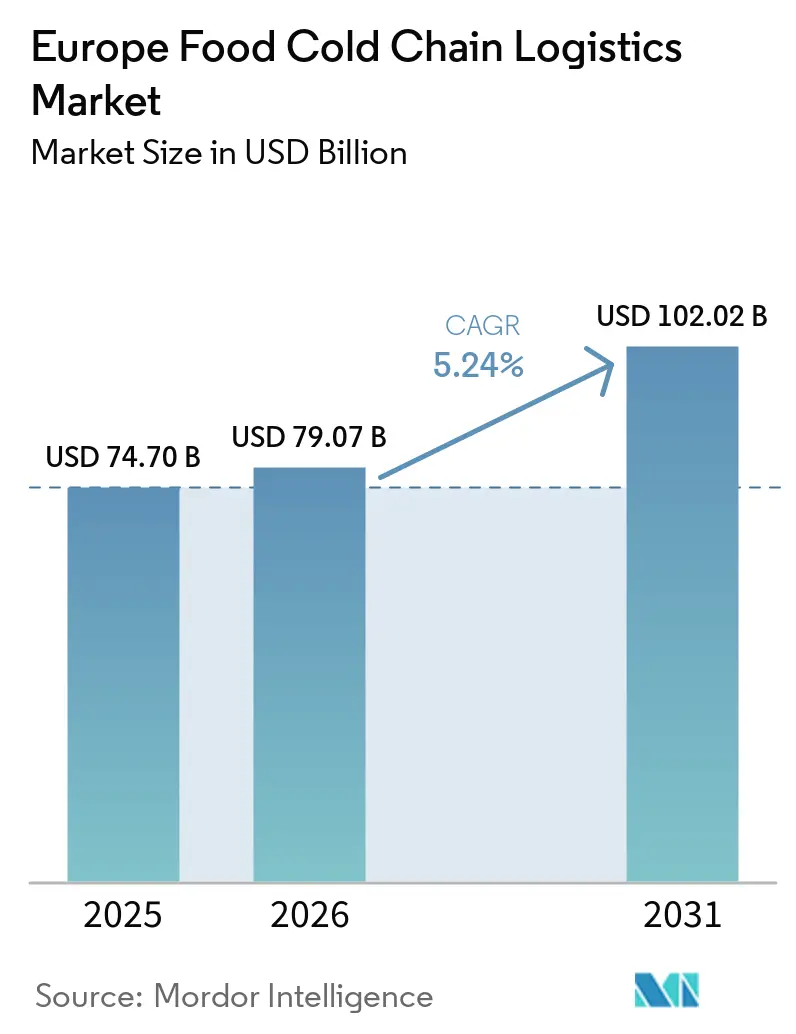
| Tamaño del mercado en el año base (2025) | 74.70 Mil millones de dólares |
| Tamaño del Mercado (2026) | 79.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 102.02 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.24 % |
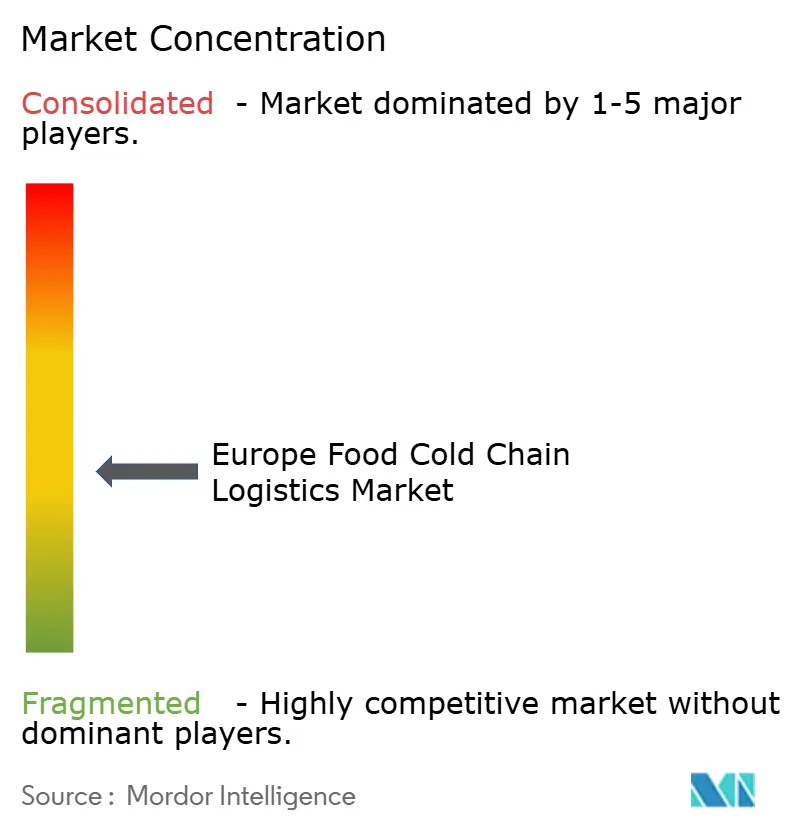
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Cadena de Frío Alimentaria en Europa por Mordor Intelligence
El tamaño del Mercado de Logística de Cadena de Frío Alimentaria en Europa fue valorado en 74,70 mil millones de USD en 2025 y se estima que crecerá desde 79,07 mil millones de USD en 2026 hasta alcanzar los 102,02 mil millones de USD en 2031, a una CAGR del 5,24% durante el período de previsión (2026-2031).
Este crecimiento sostenido refleja una reforma a escala regional de los modelos de abastecimiento de supermercados que sitúan la capacidad controlada por temperatura más cerca de los compradores urbanos. La presión regulatoria derivada del Pacto Verde Europeo acelera la transición hacia refrigerantes naturales, lo que incrementa las necesidades de capital pero reduce las emisiones del ciclo de vida para los operadores que cumplen la normativa. Las persistentes inspecciones aduaneras relacionadas con el Brexit generan nueva demanda de centros de cross-docking en puertos como Calais y Rotterdam, mientras que el aumento del volumen del comercio electrónico comprime las ventanas de entrega y favorece los centros de microdistribución con zonas de múltiples temperaturas. La consolidación entre los especialistas paneuropeos se acelera a medida que los grupos de capital privado financian la ampliación de redes, pero la escasez estructural de conductores y la volatilidad de los precios de la energía elevan los costos operativos y presionan los márgenes.
Conclusiones Clave del Informe
- Por tipo de producto, Carne y Aves de Corral Congeladas lideró con el 31,05% de la cuota del mercado de logística de cadena de frío alimentaria en Europa en 2025; se prevé que Comidas Preparadas y Otros se expanda a una CAGR del 8,93% hasta 2031.
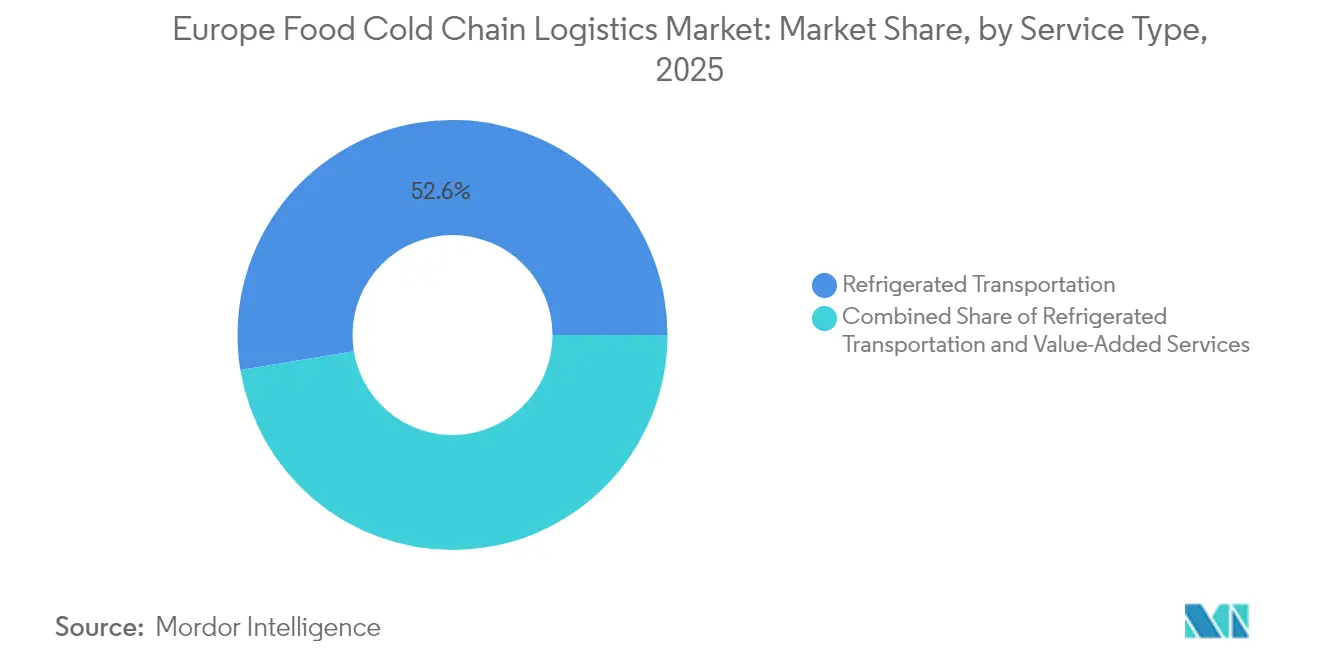
- Por tipo de servicio, el Transporte Refrigerado representó el 52,60% de los ingresos del mercado de logística de cadena de frío alimentaria en Europa en 2025, mientras que los Servicios de Valor Agregado registran el crecimiento más rápido con una CAGR del 8,72% hasta 2031.
- Por tipo de temperatura, la categoría Congelado representó el 60,10% del tamaño del mercado de logística de cadena de frío alimentaria en Europa en 2025; se prevé que la categoría Ambiente aumente a una CAGR del 9,08% durante 2026-2031.
- Por geografía, Alemania se mantuvo como el principal centro de la región en 2025, mientras que Polonia registró el mayor impulso de crecimiento entre los mercados de Europa del Este.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cambio en toda Europa hacia redes de distribución de comestibles omnicanal | +2.1% | Europa Occidental, con expansión hacia el este | Mediano plazo (2-4 años) |
| Objetivos obligatorios del Pacto Verde Europeo que aceleran la adopción de refrigerantes naturales | +1.3% | En toda la UE, con mayor intensidad en el norte de Europa | Largo plazo (≥ 4 años) |
| Rápidas incorporaciones de capacidad en la Península Ibérica impulsadas por el crecimiento de las exportaciones agroalimentarias | +1.0% | España, Portugal | Mediano plazo (2-4 años) |
| Aumento de la demanda de almacenamiento a temperatura ultrabajas para análogos de carne de origen vegetal | +0.5% | Reino Unido, Alemania, Países Nórdicos, Países Bajos | Corto plazo (≤ 2 años) |
| Fricción aduanera post-Brexit que impulsa la demanda de centros de frío de cross-docking | +0.9% | Reino Unido, Francia, Países Bajos, Bélgica | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cambio en toda Europa hacia Redes de Distribución de Comestibles Omnicanal
Los comercios de alimentación europeos amplían los modelos de compra y recogida y de entrega rápida que reemplazan los grandes almacenes únicos por grupos densos de centros de microdistribución situados cerca de los centros urbanos. Los operadores responden desplegando edificios modulares con zonas de congelado, refrigerado y ambiente bajo un mismo techo, respaldados por software avanzado de gestión energética que equilibra las cargas de refrigeración frente a las señales del precio de la energía. La adopción de robótica en Dinamarca ilustra el impulso hacia la manipulación automatizada de palés que comprime los ciclos de pedido a envío sin aumentar la plantilla. El éxito depende ahora de asegurar escasos inmuebles urbanos e integrar sensores del Internet de las Cosas (IoT) que certifiquen el cumplimiento de la temperatura en tiempo casi real. A medida que estas redes distribuidas maduran, los proveedores de logística externos se diferencian mediante la optimización de rutas basada en datos que protege la integridad del producto durante las entregas en el mismo día.
Objetivos Obligatorios del Pacto Verde Europeo que Aceleran la Adopción de Refrigerantes Naturales
La eliminación progresiva de los gases fluorados obliga a los propietarios de almacenes a retirar los refrigerantes de alto potencial de calentamiento global (PCG) y a rediseñar los sistemas para amoniaco o CO₂. La intensidad de capital inicial es elevada, aunque los operadores reportan un menor consumo eléctrico una vez instalados la recuperación regenerativa de calor y los compresores de velocidad variable. El programa ICCEE ilustra el compromiso del sector al apuntar a 118 GWh de ahorro anual de energía primaria y 64 millones de EUR de inversiones relacionadas. Las empresas más grandes absorben el gasto mediante la refinanciación en mercados de bonos verdes, mientras que las empresas más pequeñas enfrentan presión de fusión a medida que se aproximan los plazos de cumplimiento. La escasez de ingenieros con experiencia en refrigerantes naturales añade inflación salarial a los presupuestos de los proyectos, pero también genera un grupo de mano de obra especializada que refuerza la resiliencia técnica a largo plazo.
Rápidas Incorporaciones de Capacidad en la Península Ibérica Impulsadas por el Crecimiento de las Exportaciones
España y Portugal invierten en cámaras de maduración y depósitos de múltiples temperaturas que conservan los productos cosechados durante el invierno de Europa del Norte. Los nuevos enlaces ferroviarios desde Almería hasta Rotterdam reducen las emisiones por tonelada-kilómetro y aprovechan la demanda de los minoristas que buscan cadenas de suministro con bajas emisiones de carbono. Los conjuntos de refrigeración alimentados por energía solar reducen el consumo de la red eléctrica durante el día y ofrecen ventajas en costos operativos frente a los competidores de Europa central. Las cámaras de atmósfera controlada prolongan la vida útil de las bayas y las frutas de hueso, lo que permite a los exportadores ibéricos obtener precios premium en los supermercados escandinavos. Estas fortalezas regionales impulsan a las empresas de logística externas nacionales a asociarse con minoristas multinacionales que buscan diversificación del surtido durante todo el año.
Aumento de la Demanda de Almacenamiento a Temperatura Ultrabajas para Alternativas de Origen Vegetal
Las empresas de carne de origen vegetal especifican almacenamiento a –23 °C a –25 °C, más profundo que los rangos tradicionales de congelado. El estudio del ciclo de vida de Beyond Burger muestra que el transporte refrigerado contribuye al 40% del impacto total de calentamiento, poniendo de relieve la eficiencia energética como un riesgo reputacional. Los operadores habilitan cámaras dedicadas dentro de los edificios existentes y añaden puertas con valores de aislamiento más altos para limitar la entrada térmica durante las frecuentes operaciones de preparación de pedidos. La innovación se extiende a los palés de cambio de fase que estabilizan la temperatura del núcleo durante las transferencias en cross-dock y a los remolques de doble refrigerante que alternan entre rutas de –25 °C y –18 °C. Los analistas prevén una demanda de 25 millones de toneladas de proteína vegetal para 2030, lo que cataliza 27.000 millones de USD en proyectos de capital en la cadena ascendente y ancla el rendimiento a temperatura ultrabajas a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez continental de conductores que infla las tarifas al contado del transporte de mercancías refrigeradas por carretera | −1.4% | Paneuropeo, más severo en Europa del Este | Mediano plazo (2-4 años) |
| Elevado CAPEX para el cumplimiento de la eliminación progresiva de gases fluorados en instalaciones heredadas | −0.8% | En toda la UE, mayor impacto en el sur de Europa | Mediano plazo (2-4 años) |
| Volatilidad de los precios de la energía en Alemania e Italia que presiona los márgenes de los proveedores de logística externos (3PL) | −0.6% | Alemania, Italia | Corto plazo (≤ 2 años) |
| Disponibilidad limitada de sitios de almacenamiento refrigerado Clase A cerca de los puertos de primer nivel (Felixstowe, Amberes, Hamburgo) | −0.5% | Reino Unido, Bélgica, Alemania | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez Continental de Conductores que Infla los Costos de Transporte
Europa enfrenta 745.000 puestos de conductor de camión sin cubrir para 2028, equivalente al 17% de la capacidad requerida. La cantera de talento se debilita dado que solo el 5% de los conductores actuales tienen menos de 25 años y las rutas transfronterizas conllevan una carga administrativa adicional. Los datos de la IRU señalan 426.000 vacantes ya existentes, lo que empuja los salarios al alza y obliga a los cargadores a reservar capacidad con semanas de antelación. Las primas de tarifas al contado en los carriles refrigerados se han ampliado en relación con los carriles de temperatura ambiente debido a las necesidades de licencias especializadas y a normas más estrictas sobre períodos de descanso. El cambio modal hacia el ferrocarril suscita interés, pero los vagones con capacidad de frío y los enchufes intermodales son escasos, lo que retrasa la migración a gran escala y mantiene elevados los costos por carretera.
Elevado CAPEX para el Cumplimiento de la Eliminación Progresiva de Gases Fluorados
El Reglamento UE 517/2014 endurece las asignaciones de cuotas para los refrigerantes de alto potencial de calentamiento global, obligando a los propietarios de sistemas envejecidos de R-404A o R-507 a modernizarlos o reconstruirlos. La energía ocupa actualmente el segundo puesto en la lista de costos después de la mano de obra, y aunque los precios han bajado desde el pico de 2022, siguen siendo estructuralmente más altos que a principios de la década. Los depósitos del sur de Europa sufren pérdidas de eficiencia porque las altas temperaturas ambientales merman el rendimiento de los refrigerantes naturales, lo que impulsa la inversión en enfriamiento adiabático auxiliar y variadores de velocidad. Los estudios muestran que es posible lograr ahorros de energía del 30 al 40% mediante actualizaciones integrales, pero los períodos de amortización se alargan cuando las tarifas eléctricas fluctúan. Los operadores de tamaño mediano evalúan la renovación por fases frente a la sustitución total de las instalaciones, con la disponibilidad de financiación como factor determinante de la competitividad a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Formatos de Conveniencia Reconfiguran las Prioridades por CategoríaEl tamaño del mercado de logística de cadena de frío alimentaria en Europa para Carne y Aves de Corral Congeladas alcanzó el equivalente al 31,05% de cuota en 2025 y sigue siendo el mayor contribuidor de ingresos a pesar de un crecimiento incremental más lento. Comidas Preparadas y Otros registra la mayor CAGR del 8,93% hasta 2031, impulsada por los hogares de doble ingreso que valoran los alimentos de calentamiento y consumo compatibles con tiempos de comida más cortos. Pescado y Mariscos mantiene una demanda resiliente a medida que la producción acuícola escala y los minoristas promueven los beneficios del omega-3, mientras que las reservas de Lácteos y Helados continúan siguiendo patrones de consumo estables vinculados a las promociones minoristas establecidas. En frutas y verduras, las estrategias de suministro durante todo el año amplían la penetración de la cadena de frío en categorías anteriormente estacionales, estimulando la adopción de sobres de control de etileno que preservan la frescura durante los traslados de larga distancia.
Las técnicas de congelación rápida en el segmento de Panadería y Confitería permiten la producción centralizada de precocidos enviados a −18 °C y terminados in situ, desviando volumen de las entregas refrigeradas diarias. Los ensayos de conservación por calor rápido para productos cárnicos indican ventanas de estabilidad a temperatura ambiente de hasta 5 días, lo que apunta a una futura atenuación de la dependencia de la cadena de frío en cortes seleccionados. Las unidades de mantenimiento de existencias (SKU) de origen vegetal, que a menudo mezclan aislados proteicos con grasas funcionales, introducen perfiles térmicos atípicos que obligan a los operadores a recalibrar la zonificación del almacenamiento dentro de las cámaras de uso múltiple. A medida que evolucionan las preferencias de los consumidores, los proveedores de logística externos (3PL) ágiles capaces de adaptarse a regímenes de temperatura específicos amplían sus bases de ingresos por servicios en grupos de productos convergentes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Servicio:
Las Ofertas Auxiliares Desbloquean la Expansión de MárgenesEl Transporte Refrigerado representó el 52,60% de los ingresos totales de 2025 en el mercado de logística de cadena de frío alimentaria en Europa, sustentado por densas redes de carreteras y la alta frecuencia de salidas exigida por los grandes minoristas de alimentación. Los Servicios de Valor Agregado, incluidos el picking y packing, la congelación rápida, el etiquetado y el control de calidad, registran la mayor CAGR del 8,72% y reposicionan los almacenes como nodos activos de distribución en lugar de simples puntos de almacenamiento estático. Dentro del transporte, la carretera domina con una cuota modal del 76%, pero el ferrocarril avanza a una CAGR del 6,28% a medida que la contabilidad de gases de efecto invernadero impulsa a los cargadores hacia soluciones de transporte combinado. Los fabricantes adoptan el SWS Powerbox para suministrar energía a los contenedores en los vagones ferroviarios, mitigando el riesgo de deterioro en corredores de larga distancia. El transporte aéreo mantiene un nicho para las bayas ultraperecederas o los mariscos de primera calidad, mientras que los movimientos de corta distancia marítima conectan a los productores mediterráneos con los consumidores insulares a través de buques de transbordo rodado equipados con cubiertas de refrigeración con enchufes.
Para los operadores, las capas de valor agregado defienden los márgenes frente a las tarifas de almacenamiento convertidas en un bien genérico. Servicios como el reprocesamiento de productos en instalaciones con régimen de depósito aduanero minimizan los pagos de aranceles sobre las importaciones rechazadas, mientras que la fabricación ligera —el troceado de verduras o el fraccionamiento de proteínas— fideliza a los clientes mediante contratos integrados. Los portales digitales que ofrecen visibilidad del inventario en tiempo real y registros de temperatura validados por cadena de bloques integran aún más a los proveedores de logística externos en los flujos de trabajo de garantía de calidad de los clientes, creando barreras de cambio y fomentando compromisos plurianuales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Temperatura:
El Ambiente Gana Terreno, pero el Congelado Mantiene el Volumen PrincipalLa banda de congelado (−18 °C a 0 °C) representó el 60,10% de la cuota del mercado de logística de cadena de frío alimentaria en Europa en 2025, anclada por los alimentos básicos de carne, mariscos y helados. No obstante, las soluciones de temperatura ambiente, impulsadas por el procesamiento por retorta, el envasado aséptico y la pasteurización a alta presión, registran una ágil CAGR del 9,08% que reduce la dependencia de la refrigeración intensiva en energía. Los productores de comidas preparadas reformulan salsas y matrices de almidón para que permanezcan estables a temperatura ambiente durante nueve meses a 15 °C, lo que permite la distribución a través de canales secos convencionales y libera espacio en el congelador del consumidor.
Los flujos de refrigerado (0 °C a 5 °C) crecen de forma constante a medida que los minoristas amplían las gamas de líneas ultrafrescas con posicionamiento premium. Las investigaciones muestran que la microcongelación extiende la frescura de la ternera a 18 días en comparación con los 4-6 días bajo refrigeración estándar, lo que lleva a algunos procesadores a integrar ciclos intermitentes de congelación-descongelación que combinan la seguridad microbiológica con la retención de textura deseable. Los estudios de la Autoridad Europea de Seguridad Alimentaria (EFSA) sobre el envejecimiento controlado corroboran que las cargas microbianas pueden gestionarse dentro de los límites reglamentarios, fomentando la adopción de salas de maduración de precisión. A medida que avanza la tecnología, los desarrolladores de productos sopesan los compromisos entre vida útil, atractivo sensorial, consumo de energía y residuos de embalaje, elecciones que en última instancia dirigen los flujos de volumen a través de los tres rangos de temperatura.
Análisis Geográfico
Mercado de Logística de Cadena de Frío Alimentaria en Alemania
Alemania ancla el mercado de logística de cadena de frío alimentaria en Europa con amplios corredores de autopistas y ferroviarios que canalizan las importaciones de cítricos en sentido norte-sur y las exportaciones de lácteos en sentido este-oeste. La temprana adopción del país de refrigerantes naturales genera ahorros en costos operativos que se acumulan con el tiempo, mientras que el nuevo sitio de Lineage Logistics Holdings, LLC en Bremerhaven añade 40.000 posiciones de palés con acceso directo al muelle, lo que refuerza la integración marítima. Los depósitos conectados por ferrocarril en torno a Hamburgo y el Ruhr aceleran los esfuerzos de cambio modal y reducen la congestión vial, alineándose con los objetivos climáticos nacionales. Los fabricantes alemanes también impulsan software avanzado de gestión de almacenes que sincroniza las entregas de materias primas entrantes con los calendarios de producción justo a tiempo para reducir los tiempos de permanencia.
Mercado de Logística de Cadena de Frío Alimentaria en el Reino Unido
El Reino Unido sigue siendo fundamental a pesar de su menor extensión territorial, debido a la alta penetración del comercio electrónico de comestibles y a las elevadas tasas de automatización que compensan las brechas de mano de obra surgidas tras el Brexit. Las instalaciones de almacenamiento temporal vinculadas a Calais gestionan los retrasos en el despacho aduanero, y los centros de microabastecimiento concentrados en Londres reducen los radios de entrega para los proveedores de kits de comida. La adquisición de Frigo-Trans y BPL por parte de UPS refuerza las capacidades de la cadena de frío para el sector sanitario, lo que señala una convergencia entre las redes farmacéuticas y alimentarias que comparten estándares de verificación de temperatura. Los marcos regulatorios duplicados incrementan la carga administrativa; sin embargo, los primeros adoptantes de la trazabilidad mediante cadena de bloques convierten el cumplimiento normativo en argumentos de marketing en torno a la procedencia y la seguridad.
Mercado de Logística de Cadena de Frío Alimentaria en Europa
El sur y el este de Europa trazan trayectorias divergentes pero complementarias. Francia se sitúa en el cruce de los flujos de productos ibéricos hacia los consumidores del norte, combinando una infraestructura madura en el norte con programas de ampliación de capacidad en torno a Marsella y Toulouse. Los operadores de Italia se enfrentan a la volatilidad de los precios de la energía y, por ello, aceleran la instalación de paneles solares en cubiertas y el almacenamiento de agua refrigerada para amortiguar las fluctuaciones tarifarias. España invierte fuertemente en nodos de múltiples temperaturas que aprovechan la abundante irradiación solar para un enfriamiento rentable, proporcionando una plataforma de lanzamiento para las exportaciones de frutas de invierno. Polonia registra la tasa de crecimiento más alta de la región, ya que 252.000 millones de EUR (USD ) de inversión extranjera directa acumulada financia modernos depósitos que sirven a formatos de supermercados transfronterizos; el empleo en logística creció un 24,6% en 2024, mientras que el desempleo nacional se mantuvo en el 3,0%, asegurando una sólida cantera de mano de obra.
Panorama regulatorio
Las operaciones de cadena de frío alimentaria en Europa están determinadas por las normas de higiene alimentaria y control de temperatura de la UE que influyen en el diseño de las instalaciones, el monitoreo y la auditabilidad en el almacenamiento y el transporte. El Reglamento (CE) N.º 852/2004 establece la base para la gestión de la higiene (incluida la integridad de la cadena de frío), mientras que el Reglamento (CE) N.º 37/2005 de la Comisión establece los requisitos de monitoreo de temperatura para los alimentos ultracongelados, con referencias a las normas EN 12830, EN 13485 y EN 13486 junto con el Acuerdo ATP, que sigue siendo una referencia clave para las clases de rendimiento de los equipos de carretera aislados y refrigerados en el transporte internacional de alimentos.
El cumplimiento normativo relativo a refrigerantes y clima también impulsa los ciclos de renovación de activos y las necesidades de cualificación de la mano de obra. El Reglamento de Ejecución (UE) 2024/2215 de la Comisión regula la certificación del personal que manipula gases fluorados en unidades de transporte refrigerado y remolques, lo que refuerza los costos de formación y cumplimiento junto con la reducción progresiva de gases F de la UE. En materia comercial y de controles, el Reglamento de Ejecución (UE) 2026/551 de la Comisión se aplica a partir del 1 de octubre de 2026 y actualiza la lista de productos de origen animal sujetos a controles oficiales en frontera. El Reglamento de Ejecución (UE) 2026/318 de la Comisión (febrero de 2026) establece períodos transitorios para determinados requisitos de certificados sanitarios animales, lo que a su vez afecta la documentación de la cadena de frío, la preparación para inspecciones y los procedimientos operativos de cross-dock en los principales puntos de entrada.
Análisis de la cadena de valor
La cadena de valor de la cadena de frío alimentaria europea comienza con los productores y procesadores (carne, mariscos, lácteos, congelados y comidas preparadas, y productos frescos), y luego pasa al transporte primario con control de temperatura que alimenta los nodos de consolidación regional. Estos nodos realizan consolidación multiproveedor, controles de calidad de entrada y almacenamiento de inventario en múltiples rangos de temperatura, incluidos el almacenamiento ultracongelado y refrigerado y, cuando corresponde, la manipulación en ambiente controlado, antes de que los pedidos entren en procesos de picking por caja o por pallet para la reposición minorista, de servicios alimentarios y de comercio electrónico.
La creación de valor se concentra en los proveedores de servicios logísticos y operadores de activos que integran almacenamiento, manipulación y distribución bajo sistemas de seguridad alimentaria auditados. La preparación de pedidos (incluidos el co-empaquetado y el procesamiento ligero), la etapa de ultracongelación, el etiquetado y el cross-docking con verificación de temperatura se sitúan entre el almacenamiento refrigerado y la distribución de última milla. Como ejemplo de ejecución de cadena de frío a escala en Europa, STEF opera 236 plataformas y almacenes en 7 países europeos y exige a sus proveedores y subcontratistas que sigan protocolos estructurados de seguridad alimentaria, incluidos controles basados en HACCP y requisitos alineados con IFS Logistics, lo que traslada las expectativas de cumplimiento a transportistas, socios de embalaje y sitios de manipulación subcontratados.
Panorama Competitivo
El mercado de logística de cadena de frío alimentaria en Europa muestra una estructura de barra de pesas: gigantes paneuropeos en un extremo y especialistas locales en el otro. La adquisición de Schenker por parte de DSV por 14.300 millones de EUR (aprox. 16.550 millones de USD) sitúa a la empresa danesa en el nivel global superior y se proyecta que desbloqueará 9.000 millones de DKK (aprox. 1.300 millones de USD) en sinergias anuales para 2028 mediante la racionalización de la red y la escala de compras. La adquisición de Constellation Cold Logistics por parte de EQT demuestra el apetito del capital privado por plataformas con activos intensivos que ofrecen rendimientos de flujo de caja estables y potencial de mejora alineado con los criterios ESG. El gasto de 350 millones de EUR de Kuehne + Nagel en Mantua más la adquisición de Transporte y Distribución Nacional profundiza su presencia en el sur y el centro de Europa, señalando un giro hacia los servicios de valor agregado en el país de origen que integra al proveedor de logística externo (3PL) antes en la cadena de suministro.
La tecnología define las ventajas competitivas. Los ecosistemas de IoT anclados en cadena de bloques documentan cada lectura de temperatura, apertura de puerta y registro de ubicación, reduciendo las primas de seguros y reforzando la capacidad de respuesta ante retiradas de productos. El software de mantenimiento predictivo minimiza el tiempo de inactividad de los compresores, mientras que los motores de asignación de espacios basados en IA mejoran la rotación de las posiciones de preparación en cámaras con múltiples unidades de mantenimiento de existencias (SKU). Los sistemas de gestión de la energía que orquestan los ciclos de funcionamiento de la refrigeración frente a las tarifas eléctricas horarias recortan las facturas de servicios públicos en dos dígitos y desbloquean valor más allá del simple ahorro en kilovatios.
Los especialistas regionales defienden su territorio a través de servicios a medida —como la maduración de mariscos en Galicia o la consolidación de carne halal en los Países Bajos— que a los operadores multinacionales les resulta difícil replicar sin talento local. Sin embargo, los actores fragmentados corren el riesgo de verse presionados en los márgenes al negociar contratos de energía o adquisiciones de vehículos, lo que les impulsa hacia grupos de compra cooperativa o una eventual venta. Durante el período de previsión, los mandatos de sostenibilidad intensivos en capital probablemente ampliarán las brechas de capacidad, favoreciendo a las redes bien financiadas capaces de amortizar grandes actualizaciones a escala en carteras de múltiples países.
Líderes de la Industria de Logística de Cadena de Frío Alimentaria en Europa
-
STEF SA
-
Americold Logistics, LLC (AGRO Merchants Europe)
-
DHL Supply Chain (Deutsche Post DHL Group)
-
Kuehne + Nagel International AG
-
NewCold Advanced Cold Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Cadena de Frío Alimentaria en Europa
- Lineage Logistics Holdings, LLC
- STEF SA
- Americold Logistics, LLC (AGRO Merchants Europe)
- DHL Supply Chain (Deutsche Post DHL Group)
- Kuehne + Nagel International AG
- NewCold Advanced Cold Logistics
- Constellation Cold Logistics
- DSV
- Nagel-Group
- Culina Group
- Rhenus Logistics
- ID Logistics
- Dachser SE
- Tippmann Group
- Bring Frigo (Posten Bring)
- Gist Ltd.
- DFDS Logistics
- Yusen Logistics Co., Ltd.
- Girteka Logistics
- Norfrig Logistics A/S*
Lea el análisis de las empresas de logística de cadena de frío alimentaria en europa

Oportunidades de mercado y perspectivas futuras
Los requisitos de cumplimiento operativo y descarbonización siguen abriendo espacio invertible para la actualización de instalaciones, el monitoreo y las capacidades de la mano de obra. La reducción progresiva de gases F y los requisitos de certificación de personal para la manipulación de gases fluorados en unidades de transporte refrigerado (Reglamento de Ejecución (UE) 2024/2215 de la Comisión) están impulsando la demanda de programas de adaptación conformes, competencias de ingeniería en refrigerantes naturales y sistemas de monitoreo de temperatura que se alinean con las necesidades de monitoreo de productos ultracongelados según el Reglamento (CE) N.º 37/2005 de la Comisión (EN 12830/EN 13485/EN 13486). Los operadores capaces de estandarizar estos elementos de cumplimiento en redes multipaís también pueden diferenciarse ofreciendo datos de temperatura auditables tanto en los tramos de almacenamiento como de transporte.
La densificación de la red cerca de los centros comerciales y de consumo sigue siendo una oportunidad práctica donde la capacidad es limitada cerca de las principales puertas de entrada y grandes áreas de captación urbana. Europa del Norte es un ejemplo notable, ya que STEF identificó a Bélgica como foco estratégico para el crecimiento de la logística de congelados tras su adquisición en 2024 de TDL Fresh Logistics, con el corredor Amberes-Bruselas como área objetivo para la capacidad refrigerada y la manipulación de valor añadido debido a su proximidad a infraestructuras de transporte importantes. Las fricciones posteriores al Brexit también mantienen la atención en el cross-docking y los sitios de amortiguación con documentación lista vinculados a los flujos a través de Francia y el Benelux, y la actualización del 1 de octubre de 2026 de las listas de productos sujetos a control fronterizo de la UE (Reglamento de Ejecución (UE) 2026/551 de la Comisión) aumenta la necesidad de procesos listos para inspección y de manipulación en frío de corta estancia para productos de origen animal.
Recent Industry Developments in Mercado de Logística de Cadena de Frío Alimentaria en Europa
- Junio de 2026: STEF SA - Inauguró una gran ampliación de su plataforma multitemperatura en Reichstett (cerca de Estrasburgo), añadiendo una cámara ultracongelada de 65.000 metros cúbicos y 15.000 posiciones de pallet para una capacidad total de 28.000 posiciones, en colaboración con Mars Wrigley. La ampliación refuerza la red con control de temperatura de STEF SA en Europa Occidental y mejora su capacidad para atender a grandes marcas de consumo, mejorando el rendimiento transfronterizo y los niveles de servicio en el corredor franco-alemán. El proyecto marca un cambio de escala en la capacidad completada en la región, reforzando la posición competitiva de STEF SA en logística multitemperatura e integración de la cadena de frío para las categorías de confitería y snacks.
- Mayo de 2026: Americold Logistics LLC - Firmó un acuerdo a largo plazo con Jeronimo Martins para gestionar el almacenamiento y el cumplimiento de picking de cajas en tienda para aproximadamente 12 millones de cajas de productos congelados al año, sirviendo a alrededor de 300 tiendas minoristas en Portugal. El acuerdo amplía la presencia de Americold en el sur de Europa y aumenta la densidad de servicio para un minorista importante, respaldando ventanas de entrega más rápidas y una mejor rotación de inventario. La colaboración expande las capacidades estandarizadas de almacenamiento en frío y cumplimiento de pedidos en un mercado europeo clave, fortaleciendo el acceso al mercado de Jeronimo Martins y reforzando la presencia regional de Americold.
- Mayo de 2026: Americold Logistics LLC - Destacó una solución centralizada de logística de alimentos congelados para la cooperativa de supermercados PLUS en los Países Bajos, utilizando el centro de distribución de Barneveld. La solución consolida los flujos de productos congelados y mejora la eficiencia de asignación de espacio en múltiples cadenas de supermercados, aumentando el rendimiento y reduciendo los costos de manipulación. Esta iniciativa demuestra la capacidad de Americold para adaptar plataformas de cadena de frío multiusuario a redes regionales complejas, mejorando la fiabilidad de las cadenas de suministro de comestibles neerlandesas.


Mercado de Logística de Cadena de Frío Alimentaria en Europa Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos obtenidos de los servicios de logística con control de temperatura utilizados para transportar y almacenar alimentos en toda Europa, donde la integridad del producto debe mantenerse mediante la manipulación en frío y congelado a lo largo de la cadena de suministro.
Exclusiones del alcance: Este dimensionamiento excluye la actividad de cadena de frío no alimentaria y cualquier logística alimentaria de temperatura ambiente que no requiera transporte o almacenamiento a temperatura controlada.
Descripción General de la Segmentación
- Por Tipo de Producto
- Carne y Aves de Corral Congeladas
- Pescado y Mariscos
- Lácteos y Helados
- Frutas y Verduras
- Panadería y Confitería
- Comidas Preparadas y Otros
- Por Tipo de Servicio
- Almacenamiento Refrigerado
- Transporte Refrigerado
- Carretera
- Ferrocarril
- Marítimo
- Aéreo
- Servicios de Valor Agregado
- Por Tipo de Temperatura
- Refrigerado (0–5 °C)
- Congelado (-18–0 °C)
- Ambiente
- Por País
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Bajos
- Países Nórdicos
- Polonia
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con estadísticas públicas que ayudan a anclar el conjunto de demanda para el movimiento y almacenamiento de alimentos refrigerados en Europa. Se utilizaron fuentes como Eurostat para series de comercio y producción, FAOSTAT para indicadores de suministro alimentario, y publicaciones de la Comisión Europea para la orientación de políticas relacionadas con la seguridad alimentaria y la cadena de frío. Cuando fue pertinente, los puntos de referencia se contrastaron con las oficinas nacionales de estadística y los portales de aduanas de los principales países importadores.
Para convertir esas señales en un modelo de mercado, también se revisaron informes anuales y presentaciones para inversores de operadores logísticos, divulgaciones de minoristas que indican la intensidad de la cadena de frío, y publicaciones de reconocidas asociaciones comerciales sobre capacidad de almacenamiento y normas de manipulación. Las bases de datos de patentes se utilizaron de forma selectiva para comprender la adopción de tecnologías de refrigeración y monitoreo, y una suscripción de pago para información financiera e inteligencia empresarial apoyó la clasificación coherente de ingresos cuando los informes públicos eran limitados. Las fuentes documentales aquí enumeradas son meramente ilustrativas, y se consultaron muchas otras referencias públicas y de pago para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
Se llevaron a cabo conversaciones primarias con proveedores de transporte refrigerado, operadores de almacenamiento en frío, intermediarios de flete y expedidores de alimentos que mueven regularmente productos refrigerados y congelados. Los aportes se utilizaron para confirmar las combinaciones de servicios típicas, las estructuras contractuales, las variaciones de utilización por temporada y el movimiento realista de precios, y luego para verificar la coherencia de los supuestos a nivel de país donde los datos públicos son escasos en Europa.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 24% |
| Actores más pequeños: 19% | Gerentes: 58% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción descendente en la que los flujos de producción, consumo e intercambio comercial transfronterizo de alimentos se reconstruyen en necesidades de manipulación con control de temperatura, y luego se traducen en conjuntos de ingresos por almacenamiento refrigerado y transporte. Para mantener los totales dentro de parámetros realistas, se utilizan aproximaciones selectivas ascendentes como verificaciones cruzadas, tales como rangos de precio por palé y precio por kilómetro aplicados a volúmenes plausibles, seguidos de verificaciones de razonabilidad de los ingresos de proveedores y operadores.
Los insumos clave que dan forma al modelo incluyen la proporción de refrigerado frente a congelado por tipo de alimento, los patrones de capacidad y utilización del almacenamiento, la longitud media del recorrido para el movimiento intraeuropeo, el comportamiento de traslado de costos de combustible y energía, y la proporción de cadena de frío externalizada frente a operaciones internas. Cuando surgen brechas, los supuestos se completan utilizando rangos derivados de entrevistas y analogías con países cercanos, y luego se ajustan una vez que el modelo muestra valores atípicos frente a las restricciones operativas conocidas. La previsión se realiza mediante análisis de escenarios respaldado por expectativas a nivel de variable de los participantes del mercado, de modo que los impulsores de la demanda, como la penetración de alimentos congelados, la dependencia de las importaciones de productos frescos y la intensidad de la cadena de frío minorista, puedan ajustarse al alza o a la baja sin romper la lógica.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante varias verificaciones para que los totales finales permanezcan alineados con la actividad real de movimiento y almacenamiento. Comparamos los volúmenes, precios y utilización implícitos con señales independientes, y luego investigamos las anomalías a nivel de país y de servicio antes de la aprobación. Si los comentarios de las entrevistas indican un reajuste reciente de precios, una adición de capacidad o un cambio regulatorio que modifique materialmente las operaciones, los supuestos se revisan y es posible que se vuelva a contactar a los encuestados.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento material cambia la trayectoria del mercado. Antes de la entrega, se realiza una revisión final para garantizar que las últimas publicaciones públicas y las señales de mercado confirmadas se reflejen en el modelo.
Tamaño del Mercado de Logística de Cadena de Frío Alimentaria en Europa de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la logística de cadena de frío alimentaria en Europa suelen diferir porque el límite del servicio no se trata de la misma manera, y porque los precios, el momento de la divisa y el año base pueden variar según el editor. El resultado práctico es que dos cifras pueden parecer muy distantes incluso cuando la narrativa de demanda subyacente es similar.
Los principales factores de divergencia suelen ser si los servicios de valor añadido se contabilizan como parte de los ingresos de la cadena de frío, cómo se asignan los tramos transfronterizos cuando varios proveedores intervienen en un envío, y si la estimación incluye la logística de temperatura ambiente vinculada a la distribución alimentaria. Las diferencias también provienen de cómo se modela la escalada de precios (precio fijo, traslado indexado al combustible o crecimiento agresivo de tarifas) y de la rapidez con que se actualizan los supuestos tras cambios en los costos de energía o actualizaciones regulatorias.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 74,70 mil millones de USD (2025) | |
| Asociación Sectorial A | 68,10 mil millones de USD (2025) | Utiliza la facturación reportada del almacenamiento en frío como ancla principal y aplica tasas de vinculación de transporte conservadoras, lo que puede subestimar los recargos del transporte por carretera refrigerado y el flete transfronterizo. |
| Consultora Global B | 89,40 mil millones de USD (2025) | Amplía el alcance combinando parte de la distribución alimentaria de temperatura ambiente y la manipulación adyacente al envasado en los totales de la cadena de frío, y aplica un crecimiento de tarifas más rápido sin verificaciones consistentes frente a los límites de utilización. |
La tabla muestra una dispersión vinculada principalmente a lo que se trata como ingresos de cadena de frío frente a logística alimentaria general, y en el modelo de Mordor Intelligence, solo se contabilizan el almacenamiento con control de temperatura, el transporte y la manipulación relacionada para alimentos refrigerados y congelados una vez que se requiere mantener el estado de frío. Con ese alcance mantenido de forma coherente en todos los países, la estimación permanece rastreable a señales de demanda claras y a supuestos de precios y utilización reproducibles, lo que ayuda a los responsables de la toma de decisiones a comparar mercados en términos homogéneos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de logística de cadena de frío alimentaria en Europa y su previsión de crecimiento?
El mercado está valorado en 79,07 mil millones de USD en 2026 y se proyecta que alcance los 102,02 mil millones de USD en 2031, registrando una CAGR del 5,23%.
¿Qué segmento de producto se expande con mayor rapidez en la cadena de frío alimentaria en Europa?
Comidas Preparadas y Otros lidera con una CAGR del 8,93% hasta 2031, superando a Carne y Aves de Corral Congeladas.
¿Cómo afectan las normas del Pacto Verde Europeo a las decisiones de inversión de los operadores de cadena de frío?
La adopción obligatoria de refrigerantes naturales incrementa las necesidades de capital inicial, pero ofrece ahorros de energía a largo plazo y beneficios de cumplimiento normativo.
¿Qué impacto tiene la escasez de conductores de camión en los costos del transporte refrigerado?
Con 745.000 puestos previstos que permanecerán sin cubrir para 2028, las tarifas al contado para el transporte de mercancías por carretera a temperatura controlada siguen aumentando.
¿Por qué las soluciones de temperatura ambiente están ganando cuota frente al almacenamiento en frío en Europa?
Los avances en el procesamiento aséptico y el envasado de alta barrera permiten que más alimentos se transporten a temperatura ambiente, reduciendo el consumo de energía y los costos.
¿Qué país europeo se espera que registre el mayor crecimiento en logística de cadena de frío para 2031?
Polonia muestra el mayor impulso, respaldado por 252.000 millones de EUR de inversión extranjera directa acumulada y la expansión de la capacidad moderna de almacenes.


 Sus datos están seguros y nunca se venden ni se comparten.
