
Tamaño y Participación del Mercado de Archivado de Información Empresarial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.7 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.41 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Archivado de Información Empresarial por Mordor Intelligence
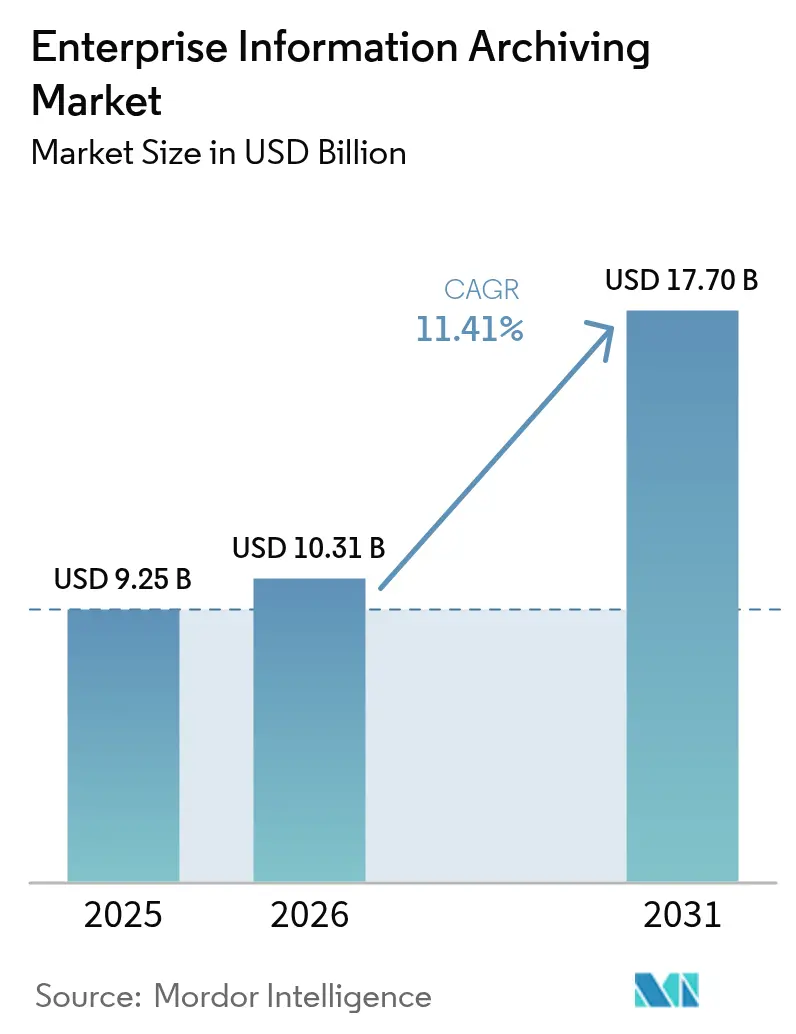
Se espera que el tamaño del mercado de archivado de información empresarial crezca de USD 9,25 mil millones en 2025 a USD 10,31 mil millones en 2026 y se prevé que alcance USD 17,7 mil millones en 2031 a una CAGR del 11,41% durante 2026-2031. Esta expansión se debe a mandatos de conservación de registros globales más estrictos, una creciente exposición al descubrimiento electrónico y un cambio decisivo hacia plataformas de retención nativas en la nube. Los proveedores están integrando inteligencia artificial en las funciones principales de captura, clasificación y búsqueda para reducir los costos de cumplimiento y convertir los archivos en motores de información. La creciente demanda de almacenamiento de objetos inmutable, el aumento de las sanciones por litigios vinculadas a la desaparición de mensajes y la necesidad de entrenar modelos de inteligencia artificial generativa con datos históricos bien gestionados aceleran aún más la adopción. La dinámica competitiva favorece a los proveedores que pueden integrar la captura multicanal a escala mientras satisfacen las diversas normas de soberanía en todas las regiones.
Conclusiones Clave del Informe
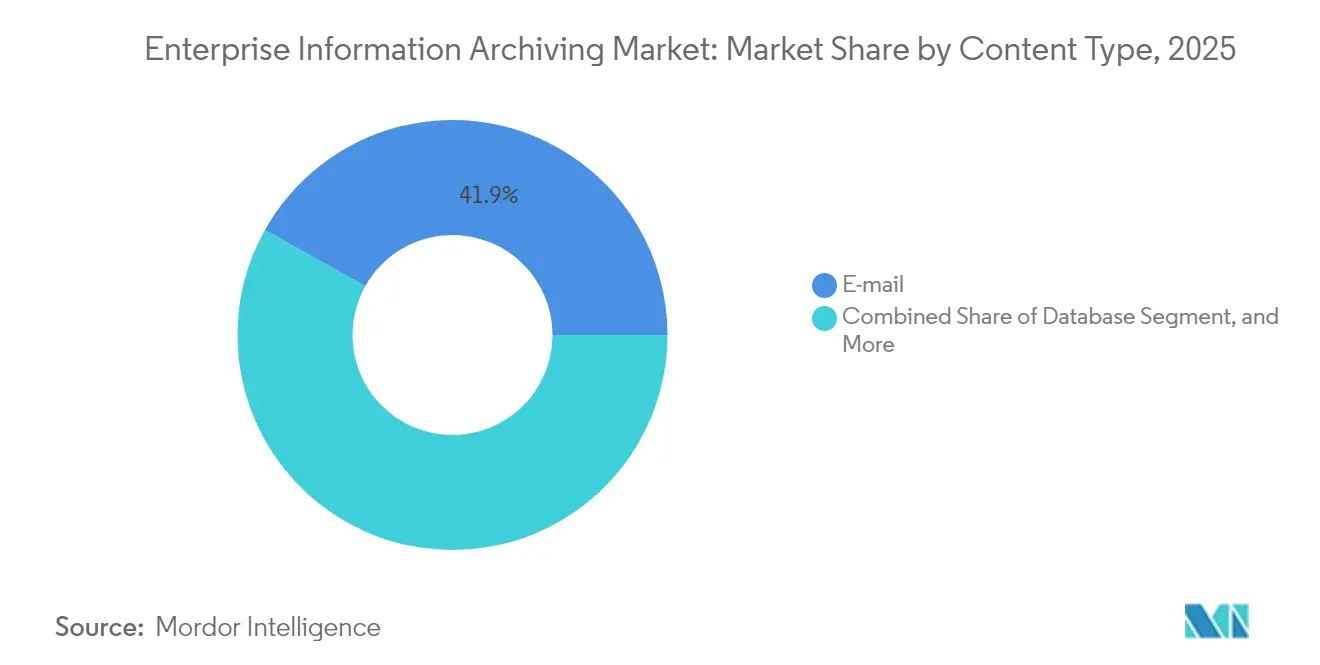
- Por tipo de contenido, el correo electrónico conservó el 41,88% de la participación del mercado de Gestión del Rendimiento de Aplicaciones en 2025, mientras que el archivado de bases de datos avanza a una CAGR del 14,92% hasta 2031.
- Por servicios, la integración de sistemas representó el 36,10% de la participación del Mercado de Archivado de Información Empresarial en 2025, mientras que los servicios de consultoría registraron el crecimiento más pronunciado con una CAGR del 12,23% hasta 2031.
- Por modo de implementación, las implementaciones en la nube representaron el 70,56% del tamaño del mercado de archivado de información empresarial en 2025, y las implementaciones locales se están expandiendo a una CAGR del 14,38% hasta 2031.
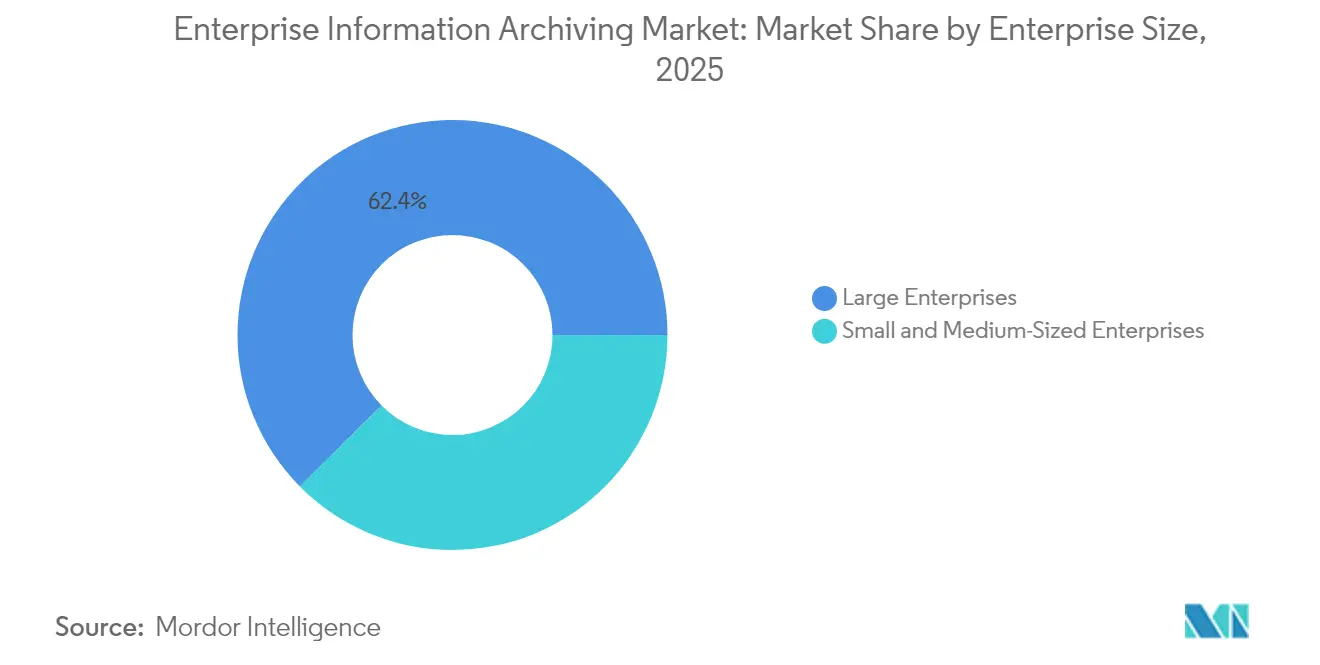
- Por tamaño de empresa, las grandes empresas controlaron el 62,44% de la participación del Mercado de Archivado de Información Empresarial en 2025, aunque las pequeñas y medianas empresas están en camino de alcanzar una CAGR del 13,31% hasta 2031.
- Por industria de usuario final, la banca, los servicios financieros y los seguros contribuyeron con el 28,74% de la participación del Mercado de Archivado de Información Empresarial en 2025, mientras que el gobierno y la defensa registraron la CAGR más rápida del 13,72% entre 2026 y 2031.
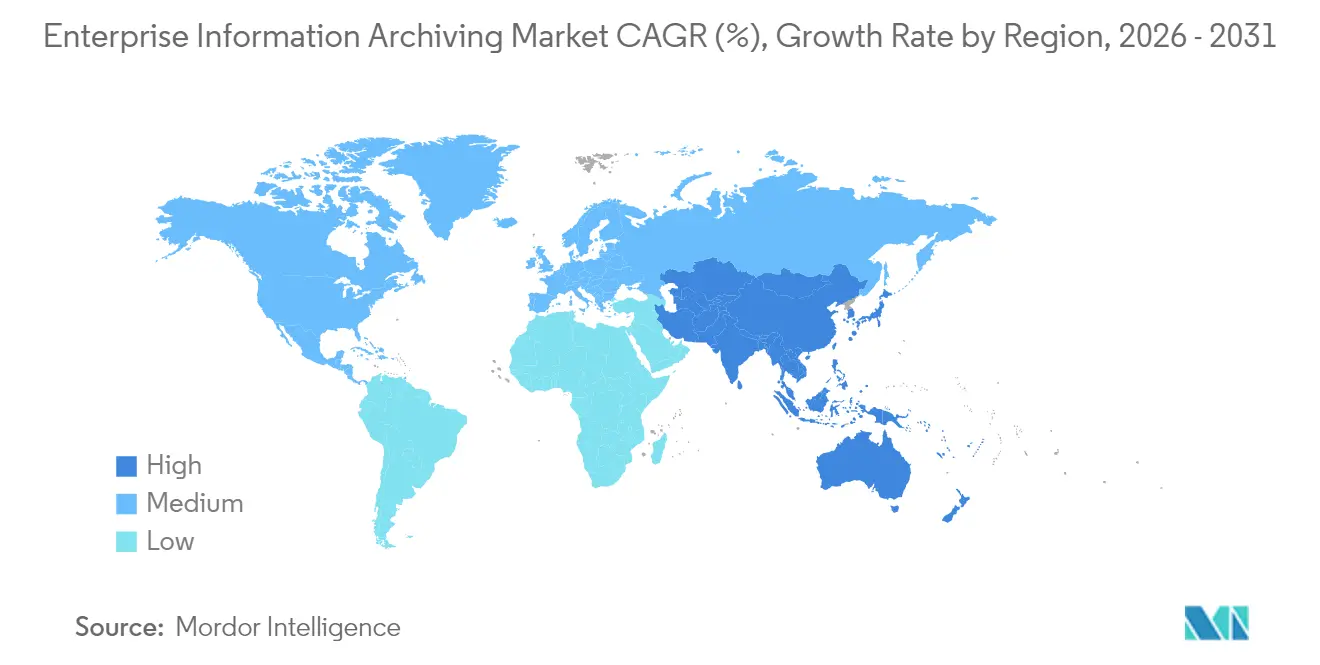
- Por geografía, América del Norte lideró con el 38,15% de la participación del Mercado de Archivado de Información Empresarial en 2025; Asia-Pacífico está preparada para una CAGR del 13,61% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la CAGR Prevista | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volumen creciente de datos con mandato de cumplimiento | +2.8% | América del Norte, Unión Europea, expansión global | Mediano plazo (2-4 años) |
| Cambio de CAPEX a OPEX mediante archivado en la nube | +2.1% | América del Norte, Asia-Pacífico, adopción mundial | Corto plazo (≤ 2 años) |
| Aumento en los costos de litigios por descubrimiento electrónico | +1.9% | América del Norte, Unión Europea, expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Auge de las aplicaciones de colaboración | +1.7% | Mercados desarrollados a nivel global | Corto plazo (≤ 2 años) |
| Archivos preparados para inteligencia artificial generativa | +1.4% | América del Norte, Unión Europea, expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda de almacenamiento WORM inmutable | +1.1% | Centros financieros a nivel mundial | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volumen Creciente de Datos con Mandato de Cumplimiento
Los reguladores del sector financiero, sanitario y del sector público están ampliando las normas de retención para cubrir mensajes de chat, redes sociales y mensajes efímeros. La SEC, la FTC y el DOJ de Estados Unidos ahora exigen la conservación de mensajes de Slack, Teams y WhatsApp, lo que aumenta la urgencia de contar con plataformas de captura unificadas.[1]Weberman, Melissa, "Las Autoridades Federales Continúan Enfocándose en la Preservación de Herramientas de Colaboración y Mensajes Efímeros," Arnold and Porter, arnoldporter.com Los hospitales deben tratar todas las comunicaciones con pacientes como información de salud protegida bajo la HIPAA, lo que exige un almacenamiento a prueba de manipulaciones en portales, mensajes de texto y video. En Europa, la cláusula de minimización de datos del RGPD impulsa a las empresas a combinar una clasificación granular con la eliminación automatizada. En conjunto, estos mandatos amplían los volúmenes de archivos y obligan a invertir en repositorios escalables y basados en políticas capaces de abarcar fuentes estructuradas y no estructuradas.
Cambio de CAPEX a OPEX mediante Archivado en la Nube
Las plataformas nativas en la nube reemplazan los ciclos de actualización de hardware con modelos elásticos de pago por uso. Los estudios de caso muestran que las empresas reducen USD 40 millones en costos a cinco años después de retirar las bibliotecas de cintas heredadas y migrar a Archive360 en los niveles de Azure Blob. Las empresas más pequeñas obtienen retención de nivel empresarial sin presupuestos de capital, lo que fomenta la democratización de las herramientas de cumplimiento. Los mercados de los hiperescaladores agrupan las licencias de archivo con suites de productividad, etiquetas de retención de Microsoft 365 y el descubrimiento electrónico de Purview, por ejemplo, simplificando aún más la adquisición. Los niveles de almacenamiento en frío de bajo costo, como AWS Glacier Deep Archive, reducen los precios de almacenamiento a menos de USD 1 por terabyte mensual, manteniendo el impulso del OPEX.
Aumento en los Costos de Litigios por Descubrimiento Electrónico
Los departamentos legales gastan más a medida que las demandas de descubrimiento abarcan hilos de chat, grabaciones de voz, reacciones y emojis. La captura en tiempo real previene la destrucción de contenido efímero y permite la evaluación temprana de casos a escala. Los tribunales de América del Norte penalizan cada vez más la conservación incompleta de chats, lo que impulsa inversiones en depuración asistida por inteligencia artificial y muestreo inteligente para reducir los volúmenes de revisión. Los proveedores responden con automatización integrada de retención legal que puede suspender la eliminación de forma instantánea en Teams y Slack a través de API, reduciendo el riesgo y controlando las horas de los abogados.
Auge de las Aplicaciones de Colaboración (Teams, Slack, Zoom)
Miles de millones de mensajes diarios de Teams y Slack dispersan datos regulados fuera de los silos de correo electrónico. Los operadores financieros deben archivar emoticonos, ediciones y GIF bajo las normas de la FINRA. Las soluciones de nivel gubernamental integran chats, archivos compartidos y transcripciones de reuniones en una única línea de tiempo, proporcionando contexto para las auditorías. Las empresas prefieren a los proveedores que normalizan los metadatos entre canales y ofrecen búsqueda federada, garantizando programas de retención coherentes a pesar de la proliferación de plataformas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la CAGR Prevista | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Dependencia de archivos de correo electrónico locales heredados | -1.8% | Global, especialmente mercados maduros | Mediano plazo (2-4 años) |
| Restricciones presupuestarias para las pymes | -1.2% | Mercados emergentes a nivel mundial | Corto plazo (≤ 2 años) |
| Regulaciones complejas de soberanía de datos | -0.9% | Unión Europea, Asia-Pacífico, influencia global | Largo plazo (≥ 4 años) |
| TI en la sombra y proliferación de operaciones de chat | -0.7% | Organizaciones centradas en tecnología a nivel global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de Archivos de Correo Electrónico Locales Heredados
Muchas empresas aún ejecutan Veritas Enterprise Vault o Dell SourceOne, acumulando costos irrecuperables y petabytes de mensajes fragmentados. Migrar los datos a depósitos en la nube sin vulnerar los requisitos de cadena de custodia es complejo, lo que a menudo conduce a entornos híbridos prolongados. Los sistemas más antiguos carecen de API para análisis modernos, lo que obliga a costosas soluciones alternativas para el descubrimiento electrónico. La escasez de técnicos especializados en plataformas antiguas infla los plazos de los proyectos y mantiene el capital inmovilizado en hardware obsoleto.
Restricciones Presupuestarias para las Pymes
Las obligaciones regulatorias se aplican a las pequeñas empresas, pero el talento y las herramientas de cumplimiento siguen siendo costosos. Los planes de suscripción ayudan, pero las tarifas de búsqueda, exportación y retención legal basadas en el uso pueden superar los ajustados presupuestos. Las pymes a menudo dependen de proveedores de servicios gestionados, lo que añade capas de margen que diluyen los ahorros. Estas presiones de costos retrasan el archivado de espectro completo, dejando brechas en la captura de chat o redes sociales que aumentan la exposición a litigios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Contenido:
El Correo Electrónico Continúa Liderando Mientras las Bases de Datos CrecenEl correo electrónico retuvo el 41,88% de los ingresos de 2025, anclando el mercado de archivado de información empresarial a través de políticas de captura bien establecidas y la familiaridad de los reguladores. Sin embargo, se espera que el tamaño del mercado de archivado de información empresarial para bases de datos se expanda a una CAGR del 14,92% a medida que las empresas reconocen que los registros estructurados alimentan los canales de análisis e inteligencia artificial. En paralelo, los archivos de mensajería instantánea se benefician de la ubicuidad de las aplicaciones de colaboración, mientras que las colecciones web y de redes sociales satisfacen los mandatos de transparencia del sector público.
La preservación de datos estructurados atrae inversiones en almacenamiento por niveles, aceleración de consultas y enmascaramiento basado en políticas que protege los identificadores personales. Las plataformas integradas ahora enrutan tablas, registros y flujos de series temporales hacia el mismo tejido de gobernanza que los archivos de chat o voz. La clasificación avanzada detecta columnas sensibles durante la ingesta y asigna códigos de retención automáticamente, reduciendo las cargas de supervisión manual.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Servicios:
La Integración Domina, la Consultoría AsciendeLa integración de sistemas capturó el 36,10% del gasto de 2025 a medida que las empresas integran la captura multicanal, la gestión de identidades y la orquestación de retención legal. Los implementadores mapean las reglas de retención en decenas de jurisdicciones e integran conectores de registro en Teams, Slack y Zoom. Se proyecta que el tamaño del mercado de archivado de información empresarial vinculado a la consultoría crezca un 12,23% anual a medida que las empresas buscan orientación especializada en arquitecturas de privacidad por diseño y clasificación basada en inteligencia artificial.
Los proveedores de servicios van más allá de las migraciones de traslado y desplazamiento para ofrecer scripts de automatización, planos de políticas y paneles de análisis. La formación y el soporte siguen siendo necesarios para la gestión del cambio, pero los proveedores automatizan cada vez más el ajuste rutinario a través de modelos de aprendizaje automático que optimizan la selección de niveles de archivo y los programas de deduplicación.
Por Modo de Implementación:
La Nube Domina, lo Local PersisteLos archivos en la nube representaron el 70,56% de los ingresos de 2025 gracias a la economía elástica y las certificaciones de cumplimiento llave en mano. Sin embargo, las implementaciones locales superarán el crecimiento general con una CAGR del 14,38%, lo que refleja las agencias de defensa y las mesas de mercados de capitales que no pueden exportar datos debido a restricciones de soberanía o latencia. Surgen diseños híbridos que permiten que los conjuntos de datos sensibles permanezcan localmente mientras los análisis masivos se ejecutan en la nube.
Los proveedores responden con nodos de almacenamiento bloqueados por región y claves de cifrado gestionadas por el cliente. Algunos ofrecen dispositivos definidos por software que replican las API de la nube para que las empresas puedan trasladar cargas de trabajo sin reescribir aplicaciones. Esta flexibilidad sostiene la inversión en ambos modelos, evitando una narrativa de migración unidireccional.
Por Tamaño de Empresa:
La Adopción por Parte de las Pymes se AceleraLas grandes corporaciones controlaron el 62,44% del gasto de 2025 a través de sus amplias huellas globales y necesidades de cumplimiento multicanal. La participación del mercado de archivado de información empresarial entre las pymes es menor pero se expande rápidamente a una CAGR del 13,31%. Los precios basados en el consumo reducen las barreras de entrada, mientras que las plantillas regulatorias prediseñadas minimizan la configuración. Los proveedores se dirigen a este segmento con implementaciones guiadas por asistentes y complementos de descubrimiento gestionado, permitiendo a los equipos de TI reducidos externalizar la complejidad.
Las pymes ven cada vez más los archivos como lagos de datos para obtener información sobre los clientes, no solo como depósitos de cumplimiento. Los módulos de inteligencia artificial revelan tendencias de sentimiento y comentarios sobre productos integrados en los registros de chat, proporcionando valor comercial que compensa las tarifas de suscripción continuas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Usuario Final:
Los Servicios Financieros Lideran; el Gobierno AsciendeLos bancos, aseguradoras y corredores de bolsa contribuyeron con el 28,74% de los ingresos de 2025 debido a los mandatos de la Norma 17a-4 y MiFID II que prescriben ventanas de retención precisas y almacenamiento de escritura única. Se proyecta que el gobierno y la defensa crezcan un 13,72% anual a medida que las agencias modernizan los programas de registros electrónicos y persiguen directivas de nube inteligente. Las organizaciones de salud adoptan la captura de chat para proteger las transcripciones de telesalud bajo la HIPAA, mientras que las empresas manufactureras archivan la telemetría del IoT para análisis de garantías y auditorías de calidad.
Las soluciones específicas del sector integran taxonomías regulatorias como los controles del NIST para defensa o los requisitos del Título 21 del CFR para ciencias de la vida, reduciendo el tiempo de personalización. Los proveedores horizontales se asocian con expertos del dominio para precargar paquetes de reglas y automatizar los flujos de trabajo de presentación, ampliando el alcance vertical sin construir bases de código a medida.
Análisis Geográfico
Mercado de Archivado de Información Empresarial en América del Norte
América del Norte representó el 38,15% del mercado de archivado de información empresarial en 2025, impulsado por la aplicación de normativas de mantenimiento de registros de la SEC y la FINRA, además de las directivas de conservación de la HIPAA y el DOJ. Las instituciones financieras invierten considerablemente en el registro de conversaciones de chat y en análisis predictivos para evitar multas multimillonarias. Las políticas federales de prioridad a la nube impulsan a los organismos públicos a migrar los registros electrónicos a repositorios autorizados por FedRAMP, lo que mantiene una demanda robusta en el sector público. Canadá sigue esta tendencia con estatutos de privacidad provinciales alineados con los principios del RGPD, lo que refuerza el gasto en cumplimiento normativo a escala regional.
Mercado de Archivado de Información Empresarial en Europa
Europa mantiene una participación sustancial gracias al RGPD, eIDAS y las obligaciones específicas de cada sector. Las empresas multinacionales implementan clústeres localizados para cumplir con las normas de residencia de datos, al tiempo que centralizan las búsquedas entre jurisdicciones. Alemania lidera los casos de uso en el sector manufacturero que combinan telemetría del IoT con registros de control de procesos, mientras que el Reino Unido hace hincapié en la supervisión de la conducta financiera tras el Brexit. Los proveedores que obtienen certificación conforme a los marcos normativos tanto de la UE como del Reino Unido logran una ventaja competitiva.
Mercado de Archivado de Información Empresarial en Asia-Pacífico
Asia-Pacífico representa el territorio de mayor crecimiento, con una CAGR del 13,61%. China aplica leyes de localización de datos que favorecen las regiones de nube domésticas, mientras que la Ley de Protección de Datos Personales Digitales de India acelera la adopción entre las multinacionales que requieren segregación regional. Japón y Corea del Sur apuestan por la clasificación habilitada por inteligencia artificial, y Singapur se posiciona como un centro de cumplimiento normativo para los flujos financieros del Sudeste Asiático. Los socios de canal locales y las opciones de nube soberana se están convirtiendo en diferenciadores decisivos.

Panorama regulatorio
La demanda de archivado de información empresarial se sustenta en los requisitos de retención y disponibilidad para su presentación aplicables a comunicaciones y registros regulados. En Estados Unidos, la Regla 17a-4 de la Ley de Bolsa de la SEC (y las obligaciones relacionadas de mantenimiento de registros para corredores-agentes) y la Regla 4511 de FINRA impulsan requisitos para conservar registros comerciales, incluidas comunicaciones electrónicas como mensajes de texto e mensajería instantánea, con controles que respaldan la inmutabilidad mediante WORM o alternativas basadas en pistas de auditoría, y una producción rápida en un formato razonablemente utilizable.
En Europa, el marco eIDAS es cada vez más relevante para la integridad a largo plazo y la prueba de origen, y la Comisión Europea adoptó el Reglamento de Ejecución (UE) 2025/2532 de la Comisión en diciembre de 2025 para establecer normas de referencia para los servicios cualificados de archivado electrónico. La gobernanza de la ciberseguridad también moldea las prácticas de registro y retención de evidencias, ya que ENISA publicó en junio de 2025 una guía técnica de implementación para las medidas de gestión de riesgos de ciberseguridad alineadas con NIS2, reforzando la necesidad de un registro a prueba de manipulaciones y una gestión defendible del ciclo de vida de las evidencias en las empresas.
Análisis de la cadena de valor
La cadena de valor del archivado de información empresarial comienza con la generación de datos en los sistemas empresariales (correo electrónico, aplicaciones de colaboración, aplicaciones de negocio, dispositivos finales y bases de datos de línea de negocio), seguida de la captura e ingesta mediante conectores, journaling/API y motores de políticas. Los proveedores de plataformas centrales suministran indexación, clasificación, retención/retención legal, exportación para eDiscovery y revisión de supervisión, mientras que las capas de almacenamiento e infraestructura dependen cada vez más de almacenamiento de objetos inmutable y niveles fríos de bajo costo para separar el descubrimiento rápido de la preservación profunda. Los hyperscalers y los ecosistemas de productividad también moldean los patrones de adquisición e implementación, en particular cuando el archivado se ofrece junto con capacidades más amplias de gobernanza de la información y eDiscovery.
Aguas abajo, los integradores de sistemas, los proveedores de servicios gestionados y los socios de servicios legales implementan migraciones desde repositorios heredados, mapean los cronogramas de retención entre jurisdicciones y validan la cadena de custodia para una producción defendible. Las expectativas de cumplimiento en los servicios financieros (la Regla 17a-4 de la SEC y la Regla 4511 de FINRA) influyen en las pistas de auditoría, los flujos de trabajo de supervisión y las certificaciones de terceros, lo que aumenta la demanda de implementaciones certificadas (por ejemplo, opciones alineadas con FedRAMP en el sector público) y de una entrega liderada por socios para respaldar entornos híbridos y requisitos de soberanía.
Panorama Competitivo
La intensidad competitiva está aumentando a medida que los proveedores de archivos tradicionales, los hiperescaladores de nube y los especialistas en cumplimiento de nicho convergen. Microsoft integra la retención de Purview con la captura de Teams, mientras que Veritas, ahora bajo la propiedad de Cohesity tras el acuerdo de USD 7 mil millones, amplía el análisis multinube, atendiendo conjuntamente a más de 12.000 clientes. Archive360 aprovecha la infraestructura de Azure para migrar fragmentos heredados a escala de petabytes, afirmando ahorros de USD 40 millones para los clientes en cinco años. Smarsh y SteelEye adaptan módulos de vigilancia centrados en la FINRA, integrando transcripción de voz y alertas basadas en léxico.
Los nuevos actores disruptivos enfatizan las API abiertas y los microservicios que se conectan a nuevos canales en días en lugar de meses. Los proveedores se diferencian a través de módulos de inteligencia artificial que automatizan el etiquetado de sensibilidad, la redacción de información de identificación personal y los alcances predictivos de retención legal. La profundidad de la certificación —FedRAMP High, SOC 2 Tipo II e ISO 27001— sigue siendo un criterio de compra clave, especialmente para los acuerdos del sector público y sanitario. Las asociaciones con integradores de sistemas globales amplían el alcance en los sectores regulados, mientras que los revendedores regionales abordan los mandatos de nube soberana.
Los movimientos estratégicos en 2024-2025 incluyen el lanzamiento por parte de Preservica de un servicio de preservación digital habilitado por inteligencia artificial, la alianza de distribución asiática de Sharp Archive y la adquisición de Sealk por parte de Datasite para incorporar capacidades de búsqueda de fusiones y adquisiciones a su plataforma. Estas transacciones demuestran un giro desde el almacenamiento puro hacia el análisis de valor añadido y la automatización de flujos de trabajo, subrayando la evolución del mercado de repositorio de cumplimiento a capa de inteligencia.
Líderes de la Industria de Archivado de Información Empresarial
Barracuda Networks, Inc
Google LLC
Microsoft Corporation
ZL Tech
Veritas Technologies LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Archivado de Información Empresarial
- Amazon Web Services, Inc.
- Archive360, Inc.
- Barracuda Networks, Inc.
- CommVault Systems, Inc.
- Dell Technologies Inc.
- Google LLC (Alphabet Inc.)
- Global Relay Communications Inc.
- Hitachi Vantara LLC
- HubStor Inc. (a Cloudian company)
- International Business Machines Corporation
- Micro Focus International plc
- Microsoft Corporation
- Mimecast Services Limited
- Proofpoint, Inc.
- Quest Software Inc.
- Smarsh Inc.
- Veritas Technologies LLC
- ZL Technologies, Inc.
- Cohesity, Inc.
- OpenText Corporation
Lea el análisis de las empresas de archivado de información empresarial

Oportunidades de mercado y perspectivas futuras
El archivado impulsado por la soberanía de los datos es un espacio en blanco visible en el que las empresas necesitan control regional sin perder el descubrimiento centralizado y la retención legal. Los movimientos de producto en 2026 reflejan este patrón de compra, incluido el lanzamiento en mayo de 2026 de Enterprise Vault como unidad de negocio independiente de Cloud Software Group, con Enterprise Vault Complete posicionado en torno a la residencia y el control de datos. En julio de 2026, Microsoft anunció la disponibilidad general del archivado a nivel de archivo dentro de Microsoft 365 Archive para habilitar almacenamiento más frío manteniendo la capacidad de descubrimiento de archivos individuales de SharePoint. En conjunto, estos cambios apuntan a oportunidades para que proveedores e integradores ofrezcan almacenamiento restringido por región, claves gestionadas por el cliente y una aplicación coherente de políticas en Microsoft 365, aplicaciones de colaboración y repositorios de terceros.
Una segunda área de oportunidad es la gobernanza lista para IA en capas sobre los archivos, donde las empresas desean clasificación, etiquetado de sensibilidad y aplicación de la retención para respaldar un uso conforme de los datos históricos en cargas de trabajo analíticas y de IA. En marzo de 2026, Archive360 y Enterprise Vision Technologies anunciaron una asociación para automatizar el cumplimiento de la retención mediante datos empresariales y gobernanza de IA, mientras que Proofpoint presentó Nuclei Discovery and Archive Suite orientado a la gobernanza nativa de la nube para organizaciones más pequeñas. Esta actividad respalda la demanda de herramientas que reduzcan el esfuerzo de revisión mediante una mejor normalización de metadatos, búsqueda entre repositorios y eliminación defendible, en particular a medida que los reguladores escrutan la captura de comunicaciones modernas y las empresas se expanden más allá del correo electrónico hacia el contenido de chat y colaboración.
Recent Industry Developments in Mercado de Archivado de Información Empresarial
- Julio de 2026: Microsoft anunció la disponibilidad general del archivado a nivel de archivo dentro de Microsoft 365 Archive, habilitando el almacenamiento en frío mientras mantiene la capacidad de descubrimiento de archivos individuales de SharePoint. Esto amplía las opciones de archivado nativo para organizaciones centradas en Microsoft y eleva el nivel competitivo para las plataformas de terceros que se diferencian en captura multifuente, gobernanza avanzada y flujos de trabajo de eDiscovery entre inquilinos.
- Abril de 2025: ZL Technologies se asoció con Carahsoft Technology Corp. para llevar su plataforma de gestión y gobernanza de datos no estructurados al sector público a través de vehículos de adquisición como SEWP V e ITES-SW2. La alianza fortalece el acceso al mercado para compradores gubernamentales regulados que priorizan la búsqueda conforme, la retención y los controles de registros junto con una contratación simplificada.
- Septiembre de 2024: Datasite adquirió la empresa parisina Sealk para añadir capacidades de búsqueda de fusiones y adquisiciones basadas en IA a su portafolio. El acuerdo subraya el cambio de la preservación básica hacia casos de uso impulsados por analítica y descubrimiento, donde la identificación más rápida de información relevante aumenta el valor de los archivos bien gobernados.


Mercado de Archivado de Información Empresarial Alcance del informe y metodología de investigación
Definición y alcance del mercado
Dimensionamos el archivado de información empresarial como los ingresos obtenidos por software y servicios relacionados que capturan, indexan, almacenan y recuperan registros y comunicaciones empresariales para su retención, cumplimiento normativo y eDiscovery en los principales sistemas de negocio.
Exclusiones de alcance: este dimensionamiento excluye la copia de seguridad y recuperación genéricas, el hardware de almacenamiento puro y las herramientas generales de colaboración de contenido cuando no se utilizan para el archivado basado en políticas.
Visión general de la segmentación
- Por Tipo de Contenido
- Base de Datos
- Correo Electrónico
- Redes Sociales
- Mensajería Instantánea
- Web
- Comunicación Móvil
- Archivo y Sincronización y Uso Compartido de Archivos Empresariales
- Por Servicios
- Consultoría
- Integración de Sistemas
- Formación, Soporte y Mantenimiento
- Por Modo de Implementación
- Local
- Nube
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Industria de Usuario Final
- Gobierno y Defensa
- Banca, Servicios Financieros y Seguros
- Salud y Farmacéutica
- Comercio Minorista y Comercio Electrónico
- Manufactura
- Telecomunicaciones
- Educación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental estableció los límites de lo que debía contarse y lo que no, especialmente en torno a las obligaciones de retención y los desencadenantes de eDiscovery. Revisamos normas y guías públicas, como publicaciones del NIST sobre registros digitales y seguridad, las normas de mantenimiento de registros de la SEC y FINRA, y las guías relacionadas con el RGPD de organismos de la UE sobre retención y derechos de acceso.
También utilizamos fuentes sin muro de pago, como los indicadores de economía digital de la OCDE, las estadísticas de conectividad y uso de la UIT, y artículos revisados por pares sobre el crecimiento de datos de correo electrónico, archivos y colaboración, para verificar los factores de demanda. Los informes empresariales, las transcripciones de resultados y las presentaciones a inversores ayudaron a interpretar la combinación de ingresos entre software y servicios de archivado. Para obtener confirmación adicional sobre las finanzas de las empresas, noticias, actividad de patentes y señales de envíos transfronterizos cuando fue pertinente, utilizamos algunas suscripciones a bases de datos de pago bajo casos de uso permitidos. Las fuentes mencionadas aquí son ilustrativas, y se revisaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué compran realmente los clientes para la retención y búsqueda a largo plazo, y cómo se estructuran los precios en las suscripciones en la nube, las licencias por plazo y los servicios. Hablamos con proveedores de soluciones, socios de canal, actores del cumplimiento normativo y líderes de TI empresarial en APAC, EMEA y América, y luego utilizamos sus aportes para ajustar las hipótesis de adopción y actualizar los valores promedio de contrato por carga de trabajo de contenido.
Distribución de los encuestados del trabajo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 14% | APAC: 43% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 37% |
| Actores más pequeños: 20% | Gerentes: 51% | América: 20% |
Dimensionamiento y previsión del mercado
Nuestro modelo central parte de una construcción de la demanda de arriba hacia abajo utilizando necesidades observables de retención y cumplimiento, y luego convierte ese conjunto de demanda en gasto empleando rangos realistas de adopción y precios. Dado que el archivado suele adquirirse para gestionar contenido de rápido crecimiento, los insumos clave incluyeron la intensidad de uso del correo electrónico y la colaboración empresarial, las ventanas de retención regulatoria típicas en sectores regulados, el ritmo de migración a la nube de las aplicaciones empresariales, y la división entre las tarifas de suscripción de software y los servicios para implementación y migraciones.
Después de eso, los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba utilizando una visión de proveedores y canales, como valores de contrato muestreados para cargas de trabajo de archivado comunes, tasas de adopción de servicios adicionales y pistas de combinación de ingresos a partir de divulgaciones financieras públicas. Cuando una empresa no divulgaba una cifra clara de archivado, gestionamos las brechas utilizando declaraciones de combinación de productos, referencias de clientes y divisiones validadas por analistas, que luego se volvieron a probar en llamadas de seguimiento.
Las previsiones se elaboraron mediante análisis de escenarios, en los que las tasas de crecimiento se vincularon a un pequeño conjunto de factores explicables, incluidos el escrutinio regulatorio, la actividad de eDiscovery, el endurecimiento de la retención relacionado con ransomware y la evolución de la participación de la implementación en la nube. La trayectoria final se eligió solo después de que los expertos coincidieran en cómo es una curva de adopción promedio para cada región y cómo tiende a evolucionar el precio por usuario o por carga de trabajo a lo largo del tiempo.
Validación de datos y ciclo de actualización
Verificamos de manera cruzada los resultados del modelo frente a señales independientes, como cronogramas públicos de cumplimiento, la dirección del gasto en TI empresarial y el rendimiento divulgado de las ofertas relacionadas con el archivado, y luego rastreamos las variaciones hasta una o dos hipótesis a la vez. Los valores atípicos se revisaron en más de una ronda de análisis, y volvimos a contactar a los encuestados cuando una variable clave se salía del rango esperado.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento material cambia los precios, la preferencia de implementación o los ciclos de compra. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual, que puede reproducirse a partir de pasos e insumos claramente indicados.
Tamaño del mercado de archivado de información empresarial de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para el archivado de información empresarial pueden parecer muy dispares, incluso cuando hacen referencia a compradores similares, porque cada fuente puede contar diferentes categorías de ingresos y aplicar una lógica de precios distinta. Las brechas suelen originarse en las decisiones de alcance, como si se incluyen herramientas adyacentes de gestión de contenido o de seguridad, y en cómo se tratan las suscripciones en la nube y los servicios a lo largo del tiempo.
Las principales diferencias suelen manifestarse en tres aspectos: definición, conversión y actualización. Algunas estimaciones incorporan una gestión de contenido empresarial más amplia, copias de seguridad o herramientas de cumplimiento, mientras que otros modelos solo contabilizan el archivado vinculado a la retención basada en políticas y la recuperación rápida. Distintos equipos también proyectan los cambios de precios de manera diferente, especialmente cuando intervienen paquetes de suscripción y precios basados en almacenamiento, y la sincronización de divisas puede modificar la cifra en USD para los totales globales. La tabla muestra cómo estas decisiones pueden alterar el valor de 2026, donde el software y los servicios se contabilizan solo cuando están directamente vinculados a cargas de trabajo de archivado en el modelo aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10.31 mil millones de USD (2026) | |
| Consultora global A | 11.80 mil millones de USD (2026) | A menudo amplía el alcance para incluir herramientas más amplias de gobernanza de la información y gestión de contenido, lo que puede incorporar gasto no directamente vinculado al archivado centrado en la retención, y puede utilizar una asignación más alta de paquetes en la nube al archivado. |
| Publicación sectorial B | 9.60 mil millones de USD (2026) | Normalmente se basa en ingresos declarados por proveedores más limitados y en una hipótesis conservadora de adopción de servicios adicionales, lo que puede subestimar la migración, la implementación y los servicios gestionados que acompañan a las implementaciones de archivado. |
En general, la dispersión se explica principalmente por lo que se cuenta como ingresos de archivado y cómo se asignan los paquetes de suscripción y los servicios, seguido de la frecuencia con la que se actualizan las hipótesis. Nuestro enfoque se mantiene trazable a una carga de trabajo de archivado definida, y las verificaciones utilizadas para la adopción y los precios son suficientemente simples como para repetirse con los mismos insumos en futuras actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de archivado de información empresarial en 2026?
Está valorado en USD 10,31 mil millones, con una previsión de alcanzar USD 17,7 mil millones en 2031 con una CAGR del 11,41%.
¿Qué región lidera la adopción de soluciones de archivado?
América del Norte tiene una participación del 38,15% gracias a las regulaciones maduras en los sectores financiero y sanitario.
¿Qué tipo de contenido domina los volúmenes archivados actualmente?
El correo electrónico sigue siendo dominante con el 41,88% de los ingresos de 2025, aunque el archivado de bases de datos es el de más rápido crecimiento con una CAGR del 14,92%.
¿Por qué las pymes están acelerando el uso de plataformas de archivado?
Las herramientas nativas en la nube basadas en suscripción eliminan los costos iniciales de hardware y simplifican el cumplimiento, impulsando una CAGR del 13,31% entre las pymes.
Última actualización de la página el:



