
Tamaño y Participación del Mercado de Cáncer de Endometrio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 31.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 40.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.03 % |
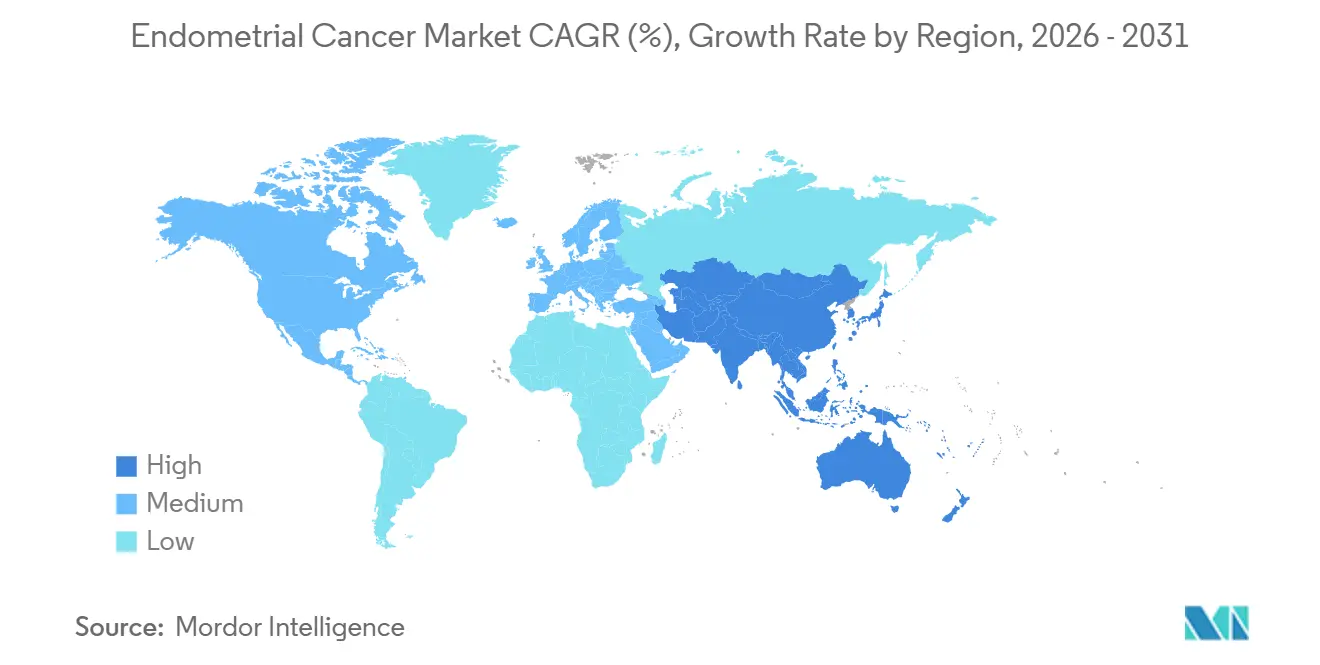
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
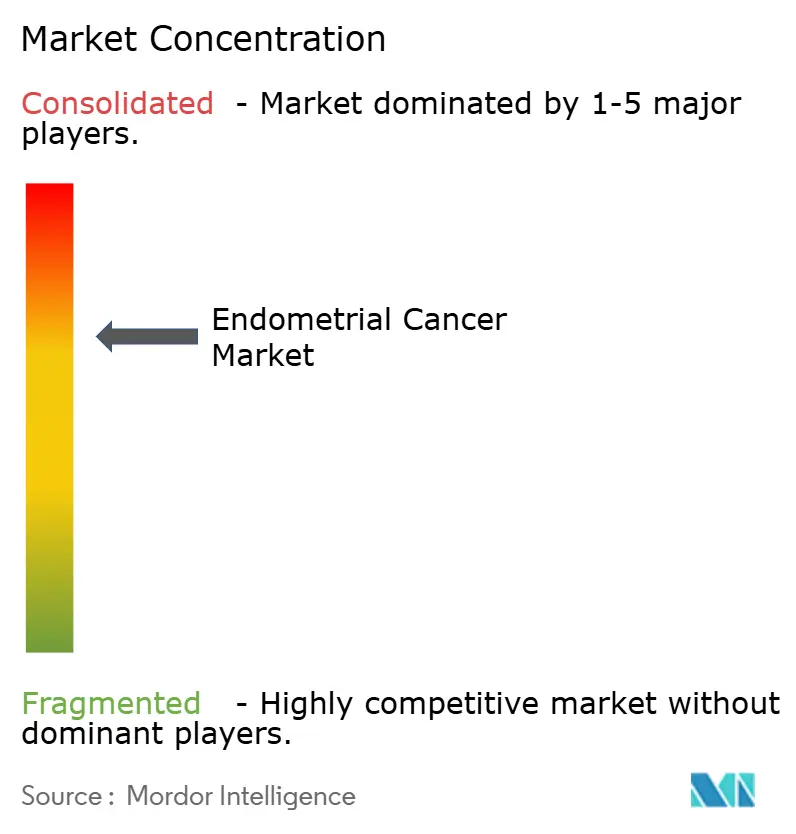
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cáncer de Endometrio por Mordor Intelligence
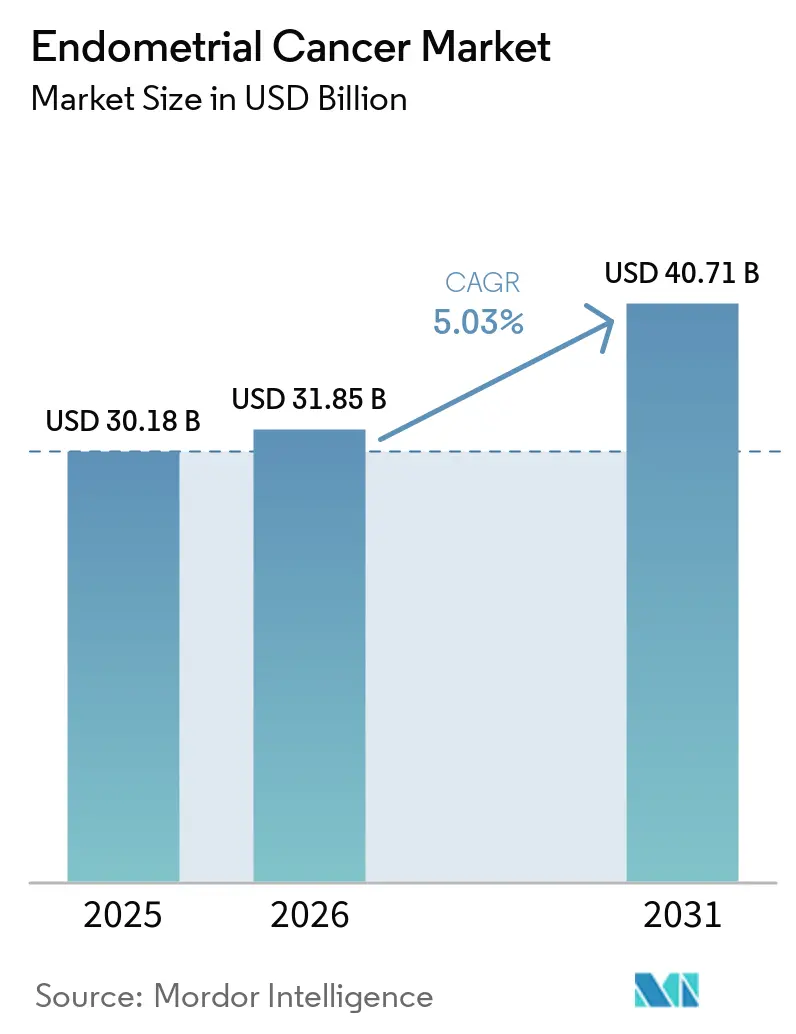
Se espera que el mercado de cáncer de endometrio alcance los 30,18 mil millones de USD en 2025 y se estima que crecerá desde los 31,85 mil millones de USD en 2026 hasta los 40,71 mil millones de USD en 2031, a una CAGR del 5,03% durante el período de previsión (2026-2031). El mercado de cáncer de endometrio se está expandiendo a medida que la obesidad, el envejecimiento y el aumento de la incidencia incrementan el número de mujeres que necesitan diagnóstico y tratamiento. En los Estados Unidos, la Sociedad Americana del Cáncer estimó 68.270 nuevos casos de cáncer uterino para 2026. Los patrones de tratamiento están evolucionando hacia la inmunoterapia combinada con quimioterapia, lo que está transformando la atención de primera línea para la enfermedad avanzada y recurrente. El acceso seguirá siendo desigual porque la cobertura, la capacidad de pruebas moleculares y el costo de los medicamentos más nuevos varían según el país. Esto crea oportunidades para las empresas que pueden combinar evidencia clínica con acceso práctico y apoyo diagnóstico.
Conclusiones Clave del Informe
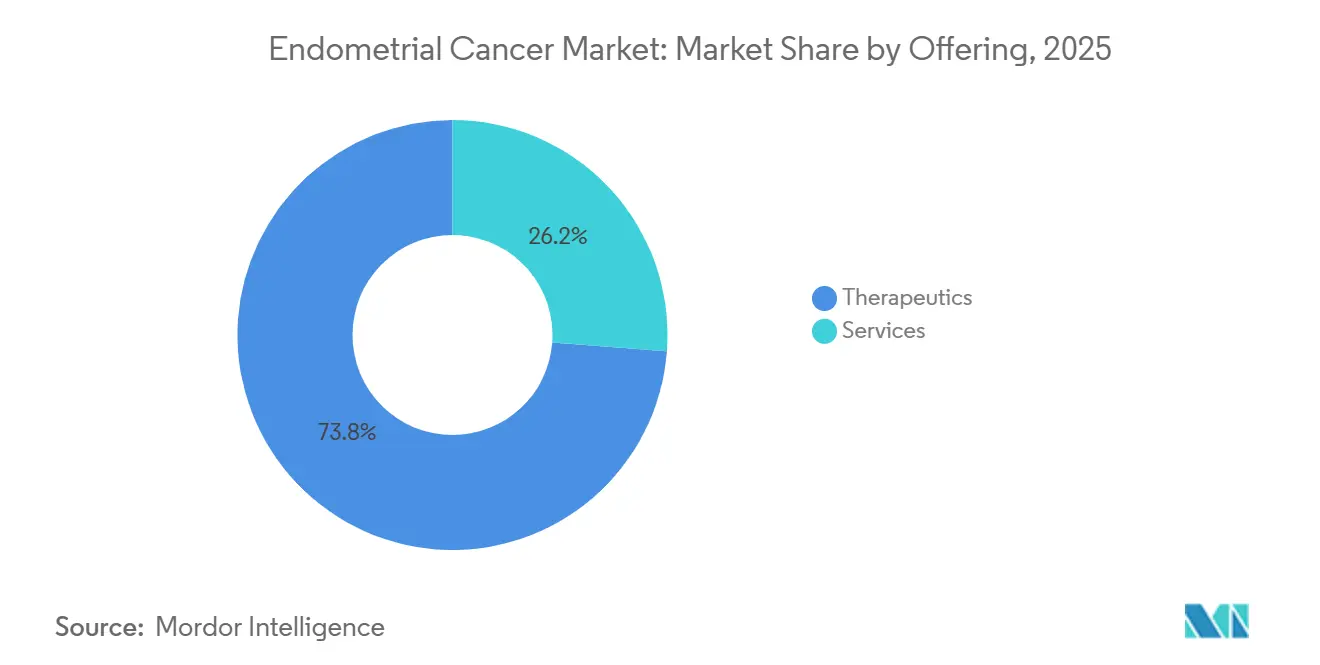
- Por servicios de oferta, representó el 73,77% de la participación del mercado de cáncer de endometrio en 2025, mientras que se espera que la terapéutica crezca a una CAGR del 6,59% hasta 2031.
- Por tipo de cáncer, el adenocarcinoma endometrioide representó el 73,26% de la participación de mercado en 2025, mientras que se proyecta que el otro segmento se expanda a una CAGR del 6,63% hasta 2031.
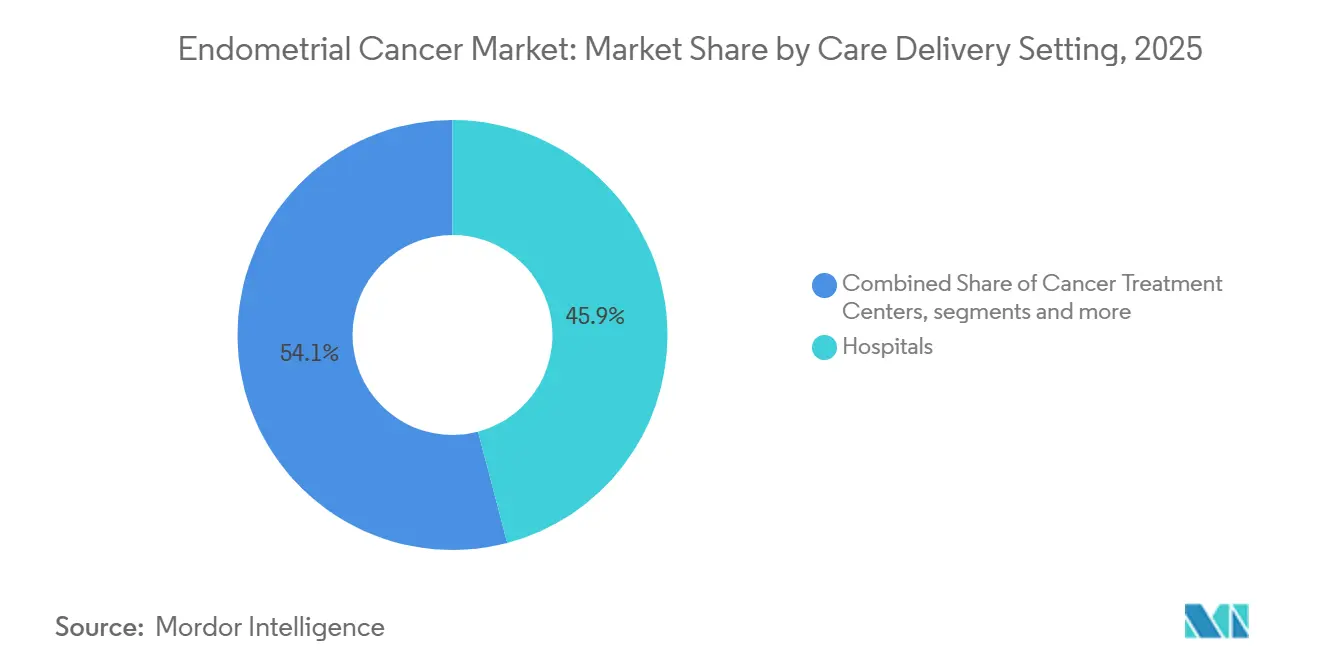
- Por entorno de prestación de atención, los hospitales representaron el 45,92% de la participación de mercado en 2025, mientras que se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 6,34% hasta 2031.
- Por geografía, América del Norte representó el 41,29% de la participación de mercado en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 5,90% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Prevalencia Vinculado a la Obesidad y el Envejecimiento de las Mujeres | +1.1% | Global, con concentración en América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Adopción Rápida de Combinaciones de Inmunoterapia y Quimioterapia | +1.3% | América del Norte y Europa, con adopción acelerada en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Reembolso Favorable para Terapias Dirigidas | +0.9% | América del Norte, Europa Occidental, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Crecimiento en Procedimientos Diagnósticos Mínimamente Invasivos | +0.6% | Global, con alta actividad en América del Norte, Alemania y Japón | Mediano plazo (2-4 años) |
| Desplazamiento Ambulatorio de la Braquiterapia para Ampliar el Acceso | +0.5% | América del Norte, Europa Occidental y Australia | Mediano plazo (2-4 años) |
| Expansión de la Inmunoterapia y los Regímenes Dirigidos | +1% | Global, liderado por los Estados Unidos y Europa, con acceso temprano que se extiende a los mercados principales de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia Vinculado a la Obesidad y el Envejecimiento de las Mujeres
El mercado de cáncer de endometrio está respaldado por factores de riesgo que no es probable que se reviertan rápidamente. Los datos históricos de incidencia en los Estados Unidos muestran un patrón ascendente, y el exceso de estrógeno producido por el tejido adiposo es un vínculo biológico clave entre la obesidad y el riesgo de enfermedad. The Lancet proyectó que la incidencia total de cáncer a nivel mundial alcanzará los 30,5 millones de casos en 2050, un 60,7% más que en 2024.[1] El cáncer de endometrio se concentra entre las mujeres posmenopáusicas de 60 a 74 años, lo que hace que las poblaciones envejecidas sean especialmente relevantes para la demanda de atención. La evidencia también indica un aumento de la incidencia entre mujeres más jóvenes. Las pacientes más jóvenes pueden tener una cobertura de seguro y una adopción del tratamiento diferentes a las de las poblaciones mayores, lo que amplía la demanda en todo el mercado de cáncer de endometrio.
Adopción Rápida de Combinaciones de Inmunoterapia y Quimioterapia
El mercado de cáncer de endometrio está siendo reconfigurado por un cambio rápido en el tratamiento de primera línea para la enfermedad avanzada y recurrente. Merck recibió la aprobación de los Estados Unidos en junio de 2024 para pembrolizumab con carboplatino y paclitaxel para pacientes adultos con carcinoma endometrial primario avanzado o recurrente, independientemente del estado de reparación de errores de emparejamiento.[2] Un metaanálisis de 2026 de 10 ensayos aleatorizados con 4.052 pacientes encontró una supervivencia libre de progresión mediana de 14,6 meses con inhibidores de PD-1 o PD-L1 más quimioterapia, en comparación con 10,2 meses con quimioterapia sola.[3] También informó una supervivencia global mediana de 43,7 meses en comparación con 29,1 meses, elevando el estándar clínico para los nuevos participantes en el mercado de cáncer de endometrio.
Reembolso Favorable para Terapias Dirigidas
Las decisiones de cobertura pueden expandir el mercado de cáncer de endometrio cuando las terapias aprobadas se combinan con vías diagnósticas y de tratamiento claras. La adopción en guías clínicas de pembrolizumab y dostarlimab ha respaldado la cobertura comercial en los Estados Unidos, aunque el acceso de los pacientes sigue dependiendo de los criterios de los ensayos y la política de los aseguradores. El sistema de diagnóstico complementario OncoMate MSI Dx aprobado por la FDA estableció una vía de diagnóstico complementario para el enfoque de tratamiento con lenvatinib y pembrolizumab. La elaboración de perfiles moleculares es cada vez más importante porque la selección del tratamiento depende de la reparación de errores de emparejamiento y otras características tumorales. La actualización de las guías ESGO-ESTRO-ESP de 2025 incorporó el marco revisado de estadificación molecular de la FIGO, conectando aún más la capacidad diagnóstica con las decisiones de tratamiento. El sector del cáncer de endometrio depende, por tanto, del reembolso, la capacidad de laboratorio y el uso clínico de la clasificación molecular, y no solo de la aprobación regulatoria.
Crecimiento en Procedimientos Diagnósticos Mínimamente Invasivos
El mercado de cáncer de endometrio también está cambiando a medida que el diagnóstico y la cirugía evolucionan hacia una atención menos invasiva. Un estudio de la Clínica Mayo sobre la recolección de muestras con tampones y marcadores de ADN metilado informó una sensibilidad del 82% y una especificidad del 96% para la detección en fluido vaginal, con un área bajo la curva de 0,9. Este enfoque puede ofrecer una opción menos onerosa que la histeroscopia en consultorio para pacientes sintomáticas. Puede ser especialmente relevante para mujeres mayores y mujeres que experimentan incomodidad con los procedimientos invasivos. La elaboración de perfiles moleculares también puede mejorar la selección del tratamiento después del diagnóstico, porque identifica a los pacientes que pueden evitar la radioterapia innecesaria. Estos cambios desplazan partes de la vía diagnóstica hacia la atención ambulatoria y crean una combinación de ingresos diferente dentro del mercado de cáncer de endometrio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos de Tratamiento de los Nuevos Agentes | -1.2% | Global, con mayor presión en Corea del Sur, China, América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Toxicidades Relacionadas con los Medicamentos que Limitan la Adherencia | -0.5% | Global | Mediano plazo (2-4 años) |
| Restricciones en el Suministro de Radioisótopos para Diagnóstico por Imagen y Terapia | -0.3% | América del Norte y Europa, particularmente en las cadenas de suministro centralizadas de molibdeno-99 | Corto plazo (≤ 2 años) |
| Acceso Limitado a la Elaboración de Perfiles Moleculares y Diagnósticos Complementarios | -0.4% | Mercados de ingresos bajos y medios, América del Norte rural y Europa del Este | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Tratamiento de los Nuevos Agentes
Los precios elevados pueden limitar el mercado de cáncer de endometrio incluso cuando la evidencia clínica es sólida. Un análisis de costo-efectividad de 2025 encontró una razón de costo-efectividad incremental de 220.259 USD por año de vida ajustado por calidad para pembrolizumab más quimioterapia en pacientes con reparación de errores de emparejamiento competente en China. El mismo análisis informó 70.207 USD por año de vida ajustado por calidad en pacientes con deficiencia en la reparación de errores de emparejamiento. Un análisis separado de 2025 encontró que el precio del durvalumab necesitaría una reducción del 90% para cumplir con su umbral de costo-efectividad modelado para la enfermedad con deficiencia en la reparación de errores de emparejamiento en los Estados Unidos. En Francia, la Haute Autorité de Santé estimó un impacto presupuestario a 3 años de 429 millones de EUR, equivalente a 471 millones de USD, para dostarlimab en un estimado de 14.540 pacientes. Estos hallazgos muestran por qué las negociaciones de precios y las normas de reembolso pueden retrasar la adopción en el mercado de cáncer de endometrio.
Toxicidades Relacionadas con los Medicamentos que Limitan la Adherencia
Los eventos adversos relacionados con el tratamiento pueden ralentizar el uso de regímenes combinados en el mercado de cáncer de endometrio. Un metaanálisis de 2025 encontró que la inmunoterapia con quimioterapia aumentó los eventos adversos de grado 3 a 5 en un 11% en comparación con la quimioterapia sola, con la diarrea y la anemia entre las toxicidades graves más frecuentes. La misma base de evidencia identificó tasas más altas de fatiga en el entorno de combinación. La interrupción afecta el valor del tratamiento en la atención habitual porque los pacientes pueden no recibir la duración lograda en los estudios clínicos. Los conjugados anticuerpo-fármaco dirigidos a HER2 también requieren monitoreo para la enfermedad pulmonar intersticial relacionada con el medicamento. Los protocolos antieméticos, la modificación de dosis y la selección de pacientes pueden mejorar la adherencia, pero su uso difiere entre los sistemas de salud.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Los Servicios Dominan Mientras que la Terapéutica Impulsa el Crecimiento del ValorLos servicios representaron el 73,77% de la participación de mercado en 2025 porque la mayoría de los pacientes necesitan diagnóstico, cirugía, radiación y seguimiento antes de la terapia sistémica. Los servicios de diagnóstico incluyen biopsia, ecografía pélvica y transvaginal, histeroscopia y tomografía computarizada. Estos servicios establecen la presencia de la enfermedad, el estadio y la planificación del tratamiento. Los servicios quirúrgicos siguen siendo esenciales porque la histerectomía es fundamental en la atención de muchos pacientes con enfermedad localizada. Los servicios de radioterapia proporcionan atención adyuvante y manejo para casos recurrentes seleccionados. La combinación de servicios sigue siendo amplia porque la vía de la enfermedad abarca el cribado, el diagnóstico, el tratamiento y la vigilancia.
Se proyecta que la terapéutica crecerá a una CAGR del 6,59% hasta 2031, por encima de la tasa de crecimiento general del mercado de cáncer de endometrio. La inmunoterapia tiene ahora un papel más importante en la enfermedad avanzada tras las aprobaciones de 2024 de las combinaciones de pembrolizumab, durvalumab y dostarlimab. La quimioterapia sigue siendo parte del pilar del tratamiento porque el carboplatino y el paclitaxel se utilizan con los inhibidores de puntos de control aprobados. La terapia dirigida está ganando relevancia para los tumores molecularmente definidos y para los pacientes con enfermedad recurrente. El segmento de terapéutica, por tanto, concentra gran parte del crecimiento futuro del valor del mercado de cáncer de endometrio.
Por Tipo de Cáncer:
El Adenocarcinoma Endometrioide Ancla los Volúmenes, los Subtipos Raros Atraen el Interés de la Cartera de ProyectosEl adenocarcinoma endometrioide representó el 73,26% de la participación de mercado en 2025 y sigue siendo el segmento de tipo de cáncer más grande. Es la forma histológica más común y a menudo es de bajo grado en el momento del diagnóstico. Muchos pacientes son diagnosticados en una etapa temprana, lo que respalda el papel continuo de los servicios de cirugía y radiación. El carcinosarcoma es menos común pero clínicamente agresivo y requiere decisiones de tratamiento especializadas. El carcinoma de células escamosas del endometrio es raro y tiene evidencia de ensayos dedicados limitada. Los equipos clnicos a menudo aplican evidencia de regímenes más amplios de cáncer de endometrio al manejar histologías raras. Esta diversidad clínica sostiene la demanda de patología, pruebas moleculares y atención oncológica especializada dentro del mercado de cáncer de endometrio.
Se prevé que el otro segmento crezca a una CAGR del 6,63% de 2026 a 2031, convirtiéndolo en el segmento de tipo de cáncer de más rápido crecimiento. Incluye histologías más raras como el carcinoma seroso y las variantes de células claras. El segmento está atrayendo actividad en la cartera de proyectos porque HER2 y TROP2 pueden proporcionar dianas accionables en tumores seleccionados. BioNTech y DualityBio informaron una tasa de respuesta objetiva confirmada del 47,9% para trastuzumab pamirtecan en una cohorte de Fase 2 de pacientes con cáncer de endometrio recurrente con expresión de HER2. Daiichi Sankyo inició el ensayo global de Fase 3 DESTINY-Endometrial01 en junio de 2025 para trastuzumab deruxtecan en la enfermedad con expresión de HER2 y reparación de errores de emparejamiento competente. Estos programas muestran por qué las histologías raras se han convertido en un área de desarrollo importante en el mercado de cáncer de endometrio.
Por Entorno de Prestación de Atención:
Los Hospitales Lideran, pero los Centros Quirúrgicos Ambulatorios Capturan la Migración del Volumen AmbulatorioLos hospitales representaron el 45,92% de la participación de mercado en 2025 porque proporcionan cirugía compleja, evaluación de ganglios linfáticos, infusión hospitalaria y atención multidisciplinaria. Los centros oncológicos académicos y designados por el Instituto Nacional del Cáncer son importantes dentro de este entorno. Gestionan casos complejos y coordinan patología, cirugía, radiación y terapia sistémica. Los hospitales comunitarios también brindan una gran parte de la cirugía de rutina y el tratamiento adyuvante. Los centros de tratamiento del cáncer y las clínicas especializadas en oncología o ginecología proporcionan atención enfocada fuera de la estructura hospitalaria tradicional. El mercado de cáncer de endometrio, por tanto, sigue dependiendo de la infraestructura hospitalaria para las vías de enfermedad complejas.
Se proyecta que los centros quirúrgicos ambulatorios crezcan a una CAGR del 6,34% hasta 2031 a medida que los procedimientos seleccionados se trasladan a entornos ambulatorios. Los horarios más cortos pueden reducir la carga práctica del tratamiento para los pacientes y los proveedores. El cambio hacia la disección del ganglio linfático centinela también reduce la complejidad quirúrgica en comparación con la linfadenectomía completa. Estos cambios pueden respaldar el tratamiento ambulatorio cuando los pacientes cumplen los criterios clínicos. El mercado de cáncer de endometrio puede, por tanto, experimentar una redistribución gradual de la atención de menor complejidad en entornos ambulatorios.

Análisis Geográfico
Mercado de Cáncer de Endometrio en América del Norte
América del Norte concentró el 41,29% de la cuota de mercado en 2025 y sigue siendo el mayor contribuyente regional. La región se beneficia de una densa infraestructura oncológica, sistemas de reembolso consolidados y una amplia disponibilidad de inmunoterapias aprobadas. Estados Unidos presenta una elevada carga de enfermedad asociada a la obesidad, y la Sociedad Americana del Cáncer reportó tasas de mortalidad de 9,0 por 100.000 entre mujeres negras y 4,6 por 100.000 entre mujeres blancas. Canadá y México añaden demanda a través de sus sistemas oncológicos públicos y privados. El mercado de cáncer de endometrio en América del Norte sigue estando condicionado por las diferencias en la cobertura de seguros, el acceso a especialistas y las pruebas de diagnóstico molecular.
Mercado de Cáncer de Endometrio en Europa
Europa es una región de tratamiento de primer orden, liderada por Alemania, Francia, el Reino Unido, Italia y España. La actualización de 2025 de la ESGO-ESTRO-ESP integró el marco revisado de estadificación molecular de la FIGO en la gestión clínica, favoreciendo un tratamiento adyuvante más personalizado y la clasificación molecular. Las aprobaciones de la Agencia Europea de Medicamentos no garantizan el reembolso nacional inmediato. La evaluación francesa del dostarlimab reportó una razón de costo-efectividad incremental de 150.697 EUR por año de vida ajustado por calidad, equivalente a 165.000 USD, y un impacto presupuestario a 3 años de 429 millones EUR, equivalente a 471 millones USD. Los mercados de Europa del Este enfrentan mayores restricciones de infraestructura y precios, lo que prolonga los plazos de adopción.
Mercado de Cáncer de Endometrio en APAC, MEA y América del Sur
Se proyecta que Asia-Pacífico crecerá a una CAGR del 5,90% hasta 2031, la tasa regional más alta en el mercado de cáncer de endometrio. Japón aprobó el pembrolizumab en combinación con quimioterapia en diciembre de 2024, mientras que AstraZeneca Japón recibió la aprobación de Imfinzi y Lynparza en noviembre de 2024. Corea del Sur cuenta con aprobaciones vigentes, pero el reembolso sigue siendo una barrera clave, mientras que la base de fabricación oncológica nacional de China y su vía de evidencia del mundo real pueden respaldar una actividad regulatoria más ágil. La elevada razón de costo-efectividad modelada para el pembrolizumab en la enfermedad con reparación de errores de emparejamiento competente genera presión para las negociaciones de precios, y Oriente Medio, África y América del Sur siguen siendo oportunidades sensibles al precio con ciclos de acceso más prolongados.
Panorama Competitivo
El mercado de cáncer de endometrio tiene un segmento terapéutico semiconsolidado y un segmento de servicios fragmentado. Merck, GSK y AstraZeneca ocupan posiciones importantes en las combinaciones de inmunoterapia aprobadas, mientras que los hospitales, los centros oncológicos académicos y las prácticas oncológicas comunitarias siguen fragmentados en la prestación de servicios. GSK amplió dostarlimab con quimioterapia a todos los pacientes adultos con enfermedad primaria avanzada o recurrente en agosto de 2024. La aprobación de durvalumab de AstraZeneca en la enfermedad con deficiencia en la reparación de errores de emparejamiento añadió otra combinación, y la competencia se centra en la evidencia clínica, las etiquetas regulatorias, la selección molecular y el acceso de los pagadores.
La próxima área competitiva en el mercado de cáncer de endometrio son los conjugados anticuerpo-fármaco. BioNTech y DualityBio planean una solicitud de licencia de biológicos en 2026 para trastuzumab pamirtecan tras informar una tasa de respuesta objetiva confirmada del 47,9% en la enfermedad recurrente con expresión de HER2. Merck firmó un acuerdo de financiación de investigación y desarrollo para sacituzumab tirumotecan e informó que el ensayo TroFuse-005 cumplió sus criterios de valoración primarios de supervivencia global y supervivencia libre de progresión en ciertos pacientes previamente tratados. Estos programas amplían el conjunto de posibles opciones dirigidas más allá de los inhibidores de puntos de control.
El mercado de cáncer de endometrio está avanzando hacia el desarrollo enriquecido con biomarcadores, incluidos HER2, TROP2 y Claudina-6 en la enfermedad recurrente. La selección molecular puede mejorar el diseño de los ensayos y hacer que los diagnósticos complementarios sean más importantes para la adopción comercial. La tolerabilidad del tratamiento seguirá siendo un punto de diferenciación porque la inmunoterapia combinada puede aumentar los eventos adversos graves. Las empresas que combinen medicamentos dirigidos con vías de prueba claras pueden estar mejor posicionadas en los sistemas de salud con criterios de reembolso estrictos, mientras que la prestación de servicios sigue distribuida entre muchos proveedores.
Líderes de la Industria del Cáncer de Endometrio
-
Merck & Co., Inc.
-
GSK plc
-
Eisai Co., Ltd
-
AstraZeneca
-
Pfizer, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado del Cáncer de Endometrio Empresas cubiertas en este informe
- AstraZeneca
- BioNTech
- Context Therapeutics Inc.
- Doma Biopharmaceutical (Suzhou) Co., Ltd
- Eisai
- GlaxoSmithKline
- Karyopharm Therapeutics
- Merck
- Pfizer
- TORL BioTherapeutics LLC
- City of Hope
- Dana-Farber Cancer Institute, Inc.
- Fresenius
- HCA Healthcare, Inc.
- IHH Healthcare Berhad
- Mayo Foundation for Medical Education and Research (MFMER)
- Memorial Sloan Kettering Cancer Center
- Minnesota Oncology
- Northwestern Medicine
- The University of Texas MD Anderson Cancer Center
Desarrollos recientes de la industria en Mercado del Cáncer de Endometrio
- Julio de 2026: Karyopharm Therapeutics informó los resultados preliminares del ensayo de Fase 3 XPORT-EC-042 de selinexor en monoterapia de mantenimiento en cáncer de endometrio avanzado o recurrente de tipo silvestre TP53. El ensayo no cumplió su criterio de valoración primario de supervivencia libre de progresión, con una supervivencia libre de progresión mediana de 12,75 meses para selinexor y 7,43 meses para placebo, una razón de riesgo de 0,76 y p=0,0791. La empresa planea presentar los datos completos en una próxima reunión médica y evaluar los próximos pasos.
- Abril de 2026: BioNTech y DualityBio anunciaron que trastuzumab pamirtecan, BNT323 o DB-1303 cumplió el criterio de valoración primario de eficacia en la cohorte 2b de Fase 2 en cáncer de endometrio recurrente con expresión de HER2. El tratamiento informó una tasa de respuesta objetiva confirmada del 47,9% en pacientes con HER2 evaluado centralmente. La empresa planea presentar una solicitud de licencia de biológicos ante la FDA en 2026.
- Marzo de 2026: Merck anunció un acuerdo de financiación de investigación y desarrollo con Blackstone Life Sciences para sacituzumab tirumotecan, un conjugado anticuerpo-fármaco dirigido a TROP2 en desarrollo para el cáncer de endometrio avanzado o recurrente.
Mercado del Cáncer de Endometrio Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Nuestro análisis considera el mercado del cáncer de endometrio como el conjunto de ingresos generados a nivel mundial a partir de procedimientos diagnósticos (biopsia, diagnóstico por imagen, histeroscopia y paneles moleculares) e intervenciones terapéuticas (cirugía, radioterapia, quimioterapia, hormonoterapia, fármacos dirigidos e inmunooncología) utilizados para tratar tumores malignos originados en el endometrio uterino. Mordor Intelligence registra el valor al precio de venta del fabricante para los tratamientos terapéuticos y al precio de facturación del proveedor para los diagnósticos, y los agrega por región, estadio del cáncer y línea de tratamiento.
Exclusiones del alcance: la hiperplasia endometrial no maligna, los procedimientos ginecológicos benignos y los fármacos generales de cuidados de soporte quedan fuera de este estudio.
Descripción General de la Segmentación
- Por Tipo de Cáncer
- Carcinoma Endometrial
- Adenocarcinoma
- Carcinosarcoma
- Carcinoma de Células Escamosas
- Otros Tipos
- Sarcomas Uterinos
- Carcinoma Endometrial
- Por Tipo de Terapia
- Inmunoterapia
- Radioterapia
- Quimioterapia
- Otras Terapias
- Por Método de Diagnóstico
- Biopsia
- Ecografía Pélvica
- Histeroscopia
- Tomografía Computarizada
- Otros Métodos
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Las entrevistas con oncólogos, ginecólogos-cirujanos, radiólogos, pagadores y gestores de carteras farmacéuticas en América del Norte, varios países de la UE, China, India y Brasil nos ayudaron a verificar las tasas de adopción por línea de terapia, los precios de venta promedio y los plazos probables de lanzamiento de activos en fase avanzada. Estas conversaciones también clarificaron la penetración diagnóstica regional y los márgenes hospitalarios típicos, lo que nos permitió ajustar con mayor precisión los supuestos basados en investigación documental.
Investigación Documental
Los analistas de Mordor comenzaron con conjuntos de datos de incidencia y prevalencia de GLOBOCAN, CDC SEER, Eurostat y el Centro Nacional del Cáncer de Japón, que delimitan los grupos de pacientes. Las señales regulatorias y de reembolso se obtuvieron de notas de la FDA, la EMA, la PMDA y el CMS, lo que nos permitió establecer cronologías de cambios de precio para aprobaciones clave como dostarlimab y pembrolizumab. Los datos de costos se beneficiaron de los registros de tarifas hospitalarias, revistas científicas revisadas por pares en Oncología Ginecológica y comunicados de asociaciones del sector de la Sociedad de Oncología Ginecológica. Las bibliotecas de pago, incluidas D&B Hoovers para la distribución de ingresos empresariales, Dow Jones Factiva para el flujo de operaciones y Questel para la actividad de patentes, reforzaron los análisis competitivos. Las fuentes enumeradas ilustran la amplitud de lo consultado; numerosas fuentes públicas y de suscripción adicionales contribuyeron a la validación de los datos.
Dimensionamiento del Mercado y Elaboración de Pronósticos
Para construir las líneas de base de 2025, aplicamos un enfoque descendente de «incidencia × tasa de tratamiento × costo por paciente tratado», contrastando los totales con recuentos ascendentes muestreados a partir de las ventas de los principales medicamentos aprobados, los envíos de kits de biopsia y los volúmenes de histerectomía. Los factores clave del modelo incluyen la tendencia de incidencia vinculada a la obesidad, las curvas de adopción de la inmunoterapia, la erosión genérica en los regímenes de platino, los precios de los procedimientos en hospitales privados y las tasas de cobertura del seguro médico. Los pronósticos hasta 2031 se generan mediante regresión multivariante combinada con análisis de escenarios, donde las tendencias de incidencia, las probabilidades de éxito del pipeline de fármacos y los controles de costos de los pagadores actúan como impulsores. Los paneles de expertos proporcionaron rangos de consenso que anclan las trayectorias variables. Las brechas de datos en geografías más pequeñas se cubren mediante indicadores proxy, como la participación del cáncer de endometrio en los cánceres ginecológicos y la asequibilidad de la terapia ajustada al PIB.
Validación de Datos y Ciclo de Actualización
Los resultados se someten a verificaciones de varianza frente a series históricas y datos anónimos de tarifas hospitalarias; las anomalías desencadenan nuevas ejecuciones antes de la aprobación del analista sénior. Los informes se actualizan cada doce meses, con ediciones a mitad de ciclo cuando se producen eventos relevantes, como aprobaciones importantes de medicamentos, reformas de precios o revisiones epidemiológicas. Antes de la publicación, un analista vuelve a contactar con las fuentes clave para garantizar que nuestros clientes reciban la visión más reciente y verificada.
Por Qué la Línea de Base de Mordor para el Cáncer de Endometrio Inspira Confianza
Las estimaciones publicadas suelen diferir porque las empresas seleccionan combinaciones de servicios, puntos de precio y cadencias de actualización distintos.
Principales factores de divergencia: algunos estudios omiten los diagnósticos, otros congelan los tipos de cambio o aplican tasas de adopción agresivas del pipeline. El alcance de Mordor unifica ambos segmentos asistenciales, emplea una conversión de divisas continua y actualiza los datos de entrada anualmente, produciendo un número equilibrado de referencia intermedia.
Comparación de Referencia
| Tamaño del Mercado | Fuente Anonimizada | Principal Factor de Divergencia |
|---|---|---|
| 30,18 mil millones de USD (2025) | Mordor Intelligence | - |
| 28,9 mil millones de USD (2023) | Consultora Global A | Solo terapéuticos, año base anterior, tipo de cambio estático |
| 25,1 mil millones de USD (2022) | Revista del Sector B | Excluye mercados menores de Asia, adopción limitada del pipeline |
En resumen, al integrar la epidemiología, los precios del mundo real y las aprobaciones oportunas en un modelo transparente, Mordor ofrece una línea de base confiable que los responsables de la toma de decisiones pueden rastrear, analizar y replicar con facilidad.
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda del mercado de cáncer de endometrio hasta 2031?
La obesidad, el envejecimiento de la población y el aumento de la incidencia están incrementando la necesidad de diagnóstico y tratamiento. Se espera que el mercado alcance los 30,18 mil millones de USD en 2025 y los 31,85 mil millones de USD en 2026, y se prevé que llegue a los 40,71 mil millones de USD en 2031, a una CAGR del 5,03%.
¿Qué oferta tiene la mayor participación?
Los servicios representaron el 73,77% en 2025 porque los pacientes comúnmente requieren diagnóstico, cirugía, radiación y atención de seguimiento.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 5,90% hasta 2031, respaldada por la actividad regulatoria en Japón y otros mercados regionales.
¿Qué enfoque de tratamiento está cambiando la atención del cáncer de endometrio avanzado?
Los inhibidores de puntos de control combinados con carboplatino y paclitaxel están cambiando la atención de primera línea tras las aprobaciones en los Estados Unidos de las combinaciones de pembrolizumab, durvalumab y dostarlimab.
¿Cuáles son las principales barreras de costo para los nuevos tratamientos?
Los ratios de costo-efectividad incremental para algunas combinaciones superan los USD 150.000 por año de vida ajustado por calidad, lo que lleva a los pagadores a negociar descuentos de precio o restringir el uso a pacientes seleccionados por biomarcadores.
¿Cómo están evolucionando los diagnósticos en el cáncer de endometrio?
La histopatología habilitada por inteligencia artificial y los paneles de biomarcadores proteómicos ofrecen una precisión superior al 90%, mientras que la histeroscopia en consultorio y la ecografía transvaginal ofrecen opciones mínimamente invasivas que agilizan los flujos de trabajo de detección temprana.