
Tamaño y Cuota del Mercado de Dispositivos de Ablación Endometrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.30 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.96 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.54 % |
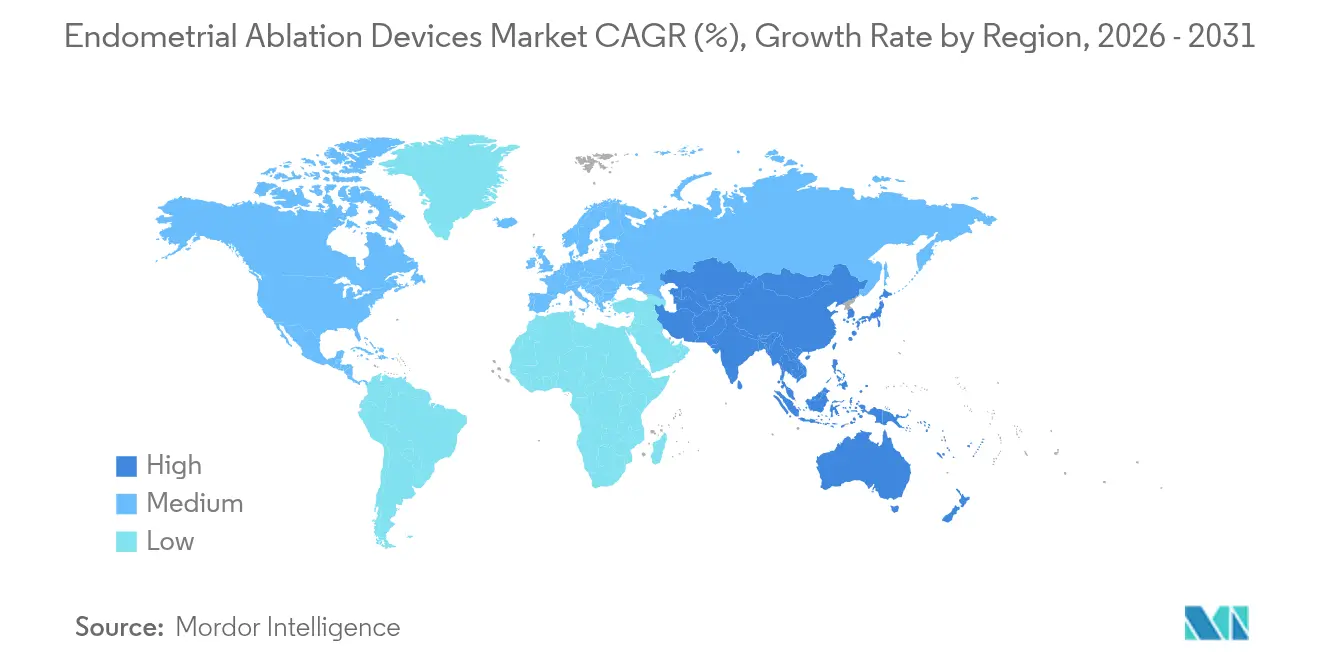
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Ablación Endometrial por Mordor Intelligence
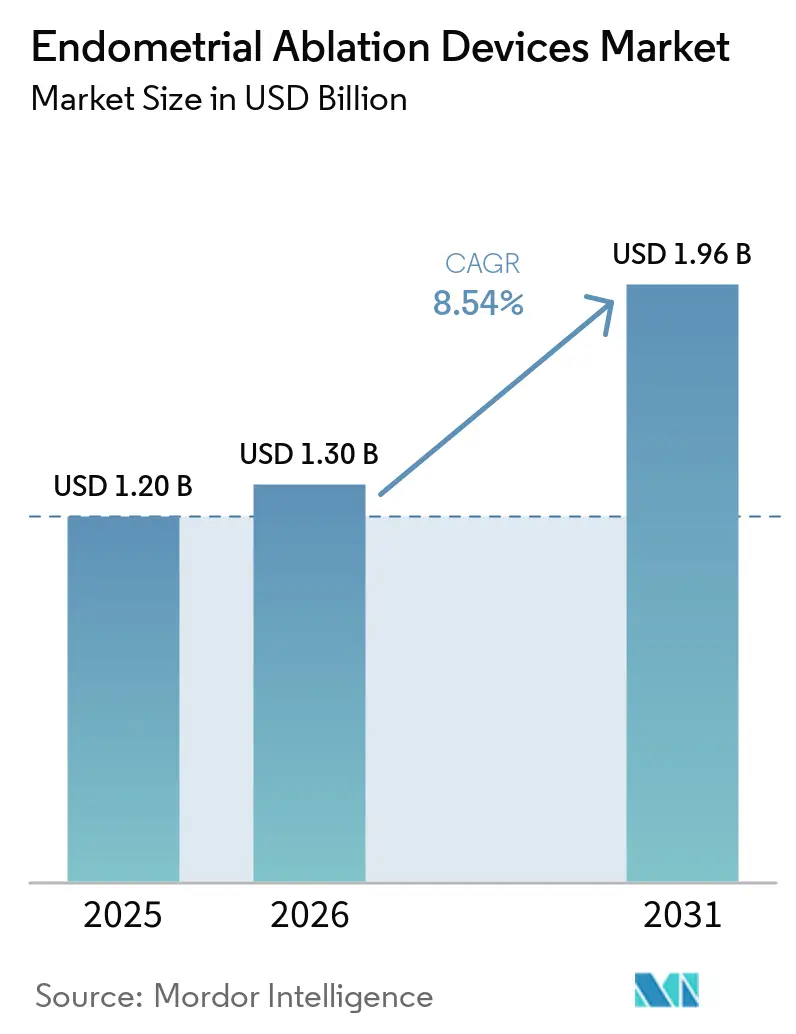
Se proyecta que el tamaño del Mercado de Dispositivos de Ablación Endometrial sea de 1,20 mil millones de USD en 2025, 1,30 mil millones de USD en 2026, y alcance los 1,96 mil millones de USD en 2031, creciendo a una CAGR del 8,54% de 2026 a 2031.
La demanda está aumentando a medida que los clínicos sustituyen la histerectomía por soluciones menos invasivas para el sangrado uterino anormal (SUA). Los sistemas térmicos siguen siendo dominantes, pero las tecnologías no térmicas están escalando rápidamente gracias a sus beneficios de precisión. La orientación regulatoria que refuerza la verificación de seguridad, una mayor cobertura de reembolso para la atención en consulta y las inversiones en plataformas de un solo uso configuran colectivamente el crecimiento a corto plazo. El enfoque competitivo está desplazándose hacia la orientación mediante inteligencia artificial (IA), los instrumentos histeroscópicos desechables y los diseños adaptados al entorno ambulatorio que reducen el costo total del procedimiento.
Conclusiones Clave del Informe
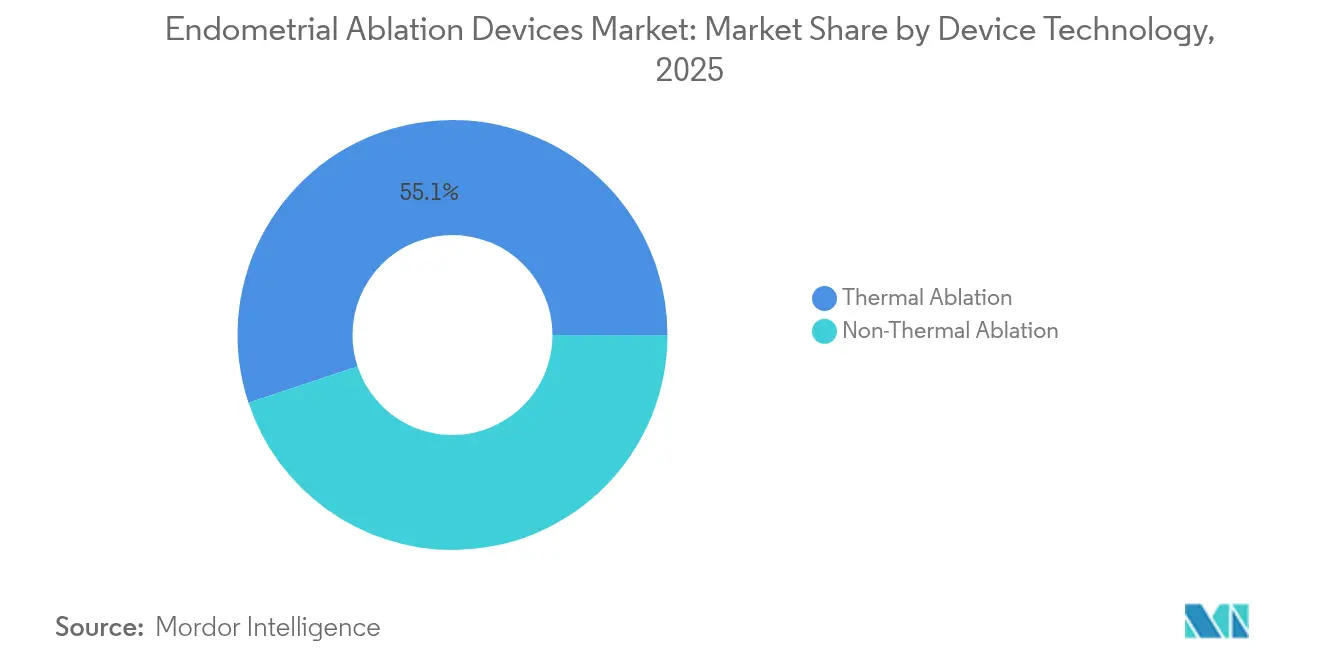
- Por tecnología de dispositivo, las plataformas térmicas lideraron con una cuota de ingresos del 55,10% en 2025, mientras que las opciones no térmicas avanzan a una CAGR del 9,12% hasta 2031.
- Por tipo de dispositivo, los sistemas de radiofrecuencia representaron el 44,10% de la cuota del mercado de dispositivos de ablación endometrial en 2025; se prevé que los abladores de balón se expandan a una CAGR del 8,85% hasta 2031.
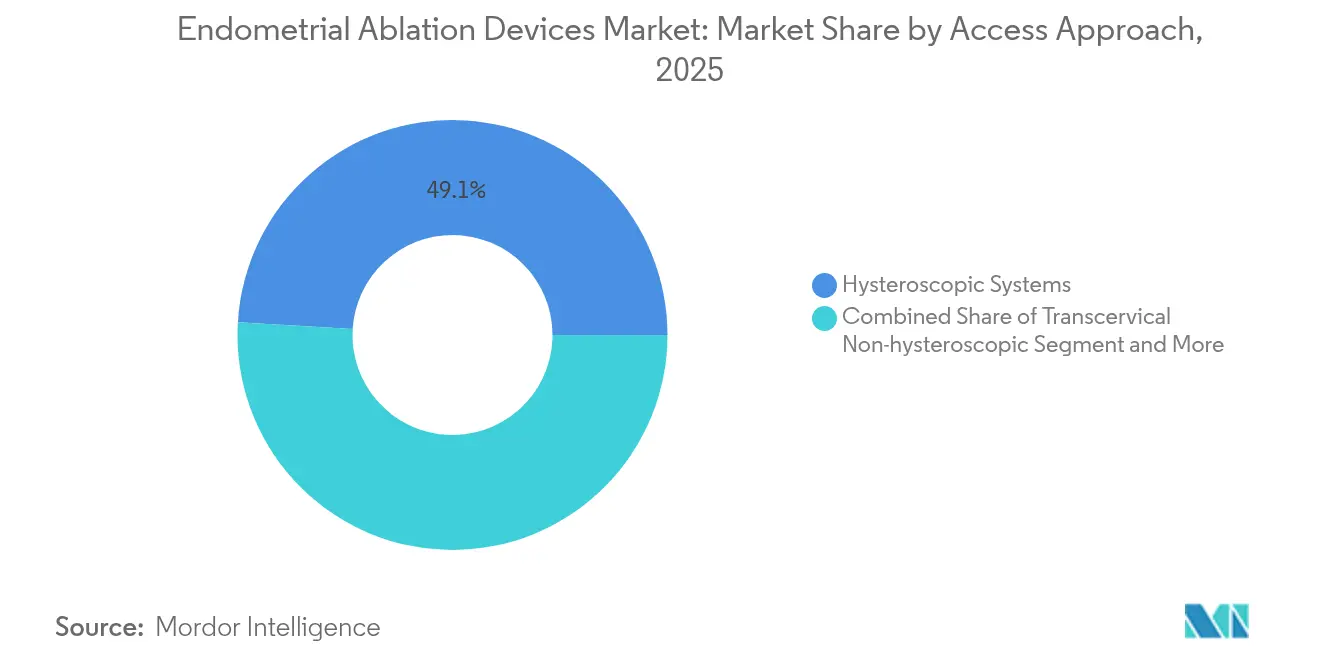
- Por enfoque de acceso, los sistemas histeroscópicos mantuvieron el 49,05% de los ingresos de 2025, aunque los procedimientos extrauterinos guiados por imagen están creciendo más rápidamente, a una CAGR del 11,32%.
- Por usuario final, los hospitales captaron el 44,30% de los ingresos en 2025, mientras que los centros quirúrgicos ambulatorios (CQA) están ascendiendo a una CAGR del 10,05% hasta 2031.
- Por geografía, América del Norte dominó con el 41,35% de las ventas de 2025; se prevé que Asia-Pacífico crezca a una CAGR del 8,90% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia Creciente del Sangrado Uterino Anormal (SUA) | +1.2% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Demanda Creciente de Procedimientos Ginecológicos Mínimamente Invasivos | +0.8% | Global, acelerada en mercados emergentes de APAC | Mediano plazo (2-4 años) |
| Rápida Migración Ambulatoria hacia Centros de Cirugía Ambulatoria | +1.5% | América del Norte y UE como núcleo, en expansión hacia APAC | Corto plazo (≤ 2 años) |
| Cobertura de Reembolso Creciente para la Ablación en Consultorio | +0.9% | América del Norte como principal, mercados selectos de la UE | Mediano plazo (2-4 años) |
| Imágenes Guiadas por IA que Mejoran la Precisión del Procedimiento | +1.1% | Adopción temprana en América del Norte y la UE, APAC en seguimiento | Largo plazo (≥ 4 años) |
| Surgimiento de Sistemas Histeroscópicos de Uso Único que Reducen el Riesgo de Infección | + 0.7% | Global, con enfoque inicial en mercados premium | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente del Sangrado Uterino Anormal (SUA)
El SUA afecta al 14–25% de las mujeres en edad reproductiva, y la incidencia aumenta en el grupo de 40 a 50 años. Hallazgos recientes señalan el sangrado menstrual abundante como factor de riesgo cardiovascular independiente, lo que impulsa a los clínicos hacia una terapia definitiva más temprano en la vía de atención[1]. Una mayor concienciación amplía la población tratable y sostiene la demanda de ablación, ampliando el mercado de dispositivos de ablación endometrial.
Demanda Creciente de Procedimientos Ginecológicos Mínimamente Invasivos
Las imágenes mejoradas, como la fluorescencia con verde de indocianina, reducen las tasas de complicaciones, mientras que los nuevos métodos de manipulación acortan el tiempo operatorio en un 25%. La ablación en consultorio reduce los costos por paciente en USD 1.498, lo que hace que la atención mínimamente invasiva sea atractiva tanto para pagadores como para proveedores.
Rápida Migración Ambulatoria hacia Centros de Cirugía Ambulatoria
La satisfacción del paciente se mantiene alta, con un 96% que reporta una reducción sostenida del sangrado cinco años después del tratamiento con NovaSure[2]. Los pagadores favorecen los procedimientos en centros de cirugía ambulatoria que reducen las tarifas de instalación, y los fabricantes de dispositivos han respondido con sistemas optimizados para entornos de superficie reducida.
Imágenes Guiadas por IA que Mejoran la Precisión del Procedimiento
Los algoritmos de aprendizaje profundo ahora detectan patologías uterinas en ecografías con una precisión del 99%, ofreciendo orientación intraprocedimiento que estandariza los resultados y reduce la barrera de formación para nuevos operadores. La integración de IA diferencia las ofertas premium en el mercado de dispositivos de ablación endometrial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Vías Regulatorias Desfavorables o Heterogéneas | -0.6% | Global, con intensidad variable según la región | Largo plazo (≥ 4 años) |
| Elevado Costo de Capital de las Plataformas Avanzadas de RF y HIFU | -0.4% | Mercados emergentes como principal, mercados desarrollados selectos | Mediano plazo (2-4 años) |
| Escasez de Histeroscopistas Capacitados en Mercados Emergentes | -0.3% | Enfoque en APAC, MEA y América Latina | Largo plazo (≥ 4 años) |
| Adopción Procedural Lenta Debido a Preocupaciones por la Preservación de la Fertilidad | -0.2% | Global, con variaciones culturales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Vías Regulatorias Desfavorables o Heterogéneas
Las normas divergentes prolongan los plazos de aprobación e incrementan los costos de cumplimiento. La guía provisional de la FDA sobre efectos térmicos añade cargas de datos previas a la comercialización, y el marco normativo en evolución de la India genera incertidumbre para los participantes extranjeros.
Alto Costo de Capital de las Plataformas Avanzadas de RF y HIFU
La inversión inicial para sistemas de Clase III puede superar los USD 5 millones, lo que presiona los presupuestos en regiones sensibles al costo y retrasa la adopción hasta que el volumen reduzca el gasto por procedimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Dispositivo:
La Dominancia Térmica Enfrenta la Disrupción No TérmicaLas plataformas térmicas generaron el 55,10% de los ingresos de 2025, confirmando su rol como pilar clínico principal del mercado de dispositivos de ablación endometrial. La seguridad demostrada y la familiaridad del cirujano sustentan este liderazgo. Mientras tanto, se prevé que las modalidades no térmicas crezcan a una CAGR del 9,12%. La crioablación está ganando cuota gracias a la expansión de su adopción en Europa, y el ultrasonido focalizado guiado por resonancia magnética obtuvo cinco nuevas indicaciones terapéuticas en 2024.
La dinámica competitiva ahora depende de aplicaciones especializadas donde surgen limitaciones térmicas—por ejemplo, casos que requieren una preservación de tejido ultraprecisa. Ese desplazamiento amplía el alcance clínico de las soluciones no térmicas sin erosionar de inmediato los flujos de ingresos térmicos.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Dispositivo:
Los Sistemas de RF Lideran Mientras las Tecnologías de Balón Surgen con FuerzaLos sistemas de radiofrecuencia representaron el 44,10% de los ingresos en 2025, y su amplia utilidad los mantiene como elemento central en los volúmenes de procedimientos. Sin embargo, los abladores de balón están proyectados para alcanzar una CAGR del 8,85% hasta 2031, a medida que los modelos simplificados de un solo uso reducen el riesgo de infección y la curva de aprendizaje. La tecnología de profundidad inteligente de Hologic y la evaluación de la integridad de la cavidad continúan siendo el ancla de la popularidad de la radiofrecuencia, mientras que la malla de silicona de Minerva ilustra cómo la diferenciación en el diseño impulsa la adopción de los abladores de balón.
Se proyecta que el tamaño del mercado de dispositivos de ablación endometrial para las tecnologías de balón se expanda al ritmo más rápido dentro de la jerarquía de tipos de dispositivos, lo que subraya un giro a nivel sectorial hacia herramientas adaptadas al entorno ambulatorio.
Por Enfoque de Acceso:
La Dominancia Histeroscópica Desafiada por la Innovación Guiada por ImagenLos sistemas histeroscópicos aportaron el 49,05% de las ventas de 2025 y siguen siendo el estándar de referencia en visualización. Sin embargo, la ablación extra-uterina guiada por resonancia magnética y por ultrasonido, regulada como productos de Clase III, está ganando impulso con una CAGR del 11,32%. Las ofertas guiadas por imagen prometen un tratamiento no invasivo además de un direccionamiento granular, lo que resulta atractivo para los pacientes que prefieren evitar la entrada cervical.
Los métodos transcervicales se sitúan entre estos extremos, equilibrando una elegibilidad más amplia con necesidades de infraestructura moderadas. A medida que la medicina de precisión se expande, la orientación por imagen probablemente captará cuota de las plataformas heredadas, aunque la instalada base de la histeroscopia preservará un volumen significativo hasta 2031.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
La Dominancia Hospitalaria se Desplaza hacia Entornos AmbulatoriosLos hospitales mantuvieron el 44,30% de la demanda de 2025 gracias a los servicios de apoyo integral para casos complejos. Los centros de cirugía ambulatoria, con una trayectoria de CAGR del 10,05%, capturan crecimiento al combinar tarifas de instalación más bajas con una recuperación rápida. La evidencia muestra que la ablación en consultorio iguala la seguridad hospitalaria al tiempo que ahorra casi USD 1.500 por caso.
Las clínicas especializadas amplían aún más el acceso, especialmente donde los endoscopios de uso único evitan los problemas de reprocesamiento destacados en la guía del Colegio Americano de Obstetricia y Ginecología (ACOG). A medida que estos entornos ambulatorios desarrollan escala procedimental, se espera que el tamaño del mercado de dispositivos de ablación endometrial vinculado a entornos de consultorio aumente de forma constante.
Análisis Geográfico
Mercado de Dispositivos de Ablación Endometrial en América del Norte
América del Norte concentró el 41,35% de los ingresos de 2025, respaldada por un reembolso integral, densas redes de especialistas y la concienciación de las pacientes. El tamaño del mercado de dispositivos de ablación endometrial en la región avanzará a tasas de un dígito medio mientras la orientación por inteligencia artificial y los endoscopios desechables profundizan la penetración.
Mercado de Dispositivos de Ablación Endometrial en Europa
Europa sigue siendo un centro de innovación que valora la adopción basada en evidencia. La contratación estructurada favorece las tecnologías probadas; sin embargo, la migración hacia centros de cirugía ambulatoria en el Reino Unido, Francia y Alemania debería acelerar el crecimiento.
Mercado de Dispositivos de Ablación Endometrial en Asia-Pacífico
Asia-Pacífico, que avanza a una CAGR del 8,90%, se beneficia de una cobertura de seguros más amplia, la expansión de la clase media urbana y los incentivos gubernamentales para la salud de la mujer. Las asociaciones de fabricación local en India y los actores chinos orientados a la exportación amplían la disponibilidad de dispositivos.
Mercado de Dispositivos de Ablación Endometrial en Oriente Medio, África y América del Sur
Los mercados emergentes de América del Sur, Oriente Medio y África exhiben una demanda en etapa inicial. Las inversiones en hospitales terciarios y centros especializados desbloquean gradualmente la capacidad de procedimientos, aunque la volatilidad económica modera los volúmenes a corto plazo.
Panorama regulatorio
La regulación sigue siendo un factor determinante clave para los sistemas de ablación endometrial porque muchas plataformas son invasivas y basadas en energía, lo que normalmente las ubica en categorías de mayor riesgo y aumenta los requisitos de evidencia. En los Estados Unidos, la FDA regula los productos de ablación endometrial mediante vías que incluyen la autorización 510(k) y la PMA, según la tecnología y el etiquetado, y también mantiene expectativas específicas para los dispositivos de ablación endometrial térmica a través de su guía centrada en IDE, reforzando los requisitos de pruebas previas a la comercialización relacionados con los efectos térmicos y la verificación de seguridad.
En Europa, el Reglamento (UE) 2017/745 (MDR) sigue determinando el acceso al mercado a través de los requisitos de marcado CE, con expectativas reforzadas de evaluación clínica, vigilancia poscomercialización y documentación técnica para dispositivos invasivos de Clase IIb basados en energía. Australia está añadiendo obligaciones de trazabilidad, ya que la Therapeutic Goods Administration (TGA) implementa los requisitos de Identificación Única de Dispositivo (UDI) con vigencia a partir del 1 de julio de 2026 para las clases de mayor riesgo (incluidas las Clases IIb y III), lo que incrementa el trabajo de cumplimiento para los fabricantes que suministran componentes desechables y kits de procedimiento de varias piezas.
Panorama Competitivo
Concentración del Mercado
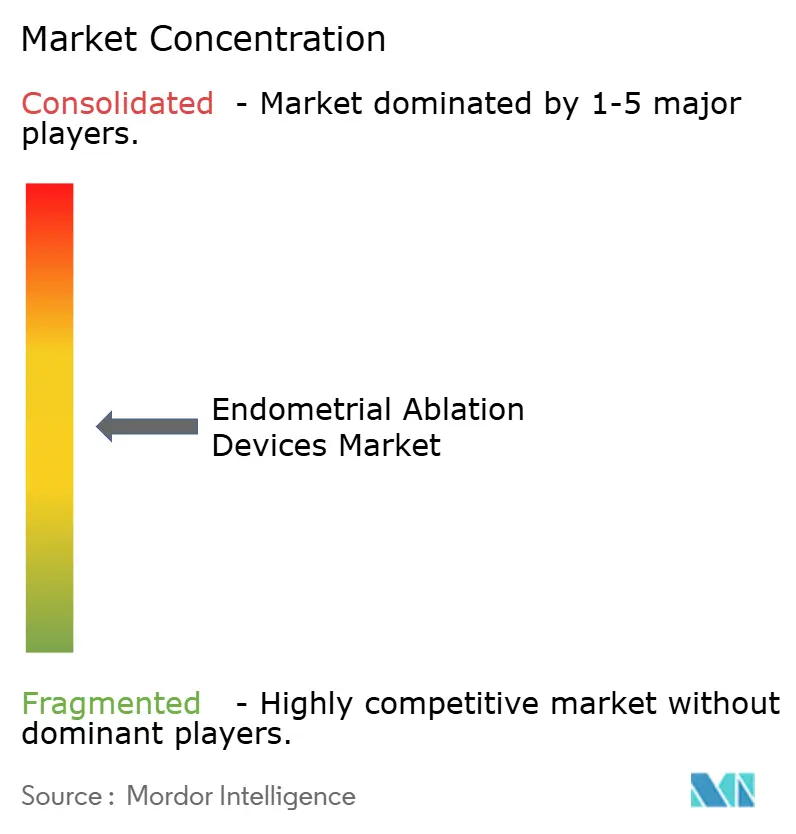
El mercado de dispositivos de ablación endometrial muestra una fragmentación moderada. Los líderes globales aprovechan carteras amplias, sólidos datos clínicos y servicios posventa para proteger su cuota. La plataforma NovaSure de Hologic ha tratado a más de 3 millones de pacientes con resultados duraderos. Boston Scientific está escalando centros de crioablación en toda Francia, evidenciando su impulso multinacional hacia nichos no térmicos.
Los temas estratégicos incluyen superposiciones de IA que estandarizan el tratamiento, histeroscopios de uso único que reducen el costo de reprocesamiento, y robótica de plataforma ejemplificada por el sistema OTTAVA de Johnson & Johnson con autorización IDE. Innovadores más pequeños como Meditrina recaudan capital para comercializar sistemas de RF bipolar adaptados a flujos de trabajo en consultorio, lo que señala la confianza de los inversores en las tendencias ambulatorias.
Los participantes orientados al valor provenientes de China planean competir en el equilibrio costo-rendimiento, una estrategia que podría comprimir los precios en los mercados de ingresos medios durante el período de pronóstico.
Líderes de la Industria de Dispositivos de Ablación Endometrial
-
Olympus Corporation
-
Boston Scientific Corporation
-
CooperSurgical, Inc.
-
Medtronic plc
-
Johnson & Johnson (Ethicon)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Ablación Endometrial Empresas cubiertas en este informe
- Hologic
- Boston Scientific
- Medtronic
- The Cooper Companies
- Johnson & Johnson
- Olympus
- Minerva Surgical
- AngioDynamics
- Richard Wolf
- AEGEA Medical, Inc.
- Veldana Medical
- LiNA Medical ApS
- Stryker
- Besmed Health Business
- Idoman Teoranta
- Shenzhen Huikang Medical
- Wallach Surgical Devices
- Karl Storz
- Jiomax Medical
Lea el análisis de las empresas de dispositivos de ablación endometrial
Oportunidades de mercado y perspectivas futuras
La migración hacia entornos ambulatorios está generando espacio para sistemas simplificados y de menor tamaño, así como para instrumentos histeroscópicos desechables o de un solo uso que reducen la carga de reprocesamiento y ayudan a estandarizar los flujos de trabajo en ASC y consultorios de ginecología. La evidencia del informe respalda esta dirección, incluyendo que la ablación en consultorio reduce el costo por paciente en aproximadamente 1.498 USD y que los ASC son el canal de usuarios finales de mayor crecimiento, lo que favorece a las plataformas diseñadas para una configuración rápida, tiempos de ciclo cortos y vías de atención predecibles.
La actividad regulatoria también apunta a oportunidades a corto plazo en resiliencia de fabricación y trazabilidad de componentes, especialmente para sistemas controlados por PMA, donde los cambios en la cadena de suministro suelen requerir suplementos formales. La aprobación por parte de la FDA de un cambio de proveedor en febrero de 2026 para componentes moldeados por inyección utilizados en el Minerva Endometrial Ablation Handpiece (suplemento PMA) ilustra cómo las actualizaciones de fabricación incrementales y conformes pueden respaldar la continuidad del suministro y ampliar el consumo de productos de un solo uso sin cambiar el etiquetado clínico. Por otro lado, el inicio el 1 de julio de 2026 de los requisitos de UDI de Australia para las clases de mayor riesgo alienta a los proveedores a fortalecer la identificación de dispositivos y la infraestructura de datos poscomercialización en toda la distribución global, respaldando la contratación hospitalaria y las iniciativas de estandarización multisitio.
Desarrollos recientes de la industria en Mercado de Dispositivos de Ablación Endometrial
- Mayo de 2026: Boston Scientific anunció la aprobación de la FDA para el sistema Genesys HTA de próxima generación. Esta autorización refuerza la posición de Boston Scientific en la ablación hidrotérmica al renovar su plataforma dentro del marco regulatorio estadounidense, apoyando la diferenciación competitiva en entornos que valoran el control del tratamiento de la cavidad uterina.
- Marzo de 2026: IWK Health informó haber realizado los primeros procedimientos de terapia de crioablación Cerene en Canadá tras la aprobación de Health Canada. Esto marcó una adopción clínica temprana en un importante proveedor de atención médica canadiense, ampliando la utilización en el mundo real de una modalidad no térmica y respaldando una mayor concienciación entre proveedores fuera de los Estados Unidos.
- Octubre de 2024: Minerva Surgical firmó un acuerdo con Blackmaple Group (BMG) y WHAAPA para ampliar el acceso y el apoyo administrativo a su oferta de ablación endometrial en consultorio. La colaboración se centra en la habilitación de las prácticas y los flujos de trabajo de compra, reforzando el cambio del mercado hacia entornos de consultorio y ambulatorios donde una contratación y un apoyo simplificados pueden acelerar la adopción de procedimientos.
Mercado de Dispositivos de Ablación Endometrial Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos procedentes de dispositivos de ablación endometrial utilizados para destruir o eliminar el revestimiento uterino con el fin de tratar el sangrado uterino anormal, en entornos de atención hospitalaria, ambulatoria y en consulta. Incluye los sistemas de dispositivos y sus componentes habilitadores de procedimientos vendidos para la ablación endometrial.
Exclusiones del alcance: Se excluyen las herramientas de electrocirugía ginecológica general o los generadores de energía que no estén específicamente etiquetados o autorizados para la ablación endometrial.
Descripción General de la Segmentación
- Por Tecnología de Dispositivo
- Ablación Térmica
- Ablación No Térmica
- Por Tipo de Dispositivo
- Dispositivos de Histeroscopia
- Abladores de Balón Térmico
- Dispositivos de Ablación Endometrial por Radiofrecuencia
- Abladores Hidrotérmicos
- Abladores Eléctricos
- Sistemas de Crioablación
- Sondas de Ablación por Microondas
- Por Enfoque de Acceso
- Sistemas Histeroscópicos
- Transcervical No Histeroscópico (RF, Balones)
- Extra-uterino Guiado por Imagen (HIFU Guiado por Resonancia Magnética/Ultrasonido)
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Clínicas Especializadas
- Consultorios de Ginecología Ambulatoria
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza mapeando los factores de demanda y luego construyendo la visión de la oferta, con un lenguaje médico y regulatorio coherente en todas las geografías. Se consultaron fuentes públicas como los CDC de EE. UU. y las publicaciones del NIH para obtener indicadores de salud ginecológica, y la OMS para señales más amplias sobre la carga de salud de la mujer que respaldan la demanda de procedimientos.
Para mantener el modelo vinculado a los patrones de adopción, también se utilizaron las bases de datos de dispositivos de la FDA de EE. UU. para el estado de autorización y las indicaciones del etiquetado de productos, y las estadísticas de salud de la OCDE para rastrear los cambios en el entorno de los procedimientos a lo largo del tiempo. Se revisaron los informes anuales de las empresas, las presentaciones para inversores y la prensa de reputación para inferir el enfoque en productos y la exposición geográfica, y se consultaron bases de datos de patentes para comprender la probable dirección tecnológica. Para la verificación cruzada de la escala empresarial y los desarrollos recientes, los analistas también utilizaron suscripciones de pago centradas en las finanzas e inteligencia empresarial, además de noticias y estados financieros. Esta lista no es exhaustiva, y se utilizaron fuentes públicas y de pago adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizaron para verificar el alcance práctico y los supuestos de precios, especialmente en los entornos de atención en consulta, hospitalaria ambulatoria y en centros quirúrgicos ambulatorios. Se consultó a una combinación de encuestados del lado de los dispositivos y de la prestación de atención, y luego se validó la curva de adopción en las Américas, EMEA y APAC para que los patrones de práctica regionales no quedaran promediados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos de nivel C: 14% | APAC: 44% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 33% | EMEA: 36% |
| Actores menores: 14% | Gerentes: 53% | Américas: 20% |
Dimensionamiento del Mercado y Previsión
El enfoque central de dimensionamiento utiliza una construcción descendente que reconstruye el conjunto de demanda tratada a partir de señales de prevalencia del sangrado uterino anormal, el comportamiento de búsqueda de atención y la proporción de pacientes elegibles que se desplazan hacia la ablación mínimamente invasiva. Esos conjuntos de demanda se convierten luego en ingresos por dispositivos utilizando el promedio de dispositivos por procedimiento, los supuestos de ciclo de reemplazo y reutilización, y las bandas de precios típicas por entorno de atención.
Para mantener los totales realistas, se corroboran los resultados con aproximaciones ascendentes selectivas, como la suma de ingresos de un conjunto muestreado de proveedores, la verificación de la retroalimentación del canal sobre los volúmenes unitarios y la validación del movimiento típico del precio de venta promedio a lo largo del tiempo. Los insumos que tienden a mover más el modelo incluyen la penetración de procedimientos en consulta, las tendencias de sustitución de la histerectomía, la estabilidad del reembolso y la codificación, la combinación de dispositivos por plataforma de energía y el calendario de adopción regional para nuevas indicaciones o actualizaciones de etiquetado. Cuando el detalle a nivel de empresa es incompleto, las brechas se gestionan utilizando proxies de pares dentro de la misma clase de dispositivo, y luego se verifican nuevamente con las señales de demanda regional.
Para la previsión, se utiliza el análisis de escenarios respaldado por una visión de regresión multivariante simple, tratando el crecimiento del conjunto de procedimientos y el cambio de entorno como los principales factores, y aplicando la erosión de precios con cautela. Las tasas de crecimiento finales se alinean luego con lo que los encuestados primarios indican a través de los patrones de pedidos y la planificación de capacidad.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican con múltiples señales independientes, incluidas las tendencias del entorno de los procedimientos, la actividad de autorización y los volúmenes unitarios implícitos tras aplicar los rangos de precios definidos. Si un supuesto genera un salto anormal en una región o clase de dispositivo, se señala, se revisa y se examina nuevamente antes de la aprobación final.
Cada informe pasa por una revisión analítica de múltiples pasos para que las matemáticas, las unidades y las definiciones permanezcan coherentes en todos los capítulos. El modelo se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios importantes en el etiquetado, modificaciones en el reembolso o un cambio significativo en la combinación del entorno de los procedimientos. Antes de la entrega, se realiza un pase final para que los clientes reciban la visión actualizada más reciente.
Tamaño del Mercado de Dispositivos de Ablación Endometrial de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los dispositivos de ablación endometrial no siempre coinciden porque los elementos de ingresos incluidos, la selección del año y la lógica de precios difieren entre los editores. En la práctica, gran parte de la variación proviene de si se incluyen los servicios relacionados con los procedimientos, cómo se tratan los componentes reutilizables y con qué rapidez se aplican las reducciones de precios.
Algunas estimaciones externas son amplias y pueden mezclar los ingresos por dispositivos con los componentes de procedimientos e instalaciones, o pueden asumir una única trayectoria de precio de venta promedio global que no refleja la adopción en entornos de consulta. En el dimensionamiento de Mordor Intelligence, solo se contabilizan los sistemas de dispositivos de ablación endometrial autorizados y los componentes habilitadores de procedimientos, y se excluyen las herramientas electroquirúrgicas generales que no están etiquetadas para la ablación endometrial, de modo que el total permanece vinculado al conjunto de demanda real de dispositivos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,20 mil millones de USD (2025) | |
| Editor Global de Investigación A | 1,32 mil millones de USD (2025) | Utiliza un año base diferente y aplica precios a corto plazo más elevados, y el alcance puede interpretarse para incluir un conjunto más amplio de ofertas relacionadas con la ablación más allá de los sistemas de dispositivos y sus componentes directos. |
| Editor Global de Investigación B | 1,25 mil millones de USD (2024) | Reportado para un año y una ventana de crecimiento diferentes, y la taxonomía de productos puede agrupar categorías de manera distinta, lo que puede desplazar los totales cuando la combinación regional y la adopción en entornos de consulta no se modelan por separado. |
En conjunto, la tabla muestra que la alineación del año y el manejo del alcance explican la mayor parte de la varianza, más que cualquier supuesto de crecimiento individual. Al mantener los insumos rastreables a las señales del conjunto de procedimientos y a bandas de precios realistas por entorno de atención, producimos un tamaño de mercado que es más fácil de reproducir y actualizar de manera consistente.
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento actual del mercado de dispositivos de ablación endometrial?
El aumento de la prevalencia del sangrado uterino anormal, la expansión del reembolso para procedimientos en consultorio y las imágenes guiadas por IA que mejoran la precisión son los principales catalizadores del crecimiento.
¿Qué tecnología de dispositivo está creciendo más rápido hasta 2031?
Se espera que los sistemas no térmicos —como las plataformas de crioablación y láser— se expandan a una CAGR del 9,12%, superando a las modalidades térmicas.
¿Por qué son importantes los centros de cirugía ambulatoria para la futura captación del mercado?
Los centros de cirugía ambulatoria ofrecen ahorros de costos cercanos a USD 1.500 por caso, tiempos de recuperación más cortos y alta satisfacción del paciente, lo que los convierte en el segmento de usuario final de más rápido crecimiento con una CAGR del 10,05%.
¿Cómo afectan las regulaciones a los plazos de lanzamiento de productos?
Las normas globales divergentes y la nueva guía de la FDA sobre efectos térmicos aumentan los requisitos de datos, prolongan los plazos de aprobación y elevan los costos de cumplimiento, especialmente para las plataformas innovadoras.
¿Qué región geográfica contribuirá más a los ingresos adicionales para 2031?
Se prevé que Asia-Pacífico, con una CAGR del 8,90%, añada la mayor proporción de ingresos incrementales a medida que mejoran el acceso a la atención sanitaria y los ingresos disponibles.