
Tamaño y Participación del Mercado de Bases de Datos
Análisis del Mercado de Bases de Datos por Mordor Intelligence
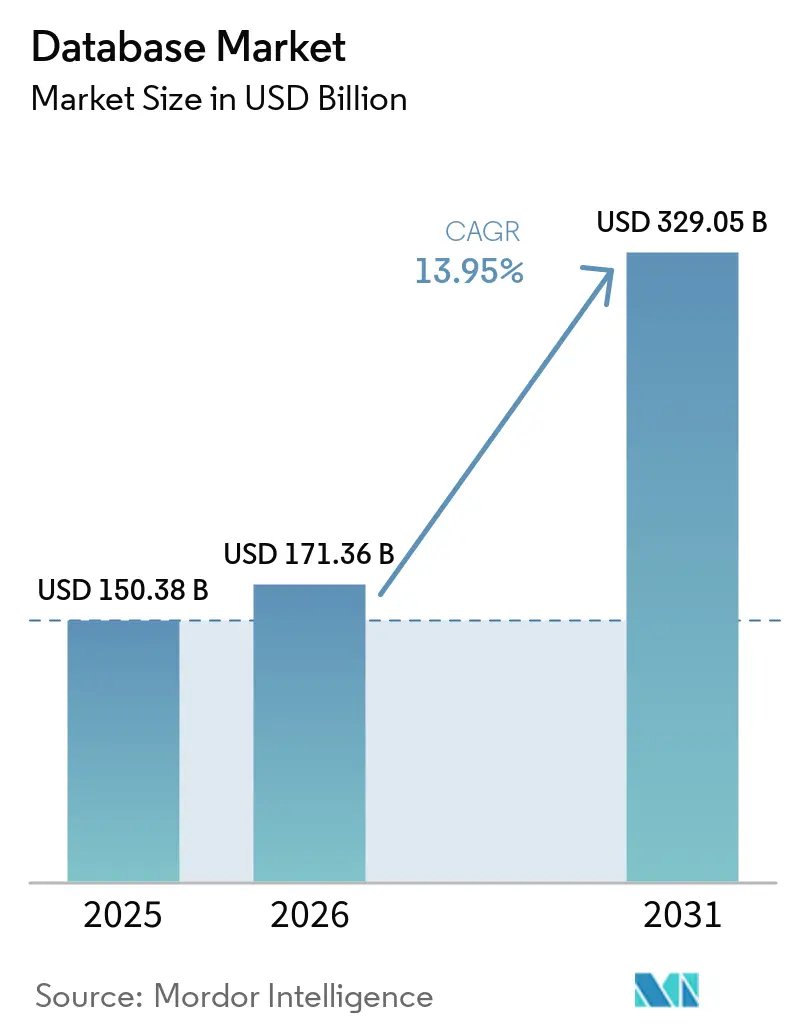
El tamaño del mercado de bases de datos se estima en 171,4 mil millones de USD en 2026 y se proyecta en 195,3 mil millones de USD en 2027, alcanzando los 371 mil millones de USD en 2032, con una CAGR del 13,7% de 2027 a 2032.
Las cargas de trabajo de IA Generativa añaden la recuperación vectorial a la demanda establecida de datos de aplicaciones, mientras que la conectividad industrial amplía los entornos para las funciones de bases de datos locales. Las condiciones de ubicación de Arabia Saudita para las instituciones financieras cubiertas hacen que la elegibilidad de los servicios en la nube forme parte de esa demanda. Las plataformas de datos más amplias y las opciones de implementación regional conectan la elección del producto de base de datos con la forma en que se operará una aplicación. Los proveedores de plataformas pueden profundizar en las cuentas empresariales existentes a medida que los programas de registros clínicos crean una apertura separada para las bases de datos operativas. Los cargos por transferencia y la escasez de habilidades en gestión de datos pueden ralentizar la implementación, favoreciendo a los proveedores capaces de atender cargas de trabajo definidas a través de cuentas existentes y ubicaciones elegibles.
Conclusiones Clave del Informe
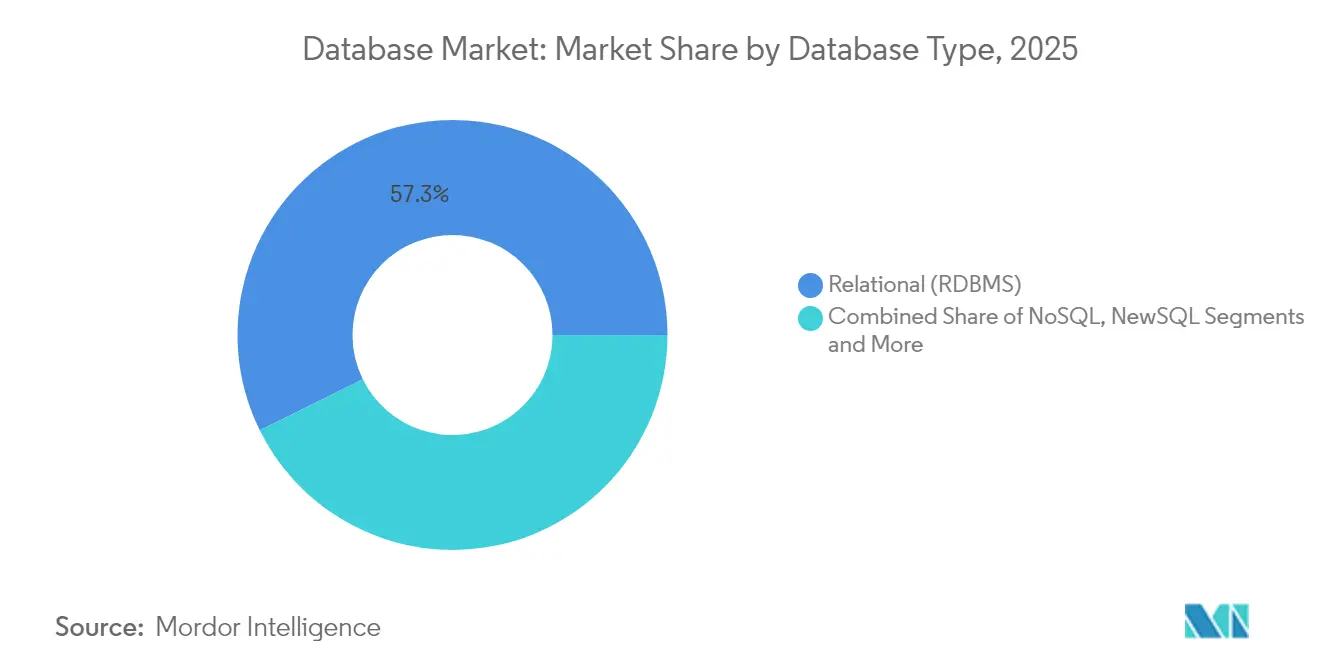
- Por tipo de base de datos, las bases de datos relacionales lideraron con una participación del 56% en el mercado de bases de datos en 2026, mientras que NoSQL es el segmento de más rápido crecimiento con una CAGR del 17,5% de 2027 a 2032.
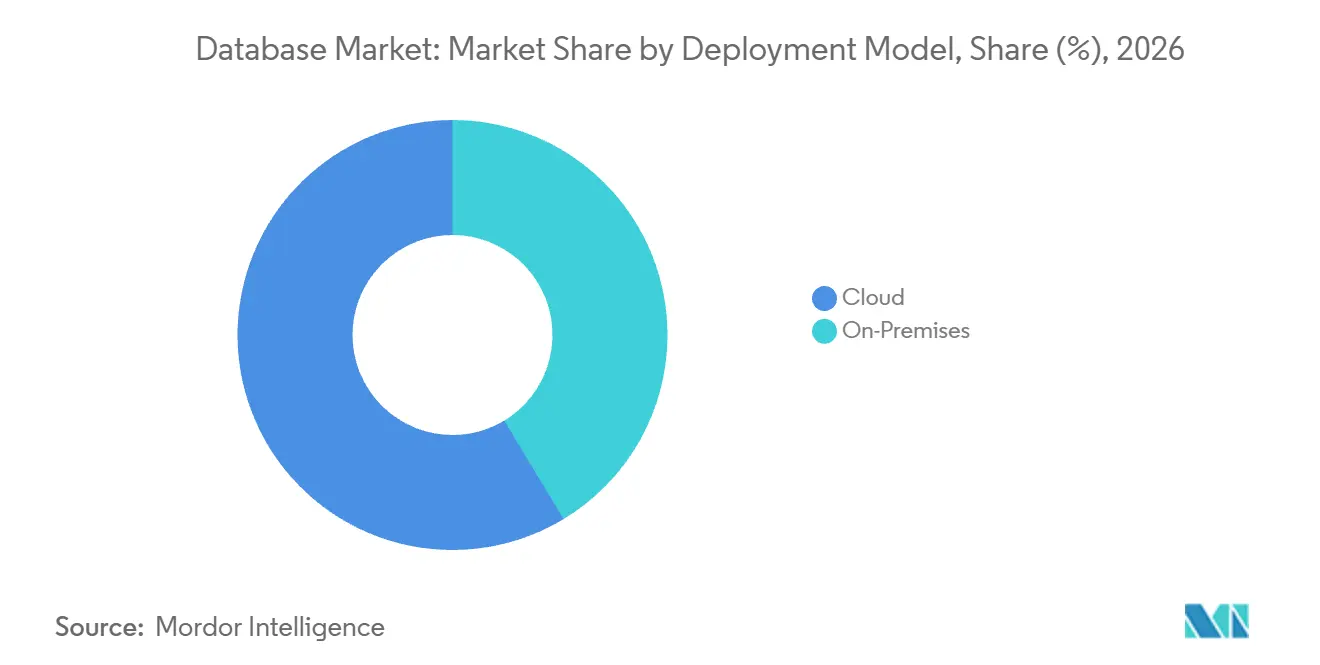
- La nube lideró los modelos de implementación con una participación del 58,65% del tamaño del mercado de bases de datos en 2026 y también es el segmento de más rápido crecimiento, con una CAGR del 18% de 2027 a 2032.
- Entre los modelos de servicio, la base de datos como servicio (DBaaS) tuvo una participación del 65,56% en 2026 y es el segmento de más rápido crecimiento, con una CAGR del 16% de 2027 a 2032.
- Por tamaño de empresa, las grandes empresas tuvieron una participación del 66,3% en 2026, mientras que el segmento de pymes es el de más rápido crecimiento, con una CAGR del 16,4% de 2027 a 2032.
- Las cargas de trabajo transaccionales (OLTP) tuvieron una participación del 50,87% en 2026, mientras que el híbrido (HTAP) es el segmento de más rápido crecimiento con una CAGR del 15,9% de 2027 a 2032.
- BFSI lideró los verticales de usuarios finales con una participación del 20,56% en 2026, mientras que el segmento de salud y ciencias de la vida es el de más rápido crecimiento, con una CAGR del 14,5% de 2027 a 2032.
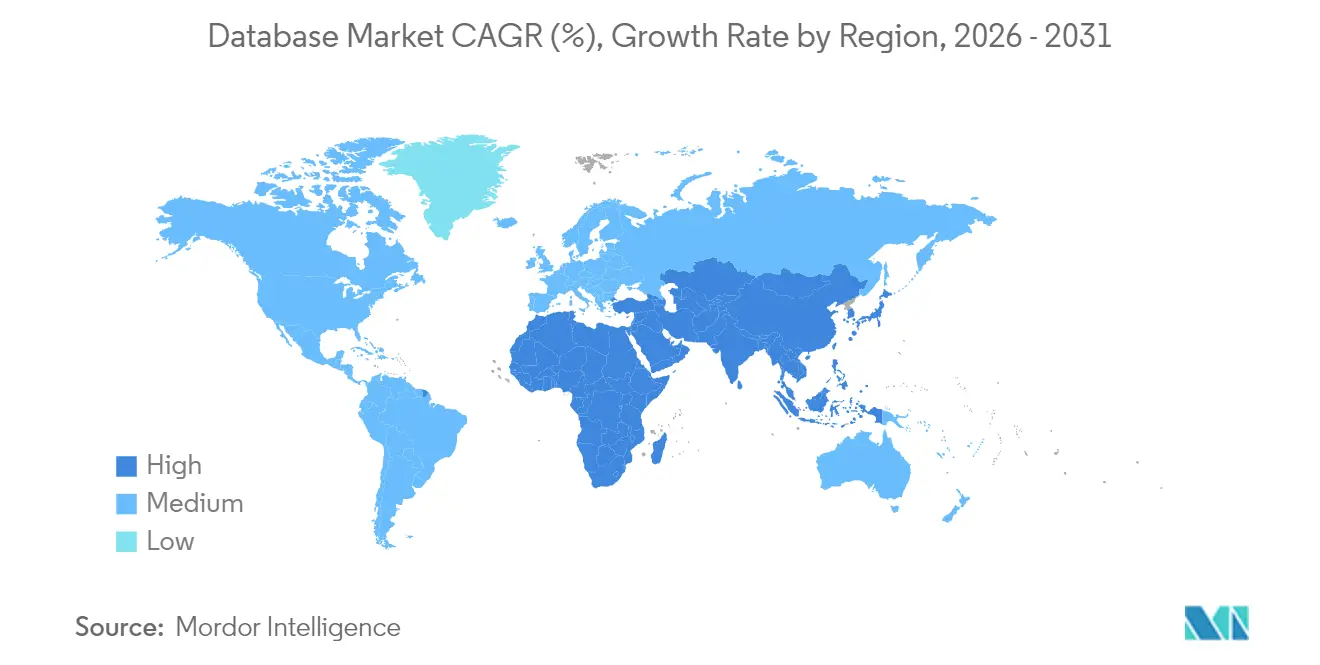
- América del Norte lideró las geografías con una participación del 39,91% en 2026, mientras que APAC es la región de más rápido crecimiento, con una CAGR del 17,2% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cargas de Trabajo de IA Generativa que Aceleran la Adopción de Bases de Datos Vectoriales en Todo el Mundo | +5.8% | América del Norte, Europa, APAC y Oriente Medio | Corto plazo (≤ 2 años) |
| Bases de Datos Distribuidas Nativas del Borde para el Despliegue de 5G e IoT Masivo en Asia | +3.9% | República Popular China | Mediano plazo (2-4 años) |
| Normas de Informes ESG de la UE que Impulsan la Demanda de Bases de Datos de Series Temporales | +2.2% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Mandatos de Soberanía de Datos que Impulsan el Crecimiento Regional de Bases de Datos en la Nube en MEA | +2.8% | Reino de Arabia Saudita | Largo plazo (≥ 4 años) |
| Análisis de Riesgo en Tiempo Real que Impulsa la Adopción de Bases de Datos Columnares en Memoria en América del Norte | +1.7% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Adopción de DBaaS sin Servidor Nativo de Kubernetes en Empresas Globales | +1.6% | América del Norte, Europa y APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cargas de Trabajo de IA Generativa que Aceleran la Adopción de Bases de Datos Vectoriales en Todo el Mundo
La demanda de bases de datos relacionada con la IA Generativa se extiende desde las características de la plataforma hasta la infraestructura de recuperación utilizada en aplicaciones de producción. En septiembre de 2026, MongoDB informó que el número de clientes de Vector Search creció 4 veces en 2 años, junto con la adopción de sus capacidades de IA. En Mubadala Investment Company en Abu Dabi, PULSAR utilizó un índice vectorial de Qdrant en un sistema de recuperación de producción. De marzo a agosto de 2026, el sistema procesó 78.000 documentos y aproximadamente 2,4 millones de páginas en más de 3.000 operaciones. La implementación muestra cómo una carga de trabajo de documentos de inversión puede crear un rol operativo para la indexación vectorial más allá del anuncio de una función de base de datos. Los proveedores pueden competir por la capa de recuperación de dichas aplicaciones, así como por su plataforma de base de datos subyacente.
Bases de Datos Distribuidas Nativas del Borde para el Despliegue de 5G e IoT Masivo en Asia
La expansión de las redes de dispositivos conectados crea un entorno más amplio para las funciones de bases de datos cercanas a las fuentes de datos industriales. Los 3 operadores básicos de China añadieron 232 millones de usuarios de terminales IoT móviles en 2025, alcanzando los 2,89 mil millones a finales de año, excluyendo Hong Kong, Macao y Taiwán. En marzo de 2026, el Ministerio de Industria y Tecnología de la Información informó de más de 23.000 redes privadas industriales de 5G construidas acumulativamente bajo una acción lanzada en 2022. [1] Cuando una carga de trabajo industrial se beneficia del manejo local de datos, una base de datos distribuida puede convertirse en parte de su arquitectura operativa. Una fábrica que adopte ese esquema vincula la base de datos a la integración de aplicaciones industriales, por lo que el trabajo de implementación tiene peso junto con el derecho de uso del software.
Normas de Informes ESG de la UE que Impulsan la Demanda de Bases de Datos de Series Temporales
El Reglamento Delegado de la Comisión (UE) 2026/1563, publicado el 21 de septiembre de 2026, entra en vigor el 10 de noviembre de 2026, con aplicación obligatoria a partir de los ejercicios financieros que comiencen en 2027. Para los ejercicios financieros que comiencen en 2026, las empresas cubiertas podrán elegir las normas anteriores o las revisadas, identificando su elección. Las ESRS revisadas conservan las comparaciones cuantitativas y monetarias del período anterior, con divulgación cuando la revisión de las comparaciones de métricas sea impracticable. Cuando se apliquen los requisitos de divulgación climática, las ESRS E1 revisadas exigen el consumo de energía en operaciones propias en MWh por fuentes fósiles, nucleares y renovables. La Directiva (UE) 2026/470 limita la presentación obligatoria de informes a las empresas que superen tanto su umbral de facturación neta como los 1.000 empleados medios, con transposición por parte de los Estados miembros prevista para el 19 de marzo de 2027. Los proveedores de series temporales pueden atender a esta población de informes más reducida conservando mediciones de energía comparables entre períodos de presentación de informes.
Mandatos de Soberanía de Datos que Impulsan el Crecimiento Regional de Bases de Datos en la Nube en MEA
Las instituciones financieras sujetas a controles de ubicación crean demanda de capacidad de bases de datos en la nube que puede operar dentro de una jurisdicción aprobada. El Marco de Ciberseguridad vigente de SAMA establece que sus organizaciones miembro deben, en principio, utilizar servicios de nube híbrida o pública ubicados en Arabia Saudita. Dichas organizaciones deben obtener la aprobación explícita de SAMA para los servicios fuera de Arabia Saudita, mientras que los servicios de nube privada definidos como nube interna quedan fuera de esta disposición. Para el comprador cubierto, un servicio de base de datos doméstico ofrece por tanto una vía que evita la condición adicional de aprobación en el extranjero. La norma puede por tanto concentrar la huella de servicio para las cargas de trabajo financieras cubiertas dentro de Arabia Saudita, con la capacidad doméstica compitiendo en elegibilidad regulatoria además de en capacidad técnica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cargos por Transferencia en la Nube que Dificultan la Portabilidad Multinube | -1.6% | El Reino Unido | Corto plazo (≤ 2 años) |
| Escasez de Talento en Bases de Datos Vectoriales que Ralentiza los Despliegues en Producción | -1.4% | El Reino Unido | Mediano plazo (2-4 años) |
| Sobrecargas de Rendimiento de DBaaS Multitenant para Operadoras de Telecomunicaciones de Primer Nivel | -0.8% | América del Norte, Europa y APAC | Mediano plazo (2-4 años) |
| Incertidumbre del Marco de Privacidad Transatlántico que Paraliza las Migraciones | -0.5% | Unión Europea y Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cargos por Transferencia en la Nube que Dificultan la Portabilidad Multinube
Mover cargas de trabajo de bases de datos entre entornos de nube puede exponer a los compradores a cargos por transferencia que reducen el atractivo de un segundo proveedor. En su investigación de 2025, basándose en investigaciones con clientes de 2024, la CMA encontró que los cargos por transferencia no eran una preocupación clave para la mayoría de los clientes de nube pública del Reino Unido, pero podían afectar las decisiones de cambio o multinube. Algunos clientes de nube del Reino Unido indicaron a la CMA que los cargos por transferencia les disuadían de considerar un enfoque multinube, aunque la investigación de Jigsaw encontró que los cargos casi nunca eran una barrera principal. Para un comprador de bases de datos que considere operaciones entre nubes, los términos de transferencia afectan por tanto al beneficio alcanzable de distribuir cargas de trabajo. En octubre de 2026, la CMA informó de que Amazon y Microsoft habían introducido políticas que reducían los cargos por transferencia para los clientes del Reino Unido en el uso multinube. Donde se aplican cargos, el costo de transferencia restante puede seguir limitando el valor comercial de la portabilidad.
Escasez de Talento en Bases de Datos Vectoriales que Ralentiza los Despliegues en Producción
El trabajo con bases de datos vectoriales en producción puede superar las habilidades de gestión de datos disponibles para el equipo encargado de operarlas. En una encuesta en línea autoseleccionada de 2025 realizada a 119 organizaciones del Reino Unido que desarrollan o adquieren IA, el 38% citó la gestión de datos como una brecha de habilidades clave. Por separado, el 28% informó que los empleados existentes con falta de habilidades técnicas les habían impedido alcanzar sus objetivos empresariales. Para un comprador que añade recuperación vectorial, la capacidad limitada de gestión de datos puede hacer que la implementación de la base de datos compita con otros trabajos de desarrollo de IA. Una suscripción adquirida antes de que el equipo pueda ejecutar la carga de trabajo de recuperación de forma productiva deja al comprador pagando por una capacidad que aún no puede utilizar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Base de Datos:
Las Operaciones Empresariales Sostienen la Demanda RelacionalLas bases de datos relacionales (RDBMS) representaron una participación del 56% del tamaño del mercado de bases de datos en 2026. En abril de 2026, Oracle afirmó que su base de datos relacional impulsaba más del 90% de las empresas más grandes del mundo y decenas de miles de empresas más pequeñas para cargas de trabajo de misión crítica. [2] Esa base de compradores ilustra el papel del segmento más grande en entornos de aplicaciones establecidos donde la disponibilidad y el rendimiento tienen relevancia operativa directa. Atender esos requisitos otorga a los proveedores relacionales una función de base de datos continua dentro de las operaciones empresariales, con valor comercial vinculado a las aplicaciones que dependen del motor.
NoSQL es el segmento de más rápido crecimiento, con una CAGR del 17,5% de 2027 a 2032. En el ejercicio fiscal 2026, finalizado el 31 de enero de 2026, los ingresos por suscripción de MongoDB aumentaron en 442,1 millones de USD, principalmente a través del mayor consumo de Atlas por parte de grandes clientes existentes. La empresa también informó de una tasa de expansión de ingresos recurrentes anuales netos del 121% a 31 de enero de 2026. El resultado de MongoDB muestra que las cuentas ya ganadas pueden contribuir con ingresos adicionales por suscripción a través del consumo de aplicaciones, lo que hace que el uso continuo de la carga de trabajo sea importante después de la venta inicial.

Por Modelo de Implementación:
El Alojamiento en la Nube se Consolida en el Uso Empresarial de PagoLa nube fue el segmento más grande, con una participación del 58,65% en 2026, y es el segmento de más rápido crecimiento con una CAGR del 18% de 2027 a 2032. En 2025, el 45,52% de los usuarios de nube de pago entre las empresas de la UE con al menos 10 personas empleadas en las actividades empresariales cubiertas utilizaron el alojamiento de bases de datos en la nube. Esto crea una decisión de aplicación separada dentro de la relación de nube de pago, porque elegir servicios en la nube no tiene por qué incluir mover la base de datos empresarial. El alojamiento de bases de datos puede entonces incorporarse a través de esa cuenta existente, convirtiendo la relación con la nube en un canal de distribución potencial para una carga de trabajo de base de datos adicional.
En julio de 2025, Amazon Web Services informó de que su base de clientes de bases de datos sin servidor había más que duplicado en los 3 años anteriores. AWS describió a los clientes como buscando ayuda con cargas de trabajo impredecibles y una base para agentes de IA. Para los compradores con niveles de carga de trabajo inciertos, el argumento comercial puede incluir mantener las decisiones de capacidad alineadas con la demanda de la aplicación. El mecanismo de crecimiento se centra en cómo se opera la base de datos a medida que cambia la demanda, extendiendo la decisión de implementación más allá de su ubicación y hacia la capacidad del servicio para acomodar la actividad de la aplicación.
Por Modelo de Servicio:
Las Cargas de Trabajo Operativas Refuerzan el Caso del Servicio GestionadoLa base de datos como servicio (DBaaS) fue el segmento más grande, con una participación del 65,56% en 2026, y es el segmento de más rápido crecimiento con una CAGR del 16% de 2027 a 2032. En junio de 2026, MongoDB informó de que Atlas procesaba más de 3 billones de consultas diarias, aproximadamente 3 veces su volumen de 2023. Esto sitúa la capacidad de procesamiento de consultas en el centro de la propuesta de servicio, con MongoDB operando la plataforma de base de datos gestionada que atiende la carga de trabajo. La oportunidad se extiende más allá del aprovisionamiento de una base de datos para dar soporte a la escala de su uso repetido en aplicaciones.
El software de licencia y mantenimiento sirve a los compradores que buscan derechos de uso de software junto con acuerdos de implementación flexibles. La presentación del ejercicio fiscal 2026 de Oracle describió licencias perpetuas para bases de datos y otro software que los clientes podían implementar en entornos de nube, locales o de TI híbrida. El modelo de licencia deja por tanto a un comprador en condiciones de considerar la implementación en la nube manteniendo un acuerdo de software con licencia para la base de datos. El soporte opcional hace que las actualizaciones, parches y asistencia técnica sean una compra separada, dando a los titulares de licencias de Oracle una forma de conservar los derechos de software mientras seleccionan el soporte del proveedor que necesitan.
Por Tamaño de Empresa:
El Alojamiento de Pago Revela Diferentes Puntos de Partida en la AdopciónLas grandes empresas representaron una participación del 66,3% en el mercado de bases de datos en 2026. En 2025, el 49,77% de las empresas de la UE encuestadas con al menos 250 personas empleadas utilizaron servicios de nube de pago para alojar sus bases de datos. En 2025, Techcombank de Vietnam archivó 126 bases de datos de producción, reduciendo el volumen de datos del sistema en vivo y mejorando la eficiencia del procesamiento. La ganancia de eficiencia vincula las decisiones del ciclo de vida de la base de datos con la cantidad de datos que permanecen en el procesamiento en vivo. El programa de Techcombank muestra a un gran operador tratando su parque de bases de datos de producción como un activo a optimizar después de la implementación, lo que vincula la actividad de bases de datos de grandes empresas a la gestión continua del parque, así como a la compra inicial.
Las pequeñas y medianas empresas (pymes) son el segmento de más rápido crecimiento, con una CAGR del 16,4% de 2027 a 2032. En 2025, el 21,63% de las empresas de la UE con entre 10 y 49 personas empleadas en las actividades empresariales cubiertas utilizaron el alojamiento de bases de datos en la nube de pago. La lectura correspondiente para las empresas con entre 50 y 249 personas empleadas fue del 32,95%. La mayoría de las empresas encuestadas en ambas clases de tamaño no utilizaron esta forma de alojamiento en 2025, dejando margen para ampliar la adopción del alojamiento de bases de datos en la nube de pago, especialmente entre las empresas más pequeñas.
Por Tipo de Carga de Trabajo:
Las Transacciones Principales Anclan el Rol de la Base de DatosEl transaccional (OLTP) fue el segmento más grande, con una participación del 50,87% en 2026. Los pedidos y pagos dependen de transacciones de base de datos completadas, lo que hace que la disponibilidad y el comportamiento de recuperación sean centrales para la elección operativa. Reemplazar un motor implica validar el comportamiento de las transacciones bajo fallos, así como en operación normal, lo que convierte una sustitución de software en una migración de aplicaciones. Los proveedores que compiten por estas cargas de trabajo deben por tanto abordar el riesgo de migración de aplicaciones junto con el rendimiento del motor.
El híbrido (HTAP) es el segmento de más rápido crecimiento, con una CAGR del 15,9% de 2027 a 2032. Las arquitecturas HTAP tienen como objetivo hacer que los datos de transacciones recientes estén disponibles para el análisis en tiempo real, reduciendo la dependencia de un proceso explícito de extracción-transformación-carga (ETL). Los minoristas que evalúan transacciones recientes para informar las ventas promocionales ilustran la necesidad del comprador de análisis cercano a la transacción. Eliminar la transferencia analítica separada es importante cuando una decisión, como una promoción, debe tomarse mientras los datos de la transacción aún son actuales.
Por Vertical de Usuario Final:
La Escala Bancaria y los Registros Clínicos Crean Necesidades DistintasBFSI fue el segmento más grande, con una participación del 20,56% en 2026. En enero de 2026, BBVA informó de que su plataforma de datos bancarios e IA ADA procesaba más de 100.000 tareas diarias en 8,4 petabytes de información. La plataforma también atendía a más de 7.500 profesionales de datos y 40.000 usuarios empresariales en 2 continentes. BBVA desplegó ADA en México y Colombia en mayo de 2025, y luego la extendió a Argentina y Perú. La combinación de usuarios técnicos y empresariales de BBVA convierte los cambios de plataforma en una decisión de coordinación entre grupos de usuarios, que va más allá del reemplazo de la base de datos de un solo equipo.
La salud y las ciencias de la vida es el segmento de más rápido crecimiento, con una CAGR del 14,5% de 2027 a 2032. El 25 de agosto de 2025, el Departamento de Salud y Servicios Humanos de Carolina del Norte lanzó un sistema de registros de salud electrónicos impulsado por Epic para sus 13 instalaciones sanitarias operadas por el estado. Un programa que abarca varias instalaciones puede crear un requisito de gestión de datos que se extiende más allá del entorno de aplicaciones local de una sola institución. El crecimiento puede por tanto provenir de la infraestructura de datos necesaria para sostener los programas de registros clínicos compartidos, con el operador sanitario definiendo los requisitos de la aplicación que la base de datos de soporte debe atender.
Análisis Geográfico
Mercado de Bases de Datos de América del Norte
América del Norte tuvo una participación del 39,91% del tamaño del mercado de bases de datos en 2026, convirtiéndola en la geografía más grande. Oracle y Amazon Web Services pusieron Oracle Database@AWS a disposición general en Northern Virginia y Oregón el 8 de julio de 2025. Oracle Database@AWS está disponible en 5 regiones de América del Norte, cubriendo Canadá Central, Northern Virginia, Ohio, Norte de California y Oregón. La oferta conjunta combina los servicios de base de datos de Oracle con las regiones de AWS, preservando roles de proveedor distintos en la implementación. Para los compradores de cargas de trabajo de Oracle, la ubicación de AWS disponible se convierte en parte de la elección de implementación de la base de datos, conectando la demanda de software con una huella de servicio en la nube regional.
Mercado de Bases de Datos de Asia-Pacífico
APAC es la geografía de más rápido crecimiento, con una CAGR del 17,2% de 2027 a 2032. El 5 de mayo de 2026, Oracle habilitó el Servicio de Base de Datos Exadata en Infraestructura Exascale y el Servicio de Base de Datos Base en Delhi y Bombay a través de Oracle AI Database@Google Cloud. Su huella activa en APAC abarca Delhi, Melbourne, Bombay, Osaka, Sídney y Tokio, con el aprovisionamiento que requiere una suscripción de Oracle Cloud Infrastructure (OCI) a la región OCI emparejada. Estas opciones de implementación ofrecen a los operadores de aplicaciones una ruta dentro de la región hacia los servicios de bases de datos comerciales, mientras que la condición de tenencia emparejada mantiene la coordinación entre cuentas de nube como parte de la implementación.
En América del Sur, el Senado Federal de Brasil pagó por suscripciones de nube privada con servicios de bases de datos en 2026, mientras que Microsoft puso a disposición el servidor flexible de Azure Database para PostgreSQL en Chile Central en julio de 2025. En Europa, el lanzamiento de la Nube Soberana Europea de AWS en enero de 2026 en Brandeburgo, Alemania, incluyó Aurora, DynamoDB y RDS. En Oriente Medio, AWS añadió réplicas entre regiones de RDS para SQL Server Enterprise Edition en los Emiratos Árabes Unidos en enero de 2026, limitadas a las versiones compatibles de 2016 a 2022 y a los mínimos específicos de versión. En África, AWS puso a disposición RDS Custom para SQL Server en Ciudad del Cabo en julio de 2025, permitiendo medios de SQL Server con licencia suministrados por el cliente y la personalización de los entornos del sistema operativo y de la base de datos. La expansión regional amplía las opciones de alojamiento, pero los compradores deben hacer coincidir el servicio de réplica de los Emiratos Árabes Unidos con las ediciones elegibles y decidir si la opción de personalización de Ciudad del Cabo se adapta a su modelo operativo.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los proveedores de bases de datos gestionadas que atienden las cargas de trabajo de información personal de clientes empresariales y de servicios públicos regulados. En los Estados Unidos, las instituciones financieras cubiertas deben contratar salvaguardas y evaluar periódicamente a los proveedores de servicios calificados, haciendo de la supervisión basada en el riesgo parte de la relación comercial. La propuesta de agosto de 2026 de la FTC aborda una extensión de la autorización de recopilación de información, apoyando la continuidad de las salvaguardas del proveedor consideradas aquí. La fase de salvaguardas de seguridad de India, programada 18 meses después de la publicación el 13 de noviembre de 2025, crea trabajo de preparación para los proveedores que atienden a los Fiduciarios de Datos.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | India | Reino Unido | Argentina | Arabia Saudita | Kenia |
|---|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | Junta de Protección de Datos de India | Comisión de Información | Agencia de Acceso a la Información Pública | Banco Central de Arabia Saudita | Oficina del Comisionado de Protección de Datos |
| Instrumentos clave o dirección | Regla de Salvaguardas de la FTC, 16 CFR Parte 314; propuesta de autorización de recopilación de información de 2026 | Ley de Protección de Datos Personales Digitales, 2023 y Reglamento, 2025; inicio por fases | Artículo 28 del RGPD del Reino Unido | Ley 25.326 y Decreto 1558/2001, Artículo 25 | Marco de Ciberseguridad, control 3.4.3 | Reglamento de Protección de Datos (General), 2021, reglamento 26 |
| Efecto comercial | Las instituciones financieras cubiertas contratan salvaguardas y evalúan periódicamente a los proveedores calificados por riesgo | Los futuros deberes del Fiduciario de Datos requieren salvaguardas de seguridad razonables, incluido el procesamiento en su nombre | Los proveedores que procesan en nombre de los responsables necesitan contratos vinculantes u otros actos jurídicos | Los contratos de servicios de datos personales requieren niveles de seguridad estatutarios y deberes de confidencialidad | Las organizaciones miembro cubiertas deben obtener aprobación antes del uso de nube híbrida/pública o la firma del contrato; la nube privada interna está exenta | El procesamiento de datos personales de interés estatal especificado requiere un servidor y centro de datos ubicado en Kenia o al menos una copia de servicio en un centro de datos keniano |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Bajo | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
La vía de contratación de procesadores del Reino Unido respalda su calificación media bajo la Comisión de Información, que sucedió a la Oficina del Comisionado de Información el 30 de septiembre de 2026. El Decreto 1558/2001 de Argentina exige términos de seguridad y confidencialidad en los contratos de servicios de procesamiento de datos personales, respaldando su calificación media y perspectiva de continuidad sin un reemplazo promulgado ni una transición programada bajo el compromiso de modernización 2022-2026 de la Agencia de Acceso a la Información Pública. El marco de aprobación continuo de Arabia Saudita respalda una calificación baja y una perspectiva estable para los acuerdos de nube híbrida y pública cubiertos. La calificación baja y la perspectiva de continuidad de Kenia se basan en el deber de procesamiento local o copia local del reglamento 26 para datos personales de interés estatal especificado, junto con la consulta de septiembre de 2025 de la Oficina del Comisionado de Protección de Datos sobre reglamentos propuestos, una evaluación de impacto y un código de intercambio de datos para la adhesión planificada a la Convención de Malabo de la Unión Africana (presentaciones con fecha límite el 6 de octubre de 2025), en lugar de una enmienda adoptada.
Etapas de la Cadena de Valor
La comparación sigue cómo los proveedores de bases de datos capturan valor a través del suministro de software, las operaciones alojadas y el soporte técnico continuo. El negocio de software de Oracle combina la concesión de licencias de bases de datos con soporte opcional, mientras que su categoría de nube más amplia obtiene suscripciones por aplicaciones alojadas y tecnologías de infraestructura. Esto separa los ingresos de los derechos de uso de software de los ingresos vinculados a la ejecución y el soporte de un servicio.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo y concesión de licencias de software de bases de datos | Productores de bases de datos como Oracle Corporation e IBM Corporation | Tarifas de licencia de software | El gasto en ingeniería precede a una versión utilizable | Secuenciar el desarrollo en torno a los compromisos de versiones compatibles |
| Implementación y operación de bases de datos alojadas | Operadores de bases de datos gestionadas como Amazon Web Services Inc. y Oracle Corporation | Cargos por uso, pagos de instancias reservadas y suscripciones | La capacidad del servicio debe soportar la carga de trabajo que genera el uso facturable | Ajustar los compromisos de capacidad a la demanda contratada y basada en el uso |
| Soporte técnico continuo y renovación | Proveedores de soporte de software como Oracle Corporation | Contratos de soporte opcionales y renovaciones | La renovación depende del valor continuo del soporte técnico y las actualizaciones | Conectar las ofertas de renovación al mantenimiento de versiones y la asistencia técnica |
| Fuente: Mordor Intelligence | ||||
Los términos de uso basado en consumo e instancias reservadas de Amazon RDS ofrecen al operador del servicio diferentes formas de recuperar el costo de poner a disposición la capacidad de la base de datos. Los contratos de soporte de software de Oracle, generalmente anuales y opcionales, crean una decisión de renovación separada después de la compra de una licencia. La exposición comercial del proveedor cambia por tanto a lo largo de la cadena, desde la recuperación del gasto en desarrollo hasta la obtención de pagos operativos y la retención de ingresos por soporte.
Panorama Competitivo
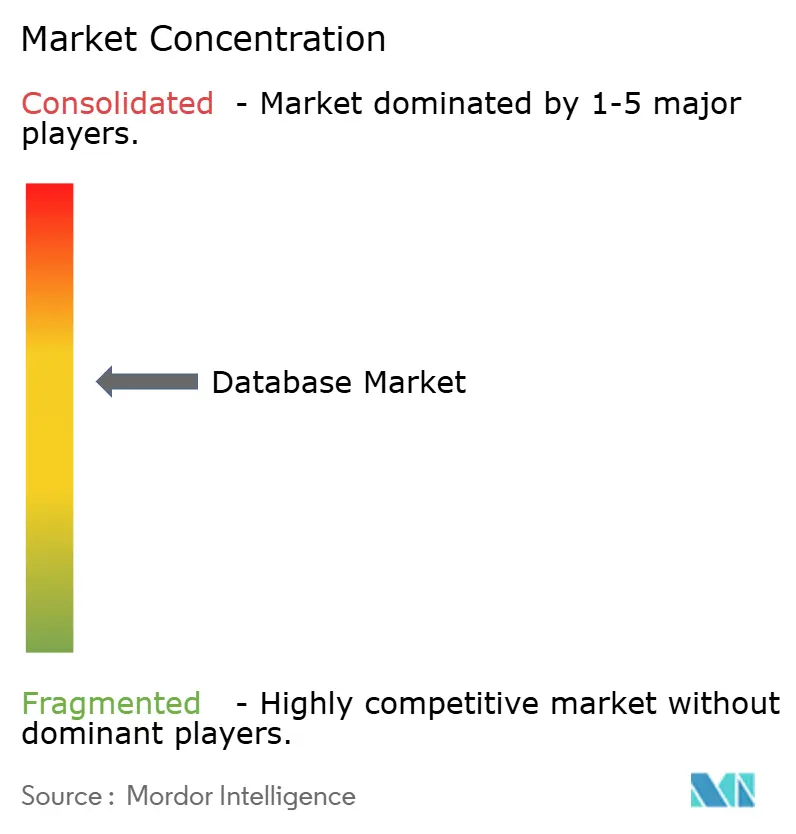
MongoDB Inc., un proveedor especializado de bases de datos, informó de 2,46 mil millones de USD en ingresos para el ejercicio fiscal 2026, finalizado el 31 de enero de 2026, un aumento del 23% interanual. Redis Inc. suministra tecnología de bases de datos en memoria y software y servicios en la nube relacionados, mientras que Altibase Corporation suministra una base de datos relacional híbrida que combina motores en memoria y en disco. El negocio DataStax Inc. de IBM Corporation y Lakebase de Databricks Inc. sitúan las bases de datos NoSQL, vectoriales y operacionales dentro de plataformas más amplias. Oracle Corporation y Amazon Web Services Inc. operan junto a estos proveedores a través de servicios de bases de datos e infraestructura en la nube. Este campo diferenciado no tiene un único proveedor que domine todas las arquitecturas, lo que permite a los compradores sopesar los motores especializados en memoria o híbridos frente a una relación de plataforma más amplia.
IBM Corporation completó su adquisición de DataStax Inc. en el segundo trimestre de 2025, añadiendo capacidades de datos en tiempo real y escalables para aplicaciones impulsadas por IA. [3] AstraDB y DataStax Enterprise de DataStax proporcionaron capacidades de bases de datos NoSQL y vectoriales impulsadas por Apache Cassandra, dando al negocio adquirido un rol específico en tecnología de bases de datos. Databricks Inc. suministra su plataforma de datos e IA junto con Lakebase, una base de datos operacional. La adquisición completada sitúa la dirección del producto de base de datos dentro de un proveedor empresarial más amplio, mientras que la oferta operacional de Databricks crea otra vía para que una empresa de plataforma de datos compita por las aplicaciones que necesitan un servicio de base de datos.
En junio de 2026, Databricks afirmó que Lakebase atendía a miles de clientes y gestionaba 12 millones de lanzamientos de bases de datos por día. Esa escala de aprovisionamiento convierte la operación del servicio en una parte material de la propuesta competitiva junto con las funciones técnicas de la base de datos. El 21 de mayo de 2025, Google Cloud actualizó su cartera de nube soberana con controles de ubicación de Límite de Datos y gestión de claves externas, permitiendo a los clientes habilitar justificaciones de acceso a claves y denegar el acceso por cualquier motivo. Los controles de ubicación y claves configurables hacen que los requisitos de jurisdicción y acceso formen parte de la oferta de la plataforma. Un competidor debe por tanto competir tanto en el aprovisionamiento repetible de bases de datos como en el acceso controlado por el cliente, elevando la carga de desarrollo del servicio más allá del suministro de un motor.
Líderes de la Industria de Bases de Datos
-
MongoDB Inc.
-
Redis Inc.
-
Altibase Corporation
-
DataStax Inc.
-
Databricks Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bases de Datos Empresas cubiertas en este informe
- MongoDB Inc.
- Redis Inc.
- Databricks Inc.
- Snowflake Inc.
- DataStax Inc.
- Altibase Corporation
- Google LLC
- Oracle Corporation
- Microsoft Corporation
- Amazon Web Services Inc.
- IBM Corporation
- Couchbase Inc.
- SAP SE
- Teradata Corporation
- MariaDB plc
- Huawei Technologies Co. Ltd. (GaussDB)
- InterSystems Corporation
- MarkLogic Corporation
- Neo4j Inc.
- Aerospike Inc.
- Cloudera Inc.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las aperturas de servicios de bases de datos creadas por la nueva compatibilidad de migración y las opciones de implementación en la nube. Google Cloud añadió soporte para MySQL 9.7 para migraciones homogéneas al Servicio de Migración de Bases de Datos el 17 de agosto de 2026. Ese cambio crea una ruta específica para que los proveedores persigan cargas de trabajo de bases de datos de destino de organizaciones que conservan el mismo motor.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Adopción de bases de datos gestionadas a través de la migración de MySQL 9.7 | Soporte de agosto de 2026 para migraciones homogéneas de MySQL 9.7 | Organizaciones que mueven cargas de trabajo de MySQL 9.7 | Combinar el servicio de base de datos de destino con una migración definida del mismo motor | Trabajo de transferencia de datos y transición a producción | Proveedores de bases de datos de destino y especialistas en migración |
| Postgres gestionado para aplicaciones operacionales | Disponibilidad general de Lakebase en AWS en febrero de 2026, con Azure en versión beta en el momento del anuncio | Desarrolladores de aplicaciones operacionales y agentes de IA | Dirigirse a las cargas de trabajo operacionales de AWS con un servicio de Postgres gestionado | Integración de la lógica de aplicaciones transaccionales con la base de datos | Databricks Inc. e integradores de aplicaciones operacionales |
| Capacidad de base de datos Oracle de pago por uso dentro de AWS | Disponibilidad general del servicio Exascale en agosto de 2026 en Oracle AI Database@AWS | Empresas que ejecutan cargas de trabajo de Oracle AI Database | Dimensionar el servicio de base de datos de pago por uso en torno a cargas de trabajo de aplicaciones individuales | Previsibilidad de costos cuando el uso varía | Oracle Corporation y Amazon Web Services Inc. |
| Fuente: Mordor Intelligence | |||||
La apertura central es una vía de servicio gestionado para los compradores cuyos requisitos de aplicación ya apuntan a un motor de base de datos definido. El objetivo comercial común es convertir esas necesidades de aplicación en uso recurrente del servicio de base de datos. La migración que preserva el motor ofrece un punto de entrada acotado porque la ruta del mismo motor ya identifica la tecnología de base de datos que se está moviendo, dejando a los proveedores competir en la relación de servicio resultante.
Desarrollos recientes de la industria en Mercado de Bases de Datos
- Ago 2026: Google Cloud añadió soporte para MySQL 9.7 al Servicio de Migración de Bases de Datos para migraciones homogéneas de MySQL.
- Ago 2026: Oracle puso a disposición general el Servicio de Base de Datos Exadata en Infraestructura Exascale en Oracle AI Database@AWS, añadiendo implementación de pago por uso para cargas de trabajo de Oracle AI Database.
- May 2026: Oracle habilitó el Servicio de Base de Datos Exadata en Infraestructura Exascale y el Servicio de Base de Datos Base en Delhi y Bombay a través de Oracle AI Database@Google Cloud.
Mercado de Bases de Datos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de bases de datos mide el gasto anual en software de bases de datos y servicios de bases de datos gestionadas a nivel mundial. Abarca las licencias de software, el mantenimiento y las tarifas de base de datos como servicio pagadas por clientes organizacionales.
Exclusiones del alcance: El hardware de bases de datos vendido por separado, la infraestructura en la nube y la transferencia de datos, los servicios profesionales, y el software de aplicaciones empresariales y análisis están excluidos.
Descripción General de la Segmentación
- Por Tipo de Base de Datos
- Relacional (RDBMS)
- NoSQL
- NewSQL
- Multimodelo
- Grafos
- Por Modelo de Implementación
- Nube
- En Instalaciones Propias
- Por Modelo de Servicio
- Base de Datos como Servicio (DBaaS)
- Software de Licencia y Mantenimiento
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas (PYMEs)
- Grandes Empresas
- Por Tipo de Carga de Trabajo
- Transaccional (OLTP)
- Analítico (OLAP)
- Híbrido (HTAP)
- Por Vertical de Usuario Final
- BFSI
- Comercio Minorista y Electrónico
- Atención Médica y Ciencias de la Vida
- TI y Telecomunicaciones
- Logística y Transporte
- Medios y Entretenimiento
- Gobierno y Sector Público
- Manufactura
- Otras Verticales de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- Resto de Europa
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La encuesta de TIC empresariales de Eurostat mide el alojamiento de bases de datos en la nube de pago, mientras que los indicadores de conectividad global de la Unión Internacional de Telecomunicaciones y el Informe de Economía Digital de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo describen las condiciones de infraestructura y regionales que configuran la demanda de bases de datos. Los informes anuales de las empresas, como el Formulario 10-K del ejercicio fiscal 2026 de MongoDB, proporcionan divulgaciones de productos e ingresos para distinguir las suscripciones, licencias, mantenimiento y servicios de bases de datos de los ingresos corporativos más amplios.
Los documentos presentados, los materiales para inversores, las estadísticas oficiales y la prensa tecnológica o financiera de reputación pueden compararse para verificar los ingresos de productos, el uso por parte de los clientes, las implementaciones y el contexto de mercado informado. Las fuentes mencionadas aquí son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a proveedores de software de bases de datos, proveedores de servicios de bases de datos gestionadas, canales en la nube y compradores empresariales de bases de datos, con ejecutivos y especialistas funcionales que abordarían el gasto, la implementación y la combinación de cargas de trabajo. Las preguntas pondrían a prueba las estimaciones secundarias de precios para clientes, líneas de software y servicios facturados, demanda regional y adopción por tipo de base de datos, tamaño de empresa y vertical. Cuando los encuestados no puedan separar los cargos agrupados o el uso histórico, los analistas registrarían los límites, compararían la evidencia con los documentos públicos y los indicadores de la encuesta, y triangularían antes de revisar la estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | APAC: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
El modelo estima el gasto anual global desde una perspectiva descendente de los ingresos por licencias de software y mantenimiento más las tarifas de servicios de bases de datos gestionadas, y luego verifica los totales seleccionados con las divulgaciones de ingresos de los proveedores y la evidencia muestral de clientes o canales. Los insumos incluyen la adopción del alojamiento de bases de datos de pago, la implementación en la nube frente a la local, el tipo de base de datos y la combinación de cargas de trabajo, la demanda empresarial y vertical, y las tendencias de suscripción o licencia informadas por los proveedores. Estos indicadores ayudan a establecer los niveles de gasto y a asignar las participaciones de ingresos entre las clasificaciones del informe. Los analistas pueden utilizar la regresión multivariante cuando los indicadores históricos se mueven de forma consistente con los ingresos, y el análisis de escenarios cuando la migración a la nube, el uso de bases de datos relacionado con la IA o la adopción regional cambia la trayectoria de crecimiento. Las verificaciones ascendentes selectivas utilizan precios contratados promedio muestreados multiplicados por volúmenes de clientes o cargas de trabajo y resúmenes de proveedores, con las brechas reconciliadas con el total descendente y marcadas para verificaciones de fuentes o encuestados. Las participaciones regionales y de segmento se construyen a partir de la adopción informada, las divulgaciones de ingresos de los proveedores y los patrones de implementación de los compradores, mientras que los encuestados primarios verifican si los impulsores y la dirección de las previsiones son creíbles a nivel de variable.
Ciclo de Validación de Datos y Actualización
Los analistas triangularizan las divulgaciones de los proveedores, los indicadores oficiales de adopción, las estimaciones de mercado publicadas y la evidencia primaria, verificando que cada fuente mida el gasto en software de bases de datos o servicios gestionados sobre la misma base anual. Investigan los movimientos inusuales interanuales, las participaciones inconsistentes y las diferencias materiales entre los totales descendentes y las verificaciones selectivas de proveedores o canales, documentan la resolución y completan revisiones analíticas secuenciales antes de la aprobación. Los analistas vuelven a contactar a los encuestados cuando las definiciones, los cargos agrupados o la demanda informada entran en conflicto, actualizan el modelo anualmente, actualizan las estimaciones provisionales después de eventos materiales del mercado y completan una revisión previa a la entrega actualizada.
Tamaño del Mercado de Bases de Datos de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de bases de datos mide el gasto anual en software de bases de datos y servicios de bases de datos gestionadas a nivel mundial.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Los insumos incluyen la adopción del alojamiento de bases de datos de pago, la implementación en la nube frente a la local, el tipo de base de datos y la combinación de cargas de trabajo, la demanda empresarial y vertical, y las tendencias de suscripción o licencia informadas por los proveedores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 195,3 mil millones de USD (2027) | |
| Consultora Regional A | 40 mil millones de USD (2025) | En su base de 2025, esta estimación está un 79,5% por debajo del valor de este informe para 2027 de 195,3 mil millones de USD, 2 años después. La estimación publicada es un total global de 2025, con una previsión hasta 2032. |
| Consultora Global B | 132,66 mil millones de USD (2025) | En su base de 2025, esta estimación está un 32,1% por debajo del valor de este informe para 2027 de 195,3 mil millones de USD, 2 años después. La estimación publicada está segmentada por tipos de bases de datos relacionales y no relacionales y por implementación de DBaaS y local. |
Los analistas de Mordor Intelligence triangularizan las divulgaciones de los proveedores, los indicadores oficiales de adopción, las estimaciones de mercado publicadas y la evidencia primaria, verificando que cada fuente mida el gasto en software de bases de datos o servicios gestionados sobre la misma base anual.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bases de datos y el crecimiento esperado?
El tamaño se proyecta en 195,3 mil millones de USD en 2027 y 371 mil millones de USD en 2032, con una CAGR del 13,7% de 2027 a 2032.
¿Qué impulsa la demanda de sistemas de bases de datos?
La recuperación de IA y la conectividad industrial respaldan la demanda. En septiembre de 2026, MongoDB informó de que el número de clientes de Vector Search creció 4 veces en 2 años.
¿Qué tipo de base de datos lidera la demanda comercial?
Las bases de datos relacionales tuvieron una participación del 56% en 2026, mientras que NoSQL es el tipo de más rápido crecimiento con una CAGR del 17,5% de 2027 a 2032.
¿Qué empresas compiten en software y servicios de bases de datos?
MongoDB Inc., Redis Inc., Altibase Corporation, IBM Corporation y Databricks Inc. ofrecen productos de bases de datos competidores. IBM completó su adquisición de DataStax en el segundo trimestre de 2025.
¿Qué puede limitar el crecimiento de la implementación de bases de datos?
Las brechas de habilidades y los cargos por transferencia pueden limitar la implementación. Una encuesta en línea autoseleccionada de 2025 realizada a 119 organizaciones del Reino Unido que desarrollan o adquieren IA encontró que el 38% citó la gestión de datos como una brecha de habilidades clave.
¿Qué regiones lideran la demanda de bases de datos y el crecimiento previsto?
América del Norte tuvo una participación del 39,91% en 2026, y APAC es la región de más rápido crecimiento con una CAGR del 17,2% de 2027 a 2032.