
Tamaño y Participación del Mercado de Snacks Lácteos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 266.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 346.24 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.37 % |
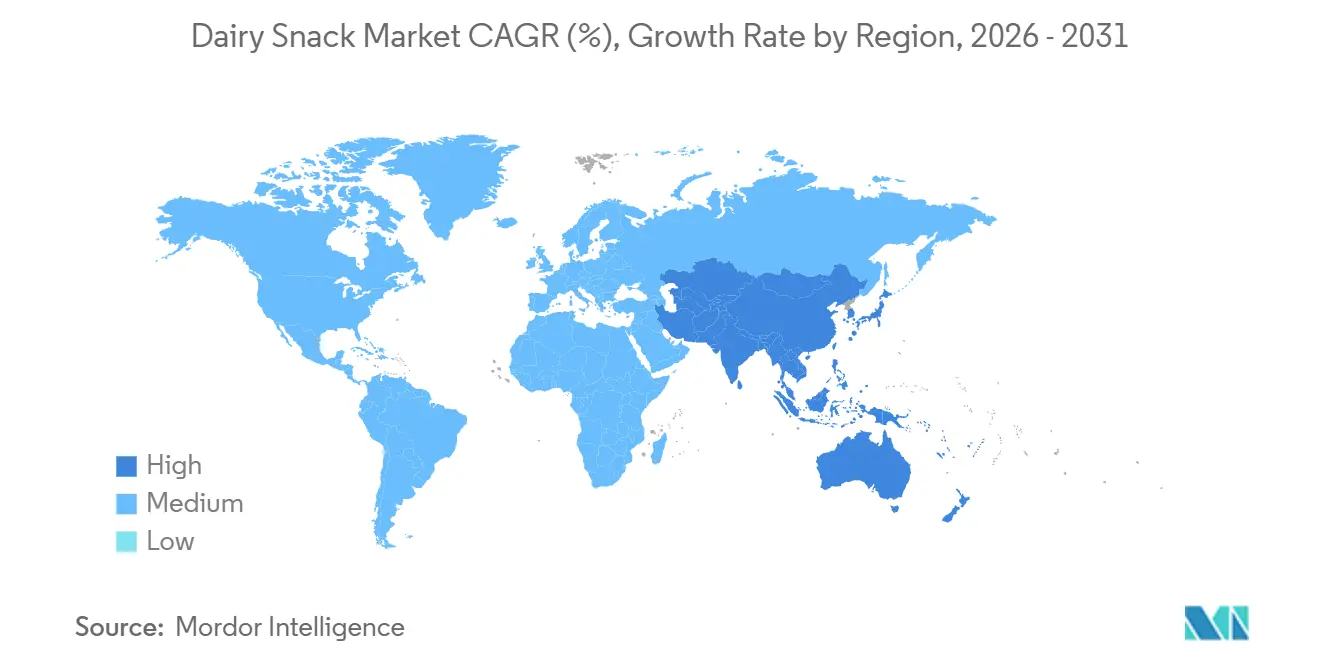
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Snacks Lácteos por Mordor Intelligence
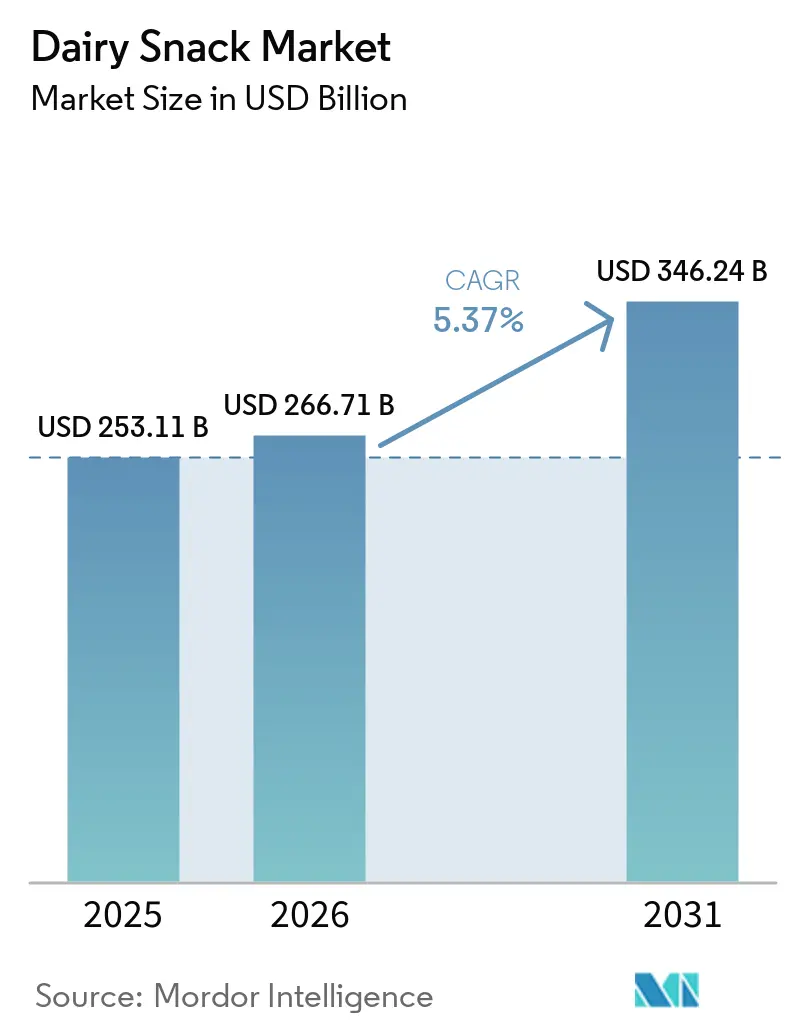
El tamaño del mercado de snacks lácteos en 2026 se estima en 266,71 mil millones de USD, creciendo desde el valor de 2025 de 253,11 mil millones de USD, con proyecciones para 2031 que muestran 346,24 mil millones de USD, creciendo a un CAGR del 5,37% durante 2026-2031. Los snacks de queso ostentan la mayor participación con un 37,55% en 2025, impulsados por consumidores conscientes de las proteínas que priorizan opciones convenientes y ricas en nutrientes que se adaptan a sus agendas ocupadas. Los snacks a base de yogur, por su parte, se proyecta que crezcan más rápido con un CAGR del 6,89% hasta 2031, impulsados por la fortificación con probióticos y los formatos para llevar que atraen a compradores enfocados en la salud en centros urbanos. Esta bifurcación señala un mercado donde los productos lácteos tradicionales mantienen el liderazgo en volumen mientras que las innovaciones funcionales capturan el crecimiento incremental. La fortaleza de la demanda descansa en consumidores que buscan proteínas y quieren nutrición conveniente, el sostenido poder adquisitivo en Asia-Pacífico, y las mejoras de productos que mantienen comprometidos a los compradores maduros de los mercados occidentales. Los cartones y tetra-packs continúan dominando los volúmenes unitarios, aunque las bolsas flexibles están ganando participación a medida que las marcas reducen el plástico y buscan portabilidad resellable. La penetración de la compra de comestibles en línea está remodelando la economía de la ruta al mercado, alejando el volumen de los hipermercados y recompensando a los fabricantes con capacidades de venta directa al consumidor. La premiumización está cobrando impulso, especialmente en América del Norte, Europa, Japón y ciudades asiáticas de primer nivel seleccionadas, donde los compradores adinerados ascienden a SKU orgánicos de pasto o artesanales, apoyando la expansión de márgenes incluso cuando los segmentos masivos mantienen el liderazgo en volumen.
Conclusiones Clave del Informe
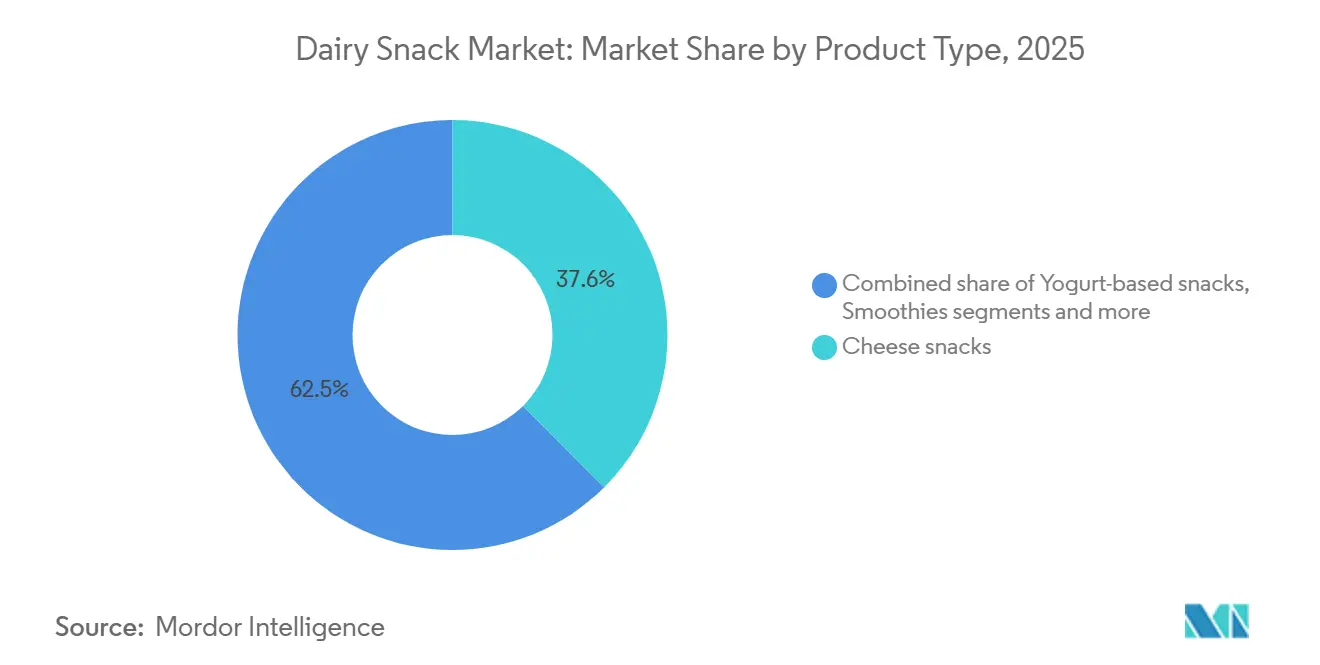
- Por tipo de producto, los snacks a base de yogur registraron la expansión más rápida con un CAGR del 6,89% hasta 2031, mientras que el queso mantuvo la mayor participación de ingresos del 37,55% del mercado de snacks de queso en 2025.
- Por formato de envase, los cartones y tetra-packs mantuvieron el 59,68% de la participación del mercado de snacks de queso en 2025; se pronostica que las bolsas crezcan a un CAGR del 6,58% entre 2026-2031.
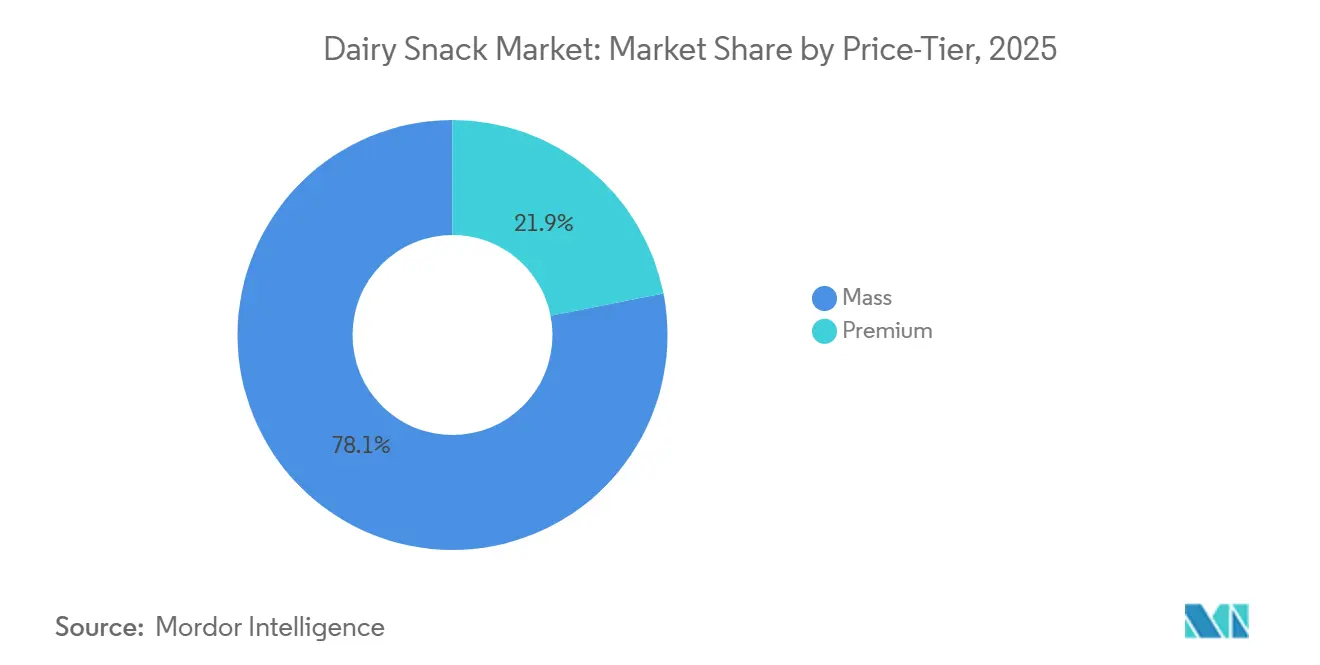
- Por nivel de precio, el segmento premium avanza a un CAGR del 6,32% hasta 2031, mientras que el nivel masivo controló el 78,10% del tamaño del mercado de snacks de queso en 2025.
- Por canal de distribución, los supermercados e hipermercados capturaron el 52,10% de las ventas de 2025; el comercio minorista en línea muestra el CAGR más alto del 6,15% hasta 2031.
- Por geografía, Asia-Pacífico contribuyó con el 25,30% de la participación del mercado de snacks de queso en 2025 y se está expandiendo a un CAGR del 6,07%, el más rápido entre todas las regiones.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La creciente demanda de snacks ricos en proteínas impulsa el atractivo de los snacks lácteos | +1.2% | Global, con la mayor adopción en América del Norte, Europa y Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Los estilos de vida ocupados y la vida urbana impulsan la demanda de snacks lácteos convenientes y listos para consumir | +1.0% | Global, concentrado en áreas metropolitanas de Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| La innovación de productos en sabores, formatos reducidos en lactosa, fortificados y portátiles amplía el atractivo | +0.9% | Global, con rápida adopción en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| La creciente demanda de productos lácteos funcionales/fortificados (probióticos, vitaminas) atrae a compradores enfocados en la salud | +0.8% | Global, particularmente fuerte en Japón, Corea del Sur y Europa Occidental | Largo plazo (≥ 4 años) |
| Las innovaciones en envases y control de porciones amplían el atractivo del consumidor | +0.6% | Global, con ganancias tempranas en Europa y América del Norte, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente interés del consumidor en snacks lácteos de etiqueta limpia e ingredientes naturales | +0.5% | América del Norte y Europa lideran, con interés emergente en Asia-Pacífico urbana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Demanda de Snacks Ricos en Proteínas Impulsa el Atractivo de los Snacks Lácteos
Las proteínas se han convertido en un atributo innegociable para los compradores de snacks, con el 71% de los consumidores priorizando el contenido proteico en 2024, frente al 59% en 2022, según el análisis de tendencias del proveedor de ingredientes IFF. Este cambio está redefiniendo los snacks lácteos de golosinas indulgentes a vehículos de nutrición funcional, particularmente entre los entusiastas del fitness y los profesionales con poco tiempo que reemplazan las comidas con opciones ricas en proteínas. Los snacks de queso, los vasitos de requesón y las variantes de yogur griego ahora compiten directamente con las barras de proteínas y los batidos, capturando participación de las alternativas no lácteas que a menudo dependen de aislados de guisante o soja con perfiles de aminoácidos menos favorables. La tendencia es más pronunciada en América del Norte y Europa, donde la claridad regulatoria en torno a las declaraciones de proteínas bajo las directrices de la FDA y la EFSA permite una comercialización agresiva. En Asia-Pacífico, los mensajes sobre proteínas están ganando terreno en centros urbanos como Shanghái y Bombay, aunque las primas de precio siguen siendo una barrera en las ciudades de segundo nivel donde el ingreso per cápita es menor.
Los Estilos de Vida Ocupados y la Vida Urbana Impulsan la Demanda de Snacks Lácteos Convenientes y Listos para Consumir
La urbanización está comprimiendo las ocasiones de comida en ventanas de snacking, con la mayoría de los consumidores globales reportando que consumen snacks al menos dos veces al día en 2024. Los snacks lácteos se adaptan a este patrón porque no requieren preparación, sobreviven períodos cortos fuera de la refrigeración y proporcionan saciedad a través de la grasa y las proteínas. Los vasitos de yogur individuales, los palitos de queso y los batidos bebibles están desplazando los desayunos tradicionales en mercados como Japón, donde los viajeros compran snacks refrigerados en tiendas de conveniencia de camino al trabajo. En India, la expansión de Amul hacia cubos de paneer de porción controlada y bolsas de lassi con sabor está capturando la demanda de estudiantes universitarios y trabajadores de oficina que no tienen acceso a comidas caseras durante el día. El impulsor de conveniencia se amplifica por las mejoras en la cadena de frío en el Sudeste Asiático, donde las máquinas expendedoras refrigeradas y los formatos de comercio moderno están proliferando en Yakarta y Manila, reduciendo la dependencia de los snacks estables a temperatura ambiente.
La Innovación de Productos en Sabores, Formatos Reducidos en Lactosa, Fortificados y Portátiles Amplía el Atractivo
La velocidad de innovación se está acelerando, con Danone lanzando su línea de yogur Remix en 2024, con ingredientes adicionales que permiten a los consumidores personalizar la textura y el sabor, abordando una queja clave sobre la monotonía del yogur. Las variantes sin lactosa ahora representan una participación creciente de los lanzamientos, dirigidas al estimado 68% de la población mundial con algún grado de malabsorción de lactosa[1]. La iniciativa de productos lácteos reciclados de Arla, que convierte los subproductos del suero en ingredientes de snacks ricos en proteínas, ejemplifica cómo la sostenibilidad y la nutrición están convergiendo en el desarrollo de productos. Los formatos portátiles, como los tubos de yogur exprimibles y las bolsas de queso resellables, están ampliando las ocasiones de uso más allá del consumo en el hogar hacia las escuelas, los gimnasios y las actividades al aire libre. La fortificación con probióticos, ácidos grasos omega-3 y vitaminas es particularmente fuerte en Japón, donde los snacks lácteos funcionales de Meiji se dirigen a los consumidores de edad avanzada que buscan apoyo inmunológico y salud ósea.
La Creciente Demanda de Productos Lácteos Funcionales/Fortificados Atrae a Compradores Enfocados en la Salud
Los ingredientes funcionales están transformando los snacks lácteos de productos básicos a especialidades, con los probióticos, los prebióticos y la membrana del glóbulo de grasa de la leche (MFGM) que generan primas de precio del 20-40% sobre las ofertas estándar. Las bebidas de yogur probiótico de Chobani, lanzadas en 2024, contienen cepas de Lactobacillus con eficacia clínica demostrada para apoyar la salud intestinal, aprovechando el mercado global de probióticos de 50 mil millones de USD. En China, los snacks de leche fortificada de Yili enriquecidos con DHA y calcio se comercializan a los padres que buscan beneficios cognitivos y esqueléticos para los niños, alineándose con las directrices nutricionales del gobierno que enfatizan el desarrollo en la primera infancia. La influencia regulatoria es significativa aquí: la FSSAI en India exige niveles específicos de fortificación para los productos que hacen declaraciones de salud, elevando las barreras para las marcas más pequeñas que carecen de presupuestos de I+D [2]. La tendencia funcional también está creando oportunidades de espacio en blanco para los híbridos lácteos-probióticos que difuminan la línea entre alimentos y suplementos, una categoría donde las empresas lácteas tradicionales compiten con los participantes farmacéuticos.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La intolerancia a la lactosa y las alergias lácteas frenan el crecimiento | -0.8% | Global, con la mayor prevalencia en Asia Oriental, África y partes del sur de Europa | Largo plazo (≥ 4 años) |
| Sensibilidad al precio: los snacks lácteos premium pueden ser inasequibles para los consumidores masivos | -0.6% | Mercados emergentes en Asia-Pacífico, África y América Latina | Corto plazo (≤ 2 años) |
| La competencia de los snacks de origen vegetal y alternativos debilita la demanda de snacks lácteos | -0.7% | América del Norte y Europa lideran, con creciente interés en Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Los requisitos de vida útil y cadena de frío complican el almacenamiento y la distribución en algunas regiones | -0.5% | Áreas rurales y semiurbanas en Asia-Pacífico, África y América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Intolerancia a la Lactosa y las Alergias Lácteas Frenan el Crecimiento
La malabsorción de lactosa afecta aproximadamente al 68% de la población mundial, con una prevalencia que supera el 90% en países de Asia Oriental como China y Corea del Sur. Esta restricción biológica limita el tamaño del mercado direccionable a menos que las marcas inviertan en procesamiento sin lactosa, lo que añade un 15-20% a los costos de producción debido al tratamiento enzimático y las líneas de producción separadas. Las alergias lácteas, aunque menos comunes con una prevalencia del 2-3%, desencadenan reacciones graves que impulsan la evitación completa de la categoría, particularmente entre los bebés y los niños pequeños. La restricción es más aguda en Asia-Pacífico, donde las dietas tradicionales históricamente contenían un mínimo de lácteos y las poblaciones carecen de la adaptación genética observada en los grupos de ascendencia del norte de Europa. Las marcas están respondiendo con snacks de queso sin lactosa y yogures a base de leche A2, que algunos consumidores encuentran más fáciles de digerir, aunque la evidencia clínica sigue siendo mixta. Los requisitos de etiquetado regulatorio bajo los estándares del Codex Alimentarius exigen declaraciones claras de alérgenos, aumentando la complejidad del cumplimiento para las empresas multinacionales que operan en múltiples jurisdicciones [3].
La Competencia de los Snacks de Origen Vegetal y Alternativos Debilita la Demanda de Snacks Lácteos
Se proyecta que las alternativas lácteas de origen vegetal crezcan, superando la expansión de los lácteos tradicionales. Los yogures a base de avena, los batidos de leche de almendras y las cremas de queso de anacardo están capturando participación entre los consumidores flexitarianos que reducen pero no eliminan los productos animales, un grupo que representa el 30-40% de los mercados occidentales. La amenaza competitiva es más severa en los segmentos premium, donde las marcas de origen vegetal aprovechan los mensajes de sostenibilidad y las formulaciones de etiqueta limpia para justificar la paridad de precios con los lácteos. En América del Norte y Europa, el espacio en los estantes de los supermercados se está desplazando hacia las opciones de origen vegetal, comprimiendo la visibilidad de los snacks lácteos tradicionales. Sin embargo, los lácteos conservan ventajas en calidad proteica, biodisponibilidad del calcio y familiaridad del sabor que las alternativas de origen vegetal tienen dificultades para replicar sin una extensa fortificación y aromatización. La restricción es menos pronunciada en Asia-Pacífico, donde los productos a base de soja han coexistido con los lácteos durante décadas, y los consumidores los ven como complementarios en lugar de sustitutos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Yogures Funcionales Superan al Queso TradicionalLos snacks a base de yogur se están expandiendo a un CAGR del 6,89% de 2026 a 2031, la tasa más rápida entre los tipos de productos, a medida que las marcas incorporan probióticos, fortificación proteica y nuevas texturas que los diferencian de las ofertas básicas. Los snacks de queso, a pesar de mantener una participación de mercado del 37,55% en 2025, enfrentan madurez en los mercados occidentales donde el consumo per cápita se ha estabilizado, aunque la adopción en mercados emergentes en Asia-Pacífico está compensando este lastre. Los yogures para comer con cuchara dominan dentro de la categoría de yogur, pero las variantes bebibles están ganando terreno a medida que proliferan los formatos para llevar; la línea Remix de Danone y las bebidas probióticas de Chobani ejemplifican este cambio hacia la portabilidad y las declaraciones funcionales. Los helados y los snacks lácteos congelados, aunque tradicionalmente indulgentes, se están reposicionando como golosinas ricas en proteínas, con Unilever lanzando formatos de bocado en 2024 que ofrecen control de porciones sin sacrificar el sabor. Los batidos ocupan un segmento de nicho pero en crecimiento, atrayendo a consumidores conscientes de la salud que mezclan lácteos con frutas y verduras para obtener densidad nutricional. Los snacks a base de leche y crema, incluidos los pudines y las natillas, siguen siendo populares en Asia-Pacífico, donde los postres lácteos dulces se alinean con los paladares locales, aunque el crecimiento está limitado por las tendencias de reducción de azúcar. Otros productos, como los cubos de paneer y los dips a base de lácteos, se están expandiendo en India y el Medio Oriente, impulsados por las tradiciones culinarias regionales que incorporan los lácteos en aplicaciones saladas.
La innovación es el principal diferenciador entre los tipos de productos. El helado de requesón, lanzado por varias startups en 2024, combina la densidad proteica del queso con la indulgencia de los postres congelados, dirigido a los entusiastas del fitness que buscan golosinas sin culpa. Los snacks de queso sin lactosa están proliferando en Asia Oriental, donde las marcas utilizan el tratamiento enzimático para ampliar su mercado direccionable más allá de la minoría tolerante a la lactosa. El cumplimiento regulatorio influye en el desarrollo de productos, ya que la FSSAI en India y la FDA en los Estados Unidos exigen etiquetado específico para las declaraciones fortificadas y funcionales, elevando las barreras para los participantes más pequeños. La segmentación por tipo de producto subraya un mercado en transición, donde los productos básicos tradicionales como el queso mantienen el liderazgo en volumen, pero los yogures funcionales y los formatos híbridos capturan la prima de innovación.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Formato de Envase:
Las Bolsas Ganan Terreno a Medida que la Sostenibilidad y la Portabilidad ConvergenLos cartones y tetra-packs comandaron el 59,68% de la participación de mercado en 2025, reflejando su dominio en los snacks de yogur y leche estables a temperatura ambiente y refrigerados, aunque se proyecta que las bolsas crezcan a un CAGR del 6,58% hasta 2031 a medida que las marcas priorizan opciones más ligeras y resellables que reducen el uso de materiales y mejoran la conveniencia para llevar. La marca Yoplait de General Mills cambió a cartones hechos de un 78% de materiales de origen vegetal en 2024, reduciendo el peso del envase en un 50% y señalando un cambio más amplio de la industria hacia sustratos renovables. Las bolsas, particularmente las variantes de pie y con boquilla, están ganando terreno en Asia-Pacífico, donde los consumidores valoran el control de porciones y la usabilidad con una sola mano durante los desplazamientos; las bolsas de lassi con sabor de Amul y los tubos de yogur exprimibles de Meiji ejemplifican esta tendencia. Los formatos en lata, aunque de nicho, persisten en los postres lácteos estables en estante y las aplicaciones de leche condensada azucarada, aunque su participación se está erosionando a medida que los consumidores asocian el envase metálico con los alimentos procesados. Otros formatos, incluidos los frascos de vidrio para yogures premium y las bandejas biodegradables para snacks de queso, están emergiendo en Europa y América del Norte, donde las credenciales de sostenibilidad generan primas de precio.
El cambio en el envase está impulsado tanto por las preferencias del consumidor como por las presiones regulatorias. Los esquemas de responsabilidad extendida del productor (REP) en la Unión Europea exigen que las marcas financien el reciclaje al final de la vida útil de los envases, incentivando el aligeramiento y los diseños de material único que simplifican la clasificación de residuos. En India, los estándares de envase de la FSSAI requieren sellos a prueba de manipulaciones y etiquetado claro de fechas, aumentando los costos para las lecherías más pequeñas que carecen de líneas de llenado automatizadas. Las bolsas ofrecen una solución rentable porque utilizan menos material por unidad y pueden llenarse en líneas flexibles que acomodan múltiples SKU. Sin embargo, los requisitos de la cadena de frío siguen siendo una restricción para las bolsas en las zonas rurales donde la infraestructura de refrigeración es escasa, limitando su penetración fuera de los centros urbanos. La segmentación por envase revela un mercado donde la sostenibilidad y la conveniencia ya no son compromisos sino imperativos convergentes que recompensan a las marcas capaces de ofrecer ambos.
Por Nivel de Precio:
El Segmento Premium Crece Más Rápido a Pesar del Dominio MasivoLos productos del nivel masivo mantuvieron el 78,10% de la participación de mercado en 2025, reflejando el papel de los snacks lácteos como productos básicos cotidianos tanto en los mercados desarrollados como en los emergentes, aunque las ofertas premium se están expandiendo a un CAGR del 6,32% hasta 2031 a medida que los consumidores adinerados ascienden a variantes orgánicas, de pasto y artesanales que generan primas de precio del 30-50%. El auge premium es más visible en América del Norte y Europa, donde marcas como Chobani y Arla posicionan sus productos en torno al bienestar animal, la agricultura regenerativa y el procesamiento mínimo. En Asia-Pacífico, los snacks lácteos premium están ganando terreno en ciudades de primer nivel como Tokio, Seúl y Singapur, donde el aumento de los ingresos y las influencias dietéticas occidentales están cambiando los patrones de consumo hacia la calidad sobre la cantidad. Sin embargo, la sensibilidad al precio sigue siendo una restricción vinculante en India, Indonesia y la China rural, donde el gasto per cápita en lácteos es una fracción de los niveles occidentales, y los consumidores priorizan el volumen sobre la procedencia. Las marcas del nivel masivo están respondiendo al fortificar productos asequibles con vitaminas y minerales, ofreciendo beneficios funcionales sin precios premium; los snacks de leche fortificada de Amul en India ejemplifican esta estrategia.
La división premium-masivo es también una elección estratégica para las multinacionales. Nestlé y Danone operan carteras duales, con marcas masivas que capturan volumen en los mercados emergentes y líneas premium que defienden los márgenes en las geografías maduras. Los snacks lácteos de marca propia, que caen en el nivel masivo, se están expandiendo en Europa a medida que minoristas como Aldi y Lidl aprovechan la integración vertical para socavar a los competidores de marca en un 20-30%. Esta dinámica está comprimiendo los márgenes para las marcas de nivel medio que carecen tanto de la escala de los actores masivos como de la diferenciación de los participantes premium. La segmentación por nivel de precio destaca un mercado que se bifurca donde el crecimiento se está concentrando en los extremos, productos asequibles y fortificados en los mercados emergentes y ofertas artesanales de alto margen en las economías desarrolladas, mientras que el terreno intermedio se erosiona.

Por Canal de Distribución:
El Comercio Minorista en Línea Gana Terreno a Medida que la Logística de la Cadena de Frío MaduraLos supermercados e hipermercados capturaron el 52,10% de la participación de distribución en 2025, aprovechando su huella refrigerada y la conveniencia de compra en un solo lugar, aunque el comercio minorista en línea se está expandiendo a un CAGR del 6,15% hasta 2031 a medida que las plataformas de comercio electrónico invierten en infraestructura de cadena de frío de última milla que era rudimentaria hace cinco años. En China, las tiendas Hema Fresh de Alibaba integran los pedidos en línea con el cumplimiento en tienda, permitiendo la entrega en 30 minutos de snacks lácteos refrigerados en las principales ciudades. En India, BigBasket y Amazon Fresh están desplegando furgonetas de entrega refrigeradas y tiendas oscuras para extender su alcance más allá de los comestibles de temperatura ambiente hacia los productos perecederos. Las tiendas de conveniencia y abarrotes, aunque de menor formato, siguen siendo críticas en Asia-Pacífico, donde la alta densidad de población y las frecuentes compras favorecen los establecimientos de barrio sobre los minoristas de gran formato. Otros canales de distribución, incluidas las máquinas expendedoras, el servicio de alimentos y las suscripciones directas al consumidor, están creciendo en segmentos de nicho; las omnipresentes máquinas expendedoras refrigeradas de Japón dispensan bebidas de yogur y snacks de queso las 24 horas del día, los 7 días de la semana, capturando compras por impulso que las tiendas físicas pierden.
El cambio hacia lo digital está comprimiendo los márgenes para los minoristas tradicionales, que deben invertir en mejoras de refrigeración y programas de fidelización para retener el tráfico de clientes. Las marcas están respondiendo lanzando modelos de suscripción directa al consumidor que evitan los intermediarios minoristas; el servicio de suscripción en línea de Chobani en los Estados Unidos entrega surtidos semanales de yogur con un descuento del 15% sobre los precios minoristas, construyendo el valor de vida del cliente mientras captura datos de primera parte sobre los patrones de consumo. Sin embargo, las restricciones de la cadena de frío siguen siendo una barrera en las zonas rurales y las ciudades de segundo nivel, donde las temperaturas ambientales superan los 30°C durante gran parte del año, y la logística refrigerada añade un 25-35% a los costos de entrega. El cumplimiento regulatorio también varía según el canal: las plataformas en línea en India deben mostrar de manera prominente los números de licencia de la FSSAI y las fechas de vencimiento, aumentando la complejidad operativa para los agregadores que se abastecen de múltiples lecherías. La segmentación de distribución subraya un mercado en flujo, donde los canales digitales están ganando participación, pero el comercio minorista físico retiene ventajas estructurales en las compras por impulso y la disponibilidad inmediata.
Análisis Geográfico
Mercado de Snacks Lácteos en Asia-Pacífico
Asia-Pacífico mantuvo el 25,30% de la participación del mercado global en 2025 y se pronostica que se expanda a un CAGR del 6,07% hasta 2031, superando a América del Norte y Europa, donde el consumo per cápita de lácteos se ha estabilizado. China lidera el crecimiento regional, impulsado por la agresiva expansión de Yili y Mengniu hacia los snacks de yogur y queso que atienden a los consumidores de clase media en proceso de urbanización que buscan opciones convenientes y ricas en proteínas. El mercado de Japón se caracteriza por productos lácteos funcionales dirigidos a su envejecida población; los yogures fortificados y los snacks de queso enriquecidos con calcio de Meiji abordan la salud ósea y el apoyo inmunológico, alineándose con las iniciativas gubernamentales para reducir los costos de atención médica de los ancianos. India presenta una dinámica contrastante, donde el modelo cooperativo de Amul y su extensa red de distribución rural están democratizando el acceso a los snacks lácteos en las ciudades de segundo y tercer nivel, aunque las brechas en la cadena de frío en las zonas rurales siguen siendo una restricción vinculante. El mercado de Australia es maduro, con un consumo estable y un enfoque en las exportaciones lácteas premium de pasto a Asia, mientras que Indonesia, Malasia y Singapur son puntos emergentes donde el aumento de los ingresos y las dietas en proceso de occidentalización están impulsando la demanda de snacks refrigerados.
El resto de Asia-Pacífico, que abarca mercados como Vietnam, Tailandia y Filipinas, está experimentando una rápida urbanización y una expansión del comercio moderno que están desbloqueando la demanda latente de snacks lácteos. En Vietnam, la proliferación de tiendas de conveniencia operadas por cadenas como Vinmart está mejorando el acceso a los productos refrigerados en los centros urbanos, aunque la penetración rural se retrasa debido a la infraestructura inadecuada de la cadena de frío. Los marcos regulatorios varían significativamente en toda la región: la FSSAI en India exige niveles de fortificación y etiquetado de alérgenos, mientras que los esfuerzos de armonización de la ASEAN bajo la Red de Seguridad Alimentaria de la ASEAN están reduciendo las barreras al comercio transfronterizo, pero siguen siendo incompletos. La segmentación geográfica revela una región donde el crecimiento se está concentrando en los corredores urbanos con una logística robusta de cadena de frío, mientras que las zonas rurales y semiurbanas esperan inversiones en infraestructura que puedan extender la distribución refrigerada más allá de las ciudades de primer nivel. Esta bifurcación crea oportunidades para las marcas que pueden adaptar los formatos de productos, como los snacks lácteos estables a temperatura ambiente o las opciones procesadas a temperatura ultraalta (UHT), a las regiones donde la refrigeración sigue siendo escasa.
La dinámica competitiva en Asia-Pacífico difiere notablemente de los mercados occidentales. Las cooperativas locales y las lecherías regionales ostentan una participación significativa en India y China, aprovechando las ventajas de costos y la familiaridad cultural que los participantes multinacionales tienen dificultades para replicar. La equidad de marca de Amul en India, construida durante décadas a través de su estructura cooperativa y su alcance rural, la aísla de la competencia extranjera, mientras que Yili y Mengniu se benefician del apoyo gubernamental y las economías de escala que permiten precios agresivos. En contraste, Japón y Australia están dominados por actores establecidos como Meiji y Fonterra, cuyos canales de innovación y posicionamiento premium crean altas barreras para los nuevos participantes. La trayectoria de crecimiento de la región también está moldeada por las tendencias demográficas: la joven y urbanizante población del Sudeste Asiático favorece los formatos convenientes para llevar, mientras que las sociedades envejecidas del Noreste Asiático priorizan los beneficios funcionales y las declaraciones de salud. Esta heterogeneidad exige estrategias localizadas que tengan en cuenta los niveles de ingresos, las tradiciones dietéticas y la madurez de la infraestructura, lo que hace que Asia-Pacífico sea tanto la geografía más prometedora como la más compleja para la expansión de los snacks lácteos.
Panorama Competitivo
Concentración del Mercado
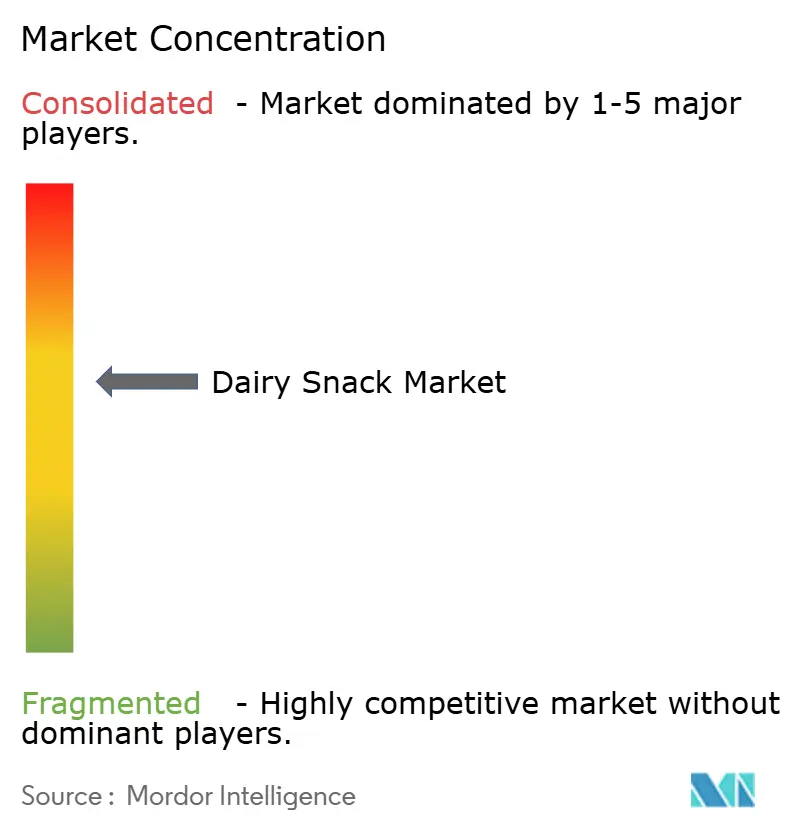
El mercado de snacks lácteos exhibe una concentración moderada, ya que los gigantes multinacionales como Nestlé, Danone y Lactalis coexisten con poderosas cooperativas regionales como Amul, Fonterra y FrieslandCampina que aprovechan las cadenas de suministro locales y la resonancia cultural. Los patrones de estrategia se agrupan en torno a tres ejes: los actores de escala persiguen el liderazgo en costos a través de la integración vertical y las eficiencias de adquisición, las marcas premium se diferencian mediante la certificación orgánica y las declaraciones de agricultura regenerativa, y los innovadores funcionales incorporan probióticos y fortificación proteica para justificar las primas de precio.
Están surgiendo oportunidades en formatos híbridos, como el helado de requesón y las bebidas lácteas-probióticas, que difuminan los límites de las categorías y capturan a los consumidores que buscan tanto indulgencia como nutrición. Los participantes más pequeños están perturbando a los titulares al dirigirse a segmentos de nicho: los snacks de queso sin lactosa en Asia Oriental, los yogures a base de leche A2 en Australia y los snacks de proteína de suero reciclado en Europa ejemplifican cómo las startups explotan las necesidades desatendidas que las grandes carteras pasan por alto.
La tecnología se está convirtiendo en un diferenciador competitivo, particularmente en la fermentación de precisión y la ingeniería enzimática que permiten el procesamiento sin lactosa a escala. La inversión de Danone en bibliotecas de cepas microbianas para yogures probióticos y las asociaciones de Nestlé con proveedores de ingredientes para desarrollar estabilizadores de etiqueta limpia ilustran cómo la intensidad de I+D está separando a los líderes de los rezagados. El panorama se complica aún más por la expansión de la marca propia en Europa, donde minoristas como Aldi y Lidl se están integrando verticalmente en la producción láctea, comprimiendo los márgenes para los proveedores de marca. Esta dinámica está obligando a las multinacionales a premiumizar sus carteras o salir de las categorías de bajo margen, un punto de inflexión estratégico que remodelará la estructura del mercado durante los próximos cinco años.
Líderes de la Industria de Snacks Lácteos
-
Nestlé S.A.
-
Danone S.A.
-
Lactalis Group
-
Fonterra Co‑operative Group
-
Amul / Gujarat Cooperative Milk Marketing Federation Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Snacks Lácteos Empresas cubiertas en este informe
- Nestlé S.A.
- Danone S.A.
- Lactalis Group
- FrieslandCampina
- Fonterra Co‑operative Group
- Saputo Inc.
- Arla Foods amba
- General Mills, Inc.
- Kraft Heinz Company
- Unilever Plc
- Chobani LLC
- Meiji Holdings Co., Ltd.
- Amul / Gujarat Cooperative Milk Marketing Federation Ltd
- The Dairy Farmers of America (DFA)
- Müller Group
- Yili Group
- Mengniu Dairy (Group) Ltd.
- Megmilk Snow Brand Co., Ltd.
- Dean Foods Company
- Emmi Group
Desarrollos recientes de la industria en Mercado de Snacks Lácteos
- Julio de 2026: Land O'Lakes anunció una inversión para ampliar su instalación de procesamiento lácteo en Tulare, California, con el fin de aumentar la producción de leche ultrafiltrada y proteínas lácteas de alto valor. La inversión mejora el suministro de bases lácteas ricas en proteínas utilizadas en formatos de snacks de rápido crecimiento, como los yogures bebibles, los batidos y las bebidas lácteas fortificadas.
- Octubre de 2025: Frigo Cheese Heads amplió su línea de snacks de queso con dos nuevos sabores y tamaños de paquete más grandes, incluidos los Snack Sticks ofrecidos en paquetes de 12 unidades. La actualización refuerza las estrategias de valor a través del formato en los snacks de queso, apoyando el almacenamiento doméstico y las ocasiones para compartir donde se concentran los volúmenes del nivel masivo.
- Noviembre de 2024: Nestlé anunció los pasos iniciales de su Plan Lácteo para centrarse en el suministro lácteo de menor huella. El anuncio señala un giro estratégico hacia la adquisición sostenible de lácteos que apoya las propuestas de snacks premium y de etiqueta limpia en los mercados donde el escrutinio del envase y el abastecimiento está aumentando.
Mercado de Snacks Lácteos Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
Para esta metodología, el mercado de snacks lácteos abarca productos lácteos envasados y listos para consumir que están posicionados y adquiridos para ocasiones de snacking, a través de canales minoristas y en línea, y contabilizados en términos de valor a precios de venta en cada país.
Exclusiones del alcance: Excluimos los snacks no lácteos y los productos lácteos vendidos principalmente como ingredientes para comidas (por ejemplo, crema de cocina simple y bloques de queso a granel) cuando no se comercializan como snacks.
Descripción General de la Segmentación
- Tipo de Producto
- Snacks de queso
- Snacks a base de yogur
- Yogures para comer con cuchara
- Yogures bebibles
- Batidos
- Helados y Snacks Lácteos Congelados
- Snacks a Base de Leche y Crema
- Otros
- Nivel de Precio
- Masivo
- Premium
- Formato de Envase
- Latas
- Bolsas
- Cartones / Tetra-packs
- Otros
- Canal de Distribución
- Hipermercados/Supermercados
- Tiendas de Conveniencia/Abarrotes
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Tailandia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Medio Oriente y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Medio Oriente y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, construir la lista de países y recopilar las señales de demanda y oferta de referencia que necesita un modelo de snacks lácteos. Consultamos fuentes públicas como los datos del USDA para las categorías lácteas, FAOSTAT para el contexto de producción y consumo, UN Comtrade para los flujos comerciales de los principales productos lácteos, y documentos de etiquetado y normas alimentarias de organismos como la FDA y la Comisión Europea.
Para vincular esas señales macroeconómicas con los productos de snacks, revisamos presentaciones de empresas, presentaciones para inversores, informes anuales, y sitios web de minoristas y asociaciones para el lenguaje de categorías, la combinación de canales y el contexto de precios. También utilizamos suscripciones de pago para los estados financieros de las empresas y para los registros comerciales a nivel de envíos, con el fin de reducir las brechas en las marcas más pequeñas y verificar la dependencia de las importaciones en mercados seleccionados. Las fuentes enumeradas aquí son solo ilustrativas, y también se utilizaron muchas otras referencias públicas y de pago para la recopilación de datos, las verificaciones cruzadas y la aclaración.
Entrevistas Primarias y Encuestas
Se realizaron entrevistas primarias y encuestas estructuradas con fabricantes, proveedores de ingredientes, participantes del sector de envases, distribuidores y gerentes de categoría minorista para confirmar qué se compra realmente como snack y cómo se fija el precio en los distintos canales. Dado que se trata de un mercado global, los datos se validaron en los principales centros de demanda de Asia-Pacífico, EMEA y las Américas, y luego los supuestos se alinearon con lo que los encuestados describen en las subcategorías de yogur, queso y otros snacks lácteos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos: 15% | Asia-Pacífico: 46% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 33% | EMEA: 31% |
| Actores más pequeños: 15% | Gerentes: 52% | Américas: 23% |
Dimensionamiento del Mercado y Pronósticos
El modelo central comienza con una construcción de arriba hacia abajo, donde los indicadores de consumo y comercio lácteo se traducen en un grupo de demanda de snacks utilizando señales de penetración y envase, y luego el valor se reconstruye utilizando los niveles de precios de cada país. Luego verificamos los totales utilizando aproximaciones selectivas de abajo hacia arriba, como el precio por paquete muestreado multiplicado por los volúmenes estimados en los canales clave, seguido de verificaciones de proveedores y distribuidores para divisiones correctas en términos de dirección.
Se rastrearon y actualizaron algunas variables que mueven materialmente el resultado, incluido el cambio de mezcla entre snacks de queso y snacks a base de yogur, los tamaños de paquete promedio y la prevalencia de paquetes múltiples, la progresión de precios minoristas por formato, la participación en línea de las compras de snacks, y las restricciones de la cadena de frío y la vida útil que afectan el alcance de la distribución. Cuando los límites del producto eran difusos, los supuestos se ajustaron utilizando los comentarios de las entrevistas sobre lo que se comercializa como snack frente a un producto lácteo básico, y las brechas en los países más pequeños se manejaron mediante la aproximación a partir de mercados comparables con estructura de ingresos y canales ajustada.
Para los pronósticos, se aplicó un análisis de escenarios para que el crecimiento refleje cambios realistas en la frecuencia de snacking, la combinación premium frente a masivo, y la expansión de canales, y luego los escenarios se alinearon con el consenso de expertos de la investigación primaria antes de finalizar las perspectivas.
Validación de Datos y Ciclo de Actualización
Los resultados se triangularon a través de múltiples señales, incluidos los indicadores macroeconómicos lácteos, la dirección del comercio, los puntos de referencia de precios y la dinámica de canales confirmada por los encuestados, y luego se investigaron las grandes variaciones antes de la aprobación. Cuando el resultado de un país parecía fuera de línea, se volvieron a verificar los datos de entrada y se iniciaron llamadas de seguimiento para revalidar el impulsor clave, como el movimiento del precio por paquete o la división entre snack y producto básico.
Se sigue una revisión de múltiples pasos internamente para que los supuestos, las conversiones y las trayectorias de crecimiento se mantengan consistentes en todas las regiones y formatos de productos. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes shocks de precios, cambios regulatorios en el etiquetado o interrupciones comerciales. Antes de la entrega, realizamos un pase de actualización final para que los clientes reciban la visión más actualizada disponible en el momento de la publicación.
Tamaño del Mercado de Snacks Lácteos de Mordor Intelligence Versus Otras Estimaciones Publicadas
Los valores publicados del mercado de snacks lácteos a menudo parecen muy diferentes porque cada editor traza la línea de manera diferente sobre qué cuenta como snack, qué canales se contabilizan y qué puntos de precio se utilizan para la valoración. Las diferencias también aparecen cuando una estimación está anclada a un año base posterior, o cuando los supuestos de temporización de divisas e inflación se aplican de manera desigual.
Los helados y otros productos lácteos congelados son el elemento de mayor variación, y estos se incluyen en el alcance de Mordor Intelligence cuando están posicionados y vendidos como productos de snack en lugar de como postre o artículo para llevar a casa a granel, lo que cambia el volumen contabilizado y el nivel de precio promedio utilizado en el modelo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 253,11 mil millones de USD (2025) | |
| Fuente de Estadísticas Comerciales A | 63,21 mil millones de USD (2024) | Esta cifra se enmarca como un subconjunto dentro de una taxonomía de snacks más amplia y generalmente refleja un mapeo de productos más estrecho para los snacks lácteos, lo que puede subestimar los formatos de snacks lácteos que no encajan claramente en las definiciones de categorías de comercio o snacks. |
| Encuesta Dirigida por Editor B | 27,72 mil millones de USD (2024) | La estimación parece utilizar una definición más estricta centrada en una lista limitada de tipos de snacks lácteos y cohortes de consumidores, y puede pasar por alto partes del universo de snacks lácteos listos para consumir cuando los productos se contabilizan solo bajo categorías minoristas seleccionadas. |
La diferencia en los valores publicados se explica principalmente por la amplitud de la lista de productos, cómo se interpretan las ocasiones de snacking y si los precios se construyen a partir de los precios por paquete a nivel de país o de promedios de categorías más amplias. Al mantener las reglas de alcance explícitas y verificarlas con entrevistas de canales y categorías, nuestro total sigue siendo rastreable a datos de entrada repetibles y es más fácil de conciliar entre regiones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Snacks Lácteos?
Se espera que el tamaño del mercado de Snacks Lácteos crezca de 253,11 mil millones de USD en 2025 a 266,71 mil millones de USD en 2026, y se prevé que alcance los 346,24 mil millones de USD para 2031, a una CAGR del 5,37% durante el período 2026-2031.
¿Qué subcategoría de producto está creciendo más rápido dentro de los snacks a base de queso?
Los formatos de snacks a base de yogur lideran el crecimiento con un CAGR del 6,89%, impulsados por la fortificación con probióticos y los SKU bebibles para llevar.
¿Qué región ofrece las mejores perspectivas de crecimiento para los snacks de queso?
Asia-Pacífico muestra la trayectoria más sólida con un CAGR del 6,07%, liderada por China, India y el Sudeste Asiático.
¿Cómo están afectando los canales en línea a la distribución de snacks de queso?
El comercio de comestibles en línea se está expandiendo a un CAGR del 6,15% debido a las inversiones en la entrega de cadena de frío de última milla, aumentando los volúmenes de venta directa al consumidor.