
Tamaño y Cuota del Mercado de Alimentos para Picar de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 89.54 Mil millones de dólares |
| Tamaño del Mercado (2026) | 96.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 142.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.11 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos para Picar de Asia Pacífico por Mordor Intelligence
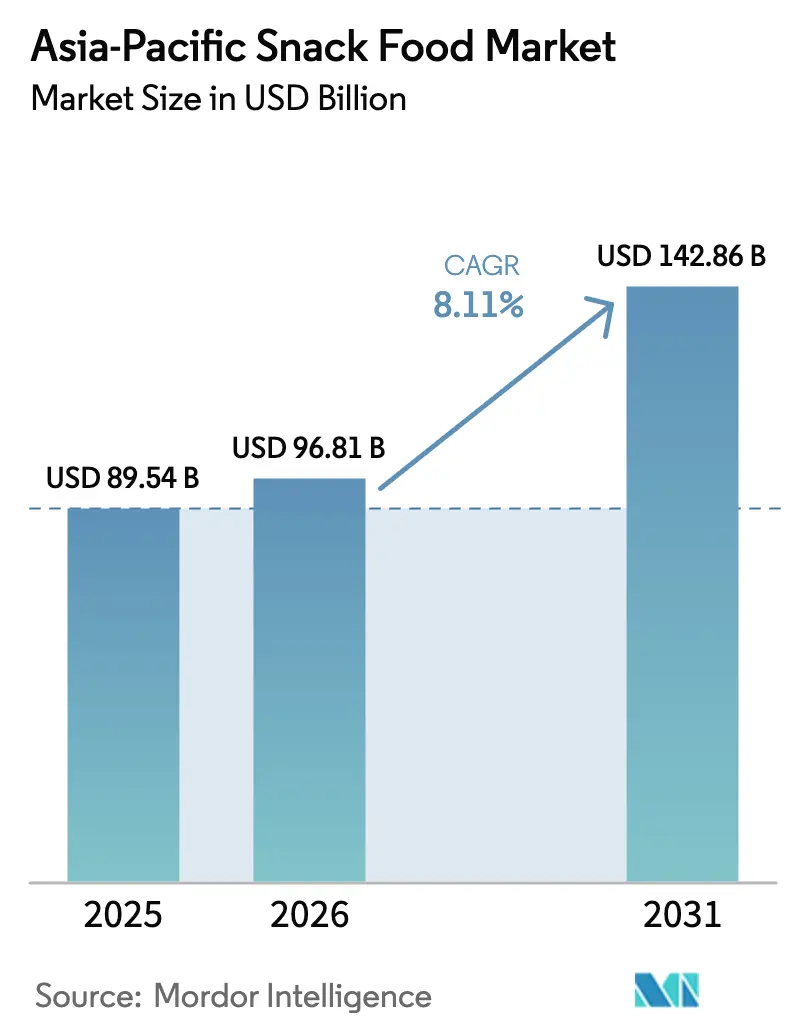
El tamaño del mercado de alimentos para picar de Asia Pacífico fue valorado en USD 89,54 mil millones en 2025 y se estima que crecerá desde USD 96,81 mil millones en 2026 hasta alcanzar USD 142,86 mil millones en 2031, a una CAGR del 8,11% durante el período de previsión (2026-2031). Este crecimiento está impulsado por el cambio en los hábitos de consumo, especialmente entre la Generación Z, que prefiere cada vez más los bocadillos como sustitutos de las comidas principales. El aumento de los ingresos disponibles en los países en desarrollo y la rápida urbanización, que reduce el tiempo disponible para la preparación de comidas, contribuyen a la expansión del mercado. Las empresas globales están adoptando estrategias de localización que combinan altos estándares de calidad global con sabores adaptados a las preferencias regionales. Mientras tanto, las marcas locales aprovechan su relevancia cultural y sus cadenas de suministro flexibles para mantener sus posiciones en el mercado. Por tipo de producto, los bocadillos congelados se están volviendo más comunes. En términos de categoría, los productos de etiqueta limpia, que enfatizan ingredientes naturales y transparentes, están ganando terreno y desafiando las opciones tradicionales de bocadillos. En cuanto al envase, los formatos protectores están prosperando, especialmente con el crecimiento del comercio electrónico, ya que garantizan la seguridad del producto durante la entrega. En lo que respecta a los canales de distribución, el auge de las plataformas en línea está redefiniendo la forma en que se comercializan y venden los bocadillos, con los canales digitales ofreciendo una mayor variedad de productos. El mercado de alimentos para picar de Asia Pacífico sigue siendo fragmentado, con las 5 principales marcas que en conjunto poseen una cuota significativa pero no dominante del mercado.
Conclusiones Clave del Informe
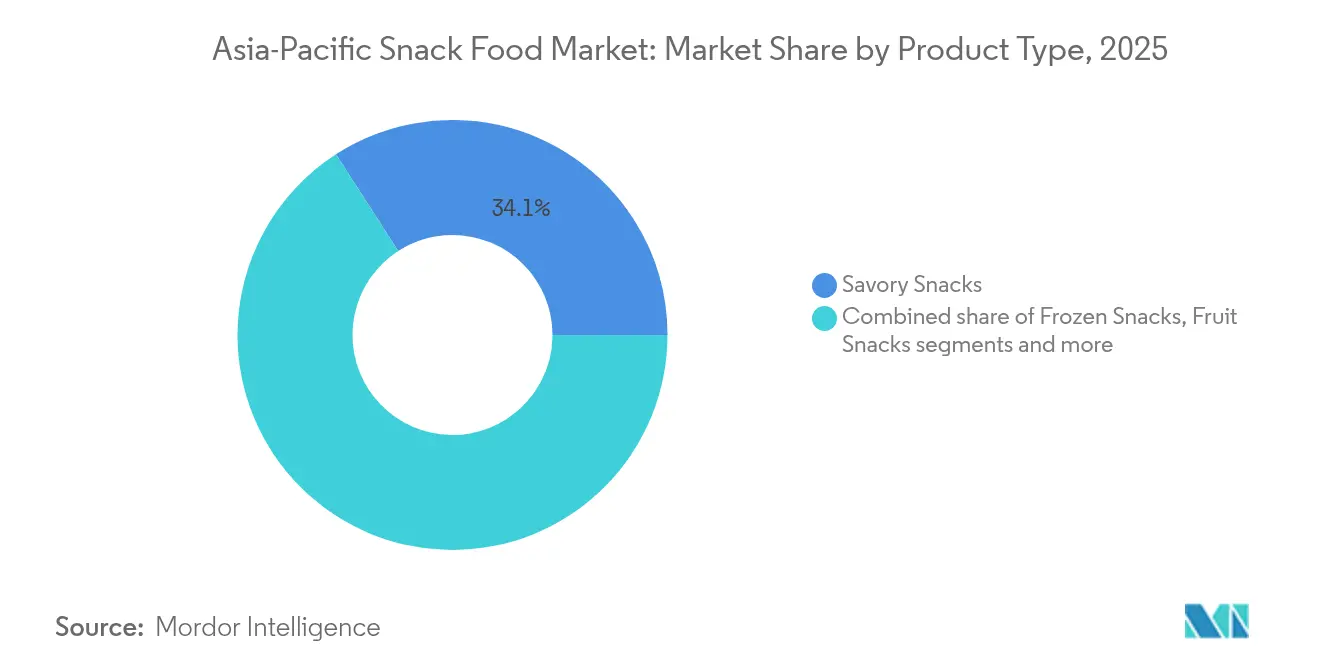
- Por tipo de producto, los bocadillos salados lideraron con el 34,12% de la cuota del mercado de alimentos para picar de Asia Pacífico en 2025, mientras que se prevé que los bocadillos congelados avancen a una CAGR del 9,16% hasta 2031.
- Por categoría, los productos convencionales representaron el 85,12% del tamaño del mercado de alimentos para picar de Asia Pacífico en 2025; se proyecta que los bocadillos orgánicos/de etiqueta limpia registren una CAGR del 8,76% hasta 2031.
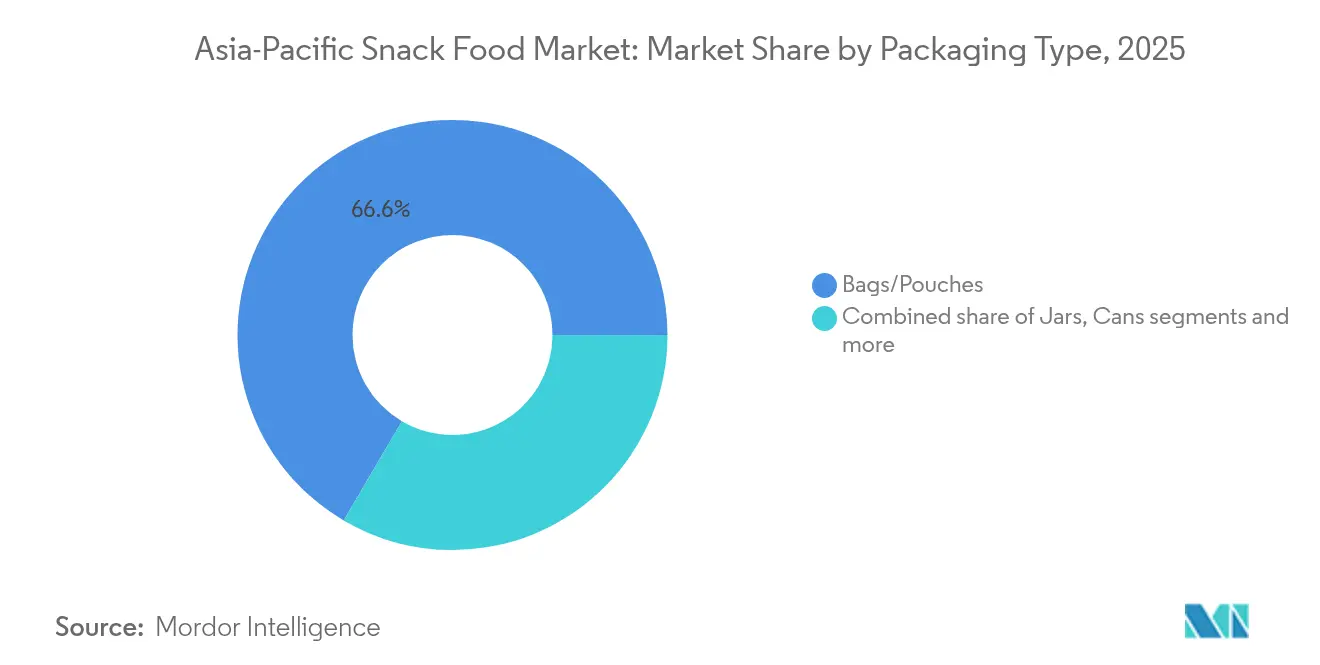
- Por tipo de envase, las bolsas/sobres capturaron el 66,55% de la cuota de ingresos en 2025, mientras que se espera que las latas se expandan a una CAGR del 8,74% hasta 2031.
- Por canal de distribución, los supermercados/hipermercados mantuvieron el 47,62% de la cuota del tamaño del mercado de alimentos para picar de Asia Pacífico en 2025, mientras que el comercio minorista en línea crece más rápido con una CAGR del 9,08% hasta 2031.
- Por país, China dominó con el 35,12% de la cuota de mercado en 2025; se anticipa que India registre una CAGR del 9,31% y emerja como el mayor contribuyente incremental al crecimiento regional en 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Alimentos para Picar de Asia Pacífico
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente demanda de formatos convenientes y portátiles | +1.2% | Más fuerte en China urbana, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Preferencia creciente de los consumidores por opciones de bocadillos saludables | +1.5% | Núcleo de Asia Pacífico, liderado por Australia, Singapur, India urbana | Largo plazo (≥ 4 años) |
| Innovación en sabores y el auge de los productos gourmet premium | +0.9% | Japón, Corea del Sur, China urbana, Australia | Corto plazo (≤ 2 años) |
| Surgimiento de la sostenibilidad y el abastecimiento ético | +0.7% | Australia, Singapur, mercados urbanos en toda Asia Pacífico | Largo plazo (≥ 4 años) |
| Patrones de consumo de los jóvenes y la Generación Z | +1.8% | China, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Aumento del bocadilleo emocional y funcional | +1.1% | Particularmente fuerte en China, India, Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de formatos convenientes y portátiles
Los estilos de vida urbanos en la región de Asia Pacífico están dejando a las personas con menos tiempo para las comidas tradicionales, lo que genera una demanda creciente de alimentos para picar que sean fáciles de transportar o que requieran poca o ninguna preparación. Este cambio está impulsado en gran medida por factores como la creciente urbanización, los tiempos de desplazamiento más largos y los horarios de trabajo más ocupados. Por ejemplo, en Japón, la tasa de empleo aumentó 0,8 puntos porcentuales hasta el 62,3% a mediados de 2025, según la Organización para la Cooperación y el Desarrollo Económicos (OCDE)[1]Fuente: Organización para la Cooperación y el Desarrollo Económicos, Perspectivas de Empleo de la OCDE 2025: Japón,
oecd.org. Las tiendas de conveniencia se están expandiendo en los mercados emergentes. En Vietnam, cadenas como Circle K y 7-Eleven operan muchos establecimientos, siendo 7-Eleven la 4.ª en términos de escala, con más de 120 tiendas exclusivamente en Ciudad Ho Chi Minh, a junio de 2025, según Vietnam Investment Review, lo que evidencia el éxito del modelo minorista «comprar y llevar»[2]Fuente: Vietnam Investment Review, Las Marcas Extranjeras Mantienen su Dominio en las Tiendas de Conveniencia,
vir.com.vn. Esta creciente red de tiendas de conveniencia facilita el acceso de los consumidores a bocadillos mientras están en movimiento.
Preferencia creciente de los consumidores por opciones de bocadillos saludables
Las preferencias de los consumidores en la región de Asia Pacífico se están desplazando cada vez más hacia bocadillos con ingredientes más saludables, menor contenido de azúcar y etiqueta limpia. Cada vez más personas están dispuestas a pagar una prima por bocadillos que ofrezcan beneficios para la salud, ya que estos productos se están volviendo más comunes. Según la Fundación India de Equidad de Marca (2024), el 72% de los consumidores indios buscaba activamente bocadillos que proporcionaran beneficios funcionales, como aumentar la energía, mejorar el estado de ánimo u ofrecer un mayor contenido de proteínas[3]Fuente: Fundación India de Equidad de Marca, La Salud Impulsa las Elecciones de Bocadillos del 72% de los Indios: Estudio de Perspectivas del Consumidor,
ibef.org. Las marcas que incorporan proteínas de origen vegetal, probióticos y formulaciones enriquecidas con vitaminas están ganando popularidad entre los consumidores conscientes de la salud que valoran la transparencia en los ingredientes. Por ejemplo, en 2024, la empresa de suplementos con sede en Singapur Sainhall introdujo su gama de bocadillos de frutas DeeFruit. Esta línea de productos destaca la creciente demanda de opciones de bocadillos convenientes y orientadas a la salud, reflejando las preferencias en constante evolución de los consumidores en la región de Asia Pacífico.
Innovación en sabores y el auge de los productos gourmet premium
El mercado de alimentos para picar de Asia Pacífico está experimentando una demanda creciente de bocadillos de alta calidad y premium, ya que los consumidores buscan cada vez más sabores únicos, indulgentes y culturalmente relevantes. Por ejemplo, en 2024, CJ CheilJedang de Corea del Sur introdujo en Tailandia las O-Right Protein Tempeh Chips, combinando ingredientes locales con formatos modernos de bocadillos para atraer a compradores conscientes de la salud. De manera similar, en marzo de 2025, JK Foods de India lanzó los Ghost Puffs de Fun Flips, un bocadillo picante que presenta el intenso calor del Bhut Jolokia (Pimienta Fantasma), dirigido a los amantes de los sabores picantes que buscan experiencias audaces y aventureras. Estos ejemplos destacan una tendencia creciente en la que los consumidores, especialmente las generaciones más jóvenes, se sienten atraídos por bocadillos que ofrecen experiencias gustativas emocionantes e innovadoras. Este cambio en las preferencias está animando a las marcas a centrarse en la innovación de sabores y en ofertas únicas, ayudándolas a destacarse en el competitivo mercado de alimentos para picar de Asia Pacífico, al tiempo que fidelizan a los clientes e impulsan el crecimiento de las ventas.
Aumento del bocadilleo emocional y funcional
En el mercado de alimentos para picar de Asia Pacífico, los bocadillos están siendo diseñados cada vez más para combinar beneficios funcionales con confort emocional, a fin de satisfacer las cambiantes preferencias de los consumidores. Por ejemplo, los profesionales urbanos suelen elegir chocolate enriquecido con magnesio para aliviar el estrés y reponer nutrientes esenciales durante las sesiones de trabajo nocturnas. Ingredientes como la ashwagandha y el bacillus coagulans están ganando popularidad a medida que los consumidores confían cada vez más en bocadillos con beneficios respaldados científicamente. Un estudio de 2024 publicado en el South Eastern European Journal of Public Health reveló que el 9,6% de los encuestados experimentó estrés leve, el 84,9% estrés moderado y el 5,5% estrés severo, lo que pone de relieve la creciente demanda de bocadillos que apoyen el bienestar emocional[4]Fuente: Revista del Sureste Europeo de Salud Pública, Prevalencia e Impacto del Estrés en la Población India: Un Análisis de Encuesta Retrospectiva,
seejph.com. Estos bocadillos, que combinan beneficios emocionales y funcionales, son cada vez más relevantes para diversas ocasiones, ampliando su atractivo e importancia en el mercado.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Preocupaciones de salud relacionadas con el alto contenido de sal y azúcar | -0.8% | Particularmente Singapur, Australia con regulaciones más estrictas | Corto plazo (≤ 2 años) |
| Impuestos y aranceles de importación | -1.2% | Vietnam, posible implementación en Indonesia, mercados con aranceles elevados | Mediano plazo (2-4 años) |
| Regulaciones estrictas sobre aditivos, etiquetado e información nutricional obligatoria | -0.6% | India (FSSAI), Singapur, Malasia, Australia | Largo plazo (≥ 4 años) |
| Escándalos de inocuidad alimentaria y problemas de confianza | -0.9% | China, efectos de contagio regional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de salud relacionadas con el alto contenido de sal y azúcar
La creciente conciencia sobre la salud pública está generando desafíos para las categorías tradicionales de bocadillos en el mercado de Asia Pacífico. Por ejemplo, el sistema de etiquetado Nutri-Grade de Singapur utiliza indicadores codificados por colores para destacar las bebidas con alto contenido de azúcar. En respuesta, los fabricantes están realizando cambios significativos en sus productos e introduciendo alternativas horneadas o preparadas con aire y garantizando que las opciones más saludables sean más visibles en las estanterías. Un estudio de 2023 publicado en PubMed Central reveló que la ingesta diaria promedio de sal en India es de aproximadamente 11 gramos, más del doble del límite recomendado por la Organización Mundial de la Salud. Esto ha llevado a establecer un objetivo nacional de reducir el consumo de sodio en un 30% para 2025 mediante medidas como la reformulación de productos, la introducción de etiquetas en la parte delantera del envase, la restricción de la comercialización de alimentos con alto contenido de sodio y la imposición de impuestos sobre dichos productos[5]Fuente: PubMed Central, La relación de India con la sal: De la Marcha de Dandi a las Sales Bajas en Sodio,
pmc.ncbi.nlm.nih.gov. Estas tendencias destacan la necesidad de que los fabricantes se centren en crear opciones de bocadillos más saludables e innoven nuevas formulaciones para satisfacer las cambiantes expectativas de los consumidores.
Regulaciones estrictas sobre aditivos, etiquetado e información nutricional obligatoria
Las regulaciones sobre aditivos, etiquetado e información nutricional están desempeñando un papel significativo en la configuración del mercado de alimentos para picar de Asia Pacífico. Por ejemplo, en India, la Autoridad de Inocuidad y Normas Alimentarias de India (FSSAI) exige advertencias en la parte delantera del envase para los productos con alto contenido de grasas, azúcar y sal (HFSS). Los fabricantes deben autodeclarar los detalles nutricionales en toda la publicidad, lo que aumenta los desafíos de cumplimiento. Las aprobaciones de ingredientes también varían en toda la región. Por ejemplo, los colorantes naturales permitidos en Japón pueden estar prohibidos en Australia, lo que obliga a las empresas a crear formulaciones separadas para diferentes mercados, añadiendo complejidad y costos a la gestión de las unidades de mantenimiento de existencias (SKU). Las empresas más pequeñas a menudo enfrentan dificultades para cumplir con estas exigencias regulatorias debido a recursos y experiencia limitados. Esto puede llevar a su retirada de los mercados de alto costo, reduciendo la competencia y dando ventaja a los actores más grandes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Bocadillos Congelados Avanzan Hacia el Estatus Convencional
En 2025, los bocadillos salados se mantuvieron como la categoría líder en el mercado de alimentos para picar de Asia Pacífico, con una cuota del 34,12% del mercado total. Esta dominancia se atribuye a la amplia variedad de sabores y condimentos específicos de cada región que satisfacen las diversas preferencias de los consumidores. Desde opciones picantes y ácidas hasta opciones ricas en umami, estos bocadillos atraen a personas de diferentes grupos de edad y orígenes culturales. Su popularidad está respaldada además por su fuerte disponibilidad tanto en los canales minoristas tradicionales como en los canales de comercio moderno. La innovación continua en sabores localizados ha contribuido a mantener su posición como la categoría de bocadillos más preferida en la región.
Los bocadillos congelados, por su parte, están emergiendo como el segmento de más rápido crecimiento, con una proyección de CAGR del 9,16% hasta 2031. Este crecimiento está impulsado por la creciente urbanización, los estilos de vida más ocupados y la mejora de la infraestructura de cadena de frío, que hace que estos bocadillos sean más accesibles y convenientes. Los consumidores optan cada vez más por opciones congeladas listas para consumir o de fácil preparación, lo que impulsa a los fabricantes a introducir nuevos sabores, alternativas más saludables y productos premium. Como resultado, los bocadillos congelados están redefiniendo gradualmente el panorama del mercado, creando oportunidades significativas tanto para los actores locales como globales para expandir su presencia en este segmento en evolución.
Nota: Las cuotas de todos los segmentos individuales están disponibles previa adquisición del informe


Por Categoría: El Impulso de la Etiqueta Limpia se Enfrenta a la Escala Convencional
En 2025, los bocadillos convencionales, como las papas fritas, las galletas con cobertura de azúcar y otras opciones tradicionales, mantuvieron la mayor cuota del mercado de alimentos para picar de Asia Pacífico, con el 85,12%. Estos bocadillos son populares por su precio asequible, su fácil disponibilidad en tiendas minoristas y su alineación con las preferencias de sabor locales. Su fuerte presencia de marca y sus cadenas de suministro bien establecidas los convierten en una opción confiable para los consumidores tanto en mercados desarrollados como en desarrollo. La familiaridad y el confort asociados a estos bocadillos garantizan que sigan siendo un generador clave de ingresos en la región, con atractivo para una amplia gama de grupos de edad y demografías.
Por otro lado, los bocadillos orgánicos y de etiqueta limpia están ganando terreno rápidamente y se espera que crezcan a una CAGR del 8,76% hasta 2031, casi el doble de la tasa de crecimiento de los bocadillos convencionales. Este crecimiento está impulsado por la creciente conciencia sobre la salud y el bienestar, el aumento de los ingresos disponibles y una preferencia creciente por bocadillos elaborados con ingredientes naturales y transparentes. Los fabricantes están introduciendo productos innovadores con formulaciones más saludables, sabores naturales y beneficios nutricionales añadidos para satisfacer esta demanda. Estos bocadillos son particularmente populares entre los consumidores más jóvenes y conscientes de la salud, creando nuevas oportunidades tanto para marcas especializadas como para actores establecidos para expandir su presencia en el mercado.
Por Tipo de Envase: Los Formatos Protectores Prosperan con el Comercio Electrónico
Las bolsas/sobres fueron los formatos de envase de bocadillos más utilizados en la región de Asia Pacífico, representando el 66,55% de las unidades minoristas vendidas en 2025. Su popularidad se debe a su conveniencia, su naturaleza liviana y su capacidad para almacenar una variedad de bocadillos como papas fritas, galletas y frutos secos. Estas opciones de envase son asequibles y fáciles de transportar, lo que las hace ideales para el consumo en movimiento. Su flexibilidad permite diseños creativos que atraen a los consumidores y mejoran la visibilidad en las estanterías. Con su rentabilidad y amplia disponibilidad, las bolsas y los sobres continúan dominando el mercado de envases de bocadillos en la región.
Por el contrario, las latas están convirtiéndose rápidamente en el formato de envase de más rápido crecimiento, con una CAGR proyectada del 8,74% hasta 2031. Este crecimiento está impulsado en gran medida por el auge del comercio electrónico, donde un envase duradero y apilable es esencial para un envío seguro. Las latas son especialmente populares para productos de bocadillos premium y a granel, ya que ofrecen mejor protección y mayor vida útil. Los consumidores se sienten cada vez más atraídos por la conveniencia y la robustez de las latas, convirtiéndolas en una opción preferida para ciertas categorías de bocadillos. A medida que las compras en línea se expanden y las preferencias de los consumidores evolucionan, se espera que las latas desempeñen un papel más significativo en el mercado de envases de bocadillos.
Nota: Las cuotas de todos los segmentos individuales están disponibles previa adquisición del informe
Por Canal de Distribución: La Expansión Digital Redefine las Tácticas de Surtido
En 2025, los supermercados/hipermercados continuaron liderando como el principal canal de distribución de bocadillos en Asia Pacífico, contribuyendo con el 47,62% de las ventas totales. Estas tiendas son populares porque ofrecen una experiencia de compra conveniente, permitiendo a los clientes encontrar una amplia variedad de bocadillos en un solo lugar. Su fuerte presencia tanto en zonas urbanas como semiurbanas garantiza una fácil accesibilidad para los consumidores. Los atractivos descuentos, promociones y programas de fidelización incentivan aún más a los compradores a elegir estos establecimientos para sus compras de bocadillos. Los supermercados e hipermercados también atienden a una amplia audiencia, ofreciendo opciones de bocadillos tanto asequibles como premium para satisfacer las diversas preferencias de los consumidores.
Por otro lado, los canales en línea están experimentando un rápido crecimiento, con una CAGR proyectada del 9,08% hasta 2031. Este crecimiento está impulsado por la creciente popularidad de las plataformas de comercio social como los mini programas de TikTok Shop, que ofrecen experiencias de compra atractivas y personalizadas. Los consumidores se sienten atraídos por la conveniencia de la entrega a domicilio, la fácil búsqueda de productos y las opciones de pago digital sin interrupciones. Estos factores hacen que las plataformas en línea sean especialmente atractivas para los consumidores más jóvenes y familiarizados con la tecnología, que valoran la rapidez y la conveniencia. A medida que el comercio electrónico continúa expandiéndose, se está convirtiendo en un motor de crecimiento significativo en el mercado de bocadillos.
Análisis Geográfico
China representó el 35,12% del valor del mercado en 2025, pero su crecimiento se ha desacelerado a un solo dígito, lo que indica un mercado en maduración. En las ciudades de primer nivel, los consumidores se están desplazando hacia productos premium como las croquetas de algas y las galletas de avena sin azúcar, mientras que las ciudades de nivel inferior siguen prefiriendo los bocadillos tradicionales de arroz inflado. Las regulaciones más estrictas sobre la publicidad con influenciadores han llevado a controles de cumplimiento más rigurosos antes del lanzamiento de productos. A pesar de estos desafíos, China sigue siendo un actor clave en el mercado de alimentos para picar de Asia Pacífico debido a sus redes de distribución bien establecidas y su sólida infraestructura de cadena de frío.
Se espera que India crezca a una sólida CAGR del 9,31%, impulsada por la rápida urbanización y una clase media en crecimiento que favorece cada vez más los alimentos envasados. Entre 2015 y 2025, se proyecta que la urbanización en India aumente un 67%, creando oportunidades significativas para los fabricantes de bocadillos. La Autoridad de Inocuidad y Normas Alimentarias de India (FSSAI) ha simplificado los procesos de licencias, mientras que el aumento en el uso de teléfonos inteligentes ha impulsado el crecimiento del comercio electrónico en las ciudades de segundo nivel. Las marcas locales están aprovechando estas tendencias para obtener una ventaja competitiva, mientras que las empresas multinacionales están formando empresas conjuntas, como el interés de PepsiCo en Haldiram, para acceder a productos culturalmente relevantes y evitar los desafíos de ingresar al mercado de forma independiente.
El Sudeste Asiático muestra patrones de crecimiento diversos en sus mercados. Indonesia ha atraído inversiones significativas, como la planta de producción de USD 200 millones de PepsiCo en Cikarang, que se beneficia de las ventajas arancelarias. En Vietnam, la introducción de un impuesto al azúcar probablemente llevará a los fabricantes hacia edulcorantes alternativos, mientras que la extensa red de tiendas de Circle K proporciona una plataforma preparada para nuevos lanzamientos de productos. Tailandia y Filipinas están viendo un aumento en los bocadillos de origen vegetal, respaldados por consumidores con gustos aventureros influenciados por el turismo. Mientras tanto, Australia y Nueva Zelanda sirven como campos de prueba para los productos de etiqueta limpia, ofreciendo perspectivas valiosas que pueden aplicarse en el mercado de alimentos para picar de Asia Pacífico en general.
Panorama regulatorio
Los fabricantes de snacks en Asia-Pacífico enfrentan una combinación cada vez más estricta de supervisión nutricional, de etiquetado y de seguridad que moldea de manera creciente la formulación, las declaraciones y los plazos de comercialización. En India, la Autoridad de Seguridad Alimentaria y Normas de la India (FSSAI) continúa impulsando la divulgación nutricional frontal y relacionada con la publicidad para productos HFSS, presionando a las marcas a fundamentar sus declaraciones y rediseñar la comunicación en el empaque. En Singapur, la Agencia de Alimentos de Singapur (SFA) trasladó la supervisión de los establecimientos alimentarios al marco SAFE en enero de 2026, reforzando las expectativas de cumplimiento en los entornos de producción y manipulación que también sustentan las cadenas de suministro de snacks.
En el sudeste asiático y en los mercados desarrollados, la armonización del etiquetado sigue siendo limitada, lo que mantiene elevada la complejidad de SKU para las marcas regionales. Indonesia continúa exigiendo la certificación halal bajo la supervisión de BPJPH, y BPOM avanzó en abril de 2026 una propuesta preliminar de etiquetado frontal Nutri-Level, elevando las expectativas de transparencia nutricional y una posible reformulación. Australia y Nueva Zelanda también sustentan el cumplimiento de ingredientes y aditivos a través del Código de Normas Alimentarias (incluida una compilación de octubre de 2025). Además, los esquemas globales de seguridad alimentaria utilizados por grandes productores de snacks, como FSSC 22000 versión 7, añaden nuevas exigencias operativas (incluidos los requisitos sobre pérdida y desperdicio de alimentos), que pueden afectar los KPI de planta y la calificación de proveedores.
Panorama Competitivo
El mercado de alimentos para picar de Asia Pacífico está muy fragmentado, con las cinco principales marcas que poseen menos del 30% de la cuota total del mercado. Estos grandes actores enfrentan una fuerte competencia de marcas locales más pequeñas y ágiles. Las empresas están buscando activamente adquisiciones para expandir su presencia en el mercado. Por ejemplo, Mondelēz está trabajando para adquirir una participación mayoritaria en Evirth cakes de China para fortalecer su posición en el segmento de postres refrigerados. De manera similar, empresas de capital privado como Creador están invirtiendo en marcas de tamaño mediano, como su participación del 40% en Adilmart, para ayudar a estas empresas a escalar operaciones a nivel transfronterizo.
La tecnología está desempeñando un papel crucial en la configuración de la competencia dentro del mercado. Empresas como Nissin utilizan instalaciones avanzadas de pruebas sensoriales, mientras que Nestlé emplea previsión de demanda basada en inteligencia artificial para gestionar el inventario de manera eficiente en miles de puntos de venta minoristas en Asia. Las estrategias de marketing también están evolucionando, con empresas que asignan presupuestos significativos a plataformas como TikTok para atraer a audiencias más jóvenes a través de videos de formato corto. La sostenibilidad se está convirtiendo en un enfoque clave, ya que las empresas sin objetivos medioambientales claros corren el riesgo de perder espacio en las estanterías en los principales mercados minoristas como Singapur y Australia. Este cambio está impulsando a las marcas a adoptar prácticas más ecológicas para mantenerse competitivas.
Las oportunidades de crecimiento en el mercado se encuentran en áreas como los bocadillos funcionales, el envase ecológico y las combinaciones innovadoras de sabores. Las marcas locales a menudo sobresalen en la creación de sabores culturalmente relevantes, lo que les da una ventaja sobre los competidores globales. Sin embargo, las empresas multinacionales aprovechan sus recursos financieros para invertir en tecnologías avanzadas como la automatización y la trazabilidad de productos. La diversidad demográfica y el panorama minorista en rápida transformación en la región de Asia Pacífico garantizan que la competencia siga siendo dinámica, fomentando la innovación continua y creando barreras de entrada moderadas para los nuevos actores.
Líderes de la Industria de Alimentos para Picar de Asia Pacífico
PepsiCo Inc.
Nestlé SA
Mondelēz International Inc.
ITC Limited
Unilever PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Están surgiendo oportunidades donde los fabricantes pueden convertir la presión regulatoria en propuestas diferenciadas, en particular a través de la reformulación, la transparencia de ingredientes y el posicionamiento funcional o "better-for-you". Los requisitos halal de Indonesia bajo BPJPH y la propuesta preliminar de etiquetado Nutri-Level de BPOM de abril de 2026 crean espacio para productos diseñados para una certificación más rápida y una comunicación frontal más clara, al tiempo que alientan a los actores regionales a construir formulaciones centrales más reducidas y conformes. Al mismo tiempo, las normas de seguridad y etiquetado más estrictas en mercados como India (FSSAI) y Australia/Nueva Zelanda (Código de Normas Alimentarias) aumentan la demanda de una gestión de datos regulatorios más centralizada y una disciplina de documentación de proveedores más rigurosa, lo que favorece a los actores de mayor escala y a los co-fabricantes especializados.
La expansión de capacidad, la localización y la modernización de la cadena de suministro también siguen siendo vías prácticas de crecimiento. PepsiCo India divulgó un compromiso de inversión en fabricación de INR 5.700 crore para 2025-2030 en sitios que incluyen Madhya Pradesh, Assam y Tamil Nadu, lo que refleja un énfasis continuo en las huellas de producción local para categorías de gran formato que incluyen los snacks. El Programa APAC Greenhouse de PepsiCo (Edición IMPACT, 2026) destaca además soluciones implementables en logística, agricultura sostenible y reducción de emisiones, que pueden respaldar proyectos orientados a reducir la fricción en la distribución y mejorar la resiliencia de ingredientes para las carteras de snacks. India también destaca por el crecimiento impulsado por operaciones corporativas, ya que la atención de multinacionales e inversores se ha centrado en grandes plataformas locales de snacks como Haldiram y Balaji Wafers, lo que apunta a una vía activa para ampliar el alcance de distribución y las credenciales de sabor local sin necesidad de construir marcas desde cero.
Desarrollos recientes del sector
- Julio de 2026: Nestlé: la BOI de Tailandia aprobó una inversión de USD 688 millones de Nestlé (Thai) Co., Ltd. para una nueva planta inteligente y centro de distribución en Samut Prakan, cuyo inicio está previsto para 2028. El lanzamiento amplía las capacidades regionales de producción de snacks y bebidas y refuerza la distribución local para el sudeste asiático.
- Julio de 2026: Suntory PepsiCo: inauguró una nueva planta de 300 millones en Tay Ninh, Vietnam, con una capacidad anual de 1.240 millones de litros. La expansión de capacidad fortalece la huella de fabricación regional y la disponibilidad de productos para la cartera de snacks y bebidas del sudeste asiático, apoyando la localización en el mercado local.
- Mayo de 2026: PepsiCo: PepsiCo India anunció una inversión planificada de Rs 5.700 crore (~680 millones de dólares) para 2030, con el fin de ampliar la capacidad de fabricación, incluidas plantas de alimentos en Assam y Tamil Nadu. La expansión mejora la huella de fabricación de snacks y bebidas en India y podría repercutir en las cadenas de suministro regionales y la disponibilidad de productos.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para esta metodología, el mercado de alimentos snack de Asia-Pacífico se define como el valor minorista y de canal on-trade de los alimentos snack envasados consumidos entre comidas, medido a precios de venta en la región y reportado en USD.
Exclusiones de alcance: excluimos los alimentos frescos sin envasar y los snacks preparados en casa que no pasan por canales organizados de marca o de marca blanca.
Descripción general de la segmentación
- Por Tipo de Producto
- Bocadillos Congelados
- Bocadillos Salados
- Bocadillos de Frutas
- Bocadillos de Confitería
- Bocadillos de Panadería
- Bocadillos de Carne
- Otros Tipos
- Por Categoría
- Convencional
- Orgánico/Etiqueta Limpia
- Por Tipo de Envase
- Bolsas/Sobres
- Frascos
- Latas
- Otros
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por País
- China
- India
- Japón
- Corea del Sur
- Australia
- Indonesia
- Tailandia
- Vietnam
- Filipinas
- Malasia
- Singapur
- Nueva Zelanda
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos con investigación documental para trazar el conjunto de demanda y el entorno de precios en Asia-Pacífico antes de construir el modelo. Las fuentes públicas nos ayudan a fundamentar las tendencias de población e ingresos, el contexto de consumo de alimentos envasados y los flujos comerciales que pueden influir en la oferta y los precios.
Las entradas comunes incluyen estadísticas oficiales y datos comparativos entre países, como el Banco Mundial, UN Comtrade y las oficinas nacionales de estadística en mercados clave, seguidos de reguladores alimentarios y organismos normativos donde el etiquetado y los ingredientes permitidos afectan las definiciones de categoría. También revisamos revistas de nutrición y ciencia de los alimentos evaluadas por pares en busca de señales de reformulación, así como comunicados de asociaciones comerciales que discuten volúmenes de alimentos envasados y cambios de canal. Junto con esto, utilizamos informes anuales de empresas, presentaciones para inversores y prensa de negocios reputada, y hacemos referencia selectiva a suscripciones pagas para datos financieros de empresas, noticias y finanzas, bases de datos de patentes, y verificaciones de importación-exportación a nivel de envíos cuando ayudan a validar tendencias direccionales. Esta lista es solo ilustrativa, y se utilizaron muchas otras fuentes para la recopilación de datos, las verificaciones cruzadas y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para validar qué categorías de snacks se contabilizan de manera consistente entre países, y para poner a prueba los supuestos de precios y canales que las fuentes documentales no explican con claridad. Hablamos con actores regionales y a nivel de país en fabricación, distribución, retail y gestión de categorías para poder resolver las brechas en la combinación de volúmenes, la intensidad promocional y los cambios de empaque.
Para mantener los supuestos realistas, las entradas se verifican en los principales centros de consumo y en los mercados de rápido crecimiento de Asia-Pacífico, y luego se concilian con lo visible en las divulgaciones financieras públicas y las estadísticas comerciales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 27% | CXOs: 18% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 22% |
| Actores más pequeños: 20% | Gerentes: 60% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde los patrones de gasto en snacks a nivel país se reconstruyen a partir del contexto de consumo de alimentos envasados y el desarrollo de canales, y luego se consolidan hasta el total regional. Una vez formado el conjunto de demanda, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como puntos de precio muestreados por tamaño de empaque en los principales canales, verificaciones de coherencia con proveedores y distribuidores sobre las participaciones de categoría, y conversiones de volumen a valor para los tipos de snacks más visibles.
Las entradas clave utilizadas en el modelo incluyen los cambios en la combinación de categorías entre snacks salados y dulces, el tamaño promedio de empaque y la adopción de multipacks, el movimiento del precio por kilogramo vinculado a ingredientes y empaques, los cambios en la participación entre comercio moderno y tradicional, y el ritmo de penetración del comercio electrónico en snacks. Los pronósticos se construyen mediante análisis de escenarios para que los picos de costos de materias primas, los principales movimientos de política sobre azúcar o sal, y las fluctuaciones cambiarias puedan reflejarse sin forzar un resultado lineal único. Cuando las señales directas de abajo hacia arriba son escasas para países más pequeños, cubrimos las brechas utilizando rangos de gasto per cápita y indicadores de madurez de canal validados en entrevistas, y luego revisamos los totales resultantes para verificar su plausibilidad.
Validación de datos y ciclo de actualización
Validamos los resultados triangulando el modelo con señales independientes, como el crecimiento de categoría reportado por grandes minoristas, las tendencias de ingresos de empresas públicas, y el movimiento comercial de insumos vinculados a snacks cuando corresponde. Cuando los resultados muestran saltos abruptos, revisamos los supuestos detrás de los precios, la combinación o las ponderaciones de canal, seguido de otra ronda de revisión para que la narrativa y las cifras permanezcan alineadas.
Antes de la aprobación final, el trabajo se revisa en múltiples etapas, incluidas verificaciones de varianza entre países y un escaneo de razonabilidad frente a años anteriores. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian la demanda, los precios o el acceso a canales. Justo antes de la entrega, un analista completa una ronda final de actualización para que los clientes reciban la visión más reciente disponible.
Tamaño del mercado de alimentos snack de Asia-Pacífico de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los alimentos snack de Asia-Pacífico a menudo no coinciden porque los grupos definen de manera diferente qué cuenta como snack, y pueden no usar el mismo nivel de precio de venta o la misma cobertura de canal. Las diferencias también aparecen cuando cambian los años base, cuando el momento de conversión de divisas no está alineado, y cuando la inflación se trata como un simple incremento en lugar de vincularse al tamaño del empaque y al comportamiento promocional.
En este estudio, un factor importante es si categorías adyacentes como las canastas de "snacking" con alto contenido de confitería se combinan en el total, y si los valores se toman a precios de venta minorista frente a ingresos de fábrica. Otra fuente de dispersión es la forma en que se modela el crecimiento de precios, ya que usar una única tasa de inflación regional puede pasar por alto la realidad del downtrading de empaques y la mayor intensidad promocional en algunos países. Abordamos esto mediante verificaciones a nivel de país y validación por entrevistas antes de finalizar las cifras, lo cual es aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 89,54 mil millones de USD (2025) | |
| Publicación Comercial A | 160,00 mil millones de USD (2024) | Utiliza una canasta de "snacking" más amplia que puede incluir confitería y helados, y típicamente se expresa como valor minorista para un año base diferente sin una lógica clara de consolidación por país. |
| Consultora Regional B | 224,52 mil millones de USD (2025) | Parece aplicar una inclusión de productos amplia y una progresión de precios regional más suavizada, lo que puede sobrestimar el valor cuando el downtrading de tamaño de empaque y la intensidad promocional difieren marcadamente por país. |
La comparación muestra que la brecha se explica principalmente por los límites de categoría y por la forma en que se convierten y pronostican los valores minoristas en muchas divisas y canales. Al mantener las inclusiones ceñidas a los alimentos snack y al verificar los supuestos de precio y combinación a nivel de país, la cifra final permanece trazable a entradas que pueden repetirse y revalidarse cada año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de alimentos para picar de Asia Pacífico?
El mercado está valorado en USD 96,81 mil millones en 2026 y está en camino de alcanzar USD 142,86 mil millones en 2031.
¿Qué segmento de producto está creciendo más rápido en la región?
Los bocadillos congelados lideran con una CAGR proyectada del 9,16%, respaldada por una mejor capacidad de cadena de frío y la demanda como sustituto de comidas.
¿Qué tan significativo es el comercio minorista en línea para las ventas de bocadillos?
Los canales en línea representan una cuota creciente, expandiéndose a una CAGR del 9,08% debido a plataformas de comercio social como TikTok Shop.
¿Qué país ofrece el mayor potencial de crecimiento?
Se prevé que India se expanda a una CAGR del 9,31%, impulsada por el aumento de los ingresos, la urbanización y la adopción del comercio digital.
Última actualización de la página el:



