
Tamaño y Participación del Mercado de Alimentos para Picar
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
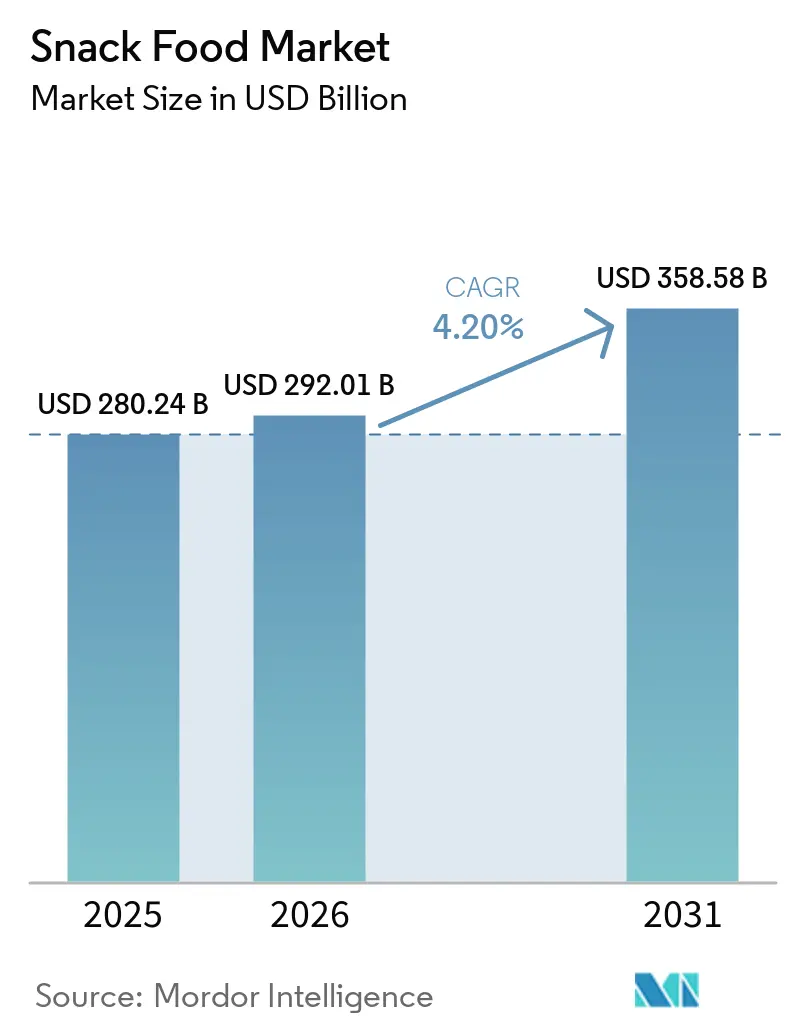
| Tamaño del Mercado (2026) | 292.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 358.58 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.20 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
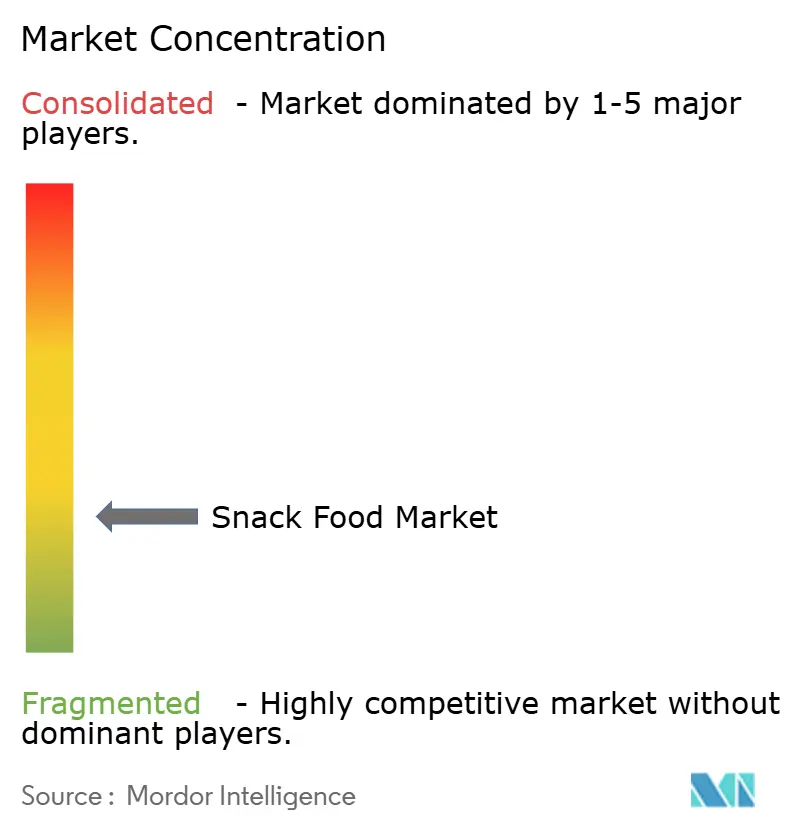
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos para Picar por Mordor Intelligence
El tamaño del mercado de alimentos para picar en 2026 se estima en USD 292,01 mil millones, creciendo desde el valor de 2025 de USD 280,24 mil millones con proyecciones para 2031 que muestran USD 358,58 mil millones, creciendo a una CAGR del 4,2% durante 2026-2031. La conveniencia sigue siendo un impulsor significativo de la demanda, con el 92% de los adultos reportando al menos una ocasión de consumo de aperitivos dentro de un período de 24 horas. Esto subraya la creciente preferencia del consumidor por opciones accesibles y listas para consumir que se adaptan a sus estilos de vida ocupados. El comercio digital, combinado con modelos de cumplimiento de comercio rápido, está transformando las estrategias de llegada al mercado al permitir entregas más rápidas, ampliar la visibilidad de la marca y aprovechar la personalización basada en datos para satisfacer eficazmente las diversas necesidades de los consumidores. Al mismo tiempo, las agendas regulatorias y de sostenibilidad están ganando impulso. Iniciativas clave, como las restricciones publicitarias de productos HFSS destinadas a frenar la promoción de productos con alto contenido de grasas, sal y azúcar, y los mandatos de responsabilidad extendida del productor centrados en la gestión sostenible de residuos, están impulsando inversiones hacia el desarrollo de formulaciones de productos más saludables y soluciones de envase innovadoras de bajo impacto[1]. Estos cambios reflejan la creciente alineación de las prácticas de la industria con las expectativas de los consumidores y los requisitos regulatorios.
Conclusiones Clave del Informe
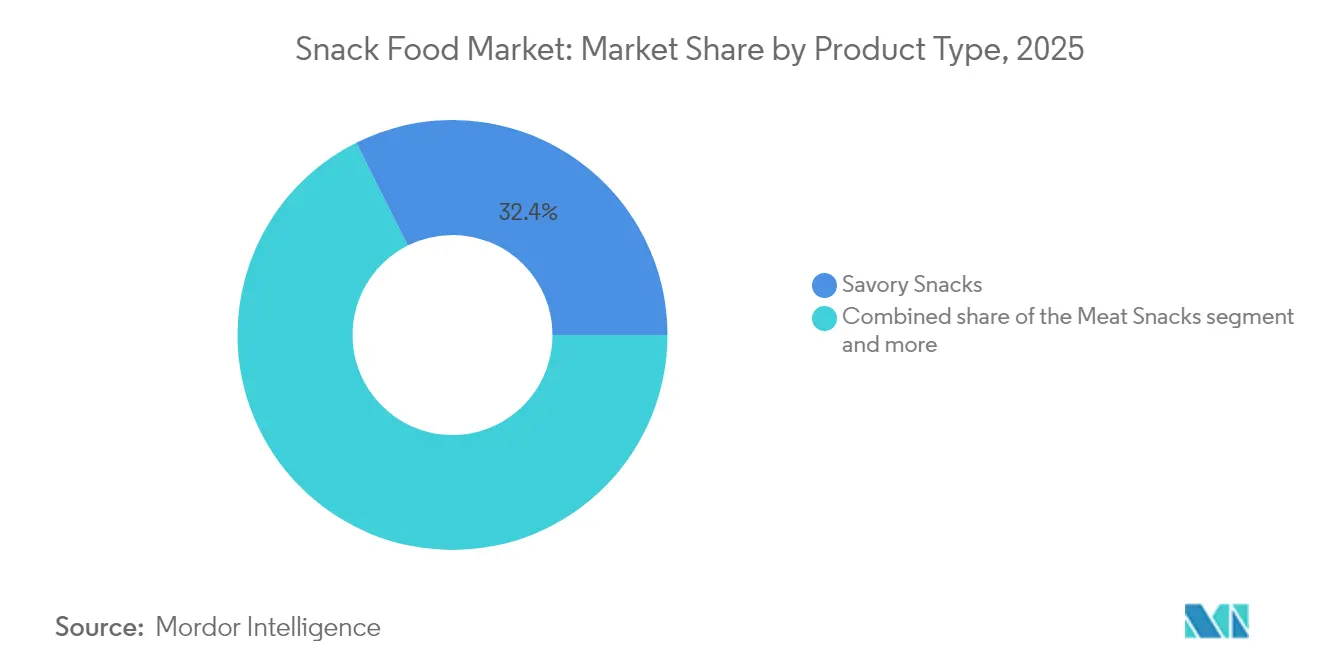
- Por tipo de producto, los snacks salados lideraron con una participación de mercado del 32,39% en 2025, mientras que los snacks de carne están proyectados para registrar una CAGR del 6,59% hasta 2031.
- Por tipo de ingrediente, las recetas convencionales mantuvieron una participación del 63,02% en 2025, mientras que las líneas orgánicas/de etiqueta limpia están proyectadas para registrar una CAGR del 5,27% durante 2026–2031.
- Por canal de distribución, los supermercados/hipermercados capturaron el 34,21% de la base de 2025, y el comercio minorista en línea está proyectado para registrar una CAGR del 5,55% hasta 2031.
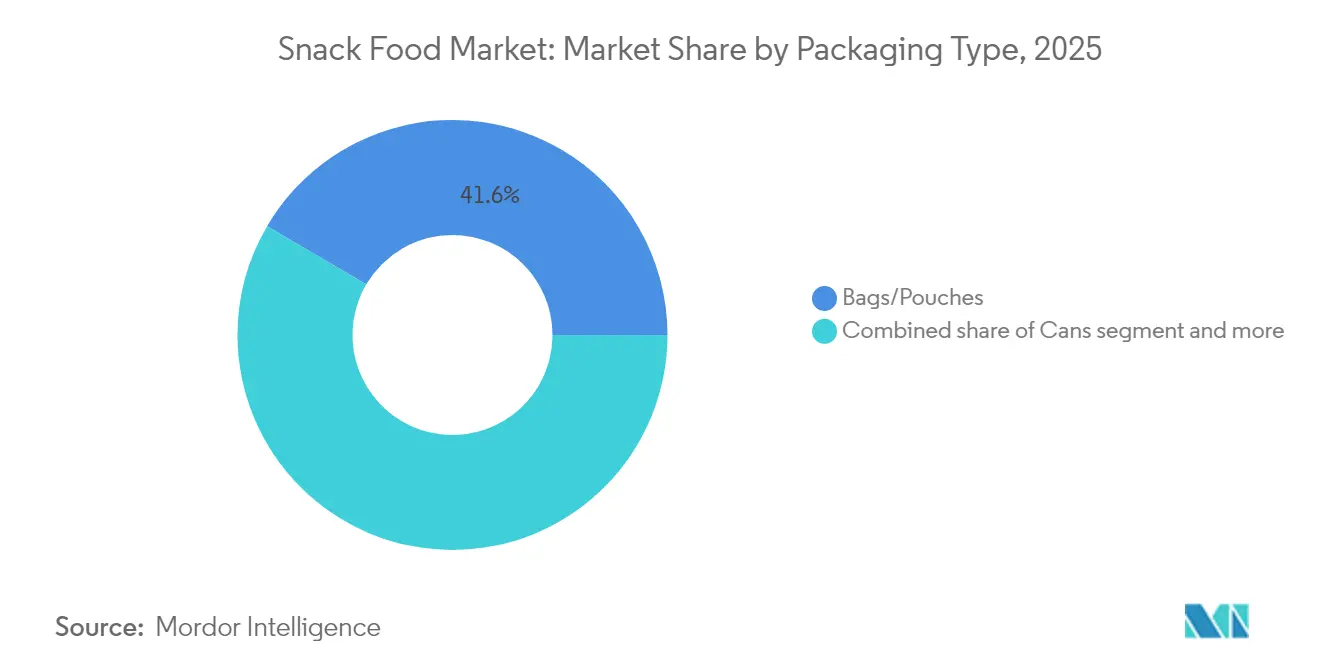
- Por tipo de envase, las bolsas/sobres dominaron con una participación del 41,55% en 2025, y se prevé que las latas registren una CAGR del 4,58% a medida que las marcas apuestan por formatos preparados para la economía circular.
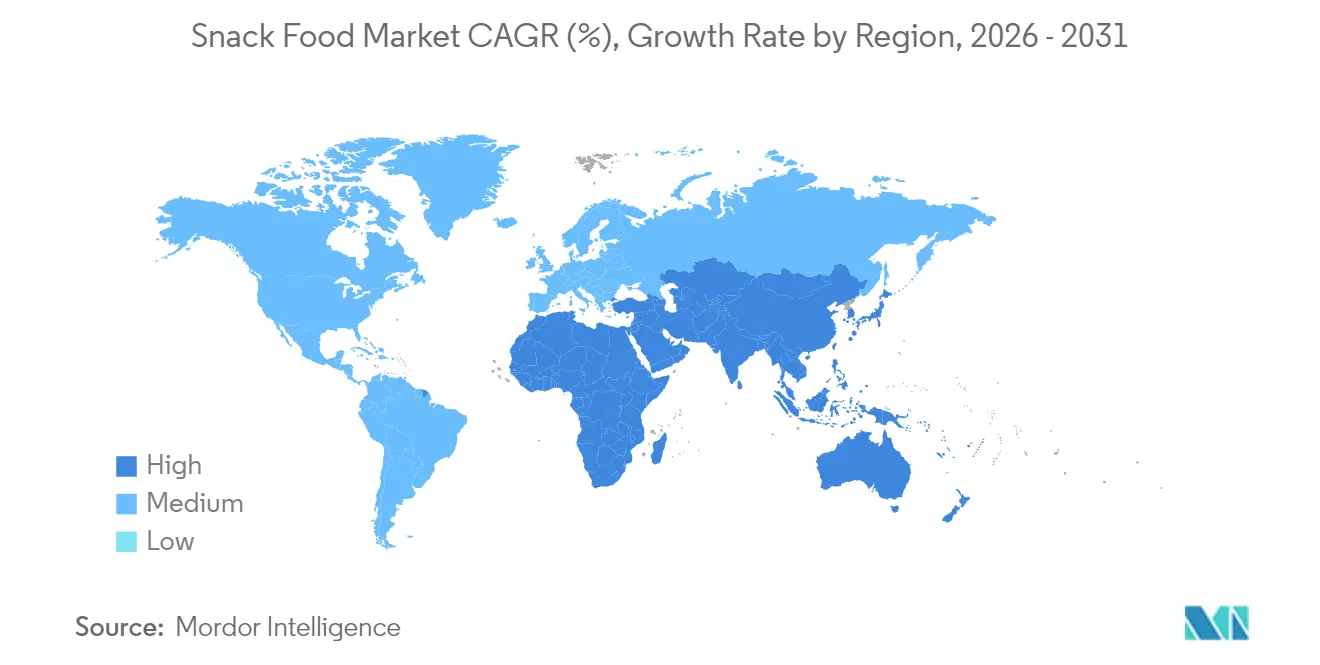
- Por geografía, Asia-Pacífico contribuyó con el 31,42% de las ventas globales en 2025, y se anticipa que Oriente Medio y África será el de mayor crecimiento con una CAGR del 4,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de alimentos convenientes | +1.2% | Global con efecto máximo en América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente demanda de aperitivos fortificados y funcionales | +0.9% | América del Norte y Europa expandiéndose hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la aperitivización como sustituto de comidas | +0.8% | Centros urbanos en todo el mundo | Mediano plazo (2–4 años) |
| Creciente penetración del comercio electrónico y el comercio rápido | +0.7% | Global con rápido impulso en Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Aprovechamiento de residuos alimentarios en aperitivos de valor añadido | +0.4% | América del Norte y Europa, emergiendo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Localización orientada al sabor | +0.3% | Global con matices de sabor regionales | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de alimentos convenientes
Los estilos de vida urbanos están reduciendo los tiempos de comida, impulsando la demanda de envases portátiles e individualmente porcionados. Las marcas están adoptando cada vez más bolsas resellables y películas de barrera de oxígeno, que no solo prolongan la vida útil sino que también satisfacen las necesidades de los consumidores en movimiento. Estas innovaciones en envases garantizan la conveniencia mientras mantienen la frescura del producto, haciéndolos muy atractivos para las poblaciones urbanas ocupadas. Esta tendencia se inclina fuertemente hacia las ofertas ricas en proteínas, particularmente en las categorías de carne y proteína vegetal, ya que proporcionan satisfacción como sustituto de comidas y satisfacen la creciente preferencia del consumidor por dietas ricas en proteínas. El auge del comercio rápido amplifica aún más esta tendencia, favoreciendo a las empresas que pueden entregar eficientemente las unidades de mantenimiento de existencias de alta demanda en una ventana de 15 minutos, un factor crítico para mantener la competitividad en este mercado de ritmo acelerado. Mientras tanto, los fabricantes enfrentan el desafío de cumplir con estrictos estándares de etiquetado, que les exigen garantizar que sus formulaciones, diseños de envases y declaraciones cumplan con los mandatos de divulgación nutricional de la FDA, añadiendo otra capa de complejidad al desarrollo de productos y las estrategias de marketing.
Creciente demanda de aperitivos fortificados y funcionales
Los consumidores están cambiando cada vez más de aperitivos de calorías vacías a aquellos ricos en proteínas, fibra, probióticos y micronutrientes esenciales, impulsados por una creciente conciencia sobre la salud y el bienestar. Los procesos avanzados, como la extrusión de alta humedad, permiten a los formuladores incorporar sin problemas estos activos funcionales en los productos sin comprometer la textura ni el atractivo sensorial. La creciente demanda de productos de etiqueta limpia acelera aún más esta tendencia, ya que los compradores evitan activamente los colorantes artificiales, conservantes y otros aditivos sintéticos. Además, los criterios actualizados de la FDA para la declaración «saludable», que entrarán en vigor en febrero de 2028, impondrán estándares nutricionales más estrictos, creando oportunidades para las empresas que reformulen proactivamente sus ofertas para cumplir con estas directrices[2]. Las empresas que obtienen ingredientes bioactivos directamente de los productores no solo mejoran su credibilidad entre los consumidores preocupados por la salud, sino que también mitigan los riesgos de la cadena de suministro, particularmente en este segmento de precio premium y altamente competitivo.
Expansión de la aperitivización como sustituto de comidas
La Generación Z y los Millennials se están alejando del ritmo tradicional de tres comidas, optando en cambio por múltiples momentos de alimentación pequeños. Este cambio refleja estilos de vida cambiantes y preferencias por patrones de alimentación más flexibles. En respuesta, las marcas están mejorando sus ofertas con porciones más abundantes, texturas en capas y condimentos de inspiración global, con el objetivo de equilibrar la indulgencia con la densidad nutricional. Estas innovaciones satisfacen a los consumidores que buscan opciones convenientes pero satisfactorias que puedan reemplazar comidas completas. Un ejemplo destacado de esta tendencia es el auge de los aperitivos de carne, que han superado el crecimiento de referencia debido a su contenido proteico que satisface las demandas de saciedad. Además, la portabilidad inherente y la larga vida útil de los aperitivos de carne los convierten en una opción atractiva para el consumo en movimiento. Además, los desarrolladores de productos están examinando los perfiles de aminoácidos y los impactos glucémicos, asegurando que estas «comidas aperitivo» se alineen con planes dietéticos específicos como el cetogénico o los regímenes ricos en proteínas. Este enfoque meticuloso destaca el compromiso de la industria con abordar las diversas necesidades de los consumidores mientras se mantiene la integridad nutricional.
Creciente penetración del comercio electrónico y el comercio rápido
A medida que las compras en línea aumentan, los minoristas están priorizando la fotografía en miniatura, las calificaciones de productos y la mejora de la entrega de última milla para satisfacer las expectativas cambiantes de los consumidores. Este cambio refleja la creciente importancia de las estrategias de comercialización digital para captar la atención del consumidor e impulsar las ventas en línea. Para combatir las fluctuaciones de temperatura durante el tránsito, las empresas están adoptando cada vez más envases secundarios más resistentes e incorporando insertos desecantes para mantener la calidad de los aperitivos, particularmente los crujientes. Estas medidas garantizan la integridad del producto y la satisfacción del cliente, incluso en condiciones de transporte difíciles. Los operadores de tiendas oscuras urbanas, que se centran en proporcionar entregas rápidas en áreas densamente pobladas, están desempeñando un papel significativo en la remodelación de la cadena de suministro. Estos operadores permiten tiempos de entrega más rápidos pero imponen tarifas de colocación más altas, lo que está empujando a las marcas a concentrarse en promover unidades de mantenimiento de existencias de alto margen para compensar los costos y mantener la rentabilidad. La investigación destaca además que los consumidores están dispuestos a pagar una prima por los servicios de entrega ultrarrápida, particularmente para golosinas indulgentes y productos mejores para la salud, lo que refleja una creciente demanda de conveniencia, experiencias premium y opciones conscientes de la salud.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comercio minorista no organizado fragmentado y brechas de distribución | –0.6% | Asia-Pacífico y África | Mediano plazo (2–4 años) |
| Volatilidad en los precios de las materias primas agrícolas | –0.5% | Global con mayor presión en los segmentos sensibles al costo | Corto plazo (≤ 2 años) |
| Creciente escrutinio de la publicidad HFSS dirigida a niños | –0.4% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Endurecimiento de las normas sobre plásticos de un solo uso y responsabilidad extendida del productor | –0.3% | Liderado por Europa con efectos globales en cadena | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Comercio minorista no organizado fragmentado y brechas de distribución
En muchos mercados emergentes, los establecimientos informales de tipo familiar dominan, limitando el alcance de las cadenas de frío y frenando el potencial de premiumización. Estos establecimientos dominan debido a su accesibilidad, asequibilidad y arraigada presencia en las comunidades locales, lo que dificulta la penetración de los formatos de comercio minorista organizado. Además, los déficits en carreteras rurales e infraestructura de almacenamiento en frío dificultan aún más la distribución y disponibilidad de aperitivos perecederos de mayor valor, limitando su crecimiento en el mercado y reduciendo las oportunidades de expansión de la categoría. Si bien las aplicaciones de pedidos B2B digitales están avanzando en Indonesia, India y Filipinas, conectando pequeñas tiendas con distribuidores organizados y mitigando los riesgos de desabastecimiento, las tasas de adopción varían significativamente[3]. Factores como la alfabetización digital, la conectividad a internet, la confianza en la tecnología y la disposición de los pequeños minoristas a cambiar de los métodos de adquisición tradicionales a las plataformas digitales contribuyen a la adopción desigual de estas soluciones.
Volatilidad en los precios de las materias primas agrícolas
Los movimientos erráticos en los mercados del maíz, el trigo y los aceites comestibles están siendo impulsados por eventos climáticos extremos e incertidumbres geopolíticas. Estos factores han perturbado las cadenas de suministro, lo que lleva a fluctuaciones de precios impredecibles que desafían la estabilidad del mercado. Los fabricantes sin programas avanzados de cobertura o bases de proveedores diversificadas están sintiendo el impacto de estas oscilaciones en los precios de los insumos, ya que luchan por absorber los costos crecientes. En contraste, las marcas líderes están tomando medidas proactivas asegurando contratos a plazo para fijar precios e invirtiendo en prácticas de abastecimiento regenerativo para garantizar la sostenibilidad a largo plazo y reducir el riesgo. Estas estrategias no solo ayudan a estabilizar sus operaciones sino que también mejoran su resiliencia ante futuras perturbaciones. Sin embargo, los actores más pequeños, que carecen de los recursos para implementar tales medidas, están lidiando con márgenes más reducidos, flujos de caja más ajustados y mayor vulnerabilidad financiera en este entorno volátil. Esta disparidad destaca la creciente brecha entre los líderes del mercado establecidos y los nuevos participantes, ya que estos últimos enfrentan desafíos significativos para navegar la dinámica actual del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Aperitivos de Carne Impulsan el Crecimiento PremiumEn 2025, los snacks salados continuaron dominando el mercado global de snack food, con una participación del 32,39%. Este dominio subraya la persistente afinidad de los consumidores por los aperitivos salados y crujientes, como las papas fritas, los snacks de maíz y los pretzels. Si bien la competencia de alternativas de snacks más saludables está en aumento, los snacks salados siguen siendo un placer apreciado en diversos grupos de edad y regiones. Las innovaciones, como los chips de verduras extruidas y los puffs a base de legumbres, están incorporando nutrición de origen vegetal al ámbito salado. Sin embargo, los consumidores del mercado masivo siguen inclinándose por los sabores auténticos, las atractivas mezclas de condimentos y ese codiciado crujido. Incluso con el ascenso de las opciones más saludables, el amplio atractivo sensorial del segmento consolida a los snacks salados como la opción preferida tanto para las compras de supermercado espontáneas como planificadas.
Los snacks de carne están consolidando un nicho como el segmento de mayor crecimiento del mercado de snack food, con proyecciones que indican una sólida CAGR del 6,59%. Productos como las barritas de carne y el jerky son especialmente preferidos por los consumidores activos y conscientes de su salud, gracias a su portabilidad y alto contenido proteico, todo ello sin necesidad de refrigeración. En respuesta a las demandas de etiqueta limpia, las marcas están lanzando extensiones de producto con carne de res de pastoreo, pavo y bisonte, haciendo énfasis tanto en el sabor como en el abastecimiento ético. Dichas innovaciones resuenan especialmente entre los compradores de snacks premium que valoran el sabor y la transparencia de los ingredientes. El segmento está aprovechando la ola de las tendencias más amplias de bienestar proteico y el alejamiento de los snacks con alto contenido de carbohidratos. Con su dinámico crecimiento, su diversa oferta de proteínas y su alineación con los estilos de vida modernos y la alimentación saludable, la categoría de snacks de carne está aumentando de manera constante su presencia en el mercado global de snack food.


Por Tipo de Ingrediente:
El Impulso de la Etiqueta Limpia se AceleraEn 2025, las fórmulas convencionales de snack food dominaron el mercado, representando el 63,02% de los ingresos totales. Su posición dominante se debe en gran medida a su competitividad en costos, su atractivo para los consumidores del mercado masivo y la amplia disponibilidad de materias primas básicas. Esto garantiza una fabricación y distribución predecibles para los productores, lo que conduce a cadenas de suministro estables y precios consistentes. Además, los snacks convencionales gozan de familiaridad entre los consumidores, lealtad de marca consolidada y economías de escala que mantienen los costos bajos. A pesar de enfrentar una fuerte competencia de alternativas orientadas a la salud, su accesibilidad tanto en mercados desarrollados como emergentes consolida su sustancial participación de mercado. La omnipresente presencia minorista del segmento plantea desafíos para los formatos más nuevos, incluso cuando las categorías de nicho ganan terreno.
Las fórmulas de snack food orgánicas y con etiqueta limpia están en camino de alcanzar una CAGR del 5,27% durante el período de previsión, posicionándolas como el segmento de más rápido crecimiento del mercado. Este auge está impulsado por la disposición de los consumidores a pagar una prima por la transparencia en la agricultura y por formulaciones libres de aditivos y no transgénicas. Sin embargo, escalar este segmento introduce complejidades: los procesadores necesitan asegurar tierras orgánicas certificadas, verificar el origen de los ingredientes y mantener una trazabilidad rigurosa. Si bien una caída proyectada en los precios de la soja y el maíz orgánicos puede aliviar algunas presiones de costos, las marcas deben gestionar las adquisiciones con prudencia para garantizar un suministro constante. Las empresas que destacan las colaboraciones con agricultores y enfatizan las prácticas de agricultura regenerativa tienen más posibilidades de conquistar a los consumidores con conciencia ecológica. Con los compradores que priorizan cada vez más la sostenibilidad y la salud en sus elecciones, los snacks especiales orgánicos y con etiqueta limpia están expandiendo constantemente su presencia en el mercado de snack food.
Por Tipo de Envase:
La Sostenibilidad Impulsa la InnovaciónEn 2025, las bolsas y sobres capturaron el 41,55% del volumen global de envases de aperitivos, destacando su dominio en el mercado. Su naturaleza ligera, portátil y resellable satisface diversas ocasiones de consumo. La versatilidad de tamaños de este formato, la eficiencia en costos y la flexibilidad de marca lo convierten en la opción preferida tanto para fabricantes como para consumidores. Los avances tecnológicos en envases están aumentando su atractivo. Los principales convertidores están lanzando películas de poliolefina de un solo material, simplificando el reciclaje sin comprometer las barreras de oxígeno o humedad. Las principales marcas, como Mars, están ajustando la logística para apoyar este formato, evidenciado por su adopción de cajas de tamaño adecuado, que reducen el tonelaje de cartón corrugado, los costos y las emisiones de carbono. Dadas las crecientes expectativas de sostenibilidad y las mejoras funcionales continuas, las bolsas y sobres están preparados para mantener su posición líder en el envase de alimentos para picar.
Si bien las latas han sido durante mucho tiempo un elemento básico en el envase de aperitivos, ahora están en camino de crecer a una CAGR del 4,58%, emergiendo como el segmento de más rápido crecimiento de la categoría. Este resurgimiento se debe principalmente a su reciclabilidad, alineándose perfectamente con los mandatos de Responsabilidad Extendida del Productor (REP) y los sistemas establecidos de recolección de residuos en muchas regiones desarrolladas. Las latas no solo protegen los productos sino que también prolongan la vida útil, atrayendo a fabricantes y consumidores que priorizan los aperitivos premium o duraderos. Su alineación con los principios de la economía circular las convierte en la opción preferida para las marcas que enfatizan la sostenibilidad. Las innovaciones como las aleaciones metálicas ligeras y los extremos de fácil apertura están aumentando su atractivo en el mercado. A medida que la demanda global de envases ecológicos aumenta, las latas están reestableciendo su importancia y aumentando constantemente su presencia en el envase de alimentos para picar.
Por Canal de Distribución:
La Transformación Digital se AceleraEn 2025, los supermercados e hipermercados capturaron el 34,21% del gasto total en alimentos para picar, consolidando su estatus como el canal de distribución dominante. Su fortaleza proviene de presentar una amplia variedad de productos, acomodando los diversos gustos de los consumidores en una sola visita. Las estrategias promocionales, incluidas las ofertas combinadas, los descuentos en tienda y los incentivos de fidelidad, impulsan compras de mayor valor. Estos minoristas disfrutan de sólidas colaboraciones con marcas y mayor visibilidad en tienda, impulsando las compras impulsivas en el segmento de aperitivos. El amplio formato minorista permite a los compradores la comodidad de una tienda única, combinando comestibles esenciales con tentadoras opciones de aperitivos. Con un marco bien establecido, actividades promocionales frecuentes y la capacidad de exhibir tanto marcas emergentes como establecidas, los supermercados e hipermercados continúan siendo fundamentales en la distribución global de aperitivos.
El comercio minorista en línea está preparado para expandirse a una CAGR del 5,55%, emergiendo como el canal de más rápido crecimiento para la distribución de aperitivos. Este auge está impulsado por la creciente adopción de teléfonos inteligentes, haciendo que las compras de comestibles a través de aplicaciones sean más accesibles. Los servicios de entrega rápida permiten un acceso casi instantáneo a los aperitivos, fusionando conveniencia con variedad. Las cajas de suscripción de aperitivos introducen una nueva faceta de descubrimiento, permitiendo a los consumidores probar sabores globales y marcas de nicho desde sus hogares. Además, esta plataforma empodera a las marcas con promociones dirigidas, sugerencias personalizadas e interacción directa con el consumidor. Con el panorama digital ampliándose y la logística fortaleciéndose, la posición del comercio minorista en línea en el mercado de aperitivos está destinada a intensificarse, planteando un desafío a los establecimientos tradicionales de ladrillo y mortero en los próximos años.
Análisis Geográfico
Mercado de Alimentos para Picar en Asia-Pacífico
En 2025, la región de Asia-Pacífico reclamó la mayor participación de los ingresos globales con un 31,42%, impulsada por la urbanización, el aumento de los ingresos de la clase media y una profunda preferencia cultural por los sabores salados y picantes. China, con sus ventas minoristas de alimentos para picar que superan el billón de yuanes, debe gran parte de su éxito a los campeones nacionales expertos en fusionar ingredientes tradicionales con métodos de procesamiento contemporáneos. Mientras tanto, los centros regionales de investigación y desarrollo están introduciendo rápidamente productos localizados, como chips con algas marinas en Japón y gomitas de chile con mango en Tailandia.
Mercado de Alimentos para Picar en Oriente Medio y África
Oriente Medio y África está destinado a experimentar el crecimiento más rápido, proyectado en un CAGR del 4,78% hasta 2031. Este auge está impulsado por una demografía joven, el auge del comercio electrónico y la recuperación del turismo. Tanto Arabia Saudita como los Emiratos Árabes Unidos están canalizando inversiones significativas en centros de procesamiento de alimentos y redes logísticas, con el objetivo de reducir la dependencia de las importaciones y aprovechar las oportunidades de reexportación. Los picos estacionales en el gasto están impulsados por surtidos de regalos premium durante el Ramadán y el Diwali, junto con una tendencia creciente hacia los alimentos para picar funcionales, que refleja las tendencias globales de bienestar.
Mercado de Alimentos para Picar en Europa y las Américas
América del Norte, Europa y América del Sur navegan por un panorama de penetración de mercado madura, cada uno con sus distintos matices regulatorios y económicos. El mercado de los Estados Unidos, si bien es un bastión de los productos artesanales y ricos en proteínas, lidia con las fluctuaciones en los precios de las materias primas que desafían la sensibilidad al precio. Europa lidera en políticas estrictas, especialmente en lo que respecta a los plásticos y la comercialización de productos con alto contenido de grasas, azúcar y sal (HFSS), lo que empuja a las marcas hacia una reformulación constante y diseños de envases innovadores. En América del Sur, Brasil y México se destacan como motores de crecimiento, incluso mientras lidian con la volatilidad cambiaria y un panorama minorista fragmentado que complica las expansiones a nivel nacional. En todos los continentes, las empresas reconocen cada vez más la necesidad de estrategias integradas de gestión de riesgos, que aborden los desafíos de abastecimiento, la resiliencia climática y las soluciones de flete multimodal.

Panorama regulatorio
Los fabricantes de alimentos snack operan bajo requisitos cada vez más estrictos de seguridad alimentaria, etiquetado y marketing, que moldean cada vez más la formulación y las declaraciones del empaque. En Estados Unidos, la Administración de Alimentos y Medicamentos (FDA) es una autoridad central en materia de etiquetado nutricional y orientación, y su marco de la Ley de Modernización de la Seguridad Alimentaria (FSMA) incluye los requisitos de mantenimiento de registros de trazabilidad de la Regla 204, con una fecha límite de cumplimiento en enero de 2026 que aumenta las necesidades de documentación en las redes de ingredientes y comanufactura.
En Europa, las normas de información alimentaria se sustentan en el Reglamento (UE) n.º 1169/2011 (Información Alimentaria al Consumidor, FIC). La Comisión Europea continúa con líneas de trabajo sobre etiquetado y nutrición (incluida la consideración de revisiones y enfoques vinculados al perfil de nutrientes y a los sistemas de frente de envase). Junto con la seguridad y el etiquetado, la presión de las políticas de salud pública sigue siendo relevante para la categoría, como se refleja en las restricciones de publicidad HFSS del gobierno del Reino Unido, que limitan la promoción de productos con alto contenido de grasa, sal y azúcar y refuerzan el giro hacia la reformulación y una comunicación nutricional más clara.
Análisis de la cadena de valor
La cadena de valor de los alimentos snack va desde los insumos agrícolas (maíz, trigo, papas, aceites comestibles, azúcar, cacao, frutos secos y especias) a través del procesamiento primario y los sistemas de saborización hacia la manufactura de alto rendimiento (extrusión, horneado, fritura, confitería y secado de snacks de carne). Los productos terminados luego pasan por la conversión de envases y hacia la distribución multicanal. Los fabricantes de marca y los co-packers obtienen ingredientes y aditivos, gestionan sistemas de calidad y cumplimiento de etiquetado, convierten los productos en formatos estables en anaquel, y dependen en gran medida de envases flexibles (especialmente bolsas y sobres), además de latas y cartones, antes de canalizarse a través del comercio moderno, las tiendas de conveniencia y los modelos de comercio en línea y quick-commerce de rápido crecimiento.
Las acciones operativas recientes y los shocks externos muestran cómo la capacidad, la mano de obra y la logística determinan tanto los costos como los niveles de servicio. PepsiCo anunció el cierre de su planta de PopCorners en Liberty, Nueva York, en febrero de 2025 y lo completó el 21 de mayo de 2025, lo que pone de relieve la consolidación de la huella productiva a medida que los fabricantes equilibran utilización y eficiencia. Aguas arriba, la volatilidad en granos y aceites, junto con las interrupciones de flete provocadas por el clima, está impulsando a proveedores y fabricantes hacia el abastecimiento diversificado, la contratación a futuro y una planificación más digital. Aguas abajo, el quick-commerce y el cumplimiento desde dark stores también elevan las expectativas de un alto desempeño de disponibilidad en inventario y de envases que puedan proteger la crocancia durante la entrega de última milla.
Panorama Competitivo
El mercado global de alimentos para picar presencia competencia entre multinacionales establecidas y disruptores ágiles, resultando en un mercado moderadamente concentrado. Gigantes como PepsiCo, Mondelez, Nestlé y la entidad recientemente fusionada Mars-Kellanova cuentan con carteras diversas, aprovechando el alcance global para un aprovisionamiento y publicidad eficientes. Un ejemplo ilustrativo: las plantas impulsadas por robótica de PepsiCo muestran el potencial de la digitalización de la fabricación para minimizar el tiempo de inactividad y reducir los costos indirectos.
Las estrategias de fusiones y adquisiciones dominan a medida que los actores clave buscan cerrar brechas en sus carteras. En febrero de 2025, Mars fortaleció su cartera integrando los activos salados de Kellanova, ganando terreno en Pringles y Cheez-It, y reforzando su posición frente a los competidores de aperitivos salados. Mientras tanto, Flowers Foods adquirió Simple Mills para mejorar su imagen de etiqueta limpia, y UpSnack Brands incorporó Pipcorn y Spudsy, impulsando la innovación en el aprovechamiento de ingredientes. Las marcas emergentes están aprovechando las estrategias directas al consumidor y las narrativas en redes sociales para ganar espacio en los estantes, particularmente en los ámbitos de los bocados proteicos funcionales y los productos para la salud intestinal.
La sostenibilidad en el envase ha emergido como un enfoque fundamental. Amcor, en colaboración con socios de marca seleccionados, introdujo laminados listos para reciclar que se alinean con los estándares de los minoristas. Simultáneamente, Kind Snacks probó envoltorios de papel reciclables en la acera, logrando una impresionante intención de compra del 93% entre los compradores. Al externalizar a co-envasadores especializados como Tandem Foods, los propietarios de marcas pueden redirigir fondos de activos fijos de planta hacia investigación y desarrollo y participación del consumidor.
Líderes de la Industria de Alimentos para Picar
-
General Mills Inc.
-
PepsiCo Inc.
-
Nestle SA
-
Mondelez International
-
The Kellogg Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Snack Food
- PepsiCo Inc.
- The Kellogg Company
- Nestle S.A.
- General Mills Inc.
- Mondelez International, Inc
- Conagra Brands Inc.
- ITC Limited
- Unilever plc
- Hunter Foods LLC
- Simply Good Foods Co
- Balaji Wafers Private Limited
- The Kraft Heinz Company
- Campbell Soup Company
- Intersnack Group GmbH & Co. KG
- Calbee Inc.
- Grupo Bimbo SAB de CV
- The Hershey Company
- Mars Inc.
- Messaris Snack Foods
- Blue Diamond Growers

Oportunidades de mercado y perspectivas futuras
El snacking funcional y con mayor contenido de proteína está creando espacio para actores establecidos y retadores en los formatos salados, de panadería y otros formatos "better-for-you", con varios grandes actores que pasan de un posicionamiento de nicho a plataformas de mayor escala. PepsiCo amplió las propuestas centradas en proteína en varias marcas en 2026, incluidas Doritos Protein, Quaker Protein Rice Crisps y PopCorners Protein, lo que indica que las arquitecturas de proteína añadida se están usando tanto para defender la participación en los snacks salados principales como para capturar la "snackificación" a medida que crece la demanda de comidas.
Las nuevas capacidades localizadas y las inversiones en el lado de los ingredientes también respaldan la resiliencia de la oferta y el crecimiento de las marcas propias, en particular en los snacks a base de papa y los insumos procesados adyacentes. En junio de 2026, Shearer’s Foods inauguró una instalación de 110 millones de USD y 390.000 pies cuadrados en Moraine, Ohio, diseñada para producir hasta 60 millones de libras de papas fritas, golosinas y snacks al año, fortaleciendo el suministro norteamericano para la fabricación de marca y por contrato. Aguas arriba, Agristo inició obras en julio de 2026 en una planta de procesamiento de papa de 1.000 millones de USD en Grand Forks, Dakota del Norte, mientras que Bel Group inició una expansión de 200 millones de USD en Brookings, Dakota del Sur, en marzo de 2026. En conjunto, estos movimientos aumentan el rendimiento para las categorías vinculadas a la papa y adyacentes a los snacks, al mismo tiempo que reducen la exposición a la volatilidad logística.
Recent Industry Developments in Mercado de Snack Food
- Mayo de 2026: PepsiCo inició el lanzamiento de PopCorners Protein en mercados selectos, añadiendo una extensión centrada en proteína a una marca posicionada en torno a una textura más ligera. El lanzamiento ampliá la presencia de PepsiCo en el snacking funcional más allá de las plataformas saladas tradicionales y respalda una mezcla de SKU premium en canales donde los compradores buscan señales "better-for-you".
- Marzo de 2026: General Mills firmó un acuerdo para vender sus operaciones en Brasil, incluidas las marcas Yoki y Kitano, a Grupo 3coracoes por R$800 millones. La desinversión cambia la exposición geográfica de General Mills en snacks y reasigna el enfoque hacia categorías y mercados prioritarios a medida que aumenta la intensidad competitiva.
- Agosto de 2025: Pop Secret lanzó una línea de palomitas listas para comer en paquetes de 5 onzas en múltiples sabores, expandiéndose más allá de los formatos de preparación en casa. Esto añade una propuesta orientada a la conveniencia que compite más directamente con los snacks salados para llevar en el comercio moderno y en ocasiones de compra impulsiva.


Mercado de Snack Food Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de snack food abarca los alimentos envasados que se consumen habitualmente entre comidas y que se adquieren a través de canales minoristas y de servicios de alimentación, contabilizados en términos de valor en el punto de venta en cada geografía cubierta.
Exclusiones del alcance: Excluimos los artículos y servicios no alimentarios, y también excluimos cualquier doble contabilización entre ingredientes, procesamiento intermedio y productos de snack food terminados.
Descripción General de la Segmentación
- Por Tipo de Producto
- Aperitivos Congelados
- Aperitivos Salados
- Aperitivos de Frutas
- Aperitivos de Confitería
- Aperitivos de Panadería
- Aperitivos de Carne
- Otros
- Por Tipo de Ingrediente
- Convencional
- Orgánico/Etiqueta Limpia
- Por Tipo de Envase
- Bolsas/Sobres
- Latas
- Otros
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Bajos
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Indonesia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó en primer lugar para construir el mapa de demanda y la lógica de cobertura por país, antes de modelar las cifras. Nos apoyamos en series de datos públicos como el USDA y FAOSTAT para el contexto de materias primas, UN Comtrade y portales nacionales de aduanas para señales de comercio de alimentos envasados, y agencias estadísticas como la Oficina del Censo de los Estados Unidos y Eurostat para indicadores de fabricación y venta minorista a nivel de categoría.
Junto con esto, revisamos informes anuales de empresas, presentaciones para inversores y transcripciones de resultados para rastrear cambios de precios, variaciones en la combinación de productos y el desempeño por canal en snacks. Para las verificaciones cruzadas, utilizamos suscripciones de pago para información financiera e inteligencia empresarial, noticias y datos financieros, y una base de datos de envíos de importación-exportación a nivel de embarque para validar las direcciones comerciales cuando los datos públicos eran demasiado amplios. Estos ejemplos no son exhaustivos, y se consultaron otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizaron para someter a prueba de presión los supuestos documentales, especialmente en lo que respecta a la realización de precios, la combinación de canales y cómo los consumidores están migrando entre snacks convencionales y premium. Conversamos con una variedad de fabricantes, distribuidores, minoristas y especialistas en categorías en APAC, EMEA y las Américas, de modo que los patrones regionales en inflación, promociones y tamaños de envase pudieran reflejarse en el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 15% | APAC: 42% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 32% | EMEA: 34% |
| Actores más pequeños: 16% | Gerentes: 53% | Américas: 24% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que el valor de la categoría de alimentos envasados y snacks se reconstruye utilizando una combinación de señales de consumo y venta minorista por país, y luego se consolida a nivel regional y global. Los totales se verifican posteriormente mediante aproximaciones selectivas de abajo hacia arriba, como muestras de precios de marcas y marcas propias, verificaciones de canales y algunos consolidados de proveedores donde la información está disponible, lo que ayuda a corregir sobreestimaciones evidentes o piezas faltantes.
Para el mercado de snack food, algunos insumos tienen el mayor peso y los revisamos cuidadosamente durante el modelado. Estos incluyen los cambios de precios a nivel de categoría (inflación y profundidad de las promociones), la combinación de tamaños de envase y premiumización, la distribución de la participación entre el comercio moderno, la conveniencia y el canal en línea, la dependencia de las importaciones para ciertos tipos de snacks, y el ritmo de lanzamiento de nuevos productos, que típicamente afecta más al crecimiento en valor que al volumen en mercados maduros. Para las previsiones, se utilizó el análisis de escenarios para que el modelo pueda manejar diferentes trayectorias de inflación y el comportamiento de reducción del gasto del consumidor, y luego se selecciona un único caso base después de alinearlo con lo que los expertos esperan durante los próximos 12 a 24 meses. Donde las verificaciones de abajo hacia arriba presentaban brechas, se utilizaron rangos que se fueron reduciendo mediante la lógica de participación de canal y verificaciones de consistencia a nivel de país, en lugar de forzar una falsa precisión.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante múltiples verificaciones para que el resultado final se mantenga coherente con señales independientes. Comparamos el modelo con la dirección del comercio, los indicadores minoristas y de fabricación, y los comentarios a nivel empresarial que apuntan a movimientos de volumen, precios y canales, y luego las anomalías se revisan antes de la aprobación final.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como movimientos bruscos en materias primas, acciones regulatorias importantes que afectan la comercialización de productos con alto contenido de grasas, sal y azúcar (HFSS), o fluctuaciones repentinas de divisas. Antes de la entrega, un analista realiza una revisión actualizada de los insumos principales y recalcula los resultados clave para que los clientes reciban la visión más reciente y actualizada.
Tamaño del Mercado de Snack Food de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas del mercado de snack food suelen diferir debido al momento de la conversión de divisas, cómo se traslada el precio por unidad y cómo se trata el valor minorista frente al valor del fabricante en los distintos estudios. En nuestro trabajo, estos elementos se explicitan desde el principio para que los cálculos de crecimiento posteriores sean trazables y más fáciles de verificar.
Las principales brechas suelen provenir de cómo se aplica la inflación a los precios, si los cambios en el tamaño de los envases se tratan como verdaderos aumentos de precios, y con qué rapidez se actualizan los supuestos tras grandes variaciones en las materias primas y los tipos de cambio. La frecuencia de actualización y la elección de los tipos de cambio promedio anuales (en lugar de una tasa en un momento específico) también modifican el total en USD, y es aquí donde la estimación de Mordor Intelligence se mantiene alineada con verificaciones repetibles, como la combinación de canales regionales y los comentarios sobre precios reportados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 292,01 mil millones de USD (2026) | |
| Consultora Global A | 719,18 mil millones de USD (2024) | Utiliza un enfoque más amplio de snacks que puede capturar categorías adyacentes y totales de valor minorista, y el número más alto de 2024 también refleja una base de precios diferente y un momento distinto de conversión de USD. |
| Editorial de Datos de la Industria B | 679,00 mil millones de USD (2024) | Reportado como ventas minoristas de snacks globales, lo que puede incluir una cobertura de categorías más amplia y efectos del margen minorista en comparación con un alcance más estricto de snack food envasado. |
La dispersión en los valores proviene principalmente de los límites del alcance y de cómo se contabilizan las ventas minoristas frente a una canasta definida de snack food, y luego se amplifica por las decisiones de precios y tipo de cambio en años de alta inflación. Al mantener la lógica de precios vinculada a variaciones observables en la combinación de productos y canales, y al revisar los supuestos cuando las divisas se mueven, obtenemos un número que es más fácil de explicar y replicar a partir de pasos claros.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de alimentos para picar en 2026?
El tamaño del mercado de alimentos para picar alcanzó USD 292,01 mil millones en 2026.
¿Cuál es la tasa de crecimiento esperada hasta 2031?
Se prevé que el sector registre una CAGR del 4,20% durante 2026–2031.
¿Qué región genera más ventas de aperitivos?
Asia-Pacífico mantuvo la mayor participación con el 31,42% de los ingresos globales de 2025.
¿Qué tipo de producto está creciendo más rápido?
Se proyecta que los snacks de carne se expandirán a una CAGR del 6,59% hasta 2031.
¿Cómo están afectando las regulaciones de sostenibilidad al envase?
Las normas de responsabilidad extendida del productor están acelerando el cambio hacia películas listas para reciclar y formatos con mayor contenido de material reciclado.


 Sus datos están seguros y nunca se venden ni se comparten.
