
Tamaño y Participación del Mercado de Palomitas de Maíz de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.93 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.34 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.23 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Palomitas de Maíz de los Estados Unidos por Mordor Intelligence
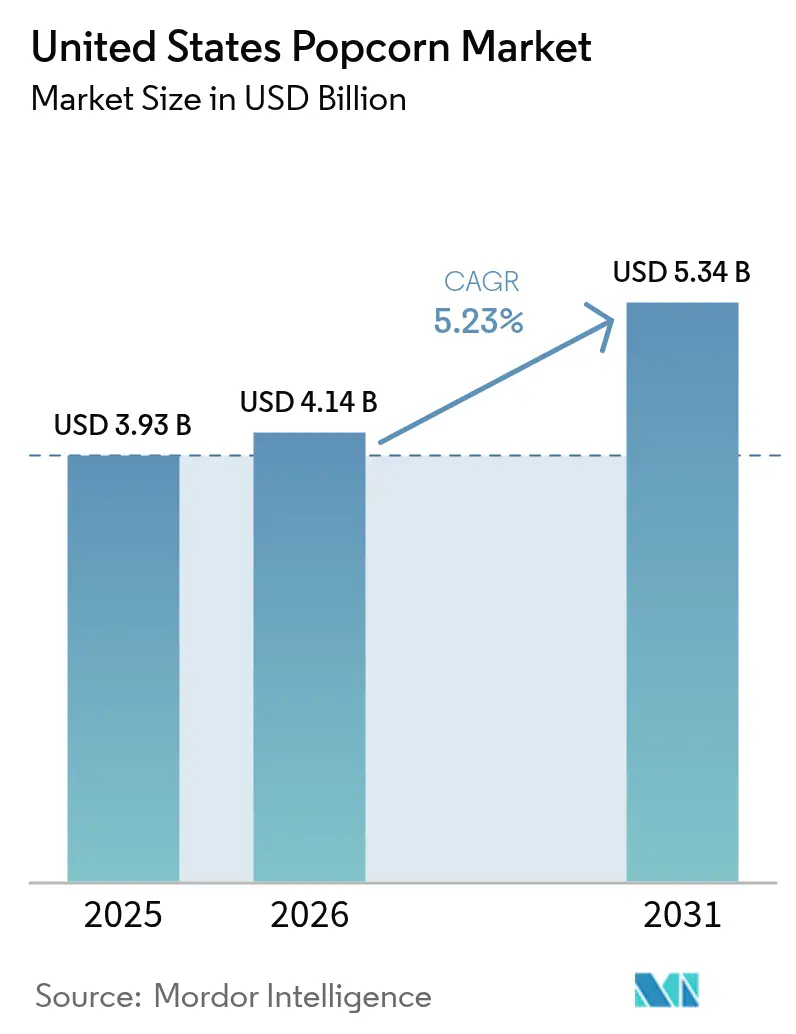
El tamaño del mercado de palomitas de maíz de los Estados Unidos fue valorado en USD 3.930 millones en 2025 y se estima que crecerá desde USD 4.140 millones en 2026 hasta alcanzar USD 5.340 millones en 2031, a una CAGR del 5,23% durante el período de previsión (2026-2031). Este crecimiento está impulsado por un aumento en los hábitos de consumo de aperitivos, la creciente popularidad del entretenimiento en el hogar y una preferencia cada vez mayor por opciones de refrigerios más saludables. Las palomitas de maíz listas para comer son populares por su comodidad; mientras tanto, las palomitas de maíz para microondas constituyen el segmento de más rápido crecimiento, ya que ofrecen una manera conveniente de disfrutar aperitivos con porciones controladas en el hogar. Los consumidores, en particular los millennials y la Generación Z, se sienten cada vez más atraídos por opciones de palomitas de maíz orgánicas y funcionales que se alinean con su preferencia por alimentos de etiqueta limpia y conscientes de la salud. Los sabores de queso únicos y las variedades de inspiración internacional están impulsando la tendencia de premiumización en el mercado. Los supermercados/hipermercados siguen siendo los principales canales de distribución de palomitas de maíz, pero el comercio electrónico está ganando terreno rápidamente. El panorama competitivo sigue siendo intenso, con grandes empresas alimentarias, marcas de entretenimiento y actores de nicho más pequeños compitiendo por la participación de mercado. Las empresas se centran en innovaciones de sabor, mejoras en el envasado y en ampliar su presencia en múltiples canales de venta para atraer y retener clientes.
Conclusiones Clave del Informe
- Por tipo de producto, las palomitas de maíz listas para comer lideraron con el 67,92% de la participación del mercado de palomitas de maíz de los Estados Unidos en 2025, mientras que las palomitas de maíz para microondas se proyecta que se expandirán a una CAGR del 8,12% hasta 2031.
- Por naturaleza, las palomitas de maíz convencionales representaron el 84,35% del tamaño del mercado de palomitas de maíz de los Estados Unidos en 2025; se espera que las palomitas de maíz orgánicas registren una CAGR del 8,84% entre 2026-2031.
- Por sabor, las variedades saladas/tradicionales mantuvieron una participación del 58,71% del tamaño del mercado de palomitas de maíz de los Estados Unidos en 2025, mientras que se prevé que los sabores de queso avancen a una CAGR del 7,98% hasta 2031.
- Por tipo de envase, los formatos de porción múltiple capturaron el 54,66% de la participación en ingresos en 2025, y se prevé que los envases de porción individual registren una CAGR del 8,06% hasta 2031.
- Por canal de distribución, los supermercados/hipermercados controlaron el 88,62% del tamaño del mercado de palomitas de maíz de los Estados Unidos en 2025; se proyecta que el comercio minorista en línea registre una CAGR del 8,63% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Palomitas de Maíz de los Estados Unidos
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Aumento en la adopción del consumo de aperitivos como sustituto de comidas | +1.2% | Nacional, con mayor penetración en mercados urbanos | Mediano plazo (2-4 años) |
| Formatos convenientes y para consumo en movimiento | +0.9% | Nacional, concentrado en áreas metropolitanas | Corto plazo (≤ 2 años) |
| Demanda creciente de aperitivos salados orientados a la salud | +1.1% | Nacional, con segmentos premium en regiones costeras | Largo plazo (≥ 4 años) |
| Mayor consumo de servicios de streaming y entretenimiento en el hogar | +0.8% | Nacional, acelerado en mercados suburbanos | Corto plazo (≤ 2 años) |
| Innovación rápida en sabores y condimentos | +0.7% | Nacional, con mercados de prueba en ciudades principales | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y tendencias | +0.6% | Nacional, concentrado entre demografías más jóvenes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la adopción del consumo de aperitivos como sustituto de comidas
Los estilos de vida ajetreados, los modelos de trabajo híbrido y el aprendizaje a distancia están cambiando la forma en que los estadounidenses se alimentan, y muchos optan por aperitivos en lugar de comidas tradicionales. Según la Encuesta de Alimentos y Salud 2024 del Consejo Internacional de Información Alimentaria (IFIC, por sus siglas en inglés), el 56% de los adultos ahora reemplaza comidas completas con aperitivos o porciones más pequeñas, lo que muestra cómo el consumo de aperitivos se ha convertido en una parte clave de los hábitos alimentarios diarios[1]Fuente: Consejo Internacional de Información Alimentaria (IFIC), Percepciones del Consumidor Estadounidense sobre el Consumo de Aperitivos,
ific.org. Las palomitas de maíz están ganando popularidad como una opción conveniente de sustituto de comidas, especialmente cuando se enriquecen con proteínas adicionales, ya que ofrecen tanto portabilidad como valor nutricional. Los millennials y la Generación Z están impulsando esta tendencia al buscar aperitivos que sean satisfactorios, elaborados con ingredientes limpios y fáciles de incorporar a sus apretadas agendas. Para satisfacer esta creciente demanda, las marcas están posicionando las palomitas de maíz como un aperitivo funcional que puede competir con las barras de proteínas tradicionales. Por ejemplo, en 2025, cuando Khloé Kardashian lanzó Khloud Protein Popcorn, que proporciona 7 gramos de proteína por porción, 3 veces más que las palomitas de maíz regulares. Esto pone de relieve cómo la innovación impulsada por celebridades está ayudando a las palomitas de maíz a consolidar su papel como una opción práctica de sustituto de comidas.
Demanda creciente de aperitivos salados orientados a la salud
Las palomitas de maíz se están convirtiendo en una opción popular de aperitivo saludable porque son 100% grano integral, más bajas en calorías en comparación con las papas fritas o galletas saladas, y una buena fuente de fibra dietética. Según el Departamento de Agricultura de los Estados Unidos (USDA, por sus siglas en inglés), 1 porción de palomitas de maíz reventadas al aire proporciona aproximadamente el 15% de la ingesta diaria recomendada de fibra para la población de los Estados Unidos[2]Fuente: Departamento de Agricultura de los Estados Unidos (USDA), Palomitas de Maíz: Un Aperitivo Saludable de Grano Integral,
usda.gov. Estos beneficios nutricionales se alinean con las preferencias de los consumidores por aperitivos que sean agradables y apoyen los objetivos de salud. La demanda de ingredientes no modificados genéticamente (No-GMO, por sus siglas en inglés) y de abastecimiento transparente hace que las palomitas de maíz resulten aún más atractivas para los compradores conscientes de su salud. La investigación sobre sus posibles beneficios prebióticos también crea oportunidades para nuevos productos funcionales. Las marcas están respondiendo con opciones como palomitas de maíz bajas en sodio, reventadas al aire y con aceite de aguacate. Por ejemplo, en junio de 2024, Be Happy Snacks lanzó 2 nuevos sabores, Algodón de Azúcar y Cheddar Blanco, que son de grano integral, sin gluten y bajos en sodio. Esto muestra cómo los sabores pueden combinarse con características orientadas a la salud para competir en el pasillo de aperitivos "mejores para ti" junto a mezclas de frutos secos, frutas deshidratadas y crisps de granos ancestrales.
Mayor consumo de servicios de streaming y entretenimiento en el hogar
Las plataformas de streaming han convertido a las palomitas de maíz en un aperitivo popular para el entretenimiento en el hogar, superando su asociación tradicional con las salas de cine. A medida que más personas pasan sus noches viendo programas, deportes en vivo y contenido en línea, las palomitas de maíz se han convertido en el aperitivo preferido porque son fáciles de preparar y compartir. En 2024, World Population Review informó que Netflix tenía 66,7 millones de suscriptores en los Estados Unidos, lo que muestra la gran audiencia que impulsa esta tendencia[3]Fuente: World Population Review, Usuarios de Netflix por País 2025,
worldpopulationreview.com. Las empresas de entretenimiento también están aprovechando esta oportunidad, como la asociación de Netflix en 2024 con Walmart para vender sus propias palomitas de maíz de marca, convirtiendo a los espectadores en compradores. Esto ha incrementado la demanda de multipacks, mientras que las opciones listas para comer están ganando popularidad por su comodidad. La creciente tendencia de ver episodios de forma consecutiva está estrechamente vinculada al aumento del consumo de aperitivos. Los consumidores ahora planifican sus compras de aperitivos para alinearlas con sus horarios de streaming, lo que genera incrementos notables en las ventas de palomitas de maíz durante esos momentos. Este cambio de comportamiento está llevando a los minoristas a ampliar su gama de opciones de aperitivos para el hogar con el fin de satisfacer esta demanda, garantizando que cubran las necesidades de los consumidores que buscan experiencias de consumo de aperitivos convenientes.
Innovación rápida en sabores y condimentos
La innovación en sabores se está convirtiendo en un factor determinante que impulsa el crecimiento en el mercado de palomitas de maíz de los Estados Unidos, ya que los consumidores buscan cada vez más opciones de aperitivos únicas y emocionantes. Según el Informe de Consumo de Aperitivos 2024 de Mondelez, el 63% de la población de los Estados Unidos prefiere los aperitivos a las comidas, lo que subraya la importancia del sabor en su vida cotidiana. Los avances en tecnología de condimentos han hecho posible distribuir los sabores de manera uniforme, alentando a las marcas a experimentar con opciones audaces. Las empresas están aprovechando esta tendencia mediante productos de edición limitada para captar la atención. Por ejemplo, en septiembre de 2024, Smartfood se asoció con el ícono del rap Flavor Flav para promover su campaña centrada en los sabores, mientras que en mayo de 2025, Pop Secret presentó 3 sabores listos para comer con un "Medidor de Mantequilla" para ofrecer tanto comodidad como personalización. Las marcas más pequeñas también se están destacando, como el lanzamiento en 2024 de Spicy Chedda' Popcorn de Good Eat'n, que responde a la creciente demanda de aperitivos picantes y condimentados. Estos esfuerzos destacan cómo la innovación en sabores está ayudando a las palomitas de maíz a mantenerse competitivas frente a otros aperitivos salados, al tiempo que respaldan estrategias de precios premium.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Fuerte competencia de aperitivos alternativos | -0.8% | Nacional, intensificada en mercados urbanos | Mediano plazo (2-4 años) |
| Sensibilidad al precio en segmentos gourmet | -0.5% | Nacional, concentrada en regiones conscientes del precio | Corto plazo (≤ 2 años) |
| Preocupaciones de salud en torno a las palomitas de maíz con sabores | -0.4% | Nacional, amplificadas a través de las redes sociales | Largo plazo (≥ 4 años) |
| Dependencia del suministro de maíz y volatilidad de precios | -0.7% | Nacional, con variaciones regionales en la cadena de suministro | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fuerte competencia de aperitivos alternativos
La competencia de aperitivos alternativos es un desafío significativo para el mercado de palomitas de maíz de los Estados Unidos, ya que los consumidores se sienten cada vez más atraídos por aperitivos que ofrecen mayor contenido proteico, ingredientes únicos o beneficios adicionales para la salud. Productos como mezclas de frutos secos ricas en proteínas y cecina de origen vegetal están ganando popularidad, especialmente entre los millennials y la Generación Z conscientes de su salud. Estas alternativas a menudo ofrecen un mayor valor nutricional o novedad, lo que las hace más atractivas para este segmento demográfico. Por ejemplo, en 2024, Beyond Meat lanzó su cecina de origen vegetal a nivel nacional en colaboración con Frito-Lay de PepsiCo. Este producto se comercializa como un aperitivo de etiqueta limpia y alto en proteínas que satisface a los consumidores flexitarianos que buscan opciones más saludables. Dichos lanzamientos innovadores atraen una atención significativa de los minoristas, ya que generalmente tienen precios más elevados y ofrecen mejores márgenes de ganancia en comparación con los productos tradicionales de palomitas de maíz. Los fabricantes de palomitas de maíz están respondiendo a estos desafíos introduciendo nuevos e interesantes sabores, añadiendo beneficios nutricionales como proteínas o fibra, y mejorando el envasado para hacer sus productos más convenientes para los consumidores.
Dependencia del suministro de maíz y volatilidad de precios
La fuerte dependencia de las palomitas de maíz del maíz como ingrediente principal hace que el mercado de los Estados Unidos sea vulnerable a problemas de suministro y fluctuaciones de precios. Aunque los procesadores utilizan estrategias de cobertura para gestionar los riesgos, los datos del Departamento de Agricultura de los Estados Unidos (USDA) muestran que se espera que los precios del maíz varíen entre USD 4,20 y 4,35 por bushel durante el año agrícola 2025/26[4]Fuente: Departamento de Agricultura de los Estados Unidos (USDA), Suministros Récord de Maíz en EE.UU. para 2025/26 Respaldan Exportaciones Elevadas de Maíz,
usda.gov. Las condiciones climáticas extremas, como sequías o inundaciones en los estados productores de maíz del Medio Oeste, pueden afectar significativamente la calidad y cantidad de la cosecha. Esto, a su vez, eleva los costos de producción y reduce los márgenes de ganancia de los fabricantes de palomitas de maíz. Los cambios en las políticas comerciales o los movimientos en la demanda de exportaciones pueden seguir perturbando el suministro interno de maíz, añadiendo incertidumbre. A diferencia de otras categorías de aperitivos, los fabricantes de palomitas de maíz tienen opciones limitadas debido a su dependencia del maíz. Esta falta de flexibilidad dificulta la gestión de los costos crecientes sin trasladar los aumentos de precios a los consumidores. Estos desafíos representan riesgos significativos para la rentabilidad de los productores de palomitas de maíz, especialmente las marcas más pequeñas o premium que operan con márgenes más ajustados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Dominio de las Listas para Comer Impulsa la Conveniencia
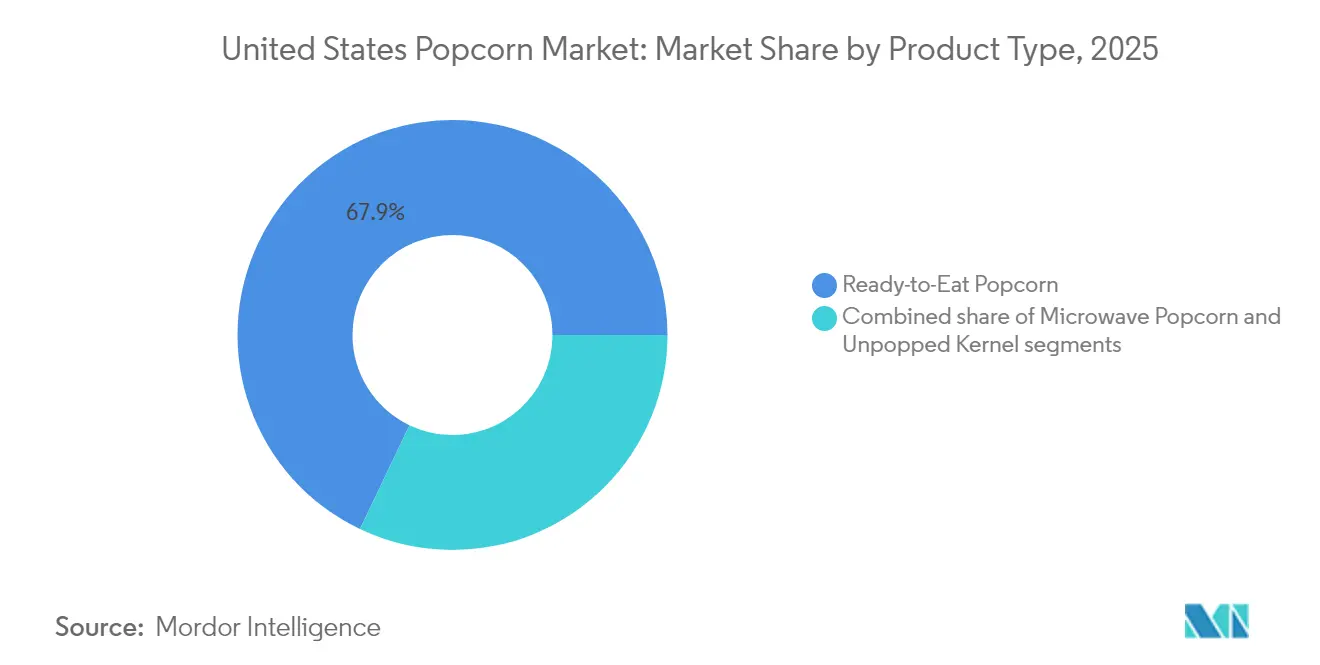
Las palomitas de maíz listas para comer lideraron el mercado de los Estados Unidos en 2025, representando el 67,92% del total de ventas. Esto refleja la creciente demanda de aperitivos convenientes que están listos para consumir sin ninguna preparación. Productos como multipacks, bolsas de porción individual y recipientes de tamaño familiar satisfacen diversas necesidades, ya sea para consumo individual, para compartir en familia o para disfrutar en movimiento. La popularidad de las palomitas de maíz listas para comer se ha visto impulsada además por innovaciones en sabores, ingredientes más saludables y un envasado atractivo, que permiten a las marcas cobrar precios premium. Las tendencias en redes sociales y los sabores de edición limitada también juegan un papel importante para atraer a los consumidores más jóvenes que están ansiosos por probar opciones nuevas y emocionantes, impulsando las compras repetidas.
Las palomitas de maíz para microondas son otro segmento clave, que se espera sea el de más rápido crecimiento con una sólida CAGR del 8,12% entre 2026 y 2031. Su popularidad está ligada a su comodidad y a la capacidad de recrear una experiencia similar a la del cine en el hogar, lo que las convierte en favoritas de las familias y consumidores de mayor edad. El segmento también está ampliando su atractivo con opciones orientadas a la salud, como variedades bajas en sodio, con mantequilla light y enriquecidas con proteínas. Las palomitas de maíz para microondas son especialmente adecuadas para el consumo de porciones controladas y se alinean bien con el tiempo cada vez mayor que las personas dedican al streaming de contenido en el hogar. Junto con las palomitas de maíz listas para comer, este segmento apoya el crecimiento general del mercado de palomitas de maíz de los Estados Unidos al satisfacer las diversas preferencias y ocasiones de consumo de los consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Naturaleza: El Crecimiento Orgánico Acelera el Posicionamiento Premium
Las palomitas de maíz convencionales lideraron el mercado de los Estados Unidos en 2025, contribuyendo al 84,35% del total de ventas. Su dominio se debe en gran medida a su accesibilidad económica y amplia disponibilidad, lo que las convierte en la opción predilecta para el consumo cotidiano de aperitivos. Con cadenas de suministro bien establecidas, los fabricantes pueden ofrecer precios competitivos, garantizando que estos productos sigan siendo accesibles para una amplia base de consumidores. Las palomitas de maíz convencionales son un producto básico en supermercados, tiendas de conveniencia y plataformas en línea, respaldadas por un sólido reconocimiento de marca y una calidad consistente. Este segmento atiende a los compradores conscientes del valor que prefieren sabores familiares y opciones confiables para sus necesidades de consumo de aperitivos.
Por otro lado, las palomitas de maíz orgánicas están ganando terreno como segmento de rápido crecimiento, con una CAGR proyectada del 8,84% de 2026 a 2031. Este crecimiento está impulsado por la creciente demanda de los millennials y la Generación Z, quienes priorizan la salud, la sostenibilidad y los productos de etiqueta limpia. Las marcas de palomitas de maíz orgánicas están satisfaciendo esta demanda ofreciendo opciones certificadas como orgánicas y haciendo hincapié en ingredientes naturales y de abastecimiento responsable. Los sabores premium y de edición limitada están ayudando a atraer a compradores conscientes de su salud y motivados por la ética. Como resultado, las palomitas de maíz orgánicas están creando un nicho en la categoría de aperitivos mejores para ti, atrayendo a quienes buscan alternativas de consumo más saludables y sostenibles.
Por Perfil de Sabor: Innovación Más Allá de los Límites Tradicionales
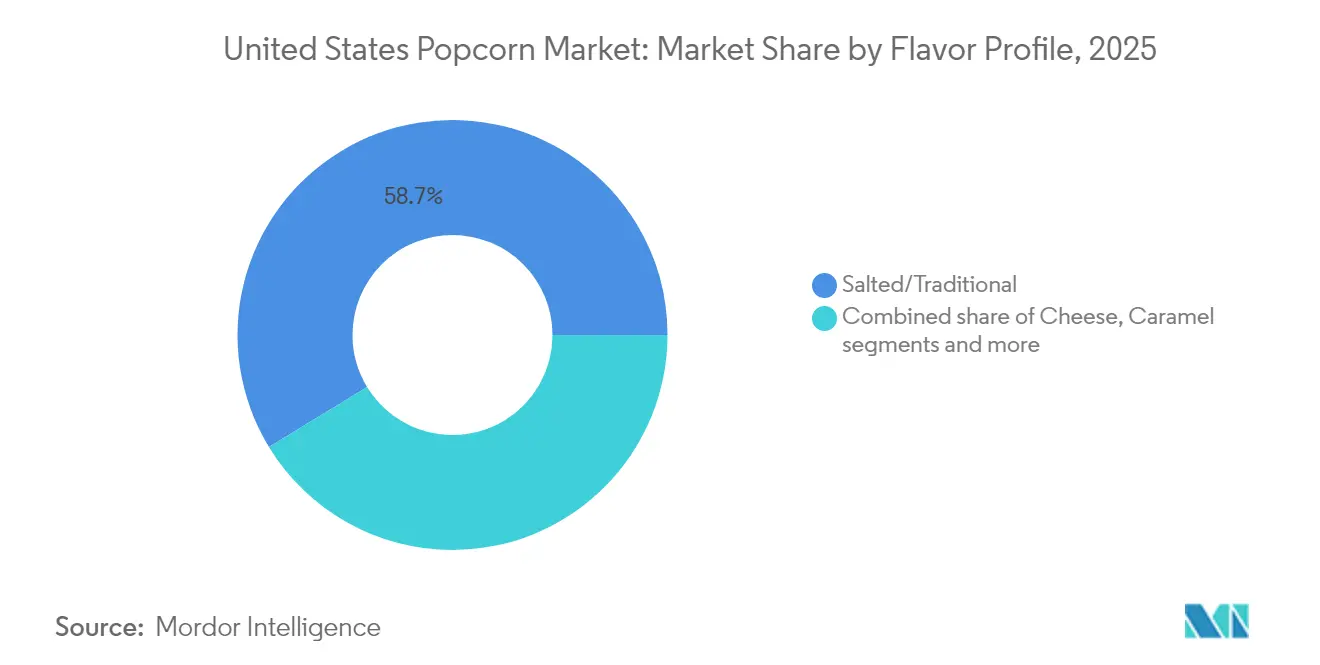
Las palomitas de maíz saladas/tradicionales mantuvieron el 58,71% de la participación del mercado de los Estados Unidos en 2025, mostrando su fuerte atractivo como opción de aperitivo simple y versátil. Este sabor clásico sigue siendo popular debido a su accesibilidad, amplia disponibilidad y adecuación para diversas ocasiones de consumo. Los consumidores continúan eligiendo las palomitas de maíz saladas por su familiaridad y calidad consistente, lo que las convierte en un producto básico en los hogares de todo el país. Su dominio se ve respaldado además por marcas consolidadas y eficientes redes de distribución, lo que garantiza que sigan siendo la opción predilecta para el consumo cotidiano de aperitivos.
Las palomitas de maíz con sabor a queso están ganando popularidad rápidamente y se espera que crezcan a una CAGR del 7,98% hasta 2031, impulsadas por la creciente demanda de opciones de aperitivos audaces e indulgentes. Los avances en tecnología de condimentos han mejorado la consistencia del sabor, haciendo que estos productos sean más atractivos para los consumidores. Las audiencias más jóvenes, en particular, se sienten atraídas por los ricos y aventureros perfiles de sabor que ofrecen las palomitas de maíz con sabor a queso. La introducción de variedades de queso especiales y de edición limitada ha fomentado las compras de prueba y el consumo repetido, contribuyendo al crecimiento constante del segmento y ampliando su presencia en el mercado de palomitas de maíz de los Estados Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Envase: El Crecimiento de la Porción Individual Refleja los Cambios en el Estilo de Vida
Las bolsas de porción múltiple representaron el 54,66% del mercado de palomitas de maíz de los Estados Unidos en 2025, destacando su popularidad entre familias y grupos. Estas opciones de envasado de mayor tamaño son económicas y convenientes para compartir durante noches de cine, reuniones u otras ocasiones sociales. Permiten a los consumidores disfrutar palomitas de maíz a granel sin necesidad de realizar compras frecuentes. Los formatos de porción múltiple están ampliamente disponibles en supermercados, clubes mayoristas y plataformas en línea, lo que los convierte en la opción predilecta para los hogares que buscan valor y conveniencia. Las marcas consolidadas utilizan estos formatos para mantener visibilidad y fortalecer la fidelidad de los clientes en el competitivo mercado.
Por otro lado, los packs de palomitas de maíz de porción individual están ganando terreno y se espera que crezcan a una sólida CAGR del 8,06% entre 2026 y 2031. Estos packs más pequeños y portátiles satisfacen los estilos de vida ajetreados, ofreciendo conveniencia para el consumo de aperitivos en movimiento. Son especialmente atractivos para personas que se desplazan al trabajo, estudiantes y consumidores conscientes de su salud que prefieren opciones con porciones controladas. Las marcas se centran en un envasado innovador, como bolsas resellables y diseños vibrantes, para captar la atención y mejorar la usabilidad. Como resultado, los formatos de porción individual se están convirtiendo en un impulsor clave del crecimiento en el mercado de palomitas de maíz, satisfaciendo las necesidades en evolución de los consumidores modernos.
Por Canal de Distribución: La Aceleración del Comercio Electrónico Transforma el Comercio Minorista
Los supermercados/hipermercados dominaron el mercado de palomitas de maíz de los Estados Unidos en 2025, representando el 88,62% de las ventas. Estas tiendas siguen siendo la opción preferida de los consumidores gracias a su comodidad y a la amplia variedad de opciones de palomitas de maíz, que incluyen variedades tradicionales, con sabores y en formato a granel. Los compradores suelen adquirir palomitas de maíz durante sus compras habituales de comestibles, y la colocación destacada en estantes o exhibidores en las esquinas de los pasillos fomenta las compras por impulso. Los supermercados e hipermercados realizan frecuentemente promociones, como descuentos o degustaciones en tienda, que incrementan aún más las ventas y atraen a una amplia base de clientes. Estos factores los convierten en un canal de distribución crítico para las marcas de palomitas de maíz que buscan llegar a una audiencia amplia.
El comercio electrónico está ganando terreno rápidamente como canal preferido para la compra de palomitas de maíz, con una tasa de crecimiento proyectada de una CAGR del 8,63% hasta 2031. Las plataformas en línea ofrecen una comodidad incomparable, permitiendo a los consumidores explorar y adquirir una amplia gama de productos de palomitas de maíz desde la comodidad de su hogar. Los servicios de suscripción y las ofertas en paquete son especialmente atractivos para los hogares ocupados y los profesionales, garantizando entregas regulares sin necesidad de realizar pedidos repetidos. Las plataformas de comercio electrónico suelen ofrecer sabores exclusivos y recomendaciones personalizadas, que atienden las preferencias de nicho y refuerzan la fidelidad del cliente.
Análisis Geográfico
Los estados costeros, como California y Nueva York, son los mercados líderes de palomitas de maíz premium y orgánicas debido a sus poblaciones adineradas y conscientes de la salud. Los consumidores de estas regiones tienen mayor predisposición a gastar en productos de alta calidad y son rápidos en adoptar sabores de inspiración global. Esta tendencia ha reforzado la posición del mercado de palomitas de maíz en estas áreas, convirtiéndolas en contribuyentes significativos al crecimiento general del mercado. La creciente demanda de sabores innovadores y únicos refleja las preferencias en evolución de estos consumidores, que siempre están en busca de opciones de aperitivos más saludables y emocionantes.
El Medio Oeste se beneficia de su proximidad a las regiones productoras de maíz, lo que ayuda a reducir los costos logísticos y permite precios competitivos en los supermercados. Ciudades como Chicago, Minneapolis y Kansas City experimentan fuertes ventas de palomitas de maíz en formato familiar a granel, atendiendo a los hogares que buscan soluciones de aperitivos asequibles y convenientes. Esta ventaja regional garantiza una amplia disponibilidad y accesibilidad, convirtiendo a las palomitas de maíz en un aperitivo básico en estas zonas. El Medio Oeste desempeña un papel fundamental en la cadena de suministro, garantizando un flujo constante de productos hacia otras partes del país, lo que respalda la estabilidad y el crecimiento general del mercado.
En el Sur y el Suroeste, los sabores de palomitas de maíz audaces y picantes son especialmente populares, lo que refleja la preferencia regional por sabores fuertes y vibrantes. Los minoristas de estados como Texas y Arizona a menudo introducen opciones de sabores localizados, como jalapeño con queso cheddar, para atender las preferencias únicas de los consumidores de estas zonas. Las regiones suburbanas de todo el país también están experimentando un aumento en la demanda de recipientes listos para comer, ya que las familias priorizan la conveniencia y el valor. Mientras tanto, los centros urbanos como Nueva York y San Francisco prefieren las opciones de porción individual por su portabilidad, atendiendo a consumidores con poco espacio y muy ocupados que prefieren opciones de aperitivos para llevar.
Panorama regulatorio
En Estados Unidos, los procesadores de palomitas de maíz operan bajo la supervisión federal de seguridad alimentaria y adulteración liderada por la Administración de Alimentos y Medicamentos de EE. UU. (FDA), incluida la Guía de Política de Cumplimiento de la FDA, Sec. 585.675, que establece criterios de aplicación para la adulteración de palomitas de maíz (incluidos problemas de contaminación y sustitución). En cuanto a los programas de cadena de suministro y seguridad alimentaria, el marco de la Ley de Modernización de la Seguridad Alimentaria (FSMA) de la FDA continúa moldeando las expectativas de controles preventivos y mantenimiento de registros para los productores de snacks envasados.
En el ámbito de los productos básicos y la promoción, las palomitas de maíz están cubiertas por la Ley de Promoción, Investigación e Información al Consumidor de Palomitas de Maíz (7 U.S.C. 7481-7491), que financia un programa nacional de investigación y promoción mediante evaluaciones obligatorias a los procesadores nacionales. En marzo de 2026, el Servicio de Comercialización Agrícola del USDA publicó una norma final que actualiza la tasa de evaluación obligatoria en virtud de la Orden de Promoción, Investigación e Información al Consumidor de Palomitas de Maíz (7 CFR Parte 1215) a 6 centavos por quintal, vigente a partir del 9 de abril de 2026 para los procesadores que superen el umbral anual de 4 millones de libras. El cambio afecta los informes de cumplimiento y las decisiones de traspaso de costos para los procesadores más grandes.
Panorama Competitivo
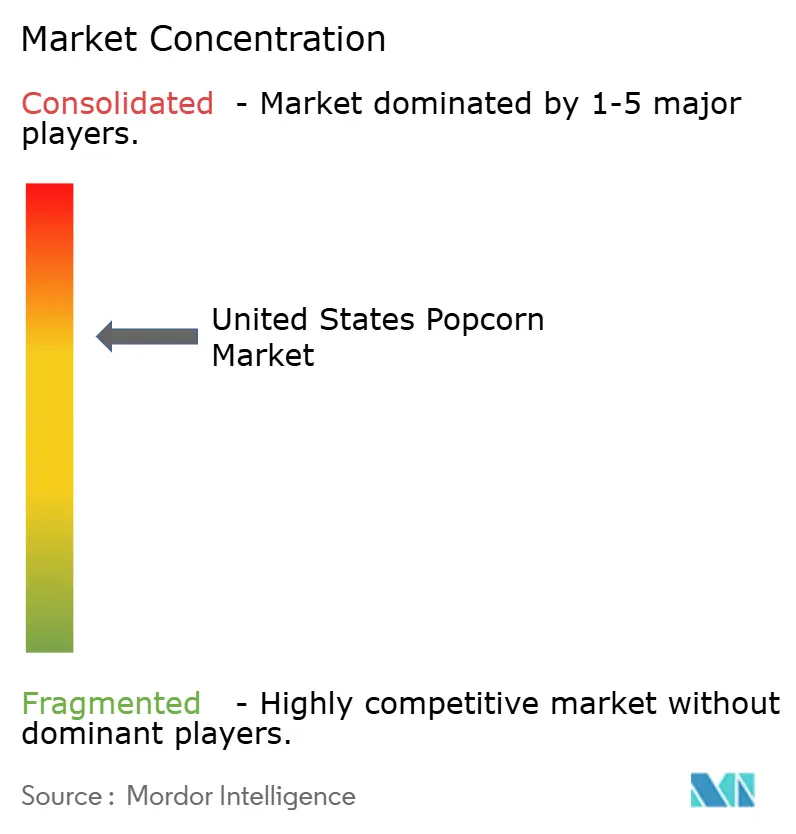
El mercado de palomitas de maíz de los Estados Unidos está moderadamente concentrado, con una combinación de grandes empresas multinacionales y actores de nicho más pequeños. Las grandes marcas como Orville Redenbacher de Conagra, Smartfood de PepsiCo y SkinnyPop, propiedad de Hershey, dominan el mercado aprovechando sus sólidas cadenas de suministro, amplias redes de distribución y extensas estrategias publicitarias. La adquisición por parte de Hershey de 2 plantas de Weaver Popcorn en 2024 mejoró su integración vertical, permitiendo una entrega más rápida de productos a los estantes. Conagra también se está enfocando en la innovación al mejorar la tecnología de bolsas para microondas, con el objetivo de eliminar los revestimientos de Sustancias Perfluoroalquiladas y Polifluoroalquiladas (PFAS, por sus siglas en inglés), mientras que PepsiCo promueve Smartfood junto con sus bebidas para fomentar compras de mayor volumen.
Los nuevos competidores de la industria del entretenimiento están añadiendo dinámicas frescas al mercado. AMC Entertainment lanzó su marca minorista de palomitas de maíz, "AMC Theatres Perfectly Popcorn", en 2023, aprovechando su reputación en la industria cinematográfica para ingresar a las tiendas de comestibles. De manera similar, Netflix se asoció con Popcorn Indiana en 2024 para presentar su propia línea de palomitas de maíz, que rápidamente obtuvo distribución a nivel nacional a través de Walmart. Estos nuevos participantes están presionando a las marcas tradicionales para que mejoren sus estrategias de marketing, mejoren los diseños de envases y creen historias de marca más sólidas para mantener su presencia en el mercado.
Las startups más pequeñas están encontrando éxito al dirigirse a mercados de nicho con productos innovadores, como palomitas de maíz enriquecidas con proteínas, infusionadas con adaptógenos o aptas para dietas cetogénicas. Muchas de estas empresas utilizan plataformas de financiamiento colectivo para lanzar sus ideas antes de escalar a través de minoristas en línea como Amazon. Las palomitas de maíz de marca propia están ganando popularidad a medida que minoristas como Costco y Trader Joe's establecen contratos directos con proveedores, ofreciendo a los consumidores opciones más asequibles. Como resultado, controlar la cadena de valor, desarrollar perfiles de sabor únicos y garantizar una entrega rápida a los estantes se han convertido en factores críticos para el éxito en el mercado de palomitas de maíz de los Estados Unidos.
Líderes de la Industria de Palomitas de Maíz de los Estados Unidos
PepsiCo Inc.
Grupo Bimbo, S.A.B. de C.V.
Conagra Foods Inc.
Our Home
The Hershey Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La diferenciación de productos se está extendiendo cada vez más más allá de los formatos clásicos salados hacia opciones funcionales y premium que compiten con otros snacks salados más saludables, particularmente a medida que algunos consumidores sustituyen comidas por snacks. Esto se observa en lanzamientos posicionados en proteína como Khloud Protein Popcorn (introducido en 2025 con 7 gramos de proteína por porción) y el lanzamiento de PopCorners Protein por parte de PepsiCo Foods en mayo de 2026 (9 gramos de proteína por porción). Juntos, estos lanzamientos refuerzan un espacio en blanco viable para palomitas de maíz con más proteína, etiqueta limpia y porciones controladas, tanto en formatos listos para comer como para microondas.
La ampliación de escala operativa y la automatización también están captando atención entre las marcas que buscan respaldar la distribución mayorista, de clubes y omnicanal, donde la volatilidad del precio del maíz y la presión sobre los márgenes aumentan el valor de una ejecución más ajustada. En abril de 2026, Carrolls Corn invirtió 3,5 millones de USD para adquirir y convertir una instalación de 12.000 pies cuadrados en Rochester, Minnesota, en un almacén de producción dedicado para ampliar la capacidad mayorista y la automatización, y en junio de 2026 Belle's Popcorn encargó una línea de producción totalmente automatizada a TGMachine enfocada en la expansión alta de reventado y el sazonado de precisión. Junto con estos movimientos, la Orden de Promoción, Investigación e Información al Consumidor de Palomitas de Maíz, liderada por el USDA, proporciona una plataforma establecida para la promoción y financiación de la investigación a nivel del sector (tasa de evaluación actualizada a partir de abril de 2026), que las marcas pueden utilizar para respaldar actividades de marketing de categoría que pueden combinarse con paquetes de comercio electrónico, multipacks minoristas y merchandising orientado al entretenimiento en el hogar.
Desarrollos recientes del sector
- Mayo de 2026: PepsiCo Foods lanzó PopCorners Protein con 9 gramos de proteína por porción en tres sabores, comenzando en minoristas seleccionados hacia fines de mayo y ampliando la distribución a nivel nacional para julio de 2026. El producto extiende los snacks reventados afines a las palomitas de maíz hacia un posicionamiento funcional, aumentando la presión sobre las marcas de palomitas de maíz establecidas para innovar en torno a la proteína y otras declaraciones más saludables.
- Agosto de 2025: Pop Secret, parte de la cartera de Our Home, introdujo su primera línea de palomitas de maíz lista para comer en las variantes Movie Theater Butter, Homestyle Sea Salt y Double Cheddar, y la implementó en alrededor de 2.300 ubicaciones en EE. UU. El lanzamiento amplió la presencia de Pop Secret más allá del microondas hacia el consumo para llevar, fortaleciendo su capacidad para defender espacio en anaqueles en la venta minorista general y masiva.
- Agosto de 2024: Our Home completó la adquisición del negocio de palomitas de maíz Pop Secret de The Campbell Soup Company. El cambio de propiedad consolidó una marca importante de palomitas de maíz bajo una plataforma centrada en snacks, respaldando una gestión de cartera más precisa y un énfasis en inversión dentro de las palomitas de maíz y los snacks salados afines.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado se define como el valor de las palomitas de maíz vendidas en Estados Unidos a través de los principales canales minoristas y en línea, abarcando palomitas de maíz listas para comer, palomitas de maíz para microondas y granos de maíz que se compran para consumo en el hogar o fuera de él.
Exclusiones de alcance: excluimos el maíz sin reventar vendido para usos distintos de las palomitas de maíz, y también excluimos los servicios de concesión de cine y el margen de restaurantes que no esté directamente vinculado a las ventas de productos de palomitas de maíz.
Descripción general de la segmentación
- Por Tipo de Producto
- Palomitas de Maíz para Microondas
- Palomitas de Maíz Listas para Comer
- Granos sin Reventar
- Por Naturaleza
- Orgánico
- Convencional
- Por Perfil de Sabor
- Salado/Tradicional
- Caramelo
- Barbacoa
- Queso
- Mantequilla
- Otros
- Por Tipo de Envase
- Porción Individual
- Porción Múltiple
- Packs Familiares/a Granel
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Canales de Venta Minorista en Línea
- Otros Canales de Distribución
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base de datos sólida sobre las señales de oferta, demanda y precios, que puede verificarse año tras año. Utilizamos fuentes públicas como las estadísticas agrícolas del USDA para el contexto del maíz, las series de la Oficina del Censo de EE. UU. para el contexto minorista y comercial, los datos de precios de la Oficina de Estadísticas Laborales para la dirección de la inflación en snacks, e información de retiros y etiquetado de la FDA para comprender el cumplimiento y los cambios en los productos.
Para mantener el modelo fundamentado, también revisamos fuentes como los informes ante la SEC y presentaciones para inversores de empresas relevantes de alimentos envasados, materiales confiables de asociaciones comerciales y prensa de negocios creíble para los cambios de canal y la combinación de productos. En algunos casos, utilizamos suscripciones pagas para datos financieros y de inteligencia empresarial, y para bases de datos de patentes, principalmente para confirmar la actividad de innovación y aproximar la exposición de la categoría cuando las divulgaciones públicas eran limitadas. Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias públicas para la recopilación, verificación cruzada y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba nuestros supuestos sobre qué se vende, dónde se vende y cómo evolucionan los precios en Estados Unidos. Hablamos con una combinación de encuestados del lado de las marcas y de los canales, junto con contactos del ecosistema de envasado e ingredientes, para poder cerrar las brechas de la investigación documental y verificar la coherencia del modelo final desde diferentes puntos de vista.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXOs): 17% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 25% |
| Actores más pequeños: 18% | Gerentes: 58% |
Dimensionamiento y pronóstico del mercado
Dimensionamos el mercado principalmente utilizando una reconstrucción de la demanda de arriba hacia abajo que parte del conjunto de consumo de palomitas de maíz dentro del alcance en Estados Unidos y luego aplica divisiones por canal y una lógica de precio de venta promedio para los formatos listo para comer, microondas y granos. Para mantener los totales realistas, los resultados se corroboran luego con verificaciones selectivas de abajo hacia arriba, incluyendo precios de anaquel muestreados en los principales formatos de tienda, la combinación observada de tamaños de paquete y verificaciones de canal. Cuando surgieron brechas, las manejamos mediante supuestos conservadores que se revalidaron en entrevistas.
Los principales insumos que guiaron el modelo (a modo ilustrativo) incluyeron señales de crecimiento de la categoría de snacks, la combinación de compras entre listo para comer y microondas, patrones de tamaño de paquete y multipack, la intensidad de descuentos en los canales masivos y de comestibles, y la presión de costos impulsada por materias primas que puede influir en los precios de anaquel. Los pronósticos se construyeron mediante análisis de escenarios respaldados por opiniones de expertos sobre la evolución de precios, la normalización de promociones y los cambios en la combinación de canales, y luego se reconciliaron con la consistencia de tendencias históricas para que la trayectoria de crecimiento no dependa de un único indicador.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones, incluyendo la comparación cruzada del movimiento implícito de consumo con patrones conocidos de demanda de snacks, y la revisión de los cambios de precio y combinación para asegurar su razonabilidad. Cuando una variación parece demasiado grande, revisamos los supuestos, verificamos nuevamente el rastro de fuentes y volvemos a contactar a los expertos relevantes para confirmar si el cambio es real o simplemente un artefacto del modelo.
Antes de la aprobación final, el trabajo se revisa por etapas para eliminar errores de cálculo, definiciones inconsistentes y desajustes de tiempo. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan la demanda, la oferta o los precios, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de palomitas de maíz de Estados Unidos según Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para las palomitas de maíz en EE. UU. a menudo no coinciden porque los equipos no siempre contabilizan el mismo conjunto de ingresos, y el momento de los supuestos de precios también puede diferir. Las mayores diferencias suelen provenir de si las estimaciones siguen el valor de venta al consumidor frente a la producción manufacturera, y de si las ventas de productos de palomitas de maíz relacionadas con el servicio de alimentos se contabilizan como ingresos de productos o se tratan como una línea de servicio.
Las verificaciones de precios en anaqueles minoristas, los cambios en la combinación de tamaños de paquete y las señales de participación por canal son la evidencia que vincula la estimación de Mordor Intelligence con las ventas de productos de palomitas de maíz dentro del alcance, en los formatos listo para comer, microondas y granos, en Estados Unidos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,93 mil millones de USD (2025) | |
| Centro de Investigación del Sector A | 3,54 mil millones de USD (2025) | Aplica una visión más estrecha del valor de ventas al basarse más en divisiones a nivel de tipo con un mapeo de valor por canal menos explícito, lo que puede subestimar porciones de las ventas en línea y las impulsadas por clubes. |
| Editor de Estadísticas del Sector B | 2,60 mil millones de USD (2026) | Mide la industria manufacturera de palomitas de maíz, lo que excluye la captura de valor minorista y en línea aguas abajo, y además utiliza un año diferente que puede alterar los totales debido a cambios de precio y volumen. |
Entre las dos cifras externas, la principal brecha se explica por la alineación de alcance y de año, más que por una lectura diferente de la dirección de la demanda. Al mantener explícitos las formas de producto, los canales de venta y el momento de los precios, nuestro valor de mercado se mantiene trazable a insumos repetibles que pueden actualizarse a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de palomitas de maíz de los Estados Unidos?
El mercado está valorado en USD 4.140 millones en 2026 y está en camino de alcanzar USD 5.340 millones en 2031 a una CAGR del 5,23%.
¿Qué formato de palomitas de maíz tiene la mayor participación en las ventas en supermercados de los Estados Unidos?
Las palomitas de maíz listas para comer lideran con una participación del 67,92% de las ventas de 2025 gracias a la comodidad de tomarlas y llevarlas.
¿Qué tan rápido está creciendo el segmento de palomitas de maíz orgánicas en los Estados Unidos?
Las palomitas de maíz orgánicas están avanzando a una CAGR del 8,84% entre 2026-2031 a medida que los compradores orientados a la salud mejoran sus opciones.
¿Qué canal de distribución se está expandiendo más rápidamente para la compra de palomitas de maíz?
El comercio minorista en línea está creciendo a una CAGR del 8,63% debido a los servicios de suscripción y la disponibilidad de sabores especiales.
Última actualización de la página el:



