
Tamaño y Cuota del Mercado de Pruebas en la Nube
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.74 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.56 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas en la Nube por Mordor Intelligence
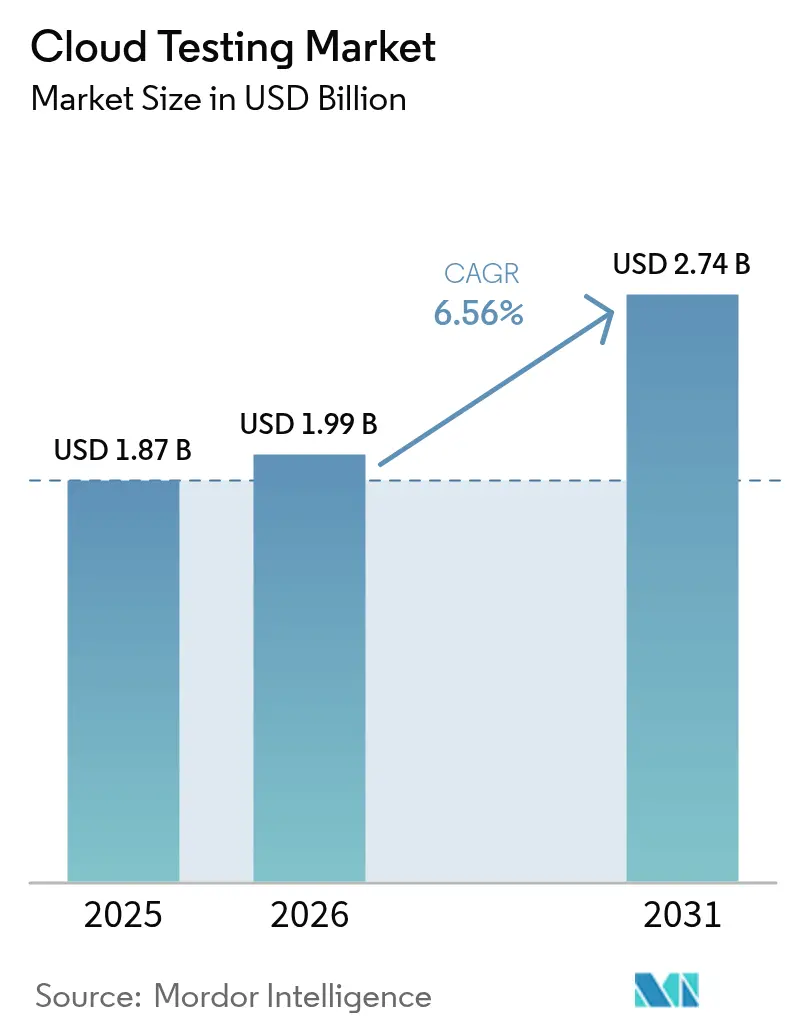
El tamaño del mercado de pruebas en la nube fue valorado en USD 1,87 mil millones en 2025 y se estima que crecerá de USD 1,99 mil millones en 2026 a USD 2,74 mil millones en 2031, a una CAGR del 6,56% durante el período de previsión (2026-2031). Este crecimiento sostenido refleja el traslado masivo de las cargas de trabajo de aseguramiento de calidad hacia canalizaciones de integración continua y despliegue continuo nativas de la nube, una transición que permite a los equipos lanzar entornos de prueba de corta duración bajo demanda. Las empresas valoran la infraestructura elástica que absorbe cargas máximas impredecibles, mientras que los precios basados en el consumo eliminan las barreras de capital que antes limitaban a las pequeñas empresas. La generación de pruebas mediante inteligencia artificial, la reparación autónoma de scripts y los vínculos estrechos con plataformas de observabilidad se encuentran ahora entre las capacidades más solicitadas, lo que impulsa a los proveedores de herramientas y a los proveedores de nube a hiperescala a integrarlas de forma nativa. Las normativas de soberanía de datos geopolíticas y el impacto de las tarifas de salida de datos moderan el entusiasmo; sin embargo, las organizaciones continúan migrando porque los entornos locales no pueden igualar la velocidad, la cobertura ni la economía de las pruebas alojadas en la nube.
Conclusiones Clave del Informe
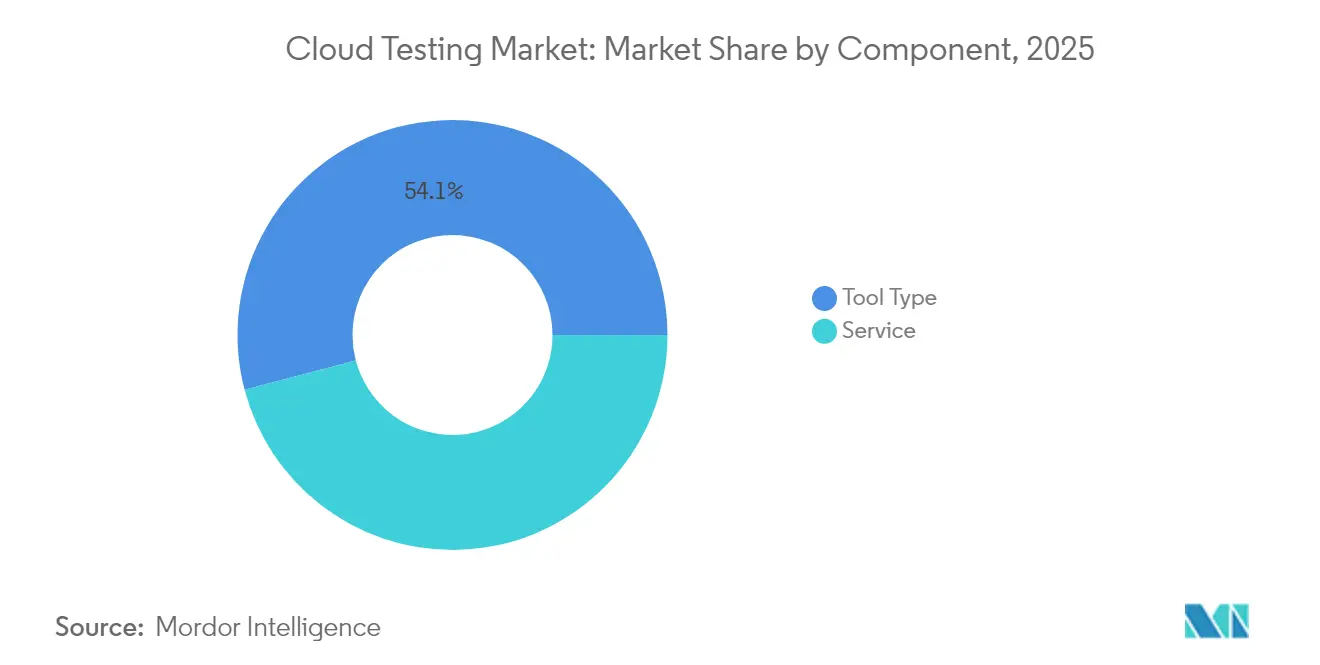
- Por componente, las ofertas de tipo de herramienta capturaron el 54,10% de la cuota del mercado de pruebas en la nube en 2025 y se espera que se expandan a una CAGR del 8,35% hasta 2031.
- Por tamaño de empresa, las grandes empresas representaron el 63,10% de los ingresos de 2025 del mercado de pruebas en la nube, mientras que se prevé que las pequeñas y medianas empresas crezcan a una CAGR del 8,74% hasta 2031.
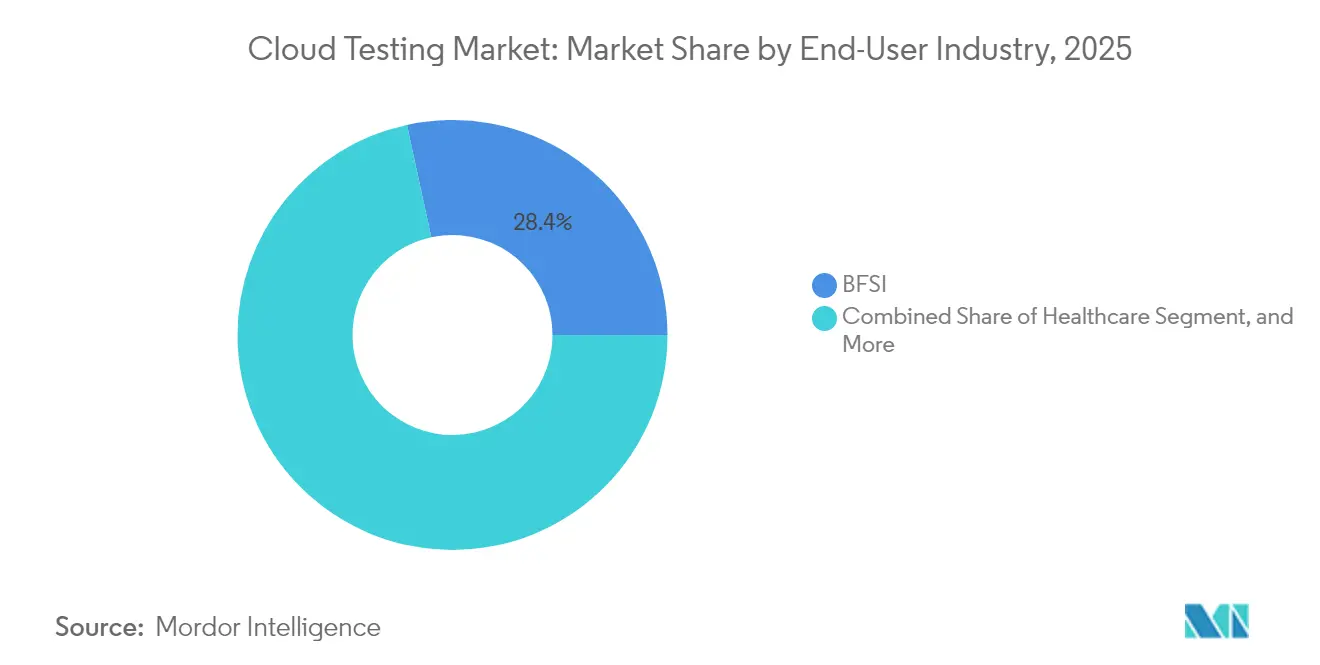
- Por industria de usuario final, el sector BFSI lideró con una cuota de ingresos del 28,40% en 2025 del mercado de pruebas en la nube; se proyecta que el sector sanitario avance a una CAGR del 7,62% hasta 2031.
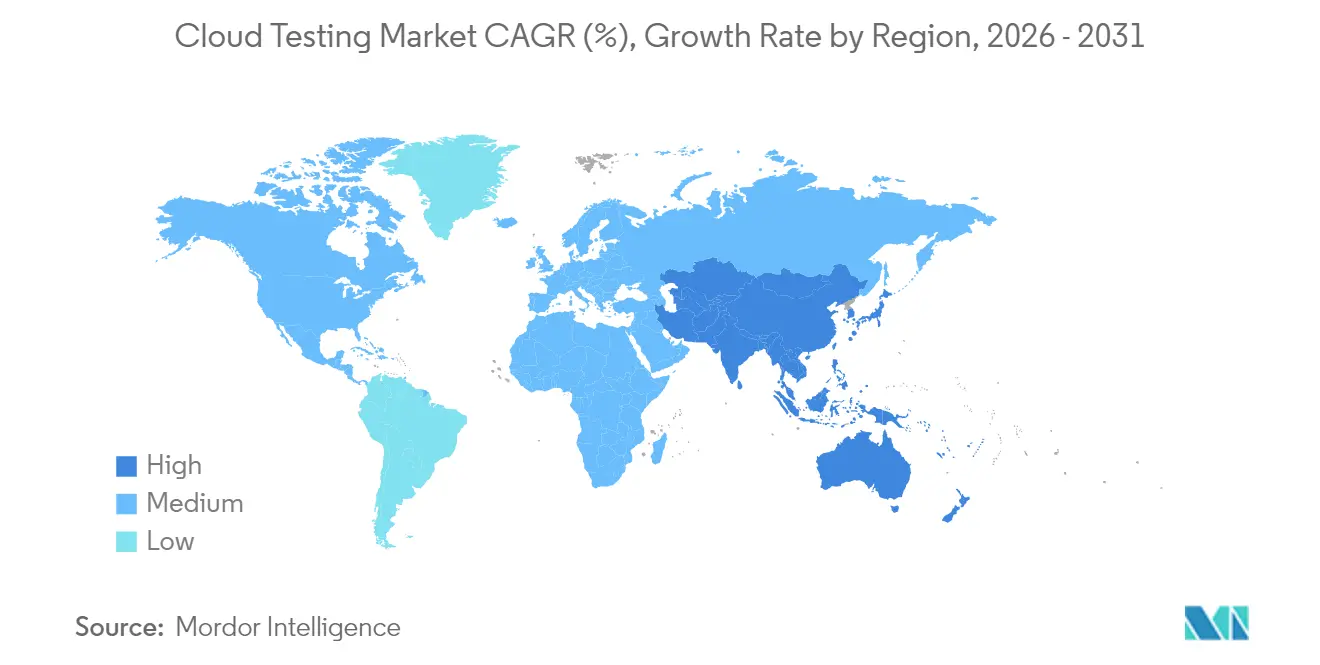
- Por geografía, América del Norte mantuvo el 43,20% de los ingresos de 2025 del mercado de pruebas en la nube, mientras que se proyecta que Asia-Pacífico registre la CAGR regional más rápida del 8,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración del cambio hacia DevOps y CI/CD que exige pruebas continuas | +1.8% | Global, con América del Norte y Europa liderando la adopción | Mediano plazo (2-4 años) |
| Creciente complejidad de las arquitecturas multinube que requieren validación de extremo a extremo | +1.5% | Global, particularmente en los centros financieros de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Beneficios de costo y escalabilidad de las herramientas de pruebas basadas en la nube frente a las locales | +1.3% | Global, con mayor adopción en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Explosión de aplicaciones móviles y de IoT que requieren mayor cobertura de pruebas | +1.2% | Asia-Pacífico como núcleo, con expansión hacia Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Modelos de precios basados en el consumo que democratizan el acceso para las pymes | +0.9% | Global, con adopción acelerada en India, Sudeste Asiático y Brasil | Corto plazo (≤ 2 años) |
| Integración de pruebas autónomas impulsadas por IA dentro de plataformas en la nube | +1.0% | América del Norte y Europa como primeros adoptantes, Asia-Pacífico como seguidor rápido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del Cambio hacia DevOps y CI/CD que Exige Pruebas Continuas
Las organizaciones que adoptan DevOps lanzan código con una frecuencia significativamente mayor que los equipos tradicionales, y este ritmo exige una validación automatizada en cada etapa de la canalización. La Fundación de Entrega Continua (Continuous Delivery Foundation) registró frecuencias de despliegue 208 veces superiores entre los profesionales maduros, una brecha que depende de suites alojadas en la nube capaces de aprovisionar y liberar recursos en cuestión de minutos. La encuesta de 2024 de Docker confirmó que las pruebas y la depuración siguen siendo actividades que consumen tiempo incluso en entornos en la nube, lo que refuerza la demanda de herramientas integradas.[1]Docker, "Informe sobre el Estado del Desarrollo de Aplicaciones 2024," docker.com Perforce encontró que el 75% de los profesionales consideran las pruebas impulsadas por IA como fundamentales, y el 57% ya ejecuta cargas de trabajo en la nube. Los proveedores de servicios financieros y de SaaS, donde la velocidad de lanzamiento determina la competitividad, adoptan estas plataformas con mayor anticipación. Los marcos globales de gestión de servicios, como la norma ISO/IEC 20000, ahora recomiendan las pruebas continuas, integrándolas en las hojas de ruta de cumplimiento normativo.
Creciente Complejidad de las Arquitecturas Multinube que Requieren Validación de Extremo a Extremo
La mayoría de las empresas operan en entornos multinube, lo que las expone a configuraciones incorrectas que desperdician recursos y aumentan el riesgo. Los supervisores bancarios advierten que las amenazas de dependencia de un único proveedor llevan a las instituciones a adoptar estrategias de doble o triple proveedor, pero este enfoque requiere pruebas rigurosas entre plataformas de los mecanismos de conmutación por error y las puertas de enlace de API. Los organismos supervisores en Europa exigen ahora pruebas de penetración dirigidas por amenazas para las instituciones de importancia sistémica, lo que impulsa la adopción de paneles de control unificados que consolidan los resultados de seguridad, rendimiento y cumplimiento normativo.[2]Banco Central Europeo, "Guía de Externalización en la Nube," bankingsupervision.europa.eu Los proveedores de herramientas que visualizan los resultados de todo el patrimonio tecnológico minimizando al mismo tiempo la proliferación de licencias obtienen una ventaja competitiva. El mercado de pruebas en la nube, por tanto, premia a las plataformas que permanecen neutrales y a la vez se integran de forma nativa con AWS, Azure y Google Cloud.
Beneficios de Costo y Escalabilidad de las Herramientas de Pruebas Basadas en la Nube frente a las Locales
Los laboratorios con uso intensivo de capital tienen dificultades para mantenerse al día con las cargas de trabajo modernas de alta variabilidad, mientras que las pruebas en la nube convierten los costos fijos en gastos variables y permiten a los equipos pagar únicamente por lo que utilizan. Estudios sobre pymes en India muestran que la mitad de los encuestados priorizan los servicios en la nube porque pueden escalar su infraestructura durante los ciclos de lanzamiento máximos sin necesidad de adquirir servidores adicionales. La OCDE también señaló que los precios basados en el consumo nivelan el campo de juego para las empresas más pequeñas. Sin embargo, el 59% de las empresas reportaron un gasto total mayor, siendo las tarifas de salida de datos para grandes conjuntos de datos una sorpresa frecuente. Las políticas eficaces de gestión de datos que limitan las transferencias entre regiones se vuelven esenciales para preservar los ahorros. A medida que las empresas maduran, combinan instancias puntuales, capacidad reservada y programación inteligente para optimizar el gasto.
Explosión de Aplicaciones Móviles y de IoT que Requieren Mayor Cobertura de Pruebas
Los lanzamientos de banca móvil, transmisión de contenidos y dispositivos conectados intensifican la necesidad de validación de rendimiento, seguridad e interoperabilidad. La encuesta de 2024 de Tricentis situó la calidad móvil entre las principales preocupaciones empresariales, reflejando la intolerancia de los clientes hacia la latencia o el tiempo de inactividad. La norma actualizada EN 303 645 de ETSI establece una línea de base de seguridad para el IoT de consumo, lo que impulsa a los fabricantes de dispositivos a verificar la agilidad criptográfica, las actualizaciones seguras y la divulgación responsable de vulnerabilidades. La adopción de la computación en el borde en la región de Asia-Pacífico complica aún más las pruebas de latencia, ya que las cargas de trabajo ahora residen más cerca de los usuarios. Los proveedores de herramientas que ofrecen generadores de carga distribuidos geográficamente y compatibilidad de protocolos para MQTT, CoAP y 5G-SA están en posición de ganar cuota en el mercado de pruebas en la nube.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de seguridad de datos y cumplimiento normativo que restringen el movimiento de datos de prueba | -1.1% | Europa (RGPD), América del Norte (HIPAA), centros financieros de Asia-Pacífico | Mediano plazo (2-4 años) |
| Inercia de la infraestructura heredada en sectores altamente regulados | -0.8% | Global, particularmente en banca y sanidad de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Escalada de los costos de salida de datos en la nube para grandes conjuntos de datos de prueba | -0.6% | Global, con impacto agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Proliferación de herramientas y brechas de habilidades que generan complejidad en la orquestación | -0.7% | Global, con mayor impacto en Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Seguridad de Datos y Cumplimiento Normativo que Restringen el Movimiento de Datos de Prueba
La guía del Banco Central Europeo obliga a las instituciones financieras a mantener derechos de auditoría y estrategias de salida cuando externalizan a la nube. La Ley de Resiliencia Operativa Digital añade mandatos de pruebas de penetración y registros de terceros, lo que hace que algunas empresas se muestren reticentes a trasladar conjuntos de datos similares a los de producción a entornos compartidos. La HIPAA y el RGPD aumentan los riesgos para los proveedores que manejan información de salud personal o datos de ciudadanos de la Unión Europea. Los proveedores responden con almacenamiento cifrado, regiones de inquilino único y herramientas de datos sintéticos; sin embargo, la adopción se ralentiza cuando los responsables de privacidad exigen revisiones adicionales. En consecuencia, las tecnologías de enmascaramiento y segmentación de datos están creciendo en paralelo con el mercado de pruebas en la nube, garantizando que los equipos puedan validar la funcionalidad sin exponer registros confidenciales.
Inercia de la Infraestructura Heredada en Sectores Altamente Regulados
La mayoría de los bancos continúan operando sistemas centrales basados en mainframe cuyas interfaces resisten la automatización moderna. Los organismos federales relatan desafíos similares: interfaces no documentadas, lógica de negocio codificada de forma fija y controles de seguridad obsoletos dificultan la adopción de pruebas nativas en la nube. Si bien los proveedores de herramientas ofrecen conectores y emuladores, la inversión necesaria para refactorizar las aplicaciones y recapacitar al personal disuade los cambios rápidos. Los supervisores, no obstante, señalan impaciencia, subrayando que la dependencia prolongada de plataformas heredadas aumenta los riesgos de resiliencia operativa. El mercado de pruebas en la nube, por lo tanto, se bifurca: los nuevos competidores nativos digitales adoptan suites totalmente alojadas, mientras que los incumbentes persiguen estrategias híbridas que conectan simuladores locales con entornos de prueba basados en la nube.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Herramientas de Autoservicio Superan a los Servicios GestionadosLas plataformas de Tipo de Herramienta generaron la mayor porción del mercado de pruebas en la nube en 2025, representando el 54,10% de los ingresos y posicionando al segmento para crecer a una CAGR del 8,35% hasta 2031. La demanda se concentra en módulos de rendimiento, carga y seguridad que se conectan directamente a las canalizaciones de CI/CD y aprovisionan infraestructura únicamente cuando es necesaria, minimizando el gasto en recursos inactivos. Las empresas también se inclinan por las pruebas de interoperabilidad que validan los microservicios en entornos multinube y por las pruebas de resiliencia que demuestran la conmutación por error en condiciones caóticas. Los precios basados en el consumo reducen las barreras de entrada, fomentando una experimentación más amplia y haciendo que el tamaño del mercado de pruebas en la nube para herramientas crezca más rápido que los servicios. Los complementos de IA ahora generan casos de prueba y reparan scripts, reduciendo el trabajo repetitivo y permitiendo a los ingenieros senior concentrarse en los casos límite.
Las ofertas de servicios, que combinan servicios gestionados y profesionales, mantuvieron el 45,90% en 2025 pero van a la zaga en crecimiento. Los clientes que carecen de experiencia interna todavía dependen de integradores como Cognizant, Wipro y Qualitest para contratos basados en resultados, especialmente cuando los marcos de cumplimiento normativo requieren certificaciones formales. Los portafolios de proveedores enfatizan cada vez más la asesoría sobre validación de sesgos de IA, refuerzo de dispositivos IoT y arquitecturas de residencia de datos. Aun así, a medida que mejora la usabilidad de las plataformas y aumenta la madurez interna de DevOps, muchas empresas trasladan de vuelta los ciclos de regresión rutinarios a sus equipos internos, una tendencia que frena la expansión de los ingresos por servicios dentro del mercado de pruebas en la nube más amplio.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tamaño de Empresa:
Las Pymes Aceleran la Adopción mediante Precios Basados en el ConsumoLas grandes empresas representaron el 63,10% del gasto en 2025, lo que refleja sus complejos patrimonios tecnológicos globales, sus obligaciones de cumplimiento normativo en múltiples capas y su apetito por la automatización avanzada. Estas organizaciones suelen implementar varias suites superpuestas, por ejemplo, combinando escáneres de seguridad específicos del proveedor con generadores de carga de código abierto, para cubrir cada carga de trabajo. También negocian acuerdos empresariales con proveedores de nube a hiperescala que agrupan créditos de cómputo y características nativas de pruebas, reforzando su peso dentro de la categoría de tamaño del mercado de pruebas en la nube.
Las pequeñas y medianas empresas, sin embargo, representan el grupo de mayor crecimiento, con una CAGR del 8,74% hasta 2031. Su atractivo radica en los niveles de pago por uso que permiten a una empresa emergente de dos personas ejecutar la misma matriz de navegadores que antes estaba limitada a los presupuestos de las empresas del Fortune 500. Los foros comunitarios y las interfaces de bajo código reducen las curvas de aprendizaje, mientras que las extensiones del mercado añaden funciones especializadas, como comprobaciones de accesibilidad o localización, bajo demanda. A medida que estas empresas crecen, raramente regresan a configuraciones locales, convirtiéndose en contribuyentes permanentes a la expansión del mercado de pruebas en la nube.
Por Industria de Usuario Final:
BFSI Lidera, Sanidad AceleraEl sector BFSI aportó la mayor porción al mercado de pruebas en la nube en 2025, generando el 28,40% de los ingresos. Los reguladores ahora esperan pruebas de penetración permanentes, simulacros de resiliencia sin tiempo de inactividad y registros de auditoría inmutables, lo que obliga a los bancos a adoptar una orquestación de pruebas sofisticada. Los competidores fintech agravan la urgencia al lanzar múltiples veces al día, lo que impulsa a los incumbentes a modernizar sus canalizaciones o arriesgarse a perder clientes. Las migraciones de banca central a entornos de doble proveedor añaden una complejidad adicional que impulsa la demanda de validación de extremo a extremo.
Se proyecta que las aplicaciones de sanidad, desde portales de telemedicina hasta software como dispositivo médico, crecerán a una CAGR del 7,62% hasta 2031. La guía de la FDA sobre transparencia de la IA obliga a los fabricantes a realizar un seguimiento de los conjuntos de datos, los modelos de referencia y los resultados de pruebas para cada lanzamiento. Las reglas de interoperabilidad, como FHIR y TEFCA, crean puntos de control adicionales para garantizar el intercambio fluido de datos entre los sistemas de registros de salud electrónicos. Los proveedores que ofrecen acceso rastreable y basado en roles a entornos de prueba de información de salud protegida se diferencian en este ámbito centrado en el cumplimiento normativo del mercado de pruebas en la nube.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Pruebas en la Nube de América del Norte
América del Norte generó el 43,20% de los ingresos de 2025, lo que refleja prácticas maduras de DevOps y una densa concentración de empresas de software que consideran los ciclos de lanzamiento rápidos como una ventaja competitiva. Las instituciones financieras de Estados Unidos, los grandes proveedores de SaaS y el sector federal enfatizan la resiliencia, impulsando una inversión continua en pruebas automatizadas. El ecosistema tecnológico de Canadá refleja estas prioridades, con programas de gobierno digital provincial que adoptan marcos de control de calidad nativos de la nube. Los centros de desarrollo nearshore de México impulsan aún más el consumo regional al suministrar código a clientes norteamericanos.
Mercado de Pruebas en la Nube de Asia-Pacífico
Se espera que la región de Asia-Pacífico sea la geografía de mayor crecimiento, con una CAGR del 8,12% hasta 2031, impulsada por el desarrollo de nubes soberanas, los hábitos de consumo centrados en dispositivos móviles y los grandes mandatos de digitalización del sector público. El impulso de China por localizar las pilas de software genera demanda de cadenas de herramientas domésticas, mientras que el crecimiento anual del 25% de India en la nube pública impulsa la adopción tanto entre startups como entre organismos estatales. La expansión de la economía digital del Sudeste Asiático, valorada en 263.000 millones de USD, añade cargas de trabajo transaccionales que deben someterse a pruebas de rendimiento en condiciones de red fragmentadas. Japón y Corea del Sur se centran en las migraciones a nubes privadas de entornos SAP de misión crítica, que requieren suites de regresión para validar la lógica de negocio convertida.
Mercado de Pruebas en la Nube en EMEA y América del Sur
Europa equilibra una alta adopción con una supervisión rigurosa. La Ley de Resiliencia Operativa Digital, en vigor desde enero de 2025, obliga a los bancos a documentar los procedimientos de pruebas en la nube, mantener socios de pruebas de penetración basadas en amenazas y conservar estrategias de salida. Alemania, Francia y el Reino Unido lideran el gasto, aprovechando regiones multi-inquilino que cumplen con las normas de soberanía de datos del RGPD. La densa infraestructura de centros de datos de los Países Bajos atrae a hiperescaladores y proveedores independientes de pruebas, conformando un hub regional. En otros lugares, el auge del fintech en Brasil, los mandatos de nube soberana de Arabia Saudita y el auge de la banca móvil en Sudáfrica amplían colectivamente la base de clientes, garantizando que el mercado de pruebas en la nube siga siendo un espacio de competencia global.

Panorama regulatorio
La adopción de pruebas en la nube está determinada por requisitos de seguridad, resiliencia y soberanía que influyen en dónde pueden procesarse los datos de prueba y cómo se garantiza a los proveedores externos de nube. En la Unión Europea, la Ley de Resiliencia Operativa Digital (DORA) es efectiva desde enero de 2025, elevando el nivel de exigencia en materia de evidencia de pruebas continuas, registros de TIC de terceros y validación de seguridad basada en amenazas en el sector de servicios financieros. Esto, a su vez, incrementa la demanda de entornos de prueba en la nube listos para auditoría y de artefactos de prueba trazables.
En junio de 2026, la Comisión Europea avanzó una propuesta de Ley de Desarrollo de Nube e IA (CADA), que introduce un marco de soberanía en la nube con niveles de garantía de la Unión y vías de reconocimiento a través de autoridades nacionales competentes para proveedores que atienden al sector público. Junto con la regulación, las normas ampliamente adoptadas siguen funcionando como anclas prácticas de cumplimiento en los programas de pruebas en la nube, incluyendo ISO/IEC 27017:2025 para controles de seguridad específicos de la nube y NIST SP 800-171 Revisión 3 como referencia para la protección de información no clasificada controlada en sistemas no federales. Estas normas influyen en las listas de verificación de adquisición y en el mapeo de controles tanto para plataformas de pruebas como para servicios gestionados.
Análisis de la cadena de valor
La cadena de valor comienza con la infraestructura en la nube y los facilitadores de plataforma (cómputo, almacenamiento, identidad, redes, observabilidad) de los hyperscalers, que proporcionan los entornos elásticos y los servicios nativos utilizados para poner en marcha bancos de pruebas efímeros. Por encima de esta capa se encuentran los proveedores de herramientas de pruebas en la nube que ofrecen pruebas de rendimiento y carga, pruebas de seguridad, pruebas de compatibilidad y automatización integrada con CI/CD, junto con capacidades agénticas que generan pruebas y reparan scripts.
Los cimientos de datos (creación de datos sintéticos, enmascaramiento y submuestreo) y las herramientas de seguridad y cumplimiento actúan como intermediarios clave, particularmente para clientes regulados que necesitan una cobertura similar a la de producción sin mover datos sensibles entre regiones o inquilinos. Los integradores de sistemas y los proveedores de servicios gestionados luego operativizan estas plataformas en flujos de trabajo de DevSecOps empresariales, gestionando la integración de pipelines, la gobernanza y la orquestación entre nubes para patrimonios complejos en BFSI, salud y telecomunicaciones. La distribución y comercialización se realizan cada vez más a través de mercados en la nube y acuerdos empresariales, reduciendo el tiempo de incorporación mientras se concentra el gasto en menos canales de adquisición. Río abajo, los usuarios finales (grandes empresas y pymes de rápido crecimiento) ejecutan pruebas continuas en CI/CD, utilizando telemetría para mejorar la priorización y remediación de pruebas, con requisitos de resiliencia multinube y regional que impulsan un mayor uso de la ejecución distribuida de pruebas y la generación de informes estandarizados.
Panorama Competitivo
La competencia abarca integradores globales, especialistas en automatización de pruebas y plataformas de nube a hiperescala. IBM, Cognizant, Wipro y Capgemini aprovechan las relaciones empresariales para integrar las pruebas en los compromisos de transformación digital. AWS, Google Cloud y Microsoft Azure integran marcos nativos, capturando cargas de trabajo desde el inicio y presionando a los proveedores independientes para que se integren a través de API extensibles. Proveedores especializados como Tricentis, SmartBear, Sauce Labs y Micro Focus compiten en profundidad, ofreciendo automatización basada en modelos, scripts de autorreparación y plantillas de cumplimiento normativo que superan las ofertas genéricas de las plataformas.
La actividad de fusiones y adquisiciones subraya el impulso de consolidación. La inversión de USD 1.330 millones de GTCR en Tricentis con una valoración de USD 4.500 millones proporciona capital para expandir las características de IA e ingresar en nuevas geografías. La adquisición de QMetry por parte de SmartBear integra la gestión de requisitos y las pruebas basadas en riesgos en su suite, mejorando su atractivo para los sectores regulados. Las 27 adquisiciones de Accenture, incluidas Navisite y OpenStream, amplían su capacidad de pruebas gestionadas y demuestran el apetito del proveedor de servicios por portfolios completos de DevSecOps.[3]Accenture, "Accenture Completa la Adquisición de Navisite," accenture.com Los proveedores también invierten en motores de datos sintéticos, bibliotecas de protocolos de IoT y entornos de prueba de agentes para diferenciarse en nichos poco atendidos por los proveedores de nube a hiperescala.
El enfoque estratégico combina ahora la generación de pruebas aumentada por IA con la telemetría de producción. Los proveedores se integran con herramientas de observabilidad para que los incidentes posteriores al lanzamiento alimenten los bucles de reentrenamiento de modelos, reduciendo los defectos de escape futuros. Surgen asociaciones entre las suites de pruebas y las plataformas de gestión de información y eventos de seguridad, reconociendo que las validaciones funcionales y de seguridad convergen en las arquitecturas de confianza cero. Los proyectos de código abierto como Testcontainers y k6 mantienen la presión sobre los precios comerciales, garantizando que el mercado de pruebas en la nube siga siendo competitivo a pesar de la consolidación.
Líderes de la Industria de Pruebas en la Nube
Oracle Corporation
IBM Corporation
Cognizant Technologies
Akamai Technologies Inc.
Capgemini SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pruebas en la Nube
- IBM Corporation
- Microsoft Corporation
- Oracle Corporation
- Capgemini SE
- Cognizant Technology Solutions Corp.
- Wipro Limited
- Akamai Technologies Inc.
- Broadcom Inc. (BlazeMeter)
- SmartBear Software Inc.
- Micro Focus International plc
- Tricentis GmbH
- Sauce Labs Inc.
- Google LLC
- Amazon Web Services Inc.
- Keysight Technologies
- Parasoft Corporation
- Cigniti Technologies Ltd
- Invensis Technologies Pvt Ltd
- Cygnet Infotech Pvt Ltd
- Testlio Inc.
- Applause App Quality Inc.
- Qualitest Group

Oportunidades de mercado y perspectivas futuras
Un espacio vacío claro es el desplazamiento desde la automatización de pruebas aislada hacia una ingeniería de calidad agéntica y consciente de la gobernanza que puede operar a través de patrimonios híbridos mientras preserva un rastro auditable. La actividad de productos en 2026 apunta en esta dirección: Tricentis presentó una plataforma de ingeniería de calidad agéntica de extremo a extremo (marzo de 2026), SmartBear implementó mejoras de IA en todo su ciclo de vida de pruebas (marzo de 2026), Leapwork lanzó su Continuous Validation Platform para casos de uso en la nube y en las instalaciones (abril de 2026), e Inflectra lanzó Rapise 9.0 con autorreparación impulsada por IA para pruebas web (marzo de 2026). Estos lanzamientos muestran una inversión activa en creación autónoma de pruebas, mantenimiento con autorreparación y orquestación en los dominios de UI, API y rendimiento, apoyando a las empresas a medida que abordan la proliferación de herramientas y la fricción en los pipelines.
Los entornos regulados e intensivos en infraestructura también crean oportunidades para plataformas que combinan pruebas continuas con mapeo de cumplimiento y controles de procesos estandarizados. Las normas internacionales de procesos de pruebas, como ISO/IEC/IEEE 29119, proporcionan un marco para la gobernanza de pruebas basada en riesgos, mientras que la Recomendación UIT-T Q.4045 formaliza las consideraciones de pruebas automatizadas para funciones de red virtualizadas. Juntos, estos requisitos refuerzan la demanda de garantía repetible en implementaciones de telecomunicaciones y redes nativas de la nube. En paralelo, las restricciones de soberanía de datos y privacidad incrementan la necesidad de pipelines de datos sintéticos y movimiento controlado de datos de prueba, incluyendo las capacidades de Oracle para la creación de datos sintéticos realistas para flujos de trabajo de desarrollo y pruebas que respaldan una cobertura similar a la de producción sin exponer conjuntos de datos sensibles.
Recent Industry Developments in Mercado de Pruebas en la Nube
- Abril de 2026: Oracle lanzó Oracle Communications Solution Test Automation Platform (STAP) 1.26.1.0.0, añadiendo una capacidad de Búsqueda Inteligente en el panel para mostrar recomendaciones de pruebas y agilizar la creación de nuevos trabajos de prueba a partir de artefactos existentes. El lanzamiento respalda ciclos de regresión más rápidos para pilas de comunicaciones basadas en la nube y refuerza los flujos de trabajo de automatización alineados con Oracle para empresas que estandarizan activos de prueba empaquetados.
- Junio de 2025: Tricentis adquirió Testim, añadiendo automatización de UI con bajo código y capacidades de generación de datos de prueba a su plataforma para programas de pruebas de SaaS y con enfoque móvil. El acuerdo amplió la cobertura de Tricentis para equipos que buscan una redacción más rápida y menor mantenimiento, al mismo tiempo que refuerza la consolidación entre proveedores de suites de pruebas en la nube e ingeniería de calidad.
- Septiembre de 2024: Oracle anunció Generative Development (GenDev) para el desarrollo de aplicaciones empresariales, incluyendo Autonomous Database Select AI Synthetic Data Creation para generar datos de prueba realistas a partir de clones de bases de datos de producción. Esta capacidad aborda directamente un cuello de botella clave en las pruebas en la nube, produciendo conjuntos de datos conformes y similares a los de producción para validación sin exponer los datos fuente sensibles.


Mercado de Pruebas en la Nube Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de pruebas en la nube abarca las actividades de pruebas de software realizadas a través de entornos, herramientas y servicios basados en la nube que ayudan a los equipos a validar la calidad, el rendimiento y la seguridad de las aplicaciones sin poseer toda la infraestructura de pruebas.
Exclusiones de alcance: excluimos el trabajo de pruebas general exclusivamente en las instalaciones que no utiliza infraestructura en la nube ni servicios de pruebas entregados a través de la nube.
Descripción general de la segmentación
- Por Componente
- Tipo de Herramienta
- Pruebas de Rendimiento y Carga
- Pruebas de Interoperabilidad y Compatibilidad
- Pruebas de Estrés y Recuperación
- Pruebas de Seguridad
- Integración de Sistemas y Pruebas de Aceptación del Usuario
- Otros Tipos de Herramientas
- Servicio
- Servicio Gestionado
- Servicio Profesional
- Tipo de Herramienta
- Por Tamaño de Empresa
- Pequeña y Mediana Empresa
- Gran Empresa
- Por Industria de Usuario Final
- BFSI
- Sanidad
- TI y Telecomunicaciones
- Medios y Entretenimiento
- Comercio Minorista
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base de datos clara sobre la adopción de la nube y los patrones de entrega de software, ya que estos son los impulsores prácticos de la demanda de pruebas en la nube. Nos referimos a fuentes públicas como las orientaciones del NIST sobre computación en la nube, las normas de pruebas de software y calidad ISO/IEC, y publicaciones académicas revisadas por pares que hacen seguimiento de la automatización de pruebas y las prácticas de DevOps.
Para anclar el contexto regional, también utilizamos estadísticas oficiales y conjuntos de datos públicos, como el US Bureau of Labor Statistics para ocupaciones de software, la OCDE para indicadores de TIC y la UIT para tendencias de penetración de telecomunicaciones y banda ancha que influyen en el uso de aplicaciones digitales. En el lado de la oferta, revisamos presentaciones corporativas, materiales de resultados, documentación de productos y coberturas de prensa reputadas para comprender cómo se empaquetan las ofertas como herramientas frente a servicios. Cuando es necesario, también utilizamos suscripciones de pago para datos financieros e inteligencia corporativa, bases de datos de patentes, y noticias y datos financieros para verificar el mix de negocio y el enfoque de producto. Las fuentes documentales específicas mencionadas aquí son solo ilustrativas, y se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
La validación primaria se realiza mediante entrevistas con expertos y encuestas estructuradas con líderes de QA en la nube, gerentes de pruebas, responsables de DevOps y equipos de entrega de servicios, de manera que las suposiciones de la investigación documental puedan corregirse y completarse con la forma en que proveedores y compradores describen el gasto en pruebas en la nube. Dado que se trata de un mercado global, distribuimos el alcance entre APAC, EMEA y las Américas para reflejar las diferencias en madurez de la nube, necesidades de cumplimiento empresarial y comportamiento de compra.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXOs): 15% | APAC: 45% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 31% | EMEA: 32% |
| Actores más pequeños: 15% | Gerentes: 54% | Américas: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado utiliza una lógica de arriba hacia abajo y de abajo hacia arriba. La construcción de arriba hacia abajo comienza a partir del conjunto direccionable de actividad de desarrollo y pruebas de aplicaciones basadas en la nube, y luego se reconstruye utilizando la adopción de entornos de prueba en la nube y la combinación de suscripciones a herramientas frente a servicios de pruebas. Una vez formado ese conjunto de demanda, lo corroboramos con aproximaciones selectivas de abajo hacia arriba, como divisiones de ingresos de proveedores muestreados, verificaciones de canal sobre modelos de empaquetado comunes, y una estimación de ASP multiplicado por el uso para la ejecución típica de pruebas y el consumo de entornos.
Las entradas utilizadas en el modelo incluyen el ritmo de adopción de DevOps y CI/CD, los niveles de migración a la nube según el tamaño de la empresa, la proporción de herramientas frente a servicios tratada como una división de compra real, la intensidad de la automatización de pruebas y las señales de madurez de la nube por región. Cuando la atribución directa de ingresos no es clara, aplicamos reglas de manejo de brechas que evitan el doble conteo entre licencias de herramientas y entrega basada en servicios, y solo contamos el gasto vinculado a la ejecución o gestión de pruebas basadas en la nube.
Para la previsión, se utiliza análisis de escenarios para reflejar diferentes ritmos de modernización de la nube y fricción regulatoria, y luego se ajustan los pesos de los escenarios utilizando lo que los profesionales esperan en cuanto a presupuestos, implementación de automatización y cambios en los precios de los proveedores en los próximos años.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con indicadores independientes que se mueven con este mercado, incluyendo la dirección del gasto empresarial en la nube, las tendencias de frecuencia de lanzamiento de software y los patrones reportados de adopción de herramientas por parte de los equipos de ingeniería. Los valores atípicos se revisan en etapas, primero mediante verificaciones internas de analistas sobre la aritmética y las definiciones, y luego mediante desencadenantes de recontacto cuando un supuesto clave cambia o un resultado regional parece inconsistente con las señales de demanda conocidas.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes de precios, grandes cambios de plataforma o cambios impulsados por regulación en el uso de la nube. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual basada en los últimos datos públicos disponibles y en insumos primarios actualizados.
Comparación del dimensionamiento del mercado de pruebas en la nube de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para las pruebas en la nube pueden parecer muy dispares, y las diferencias suelen deberse a cómo cada editor define el gasto en pruebas en la nube, qué grupos de gasto adyacentes se incluyen y cómo se llevan adelante supuestos como la adopción y los precios.
La tabla muestra una amplia dispersión entre las cifras. En el modelo de Mordor Intelligence, el valor se limita a las herramientas de pruebas en la nube y los servicios relacionados utilizados para la entrega de pruebas de software, en lugar de incluir presupuestos de pruebas de software más amplios que permanecen en las instalaciones o que se encuentran en gastos adyacentes de pruebas de infraestructura en la nube.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,87 mil millones USD (2025) | |
| Editor del sector A | 7,80 mil millones USD (2025) | Normalmente amplía el gasto contabilizado combinando tipos de pruebas y modos de implementación más amplios, y puede atribuir una mayor proporción de los presupuestos empresariales de QA a la nube incluso cuando la ejecución se mezcla entre entornos en la nube y en las instalaciones. |
| Editor del sector B | 14,01 mil millones USD (2025) | A menudo utiliza una definición más amplia que combina herramientas, servicios y actividades de prueba relacionadas con plataformas en la nube, lo que puede elevar los totales cuando se aplican tasas de adopción de la nube a un conjunto direccionable de pruebas de software más amplio. |
Al observar la tabla, la principal conclusión es que el alcance y la atribución explican la mayor parte de la diferencia, especialmente en cuanto a si se incluyen las pruebas de entrega mixta y el gasto adyacente en pruebas de infraestructura. Mantenemos el modelo repetible vinculando los totales a la adopción, la combinación de herramientas frente a servicios y las señales de demanda a nivel regional, y luego verificando nuevamente cualquier valor atípico antes de aprobar los resultados.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de pruebas en la nube en 2026?
El tamaño del mercado de pruebas en la nube es de USD 1,99 mil millones en 2026 y se prevé que alcance USD 2,74 mil millones en 2031.
¿Cuál es la tasa de crecimiento esperada para las pruebas basadas en la nube?
Se proyecta que los ingresos crezcan a una CAGR del 6,56% entre 2026 y 2031, a medida que las empresas trasladan sus cargas de trabajo de aseguramiento de calidad a la nube.
¿Qué segmento de componentes crece más rápido?
Las plataformas de Tipo de Herramienta están configuradas para expandirse a una CAGR del 8,35%, superando las ofertas de servicios a medida que los equipos prefieren la automatización de autoservicio.
¿Qué región añadirá el mayor nuevo gasto?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 8,12% hasta 2031, el ritmo más rápido de cualquier región.
¿Por qué las pymes adoptan las pruebas en la nube rápidamente?
Los precios basados en el consumo eliminan las barreras de gasto de capital, permitiendo a los equipos pequeños escalar la cobertura de pruebas sin poseer infraestructura.
Última actualización de la página el:



