
Tamaño y participación del mercado de computación de alto rendimiento en la nube (HPC)
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
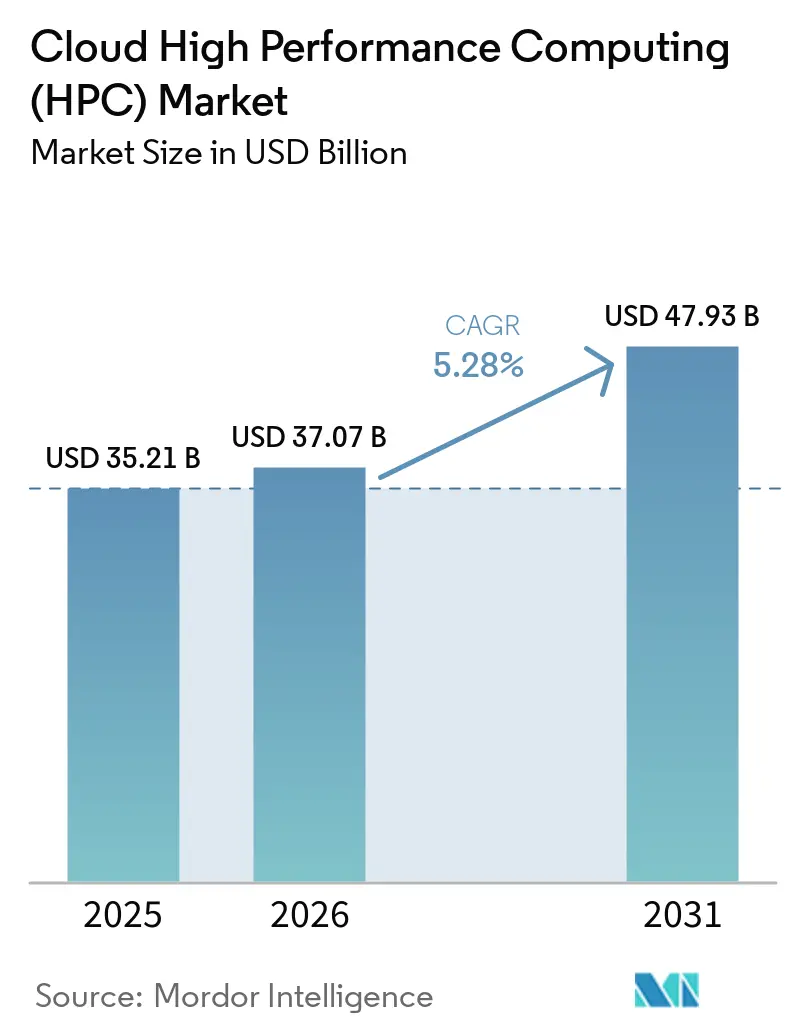
| Tamaño del Mercado (2026) | 37.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 47.93 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.28 % |
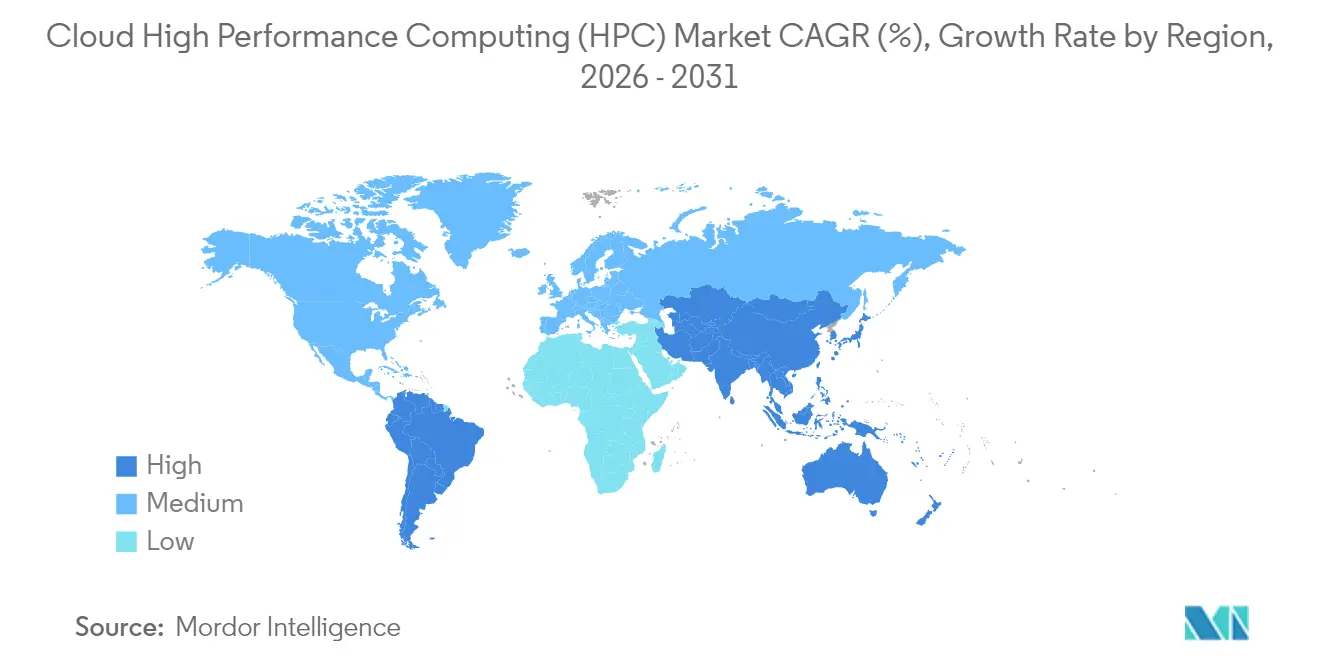
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
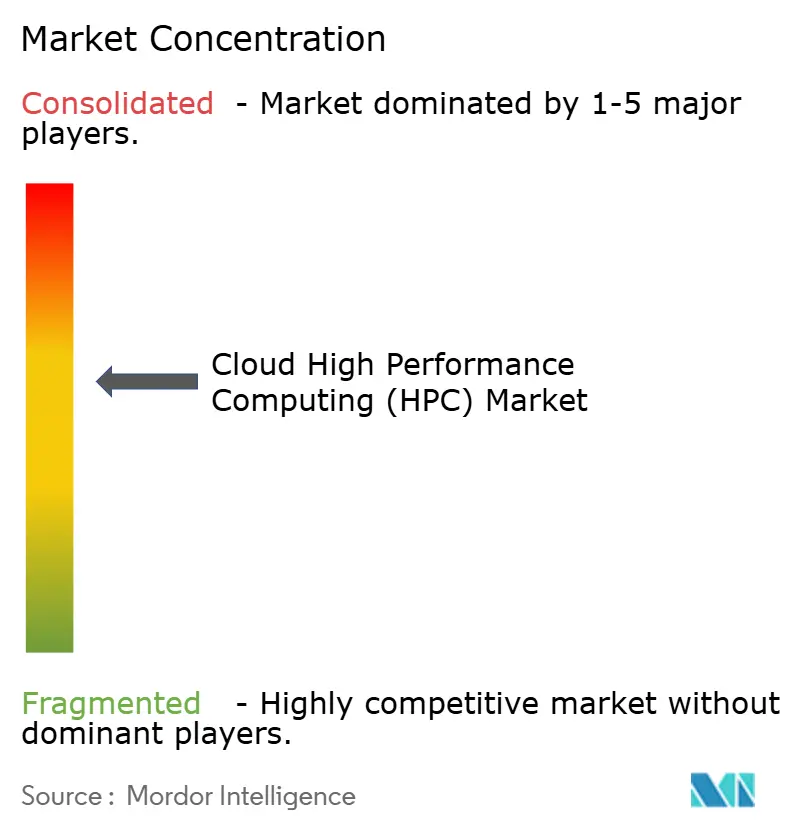
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de computación de alto rendimiento en la nube (HPC) por Mordor Intelligence
El mercado de computación de alto rendimiento en la nube fue valorado en 35,21 mil millones de USD en 2025 y se estima que crecerá desde 37,07 mil millones de USD en 2026 hasta alcanzar 47,93 mil millones de USD en 2031, a una CAGR del 5,28% durante el período de pronóstico (2026-2031). La creciente migración desde supercomputadoras locales de capacidad fija hacia clústeres nativos de nube elástica, junto con la convergencia de cargas de trabajo de simulación e inteligencia artificial, sustenta esta expansión constante. Los procesadores acelerados, las redes de alto ancho de banda y el sofisticado software de orquestación ahora otorgan a las nubes públicas el rendimiento bruto y las características de baja latencia históricamente reservadas para sitios de supercomputación de propósito específico. Las partes interesadas del sector también se benefician de la expansión de las opciones de pago por uso, que reducen las barreras de capital para las pequeñas y medianas empresas, y de los programas gubernamentales estratégicos que enfatizan las capacidades de IA soberana en América del Norte, Europa y la región de Asia-Pacífico. Los participantes del mercado continúan diferenciándose mediante la integración vertical, el silicio personalizado y los servicios de plataforma específicos para cargas de trabajo, impulsando tanto la competencia en rendimiento como en precios en todo el ecosistema.
Conclusiones clave del informe
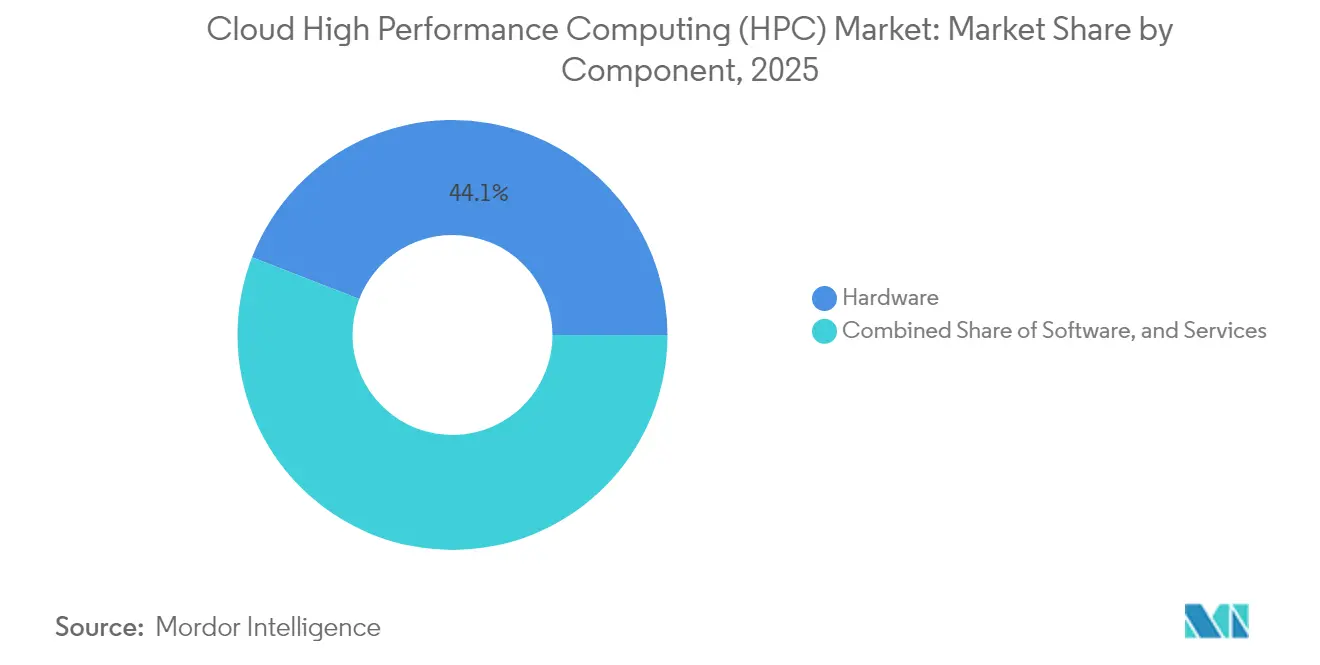
- Por componente, el hardware lideró con una participación de ingresos del 44,12% en 2025, mientras que se proyecta que el software registrará una CAGR del 8,42% hasta 2031.
- Por modelo de implementación, la nube pública capturó una participación del 67,95% en 2025; la nube privada está preparada para el crecimiento más rápido, con una CAGR del 7,52%, hasta 2031.
- Por modelo de servicio, la infraestructura como servicio representó el 53,85% del tamaño del mercado de computación de alto rendimiento en la nube en 2025, mientras que la plataforma como servicio está proyectada para avanzar a una CAGR del 7,05%.
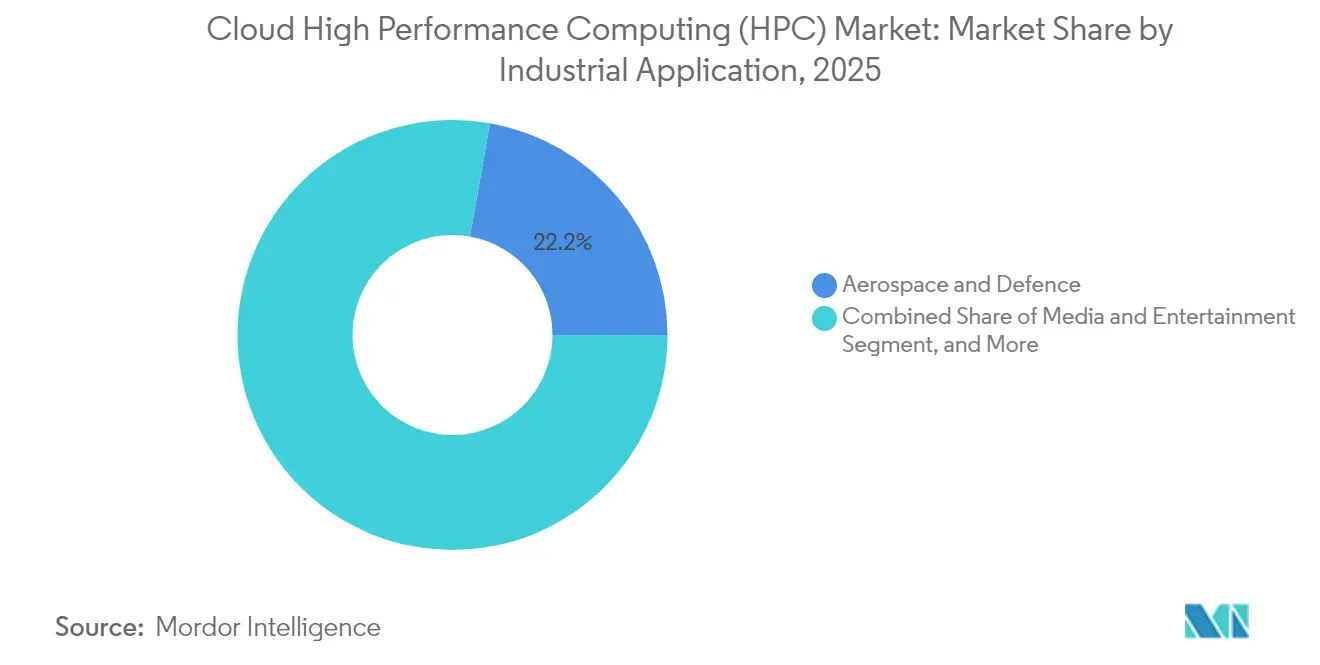
- Por aplicación industrial, el sector aeroespacial y de defensa dominó el mercado de computación de alto rendimiento en la nube con una participación de mercado del 22,21% en 2025; se pronostica que el sector de medios y entretenimiento se expandirá a una CAGR del 8,62%.
- Por tamaño de organización, las grandes empresas mantuvieron el 64,15% de la base de ingresos de 2025, aunque se proyecta que las pequeñas y medianas empresas crecerán a una CAGR del 6,98% durante 2026-2031.
- Por geografía, América del Norte se mantuvo como el mayor clúster regional con el 39,94% en 2025, mientras que se espera que Asia-Pacífico registre una CAGR del 8,77%, convirtiéndola en el territorio de avance más rápido.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aumento de cargas de trabajo de IA y generativas en la computación de alto rendimiento en la nube | +1.8% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida expansión de interconexiones y aceleradores de alto ancho de banda | +1.2% | Global, con adopción temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente adopción de estrategias híbridas y multinube de computación de alto rendimiento | +0.9% | Global, con énfasis en Europa y América del Norte | Mediano plazo (2-4 años) |
| Disponibilidad creciente de instancias de nube optimizadas para HPC | +0.7% | Global, con implementación líder en América del Norte | Corto plazo (≤ 2 años) |
| Demanda de infraestructura de HPC enfocada en la sostenibilidad | +0.6% | Global, con énfasis regulatorio en Europa | Largo plazo (≥ 4 años) |
| Iniciativas gubernamentales de IA soberana y exaescala con financiamiento público | +0.5% | América del Norte, Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de cargas de trabajo de IA y generativas en la computación de alto rendimiento en la nube
El entrenamiento de inteligencia artificial consume actualmente el 40% del total de ciclos de HPC en la nube, frente al 15% en 2022, un salto que refleja la naturaleza intensiva en cómputo de los modelos de lenguaje y visión basados en transformadores. Los grandes tamaños de lote, los algoritmos de paralelismo de datos distribuidos y las búsquedas de hiperparámetros ajustados requieren miles de GPU durante días seguidos, condiciones que se correlacionan mal con la capacidad fija en las instalaciones propias. Las plataformas en la nube, por tanto, suministran clústeres elásticos que pueden activarse para el entrenamiento de modelos y desactivarse una vez completada la validación, minimizando el capital inactivo. En 2024, Amazon Web Services lanzó Deadline Cloud para la renderización de medios asistida por IA a escala, lo que evidencia la profundidad de las ofertas adaptadas a cargas de trabajo específicas.[1] Las organizaciones de defensa y farmacéuticas siguen un patrón similar, utilizando la supercomputación en la nube para el diseño molecular impulsado por lenguaje y las cadenas de procesamiento de percepción para vehículos autónomos, acortando así los ciclos de I+D y comprimiendo el tiempo hasta la obtención de resultados. El creciente uso del entrenamiento de IA y las cargas de trabajo generativas está impulsando el crecimiento del Mercado de Computación de Alto Rendimiento (HPC) en la Nube.
Rápida expansión de interconexiones y aceleradores de alto ancho de banda
Las redes de próxima generación, como NVIDIA Quantum-2 InfiniBand y los emergentes enlaces Ethernet de 800 gigabits, ahora ofrecen latencia a nivel de microsegundos, lo que permite que las aplicaciones de paso de mensajes estrechamente acopladas se ejecuten en la nube sin penalizaciones de rendimiento significativas. Los avances en GPU, liderados por los superchips Grace Hopper basados en NVIDIA y las GPU de centro de datos Ponte Vecchio de Intel, aumentan el rendimiento por nodo al tiempo que mejoran la eficiencia energética.[2] Los hiperescaladores integran cada vez más ASIC personalizados para equilibrar los flujos de cómputo, memoria y red, cerrando eficazmente las brechas históricas entre las nubes comerciales y las supercomputadoras de laboratorios nacionales. Estos avances técnicos son fundamentales para las soluciones de predicción meteorológica, simulación de accidentes e imágenes sísmicas que dependen de interconexiones de nodos densas y de baja latencia.
Creciente adopción de estrategias híbridas y multinube de computación de alto rendimiento
Las empresas orquestan cada vez más sus flujos de trabajo entre clústeres privados y una o más nubes públicas, una tendencia impulsada por el cumplimiento normativo, los requisitos de residencia de datos y la optimización de costos. Plataformas como Microsoft Azure CycleCloud automatizan la expansión a la nube para cargas máximas, mantienen los trabajos de referencia en la infraestructura local y armonizan las políticas del planificador entre entornos.[3] Las instituciones financieras recurren a la implementación híbrida para ejecutar análisis de riesgo sensibles internamente, mientras trasladan las pruebas de estrés de Monte Carlo al exterior, escalando así la capacidad sin ampliar la huella de sus centros de datos. Las cargas de trabajo nativas en contenedores y los gestores de colas abiertos, como Slurm, simplifican las transferencias entre ecosistemas de proveedores, otorgando a los equipos la flexibilidad de licitar ciclos por precio, geografía o intensidad de carbono. La implementación híbrida y la orquestación multinube están emergiendo como tendencias clave del Mercado de HPC en la Nube.
Disponibilidad creciente de instancias de nube optimizadas para HPC
Los hiperescaladores ahora ofrecen familias de instancias de alta densidad de memoria, metal desnudo y empaquetadas con GPU ajustadas para genómica, dinámica de fluidos computacional y análisis de elementos finitos. Las máquinas C3D de Google Cloud ilustran esta tendencia, emparejando CPU de última generación con una alta proporción de caché por núcleo e imágenes de software a medida para reducir los tiempos de resolución iterativa.[4] Las subastas del mercado de instancias spot democratizan aún más el acceso al ofrecer capacidad transitoria con descuentos del 70-90%, un beneficio para los consorcios académicos y los investigadores emergentes. Los clústeres HPC con un solo clic, con bibliotecas MPI preinstaladas y herramientas específicas de dominio, reducen el tiempo de obtención de resultados científicos de semanas a minutos, ayudando a expandir el mercado de computación de alto rendimiento en la nube entre bases de usuarios no tradicionales.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Elevados costos de salida de datos y movimiento de datos en la nube | -1.1% | Global, con impacto particular en los sectores intensivos en datos | Corto plazo (≤ 2 años) |
| Escasez de talento en operaciones de HPC nativas de la nube | -0.8% | Global, con escasez aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Controles de exportación sobre aceleradores avanzados | -0.4% | Global, con impacto primario en China y entidades restringidas | Mediano plazo (2-4 años) |
| Las cargas de trabajo sensibles a la latencia aún favorecen los clústeres locales | -0.3% | Global, con énfasis en servicios financieros y aplicaciones en tiempo real | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados costos de salida de datos y movimiento de datos en la nube
Para simulaciones de múltiples petabytes, los cargos por transferencia de datos salientes pueden superar las tarifas de cómputo en un 200%, erosionando los ahorros obtenidos de los recursos bajo demanda. Las cadenas de procesamiento de genómica, la obtención de imágenes sísmicas y las cargas de trabajo de Monte Carlo de alta densidad trasladan repetidamente archivos intermedios entre almacenes de objetos, bases de datos y plataformas de análisis posteriores, amplificando la factura de salida de datos en cada iteración. Si bien los grandes proveedores de nube han introducido canales de investigación con tarifas reducidas y dispositivos de transferencia sin conexión, la economía fundamental sigue siendo desafiante. Las organizaciones, por tanto, evalúan opciones de arquitectura que minimicen los viajes de ida y vuelta de los datos, adoptan análisis in situ o coubican el posprocesamiento cerca de los nodos de simulación; sin embargo, cada solución alternativa conlleva una nueva complejidad operativa. El tamaño del Mercado de Computación de Alto Rendimiento en la Nube también está influenciado por la necesidad de equilibrar los costos de cómputo con los gastos de movimiento de datos.
Escasez de talento en operaciones de HPC nativas de la nube
Ejecutar simulaciones de petaescala en la nube exige experiencia en la intersección de la ciencia de clústeres, la contenerización y la programación consciente de los costos; sin embargo, los programas de posgrado y los itinerarios de desarrollo profesional rara vez cubren los tres dominios. Las universidades y los laboratorios nacionales informan dificultades para contratar docentes competentes en la enseñanza de conceptos de HPC nativo de la nube, lo que reduce el flujo de ingenieros calificados. Los integradores de consultoría han intervenido para cubrir esta brecha, pero sus servicios añaden costos y pueden ralentizar el desarrollo interno de capacidades. La escasez es pronunciada en vectores emergentes como la computación cuántica y neuromórfica, donde la cadena de herramientas sigue siendo incipiente y el grupo de talentos es extremadamente limitado, lo que frena una adopción más amplia a pesar del entusiasmo de los proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente:
La estabilidad del hardware sustenta la aceleración del softwareEl hardware contribuyó con el 44,12% de los ingresos de 2025, subrayando la naturaleza intensiva en capital de los bastidores de centros de datos cargados con GPU, memoria de alto ancho de banda y matrices de almacenamiento respaldadas por NVMe. NVIDIA confirmó que los proveedores de nube forman su canal comercial de más rápido crecimiento, un testimonio del gasto continuo en aceleradores y conmutadores de interconexión. Los proveedores anclan la diferenciación en torno a la densidad de nodos, la eficiencia energética y los factores de forma térmicamente optimizados, ya que los operadores de flotas buscan menores vatios por teraflop.
Sin embargo, el software registra el mayor impulso, con una CAGR esperada del 8,42% hasta 2031, impulsado por programadores que ajustan las asignaciones en tiempo real, perfiladores de rendimiento asistidos por IA y gestores de flujo de trabajo que abarcan entornos multinube e híbridos. La expansión del tamaño del mercado de computación de alto rendimiento en la nube en el lado del software también se beneficia de los modelos de licencias por suscripción que alinean los costos con los minutos de uso activo, trasladando los presupuestos del gasto de capital al gasto operativo.

Por modelo de implementación:
Dominio público equilibrado por el resurgimiento privadoLa nube pública obtuvo una participación del 67,95% en 2025 y sigue siendo la columna vertebral para las ráfagas de simulación elásticas y basadas en proyectos que caracterizan la renderización de medios, la ingeniería asistida por computadora y las búsquedas en ciencias de la vida. Los proveedores ganan cargas de trabajo al exponer medidores de facturación granulares, utilizar grupos de instancias spot para trabajos no urgentes y mantener zonas regionales para cumplir con las leyes de residencia de datos.
La nube privada, aunque más pequeña, está proyectada para registrar una CAGR del 7,52% a medida que los sectores regulados enfatizan la latencia determinista y el control soberano. Las empresas crean nubes internas sobre dispositivos HPC convergidos que imitan la elasticidad de los centros de datos de hiperescala mientras mantienen la seguridad con aislamiento de red. Los orquestadores híbridos integran estos entornos, presentando a los usuarios un único portal de envío que asigna trabajos según las curvas de costo y la profundidad de la cola.
Por modelo de servicio:
Núcleo de IaaS con impulso de PaaSInfraestructura como Servicio (IaaS) representó el 53,85% del gasto global en 2025, según confirman los clientes que requieren un control granular sobre los sistemas operativos, las bibliotecas y los indicadores de ajuste. Los nodos de metal desnudo, con acceso root y sin sobrecarga de hipervisor, permiten que los códigos sensibles al rendimiento, como la QCD reticular o la simulación numérica directa, se ejecuten a velocidades casi nativas.
La Plataforma como Servicio, con una previsión de expansión a una CAGR del 7,05%, integra middleware, compiladores y solucionadores específicos de dominio detrás de interfaces seleccionadas, lo que permite a los investigadores concentrarse en los planteamientos de los problemas en lugar de en los parámetros del núcleo. Esta abstracción resulta atractiva para los estudios de medios digitales, los laboratorios farmacéuticos y los equipos de diseño automotriz que priorizan la rapidez de entrega sobre el ajuste fino. El Software como Servicio (SaaS) sigue siendo una opción especializada pero importante para los flujos de trabajo verticales llave en mano, como los conjuntos de automatización de diseño electrónico basados en la nube que cobran por iteración de solucionador.
Por aplicación industrial:
Comando aeroespacial y velocidad mediáticaEl sector aeroespacial y de defensa mantuvo una participación del 22,21% en 2025, impulsado por la dinámica de vuelo, el modelado de la sección transversal de radar y las cargas de trabajo de planificación de misiones seguras, que encuentran valor en la escalabilidad por ráfagas y las opciones de enclave clasificado. Los acuerdos de compra global plurianuales del Departamento de Defensa de los Estados Unidos para HPC en la nube subrayan esta dependencia.
Los medios de comunicación y el entretenimiento, con una perspectiva de CAGR del 8,62%, utilizan grupos de GPU elásticos para la renderización con trazado de rutas, la generación de escenas volumétricas y la animación generativa de personajes. El tamaño del mercado de Computación de Alto Rendimiento en la Nube para los estudios creativos aumenta a medida que el número de fotogramas, la resolución y los pases generativos crecen con cada ciclo de producción. Los sectores verticales secundarios, incluido el modelado de yacimientos energéticos y el análisis de riesgos del sector bancario, financiero y de seguros, mantienen una demanda estable, aunque crecen a tasas de un solo dígito medio a lo largo del período gracias al incremento gradual de la complejidad de las simulaciones.
Por tamaño de organización:
Capital empresarial y acceso para pymesLas empresas con ingresos anuales superiores a 1.000 millones de USD comandaron el 64,15% del consumo de 2025, habilitadas por equipos de arquitectura internos y herramientas de software consolidadas que aprovecharon los descuentos por volumen en todas las regiones. Los fabricantes establecidos coubican los bucles de optimización de diseño con granjas de solucionadores en la nube, combinando clústeres internos y externos para reducir los ciclos de producto.
Las pequeñas y medianas empresas, que se expanden a una CAGR del 6,98%, se lanzan al mercado a través de portales de pago por trabajo que eliminan los obstáculos de adquisición. Los clústeres preempaquetados, la incorporación guiada por tutoriales y la facturación basada en créditos permiten a las empresas de biotecnología en etapa temprana, los estudios de efectos visuales y los consorcios académicos alcanzar escalas de horas de teraflop que anteriormente estaban fuera de su alcance. Este efecto de democratización impulsa la aparición de nuevas categorías de cargas de trabajo y propulsa el mercado de computación de alto rendimiento en la nube hacia una gama más amplia de casos de uso.
Análisis geográfico
Mercado de Computación de Alto Rendimiento (HPC) en la Nube en América del Norte
América del Norte retuvo el 39,94% de la cuota de mercado en 2025, respaldada por una densa infraestructura de centros de datos a hiperescala e iniciativas de exaescala financiadas por el gobierno federal que validan las arquitecturas basadas en la nube. Los fondos de mejora continua provenientes de agencias de defensa y espacio alimentan una demanda sostenida de simulación avanzada, mientras que un vibrante ecosistema comercial de diseño de semiconductores, sistemas autónomos y medios digitales consolida el liderazgo regional. La claridad regulatoria en materia de exportación de datos y cifrado acelera aún más la adopción de HPC en la nube en industrias altamente reguladas.
Mercado de Computación de Alto Rendimiento (HPC) en la Nube en Asia-Pacífico
La región de Asia-Pacífico registra el mayor crecimiento proyectado con una CAGR del 8,77%, a medida que los gobiernos destinan miles de millones de dólares a la capacidad soberana de inteligencia artificial y diseño de semiconductores. China incrementa sus presupuestos de HPC en la nube a pesar de las restricciones a la exportación de aceleradores avanzados, invirtiendo en alternativas de GPU de desarrollo propio y centros híbridos cuántico-clásicos. Japón alinea sus hojas de ruta de HPC con la Sociedad 5.0, impulsando la integración de borde a nube para la fabricación inteligente, mientras que la iniciativa de Infraestructura Pública Digital de India genera demanda de modelado de lenguaje a gran escala en dialectos regionales. Las empresas de telecomunicaciones regionales se asocian con proveedores de hiperescala para alojar zonas de disponibilidad dentro del país, aliviando las preocupaciones sobre la localización de datos y facilitando una entrada más amplia al mercado.
Mercado de Computación de Alto Rendimiento (HPC) en la Nube en Europa
Europa mantiene una trayectoria sólida aunque más moderada, impulsada por la Empresa Común Europea de Computación de Alto Rendimiento, que cofinancia sistemas a escala de petaflops dentro de las fronteras de la UE. Los fabricantes de equipos originales del sector automotriz en Alemania trasladan las simulaciones aerodinámicas a instancias en la nube cuando los clústeres de fábrica alcanzan su capacidad máxima, y los operadores de energías renovables en los países nórdicos aprovechan los centros de datos de bajo carbono impulsados por la abundante energía hidroeléctrica. El cumplimiento del RGPD estimula patrones de adopción híbrida, manteniendo la telemetría sensible en las instalaciones locales pero utilizando la escala de la nube para grandes ejecuciones de diseño de experimentos. Las estrategias digitales nacionales y los objetivos de neutralidad de carbono influyen conjuntamente en los modelos de adquisición, orientando la adopción hacia regiones de nube con certificación ecológica.
Panorama competitivo
La competencia en el mercado de computación de alto rendimiento en la nube gira en torno a tres áreas clave: propiedad de infraestructura, servicios de plataforma y herramientas específicas para cargas de trabajo. Amazon Web Services, Microsoft Azure y Google Cloud suministran colectivamente la mayoría de los petaflops disponibles para arrendamiento, cada uno equipado con redes de interconexión propietarias y aceleradores personalizados para preservar una ventaja competitiva. Sus pilas verticales incluyen compiladores, programadores y asesores conscientes de los costos que refuerzan la fidelidad de los usuarios.
Los proveedores de chips como NVIDIA, AMD e Intel compiten por la cuota de zócalos lanzando hojas de ruta arquitectónicas adaptadas para el arrendamiento en la nube, enfatizando el alto ancho de banda de memoria, el soporte de múltiples instancias y las pilas de controladores optimizadas para la orquestación de Kubernetes. Los integradores de sistemas, desde HPE hasta Dell Technologies, complementan las ofertas con modelos de consumo al estilo GreenLake, conectando entornos privados y públicos para clientes regulados.
La capa definida por software atrae a startups emergentes que se dirigen a nichos de optimización del rendimiento, como la traducción automática de CUDA a HIP, la predicción de colas basada en IA o el empaquetado de trabajos consciente de la energía. Las solicitudes de patentes rastreadas por la Oficina de Patentes y Marcas de los Estados Unidos confirman un gasto acelerado en investigación y desarrollo (I+D) en programadores de trabajos nativos de la nube y análisis de rendimiento basados en telemetría. Las fusiones se centran en la absorción de capacidades más que en la escala pura, lo que refleja la fragmentación moderada del mercado. En general, los cinco principales proveedores representan aproximadamente el 60-65% del gasto total, lo que arroja una puntuación de concentración de mercado de 6.
Líderes de la industria de computación de alto rendimiento en la nube (HPC)
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Google LLC
-
International Business Machines Corporation
-
Intel Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Computación de Alto Rendimiento (HPC) en la Nube Empresas cubiertas en este informe
- Amazon Web Services Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- NVIDIA Corporation
- Advanced Micro Devices Inc.
- Intel Corporation
- Lenovo Group Limited
- NEC Corporation
- Fujitsu Limited
- Sugon Information Industry Co. Ltd.
- Atos SE
- Dassault Systèmes SE
- Oracle Corporation
- Huawei Technologies Co., Ltd.
- Alibaba Group Holding Limited (Alibaba Cloud)
- Rescale Inc.
- Penguin Computing Inc.
Lea el análisis de las empresas de computación de alto rendimiento (hpc) en la nube
Desarrollos recientes de la industria en Mercado de Computación de Alto Rendimiento (HPC) en la Nube
- Enero de 2025: Microsoft anunció la versión preliminar de Azure HPC-Quantum Scheduler, una cola unificada que asigna recursos clásicos y cuánticos dentro del mismo grafo de trabajos, dirigida a laboratorios de descubrimiento de fármacos.
- Octubre de 2024: Amazon Web Services lanzó Deadline Cloud, una granja de renderizado gestionada escalada a miles de GPU para la creación de contenido en tiempo real.
- Septiembre de 2024: Microsoft lanzó Azure Quantum Elements, integrando solucionadores de química con simuladores cuánticos.
Alcance del informe global del mercado de computación de alto rendimiento en la nube (HPC)
El informe del mercado de computación de alto rendimiento en la nube (HPC) está segmentado por componente (hardware, software y servicios), modelo de implementación (nube pública, nube privada y nube híbrida), modelo de servicio (infraestructura como servicio (IaaS), plataforma como servicio (PaaS), software como servicio (SaaS) y servicios gestionados de HPC), aplicación industrial (aeroespacial y defensa, energía y servicios públicos, banca, servicios financieros y seguros, medios y entretenimiento, fabricación, ciencias de la vida y atención sanitaria, académico e investigación, gobierno y otras aplicaciones industriales), tamaño de organización (grandes empresas y pequeñas y medianas empresas) y geografía. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Hardware | Servidores |
| Almacenamiento | |
| Dispositivos de red | |
| Aceleradores (GPU/TPU) | |
| Software | |
| Servicios |
| Nube pública |
| Nube privada |
| Nube híbrida |
| Infraestructura como servicio (IaaS) |
| Plataforma como servicio (PaaS) |
| Software como servicio (SaaS) |
| Servicios gestionados de HPC |
| Aeroespacial y defensa |
| Energía y servicios públicos |
| Banca, servicios financieros y seguros |
| Medios y entretenimiento |
| Fabricación |
| Ciencias de la vida y atención sanitaria |
| Académico e investigación |
| Gobierno |
| Otras aplicaciones industriales |
| Grandes empresas |
| Pequeñas y medianas empresas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por componente | Hardware | Servidores |
| Almacenamiento | ||
| Dispositivos de red | ||
| Aceleradores (GPU/TPU) | ||
| Software | ||
| Servicios | ||
| Por modelo de implementación | Nube pública | |
| Nube privada | ||
| Nube híbrida | ||
| Por modelo de servicio | Infraestructura como servicio (IaaS) | |
| Plataforma como servicio (PaaS) | ||
| Software como servicio (SaaS) | ||
| Servicios gestionados de HPC | ||
| Por aplicación industrial | Aeroespacial y defensa | |
| Energía y servicios públicos | ||
| Banca, servicios financieros y seguros | ||
| Medios y entretenimiento | ||
| Fabricación | ||
| Ciencias de la vida y atención sanitaria | ||
| Académico e investigación | ||
| Gobierno | ||
| Otras aplicaciones industriales | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de computación de alto rendimiento en la nube en 2031?
Se espera que el mercado alcance 47,93 mil millones de USD en 2031, expandiéndose a una CAGR del 5,28%.
¿Qué modelo de implementación crecerá más rápido hasta 2031?
Se prevé que la nube privada avance a una CAGR del 7,52% a medida que las empresas buscan un control más estricto de los datos y una latencia predecible.
¿Por qué las cargas de trabajo de IA son críticas para el crecimiento de la HPC en la nube?
El entrenamiento de IA ya consume el 40% de la capacidad de HPC en la nube; los clústeres de GPU elásticos acortan los ciclos de entrenamiento, impulsando una demanda sostenida.
¿Cómo afectan los precios de salida de datos en la nube a la economía de la HPC?
Para las simulaciones intensivas en datos, las tarifas de transferencia de datos salientes pueden superar los costos de cómputo en hasta un 200%, lo que hace que el análisis in situ y la localización de datos sean cruciales.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Se espera que Asia-Pacífico entregue una CAGR del 8,77%, impulsada por el financiamiento de IA soberana y la rápida digitalización de la fabricación.
¿Cuál es el papel de la plataforma como servicio en la HPC en la nube?
La PaaS abstrae la infraestructura, agrupa cadenas de herramientas de dominio y está proyectada para crecer a una CAGR del 7,05% a medida que los usuarios favorecen los entornos gestionados.