
Tamaño y Participación del Mercado de Software de Computación de Alto Rendimiento (HPC)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 38.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 57.31 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.28 % |
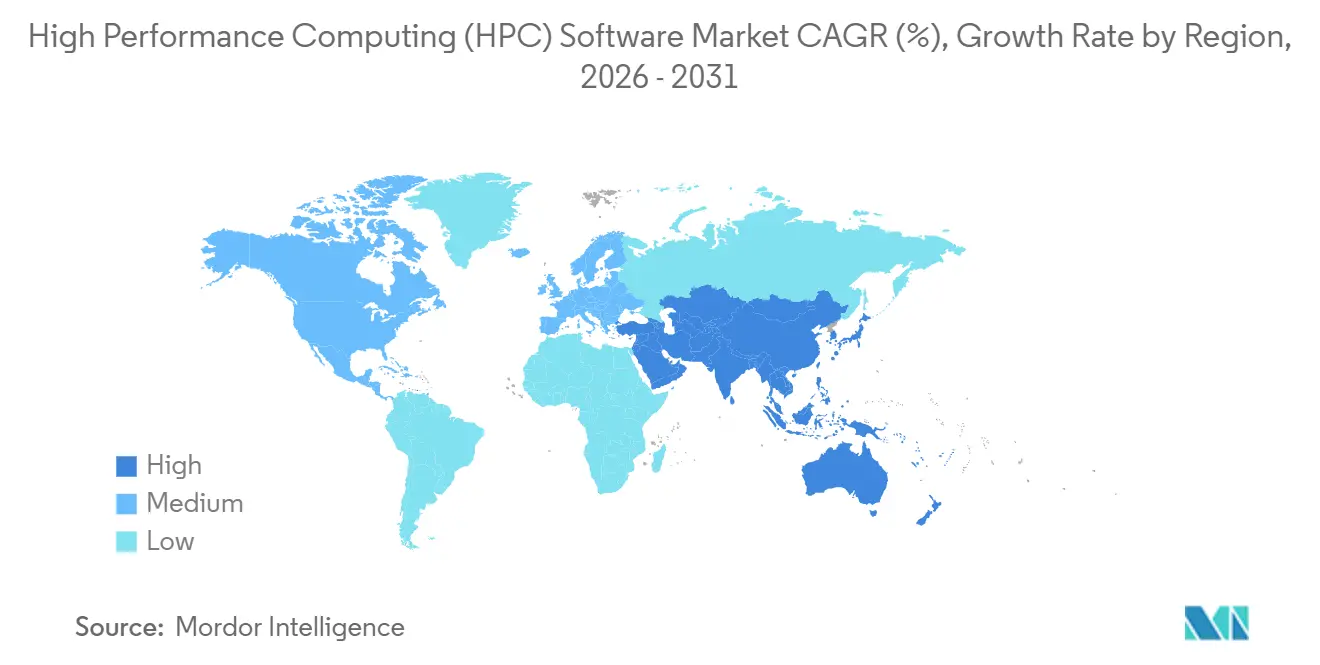
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
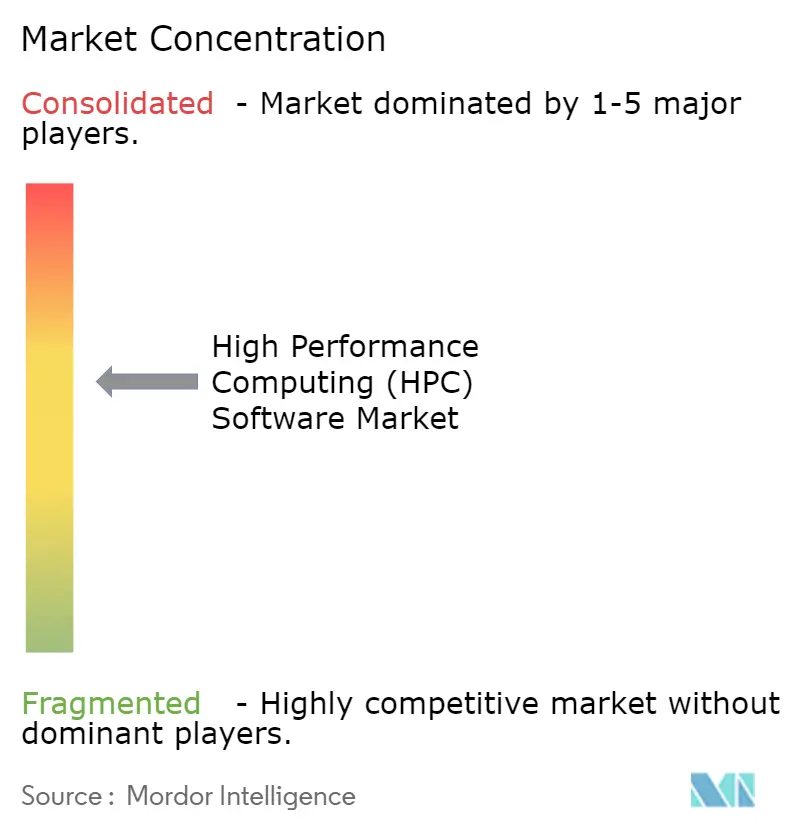
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Computación de Alto Rendimiento (HPC) por Mordor Intelligence
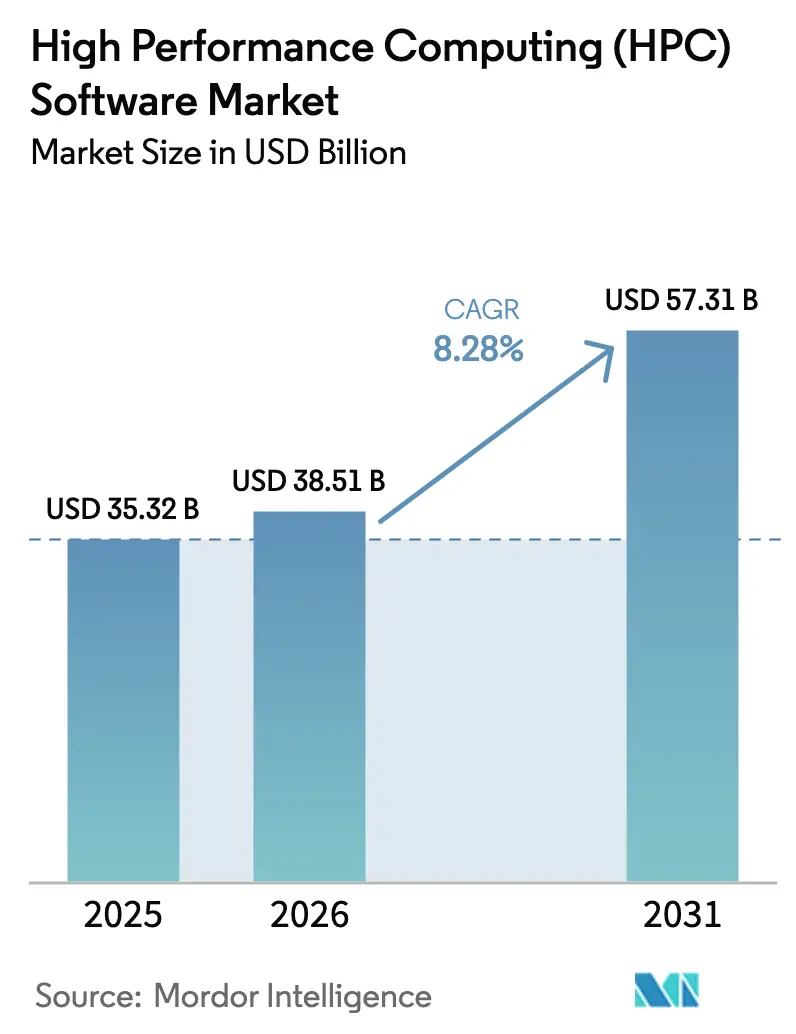
Se espera que el tamaño del Mercado de Software de Computación de Alto Rendimiento aumente de USD 35,32 mil millones en 2025 a USD 38,51 mil millones en 2026 y alcance USD 57,31 mil millones en 2031, creciendo a una CAGR del 8,28% durante 2026-2031.
La expansión de las arquitecturas nativas en la nube, las "nubes neo" densas en GPU y los mandatos de IA soberana están redibujando las prioridades de adquisición, desviando las cargas de trabajo de los clústeres locales intensivos en capital hacia modelos de consumo elástico. Los proveedores que optimizan los planificadores para inventarios de GPU heterogéneos, incorporan kits de herramientas de cumplimiento para normas de residencia de datos y exponen controles de costos en tiempo real están captando un crecimiento desproporcionado. La dinámica competitiva favorece a las plataformas que fusionan la flexibilidad del código abierto con la facilidad del servicio gestionado, permitiendo a las empresas desplazar trabajos de simulación, ciencias de la vida y entrenamiento de IA entre geografías para el arbitraje de precios. Los nuevos participantes de las nubes neo, financiados mediante líneas de crédito respaldadas por GPU, están ofreciendo precios por hora de GPU más bajos que los hiperescaladores, al tiempo que licencian los mismos gestores de cargas de trabajo que impulsan los sistemas exaescala, intensificando las presiones de diferenciación de software.
Conclusiones Clave del Informe
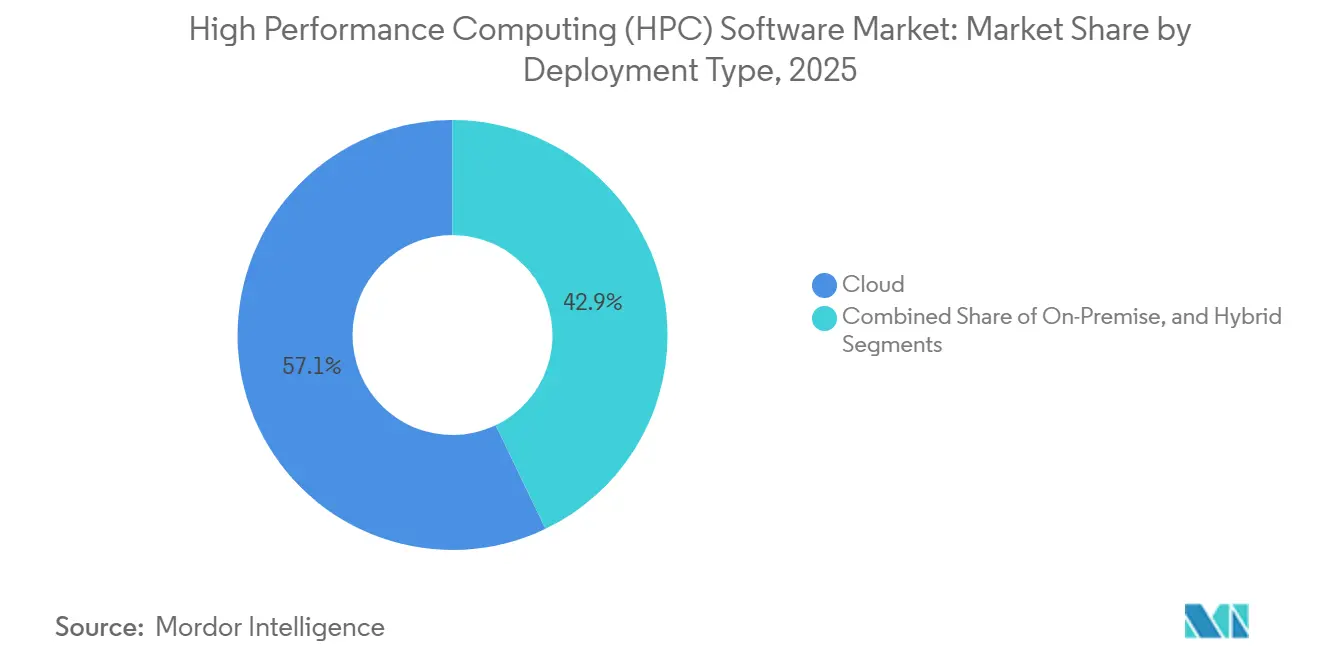
- Por tipo de implementación, la nube representó el 57,12% de la participación en ingresos en 2025, mientras que las configuraciones híbridas avanzan a una CAGR del 8,82% hasta 2031.
- Por categoría de software, los gestores de cargas de trabajo y planificadores representaron el 28,41% de la participación del mercado de software HPC en 2025, mientras que la gestión de datos y los sistemas de archivos se expanden a una CAGR del 9,26% hasta 2031.
- Por modelo de servicio, la infraestructura como servicio de HPC capturó el 41,29% de la participación en ingresos en 2025; el software como servicio de HPC está creciendo a una CAGR del 8,76% hasta 2031.
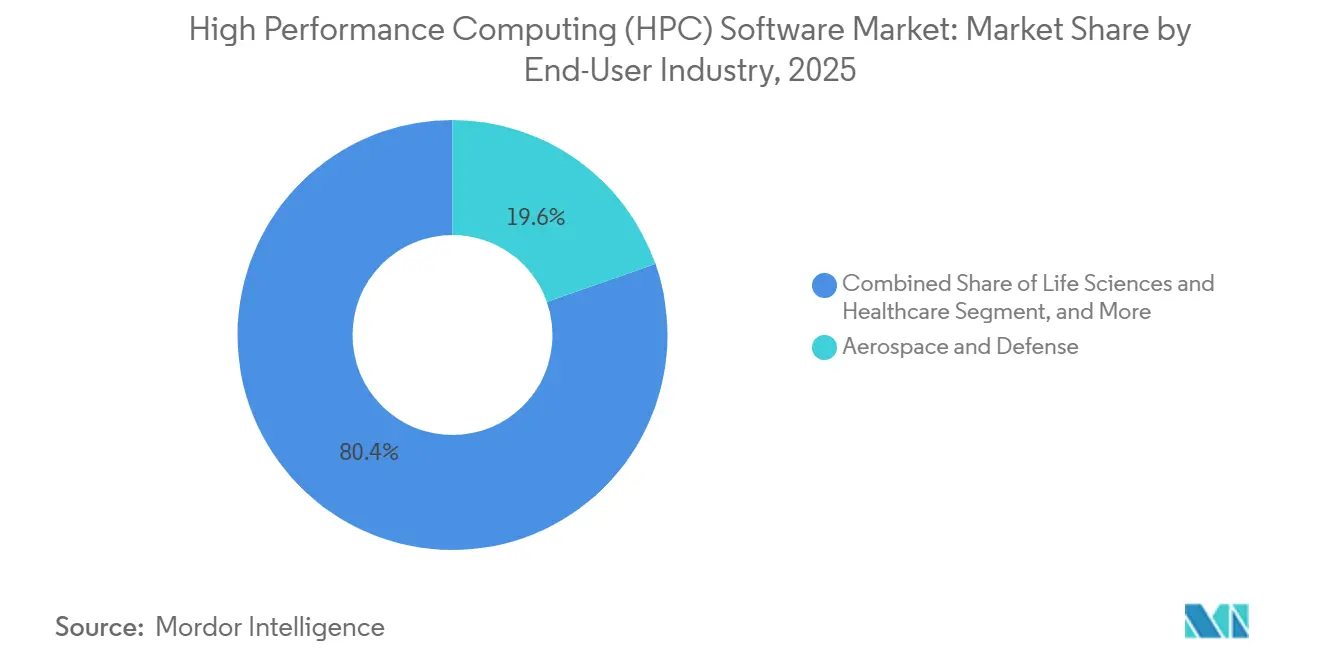
- Por industria de usuario final, el sector aeroespacial y de defensa representó el 19,63% del gasto en 2025, aunque las ciencias de la vida y la atención sanitaria se aceleran a una CAGR del 9,55% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 64,89% de los ingresos en 2025, mientras que las medianas empresas se expanden a una CAGR del 8,95% hasta 2031.
- Por geografía, América del Norte tuvo una participación del 38,92% en 2025, y Asia Pacífico está creciendo a una CAGR del 9,06% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción rápida de software HPC basado en la nube | +9.20% | Global, con concentración de hiperescaladores en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente complejidad del entrenamiento de IA/ML que requiere planificadores avanzados | +11.80% | Global, liderado por los centros de IA de América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Expansión de las nubes neo densas en GPU que crean un nuevo mercado total direccionable de software | +8.70% | América del Norte y Europa como núcleo, con expansión hacia Oriente Medio | Corto plazo (≤ 2 años) |
| El ecosistema de código abierto reduce las barreras de entrada para las pymes | +6.40% | Global, con mayor adopción en Asia Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Planificación consciente de la energía para optimizar centros de datos con restricciones de potencia | +5.30% | Europa y América del Norte, con expansión hacia Asia Pacífico | Largo plazo (≥ 4 años) |
| Módulos de cumplimiento orientados a la soberanía en las pilas HPC | +7.10% | Europa, Asia Pacífico, Oriente Medio con mandatos de localización de datos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Rápida de Software HPC Basado en la Nube
Los clústeres nativos en la nube permiten a las organizaciones activar miles de núcleos de CPU y GPU en cuestión de horas, evitando los ciclos de depreciación plurianuales que gravan los presupuestos de capital. Las redes mejoradas ahora ofrecen un rendimiento de 400 Gbps de instancia a instancia, cerrando la brecha de latencia que antes relegaba los trabajos de dinámica de fluidos computacional estrechamente acoplados a los sistemas locales.[1]Amazon Web Services, "AWS ParallelCluster," amazon.com Los planificadores integrados en estos servicios mezclan automáticamente la capacidad de instancias puntuales y bajo demanda, reduciendo los costos unitarios mientras se preservan las garantías de plazos. Las imágenes de código abierto, las arquitecturas de referencia y los scripts de instalación gestionados reducen el tiempo de implementación de días a minutos, liberando a los equipos de I+D para iterar en modelos en lugar de instalar servidores. Las funciones financieras y de gobernanza también favorecen el cambio: trasladar el gasto en HPC de gastos de capital a gastos operativos mejora la perspectiva del flujo de caja y alinea los gastos con los hitos del proyecto.[2]Google Cloud, "Kit de Herramientas de Computación de Alto Rendimiento," google.com
Creciente Complejidad del Entrenamiento de IA/ML que Requiere Planificadores Avanzados
El entrenamiento de modelos fundacionales ahora abarca decenas de miles de GPU de clase H100, sometiendo a presión a los gestores de colas heredados que carecen de conciencia de la topología de GPU. Los nuevos algoritmos en Slurm 24.05 capturan metadatos de ancho de banda de la red, asignan trabajos a islas NVLink estrechamente unidas y reducen los gastos generales de all-reduce hasta en un 35%, acortando las ejecuciones de entrenamiento en días.[3]NVIDIA Corporation, "Arquitectura NVLink y NVSwitch," nvidia.com Los tamaños de los puntos de control que se aproximan a múltiples terabytes obligan a los planificadores a coordinar la E/S paralela, la tolerancia a fallos y las políticas de preferencia en los nodos de expansión en la nube. Los operadores basados en Kubernetes amplían estas capacidades, pero las empresas que ejecutan códigos de dinámica de fluidos computacional con gran cantidad de Fortran junto con cargas de trabajo de PyTorch aún dependen de planificadores híbridos que conectan scripts por lotes y contenedores. Los proveedores que envuelven estas complejidades en plantillas y planos ven una rápida adopción, particularmente en laboratorios farmacéuticos y de modelado climático que no pueden tolerar retrasos en el reinicio.
Expansión de las Nubes Neo Densas en GPU que Crean un Nuevo Mercado Total Direccionable de Software
CoreWeave, Lambda y especialistas similares financiaron miles de millones de USD comprometiendo inventario de GPU como garantía, creando nueva capacidad de infraestructura fuera de los ciclos de adquisición de los hiperescaladores. Su diferenciación descansa en el software, no en el hardware: los operadores personalizados de Kubernetes exponen API de precios en tiempo real y migran automáticamente los trabajos a la zona más económica en segundos. Al carecer de equipos internos de planificadores, la mayoría licencia gestores de cargas de trabajo comerciales o contribuye con parches a proyectos de código abierto, ampliando los ingresos totales direccionables para los proveedores de software. Contratos como el acuerdo plurianual de GPU entre CoreWeave y OpenAI destacan que las características de orquestación, como el límite de costos, el escalado en ráfaga y las pistas de auditoría, son ahora criterios clave de licitación en lugar de los recuentos brutos de teraflops. La competencia resultante presiona a los hiperescaladores a acelerar las hojas de ruta de características, beneficiando al mercado más amplio de software de computación de alto rendimiento (HPC).
Módulos de Cumplimiento Orientados a la Soberanía en las Pilas HPC
La Empresa Conjunta EuroHPC exige capas de software auditables y controladas a nivel nacional en los clústeres financiados con fondos públicos, obligando a los proveedores a publicar el código fuente o permitir el depósito en custodia del código. Normas similares en la Misión Nacional de Supercomputación de India obligan al middleware a etiquetar los datos con metadatos geográficos y bloquear el entrenamiento de modelos transfronterizos. Los controles de exportación de Estados Unidos empujan a las multinacionales a implementar conjuntos de características bloqueadas por región, fragmentando las bases de código pero creando demanda de motores de configuración basados en políticas. Los módulos de cumplimiento que automatizan el registro de auditorías, permiten la gestión granular de claves y se integran con proveedores de identidad regionales se convierten así en criterios de compra críticos. Los proyectos de código abierto ganan terreno porque los compradores soberanos pueden inspeccionar por sí mismos las rutas del código, mientras que los proveedores comerciales ganan contratos al incluir informes de validación y binarios de arranque seguro.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Seguridad de datos y preocupaciones de propiedad intelectual en la nube multiinquilino | -3.80% | Global, agudo en industrias reguladas (BFSI, atención sanitaria, defensa) | Corto plazo (≤ 2 años) |
| Escasez de administradores de software HPC cualificados | -4.20% | Global, más grave en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los costos de licencias de software y soporte | -2.60% | América del Norte y Europa, con impacto en los segmentos académico y de pymes | Mediano plazo (2-4 años) |
| Estándares fragmentados que dificultan la interoperabilidad | -2.10% | Global, con bloqueo de proveedores concentrado en ecosistemas propietarios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Seguridad de Datos y Preocupaciones de Propiedad Intelectual en la Nube Multiinquilino
Los exploits de canal lateral demostrados en jerarquías de memoria GPU compartida generan señales de alarma para las empresas farmacéuticas y de semiconductores que tratan los pesos de los modelos como propiedad intelectual propia. Las instituciones financieras que gestionan modelos de capital de Basilea III dudan en migrar a clústeres compartidos sin aislamiento de inquilinos con raíz en el hardware. La ambigüedad en torno a la custodia de claves de cifrado bajo los acuerdos de responsabilidad compartida en la nube complica aún más las evaluaciones de riesgos. Las empresas, por tanto, añaden cifrado a nivel de aplicación o técnicas homomórficas que inflan los costos de tiempo de ejecución y las latencias, moderando el ritmo de migración. Los reguladores han comenzado a redactar marcos de garantía en la nube específicos por sector, pero hasta que los proveedores de hardware no incluyan características de aislamiento de inquilinos por defecto, la restricción persiste.
Escasez de Administradores de Software HPC Cualificados
La combinación de redes ajustadas para MPI con la orquestación de contenedores exige talento fluido en ambos dominios, pero las universidades favorecen los planes de estudio centrados en el aprendizaje automático, reduciendo el flujo de especialistas en computación paralela. El tiempo medio de contratación para administradores sénior de HPC supera los seis meses, lo que obliga a las empresas a depender de proveedores de servicios gestionados que cobran tarifas premium por clústeres llave en mano. La escasez retrasa los proyectos de nube híbrida, porque pocos ingenieros pueden programar pasarelas de envío de trabajos que abarquen particiones de Slurm locales y pods de Kubernetes en la nube. Los proveedores en el mercado de software de computación de alto rendimiento (HPC) responden con portales sin código y complementos de "escalado automático", pero la brecha de habilidades sigue siendo un lastre para la adopción hasta que los programas de formación se realineen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Implementación:
Las Configuraciones Híbridas Reconcilian la Latencia y la ElasticidadLas implementaciones híbridas representan la trayectoria de crecimiento más rápida con una CAGR del 8,82%, combinando clústeres locales para dinámica de fluidos computacional crítica en latencia con expansiones en la nube para barridos de Monte Carlo. Las empresas integran complementos de expansión en la nube de Slurm o la federación de nodos locales de Azure CycleCloud, creando una cola unificada que enmascara los límites de la infraestructura. Los obstáculos de autenticación disminuyen a medida que AWS Direct Connect y la federación de Active Directory permiten un manejo coherente de credenciales, reduciendo la fricción en la implementación. Las organizaciones dimensionan el hardware propio para la utilización promedio y expanden los picos a la nube, reduciendo el capital inactivo y suavizando los presupuestos operativos.
La adopción híbrida también avanza en los objetivos de cumplimiento porque los datos sensibles residen en racks dedicados mientras que las cargas de trabajo transitorias aprovechan la elasticidad en otros lugares, satisfaciendo las auditorías ISO 27001. Los cuellos de botella en la transferencia de datos persisten para la E/S estrechamente acoplada, pero los sistemas de archivos emergentes con coherencia de caché mitigan las penalizaciones de latencia. A medida que los mercados de instancias puntuales regionales se amplían, los planificadores ponderan las tarifas de salida de red frente a los tiempos de cola, enrutando los trabajos a la geografía más económica que aún cumpla con los acuerdos de nivel de servicio. En consecuencia, el mercado de software de computación de alto rendimiento (HPC) incorpora módulos de previsión de costos dinámicos directamente en los paneles de envío de trabajos, permitiendo a los usuarios previsualizar el gasto antes del lanzamiento.


Por Categoría de Software:
La Gestión de Datos Supera a los Planificadores en Velocidad de CrecimientoLos planificadores siguen siendo fundamentales, aunque su participación del 28,41% en 2025 crece modestamente porque las versiones de código abierto limitan la monetización. En contraste, la gestión de datos y los sistemas de archivos registran una CAGR del 9,26% a medida que la genómica y la inferencia en tiempo real impulsan el rendimiento de lectura y escritura hacia múltiples terabytes por segundo. WekaFS, con NVMe sobre Fabrics, combina el rendimiento de las SSD con la economía del almacenamiento de objetos, asegurando contratos en laboratorios de criomicroscopía electrónica que anteriormente habían agotado los sistemas de archivos paralelos tradicionales.
A medida que los clústeres se extienden por las regiones de la nube, los sistemas de archivos de espacio de nombres global y los monitores de consumo de licencias se vuelven indispensables, lo que lleva a los proveedores a incluir motores de telemetría que correlacionan el costo y el rendimiento. Las bibliotecas de middleware, aunque convertidas en productos básicos por OpenMPI, aún generan ingresos por mantenimiento donde las pilas de código validadas impiden la deriva de versiones. El software de aplicación, vinculado a décadas de simulaciones validadas, persigue modelos de suscripción que se integran con la facturación del mercado en la nube. En todas las categorías, los proveedores incorporan características de eficiencia energética y ganchos de cumplimiento para diferenciarse, subrayando el cambio del mercado de software HPC del rendimiento bruto al valor impulsado por políticas.
Por Modelo de Servicio:
El SaaS Abstrae la Complejidad Operativa para Márgenes PremiumEl software como servicio de HPC está creciendo a una CAGR del 8,76% hasta 2031 porque elimina la barrera de experiencia en planificadores. Plataformas como Rescale envuelven el envío de trabajos en formularios de navegador, pujan automáticamente por instancias puntuales y archivan los resultados, cobrando solo por los minutos de cómputo consumidos. En contraste, la infraestructura como servicio, que capturó el 41,29% de la participación en ingresos en 2025, se adapta a las empresas con equipos internos capaces de compilar cadenas de herramientas personalizadas y ajustar las redes de tejido.
La plataforma como servicio divide la diferencia, incluyendo compiladores y bibliotecas pero dejando la gestión de colas a los usuarios; atrae a los laboratorios de investigación que migran de clústeres financiados por subvenciones a créditos en la nube. Los servicios gestionados se dirigen a las industrias reguladas que requieren tiempo de actividad respaldado por acuerdos de nivel de servicio y auditorías de cumplimiento, incorporando motores de políticas que aplican automáticamente la localización de datos. La facturación basada en el consumo protege a los directores financieros de sorpresas en los gastos excesivos porque los paneles exponen el costo proyectado antes del lanzamiento del trabajo. A medida que proliferan los listados en el mercado, la competencia entre proveedores se centra en las certificaciones de seguridad, los informes de cumplimiento y las opciones de pago localizadas.
Por Industria de Usuario Final:
Las Ciencias de la Vida se Aceleran con los Avances en la Predicción de EstructurasLas ciencias de la vida y la atención sanitaria están en camino de alcanzar una CAGR del 9,55% gracias a AlphaFold3, que redujo drásticamente los tiempos de cribado in silico y generó nuevas canalizaciones para el acoplamiento proteína-ligando. Iniciativas de genoma completo como el UK Biobank vierten exabytes en flujos de trabajo de llamada de variantes paralelizados en miles de nodos, sosteniendo la demanda de sistemas de archivos de alto rendimiento. El sector aeroespacial y de defensa, aunque representa el 19,63% del gasto de 2025, crece de manera más moderada debido a los ciclos presupuestarios y el cumplimiento del control de exportaciones.
La banca y los servicios financieros emplean HPC para análisis de riesgos en tiempo real, pero avanzan con cautela en las migraciones a la nube hasta que maduren las soluciones de cifrado y auditoría. Las empresas energéticas ejecutan simulaciones de yacimientos en clústeres de GPU estrechamente acoplados y adoptan planificadores conscientes del carbono para alinearse con los objetivos de reducción de emisiones. La manufactura depende de bucles de diseño generativo que aumentan las necesidades de cómputo de manera irregular, haciendo atractivo el SaaS de pago por uso. Los usuarios académicos y gubernamentales se inclinan hacia las pilas de código abierto para ajustarse a presupuestos limitados, pero dependen del soporte comercial para la verificación del cumplimiento.
Por Tamaño de Organización:
Las Medianas Empresas Aprovechan la Economía del Código AbiertoLas grandes empresas retuvieron el 64,89% de los ingresos en 2025 gracias a los centros HPC globales y las licencias con descuento por volumen. Sin embargo, las medianas empresas disfrutan del ascenso más rápido con una CAGR del 8,95% porque el modelo de licencia cero de Slurm y las pilas en contenedores eliminan los costos de entrada de seis cifras. Los foros comunitarios, las recetas de GitHub y los créditos de proveedores en la nube permiten a las empresas con gran actividad de I+D activar clústeres de 100 nodos sin contratar administradores dedicados.
Las pequeñas empresas adoptan el SaaS de HPC para evitar cualquier gestión de infraestructura, convirtiendo el cómputo en una utilidad medida. Los flujos de capital de riesgo se inclinan hacia las empresas emergentes que incorporan cargas de trabajo de HPC directamente en el descubrimiento de fármacos o el modelado de materiales, confiando en que la capacidad elástica elimina las restricciones de hardware. El efecto de democratización impulsa un consumo de software más amplio: los monitores de rendimiento, los analizadores de costos y los rastreadores de licencias se convierten en complementos imprescindibles a medida que aumenta el número de clústeres.
Análisis Geográfico
Mercado de Software de Computación de Alto Rendimiento (HPC) en Asia Pacífico
Asia Pacífico registra la trayectoria más pronunciada con una CAGR del 9,06% hasta 2031, impulsada por programas de inteligencia artificial soberana financiados por el Estado en China, India y Japón. El 14.º Plan Quinquenal de China respalda sistemas operativos y bibliotecas MPI de desarrollo propio para eludir los controles de exportación, generando un ecosistema de software localizado que se integra directamente en las construcciones de escala exascala. La Misión Nacional de Supercomputación de India despliega middleware que aplica normas de residencia de datos, creando una base de compradores cautivos para los planificadores de tareas mantenidos a nivel nacional. El éxito del Fugaku basado en arquitectura ARM de Japón impulsa a los proveedores de compiladores y bibliotecas a optimizar para silicio no x86, ampliando la diversidad de plataformas.
Mercado de Software de Computación de Alto Rendimiento (HPC) en América del Norte y Europa
América del Norte, con una cuota del 38,92% en 2025, se beneficia de las economías de escala de la hiperscala y de la contratación pública en defensa, aunque muestra un crecimiento moderado a medida que las empresas optimizan las reservas existentes en lugar de ampliar su presencia. Las nubes soberanas dentro de los Estados Unidos abren nuevos nichos para cargas de trabajo centradas en el cumplimiento normativo, aunque los nuevos operadores de nube (Neocloud) absorben la demanda excedente mediante descuentos por hora de GPU. El marco normativo de Europa exige capas de software auditables y operaciones con conciencia del consumo de carbono, lo que obliga a los proveedores a certificar el cumplimiento tanto de la Ley de Resiliencia Cibernética como de la Directiva de Eficiencia Energética.
Mercado de Software de Computación de Alto Rendimiento (HPC) en Oriente Medio, África y América del Sur
Oriente Medio y África aprovechan los clústeres de inteligencia artificial financiados con petrodólares para diversificar sus economías, contratando socios Neocloud para ampliar capacidad hasta que los centros de datos nacionales alcancen la escala necesaria. Los consorcios académicos de América del Sur son pioneros en la adopción de código abierto, pero enfrentan financiación intermitente y dependen de créditos de nube regionales para la capacidad en ráfaga. En todas las regiones, el mercado de software de computación de alto rendimiento (HPC) incorpora paquetes de idiomas, facturación localizada y opciones de residencia de datos regionales para cumplir con las cláusulas de contratación específicas de cada país.

Panorama regulatorio
Los proveedores y operadores de software de computación de alto rendimiento (HPC) enfrentan un conjunto cada vez más estricto de restricciones en la intersección de los controles de exportación, la gobernanza de la IA y los requisitos de soberanía, que determinan cada vez más dónde se pueden construir los clústeres y cómo se configuran las capas de orquestación. En Estados Unidos, la Oficina de Industria y Seguridad (BIS) ha continuado refinando los controles de computación avanzada y supercomputación a través de normas y orientaciones que abarcan las acciones de abril de 2024 y enero de 2025. La orientación de mayo de 2026 aclaró los desencadenantes de licencias vinculados no solo al destino, sino también a la ubicación de la sede o la matriz última de las entidades asociadas con el Grupo de Países D:5 o Macao. Estas medidas afectan la adquisición, la disponibilidad de funciones y los flujos de cumplimiento para los entornos de HPC centrados en GPU utilizados para el entrenamiento de IA y la simulación.
En Europa, la Ley de IA de la UE introduce obligaciones horizontales para los sistemas de IA de alto riesgo, con un hito de aplicación en agosto de 2026 para los requisitos clave de alto riesgo. Por ello, los compradores presionan a los proveedores para obtener capacidades más sólidas de documentación, trazabilidad y gobernanza en toda la pila de software de HPC. Para las implementaciones globales, el resultado práctico es una necesidad más explícita de configuración de software con conciencia regional, controles auditables y segmentación basada en políticas en entornos híbridos y multiinquilino, a medida que las organizaciones reconcilian los controles impulsados por ECCN de EE. UU. con los requisitos de gobernanza de IA a nivel de la UE.
Panorama Competitivo
La competencia es moderada, sin que ningún proveedor supere una huella monopolística, aunque surgen bolsas de alta concentración en torno a CUDA y Slurm. La cadena de herramientas CUDA de NVIDIA goza de una lealtad arraigada, pero alternativas abiertas como ROCm y oneAPI atraen a quienes buscan portabilidad entre proveedores. La presencia de Slurm en más del 60% de las máquinas del TOP500 crea efectos de red que disuaden las migraciones, especialmente donde las habilidades y los scripts de los administradores se han fosilizado con los años. Los hiperescaladores superponen API propietarias de optimización de costos sobre los planificadores abiertos, capturando valor mientras mantienen bajos los costos de salida para los clientes.
Los proveedores de nubes neo se diferencian enviando características de orquestación por delante de los hiperescaladores, como la facturación por segundo de GPU y el arbitraje de zonas en tiempo real. Los proveedores de simulación heredados defienden los márgenes adentrándose en el SaaS, integrando la medición de licencias y los conectores de diseño asistido por computadora basados en navegador. La planificación consciente de la energía y la automatización del cumplimiento representan oportunidades de espacio en blanco porque pocas suites comerciales ofrecen soporte listo para usar a pesar de los ahorros de costos demostrados. Las solicitudes de patentes para el empaquetamiento de contenedores consciente de GPU y el MPI en contenedores aumentaron un 40% en 2024, subrayando un giro de la diferenciación de hardware a la optimización algorítmica.
Los movimientos estratégicos ilustran el cambio en el mercado de software de computación de alto rendimiento (HPC): el lanzamiento de HBv4 de Microsoft Azure combina silicio AMD de alto número de núcleos con optimizadores de costos de Slurm; la adquisición de Juniper Networks por parte de Hewlett Packard Enterprise une las redes nativas de IA con las pilas de software de Cray; y los servidores XE9680 con refrigeración líquida de Dell integran Bright Cluster Manager para controlar las GPU de 700 vatios. Cada uno subraya que los lanzamientos de hardware ahora llegan acompañados de software de gestión ajustado para reducir el tiempo hasta la obtención de valor.
Líderes de la Industria de Software de Computación de Alto Rendimiento (HPC)
Dell EMC
Hewlett Packard Enterprise Development LP
IBM Corporation
Intel Corporation
Microsoft Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Computación de Alto Rendimiento (HPC)
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Hewlett Packard Enterprise Company
- Altair Engineering Inc.
- ANSYS, Inc.
- Dassault Systèmes SE
- Dell Technologies Inc.
- Intel Corporation
- Oracle Corporation
- NVIDIA Corporation
- Adaptive Computing Enterprises, Inc.
- SchedMD LLC
- Bright Computing B.V.
- Rescale, Inc.
- Atos SE
- Fujitsu Limited
- Lenovo Group Limited
- NEC Corporation
- CoreWeave, Inc.
Lea el análisis de las empresas de software de computación de alto rendimiento (hpc)

Oportunidades de mercado y perspectivas futuras
Las construcciones de cómputo soberano y los programas públicos centrados en IA están impulsando la actividad de adquisición a corto plazo para programadores, gestión de datos y capas de gobernanza que pueden operar en entornos heterogéneos y multiinquilino. En abril de 2026, el Gobierno de Canadá abrió las solicitudes para su Programa de Infraestructura de Cómputo Soberano de IA (financiado a través de los Presupuestos de 2024 y 2025) para construir sistemas de HPC a gran escala optimizados para IA. En paralelo, el gobierno del Reino Unido financió expansiones de cómputo, incluida la actualización del centro de supercomputación de Cambridge (anunciada en enero de 2026, operativa en primavera de 2026) y la supercomputadora Sunrise AI de la Autoridad de Energía Atómica del Reino Unido en Culham (45 millones de GBP anunciados en marzo de 2026, con el objetivo de comenzar operaciones en junio de 2026). Juntas, estas iniciativas incrementan la demanda de software que respalde la partición segura, el seguimiento de uso y las operaciones listas para cumplimiento en instalaciones nacionales y ecosistemas de investigación afiliados.
Las hojas de ruta de los proveedores también están convergiendo las operaciones de HPC e IA en torno a entornos en contenedores con capacidad híbrida, creando espacio para herramientas que reducen la carga administrativa mientras mejoran la gobernanza de costos y energía. En junio de 2026, Siemens Digital Industries Software lanzó HPCWorks 2026.1, agregando programación mejorada de GPU y escalado híbrido, junto con integración de control de costos a través de HPCWorks Navops. En el mismo período, HPE introdujo Supercomputing Programming Software para unificar herramientas de proveedores y de código abierto en un entorno de programación en contenedores, y destacó las actualizaciones de software Slingshot 400 orientadas a la multiinquilinato. Estos movimientos apuntan a oportunidades en la programación con conciencia de licencias, la gestión de datos para flujos de trabajo de puntos de control y análisis de múltiples terabytes, y módulos de cumplimiento que codifican la residencia, el registro de auditoría y el aislamiento de inquilinos en la nube, on-premises e HPC híbrido.
Recent Industry Developments in Mercado de Software de Computación de Alto Rendimiento (HPC)
- Junio de 2026: Dell Technologies amplió su Dell AI Factory with NVIDIA con nuevas plataformas PowerEdge posicionadas para cargas de trabajo de HPC e IA de clase supercomputación, incluidos sistemas alineados con las hojas de ruta NVIDIA Vera CPU y Vera Rubin. Los lanzamientos vinculan las plataformas de cómputo con necesidades de integración de pila de nivel superior, aumentando la demanda de software de gestión de cargas de trabajo, orquestación de almacenamiento y gobernanza de costos que pueda escalar en configuraciones densas en GPU.
- Marzo de 2026: HPE presentó avances de próxima generación en fábricas de IA y supercomputación con NVIDIA, incluido el soporte para NVIDIA Mission Control para la orquestación de cargas de trabajo. El movimiento refuerza un cambio hacia operaciones integradas y definidas por software en entornos de IA y HPC, donde la programación, la aplicación de políticas y los controles multiinquilino se convierten en diferenciadores clave para implementaciones empresariales y del sector público.
- Septiembre de 2024: Hewlett Packard Enterprise finalizó su adquisición de Juniper Networks, con el objetivo de converger redes nativas de IA con las pilas de supercomputación Cray. La transacción fortaleció la capacidad de HPE para ofrecer una integración más estrecha entre las estructuras de red y el software de HPC, respaldando funciones como el aislamiento de rendimiento y la automatización, que son cada vez más necesarias para clústeres grandes y compartidos.


Mercado de Software de Computación de Alto Rendimiento (HPC) Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos por software de las herramientas utilizadas para ejecutar, gestionar, desarrollar y optimizar cargas de trabajo de computación de alto rendimiento, tanto en implementaciones on-premises como en la nube. El alcance incluye las capas centrales presentes en los entornos de HPC, como sistemas operativos, herramientas de desarrollo, gestión de sistemas y virtualización.
Exclusiones del alcance: los sistemas de hardware, el equipo de redes y el gasto en infraestructura de centros de datos independiente están excluidos, a menos que dicho gasto se empaquete como ingresos por software.
Descripción general de la segmentación
- Por Tipo de Implementación
- Local
- Nube
- Híbrido
- Por Categoría de Software
- Gestores de Cargas de Trabajo y Planificadores
- Middleware y Bibliotecas
- Software de Aplicación
- Monitoreo de Rendimiento y Análisis
- Gestión de Licencias y Costos
- Gestión de Datos y Sistemas de Archivos
- Por Modelo de Servicio
- HPC IaaS
- HPC PaaS
- HPC SaaS
- Servicios Gestionados
- Por Industria de Usuario Final
- Aeroespacial y Defensa
- BFSI
- Energía y Servicios Públicos
- Ciencias de la Vida y Atención Sanitaria
- Manufactura
- Medios y Entretenimiento
- Instituciones Académicas y de Investigación
- Gobierno
- Por Tamaño de Organización
- Grandes Empresas
- Medianas Empresas
- Pequeñas Empresas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Benelux
- Países Nórdicos
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Resto de Asia Pacífico
- Oriente Medio
- Turquía
- Israel
- CCG
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para el alcance y el contexto, comenzamos con referencias públicas y oficiales que explican de dónde proviene la demanda de HPC y cómo cambia el gasto en TI según la geografía. Las entradas comunes incluyen indicadores y publicaciones de fuentes como el Banco Mundial, la OCDE, la Unión Internacional de Telecomunicaciones, las oficinas nacionales de estadística y las agencias nacionales de financiación de ciencia e investigación, junto con publicaciones de centros de supercomputación.
También revisamos presentaciones de empresas, transcripciones de resultados, presentaciones para inversores, documentación de productos y cobertura de prensa de reputación para comprender los modelos de precios, los términos de licencia y cómo los proveedores describen la adopción de la nube. Cuando ayuda a la validación, se utilizan bases de datos de pago para las finanzas corporativas y el rastreo de noticias, bases de datos de patentes para señales de innovación en software, y bases de datos de importación y exportación a nivel de envío para verificar la actividad de infraestructura relacionada. Estas fuentes documentales no son exhaustivas, y se utilizaron múltiples referencias adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar qué se cuenta como ingresos por software de HPC y qué se trata como gasto adyacente, especialmente cuando los modelos de nube y gestionados difuminan las líneas de categoría. Hablamos con editores de software, proveedores de HPC en la nube y gestionados, socios de canal y usuarios empresariales en APAC, EMEA y las Américas, y luego reverificamos los supuestos clave cuando las respuestas entran en conflicto o cuando las cifras implícitas cambian drásticamente.
La entrada de los encuestados se utiliza para ajustar las reglas de límite en elementos que a veces se agrupan en acuerdos comerciales, y para confirmar los supuestos de mezcla de implementación para el paso de modelado.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos ejecutivos: 18% | APAC: 49% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 26% | EMEA: 32% |
| Actores más pequeños: 18% | Gerentes: 56% | Américas: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con un enfoque de arriba hacia abajo en el que el gasto de TI empresarial y de computación de investigación se traduce en un grupo de demanda de software de HPC utilizando indicadores de adopción y mezcla, y luego el grupo se filtra por implementación. Después de establecer el grupo de demanda, se divide utilizando huellas de mercado como la participación de cargas de trabajo en la nube frente a on-premises, la mezcla de licencias frente a suscripción, la intensidad de las cargas de trabajo de IA y simulación, y el ritmo de las actualizaciones de clústeres que impulsan los ciclos de renovación de software.
Esos totales se corroboran con aproximaciones selectivas de abajo hacia arriba, incluidas divisiones de ingresos de proveedores muestreados, comentarios de canal sobre los valores promedio de los contratos, y verificaciones del lado del usuario sobre asientos o nodos cubiertos por acuerdos de software. Cuando la visibilidad es desigual en una región o categoría, las brechas se manejan mediante variables proxy como la dirección de la financiación de la investigación, las señales de expansión de regiones en la nube y el progreso de la migración empresarial a la nube, y luego los supuestos se someten nuevamente a pruebas de estrés mediante retroalimentación de expertos. Para la previsión, se utiliza el análisis de escenarios con un caso base guiado por el consenso de las entrevistas sobre la adopción de la nube, la conversión a suscripción y las perspectivas presupuestarias, seguido de casos conservadores y agresivos para enmarcar el riesgo a la baja y al alza.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, incluidos los indicadores de gasto en tecnología, la dirección de la financiación pública de la investigación y los cambios observados en los modelos de consumo en la nube. Se marcan las variaciones cuando las tasas de crecimiento, las divisiones de implementación o las participaciones regionales se desvían de lo que implican las opiniones de expertos y los indicadores públicos, y luego los impulsores se ajustan antes de la aprobación final.
Se completa una segunda revisión por analista para confirmar la lógica del alcance, la coherencia matemática y la razonabilidad interanual, seguida de un recontacto específico cuando cambia un dato clave o cuando persisten conflictos. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos materiales afectan los precios, el comportamiento de implementación o el momento de la demanda. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la vista más actualizada.
Estimación de Mordor Intelligence del mercado de software de computación de alto rendimiento en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el software de HPC pueden parecer muy distantes entre sí, incluso cuando el tema suena idéntico. Las brechas generalmente provienen de qué se cuenta como ingresos por software frente a servicios, cómo se tratan las tarifas de uso de HPC en la nube, y si el gasto en plataformas adyacentes se mezcla en la cifra.
La tabla muestra una dispersión que se explica principalmente por el alcance y las reglas de conteo, y luego por decisiones de sincronización como la conversión de moneda del año base y la frecuencia con la que se actualizan los supuestos. La diferencia más común es si los servicios de HPC gestionados y de soporte se agregan a los totales de software, lo que puede elevar el valor incluso si la demanda final no ha cambiado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 35,32 mil millones de USD (2025) | |
| Grupo de Investigación Global A | 48,87 mil millones de USD (2025) | Utiliza un grupo de ingresos más amplio que combina software con servicios adyacentes e ingresos por soluciones empaquetadas, lo que eleva el total del año base incluso antes de aplicar los supuestos de crecimiento. |
| Editorial de la Industria B | 33,10 mil millones de USD (2025) | Presenta el software junto con divisiones de servicios y totales de componentes mixtos en partes del dimensionamiento, lo que puede reducir el valor del software independiente cuando los ingresos se reasignan entre componentes. |
La tabla señala el alcance como el principal factor detrás de la diferencia, y en el modelo de Mordor Intelligence, solo se cuentan las categorías de software como gestores de cargas de trabajo y programadores, middleware y bibliotecas, software de aplicación, monitoreo de rendimiento y análisis, gestión de licencias y costos, y gestión de datos y sistemas de archivos, manteniendo los servicios separados del total de software. Esto mantiene la cifra rastreable a líneas claras de ingresos por software, y también facilita explicar los cambios interanuales con supuestos consistentes de implementación y precios.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el mercado de software HPC?
Se proyecta que el mercado de software HPC se expanda de USD 38,51 mil millones en 2026 a USD 57,31 mil millones en 2031, reflejando una CAGR del 8,28%.
¿Qué modelo de implementación está ganando más terreno?
Las configuraciones híbridas avanzan a una CAGR del 8,82% porque equilibran el control de latencia local con la elasticidad de la nube.
¿Por qué las empresas de ciencias de la vida están invirtiendo fuertemente en software HPC?
Los avances en la predicción de estructuras de proteínas, como AlphaFold3, han comprimido los plazos de descubrimiento de fármacos, apoyando el crecimiento de las ciencias de la vida y la atención sanitaria a una CAGR del 9,55% hasta 2031.
¿Qué papel desempeñan los proveedores de nubes neo en el panorama actual?
Las nubes neo centradas en GPU como CoreWeave y Lambda ofrecen precios competitivos por hora de GPU y características de orquestación especializadas, ampliando la demanda general de software.
¿Qué región se prevé que sea la de mayor crecimiento?
Asia Pacífico lidera con una CAGR del 9,06%, impulsada por programas de IA soberana e iniciativas nacionales de supercomputación a gran escala.
¿Cuál es la principal barrera que dificulta una adopción más amplia del HPC en la nube?
Las preocupaciones de seguridad de datos en torno a los clústeres de GPU multiinquilino y la escasez de administradores con experiencia tanto en planificadores tradicionales como en orquestación en la nube ralentizan la migración.
Última actualización de la página el:



