
Tamaño y participación del mercado de computación en la nube de India
Análisis del mercado de computación en la nube de India por Mordor Intelligence
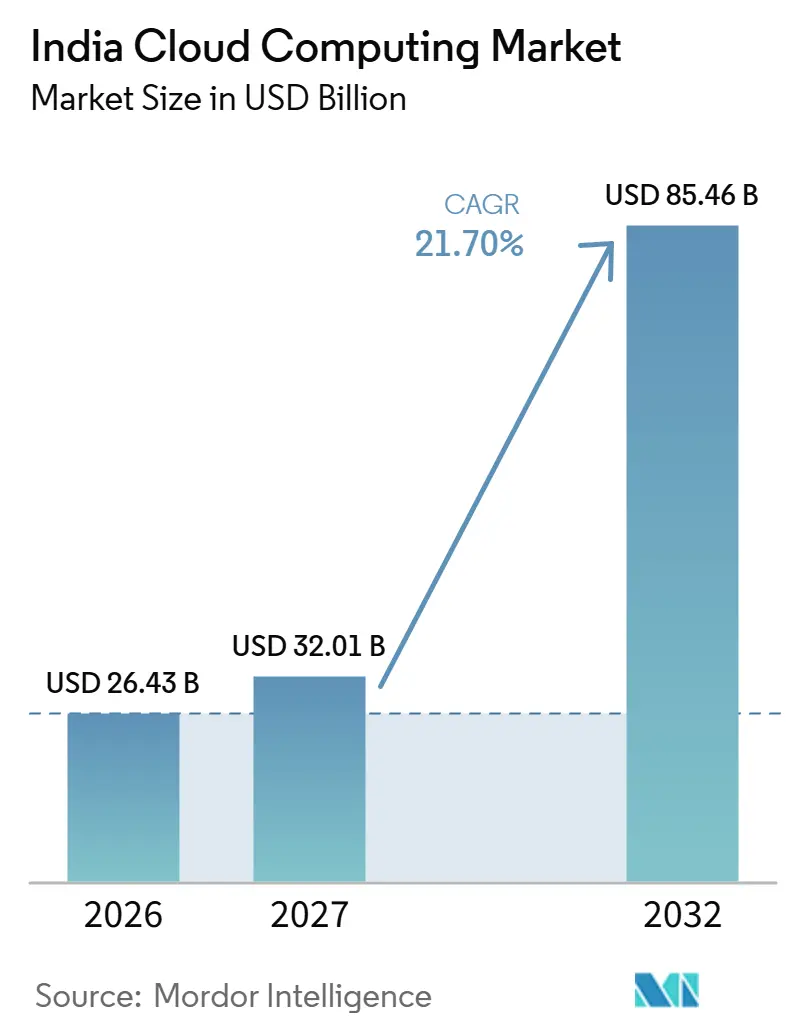
Se espera que el tamaño del mercado de computación en la nube en India aumente de 26,43 mil millones de USD en 2026 a 32,01 mil millones de USD en 2027 y alcance los 85,46 mil millones de USD para 2032, creciendo a un CAGR del 21,7% durante 2027-2032.
La expansión de India está vinculada a la modernización de ERP empresarial y a los servicios de gobierno digital que convierten el acceso a la nube en un requisito operativo. Las incorporaciones de infraestructura local amplían las opciones de implementación, mientras que las preocupaciones sobre soberanía restringen los servicios que algunos compradores empresariales utilizarán. Las respuestas de los proveedores incluyen anuncios de capacidad de IA en el país y propuestas de acuerdos híbridos para cargas de trabajo sensibles en centros de datos gubernamentales. Estas respuestas abordan las restricciones de ubicación, pero las dependencias de sistemas heredados y la escasez de habilidades pueden retrasar la migración empresarial. Para los proveedores empresariales, las transiciones de aplicaciones completadas hacen que el acceso continuo a la nube sea comercialmente relevante más allá del trabajo de migración puntual.
Conclusiones clave del informe
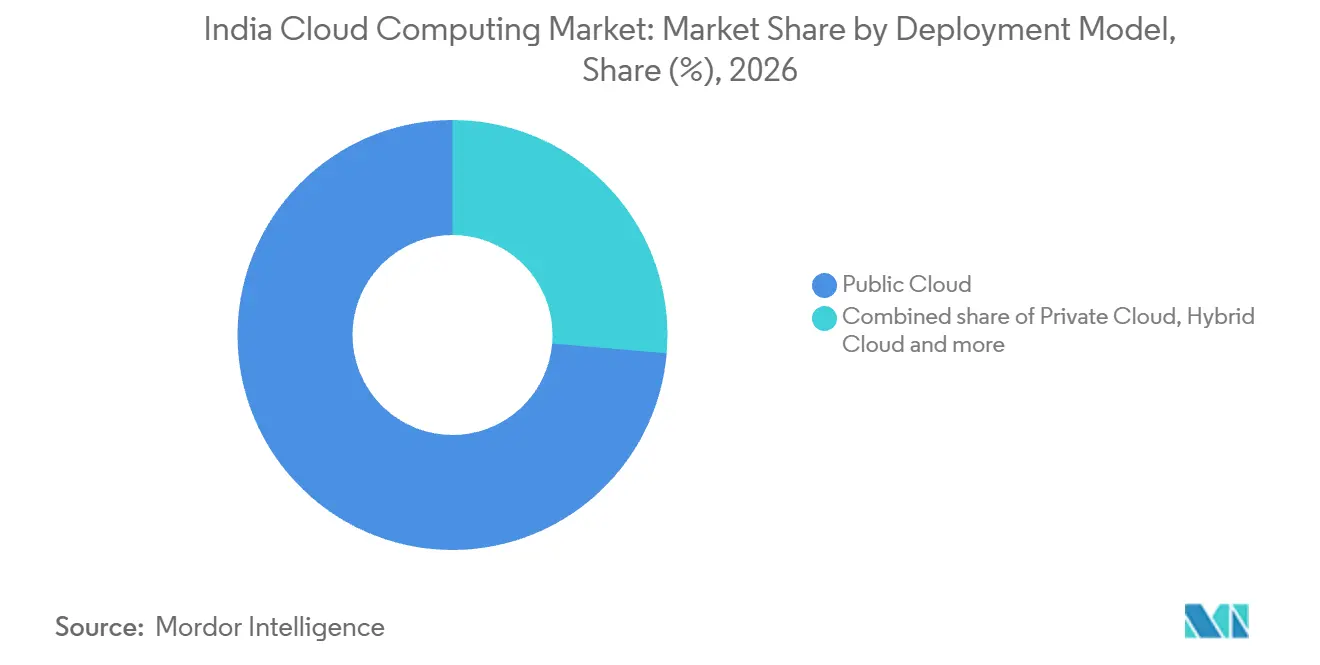
- Por modelo de implementación, la nube pública tuvo una participación del 73,64% en el mercado de computación en la nube en India en 2026, mientras que la nube híbrida es el segmento de mayor crecimiento con un CAGR del 27,8% durante 2027-2032.
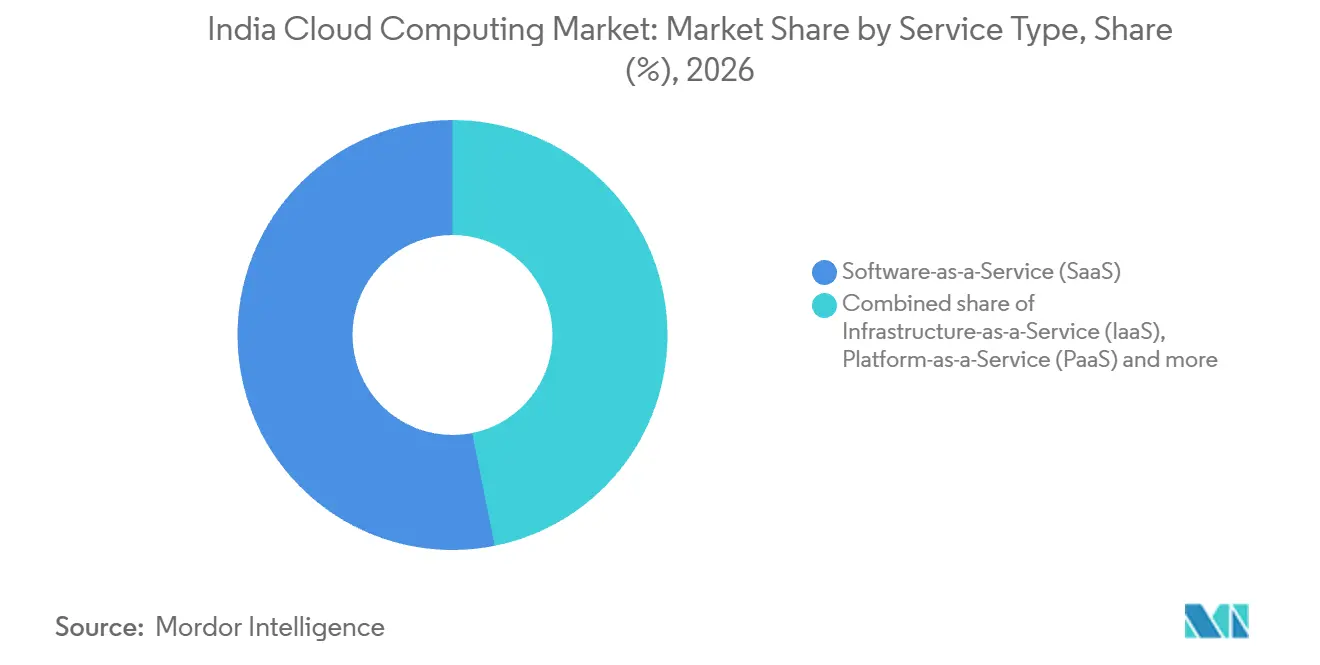
- Entre los tipos de servicio, SaaS representó una participación del 53,15% del tamaño del mercado de computación en la nube en India en 2026, con PaaS previsto para crecer más rápido con un CAGR del 30,9% durante 2027-2032.
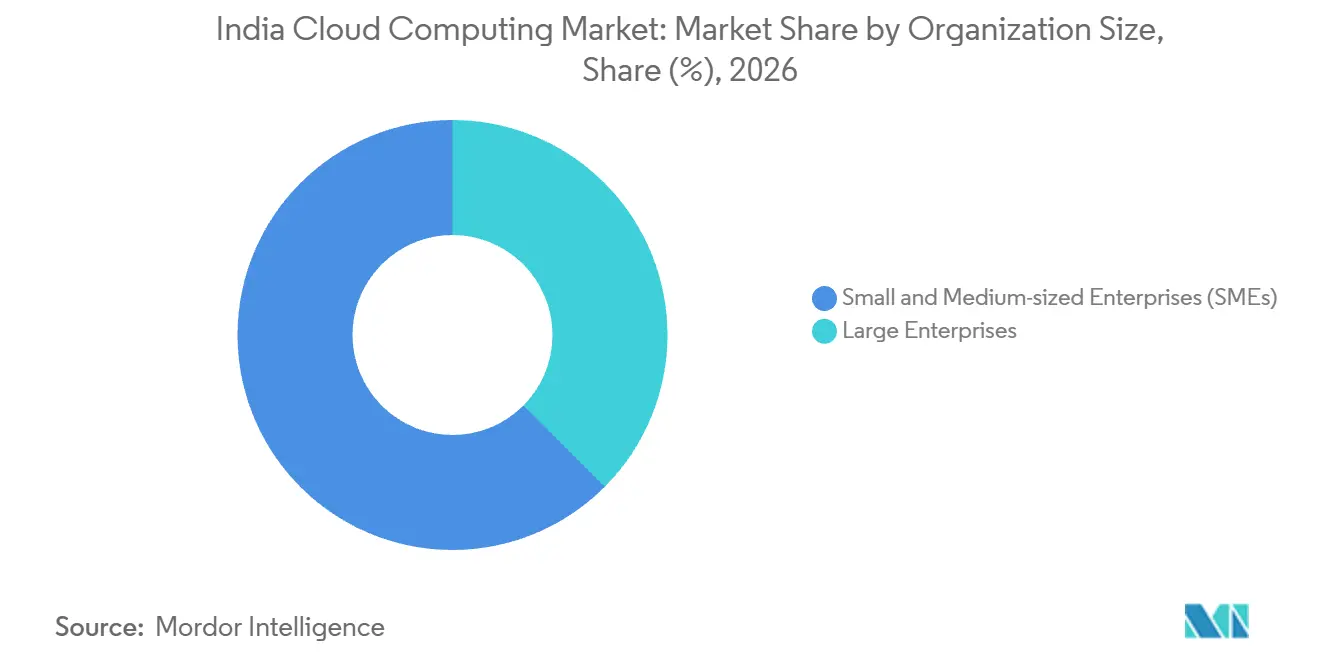
- Entre los tamaños de organización, las PYME lideraron con una participación del 62,53% en 2026 y también son el segmento de mayor crecimiento, con un CAGR del 23,9% durante 2027-2032.
- Dentro de los verticales industriales, BFSI tuvo la mayor participación con un 18,32% en 2026, mientras que se prevé que el segmento de salud y ciencias de la vida crezca más rápido con un CAGR del 28,7% durante 2027-2032.
- El gasto en cargas de trabajo estuvo liderado por el cómputo central y almacenamiento con una participación del 40,08% en 2026, mientras que la IA, el aprendizaje automático y la IA generativa forman el segmento de mayor crecimiento, con un CAGR del 34,8% durante 2027-2032.
- Regionalmente, el Oeste lideró con una participación del 37,9% en 2026, y se espera que el Sur crezca más rápido.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Políticas de nube prioritaria del gobierno e iniciativa India Digital | +6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Auge de la transformación digital en las empresas | +7% | A nivel nacional | Mediano plazo (2-4 años) |
| Expansión explosiva de centros de datos de hiperescala y de borde | +5% | Guwahati en Assam | Largo plazo (≥ 4 años) |
| Impulso de la nube soberana por parte del RBI para sectores regulados | +4% | A nivel nacional | Mediano plazo (2-4 años) |
| Cargas de trabajo de IA generativa que demandan instancias con alto contenido de GPU | +3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Auge de plataformas de nube sectorial para verticales con alta carga regulatoria | +2% | Hyderabad en el sur de India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Políticas de nube prioritaria del gobierno e iniciativa India Digital
Las políticas de nube gubernamentales pueden incrementar la demanda al extender una plataforma compartida a través de los servicios departamentales. Para junio de 2026, la adopción de la plataforma de nube MeghRaj de India por parte de los departamentos gubernamentales había aumentado a 2.323 desde 342 en 2015-16.[1] MeghRaj impulsó plataformas como DigiLocker, MyGov y el Portal Nacional de Becas. La adopción a nivel departamental otorga a la plataforma un alcance organizacional más allá de cualquier aplicación emblemática individual. El aumento de casi siete veces en los departamentos adoptantes amplía la base de servicios públicos que necesita operación continua tras su lanzamiento, convirtiendo la disponibilidad sostenida en la consecuencia de demanda de la adopción.
Auge de la transformación digital en las empresas
La transformación digital empresarial crea un cliente de nube operativo cuando una aplicación central se traslada a un entorno de nube en producción. GAIL completó una transición desde su sistema ECC heredado a SAP S/4HANA Cloud en una plataforma en la nube y entró en funcionamiento el 25 de junio de 2025. La implementación y migración se completaron dentro del período de un año programado. SAP suministró el software ERP, mientras que GAIL operó el sistema empresarial. Las tarifas de migración independientes quedan fuera del gasto en servicios en la nube medido aquí, por lo que el acceso continuo a la nube que ejecuta el sistema ERP en funcionamiento es la demanda relevante tras la puesta en marcha.
Expansión explosiva de centros de datos de hiperescala y de borde
La expansión de la capacidad física otorga a los operadores de nube espacio para desplegar servicios tanto a través de instalaciones de hiperescala como de infraestructura regional. En el primer semestre de 2026, la capacidad precomprometida de hiperescala representó el 82% de los 101 MW de absorción de centros de datos de India, lo que supuso más de un 20% por encima del promedio de tres años. En su inauguración de febrero de 2026, Yotta Data Services indicó que el Centro Nacional de Datos de la Región Noreste en Guwahati soportaba 200 racks con una carga de TI de 2 MW. Yotta construyó y operó la instalación de Assam para el Centro Nacional de Informática. La capacidad de hiperescala precomprometida muestra a grandes operadores asegurando espacio antes de su uso, mientras que Guwahati añade capacidad encargada por el gobierno en el Noreste, proporcionando infraestructura de implementación para servicios en la nube comerciales y del sector público.
Impulso de la nube soberana por parte del RBI para sectores regulados
La iniciativa de nube respaldada por el RBI conecta la adopción tecnológica del sector financiero con los requisitos de gobernanza y localización de datos. Durante el ejercicio 2025-26, IFTAS, filial de propiedad total del RBI, lanzó una versión beta de la nube del Sector Financiero Indio con servicios de producto mínimo viable e incorporó 9 entidades.[2] El RBI encomendó a IFTAS la construcción de la instalación para abordar la adopción de tecnología moderna, la gobernanza y la localización de datos. Una versión beta en funcionamiento otorga a esa dirección política un mecanismo de prestación de servicios, creando una vía para los usuarios del sector financiero cuyas decisiones sobre la nube dependen de estos requisitos. La oportunidad a corto plazo reside en profundizar el uso por parte de las organizaciones del sector financiero a medida que la versión beta se desarrolla, haciendo que la madurez de los servicios utilizables sea más determinante comercialmente que el recuento inicial de incorporaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la superficie de ciberataques y riesgos de soberanía de datos | -2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Complejidad de la migración de TI heredada y déficit de habilidades | -1.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Inestabilidad del suministro eléctrico que eleva los costos operativos de los centros de datos | -1% | A nivel nacional | Largo plazo (≥ 4 años) |
| Cadena de suministro de semiconductores domésticos restringida | -0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la superficie de ciberataques y riesgos de soberanía de datos
La soberanía de datos puede restringir la demanda potencial de un proveedor de nube antes de que su rendimiento técnico entre en consideración. En la encuesta de Everpure de junio de 2026 realizada a 300 líderes de grandes empresas indias, el 39% afirmó que ya estaba limitando su uso de proveedores de SaaS que dependen de infraestructura no doméstica. La encuesta de Aviatrix de abril de 2025 realizada a 407 profesionales de TI empresarial indios en organizaciones con más de 2.000 empleados encontró que el 85% reportó un incidente de seguridad en la nube en los 12 meses anteriores. La ubicación de la infraestructura afecta, por tanto, a los servicios que estos compradores empresariales utilizarán, mientras que la exposición a la seguridad añade una carga operativa adicional. Para los proveedores que dependen de infraestructura no doméstica, las mejoras funcionales por sí solas pueden dejar un obstáculo material para ganar estas cargas de trabajo empresariales.
Complejidad de la migración de TI heredada y déficit de habilidades
Trasladar una aplicación a infraestructura en la nube no elimina por sí mismo las dependencias que dificultan la modernización. En la encuesta de CIO&Leader de 2025, el 89,3% de los líderes de tecnología empresarial indios calificaron el rehospedaje o la migración de aplicaciones como un obstáculo crítico debido a la complejidad y las dependencias heredadas.[3] La misma encuesta encontró que el 66% de los encuestados empresariales citó la disponibilidad limitada de talento como un desafío para la modernización de aplicaciones. También identificó la escasez de habilidades y la deuda técnica como factores que ralentizan la transformación de los sistemas heredados en plataformas ágiles y escalables. Estas restricciones separan la disponibilidad de los servicios en la nube de la capacidad de una empresa para poner las aplicaciones dependientes en uso productivo. El suministro adicional de infraestructura no puede, por sí solo, eliminar el trabajo de implementación que retrasa la conversión de la demanda de modernización en consumo de nube.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Modelo de Implementación:
La Escala de la Nube Pública Satisface las Necesidades de Ubicación HíbridaLa nube pública representó una participación del 73,64% del tamaño del mercado de computación en la nube en India en 2026. El Centro de Pagos Empresariales de HDFC Bank está implementado en Google Cloud Platform y Amazon Web Services para el procesamiento de pagos de misión crítica. HDFC Bank codesarrolló el centro con FynDNA, combinando su rol como operador bancario con un socio de desarrollo de aplicaciones. Esta implementación coloca una función bancaria central específica en infraestructura de nube pública, vinculando la demanda a la continuidad del procesamiento de pagos. Los proveedores que atienden esta aplicación deben soportar la operación entre proveedores, por lo que la fiabilidad en el límite de la aplicación importa junto con las capacidades de cada plataforma en la nube.
La nube híbrida es el segmento de mayor crecimiento, con un CAGR del 27,8% durante 2027-2032. En el primer trimestre de 2026, el 44% de los desarrolladores encuestados en India reportó usar nube híbrida, el enfoque de implementación en la nube más utilizado entre los desarrolladores allí. La encuesta vinculó el entorno legislativo de India tanto con la motivación para la adopción híbrida como con su practicidad. Una oferta que solo funciona cuando una aplicación reside completamente en la nube no cubre, por tanto, el enfoque de implementación que estos desarrolladores reportan usar con mayor frecuencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio:
El Acceso a Aplicaciones Lidera Mientras las Plataformas Profundizan el Uso del ServicioEl software como servicio (SaaS) representó una participación del 53,15% en el mercado de computación en la nube en India en 2026. Para el 1 de abril de 2026, alrededor de 1,67 millones de cuentas de usuario de ministerios y departamentos del Gobierno de India habían migrado a la solución de correo electrónico basada en la nube seleccionada a través del NIC y operada por Zoho. Los pagos se basaron en el número real de cuentas de correo electrónico migradas a la plataforma de Zoho. Bajo este acuerdo, la migración de cuentas adicionales de ministerios o departamentos ampliaría la base facturable de Zoho, vinculando las oportunidades de ingresos a las transferencias de cuentas completadas.
La plataforma como servicio (PaaS) es el segmento de mayor crecimiento, con un CAGR del 30,9% durante 2027-2032. En agosto de 2025, la filial de Bharti Airtel, Xtelify, ofreció Airtel Cloud a operadores de telecomunicaciones a través de un modelo PaaS y reportó contratos firmados con Singtel, Airtel Africa y Globe Telecom. Estas contrapartes son operadores de telecomunicaciones en Singapur, África y Filipinas, respectivamente. El Ministerio de Acero alojó sus aplicaciones y servicios web en NIC Cloud usando PaaS hasta marzo de 2025 y posteriormente trasladó algunos de ellos a TCL Cloud. Para los proveedores de PaaS, el traslado del ministerio separa la adopción inicial de la plataforma de la retención de las cargas de trabajo subyacentes, ya que las aplicaciones pueden trasladarse posteriormente a otro proveedor de nube.

Por Tamaño de Organización:
Los Compradores Más Pequeños Lideran Mientras las Empresas Especializan su UsoLas pequeñas y medianas empresas (PYME) fueron el segmento más grande con una participación del 62,53% en 2026 y también se prevé que sean el segmento de mayor crecimiento, con un CAGR del 23,9% durante 2027-2032. El estudio de Vi Business de 2026 encontró que el 84,6% de las MIPYME indias encuestadas estaban usando, implementando o planeando Microsoft 365 dentro de su medida de lugar de trabajo digital. Esta combinación de etapas de implementación identifica diferentes tareas comerciales dentro de la misma categoría de aplicación. Los proveedores que atienden a empresas que implementan el software deben establecer un acceso útil al lugar de trabajo, mientras que el uso planificado presenta una tarea de conversión más temprana. La distinción hace que la activación del uso previsto sea determinante para los proveedores, ya que una aplicación de lugar de trabajo planificada se convierte en consumo de servicio solo cuando se implementa.
Para las PYME que acceden a través de software de lugar de trabajo, ampliar el acceso a aplicaciones es una tarea diferente a la de soportar ingeniería empresarial especializada. En el ejercicio 2025, Mahindra & Mahindra trasladó simulaciones de ingeniería central a computación de alto rendimiento basada en la nube. Estas incluyeron trabajos de ruido, vibración y dureza, y simulaciones de dinámica de fluidos computacional. Para los proveedores que atienden a este tipo de usuario, la propuesta debe adaptar el servicio de cómputo a la tarea de ingeniería que se realiza. Los requisitos de simulación pueden generar demanda independientemente del número de empleados, por lo que las ofertas de cómputo empresarial deben dimensionarse en torno a la carga de trabajo técnica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vertical Industrial:
La Contratación Bancaria se Encuentra con la Modernización SanitariaBFSI fue el segmento más grande, representando el 18,32% del gasto en servicios en la nube en 2026. El Banco Estatal de India adjudicó 3 contratos de servicios de nube pública el 30 de diciembre de 2025. Las órdenes de compra nombraron a Orient Technologies Private Limited, SISL Infotech Private Limited y Unicloud Labs Private Limited como proveedores L1, con finalización programada para el 29 de diciembre de 2030. Estas adjudicaciones ilustran una vía de contratación bancaria en la que los intermediarios conectan a la institución financiera con los servicios de nube pública. Para los proveedores de plataformas, estas adjudicaciones hacen que la coordinación con los proveedores de contratación nombrados sea parte del servicio al banco durante el período contractual programado.
El segmento de salud y ciencias de la vida es el segmento de mayor crecimiento, con un CAGR del 28,7% durante 2027-2032. En su informe anual del ejercicio 2024-25, Apollo Hospitals Enterprise Limited indicó que había completado una migración completa a la nube de sus plataformas operativas hospitalarias a Microsoft Azure. Apollo también actualizó sus sistemas de registros médicos electrónicos, añadiendo puntuación de riesgo de enfermedades impulsada por IA y resúmenes clínicos automatizados mediante IA generativa. Estas acciones paralelas ilustran a un comprador del sector sanitario que moderniza tanto sus funciones de alojamiento como de aplicaciones, creando un contexto específico para la demanda de servicios en la nube. Las plataformas operativas hospitalarias pueden anclar el consumo de servicios en la nube a medida que cambian las funciones de las aplicaciones clínicas, vinculando la oportunidad sanitaria a las operaciones de software dentro del entorno de prestación de atención del proveedor.
Por Carga de Trabajo:
Los Recursos Centrales Anclan la Expansión del Cómputo de IAEl cómputo central y almacenamiento fue el segmento más grande, con una participación del 40,08% en 2026. En el ejercicio 2024-25, el NIC aprovisionó y asignó más de 28.855 servidores virtuales a más de 1.917 usuarios y aplicaciones para proyectos de gobernanza electrónica. La asignación a usuarios y aplicaciones hace que la relación sea granular, con un servicio de infraestructura que puede especificarse al nivel de un requisito de cómputo particular. Para los operadores de nube gubernamental, el aprovisionamiento debe, por tanto, acomodar a muchos usuarios y aplicaciones asignados por separado, haciendo que la gestión de la asignación sea central para soportar esta base de infraestructura.
La IA, el aprendizaje automático y la IA generativa forman el segmento de mayor crecimiento, con un CAGR del 34,8% durante 2027-2032. Para agosto de 2026, 237 proyectos habían accedido a cómputo de IndiaAI subsidiado para el desarrollo, entrenamiento, prueba e investigación de modelos de IA, cubriendo 9,32 millones de horas de GPU. El programa reduce las barreras de entrada para investigadores, empresas emergentes e innovadores indios al hacer más asequible la computación de alto rendimiento. La actividad de IA convierte la preparación de modelos en una fuente diferenciada de demanda de cómputo, otorgando a los proveedores una base de clientes potencial antes de que se desplieguen las aplicaciones en producción.
Análisis geográfico
Mercado de Computación en la Nube en el Oeste
El Oeste representó una participación del 37,9% del tamaño del mercado de computación en la nube en India en 2026. En un documento informativo de febrero de 2026, la Oficina de Información de Prensa reportó que Mumbai y Navi Mumbai concentraban más del 25% de la capacidad de centros de datos activos de India, con Pune representando por separado el 6% de la capacidad nacional de centros de datos. La capacidad del hub de Mumbai y Navi Mumbai está respaldada por una densa red de cables submarinos.
Mercado de Computación en la Nube en el Sur
Se espera que el Sur sea el mercado regional de computación en la nube de mayor crecimiento. Microsoft puso a disposición general su región de nube India South Central en Hyderabad el 6 de agosto de 2026, para los servicios y cargas de trabajo de Microsoft Cloud elegibles. Antes de esa disponibilidad general, Microsoft reportó demanda de acceso anticipado de Adani Group, Bajaj Finserv, HDFC Bank y PB Pay. El paso del acceso anticipado a la disponibilidad general desplaza la tarea comercial hacia el soporte del uso de servicios elegibles. Tres de las cuatro organizaciones nombradas operan en servicios financieros, banca o pagos, lo que otorga a este grupo de acceso anticipado un énfasis en el sector financiero.
El papel de nube gubernamental del norte de India incluye el Centro Nacional de Datos del NIC en su sede en Delhi, que soporta la infraestructura de gobernanza electrónica. Cerca de Chennai, AWS amplió su ubicación de Direct Connect en un centro de datos de STT a conexiones dedicadas de 100 Gbps en julio de 2025. La conexión cerca de Chennai habilitó el acceso privado desde entornos de clientes a Regiones de AWS públicas distintas de las de China, así como a las Regiones de AWS GovCloud y las Zonas Locales de AWS. Estos ejemplos distinguen un nodo de alojamiento de servicios gubernamentales de un canal que conecta entornos de clientes con infraestructura de nube del proveedor. La expansión de Chennai mejora, por tanto, el acceso a las Regiones de AWS en otros lugares, haciendo que su contribución local sea conectividad de red en lugar de nueva capacidad de alojamiento en la nube.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas a través de los requisitos nacionales de India y el marco de adopción de nube del gobierno estatal de Telangana. El atractivo se evalúa desde la perspectiva de los proveedores de servicios en la nube que atienden a compradores institucionales y del sector público regulados. El RBI exige a los proveedores de sistemas de pago cubiertos que almacenen los datos del sistema de pago en India, permitiendo al mismo tiempo que los datos del tramo extranjero también se almacenen en el exterior si es necesario. Esto convierte la ubicación de datos específica de la carga de trabajo en una consideración comercial cuando los proveedores configuran servicios para esos compradores.
Tabla Regulatoria
| Factor de decisión | India | Telangana |
|---|---|---|
| Autoridad principal | Banco de la Reserva de India para datos de sistemas de pago | Departamento de ITE&C y comité de exenciones presidido por su Secretario Principal |
| Instrumentos o directrices clave | Directiva de almacenamiento de datos de sistemas de pago; Normas de Protección de Datos Personales Digitales de 2025 por fases | Política de Adopción de Nube de 2020, que cubre nuevas aplicaciones y aplicaciones existentes bajo sus escenarios especificados |
| Efecto comercial | Almacenamiento doméstico para datos de sistemas de pago cubiertos, con almacenamiento en el exterior del tramo extranjero permitido si es necesario; las obligaciones de privacidad dependen del rol de la entidad | Implementación en la nube para aplicaciones estatales elegibles; las aplicaciones de Alto Secreto y Secreto conservan las opciones de alojamiento existentes; otras exenciones requieren justificación y aprobación del comité |
| Atractivo actual de la política | Medio | Alto |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja el trabajo de configuración y gobernanza asociado con los acuerdos de datos de pago cubiertos y las obligaciones de privacidad dependientes del rol. El endurecimiento refleja el inicio el 13 de mayo de 2027 de las restricciones sobre las transferencias al exterior de datos personales y datos de tráfico relacionados por parte de los Fiduciarios de Datos Significativos, solo para los datos especificados por el Gobierno Central a recomendación de un comité. La calificación Alta de Telangana refleja el mandato de implementación en la nube para aplicaciones estatales elegibles, con aplicaciones de Alto Secreto y Secreto permitidas en entornos existentes o dedicados y otras exenciones sujetas a solicitudes justificadas y aprobación del comité. Su evaluación de Sin cambios se basa en el mandato departamental continuo y la estructura de exenciones, que preserva una vía definida para la prestación de servicios en la nube a aplicaciones del sector público elegibles.
Etapas de la Cadena de Valor
La cadena de valor compara las instalaciones, la prestación de servicios en la nube y las aplicaciones alojadas como fuentes diferenciadas de ingresos para los proveedores. Cada etapa convierte una capacidad operativa diferente en un servicio que el siguiente participante puede utilizar. El 5 de febrero de 2025, CtrlS Datacenters presentó su granja solar cautiva GreenVolt 1 en Nagpur, Maharashtra. Ese ejemplo de abastecimiento de energía ilustra cómo un operador upstream puede desarrollar infraestructura de soporte junto con su negocio de alojamiento, mientras que los proveedores downstream capturan valor a través del acceso a la nube y los servicios de software.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Instalaciones de centros de datos | Operadores de centros de datos como Nxtra y CtrlS Datacenters | Tarifas de colocación y servicios de instalaciones | Asegurar energía para las operaciones de las instalaciones | Diversificar las fuentes de energía, incluida la generación cautiva |
| Prestación de servicios en la nube | Proveedores de servicios en la nube como AWS India | Tarifas de acceso a la nube y servicios basados en el uso | Coordinar los servicios en la nube con la infraestructura del host | Asignar las responsabilidades del proveedor y del host de infraestructura antes de la implementación |
| Aplicaciones alojadas en la nube | Proveedores de CRM como Salesforce y proveedores de ERP en la nube como SAP SE | Suscripciones de aplicaciones, incluidas tarifas anuales o mensuales de ERP en la nube | Dependencia del alojamiento de aplicaciones gestionado por el proveedor | Definir los compromisos de alojamiento y mantenimiento en torno a la criticidad de la aplicación |
| Fuente: Mordor Intelligence | ||||
Los clientes de SAP arriendan el software ERP en la nube mediante suscripciones anuales o mensuales en lugar de ser propietarios del mismo. El acceso continuo genera, por tanto, ingresos recurrentes de aplicaciones dentro del gasto en servicios en la nube medido. CtrlS también vende servicios gestionados junto con sus operaciones de centros de datos, y cualquier trabajo de migración, integración o consultoría con precio separado en esos contratos queda fuera de los totales del mercado. Las tarifas de colocación de CtrlS se acumulan fuera del gasto en servicios en la nube medido aquí, mientras que las tarifas de acceso a la nube y las suscripciones de aplicaciones de SAP se incluyen dentro, por lo que la inversión en instalaciones y los ingresos por servicios en la nube entran en cuentas comerciales diferentes.
Panorama Competitivo
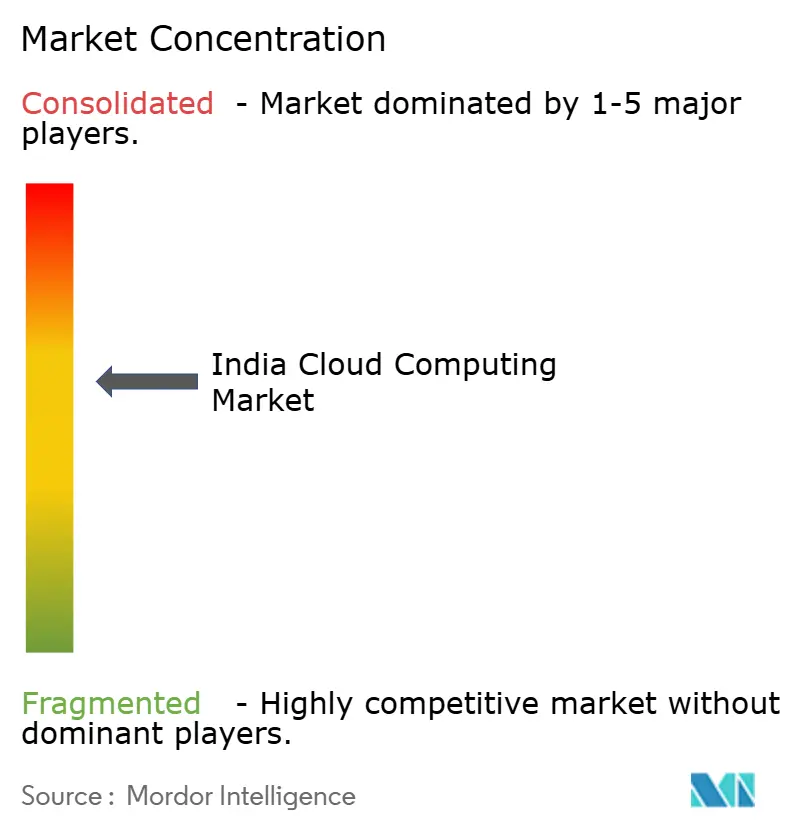
Las principales plataformas Alibaba Cloud, Amazon Web Services, Google Cloud, Microsoft Azure e IBM Cloud compiten junto con socios de implementación locales. Alibaba Cloud proporciona Elastic Compute Service en Mumbai, mientras que Google Cloud anunció el 11 de noviembre de 2025 una mayor capacidad de hardware de IA en India utilizando AI Hypercomputer y TPU Trillium para el entrenamiento y servicio de Gemini. El 21 de septiembre de 2026, Microsoft indicó que su región India South Central amplió su base de Nube Pública Soberana para cargas de trabajo elegibles, con capacidades de gobernanza diseñadas para ayudar a los clientes a cumplir los requisitos aplicables a sus organizaciones. Los compradores pueden, por tanto, evaluar el acceso a cómputo local, el hardware de IA especializado y las capacidades de gobernanza como requisitos de servicio separados dentro del mismo campo de proveedores.
Las asociaciones entre proveedores pueden conectar las capacidades de nube internacionales con las ubicaciones operativas de las cargas de trabajo del sector público. El 17 de febrero de 2026, AWS India anunció que trabajaría con Yotta Data Services para implementar AWS Outposts para la iniciativa MeghRaj 2.0 del NIC. La arquitectura híbrida propuesta permitiría a los departamentos gubernamentales ejecutar cargas de trabajo sensibles en los centros de datos del NIC mientras acceden a los servicios de AWS. Esa división de roles otorga al socio de implementación un lugar definido en el modelo de entrega y ofrece a AWS una vía para atender cargas de trabajo vinculadas a la infraestructura gubernamental. La ventaja competitiva dependería de hacer que los servicios del proveedor sean utilizables dentro de ese acuerdo operativo, situando la coordinación de la implementación local en el centro de la relación con el proveedor.
El 29 de septiembre de 2026, IBM y Yotta Data Services pusieron a disposición general de las organizaciones indias la Plataforma de IA Agéntica Soberana en Shakti Cloud de Yotta. IBM suministró tecnología de IA empresarial y watsonx Orchestrate, mientras que Yotta suministró las capacidades de nube soberana y plataforma. La plataforma fue diseñada para mantener los datos, las operaciones y los controles de gobernanza dentro de India. La directiva del RBI del 10 de abril de 2023 exige a las entidades reguladas cubiertas que evalúen exhaustivamente el riesgo del proveedor y contraten únicamente con proveedores sujetos a jurisdicciones que mantengan acuerdos ejecutables y derechos de almacenamiento, protección y confidencialidad de datos. La gobernanza en el país otorga a los compradores regulados un acuerdo operativo concreto que evaluar, mientras que la jurisdicción del proveedor y los derechos contractuales ejecutables siguen siendo requisitos de selección separados.
Líderes del Sector de Computación en la Nube en India
-
Alibaba Cloud
-
Amazon Web Services
-
Google Cloud
-
Microsoft Azure
-
IBM Cloud
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Computación en la Nube en India Empresas cubiertas en este informe
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- IBM Cloud
- Oracle Cloud
- Alibaba Cloud
- Salesforce
- SAP SE
- VMware
- Tata Consultancy Services
- Wipro
- Infosys
- HCLTech
- Bharti Airtel (Nxtra / Airtel Cloud)
- Reliance Jio Cloud
- Zoho Corporation
- CtrlS Datacenters
- NTT (Netmagic)
- Lumen Technologies India
- Rackspace Technology India
Lea el análisis de las empresas de mercado de computación en la nube en india
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan aplicaciones diferenciadas de servicios de IA en la nube para empresas emergentes, MIPYME y usuarios académicos elegibles. IndiaAI ofrece servicios de cómputo, red, almacenamiento y plataforma en la nube, con grupos de usuarios sujetos a criterios de elegibilidad específicos y requisitos de documentación de soporte. Los subsidios se aplican a proyectos aprobados, mientras que los usuarios pagan los costos que superan el subsidio a los proveedores de servicios bajo sus ciclos de facturación. Esto crea una apertura comercial para aplicaciones con alcance claramente definido cuyos requisitos de servicio pueden adaptarse al soporte disponible y al consumo financiado por el usuario restante.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Paquetes de cómputo acotados para el desarrollo de modelos de IA | Acceso activo de IndiaAI a cómputo en la nube para proyectos subsidiados aprobados | Empresas emergentes de IA elegibles que cumplen los criterios del programa | Empaquetar el cómputo en torno a una tarea definida de desarrollo y prueba de modelos | Costos financiados por el usuario que superan el subsidio aprobado | Proveedores de IA en la nube habilitados como E2E Networks y Yotta |
| Aplicaciones de procesamiento de documentos e idiomas en la nube | Servicios de traducción, OCR y procesamiento de audio disponibles a través de IndiaAI | MIPYME elegibles que cumplen los criterios del programa | Construir una oferta de servicios en la nube en torno a un flujo de trabajo definido de documentos o idiomas | Cargos de servicio que superan la cobertura del subsidio del proyecto | Proveedores de servicios de IA habilitados correspondientes, incluidos Sify y NTT |
| Cómputo y almacenamiento de IA académico por proyecto | Servicios de cómputo, almacenamiento y plataforma en la nube accesibles para usuarios de investigación elegibles | Investigadores y docentes académicos elegibles que presentan los documentos requeridos | Combinar cómputo y almacenamiento en torno a un proyecto de investigación definido | Costos residuales de cómputo y almacenamiento pagaderos por el usuario | Proveedores habilitados como CtrlS Datacenters y E2E Networks |
| Fuente: Mordor Intelligence | |||||
La apertura central es un paquete de servicios en la nube acotado con una aplicación definida y un consumo explícito pagado por el usuario. El requisito de IndiaAI de que los usuarios paguen los costos excedentes a los proveedores de servicios convierte los cargos de consumo residual en parte del diseño de la oferta. Eso favorece los paquetes en los que el alcance de la tarea y los servicios de cómputo consumidos pueden evaluarse conjuntamente antes de que el uso adicional genere obligaciones de pago adicionales.
Desarrollos recientes de la industria en Mercado de Computación en la Nube en India
- Sep 2026: IBM y Yotta Data Services pusieron a disposición general de las organizaciones indias la Plataforma de IA Agéntica Soberana en Shakti Cloud de Yotta, combinando la tecnología de IA empresarial de IBM con las capacidades de nube y plataforma de Yotta.
- Ago 2026: Microsoft puso a disposición general su región de nube India South Central en Hyderabad, Telangana, permitiendo a los clientes ejecutar servicios y cargas de trabajo de Microsoft Cloud elegibles desde la región.
- Jul 2026: Amazon Web Services celebró una ceremonia de colocación de la primera piedra para un centro de datos en Bharat Future City en el Distrito de Ranga Reddy, Telangana.
Mercado de Computación en la Nube en India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de computación en la nube en India mide el gasto anual en India en servicios de cómputo bajo demanda entregados a través de redes utilizando recursos de nube compartidos o dedicados. Contabiliza el gasto de las organizaciones en servicios en la nube a través de modelos de implementación y clases de carga de trabajo.
Exclusiones del alcance: Se excluyen los edificios y equipos de centros de datos vendidos por separado, la infraestructura local y las licencias de software, las tarifas independientes de migración, integración, consultoría y externalización de TI, y los servicios de conectividad o colocación vendidos sin un servicio en la nube.
Descripción General de la Segmentación
- Por modelo de implementación
- Nube pública
- Nube privada
- Nube híbrida
- Por tipo de servicio
- Infraestructura como Servicio (IaaS)
- Plataforma como Servicio (PaaS)
- Software como Servicio (SaaS)
- Función como Servicio (FaaS)
- Por tamaño de organización
- Pequeñas y medianas empresas (pymes)
- Grandes empresas
- Por vertical industrial
- BFSI
- Manufactura
- Comercio minorista y comercio electrónico
- Salud y Ciencias de la Vida
- Telecomunicaciones y TI
- Gobierno y sector público
- Transporte y logística
- Otros
- Por carga de trabajo
- Cómputo y almacenamiento central
- Analítica y macrodatos
- IA / ML e IA generativa
- Aplicaciones empresariales (ERP/CRM/recursos humanos)
- Recuperación ante desastres y copias de seguridad
- Colaboración y productividad
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como el Informe Anual 2024-25 del Ministerio de Electrónica y Tecnología de la Información y la Encuesta Económica 2024-25 describen los servicios de nube del NIC, las aplicaciones de MeghRaj y la participación de los proveedores, lo que ayuda a enmarcar la demanda gubernamental y la prestación de servicios en India. La Encuesta Económica 2025-26 actualiza el panorama de proveedores de nube gubernamental, mientras que la consulta de la Autoridad Reguladora de Telecomunicaciones de India sobre centros de datos distingue los servicios en la nube de las instalaciones físicas y la conectividad.
Los informes anuales de empresas, los registros regulatorios, los materiales para inversores y la prensa empresarial india de reputación pueden contrastar los lanzamientos de regiones en la nube, las carteras de servicios y la demanda de clientes con los indicadores del sector público y de infraestructura. Cuando las divulgaciones de las empresas agrupan la nube con servicios de TI más amplios, solo los ingresos de servicios en la nube identificables pueden respaldar las verificaciones del lado del proveedor. Las fuentes aquí mencionadas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas centradas en India cubren proveedores de servicios en la nube, operadores de centros de datos, socios de servicios gestionados y compradores empresariales, con encuestados en roles de tecnología, finanzas, contratación y liderazgo de cargas de trabajo. Su evidencia pone a prueba la clasificación de fuentes secundarias del gasto en nube pública, privada e híbrida, cuestiona los impulsores de participación de segmento y previsión, y aclara las brechas donde las divulgaciones combinan cargos de nube con servicios adyacentes. Las respuestas contradictorias se verifican con registros, descripciones de servicios e indicadores de mercado independientes antes de revisar una estimación o supuesto.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de nivel C: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima el gasto anual de los usuarios finales en servicios en la nube en India de arriba hacia abajo, luego verifica las divisiones seleccionadas de servicio e implementación con las divulgaciones de los proveedores y la evidencia de canales muestreados. Los indicadores relevantes incluyen previsiones de gasto en nube pública, divulgaciones de ingresos de proveedores de nube en India, implementación de aplicaciones y servicios del NIC y MeghRaj, capacidad operativa de centros de datos como restricción de oferta, y adopción empresarial de IA, análisis y cargas de trabajo empresariales modernizadas. Los analistas utilizan estas señales para construir participaciones para la implementación pública, privada e híbrida, y para IaaS, PaaS, SaaS y FaaS, tamaño de organización, vertical industrial y carga de trabajo, con evidencia de transacciones asignada al servicio adquirido y el valor agrupado contado una vez. El análisis de escenarios lleva la previsión hacia adelante variando la adopción de la nube, la combinación de servicios, la capacidad del proveedor, la demanda de cargas de trabajo y los supuestos de precios o uso, mientras que los expertos con base en India evalúan si la dirección y el momento de cada variable se ajustan a las condiciones de compradores y proveedores. Las verificaciones ascendentes selectivas multiplican el precio de servicio muestreado por el uso observado o reportado y consolidan los ingresos identificables del proveedor, luego reconcilian esas verificaciones con la estimación de gasto más amplia. Las divulgaciones agrupadas o los precios y volúmenes faltantes se manejan con rangos documentados y no se tratan como ventas de nube separadas. Cuando los informes anuales combinan la nube con otros servicios de TI, los analistas utilizan solo los ingresos que pueden vincularse a la prestación de servicios en la nube.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan indicadores oficiales, divulgaciones de proveedores, estimaciones de gasto publicadas y evidencia primaria, luego verifican los totales de segmentos, las trayectorias de crecimiento y las consolidaciones de proveedores en busca de variaciones inexplicadas o discrepancias de límites. Un segundo analista revisa la trazabilidad de las fuentes y la aritmética, y un revisor senior examina las anomalías resueltas antes de la aprobación. Se vuelve a contactar a los encuestados cuando una discrepancia material o una clasificación ambigua podría cambiar un dato de entrada. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales de política, capacidad o proveedores, y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Computación en la Nube en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos utilizados para modelar la demanda. El mercado de computación en la nube en India mide el gasto anual en India en servicios de cómputo bajo demanda entregados a través de redes utilizando recursos de nube compartidos o dedicados.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores relevantes incluyen previsiones de gasto en nube pública, divulgaciones de ingresos de proveedores de nube en India, implementación de aplicaciones y servicios del NIC y MeghRaj, capacidad operativa de centros de datos como restricción de oferta, y adopción empresarial de IA, análisis y cargas de trabajo empresariales modernizadas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 32,01 mil millones de USD (2027) | |
| Consultora Global A | 17,5 mil millones de USD (2026) | Con su base de 2026, esta estimación está un 45,3% por debajo del valor de este informe para 2027 de 32,01 mil millones de USD, 1 año después. Cubre el gasto en nube pública de usuarios finales, excluyendo las transacciones de servicios privados e híbridos incluidas en este informe. |
| Firma de Investigación Global B | 10,9 mil millones de USD (2024) | Con su base de 2024, esta estimación está un 65,9% por debajo del valor de este informe para 2027 de 32,01 mil millones de USD, 3 años después. Contabiliza los servicios de nube pública de IaaS, PaaS y SaaS, y su base anterior es previa al crecimiento del gasto posterior proyectado en la página de la fuente. |
Los analistas de Mordor Intelligence triangulan indicadores oficiales, divulgaciones de proveedores, estimaciones de gasto publicadas y evidencia primaria, luego verifican los totales de segmentos, las trayectorias de crecimiento y las consolidaciones de proveedores en busca de variaciones inexplicadas o discrepancias de límites.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de computación en la nube en India?
Se espera que el tamaño alcance los 32,01 mil millones de USD en 2027 y los 85,46 mil millones de USD para 2032, con un CAGR del 21,7% durante 2027-2032.
¿Qué impulsa la demanda de computación en la nube en India?
La adopción de MeghRaj alcanzó 2.323 departamentos gubernamentales para junio de 2026. La modernización de ERP empresarial también respalda la demanda.
¿Qué modelo de implementación lidera el gasto en servicios en la nube en India?
La nube pública lideró los modelos de implementación con el 73,64% del gasto en servicios en la nube en 2026.
¿Qué proveedores son prominentes en el sector de nube de India?
Los proveedores prominentes incluyen Alibaba Cloud, Amazon Web Services, Google Cloud, Microsoft Azure e IBM Cloud.
¿Qué podría frenar la adopción de la nube en India?
La complejidad y las dependencias heredadas fueron obstáculos críticos de migración para el 89,3% de los líderes de tecnología empresarial indios encuestados por CIO&Leader en 2025. Esto puede retrasar la transición de los planes de transformación al consumo de servicios en la nube.
¿Qué regiones de India lideran la demanda y el crecimiento de los servicios en la nube?
El Oeste concentró el 37,9% del gasto en servicios en la nube en 2026. Se espera que el Sur crezca más rápido.