
Tamaño y participación del mercado de envases de vidrio para alimentos infantiles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
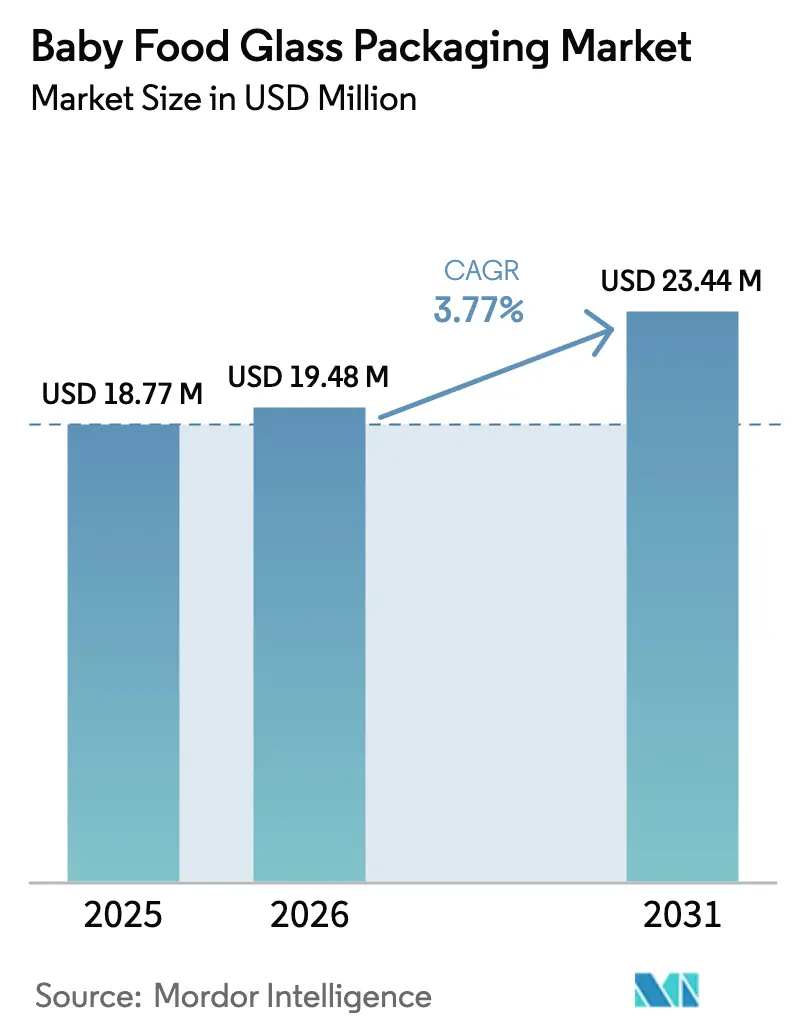
| Tamaño del Mercado (2026) | 19.48 Millones de dólares |
| Tamaño del Mercado (2031) | 23.44 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.77 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de envases de vidrio para alimentos infantiles por Mordor Intelligence
El tamaño del mercado de envases de vidrio para alimentos infantiles fue valorado en USD 18,77 mil millones en 2025 y se estima que crecerá desde USD 19,48 mil millones en 2026 hasta alcanzar USD 23,44 mil millones en 2031, a una CAGR del 3,77% durante el período de previsión (2026-2031). La sólida demanda está impulsada por la creciente preferencia de los padres por envases premium libres de productos químicos, los límites más estrictos de los reguladores sobre los plásticos en la nutrición infantil y la búsqueda de los propietarios de marcas de un fuerte atractivo visual en los lineales. La prohibición total de Europa del bisfenol A (BPA) en los materiales en contacto con alimentos a partir de enero de 2025 refuerza el vidrio como el material de elección para formulaciones sensibles. Al mismo tiempo, las inversiones continuas en hornos eléctricos y calcín de contenido reciclado han reducido la huella de carbono de la producción de vidrio, alineándose con los mandatos de economía circular. Sin embargo, el aumento de los precios de la energía, los mayores costos logísticos y las reducciones de capacidad en América del Norte moderan el crecimiento a corto plazo. Asia-Pacífico ofrece el mayor potencial de crecimiento a medida que las familias urbanas en China e India pasan de las comidas caseras a los alimentos infantiles de marca, percibiendo a menudo el vidrio como un indicador de calidad.
Conclusiones clave del informe
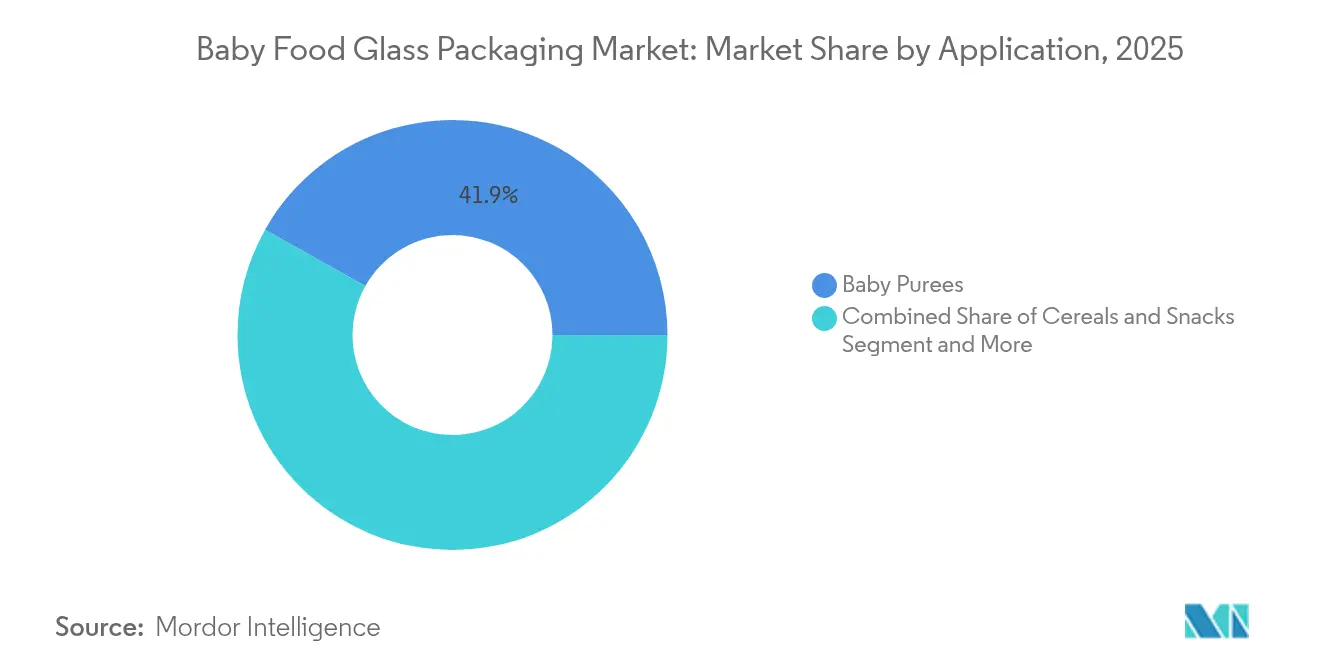
- Por aplicación, los purés de bebé lideraron con el 41,85% de la participación del mercado de envases de vidrio para alimentos infantiles en 2025; se prevé que las bebidas y jugos se expandan a una CAGR del 5,04% hasta 2031.
- Por tipo de envase, los frascos de vidrio representaron el 58,15% del tamaño del mercado de envases de vidrio para alimentos infantiles en 2025, mientras que se proyecta que los vasos de vidrio/porciones individuales crezcan a una CAGR del 4,65% hasta 2031.
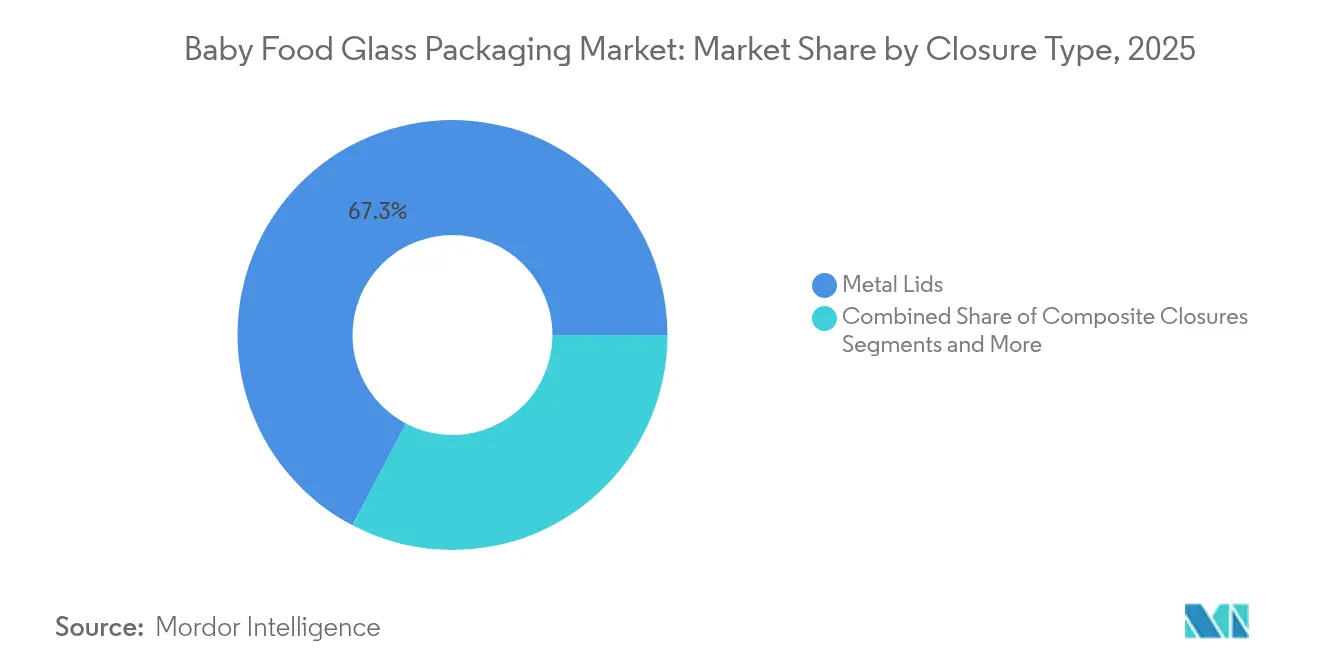
- Por tipo de cierre, las tapas metálicas mantuvieron una participación de ingresos del 67,30% en 2025; los cierres compuestos registran la CAGR más rápida del 5,82% durante el período de previsión.
- Por canal de distribución, la venta minorista offline representó el 83,40% del mercado de envases de vidrio para alimentos infantiles en 2025, mientras que las ventas por comercio electrónico y venta directa al consumidor crecen a una CAGR del 5,39% hasta 2031.
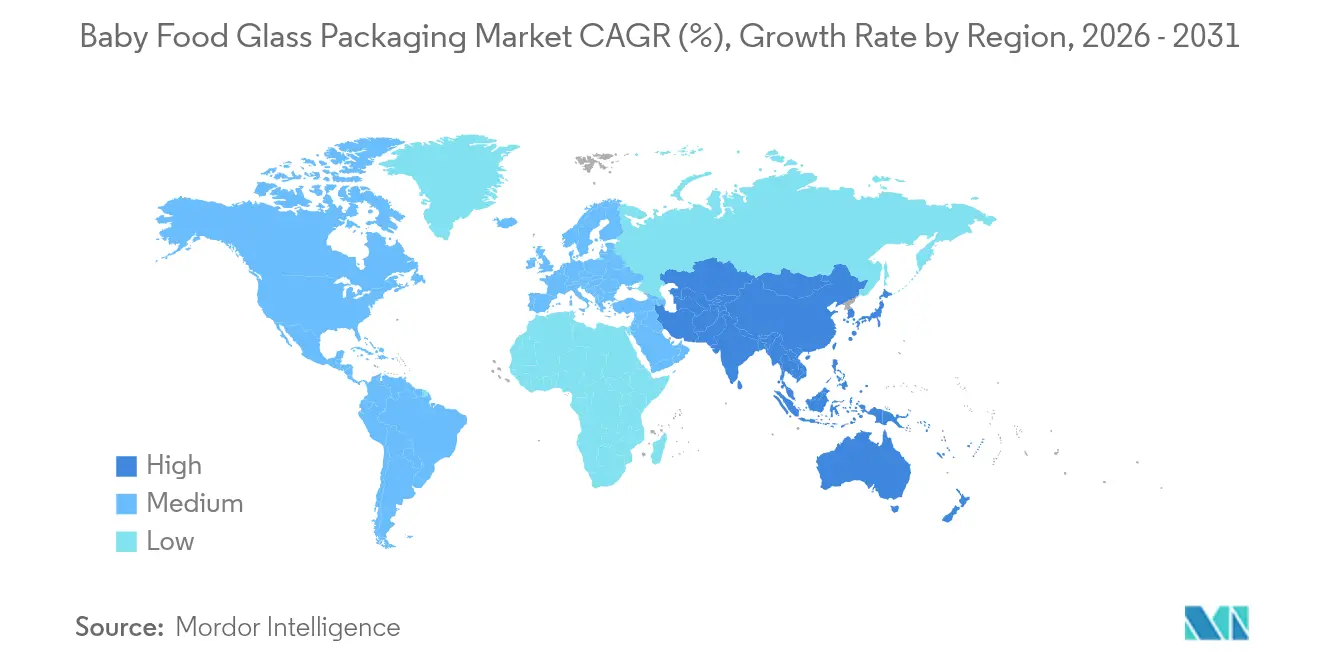
- Por geografía, Asia-Pacífico capturó el 32,05% de la participación de mercado en 2025 y registra la CAGR más alta del 4,44% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | ( ~ ) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Creciente demanda de alimentos infantiles orgánicos y naturales | +1.2% | América del Norte, Europa, centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Preferencia de los padres por el vidrio sobre los plásticos por percepción de seguridad para la salud | +0.8% | Mercados desarrollados a nivel mundial | Largo plazo (≥ 4 años) |
| Premiumización y diferenciación de marca a través de envases de vidrio | +0.6% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Mandatos gubernamentales de reciclaje y economía circular | +0.4% | Europa, América del Norte, Asia-Pacífico seleccionada | Largo plazo (≥ 4 años) |
| Programas piloto de recarga en tienda y depósito de envases | +0.3% | Europa, programas piloto en América del Norte | Largo plazo (≥ 4 años) |
| Nuevas empresas de alimentos infantiles de venta directa al consumidor que necesitan vidrio templado estable a la temperatura | +0.2% | América del Norte, Europa, Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de alimentos infantiles orgánicos y naturales
Las líneas de alimentos infantiles orgánicos se expanden rápidamente porque los padres confían en los productos libres de aditivos sintéticos. Las marcas posicionan el vidrio como la barrera más segura para preservar nutrientes y aromas. Gerber ya ha trasladado su gama Organic hacia frascos de vidrio neutros en carbono para reforzar los indicadores premium. La FDA de EE. UU. enfatiza una rigurosa revisión de seguridad de los envases destinados a la fórmula infantil, una postura que favorece naturalmente las superficies inertes de vidrio.[1]FDA de EE. UU., "Sustancias en contacto con alimentos para fórmula infantil", fda.gov Los disruptores respaldados por capital de riesgo siguen el mismo camino; Once Upon a Farm destinó USD 52 millones para escalar mezclas prensadas en frío envasadas en formatos centrados en la integridad. El impulso se está extendiendo ahora a los padres metropolitanos de China, quienes están dispuestos a pagar más por la certificación orgánica. Estas fuerzas combinadas impulsan el mercado de envases de vidrio para alimentos infantiles a medida que los SKU orgánicos se multiplican en los lineales.
Preferencia de los padres por el vidrio sobre los plásticos por percepción de seguridad para la salud
Las encuestas a consumidores muestran que hasta el 70% de los nuevos padres confían más en los frascos de vidrio que en cualquier alternativa para la nutrición infantil.[2]Instituto de Envases de Vidrio, "Investigación de consumidores sobre seguridad del vidrio", gpi.orgLa confianza aumentó tras la confirmación por parte de la UE de una prohibición completa del BPA a principios de 2025. Las marcas y los minoristas refuerzan esta narrativa; Mason Bottle comercializa activamente "soluciones de alimentación de vidrio no tóxico" para familias millennials. El sentimiento impulsado por la salud permite a los fabricantes mantener una prima de precio limitando al mismo tiempo las promociones. Dado que dicha confianza proviene de las propiedades intrínsecas del material más que de la marca por sí sola, el diferencial es difícil de erosionar para las bolsas flexibles, lo que refuerza un viento de cola de demanda a largo plazo.
Premiumización y diferenciación de marca a través de envases de vidrio
El vidrio añade valor percibido a través de señales de claridad, peso y sonido. Los batidos prebióticos de Beech-Nut en frascos transparentes destacan los ingredientes naturales, lo que permite precios más altos en los lineales. En el comercio electrónico, la imagen de un frasco reluciente comunica autenticidad mejor que las bolsas opacas, mejorando las tasas de clics. Las marcas emergentes de etiqueta limpia como Babylife Organics utilizan formas de frascos en relieve y códigos QR para elevar la confianza en línea. Estos beneficios de marca mantienen el vidrio como elemento central en los lanzamientos de alimentos infantiles premium a pesar de una producción más costosa.
Mandatos gubernamentales de reciclaje y economía circular
Los legisladores impulsan que todos los envases sean totalmente reciclables para 2030 en la UE, un hito que el vidrio ya cumple porque puede ser refundido indefinidamente sin pérdida de calidad. Normas similares en Canadá, California y Corea del Sur imponen tarifas sobre los materiales con bajas tasas de reciclaje, favoreciendo indirectamente al vidrio. Los productores responden adquiriendo empresas de reciclaje; Ardagh compró Svensk Glasåtervinning para garantizar el suministro de calcín para los hornos. Los mandatos aumentan los costos de cumplimiento para los plásticos mientras amplifican las credenciales ambientales del vidrio.
Análisis del impacto de las restricciones*
| Restricción | ( ~ ) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Mayor costo y peso del vidrio frente a los plásticos | -0.9% | Global, mayor en regiones sensibles al precio | Corto plazo (≤ 2 años) |
| Interrupciones en la cadena de suministro de vidrio y riesgo de tiempo de inactividad del horno | -0.6% | Áreas con infraestructura envejecida | Mediano plazo (2-4 años) |
| Rápida adopción de bolsas retortables en economías emergentes | -0.4% | Asia-Pacífico, América Latina, África | Mediano plazo (2-4 años) |
| Normas de envases ligeros que favorecen los laminados de plástico y vidrio | -0.3% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor costo y peso del vidrio frente a los plásticos
La fusión de arena, carbonato de sodio y piedra caliza requiere temperaturas extremas, por lo que las plantas de vidrio enfrentan facturas de energía más altas que las extrusoras de polímeros. Los envases de vidrio pesan entre 4 y 6 veces más que las bolsas laminadas equivalentes, lo que incrementa el gasto en transporte y las emisiones de carbono por caloría transportada.[3]Drug Plastics & Glass, "Insumos de energía en vidrio versus plástico", drugplastics.com La sensibilidad al precio en el Sudeste Asiático empuja a las marcas locales hacia bolsas con boquilla que ya representan más del 30% del volumen de envases de alimentos infantiles. La inflación energética elevó el Índice de Precios del Productor de la industria del vidrio en EE. UU. un 4,5% en 2024, comprimiendo los márgenes de los transformadores. A menos que retrocedan los recargos por combustible, esta desventaja limita la penetración fuera de los SKU premium.
Interrupciones en la cadena de suministro de vidrio y riesgo de tiempo de inactividad del horno
Un alto horno debe mantenerse caliente durante 10-12 años entre reconstrucciones, por lo que las interrupciones no planificadas eliminan grandes porciones de capacidad de forma muy repentina. Ardagh cerró dos plantas adicionales en EE. UU. en septiembre de 2024, ajustando inmediatamente el suministro en América del Norte. El cierre de Vetropack en Suiza en mayo de 2024 tuvo efectos similares en Europa Central. Las interrupciones energéticas o las escaseces de mano de obra ponen en peligro aún más el tiempo de actividad, lo que lleva a los propietarios de marcas a recurrir a fuentes duales con plásticos. La necesidad de capital intensivo (O-I reservó USD 150 millones para modernizar su planta de Alloa) tensiona los balances y frena las adiciones rápidas de capacidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por aplicación:
los purés dominan mientras las bebidas se aceleranEn 2025, los purés de bebé representaron el 41,85% del tamaño del mercado de envases de vidrio para alimentos infantiles, lo que refleja su papel como primeras comidas de destete para los lactantes. La demanda estable proviene de todas las regiones, y los padres confían en los frascos para preservar el color, el aroma y los micronutrientes. Los formuladores también valoran el vidrio por su tolerancia al llenado en caliente y al retortado, lo que reduce el uso de conservantes. Sin embargo, las bebidas y jugos son los de más rápido crecimiento, con una CAGR del 5,04% hasta 2031. El interés por las mezclas de frutas prensadas en frío y los batidos probióticos impulsa este aumento, con frascos transparentes que muestran tonos vibrantes que resuenan en las redes sociales. La línea de bebidas prebióticas de Beech-Nut ilustra cómo el vidrio sustenta los nuevos lanzamientos de nutrición líquida.
Los productores de bebidas valoran la barrera de oxígeno del vidrio para mantener el sabor fresco sin aditivos, respaldando precios premium. Mientras tanto, los cereales y snacks mantienen un impulso constante, apoyados por las necesidades de vida útil prolongada que el vidrio satisface. Los "otros" especializados, como las formulaciones terapéuticas, obtienen los precios unitarios más altos gracias a las estrictas expectativas de seguridad. En todas las categorías, las tendencias de control de porciones empujan a las marcas hacia SKU más pequeños, diversificando sutilmente el volumen más allá del frasco tradicional de 4 onzas. Estos cambios refuerzan colectivamente el mercado de envases de vidrio para alimentos infantiles incluso cuando los formatos de nutrición infantil más amplios se expanden.


Por tipo de envase:
los frascos mantienen la primacía a pesar de la innovación en porcionesLos frascos de vidrio capturaron el 58,15% de la participación del mercado de envases de vidrio para alimentos infantiles en 2025, ya que su versatilidad se adapta igualmente a purés, cereales y snacks. Los acabados de cuello estándar se integran fácilmente con envasadoras de tapas de salientes metálicos de alta velocidad, lo que ayuda al control de costos. Los vasos de vidrio/porciones individuales, menos dominantes pero de más rápido crecimiento, registran una CAGR del 4,65% hasta 2031, alineándose con el deseo de los padres de minimizar los residuos y simplificar la alimentación en movimiento. Diseños como los recipientes de almacenamiento graduados de WeeSprout combinan la precisión de medición con la resistencia de congelador a microondas.
Los biberones de lactancia siguen siendo un nicho impulsado por el posicionamiento premium y las narrativas de seguridad, especialmente entre los padres que evitan los biberones de policarbonato. Los desarrolladores ahora exploran geometrías de frascos de pared delgada y grabado interno para reducir el peso mientras protegen la resistencia. El impulso hacia los vasos de porciones individuales anima a los fabricantes de vidrio a invertir en máquinas IS de cuello estrecho capaces de múltiples configuraciones de cavidades, manteniendo la innovación vibrante dentro de este segmento de la industria de envases de vidrio para alimentos infantiles.
Por tipo de cierre:
el metal domina mientras los compuestos se disparanLas tapas de salientes metálicos mantuvieron una participación de ingresos del 67,30% en 2025 gracias a su hermeticidad probada y eficiencia en costos. Los sistemas de compuesto cauchotado soportan altas temperaturas de retortado, garantizando la estabilidad en los lineales. No obstante, los cierres compuestos muestran una CAGR dinámica del 5,82% a medida que los transformadores incorporan polímeros de base biológica, bandas a prueba de manipulación y características resellables. Los extremos de fácil apertura de doble material de Top Cap ejemplifican el impulso hacia la funcionalidad con fracciones de plástico más bajas.
Las tapas de plástico satisfacen ciertas aplicaciones de botellas donde las tapas abatibles ayudan a la dosificación, aunque el escrutinio de sostenibilidad frena una adopción más amplia. Los grupos de nicho de "verdes y otros", como los híbridos de fibra de corcho, siguen siendo experimentales. En los próximos cinco años, se espera que los acabados metalizados, el marcado por láser y los componentes vinculados eleven el valor percibido, reforzando el aura premium de los alimentos infantiles envasados en vidrio.
Por canal de distribución:
el comercio minorista domina a pesar del impulso digitalLos establecimientos físicos representaron el 83,40% de los ingresos de 2025 porque los padres siguen valorando la posibilidad de inspeccionar las fechas de caducidad y los botones de vacío antes de comprar. Los supermercados otorgan visibilidad en los lineales, y las promociones combinadas con pañales o fórmula fomentan las compras impulsivas. Sin embargo, las ventas por comercio electrónico y venta directa al consumidor avanzan a una CAGR del 5,39%, impulsadas por la comodidad habilitada por aplicaciones y las ofertas de suscripción. El crecimiento invita a trabajos de rediseño para que los frascos soporten los golpes de los paquetes sin amortiguación excesiva.
Marcas como Once Upon a Farm aprovechan el alcance en línea para lanzar circuitos de reciclaje por correo, reforzando las narrativas circulares. A medida que los padres más jóvenes trasladan sus presupuestos de compra al entorno online, los transformadores de vidrio deben resolver los desafíos de peso y rotura mediante vidrio flint más ligero, esquinas reforzadas o paquetes con divisiones. La adaptación exitosa asegura los volúmenes mientras mantiene relevante el mercado de envases de vidrio para alimentos infantiles en los escaparates digitales.
Análisis geográfico
Mercado de Envases de Vidrio para Alimentos Infantiles en Asia-Pacífico
Asia-Pacífico concentró el 32,05% del valor total en 2025 y lidera el crecimiento con una CAGR del 4,44% hasta 2031. Las marcas de alimentos infantiles importadas en China siguen representando el 60% del gasto de la categoría local a pesar del aumento de competidores nacionales, lo que indica que la confianza y la calidad del envase prevalecen sobre el precio entre los hogares urbanos. India replica este patrón a medida que aumentan los ingresos disponibles; los SKU en frascos de vidrio ganan presencia en las estanterías del comercio moderno en las ciudades de primer nivel. Por su parte, la madura demografía de Japón sostiene las ventas premium mediante innovaciones como los frascos aptos para microondas destinados a papillas de arroz. Los proveedores regionales recurren cada vez más al calcín posconsumo para cumplir con las cuotas de reciclaje municipales, lo que ancla la estabilidad del suministro en el mercado de envases de vidrio para alimentos infantiles.
Mercado de Envases de Vidrio para Alimentos Infantiles en América del Norte y Europa
América del Norte y Europa registran un crecimiento absoluto más lento, pero siguen siendo bastiones esenciales del segmento premium. La próxima normativa de la UE que exige que todos los envases sean reciclables antes de 2030, junto con su prohibición del BPA, consolida el vidrio como la opción de menor riesgo. La labor de educación al consumidor en Estados Unidos por parte del Glass Packaging Institute respalda los mensajes de marca en torno a la pureza y el sabor. Los minoristas enfatizan las zonas libres de plástico en los pasillos de productos para bebés, lo que amplifica la cuota de gasto en vidrio incluso cuando los volúmenes de envases tipo bolsa se expanden en las líneas de valor.

Panorama regulatorio
Los proveedores de envases de vidrio para alimentos infantiles operan bajo requisitos estrictos de materiales en contacto con alimentos centrados en la inercia, la trazabilidad y la migración controlada. En la Unión Europea, los envases de vidrio y los sistemas de envasado completos (incluidos tapas, recubrimientos y tintas) se rigen por el Reglamento Marco (CE) 1935/2004 y el requisito de Buenas Prácticas de Fabricación del Reglamento (CE) 2023/2006, que en conjunto impulsan documentación como las Declaraciones de Conformidad en envases multimaterial. En Estados Unidos, la FDA regula las sustancias en contacto con alimentos según el 21 CFR Partes 170-189, y las composiciones de vidrio utilizadas en envases se consideran generalmente seguras cuando se fabrican conforme a requisitos reconocidos de composición y rendimiento.
La prohibición del BPA en materiales en contacto con alimentos en la UE entró en vigor en enero de 2025, reforzando al vidrio como solución preferida para la nutrición infantil. En ambas regiones, el cumplimiento normativo abarca cada vez más el envase completo, incluyendo el contenedor, el cierre y la decoración, lo que favorece a proveedores integrados capaces de certificar la conformidad de extremo a extremo para envases de alimentos infantiles.
Panorama competitivo
El mercado de envases de vidrio para alimentos infantiles está moderadamente consolidado en torno a multinacionales como O-I Glass, Gerresheimer y Verallia. Estas empresas operan grandes hornos de tanque, aprovechan la escala en la adquisición de calcín e invierten en descarbonización. La renovación de USD 150 millones de O-I en su planta de Alloa incluye fusión eléctrica híbrida, con el objetivo de una reducción del 20% en el consumo de energía. Verallia ya lanzó un horno completamente eléctrico que reduce el CO₂ en un 60% manteniendo constante el rendimiento. Dicha inversión en activos fijos sostiene las barreras de entrada.
Los especialistas en bolsas flexibles erosionan la participación por razones de costo, superando ahora el 30% del panorama más amplio de envases de alimentos infantiles. En respuesta, las grandes empresas de vidrio prueban frascos ultraligeros y tapas con códigos QR grabables para aumentar el valor. La actividad de adquisiciones apunta a activos de reciclaje; la compra de Svensk Glasåtervinning por parte de Ardagh asegura el suministro de materia prima para los sitios nórdicos. Actores regionales más pequeños como Beatson Clark atienden nichos artesanales y de marca privada, a menudo personalizando grabados de tiradas cortas para marcas orgánicas boutique.
Las empresas emergentes en el espacio de venta directa al consumidor demandan frascos de borosilicato templado que soporten el procesado a alta presión en frío, abriendo segmentos de crecimiento premium para los fabricantes de vidrio especializados. El envasado inteligente, incluidos los chips NFC bajo las tapas metálicas para autenticar el origen, aparece en ensayos piloto con productores orgánicos europeos. A medida que el escrutinio regulatorio de los plásticos de un solo uso se intensifica, los titulares con flotas de hornos establecidas y redes de calcín de circuito cerrado parecen bien posicionados para proteger su participación dentro del mercado de envases de vidrio para alimentos infantiles.
Líderes de la industria de envases de vidrio para alimentos infantiles
O-I Glass Inc.
Gerresheimer AG
Vetropack Holding Ltd
Glassware Depot
Ardagh Group S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Envases de Vidrio para Alimentos Infantiles
- O-I Glass Inc.
- Ardagh Group S.A.
- Gerresheimer AG
- Vetropack Holding Ltd
- Verallia SA
- Heinz-Glas GmbH
- BA Glass B.V.
- Stoelzle Glass Group
- Bormioli Rocco SpA
- Piramal Glass Pvt Ltd
- AGI Glaspac
- Hindusthan National Glass and Inds. Ltd
- Toyo Glass Co. Ltd
- Nihon Yamamura Glass Co. Ltd
- SGD Pharma (SGD SA)
- Shandong Pharmaceutical Glass Co. Ltd
- Glassware Depot
- Pigeon Corporation
- Mayborn Group Ltd (Tommee Tippee)
- Evenflo Feeding Inc.
- Sundelight Infant Products Ltd
- Cospak (Orora Packaging)

Oportunidades de mercado y perspectivas futuras
El envase de vidrio ofrece un formato inerte y premium que se alinea con el creciente escrutinio de seguridad química en torno a la nutrición infantil. El posicionamiento de marca y el sentimiento del consumidor favorecen al vidrio para líneas orgánicas y de etiqueta limpia, mientras que las bebidas y jugos son una aplicación de rápido crecimiento, y los frascos de vidrio representaron el 58,15% de la cuota de mercado en 2025, lo que refleja el papel del vidrio como el tipo de envase dominante para muchos SKU de alimentos infantiles.
Las iniciativas de economía circular y la modernización de la cadena de suministro también abren espacio para el vidrio mediante asociaciones con recicladores y procesamiento local de casco, reforzando las vías circulares para el envase de vidrio. En 2026, las mejoras de capacidad y eficiencia de Vetropack y Stoelzle Glass USA respaldan un envasado premium y seguro para la nutrición infantil, y la renovación del horno de Caudete de Vidrala en marzo de 2026 amplía la capacidad europea para satisfacer la creciente demanda de frascos de vidrio.
Recent Industry Developments in Mercado de Envases de Vidrio para Alimentos Infantiles
- Junio de 2026: la filial croata de Vetropack Holding Ltd, Vetropack Straza, planea invertir entre 30 y 35 millones de euros para construir una planta de procesamiento de vidrio de desecho. Esta expansión planificada de la capacidad de procesamiento de vidrio de desecho respalda los insumos de economía circular y mejora la resiliencia de la cadena de suministro para envases de vidrio para alimentos infantiles.
- Mayo de 2026: Stoelzle Glass USA anunció una inversión de 100 millones de USD para modernizar la planta de Monaca, con la reconstrucción del horno comenzando en julio de 2026. Esta expansión de capacidad incrementa la capacidad de envases de vidrio en EE. UU. y refuerza las capacidades de envasado de vidrio premium para alimentos infantiles, con posibles mejoras en los plazos de entrega.
- Marzo de 2026: Vidrala anunció una inversión de 180 millones de euros en la planta de Caudete para renovar un horno y aumentar la capacidad anual. Esta mejora respalda la continuidad del suministro de frascos de vidrio para alimentos infantiles en Europa.


Mercado de Envases de Vidrio para Alimentos Infantiles Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los envases primarios de vidrio utilizados para envasar alimentos comerciales para bebés y niños pequeños, incluidos frascos, botellas y potes de porción, junto con sus cierres de uso común, en las principales regiones.
Exclusiones del alcance: excluimos el plástico, el cartón, las bolsas flexibles, las latas metálicas y el envasado secundario, como cajas, mangas y paletas.
Descripción general de la segmentación
- Por aplicación
- Purés de bebé
- Cereales y snacks
- Bebidas y jugos
- Otros
- Por tipo de envase
- Frascos de vidrio
- Botellas de vidrio (para lactancia/alimentación)
- Vasos de vidrio / porciones individuales
- Por tipo de cierre
- Tapas metálicas
- Cierres compuestos
- Tapas de plástico
- Verdes y otros
- Por canal de distribución
- Venta minorista offline
- Comercio electrónico y venta directa al consumidor
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia y Nueva Zelanda
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para definir el marco de lo que debe considerarse demanda de envases de vidrio para alimentos infantiles, y para recopilar información verificable mediante registros públicos. Nos basamos en referencias públicas y oficiales como las estadísticas comerciales de UN Comtrade, USITC DataWeb, Eurostat, la información de la FDA de EE. UU. sobre seguridad de materiales en contacto con alimentos y envases, y las actualizaciones de la Comisión Europea sobre normas de contacto con alimentos.
Para convertir estas señales en un modelo utilizable, también revisamos informes anuales de empresas y presentaciones a inversores de actores del envasado y la nutrición infantil, publicaciones de asociaciones sobre reciclaje de vidrio y disponibilidad de casco, y coberturas de prensa fiables sobre capacidad de hornos y cambios en costos energéticos. Para datos de apoyo, como estados financieros de empresas y visibilidad de envíos, se utilizaron suscripciones a bases de datos pagas aprobadas cuando fue pertinente. Las fuentes documentales aquí mencionadas son solo ilustrativas, y revisamos documentos y conjuntos de datos públicos adicionales para verificar y aclarar los supuestos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué proporción del envasado de alimentos infantiles es realmente vidrio, según el formato de producto, y cómo evolucionan los precios y la reducción de peso en cada región. Hablamos con actores de la cadena de suministro de envases de vidrio, cierres, operaciones de llenado y envasado, compras de marcas, y ciertas perspectivas de venta minorista y distribución, para poder cerrar las brechas de la investigación documental antes de fijar los supuestos.
La cobertura se mantuvo global para poder captar las diferencias regionales en normativas, tasas de reciclaje y economía del flete, y utilizarlas luego para verificar la coherencia de los totales finales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 17% | APAC: 41% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 27% | EMEA: 37% |
| Actores más pequeños: 22% | Gerentes: 56% | América: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con un enfoque descendente en el que los indicadores de producción y consumo de alimentos infantiles envasados se traducen en un conjunto de demanda para envases de vidrio, que luego se convierte en valor utilizando supuestos de precios y de mezcla de producto. Para mantener el modelo práctico, seguimos una lista breve de variables observables y debatibles, como la proporción de alimentos infantiles vendidos en frascos frente a botellas y potes de porción, las tendencias del tamaño promedio del envase, la mezcla de cierres (tapas metálicas frente a otros cierres), la adopción de contenido reciclado y de reducción de peso, y las presiones de costos energéticos y de flete específicas de cada región que influyen en los precios.
Estos totales se prueban luego con aproximaciones ascendentes selectivas, incluyendo rangos de precios de venta promedio muestreados por tipo de envase, verificaciones de canal sobre los formatos típicos de frascos y botellas, y señales de volumen del lado del proveedor cuando pudieron inferirse con criterio. Cuando los datos son limitados para países más pequeños, utilizamos indicadores sustitutos de mercados similares basados en la penetración de alimentos infantiles y la dependencia comercial, y luego ajustamos según la retroalimentación de expertos.
La previsión utiliza un análisis de escenarios con un caso base anclado en el crecimiento de la demanda de alimentos infantiles, las regulaciones previstas que afectan la elección de envases, y el ritmo probable de normalización de la capacidad y los costos del vidrio. Los escenarios se ajustan según las expectativas de los entrevistados sobre los cambios en la cuota de vidrio, y luego la curva final se suaviza para que coincida con un ritmo de adopción realista en lugar de saltos abruptos.
Validación de datos y ciclo de actualización
La validación se realiza por capas, comenzando con verificaciones de coherencia de unidades y valores para que el precio implícito por envase y los volúmenes implícitos parezcan realistas por región. También comparamos los resultados con señales independientes, como los flujos comerciales de envases de vidrio y cierres, anuncios públicos sobre capacidad de hornos, y cambios visibles en los formatos de envasado de productos, y cualquier variación significativa se revisa nuevamente antes de la aprobación final.
Antes de la publicación, se realiza una revisión independiente por parte de un analista para cuestionar los supuestos y confirmar que se aplicaron de manera coherente en todos los tipos de envase, canales y geografías. Los informes se actualizan anualmente, y si ocurre un evento significativo (por ejemplo, una actualización normativa importante o un cierre abrupto de capacidad), se activan revisiones provisionales y se puede volver a contactar a los principales entrevistados. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actual.
Comparación de la estimación de Mordor Intelligence del mercado de envases de vidrio para alimentos infantiles con otras estimaciones publicadas
Los valores de mercado publicados para envases de vidrio de alimentos infantiles pueden parecer muy dispares, incluso cuando parecen abordar el mismo tema. La diferencia generalmente proviene de cómo se define el alcance, qué año se toma como base, y si los precios se modelan como ventas de envases a nivel de fabricante o como valor minorista de alimentos envasados en la etapa final.
Otro factor común es qué se considera envase de vidrio. Algunas estimaciones incluyen envases de vidrio no destinados a alimentos infantiles, materiales de envasado de alimentos infantiles más amplios, o incluso recipientes de almacenamiento reutilizables vendidos a consumidores. La brecha también aumenta cuando se excluyen los ingresos por cierres, cuando el envasado de comercio electrónico se trata como envasado secundario en lugar de vidrio primario, o cuando los tipos de cambio se convierten usando una tasa puntual única en lugar de promedios anuales. En Mordor Intelligence, estos pasos se gestionan según un cronograma coherente y luego se actualizan en consecuencia.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 19,48 millones de USD (2026) | |
| Portal del sector A | 21,12 millones de USD (2028) | Utiliza un año base diferente y un horizonte más corto, y el total publicado parece tratar partes de un envasado de alimentos infantiles más amplio como comparable con el envase de vidrio, lo que eleva el valor. |
| Boletín de mercado B | 3,50 mil millones de USD (2025) | Probablemente contabiliza un conjunto mucho más amplio de usos de envases de vidrio y puede aplicar un enfoque de precios estilo valor minorista, lo que puede inflar la cifra en comparación con los límites de ingresos de los proveedores de envases. |
La tabla muestra que la mayor parte de la variación se explica primero por el alcance y la base de precios, y solo después por los supuestos de crecimiento. Al mantener el conjunto de demanda vinculado a los envases primarios de vidrio para alimentos infantiles y verificar el precio implícito y la mezcla por tipo de envase, la cifra final se mantiene trazable en pasos claros y puede reproducirse con los mismos insumos.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de envases de vidrio para alimentos infantiles?
El mercado asciende a USD 19,48 mil millones en 2026 y se proyecta que alcance USD 23,44 mil millones para 2031.
¿Qué segmento de aplicación tiene la mayor participación?
Los purés de bebé dominan con una participación de mercado del 41,85%, mientras que las bebidas y jugos crecen más rápido con una CAGR del 5,04%.
¿Por qué se considera a Asia-Pacífico el motor de crecimiento de los envases de vidrio para alimentos infantiles?
La región combina grandes cohortes de nacimientos, aumento de ingresos disponibles y creciente confianza en los envases de vidrio premium, lo que resulta en una CAGR prevista del 4,44%.
¿Cuál es el principal desafío que enfrentan los productores de envases de vidrio?
Los mayores costos de producción y transporte, agravados por hornos de alta intensidad energética, crean presión de precios frente a las bolsas flexibles.
Última actualización de la página el:



