
Tamaño y Cuota del Mercado de Embalaje
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
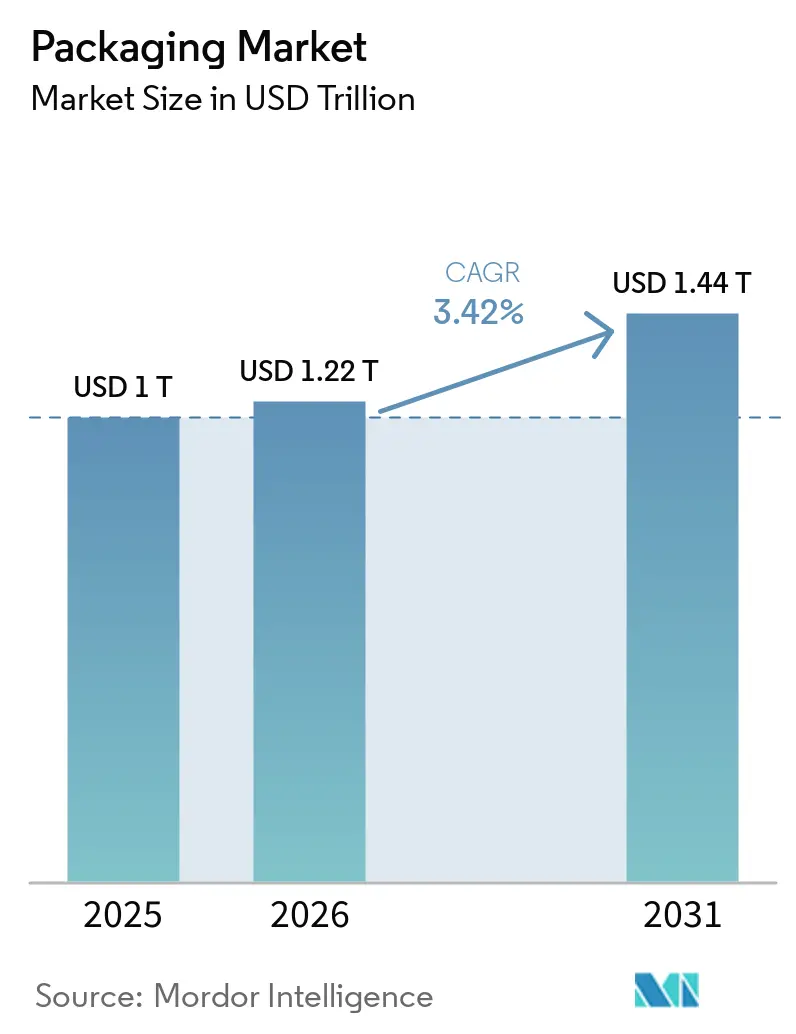
| Tamaño del Mercado (2026) | 1.22 Billones de dólares |
| Tamaño del Mercado (2031) | 1.44 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.42 % |
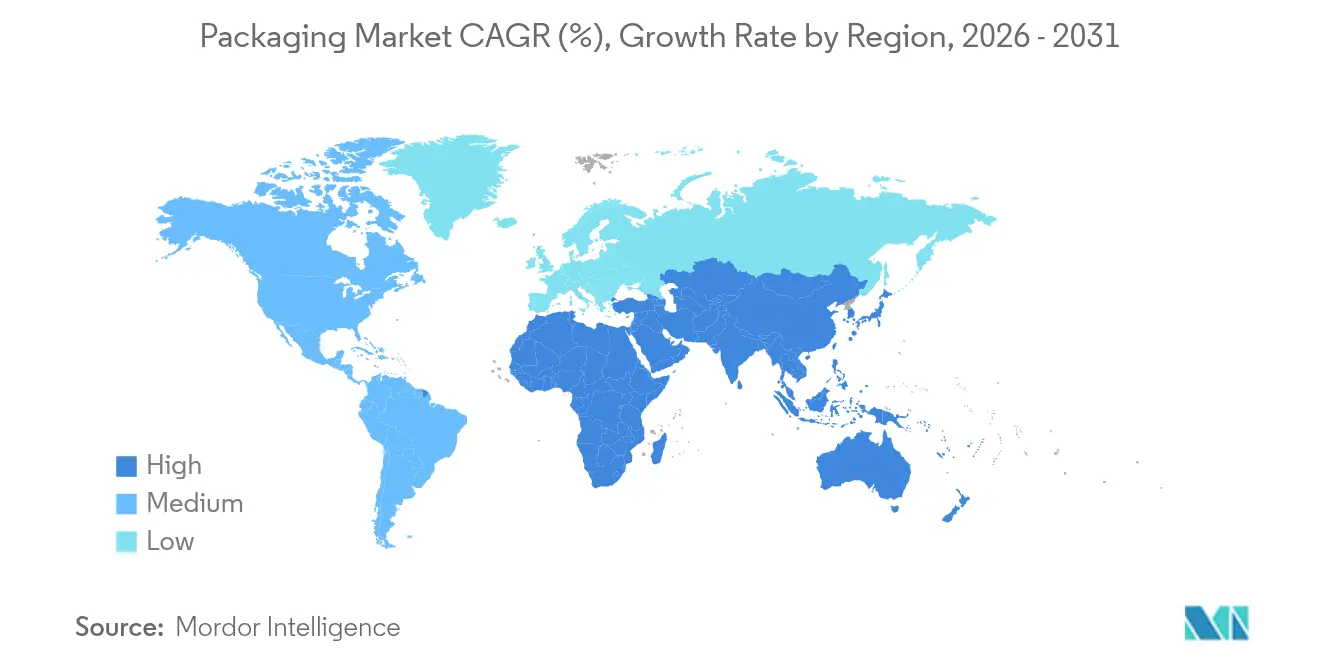
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
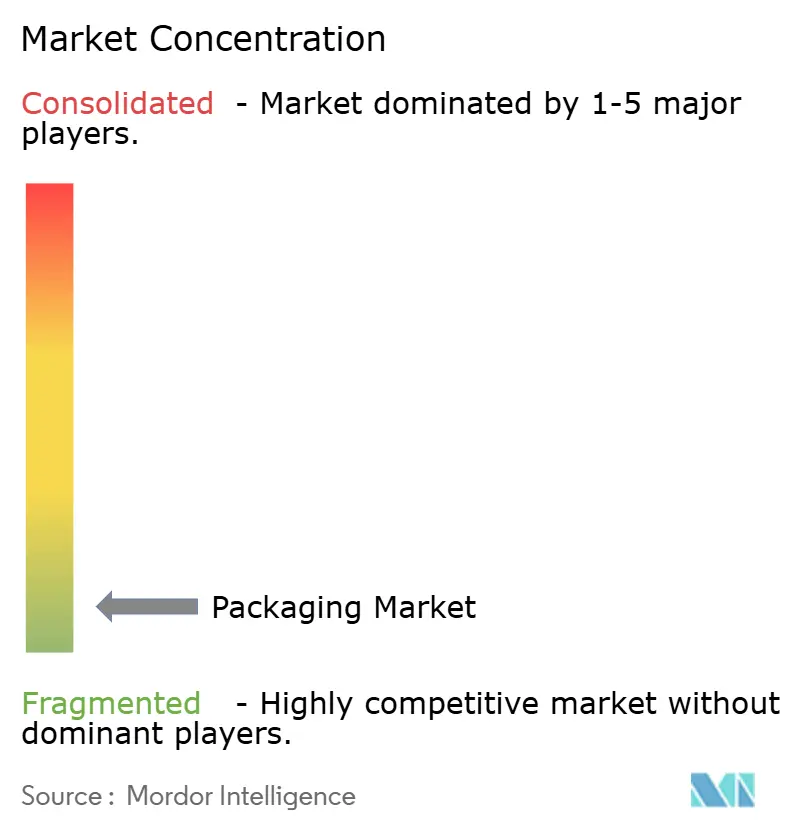
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Embalaje por Mordor Intelligence
El tamaño del Mercado de Envases se valoró en 1 billón de USD en 2025 y se estima que crecerá desde 1,22 billones de USD en 2026 hasta alcanzar 1,44 billones de USD en 2031, a una CAGR del 3,42% durante el período de previsión (2026-2031). Esta expansión sostenida demuestra cómo el mercado global de envases continúa madurando mientras absorbe los costes regulatorios vinculados a los mandatos de economía circular y las cambiantes expectativas de los consumidores que favorecen la sostenibilidad por encima de las métricas puras de coste-rendimiento. La resiliencia de la demanda surge de las funciones insustituibles de protección, construcción de marca y cumplimiento normativo de los envases en los canales de alimentación, bebidas, productos farmacéuticos y comercio electrónico. Asia-Pacífico mantiene baja la intensidad de capital mediante la fabricación a gran escala, mientras que las regiones desarrolladas invierten en reciclaje avanzado, películas monomateriales e impresión digital que permiten lanzamientos de SKU en tiempo casi real. Mientras tanto, el crecimiento de los paquetes de comercio electrónico, las prohibiciones regulatorias sobre plásticos de un solo uso y los objetivos corporativos de sostenibilidad refuerzan los flujos de capital hacia materiales más ligeros, materias primas de base biológica y plataformas de personalización bajo demanda. Las marcas que buscan diferenciación incorporan cada vez más identificadores digitales que respaldan la trazabilidad, el compromiso del consumidor y el cumplimiento de los esquemas de responsabilidad extendida del productor (REP) en evolución.
Conclusiones Clave del Informe
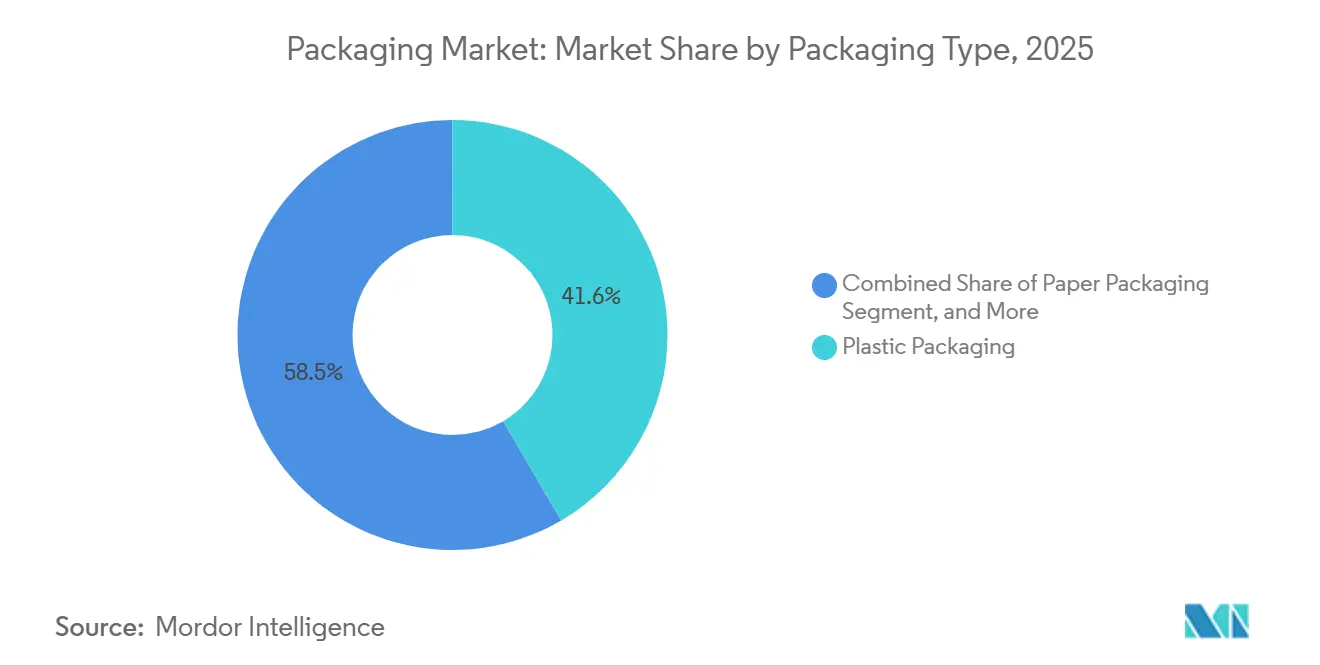
- Por tipo de envase, el plástico representó el 41,55% de la cuota del mercado global de envases en 2025, mientras que el papel es el tipo de envase de expansión más rápida, con una CAGR del 4,62% hasta 2031.
- Por formato de envase, las soluciones rígidas captaron el 72,22% de la cuota de ingresos del mercado global de envases en 2025. Mientras que los formatos flexibles se sitúan por detrás de los rígidos en crecimiento, con una previsión de que el envasado flexible aumente a una CAGR del 4,26% hasta 2031.
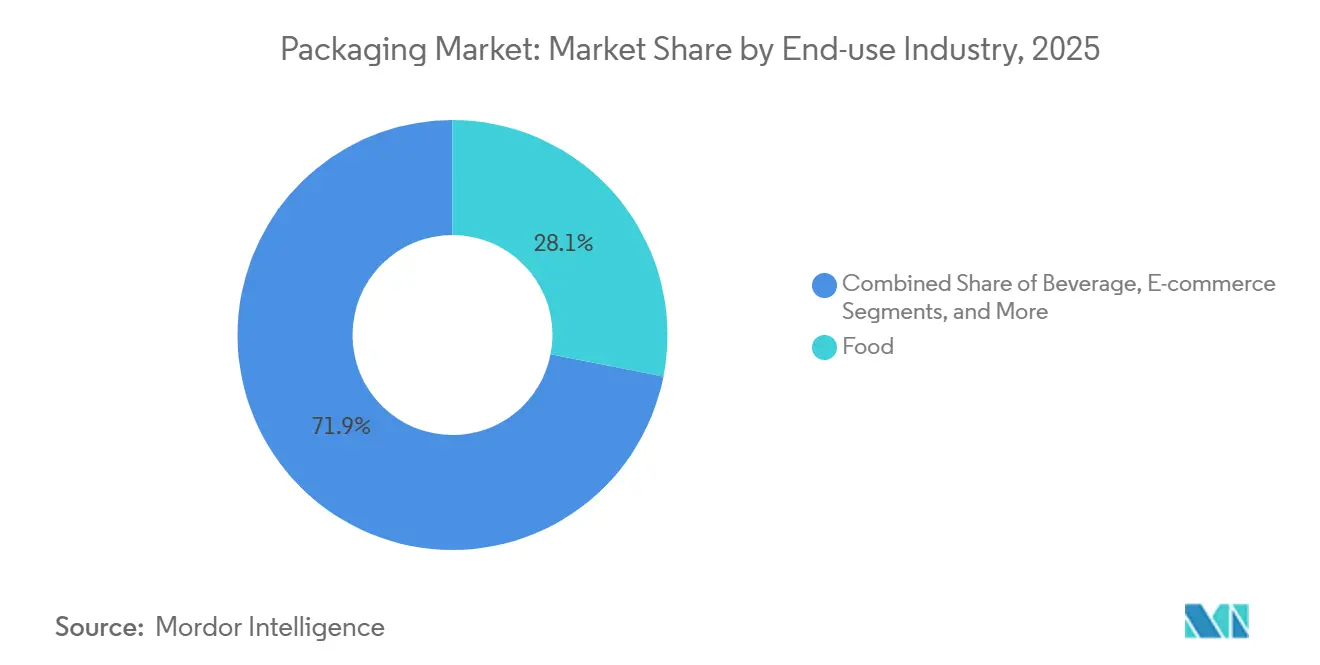
- Por industria de uso final, la alimentación representó el 28,10% del tamaño del mercado global de envases en 2025, mientras que el comercio electrónico lidera el crecimiento, escalando a una CAGR del 13,62% entre 2026 y 2031.
- Por geografía, Asia-Pacífico representó el 39,72% del mercado global de envases en 2025. Mientras que se proyecta que Oriente Medio y África registren la CAGR regional más rápida del 3,89% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compromisos de compra vinculados a la sostenibilidad | +1.0% | Global; la UE y América del Norte lideran | Mediano plazo (2-4 años) |
| Explosión del volumen de paquetes de comercio electrónico | +0.8% | Global; centros urbanos | Corto plazo (≤ 2 años) |
| Transición de los propietarios de marcas hacia películas de material único | +0.5% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Prohibiciones regulatorias sobre plásticos de un solo uso | +0.7% | UE; algunos estados de EE. UU.; APAC emergente | Largo plazo (≥ 4 años) |
| Impresión digital en sitio que permite la proliferación de SKU | +0.4% | Mercados desarrollados | Corto plazo (≤ 2 años) |
| Adopción de embalaje inteligente y conectado (soluciones habilitadas con IoT, QR y NFC) | +0.6% | Global; más sólido en América del Norte, Europa y APAC avanzado | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Los Compromisos de Compra Vinculados a la Sostenibilidad Impulsan la Innovación en Materiales
Los mandatos corporativos ahora especifican un contenido mínimo de material reciclado y una reciclabilidad confirmada, lo que acelera la inversión en plantas de reciclaje molecular y resinas de base biológica en toda la industria del envase. Estée Lauder alcanzó un cumplimiento del 71% con su marco de envases "5 Rs" en 2024, lo que ilustra cómo las marcas premium monetizan los discursos de sostenibilidad. Los equipos de compras incorporan métricas de carbono y reciclabilidad en los cuadros de evaluación de proveedores, una tendencia que se alinea con las próximas tarifas de REP que penalizan los formatos difíciles de reciclar. Los programas de certificación, como las directrices de diseño para el reciclaje de la Asociación de Recicladores de Plástico, proporcionan planos técnicos que acortan los ciclos de desarrollo. Como resultado, los proveedores de resinas amplían las unidades de despolimerización que devuelven el PET y la poliamida a materias primas de calidad virgen, lo que permite a los transformadores alcanzar los objetivos de contenido reciclado sin comprometer la vida útil en estantería. Los inversores recompensan a las empresas que vinculan los bonos de los ejecutivos a la reducción de la huella de los envases, institucionalizando aún más la adopción de materiales sostenibles.[1]
La Explosión del Volumen de Paquetes de Comercio Electrónico Transforma el Embalaje Protector
Los centros de distribución urbanos envían miles de millones de pedidos de un solo artículo que pasan por más etapas de manipulación que las entregas tradicionales en tienda, lo que aumenta las necesidades de prevención de daños. La optimización de la línea de empaque impulsada por inteligencia artificial de Amazon eliminó el 95% de las almohadas de aire de plástico, sustituyéndolas por amortiguación de papel que mantiene la integridad del producto y mejora la reciclabilidad en el punto de recogida. [2] La maquinaria automatizada de ajuste de tamaño ahora corta planchas de cartón corrugado personalizadas por pedido, reduciendo el uso de material hasta en un 30% y al mismo tiempo disminuyendo significativamente las tarifas por peso dimensional. Estas dinámicas de volumen elevan la demanda de sobres flexibles ligeros con tiras de apertura integradas y cierres de devolución. Las impresoras digitales imprimen gráficos en pequeños lotes que refuerzan la narrativa de marca durante el unboxing. En consecuencia, los transformadores capaces de integrar el análisis de datos con los activos de conversión capturan una cuota creciente del gasto en comercio electrónico en el mercado de envases, mientras que los expedidores tradicionales de grandes volúmenes modernizan sus plantas con nuevas tecnologías de formado y sellado.
La Transición de los Propietarios de Marcas hacia Películas de Material Único Simplifica el Reciclaje
El rendimiento barrera requería tradicionalmente capas laminadas de PET, aluminio y PE que los equipos de clasificación estándar no pueden separar. Avanzar hacia estructuras de material único facilita la recogida y el reprocesamiento, alineándose con las cadenas de supermercados que se comprometen públicamente con embalajes de marca propia aptos para el reciclaje. Las películas de PE y PP de alta barrera incorporan ahora capas adhesivas de EVOH o recubrimientos depositados por plasma que preservan las barreras al oxígeno y la humedad, pero siguen siendo clasificables en los flujos existentes. Los proyectos piloto muestran que los rendimientos de reciclaje mejoran entre 20 y 30 puntos porcentuales cuando los laminados de materiales mixtos salen del flujo de residuos. Los proveedores de equipos introducen líneas de película soplada optimizadas para bolsas totalmente de PE, mientras que los fabricantes de tintas desarrollan sistemas desintables que no dejan residuos ópticos tras el lavado. Este enfoque de plataforma reduce las tasas de REP y apoya los objetivos de plástico de circuito cerrado de los minoristas, orientando los presupuestos de capital hacia ampliaciones de capacidad de material único en Europa y América del Norte.
Las Prohibiciones Regulatorias sobre Plásticos de un Solo Uso Aceleran las Alternativas
El Reglamento de Envases y Residuos de Envases de la UE (PPWR 2025/40) prohíbe los formatos no reciclables que superen los umbrales definidos de contenido plástico, lo que lleva a las marcas a cambiar a soluciones de papel, fibra compostable o PP reciclable. California amplía la prohibición a los envoltórios que contienen PFAS, lo que obliga a las cadenas de servicio rápido a probar barreras antigrasa libres de flúor. Las empresas emergentes comercializan películas a base de algas marinas y recubrimientos de celulosa que cumplen la normativa de contacto con alimentos y ofrecen opciones de fin de vida compostables en el hogar. Las marcas de bebidas se cubren ante la escasez de aluminio pilotando botellas de fibra equipadas con revestimientos de barrera de película delgada. Los plazos de cumplimiento concentran el gasto en I+D, creando una cartera de unidades de mantenimiento de existencias de materiales alternativos programadas para lanzamientos en 2026-2027. Los minoristas añaden iconos de reciclabilidad e instrucciones de eliminación en los paneles frontales para satisfacer la demanda de los consumidores de señalización de sostenibilidad clara.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio del petróleo crudo que afecta a los costes de resinas | -0.7% | Global; regiones dependientes de resinas | Corto plazo (≤ 2 años) |
| Aumento del rechazo social al plástico en economías desarrolladas | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez en el suministro de chapa de aluminio para latas | -0.3% | Bebidas a nivel global | Mediano plazo (2-4 años) |
| Inflación energética en hornos de vidrio para envases | -0.4% | Europa; centros de alta intensidad energética | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad del Precio del Petróleo Crudo Afecta a los Presupuestos de Resinas
Los precios del polietileno, el polipropileno y el PET se correlacionan fuertemente con el Brent, lo que genera oscilaciones de margen impredecibles para los transformadores en el mercado de envases con contratos trimestrales. Las subidas repentinas de 10 USD por barril en 2024 se tradujeron en recargos de resina de dos dígitos en menos de cuatro semanas, lo que presionó a los pequeños extrusores que carecen de herramientas de cobertura. Los propietarios de marcas exigieron acuerdos de precio fijo, trasladando el riesgo de costes hacia abajo en la cadena y llevando a los transformadores a acelerar el uso de contenido reciclado, que sigue una curva de precios diferente. Los precios del cartón también subieron porque las mayores tarifas de diésel elevaron los costes de transporte y los insumos químicos. La volatilidad orienta el capital hacia proveedores de resinas regionales y acorta las cadenas de suministro, aunque persisten brechas de capacidad en pellets de rPET de alta pureza necesarios para aplicaciones de contacto con alimentos.
El Aumento del Rechazo Social al Plástico Condiciona las Decisiones de Marca
Las encuestas de consumidores muestran que más de la mitad de los compradores en Estados Unidos y Europa evitan activamente los productos envueltos en plástico cuando existen alternativas. La cobertura mediática de los residuos oceánicos eleva los riesgos reputacionales, lo que lleva a los minoristas a retirar de su oferta los envases considerados "sobreempaquetados". Las marcas de cuidado personal adoptan cápsulas de recarga o tarros de vidrio para señalar su liderazgo ecológico, a pesar del mayor riesgo de rotura y el peso. Los presupuestos de marketing destinan ahora las divulgaciones de análisis del ciclo de vida como elementos clave del mensaje. Sin embargo, los requisitos funcionales a veces hacen necesario el plástico; por tanto, las marcas enfatizan la reciclabilidad de material único y las asociaciones de reciclaje químico para contrarrestar las brechas de percepción. Este rechazo actúa como freno al crecimiento del volumen de los formatos plásticos convencionales, incluso cuando los polímeros especiales crecen en aplicaciones médicas de alto valor y de barrera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Embalaje:
el Papel Gana Impulso a Pesar del Dominio del PlásticoLos envases de plástico retuvieron el 41,55% de la cuota del mercado global de envases en 2025, gracias a su versatilidad, velocidad de sellado y eficiencia de costos. Sin embargo, la tasa de crecimiento anual compuesto (CAGR) del 4,62% de los envases de papel hasta 2031 supera el crecimiento general del mercado global de envases, ya que los reguladores y los compromisos de marca privilegian la fibra renovable sobre los sustratos de base petrolífera. El tamaño del mercado global de envases asignado a los formatos de papel se amplía, respaldado por recubrimientos de barrera que ahora resisten ciclos de congelador a microondas. Los convertidores de cartón corrugado invierten en prensas digitales de pasada única que permiten gráficos listos para estantería, lo que permite a los minoristas prescindir de bandejas de exhibición adicionales. La sustitución de materiales se acelera en la alimentación de servicio rápido, donde los cuencos de fibra reemplazan al poliestireno expandido, y en los multipack de confitería que migran del polipropileno orientado al papel recubierto reciclable.
El segmento de plásticos rígidos mantiene su posición gracias a innovaciones en tarros de PET monomaterial y botellas de HDPE compatibles con el reciclaje mecánico, sosteniendo su cuota en salsas, lácteos y cuidado del hogar. Las películas plásticas flexibles se benefician del impulso del comercio electrónico gracias a su bajo peso y sus sellos a prueba de manipulaciones. Mientras tanto, las latas metálicas enfrentan limitaciones en la cadena de suministro, ya que la demanda aeroespacial y automotriz colisiona con los pedidos de envases, generando presión sobre los costos. El vidrio mantiene roles de nicho en bebidas premium, pero absorbe los impactos de los precios de la energía, lo que incentiva la reducción de peso. El crecimiento de la fibra continúa a medida que las papeleras aumentan la producción de liner de alto rendimiento capaz de reemplazar los cartones recubiertos de polietileno blanqueado, creando nuevos grupos de valor dentro del mercado global de envases.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la adquisición del informe


Por Formato de Embalaje:
las Soluciones Flexibles Impulsan Ganancias de EficienciaLos formatos flexibles captaron el 53,78% del mercado global de embalaje en 2025 al proporcionar una protección comparable con hasta un 70% menos de material que las alternativas rígidas. La CAGR del 4,16% del segmento refleja el cambio hacia la distribución en línea, donde las dimensiones de los paquetes determinan el coste logístico, impulsando la demanda de sobres, bolsas con cierre y sobrecitos. Las marcas aprecian el efecto cartelera de las impresiones flexográficas y digitales de alta definición sobre película, que permiten gráficos nítidos sin etiquetas secundarias. Las bolsas retort penetran en las líneas de alimentos húmedos y platos preparados, erosionando la cuota de latas metálicas y tarros de vidrio al tiempo que mejoran las huellas de carbono.
Los formatos rígidos siguen siendo esenciales en los segmentos que requieren apilabilidad, precisión de dosificación o resistencia a la manipulación. Las botellas de PET evolucionan hacia tapones anclados que cumplen las directivas de la UE, mientras que los sistemas de vidrio retornable resurgen en los mercados locales de bebidas. Las cajas de cartón corrugado continúan dominando el embalaje de transporte, pero pierden volumen frente a los sobres de papel y las fundas de fibra moldeada amortiguadas. Los formatos híbridos, como los tubos de base papel con finos revestimientos poliméricos, combinan rigidez y flexibilidad, ampliando las reservas de margen dentro del tamaño del mercado global de embalaje asignado a kits de cuidado personal premium.
Por Industria de Uso Final:
el Comercio Electrónico Disrupta las Jerarquías TradicionalesLa alimentación mantuvo el 28,10% del tamaño del mercado global de envases en 2025, lo que refleja una demanda ininterrumpida de productos seguros y estables en anaquel en todas las regiones y niveles de ingresos. Las películas de barrera multicapa, los cartones asépticos y las bandejas termoformadas anclan este volumen, mientras que las soluciones monomateriales reciclables ganan terreno. Las aplicaciones de bebidas enfrentan escasez de láminas de aluminio, lo que lleva a los productores artesanales a probar botellas de fibra y líneas de llenado compatibles con tapas unidas.
El comercio electrónico, aunque más pequeño hoy en día, crece más rápido con una CAGR del 13,62%, redirigiendo las prioridades de diseño desde la visibilidad en estantería hacia la optimización dimensional. El movimiento de paquetes multiplica las pruebas de caída, por lo que proliferan los sobres acolchados y los sistemas de inflado bajo demanda. Las marcas de cuidado personal aprovechan el momento del desempaquetado con papel de seda impreso digitalmente y cinta de marca, reforzando la fidelidad a pesar de los mínimos puntos de contacto. El envasado farmacéutico acelera la adopción de etiquetas inteligentes para cumplir con los plazos de trazabilidad de la DSCSA, incorporando códigos 2D serializados que autentican cada unidad comercializable. El envasado industrial introduce tambores retornables y contenedores intermedios para granel plegables que se alinean con los mandatos de logística circular, completando los heterogéneos impulsores de demanda dentro del mercado global de envases.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la adquisición del informe
Análisis Geográfico
Mercado de Envases y Embalajes de Asia-Pacífico
La participación del 39,72% de Asia-Pacífico refleja una densidad manufacturera sin igual, además de ingresos disponibles en aumento que amplían el consumo de alimentos envasados, bebidas y productos de cuidado personal. China domina la capacidad de extrusión de películas flexibles, mientras que la producción de blísteres de India satisface la creciente demanda farmacéutica y las exportaciones hacia África. Los mercados maduros como Japón y Corea del Sur añaden valor mediante la conversión de alta precisión, recubrimientos antimicrobianos y embellecimiento digital. Indonesia y Vietnam amplían plantas de cartón corrugado para apoyar los centros de exportación de electrónica, impulsando una demanda sostenida de cartoncillo.
Mercado de Envases y Embalajes de Europa
Europa mantiene el liderazgo en ecodiseño, aprovechando los mandatos impulsados por el PPWR que incentivan soluciones de origen reducido y reciclables. El sistema cerrado de PET de Alemania alcanza tasas de recogida cercanas al 98%, ofreciendo un modelo de referencia para otros estados miembros. Francia e Italia amplían los esquemas de responsabilidad del productor que recompensan el uso de resina posconsumo con descuentos en tasas. Europa del Este atrae inversiones en envases flexibles que equilibran la competitividad salarial con la proximidad al mercado de la UE, otorgando a los convertidores ventajas en costos y cumplimiento normativo.
Mercado de Envases y Embalajes de América del Norte
El consumo maduro de América del Norte impulsa una demanda de reposición constante, aunque surgen nichos de crecimiento en el cumplimiento omnicanal. Los convertidores estadounidenses automatizan las fábricas de cartón corrugado con robótica, cumpliendo las directrices Frustration-Free de Amazon para entregas sin daños. Los sistemas de depósito de Canadá respaldan el reciclaje de vidrio de alta calidad que abastece a los envasadores de bebidas artesanales, mientras que las plantas de resina de México abastecen tanto a los mercados nacionales como al estadounidense, protegiéndose frente a perturbaciones en el suministro.
Mercado de Envases y Embalajes de Oriente Medio y África
Oriente Medio y África se acelera a medida que Arabia Saudita y los Emiratos Árabes Unidos diversifican sus economías; las nuevas megaciudades atraen formatos de comercio minorista moderno que requieren envases primarios y secundarios sofisticados. Las mejoras en la infraestructura de recogida de Sudáfrica permiten la disponibilidad de rPET, alimentando los circuitos regionales de botellas e integrando prácticas circulares en el creciente mercado global de envases y embalajes.

Panorama Competitivo
Una concentración moderada caracteriza el mercado global de embalaje, donde la escala, la amplitud de materiales y la experiencia regulatoria diferencian a los proveedores líderes. Amcor, International Paper y Crown Holdings aprovechan plantas geográficamente dispersas y acceso integrado a materias primas para servir a los propietarios multinacionales de marcas mediante contratos plurianuales. La fusión de Amcor con Berry Global creó una entidad de superescala que enfatiza las plataformas de contenido reciclado y la tecnología de reducción de calibre. International Paper invierte en plantas de cartón para envases que alimentan el viento de cola del comercio electrónico, mientras que Crown desinvirtió su unidad europea de latas de bebidas para centrar su atención en los segmentos de mayor crecimiento.
Los movimientos estratégicos se concentran en las credenciales de sostenibilidad y los servicios de valor añadido. La adquisición de Eviosys por parte de Sonoco por USD 3.900 millones amplía la escala del embalaje metálico y otorga acceso a tapas despegables avanzadas utilizadas en platos preparados. [3] Sealed Air se reorganizó en torno a las unidades de Alimentación y Protección, liberando recursos para el desarrollo de amortiguación de base papel y etiquetas inteligentes. Los inversores de capital privado financian a convertidores especializados en fibra moldeada, sistemas de recarga y etiquetas antifalsificación, ejerciendo presión competitiva sobre los operadores establecidos con ciclos de innovación más lentos.
La diferenciación tecnológica se intensifica. Los actores integran plataformas de datos que predicen el tiempo de inactividad de las líneas de embalaje, automatizan la configuración de palés e integran códigos 2D GS1 Digital Link para la participación del consumidor. Los convertidores intercambian licencias de patentes de recubrimiento barrera para mantenerse al ritmo de los estándares de reciclabilidad del PPWR. Los centros de prototipado rápido próximos a los centros de diseño de los propietarios de marcas acortan los plazos de concepto a lanzamiento, una ventaja crítica cuando los ciclos promocionales se comprimen. En general, la competencia depende de quién pueda equilibrar coste, cumplimiento normativo y creatividad mientras amplía los materiales alternativos dentro del mercado global de embalaje en evolución.
Líderes de la Industria del Embalaje
-
International Paper Company
-
Mondi plc
-
Oji Holdings Corporation
-
UFlex Limited
-
Smurfit WestRock
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases y Embalajes
- Amcor plc
- International Paper Company
- Smurfit WestRock
- Ball Corporation
- Crown Holdings Inc.
- Mondi plc
- Oji Holdings Corporation
- UFlex Limited
- Huhtamaki Oyj
- Sealed Air Corporation
- Greif Inc.
- Sonoco Products Company
- AptarGroup Inc.
- ALPLA Group GmbH
- O-I Glass Inc.
- Verallia SE
- Vidrala S.A.
- Gerresheimer AG
- Vitro S.A.B. de C.V.
- Ardagh Group S.A.
- CANPACK S.A.
- Silgan Holdings Inc.
- AGI Glaspac
- Packman Packaging Pvt. Ltd.
- Tetra Pak International S.A.

Recent Industry Developments in Mercado de Envases y Embalajes
- Agosto de 2025: Xampla se asoció con Huhtamaki Oyj para suministrar a Bunzl UK & Ireland cajas de comida caliente recubiertas de base vegetal con tecnología de recubrimiento Morro.
- Julio de 2025: Pulpex equipó a Evolve Organic Beauty con botellas de ducha recargables de base fibrosa.
- Junio de 2025: APC Packaging lanzó sistemas sin aire recargables para aplicaciones cosméticas sostenibles.
- Mayo de 2025: Albéa Tubes proporcionó a Laboratoires SVR embalaje reciclable para bálsamo desmaquillante con construcción de 95% polietileno.


Alcance del Informe del Mercado Global de Embalaje
El embalaje hace referencia al envoltorio o envasado de productos para protegerlos de daños durante el transporte y el almacenamiento. Mantiene un producto seguro y comercializable, y ayuda a identificarlo, describirlo y promocionarlo.
El mercado de embalaje está segmentado por tipo de embalaje (embalaje plástico (embalaje plástico rígido (tipo de material (polietileno (PE - polietileno de alta densidad (HDPE) y polietileno de baja densidad (LDPE)), polipropileno (PP), tereftalato de polietileno (PET), cloruro de polivinilo (PVC), poliestireno (PS) y poliestireno expandido (EPS), otros tipos de material), tipo de producto (botellas y tarros (contenedores), tapas y cierres, productos de grado a granel - IBC, cajas, palés, bidones, otros tipos de producto), industria de usuario final (alimentación, bebidas, industrial y construcción, automovilístico, cosmética y cuidado personal, otras industrias de usuario final), embalaje plástico flexible ((tipo de material (polietileno (PE)), polipropileno biorientado (BOPP), polipropileno cast (CPP), otros tipos de material), tipo de producto (bolsas con cierre, sacos, películas y envolturas), industria de usuario final (alimentación, bebidas, farmacéutico, cosmética y cuidado personal, otras industrias de usuario final), región (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, América Latina), papel y cartón (tipo de producto (cartón plegable y cajas rígidas, cajas y contenedores de cartón corrugado, productos de papel de un solo uso (sacos y bolsas, vasos y bandejas, entre otros), industria de usuario final (alimentación, bebidas, industrial y electrónica, cosmética y cuidado personal, salud, otras industrias de usuario final), región (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, América Latina), embalaje metálico (tipo de producto (latas (alimentación, bebidas, aerosoles y otros), tapas y cierres, otros tipos de producto)), región (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, América Latina), vidrio para envases (industria de usuario final (alimentación, bebidas (alcohólicas y no alcohólicas), cuidado personal y cosmética, farmacéuticos)), región (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, América Latina). Los tamaños de mercado y las previsiones se proporcionan en términos de valor en USD para todos los segmentos anteriores.
Resumen de la segmentación
| Embalaje Plástico | Por Tipo | Embalaje Plástico Rígido | Por Tipo de Material | Polipropileno (PP) |
| Tereftalato de Polietileno (PET) | ||||
| Cloruro de Polivinilo (PVC) | ||||
| Poliestireno (PS) y Poliestireno Expandido (EPS) | ||||
| Otros Tipos de Material | ||||
| Por Tipo de Producto | Botellas y Tarros | |||
| Tapas y Cierres | ||||
| Bandejas y Contenedores | ||||
| Otros Tipos de Producto | ||||
| Por Industria de Uso Final | Alimentación | |||
| Bebidas | ||||
| Farmacéutico | ||||
| Cosmética y Cuidado Personal | ||||
| Industrial | ||||
| Otras Industrias de Uso Final | ||||
| Embalaje Plástico Flexible | Por Tipo de Material | Polietileno (PE) | ||
| Polipropileno Biorientado (BOPP) | ||||
| Polipropileno Cast (CPP) | ||||
| Otros Tipos de Material | ||||
| Por Tipo de Producto | Bolsas con Cierre y Sacos | |||
| Películas y Envolturas | ||||
| Otros Tipos de Producto | ||||
| Por Industria de Uso Final | Alimentación | |||
| Bebidas | ||||
| Farmacéutico | ||||
| Cosmética y Cuidado Personal | ||||
| Industrial | ||||
| Otras Industrias de Uso Final | ||||
| Por Tipo de Producto | Botellas y Tarros | |||
| Bolsas con Cierre y Sacos | ||||
| Productos de Grado a Granel | ||||
| Otros Tipos de Producto | ||||
| Por Industria de Uso Final | Alimentación | |||
| Bebidas | ||||
| Cosmética y Cuidado Personal | ||||
| Farmacéutico | ||||
| Industrial | ||||
| Otras Industrias de Uso Final | ||||
| Embalaje de Papel | Por Tipo de Producto | Cartón Plegable | ||
| Cajas Corrugadas | ||||
| Cartón Líquido | ||||
| Otros Tipos de Producto | ||||
| Por Industria de Uso Final | Alimentación | |||
| Bebidas | ||||
| Comercio Electrónico | ||||
| Otras Industrias de Uso Final | ||||
| Vidrio para Envases | Por Color | Verde | ||
| Ámbar | ||||
| Transparente | ||||
| Otros Colores | ||||
| Por Industria de Uso Final | Alimentación | |||
| Alcohólicas | ||||
| No Alcohólicas | ||||
| Cuidado Personal y Cosmética | ||||
| Farmacéuticos (excluyendo Viales y Ampollas) | ||||
| Perfumería | ||||
| Latas y Contenedores Metálicos | Por Tipo de Material | Acero | ||
| Aluminio | ||||
| Por Tipo de Producto | Latas | |||
| Bidones y Barriles | ||||
| Tapas y Cierres | ||||
| Otros Tipos de Producto | ||||
| Por Industria de Uso Final | Alimentación | |||
| Bebidas | ||||
| Productos Químicos y Petróleo | ||||
| Industrial | ||||
| Pinturas y Recubrimientos | ||||
| Otras Industrias de Uso Final | ||||
| Rígido |
| Flexible |
| Alimentación |
| Bebidas |
| Farmacéuticos y Salud |
| Cuidado Personal y Cosmética |
| Industrial |
| Comercio Electrónico |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Polonia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Tailandia | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
| Por Tipo de Embalaje | Embalaje Plástico | Por Tipo | Embalaje Plástico Rígido | Por Tipo de Material | Polipropileno (PP) |
| Tereftalato de Polietileno (PET) | |||||
| Cloruro de Polivinilo (PVC) | |||||
| Poliestireno (PS) y Poliestireno Expandido (EPS) | |||||
| Otros Tipos de Material | |||||
| Por Tipo de Producto | Botellas y Tarros | ||||
| Tapas y Cierres | |||||
| Bandejas y Contenedores | |||||
| Otros Tipos de Producto | |||||
| Por Industria de Uso Final | Alimentación | ||||
| Bebidas | |||||
| Farmacéutico | |||||
| Cosmética y Cuidado Personal | |||||
| Industrial | |||||
| Otras Industrias de Uso Final | |||||
| Embalaje Plástico Flexible | Por Tipo de Material | Polietileno (PE) | |||
| Polipropileno Biorientado (BOPP) | |||||
| Polipropileno Cast (CPP) | |||||
| Otros Tipos de Material | |||||
| Por Tipo de Producto | Bolsas con Cierre y Sacos | ||||
| Películas y Envolturas | |||||
| Otros Tipos de Producto | |||||
| Por Industria de Uso Final | Alimentación | ||||
| Bebidas | |||||
| Farmacéutico | |||||
| Cosmética y Cuidado Personal | |||||
| Industrial | |||||
| Otras Industrias de Uso Final | |||||
| Por Tipo de Producto | Botellas y Tarros | ||||
| Bolsas con Cierre y Sacos | |||||
| Productos de Grado a Granel | |||||
| Otros Tipos de Producto | |||||
| Por Industria de Uso Final | Alimentación | ||||
| Bebidas | |||||
| Cosmética y Cuidado Personal | |||||
| Farmacéutico | |||||
| Industrial | |||||
| Otras Industrias de Uso Final | |||||
| Embalaje de Papel | Por Tipo de Producto | Cartón Plegable | |||
| Cajas Corrugadas | |||||
| Cartón Líquido | |||||
| Otros Tipos de Producto | |||||
| Por Industria de Uso Final | Alimentación | ||||
| Bebidas | |||||
| Comercio Electrónico | |||||
| Otras Industrias de Uso Final | |||||
| Vidrio para Envases | Por Color | Verde | |||
| Ámbar | |||||
| Transparente | |||||
| Otros Colores | |||||
| Por Industria de Uso Final | Alimentación | ||||
| Alcohólicas | |||||
| No Alcohólicas | |||||
| Cuidado Personal y Cosmética | |||||
| Farmacéuticos (excluyendo Viales y Ampollas) | |||||
| Perfumería | |||||
| Latas y Contenedores Metálicos | Por Tipo de Material | Acero | |||
| Aluminio | |||||
| Por Tipo de Producto | Latas | ||||
| Bidones y Barriles | |||||
| Tapas y Cierres | |||||
| Otros Tipos de Producto | |||||
| Por Industria de Uso Final | Alimentación | ||||
| Bebidas | |||||
| Productos Químicos y Petróleo | |||||
| Industrial | |||||
| Pinturas y Recubrimientos | |||||
| Otras Industrias de Uso Final | |||||
| Por Formato de Embalaje | Rígido | ||||
| Flexible | |||||
| Por Industria de Uso Final | Alimentación | ||||
| Bebidas | |||||
| Farmacéuticos y Salud | |||||
| Cuidado Personal y Cosmética | |||||
| Industrial | |||||
| Comercio Electrónico | |||||
| Otras Industrias de Uso Final | |||||
| Por Geografía | América del Norte | Estados Unidos | |||
| Canadá | |||||
| México | |||||
| América del Sur | Brasil | ||||
| Argentina | |||||
| México | |||||
| Resto de América del Sur | |||||
| Europa | Alemania | ||||
| Francia | |||||
| Reino Unido | |||||
| Italia | |||||
| España | |||||
| Polonia | |||||
| Resto de Europa | |||||
| Asia-Pacífico | China | ||||
| India | |||||
| Japón | |||||
| Tailandia | |||||
| Australia | |||||
| Corea del Sur | |||||
| Resto de Asia-Pacífico | |||||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |||
| Emiratos Árabes Unidos | |||||
| Turquía | |||||
| Resto de Oriente Medio | |||||
| África | Sudáfrica | ||||
| Nigeria | |||||
| Egipto | |||||
| Resto de África | |||||


Preguntas Clave Respondidas en el Informe
¿Qué tan grande es la industria del embalaje?
El tamaño del mercado global de embalaje asciende a 1,22 billones de USD en 2026.
¿Qué CAGR se prevé para la demanda mundial de embalaje hasta 2031?
Se proyecta que el valor del mercado crecerá a una CAGR del 3,42% entre 2026 y 2031.
¿Qué formato de embalaje se expande más rápidamente?
Los formatos flexibles crecen a una CAGR del 4,26% gracias a la eficiencia de materiales y la adopción del comercio electrónico.
¿Qué sector de uso final muestra el mayor impulso de crecimiento?
El embalaje para comercio electrónico lidera con una CAGR del 13,62% hasta 2031, a medida que los volúmenes de paquetes se disparan.
¿Qué región se espera que registre la mayor tasa de crecimiento?
Se prevé que Oriente Medio y África se expanda a una CAGR del 3,89%, superando a todas las demás regiones.
¿Cómo están respondiendo las empresas líderes a los mandatos de sostenibilidad?
Los líderes del mercado impulsan fusiones, expansión de contenido reciclado e innovación en materiales monomateriales para cumplir con los estrictos objetivos regulatorios y de los propietarios de marcas.


 Sus datos están seguros y nunca se venden ni se comparten.
