
Tamaño y Participación del Mercado de IA en Contabilidad
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
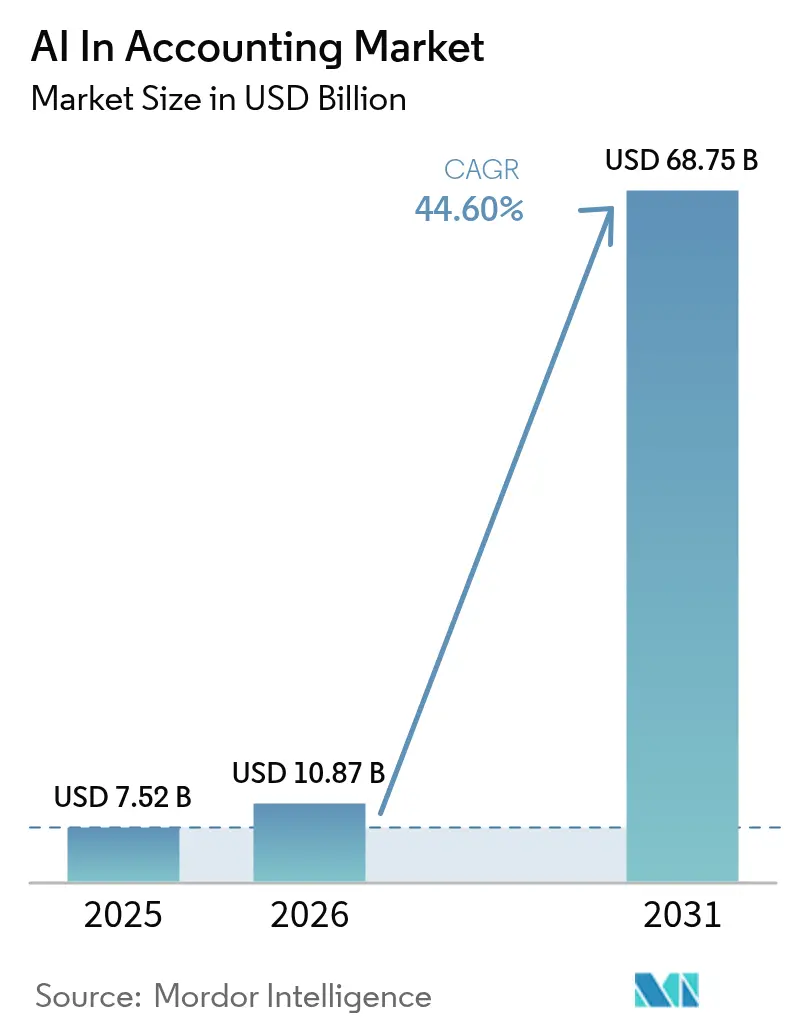
| Tamaño del Mercado (2026) | 10.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 68.75 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 44.60 % |
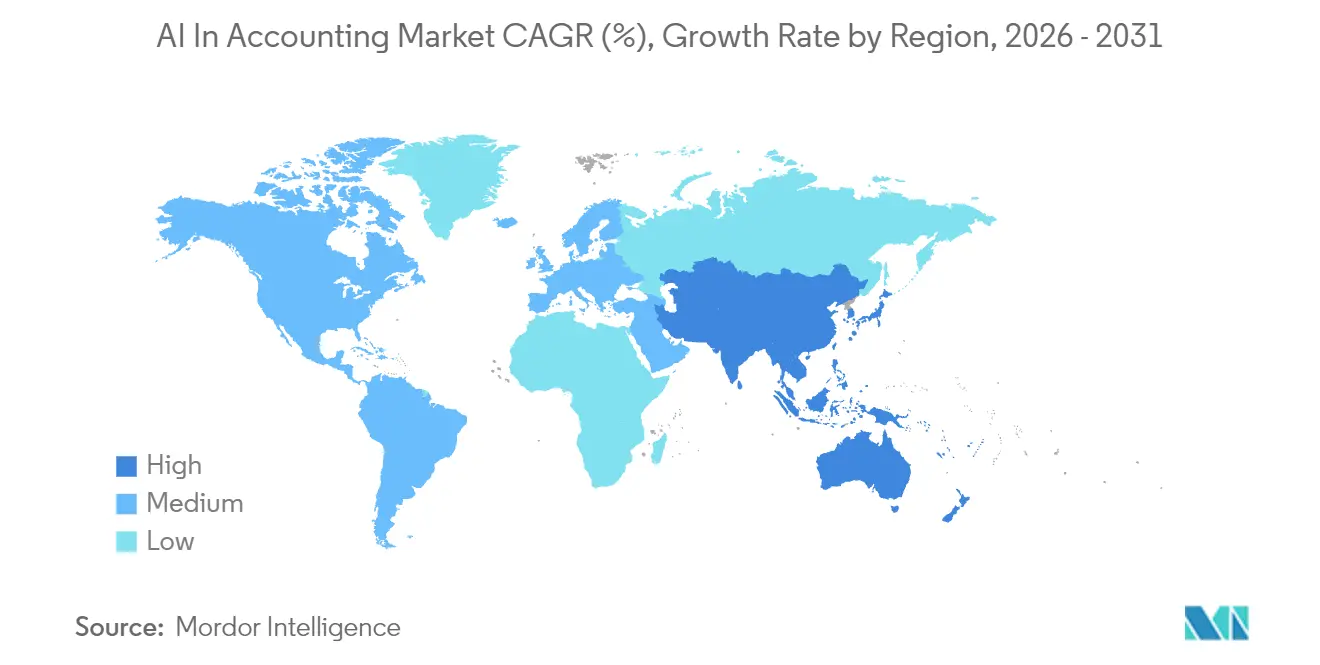
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
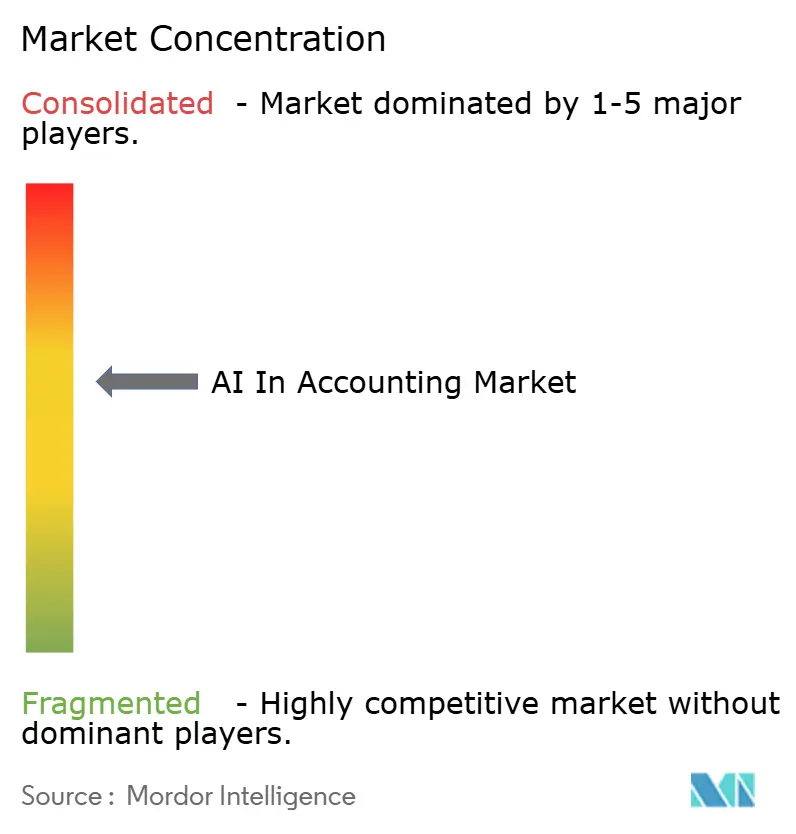
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de IA en Contabilidad por Mordor Intelligence
El tamaño del mercado de IA en Contabilidad en 2026 se estima en USD 10,87 mil millones, creciendo desde el valor de 2025 de USD 7,52 mil millones con proyecciones para 2031 que muestran USD 68,75 mil millones, creciendo a una CAGR del 44,6% durante 2026-2031. Esta rápida trayectoria está impulsada por la convergencia de los avances de la IA generativa, las normas obligatorias de digitalización para la facturación y las declaraciones fiscales, y las migraciones a la nube a escala empresarial que automatizan colectivamente los flujos de trabajo financieros con uso intensivo de mano de obra. Las capas de software que van desde el reconocimiento óptico de caracteres (OCR) hasta los copilotos de modelos de lenguaje extenso (LLM) ahora traducen facturas y recibos no estructurados en asientos contables estructurados, lo que permite a los contralores finalizar las tareas de cierre de fin de mes en horas en lugar de días. Simultáneamente, la infraestructura de nube escalable pone la IA de nivel empresarial al alcance de las pequeñas y medianas empresas (pymes) que anteriormente carecían de la base computacional para las cargas de trabajo de aprendizaje automático. Estas fuerzas interrelacionadas están reescribiendo el modelo operativo de la contabilidad, desplazando el esfuerzo humano de la entrada de datos hacia la resolución de anomalías, el análisis de varianzas y la orientación estratégica sobre el flujo de caja. Los proveedores que combinan IA integrada con una estrecha integración de ERP y actualizaciones de cumplimiento específicas por jurisdicción son los más propensos a capturar oportunidades de venta adicional y cruzada en los próximos cinco años. [1]Oracle Corporation, "2024 en Revisión: Oracle Cloud ERP Reimagina el Futuro de las Finanzas," oracle.com
Conclusiones Clave del Informe
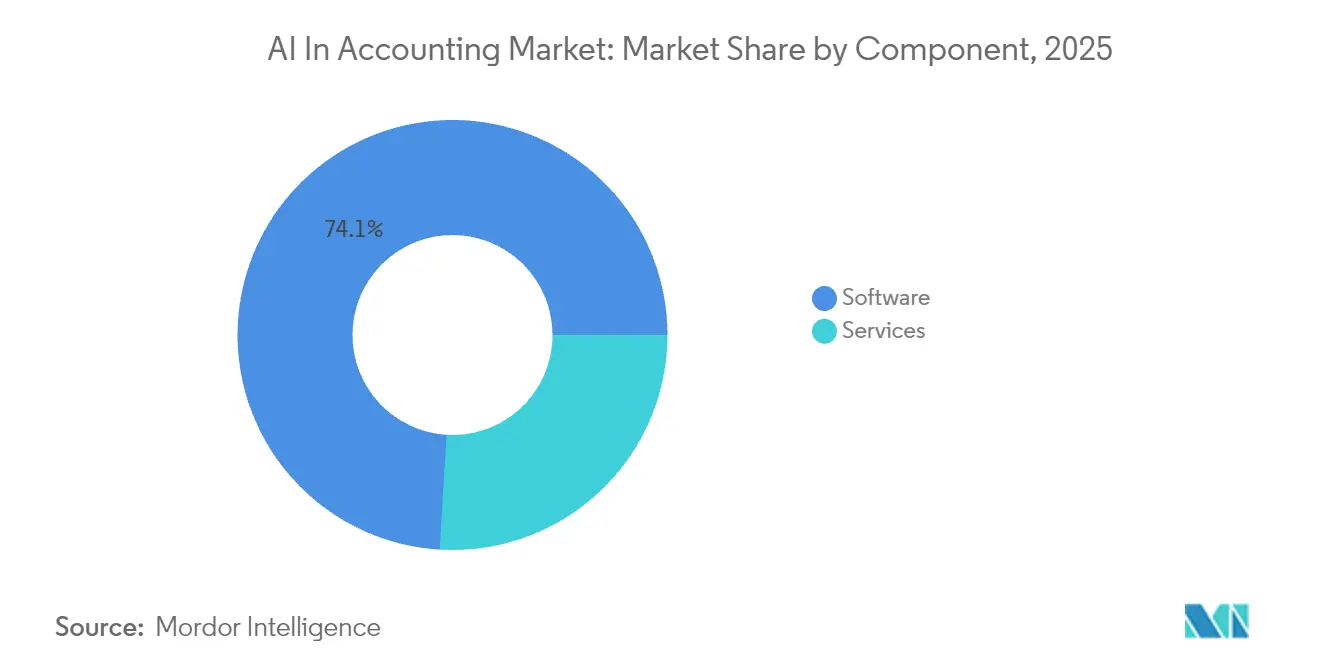
- Por componente, el software representó el 74,05% de la participación del mercado de IA en Contabilidad en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 45,3% hasta 2031.
- Por modo de implementación, la nube capturó el 61,72% de la base de 2025 y se prevé que crezca a una CAGR del 45,8% durante el período de perspectiva del mercado de IA en Contabilidad.
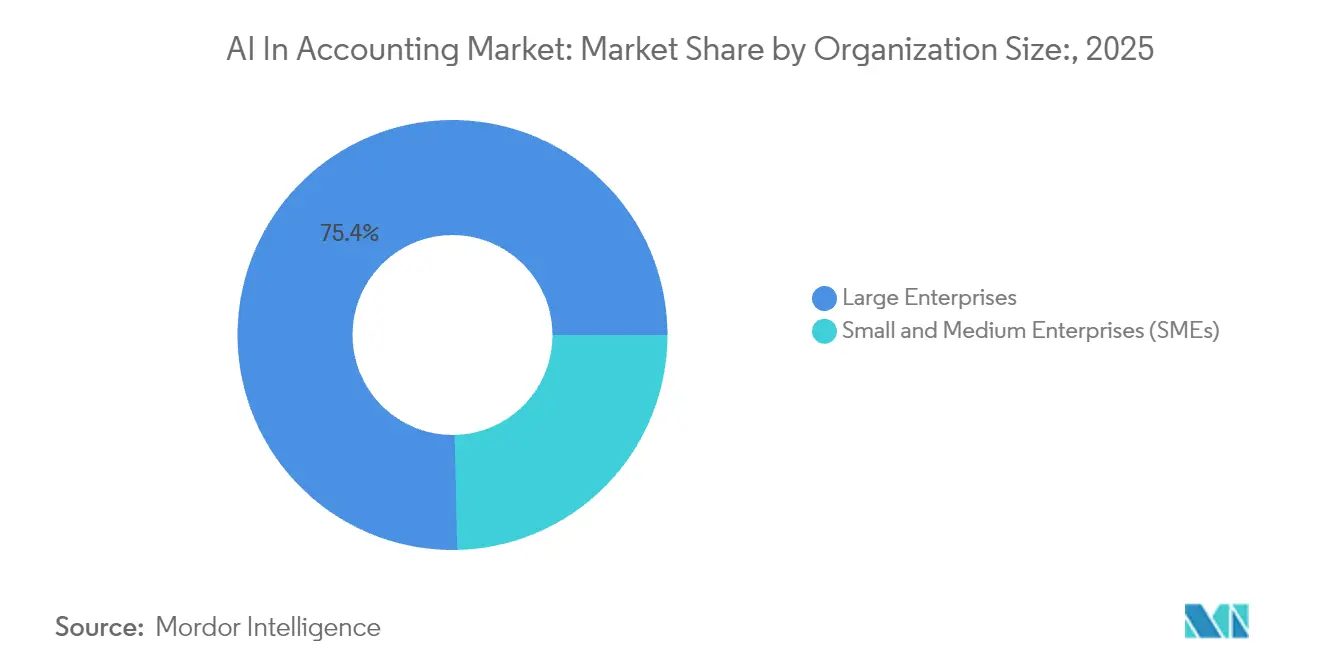
- Por tamaño de organización, las grandes empresas representaron el 75,35% del valor en 2025 del mercado de IA en Contabilidad, aunque se prevé que las pymes registren el crecimiento más rápido a una CAGR del 45,2% hasta 2031.
- Por aplicación, la gestión de fraude y riesgo lideró con una participación de ingresos del 33,58% en 2025 del mercado de IA en Contabilidad; se espera que la contabilidad automatizada se dispare a una CAGR del 46,1%.
- Por industria de usuario final, el sector BFSI contribuyó con el 29,15% del gasto en 2025 del mercado de IA en Contabilidad, mientras que los servicios profesionales y las firmas contables apuntan a una CAGR del 45,9%.
- Por geografía, América del Norte dominó con una participación del 38,74% en 2025 del mercado de IA en Contabilidad, mientras que Asia-Pacífico está en camino de la expansión más rápida con una CAGR del 46,2%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precisión del PLN para datos de facturas no estructuradas | +8.2% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Migraciones de ERP con prioridad en la nube entre empresas del mercado intermedio | +9.1% | Global, más fuerte en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Demanda de las pymes de paneles de control de flujo de caja en tiempo real | +7.8% | Global, concentrado en mercados emergentes | Mediano plazo (2-4 años) |
| Impulso regulatorio hacia la facturación electrónica y los impuestos digitales | +6.4% | Europa y Asia-Pacífico como núcleo, con expansión hacia las Américas | Largo plazo (≥ 4 años) |
| Copilotos de IA generativa para flujos de trabajo de auditoría | +7.9% | América del Norte y Europa, en expansión hacia APAC | Corto plazo (≤ 2 años) |
| Agentes de IA autónomos para el cierre de fin de mes | +6.8% | Global, liderado por empresas de mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precisión acelerada del PLN para datos de facturas no estructuradas
Los modelos de lenguaje natural ahora extraen campos clave de facturas, contratos y recibos con niveles de precisión superiores al 95%, eliminando eficazmente los cuellos de botella de teclado que han obstaculizado durante mucho tiempo a los equipos de cuentas por pagar. El módulo de Captura de Facturas de Oracle, integrado en NetSuite desde 2024, muestra cómo los modelos preentrenados convierten automáticamente las facturas en PDF en asientos de gastos categorizados. Más allá de la extracción, los motores basados en reglas enrutan las transacciones para su aprobación, marcan los duplicados y activan flujos de trabajo de excepciones, impulsando una reducción documentada del 30% en los tiempos de procesamiento entre los primeros adoptantes. La recompensa posterior aparece en pagos más rápidos a proveedores, captación de descuentos por pago anticipado y mejores resultados de satisfacción de proveedores que refuerzan el caso de negocio para nuevas inversiones en IA. Dado que los libros mayores estructurados también alimentan los paneles de análisis, los directores financieros obtienen visibilidad casi en tiempo real sobre las posiciones de capital de trabajo, lo que aumenta la demanda de módulos de tesorería predictivos que se apoyan en el mismo esqueleto de datos.
Migraciones de ERP generalizadas con prioridad en la nube entre empresas del mercado intermedio
Las empresas del mercado intermedio están abandonando los libros mayores locales en favor de suites de SaaS multiarrendatario que integran IA en cada paso de contabilización. El Copiloto para Finanzas de Microsoft ejemplifica el cambio: los contralores pueden generar análisis de flujo simplemente escribiendo indicaciones en lenguaje natural, dejando que el LLM consulte los sublibros mayores, calcule varianzas y redacte comentarios. [2]Microsoft Corporation, "Descripción General de Microsoft 365 Copiloto para Finanzas 2025 Oleada de Lanzamiento 1," microsoft.com Tales capacidades han redefinido las ecuaciones del costo total de propiedad: las empresas ahora ponderan las tarifas de suscripción frente a los proyectos de actualización evitados, los ciclos de cierre más rápidos y los ajustes de auditoría reducidos. Las implementaciones en la nube garantizan además la infraestructura subyacente para los modelos de cómputo intensivo, liberando a los equipos financieros de la planificación de capacidad. Dado que las actualizaciones se implementan automáticamente, los clientes heredan continuamente las mejoras algorítmicas sin migraciones de versiones disruptivas, un atributo que acelera la penetración del mercado en sectores con personal de TI reducido.
Demanda de las pymes de paneles de control de pronóstico de flujo de caja en tiempo real
Las condiciones macroeconómicas volátiles impulsan a las pymes a buscar visibilidad prospectiva y granular sobre la liquidez. Los proveedores de ERP nativos de IA como Rillet responden con paneles de control que ingieren API de fuentes bancarias, datos de proveedores de pagos y patrones de ventas estacionales para ofrecer pronósticos de posición de caja a nivel semanal. El entusiasmo de los inversores refleja la urgencia del mercado: Rillet recaudó USD 25 millones en mayo de 2025 para profundizar los motores de aprendizaje automático adaptados a las estructuras del plan de cuentas del mercado intermedio. Los resultados son pronunciados: los clientes piloto redujeron los saldos de efectivo inactivo en un promedio del 12% mientras evitaban tarifas inesperadas por sobregiro. Dado que la funcionalidad se entrega en un entorno de SaaS, las pymes evitan las costosas integraciones, lo que impulsa las referencias de boca en boca que acortan los ciclos de ventas tradicionales. A medida que los conjuntos de datos se acumulan, los modelos mejoran continuamente, reforzando las ventajas del pionero entre los proveedores de tecnología financiera nativos de la nube.
Impulso regulatorio hacia la facturación electrónica y las declaraciones fiscales digitales
Jurisdicciones desde India hasta la Unión Europea exigen informes de facturas en tiempo real y declaraciones fiscales automatizadas, presionando a las organizaciones para que modernicen las infraestructuras de sus libros mayores. La Red de Impuesto sobre Bienes y Servicios de India requiere la carga de comprobantes de tránsito electrónico en el momento del envío, lo que obliga incluso a los pequeños comerciantes a adoptar software compatible. En la UE, las nuevas normas de declaración del IVA exigen formatos XML estandarizados y validación casi instantánea. Las plataformas de IA destacan en el mapeo de documentos fuente dispares a estos formatos, el cálculo automático de las obligaciones fiscales y el ajuste de la lógica de las tasas impositivas a medida que se actualizan las regulaciones. Las empresas evitan así las multas por presentación tardía, mientras que los auditores obtienen un rastro transparente de la lógica algorítmica. Con el tiempo, los gobiernos se benefician de mejores datos de cumplimiento, creando un ciclo virtuoso de estándares más estrictos que consolidan aún más las soluciones de IA.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de talento contable con conocimientos de IA | –4.3% | Global, agudo en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Endurecimiento de las regulaciones de privacidad y residencia de datos | –3.8% | Europa y Asia-Pacífico, con expansión global | Mediano plazo (2-4 años) |
| Sistemas locales heredados que obstaculizan la integración de IA | –5.2% | América del Norte y Europa, grandes empresas | Corto plazo (≤ 2 años) |
| Sesgo algorítmico en modelos de detección de anomalías | –2.9% | Global, concentrado en industrias reguladas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de talento contable con conocimientos de IA
La profesión enfrenta una brecha de competencias que se amplía a medida que los planes de estudios heredados se quedan atrás de las realidades de la automatización. Los reclutadores informan de primas salariales de hasta el 20% para los candidatos que combinan las credenciales de CPA con dominio de Python. Las empresas incapaces de cubrir los puestos híbridos de ciencia de datos retrasan la implementación de IA, socavando el ROI proyectado. Los organismos profesionales abordan el déficit con cursos de certificación en ingeniería de indicaciones y ética, pero el suministro de talento sigue siendo limitado. La alta rotación agrava aún más las presiones, ya que los tecnólogos frecuentemente migran a puestos mejor remunerados en tecnología financiera. A largo plazo, los proveedores que integran herramientas de configuración de bajo código pueden sortear la escasez de talento minimizando los requisitos de programación especializada.
Endurecimiento de las regulaciones de privacidad y residencia de datos
Los marcos de privacidad globales como el RGPD, la LGPD de Brasil y la próxima Ley de IA de la UE imponen normas estrictas sobre el procesamiento de datos personales y financieros. Las encuestas de KPMG señalan el cumplimiento de la soberanía de datos como la principal barrera para la adopción de IA para el 59% de los directores financieros. Los proveedores de SaaS multiarrendatario responden ofreciendo pods de datos regionales y cifrado de conocimiento cero, pero las incertidumbres legales persisten, especialmente en torno al entrenamiento de modelos con datos contables que pueden incluir información de identificación personal. Las empresas corren el riesgo de multas y daños a la reputación si los algoritmos filtran información sensible, lo que impulsa calendarios de implementación conservadores en los sectores de salud, defensa y finanzas del sector público. A medida que los reguladores se centran en la explicabilidad, los proveedores deben demostrar la lógica del modelo, un requisito que favorece los algoritmos interpretables sobre las cajas negras opacas de aprendizaje profundo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Surgen a Pesar del Dominio del SoftwareEl software capturó el 74,05% de la participación del mercado de IA en Contabilidad en 2025, lo que refleja la naturaleza indispensable de las plataformas de ERP centrales, los motores de OCR y los módulos de procesamiento inteligente de documentos. Estas ofertas proporcionan los algoritmos fundamentales que analizan facturas, concilian órdenes de compra y recomiendan devengos. Los principales proveedores como SAP, Oracle y Microsoft integran continuamente nueva lógica de LLM en sus suites, consolidando la fidelidad del cliente a través de renovaciones de suscripción anuales. Sin embargo, los ingresos por servicios superan las ventas de productos, expandiéndose a una CAGR del 45,3% a medida que los clientes adquieren experiencia en implementación, integración y gestión del cambio. Las empresas enfrentan entornos heredados complejos, lo que requiere socios consultores que mapeen los flujos de trabajo personalizados a canalizaciones de IA estandarizadas, migren conjuntos de datos históricos y calibren los modelos para taxonomías específicas del sector.
El aumento de los servicios indica que las ganancias en el tamaño del mercado de IA en Contabilidad dependen cada vez más de capas consultivas humanas que traducen las capacidades abstractas de IA en resultados de negocio tangibles. Los paquetes de formación, los contratos de servicios gestionados y los contratos de optimización continua ahora generan flujos de rentas vitalicias para los integradores de sistemas y las consultoras especializadas. Dado que las actualizaciones de plataformas se implementan trimestralmente, los clientes necesitan ajustes y verificaciones de gobernanza continuas, tareas que refuerzan la perspectiva a largo plazo de los servicios. Mientras tanto, los proveedores de software exploran alianzas de reparto de ingresos con ecosistemas de consultoría, subrayando la evolución simbiótica de los grupos de valor de productos y servicios dentro del mercado más amplio de IA en Contabilidad.


Por Modo de Implementación:
La Supremacía de la Nube se AceleraLas soluciones en la nube representaron el 61,72% del valor en 2025 y permanecen en una curva de CAGR del 45,8%, destacando un cambio decisivo hacia arquitecturas multiarrendatario optimizadas para cargas de trabajo de IA. Las capas de cómputo elástico permiten ciclos de entrenamiento, inferencia y reentrenamiento de modelos bajo demanda que los servidores locales no pueden igualar sin una inversión de capital significativa. Los proveedores implementan actualizaciones algorítmicas semanales, propagando instantáneamente mejoras como la extracción mejorada de líneas de facturas o las heurísticas de detección de valores atípicos a todos los arrendatarios. Estos factores sustentan el crecimiento del tamaño del mercado de IA en Contabilidad entre los segmentos de pequeñas y medianas empresas que aprovechan los planes de entrada de nivel de nube para evitar costosas expansiones de centros de datos.
Las implementaciones locales disminuyen de forma constante, manteniéndose principalmente en contratistas de defensa, empresas de servicios públicos y organismos públicos sujetos a mandatos de residencia de datos. Los modelos híbridos sirven como puentes intermedios, redirigiendo los libros mayores sensibles hacia nubes privadas mientras se descargan las cargas de trabajo menos críticas a la infraestructura pública. Sin embargo, la carga de mantenimiento de las pilas híbridas a menudo resulta mayor de lo previsto, empujando a los rezagados hacia la adopción completa de SaaS durante el horizonte de pronóstico. El resultado neto refuerza el liderazgo de la nube, consolidando las hojas de ruta de los proveedores en torno a la monetización por suscripción y la extensibilidad de la plataforma.
Por Tamaño de Organización:
El Crecimiento de las Pymes Disrumpe el Dominio EmpresarialLas grandes empresas controlaron el 75,35% del gasto en 2025, aprovechando la escala para negociar acuerdos de licencia empresarial plurianuales que cubren subsidiarias globales. Sin embargo, la adopción por parte de las pymes se acelera a una CAGR del 45,2% a medida que las herramientas de IA intuitivas y los precios asequibles de pago por uso erosionan las barreras de entrada históricas. Las interfaces de bajo código permiten a los contadores no técnicos entrenar modelos de clasificación personalizados sin escribir Python, democratizando las capacidades que antes estaban reservadas para los equipos de TI de las empresas de Fortune 500. La difusión amplía la huella del mercado de IA en Contabilidad, inyectando nuevo vigor competitivo en arenas de contabilidad regional tradicionalmente aisladas.
El entusiasmo de las pymes tiene implicaciones estratégicas: a medida que las empresas más pequeñas automatizan las conciliaciones y los análisis de varianzas, pueden asignar la mano de obra liberada a los servicios de asesoría, comprimiendo los tiempos de ciclo y compitiendo de igual a igual con los titulares más grandes. Los proveedores de nube atraen a este segmento con niveles freemium y aplicaciones de mercado que se conectan a las API bancarias en minutos. Dado que las pymes representan colectivamente millones de asientos potenciales, constituyen el mayor depósito de ingresos recurrentes sin explotar, garantizando un reequilibrio continuo de la participación de mercado hasta 2031.
Por Aplicación:
La Automatización Supera a la Gestión de RiesgosLa gestión de fraude y riesgo dominó las asignaciones de 2025 con un 33,58%, anclada por sofisticadas rutinas de detección de anomalías que los bancos despliegan para marcar transferencias sospechosas en tiempo real. Sin embargo, la contabilidad automatizada superará a todos los demás segmentos, escalando a una CAGR del 46,1% a medida que las empresas priorizan la eficiencia en el procesamiento diario de transacciones. La captura de facturas sin plantilla, las contabilizaciones autónomas en el libro mayor y los asientos de diario generados por IA reducen los ciclos de cierre y aumentan la actualidad de los datos, orientando con confianza a la dirección desde los informes retrospectivos hacia la orientación predictiva.
El auge de la contabilidad automatizada subraya cómo las tareas de procesamiento central, que antes se percibían como demasiado granulares para la inversión en IA, ahora entregan el ROI más claro a través del ahorro en horas de trabajo y las métricas de reducción de errores. Los proveedores agrupan los microservicios de contabilidad en API modulares, lo que permite a los clientes seleccionar características, un enfoque que acelera la penetración en los sectores verticales. Con el tiempo, estos servicios alimentan los análisis ascendentes, nutriendo los módulos de pronóstico de flujo de caja y presupuestación, impulsando aún más la dinámica de participación del mercado de IA en Contabilidad.
Por Industria de Usuario Final:
Los Servicios Profesionales se Aceleran más allá del BFSILas instituciones del sector BFSI representaron el 29,15% del gasto en 2025, un resultado lógico dado los altos volúmenes de transacciones de la banca y los estrictos estándares contra el lavado de dinero. Sin embargo, los servicios profesionales y las firmas contables registrarán la CAGR más rápida del 45,9% hasta 2031, impulsados por las economías de escala del compromiso: un contador habilitado por IA ahora puede gestionar hasta 200 entidades cliente en lugar de 20. Este efecto multiplicador disrumpe los modelos tradicionales de facturación por hora, lo que permite a las firmas introducir paquetes de asesoría de tarifa fija sin canibalizar los márgenes.
Otros sectores verticales siguen arcos de adopción diferenciados. Los fabricantes integran la contabilidad de IA con la telemetría del IoT para alinear la valoración del inventario con la producción de la línea de fabricación, mientras que los proveedores de salud explotan la IA para la conciliación de pagadores y los informes regulatorios. Los organismos gubernamentales adoptan la IA para mejorar la transparencia, cumplir los ciclos de auditoría estatutaria y combatir el fraude en la contratación pública. Colectivamente, estas implementaciones intersectoriales enriquecen el tamaño del mercado de IA en Contabilidad, ampliando su alcance horizontal.
Análisis Geográfico
Mercado de IA en Contabilidad de América del Norte
América del Norte retuvo el 38,74% de los ingresos de 2025, respaldada por profundas reservas de capital de riesgo, una infraestructura en la nube madura y una experimentación regulatoria temprana con regímenes fiscales digitales. El liderazgo de América del Norte se sustenta en la presencia de gigantes de ERP como Microsoft, Oracle e Intuit, abundante capital de riesgo y un clima regulatorio favorable a la innovación. Los flujos de financiación ilustran el impulso: Numeric obtuvo 28 millones de USD en 2024 para perfeccionar sus herramientas de automatización de cierre basadas en IA generativa. Las empresas estadounidenses integran la IA profundamente en ERP de nivel empresarial, mientras que las empresas canadienses y mexicanas se centran en soluciones adaptadas a las pymes que simplifican la conciliación del IVA transfronterizo. Los reguladores fomentan la adopción mediante orientaciones sobre estándares aceptables de pistas de auditoría de IA, reduciendo la incertidumbre legal y despejando los retrasos en las adquisiciones.
Mercado de IA en Contabilidad de Asia-Pacífico
No obstante, Asia-Pacífico exhibe una vertiginosa CAGR del 46,2%, impulsada por hojas de ruta nacionales de IA, ecosistemas de pagos digitales de rápida expansión y mandatos gubernamentales de facturación electrónica. India destaca: el 73% de las empresas planea implementar IA en los flujos de trabajo contables para 2025, superando el promedio global del 52%. La modernización manufacturera de China y las reformas corporativas orientadas a la productividad de Japón amplifican aún más la demanda. El auge de Asia-Pacífico es multifacético. El Instituto de Contadores Públicos de India presentó CA GPT para dotar a 70.000 profesionales de herramientas de análisis de informes anuales basadas en IA, lo que señala el respaldo oficial a la renovación tecnológica. China combina la contabilidad con IA con su vasta base manufacturera, permitiendo a los equipos financieros vincular la telemetría de producción con los cálculos en tiempo real del costo de los bienes vendidos. Economías tecnológicamente avanzadas como Singapur y Australia funcionan como centros de integración, albergando centros de datos regionales que satisfacen las restricciones de soberanía y aceleran la incorporación de los mercados vecinos.
Mercado de IA en Contabilidad de EMEA y LATAM
Europa, aunque de menor tamaño en términos absolutos en el mercado de IA en Contabilidad, ejerce una considerable influencia en los estándares. La Ley de IA de la UE obliga a los proveedores a documentar la procedencia de los modelos, las verificaciones de sesgos y los procedimientos de contingencia. Los campeones industriales de Alemania actualizan sus plataformas financieras para cumplir con los próximos mandatos de facturación electrónica legible por máquina. Francia atrae la atención a través de unicornios como Pennylane, que cerró rondas de financiación sucesivas para ofrecer servicios de contabilidad con IA de pila completa. Las economías más pequeñas adoptan plataformas SaaS paneuropeas que alivian la complejidad del cumplimiento fiscal en 27 estados miembros. En conjunto, estas condiciones convierten a Europa en un crisol de prácticas de IA responsable que repercuten en las hojas de ruta globales de los proveedores. América Latina, Oriente Medio y África avanzan a ritmos más moderados, pero las expansiones específicas de centros de datos en la nube y los entornos regulatorios de prueba de fintech posicionan a estas regiones para un crecimiento de recuperación más adelante en la década.

Panorama regulatorio
Los despliegues de IA en contabilidad están cada vez más determinados por extensiones de los regímenes existentes de tributación, auditoría, privacidad y gobernanza de IA, en lugar de un único reglamento de IA específico para contabilidad. En Estados Unidos, la Oficina de Responsabilidad Profesional del IRS emitió la Alerta 2026-19 en junio de 2026, aclarando que las obligaciones de la Circular 230 del Tesoro (incluidas la diligencia debida, la competencia y la confidencialidad) se aplican sin cambios cuando los profesionales utilizan IA en el trabajo fiscal. La orientación refuerza las obligaciones de las firmas de supervisar los resultados de la IA y proteger los datos de los contribuyentes. La orientación profesional también se endureció en torno a las auditorías habilitadas por tecnología a través de las Preguntas y Respuestas Técnicas (TQA) 8400.01-8400.08 de la AICPA, publicadas en enero de 2026, que ofrecen orientación no vinculante sobre la evaluación de riesgos y el uso de herramientas automatizadas en las auditorías de estados financieros.
En Europa, la Ley de IA de la UE (Reglamento (UE) 2024/1689) y su implementación por fases elevan las expectativas de transparencia, documentación y supervisión para las herramientas de IA utilizadas en contextos financieros regulados. La orientación de la Comisión Europea sobre las obligaciones de transparencia de la Ley de IA en virtud del artículo 50 será exigible en agosto de 2026, lo que impulsa a proveedores y responsables del despliegue a operacionalizar las divulgaciones, los procesos de supervisión humana y los artefactos de gobernanza que los actores de finanzas y auditoría pueden evidenciar durante los procesos de aseguramiento y adquisición. Junto con el RGPD y otros marcos de protección de datos, estos requisitos refuerzan la demanda de opciones de residencia regional de datos, comportamiento de modelos rastreable (pistas de auditoría) y controles que alineen los procesos contables habilitados por IA con las prácticas establecidas de control interno sobre la información financiera.
Análisis de la cadena de valor
La cadena de valor de la IA en contabilidad comienza con la generación e ingesta de datos (facturas, recibos, contratos, feeds bancarios, canales de pago y submayores de ERP), y luego pasa por capas de normalización y extracción como el OCR y el procesamiento inteligente de documentos. A continuación, la clasificación, la reconciliación, la detección de anomalías y la generación de narrativas impulsadas por modelos alimentan la contabilización en el libro mayor, los flujos de trabajo de generación de informes y cumplimiento. Los proveedores de infraestructura fundacional (cómputo en la nube y proveedores de modelos) respaldan a los proveedores de aplicaciones, incluidos los conjuntos de ERP y las herramientas especializadas para el cierre, cuentas por pagar y auditoría, mientras que los integradores de sistemas y las firmas de consultoría ofrecen implementación, integración, gestión del cambio y servicios gestionados que adaptan los modelos y controles a los planes de cuentas, políticas y normas fiscales específicos de cada cliente.
La distribución y la monetización suelen producirse a través de suscripciones SaaS, mercados y ecosistemas de socios, con un énfasis creciente en la integración a nivel de API en el libro mayor y las herramientas de productividad para reducir la friction en los flujos de trabajo. Los movimientos recientes del ecosistema reflejan un cambio de la automatización puntual hacia la ejecución agéntica a lo largo de toda la cadena. Deloitte amplió las capacidades agénticas conectadas dentro de su plataforma de auditoría Deloitte Omnia en junio de 2026, y KPMG entró en una alianza global con Anthropic en mayo de 2026 para desplegar flujos de trabajo habilitados por Claude a través de su Digital Gateway, fortaleciendo el vínculo entre los proveedores de modelos y los servicios profesionales. Los proveedores emergentes nativos de IA también se están situando cada vez más en la capa de ejecución, incluidos los lanzamientos de julio de 2026 de Rational (empleados de IA para firmas de contabilidad) y Puzzle (AI Close dentro de una suite de IA), lo que apunta a un conjunto más amplio de proveedores especializados entre la capa de modelos y la firma usuaria final.
Panorama Competitivo
El mercado de IA en Contabilidad combina conglomerados de ERP consolidados y retadores ágiles nativos de IA. SAP, Oracle y Microsoft capitalizan en las bases de clientes instaladas, integrando asistentes de LLM en las suites principales y agrupando extensiones de IA dentro de los contratos existentes. Mientras tanto, las empresas emergentes verticalizadas como Rillet, Candis y Vic.ai se abren camino apuntando a puntos de dolor específicos (captura de facturas, controles de gastos o consolidación de múltiples entidades) y mostrando métricas de tiempo de obtención de valor inalcanzables en los ecosistemas de gran escala. La consolidación se intensifica a medida que los titulares adquieren especialistas de nicho para enriquecer las carteras de productos y anticiparse a la competencia.
Los temas de inversión estratégica enfatizan la interoperabilidad, la seguridad y la explicabilidad. Studio360 de BlackLine, lanzado en enero de 2025, integra IA a lo largo de todo el continuo de cierre a divulgación, posicionando a la empresa como un orquestador de transformación financiera. [4]BlackLine Inc., "BlackLine Lanza la Plataforma Studio360," blackline.com La plataforma basada en agentes de FloQast opta por el cumplimiento de la norma ISO/IEC 42001 para tranquilizar a los comités de auditoría de que la IA se adhiere a las pautas éticas. La inversión en modelos de base propios sigue siendo limitada; en cambio, los proveedores ajustan los LLM de código abierto con libros mayores específicos del dominio para controlar los costos mientras preservan la diferenciación a través de datos de entrenamiento propios.
A nivel regional, los actores norteamericanos dominan los segmentos empresariales, pero Europa y Asia producen competidores emergentes que destacan en contenido de cumplimiento localizado. La concentración del mercado se mantiene en un rango medio: los cinco principales proveedores controlan aproximadamente el 55% de los ingresos, dejando amplio margen para las marcas retadoras. De cara al futuro, es probable que la intensidad competitiva pivote sobre las herramientas de gobernanza, la simplicidad de la experiencia del usuario y la amplitud del ecosistema de socios, en lugar de la potencia algorítmica bruta, un cambio que podría favorecer a las empresas hábiles en agrupar utilidades de IA en narrativas coherentes de procesos contables.
Líderes del Sector de IA en Contabilidad
Intuit Inc.
Xero Limited
Sage Group plc
SAP SE
Oracle Corporation (NetSuite)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de IA en Contabilidad
- Intuit Inc.
- Xero Limited
- Sage Group plc
- SAP SE
- Oracle Corporation (NetSuite)
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Epicor Software Corporation
- Zoho Corporation Pvt Ltd.
- SMACC GmbH
- Botkeeper Inc.
- VIC.AI Inc.
- FreshBooks Invoice Software Inc.
- Tipalti Solutions Ltd.
- BlackLine Inc.
- Docyt Inc.
- Datarails Ltd.
- AppZen Inc.
- Receipt Bank Ltd. (Dext Software)
- KarbonHQ Pty Ltd.
- MindBridge Analytics Inc.
- Validis Holdings Ltd.
- Inflo Limited
- CaseWare International Inc.

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es la IA centrada en la gobernanza que se ajusta a los requisitos de responsabilidad profesional mientras sigue ofreciendo automatización, particularmente para los flujos de trabajo de impuestos, cierre y auditoría, donde la trazabilidad es importante. La Alerta 2026-19 de la Oficina de Responsabilidad Profesional del IRS (junio de 2026) refuerza que los profesionales siguen siendo responsables del trabajo asistido por IA en virtud de la Circular 230, lo que crea un criterio de compra para las plataformas que ofrecen indicaciones y resultados auditables, flujos de trabajo de supervisión y funciones de protección de datos alineadas con las obligaciones de confidencialidad. En paralelo, la producción específica para Europa en torno a las obligaciones de transparencia de la Ley de IA de la UE (exigibles a partir de agosto de 2026 según la orientación del artículo 50) respalda oportunidades para los proveedores que ofrecen documentación preconstruida, herramientas de divulgación y capacidades de monitoreo que los líderes financieros pueden operacionalizar sin programas de cumplimiento a medida.
Otra zona de oportunidad es la transición de los copilotos a agentes con supervisión humana que ejecutan procesos contables de varios pasos, especialmente para las firmas contables con recursos limitados y los equipos de finanzas de pymes. La evidencia de adopción a lo largo de 2026 muestra que esta dirección está tomando forma: EY inició un despliegue global de IA agéntica dentro de EY Canvas en abril de 2026 para trabajo de auditoría a escala. Los proveedores también han lanzado sistemas integrados en el flujo de trabajo orientados a la ejecución de cierre e impuestos en lugar de interfaces de chat independientes, incluidos Ramp (Ramp Stack, junio de 2026), Canopy (automatización del flujo de trabajo fiscal, julio de 2026) y Puzzle (AI Close, julio de 2026). A medida que estas ofertas se expanden, la profundidad de integración con los libros mayores centrales y los sistemas de gestión de la práctica, junto con los controles para la revisión humana y el manejo de excepciones, se está convirtiendo en una palanca práctica de diferenciación tanto para los operadores establecidos como para los nuevos entrantes nativos de IA.
Recent Industry Developments in Mercado de IA en Contabilidad
- Julio de 2026: Xero anunció nuevas innovaciones de IA en Xerocon London, incluidas integraciones más profundas con Microsoft 365 Copilot que permiten a los usuarios trabajar con datos financieros en vivo de Xero dentro de aplicaciones de productividad comunes. La actualización reduce el cambio de contexto para los propietarios de pymes y contadores, y refuerza la posición de Xero como centro de flujo de trabajo en lugar de sistema contable independiente.
- Mayo de 2026: Intuit anunció mejoras en Intuit Enterprise Suite para empresas de mercado medio, incluidas capacidades que respaldan operaciones financieras multientidad más complejas y una automatización de procesos más estrecha. Esto amplía el alcance de Intuit más allá de la contabilidad de pequeñas empresas hacia entornos de mayor valor e intensivos en cierre, donde la consolidación y los controles liderados por IA son fundamentales para las decisiones de compra.
- Noviembre de 2025: Intuit y OpenAI anunciaron una colaboración destinada a avanzar en experiencias de inteligencia financiera personalizadas en los productos de Intuit. La asociación señala una inversión continua en la integración de capacidades de modelos de frontera en los flujos de trabajo financieros de consumidores y empresas, elevando el nivel competitivo de la IA generativa integrada en casos de uso adyacentes a la contabilidad.


Mercado de IA en Contabilidad Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado incluye el software habilitado por IA y los servicios relacionados que ayudan a automatizar, asistir o mejorar el trabajo contable, como la contabilidad, el cierre, la generación de informes, el cumplimiento y los controles en las organizaciones.
Exclusiones de alcance: excluimos el gasto más amplio en IA empresarial que no está vinculado a flujos de trabajo contables, y no contabilizamos el gasto general en infraestructura de TI a menos que esté empaquetado con una solución de IA contable.
Descripción general de la segmentación
- Por Componente
- Software
- Plataformas Centrales
- Soluciones Puntuales (OCR, RPA, etc.)
- Servicios
- Implementación e Integración
- Formación y Servicios Gestionados
- Software
- Por Modo de Implementación
- Local
- Nube
- Híbrido
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas (Pymes)
- Grandes Empresas
- Por Aplicación
- Gestión de Fraude y Riesgo
- Clasificación y Aprobaciones de Facturas
- Informes y Cumplimiento
- Contabilidad Automatizada
- Pronóstico y Presupuestación
- Otras Aplicaciones
- Por Industria de Usuario Final
- BFSI
- Servicios Profesionales y Firmas Contables
- Comercio Minorista y Comercio Electrónico
- Manufactura
- Salud
- Gobierno y Sector Público
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Singapur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado y recopilar las cifras de contexto necesarias para construir el conjunto de demanda. Nos basamos en fuentes públicas y oficiales como la Oficina de Análisis Económico de EE. UU. (producción del sector), la Oficina del Censo de EE. UU. (indicadores empresariales y de nómina), la OCDE (indicadores de digitalización y productividad), Eurostat (uso de las TIC en las empresas) y el Banco Mundial (indicadores macro y de pymes) para mantener la coherencia de los insumos entre países.
También revisamos estados financieros auditados, presentaciones a inversores, documentación de productos y coberturas de prensa de buena reputación para entender cómo se venden y agrupan las funciones de IA en las herramientas contables. Para las divisiones de ingresos corporativos y los vínculos de propiedad difíciles de verificar, utilizamos suscripciones de pago centradas en información financiera e inteligencia empresarial, además de bases de datos de patentes para rastrear hacia dónde se dirige la innovación en captura de documentos, detección de anomalías y previsión financiera. Las fuentes aquí enumeradas son ilustrativas, y utilizamos otros documentos públicos como verificaciones cruzadas durante el proceso de investigación.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para verificar los patrones de adopción y la lógica de precios en las implementaciones en la nube, locales e híbridas, y luego para verificar la coherencia del ritmo de las actualizaciones de funciones que pueden afectar el valor promedio de los contratos. Hablamos con una combinación de proveedores de software, socios de implementación y usuarios finales (líderes financieros y equipos contables) en APAC, EMEA y América, de modo que los supuestos finales no estuvieran determinados por una sola geografía o un solo tipo de comprador.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 16% | APAC: 41% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 30% | EMEA: 33% |
| Actores más pequeños: 16% | Gerentes: 54% | América: 26% |
Dimensionamiento y previsión del mercado
El modelo de dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto direccionable de automatización contable vinculando el número de empresas y pymes, las señales de digitalización de la función financiera y la proporción del trabajo contable que se está trasladando a flujos de trabajo asistidos por IA. Una vez formado ese conjunto de demanda, se convirtió en gasto aplicando niveles de adopción y rangos de precios típicos para software y servicios, y luego se ajustó según la combinación de implementación, ya que las suscripciones en la nube y los servicios de implementación escalan de manera diferente.
Para mantener los totales realistas, corroboramos el resultado utilizando aproximaciones selectivas de abajo hacia arriba, como rangos de ingresos de proveedores muestreados, verificaciones de canal con implementadores y una simple relación de volumen por precio de venta promedio para casos de uso clave como la captura de datos de facturas, la automatización del cierre y el monitoreo del cumplimiento. Los insumos más relevantes incluyeron las tasas de migración a la contabilidad en la nube y a ERP, la proporción de flujos de trabajo que usan OCR y comprensión de documentos, la progresión del valor promedio de los contratos a medida que se amplían las funciones, la intensidad de implementación según el tamaño de la organización y la presión salarial regional que cambia el caso de retorno de inversión. Para las previsiones, nos basamos en el análisis de escenarios respaldado por la retroalimentación primaria, ya que la adopción puede cambiar rápidamente cuando se lanzan nuevas funciones de IA o cuando la generación de informes regulatorios impulsa la digitalización. Cuando las señales de abajo hacia arriba eran incompletas, utilizamos una aproximación conservadora basada en las bandas de precios de grupos comparables y los rangos de penetración regional, y luego lo verificamos nuevamente con los encuestados antes de finalizar.
Validación de datos y ciclo de actualización
La validación se realizó en capas para que los valores finales se mantuvieran coherentes con las señales del mundo real. Comparamos los resultados del modelo con indicadores independientes como los patrones de crecimiento de las suscripciones de software, la dirección del gasto empresarial en la nube y el cambio observado hacia rutinas automatizadas de cierre y cumplimiento, y luego investigamos los valores atípicos antes de la aprobación final.
Se realizaron verificaciones de varianza en distintas regiones y tamaños de compradores para garantizar que los supuestos no se desviaran de lo que describieron los entrevistados. Las cifras también fueron revisadas por otro analista para detectar fallos lógicos y errores de unidades. Los informes se actualizan anualmente, con actualizaciones intermedias activadas cuando un evento material cambia los precios, la agrupación, la regulación o los patrones de adopción. Antes de la entrega, se completa una nueva revisión final para que los clientes reciban la visión más actualizada.
Comparación del dimensionamiento del mercado de inteligencia artificial contable de Mordor Intelligence con otras estimaciones publicadas
Las cifras de mercado publicadas para la IA en contabilidad a menudo no coinciden porque el límite de alcance se traza de manera diferente, y las mismas funciones pueden contabilizarse en diferentes categorías. Las diferencias también surgen cuando una estimación se basa fuertemente en una única encuesta de adopción, o cuando se asume que los precios aumentarán más rápido de lo que los compradores aceptan.
Los principales factores de discrepancia en este mercado suelen depender de si la estimación incluye solo herramientas contables dedicadas, o si también contabiliza la automatización financiera adyacente, como cuentas por pagar, flujos de trabajo de adquisiciones y complementos de IA más amplios de ERP. Otro factor común es cómo se tratan las implementaciones híbridas, ya que algunos modelos contabilizan todo el gasto en la plataforma una vez que se habilita cualquier función de IA, mientras que otros solo contabilizan el valor del módulo contable habilitado por IA. En nuestra opinión, la diferencia se explica principalmente por contabilizar el gasto en IA contable solo cuando está vinculado a flujos de trabajo contables definidos (como el cierre, la generación de informes, el cumplimiento y la contabilidad), que es el paso aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10,87 mil millones de USD (2026) | |
| Consultora Global A | 7,52 mil millones de USD (2025) | Utiliza un año base diferente y parece combinar el gasto más amplio en IA de la función financiera con los casos de uso contables, lo que puede incorporar automatización adyacente más allá de los flujos de trabajo contables. |
| Consultora Regional B | 1,29 mil millones de USD (2025) | Probablemente limita el alcance a un conjunto más reducido de ingresos de software de IA contable y aplica una curva de adopción más conservadora, lo que puede subestimar el valor de los servicios y las implementaciones híbridas. |
La tabla muestra que las mayores variaciones provienen de la expansión del alcance hacia procesos financieros cercanos y de la rapidez con la que se supone que escalan la adopción y los precios. Al mantener los insumos vinculados a señales claras de demanda basadas en flujos de trabajo y validar los supuestos de precios y adopción mediante verificaciones repetidas, el tamaño final del mercado se mantiene trazable y repetible.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de pronóstico global de IA en Contabilidad para 2031?
Se proyecta que el sector alcanzará USD 68,75 mil millones para 2031, expandiéndose desde USD 10,87 mil millones en 2026.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que Asia-Pacífico registre una CAGR del 46,2%, superando a todas las demás regiones.
¿Qué área de aplicación verá la expansión más rápida?
La contabilidad automatizada liderará el crecimiento con una CAGR proyectada del 46,1% hasta 2031.
¿Cómo están influyendo las pymes en las tendencias de adopción?
Las herramientas de SaaS en la nube asequibles y de IA de bajo código están impulsando la adopción por parte de las pymes a una CAGR del 45,2%, modificando la dinámica competitiva.
¿Cuáles son los principales obstáculos para la implementación?
Los mayores obstáculos incluyen la escasez de contadores con conocimientos de IA, leyes de privacidad de datos más estrictas y las restricciones de los sistemas heredados.
¿Qué modelo de implementación tiene la mayor participación de ingresos?
Las implementaciones en la nube lideraron con una participación del 61,72% en 2025 y continúan dominando debido a los recursos de cómputo escalables para la IA.
Última actualización de la página el:


