
Tamaño y Cuota del Mercado de Inteligencia Artificial
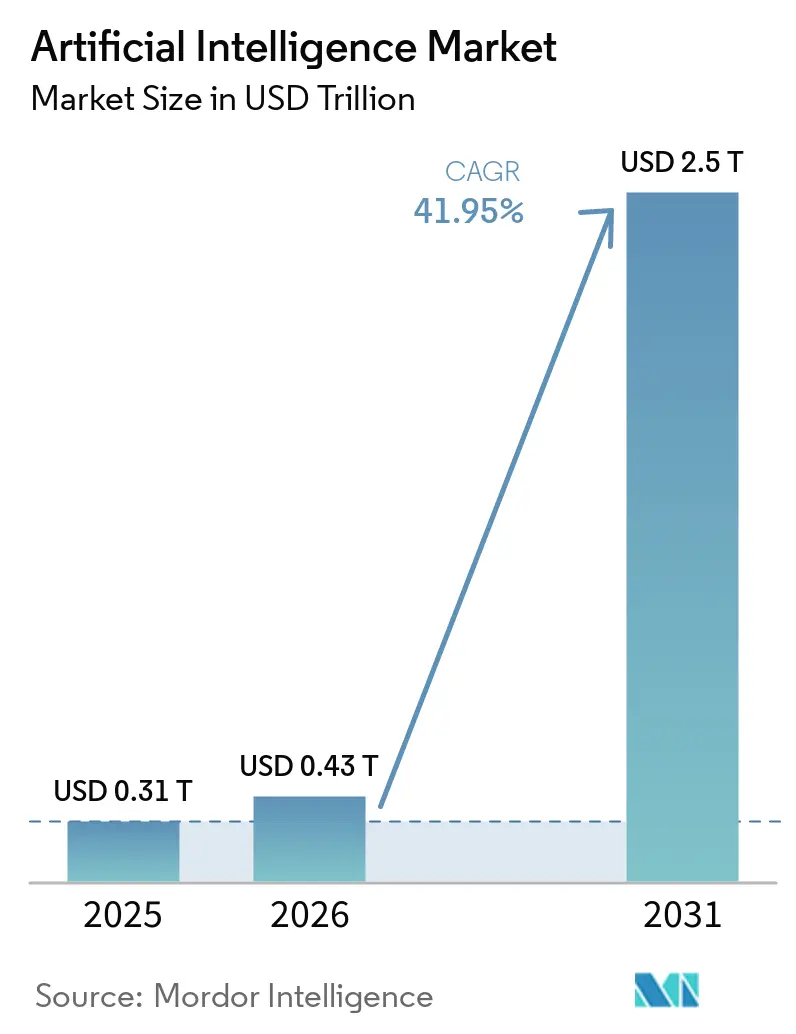
Análisis del Mercado de Inteligencia Artificial por Mordor Intelligence
Se espera que el tamaño del mercado de inteligencia artificial crezca de 0,43 billones de USD en 2026 a 0,61 billones de USD en 2027 y se prevé que alcance los 3,57 billones de USD para 2032 con un CAGR del 42,35% durante 2027-2032.
Las aplicaciones predictivas, las cargas de trabajo de datos más grandes y el acceso compartido a la computación amplían las vías por las que las organizaciones pueden adoptar la IA. La escasez de talento y las preocupaciones sobre la privacidad de los datos limitan el paso del acceso al uso en producción, vinculando el crecimiento de la demanda a la capacidad de implementación. En India, la computación compartida financiada públicamente amplía el acceso al desarrollo de IA, mientras que en China el creciente volumen de datos de IA aumenta la demanda de procesamiento y preparación, lo que otorga a los servicios de IA basados en la nube diferentes puntos de entrada en cada país. Los proveedores que combinan el acceso a la nube compartida con opciones de implementación controlada pueden atender a compradores cuyas necesidades de aplicación y requisitos de gobernanza exigen diferentes entornos operativos.
Conclusiones Clave del Informe
- Por componente, el software lideró con una participación del 60,72% en el mercado de inteligencia artificial en 2026, mientras que se prevé que los servicios crezcan más rápido con un CAGR del 46,15% durante 2027-2032.
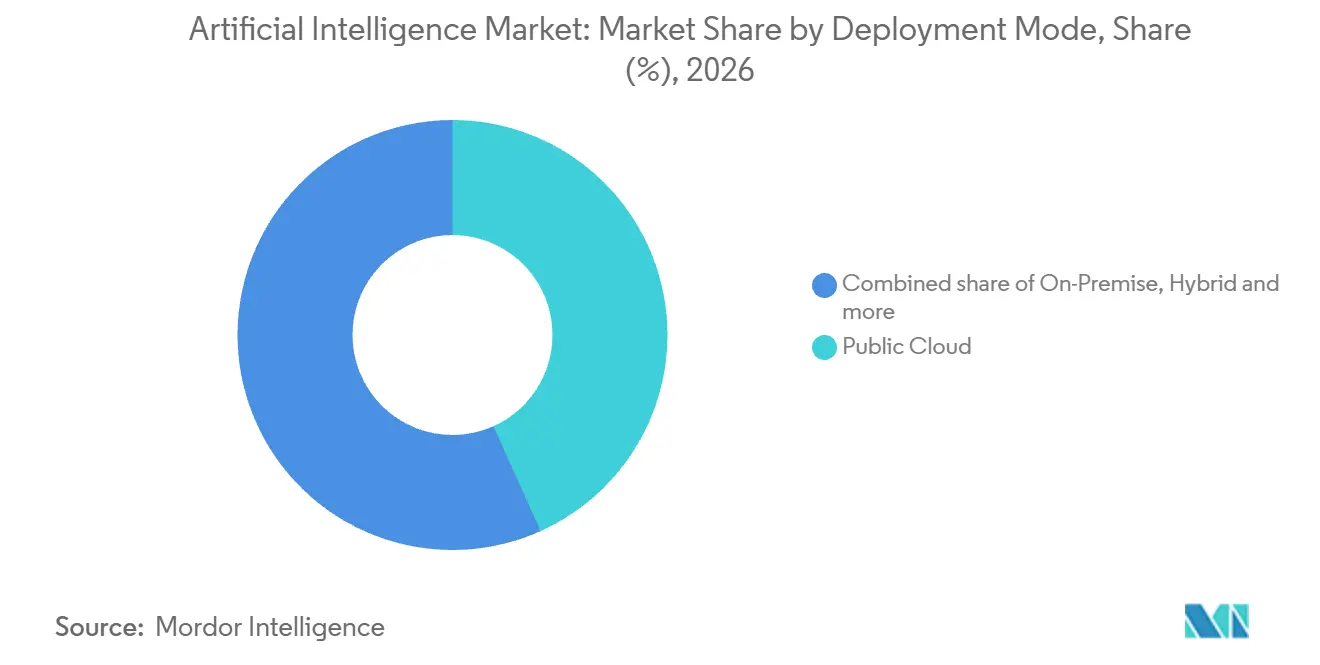
- En los modos de implementación, la nube pública tuvo una participación del 43,28% del tamaño del mercado de inteligencia artificial en 2026, mientras que se prevé que el híbrido crezca más rápido con un CAGR del 45,95% durante 2027-2032.
- Entre las tecnologías, el aprendizaje automático tuvo una participación de mercado del 40,55% en 2026, y se prevé que la IA generativa crezca más rápido con un CAGR del 46,65% durante 2027-2032.
- En las industrias de usuarios finales, TI y telecomunicaciones lideró con una participación del 26,6% en 2026, con salud y ciencias de la vida con la previsión de crecimiento más rápido con un CAGR del 48,75% durante 2027-2032.
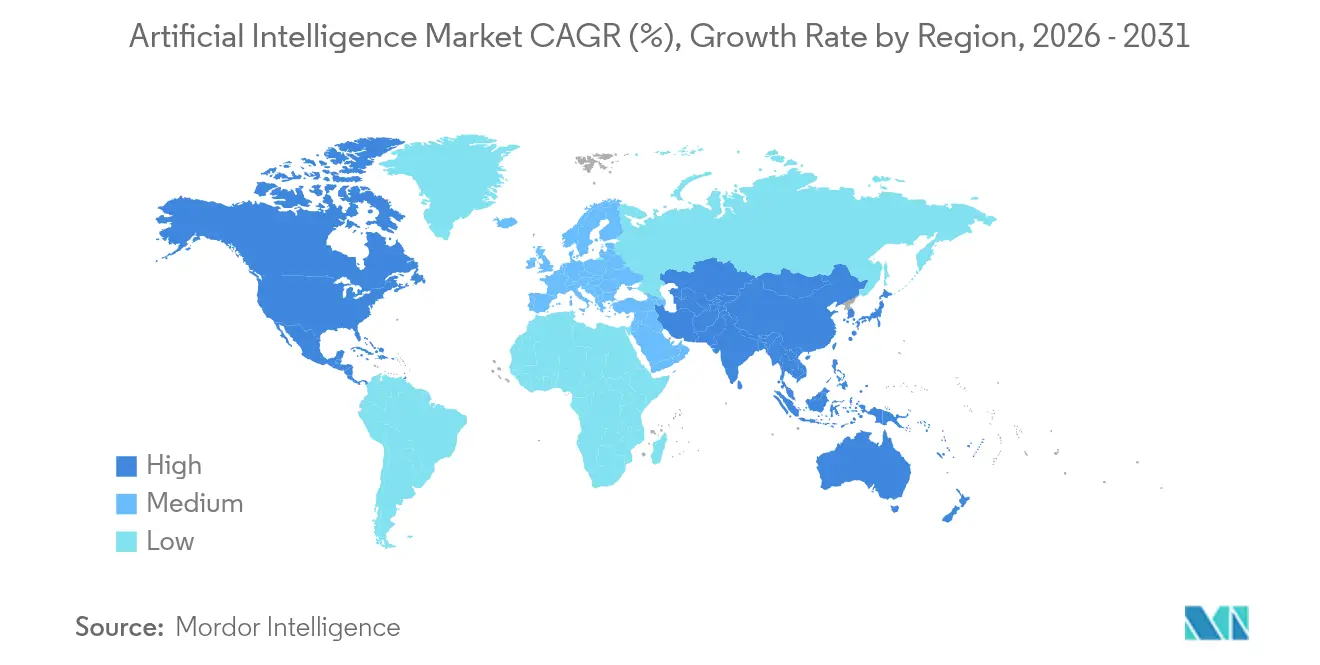
- En las geografías, América del Norte lideró con una participación del 36,78% en 2026, y se prevé que Asia-Pacífico crezca más rápido con un CAGR del 45,15% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de análisis predictivo | +13% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento explosivo en el volumen y la variedad de datos | +10.5% | República Popular China | Mediano plazo (2-4 años) |
| Adopción acelerada de servicios de IA basados en la nube | +13.5% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| IA soberana e iniciativas nacionales de computación | +9.5% | República de India | Mediano plazo (2-4 años) |
| Cambio hacia IA local/privada para el control del costo total de propiedad | +4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de hardware de IA energéticamente eficiente | +3.5% | Estados Unidos, Europa y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de análisis predictivo
La demanda del área de tesorería otorga al análisis predictivo un propósito comercial específico al conectar los resultados del modelo con decisiones financieras prospectivas. La Encuesta Global de Tesorería 2025 de PwC encontró que el 74% de los encuestados estaba ampliando o utilizando activamente la IA, con un enfoque particular en el aprendizaje automático y el análisis predictivo. Esta base de adopción ofrece a los proveedores una audiencia para las capacidades de predicción integradas en el trabajo de tesorería. El informe de 2025 de HSBC sobre China continental citó a un tesorero anónimo cuya sede había iniciado un modelo basado en IA para la previsión de flujo de caja a 3 meses. El encuestado describió casi un año de refinamiento del modelo. Ese trabajo de refinamiento abre una oportunidad de servicio en torno a la previsión de tesorería, ampliando la oferta del proveedor más allá del acceso inicial al modelo.
Crecimiento explosivo en el volumen y la variedad de datos
La expansión del uso de datos crea demanda de procesamiento de IA incluso cuando la información subyacente es generada dentro de la propia organización del comprador. China utilizó 199,48 EB de datos para el entrenamiento e inferencia de IA en 2025, un aumento del 42,86% interanual.[1] Su producción de datos de sistemas, software e IA alcanzó 26,92 ZB ese año, superando los 25,34 ZB producidos por la detección de IoT. La combinación cambiante crea una apertura para las herramientas de preparación junto con la capacidad de procesamiento bruto. Para los proveedores, la oportunidad es convertir una carga de trabajo de datos más grande en entradas de modelo utilizables. Con los datos de sistemas, software e IA superando la detección de IoT por primera vez en China en 2025, la producción se desplazó hacia la computación, ampliando el papel de las herramientas de preparación a la información generada por los propios sistemas de los compradores.
Adopción acelerada de servicios de IA basados en la nube
La demanda de IA en la nube puede profundizarse mediante un uso más intensivo, así como mediante la incorporación de nuevas organizaciones. Microsoft informó que los ingresos de Microsoft Foundry, su plataforma de aplicaciones y agentes, se más que duplicaron interanualmente en el trimestre finalizado el 30 de junio de 2026.[2] También informó un aumento cuádruple anual en los clientes de Foundry con una tasa de ejecución anualizada de 1 billón de tokens. En conjunto, esas métricas conectan la expansión de ingresos con un grupo creciente de usuarios intensivos. Para los proveedores de nube, atender cargas de trabajo de aplicaciones sostenidas ofrece una oportunidad comercial más allá de ayudar a las organizaciones a probar por primera vez una herramienta de IA. La señal de demanda más sólida es que una plataforma puede expandir su negocio mientras más clientes alcanzan umbrales de uso sustanciales, respaldando la inversión en servicios diseñados para el uso recurrente en producción.
IA soberana e iniciativas nacionales de computación
Los programas nacionales de computación pueden ampliar el acceso al desarrollo de IA al distribuir los costos de infraestructura en un grupo compartido. Para junio de 2026, la Misión IndiaAI de India había ampliado la capacidad de computación compartida a más de 45.000 GPU.[3] Para agosto de 2026, 237 proyectos habían accedido a su computación de IA subsidiada, cubriendo 9,32 millones de horas-GPU. El acceso subsidiado reduce las barreras de entrada para investigadores, startups e innovadores indios que desarrollan, entrenan y prueban modelos. Para estos usuarios, el grupo compartido separa la decisión de comenzar el desarrollo de modelos de la financiación de una instalación de computación dedicada. Los servicios de desarrollo y prueba pueden ofrecerse en esa capacidad compartida independientemente de las ventas de equipos dedicados, separando la oportunidad de servicio de la propiedad del hardware.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta inversión de capital y escasez de talento | -4.5% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Barreras de privacidad de datos y cumplimiento normativo | -3.5% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de GPU y la red eléctrica | -2.5% | Clúster de centros de datos del norte de Virginia | Largo plazo (≥ 4 años) |
| Límites de emisiones de carbono de los centros de datos | -1% | Ciudad de Nueva York | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta inversión de capital y escasez de talento
La escasez de talento puede separar una decisión de inversión en infraestructura de IA de la capacidad de implementar el sistema resultante. La encuesta de 2025 de Pluralsight a 600 responsables de decisiones tecnológicas encontró que el 75% de las empresas había experimentado retrasos o pausas en al menos un proyecto de IA debido a brechas en la experiencia en IA de los empleados. Deloitte encuestó a 515 responsables de decisiones estadounidenses de nivel directivo o superior en empresas con al menos 500 millones de USD en ingresos anuales durante noviembre y diciembre de 2025. En esa encuesta, el 40% identificó las brechas de talento y habilidades como factores que podrían retrasar o ralentizar la inversión planificada en fábricas de IA. Los hallazgos distinguen las interrupciones de proyectos observadas de una posible restricción sobre la inversión futura en infraestructura. Los pedidos planificados de fábricas de IA pueden retrasarse cuando falta experiencia, poniendo en riesgo de demora el suministro de infraestructura y el trabajo de aplicación que depende de él.
Barreras de privacidad de datos y cumplimiento normativo
La incertidumbre sobre el uso legal de la IA puede impedir que el interés técnico se convierta en una implementación operativa. En 2025, entre las empresas de la UE que habían considerado la IA pero no la utilizaban, el 53,6% citó consecuencias legales poco claras y el 52,7% citó preocupaciones sobre protección de datos y privacidad. Esas preocupaciones sitúan la aceptabilidad legal junto al rendimiento técnico como condición para la adopción. La capacidad de un proveedor para demostrar funcionalidad útil no resuelve por sí sola cómo un cliente puede procesar información sensible. Estas empresas ya habían considerado la IA, por lo que las preocupaciones legales y de privacidad citadas pueden reducir el potencial de cartera de los proveedores después del interés inicial y antes de que comience el trabajo de implementación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Compras Recurrentes de Software Respaldan la EscalaEl software representó una participación del 60,72% del tamaño del mercado de inteligencia artificial en 2026. En 2025, las suscripciones representaron el 70% de las compras de herramientas de IA entre más de 2.500 empresas que utilizan Spendesk en Francia, el Reino Unido, Alemania y España. Ese patrón de compra ilustra cómo los pagos repetidos por acceso pueden respaldar una relación comercial continua entre los proveedores de herramientas de IA y los compradores organizacionales. Dado que el acceso por suscripción convierte cada renovación en una nueva decisión de compra, los proveedores de software mantienen la relación solo mientras el producto siga siendo lo suficientemente útil como para justificar el pago continuo.
Los servicios representan el segmento de más rápido crecimiento, con un CAGR del 46,15% previsto para 2027-2032. En el trimestre finalizado el 30 de septiembre de 2026, un fabricante con sede en Europa seleccionó a HCLTech para una transformación de aseguramiento de calidad impulsada por IA utilizando VisionX. El papel de entrega de computación del hardware está ilustrado por el informe de NVIDIA de que Blackwell representó la mayoría de los envíos de sistemas en su segundo trimestre y primera mitad del año fiscal 2027. La oferta comercial se centra en transformar el proceso de aseguramiento de calidad del comprador a escala utilizando una plataforma de inspección visual de IA.


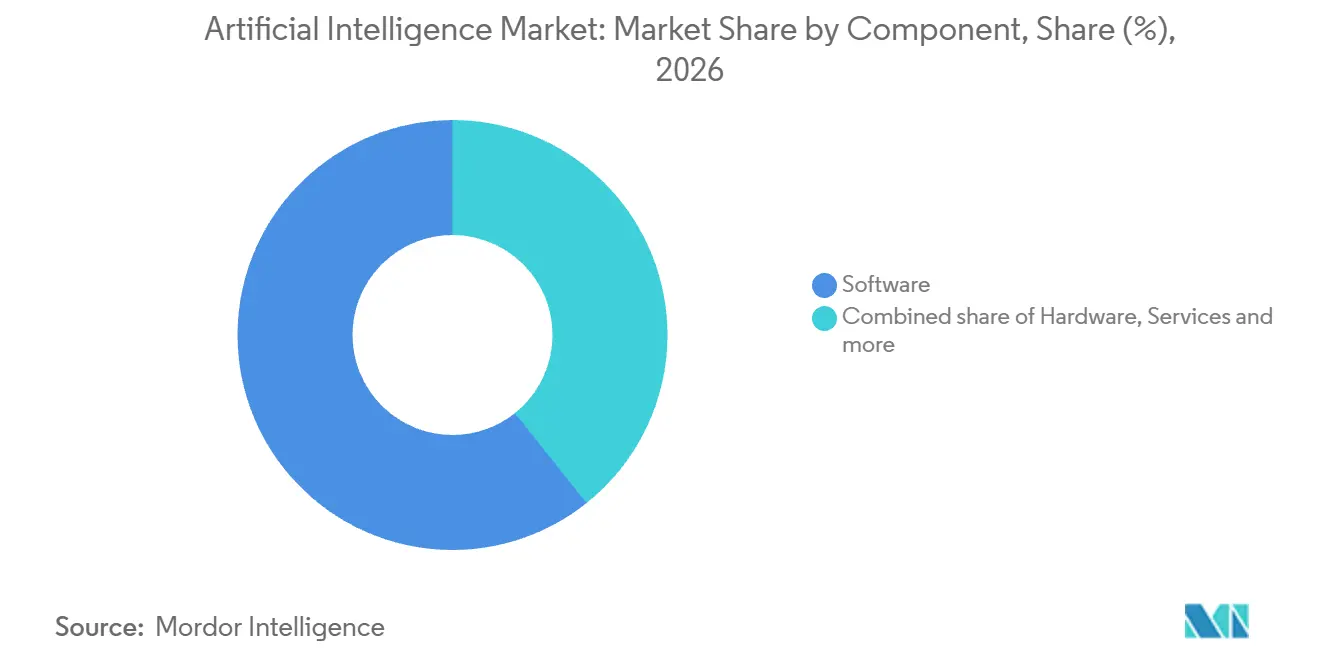
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación:
El Acceso Compartido Satisface la Demanda de ControlLa nube pública representó una participación del 43,28% en el mercado de inteligencia artificial en 2026. Microsoft indicó que Microsoft Foundry tenía 100.000 clientes en julio de 2026. Una plataforma que atiende a esa base de clientes tiene la oportunidad de distribuir capacidades de aplicaciones y agentes en muchos proyectos organizacionales. Su modelo comercial puede, por tanto, dirigirse a compradores que buscan acceso a la funcionalidad de IA sin una construcción de infraestructura separada para cada aplicación. Atender diferentes aplicaciones de clientes a través de una plataforma de entrega única hace que la amplitud de distribución sea una ventaja comercial para los proveedores de nube pública.
Se prevé que el híbrido sea el segmento de más rápido crecimiento con un CAGR del 45,95% durante 2027-2032. La encuesta de 2025 de A10 Networks encontró que el 42% de los encuestados utilizaba la nube híbrida para cargas de trabajo de IA. La encuesta caracterizó esta elección como un equilibrio entre escalabilidad y control. Esa combinación convierte el diseño de implementación en un argumento de venta, porque la oferta debe adaptarse a la necesidad del comprador de capacidad de computación accesible y un entorno operativo controlado. Una oferta que divide las cargas de trabajo de aplicaciones entre capacidad de nube escalable y entornos controlados por el comprador se ajusta a cómo la encuesta describe la elección híbrida.


Por Tecnología:
Las Decisiones Repetidas y las Cargas de Trabajo Generativas Configuran la DemandaEl aprendizaje automático fue el segmento más grande con una participación del 40,55% en 2026. Bank of Ireland implementó IA avanzada y aprendizaje automático para monitorear transacciones con tarjeta en tiempo real, y su tecnología de IA evaluó 1.000 millones de transacciones con tarjeta en busca de fraude en 2025. Este ejemplo operativo otorga a la tecnología un papel definido en las decisiones repetidas, con una evaluación de transacciones vinculada a la probabilidad de fraude. Para los proveedores que atienden dichos programas, la tarea comercial es entregar una evaluación dentro de una operación bancaria en curso. La puntuación en tiempo real sitúa la evaluación dentro del flujo de la transacción, por lo que el software respalda una función bancaria recurrente.
Se prevé que la IA generativa sea el segmento de más rápido crecimiento con un CAGR del 46,65% durante 2027-2032. En sus comentarios del segundo trimestre de 2026, Google informó que casi 500 clientes de Google Cloud habían procesado cada uno más de 1 billón de tokens durante el año anterior. Ese umbral de consumo a nivel de cliente identifica requisitos de procesamiento anuales sustanciales dentro de organizaciones individuales. Con ese volumen anual, la oferta del proveedor debe abordar el procesamiento confiable, un requisito de entrega distinto al de persuadir a una organización para que inicie una prueba.
Por Industria de Usuario Final:
Las Operaciones de Telecomunicaciones y la Documentación Clínica Crean Usos DistintosTI y telecomunicaciones fue el segmento más grande, representando una participación del 26,6% en 2026. Los datos de implementación de septiembre de 2025 de GSMA Intelligence identificaron la atención al cliente, principalmente los centros de llamadas, y las funciones de red como áreas comparativamente preparadas para la IA. Esas funciones ofrecen a los proveedores entornos operativos específicos en los que aplicar la IA. La base del hallazgo de 700 operadores de telecomunicaciones en todo el mundo hace de estas funciones puntos de partida útiles para las ofertas de IA dirigidas a los operadores.
El segmento de más rápido crecimiento es salud y ciencias de la vida, con un CAGR del 48,75% previsto para 2027-2032. Abridge se expandió de aproximadamente 100 a más de 150 sistemas de salud en 2025, incluida la implementación de Kaiser Permanente en 40 hospitales y más de 600 consultorios médicos. El papel de documentación clínica de la plataforma otorga a esta expansión una aplicación definida dentro de las operaciones sanitarias. Una sola adopción por parte de un sistema de salud puede abarcar numerosas ubicaciones clínicas, como lo hace la de Kaiser Permanente, por lo que los proveedores de documentación llegan a las instalaciones a través de la adopción a nivel de sistema.
Análisis Geográfico
Mercado de Inteligencia Artificial de América del Norte
América del Norte tuvo una participación del 36,78% del tamaño del mercado de inteligencia artificial en 2026, convirtiéndola en el mayor mercado regional. Estados Unidos atrajo casi 285,9 mil millones de USD en inversión privada en IA durante 2025, según el Índice de IA 2026 de la Universidad de Stanford. Esa base de capital puede financiar el desarrollo de infraestructura y aplicaciones durante el costoso intervalo previo a las ventas comerciales. Estados Unidos atrajo 23,1 veces más inversión privada en IA que China, el siguiente país más alto, por lo que los nuevos proveedores de IA estadounidenses pueden recurrir a un grupo nacional más profundo de capital de desarrollo privado potencial.
Mercado de Inteligencia Artificial de Asia-Pacífico
Se prevé que Asia-Pacífico sea la región de más rápido crecimiento con un CAGR del 45,15% durante 2027-2032. En Japón, Suzuki adoptó formalmente el software de análisis de trabajo de IA de Ollo en su planta de ensamblaje de Sagara en julio de 2025 y en su planta de motores en diciembre de 2025. Suzuki vinculó el despliegue a su iniciativa de Fábrica Inteligente, con el objetivo de aumentar la productividad y evitar que los defectos salgan de sus plantas nacionales. La adopción en la planta de motores se produjo 5 meses después del inicio en el ensamblaje de Sagara, mostrando una herramienta de análisis de trabajo que pasa de un área de producción a otra dentro de un mismo fabricante.
En América del Sur, la proporción de empresas brasileñas que utilizan IA aumentó del 13% en 2024 al 17% en 2025, ampliando la base de usuarios organizacionales. En la Unión Europea, el 62,5% de las empresas de información y comunicación utilizaron IA en 2025, frente al 40,4% de las empresas de servicios profesionales, científicos y técnicos. Dentro de la parte africana de Oriente Medio y África, las startups de IA sudafricanas recaudaron el 47,2% de la financiación de startups de IA africanas rastreada por Disrupt Africa en 2025. En Arabia Saudita, el 33,1% de los establecimientos que utilizan internet emplearon tecnologías de IA en sus actividades en 2025, según GASTAT. El contraste de la UE respalda la separación de la expansión de la implementación para los usuarios existentes de información y comunicación de las ofertas de adopción inicial para las empresas de servicios profesionales.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los proveedores de servicios de IA que procesan información personal para clientes organizacionales. Las normas sobre datos personales rigen las actividades de procesamiento definidas, mientras que los instrumentos específicos de IA pueden imponer requisitos separados de producto u operativos. El régimen federal de privacidad de Canadá generalmente requiere conocimiento y consentimiento para las actividades comerciales de información personal, sujeto a excepciones, mientras que las leyes provinciales pueden cubrir algunas actividades. El marco de IA de Japón requiere que los operadores se esfuercen por cooperar con las medidas gubernamentales, mientras que los requisitos de consentimiento de la APPI se aplican a la adquisición de información sensible y la provisión de datos personales a terceros, sujeto a excepciones.
Tabla Regulatoria
| Factor de decisión | Canadá | Brasil | Alemania | Japón |
|---|---|---|---|---|
| Autoridad principal | Oficina del Comisionado de Privacidad de Canadá | Autoridade Nacional de Proteção de Dados | Bundesnetzagentur y reguladores sectoriales pertinentes | Oficina del Gabinete para la política de IA; Comisión de Protección de Información Personal para datos |
| Instrumentos o dirección clave | PIPEDA; proyecto de ley C-36 propuesto | LGPD; PL 2338/2023 propuesto | Ley de IA de la UE y KI-MIG | Ley de Promoción de IA y APPI; enmienda APPI de 2026 promulgada aún no en vigor |
| Efecto comercial | Consentimiento y recopilación limitada por finalidad para información personal comercial, sujeto a excepciones | El procesamiento de datos personales requiere cumplimiento de la LGPD | Obligaciones de transparencia para los sistemas cubiertos; obligaciones de alto riesgo implementadas gradualmente | Expectativa de cooperación en IA calificada y normas de consentimiento para la adquisición de datos sensibles especificados y provisión a terceros, sujeto a excepciones |
| Atractivo actual de la política | Medio | Medio | Medio | Alto |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento | Flexibilización |
| Fuente: Mordor Intelligence | ||||
La calificación media de Canadá y la perspectiva de sin cambios reflejan las normas de consentimiento operativas de PIPEDA para la información personal comercial, sujeto a excepciones, porque el proyecto de ley C-36, presentado el 15 de junio de 2026 para derogar la Parte 1 de PIPEDA, permanece en segunda lectura en la Cámara de los Comunes, mientras que la calificación media de Brasil y la perspectiva de endurecimiento reflejan las obligaciones de la LGPD y el PL 2338/2023 propuesto, aprobado por el Senado y enviado a la Cámara de Diputados el 17 de marzo de 2025, donde aguarda la opinión del ponente en una comisión especial. La calificación media de Alemania reconoce las obligaciones de transparencia actuales, con requisitos de alto riesgo para casos de uso especificados programados para el 2 de diciembre de 2027, y la IA integrada en productos regulados para el 2 de agosto de 2028, lo que respalda una perspectiva de endurecimiento. La calificación alta de Japón refleja su marco de cooperación calificada, y su enmienda APPI del 17 de julio de 2026 respalda una perspectiva de flexibilización una vez que entre en vigor mediante ordenanza dentro de los 2 años posteriores a la promulgación. Ese alivio se limita a ciertas divulgaciones de datos personales a terceros y la adquisición de datos sensibles disponibles públicamente utilizados únicamente para crear información estadística, incluido el desarrollo de IA que cumpla los requisitos.
Etapas de la Cadena de Valor
La comparación sigue la captura de valor desde el suministro de computación hasta el acceso al modelo y la integración de aplicaciones. NVIDIA informó 89.000 millones de USD en ingresos del Centro de Datos en el segundo trimestre del año fiscal 2027, ilustrando la escala del negocio de computación más amplio. La facturación de la API de OpenAI varía en cambio según el modelo y las tarifas de entrada y salida por millón de tokens. Estos mecanismos de ingresos sitúan diferentes riesgos comerciales en cada etapa, con los proveedores de equipos gestionando la capacidad de entrega y los proveedores de aplicaciones traduciendo el uso en un servicio viable.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de equipos de computación | Proveedores de computación de IA como NVIDIA Corporation | Ventas de equipos | NVIDIA esperaba cuellos de botella en el suministro al menos hasta finales del año fiscal 2028 | Calificar diseños de computación alternativos antes de ampliar la implementación |
| Entrega de API de modelos | Proveedores de API de modelos como OpenAI Group PBC | Tarifas de uso de tokens de entrada y salida | El uso más intensivo de tokens aumenta los cargos variables | Adaptar la capacidad del modelo a las tareas y establecer límites de carga de trabajo |
| Implementación de aplicaciones | Proveedores de integración como Accenture plc | Honorarios de diseño e integración de aplicaciones | El contenido empresarial y las señales de transacción deben adaptarse a las interfaces de agentes | Validar el contenido de la aplicación y las señales antes de la integración |
| Fuente: Mordor Intelligence | ||||
La transición del acceso al modelo a una aplicación utilizable otorga a los proveedores de integración un papel diferenciado en la captura de valor. Accenture trabajó con Radisson Hotel Group para diseñar una aplicación de descubrimiento de hoteles impulsada por IA lanzada en ChatGPT en julio de 2026. A medida que el acceso al modelo se convierte en un insumo para dichas aplicaciones, la capacidad de entrega puede determinar qué proveedores obtienen ingresos de implementación más allá de los cargos subyacentes de computación y tokens.
Panorama Competitivo
Concentración del Mercado
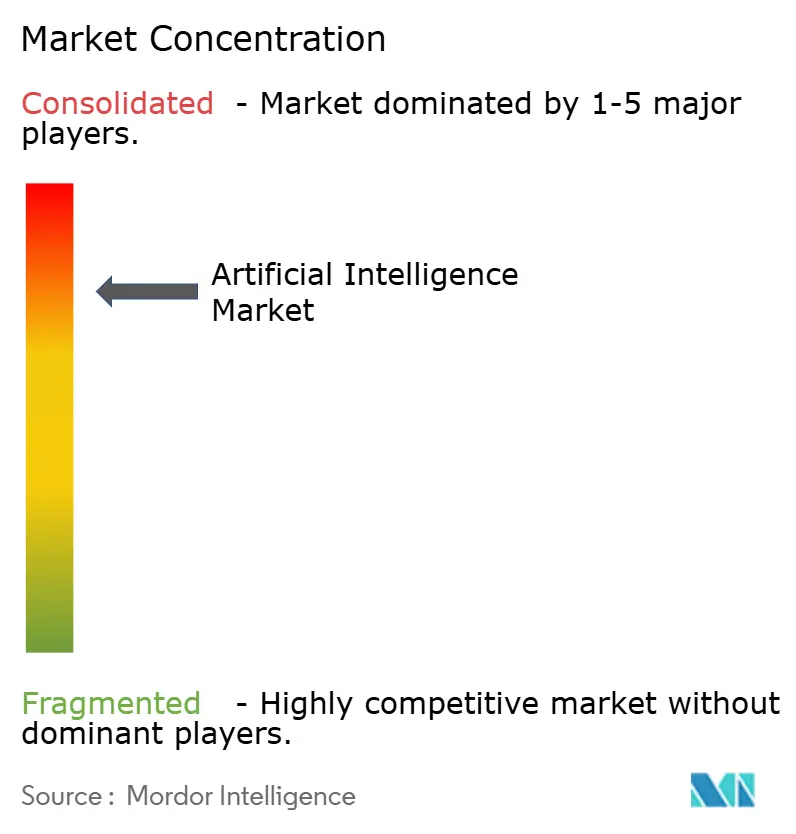
La industria combina grandes proveedores de plataformas con participantes especializados en hardware y software, creando una estructura competitiva por capas con varias rutas hacia los compradores organizacionales. Los principales participantes incluyen Intel Corporation, Microsoft Corporation, Google LLC (Alphabet Inc.), Amazon Web Services, Inc. (Amazon.com, Inc.) e International Business Machines Corporation. Microsoft informó más de 30 millones de puestos pagados de Microsoft 365 Copilot al final de su año fiscal el 30 de junio de 2026. Ese alcance comercial otorga a un proveedor de software establecido una ruta para distribuir la funcionalidad de IA dentro de un producto de pago, elevando el desafío de distribución para los participantes independientes que buscan los mismos usuarios empresariales.
El desarrollo de aceleradores y los compromisos a largo plazo con la nube crean diferentes caminos hacia las cargas de trabajo de IA organizacionales. El 12 de octubre de 2026, Intel detalló su serie GPU D, anteriormente con nombre en clave Crescent Island, para la inferencia de IA e informó que el muestreo por parte de clientes estaba en curso. En abril de 2026, Anthropic se comprometió a gastar más de 100.000 millones de USD durante 10 años en tecnologías de AWS. El muestreo por parte de clientes sitúa el diseño de inferencia de Intel en la evaluación de los clientes, mientras que el compromiso de Anthropic otorga a AWS una base contratada para atender a un desarrollador de modelos. Los dos movimientos se encuentran en etapas diferentes, ya que la GPU de inferencia de Intel está en muestreo por parte de clientes mientras que el compromiso de 10 años de Anthropic ya establece un horizonte de gasto para AWS.
La adopción empresarial y las opciones de implementación controlada apuntan hacia la competencia sobre dónde pueden operar las aplicaciones de IA. En el segundo trimestre de 2026, Google indicó que casi el 90% de las empresas de Fortune 100 estaban utilizando Gemini Enterprise. En octubre de 2026, IBM anunció la implementación autohospedada para su plataforma de desarrollo de software IBM Bob en entornos locales, de nube privada, de nube soberana y con espacio de aire. El lanzamiento de la Nube Soberana Europea de AWS en enero de 2026, completamente dentro de la UE y físicamente y lógicamente separada de otras regiones de AWS, añade una opción centrada en la soberanía junto a la implementación gestionada por el cliente de IBM. Los especialistas pueden competir en ese límite resolviendo requisitos específicos de aplicación o gobernanza, mientras que los proveedores de plataformas más grandes deben conectar el alcance comercial con acuerdos operativos que los compradores empresariales puedan aceptar.
Líderes de la Industria de Inteligencia Artificial
-
Intel Corporation
-
Microsoft Corporation
-
Google LLC (Alphabet Inc.)
-
Amazon Web Services, Inc. (Amazon.com, Inc.)
-
International Business Machines Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inteligencia Artificial Empresas cubiertas en este informe
- International Business Machines Corporation
- Intel Corporation
- Microsoft Corporation
- Google LLC (Alphabet Inc.)
- Amazon Web Services, Inc. (Amazon.com, Inc.)
- Oracle Corporation
- Salesforce, Inc.
- SAP SE
- SAS Institute Inc.
- Cisco Systems, Inc.
- Siemens AG
- NVIDIA Corporation
- Hewlett Packard Enterprise Company
- Accenture plc
- Baidu, Inc.
- Alibaba Cloud (Intelligent Cloud Business of Alibaba Group Holding Limited)
- Palantir Technologies Inc.
- OpenAI Group PBC
- Meta Platforms, Inc.
- Huawei Technologies Co., Ltd.
- Tencent Holdings Limited
- ServiceNow, Inc.
- Snowflake Inc.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la implementación de la transparencia, la gestión de calidad de IA de alto riesgo y la adquisición de computación especializada. Para los sistemas de IA comercializados antes del 2 de agosto de 2026, la transición limitada del Artículo 50(2) para el marcado y la detección de contenido generado finaliza el 2 de diciembre de 2026. Ese calendario crea trabajo de implementación a corto plazo, mientras que la nueva ruta de gestión de calidad de IA de alto riesgo ofrece una tarea de preparación separada. La adquisición de hardware presenta una ruta diferente, con proveedores que abordan el requisito planificado de fase dos del gobierno del Reino Unido para equipos de IA especializados.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Integración de transparencia de contenido generado | Transición limitada de marcado y detección del Artículo 50(2) | Proveedores de sistemas de IA generativa cubiertos | Integrar el marcado y la detección en los resultados de los productos compatibles | Implementación y validación a nivel de producto | Proveedores de software e integración de IA |
| Herramientas de gestión de calidad de IA de alto riesgo | La implementación de EN 18286:2026 respalda una presunción de conformidad para los requisitos cubiertos del Artículo 17 | Proveedores de sistemas de IA de alto riesgo | Alinear el software y los servicios de gestión de calidad con los requisitos cubiertos | Construcción de procesos de calidad auditables | Proveedores de software y servicios de gestión de calidad de IA |
| Suministro de computación especializada | La adquisición de hardware especializado de fase dos del Reino Unido estaba planificada para junio de 2026 | Recurso de Investigación de IA del Reino Unido | Preparar una oferta de hardware vinculada al requisito de computación especializada | Demostrar rendimiento y capacidad de entrega | Desarrolladores de hardware de IA especializado |
| Fuente: Mordor Intelligence | |||||
La apertura central es vender la implementación necesaria para hacer que las aplicaciones de IA sean utilizables bajo reglas operativas definidas. Anthropic indica que los modelos Claude compatibles lanzados en la UE a partir del 2 de agosto de 2026 admiten el marcado legible por máquina en el lanzamiento, lo que muestra a un desarrollador de modelos incorporando el marcado en los nuevos lanzamientos. Los proveedores cubiertos por la transición limitada del Artículo 50(2) deben tener el marcado y la detección en su lugar cuando finalice, por lo que la demanda de implementación más inmediata recae en ellos.
Desarrollos recientes de la industria en Mercado de Inteligencia Artificial
- Oct 2026: La Comisión Europea publicó la referencia a EN 18286:2026, otorgando a los proveedores de sistemas de IA de alto riesgo que la implementen una presunción de conformidad con los requisitos de gestión de calidad del Artículo 17 que cubre.
- Oct 2026: Microsoft indicó que su acelerador de IA Maia 200 estaba atendiendo cargas de trabajo de producción de Microsoft, incluido Microsoft Copilot.
- Oct 2026: Intel detalló su serie GPU D, anteriormente con nombre en clave Crescent Island, para la inferencia de IA e informó que el muestreo por parte de clientes estaba en curso.
Mercado de Inteligencia Artificial Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de inteligencia artificial mide los ingresos anuales del hardware, software y servicios de IA vendidos a organizaciones en todo el mundo. Cubre estas ofertas en implementación en la nube, local e híbrida, tecnologías de IA e industrias de usuarios finales.
Exclusiones del alcance: Se excluyen el trabajo interno de IA que no está comercializado, el uso exclusivo de código abierto sin monetización pagada, la actividad de investigación académica puntual sin uso empresarial implementado, y las ventas de productos terminados posteriores cuyos ingresos son generados por el uso de IA.
Descripción General de la Segmentación
- Por Componente
- Hardware
- Software
- Servicios
- Por Modo de Implementación
- Nube Pública
- Local
- Híbrido
- Por Tecnología
- Aprendizaje Automático
- Aprendizaje Profundo
- Procesamiento del Lenguaje Natural
- Visión por Computadora
- IA Generativa
- Computación Consciente del Contexto y Otros
- Por Industria de Usuario Final
- BFSI
- TI y Telecomunicaciones
- Salud y Ciencias de la Vida
- Manufactura
- Comercio Minorista y Comercio Electrónico
- Automotriz y Transporte
- Gobierno y Defensa
- Energía y Servicios Públicos
- Medios de Comunicación y Entretenimiento
- Construcción
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
- Medio Oriente y África
- Medio Oriente
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Medio Oriente
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- Medio Oriente
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los indicadores públicos pueden describir diferentes partes del entorno comercial, como los datos de adopción empresarial de Eurostat, la evidencia de inversión y adopción del Índice de IA de Stanford HAI, las medidas de progreso del Estado de la Década Digital de la Comisión Europea y las tendencias de patentes de la Organización Mundial de la Propiedad Intelectual para la IA generativa. Estas fuentes ayudan a rastrear el uso organizacional, la demanda de la industria, la capacidad digital y el desarrollo tecnológico.
Los archivos de empresas y los materiales para inversores, incluidos los comunicados trimestrales de Microsoft, pueden ayudar a identificar los ingresos relacionados con la IA, el gasto de capital, las ventas de productos y las tendencias de carga de trabajo, con la prensa empresarial de reputación que proporciona verificaciones cruzadas adicionales sobre los desarrollos fechados. Las fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Un programa estructurado de entrevistas y encuestas incluiría ejecutivos, líderes de unidades de negocio y técnicos, especialistas en adquisiciones y gerentes de mercado en proveedores de hardware, software, nube y servicios de IA, junto con compradores organizacionales de las principales industrias y regiones. Se pediría a los encuestados que verificaran las estimaciones secundarias de ventas pagadas de IA, opciones de implementación, demanda de casos de uso, precios y tiempos de adopción, al tiempo que aclararían si las ofertas agrupadas y el uso interno se registran como ventas comerciales. Los analistas resolverían las brechas comparando las respuestas con la evidencia pública y las verificaciones selectivas de proveedores o canales, documentando las definiciones divergentes y llevando los elementos no resueltos como rangos o entradas de escenarios hasta que sea posible la triangulación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 35% | EMEA: 27% |
| Actores más pequeños: 22% | Gerentes: 45% | Américas: 33% |
Dimensionamiento del Mercado y Previsión
El modelo comienza de arriba hacia abajo con los ingresos globales anuales de las ventas organizacionales de hardware, software y servicios de IA, luego verifica si el nivel implícito se ajusta a las divulgaciones de los proveedores y los canales de ventas muestreados. Los indicadores clave incluyen los ingresos relacionados con la IA y el gasto de capital en los archivos de empresas públicas, la adopción de IA empresarial por industria, el crecimiento de la nube y las cargas de trabajo de IA, las entregas y precios de aceleradores y servidores, y la actividad de patentes y productos de IA como señal anticipada del suministro tecnológico. Un modelo de escenarios vincula estos indicadores al crecimiento de las ventas y aplica trayectorias separadas al hardware, software y servicios. Las participaciones de componentes e implementación se construyen a partir de las combinaciones de productos de los proveedores, la evidencia de adopción de los clientes y los casos de uso documentados en tecnologías, industrias y regiones. Las verificaciones ascendentes selectivas pueden multiplicar los envíos muestreados de aceleradores o servidores de IA por los precios de venta observados y pueden comparar los recuentos de cuentas de software con los ingresos de suscripción o uso divulgados, mientras que las estimaciones de servicios pueden verificarse con la actividad de implementación nombrada y los informes de los proveedores. Cuando una fuente combina ventas de IA y no IA o informa un punto de transacción diferente, los analistas aíslan solo los ingresos de IA respaldados, conectan los años utilizando indicadores observables y mantienen los montos no asignables fuera de la estimación en lugar de forzar una división de segmento. Los encuestados primarios pueden probar la plausibilidad de los supuestos individuales de adopción, precio y volumen e identificar cambios en las compras o la implementación que justifiquen un escenario revisado.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los totales del mercado y las participaciones de segmento con las divulgaciones independientes de los proveedores, las estadísticas de adopción, las señales de inversión e infraestructura y las verificaciones selectivas de envíos y canales, luego investigan los valores atípicos y las variaciones con respecto al año, la definición y la base de transacción de cada fuente. Una segunda revisión verifica la trazabilidad de las fuentes, la aritmética, la cobertura y si las ventas agrupadas o los valores de reventa se han contado una vez. Los analistas resuelven las anomalías antes de la aprobación y vuelven a contactar a los encuestados cuando un supuesto material entra en conflicto con nueva evidencia o una definición permanece poco clara. El modelo se actualiza anualmente, se revisa entre las actualizaciones anuales después de eventos materiales del mercado o de política, y se somete a una nueva revisión de evidencia y consistencia antes de la entrega.
Tamaño del Mercado Global de Inteligencia Artificial de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de inteligencia artificial mide los ingresos anuales del hardware, software y servicios de IA vendidos a organizaciones en todo el mundo.
Los factores clave de las brechas incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los indicadores clave incluyen los ingresos relacionados con la IA y el gasto de capital en los archivos de empresas públicas, la adopción de IA empresarial por industria, el crecimiento de la nube y las cargas de trabajo de IA, las entregas y precios de aceleradores y servidores, y la actividad de patentes y productos de IA como señal anticipada del suministro tecnológico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,61 billones de USD (2027) | |
| Editorial de Investigación Global A | 539,5 mil millones de USD (2026) | En su base de 2026, esta estimación es un 11,6% inferior al valor de 2027 de este informe de 0,61 billones de USD, 1 año después. La estimación utiliza un punto de medición un año anterior en un mercado cuya previsión describe como en crecimiento. |
| Editorial de Investigación Global B | 317,85 mil millones de USD (2026) | En su base de 2026, esta estimación es un 47,9% inferior al valor de 2027 de este informe de 0,61 billones de USD, 1 año después. Su definición declarada de software de IA y la valoración en la puerta de fábrica pueden omitir el hardware, los servicios y el valor añadido entre la venta del productor y la compra organizacional final. |
Los analistas de Mordor Intelligence triangularon los totales del mercado y las participaciones de segmento con las divulgaciones independientes de los proveedores, las estadísticas de adopción, las señales de inversión e infraestructura y las verificaciones selectivas de envíos y canales, luego investigan los valores atípicos y las variaciones con respecto al año, la definición y la base de transacción de cada fuente.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de inteligencia artificial y las perspectivas de crecimiento?
Se espera que el tamaño alcance los 0,61 billones de USD en 2027 y los 3,57 billones de USD para 2032, con un CAGR del 42,35% durante 2027-2032.
¿Qué impulsa la demanda organizacional de ofertas de IA?
El análisis predictivo, la adopción de IA basada en la nube y los programas nacionales de computación son impulsores clave. La Misión IndiaAI de India había proporcionado computación subsidiada a 237 proyectos para agosto de 2026.
¿Qué componente representa la mayor participación en los ingresos de las ofertas de IA?
El software lideró con una participación del 60,72% en 2026, mientras que se prevé que los servicios crezcan más rápido con un CAGR del 46,15% durante 2027-2032.
¿Qué empresas son los principales proveedores de hardware, software y servicios de IA?
Intel, Microsoft, Google, AWS e IBM son los principales participantes. Microsoft informó más de 30 millones de puestos pagados de Microsoft 365 Copilot al final del año fiscal 2026.
¿Cómo afectan las preocupaciones de cumplimiento normativo a la implementación de la IA?
Entre las empresas de la UE que consideraron la IA pero no la utilizaron en 2025, el 53,6% citó consecuencias legales poco claras y el 52,7% citó preocupaciones sobre protección de datos y privacidad.
¿Qué regiones lideran los ingresos de las ofertas de IA comerciales y el crecimiento?
América del Norte lideró con una participación del 36,78% en 2026. Se prevé que Asia-Pacífico crezca más rápido con un CAGR del 45,15% durante 2027-2032.