
Webperformance-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.71 Milliarden US-Dollar |
| Marktgröße (2031) | 10.44 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Webperformance-Marktanalyse von Mordor Intelligence
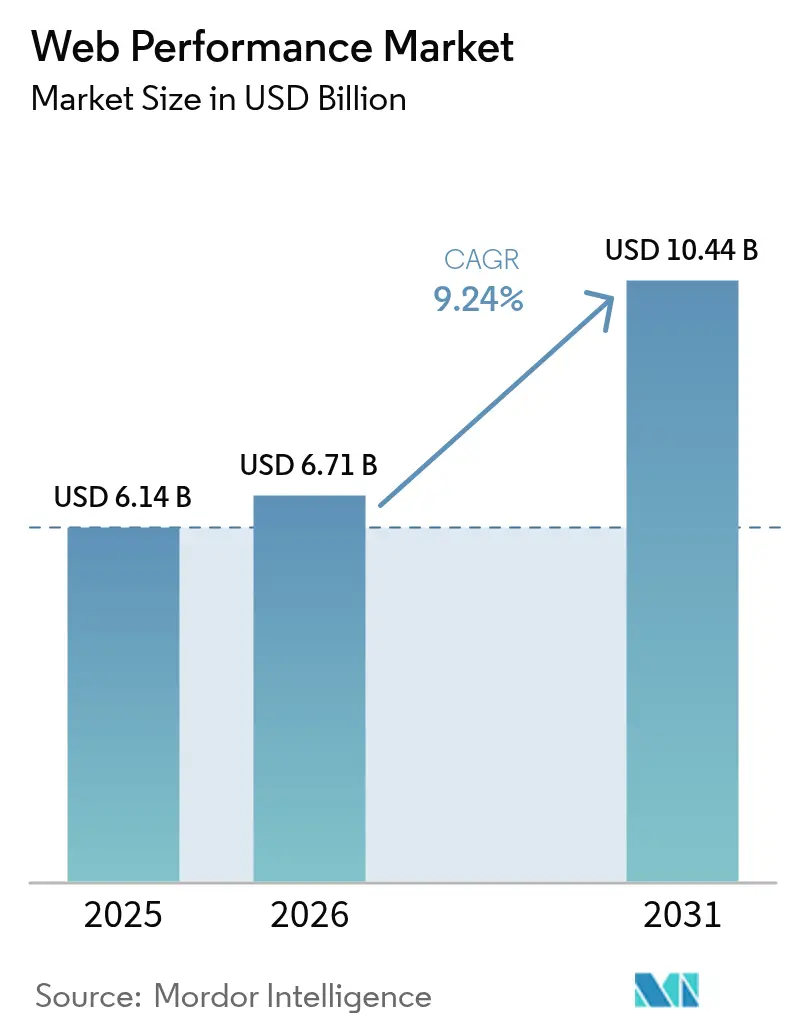
Die Webperformance-Marktgröße im Jahr 2026 wird auf USD 6,71 Milliarden geschätzt, ausgehend von einem Wert von USD 6,14 Milliarden im Jahr 2025, mit Projektionen für 2031 von USD 10,44 Milliarden, wachsend mit einer CAGR von 9,24 % über den Zeitraum 2026–2031. Zunehmende Algorithmus-Updates durch Suchmaschinen, die Beschleunigung cloudnativer Migrationen und der Wettlauf um Sub-Sekunden-Latenz am Edge veranlassen Organisationen dazu, Geschwindigkeit als eine Kennzahl auf Vorstandsebene zu behandeln. Allein Einzelhändler entdeckten nach der Optimierung der Seitengeschwindigkeit während des Feiertagspeaks 2024 ein Umsatzpotenzial von USD 2,7 Milliarden, was die Verbindung zwischen Performance und Gewinn bekräftigt[1]Blue Triangle Labs, „Umsatzrisiko durch Webperformance”, bluetriangle.com. Die Konsolidierung unter Anbietern – wie die Übernahme von Edgio-Assets durch Akamai und der Kauf von Baselime durch Cloudflare – gestaltet die Wettbewerbsdynamik neu, indem Observability, Sicherheit und Bereitstellung auf einer einzigen Rechnung gebündelt werden. Die Nachfrage nach Echtzeit-Einblicken wächst ebenfalls, da Entwickler verteiltes Tracing, Edge-Analysen und KI-gestützte Anomalieerkennung einsetzen, um die Qualität der Benutzererfahrung in hybriden und Multi-Cloud-Umgebungen zu steuern.
Wichtigste Erkenntnisse des Berichts
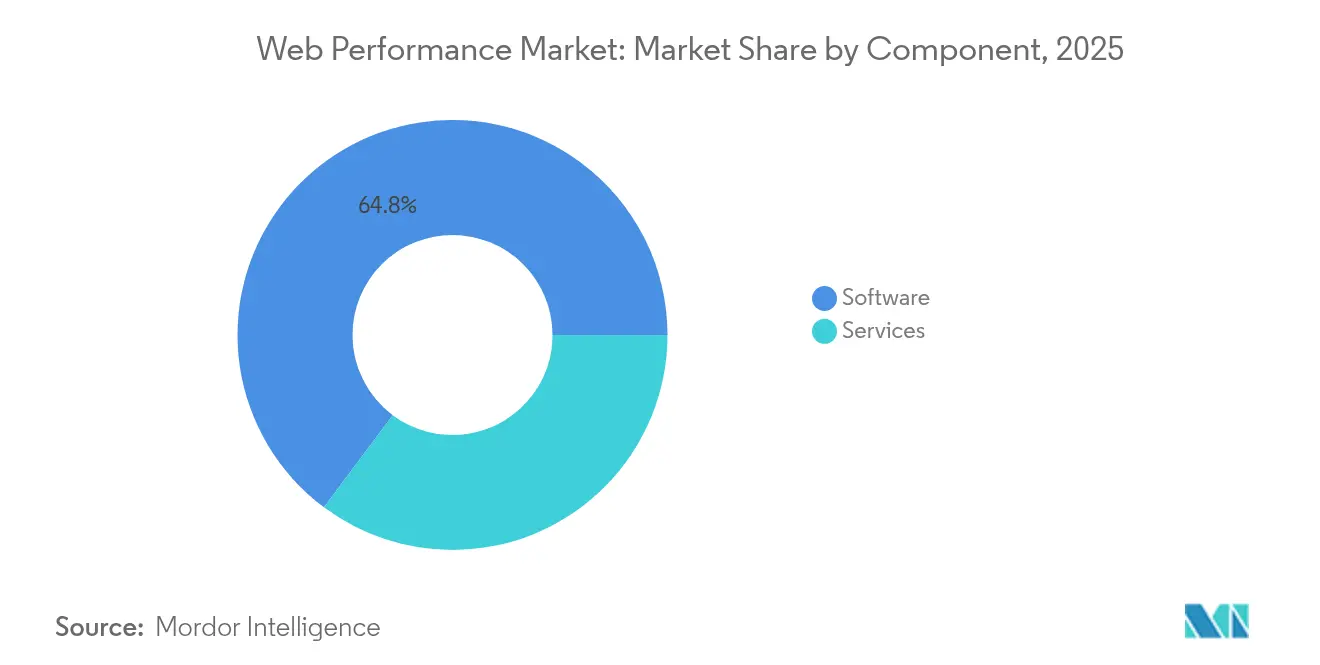
- Nach Komponente entfielen im Jahr 2025 64,80 % des Webperformance-Marktanteils auf Software, während Dienstleistungen mit einer CAGR von 10,52 % bis 2031 das stärkste Wachstum verzeichnen sollen.
- Nach Bereitstellungstyp hielt On-Premises im Jahr 2025 einen Umsatzanteil von 67,30 %; Cloud-Bereitstellungen sollen bis 2031 mit einer CAGR von 10,84 % wachsen.
- Nach Überwachungstyp führte Synthetisches Monitoring im Jahr 2025 mit einem Anteil von 56,90 %; das Digital-Experience-Management wird voraussichtlich mit einer CAGR von 10,03 % bis 2031 am schnellsten wachsen.
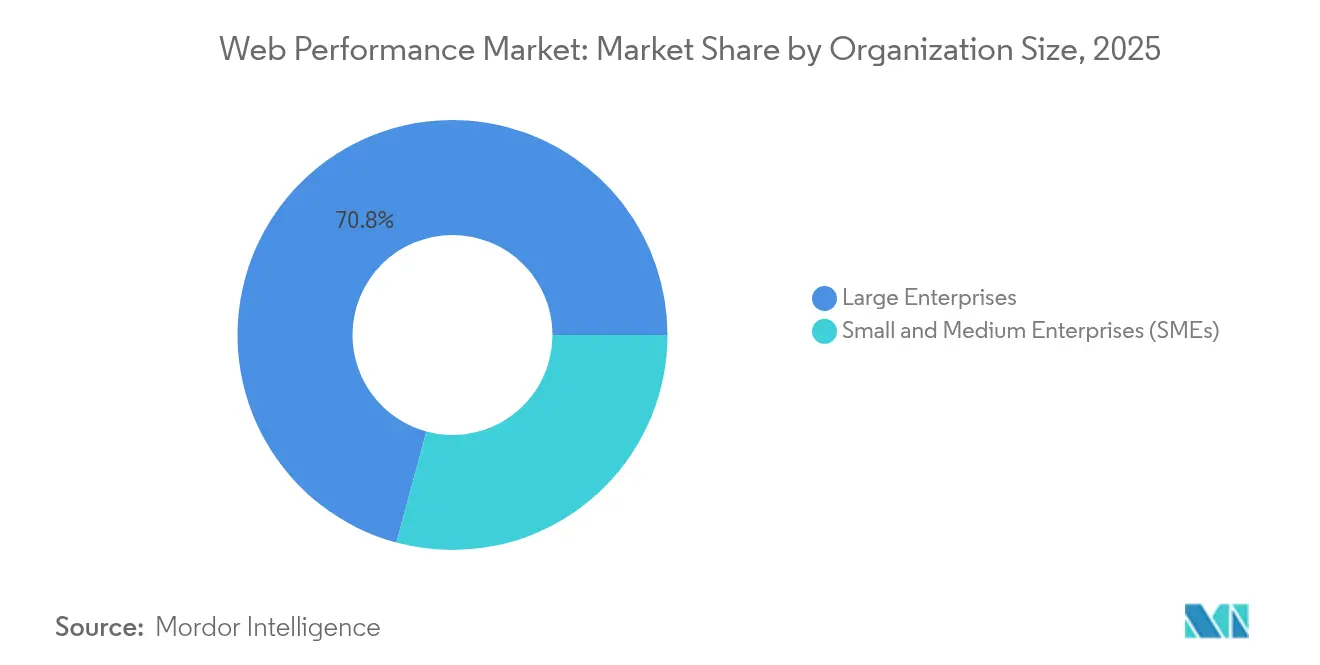
- Nach Unternehmensgröße entfielen im Jahr 2025 70,80 % des Anteils auf Großunternehmen, während KMU die höchste CAGR von 10,34 % bis 2031 aufweisen.
- Nach Endnutzerbranche dominierte IT und Telekommunikation im Jahr 2025 mit einem Anteil von 33,20 %; der Einzel- und E-Commerce-Bereich soll bis 2031 mit einer CAGR von 9,48 % wachsen.
- Nach Geografie sicherte sich Nordamerika im Jahr 2025 38,90 % des Umsatzes; der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 9,63 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Webperformance-Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verkehrsspitzen im E-Commerce und Übernahme von Rich-Media | +2.1% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Algorithmusdruck durch Core Web Vitals | +1.8% | Global, mit früher Übernahme in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Migration zu cloudnativen Architekturen | +1.5% | Global, angeführt von Nordamerika, mit Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Mobile-First-Anforderungen an die Benutzererfahrung | +1.3% | Global, mit dem höchsten Einfluss im asiatisch-pazifischen Raum und in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Edge- und Serverless-Rollout für Sub-Sekunden-Latenz | +1.0% | Kernmärkte Nordamerika und EU, mit Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsbezogene FinOps-Performance-Budgets | +0.7% | EU und Nordamerika, mit regulatorischen Auswirkungen auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verkehrsspitzen im E-Commerce und Übernahme von Rich-Media
Verkaufsstarke Einkaufstage überlasten die Infrastruktur mit Verkehrsspitzen, die latente Performance-Mängel aufdecken. Am Black Friday 2024 stieg der globale Online-Umsatz um 8,5 %, doch viele Einzelhändler verzeichneten Einbrüche bei der Konversionsrate, wenn die Seitenladezeiten die Latenzbudgets überschritten[2]Northbeam Analytics, „Black Friday 2024 E-Commerce-Bericht”, northbeam.io. Das durchschnittliche Seitengewicht stieg 2024 um 35 %, da 3D-Produktbetrachter und hochauflösende Bilder zu Standard-Merchandising-Werkzeugen wurden. Farfetch beobachtete, dass jede Verzögerung von 100 ms beim Largest Contentful Paint die Konversionsrate um 1,3 % senkte, während eine Reduzierung der Time to Interactive die Konversionen um 2,8 % steigerte. Solch ein quantifizierter Umsatzeinfluss verwandelt Performance von einer technischen Hygienemaßnahme in einen Gewinn-und-Verlust-Hebel. Folglich werden virtuelle Wartezimmer, Verkehrsformung und automatische Skalierung zusammen mit detailliertem Monitoring eingesetzt, das die Benutzererfahrung unter Belastung bewertet und nicht nur die bloße Betriebszeit misst.
Algorithmusdruck durch Core Web Vitals
Google ersetzte First Input Delay im März 2024 durch Interaction to Next Paint (INP) und verpflichtete Websites dazu, die Interaktionslatenz im schlechtesten Fall unter 200 ms zu halten, um in Rankings wettbewerbsfähig zu bleiben. Die Breite der Kennzahl erzwingt die Instrumentierung realer Benutzerinteraktionen auf unterschiedlichen Nutzerreisen, was Unternehmen dazu veranlasst, von einfachen Synthetics auf Plattformen umzusteigen, die RUM, Traces und Analysen zusammenführen. Die Unterstützung von INP und LCP durch Safari und Firefox im Jahr 2025 wird die Chrome-Abhängigkeit beenden und Reaktionslücken aufdecken, die bisher in browserübergreifenden Durchschnittswerten verborgen waren. Banken und Versicherer haben schnell reagiert, da UX-Scores direkt mit den Kundenakquisitionskosten zusammenhängen. Proaktive Synthetics, die Szenarien mit langsamen Netzwerken modellieren, werden nun als Compliance-Werkzeuge budgetiert und nicht mehr als optionale Optimierungen.
Migration zu cloudnativen Architekturen
Microservices, Container und Serverless-Funktionen fragmentieren Anwendungstopologien und machen das Polling auf Knotenebene ineffektiv. Unternehmen, die Kubernetes einsetzen, erzielten eine um 74 % höhere Betriebseffizienz, kämpfen jedoch mit Pod-Fluktuation, Mesh-Latenz und Multi-Anbieter-Drift, die ältere Agenten nicht verarbeiten können. Dreiundvierzig Prozent der Finanzinstitute betreiben jetzt Multi-Cloud-Umgebungen und benötigen eine Telemetrie-Verbundlösung über AWS-, Azure- und GCP-Silos hinweg. GitOps-Pipelines integrieren Performance-Gates, sodass Code, der Latenzbudgets nicht erfüllt, vor der Produktion gesperrt wird. Verteiltes Tracing und eBPF-basierte Observability decken Verzögerungen Hop für Hop auf, während KI-gesteuertes Baselining Anomalien nahezu in Echtzeit kennzeichnet und die Performance-Verantwortung in den täglichen Engineering-Ritualen verankert.
Mobile-First-Anforderungen an die Benutzererfahrung
Die mobile Abbruchrate steigt sprunghaft an, wenn eine Seite länger als 3 Sekunden lädt, was Marken sofortige Umsatzeinbußen kostet. Gerätefragmentierung in Kombination mit variablen Mobilfunkbedingungen erschwert Labortests und treibt das Wachstum globaler RUM-Netzwerke voran, die authentische 4G-, 5G- und WLAN-Performance erfassen. Progressive Web Apps verwischen die Grenzen zwischen App und Web und erfordern einheitliche Sichtbarkeit in Service Worker, Push-Benachrichtigungen und Offline-Caching. 5G-Rollouts heben die Grunderwartungen in Richtung Sofortladen an, doch Unternehmen müssen auch Nutzer in Legacy-Netzwerken schützen. Intelligente Komprimierung, Lazy Loading und adaptive Routen werden durch Telemetrie gesteuert, die spezifische Inhaltstypen mit Verweildauer und Warenkorbgröße korreliert, um das Erlebnisdesign zu verfeinern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Preisgestaltung von Unternehmensplattformen | -1.2% | Global, mit dem höchsten Einfluss in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Legacy-System-Integration | -0.9% | Nordamerika und EU, mit Ausstrahlungseffekten auf etablierte Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Datenschutzeinschränkungen von Browsern, die RUM-Daten begrenzen | -0.8% | EU und Nordamerika, mit weltweiter Ausweitung | Langfristig (≥ 4 Jahre) |
| Mangel an Observability- / SRE-Talenten | -0.6% | Global, mit akutem Mangel im asiatisch-pazifischen Raum und in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisgestaltung von Unternehmensplattformen
Observability-Kosten können 15–20 % der Cloud-Ausgaben verschlingen, sobald Datenerfassungs-Preismodelle die Pro-Host-Lizenzen ersetzen[3]Catchpoint Engineering, „SRE-Umfrage 2025”, catchpoint.com. KMU zögern, sich auf Mindestvolumina zu verpflichten, die mit KI- und Sicherheitsmodulen gebündelt sind, die sie möglicherweise nicht benötigen. Obwohl OpenTelemetry-Pipelines die Anbieterbindung reduzieren, gleichen DIY-Wartungskosten die Lizenzersparnisse aus. Die Anbieterkonsolidierung konzentriert die Preissetzungsmacht weiter und veranlasst Käufer, Datentier-Obergrenzen auszuhandeln und Sampling einzusetzen, um die Kosten vorhersehbar zu halten. Community-gehostete Kollektoren und gestufte Aufbewahrungsrichtlinien sind nun Teil von FinOps-Toolkits, da Organisationen die Telemetriegranularität mit dem Geschäftswert abstimmen.
Komplexität der Legacy-System-Integration
Mainframes und proprietäre Middleware bleiben in Sektoren wie dem Bankwesen unternehmenskritisch, wo Änderungen umfangreiche Prüfungen erfordern, die Integrationsprojekte um 6–18 Monate verlängern. Die Verknüpfung von COBOL-Transaktionsprotokollen mit Cloud-Traces erfordert Adapter, die nur wenige Ingenieure beherrschen, und schafft so einen Einstellungsengpass. API-Lücken in Legacy-Plattformen schränken Echtzeit-Hooks ein und drängen Teams zu Batch-Analysen, die transiente Spitzen verpassen. Hybride Kollektoren, die Metriken weiterleiten und gleichzeitig sensible Daten abschirmen, gewinnen an Zugkraft, verlängern aber im Vergleich zu cloudnativen Greenfield-Projekten noch immer die Inbetriebnahme. Daher bremst die Implementierungskomplexität den Webperformance-Markt, bis Tooling die systemspezifischen Besonderheiten weiter abstrahiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software-Dominanz treibt Plattformkonsolidierung voran
Das Software-Segment entfiel im Jahr 2025 auf 64,80 % des Webperformance-Marktes, was die Präferenz von Unternehmen für integrierte Toolchains unterstreicht, die Synthetics, RUM und Tracing in einer einzigen Konsole vereinen. Dienstleistungen wachsen jedoch mit einer CAGR von 10,52 %, da Organisationen Konfiguration, Alert-Abstimmung und Dashboard-Wartung angesichts des Talentmangels auslagern. Diese Divergenz verdeutlicht, wie Käufer Tooling und Expertise zunehmend als ergänzend und nicht als austauschbar betrachten.
Die Nachfrage nach verwalteten Diensten nahm zu, als Cloud-Migrationen Kompetenzlücken in der Container-Orchestrierung, Edge-Analytik und Datenpipeline-Governance aufdeckten. Anbieter, die eine 24×7-SRE-Abdeckung kombiniert mit Optimierungs-Playbooks anbieten, bündeln nun Beratungsleistungen, um den Plattform-ROI zu maximieren. Infolgedessen integrieren Software-Anbieter No-Code-Onboarding-Assistenten und KI-gestützte Einrichtung und bauen gleichzeitig interne Beratungsabteilungen auf, was auf eine Konvergenz hindeutet, die Wertversprechen im gesamten Webperformance-Markt neu definiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungstyp: Cloud-Migration beschleunigt hybride Übernahme
On-Premises-Installationen behielten im Jahr 2025 67,30 % des Webperformance-Marktanteils, da regulierte Branchen die Telemetrie in der Nähe souveräner Rechenzentren halten. Dennoch wachsen Cloud-Bereitstellungen mit einer CAGR von 10,84 %, getrieben durch Feature-Geschwindigkeit und OPEX-Flexibilität. Hybride Topologien verbinden sensible On-Premises-Workloads mit Cloud-Analysen, um Datenhaltungsgesetze einzuhalten und gleichzeitig durch maschinelles Lernen gestützte Einblicke zu erschließen.
Edge Computing verstärkt diesen Trend: Telemetrie, die in regionalen Points-of-Presence erfasst wird, fließt in Cloud-KI-Engines, die Anomalien in Sekunden klassifizieren. Finanzdienstleister und Gaming-Unternehmen erproben daher „Überall-Observability”-Architekturen, bei denen Kollektoren gemeinsam mit Workloads migrieren. Die Webperformance-Marktgröße für hybride Monitoring-Plattformen wird voraussichtlich zunehmen, da Anbieter-Roadmaps eine nahtlose Datenebenen-Portierbarkeit statt starrer Dichotomien zwischen On-Premises und SaaS betonen.
Nach Überwachungstyp: Digital-Experience-Plattformen transformieren die Nutzersichtbarkeit
Synthetisches Testing erzielte 2025 56,90 % des Umsatzes, indem es vorhersehbare Baselines und SLA-Nachweise lieferte. Das Digital-Experience-Management ist zwar kleiner, wächst aber mit einer CAGR von 10,03 %, da der Kontext realer Nutzer den kommerziellen Einfluss offenbart. Anbieter kombinieren Synthetics nun mit RUM-Feeds in einer einzigen Ansicht und ermöglichen es Produktmanagern, Millisekundengewinne mit der Trichterkonversion zu verknüpfen.
KI-Modelle, die auf gemischten Datensätzen trainiert wurden, erkennen „Experience Debt” – die kumulative Verzögerung, die die Kundenbindung über die Zeit erodiert. Einzelhändler im asiatisch-pazifischen Raum setzen DEM-Dashboards in Lagezentren während Festival-Verkäufen ein, um Werbeausgaben mit UX in Echtzeit zu korrelieren. Die Webperformance-Marktgröße für DEM-Suiten, die von dieser Konvergenz profitieren, soll bis 2031 stetig zunehmen, während traditionelles Synthetisches Monitoring sich mit Headless-Browsern und 5G-Profilen modernisiert, um relevant zu bleiben.
Nach Unternehmensgröße: KMU-Übernahme treibt Marktdemokratisierung voran
Großunternehmen kontrollierten im Jahr 2025 70,80 % der Ausgaben, da weitverzweigte Infrastrukturen tiefe Observability erfordern. Dennoch wachsen KMU mit einer CAGR von 10,34 %, da Cloud-Demokratisierung Hürden senkt. Self-Service-SaaS-Stufen ermöglichen es einem Zwei-Entwickler-Startup, dieselben seitengenauen Einblicke zu erlangen, die einst Fortune-500-Budgets vorbehalten waren.
Plattformanbieter positionieren sich dagegen mit nutzungsabhängigen Erfassungsobergrenzen und vorgefertigten Dashboards, die Geschäftskennzahlen und nicht nur Diagramme anzeigen. Die Bündelung von Performance mit CDNs, CI/CD und Sicherheit spricht auch ressourcenbeschränkte Unternehmen an. Die wachsende KMU-Gruppe wird voraussichtlich die Wertsegmentierung innerhalb der Webperformance-Branche neu gestalten und etablierte Anbieter zwingen, Benutzeroberflächen zu vereinfachen und die Time-to-Value über alle Preisstufen hinweg zu verkürzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche: IT- und Telekommunikationsführerschaft sieht sich mit Einzelhandels-Disruption konfrontiert
IT und Telekommunikation führten 2025 mit einem Anteil von 33,20 %, da Netzbetreiber Latenz vom Kern bis zur letzten Meile überwachen müssen, um SLA-Verpflichtungen für 5G, VoIP und Edge-Workloads aufrechtzuerhalten. Einzel- und E-Commerce verzeichnet jedoch die stärkste CAGR von 9,48 %, da die Checkout-Geschwindigkeit bei Flash-Sale-Events zu einem direkten Umsatzhebel wird. BFSI-Organisationen haben erhebliches Gewicht, da regulatorische Kontrolle die UX mit digitalen Adoptionskennzahlen verknüpft.
Branchenübergreifende Synergien entstehen: Einzelhändler übernehmen Zero-Dwell-Observability von Telekommunikationsunternehmen, während Banken konversionszentrierte KPIs implementieren, die im E-Commerce verbreitet sind. Nachhaltigkeitsmandate verbinden Sektoren weiter, indem Performance-Optimierung zur Reduzierung von Rechenressourcen und Emissionen eingesetzt wird. Infolgedessen wird der Webperformance-Markt voraussichtlich vertikalisierte Funktionspakete entwickeln – beispielsweise Zahlungsgateway-Traces für BFSI oder auf Warenkörbe optimierte Session-Replay-Analysen.
Geografische Analyse
Nordamerika sicherte sich 38,90 % des Umsatzes im Jahr 2025 dank reifer Cloud-Infrastruktur, früher Übernahme KI-gesteuerter Observability und strikter Compliance-Rahmenbedingungen, die Nachweise über Betriebszeit und Reaktionsfähigkeit vorschreiben. Finanzinstitute in den Vereinigten Staaten integrieren Latenzbudgets in Kundenerfahrungs-OKRs, während kanadische Gesundheitsportale RUM in Patientenportalen einbetten, um die Qualität der Telemedizin zu überwachen. Mexikos Fertigungsbetriebe beginnen, OT- und IT-Konvergenz-Stacks zu instrumentieren, was auf eine breitere regionale Übernahme hindeutet. Anhaltender Mangel an SRE-Talenten birgt Ausführungsrisiken, doch Risikokapitalfinanzierungen fördern kontinuierliche Tooling-Innovationen, die das regionale Momentum aufrechterhalten.
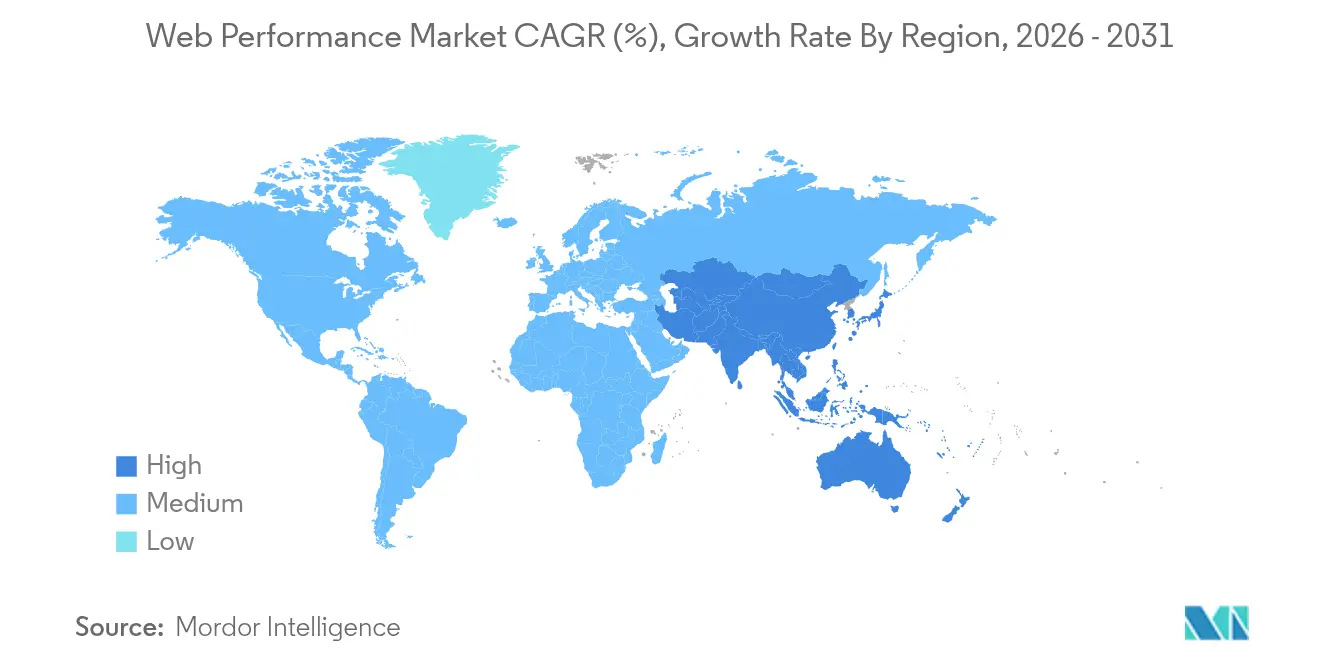
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 9,63 % bis 2031, angetrieben durch mobile-first-orientiertes Verbraucherverhalten, umfangreiche Rechenzentrumsinvestitionen und staatliche Digitalisierungsprogramme. Chinesische E-Commerce-Giganten verfolgen jeden Edge-Hop, um während des Singles' Day blitzschnelle Checkouts aufrechtzuerhalten, während indische IT-Outsourcer Multi-Mandanten-Dashboards für globale Kunden einsetzen. Japan und Südkorea sind Pioniere bei der 5G-gestützten Niedriglatenz-Observability, während Australien hybride Cloud nutzt, um kontinentale Distanzen zu überbrücken. Die Webperformance-Marktgröße im asiatisch-pazifischen Raum profitiert von lokalen Anbietern, die sprach- und compliance-konforme Lösungen anbieten, welche globale Plattformen ergänzen.
Europa verzeichnet ein stetiges Wachstum, das von der DSGVO-Durchsetzung und Nachhaltigkeitsrichtlinien getragen wird. Deutsche Hersteller integrieren Performance-Daten in Industrie-4.0-Dashboards, um Produktionsausfallzeiten vorherzusagen, und britische Banken verknüpfen INP-Scores mit digitalen Filialratings. Frankreich konzentriert sich auf Luft- und Raumfahrt-Telemetrie, bei der Millisekundenverzögerungen Auswirkungen auf die gesamte Lieferkette haben. Aufkommende EU-Politiken zur digitalen Souveränität fördern regionale Cloud-Knoten und gestalten die Beschaffung in Richtung Plattformen, die eine Datenverarbeitung in der Region garantieren. Der Nahe Osten und Afrika hinken hinterher, beschleunigen aber, da Smart-City-Projekte in den Vereinigten Arabischen Emiraten und Fintech-Rollouts in Südafrika zuverlässige digitale Dienste mit niedriger Latenz erfordern.

Regulatorisches Umfeld
Web-Performance-Tools werden zunehmend von Anforderungen an Cybersicherheit und Cloud-Assurance geprägt, die beeinflussen, wie Telemetriedaten regionsübergreifend erfasst, gespeichert und abgerufen werden. In den Vereinigten Staaten weist NSPM-12 (Juni 2026) das Committee on National Security Systems (CNSS) an, Cloud-Konfigurationsbasislinien von Cloud-Service-Anbietern anzufordern und zu bewerten, die föderale Daten verarbeiten. Dies stärkt die Konfigurationshygiene und die kontinuierliche Kontrollverifizierung, die viele Web-Performance-Plattformen im Rahmen der Unternehmensführung unterstützen sollen.
Auch Standards und Vorschriften für Betreiber kritischer Netzwerke und digitaler Dienste, die die Web-Auslieferung untermauern, werden verschärft. Das Vereinigte Königreich veröffentlichte den Revised Telecommunications Security Code of Practice 2026 (Version 1.1, Juli 2026), um die Einhaltung des Telecommunications (Security) Act 2021 und der zugehörigen Sicherheitsmaßnahmenvorschriften zu unterstützen. Die Aktualisierung legt größeren Wert auf widerstandsfähige, sichere Servicebetriebe, bei denen Performance-Monitoring und Verfügbarkeitsnachweise zur betrieblichen Absicherung genutzt werden. Auf der Seite der technischen Standardisierung eröffnete ETSI im April 2026 eine Konsultation zum vorläufigen Entwurf EN 304 617 für Cybersicherheitsanforderungen an Browser zur Unterstützung des EU Cyber Resilience Act, wodurch Sicherheitserwartungen auf Browserebene mit Mess- und Berichtspraktiken abgestimmt werden, die RUM, synthetische Tests und die Instrumentierung von Nutzerpfaden betreffen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Web-Performance beginnt mit Standards und Protokollen, die festlegen, was gemessen werden kann und wie Datenverkehr ausgeliefert wird, und erstreckt sich dann über Produktentwicklung, Bereitstellung und operative Dienstleistungen. Standardisierungsgremien wie das W3C stellen zentrale Mess-Schnittstellen für Browser und Server bereit (zum Beispiel die Candidate-Recommendations Resource Timing und Performance Timeline im Jahr 2025 sowie die Server-Timing-Spezifikation), während die IETF Transportschicht-Fähigkeiten wie WebTransport über HTTP/3 vorantreibt, die Latenz- und Zuverlässigkeitsmerkmale beeinflussen. Anbieter bauen diese Grundbausteine dann in Softwareplattformen ein, die synthetisches Monitoring, Real-User-Monitoring (RUM), Digital-Experience-Management und Beschleunigungsschichten abdecken, die häufig mit CDN- und Edge-Anbietern für die Last-Mile-Performance integriert werden.
Auf der nachgelagerten Seite umfassen die Vertriebskanäle Hyperscaler-Marktplätze, den Direktvertrieb an Unternehmen sowie Managed-Service-Partner, die Collectoren, Alarmierungsrichtlinien und Performance-Budgets für Anwendungsteams und SREs konfigurieren. Zu den wichtigsten Eingaben zählen browserseitige Instrumentierung, Server-Timing-Header sowie Trace- und Log-Pipelines (zunehmend über OpenTelemetry) sowie Edge-Telemetrie von PoPs. Engpässe treten häufig bei Multi-Region-Deployments auf, wo Propagationsverzögerungen, zonenübergreifender Datenverkehr und Einschränkungen bei der API-Endpunktlokalität die Nutzererfahrung beeinträchtigen, selbst wenn die Verfügbarkeit hoch ist, was die Nachfrage nach Tools antreibt, die nutzerzentrierte Kennzahlen wie INP und LCP mit der Backend-Ursächlichkeit über hybride und Multi-Cloud-Umgebungen hinweg verknüpfen.
Wettbewerbslandschaft
Der Webperformance-Markt ist mäßig konsolidiert, wobei führende Plattformen – Akamai, Dynatrace, Cloudflare und New Relic – End-to-End-Sichtbarkeit vom Browser bis zur Datenbank bieten. Jüngste Deals veranschaulichen das Streben nach einheitlicher Observability: Akamai integrierte die CDN-Kapazität von Edgio in sein Edge-Fabric, Cloudflare erwarb Baselime zur Stärkung des Serverless-Tracings, und Catchpoint fügte WebPageTest.org hinzu, um die Community-Reichweite zu erweitern. Diese Schritte spiegeln den Kundenwunsch nach Single-Vendor-Lösungen wider, die den Integrationsaufwand reduzieren.
Künstliche Intelligenz ist das neue Schlachtfeld. Dynatrace zeigt eine Kausal-KI, die automatisch Grundursachen aufzeigt, während New Relic generative Assistenten integriert, die einfache Fragen in Deutsch in Metrikabfragen übersetzen. Nischen-Herausforderer differenzieren sich durch Open-Source-Ausrichtung; beispielsweise verpackt Grafana Cloud OpenTelemetry-Pipelines mit kostengünstigem Speicher für preissensible Anwender. Vertikale Spezialisten entstehen ebenfalls – PacketZoom-Klone optimieren die mobile Sitzungskontinuität, und Edge Delta bietet Streaming-Analysen, die speziell für Kubernetes-Protokolle entwickelt wurden.
Partnerschafts-Ökosysteme erweitern die Reichweite: Telekommunikationsunternehmen betten Monitoring-Sonden in 5G-Gateways ein, und Hyperscaler integrieren Marketplace-SKUs für die Bereitstellung mit einem Klick. Anbieter verfolgen auch Nachhaltigkeitsbudgets, indem sie CO₂-Einsparungen durch optimierte Payload-Größen quantifizieren und damit ESG-orientierte Vorstände ansprechen. Der Talentmangel bleibt jedoch eine Decke; der Plattformerfolg hängt davon ab, weniger spezialisierte Teams durch Low-Code-Dashboards und KI-Empfehlungen zu befähigen, die die mittlere Zeit bis zur Problemlösung verkürzen.
Marktführer der Webperformance-Branche
Akamai Technologies, Inc.
IBM Corporation
Broadcom (AppNeta)
Amazon CloudWatch
Microsoft Azure Monitor
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Ein bedeutender Chancenbereich ist die Konvergenz von Edge-Delivery und Compute in einer einzigen Plattform, bei der Performance, Verfügbarkeit und Workload-Ausführung gemeinsam optimiert werden. Akamai hat im März 2026 AI Grid Intelligent Orchestration eingeführt und integriert NVIDIA-KI-Infrastruktur an 4.400 Edge-Standorten, wodurch sich das Web-Performance-Monitoring von der Seitenauslieferung auf Inferenz- und API-Antwortpfade am Edge erweitert. Cloudflare hat die Edge-Effizienz ebenfalls durch Infrastrukturänderungen vorangetrieben, unter anderem durch die Migration seines globalen Cache-Proxys auf Pingora (Mai 2026), was einen Wandel hin zu speichersicheren, durchsatzstarken Architekturen unterstützt, die die Latenz reduzieren und die betriebliche Zuverlässigkeit bei der Auslieferung von Inhalten und APIs verbessern können.
Die Modernisierung der Messmethoden eröffnet außerdem Freiraum für Anbieter, die neue Standards und Ranking-Kennzahlen über reale Nutzerpfade hinweg operationalisieren können. Da INP am 18. März 2026 zu einem primären Ranking-Signal der Google-Suche wurde, gewinnt die Interaktionsreaktionsfähigkeit als kommerzielle KPI an Bedeutung und unterstützt die Einführung von Tools, die Frontend-Interaktionsverzögerungen mit Backend-Diensten, Drittanbieter-Skripten und regionalen Netzwerkbedingungen verknüpfen. Auf der Standardisierungsseite bekräftigen die W3C-Arbeitsentwürfe für Server Timing und Event Timing (März 2026) den Weg zu reichhaltigeren, standardisierten Performance-Signalen, was Plattformen begünstigt, die neue Browser-APIs aufnehmen und Daten über Browser und Geräte hinweg normalisieren können. Funktionsänderungen wie die Einführung eines unabhängigen Domain-Managements durch Fastly (Q1 2026) deuten ebenfalls auf eine anhaltende Nachfrage nach operativen Mustern hin, die verhindern, dass Routing-Änderungen und Performance-Optimierungen zu Ausfallzeiten führen, wodurch die Rolle von Performance-Plattformen im Change-Management und in teamübergreifenden Workflows wächst.
Aktuelle Branchenentwicklungen
- April 2026: Broadcom erweiterte seine Zusammenarbeit mit Google Cloud, um die AppNeta-Netzwerktransparenz in Google Cloud Network Insights zu integrieren. Die Integration bringt die Sichtbarkeit der Netzwerkleistung näher an den Ort, an dem Cloud-Workloads laufen, und unterstützt die durchgängige Fehlerbehebung über hybride Pfade, die die Web- und Anwendungserfahrung beeinflussen.
- September 2025: Akamai führte seinen Managed Service für API-Performance ein, der auf den APIContext-Fähigkeiten für API-Testing und -Optimierung aufbaut. Diese paketierte Servicestruktur adressiert Fachkräftelücken durch die Externalisierung des kontinuierlichen API-Performance-Managements und passt zu Käufern, die die API-Reaktionsfähigkeit als Umsatz- und Erfahrungskennzahl betrachten.
- Dezember 2024: Akamai schloss den Erwerb der Edgio-Vermögenswerte ab und fügte CDN-Kapazität und Kundenverträge in sein Edge-Netzwerk ein. Die Konsolidierung erhöht die Skalierbarkeit globaler Auslieferungsnetzwerke und unterstützt das Bündeln von Auslieferungs-, Sicherheits- und Performance-Fähigkeiten unter einer einzigen Anbieterbeziehung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie definieren wir den Markt für Web-Performance als die Erträge aus Software und zugehörigen Dienstleistungen, die zur Überwachung, Prüfung, Optimierung und Beschleunigung von Websites und browserbasierten Anwendungen verwendet werden, damit Seiten schnell laden und für Endnutzer stabil bleiben.
Ausschlüsse des Anwendungsbereichs: Wir schließen eigenständige Tools für digitale Analysen aus, die Performance nicht aktiv messen, optimieren oder beschleunigen.
Übersicht der Segmentierung
- Nach Komponente
- Software
- Dienstleistungen
- Nach Bereitstellungstyp
- On-Premises
- Cloud
- Nach Überwachungstyp
- Synthetisches Monitoring
- Real-User-Monitoring (RUM)
- Digital-Experience- / DEM-Plattformen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Endnutzerbranche
- BFSI
- IT und Telekommunikation
- Einzel- und E-Commerce
- Automobilindustrie
- Regierung
- Weitere Endnutzerbranchen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Definitionen von Webqualitäts- und Geschwindigkeitssignalen und ging dann zu Adoptions- und Ausgabenindikatoren über, die wiederholt überprüft werden können. Zu den herangezogenen Quellen gehörten Leitlinien und Datensätze wie die Google-Web-Vitals-Dokumentation, Publikationen des US-amerikanischen NIST zu Cybersicherheit und Performance, digitale Wirtschaftsindikatoren der OECD, Konnektivitätsstatistiken der ITU sowie, soweit verfügbar, Hinweise von Regulierungsbehörden oder Ministerien zur digitalen Infrastruktur.
Um das kommerzielle Bild zu untermauern, haben wir außerdem Unternehmensmeldungen, Transkripte von Earnings-Calls, Investorenpräsentationen, Produktdokumentationen und glaubwürdige Presseberichte über Plattform-Releases und Preisänderungen ausgewertet. Wo es hilfreich war, wurde ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten verwendet, um Umsatzaufteilungen zu normalisieren, und eine Patentdatenbank wurde genutzt, um zu überprüfen, wo sich Innovation konzentriert. Die hier aufgeführten Quellen sind nicht vollständig, und viele weitere öffentliche und kostenpflichtige Referenzen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit Lösungsanbietern, Vertriebspartnern und Käufern durchgeführt, die für Site Reliability, Digital Experience und E-Commerce-Ergebnisse verantwortlich sind. Diese Interviews dienten dazu zu bestätigen, was tatsächlich gekauft wird (Tools versus Dienstleistungen), wie die Preisgestaltung angewendet wird (nutzungsbasiert, verkehrsbasiert, auf synthetischen Tests basierend oder nutzerplatzbasiert) und wie sich Budgets über Regionen und Unternehmensgrößen hinweg verschieben. Für eine globale Marktsicht wurde die Abdeckung über die wichtigsten Nachfrageregionen ausgewogen gestaltet, sodass Annahmen hinterfragt und vor der Finalisierung des Modells geschärft werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 36 % | CXOs: 14 % | APAC: 44 % |
| Mid-Tier: 43 % | Funktions-/Bereichsleiter: 29 % | EMEA: 34 % |
| Kleinere Akteure: 21 % | Manager: 57 % | Amerika: 22 % |
Marktdimensionierung & Prognose
Die Marktdimensionierung nutzte eine Kombination aus Top-Down- und Bottom-Up-Ansätzen. Der Nachfragepool wurde aus dem Wachstum des digitalen Datenverkehrs und dem Anteil der Web-Eigenschaften, die aktiv in Monitoring und Beschleunigung investieren, aufgebaut und dann mithilfe typischer Preislogik in Ausgaben umgerechnet. Wir bestätigten die Ergebnisse durch selektive Bottom-Up-Näherungen, wie das Sampling von Umsatzoffenlegungen der Anbieter, Kanalprüfungen und eine einfache Betrachtung von Volumen mal ASP für gängige kommerzielle Hebel, und passten dann offensichtliche Überbewertungen an.
Zu den wichtigsten Eingaben im Modell gehörten der durch die Einführung von Core Web Vitals getriebene Fokus auf Seitenladezeit und Stabilität, das Wachstum des mobilen Browsings und die Sensibilität der E-Commerce-Konversion, Cloud-Migrationsraten, die Bereitstellungsentscheidungen verändern, nutzungsgetriebene Preismechanismen, die an Verkehrs- und synthetische Testvolumina gekoppelt sind, sowie die Verschiebung des Mix zwischen Self-Service-Software und Managed Services. Wo die Bottom-Up-Sichtbarkeit begrenzt war, wurden Lücken durch die Anwendung konservativer Bandbreiten für Attach-Raten und Servicedurchdringung behandelt und anschließend in einem zweiten Durchgang mithilfe von Primärfeedback eingeengt.
Für die Prognose wurde eine Szenarioanalyse verwendet, mit einem Basisszenario, das von den erwarteten Prioritäten der digitalen Ausgaben und dem Tempo der Einführung neuer Performance-Standards geprägt ist. Annahmen zur ASP-Entwicklung und zum Serviceanteil wurden erst angepasst, nachdem sie mit Praktikern, die Erneuerungszyklen und Preisänderungen bei laufenden Geschäften verfolgen, erneut bestätigt worden waren.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch wiederholte Gegenprüfungen zwischen dem Marktmodell und unabhängigen Signalen, einschließlich Prioritäten für digitale Unternehmenserfahrungen, Wachstum bei Cloud- und Web-Workloads sowie beobachtbaren Verschiebungen bei Preisgestaltung und Paketierung. Ausreißer wurden auf Länder- und Regionsebene überprüft und dann überarbeitet, wenn die implizierten Ausgaben pro überwachter Website oder pro Verkehrseinheit außerhalb realistischer Bandbreiten lagen.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, bei der Annahmen, Berechnungen und Jahresvergleiche auf interne Konsistenz überprüft werden. Wenn große Abweichungen gegenüber öffentlichen Angaben oder Interview-Feedback auftreten, kontaktieren wir ausgewählte Experten erneut, um den jeweiligen Treiber erneut zu prüfen. Berichte werden jährlich aktualisiert, mit Zwischenupdates, wenn wichtige Ereignisse Nachfrage oder Preisgestaltung verändern, und eine abschließende Prüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Web-Performance mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Web-Performance stimmen selten miteinander überein, da die Grenzen unterschiedlich gesetzt werden und die Preisgestaltung über Tools und Dienstleistungen hinweg unterschiedlich behandelt wird. Der Zeitpunkt der Wechselkurse, die Art, wie nutzungsbasierte Preisgestaltung annualisiert wird, und wie Managed Services von Softwareabonnements getrennt werden, sind in der Regel die stillen Faktoren, die die größte Streuung verursachen.
Eine durch Aktualisierung getriebene Lücke zeigt sich, wenn ältere Wechselkurse und veraltete Preistabellen beibehalten werden, obwohl Anbieter Paketierung und Verpflichtungsniveaus häufig aktualisieren, und wenn die Validierung bei einem einzigen Indikator wie der Anzahl der Websites stehen bleibt, ohne die tatsächliche Ausgabenintensität zu überprüfen. Durch die erneute Überprüfung der nutzungsgebundenen ASP-Entwicklung, die Anwendung einer konsistenten Wechselkurszeitpunktfestlegung für das Basisjahr und die Durchführung von Abweichungsprüfungen kurz vor der Veröffentlichung hält Mordor Intelligence die Schätzung im Einklang mit dem, was Käufer im aktuellen Zeitraum tatsächlich zahlen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,71 Mrd. USD (2026) | |
| Fachverlag A | 5,09 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen langsameren Wachstumspfad, und die Beschreibung des Anwendungsbereichs ist weniger explizit darüber, wie nutzungsbasierte Preisgestaltung und Dienstleistungen in wiederkehrende Umsätze annualisiert werden. |
| Branchen-Nachrichtenagentur B | 6,16 Mrd. USD (2024) | Vermischt häufig benachbarte Kategorien wie CDN und APM unter einem breiten Oberbegriff, und die Umrechnung in Jahresumsatz kann empfindlich auf angenommenes Verkehrswachstum und Service-Attach-Raten reagieren. |
Über die drei Zahlen hinweg besteht die zentrale Erkenntnis darin, dass sich die Streuung nicht nur auf Wachstumserwartungen bezieht, sondern auch darauf, was gezählt wird und wie die Preisgestaltung in Jahresumsatz umgerechnet wird. Wenn Anwendungsbereichsregeln, Wechselkurszeitpunkt und ASP-Entwicklung klar dokumentiert und dann durch Interviews stresstestet werden, wird die endgültige Zahl leichter reproduzierbar und in Planungsdiskussionen leichter zu verteidigen.


Im Bericht beantwortete wichtige Fragen
Wie groß ist die aktuelle Webperformance-Marktgröße im Jahr 2026?
Der Webperformance-Markt erzielte im Jahr 2026 USD 6,71 Milliarden.
Wie schnell wird der Webperformance-Markt bis 2031 wachsen?
Der Umsatz soll bis 2031 USD 10,44 Milliarden erreichen, was einer CAGR von 9,24 % entspricht.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll mit einer CAGR von 9,63 % das stärkste Wachstum verzeichnen, getrieben durch Mobile-First-Nutzung und umfangreiche Cloud-Investitionen.
Welches Segment führte den Webperformance-Marktanteil im Jahr 2025 an?
Software-Lösungen dominierten mit einem Anteil von 64,80 % und spiegeln die Nachfrage nach integrierten Monitoring-Plattformen wider.
Warum übernehmen KMU Performance-Monitoring so schnell?
Erschwingliche SaaS-Stufen und nutzungsabhängige Preisgestaltung senken Einstiegshürden und ermöglichen KMU, die Kundenerfahrung ohne hohe Anfangsinvestitionen zu verbessern.
Wie beeinflussen Core Web Vitals die Anbieternachfrage?
Googles Umstellung auf INP veranlasst Unternehmen, ihre Monitoring-Stacks zu aktualisieren, was die Übernahme von Lösungen ankurbelt, die Interaktionslatenz über reale Nutzersitzungen hinweg erfassen.
Seite zuletzt aktualisiert am:



