
Computermonitor-Marktanalyse von Mordor Intelligence
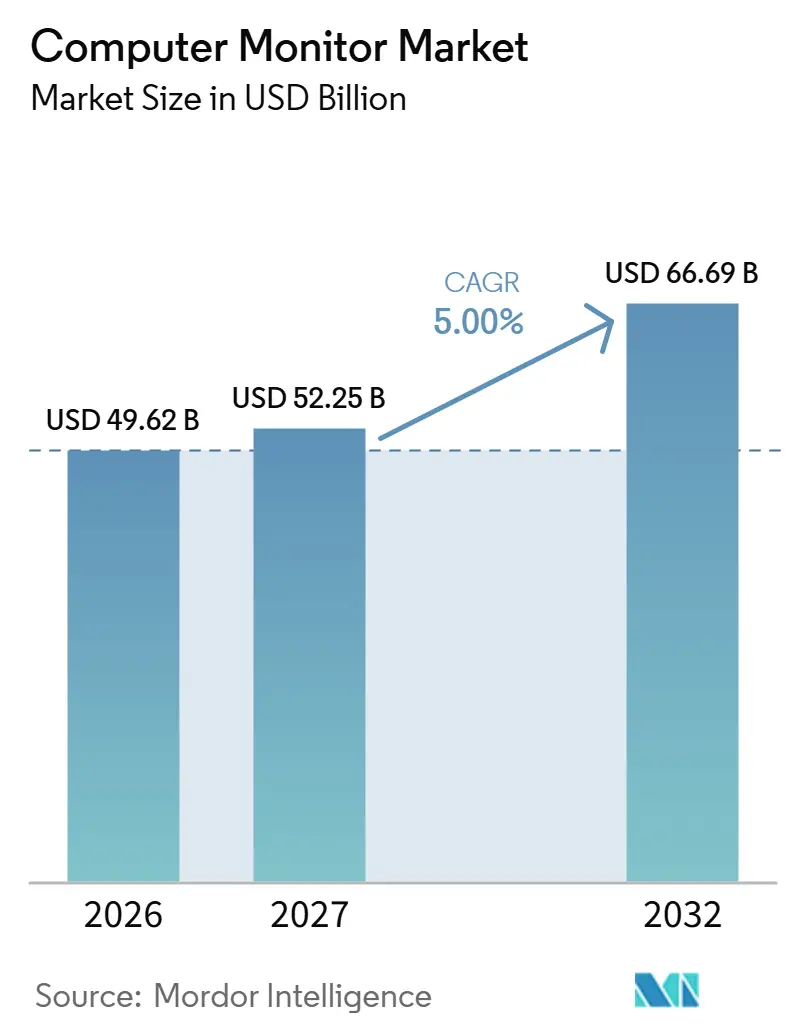
Die Computer-Monitor-Marktgröße wird im Jahr 2026 auf 49,62 Milliarden USD geschätzt und soll im Jahr 2027 einen Wert von 52,25 Milliarden USD erreichen, bis 2032 auf 66,69 Milliarden USD anwachsen und dabei von 2027 bis 2032 eine CAGR von 5 % verzeichnen.
Das Wachstum hängt davon ab, spezialisierte Display-Fähigkeiten und zusätzliche Arbeitsorte in eigenständige Kaufanlässe umzuwandeln. Hybrides Arbeiten in Deutschland unterstützt Angebote zur Ausstattung von Arbeitsplätzen, während hochfrequente OLED-Formate Gaming-Anbietern ein klar definiertes Leistungsangebot bieten. Konferenzfunktionen und institutionelle Ausstattungspakete erweitern die Möglichkeiten, mit denen Anbieter um diese Kaufanlässe konkurrieren können. Lokale Vertriebsbeziehungen helfen dabei, diese Angebote zu den Käufern zu bringen, während EU-Effizienzvorschriften und Brasiliens Rücknahmepflichten für Haushaltsgeräte die Bedingungen des Marktzugangs prägen.
Wichtigste Erkenntnisse des Berichts
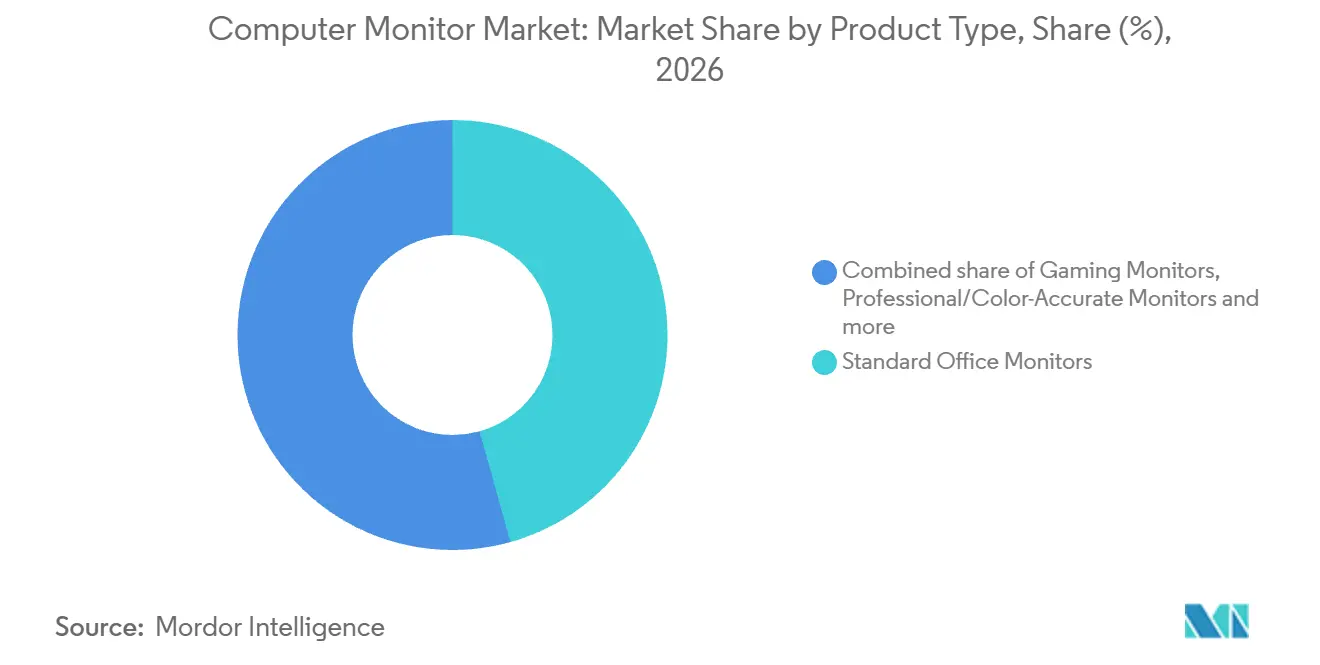
- Nach Produkttyp hielten Standard-Büromonitore im Jahr 2026 einen Marktanteil von 45,65 % am Computer-Monitor-Markt, während Gaming-Monitore mit einer CAGR von 13 % von 2027 bis 2032 das stärkste Wachstum verzeichnen sollen.
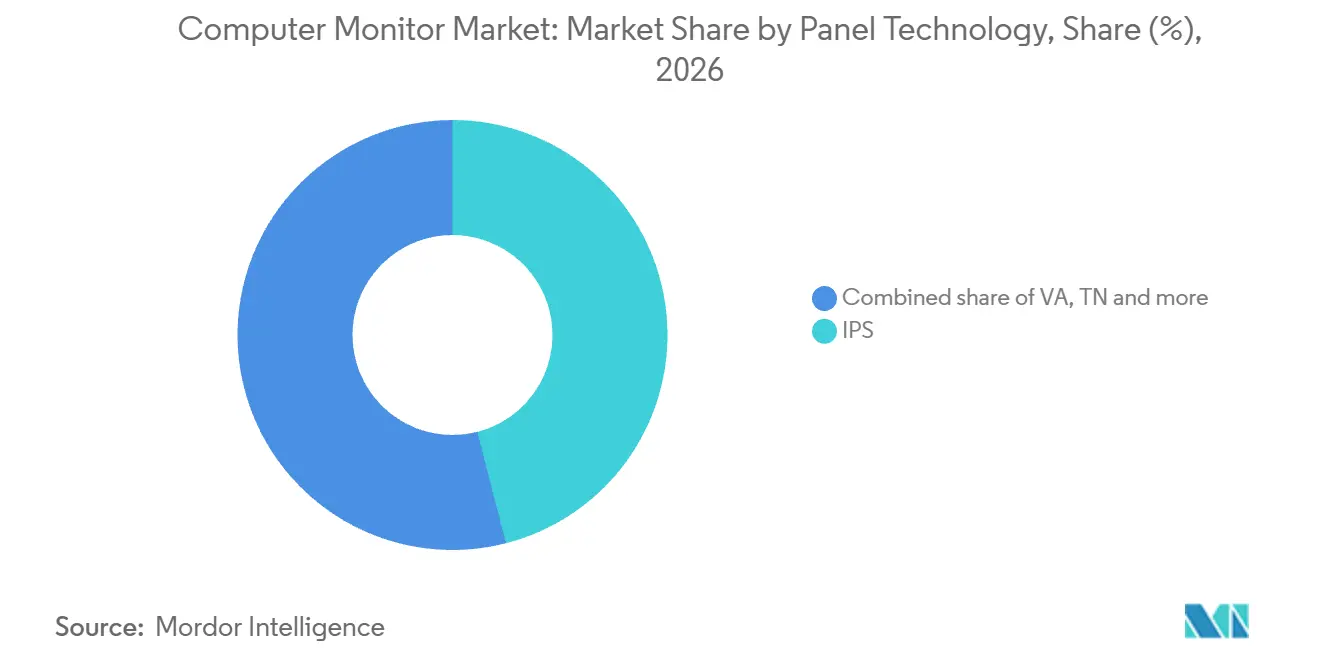
- Bei der Panel-Technologie hielt IPS im Jahr 2026 einen Anteil von 46 % an der Computer-Monitor-Marktgröße, und OLED / Mini-LED ist mit einer prognostizierten CAGR von 17,2 % von 2027 bis 2032 das am schnellsten wachsende Segment.
- Bei den Bildschirmgrößen führten 21-bis-24-Zoll-Monitore mit einem Umsatzanteil von 41,18 % im Jahr 2026, während Monitore mit mindestens 30 Zoll mit einer prognostizierten CAGR von 11,4 % von 2027 bis 2032 das stärkste Wachstum verzeichnen sollen.
- Die Auflösungsnachfrage wurde von 1920×1080 (FHD) mit einem Umsatzanteil von 52 % im Jahr 2026 angeführt, während 3840×2160 (4K) mit einer prognostizierten CAGR von 15 % von 2027 bis 2032 das stärkste Wachstum verzeichnen soll.
- Bei den Anwendungen führten Verbraucher- und Gewerbenutzung mit einem Umsatzanteil von 47,23 % im Jahr 2026, wobei Gaming mit einer prognostizierten CAGR von 12,2 % von 2027 bis 2032 das stärkste Wachstum verzeichnen soll.
- Der Online-Vertrieb führte mit einem Umsatzanteil von 59,28 % im Jahr 2026 und ist auch der am schnellsten wachsende Kanal mit einer prognostizierten CAGR von 13 % von 2027 bis 2032.
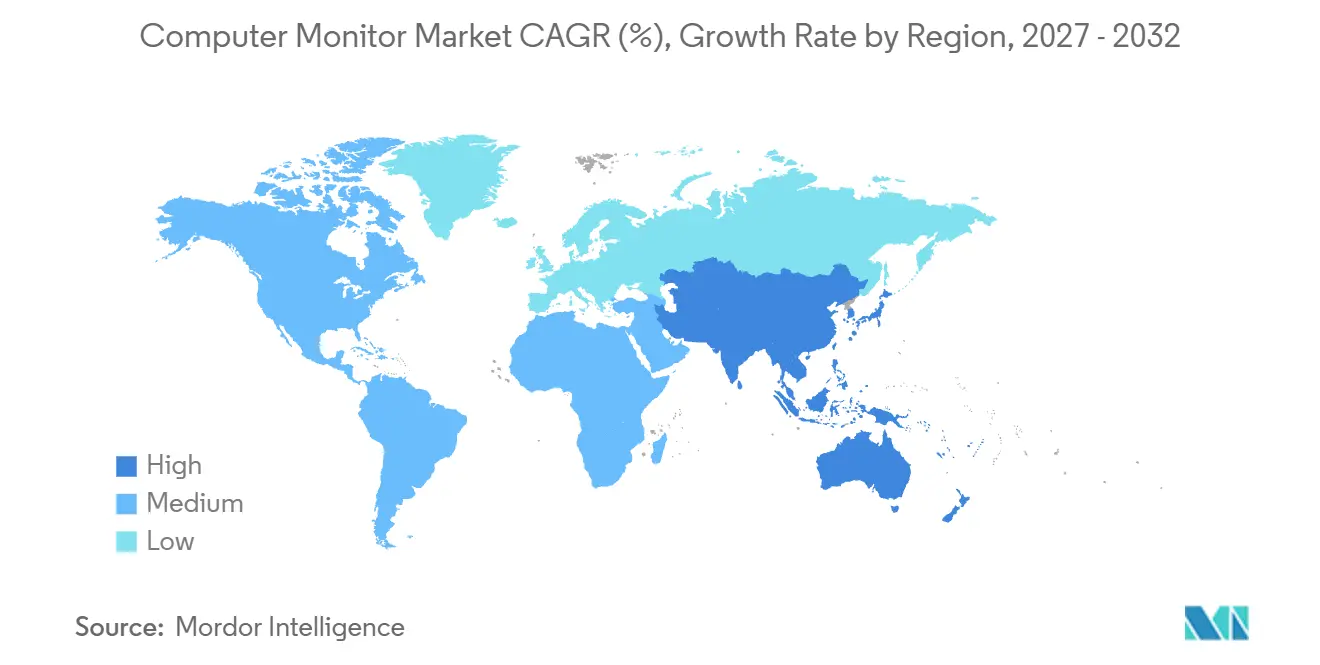
- Geografisch entfiel auf den Asien-Pazifik-Raum im Jahr 2026 ein Umsatzanteil von 40,6 %, und er soll mit einer prognostizierten CAGR von 10,2 % von 2027 bis 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Gaming und E-Sport | +2.1% | Nordamerika, Europa, Asien-Pazifik, Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Schnelle Verbreitung von 4K, HDR, OLED und Mini-LED | +1.8% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Multi-Monitor-Setups im Hybrid- und Homeoffice-Bereich | +1.2% | Deutschland und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Sinkende Durchschnittsverkaufspreise für hochauflösende Panels | +1% | Asien-Pazifik, Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Umstieg von Unternehmen auf Einzelkabel-USB-C-Monitore | +0.6% | Japan | Mittelfristig (2–4 Jahre) |
| ESG-getriebene Nachfrage nach CO₂-neutralen Displays | +0.3% | Schweiz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Gaming und E-Sport
Gaming-Aktivitäten können das potenzielle Publikum für Monitor-Upgrades erweitern, während neue E-Sport-Einrichtungen einen zusätzlichen institutionellen Rahmen schaffen. Valve berichtete, dass Steam in seinem Jahresrückblick 2025 einen Spitzenwert von 42 Millionen gleichzeitigen Nutzern erreichte, nachdem in den vorangegangenen 5 Jahren jährlich rund 3,4 Millionen gleichzeitige Spitzennutzer hinzugekommen waren. Die Saudi Esports Federation eröffnete die SEF Arena im Boulevard Riyadh City in Riad am 11. April 2025. Für einen Monitor-Anbieter unterstützt die Plattformteilnahme ein Angebot für einzelne Spieler, während ein Veranstaltungsprojekt die Möglichkeit schafft, koordinierte Ausstattung anzubieten. Die Bedienung des wachsenden Spielerpublikums neben Veranstaltungsprojekten würde die Gaming-Display-Chance eines Anbieters weniger abhängig vom Zeitpunkt neuer Arena-Eröffnungen machen.
Rasante Einführung von 4K, HDR, OLED und Mini-LED
Für Content-Creator bieten HDR-Formate und Highlight-Verarbeitung spezifische Gründe für ein Display-Upgrade. Am 11. Februar 2025 gab ASUSTeK Computer Inc. (ASUS) die Verfügbarkeit seines 32-Zoll-4K-QD-OLED-ProArt-Display-OLED-PA32UCDM-Monitors für Content-Creator bekannt.[1] ASUS bezeichnete ihn als das weltweit erste PC-Display mit Dolby Vision HDR, mit einer Bewertung von bis zu 240 Hz und 1.000 Nits Spitzenhelligkeit über einem Bereich von 3 %. Im Juli 2026 kündigte ASUS das ProArt Display OLED PA279CDV an, mit geplanter Verfügbarkeit in diesem Monat. Am 19. August 2026 gab ASUS Japan den Verkauf des 26,5-Zoll-4K-QD-OLED-PA279CDV über japanische Einzelhändler und E-Commerce-Seiten ab dem 21. August bekannt. Die Folgankündigungen erweitern das Creator-Angebot über verschiedene Bildschirmgrößen hinweg und geben Anbietern mehr als ein Format, über das sie 4K-QD-OLED-Upgrades verfolgen können.
Multi-Monitor-Nachfrage durch hybrides/fernbasiertes Arbeiten
Hybrides Arbeiten schafft einen potenziellen Ausstattungsbedarf an mehr als einem Arbeitsort und macht die physische Arbeitsgestaltung für Monitor-Anbieter kommerziell relevant. Erste Ergebnisse des deutschen Mikrozensus 2025 zeigten, dass 25 % der Erwerbstätigen in den 4 Wochen vor der Befragung mindestens einmal von zu Hause aus gearbeitet hatten.[2] Von den Erwerbstätigen in Deutschland, die 2025 von zu Hause aus arbeiteten, taten dies 46 % an weniger als der Hälfte ihrer Arbeitstage. Ein Ausstattungsangebot kann daher sowohl das Homeoffice als auch einen weiteren Arbeitsort ansprechen, wobei das Display als Teil eines nutzbaren Arbeitsplatzes betrachtet wird. Die Ausstattung eines zusätzlichen Arbeitsortes bietet einem Monitor-Anbieter einen Verkaufsanlass, der vom Austausch des Computers des Mitarbeiters unabhängig ist.
Sinkende durchschnittliche Verkaufspreise für hochauflösende Panels
Niedrigere Durchschnittsverkaufspreise für hochauflösende Panels können einen Kostenfaktor bei der Herstellung eines fertigen Monitors senken. Ein Hersteller kann diesen Spielraum nutzen, um eine höhere Auflösung zum gleichen Monitorpreis anzubieten oder die Spezifikation beizubehalten und einen niedrigeren Preis anzusetzen. Die erste Wahl kann ein Upgrade für Käufer fördern, die mehr Bildschirmdetail suchen, während die zweite den Zugang zu einer bestehenden Spezifikation erweitern kann. Der kommerzielle Effekt hängt von der Entscheidung des Anbieters ab, da eine Senkung der Komponentenpreise nicht zwangsläufig zu einer identischen Senkung des Verkaufspreises des Monitors führen muss. Für Käufer von 4K-Monitoren können entweder niedrigere Preise oder bessere Spezifikationen den Wert pro Ausgabeneinheit verbessern und damit das Argument für ein Upgrade stärken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Smartphones und Tablets als PC-Substitute | -0.8% | Mitgliedstaaten der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Panels und Angebotsschocks | -0.7% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| EU-Energieeffizienzgrenzen für Hochleistungsmodelle | -0.3% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für die Einhaltung von Elektroschrott-Vorschriften | -0.2% | Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Smartphones und Tablets als PC-Substitute
Mobiler Zugang kann einige Internetbedürfnisse von Verbrauchern erfüllen, ohne dass ein separates externes Display erforderlich ist. Im Jahr 2025 nutzten 92,61 % der EU-Bürger das Internet über ein mobiles Gerät und 30,63 % über einen Desktop-Computer, wobei sich diese Kategorien überschneiden können. Für einen Haushalt, der seine Computerausstattung überdenkt, ergibt sich dadurch ein alternativer Weg ins Internet. Wenn ein mobiles Gerät die beabsichtigte Aufgabe erfüllt, kann ein mit einem PC verbundener Monitor zu einer optionalen Ergänzung der Haushaltsausstattung werden. Das Hemmnis besteht in einer potenziellen Verringerung der Anlässe, die einen Monitor-Kauf auslösen, was die Verbindung zwischen Internetzugang und Nachfrage nach einem externen Bildschirm einschränkt.
Preisvolatilität bei Panels und Angebotsschocks
Unsichere Einstandskosten können Anbieter dazu veranlassen, bei der Zusage von Monitor-Lieferungen vorsichtig zu sein. Ein Bericht vom Februar 2025 prognostizierte, dass US-Zölle die Preise für Monitore und Laptop-Bildschirme um 5 % erhöhen und die Hersteller zu konservativeren Lieferzielen für 2025 veranlassen könnten. Ein solches Risiko schafft die Wahl zwischen der Weitergabe von Kosten an die Käufer und der Absorption innerhalb der Marge des Verkäufers. Höhere Preise können das Argument für den Austausch eines funktionierenden Monitors schwächen, während absorbierte Kosten den aus jeder Lieferung verfügbaren Gewinn reduzieren. Im Februar 2025 importierten Dell, HP und Samsung Berichten zufolge 2 bis 3 Millionen Einheiten, um erwartete Preis- und Laptop-Bildschirmpreiserhöhungen abzupuffern, wodurch spätere Bestellungen einem Risiko ausgesetzt wurden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Büroausstattung und spezialisierte Leistungsunterstützung bedienen unterschiedliche AngeboteStandard-Büromonitore hatten im Jahr 2026 einen Anteil von 45,65 % an der Computer-Monitor-Marktgröße. Die Water Resources Authority in Jamaika vergab am 21. Januar 2026 eine Beschaffung, die 6 Business-Desktop-Monitore umfasste. Dieselbe Beschaffung umfasste auch Desktop-Computer, Laptops, robuste Tablets und Festplatten. Für diesen Käufer bildeten externe Displays und tragbare Geräte Teile derselben Beschaffung, was zeigt, dass ihre Ausstattungsrollen innerhalb eines institutionellen Auftrags nebeneinander bestehen können. Tragbare Computer müssen daher den Kaufanlass für Bürobildschirme nicht eliminieren, wenn eine Institution Desktop- und mobile Ausstattung im Rahmen desselben Programms finanziert.
Gaming-Monitore sind das am schnellsten wachsende Produktsegment mit einer prognostizierten CAGR von 13 % von 2027 bis 2032. Samsung Electronics America brachte den Odyssey OLED G6 am 12. August 2025 für den US-Kauf auf den Markt und bezeichnete ihn als den weltweit ersten 500-Hz-OLED-Gaming-Monitor. Diese Kombination bietet ein spezifisches Reaktionsfähigkeitsangebot für ein Gaming-Display-Upgrade, wobei die differenzierte Spezifikation mit einer tatsächlichen Kaufoption verknüpft ist. Professionelle Monitore erschienen in den Radiologie-Spezifikationen des Allgemeinen Krankenhauses Alicante vom Mai 2025, die klinische Überprüfungsstationen und DICOM-konforme Diagnose-Display-Optionen für Radiologen umfassten. Diese Angebote lösen unterschiedliche Upgrade-Entscheidungen, wobei Spieler eine neue Reaktionsfähigkeitsoption erhalten und Radiologie-Käufer Displays suchen, die diagnostische Anforderungen erfüllen.


Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Panel-Technologie:
IPS-Beschaffung trifft auf wachsende OLED-VerkäufeIPS repräsentierte im Jahr 2026 einen Marktanteil von 46 % am Computer-Monitor-Markt. Im Juli 2026 spezifizierte die Stadtverwaltung von Bais, Philippinen, einen 24-bis-25-Zoll-IPS-Monitor innerhalb eines IT-Ausstattungsloses für ihr Personalwesen-Büro. Am 11. Dezember 2025 erteilte das philippinische Büro des Generalstaatsanwalts einen Kaufauftrag für 4 Sets AOC-IPS-Monitore zur Server-Überwachung und -Entwicklung. Diese Käufer spezifizierten dieselbe Panel-Technologie innerhalb unterschiedlicher Ausstattungsanforderungen und platzierten IPS sowohl in Abteilungsbüros als auch in spezialisierter Überwachungsarbeit. Der gemeinsame Panel-Typ lässt den Abteilungsworkflow und die technische Überwachungskonfiguration als die praktischen Differenzierungspunkte für diese IPS-Aufträge bestehen.
OLED / Mini-LED ist das am schnellsten wachsende Panel-Technologie-Segment mit einer prognostizierten CAGR von 17,2 % von 2027 bis 2032. TN-Monitore haben ein ausgeprägtes reaktionsfähigkeitsorientiertes Publikum, wobei PCWorld ihre Nutzung unter E-Sport-Enthusiasten im September 2026 beschrieb. ASUS berichtete von einem Anstieg der Verkäufe seiner OLED-Monitore im Jahr 2025. Dieses Betriebsergebnis gibt einer Monitor-Marke eine Grundlage, ihr OLED-Geschäft auf der Basis nachgewiesener Kundennachfrage weiterzuentwickeln.


Nach Bildschirmgröße (Zoll):
Institutionelle Aufträge umfassen kompakte und große DisplaysMonitore mit 21 bis 24 Zoll waren das größte Bildschirmgrößensegment mit einem Umsatzanteil von 41,18 % im Jahr 2026. Im Januar 2026 schloss Fiosrú, das irische Büro des Polizeiombudsmanns, einen Vertrag mit Datapac über 40 HP-P24h-23,8-Zoll-Monitore in Dublin ab. Der Vertrag umfasste auch jeweils 40 Einheiten Laptops, Tastatur-und-Maus-Kombinationen und Docking-Stationen. Fiosrú spezifizierte die Ausstattung zur Unterstützung standardmäßiger Computeranforderungen und zur Aufrechterhaltung der operativen Computerkapazität. Um diesen gebündelten Auftrag zu gewinnen, muss mehr als der 23,8-Zoll-Bildschirm abgedeckt werden, was die Monitor-Lieferung mit dem breiteren Endbenutzer-Ausstattungsangebot des Auftragnehmers verknüpft.
Monitore mit mindestens 30 Zoll sind das am schnellsten wachsende Bildschirmgrößensegment mit einer prognostizierten CAGR von 11,4 % von 2027 bis 2032. BILBAOTIK, S.A. vergab am 11. März 2025 einen Auftrag für 10 32-Zoll-Computer-Monitore in Bizkaia, Spanien, an Vasco Informatica SL. Der Vertrag wurde am 17. März formalisiert und begründete einen datierten Auftrag für dieses größere Display-Format. Ein reines Monitor-Los dieser Größe ermöglicht es einem Großbildschirm-Spezialisten, ein Angebot einzureichen, ohne die übrige Endbenutzer-Ausstattung des Käufers abdecken zu müssen.
Nach Auflösung:
Institutionelle FHD-Aufträge koexistieren mit 4K-Upgrades1920×1080 (FHD) war das größte Auflösungssegment mit einem Umsatzanteil von 52 % im Jahr 2026. Im Juli 2025 schloss IPREJUN in Jundiaí, Brasilien, eine Beschaffung für 14 23,6-Zoll-FHD-Monitore im Rahmen eines umfassenderen IT-Ausstattungskaufs ab. ALLBID wurde als Gewinner des Angebots für den Monitor-Posten gelistet. Der Auftrag machte FHD zu einer expliziten Ausstattungsanforderung und verknüpfte die Nachfrage nach dieser Auflösung mit einem definierten institutionellen Kauf. Für den ausgewählten Auftragnehmer hat die Erfüllung der angegebenen FHD-Anforderung Vorrang vor dem Angebot eines höher auflösenden Substituts bei diesem Ausstattungsposten.
3840×2160 (4K) ist das am schnellsten wachsende Auflösungssegment mit einer prognostizierten CAGR von 15 % von 2027 bis 2032. Am 6. Januar 2025 kündigte Dell seinen 32-Plus-4K-QD-OLED-Monitor mit KI-verbessertem 3D-Raumklang an, eine Kombination, die laut seiner internen Analyse vom August 2024 kein anderer damals verfügbarer 31,5-Zoll-Monitor bot. Dell plante die Verfügbarkeit ab dem 27. März 2025 in China und ab dem 22. Mai 2025 anderswo und positionierte ein 4K-Upgrade rund um integrierten Audio sowie Bilddetail. In einer am 21. März 2025 veröffentlichten Ausschreibung suchte ChileCompra 5 27-Zoll-4K-Monitore zur Vermietung an seine Technologieabteilung neben 21 erweiterten Laptops und zugehörigen Dienstleistungen. Diese Beispiele unterscheiden funktionsgetriebene Ausstattungsverkäufe von der dienstleistungsbasierten Erfüllung einer 4K-Anforderung und geben Anbietern unterschiedliche Wege zu Auflösungs-Upgrades.
Nach Anwendung:
Arbeitsplatzprogramme und organisiertes Gaming schaffen unterschiedliche VertriebswegeVerbraucher- und Gewerbenutzung bildeten das größte Anwendungssegment mit einem Umsatzanteil von 47,23 % im Jahr 2026. Das Ministerium für Gemeinschaften und Justiz des australischen Bundesstaates New South Wales vergab am 12. Mai 2025 einen Monitor- und Monitor-Arm-Vertrag an Olympus Technology Services Pty Ltd. Die angegebene Laufzeit erstreckt sich bis zum 11. Mai 2029 und unterstützt Arbeitsplatzprojekte, wobei Monitor-Arme im Rahmen von ICT SCM0020 beschafft werden sollen. Ein um Arbeitsplatzprojekte strukturierter Vertrag kann einem Display-Anbieter über eine institutionelle Beziehung Zugang zu mehreren Ausstattungsanforderungen verschaffen. Die Einbeziehung von Monitor-Armen macht die physische Arbeitsplatzgestaltung zum Teil des Vertrags und lässt ein reines Bildschirmangebot hinter dem angegebenen Ausstattungsumfang zurück.
Gaming ist das am schnellsten wachsende Anwendungssegment mit einer prognostizierten CAGR von 12,2 % von 2027 bis 2032. Lenovo-Gaming-Monitore wurden von Athleten und FIFAe-Mitarbeitern bei den FIFAe Finals 25 in Riad, Saudi-Arabien, vom 10. bis 19. Dezember 2025 eingesetzt. Der Einsatz umfasste Lenovo-Gaming-Computer, Monitore, Mäuse, Tastaturen, Zubehör und andere Geräte. Diese Kombination macht den Monitor zu einem Bestandteil eines Veranstaltungsausstattungsangebots und verknüpft die Rolle des Displays sowohl mit dem Wettkampf als auch mit der unterstützenden Arbeit. Der Ausstattungsbedarf der Veranstaltung reicht damit über die Wettkampfstationen hinaus bis zur Mitarbeiterarbeit und erweitert die Rollen, die ein Gaming-Display-Paket erfüllen kann.
Nach Vertriebskanal:
Online-Angebote verbinden Konfiguration mit ErfüllungOnline war der größte Vertriebskanal mit einem Umsatzanteil von 59,28 % im Jahr 2026 und ist der am schnellsten wachsende Kanal mit einer prognostizierten CAGR von 13 % von 2027 bis 2032. Dell Premier für Unternehmen bietet Organisationen Online-Zugang zu Dells gesamtem Portfolio, einschließlich Monitore. Für ein Unternehmen, das eine Workstation-Konfiguration zusammenstellt, bietet die Plattform einen gemeinsamen Beschaffungsweg für Monitore, Computer und Zubehör. Das integrierte Ausstattungspaket wird zu einem konkurrierenden Angebot für einen Monitor-Spezialisten und macht die Positionierung auf Workstation-Ebene für den Online-Vertrieb relevant.
Am 8. Oktober 2026 ermöglichte Newegg US-Käufern, berechtigte Newegg-Produkte über den Google-Suche-KI-Modus und Gemini zu kaufen. Die Vereinbarung behielt Newegg als Händler der Aufzeichnung und verantwortlich für Erfüllung und Support, wobei Käufe innerhalb der Google-Erfahrung getätigt wurden. Diese Technologie-Einzelhandels-Vereinbarung trennt die käuferseitige Schnittstelle von der Verantwortung des Händlers für den Abschluss der Transaktion. Das Modell macht Schnittstellenpartnerschaften zu einem potenziellen Weg zum Kundenzugang, während Erfüllung und Kundensupport beim Händler verbleiben und Online-Verkäufern eine weitere Möglichkeit zur Reichweitenerweiterung bieten.
Geografische Analyse
Computer-Monitor-Markt Asien-Pazifik
Der Asien-Pazifik-Raum hielt im Jahr 2026 einen Marktanteil von 40,6 % am Computer-Monitor-Markt und ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 10,2 % von 2027 bis 2032. Am 16. Juni 2025 erteilte das Advanced Science and Technology Institute auf den Philippinen Artjohnley Enterprises eine Zuschlagsmitteilung für 8 Monitore und zugehöriges Zubehör, vorbehaltlich einer schriftlichen Annahme innerhalb von 2 Werktagen. Das Paket umfasste HDMI-Kabel und duale Monitor-Arme und verknüpfte die Display-Anforderung mit einer umfassenderen Ausstattungsvereinbarung. Am 18. Februar 2025 unterzeichnete Digiworld Corporation eine Vereinbarung als Distributor von AOC-Monitoren in Vietnam. Institutionelle Zuschläge und Vertriebsvereinbarungen bieten Monitor-Anbietern unterschiedliche Wege zu Käufern, durch projektspezifische Ausstattungsanforderungen und lokalen Wiederverkauf.
Nordamerika und Europa bieten institutionelle Aufträge, die Monitor-Marken mit Anbietern verbinden, die durch öffentliche Beschaffung ausgewählt werden. Public Services and Procurement Canada beauftragte Hypertec am 7. Oktober 2025 mit der Lieferung von 200 Monitoren für die Public Service Commission of Canada. Im November 2025 wählte die Podkarpackische Woiwodschaft Inspektorat für Umweltschutz in Polen ZETO-RZESZÓW Sp. z o.o. aus, um 65 24-Zoll-Computer-Monitore für sein Büro in Rzeszów zu liefern. Für Marken läuft der Zugang zu diesen Aufträgen über den für jede Beschaffung ausgewählten Auftragnehmer.
Eine öffentliche Ausschreibung vom Juli 2025 suchte Computer-Monitore in Florianópolis, Brasilien. Das Centro de Formación Técnica de la Región de Antofagasta in Chile vergab am 7. September 2026 eine Beschaffung einschließlich 25 32-Zoll-4K-Monitore für die Ausbildung in Informatik und digitaler Sicherheit in Calama an ROSILLO COMPAÑÍA SPA. Am 23. Juni 2025 lud die Kommission der Afrikanischen Union zu Angeboten für 300 24-Zoll-Business-Monitore für ihr Biashara-2063-Projekt ein und spezifizierte die Lieferung an ihr Lager in Addis Abeba. Im Mai 2025 gab Tarsus Distribution eine unterzeichnete Samsung-LCD-Monitor-Vertriebsvereinbarung für südafrikanische Kanalpartner bekannt und identifizierte dabei ausdrücklich Südafrika. Diese Wege trennen lokale öffentliche Sektorprojekte vom Kanalwiederverkauf und machen die Chance des Anbieters von einer definierten Käuferspezifikation oder der nachgelagerten Reichweite eines Distributors abhängig.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Dieser Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive von Herstellern und Importeuren, die fertige externe Monitore verkaufen. Er stellt eine bundesstaatliche Einkaufsbedingung mit Standards für das Produktdesign und den Sammlungspflichten eines Systems für Haushaltselektronik gegenüber. Diese Pflichten betreffen Anbieter auf unterschiedlichen Wegen, einschließlich Modellqualifizierung, Produktdesign und Verantwortung nach einem Haushaltsverkauf. Die Bewertungen beurteilen die praktische Belastung durch die Erfüllung dieser Pflichten beim Vertrieb von Monitoren über den jeweiligen Vertriebskanal.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien |
|---|---|---|---|---|
| Zuständige Behörde | US-Energieministerium, Bundesenergiemanagemenprogramm (FEMP) | Marktüberwachungsbehörden der Bundesländer | Nationale Normungsverwaltung | Ministerium für Umwelt und Klimawandel |
| Wesentliche Instrumente oder Ausrichtung | Bundesweite ENERGY STAR/FEMP-Einkaufsanforderungen | Verordnung (EU) 2019/2021 für erfasste elektronische Displays | Verbindliche GB 21520-2023, in Kraft seit dem 1. Juni 2024 | Dekret 10.240/2020; Portaria 1.778/2026 zur Einführung von Sisrev-BR |
| Kommerzieller Effekt | Erfasste Bundesbeschaffungen erfordern zertifizierte oder ausgewiesene Monitore, mit gesetzlichen Ausnahmen | Ökodesign-Konformität für erfasste Monitore, die auf dem EU-Markt in Verkehr gebracht werden | Display-Effizienzmindestwerte und -klassen für erfasste Produkte | Rückwärtslogistik für Monitore, die für den Haushaltsgebrauch verkauft werden |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||||
Die US-Bewertungen „Mittel” und „Keine Änderung” spiegeln die bundesstaatlichen Einkaufsqualifikationen und ENERGY STAR Displays Version 8 wider, für die die EPA keine Nachfolgeversion in der Entwicklung meldet. Deutschlands Bewertungen „Mittel” und „Keine Änderung” spiegeln die Pflichten der Verordnung (EU) 2019/2021 wider, die unter staatlicher Durchsetzung weiterhin gelten, während die Konsultation der Kommission vom 13. November 2024 Entwürfe für Anfang 2026 vorsah, vorbehaltlich ausreichender Stakeholder-Beiträge – ein Ziel, das verstrichen ist. Chinas Bewertungen „Mittel” und „Keine Änderung” spiegeln GB 21520-2023 wider, das seit dem 1. Juni 2024 in Kraft ist, mit einer späteren Umstellungsfrist zum 31. Mai 2025 für Inhaber von Zertifikaten nach dem vorherigen Standard im Zertifizierungsprogramm des Big-Data-Zentrums für Cybersicherheitsüberprüfung, Zertifizierung und Marktaufsicht. Brasiliens Bewertung „Mittel” und „Verschärfung” spiegelt die Rückwärtslogistikpflichten für Haushaltsmonitore und die Einführung von Sisrev-BR im September 2026 wider, einem Registrierungs- und Berichtssystem, dessen Daten für die Durchsetzung verwendet werden können.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Panel-Lieferung, Monitor-Produktion und Vertrieb innerhalb eines Landes als separate kommerzielle Aktivitäten. AUO Corporation beschrieb sein Geschäft im Jahr 2025 als über die Panel-Lieferung hinausgehend in Lösungen, die auf Displays aufgebaut sind. Die Abteilung Device eXperience von Samsung Electronics Co., Ltd. stellt Monitore her und verkauft sie. Eine breite Display-Lösungspositionierung und der Verkauf eines fertigen Monitors stellen unterschiedliche kommerzielle Aktivitäten dar und trennen vorgelagerte Fähigkeiten von der Wertschöpfung durch Fertigprodukte.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Panel-Lieferung | Panel-Lieferanten wie AUO Corporation | Panel-Verkäufe | Abhängigkeit vom gewählten Panel-Design | Alternative Panel-Spezifikation entwickeln |
| Monitor-Herstellung | Monitor-Hersteller wie Samsung Electronics Co., Ltd. (Abteilung Device eXperience) | Fertigmonitor-Verkäufe | Kopplung zwischen Panel-Wahl und dem vollständigen Monitor-Design | Ein vollständiges Monitor-Design für jedes ausgewählte Panel validieren |
| Lokaler Vertrieb | Monitor-Distributoren wie PSD (Vietnam, Ernennung Juli 2025) | Vertriebsmarge auf Monitor-Verkäufe | Kanalabdeckung innerhalb jedes Landes | Eine Vertriebsbeziehung im Zielgebiet aufbauen |
| Quelle: Mordor Intelligence | ||||
Der länderspezifische Kanalzugang verleiht der Vertriebsstufe eine kommerzielle Rolle, die über die Lieferung eines fertigen Monitors hinausgeht. Der Vertrieb innerhalb eines Landes ist eine separate kommerzielle Aufgabe, veranschaulicht durch die Partnerschaftsankündigung von PSD im Juli 2025 mit TPV Technology Ltd., die PSD zum autorisierten Distributor von AOC- und Philips-Monitoren in Vietnam macht.[3] Die angekündigte Vereinbarung platzierte PSD zwischen TPV Technology und vietnamesischen Käufern und machte diesen Vertriebsweg von einer Distributor-Beziehung abhängig, die über Panel- oder Montagefähigkeiten hinausgeht.
Wettbewerbslandschaft
Marktkonzentration
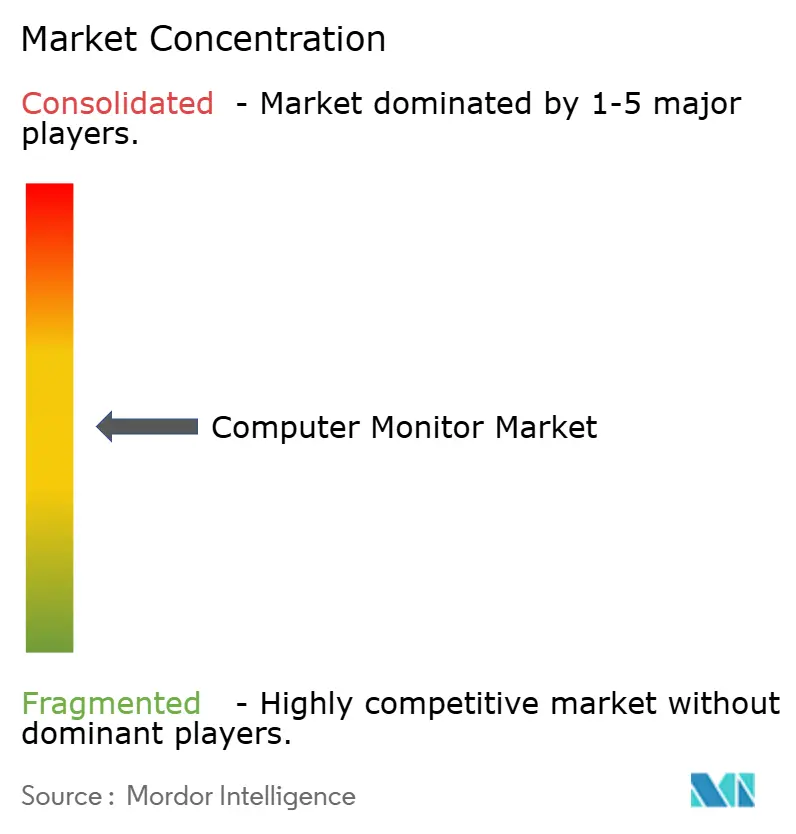
Die Branche ist mäßig konzentriert, wobei Dell Technologies Inc., HP Inc., Lenovo Group Ltd., Samsung Electronics Co., Ltd. und Acer Inc. zu den wichtigsten Teilnehmern gehören. Samsung Electronics America machte seinen Odyssey 3D, Odyssey OLED G8 und Odyssey G9 für 2025 am 22. April 2025 auf Samsung.com und bei ausgewählten US-Händlern verfügbar. Im Januar 2025 hatte Samsung Electronics Co., Ltd. seinen 27-Zoll-4K-OLED-Odyssey-OLED-G8 als den weltweit ersten Gaming-Monitor mit dieser Kombination beschrieben. Die Wettbewerbsunterscheidung beruht auf der Kombination von 4K-Detail mit einem 27-Zoll-OLED-Format, sodass das alleinige Anpassen der Panel-Technologie dieses Produktangebot nicht replizieren würde.
Der Wettbewerb am Arbeitsplatz erstreckt sich auch auf in das Display integrierte Funktionen und gibt Anbietern eine weitere Grundlage zur Differenzierung eines professionellen Monitors. Im Oktober 2025 kündigte HP einen 49-Zoll-Series-5-Pro-Konferenzmonitor an, und sein britischer Shop bot das Modell später zum Kauf an. HP beschrieb ihn als den weltweit ersten ultrabreiten Konferenzmonitor mit integrierter KI-Rauschunterdrückung. Seine Funktion „Virtuelles Mehrfach-Display” erstellt bis zu 3 virtuelle Arbeitsbereiche zur Organisation von Anwendungen, Inhalten und Desktop-Fenstern. Diese Funktionen geben HP ein fokussiertes Angebot für einen Konferenzarbeitsplatz, bei dem ein Monitor-Angebot visuelle Organisations- und Audioverarbeitungsfähigkeiten umfassen kann.
Die Schritte von Samsung und HP deuten auf einen Wettbewerb durch unverwechselbare Bildschirmformate und integrierte Arbeitsplatzfunktionen hin. EU-Ökodesign- und Energiekennzeichnungsregeln gelten seit dem 1. März 2021 für erfasste elektronische Displays, einschließlich Monitore. Anbieter müssen gedruckte Etiketten und Produktinformationen bereitstellen, und spezifizierte Modellwerbung muss Energieeffizienzklassen gemäß den geltenden Regeln enthalten. Für alle Hersteller und Importeure, die den EU-Markt bedienen, ist die Einhaltung eine gemeinsame Voraussetzung, um diese differenzierten Angebote zu den Käufern zu bringen. Ein unverwechselbares Merkmal kann konkurrierende Modelle voneinander abheben, kann aber nicht die Energieklassenangabe ersetzen, die die visuelle Werbung des Modells begleitet.
Marktführer der Computermonitor-Branche
-
Dell Technologies Inc.
-
HP Inc.
-
Lenovo Group Ltd.
-
Samsung Electronics Co., Ltd.
-
Acer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Computermonitor-Markt Unternehmen in diesem Bericht
- Dell Technologies Inc.
- HP Inc.
- TPV Technology Ltd. (AOC / Philips)
- Lenovo Group Ltd.
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- Acer Inc.
- ASUSTeK Computer Inc.
- Apple Inc.
- ViewSonic Corp.
- BenQ Corp.
- MSI – Micro-Star International Co., Ltd.
- Gigabyte Technology Co., Ltd.
- Huawei Technologies Co., Ltd.
- Xiaomi Corp.
- EIZO Corp.
- Sharp Corporation
- iiyama (MCJ Co., Ltd.)
- Hannspree Europe Holdings B.V.
- Intelligent Imaging Innovations Inc.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen die Monitor-Lieferung für Campus-Einrichtungen, die Teilnahme an Computerpaketen und Angebote, die die Installation fertiger Displays umfassen. Singapurs Agentur für Wissenschaft, Technologie und Forschung (A*STAR) eröffnete am 5. Oktober 2026 eine GENEO-Campus-Ausschreibung für Monitor-Lieferung, -Lieferung und -Installation, mit Angebotsfrist bis zum 30. Oktober. Die zypriotische Polizei eröffnete am 23. September 2026 eine Beschaffung für 4 spezialisierte Zentralcomputer, 8 Computerbildschirme und 4 tragbare Computer, ebenfalls mit Angebotsfrist bis zum 30. Oktober. Diese Einkaufsstrukturen bieten unterschiedliche mögliche Rollen für Monitor-Anbieter, Integratoren und Lieferanten, die in der Lage sind, installierte Ausstattung zu liefern.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Campus-Monitor-Ausstattungspakete | Offene Campus-Beschaffung umfasst Monitore und Baugruppen | A*STAR GENEO Campus | Fertige Monitore mit den erforderlichen Baugruppen anbieten | Koordinierung von Ausstattung und Baugruppen innerhalb eines Lieferumfangs | Monitor-Anbieter mit institutioneller Lieferfähigkeit |
| Monitore innerhalb spezialisierter Computerpakete | Offene Beschaffung kombiniert Bildschirme und Computer | Spezialisierte Computerbeschaffung der zypriotischen Polizei | Monitore in ein vollständiges Computerausstattungsangebot einbeziehen | Erfüllung eines Pakets, das auch Computer umfasst | Integratoren, die externe Monitore für Ausstattungspakete beschaffen |
| Installierte Monitor-Ausstattungsangebote | Beide Beschaffungsumfänge umfassen Installation | Institutionen, die installierte Monitor-Pakete kaufen | Fertige Monitore mit Lieferung und Installation bündeln | Koordinierung der Standortlieferung mit der Installation | Monitor-Anbieter, die mit lokalen Installationsfirmen zusammenarbeiten |
| Quelle: Mordor Intelligence | |||||
Der kombinierte Ausstattungs- und Installationsumfang macht die Verantwortung für das gesamte Paket zu einem zentralen Element dieser Chancen. Ein Monitor-Hersteller kann eine Rolle bei der Lieferung fertiger Displays über ein Unternehmen verfolgen, das das breitere Computerpaket oder die Standortarbeit bereitstellen kann. Dies schafft einen potenziellen Weg in die institutionelle Ausstattungsnachfrage durch einen fokussierten Display-Beitrag, wobei die umfassendere Lieferung vom Anbieter des vollständigen Pakets übernommen wird.
Neueste Industrielle Entwicklungen in Computermonitor-Markt
- Sep 2026: Acer Inc. kündigte Monitore für Gaming und Content-Erstellung in seinen Predator-, Acer-Nitro- und Acer-ProDesigner-Portfolios an.
- Aug 2026: ASUS Japan kündigte seinen 26,5-Zoll-4K-QD-OLED-PA279CDV für professionelle Creator am 19. August an, mit geplantem Verkauf über japanische Einzelhändler und E-Commerce-Seiten ab dem 21. August.
- Mai 2026: Samsung Electronics Co., Ltd. gab die weltweite Verfügbarkeit seiner Gaming-, OLED-, ViewFinity- und The-Movingstyle-Essential-Monitore der Odyssey-Reihe 2026 bekannt.
Computermonitor-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der Computer-Monitor-Markt misst den jährlichen Umsatzwert fertiger externer Computer-Monitore, die weltweit an Verbraucher und Organisationen für die Verwendung mit Computergeräten verkauft werden. Er umfasst eigenständige Monitor-Ausstattung für den Haushalts- und Arbeitsplatzeinsatz, mit Verkäufen über Online- und Offline-Kanäle.
Ausschlüsse aus dem Umfang: Fernseher, in Laptops und All-in-One-PCs integrierte Displays, Mobilgeräte-Displays sowie Monitor-Panels und andere Monitor-Komponenten, die separat verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Standard-Büromonitore
- Gaming-Monitore
- Professionelle/farbgenaue Monitore
- Gebogene und ultrabreite Monitore
- Nach Panel-Technologie
- IPS
- VA
- TN
- OLED / Mini-LED
- Nach Bildschirmgröße (Zoll)
- ≤20''
- 21''–24''
- 25''–29''
- ≥30''
- Nach Auflösung
- 1366×768
- 1920×1080 (FHD)
- 2560×1440 (QHD)
- 3840×2160 (4K)
- Andere Auflösungen
- Nach Anwendung
- Verbraucher und Gewerblich
- Gaming
- Professionell und Unternehmen
- Nach Vertriebskanal
- Online
- Offline (Fachhandel und Massenmärkte)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest Europas
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest Afrikas
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Marktgrenze und Produktklassifizierung können anhand von Quellen wie den Leitlinien der britischen Regierung zur Klassifizierung elektrischer Geräte überprüft werden, die Computer-Monitore von anderen Displays unterscheiden, sowie den PC-Monitor-Leistungsstandards der Video Electronics Standards Association, die Bildwiederholrate- und Display-Fähigkeiten beschreiben. Die Gerätenutzungsstatistiken von Eurostat liefern Belege dafür, wie Einzelpersonen auf das Internet zugreifen, während der Mikrozensus des Statistischen Bundesamts Deutschland Belege zu Homeoffice-Mustern liefert, die Annahmen zur Arbeitsplatznachfrage informieren können.
Jährliche Berichte und Einreichungen von Unternehmen können Monitor-Produktportfolios, gemeldete Kanalaktivitäten, geografische Exposition und Investitionspläne klären, während Investorenmaterialien und seriöse Wirtschaftspresse dabei helfen können, Produkteinführungen, Lieferentwicklungen und Preisänderungen zu datieren. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Monitor-Hersteller und Markeninhaber, Distributoren und Einzelhändler sowie institutionelle Käufer umfassen, mit CXOs, Funktionsleitern und Managern, die Strategie, Produkt, Vertrieb, Beschaffung und Kanaloperationen abdecken. Ihre Erkenntnisse würden verwendet, um Sekundärschätzungen der Ersatznachfrage, des Produktmix, der realisierten Verkaufspreise, der Kanalanteile und der regionalen Bedingungen zu testen und Lücken oder widersprüchliche Quelldefinitionen zu klären. Widersprüchliche Antworten würden gegen öffentliche Liefer-, Unternehmens- und Handelsindikatoren trianguliert, bevor eine Annahme revidiert wird.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 15 % | APAC: 45 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 15 % | Manager: 50 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung würde mit dem globalen Umsatzwert fertiger Monitore beginnen und mit einer selektiven Bottom-up-Überprüfung ausgewählter Monitor-Lieferungen multipliziert mit Durchschnittsverkaufspreisen sowie Anbieter- und Kanal-Rollups abgeglichen, wo die Abdeckung verifiziert werden kann. Das Modell würde Monitor-Lieferungen, Durchschnittsverkaufspreise, Panel- und Auflösungsmix, Gaming- und professionelle Nutzung, Online- und Offline-Kanalmix sowie regionale PC-Ersatz- und Arbeitsplatzausstattungsnachfrage verfolgen. Diese Indikatoren helfen dabei, Einheitenexpansion von Preis- und Spezifikationsänderungen zu trennen und Segmentanteile zu unterstützen. Prognosen würden eine multivariate Regression verwenden, wo historische Reihen ausreichend konsistent sind, mit Szenarioanalyse für Panel-Preisschocks, Produkt-Premiumisierung und ungleichmäßige regionale Ersatzzyklen. Analysten würden den implizierten Umsatz und das Wachstum jedes Segments mit Unternehmensangaben, Lieferindikatoren und Kanalbelegen vergleichen und dann Primärbefragte bitten, die Richtung und kommerzielle Plausibilität von Prognosen auf Variablenebene zu überprüfen. Wenn eine Bottom-up-Stichprobe oder Quellreihe unvollständig ist, würde die Schätzung mit dem verfügbaren globalen Gesamtwert und vergleichbaren Liefer- oder Preisindikatoren begrenzt, wobei die Lücke als explizite Modellierungsannahme zur Überprüfung getragen wird.
Datenvalidierung und Aktualisierungszyklus
Analysten würden Marktgesamtwerte und Segmenttrends gegen unabhängige Liefer-, Unternehmens-, Handels- und Nachfrageindikatoren triangulieren und dann Anomalien in Quelldefinitionen, Währungen, Zeiträumen, Kanalbehandlung und Produktabdeckung vor der Freigabe untersuchen. Eine zweite Überprüfung würde Arithmetik, Jahresausrichtung, Segmentanteile und Prognoseimplikationen prüfen, und Analysten würden relevante Befragte erneut kontaktieren, wenn ein wesentlicher Widerspruch oder eine geänderte Annahme die Schätzung beeinflusst. Der Beweissatz würde jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches Ereignis Panel-Angebot, Preisgestaltung, Regulierung oder Nachfrage verändert, und vor der Lieferung einer frischen Vorabprüfung unterzogen.
Mordor Intelligence's Computer-Monitor-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Der Computer-Monitor-Markt misst den jährlichen Umsatzwert fertiger externer Computer-Monitore, die weltweit an Verbraucher und Organisationen für die Verwendung mit Computergeräten verkauft werden. Das Modell würde Monitor-Lieferungen, Durchschnittsverkaufspreise, Panel- und Auflösungsmix, Gaming- und professionelle Nutzung, Online- und Offline-Kanalmix sowie regionale PC-Ersatz- und Arbeitsplatzausstattungsnachfrage verfolgen.
Wesentliche Lückentreiber werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen in der gesamten Studie adressiert. Analysten würden Marktgesamtwerte und Segmenttrends gegen unabhängige Liefer-, Unternehmens-, Handels- und Nachfrageindikatoren triangulieren und dann Anomalien in Quelldefinitionen, Währungen, Zeiträumen, Kanalbehandlung und Produktabdeckung vor der Freigabe untersuchen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 52,25 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 47 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 10,0 % unter dem Wert dieses Berichts für 2027 von 52,25 Mrd. USD, 2 Jahre später. Die veröffentlichte Schätzung beginnt mit einem früheren Basisjahr und beschreibt das Wachstum von dieser Basis bis 2032. |
| Regionales Beratungsunternehmen B | 35 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 33,0 % unter dem Wert dieses Berichts für 2027 von 52,25 Mrd. USD, 2 Jahre später. Die veröffentlichte Schätzung verwendet ein früheres Basisjahr und gibt eine prognostizierte CAGR von 5,6 % bis 2032 an. |
Mordor Intelligence verknüpft die Schätzung mit dem definierten Abdeckungs- und Nachfragemodell der Studie. Analysten würden Marktgesamtwerte und Segmenttrends gegen unabhängige Liefer-, Unternehmens-, Handels- und Nachfrageindikatoren triangulieren und dann Anomalien in Quelldefinitionen, Währungen, Zeiträumen, Kanalbehandlung und Produktabdeckung vor der Freigabe untersuchen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Computer-Monitor-Markt und wie sind die Wachstumsaussichten?
Die Größe wird für 2027 auf 52,25 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 66,69 Milliarden USD erreichen, mit einer CAGR von 5 % von 2027 bis 2032.
Was treibt die Nachfrage nach externen Computer-Monitoren an?
Gaming-Upgrades und hybrides Arbeiten unterstützen die Nachfrage. Erste Ergebnisse des deutschen Mikrozensus 2025 zeigten, dass 25 % der Erwerbstätigen in den 4 Wochen vor der Befragung mindestens einmal von zu Hause aus gearbeitet hatten.
Welcher Computer-Monitor-Produkttyp führt die Verkäufe an?
Standard-Büromonitore hielten im Jahr 2026 einen Umsatzanteil von 45,65 %, während Gaming-Monitore mit einer prognostizierten CAGR von 13 % von 2027 bis 2032 das stärkste Wachstum verzeichnen sollen.
Welche Unternehmen sind die wichtigsten Anbieter von Computer-Monitoren?
Dell Technologies Inc., HP Inc., Lenovo Group Ltd., Samsung Electronics Co., Ltd. und Acer Inc. sind die wichtigsten Anbieter.
Was ist eine wesentliche Herausforderung für die Nachfrage nach externen Displays?
Mobiler Zugang bietet ein potenzielles Substitut für einige PC-Aufgaben. Im Jahr 2025 nutzten 92,61 % der EU-Bürger das Internet über ein mobiles Gerät.
Welche Region führt beim Computer-Monitor-Umsatz und -Wachstum?
Der Asien-Pazifik-Raum hielt im Jahr 2026 einen Umsatzanteil von 40,6 % und soll mit einer prognostizierten CAGR von 10,2 % von 2027 bis 2032 am schnellsten wachsen.