
Größe und Marktanteil des US-amerikanischen Immobilienverwaltungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 84.73 Milliarden US-Dollar |
| Marktgröße (2026) | 88.03 Milliarden US-Dollar |
| Marktgröße (2031) | 106.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.90 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Immobilienverwaltungsmarkts durch Mordor Intelligence
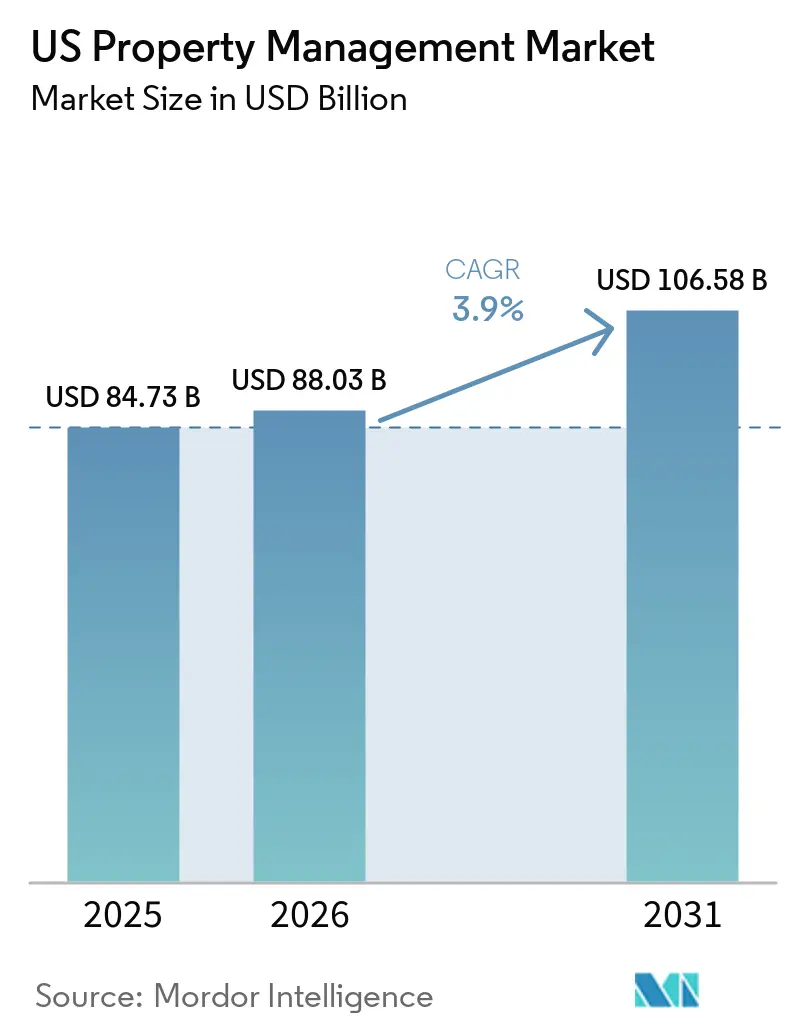
Die Größe des US-Immobilienverwaltungsmarkts wurde im Jahr 2025 auf 84,73 Milliarden USD geschätzt und soll von 88,03 Milliarden USD im Jahr 2026 auf 106,58 Milliarden USD bis 2031 wachsen, bei einem CAGR von 3,9 % während des Prognosezeitraums (2026–2031). Das Wachstum beruht auf einer robusten Mietnachfrage, dem institutionellen Eigentum an Einfamilien- und Mehrfamilienwohnanlagen sowie einer erneuten Vermietungsaktivität in erstklassigen Bürogebäuden. Umfragen der Federal Reserve zeigen, dass 27 % der US-amerikanischen Erwachsenen ihre Wohnungen mieten, was eine große Mieterbasis begründet, die professionelle Betreuung erfordert. Institutionelle Investoren nutzen ihre Größe, um professionelles Management voranzutreiben, während Umwelt-, Sozial- und Governance-Vorschriften (ESG) die Nachfrage nach compliance-orientierten Dienstleistungen beschleunigen. Die Einführung von Technologien, insbesondere Werkzeuge der künstlichen Intelligenz, die Vermietung, Instandhaltung und Mieterbindung automatisieren, unterstützt zusätzlich die Effizienz und Mieterbindung. Der Wettbewerbsdruck steigt, da nationale Unternehmen technologiegestützte Spezialisten aufkaufen, um ihre Dienstleistungsbreite und geografische Reichweite zu erweitern[1].
Wichtigste Erkenntnisse des Berichts
- Nach Immobilientyp hielten Wohnimmobilien im Jahr 2025 einen Anteil von 49,35 % am US-Immobilienverwaltungsmarkt. Gewerbeimmobilien werden voraussichtlich den schnellsten CAGR von 4,82 % bis 2031 verzeichnen.
- Nach Dienstleistungsart erzielten Mieter- und Bewohnerservices im Jahr 2025 einen Umsatzanteil von 34,12 %. Sonstige Dienstleistungen, angeführt von Compliance- und Rechtsarbeiten, sollen bis 2031 mit einem CAGR von 4,6 % wachsen.
- Nach Geografie entfiel auf den Südosten im Jahr 2025 ein Umsatzanteil von 20,10 %, während der Westen voraussichtlich mit einem CAGR von 4,93 % expandieren wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum US-amerikanischen Immobilienverwaltungsmarkt
Analyse der Auswirkungen der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Expansion der Einfamilienmiet-Portfolios | +1.2% | Sunbelt- Bundesstaaten, westliche USA, Südosten | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage aus dem gewerblichen Klasse-A-Immobiliensektor | +0.8% | Großstadträume Kalifornien, New York, Texas | Mittelfristig (2–4 Jahre) |
| Alternder US-amerikanischer Wohnungsbestand erfordert Instandhaltung | +0.7% | Traditionelle Märkte im Nordosten und Mittleren Westen | Langfristig (≥ 4 Jahre) |
| Wachsendes institutionelles Outsourcing durch Pensions-/SWF-Investoren | +0.6% | National, wichtige Ballungsräume | Langfristig (≥ 4 Jahre) |
| Einführung von KI-gestützten Vermietungs- & Servicetechnologien | +0.4% | Technologieorientierte Märkte, städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| ESG- & Grünmietvertrags-Compliance-Druck | +0.3% | Kalifornien, New York und Bundesobjekte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Einfamilienmiet-Portfolios (SFR)
Institutionelle Einfamilienmiet-Portfolios (SFR) entwickeln sich weiter, da Investoren selektive Akquisitionen, Hausveräußerungen und Build-to-Rent-Entwicklungen ausbalancieren. Im zweiten Quartal 2026 meldete American Homes 4 Rent ein Wachstum bei neuen Mietverträgen von 1,4 % und eine Belegungsrate von 96,0 %, während Invitation Homes eine Belegungsrate von 97,1 % verzeichnete. Bei den berichtenden börsennotierten SFR-Immobilien-Investment-Trusts (REITs) beeinflusst das Kapitalrecycling zunehmend Portfolioentscheidungen, da Betreiber Renditen gegenüber bloßer Expansion priorisieren. Diese Strategien erhöhen die Bedeutung der Leistungsverfolgung auf Immobilienebene, der Instandhaltungsplanung, der Belegungsoptimierung und der Vermögensbewertung. Folglich wird ein anspruchsvolles Portfoliomanagement zu einem wichtigen Treiber des US-amerikanischen Immobilienverwaltungsmarkts.[2].
Steigende Nachfrage aus dem gewerblichen Klasse-A-Immobiliensektor
Erstklassige Bürogebäude der Klasse A ziehen Mieter an, die hochwertige Arbeitsplätze, moderne Ausstattung und flexible Umgebungen suchen, die hybride Arbeitsmodelle unterstützen. Die Nachfrage nach gut gelegenen, ausstattungsreichen Immobilien veranlasst Eigentümer, in Gebäudemodernisierungen, Energieeffizienz und Mietererfahrung zu investieren. Smart-Building-Technologien und aufgewertete Gemeinschaftsbereiche helfen dabei, erstklassige Objekte in wettbewerbsintensiven Vermietungsmärkten zu differenzieren. Diese Immobilien erfordern eine enge Überwachung von Gebäudesystemen, Betriebskosten, Instandhaltungsplänen und Mieterbindung. Eigentümer verlassen sich auch auf Leistungsbenchmarking, um die Belegung zu optimieren und Vermögenswerte zu erhalten. Folglich unterstützen die betriebliche Komplexität und die Investitionsanforderungen erstklassiger Büroimmobilien die Nachfrage nach professionellem Management im gesamten US-amerikanischen Immobilienverwaltungsmarkt.
Alternder US-amerikanischer Wohnungsbestand erfordert professionelle Instandhaltung
Alternde Wohnimmobilien in den gesamten Vereinigten Staaten erhöhen den Bedarf an strukturierter Instandhaltung, Gebäudeinspektionen und langfristiger Kapitalplanung. Ältere Häuser erfordern häufig Modernisierungen der Sanitär-, Elektro-, Dach-, Heizungs- und Kühlinfrastruktur, um Sicherheit und Funktionalität zu gewährleisten. In etablierten Wohnungsmärkten im Nordosten und Mittleren Westen können aufgeschobene Reparaturen die Betriebskosten erhöhen und den Verfall von Immobilien beschleunigen. Eigentümer priorisieren zunehmend vorbeugende Instandhaltung, koordinierte Auftragnehmer-Netzwerke und den rechtzeitigen Austausch von Gebäudekomponenten, um Vermögenswerte zu schützen. Immobilienverwalter helfen auch dabei, Reparaturbudgets zu verfolgen, Inspektionen zu planen und Renovierungsprojekte über mehrere Immobilien hinweg zu überwachen. Folglich stärkt der alternde Wohnungsbestand die Nachfrage nach Instandhaltungsplanung und Vermögensüberwachung im US-amerikanischen Immobilienverwaltungsmarkt.
Wachsendes institutionelles Outsourcing durch Pensions-/SWF-Investoren
Institutionelle Investoren, darunter öffentliche Pensionsfonds und Staatsfonds, investieren weiterhin Kapital in US-amerikanische Immobilien, um Portfolios zu diversifizieren und langfristige Renditen zu erzielen. Investitionen in Wohn-, Büro-, Industrie- und Mischnutzungsimmobilien erhöhen die Komplexität der Vermögensüberwachung über mehrere Märkte hinweg. Große Investoren benötigen konsistente Finanzberichterstattung, Belegungsüberwachung, Instandhaltungsplanung und Leistungsbenchmarking, um Vermögenswerte zu schützen. Die Verwaltung geografisch verteilter Portfolios erfordert auch lokale Marktexpertise und koordinierte Betriebsstandards. Professionelle Überwachung hilft Investoren dabei, die Immobilienleistung zu bewerten, Betriebskosten zu kontrollieren und den Anlagenbetrieb mit Investitionszielen in Einklang zu bringen. Da institutionelle Immobilieninvestitionen zunehmen, steigt die Nachfrage nach umfassendem Vermögensmanagement im US-amerikanischen Immobilienverwaltungsmarkt.
Analyse der Auswirkungen der Wachstumshemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zinssatz-bedingte Transaktionsverlangsamung | -0.9% | National, konzentriert in Hochpreismärkten | Kurzfristig (≤ 2 Jahre) |
| Mietpreisbindungsgesetze auf Bundes- und Stadtebene | -0.5% | Kalifornien, New York, ausgewählte städtische Märkte | Mittelfristig (2–4 Jahre) |
| Engpässe bei qualifizierten Handwerkern erhöhen die Betriebskosten | -0.4% | National, ausgeprägt in Texas, Florida, Kalifornien | Mittelfristig (2–4 Jahre) |
| Wechsel der Eigentümer zu Do-it-yourself-Immobilientechnologie-Plattformen | -0.3% | Vorstadtmärkte, kleinere Immobilienportfolios | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zinssatz-bedingte Transaktionsverlangsamung
Erhöhte Kreditkosten und strengere Finanzierungsbedingungen haben Immobilientransaktionen eingeschränkt und Entwicklungsprojekte in den gesamten Vereinigten Staaten verzögert. Höhere Hypothekenzinsen und Finanzierungskosten verringern die Kaufkraft der Investoren, verlangsamen Immobilienakquisitionen und machen neue Entwicklungen weniger wirtschaftlich rentabel. Geringere Transaktionsvolumina begrenzen die Möglichkeiten zur Erweiterung verwalteter Portfolios und können die Aufnahme neu erworbener Immobilien verzögern. Immobilieneigentümer können auch Renovierungen und Kapitalverbesserungen verschieben, was die Vermögensverwaltungsaktivität beeinträchtigt. Kleinere Immobilienverwaltungsunternehmen stehen unter zusätzlichem Druck, wenn das Portfoliowachstum von Akquisitionen und Entwicklungsabschlüssen abhängt. Folglich können zinssatzbedingte Transaktionsverlangsamungen die Expansion im US-amerikanischen Immobilienverwaltungsmarkt dämpfen.
Mietpreisbindungsgesetze auf Bundes- und Stadtebene
Mietpreisbindungen und lokale Mieterschutzgesetze in Märkten wie New York City und Kalifornien schränken Mietanpassungen ein und beeinflussen das Einkommenswachstum auf Immobilienebene. Das New Yorker Mietrichtlinien-Gremium legt jährliche Mieterhöhungen für erfasste mietpreisgebundene Wohnungen fest, während das kalifornische Mieterschutzgesetz Mieterhöhungen für viele erfasste Immobilien begrenzt. Diese Einschränkungen beeinflussen Mieteinnahmenprognosen, Vermögensbewertungen und Betriebsbudgets für Wohnimmobilieneigentümer. Immobilienverwalter müssen auch strengere Räumungsverfahren, erforderliche Mitteilungen und zuständigkeitsspezifische Meldepflichten bei der Verwaltung regulierter Einheiten berücksichtigen. Compliance-Anforderungen können Vermietungsentscheidungen, Ausgabenplanung und Investitionsrenditen erschweren, insbesondere für Portfolios, die in regulierten Märkten konzentriert sind. Folglich kann die Mietpreisregulierungsgesetzgebung die Umsatzoptimierung einschränken und die betriebliche Komplexität im US-amerikanischen Immobilienverwaltungsmarkt erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp: Dominanz von Wohnimmobilien treibt institutionelle Skalierung voran
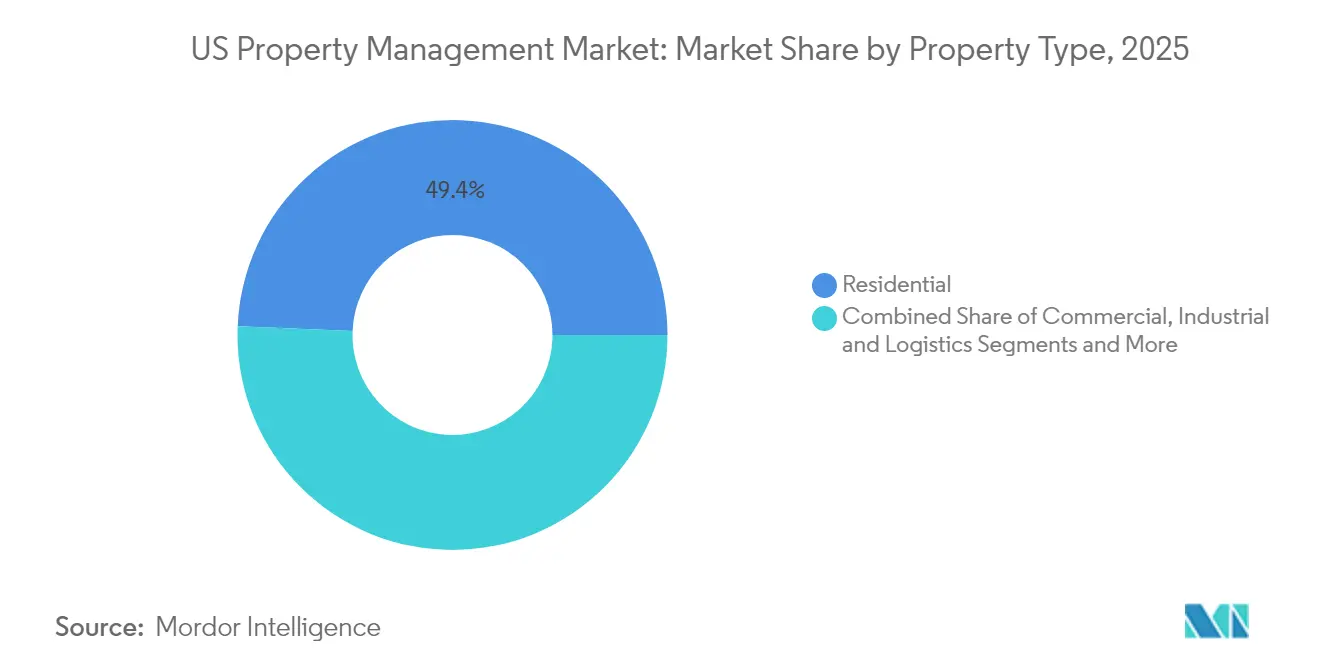
Wohnimmobilien machten 49,35 % des Umsatzes im Jahr 2025 aus und sind damit das größte Segment des US-Immobilienverwaltungsmarkts. Institutionelle Einfamilienmietobjekte und Mehrfamilienportfolios liefern vorhersehbare, wiederkehrende Gebühren auf Basis von Mietlisten, während ausstattungsreiche Gemeinschaften zusätzliche Einnahmen aus Parkplätzen, Lagerung und Smart-Home-Abonnements generieren. Gewerbeimmobilien werden voraussichtlich einen CAGR von 4,82 % verzeichnen und den Abstand verringern, da die Vermietung in Bürogebäuden der Klasse A und im Erlebniseinzelhandel wieder anzieht.
Das Wohnsegment profitiert von institutionellen Investitionen in Einfamilienmietobjekte und Mehrfamiliengemeinschaften, was die Nachfrage nach Portfolioüberwachung, Belegungsmanagement und Vermögensinstandhaltung erhöht. Gewerbeimmobilien erfordern weiterhin spezialisiertes Management, da Eigentümer Bürogebäude modernisieren, Mieterausstattung verbessern und Betriebskosten optimieren. Industrie- und Logistikeinrichtungen bieten Wachstumschancen, da die Expansion des E-Commerce die Nachfrage nach Lagerflächen und effizienten Gebäudebetrieben erhöht. Einzelhandels- und Mischnutzungsentwicklungen erfordern koordiniertes Mietermanagement, Instandhaltung, Sicherheit und Gemeinschaftsflächenbetrieb, um Belegung und Vermögensleistung aufrechtzuerhalten. Über alle Immobilientypen hinweg verbessern Technologieeinführung und vorbeugende Instandhaltung die betriebliche Transparenz und Kostenkontrolle. Zusammen unterstützen diese Trends eine diversifizierte Nachfrage im gesamten US-amerikanischen Immobilienverwaltungsmarkt.



Nach Dienstleistungstyp: Compliance-Dienste beschleunigen das Wachstum
Mieter- und Bewohnerservices generierten im Jahr 2025 34,12 % des Segmentumsatzes und bleiben der Kern des US-Immobilienverwaltungsmarkts. Zu den Aktivitäten gehören Marketing, Vermietung, Mieteintreibung und Mieterbindung. Sonstige Dienstleistungen, bestehend aus Rechts-, Compliance- und Verlängerungsarbeiten, sollen mit dem schnellsten CAGR von 4,6 % wachsen.
Die regulatorische Ausweitung treibt diese Überperformance an. Die Gebäudeleistungsstandards der Umweltschutzbehörde (EPA) erfordern nun Benchmarking, öffentliche Offenlegung und Sanierungsplanung in mehr als 40 Zuständigkeitsbereichen. Verwalter mit internen Compliance-Teams und digitalen Dashboards erfassen die steigende Nachfrage nach spezialisierter Berichterstattung. Instandhaltungs- und Facility-Dienstleistungen nutzen auch Internet-der-Dinge-Sensoren für prädiktive Analysen und schaffen Cross-Selling-Möglichkeiten. Mit zunehmender Komplexität gewinnen Volldienstleister Gebührenanteile auf Kosten von Nischenanbietern im US-Immobilienverwaltungsmarkt.
Geografische Analyse
Der Südosten machte 20,10 % des Branchenumsatzes im Jahr 2025 aus, gestützt durch anhaltende Zuwanderung, Unternehmensumzüge und ein vergleichsweise geringes regulatorisches Umfeld, das institutionelles Kapital anzieht. Florida, Georgia, North Carolina und South Carolina stehen im Mittelpunkt dieses Trends und bieten große Pipelines von Einfamilienmietobjekten und gartenartigen Mehrfamilienprojekten, die professionelle Betreuung erfordern. Investoren schätzen die niedrigeren Betriebskosten und die wachsende Mieterbasis der Region, die zusammen vorhersehbare Gebühreneinnahmen für Verwalter im US-Immobilienverwaltungsmarkt schaffen.
Der Westen wird voraussichtlich den schnellsten CAGR von 4,93 % bis 2031 erzielen, angetrieben durch die Expansion des Technologiesektors und erstklassige Immobilienwerte in Kalifornien, Washington und Nevada. Eigentümer sehen sich mit komplexen Gebäudeleistungsvorschriften und ESG-Offenlegungspflichten konfrontiert, was die Nachfrage nach Verwaltern mit umfassenden Compliance- und PropTech-Fähigkeiten fördert. Hohe Vermögenswerte führen auch zu erhöhten Verwaltungsgebühren, was den Westen trotz seiner regulatorischen Hürden als attraktive Wachstumsgrenze stärkt.
Der Nordosten, der Mittlere Westen und der Südwesten weisen unterschiedliche Nachfragemuster im US-amerikanischen Immobilienverwaltungsmarkt auf. Der Nordosten profitiert von hochwertigen Wohn- und Gewerbeimmobilien, bei denen komplexe Mietvorschriften und Betriebsanforderungen den Bedarf an spezialisierter Immobilienüberwachung erhöhen. Märkte im Mittleren Westen bieten Möglichkeiten zur Verwaltung älterer Wohngebäude, Industrieanlagen und Gewerbeimmobilien, die laufende Instandhaltung und Kapitalverbesserungen erfordern. Der Südwesten, insbesondere Texas und Arizona, profitiert von Bevölkerungswachstum, Unternehmensumzügen und expandierenden Wohn- und Industrieentwicklungen. Diese Trends erhöhen die Nachfrage nach Belegungsmanagement, Vermögensinstandhaltung, Mieterkoordination und Portfolioleistungsüberwachung. Zusammen prägen regionale Unterschiede in Immobilienalter, Investitionsaktivität und Entwicklungsmustern die Wachstumschancen im gesamten US-amerikanischen Immobilienverwaltungsmarkt.
Regulatorisches Umfeld
Der US-Immobilienverwaltungsmarkt operiert in einem mehrschichtigen Compliance-Umfeld, das die bundesstaatliche Wohnungsaufsicht, den Verbraucherschutz sowie staatliche oder kommunale Vermieter-Mieter-Regelungen umfasst. Im Jahr 2025 intensivierte die Federal Trade Commission (FTC) die Prüfung der Transparenz von Mietgebühren, einschließlich der Versendung von Warnschreiben an 13 Anbieter von Immobilienverwaltungssoftware bezüglich der Werbung für Pflichtgebühren, und schloss einen Fall gegen Greystar im Zusammenhang mit angeblich versteckten Gebühren und Preisdarstellungen ab. Diese Maßnahmen erhöhen die Erwartungen an klare, prüfbare Miet- und Gebührenoffenlegungen in Inseraten, Vermietungsabläufen und Mieterkommunikation und drängen Verwalter und ihre Softwareanbieter zu strengeren Kontrollen und standardisierten Datenpraktiken.
Auch föderale Wohnungsprogrammvorschriften prägen die Betriebsstandards für Verwalter von geförderten Wohnungen. HUDs National Standards for the Physical Inspection of Real Estate (NSPIRE) bietet einen einheitlichen Rahmen für Inspektionen des physischen Zustands über mehrere HUD-Programme hinweg und legt zunehmend Wert auf vorbeugende Instandhaltung, Dokumentation und Auftragnehmeraufsicht. Im Jahr 2026 verstärkt die zusätzliche politische Aufmerksamkeit auf institutionelle Vermieter und Gebührenpraktiken, einschließlich föderaler Regulierungstätigkeit zu Mietgebühren, die Notwendigkeit compliance-fähiger Berichterstattung, disziplinierter Preisgestaltungssteuerung und konsistenter mieterseitiger Offenlegungen über Portfolios hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Immobilienverwaltung in den Vereinigten Staaten beginnt mit der Eigentümerakquise und dem Onboarding (Kontoeinrichtung, Mandatsauswahl und Due-Diligence-Prüfung), setzt sich über die operative Leistungserbringung fort (Marketing und Vermietung, Bewohnerdienste, Mieteinzug, Instandhaltung und Facility-Management sowie Compliance) und endet mit der Berichterstattung an Eigentümer und der Vertragsverlängerung. Zu den wichtigsten unterstützenden Inputs zählen Immobilienverwaltungssoftware (Buchhaltung, Vermietung, Wartungsticketing und Bewohnerportale), Zahlungs- und Prüfdienste sowie eine verteilte Anbieterbasis aus Gewerken, Sicherheits-, Reinigungs- und Gebäudetechnikdienstleistern. Da das Outsourcing bei institutionellen Eigentümern und größeren Portfolios zunimmt, setzen Verwaltungsunternehmen auf zentralisierte Betriebsmodelle, standardisierte Vorgehensweisen und integrierte Technologiestacks, um Kosten pro Einheit unter Kontrolle zu halten und ein einheitliches Serviceniveau zu gewährleisten.
Engpässe treten zunehmend im Arbeitskräfte- und Gebäudetechnikangebot auf, wo Personalengpässe und höhere Kosten für Außendienstleistungen das Ausführungsrisiko bei Mieterwechseln, Reparaturen und Compliance-Arbeiten erhöhen. Diese Verschiebung steigert den Wert von bevorzugten Anbieternetzwerken, portfolioweiter Beschaffung und datengestützter Wartungsplanung und erhöht zugleich die Abhängigkeit von Plattformen, die Immobiliendaten für institutionelle Berichterstattung zusammenführen. Konsolidierung und Plattforminvestitionen bleiben durchgehend sichtbare Verknüpfungen in der Kette, darunter die Übernahme von Cherre durch RealPage zur Stärkung der Datenintelligenz für Immobilienbetrieb und Portfoliotransparenz sowie die Entstehung größerer Betriebsplattformen durch Zusammenschlüsse wie die Fusion von PURE Property Management und HomeRiver Group zur Erweiterung der nationalen Präsenz.
Wettbewerbslandschaft
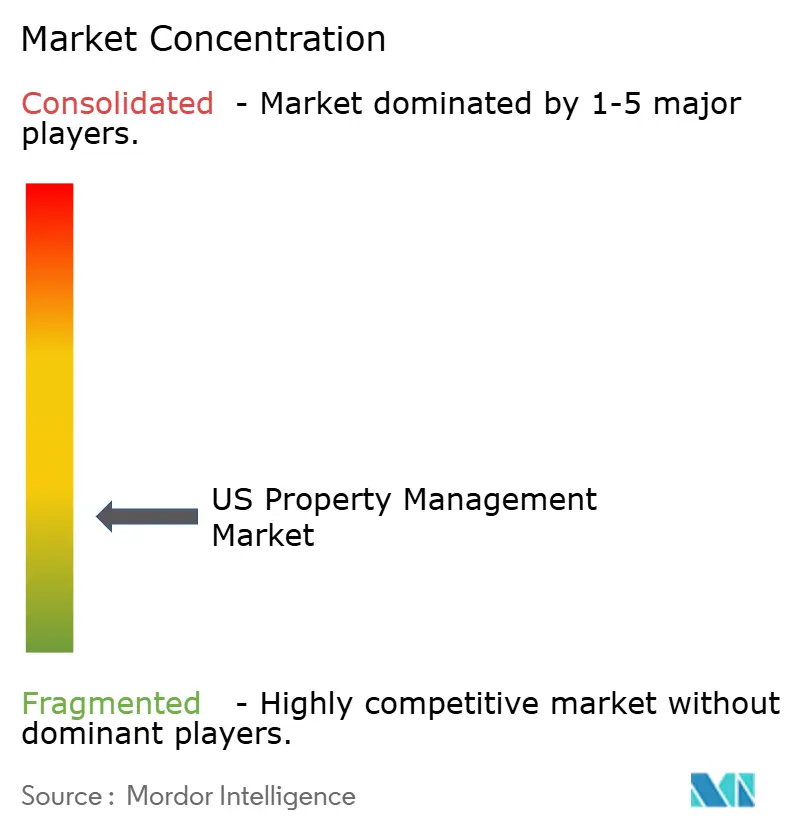
Nationale Verwalter, regionale Spezialisten und technologieorientierte Neueinsteiger konkurrieren um Anteile in einem fragmentierten, aber konsolidierenden Markt. CBREs Kauf von Industrious für 400 Millionen USD im Januar 2025 schuf ein Segment für Gebäudebetrieb und -erfahrung, das mehr als 7 Milliarden Quadratfuß unter Aufsicht umfasst, und veranschaulicht, wie Größe in Verbindung mit flexiblen Arbeitsplatzkapazitäten Full-Service-Plattformen differenziert.
Strategische Akquisitionen bleiben ein bevorzugtes Vorgehen. Unternehmen suchen datenreiche Portfolios, ESG-Beratungspraktiken und KI-Anwendungssuiten, die den Mieterservice beschleunigen und Betriebskosten senken. Die Integration dieser Fähigkeiten erschließt oft neue Gebührenpools, wie Compliance-Beratung und Smart-Building-Sanierungen, und erhöht dadurch die Wechselbarrieren für Eigentümer.
Technologiegestützte Immobilienverwaltungsplattformen transformieren den Wettbewerb durch cloudbasierte Immobilienverwaltung, automatisierte Mieteintreibung, prädiktive Instandhaltung und Echtzeit-Portfolioanalysen. Etablierte Betreiber integrieren diese Fähigkeiten, um die Vermögenstransparenz zu verbessern, den Gebäudebetrieb zu optimieren und datengestützte Investitionsentscheidungen zu unterstützen. Spezialisierte Immobilienverwalter differenzieren sich auch durch Expertise in den Bereichen Gesundheitswesen, Industrie, Logistik und anderen Anlageklassen mit besonderen betrieblichen Anforderungen. Gesundheitseinrichtungen erfordern koordinierte Gebäudeinstandhaltung und regulatorische Überwachung, während Logistikimmobilien effizientes Gerätemanagement, Sicherheit und Infrastrukturzuverlässigkeit erfordern. Gleichzeitig konkurrieren integrierte Wohn- und Gewerbeimmobilienbetreiber durch geografische Abdeckung, Portfoliodiversifizierung und Betriebseffizienz. Diese Strategien gestalten die Wettbewerbspositionierung neu und beschleunigen die Technologieeinführung im gesamten US-amerikanischen Immobilienverwaltungsmarkt.
Marktführer der US-amerikanischen Immobilienverwaltungsbranche
-
Greystar Real Estate Partners
-
CBRE Group, Inc.
-
Lincoln Property Company
-
Jones Lang LaSalle (JLL)
-
Cushman & Wakefield plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Gebührentransparenz und Compliance-Umsetzung erweitern die Chancenpools für Verwalter, die geprüfte Preisgestaltung, Angebotssteuerung und konsistente Offenlegung über alle Kanäle hinweg operationalisieren können. Die FTC-Durchsetzungstätigkeit im Jahr 2025 rund um Pflichtgebühren und Mietpreisangaben, einschließlich Warnschreiben an Anbieter von Immobilienverwaltungssoftware und der Beilegung eines Falls mit Greystar, hat den Fokus der Eigentümer auf Systeme geschärft, die die Gebührenkonfiguration steuern, irreführende Werbung verhindern und belastbare Aufzeichnungen bewahren können. Verwalter, die Mietverwaltung, Compliance-Workflows und Bewohnerkommunikation in einer einzigen Betriebsebene zusammenführen, können sich in regulierten Märkten und bei institutionellen Eigentümern, die standardisiertes Risikomanagement suchen, differenzieren.
Technologiegestützte operative Hebelwirkung ist ebenfalls ein klarer Weißraumbereich, insbesondere dort, wo fragmentierte Portfolios noch auf manuelle Workflows für Vermietung, Wartungskoordination und Berichterstattung angewiesen sind. Plattformbewegungen wie die Übernahme von Cherre durch RealPage verdeutlichen die Nachfrage nach einheitlichen Daten und Analysen, die eine institutionelle Aufsicht über verschiedene Anlageklassen und Regionen unterstützen. Auf Portfolioebene erweitern Partnerschaften und Konsolidierung die adressierbare Anzahl von Einheiten und ermöglichen Betreibern, Bewohnererfahrung und Wartungsleistungen zu standardisieren, wie sich in Greystars Partnerschaft zur Verwaltung eines 7.895-Einheiten-US-Portfolios mit Lantower Residential und der Gründung von PURE HomeRiver durch eine Präsenz in mehreren Bundesstaaten zeigt. Diese Schritte unterstützen die Ausweitung skalierbarer Drittverwaltung, die Optimierung von Anbieternetzwerken und compliance-fähige Berichterstattung und verschieben den Wert über den reinen Mieteinzug hinaus.
Aktuelle Branchenentwicklungen
- Juli 2026: Lincoln Property Company übernahm The Spectrum Companies und erweiterte damit seine Plattform in den Carolinas. Der Deal stärkt die lokale Vermietungs- und Betriebsabdeckung und fügt Skalierung hinzu, die breitere Drittverwaltungsmandate in schnell wachsenden Märkten im Südosten unterstützen kann.
- Februar 2026: Greystar gab eine strategische Partnerschaft mit Lantower Residential bekannt, um die Verwaltung eines 7.895-Einheiten-Mehrfamilienportfolios in den gesamten Vereinigten Staaten zu übernehmen. Der Portfoliotransfer konsolidiert die Verwaltung unter einem größeren Betreiber und verdeutlicht, wie Eigentümer nationale Plattformen nutzen, um Bewohnerdienste, Wartungsausführung und Berichterstattung über Märkte hinweg zu standardisieren.
- Dezember 2024: UDR meldete Mieteinnahmen von 1,664 Milliarden USD bei einem Portfolio von 60.000 Wohnungen in 21 US-Märkten. Der Umfang dieser stabilisierten Betriebsportfolios untermauert die wiederkehrende, vertragsgetriebene Nachfrage nach professioneller Immobilienverwaltung und Bewohnerdiensten anstatt transaktionsabhängiger Einnahmen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus ausgelagerten Immobilienverwaltungsdienstleistungen in den Vereinigten Staaten, bei denen ein Dritter das Tagesgeschäft für Eigentümer übernimmt. Der Umfang schließt wiederkehrende Aufgaben wie Marketing- und Vermietungsunterstützung, Mieterdienstleistungen, Instandhaltungskoordination und Mietverwaltung ein.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt Immobilienverkaufsvermittlung und einmalige Bauaufträge aus, die nicht Teil einer laufenden Verwaltungsvereinbarung sind.
Segmentierungsübersicht
- Nach Immobilientyp
- Gewerbe
- Wohnimmobilien
- Industrie & Logistik
- Institutionell & gemischt genutzt
- Nach Dienstleistungstyp
- Marketing & Vermietung
- Immobilienbewertung & Due Diligence
- Mieter- & Bewohnerdienste (Mieten, Leasen usw.)
- Instandhaltung, Reparatur & Facility Management
- Mietverwaltung & Compliance
- Sonstige Dienstleistungen (Compliance, Rechtsdienstleistungen, Verlängerungen usw.)
- Nach Geografie
- Nordosten
- Mittlerer Westen
- Südosten
- Westen
- Südwesten
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research begann mit öffentlichen Daten, die den Nachfragepool unterstützen und helfen, den Leistungsbereich für die US-Immobilienverwaltung abzugrenzen. Wir haben Quellen wie das US Census Bureau (Wohnungsbestand und Leerstandsindikatoren), das Bureau of Labor Statistics (Beschäftigungs- und Lohntrends im Zusammenhang mit dem Immobilienbetrieb), Federal Reserve Economic Data (Zinssätze und makroökonomische Reihen, die Miet- und Kapitalisierungsratenzyklen beeinflussen) sowie das US Department of Housing and Urban Development für den Mietmarktkontext herangezogen. Für die Ausrichtung im gewerblichen Immobilienbereich haben wir außerdem umfangreiche Einreichungen und Veröffentlichungen von börsennotierten REITs und Immobilienbetreibern sowie seriöse Fach- und Verbandspublikationen ausgewertet.
Um das Marktmodell vollständiger zu gestalten, haben wir Jahresberichte von Unternehmen, Investorenpräsentationen und Offenlegungen zu Verwaltungsverträgen genutzt, um zu verstehen, wie Dienstleistungspakete bepreist werden und wie sich Gebührenstrukturen je nach Immobilientyp verschieben. Bei Bedarf haben wir auch auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie eine Patentdatenbank zurückgegriffen, um Themen der Workflow-Automatisierung zu erfassen, die die Servicekosten und die Preisgestaltung beeinflussen können. Diese Desk-Research-Quellen sind nicht abschließend, und wir haben viele weitere öffentliche Referenzen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung dessen, was in einem typischen Verwaltungsvertrag enthalten ist, wie sich Gebührensätze mit dem Mietniveau entwickeln und welcher Anteil der Eigentümer selbst verwaltet gegenüber dem Anteil, der auslagert. Wir haben mit einer Mischung aus Immobilienverwaltern, Vermögensinhabern und Dienstleistungspartnern in den wichtigsten US-Regionen gesprochen, damit Annahmen angepasst werden konnten, wenn die lokale Betriebsintensität und Regulierung abwich.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Führungskräfte (CXOs): 17 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung verwendete einen Top-down-Ansatz, bei dem der verwaltete US-Immobilienbestand anhand von Wohn- und Gewerbegebäudeindikatoren rekonstruiert und anschließend nach Auslagerungsquote und typischen Verwaltungsgebührenstrukturen gefiltert wurde. Nach dem Aufbau des Nachfragepools wurde der Wert durch Anwendung von Dienstleistungsmix-Gewichtungen, durchschnittlichen Gebührensätzen und der Aufteilung zwischen wiederkehrenden Verwaltungsgebühren und Durchleitungskosten, die üblicherweise den Eigentümern in Rechnung gestellt werden, abgeleitet.
Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen gegengeprüft, beispielsweise durch die Aggregation von Stichprobenerlösen der Verwalter nach Immobilientyp und anschließende Belastungstests anhand von impliziten verwalteten Einheiten pro Mitarbeiter und Gebühr-pro-Einheit-Benchmarks. Wesentliche Modelleingaben umfassten Mietauslastungs- und Leerstandstrends, neue Fertigstellungen und Absorptionssignale, durchschnittliche Mietentwicklung, Anzahl verwalteter Einheiten nach wichtigen Immobilienkategorien sowie den Anteil der Verträge, die Instandhaltungskoordination gegenüber separater Lieferantenabrechnung beinhalten. Für die Prognose verwendeten wir eine Szenarioanalyse mit niedrigen, Basis- und hohen Szenarien, die auf Zinspfaden, Mietwachstum und Auslagerungsadoption basieren und durch Interviews validiert wurden. Wenn ein Teilsegment nur begrenzte Offenlegungen aufwies, haben wir Lücken mithilfe von Proxy-Verhältnissen aus ähnlichen Immobilientypen geschlossen und die Annahmen anschließend durch Folgegespräche präzisiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand mehrerer Prüfungen validiert, damit ungewöhnliche Sprünge vor der Freigabe überprüft werden konnten. Wir haben die modellierten Marktgesamtwerte mit unabhängigen Signalen verglichen, wie der Beschäftigungsintensität im Immobilienbetrieb, offengelegten Gebührensatzbandbreiten sowie allgemeinen Miet- und gewerblichen Belegungsmustern, und haben Annahmen überarbeitet, wenn implizierte Werte außerhalb realistischer Bandbreiten lagen.
Eine zweite Analystenprüfung wird eingesetzt, um Berechnungen, Einheiten und Jahresveränderungen zu testen, gefolgt von gezielten Rückkontakten, wenn eine Abweichung ungeklärt bleibt. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie bedeutenden regulatorischen Änderungen oder starken Zinsbewegungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Sichtweise erhalten.
Größe des US-Immobilienverwaltungsmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für die US-Immobilienverwaltung können variieren, da Quellen die Marktgrenzen nicht auf dieselbe Weise definieren, selbst wenn die Bezeichnungen ähnlich klingen. Unterschiede entstehen typischerweise dadurch, was als Verwaltungsdienstleistungsgebühr gegenüber breiterem Immobiliendienstleistungserlös gezählt wird, welche Mischung aus Wohn- und Gewerbeimmobilien einbezogen wird und ob Durchleitungsposten zum Gesamtwert addiert werden.
In der Praxis sind die größten Treiber von Abweichungen, ob Schätzungen die Immobilienverwaltung als den gesamten Betriebsaufwand einer Immobilie behandeln oder nur den vom Verwalter verdienten Dienstleistungserlös, und wie gebündelte Instandhaltungs- und Facility-Arbeiten gehandhabt werden. Einige Quellen verankern sich auch an einem einzigen Basisjahr mit einem festen Gebührensatz, während andere eine schnellere Gebühreninflation annehmen, ohne diese gegen Mietwachstum, Belegung und Offenlegungstrends der Verwalter zu prüfen, was die Zahl schnell nach oben treiben kann. Das Währungstiming ist kein wesentlicher Treiber, da der Markt ausschließlich auf die USA beschränkt ist, aber die Aktualisierungshäufigkeit ist dennoch relevant, wenn sich Mietzyklen verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 84,73 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 24,80 Mrd. USD (2024) | Diese Zahl scheint sich auf eine engere Definition zu konzentrieren, die eher auf Kernverwaltungsgebühren ausgerichtet ist, und zeigt nicht klar, wie gewerbliche Portfolios, Mietverwaltung und facility-bezogene Dienstleistungen im Gesamtwert behandelt werden. |
| Branchenpublikation B | 22,50 Mrd. USD (2024) | Der Umfang scheint auf professionelle Verwaltung im Zusammenhang mit Mietaktivitäten ausgerichtet zu sein, mit begrenzter Transparenz darüber, ob größere gewerbliche und institutionelle Immobilienverwaltungserlöse einbezogen sind und ob Instandhaltungskoordination als Dienstleistungserlös gezählt oder ausgeschlossen wird. |
Die Tabelle zeigt, dass die Streuung größtenteils dadurch erklärt wird, was als Immobilienverwaltungserlös gezählt wird und wie gebündelte Dienstleistungslinien gehandhabt werden. Durch die Trennung von verwalterseitig verdienten Gebühren und Durchleitungskostenposten sowie die anschließende Validierung der Gebührensatzentwicklung anhand von Miet- und Belegungssignalen bleibt die Größenbestimmung an einen wiederholbaren Nachfragepool gebunden – dies ist der von Mordor Intelligence verwendete Ansatz.


Im Bericht beantwortete Schlüsselfragen
Wie groß war der US-Immobilienverwaltungsmarkt im Jahr 2026?
Er erreichte 88,03 Milliarden USD mit einer CAGR-Prognose von 3,9 % bis 2031.
Welcher Immobilientyp führte 2025 beim Umsatz?
Wohnimmobilien hielten die führende Position mit einem Marktanteil von 49,35 %.
Welche Dienstleistungskategorie expandiert am schnellsten?
Compliance-, Rechts- und Verlängerungsdienstleistungen sollen bis 2031 mit einer CAGR von 4,6 % wachsen.
Warum ist Kalifornien für Immobilienverwalter so wichtig?
Hohe Immobilienwerte, strenge ESG-Vorgaben und umfangreiche Mieterschutzgesetze unterstützen Premium-Gebührenmöglichkeiten.
Wie wirken sich Zinssätze auf den Sektor aus?
Höhere Kreditkosten haben Immobilienverkäufe verzögert und kurzfristig Onboarding- und Entwicklungsverwaltungsgebühren reduziert.
Welche Rolle spielt Technologie beim Marktwachstum?
KI-gestützte Vermietung, prädiktive Instandhaltung und Smart-Home-Integrationen verbessern Effizienz und Mietererlebnis und unterstützen die Margenausweitung.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
