
Größe und Marktanteil des Wohnimmobilienmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 11.60 Billionen US-Dollar |
| Marktgröße (2031) | 15.53 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.05 % |
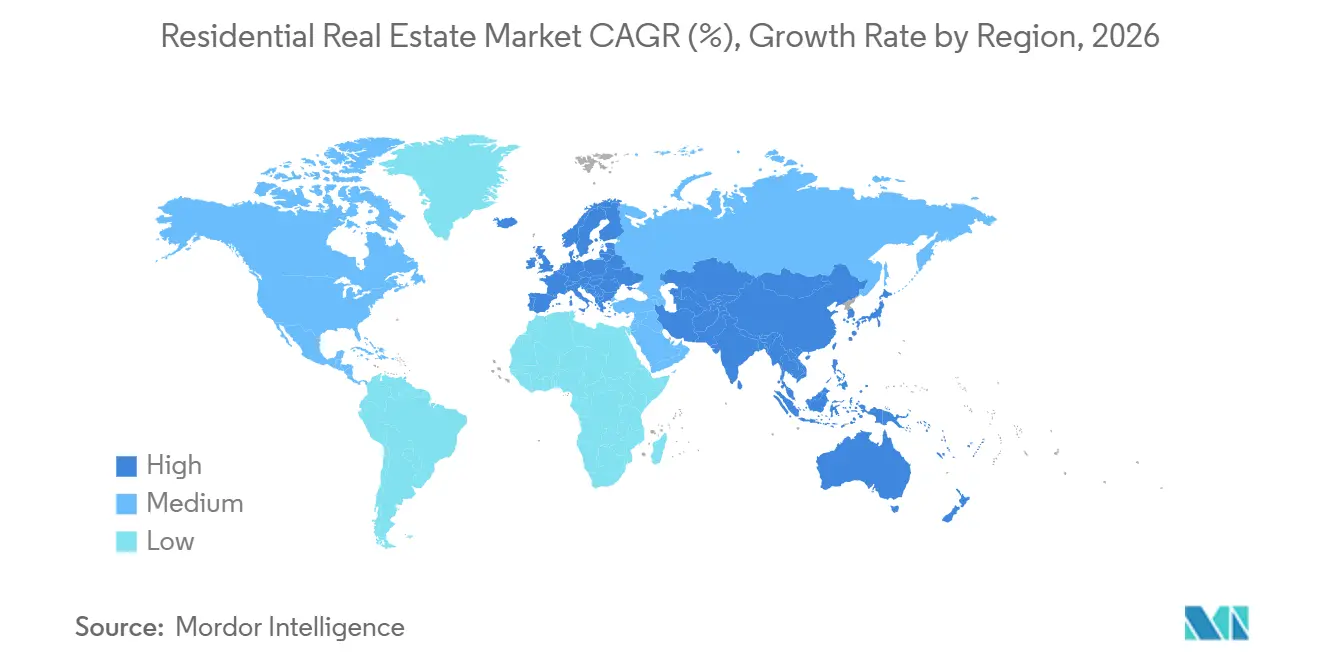
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
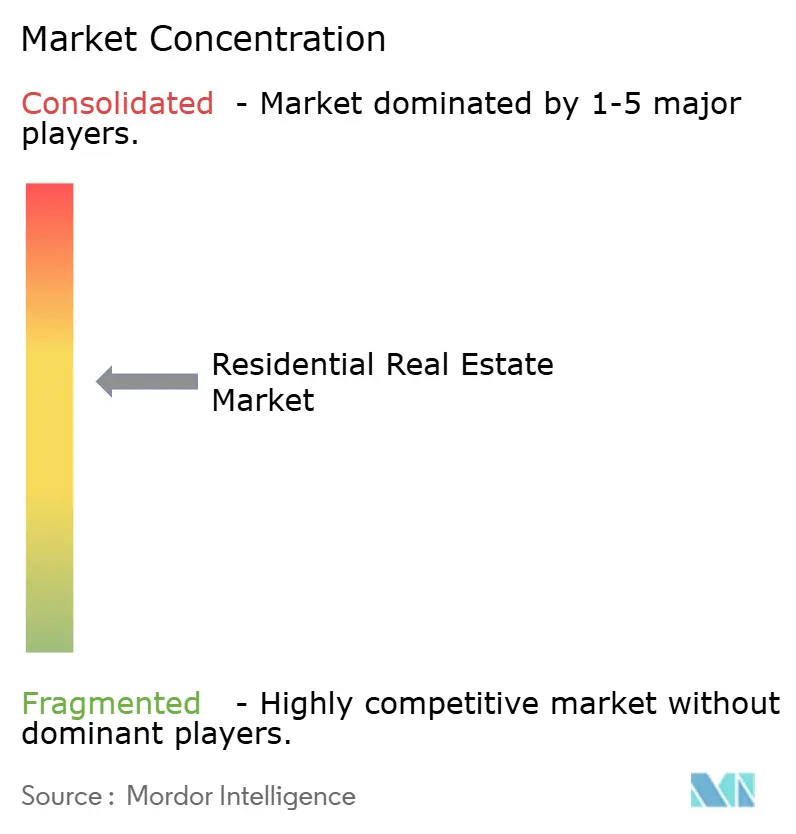
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Wohnimmobilienmarkts von Mordor Intelligence
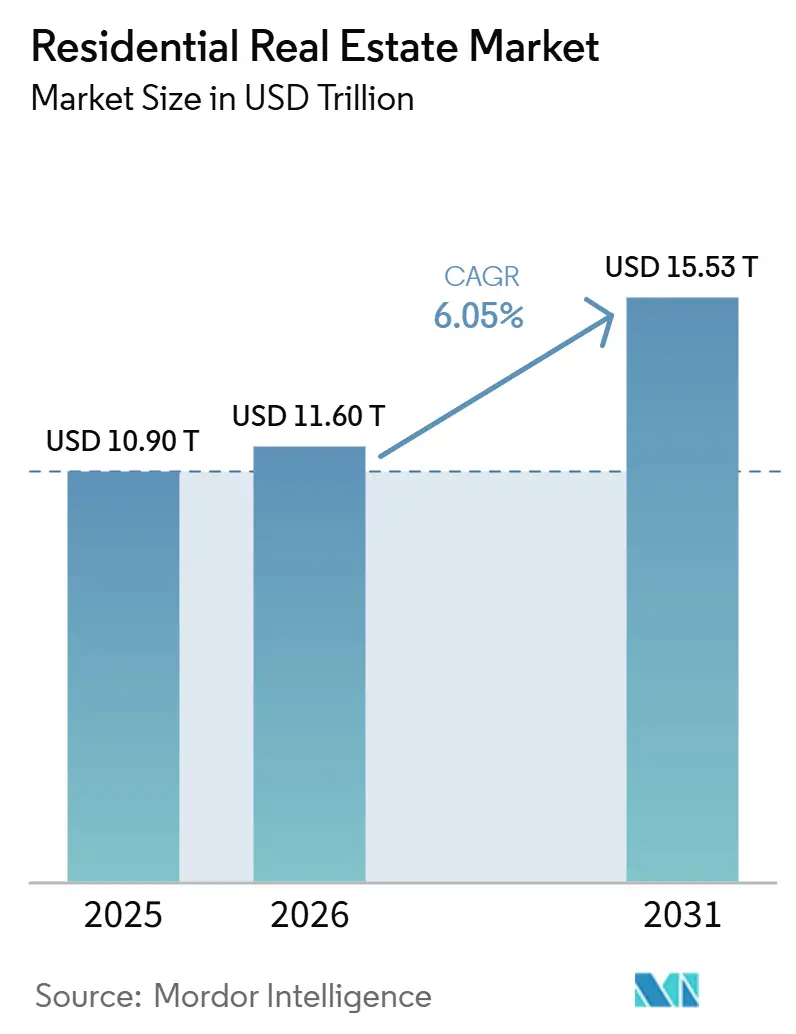
Die Größe des Wohnimmobilienmarkts wird voraussichtlich von 10,90 Billionen USD im Jahr 2025 auf 11,60 Billionen USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,05 % über den Zeitraum 2026–2031 einen Wert von 15,53 Billionen USD erreichen.
Das Wachstum des Wohnimmobilienmarkts wird weiterhin durch ein anhaltendes Wohnungsangebotsdefizit in mehreren großen Volkswirtschaften und eine politisch gesteuerte Beschleunigung des Neubaus getragen, während institutionelle Investitionen das Mietwohnen neu gestalten und den Betrieb in großem Maßstab professionalisieren. Der Erschwinglichkeitsdruck definiert die Wohnentscheidungen in entwickelten Märkten neu, da Preis-Einkommens-Verhältnisse und Finanzierungskosten Erstkäufer in Richtung Miete drängen und die adressierbare Basis für Mehrfamilien- und Einfamilienmietplattformen vergrößern. Große öffentliche Programme in Indien, Saudi-Arabien und Brasilien stellen Haushaltsmittel, Genehmigungsreformen und Hypothekenunterstützung bereit, die Vorverkäufe stabilisieren, die Lieferung risikoärmer gestalten und privates Kapital für erschwingliche und mittlere Angebotslinien anziehen. In Europa zwingt die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden zu einem Modernisierungszyklus im älteren Wohngebäudebestand, verschärft die Vorschriften für Neubauten und lenkt die Finanzierung in Richtung Sanierungen und emissionsarmes Bauen.[1]https://www.gov.br/pt-br
Wichtigste Erkenntnisse des Berichts
- Nach Immobilientyp führten Wohnungen und Eigentumswohnungen mit einem Marktanteil von 59,0 % im Wohnimmobilienmarkt im Jahr 2025; Villen und Einfamilienhäuser werden im Zeitraum 2026–2031 voraussichtlich eine CAGR von 6,23 % verzeichnen.
- Nach Preissegment entfiel das mittlere Marktsegment auf 47,0 % der Volumina im Jahr 2025; Luxus- und Super-Prime-Segmente werden voraussichtlich mit einer CAGR von 6,30 % im Zeitraum 2026–2031 wachsen.
- Nach Geschäftsmodell hielt der Sekundärmarkt im Jahr 2025 einen Anteil von 61,0 %; Primärverkäufe sollen bis 2031 mit einer CAGR von 6,66 % wachsen.
- Nach Verkaufsart entfielen 62,0 % der Aktivitäten im Jahr 2025 auf Direktverkäufe; Vermietungen werden voraussichtlich bis 2031 mit einer CAGR von 6,84 % wachsen.
- Nach Geografie führte Asien-Pazifik mit einem Marktanteil von 34,50 % im Wohnimmobilienmarkt im Jahr 2025; die Region wird auch das schnellste Wachstum mit einer CAGR von 6,96 % im Zeitraum 2026–2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Urbanisierung und Expansion der Mittelschicht | +1.8% | Global, konzentriert in Asien-Pazifik (Indien, Indonesien, Vietnam), Subsahara-Afrika und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Institutionelle Kapitalzuflüsse in Bauen-zur-Vermietung und Einfamilienmietobjekte | +1.2% | Kernmärkte Nordamerika und EU, Ausweitung auf Asien-Pazifik-Zentren (Tokio, Seoul, Singapur) | Mittelfristig (2–4 Jahre) |
| Vermögensmigration und Zweitwohnungsnachfrage in steuerlich begünstigten Standorten | +0.9% | VAE, Portugal, Singapur, Monaco, ausgewählte karibische Rechtssysteme | Mittelfristig (2–4 Jahre) |
| Netto-Null-Vorgaben treiben Prämien für grüne Sanierungen | +0.7% | Europa und Nordamerika, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Klimarisikomigration gestaltet Wohnungsbaupipelines neu | +0.6% | Nordamerika, Australien, EU | Langfristig (≥ 4 Jahre) |
| Blockchain-gestütztes Bruchteilseigentum | +0.4% | VAE, Singapur, Schweiz, ausgewählte US-Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Urbanisierung und Expansion der Mittelschicht
Die UN prognostizieren, dass bis 2050 68 % der Weltbevölkerung in städtischen Gebieten leben werden, was bis zu diesem Zeitpunkt rund 2,5 Milliarden neue Stadtbewohner bedeutet, wobei 90 % dieses Wachstums auf Asien und Afrika entfallen. Allein in Indien übersteigt die Haushaltsgründungsrate die Angebotsergänzungen um schätzungsweise 1,2 bis 1,4 Millionen Einheiten jährlich, was das Wohnungsdefizit des Landes trotz staatlicher Maßnahmen wie dem Pradhan Mantri Awas Yojana auf ein kritisches Niveau komprimiert. Die Einkommensschwellen der Mittelschicht wachsen am schnellsten in südostasiatischen Volkswirtschaften – Indonesien verzeichnete zwischen 2022 und 2025 einen Anstieg von 23 % bei Haushalten mit einem Jahreseinkommen über 5.000 USD, was die Eigentumswohnungsabsorption in Jakarta, Surabaya und Bandung direkt ankurbelt. Dieser Treiber begünstigt überproportional das mittlere Preissegment, das 47 % des Transaktionsanteils im Jahr 2025 ausmacht, verschärft jedoch gleichzeitig die Erschwinglichkeitsverhältnisse, wenn das Lohnwachstum hinter der Immobilienpreissteigerung zurückbleibt. Der Kompoundeffekt der Urbanisierung auf Landknappheit und Infrastrukturausgaben drängt Entwickler zu vertikalen Wohnformaten und verkehrsorientierten Entwicklungen und verändert die Dichtevorgaben in Städten der zweiten und dritten Reihe. Politische Rahmenbedingungen wie Indiens Immobilien-(Regulierungs- und Entwicklungs-)Gesetz von 2016 (RERA) und Indonesiens Landbanking-Mandate sind entscheidende Enabler, die das Projektlieferungsrisiko reduzieren und institutionelles Kapital in bisher informelle Märkte ziehen.
Institutionelle Kapitalzuflüsse in Bauen-zur-Vermietung und Einfamilienmietobjekte
Institutionelle Allokationen in Bauen-zur-Vermietung- und Einfamilienmietobjekte-Portfolios überstiegen 2025 weltweit 85 Milliarden USD, ein Anstieg von 31 % gegenüber dem Vorjahr, wobei nordamerikanische Plattformen 52 % dieses Kapitals auf sich vereinten. Staatsfonds und Pensionspläne behandeln Mietwohnungen als Kerninfrastruktur, angezogen von inflationsgebundenen Barrenditen von durchschnittlich 4,5 % bis 5,8 % netto, regulatorischer Stabilität und demografischen Rückenwinden wie verzögertem Wohneigentumserwerb bei Millennials und der Generation Z. In der EU repräsentiert das Bauen-zur-Vermietung-Angebot nun 18 % der neuen Mehrfamilienfertigstellungen im Vereinigten Königreich und 11 % in Deutschland und adressiert einen strukturellen Mangel an professionell verwalteten Mietwohnungen, der die Wohneigentumsquoten auf Mehrjahrzehnttiefs gedrückt hat. Asien-Pazifik entwickelt sich zur nächsten Frontier: Japans Ministerium für Land, Infrastruktur, Transport und Tourismus genehmigte 2025 Bauen-zur-Vermietung-Zonanreize in 12 Metropolzonen, während der Nationale Pensionsfonds Südkoreas 2,1 Billionen KRW (1,6 Milliarden USD) für inländische Mietwohnungsfonds bereitstellte. Dieses Kapital professionalisiert das Asset Management, verankert ESG-Standards und treibt Mietrenditen in Richtung einer Konvergenz mit Anleiheproxys, obwohl es auch den Wettbewerb mit Einzelinvestoren auf Sekundärmärkten intensiviert. Der regulatorische Einfluss von Behörden wie der Finanzaufsichtsbehörde (Vereinigtes Königreich) und der Börsenaufsichtsbehörde (USA) gewährleistet die Einhaltung von Offenlegungs- und Mieterschutzvorschriften und legitimiert die Anlageklasse weiter für konservative Allokierer.
Netto-Null-Vorgaben treiben Prämien für grüne Sanierungen
Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden der EU verlangt, dass Wohnimmobilien bis 2030 die Energieeffizienzklasse E und bis 2033 die Klasse C erreichen, was rund 35 Millionen Wohnungen betrifft und einen geschätzten Sanierungsinvestitionszyklus von 275 Milliarden EUR auslöst. Im Vereinigten Königreich werden Mietobjekte unterhalb der Klasse E ab 2025 mit Vermietungsverboten belegt, die sich bis 2028 auf Klasse C verschärfen, wobei die frühe Einhaltung bereits Verkaufsprämien von 7 %–11 % für grün zertifizierte Wohnungen in Großstädten erzeugt. Californias Titel-24-Vorschriften schreiben Solaranlagen und batteriebereit ausgestattete Infrastruktur für neue Einfamilienhäuser vor, was Vorabkosten von 15.000–20.000 USD verursacht, aber durch PACE-Finanzierung und Grünhypothekenprogramme unterstützt wird. Über die Regulierung hinaus gestaltet die Sanierung die Kapitalallokation um, da institutionelle ESG-Rahmenwerke kohlenstoffintensive Vermögenswerte mit höheren Finanzierungskosten belasten. Singapurs Green-Mark-Programm von 2024 bietet bis zu 20 % Grundsteuerrabatte für zertifizierte Bestandswohnungen und beschleunigt die Akzeptanz im alternden Wohnungsbestand. Infolgedessen spaltet der regulatorische Druck die Vermögensbewertungen innerhalb von Mikromärkten auf und schafft sanierungsgetriebene Alpha-Chancen für proaktive Investoren.
Klimarisikomigration gestaltet Wohnungsbaupipelines neu
Das Klimarisiko gestaltet Migration und Preisgestaltung neu. Daten des US-Volkszählungsamts zeigen eine jährliche Nettobinnenmigration von über 2,5 % (2023–2025) in Binnenmetropolen wie Boise, Spokane und Raleigh-Durham, während Küstenbezirke Floridas erstmals seit drei Jahrzehnten Nettoabwanderungen verzeichneten. Im Rahmen von FEMAs Risikobewertung 2.0 stiegen die Hochwasserversicherungsprämien in Hochrisikogebieten um 300 %–400 %, was die Verkaufsgeschwindigkeit in betroffenen Postleitzahlgebieten um 18 % reduzierte. In Australien berichtet CoreLogic von Bewertungsabschlägen von 12 %–15 % in waldbrandgefährdeten Gebieten von New South Wales und Victoria gegenüber vergleichbaren Binnenlagen, trotz steigender nationaler Preise. Entwickler leiten Kapital in klimaresistente Korridore um, wobei die Baugenehmigungen für Einfamilienhäuser in den USA in der Region der Großen Seen und im oberen Südosten im Jahr 2025 um 22 % gegenüber dem Vorjahr gestiegen sind, während die Baugenehmigungen an der Küste Californias um 9 % zurückgingen. Diese unterschätzte Verschiebung verankert Klimaresilienz in Bewertungsrahmen und wird zunehmend regionale Preishierarchien, Infrastrukturplanung und Entwicklungsstrategien beeinflussen.
Analyse der Hemmnisswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Wohnimmobilien-Erschwinglichkeitskrise | -1.5% | Global, am stärksten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Steigende Leitzinsen und strengere Kreditstandards | -1.1% | Nordamerika und Europa, global ausbreitend | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel im Baugewerbe und Volatilität der Materialkosten | -0.8% | Global, akut in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Leerstandsbelastung durch hybrides Arbeiten in städtischen Kernlagen | -0.6% | Große Metropolregionen weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Wohnimmobilien-Erschwinglichkeitskrise
Die Wohnimmobilien-Erschwinglichkeit in den OECD-Märkten erreichte 2025 historische Stressniveaus, wobei das mittlere Verhältnis von Hauspreisen zu Einkommen auf 8,7× stieg, angeführt von Sydney (13,2×), Toronto (11,8×) und Auckland (10,9×). Im Vereinigten Königreich benötigen Erstkäufer nun 5,8 Jahre Bruttoeinkommen, um eine 15-%-Anzahlung zu finanzieren, gegenüber 3,2 Jahren im Jahr 2010, was jüngere Haushalte in den privaten Mietsektor drängt. Hongkongs Verhältnis entspannte sich geringfügig auf 18,8×, bleibt aber prohibitiv, mit Wartelisten für subventioniertes Wohneigentum von über 280.000 Anträgen. Regierungen reagieren mit Erschwinglichkeitskontrollen – Beschränkungen für ausländische Käufer, Steuern auf leerstehende Wohnungen, strengere Beleihungsauslaufgrenzen und die Abschaffung von Zinszahlungshypotheken – was Transaktionsvolumina und spekulative Nachfrage dämpft. Intergenerationelle Transfers finanzieren nun rund 38 % der britischen Erstkäufe, was Ungleichheit verstärkt und die Marktmobilität einschränkt. Diese Belastungen treffen am stärksten die Einstiegs- und mittleren Marktsegmente, die über 60 % der Einheitenvolumina ausmachen, und werden voraussichtlich ohne nachhaltiges Lohnwachstum oder bedeutende angebotsseitige Reformen anhalten.
Steigende Leitzinsen und strengere Kreditstandards
Zentralbankzinserhöhungen und strengere Hypothekenzeichnungsstandards reduzieren die Kaufkraft und Transaktionsvolumina in den meisten entwickelten Volkswirtschaften. Die US-Notenbank hielt die Zinsen bis Mitte 2025 zwischen 5,25 % und 5,50 %, was die 30-jährigen Festzinshypotheken über 7 % trieb – das höchste anhaltende Niveau seit 2001 – und zu einem Rückgang der Bestandsimmobilienverkäufe um 19 % gegenüber 2022 beitrug. Die Europäische Zentralbank hielt die Leitzinsen 2025 bei 4,0 %, was die Kreditverfügbarkeit in Märkten wie Deutschland und Frankreich einschränkte, wo variabel verzinsliche Hypotheken dominieren, und die monatlichen Zahlungen für neue Kreditnehmer um 28 % bis 35 % stiegen. Schwellenländer mit an den Dollar gekoppelten Währungen standen unter verstärktem Druck – die Hypothekenzinsen in den VAE stiegen von 3,5 % im Jahr 2021 auf 6,2 % im Jahr 2025, was die Transaktionsvolumina in Dubai trotz starker Vermögensmigrationsachfrage um 14 % abkühlte. Kreditgeber verschärften gleichzeitig die Standards: Britische Banken reduzierten die maximalen Kredit-zu-Einkommens-Multiplikatoren von 5,5× auf 4,5× für die Mehrheit der Antragsteller, und australische Regulatoren schrieben Stresstests bei 3 Prozentpunkten über dem tatsächlichen Zinssatz vor. Diese kombinierten Kräfte komprimieren die Erstkäuferkohorten und verlängern die Haltedauern, dämpfen den Umsatz und verlangsamen die Preissteigerung selbst in angebotsknappen Märkten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
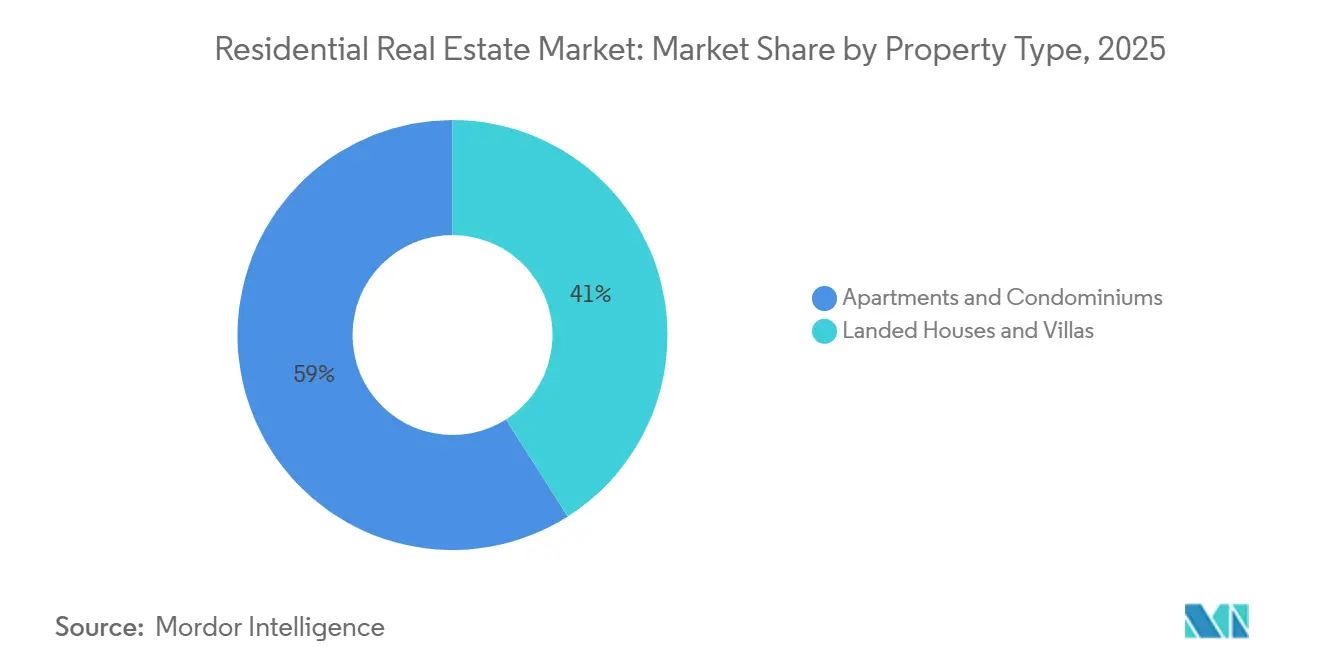
Vertikales Wohnen gewinnt, während horizontale Zersiedelung auf Wohlstand abzieltApartments und Eigentumswohnungen machten 59,0 % des globalen Gesamtvolumens im Jahr 2025 aus und stellten damit den größten Anteil am Wohnimmobilienmarkt nach Produkttyp dar, gestützt durch eine höhere Flächennutzungseffizienz in dichten städtischen Zentren und anhaltende Nachfrage in wichtigen Metropolen. Diese Konzentration spiegelt die Wirtschaftlichkeit von Hochhäusern in zentralen Stadtbezirken wider, wobei Hauptentwickler größere Türme nutzen, um Grundstückskosten zu verteilen und akzeptable Projektmargen aufrechtzuerhalten, selbst wenn der Kostendruck durch Inputinflation anhält. Villen und Einfamilienhäuser bleiben die am schnellsten wachsende Kategorie, mit einem erwarteten CAGR von 6,23 % im Zeitraum 2026–2031, da wohlhabende Käufer mehr Platz, Privatsphäre und die Lebensqualität von Wohngebieten mit geringer Bebauungsdichte suchen. Ausgewählte Golfmärkte priorisieren weiterhin horizontale Wohngemeinschaften, die private Grundstücke mit Club-Annehmlichkeiten verbinden, was die Premium-Absorption im oberen Segment der Wohnimmobilienbranche gestärkt hat. Entwickler in Indien haben Villenformate in nachfragestarken Freizeit- und Vorortmärkten skaliert, um Nachfrage von Nichtansässigen und Aufsteigern zu erschließen, da die Hypothekenverfügbarkeit für einkommensstärkere Haushalte weiterhin unterstützend wirkt.
Das Wachstum von Reihenhäusern und Doppelhaushälften in Nordamerika und Europa veranschaulicht den Aufstieg von Wohnformaten der „fehlenden Mitte”, die Einheiten in bestehenden Stadtvierteln hinzufügen, ohne Hochhaustypologien zu erfordern. Modulare und vorgefertigte Lösungen haben die Baugeschwindigkeit und Kostenprognostizierbarkeit für ausgewählte Programme verbessert und unterstützen Erschwinglichkeitsziele, bei denen Standardisierung und Beschaffungsvolumen die Stückkosten senken. Qualitätsstandards und Energievorschriften haben sich ebenfalls angeglichen, wobei Entwickler in Gebäudehüllenleistung, HLK-Effizienz und Luftdichtigkeitskennzahlen investieren, die die Betriebskosten für Bewohner senken. Da das Angebot auf vertikale Formate konzentriert ist und sich die Nachfrage diversifiziert, bietet der Wohnimmobilienmarkt unterschiedliche Wertversprechen über verschiedene Bauformen hinweg, die weiterhin Preis- und Absorptionsmuster nach Standort und Einkommensgruppe prägen werden.[2]https://www.emaar.com/
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Preissegment:
Mittlere Marktvolumina sichern die Skalierung, während Luxus bei der Margengeschwindigkeit übertrifftDas mittlere Marktsegment repräsentierte 47,0 % der Einheitenvolumina im Jahr 2025 und leistete damit den größten Beitrag zur globalen Wohnimmobilienmarktgröße nach Preisklasse, da Bauträger funktionale Grundrisse und zuverlässige Pendelwege für Doppelverdiener-Haushalte priorisieren. Markenbezogene Strategien, die beliebte Ausstattungsmerkmale und Smart-Home-Funktionen zu zugänglichen Preispunkten bündeln, erschließen weiterhin elastische Nachfrage in Kombination mit gezielten Finanzierungsanreizen. Preissensible Absorption verbessert sich, wenn monatliche Zahlungen durch Zinssatzsenkungen oder kleinere Preisanpassungen sinken, und diese Reaktionsfähigkeit hat das mittlere Marktsegment in mehreren großen Ballungsräumen zu einem primären Fokus für Lagerumschläge gemacht. Entwickler richten ihren Produktmix an lokalen Einkommensverteilungen aus, was in Märkten mit starken Beschäftigungsknoten und etablierten Schulbezirken zu stabileren Vorverkaufsprofilen geführt hat.
Luxus- und Super-Prime-Segmente im Wohnimmobilienmarkt werden voraussichtlich mit einem CAGR von 6,30 % im Zeitraum 2026–2031 wachsen, unterstützt durch kapitalstarke Käufer, Markenresidenzen und internationales Kapital, das Trophäenobjekte, Aufenthaltsgenehmigungswege und Inflationsabsicherungen sucht. Verkaufskampagnen für Premium-Launches in Indien und den VAE demonstrieren die Geschwindigkeit der Nachfrageaufnahme, wenn Markenführung, Lage und Ausstattungsprogrammierung mit den Präferenzen vermögender Privatpersonen übereinstimmen. Im gleichen Zeitraum bleiben subventionierte Sozialwohnungspipelines in Schwellenmärkten zentral, wo programmatische Unterstützung die Finanzierungskosten senkt und die Nachfrage für gezielte Einkommensgruppen sicherstellt. Bauträger in diesen Programmen haben industrialisierte Bauweisen betont, um Stückmargen aufrechtzuerhalten und gleichzeitig Lieferfristen einzuhalten, was beweist, dass Kostenkontrolle mit Qualitätsstandards im großen Maßstab vereinbar ist.[3]https://ri.tenda.com/en
Nach Geschäftsmodell:
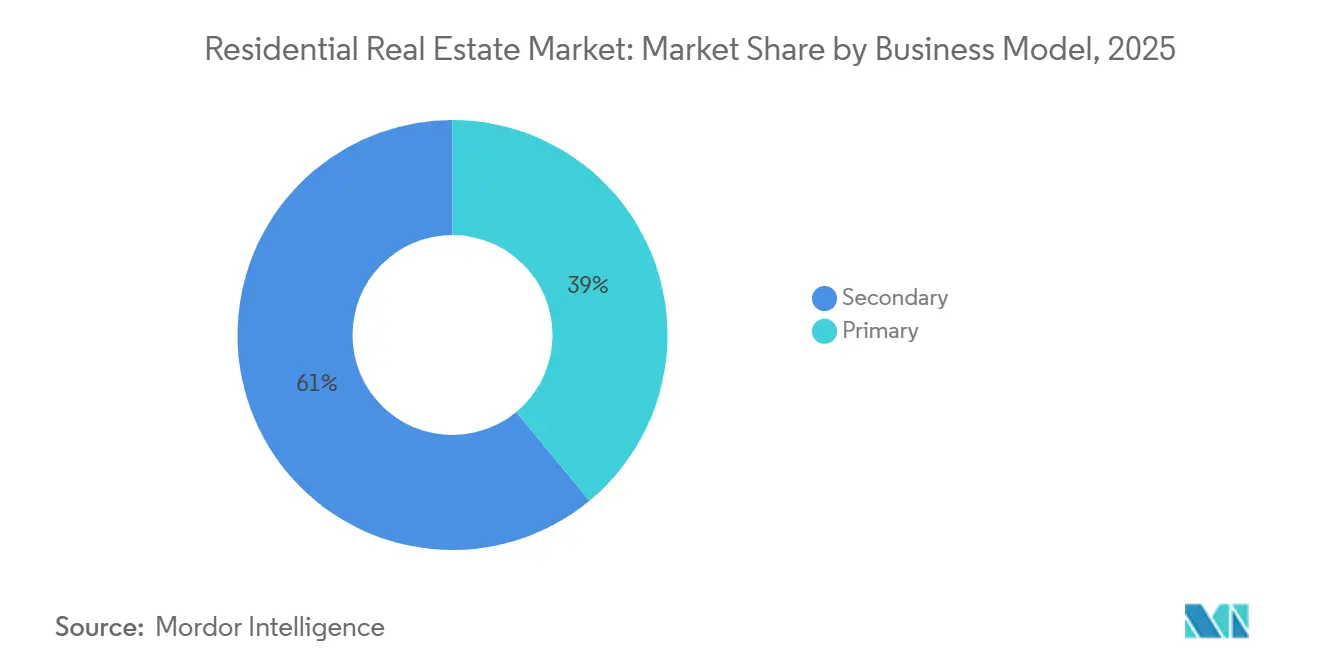
Primärverkäufe steigen durch Bauherrenanreize, während Sekundärvolumina stagnierenDer Sekundärmarkt machte 61,0 % der Transaktionen im Jahr 2025 aus, den größten Anteil an der Wohnimmobilienmarktgröße gemessen am Vertriebskanal, was eine tiefe Basis an bestehendem Bestand und langsameren Angebotsumschlag unter Lock-in-Effekten widerspiegelt. Gleichzeitig werden Primärverkäufe voraussichtlich bis 2031 mit einer CAGR von 6,66 % wachsen, da Bauherren aggressive Anreize einsetzen, einschließlich Zinssatzkäufen und Abschlussrabatten, die die Nachfrage in bezugsfertigen Gemeinschaften vorziehen. In den USA berichteten führende Plattformen von hohen Erfassungsraten bei hausinternen Hypotheken- und Titeldienstleistungen, was die Kundenkonversion verbessert und mehr Hebel zur Steuerung der Erschwinglichkeit am Verkaufspunkt bietet. Bauherren haben kurzfristig niedrigere Margen im Austausch für schnellere Lagerumschläge akzeptiert und optimieren gleichzeitig kontrollierte Grundstücke, um das Grundstücksrisiko von Zyklus zu Zyklus zu reduzieren.
In mehreren großen indischen Metropolen dominieren Primärverkäufe, wo Entwickler Vorverkäufe vorziehen und baufortschrittsgebundene Zahlungspläne nutzen, die vorhersehbare Cashflows schaffen und rechtzeitigen Fortschritt incentivieren. Brasiliens programmatische Kreditstrukturen haben ebenfalls Primärstarts und -verkäufe aufrechterhalten, indem subventionierte Hypotheken an berechtigte Käufer geleitet und die Betriebskapitalpositionen der Entwickler verbessert wurden. Diese Dynamiken legen nahe, dass der Wohnimmobilienmarkt weiterhin eine Verschiebung hin zu Neubauten in Rechtssystemen zeigen wird, in denen Anreize, Genehmigungen und Subventionsrahmen mit der Nachfrage übereinstimmen und der Wiederverkaufsbestand knapp bleibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verkaufsart:
Vermietungen übertreffen Eigentum durch Flexibilitätsprämie und InstitutionalisierungDirektverkäufe erfassten 62,0 % der Aktivitäten im Jahr 2025, den größten Anteil nach Besitzform im Wohnimmobilienmarkt, was kulturelle Präferenzen und Vermögensaufbauziele in mehreren Regionen widerspiegelt. Vermietungen werden voraussichtlich bis 2031 mit einer CAGR von 6,84 % wachsen, unterstützt durch Erschwinglichkeitsbeschränkungen, verzögerte Haushaltsgründung und das Aufkommen von institutionell verwaltetem Bestand, der Konsistenz in Betrieb und Service bietet. Portfoliobetreiber haben in Technologie, Wartungssysteme und Kundenservicemodelle investiert, die Reibungsverluste reduzieren und die Belegung stabilisieren, was Vermietungen gegenüber Eigentum bei Gesamtkosten und Komfort wettbewerbsfähig macht. Bauherren haben auch vermietungsorientierte Plattformen geschaffen, um die Nachfrage von Familien zu bedienen, die Einfamilienlayouts ohne Eigentumsverbindlichkeiten suchen.
Marktregeln zu Mietverhältnissen und Mietobergrenzen variieren je nach Rechtssystem, aber größere Klarheit über Vermieter-Mieter-Rechte und standardisierte Durchsetzung ziehen mehr institutionelles Kapital in Mietstrategien. In ausgewählten asiatischen Märkten hat die Verschiebung von traditionellen kautions-basierten Modellen zu monatlichen Mietrahmen die Nachfrage nach professionell verwaltetem Wohnen erhöht, oft in gemischt genutzten Bezirken, die Wohnen mit Arbeit und Lifestyle-Annehmlichkeiten verbinden. Da Bauherren, Betreiber und Kreditgeber sich um dauerhafte Mietrenditen und Servicestandards ausrichten, wird der Wohnimmobilienmarkt voraussichtlich tiefere Kapitalpools für Mehrfamilien- und Einfamilienmietobjekte in Schlüssel- und Sekundärstädten gleichermaßen sehen.
Geografische Analyse
APAC-Wohnimmobilienmarkt
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 34,50 % an der globalen Aktivität und soll im Zeitraum 2026–2031 mit einem CAGR von 6,96 % wachsen, was ihn zur größten und am schnellsten wachsenden Region im Wohnimmobilienmarkt macht. Die politisch gestützte Wohnraumversorgung in Indien bleibt eine tragende Säule, wobei PMAY-Urban 2.0 die Nachfrage durch Zinszuschüsse, Genehmigungsreformen und eine transparente Verfolgung von Projektmeilensteinen unterstützt. In China haben staatliche Entwickler Marktanteile gewonnen, indem sie Projektpipelines übernehmen und die Stabilität in hochwertigen städtischen Bezirken stützen, während die landesweiten Volumina weiter rationalisiert werden. Japans städtische Märkte verzeichnen ein stetiges Mietwachstum und langfristige Hypothekenprodukte zu niedrigen Zinssätzen, was die Transaktionsresilienz stärkt. Australiens angespannte Mietmärkte spiegeln anhaltende Migration und Angebotsengpässe wider und stärken das Entwicklungsinteresse dort, wo die Wirtschaftlichkeit gegeben ist. In ganz Südostasien skalieren integrierte Stadtquartiere, um die beschäftigungsgetriebene Urbanisierung und Haushaltsbildung zu erfassen, und stärken die Nachfrage im mittleren Marktsegment und nach Einstiegswohnungen in wichtigen Korridoren.[4]https://mohua.gov.in/
Nordamerikanischer Wohnimmobilienmarkt
Nordamerika bewältigt eine erhebliche Angebotslücke und anhaltende Erschwinglichkeitsprobleme, doch die Zinsstabilisierung und Anreize für Neubauten tragen dazu bei, Transaktionen im Wohnimmobiliensektor zu ermöglichen. Bauträger passen ihre Preise weiterhin an den Markt an und bieten Finanzierungsunterstützung an, um Lagerumschläge zu erzielen, die den Margendruck ausgleichen, und verlagern den Fokus auf die Gemeinschaftssegmentierung nach Käuferprofil. In den USA sind regulatorische Einschränkungen und lange Genehmigungszyklen in vielen Rechtsgebieten nach wie vor bindend, was die Angebotselastizität begrenzt und die Neuausrichtung in angespannten Ballungsräumen verlangsamt. Kanadas Großstädte bleiben unterversorgt, da Bevölkerungswachstum und Einwanderung die Haushaltsbildung aufrechterhalten, während politische Vorgaben und Stresstest-Regeln die Käuferkapazität beeinflussen. Mexikos regionales Wachstum profitiert von Nearshoring-bedingten Arbeitsplätzen in Fertigungszentren, was die Nachfrage nach Arbeitnehmer- und Mittelklassewohnungen in mehreren Industriekorridoren kanalisiert.
EMEA- und südamerikanischer Wohnimmobilienmarkt
Europa steht vor der doppelten Herausforderung, alternden Gebäudebestand zu sanieren und die Standards für Neubauten im Rahmen der EPBD zu verschärfen, was sowohl Kostendruck als auch eine große, investierbare Modernisierungspipeline im Wohnimmobilienmarkt schafft. Vermieter, die in Energieeffizienz investieren, berichten von einem besseren Nettobetriebseinkommen durch niedrigere Nebenkosten der Mieter und geringe Mietaufschläge, was den langfristigen Fall für Modernisierungen stärkt. Investitionen im Wohnsektor bleiben eine bevorzugte Allokation für institutionelle Anleger, die defensive, inflationsgebundene Cashflows aus Wohnimmobilien, Studentenwohnheimen und Seniorenwohnen anstreben. Im Nahen Osten und in Teilen Afrikas haben Saudi-Arabiens Vision 2030 und aktive Wohnbauprogramme die Eigentumsziele vorangetrieben und gleichzeitig die Lieferkapazität und die Förderberechtigung weiter ausgebaut. Die Vereinigten Arabischen Emirate ziehen weiterhin internationale Käufer in Masterplan-Gemeinschaften und Markenresidenzen an, unterstützt durch langfristige Aufenthaltsoptionen und investitionsfreundliche Regelungen. Brasilien verankert die Aktivität Südamerikas durch Minha Casa Minha Vida, wo erweiterte Förderberechtigung und überarbeitete Obergrenzen im Jahr 2025 Projektstarts und Verkäufe aufrechterhalten haben und eine breite Palette von Preissegmenten unterstützen.

Wettbewerbslandschaft
Die globale Lieferung bleibt außerhalb einer kleinen Gruppe sehr großer Bauherren fragmentiert, wobei viele regionale und lokale Entwickler bedeutende Volumina in ihren Teilmärkten im Wohnimmobilienmarkt beisteuern. Führende US-Plattformen haben vertikal integrierte Modelle in Grundstücksentwicklung, Hypotheken und Titeldienstleistungen aufgebaut, was die Erfassungsraten erhöht und mehr Kontrolle über Erschwinglichkeitshebel während der Verkaufszyklen bietet. Schnellere Bauzykluszeiten, strafferes Betriebskapitalmanagement und digitale Engagement-Tools sind zentral für die Verbesserung von Lagerumschlägen und die Aufrechterhaltung der Eigenkapitalrendite in verschiedenen Makroumgebungen. Diese operativen Strategien, gepaart mit selektiver geografischer Diversifizierung und Markensegmentierung nach Käuferbedarf, haben Marktanteilsgewinne im Neubausegment unterstützt.
Mehrere führende Unternehmen im Wohnimmobilienmarkt haben sich auch in Mietstrategien ausgeweitet, um die Nachfrage nach bezugsfertigen Gemeinschaften ohne Eigentumsverbindlichkeiten zu erfüllen, indem sie Einfamilienmietobjekte und Bauen-zur-Vermietung nutzen, um Einnahmen zu diversifizieren und die Cashkonversion zu beschleunigen. Institutionelle Käufer erwerben weiterhin stabilisierte Pools, und einige Bauherren monetarisieren Mietgemeinschaften durch Massenverkäufe statt langfristiger Haltung, was die Kapitalintensität reduziert und gleichzeitig Entwicklungspipelines aktiv hält. In Europa haben große Vermieter Modernisierung und Dekarbonisierung priorisiert und in Gebäudehüllen und Heizsysteme investiert, die die Mietermietererfahrung und die langfristige Portfolioleistung verbessern.[5]https://investor.drhorton.com/
Am Premium-Ende haben Marken und Partnerschaften mit Gastgewerbeunternehmen oder Designhäusern an Bedeutung gewonnen, insbesondere in den VAE und Indien, wo Markenresidenzen die Preisgestaltung und Verkaufsgeschwindigkeit im Wohnimmobilienmarkt stärken. Entwickler starten weiterhin phasenweise Masterpläne, die Wohnen mit Einzelhandel, Freizeit und Bürokomponenten integrieren, um die Absorption zu stärken und Zielortprämien zu erfassen. Über alle Preissegmente hinweg steigt die Wettbewerbslatte bei Energieleistung, Technologieintegration und Kundenservice, da Käufer der Gesamtbetriebskosten und Lebensqualität mehr Gewicht beimessen.
Führende Unternehmen der Wohnimmobilienbranche
D.R. Horton, Inc.
Lennar Corporation
PulteGroup, Inc.
NVR, Inc.
Toll Brothers, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wohnimmobilienmarkt
- D.R. Horton, Inc.
- Lennar Corporation
- PulteGroup, Inc.
- NVR, Inc.
- Toll Brothers, Inc.
- Meritage Homes Corporation
- KB Home
- Taylor Morrison Home Corporation
- China Vanke Co., Ltd.
- Poly Developments and Holdings Group Co., Ltd.
- China Overseas Land & Investment Limited
- China Resources Land Limited
- Vonovia SE
- Emaar Properties PJSC
- Aldar Properties PJSC
- DLF Limited
- Godrej Properties Limited
- Mahindra Lifespace Developers Ltd.
- MRV Engenharia e Participações S.A.
- Cyrela Brazil Realty S.A.
- Direcional Engenharia S.A.

Recent Industry Developments in Wohnimmobilienmarkt
- Dezember 2025: Aldar Properties und Mubadala Capital lancierten Aldar Capital, eine Investmentmanagement-Plattform mit Hauptsitz im Abu Dhabi Global Market, die für ihren Erstfonds im Jahr 2026 1 Milliarde USD anstrebt, um globales institutionelles Kapital in Wohn- und Infrastrukturmöglichkeiten in den VAE und der weiteren GCC-Region zu lenken.
- November 2025: Brasiliens Minha-Casa-Minha-Vida-Programm überarbeitete Subventionsstrukturen und Immobilienwertgrenzen, erhöhte die Grenzen in großen Metropolregionen und erweiterte die Förderberechtigung auf mittlere Einkommensbänder, um zusätzliche Nachfrage zu erschließen und Entwicklerstarts aufrechtzuerhalten.
- Oktober 2025: D.R. Horton erwarb SK Builders und stärkte damit seine Präsenz in wachstumsstarken Metropolen in South Carolina und festigte Skalenvorteile im Einstiegswohnungssegment.
- Juni 2025: KKR erwarb ein Mehrfamilienportfolio im Wert von 2,1 Milliarden USD, das 5.200 Einheiten in 18 Klasse-A-Immobilien in Kalifornien, Florida und Texas umfasst, und bekräftigte damit seine Überzeugung in wachstumsstarken Metropolen.


Wohnimmobilienmarkt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Wohnimmobilienmarkt als den jährlichen Dollarwert abgeschlossener Eigentumsübertragungen und formeller Mietverträge für Wohneinheiten, die rechtlich als Wohnraum ausgewiesen sind, einschließlich Einfamilienhäuser, Villen, Reihenhäuser, Genossenschaften, Apartments und Eigentumswohnungen, über primäre (Neubau) und sekundäre (Bestandsimmobilien) Kanäle.
Ausschluss aus dem Geltungsbereich: Grundstücksbankgeschäfte, außerplanmäßige Rohlandgeschäfte, Timesharing, informelle Mietvereinbarungen und betriebliche Mitarbeiterwohnungen liegen außerhalb des vorliegenden Geltungsbereichs.
Segmentierungsübersicht
- Verkauf
- Vermietung
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führen halbstrukturierte Interviews und Umfragen mit Entwicklern, Maklerleitern, Hypothekengebern und institutionellen Vermietern in Asien-Pazifik, Nordamerika, Europa, Lateinamerika und dem GCC durch. Diese Gespräche validieren Absorptionsraten, typische Preis-pro-Quadratmeter-Spannen, Build-to-Rent-Renditen und Bauvorlaufzeiten und ermöglichen es uns, Annahmen zu verfeinern, die Sekundärdaten allein nicht beleuchten können.
Desk Research
Analysten beginnen damit, öffentlich verfügbare Baufertigstellungen, Wohnungstransaktionsmeldungen, Hypothekenregisterdaten und Haushaltsdaten auf Volkszählungsebene zu aggregieren, die von Institutionen wie der Weltbank, UN DESA, dem US-Volkszählungsamt, Eurostat und großen Zentralbanken herausgegeben werden. Branchenverbände und Wohnungsbauministerien liefern Preisindizes und Bestandspipelines, während 10-K-Einreichungen, Investorenpräsentationen und Pressearchive, auf die über Dow Jones Factiva und D&B Hoovers zugegriffen wird, das unternehmerische Engagement kontextualisieren. Weitere Erkenntnisse stammen aus Handelsportalen, Patenttrends bei Vorfabrikationssystemen und Zolldaten zu wichtigen Inputs wie Zement und Stahl. Diese Quellenliste ist illustrativ und nicht erschöpfend; viele weitere Datenbanken fließen in die Desk-Research-Überprüfung ein.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell wandelt nationale Transaktionsregister und Mietwertpools in regionale Gesamtwerte um, normalisiert nach Währung, Inflation und Schattenwirtschaftsabflüssen. Ausgewählte Bottom-up-Überprüfungen, einschließlich Entwicklerverkaufs-Rollups, Portal-Traffic-zu-Abschluss-Verhältnissen und stichprobenartigem durchschnittlichem Verkaufspreis multipliziert mit Einheitenvolumina, werden dann überlagert, um Lücken abzugleichen. Zu den im Modell eingebetteten Schlüsseltreibern gehören Wohnungsbaubeginne, mittlere Hypothekenzinssätze, städtische Haushaltsbildung, Baukostenindizes, grenzüberschreitende Kapitalflüsse und politische Anreize wie Erstkäufersubventionen. Prognosen nutzen eine multivariate Regression, kombiniert mit ARIMA für Preisentwicklungen, und erzeugen Basis-, konservative und beschleunigte Szenarien; Inputs werden vor der Finalisierung mit dem Expertenkonsens abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Jeder Entwurf durchläuft eine zweistufige Peer-Review, die Anomalien gegenüber Makroindikatoren und unabhängigen Sektorkennzahlen kennzeichnet. Abweichungen lösen erneute Kontaktaufnahmen mit Dateneigentümern aus. Der globale Datensatz wird jährlich aktualisiert, mit Zwischenberichten, wenn wesentliche Ereignisse wie Zinsschocks, große Wohnungsprogramme oder regulatorische Änderungen die Marktrichtung verändern. Vor der Veröffentlichung stellt ein erneuter Analysedurchgang sicher, dass Kunden die aktuellste Einschätzung erhalten.
Warum Mordors Wohnimmobilien-Basislinie Zuverlässigkeit verdient
Veröffentlichte Schätzungen weichen häufig voneinander ab, da Unternehmen in Umfang, Variablenauswahl und Aktualisierungsrhythmus variieren. Einige erfassen nur Neubauhausverkäufe, andere verfolgen gelisteten Immobilienbestand, während einige wenige auf Preisindexproxys zurückgreifen, die Mietflüsse übersehen.
Zu den wesentlichen Ursachen für Abweichungen gehören Mordors Einbeziehung sowohl von Miet- als auch von Eigentumsumschlägen, unsere einheitenbezogene Währungsnormalisierung und eine jährliche Aktualisierung anhand aktueller Transaktionsdaten; alternative Anbieter können statische Kosten-pro-Einheit-Multiplikatoren anwenden, Mietwerte weglassen oder selten aktualisieren, was zu erheblichen Abweichungen führt.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primäre Ursache der Abweichung |
|---|---|---|
| 11,59 Billionen USD (2025) | Mordor Intelligence | |
| 10,64 Billionen USD (2024) | Globales Beratungsunternehmen A | Schließt Mietverträge aus; stützt sich auf regionale Durchschnittsverkaufspreise ohne Währungsneuindexierung |
| 1,46 Billionen USD (2024) | Fachzeitschrift B | Erfasst nur professionell verwalteten Bestand und Neufertigstellungen, ohne Sekundärverkäufe und informelle Märkte |
Zusammengenommen zeigt der Vergleich, dass Mordors disziplinierter Mix aus breitem Geltungsbereich, Dual-Track-Modellierung und häufigen Aktualisierungen eine ausgewogene, transparente Basislinie bietet, die Entscheidungsträger auf klare Variablen und replizierbare Schritte zurückführen können, auch wenn die Gesamtzahlen stark variieren.


Im Bericht beantwortete Schlüsselfragen
Warum fließt institutionelles Kapital jetzt in den Wohnungsmarkt?
Institutionelle Investoren verlagern Kapital aus renditeschwachen Gewerbeimmobilien in den globalen Wohnimmobilienmarkt, wo stabile Belegung und inflationsgebundenes Mietwachstum überlegene risikobereinigte Renditen versprechen.
Welche Region bietet das stärkste kurzfristige Wachstum?
Asien-Pazifik führt mit einer CAGR von 6,96 % bis 2031, unterstützt durch Urbanisierung, steigende Mittelschichteinkommen und proaktive Infrastrukturausgaben in China, Indien und Südostasien.
Wie wirken sich Netto-Null-Vorschriften auf Bewertungen aus?
Immobilien, die bereits strenge Effizienzvorschriften erfüllen, erzielen Miet- und Preisprämien, während nicht konformer Bestand mit Sanierungskosten konfrontiert ist, die den Wert mindern können, insbesondere in Europa und Nordamerika.
Werden höhere Zinsen die Wohnungsnachfrage zum Entgleisen bringen?
Strengere Kreditvergabe verlangsamt Eigentumsgeschäfte, steigert aber gleichzeitig die Mietnachfrage und erhält das Gesamtumsatzwachstum für den globalen Wohnimmobilienmarkt trotz Gegenwinds aufrecht.
Wie schwerwiegend ist der globale Wohnungsmangel?
Die Defizite variieren je nach Markt: Den Vereinigten Staaten fehlen bis zu 3,8 Millionen Einheiten, Deutschland könnte bis 2027 1 Million fehlen, und Australien strebt 1,2 Millionen neue Wohnungen in fünf Jahren an, was weitverbreitete Angebotsengpässe unterstreicht, die die langfristige Nachfrage stützen.
Seite zuletzt aktualisiert am:


