
Marktgröße und Marktanteil für US-Studentenunterkünfte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 22.80 Milliarden US-Dollar |
| Marktgröße (2026) | 24.56 Milliarden US-Dollar |
| Marktgröße (2031) | 35.65 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.74 % |
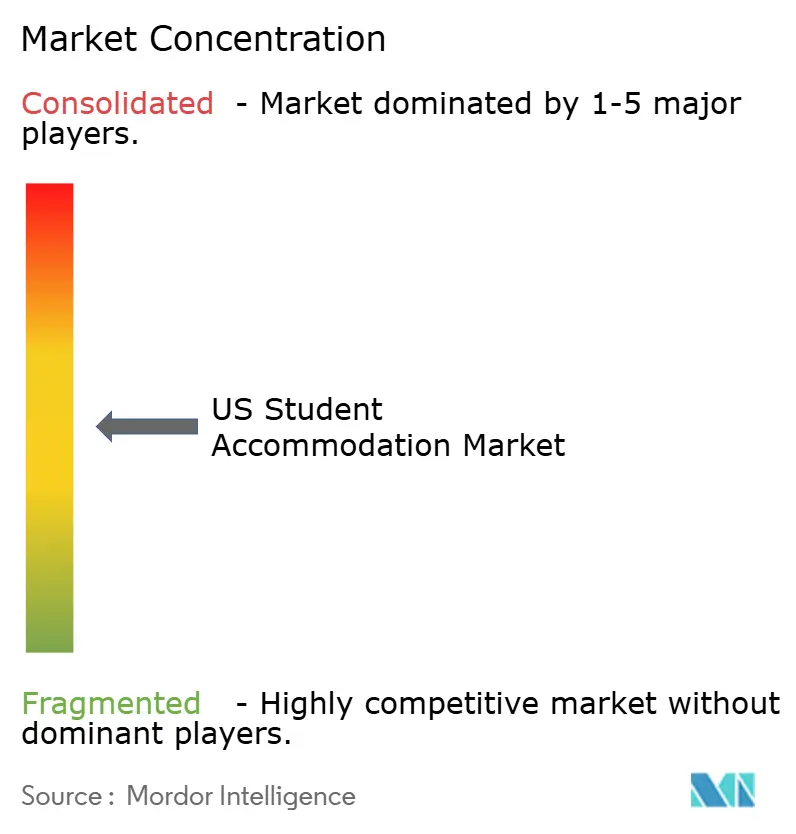
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
US-Markt für Studentenunterkünfte – Analyse von Mordor Intelligence
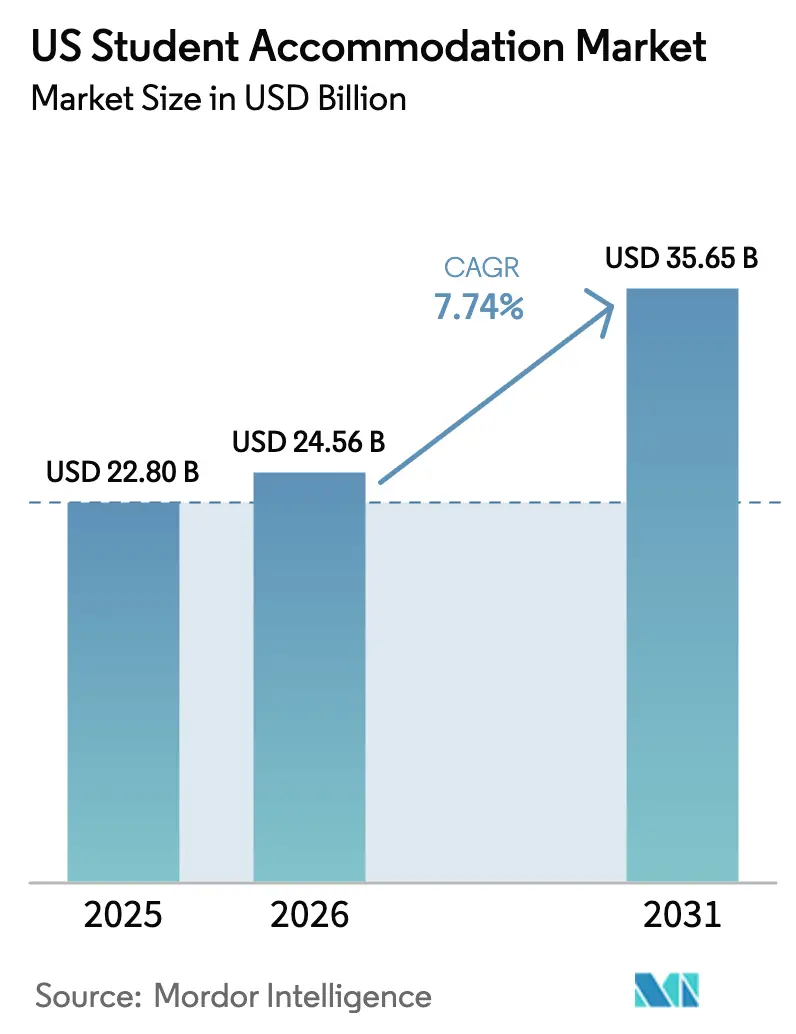
Die Marktgröße für US-Studentenunterkünfte soll von 22,80 Milliarden USD im Jahr 2025 auf 24,56 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 7,74 % über den Zeitraum 2026–2031 voraussichtlich 35,65 Milliarden USD erreichen. Die Expansion setzt sich trotz makroökonomischer Unsicherheiten fort, da die internationale Einschreibungszahl bereits über 1,057 Millionen Studenten zurückgekehrt ist und damit den größten Anstieg innerhalb eines einzigen Jahres seit vier Jahrzehnten markiert. Eine Refinanzierungswelle mit einem Volumen von mehr als 8 Milliarden USD an Kreditfälligkeiten bis 2025 erschließt neues Kapital und veranlasst die Neupositionierung von Vermögenswerten in Universitätsstädten der ersten Liga. Ein knappes Angebot an neuen Betten von nur 26.000 Ergänzungen bis 2025 gibt Vermietern Preismacht, da die Auslastung bei über 94 % liegt (costar.com). Betreiber übernehmen öffentlich-private Partnerschaft (P3)-Rahmenwerke, die das Lieferrisiko übertragen und gleichzeitig die Zeitpläne beschleunigen; das 1,3-Milliarden-USD-Projekt der UC Merced bedient nun bis zu 10.000 Studenten pünktlich und im Rahmen des Budgets. Technologieplattformen wie prädiktive Vermietungstools reduzieren Zimmerwechselanfragen um 35 % und treiben die Auslastung über 90 %.
Wichtigste Erkenntnisse des Berichts
- Nach Studententyp hatten internationale Studenten im Jahr 2025 einen Marktanteil von 77,22 % am US-Markt für Studentenunterkünfte; inländische Studenten liegen dahinter, doch ihr Segment expandiert mit der nächsthöheren CAGR von 8,74 % bis 2031.
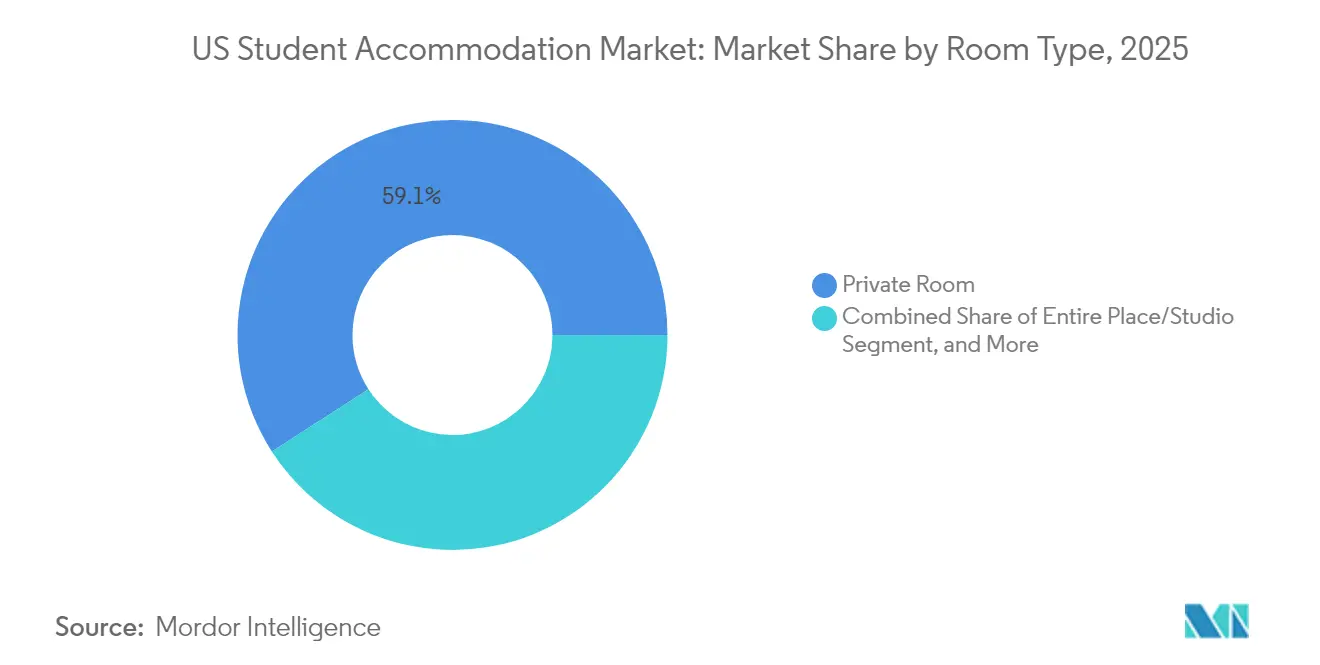
- Nach Zimmertyp hielten Einzelzimmer im Jahr 2025 einen Umsatzanteil von 59,12 %; Mehrbettzimmer sollen bis 2031 mit einer CAGR von 11,18 % expandieren.
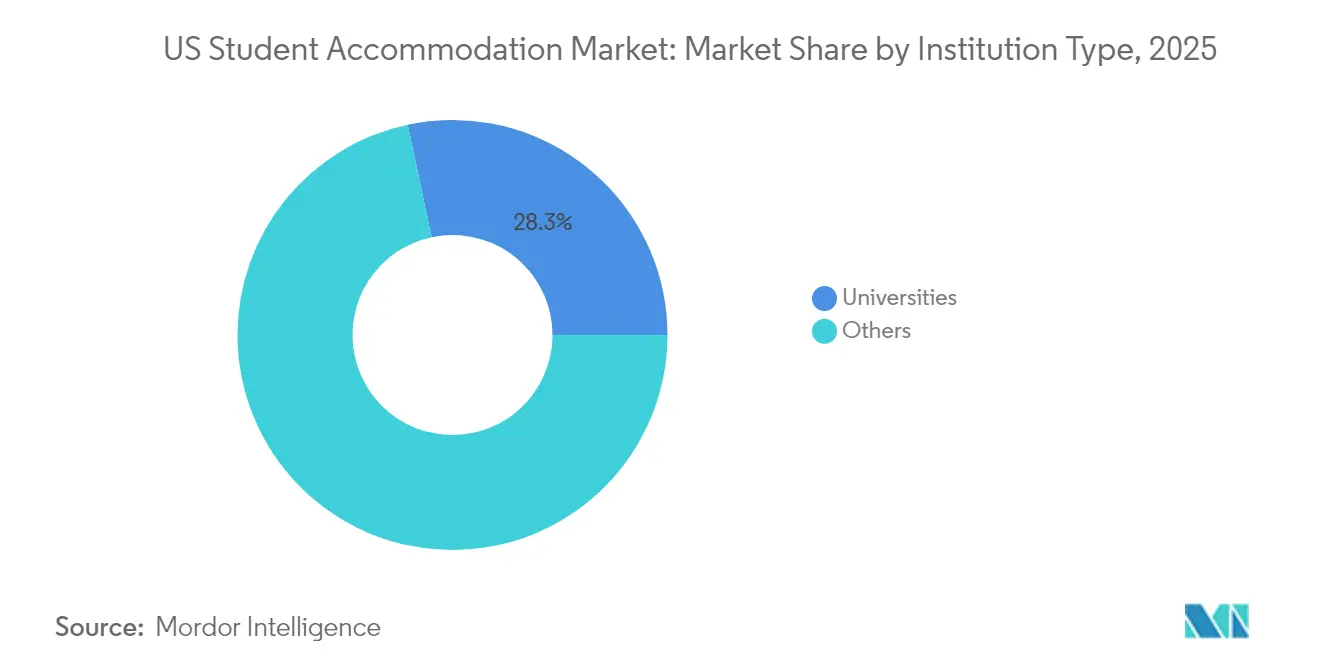
- Nach Institutionstyp kontrollierten „Sonstige” (private Eigentümer) im Jahr 2025 einen Anteil von 71,66 %, während universitätsverwaltete Unterkünfte die schnellste prognostizierte CAGR von 8,58 % bis 2031 verzeichnen.
- Nach Region befehligte der Rest der USA im Jahr 2025 einen Anteil von 37,62 % an der Marktgröße für US-Studentenunterkünfte; Illinois verzeichnet die höchste CAGR-Prognose von 10,01 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum US-Markt für Studentenunterkünfte
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Anstieg der Zahl internationaler Studenten | +2.1% | Kalifornien, New York, Texas, Massachusetts, Illinois | Kurzfristig (≤ 2 Jahre) |
| Steigende institutionelle und private Kapitalzuflüsse | +1.8% | National, mit Schwerpunkt auf Universitätsmärkten der ersten Liga | Mittelfristig (2–4 Jahre) |
| Anhaltende Expansion der Hochschuleinschreibungen | +1.2% | National, mit Konzentration in Texas, Kalifornien, Florida | Mittelfristig (2–4 Jahre) |
| Ausbau öffentlich-privater Partnerschaftsmodelle | +0.9% | National, mit früher Einführung in Kalifornien, Indiana, North Carolina | Langfristig (≥ 4 Jahre) |
| Staatliche Dekarbonisierungsvorschriften fördern grüne Sanierungen | +0.7% | Kalifornien, New York, Illinois, mit Ausstrahlungseffekten auf andere Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Wachstum kurzfristiger Qualifikationsprogramme mit Bedarf an flexiblen Aufenthalten | +0.5% | National, mit Konzentration in Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Zahl internationaler Studenten
Der internationale Studentenmarkt in den Vereinigten Staaten verzeichnet weiterhin ein robustes Wachstum, das durch steigende Einschreibungen und sich verändernde Studentenpräferenzen angetrieben wird. Im Jahr 2023 überstieg die Zahl der internationalen Studenten 1,057 Millionen, wobei Analysten prognostizieren, dass die Einschreibungen aus Indien bis 2030 500.000 überschreiten werden. Während Kalifornien und New York ein Viertel aller ausländischen Studenten ausmachen, verzeichnen Bundesstaaten wie Texas, Illinois und Florida das stärkste Wachstum. Als Reaktion darauf führen Dienstleister geschlechterinklusive Zimmer, kulturell angepasste Ausstattungen und flexible Mietbedingungen ein, die mit Visazyklen synchronisiert sind. Bemerkenswerterweise bieten 73 % der US-amerikanischen Hochschulen heute geschlechterinklusive Unterkünfte an, und 83 % erlauben emotionale Unterstützungstiere. Diese stetige Nachfrage, insbesondere von MINT-orientierten Institutionen, sichert stabile Einnahmequellen und steigert die Auslastung in Sekundärmärkten mit starkem akademischem Ruf[1]Mirka Martel, „Open Doors 2024 Report on International Educational Exchange”, Institut für Internationale Bildung, iie.org.
Steigende institutionelle und private Kapitalzuflüsse
Der US-Markt für Studentenunterkünfte verzeichnet bedeutende Investitionsaktivitäten, die durch attraktive Renditen und eine sich wandelnde Marktdynamik angetrieben werden. Anfang 2024 investierte KKR 1,64 Milliarden USD, um ein Portfolio von Blackstone zu erwerben, während Greystar 600 Millionen USD für drei gemischt genutzte Campus-Projekte bereitstellte. Globale Investoren wie CapitaLand Ascott Trust werden durch Cash-Renditen angezogen, die oft 7 % EBITDA übersteigen. CapitaLand Ascott Trust berichtete von einer 99%igen Vorvermietungsquote beim Standard at Columbia, wie von hospitalitynet.org festgestellt. Walker & Dunlop prognostiziert bis 2025 Refinanzierungen im Wert von 8–10 Milliarden USD und schafft damit Möglichkeiten für neue Marktteilnehmer zur Skalierung. Die Liquidität komprimiert Kapitalisierungsraten und fördert die Portfolio-Aggregation, was den Markt näher an institutionelle Standards heranführt. Diese Trends unterstreichen die wachsende Reife und Attraktivität des US-amerikanischen Studentenwohnungsmarktes.
Anhaltende Expansion der Hochschuleinschreibungen
Rekordeinschreibungszahlen verändern die Wohnungsdynamik an großen öffentlichen Universitäten. Institutionen wie die University of Michigan sehen sich mit kritischen Studenten-zu-Betten-Verhältnissen konfrontiert, mit einem berichteten Verhältnis von 1,99 Studenten pro Bett (costar.com). Um Kapazitätsherausforderungen zu begegnen, investiert Georgia Tech 117 Millionen USD in einen 860-Betten-Saal, der 2026 eröffnen soll. Das Einschreibungswachstum wird durch demografische Trends und die Expansion von Graduiertenprogrammen angetrieben, die die durchschnittlichen Studienaufenthalte verlängern. Universitäten übernehmen zunehmend öffentlich-private Partnerschaften (P3)-Abkommen, um Wohnraum zu erweitern, ohne ihre Bilanzen zu belasten; zum Beispiel erhielt das 117-Millionen-USD-Vorhaben der Florida Atlantic University schnell die staatliche Genehmigung. Diese Entwicklungen steigern insgesamt die Basisbedarf in Hochschulzentren der ersten und zweiten Liga und signalisieren eine transformative Phase für Universitätswohnungsstrategien.
Ausbau öffentlich-privater Partnerschaftsmodelle
Öffentlich-private Partnerschaften (P3s) entwickeln sich zu einem transformativen Ansatz in der Infrastrukturentwicklung für Hochschulen. Das 1,3-Milliarden-USD-P3-Projekt der UC Merced lieferte erfolgreich 10.000 neue Betten pünktlich und innerhalb des Budgets und bewies damit die Durchführbarkeit von Großprojekten. Purdues 1.300-Betten-Initiative nutzt eine 65-jährige Verfügbarkeitszahlungsstruktur, die es der Universität ermöglicht, das Wohnheimsleben zu beaufsichtigen, während private Partner die Ausführung verwalten. American Campus Communities begrenzt über sein ACE-Finanzierungsmodell die Mieten unter den Marktzinsen und verlagert Projektrisiken aus den Universitätsbilanzen. Da die Zinsstabilität für 2025 erwartet wird, verbessern sich die Geschäftskonditionen und beschleunigen eine landesweite P3-Pipeline. Da Flaggschiff-Hochschulen P3s zunehmend in ihre strategischen Pläne integrieren, gestaltet dieses Modell die Zukunft der Campus-Entwicklung neu.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Erschwinglichkeitskrise und anhaltende Angebotslücke | -1.5% | National, mit besonders starken Auswirkungen in Kalifornien, New York, Massachusetts | Kurzfristig (≤ 2 Jahre) |
| Steigende Bau- und Finanzierungskosten | -1.1% | National, mit regionalen Unterschieden aufgrund der Arbeitsmärkte | Mittelfristig (2–4 Jahre) |
| Hohe Kostenbelastung für internationale Studenten | -0.8% | Kalifornien, New York, Texas, Massachusetts, Illinois | Mittelfristig (2–4 Jahre) |
| Klimarisikobedingte Versicherungsprämienanstiege | -0.6% | Sun-Belt-Staaten: Florida, Texas, Arizona, Kalifornien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erschwinglichkeitskrise und anhaltende Angebotslücke
Der US-Markt für Studentenunterkünfte kämpft im Jahr 2024 mit erheblichen Herausforderungen. Über 40 % der Studenten an vierjährigen Hochschulen berichteten von Wohnungsunsicherheit, da das Angebot die neuen Einschreibungen um Zehntausende von Betten unterschreitet. Hohe Grundstückspreise in Küstenmetropolen behindern erschwingliche Entwicklungen und zwingen Studenten, sich für entfernte oder minderwertige Wohnoptionen zu entscheiden. Universitäten überarbeiten Zonierungsvorschriften, um höhere Gebäude zu ermöglichen, aber Verzögerungen bei den Genehmigungszyklen verlangsamen den Fortschritt. Dieser Engpass hat eine CAGR von 11,40 % bei Mehrbettzimmern angetrieben, wobei preissensible Studenten Erschwinglichkeit gegenüber Privatsphäre priorisieren. Ohne beschleunigte Bautätigkeit werden Mieterhöhungen voraussichtlich die Inflation übertreffen und den Markt weiter belasten.
Steigende Bau- und Finanzierungskosten
Die Baubranche sieht sich weiterhin mit erheblichen Herausforderungen konfrontiert, da sie eine komplexe wirtschaftliche Lage bewältigt. Im Jahr 2024 stiegen die Materialpreise stark an, und viele Regionen kämpften mit einem Mangel an Fachkräften. Während die Zinssätze im Jahr 2025 Stabilität fanden, lagen sie immer noch über dem Niveau vor 2023. Diese Situation hat die Pro-forma-Renditen belastet und Projektstarts verzögert. Entwickler greifen zur Kostensenkung auf Value-Engineering und modulare Bauweisen zurück. Dennoch befinden sich zahlreiche aktionsreife Projekte in der Warteschleife und warten auf klarere Kosteneinblicke. Diese Dynamiken prägen die Entwicklung der Branche, indem sie das kurzfristige Angebotswachstum dämpfen und gleichzeitig die Auslastungsenge verlängern und die Pipeline-Diversifizierung verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zimmertyp: Einzelzimmer treiben Premium-Positionierung voran
Einzelzimmer hielten im Jahr 2025 einen Umsatzanteil von 59,12 % im US-Markt für Studentenunterkünfte, was die anhaltende Bereitschaft der Studenten unterstreicht, für Privatsphäre und persönlichen Lernraum zu bezahlen. Entwickler verbessern dieses Format mit Bett-Bad-Parität, eingebauten Schreibtischen und Smart-Lock-Zugang und ermöglichen so Premiumpreise, die die Betriebsmargen abpolstern. Mehrbettzimmer, die derzeit noch kleiner sind, verzeichnen bis 2031 die schnellste CAGR von 11,18 %, angetrieben durch Erschwinglichkeitsbedenken internationaler Studenten und Studenten der ersten Generation. Betreiber nutzen Technologie zur Verbesserung der Mitbewohner-Vermittlung, was die Zimmerwechselanfragen bei jüngsten Rollouts um 35 % reduziert und geteilte Raumlayouts akzeptabler macht.
Die Marktgröße für US-Studentenunterkünfte bei Mehrbettzimmern wird voraussichtlich stark expandieren, da Universitäten die Dichte fördern, um Wartelisten abzubauen. Vorausschauende Eigentümer entwerfen wandelbare Einheiten, die zwischen Doppel- und Dreifachbelegung wechseln können, um saisonale Nachfragespitzen abzufangen. Gesamte Unterkunft/Studio-Produkte bedienen Graduiertenstudenten und ältere Untergraduierte, die Unabhängigkeit schätzen; ihre Nachfrage konzentriert sich in großen städtischen Ballungsräumen, wo Wohnungen außerhalb des Campus direkt konkurrieren. Bemerkenswert ist, dass NAA-Umfragen darauf hinweisen, dass Bett-Bad-Parität nun bei mehr als 70 % der Lieferungen nach 2023 Standard ist, was auf die steigende Messlatte für Einzelzimmer-Ausstattungen hinweist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Student: Internationale Dominanz gestaltet die Marktdynamik neu
Internationale Studenten machten im Jahr 2025 einen Marktanteil von 77,22 % am US-Markt für Studentenunterkünfte aus und definierten den Produkt-Mix und die Serviceerwartungen neu. Sie treiben auch die höchste CAGR-Prognose von 8,86 % bis 2031 voran, da sich die US-Visapolitiken stabilisieren und die Auslandseinkommen steigen. Konzentrierte Cluster rund um Westküsten- und Nordostschulen verstärken das Auslastungs- und Preispotenzial in diesen Korridoren. Betreiber integrieren mehrsprachige Vermietungsportale, Banküberweisung-Mietoptionen und kulturelle Programmgestaltung zur Verbesserung der Kundenbindung. Die inländische Nachfrage bleibt stabil, steht aber vor engeren Erschwinglichkeitsgrenzen; viele lokale Studenten wandern in periphere Vororte oder wählen Mehrbettzimmer, um Kosten zu managen.
US-amerikanische Institutionen segmentieren das Marketing zunehmend nach Nationalität, da indische, chinesische und lateinamerikanische Kohorten unterschiedliche Mietlaufzeit- und Ausstattungspräferenzen aufweisen. Die Marktgröße für US-Studentenunterkünfte bei international ausgerichteten Objekten trägt oft eine Mietprämie von 10–15 % gegenüber gemischten Objekten. Universitäten reagieren, indem sie Flughafenabholung, Lagerung während der Sommerferien und Visa-Status-Beratung direkt in Wohnheimen anbieten und so das Gesamtwertversprechen stärken.
Nach Institutionstyp: Nicht-universitäre Einrichtungen führen den Marktanteil an
Nicht-universitäre Eigentümer hielten im Jahr 2025 einen Anteil von 71,66 % und behaupteten ihre Dominanz durch operative Expertise und Zugang zu institutionellem Kapital. Dennoch zeigt universitätsverwalteter Bestand mit einer CAGR von 8,58 % bis 2031 das schnellste Wachstum, da Hochschulen den Zusammenhang zwischen Wohnerfahrung und akademischem Erfolg erkennen. Hochkarätige Bauten wie Georgia Techs 117-Millionen-USD-Wohnheim signalisieren eine erneuerte Betonung interner Projekte. Privatunternehmen reagieren mit schlüsselfertigen P3-Modellen, die es Hochschulen ermöglichen, die Programmkontrolle zu bewahren und gleichzeitig Risiken auszulagern.
Die Marktgröße für US-Studentenunterkünfte bei universitätsverwalteten Objekten wird wachsen, da Ratingagenturen für Anleihen Hochschulen belohnen, die Bindungsmetriken durch bessere Unterkünfte verbessern. Hybridstrukturen entstehen, bei denen Universitäten Land halten, während private Partner unter langfristigen Pachtverträgen betreiben. Solche Ausrichtungen verteilen Risiken und fördern technologische Upgrades wie mobilen Zugang und IoT-Energiemonitoring. Der Wettbewerb zwischen Campus- und außercampusnahen Portfolios stimuliert die kontinuierliche Weiterentwicklung von Ausstattungen und kommt den Bewohnern zugute.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der Block Rest der USA bleibt mit 37,62 % im Jahr 2025 der größte Beitragsstaat, angetrieben durch hunderte öffentliche Universitäten, die über Binnenstaaten verteilt sind. Niedrigere Grundstückspreise und optimierte Zonierungsverfahren ziehen Entwickler an, die dank des begrenzten zweckgebauten Angebots dennoch robuste Mieten erzielen können. Der Einstieg von Core Spaces in North Carolina und das 299-Einheiten-College-Park-Projekt von LV Collective sind typisch für das anhaltende Interesse an diesen diversifizierten Märkten. Staatliche Gesetzgebungsgremien verabschiedeten 2024 50 Reformgesetze, die Dichteeinschränkungen lockern und Genehmigungen beschleunigen und so das Wachstum weiter ankurbeln.
Illinois ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 10,01 % bis 2031. Die University of Illinois Urbana-Champaign allein unterstützt mehr als 56.000 Studenten, während Chicago Forschungsinstitutionen beherbergt, die beachtliche Graduiertengruppen anziehen. Moderate Grundstückskosten ermöglichen gartenähnliche Projekte mit Ausstattungen, die mit Küstenkonkurrenten mithalten können, und erhalten Mietprämien, ohne Erschwinglichkeitsgrenzen zu überschreiten. Investoren beachten die günstige Mittlerer-Westen-Anbindung und multimodale Transitoptionen, die internationalen Familien attraktiv sind. Das Sechs-Objekte-Programm von Gilbane und CBRE zeigt, wie Portfolio-Strategien hier reibungslos skaliert werden können.
Die Küstenschwergewichte Kalifornien, Texas, Florida, New York verzeichnen weiterhin absolute Nachfragehöchststände. Kaliforniens seismische Vorschriften und langwierige CEQA-Prüfungen treiben die Budgets in die Höhe; das 4.200-Betten-Projekt der Cal Poly spiegelt den erforderlichen Megaprojekt-Ansatz für Wirtschaftlichkeit wider. Texas profitiert von Bevölkerungszuzügen und politischen Lockerungen wie dem „Verbindungshaus”-Gesetz, das Belegungsobergrenzen abschafft; diese Reform erweitert Dichtmöglichkeiten in College Station und Austin. Florida nutzt ganzjährige Hochschulkalender und starke Einschreibungsmomentum aus Indien, während New Yorks kohlenstoffneutrale Mandate tiefgehende Energiesanierungen anstoßen, die ESG-Attraktivität verleihen. Jede ausgereifte Region konzentriert sich nun auf die Sanierung veralteter Bestände, die Schichtung von Hospitality-Ausstattungen und die Einbeziehung klimaresilienter Designs, um den Wettbewerbsvorteil im US-Markt für Studentenunterkünfte zu erhalten.
Regulatorisches Umfeld
Studentisches Wohnen in den USA wird hauptsächlich durch bundesstaatliche und lokale Vorschriften zur Flächennutzung, Bauvorschriften und Umweltprüfregelungen geprägt, wobei Genehmigungs- und Dichtevorgaben die Umsetzungszeitpläne rund um Universitätsgelände beeinflussen. Küstenmärkte wie Kalifornien sehen sich mit höheren Compliance-Anforderungen konfrontiert, die mit seismischen Auflagen und langwierigen CEQA-ähnlichen Prüfungen verbunden sind, was eine Marktverschiebung hin zu größeren Einzelstandort-Erweiterungen wie dem im Februar 2025 angekündigten Cal-Poly-Projekt mit 4.200 Betten begünstigt hat.
Auf der Betriebsseite müssen Eigentümer die bundesstaatlichen Vorgaben zu fairem Wohnraum und Barrierefreiheit einhalten, einschließlich Verfahren für angemessene Vorkehrungen, die sich mit der Akzeptanz von emotionalen Unterstützungstieren durch Universitäten überschneiden. Nachrüstungsaktivitäten werden zudem durch staatliche Dekarbonisierungs- und Gebäudeleistungsvorgaben in Bundesstaaten wie Kalifornien, New York und Illinois vorangetrieben. Branchenbenchmarking und -interessenvertretung laufen häufig über den National Multifamily Housing Council (NMHC), einschließlich dessen 2025 Student Housing Income and Expense Survey, der Annahmen bei der Kreditvergabe hinsichtlich Kosten und Nettobetriebsergebnis (NOI) beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von der Flächenkontrolle (häufig über universitäre Erbpachtverträge in P3-Strukturen) über Entwicklung und Design, Bauausführung, Finanzierung, Vermietungsstart und Marketing, Immobilienbetrieb bis hin zur eventuellen Rekapitalisierung oder Veräußerung. Das Kapital stammt typischerweise aus einer Mischung institutioneller Investoren und Kreditgeber, begleitet von einem Refinanzierungs- und Rekapitalisierungszyklus bis 2025, auf den in Marktkommentaren verwiesen wird, während Universitäten P3-Verfügbarkeitszahlungsmodelle oder Langzeitpachtmodelle nutzen, um Betten hinzuzufügen, ohne das gesamte Bau- und Lieferrisiko in ihrer Bilanz zu tragen.
Betreiber kombinieren zunehmend mehrere Schritte entlang der Kette und führen Entwicklung, Asset Management, Vermietung und Betrieb des Bewohnerlebens portfolioübergreifend zusammen. Große Plattformen wie American Campus Communities, Greystar, The Scion Group, Landmark Properties und Core Spaces nutzen ihre Größe, um die Beschaffung zu standardisieren, Bewohner-Apps und Analysen für Vermietung und Bindung einzusetzen und Joint Ventures mit institutionellem Kapital umzusetzen. Branchenbenchmarks wie die NMHC-Einkommens- und Ausgabenerhebung für studentisches Wohnen werden entlang der Kette genutzt, um Betriebskosteneingaben für Eigentümer, Kreditgeber und Investoren zu normalisieren.
Wettbewerbslandschaft
Der US-Markt für Studentenunterkünfte zeigt eine moderate Fragmentierung, wobei die führenden Betreiber weniger als die Hälfte der Gesamtbetten kontrollieren. American Campus Communities, Greystar und The Scion Group nutzen ihre Größe, um niedrigere Beschaffungskosten auszuhandeln und Datenanalysen einzusetzen, die effektive Mieten steigern. KKRs 1,64-Milliarden-USD-Kauf von Blackstone katapultierte es in die Top-Ten-Eigentümer und verdeutlicht, wie große Transaktionen schnell die Marktanteile umgestalten können. Auslastungsführerschaft hängt zunehmend von digitalen Engagement-Portalen und prädiktiver Wartung ab, die Ausfallzeiten reduzieren und die Bewohnerzufriedenheitswerte verbessern[3]Evelyn Rossi, „Institutionelle Eigentumstendenzen im Studentenwohnen”, Zeitschrift für Immobilienfinanzierung und Wirtschaft, springer.com.
Strategische Schritte betonen P3-Pipelines und Core-Plus-Akquisitionen in Sekundärmärkten. Der 893-Millionen-USD-Verkauf von 8.724 Betten durch Harrison Street an Scion Group hat beide Portfolios neu ausgerichtet und Kapital für neue Entwicklungen freigesetzt. Greystars globale Diversifizierung, einschließlich eines 1,01-Milliarden-USD-Australien-Kaufs im Jahr 2024, liefert operative Erkenntnisse, die in seine US-amerikanischen Objekte zurückfließen. Technologiezentrierte Herausforderer nutzen KI, um die Preisgestaltung täglich zu kalibrieren und Vermietungsprozesse zu automatisieren, was die Margen der etablierten Anbieter angreift.
Die Fusionen- und Übernahme-Bereitschaft wird voraussichtlich anhalten, da viele mittelgroße Eigentümer die Größe oder ESG-Zertifizierungen vermissen, die nun von Kreditgebern und Universitäten gefordert werden. Betreiber, die Auslastungsprognosen mit Nachhaltigkeits-Dashboards integrieren können, besitzen einen Wettbewerbsvorteil, da die Compliance-Kosten steigen. Unterdessen füllen P3-Spezialisten wie Plenary und Provident Resources Group eine Nische für Universitäten, die Off-Balance-Sheet-Lösungen suchen. Diese Mischung aus Konsolidierung und Spezialisteneintritt hält den US-Markt für Studentenunterkünfte dynamisch und treibt das Serviceniveau höher.
Marktführer in der US-Studentenunterkunftsbranche
American Campus Communities
Greystar Student Housing
The Scion Group
Landmark Properties
Core Spaces
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristig konzentriert sich der umsetzbarste Freiraum auf angebotsgeschützte Universitätsstandorte und Flaggschiff-Märkte, in denen die Vermietungsgeschwindigkeit vor Beginn des akademischen Jahres bereits sichtbar ist, während neue Entwicklungen durch hohe Baukosten und selektive Finanzierung gebremst werden. Stand März 2026 erreichte die Vorvermietung für das akademische Jahr 2026-2027 52,3%, was Eigentümern Raum verschafft, frühere Vermietungen voranzutreiben, das Revenue Management zu verfeinern und Einheitsmixe zu priorisieren, die an die erschwinglichkeitsgetriebene Nachfrage angepasst sind, einschließlich Optionen für Gemeinschaftszimmer, während weiterhin Premium-Einzelzimmerprodukte für Eltern und internationale Studierende, die für Privatsphäre zahlen, angeboten werden.
P3-getriebene Bauvorhaben auf dem Campus schaffen weiterhin Wege für neuen Bestand, Neupositionierung und Sanierung auf universitätskontrolliertem Land, insbesondere für Projekte, die veralteten Bestand modernisieren, ohne die Bilanz der Hochschule auszuweiten. Greystars Finanzabschlüsse 2026 mit der University of Mississippi, der University of Texas at Austin (Law School Village) und der University of Pennsylvania zeigen eine aktive Projektpipeline, die andere Betreiber mit campusorientierten Entwicklungsfähigkeiten als Vorbild nutzen können. Ein zweites Chancenfeld sind dekarbonisierungsgetriebene Nachrüstungen in Bundesstaaten mit ambitionierten Klimavorgaben, einschließlich Kalifornien und New York, wo Kapitalprogramme Energieaufrüstungen mit Modernisierung von Annehmlichkeiten kombinieren können, um die Auslastung zu schützen und die Betriebsvolatilität angesichts steigender Versicherungs- und Nebenkosten zu reduzieren.
Aktuelle Branchenentwicklungen
- Juni 2026: Greystar schloss eine Partnerschaft mit der University of Pennsylvania für das Sanierungsprojekt mit 493 Betten in der 3650 Chestnut Street ab, was die zweite Phase der Sansom-Place-Sanierung markiert. Die von P3 geführte Sanierung erweitert das Wohnangebot am Flaggschiff-Campus. Stärkt die universitäre Wohnkapazität mit modernen, geleasten Anlagen und erweitert Greystars Portfolio auf dem Campus.
- Mai 2026: Greystar erreichte den Finanzabschluss und begann den Bau des Law School Village mit 340 Betten an der University of Texas at Austin. Erweiterung des campusnahen Wohnraums für Graduierten-/Jurastudierende. Fügt in einem Schlüsselmarkt campusnahes Angebot hinzu und stärkt Auslastung und Preissetzungsmacht durch ein campusnahes Projekt.
- März 2026: Greystar erreichte den Finanzabschluss und begann den Bau von Phase I einer öffentlich-privaten Partnerschaft mit der University of Mississippi zur Bereitstellung von 1.282 Betten für das akademische Jahr 2027-2028. Großes P3-Projekt, das erhebliche Bettenzuwächse auf dem Campus ermöglicht. Beschleunigt Kapazitätswachstum und Mieteinnahmen durch eine hochkarätige Universitätspartnerschaft.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt bezahltes Wohnen, das von Studierenden in den Vereinigten Staaten während eines akademischen Jahres genutzt wird, einschließlich zweckgebauter und professionell verwalteter Optionen, bei denen die Miete pro Bett oder pro Einheit berechnet wird.
Ausschlüsse vom Umfang: Diese Größenbestimmung erfasst nicht selbstgenutztes Wohnen, informelle Untermietverhältnisse zwischen Studierenden oder vorübergehende Hotelaufenthalte, die nicht als studentisches Wohnen vertraglich vereinbart sind.
Übersicht der Segmentierung
- Nach Zimmertyp
- Gesamte Unterkunft/Studio
- Einzelzimmer
- Mehrbettzimmer
- Nach Student
- Inländisch
- International
- Nach Institutionstyp
- Universitäten
- Sonstige
- Nach Region
- Texas
- Kalifornien
- Florida
- New York
- Illinois
- Rest der USA
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit dem Aufbau des Nachfragepools und des Angebotskontexts und prüft dann, ob dieselbe Erzählung über mehrere öffentliche Signale hinweg Bestand hat. Wir bezogen uns auf öffentliche Bildungs- und Einschreibungsdatensätze, einschließlich IPEDS über das US-Bildungsministerium, US-Volkszählungsveröffentlichungen zu Bevölkerung und Wohnraum sowie makroökonomische Indikatoren des Bureau of Labor Statistics.
Um die Immobilienseite zu untermauern, nutzten wir auch Quellen wie lokale Planungs- und Genehmigungs-Dashboards in großen Universitätsmetropolen, Websites universitärer Wohnheimverwaltungen sowie Einreichungen und Investorenpräsentationen börsennotierter Eigentümer und Betreiber. In einigen Fällen wurden abonnierte Datenbanken für Unternehmensfinanzen, Patentunterlagen und Sendungsdaten auf Versandebene für Möbel und Ausstattungen als unterstützender Kontext genutzt. Die hier aufgeführten Quellen der Sekundärforschung sind beispielhaft, und zusätzliche öffentliche Dokumente und Datensätze wurden zur Erhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Auslastungs- und Mietannahmen zu testen und zu verstehen, wie sich die Vermietung je nach Campus-Typ und Saisonalität unterscheidet. Wir sprachen mit Betreibern, Immobilienverwaltern, Vermittlern und universitären Wohnraumverantwortlichen in den gesamten Vereinigten Staaten und bezogen zudem die Sichtweisen von Kreditgebern und Dienstleistern ein, um Preisgestaltung, Zugeständnisse und Entwicklungszeitpunkte auf Plausibilität zu prüfen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 31% | CXOs: 12% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 29% |
| Kleinere Akteure: 18% | Manager: 59% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung basiert auf einer Top-down-Rekonstruktion des Nachfragepools, bei der die Studierendenzahlen nach Institutionstyp in einen adressierbaren Wohnraumbedarf übersetzt und dann um On-Campus-Kapazität und Off-Campus-Aufnahmemuster angepasst werden. Sobald das Nachfragebild stabil ist, wird es anhand beobachteter Mietniveaus und typischer Mietstrukturen in einen Wert umgerechnet, der dann an eine Umsatzansicht auf Kalenderjahresbasis angeglichen wird.
Um das Modell praktikabel zu halten, werden einige Schlüsseleingaben genau verfolgt, darunter die Gesamteinschreibung (inländisch und international), der Anteil der Studierenden, die außerhalb des Campus wohnen, neue Bettenzugänge und die kurzfristige Baupipeline, Auslastung und Vorvermietungsdynamik sowie effektive Mietänderungen nach Zugeständnissen. Die Ergebnisse werden durch selektive Bottom-up-Prüfungen bestätigt, etwa stichprobenhafte Bettpreise nach Markt, stichprobenhafte Auslastungsbereiche nach Anlagenklasse und Konsistenzprüfungen der Eigentümerumsätze, sofern Offenlegungen verfügbar sind. Fehlt ein lokaler Datenpunkt, verwendeten wir eine Bandbreite basierend auf vergleichbaren Universitätsstädten und verengten diese anschließend nach Interviews.
Prognosen wurden mittels Szenarioanalyse erstellt, wobei das Basisszenario für Mietwachstum und Auslastung mit Einschreibungstrends und erwarteten Angebotszugängen verknüpft wird. Die Annahmen wurden geografisch konsistent gehalten, sodass das Wachstum durch klare Treiber erklärt wird und nicht durch einmalige Sprünge.
Datenvalidierung & Aktualisierungszyklus
Modellergebnisse werden gegen unabhängige Signale geprüft, einschließlich der Einschreibungsrichtung, Erwartungen zur Bereitstellung neuer Betten und veröffentlichter Indikatoren zur Vermietungssaison, und größere Abweichungen werden von einem zweiten Analysten überprüft. Bewegt sich eine Kennzahl in einer Weise, die die erwartete Beziehung durchbricht, etwa steigende Mieten bei sinkender Auslastung in einem stabilen Nachfragemarkt, werden die Eingaben erneut geprüft und Interview-Nachfassaktionen ausgelöst.
Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Einschreibung, die Finanzierungsbedingungen oder die Pipeline neuen Angebots verändern können. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um die neuesten öffentlichen Veröffentlichungen einzuarbeiten und sicherzustellen, dass Währungszeitpunkte und Jahresbezeichnungen über Tabellen und Diagramme hinweg konsistent sind.
Vergleich der Marktgröße für studentisches Wohnen in den USA von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für studentisches Wohnen in den USA können variieren, selbst wenn sie sich scheinbar auf denselben Bereich beziehen, da jede Quelle unterschiedliche Grenzen zieht, was als Umsatz aus studentischem Wohnen zählt. Unterschiede ergeben sich auch daraus, wie Mieten annualisiert werden, ob eine Preisgestaltung pro Bett oder pro Einheit verwendet wird und wie Angebotszugänge einem bestimmten Jahr zeitlich zugeordnet werden.
Die Hauptabweichung entsteht durch die Mischung von Gesamtsummen im Stil der Vermögensbewertung mit Betriebsumsätzen sowie durch die Einbeziehung angrenzender Mietkategorien, die nicht primär an Studierende vermietet werden, was erklärt, warum manche Schätzungen höher ausfallen. Bei Mordor Intelligence werden die Gesamtwerte als annualisierter Unterkunftsumsatz gebildet, der an belegte Betten und effektive Mieten gekoppelt ist, wobei Angebotszugänge auf Marktebene und Verschiebungen der Einschreibungszahlen als praktische Prüfungen vor der Prognoseerstellung verwendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,80 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 38,45 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und scheint eine breitere Definition zu beinhalten, die studentisches Wohnen mit umfassenderen Miet- oder bewertungsbezogenen Gesamtsummen vermischt, was den Wert im Vergleich zu einer mietgetriebenen Umsatzbemessung erhöht. |
| Spezialisierte Beratung B | 12,10 Mrd. USD (2026) | Konzentriert sich ausschließlich auf Umsätze aus zweckgebautem studentischem Wohnen, was universitätsverwaltete Betten und einige professionell verwaltete Off-Campus-Bestände ausschließen kann, was selbst für ein späteres Jahr zu einer geringeren Gesamtsumme führt. |
Über die drei Zahlen hinweg lässt sich die Streuung überwiegend durch Umfang und Messmethode erklären, das heißt Umsatz im Vergleich zu breiterer Marktchance oder engeren, ausschließlich auf PBSA fokussierten Betrachtungen. Indem die Eingaben nachvollziehbar an Einschreibung, Betten, Auslastung und effektive Miete gekoppelt bleiben, bleibt der Ansatz wiederholbar und leichter abzugleichen, wenn Kunden ihn auf bestimmte Bundesstaaten oder Universitätscluster anwenden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle US-Markt für Studentenunterkünfte?
Die Marktgröße für US-Studentenunterkünfte erreichte im Jahr 2026 24,56 Milliarden USD und soll bis 2031 bei einer CAGR von 7,74 % auf 35,65 Milliarden USD wachsen.
Warum sind internationale Studenten so wichtig für die Nachfrage?
Die internationalen Einschreibungen stiegen 2023 um 12 %, und Ausländer machen nun 77,22 % der Marktnachfrage aus, wobei sie längere Mietlaufzeiten und Premiummietzahlungen mitbringen, die die Auslastung stabilisieren.
Wo wird das schnellste regionale Wachstum erwartet?
Illinois führt mit einer prognostizierten CAGR von 10,01 % bis 2031 dank expandierender Flaggschiff-Campusse und relativ niedriger Entwicklungskosten.
Wie finanzieren Universitäten neue Betten?
Viele Institutionen wenden sich an öffentlich-private Partnerschaften wie das 1,3-Milliarden-USD-UC-Merced-Projekt, das eine Kapazitätserweiterung ohne zusätzliche bilanzwirksame Verschuldung ermöglicht.
Welche Herausforderungen bedrohen das zukünftige Wachstum?
Erschwinglichkeitslücken, Baukosteninflation und klimabedingte Versicherungserhöhungen könnten die nationale CAGR nach aktuellen Hemmnisschätzungen um bis zu 4,0 Prozentpunkte reduzieren.
Welcher Zimmertyp zeigt das schnellste Wachstum?
Mehrbettzimmer verzeichnen bis 2031 eine CAGR von 11,18 %, da kostensensible Studenten bei anhaltenden Angebotsengpässen niedrigere Mieten anstreben.
Seite zuletzt aktualisiert am:


