
Titandioxid-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 374.71 Kilotonn |
| Marktvolumen (2031) | 456.66 Kilotonn |
| Wachstumsrate (2026 - 2031) | 4.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Titandioxid-Marktanalyse von Mordor Intelligence
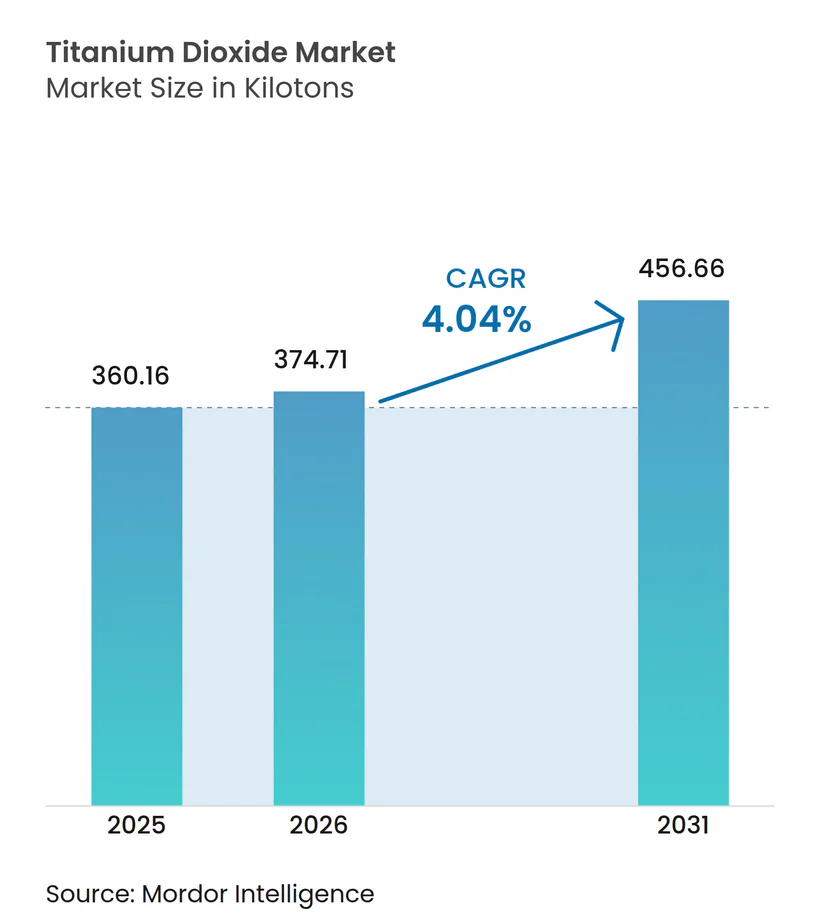
Die Titandioxid-Marktgröße soll von 360,16 Kilotonnen im Jahr 2025 auf 374,71 Kilotonnen im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 456,66 Kilotonnen bei einer CAGR von 4,04 % über den Zeitraum 2026–2031 erreichen. Die steigende Nachfrage aus den Bereichen Bauwesen, Verpackung, Automobilkunststoffe und Kühldachbeschichtungen gleicht regulatorische Gegenwinds aus, insbesondere die Kennzeichnung als Kategorie-2-Karzinogen in Europa und Antidumpingzölle auf chinesisches Material. Asien-Pazifik, gestützt auf Chinas Versorgungsbasis und Indiens Lokalisierungsbestrebungen, entwickelt sich mit einer CAGR von 4,92 %. Die Hersteller balancieren Kostendruck durch volatile Ilmenit- und Rutil-Rohstoffe mit Technologie-Upgrades im Chloridverfahren. Prozessoptimierungen durch Akteure wie Chemours steigern die Kapazität um 15 % ohne größere Kapitalaufwendungen, während die vertikale Integration durch Tronox und andere die Rohstoffvolatilität abmildert. Die regulatorische Divergenz zwischen der EU und anderen Regionen fördert differenzierte Produktportfolios und schafft Spielraum für regionalen Arbitrage.
Wichtigste Erkenntnisse des Berichts
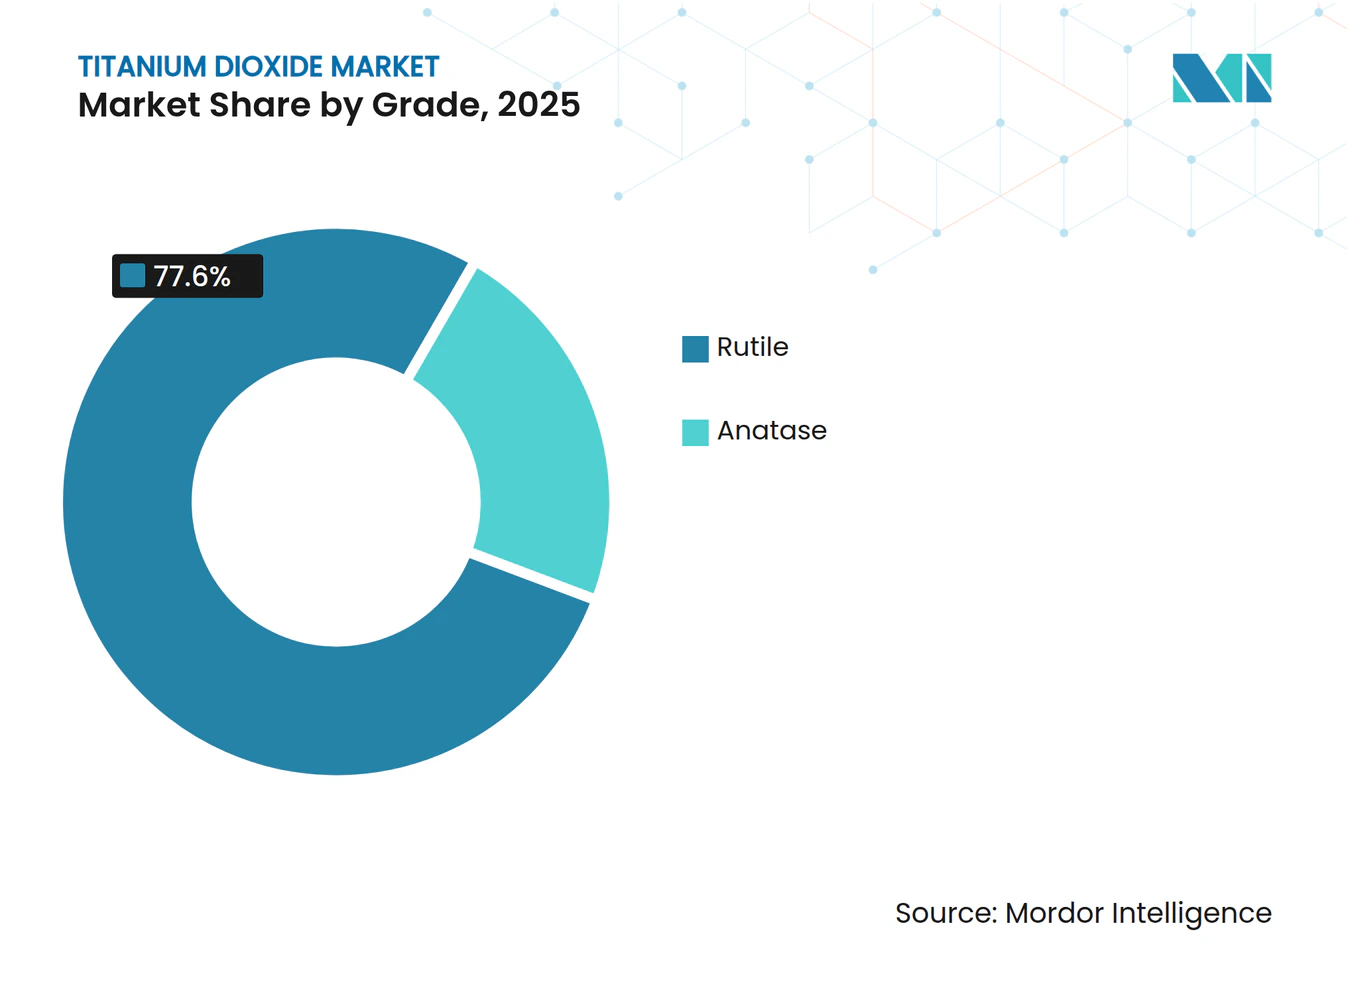
- Nach Qualität führte Rutil mit einem Titandioxid-Marktanteil von 77,60 % im Jahr 2025; Anatas wächst am schnellsten mit einer CAGR von 4,32 % bis 2031.
- Nach Verfahren entfiel das Sulfatverfahren auf 64,30 % der Titandioxid-Marktgröße im Jahr 2025, aber die Chloridverarbeitung expandiert am schnellsten mit einer CAGR von 4,53 %.
- Nach Anwendung entfielen Farben und Beschichtungen auf 51,40 % der Titandioxid-Marktgröße im Jahr 2025, während Kunststoffe das am schnellsten wachsende Segment mit einer CAGR von 4,32 % sind.
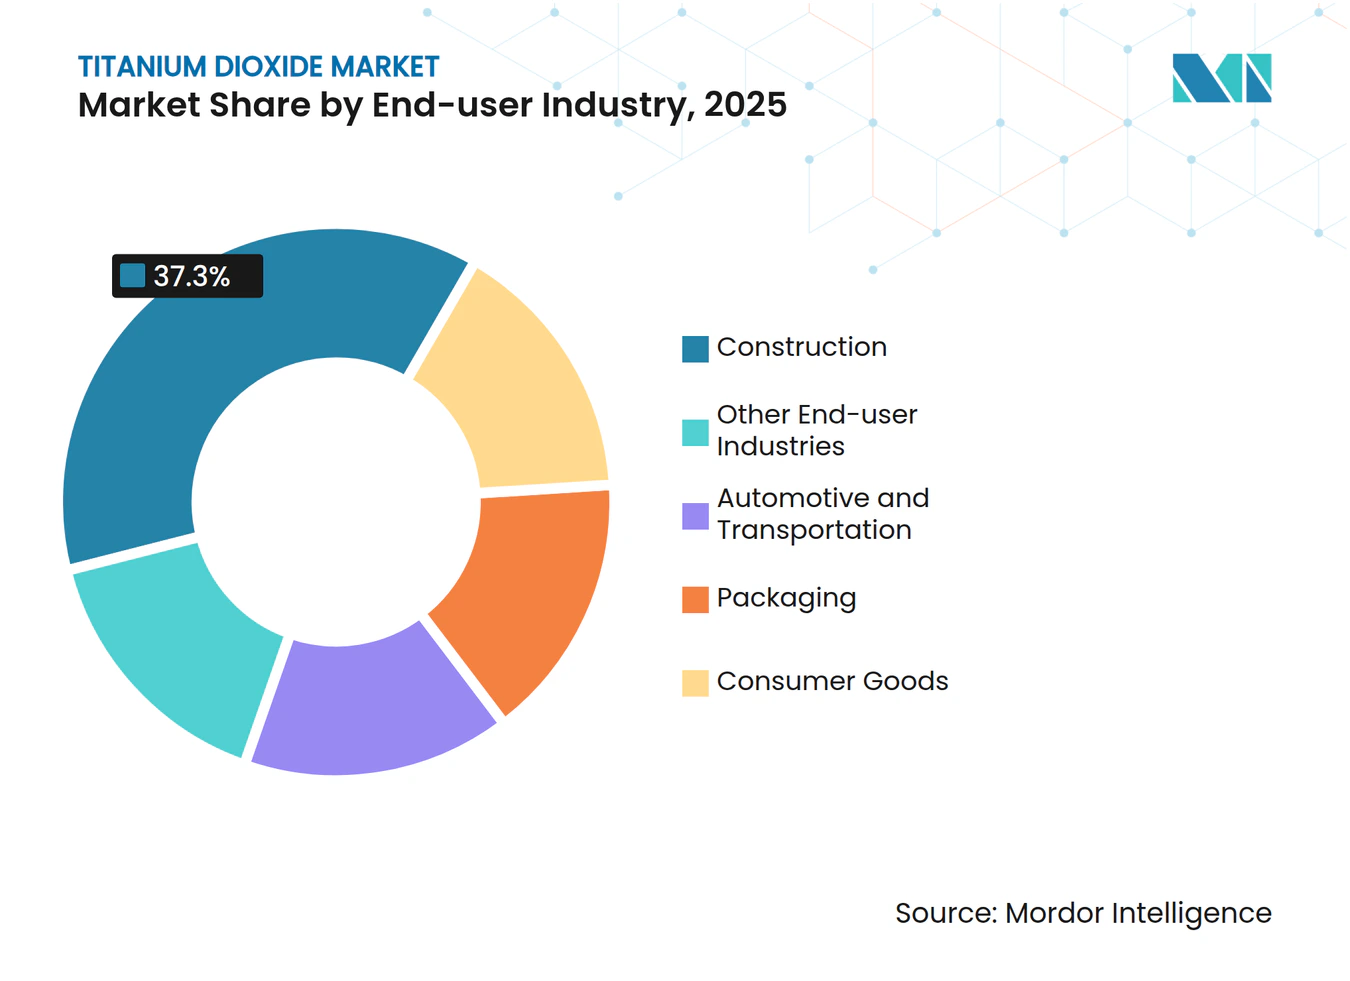
- Nach Endverbraucherbranche hielt das Bauwesen im Jahr 2025 einen Umsatzanteil von 37,30 %; die Verpackungsbranche soll bis 2031 die höchste CAGR von 4,44 % verzeichnen.
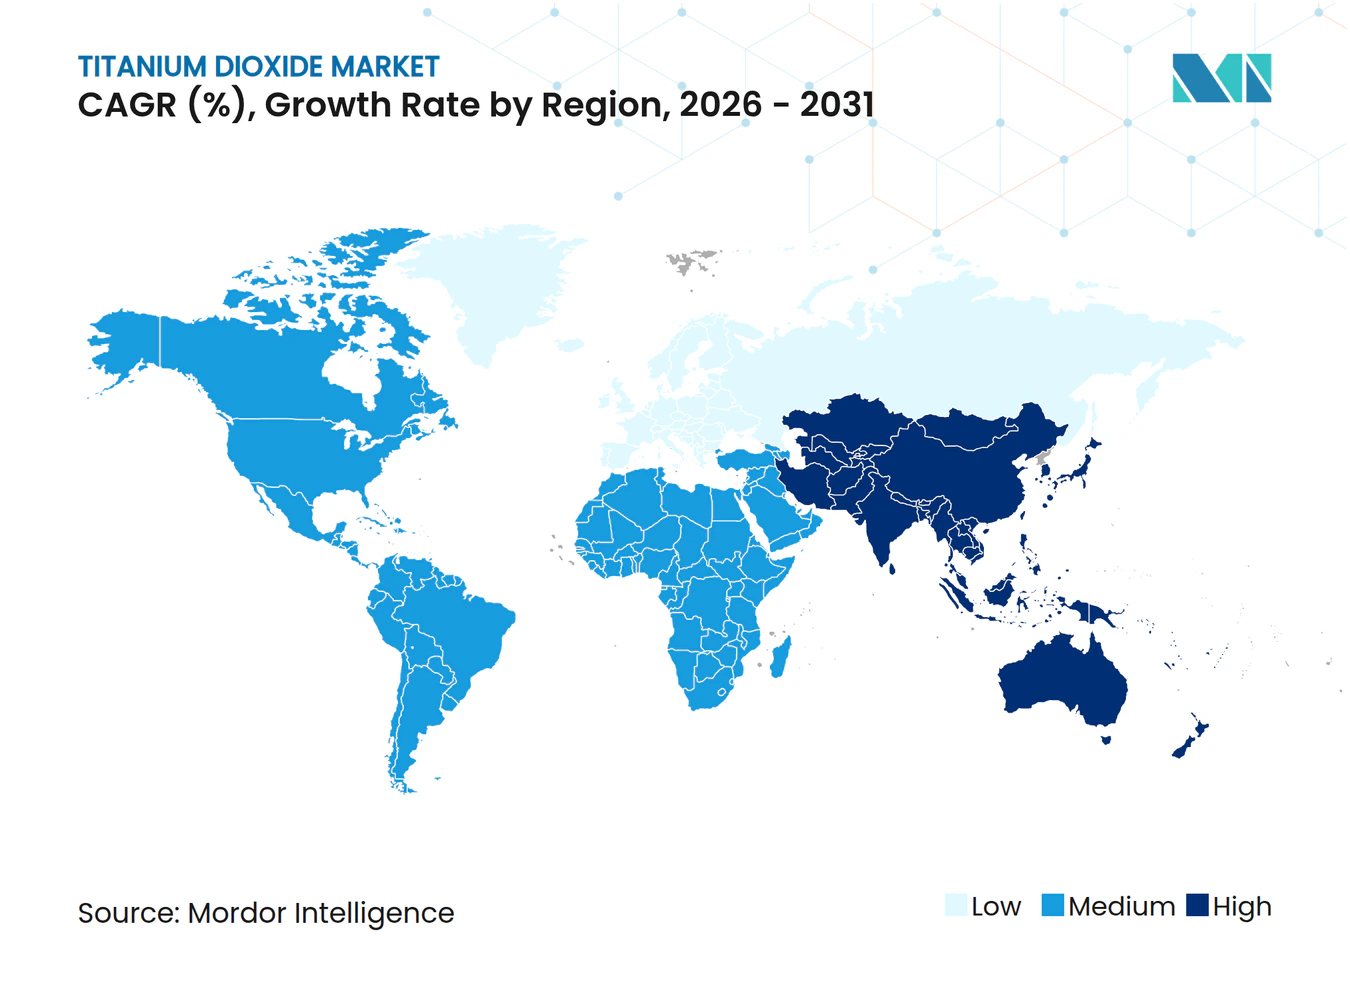
- Nach Geografie dominierte Asien-Pazifik mit einem Anteil von 34,70 % am Titandioxid-Markt im Jahr 2025 und bleibt die am schnellsten wachsende Region mit einer CAGR von 4,78 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach wasserbasierenden Architekturlacken | +1.2% | Asien-Pazifik, Naher Osten | Mittelfristig (2–4 Jahre) |
| Leichte Hochglanz-Automobilkunststoffe | +0.7% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Laminiertes E-Commerce-Kartonverpackungsmaterial | +0.9% | Global, Schwerpunkt Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| UV-beständige Kühldachbeschichtungen | +0.6% | Naher Osten, Südeuropa, Nordafrika | Mittelfristig (2–4 Jahre) |
| Lokalisierung von Chloridverfahren-TiO₂-Kapazität in Indien | +0.5% | Indien, mit Auswirkungen auf globale Lieferketten | Langfristig (≥ 5 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach wasserbasierenden Architekturlacken in Asien-Pazifik
Verschärfte Vorschriften zu flüchtigen organischen Verbindungen in China, Indien und Indonesien beschleunigen die Substitution von Lösemittelsystemen durch wasserbasierte Farben und treiben den inkrementellen Rutil-Pigmentbedarf in der Region an. Regionale Beschichtungslinien rüsten die Dispersionstechnologie auf, um Deckkraftparität zu erreichen, was ein kontinuierliches Volumenwachstum für den Titandioxid-Markt unterstützt. Infrastrukturförderungsprogramme in Indien und Indonesien verstärken die Nachfrage, während lokalisierte Chloridverfahrenskapazität die Versorgungssicherheit gewährleistet. Formulierer betonen geringere Geruchsbelastung und sicherere Arbeitsbedingungen, was die Akzeptanz bei Auftragnehmern stärkt. Der Wandel schafft einen strukturellen Rückenwind trotz Rohstoffpreisschwankungen.
Trend zu leichten Hochglanz-Automobilkunststoffen in Europa
Strenge EU-Flottenemissionsgrenzwerte für Kohlendioxid haben die Gewichtsreduzierung in den Mittelpunkt von Designstrategien gerückt. Die Einarbeitung von Titandioxid in Polypropylen- und Polycarbonat-Verkleidungen liefert hochglänzende Oberflächen, die beschichteten Metallpaneelen ebenbürtig sind, aber deutlich weniger wiegen und eine Kraftstoffeffizienzsteigerung von 5–7 % pro 10 % Fahrzeuggewichtsreduzierung erzielen. Premium-OEMs setzen auf hydrophobe Qualitäten wie TIOXIDE TR48, die sich bei hohen Verarbeitungstemperaturen ohne Helligkeitsverlust dispergieren lassen. Der Titandioxid-Markt gewinnt nicht nur an Volumen, sondern auch an Wert, da diese Spezialqualitäten Premiumpreise erzielen und ein minimales regulatorisches Substitutionsrisiko aufweisen.
Wachstum laminierter Kartonverpackungen für die E-Commerce-Logistik
Paketvolumina steigen weiter stark an, und Markeninhaber fordern Verpackungen, die ihre strukturelle Integrität über mehrstufige Verteilungsprozesse hinweg bewahren. Titandioxid verbessert die Opazität und Druckqualität, schützt das Markenimage und das Auspackerlebnis der Verbraucher. Seine lichtstreuenden Eigenschaften verbessern die Faserbindung und ermöglichen Gewichtsreduzierungen ohne Einbußen bei der Druckfestigkeit. Dieser Spezifikationstrend verstärkt die Pigmentintensität pro Quadratmeter und verleiht dem Titandioxid-Markt über traditionelle Kartonverwendungen hinaus zusätzliche Tiefe. Die Integration von Feuchtigkeitsbarriere-Laminaten unterstreicht die Rolle von TiO₂ weiter, indem sie Grafiken schützt und beschädigungsbedingte Retouren reduziert.
Einsatz UV-beständiger Kühldachbeschichtungen im Bauwesen im Nahen Osten
In den Golfstaaten entfallen bis zu 70 % des sommerlichen Stromverbrauchs auf Klimaanlagen. Kühldachbeschichtungen, die mit hochreflektierendem Titandioxid formuliert sind, reflektieren nahezu 80 % der Sonnenstrahlung und senken die Innentemperaturen um 1,5 °C, wodurch der Kühlenergieverbrauch um 15–35 % reduziert wird. Staatliche Vorschriften für grünes Bauen und steigende Stromtarife beschleunigen die Einführung in gewerblichen und Wohngebäudesegmenten. Die Beständigkeit gegen ultravioletten Abbau unter Wüstenbedingungen macht TiO₂ unverzichtbar und stärkt den mittelfristigen Nachfrageimpuls für den Titandioxid-Markt.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Karzinogenkennzeichnung für TiO₂-Pulver | -0.8% | Europa, globale Exporteure | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Ilmenit- und Rutil-Rohstoffen | -0.7% | Global, insbesondere importabhängige Märkte | Kurzfristig (≤ 2 Jahre) |
| Wettbewerbsdruck durch alternative weiße Pigmente | -0.3% | Zunächst Europa und Nordamerika | Langfristig (≥ 5 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Einstufung von TiO₂ als Verdachtskarzinogen erhöht Kennzeichnungskosten
Die europäische Verordnung 2025/4 schreibt Krebswarnhinweise auf Pulverformulierungen vor, die mehr als oder gleich 1 % Titandioxid enthalten[1]. Lieferanten von Beschichtungen, Plastisolen und Druckfarben sehen sich mit Neuformulierungen, neuen Verpackungsgestaltungen und rechtlichen Prüfungen konfrontiert, was die Compliance-Kosten erhöht. Abweichende Vorschriften im Vereinigten Königreich und in Nordamerika erschweren das globale Portfoliomanagement und erfordern doppelte Kennzeichnungsstrategien. Kurzläufige Fertigungschargen erhöhen die Stückkosten und dämpfen die Nachfrage im Heimwerkerbereich. Obwohl der Europäische Gerichtshof die Gefahrenkennzeichnung im Jahr 2022 für nichtig erklärt hatte, wurde das Urteil im Jahr 2025 nach wissenschaftlicher Neubewertung aufgehoben, was die Unsicherheit für den Titandioxid-Markt verstärkt.
Volatilität der Ilmenit-/Rutil-Rohstoffpreise beeinträchtigt Margen
Die Spot-Rutil-TiO₂-Preise stiegen im Jahr 2024 an, was chinesische Hersteller zu mehrfachen Preiserhöhungen veranlasste. Nicht integrierte Pigmentanlagen in Europa und Asien verzeichnen komprimierte Bruttomargen, während integrierte Akteure wie Tronox Preisanstiege durch eigene Minen teilweise ausgleichen. Die Unvorhersehbarkeit schreckt langfristige Lieferverträge ab und erhöht die Preisrisikoprämien der Kunden, was das nachgelagerte Nachfragewachstum hemmt und den Titandioxid-Markt belastet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualität:
Rutil behält Dominanz inmitten von Fortschritten bei Spezial-AnatasRutil beherrschte 77,60 % des Titandioxid-Marktes im Jahr 2025, was seinen höheren Brechungsindex (2,7) und seine überlegene Witterungsbeständigkeit widerspiegelt. Diese Vorherrschaft ist in Außenarchitekturlacken, Automobil-Decklacken und Polymer-Masterbatches verankert, wo langfristige Glanzerhaltung entscheidend ist. Doppelfunktionale Qualitäten, die photokatalytische Eigenschaften integrieren, erschließen neue Möglichkeiten für selbstreinigende Oberflächen und festigen die Führungsposition von Rutil weiter.
Anatas, das den verbleibenden Nachfrageanteil ausmacht, entwickelt sich mit einer schnelleren CAGR von 4,32 % dank Nischenwachstum bei pharmazeutischen Hilfsstoffen und photokatalytischen Baumaterialien. Oberflächenmodifizierte Anatas-Qualitäten verlängern die Haltbarkeit in lebensmittelkontaktierten Papieren und bieten ausgeprägte bläuliche Untertöne, die in Premium-Büropapieren geschätzt werden.



Nach Verfahren:
Umweltvorteil treibt Expansion des Chloridverfahrens voranDas Sulfatverfahren lieferte 64,30 % der Titandioxid-Marktgröße im Jahr 2025, indem es minderwertigeres Ilmenit und kleinere Kapitalinvestitionen nutzte. Dennoch expandiert die chloridbasierte Kapazität mit einer CAGR von 4,53 %, da die Regulierungsbehörden die Kontrolle saurer Sulfatabwasserströme verschärfen. Chloridanlagen verwenden TiO₂-reiche Schlacke oder natürlichen Rutil und erzeugen hauptsächlich Rutil-Pigment mit geringeren Spurenverunreinigungen, was höhere Preise in Premium-Beschichtungs- und Masterbatch-Segmenten ermöglicht. Chemours berichtet, dass eine proprietäre Niedertemperatur-Chlorierung bei 350–450 °C den Energieverbrauch um 30 % senken und die Ausbeute verbessern kann.
Aufstrebende Hersteller in Indien übernehmen die Chloridtechnologie, um Qualitätsparität mit westlichen Lieferanten zu erreichen und sich gegen sich entwickelnde Abwassernormen abzusichern. Inkrementelle Debottlenecking-Projekte in Nordamerika und Europa zielen darauf ab, 5–15 % zusätzliche Produktion aus bestehenden Chloridanlagen herauszuholen, ohne Greenfield-Investitionen zu tätigen, und halten das Angebot trotz regionaler Kapazitätsschließungen wie der Botlek-Anlage von Tronox ausgeglichen. Prozessbedingte Kostendifferenziale bleiben daher zentral für die Wettbewerbsfähigkeit des Titandioxid-Marktes.
Nach Anwendung:
Farben und Beschichtungen führen, Kunststoffe beschleunigenFarben und Beschichtungen verbrauchten 51,40 % der Titandioxid-Marktgröße im Jahr 2025 aufgrund der unübertroffenen Helligkeit und Opazität von TiO₂. Das Segment umfasst Architektur-, Industrie- und Schiffsformulierungen, bei denen eine typische Trockenfilmbeladung von 15–25 % die Deckkraft bestimmt. Der Wechsel zu VOC-armen wasserbasierenden Systemen in Asien-Pazifik und Nordamerika erhöht die Anforderungen an die Pigmentdispersion und begünstigt oberflächenbehandelte Rutil-Qualitäten. Kunststoffe wachsen am schnellsten mit einer CAGR von 4,32 %, da Automobilinnenverkleidungen, Haushaltsgeräte und Mehrschichtverpackungen TiO₂ für UV-Schutz und ästhetische Einheitlichkeit einsetzen.
Bedruckte starre Verpackungsfolien haben die TiO₂-Beladung erhöht, um Weißraum für hochauflösende Grafiken zu verbessern, was die Pigmentintensität pro Quadratmeter steigert. Papier- und Zellstoffanwendungen, obwohl bescheiden im Tonnagevolumen, verlassen sich auf Anatas, um die Helligkeit in Premium-Grafikpapieren zu erhöhen. In der Kosmetik bleibt ultrafeines TiO₂ ein wichtiger UV-Filter in Sonnenschutzmitteln, aber regulatorische Debatten über die Sicherheit von Nanopartikeln begrenzen das Volumenwachstum. Photokatalytischer Beton und luftreinigende Gebäudefassaden fügen dem Titandioxid-Markt vielversprechende, aber derzeit nischige Rückenwinde hinzu.
Nach Endverbraucherbranche:
Bauwesen bleibt Spitzenreiter, Verpackung gewinnt an FahrtDas Bauwesen erfasste im Jahr 2025 einen Anteil von 37,30 % am Titandioxid-Verbrauch, angetrieben durch Außenarchitekturlacke, Kühldächer und hochreflektierende Betonziegel. Verschärfte Vorschriften zur Minderung städtischer Wärmeinseln in heißen Klimazonen unterstützen eine stetige Nachfrage nach strahlend weißen Beschichtungen mit überlegener Solarreflexion. Automobil und Transport halten eine solide zweite Position und integrieren TiO₂-gefüllte Kunststoffe und Mehrschichtbeschichtungen, um sowohl ästhetische als auch funktionale UV-Beständigkeitskriterien zu erfüllen. Die Verpackungsbranche, die mit einer CAGR von 4,44 % expandiert, nutzt TiO₂ für Opazität in E-Commerce-Kartonmaterial und gewichtsreduzierten flexiblen Laminaten, die raue Logistikbedingungen überstehen.

Geografische Analyse
APAC-Titandioxid-Markt
Asien-Pazifik kontrolliert 34,70 % des Titandioxid-Marktes und verzeichnet mit 4,78 % CAGR bis 2031 das stärkste Wachstum. China allein beherbergt einen Großteil der weltweiten TiO₂-Kapazität und balanciert Exporte mit steigender inländischer Nachfrage aus dem Architektur- und Infrastrukturbereich. Staatliche Vorgaben zur Verbesserung der Pigmentqualität und zur Reduzierung von Sulfatprozess-Abwässern treiben die Hersteller in Richtung Chloridtechnologie und replizieren dabei westliche Standards.
Nordamerika und Europa Titandioxid-Markt
Der nordamerikanische Titandioxid-Markt wird weiterhin von Gebrauchsgütern, Luft- und Raumfahrtbeschichtungen sowie Verpackungsfolien angetrieben. Ausgereifte Umweltvorschriften begünstigen die Chloridproduktion, und unternehmerische ESG-Verpflichtungen fördern Forschung und Entwicklung hin zu kohlenstoffärmeren Pigmentverfahren. Der europäische Markt wird durch zwei Einschränkungen geprägt: die Einstufung als Kategorie-2-Karzinogen und endgültige Antidumpingzölle auf chinesische Importe. Diese Maßnahmen erhöhen die lokalen Produktionskosten, fördern jedoch auch Innovationen im Premiumsegment, um höhere Preispunkte zu rechtfertigen.
MEA-Titandioxid-Markt
Der Nahe Osten und Afrika weisen aufstrebendes Potenzial auf, das durch Bau-Megaprojekte vorangetrieben wird. Vorschriften für kühle Dächer im Golf-Kooperationsrat sowie der wachsende Tourismussektor fördern die Nachfrage nach Beschichtungen mit hohem Reflexionsvermögen. Die heimische TiO₂-Produktion bleibt vernachlässigbar, was zu Importabhängigkeit und Anfälligkeit gegenüber Frachtpreisschwankungen führt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Titandioxid beginnt mit dem vorgelagerten Abbau und der Aufbereitung titanhaltiger Mineralsande, vorwiegend Ilmenit und Rutil, gefolgt von der Aufbereitung der Rohstoffe zu hoch-TiO2-haltigen Zwischenprodukten wie Titanschlacke oder synthetischem Rutil für die Pigmentproduktion. Im Midstream-Bereich wird das Pigment entweder über das Sulfatverfahren (Säureaufschluss und umfangreiches Abwassermanagement) oder über das komplexere Chloridverfahren hergestellt, das auf hochwertigeren Rohstoffen und einer engeren Prozesskontrolle beruht und typischerweise mit Premium-Rutilqualitäten verknüpft ist, die in Beschichtungen und Kunststoffen eingesetzt werden. Die vertikale Integration ist ein strukturelles Merkmal, da Hersteller eigenen Bergbau und eigene Rohstoffaufbereitung nutzen, um die Abhängigkeit von der Preisvolatilität bei Ilmenit und Rutil zu verringern.
Nachgelagert wird TiO2 über Direktverträge und Vertriebspartner an Formulierer und Verarbeiter in den Bereichen Farben und Beschichtungen, Kunststoffe und Masterbatch, Papier sowie andere Spezialanwendungen verkauft, wo Dispersionsleistung und Compliance-Anforderungen die Sortenauswahl und die Qualifizierungszyklen bestimmen. Maßnahmen zur Versorgungssicherung und zur Anpassung des Produktionsfußabdrucks verändern die Kette, darunter Tronoxs Ankündigung vom Juni 2024, 135 Millionen USD in den Bergbau in Südafrika zu investieren, um die Versorgungskontinuität zu sichern, sowie der Schritt von Kronos Worldwide im Juli 2024, durch den Erwerb des 50%-Anteils von Venator die vollständige Eigentümerschaft an der Anlage der Louisiana Pigment Company zu übernehmen. Zusammen zeigen diese Maßnahmen, wie Anlagenkontrolle und Prozessökonomie (Sulfat-Abfallmanagement gegenüber Chlorideffizienz) die Wettbewerbsfähigkeit über Regionen und Endverwendungskanäle hinweg beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
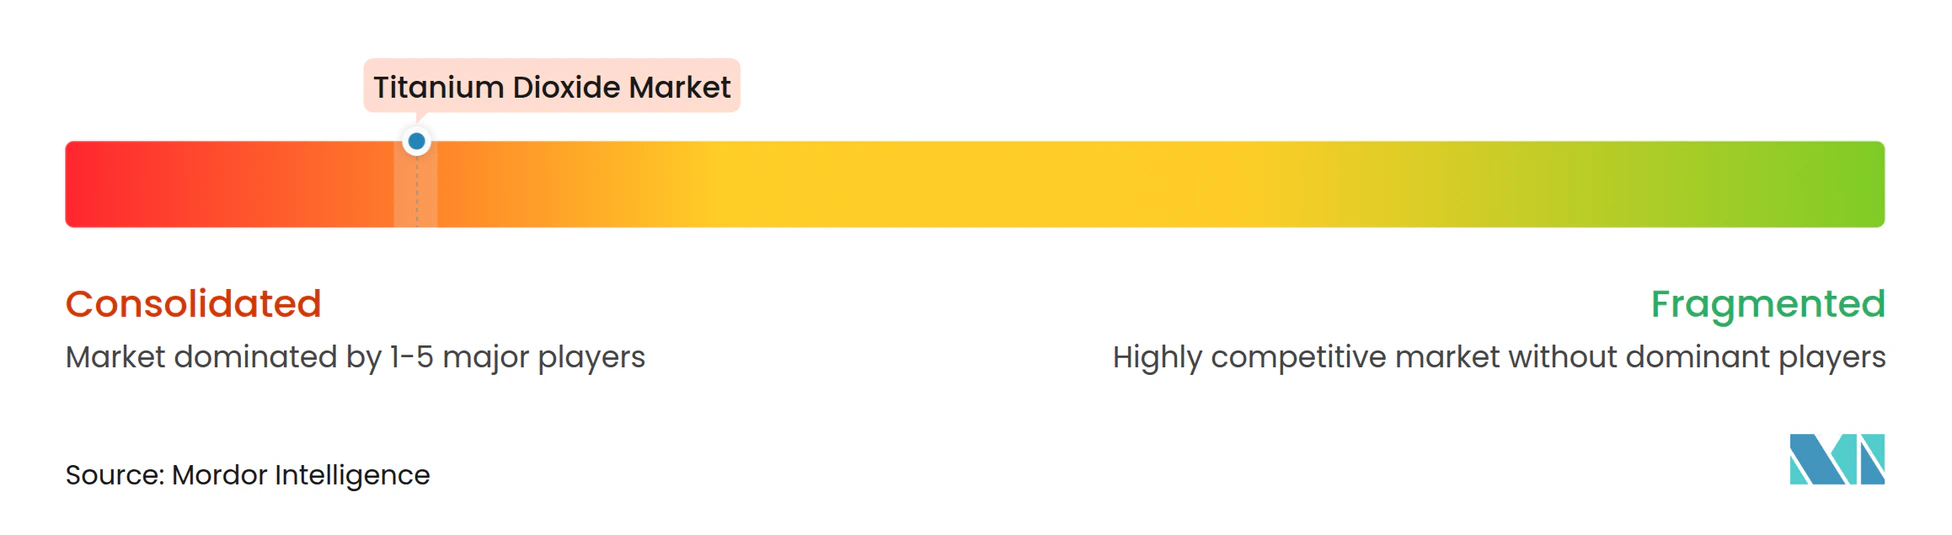
Der Titandioxid-Markt weist eine hohe Konzentration auf. Chemours nutzt proprietäre Chloridtechnologie und kontinuierliche Verbesserungsprogramme, um 15 % zusätzliche Kapazität aus bestehenden Linien zu gewinnen und einen Kostenführungsvorteil aufrechtzuerhalten. Venator stärkt seine Spezialposition durch hydrophobe Qualitäten, die auf die Hochtemperatur-Polymerverarbeitung zugeschnitten sind. Regionale Akteure in Indien und Südostasien treten über Sulfat-Brownfield-Umrüstungen ein und setzen auf inländische Nachfrage, sehen sich jedoch strengeren Abwassernormen gegenüber.
Marktführer der Titandioxid-Branche
-
Kronos Worldwide, Inc.
-
LB Group
-
The Chemours Company
-
Tronox Holdings Plc
-
Venator Materials PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Titandioxid-Markt Unternehmen in diesem Bericht
- Cinkarna Celje
- Evonik Industries AG
- Grupa Azoty S.A.
- Hangzhou Harmony Chemical Co.,Ltd
- INEOS
- ISHIHARA SANGYO KAISHA, LTD.
- Kemipex
- Kronos Worldwide, Inc.
- LB Group
- Precheza
- Shandong Jinhai Titanium Resources Technology Co., Ltd.
- TAYCA Co., Ltd.
- The Chemours Company
- Titanos
- Tronox Holdings Plc
- Venator Materials PLC
- Zhejiang TITAN Design& Engineering CO., Ltd
Marktchancen und Zukunftsaussichten
Die Chancen konzentrieren sich auf Prozessverbesserungen und Produktpositionierung, die Kosten-, Energie- und Compliance-Beschränkungen adressieren und gleichzeitig die Nachfrage aus schnelllebigen Endanwendungen wie wasserbasierten Bautenanstrichen, hochglänzenden Automobilkunststoffen, E-Commerce-Kartonverpackungen und Kühldachsystemen bedienen. In China zeigt sich die Verschiebung hin zu Chloridverfahrens-Kapazitäten sowohl bei den Kapazitätskennzahlen als auch beim Projektfortschritt: Die Titanium Dioxide Industry Technology Innovation Strategic Alliance meldete eine effektive jährliche TiO2-Kapazität von 5,7 Millionen Tonnen im Jahr 2025 (gegenüber 5,9 Millionen Tonnen im Jahr 2024), und Lubei Chemical schloss im Juni 2026 einen Volllast-Probebetrieb für eine Chlorid-Prozesserweiterung um 60.000 t/Jahr ab, wodurch sich die Chloridkapazität auf 120.000 t/Jahr verdoppelte. Diese Entwicklungen schaffen Raum für höherwertige, gleichmäßigere Premiumpigmente, die stärker mit etablierten Chlorid-Anbietern in Beschichtungen und Kunststoffen konkurrieren.
Eine zweite Chance liegt in der Modernisierung bestehender Sulfatanlagen (Brownfield) und einer engeren Integration rund um kritische Vorleistungen und Versorgungseinrichtungen. Hersteller suchen nach Wegen zu geringerer Betriebsintensität ohne Neubauten (Greenfield), und das AITiO2ST-Projekt (Januar 2026) zeigt Optimierungswege für bestehende Sulfatanlagen auf, wobei Forschungsergebnisse auf erhebliche Reduzierungen bei Dampf- und Wärmebedarf sowie beim damit verbundenen CO2-Fußabdruck pro Tonne TiO2 hinweisen. Regional prägt die regulatorische Divergenz bei der Pulverklassifizierung und den Expositionsgrenzwerten weiterhin differenzierte Portfolios und operative Entscheidungen und eröffnet Chancen für Anbieter, die staubarme, Slurry- oder oberflächenbehandelte Qualitäten für compliance-sensible Märkte bereitstellen können, während sie gleichzeitig ein kostenwettbewerbsfähiges Angebot für die Nachfragezentren in Verpackung und Bauwesen aufrechterhalten.
Neueste Industrielle Entwicklungen in Titandioxid-Markt
- April 2026: LB Group schloss die Übernahme des Titandioxid-Pigmentproduktionsstandorts von Venator Materials UK Ltd in Greatham, Vereinigtes Königreich, ab. Die Transaktion ergänzt eine europäische Produktionsbasis unter einer von China geführten großen TiO2-Gruppe und unterstützt die Portfolioerweiterung sowie die Kundenkontinuität in einer Region, die von höheren Compliance-Anforderungen und Handelsspannungen geprägt ist.
- Januar 2026: The Chemours Company vereinbarte den Verkauf ihres ehemaligen Kuan-Yin-Titandioxidstandorts in Taiwan für rund 300 Millionen USD. Die Veräußerung spiegelt die laufende Optimierung des Produktionsfußabdrucks und Entscheidungen zur Kapitalumverteilung großer integrierter Hersteller wider, die Kernanlagen und Prozesswettbewerbsfähigkeit priorisieren.
- Juli 2024: Kronos Worldwide schloss den Erwerb des 50%-Joint-Venture-Anteils von Venator Investments Ltd an der Louisiana Pigment Company ab und machte die Anlage damit zu einem hundertprozentigen Tochterunternehmen. Die vollständige Kontrolle über die nordamerikanische Anlage verbessert die operative Flexibilität bei der Beseitigung von Engpässen, Entscheidungen zum Produktmix und der Versorgungssicherheit für Kunden aus den Bereichen Beschichtungen und Kunststoffe.
Titandioxid-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt das verbrauchte Titandioxid-Pigment in Endverbrauchsanwendungen, in denen TiO2 hauptsächlich für Deckkraft, Weiße und UV-Leistung eingesetzt wird; die Angaben erfolgen als Nachfrage in Volumeneinheiten.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind der Bergbau und vorgelagerte Titan-Rohstoffe (wie Ilmenit und Rutil-Erz) sowie nachgelagerte Fertigprodukte, in denen TiO2 lediglich ein eingebetteter Bestandteil ist.
Segmentierungsübersicht
- Nach Qualität
- Rutil
- Anatas
- Nach Verfahren
- Chlorid
- Sulfat
- Nach Anwendung
- Farben und Beschichtungen
- Kunststoffe
- Papier und Zellstoff
- Kosmetika
- Andere Anwendungen (Leder, Textilien, Gummi)
- Nach Endverbraucherbranche
- Bauwesen
- Automobil und Transport
- Verpackung
- Konsumgüter
- Andere Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die sachliche Grundlage für das Modell zu schaffen und unbelegte Annahmen zu reduzieren. Wir haben Handelsströme, Produktionssignale und Nachfragesignale aus Endverbrauchsbereichen aus öffentlichen Quellen wie dem USGS, UN Comtrade, OECD-Statistiken und nationalen Zollveröffentlichungen ausgewertet, soweit verfügbar.
Weitere Eingaben stammten aus Normen- und Regulierungsreferenzen sowie aus branchenorientierten Publikationen, darunter Aktualisierungen der Europäischen Chemikalienagentur zu Kennzeichnungsvorschriften und Leitlinien von Verbänden der Beschichtungs- und Kunststoffindustrie sowie begutachtete Fachzeitschriften für Chemie und Materialwissenschaften. Wir stützten uns zudem auf öffentliche Unternehmensberichte und Investorenpräsentationen. Wo es zur Bestätigung historischer Entwicklungen hilfreich war, wurde ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und für Prüfungen von Import- und Exportdaten auf Sendungsebene genutzt. Die hier aufgeführten Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche Dokumente und Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung von Volumina nach Anwendung und Region sowie auf die Klärung von Preis- und Lagerbestandsmustern, die in öffentlichen Statistiken nicht sichtbar sind. Wir führten Gespräche mit Herstellern, Distributoren, großen Formulierern und nachgelagerten Abnehmern in der APAC-, EMEA- und Amerikaregion und nutzten diese Erkenntnisse anschließend, um spezifische Lücken aus der Desk Research zu schließen, bevor wir sie aus mehr als einem Blickwinkel gegenprüften.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 30 % | CXOs: 16 % | APAC: 40 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 34 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 50 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Nachfragepools aufgebaut, der den Titandioxidverbrauch aus Outputindikatoren der Endverbrauchsbereiche rekonstruiert und diese Nachfrage anschließend anhand typischer TiO2-Eintragsraten in Tonnen umrechnet. Der Nachfragepool wurde nach Region zusammengestellt und mit selektiven Bottom-up-Näherungen gegengeprüft, beispielsweise mit Stichprobenvolumina von Lieferanten nach Geografie und Anwendung sowie mit Kanalprüfungen zu Importen, Exporten und Lagerbestandsbewegungen.
Im Modell wurden Produktionstrends bei Farben und Beschichtungen, Kunststoffcompoundierung und Polymernachfrage, Papierproduktion und Streichqualitäten sowie Bau- und Renovierungsaktivitäten berücksichtigt, die Architekturfarben beeinflussen. Zudem wurden Verschiebungen zwischen Sulfat- und Chloridprozessangebot berücksichtigt, da dies den nutzbaren Qualitätenmix verändern kann. Die Preisentwicklung wurde als unterstützende Prüfgröße und nicht als Haupttreiber in diesem volumenbasierten Bericht behandelt; sie diente hauptsächlich dazu, Zeiträume zu kennzeichnen, in denen Wiederauffüllung oder Lagerabbau den scheinbaren Verbrauch verzerren könnten.
Die Prognose stützte sich auf Szenarioanalysen, bei denen erwartete Veränderungen in der Bautätigkeit, der Automobilproduktion und der Verpackungsnachfrage in TiO2-Verbrauchsbandbreiten übersetzt und anschließend mithilfe von Expertenmeinungen aus Primärgesprächen eingegrenzt wurden. Wo Bottom-up-Signale in kleineren Ländern unvollständig waren, wurden fehlende Teile durch regionale Importabhängigkeitsquoten ergänzt und mit den Gesamtnachfragewerten der Endverbrauchsbereiche abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch wiederholte Konsistenzprüfungen anhand unabhängiger Signale validiert, darunter Produktionssignale, Handelsbilanzen und Nachfragerichtungen auf Anwendungsebene. Zeigte eine Region ungewöhnliche Schwankungen, wurden die Annahmen überprüft und Folgegespräche genutzt, um zu bestätigen, ob die Bewegung Lagerbestandszyklen, Ausfälle oder eine Verschiebung im Qualitätenmix widerspiegelte.
Vor der Freigabe durchlief das Modell eine mehrstufige interne Prüfung, um Berechnungen, Einheitenumrechnungen und regionale Summen zu überprüfen sowie große Abweichungen in verständlicher Sprache zu erläutern. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie größeren Kapazitätserweiterungen, längeren Stillständen oder neuen regulatorischen Kennzeichnungsvorschriften, die die Nachfrage beeinflussen. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, um sicherzustellen, dass die neuesten öffentlichen Daten und Marktsignale berücksichtigt sind.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Titandioxid mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Titandioxid stimmen häufig nicht überein, da einige Quellen Umsätze ausweisen, während andere Tonnen angeben, und weil sich Umfangsdefinitionen zwischen Pigmentnachfrage und breiteren chemischen Wertschöpfungsketten verschieben können. Auch der Zeitpunkt spielt eine Rolle, da Rohstoff- und Energiezyklen preisbasierte Gesamtwerte vorübergehend beeinflussen können, selbst wenn die Volumina stabil sind.
Vorgelagerte Titan-Rohstoffe wie Ilmenit und Titanschlacke liegen außerhalb des Umfangs von Mordor Intelligence, wodurch die Marktgröße an den Pigmentverbrauch gebunden bleibt und nicht an Bergbau- oder Rohstoffhandelswerte. Weitere Unterschiede ergeben sich in der Regel aus den angenommenen Eintragsraten für Farben, Kunststoffe und Papier, aus der Frage, ob Lagerbestandsschwankungen als Endnachfrage behandelt werden, und aus dem verwendeten Währungszeitpunkt bei der Umrechnung regionaler Preise in eine einzige globale Zahl.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,37 Mio. Tonnen (2026) | |
| Branchenforschungsanbieter A | 22,96 Milliarden USD (2025) | Verwendet umsatzbasierte Größenbestimmung in USD, die mit Pigmentpreiszyklen steigt und fällt und zudem unterschiedliche Verkaufspreisannahmen nach Qualität und Region widerspiegeln kann. |
| Branchenforschungsanbieter B | 19,06 Milliarden USD (2025) | Weist den Wert in USD mit einem an die Preisgestaltung gebundenen Basisjahr aus und vermischt Prozess- und Qualitätsannahmen, die die implizite Entwicklung des durchschnittlichen Verkaufspreises über Regionen hinweg verschieben können. |
Die Tabelle zeigt, dass die größte Streuung aus der Vermischung volumenbasierter Berichterstattung mit umsatzbasierter Berichterstattung resultiert, die ohne eine klare Preis- und Einheitenbrücke nicht direkt vergleichbar sind. Indem die Annahmen zu Nachfrageindikatoren, Eintragsraten und Handelsprüfungen transparent gehalten werden, bleibt das resultierende Gesamtergebnis nachvollziehbar und reproduzierbar, wenn das Modell aktualisiert wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Titandioxid-Markt und wie sind seine Wachstumsaussichten?
Die Titandioxid-Marktgröße wird für 2026 auf 374,71 Kilotonnen geschätzt und soll bis 2031 bei einer CAGR von 4,04 % auf 456,66 Kilotonnen wachsen.
Welche Region führt den Titandioxid-Markt an?
Asien-Pazifik hält 34,70 % der globalen Nachfrage und weist die höchste CAGR von 4,78 % auf, unterstützt durch Industrialisierung und den Ausbau der Chloridverfahrenskapazität.
Warum gewinnt das Chloridverfahren gegenüber dem Sulfatverfahren an Marktanteilen?
Die Chloridtechnologie liefert reineres Rutil-Pigment mit weniger Abfall und geringerem Energieverbrauch pro Einheit, was zu einer CAGR von 4,53 % gegenüber der langsameren Expansion des Sulfatverfahrens führt.
Wie wirkt sich die EU-Karzinogenkennzeichnung auf die Titandioxid-Nachfrage aus?
Obligatorische Krebswarnhinweise auf TiO₂-Pulvern erhöhen die Formulierungs- und Verpackungskosten, dämpfen das kurzfristige Nachfragewachstum in Europa und erzwingen Portfolioanpassungen.
Welche Anwendung wird bis 2031 das schnellste Volumenwachstum vorantreiben?
Kunststoffe sollen mit einer CAGR von 4,32 % andere Sektoren übertreffen, da Automobil-, Verpackungs- und Konsumgüterhersteller den Einsatz von TiO₂ für UV-Stabilität und Ästhetik intensivieren.