
Indiumzinnoxid-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
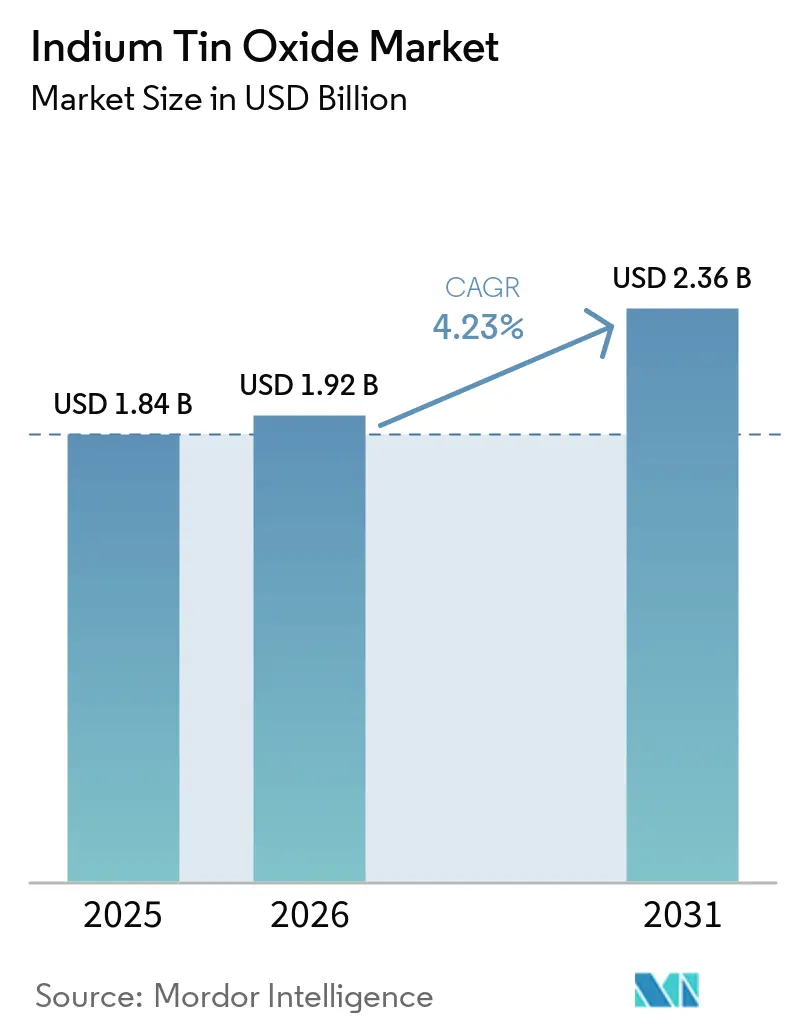
| Marktgröße (2026) | 1.92 Milliarden US-Dollar |
| Marktgröße (2031) | 2.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
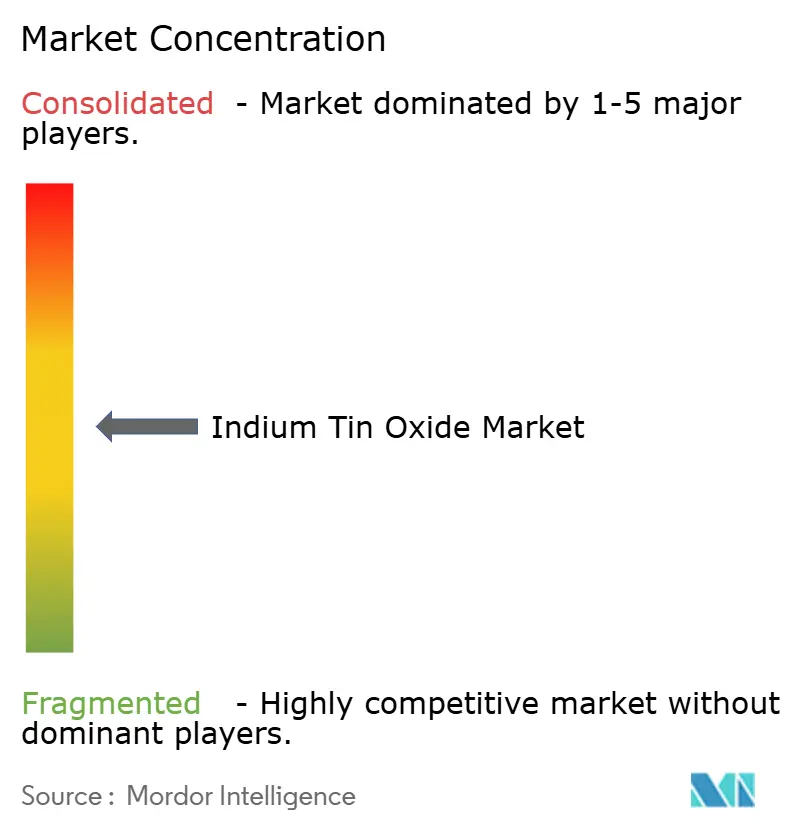
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indiumzinnoxid-Marktanalyse von Mordor Intelligence
Die Größe des Indiumzinnoxid-Marktes wurde im Jahr 2025 auf USD 1,84 Milliarden geschätzt und soll von USD 1,92 Milliarden im Jahr 2026 auf USD 2,36 Milliarden bis 2031 wachsen, bei einem CAGR von 4,23 % während des Prognosezeitraums (2026–2031). Displayhersteller skalieren OLED-Fabriken der achten Generation, die gleichmäßige, hochleitfähige transparente Elektroden erfordern, während Dünnschicht-Photovoltaik- und Smartglas-Projekte neue Endanwendungsbereiche erschließen. Digitale Fahrzeugcockpits und Batteriewärmesensoren sind aufkommende, margenstarke Nischenmärkte. Auf der Angebotsseite definieren Exportkontrollen für Indium und Fortschritte beim Recycling die Beschaffungsstrategien neu und drängen die Hersteller zu geschlossenen Rückgewinnungssystemen.
Wichtigste Erkenntnisse des Berichts
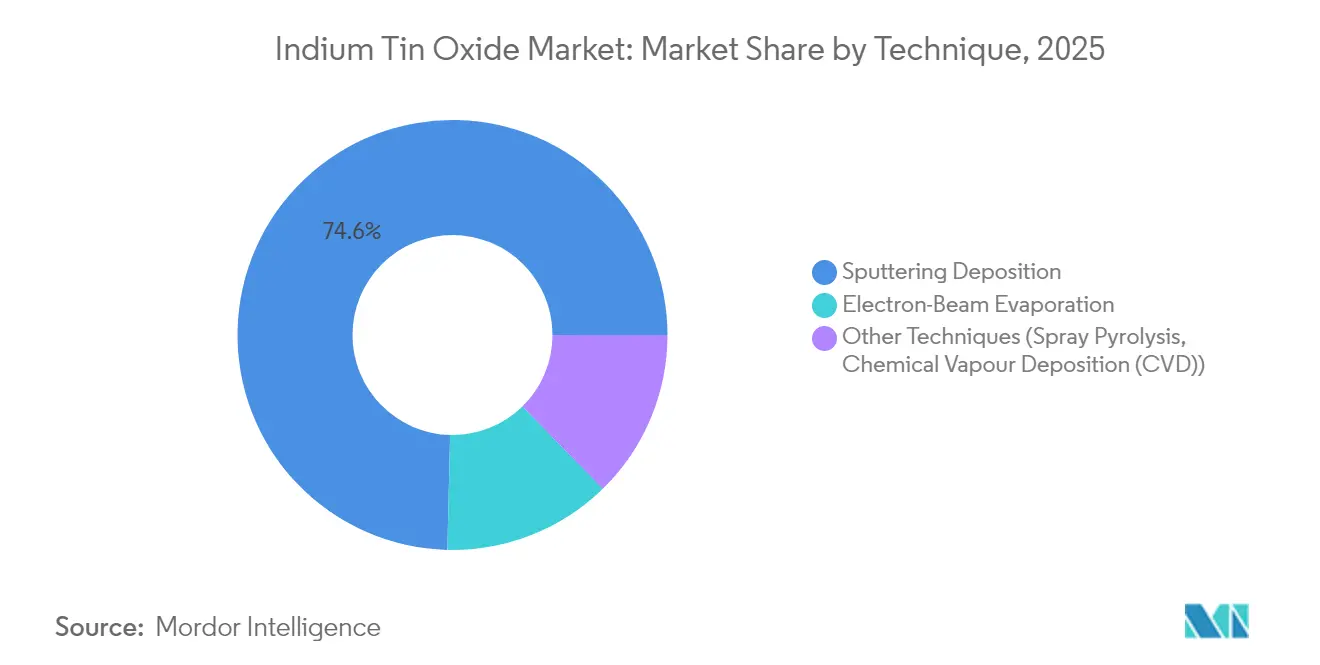
- Nach Technik führte die Sputterdeposition im Jahr 2025 mit einem Marktanteil von 74,62 % am Indiumzinnoxid-Markt; Sprühpyrolyse und andere Ansätze werden bis 2031 voraussichtlich einen CAGR von 5,12 % verzeichnen.
- Nach Anwendung entfielen 47,12 % des Umsatzes im Jahr 2025 auf die Optoelektronik, während Photovoltaikzellen bis 2031 voraussichtlich mit einem CAGR von 5,02 % wachsen werden.
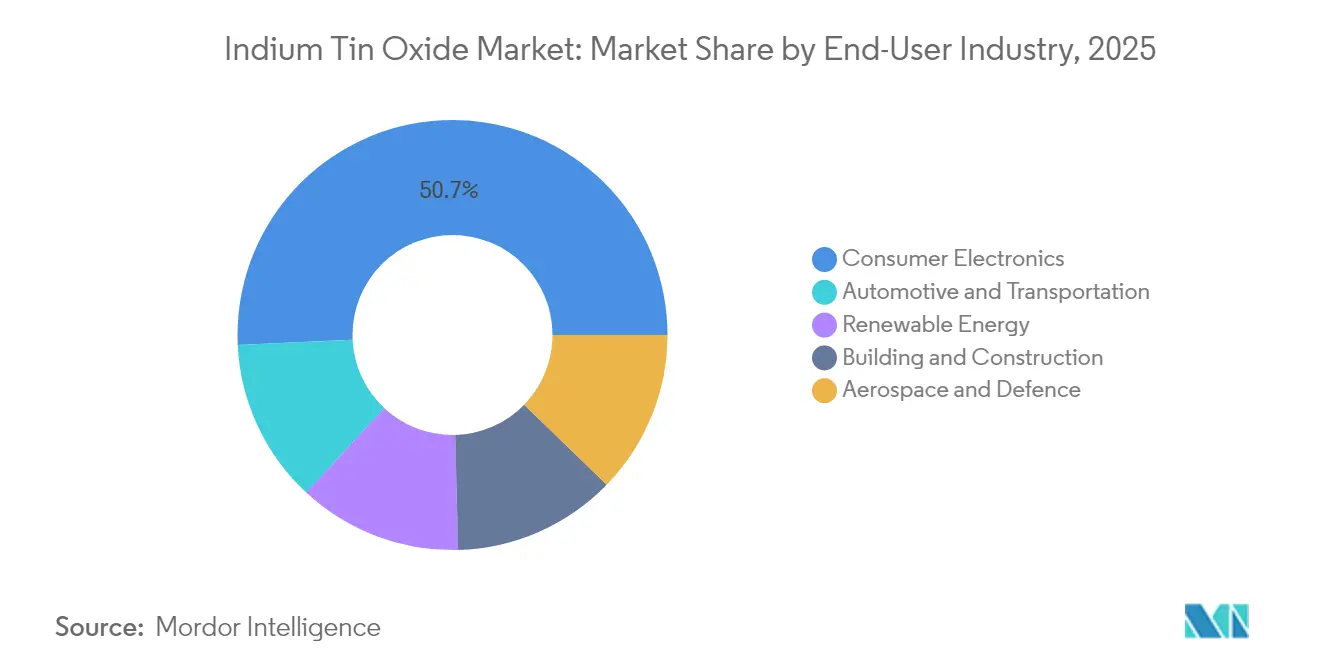
- Nach Endverbraucherbranche hielt die Unterhaltungselektronik im Jahr 2025 einen Anteil von 50,74 % am Indiumzinnoxid-Markt, und Automobilanwendungen werden bis 2031 voraussichtlich mit einem CAGR von 5,06 % wachsen.
- Nach Geografie trug Asien-Pazifik 55,68 % des globalen Umsatzes im Jahr 2025 bei und ist bis 2031 auf einen CAGR von 4,82 % ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Nachfrage aufgrund von Kapazitätserweiterungen bei Panels | +1.2% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf globale Lieferketten | Mittelfristig (2–4 Jahre) |
| Steigende Installationen von Solar-PV, die transparente Elektroden benötigen | +0.9% | Global, mit Konzentration in China, Indien und EU-Märkten | Langfristig (≥ 4 Jahre) |
| Wachstum von Smartglas- und Touch-Interface-Geräten | +0.8% | Nordamerika und EU führend, Fertigung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| EV-Batterielaschen, die ultradünne ITO-Beschichtungen zur Wärmeerkennung einsetzen | +0.6% | Globale EV-Märkte, frühe Einführung in China und Europa | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage aus dem Bereich tragbare und flexible Elektronik | +0.5% | Globale Verbrauchermärkte, Fertigung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage durch neue Panel-Kapazitäten
OLED-Fabriken im Bau in China, Korea und Japan erhöhen die langfristigen Abnahmevereinbarungen für Indiumzinnoxid-Targets. BOE Technology und TCL CSOT haben Linien der achten Generation für große Substrate angekündigt, was Spezifikationen vorantreibt, die hochgleichmäßige gesputterte Schichten begünstigen. Flexible Smartphone-Displays werden voraussichtlich bis Ende 2024 mehr als die Hälfte der Lieferungen ausmachen, und die Ausgaben für Mikro-OLED beschleunigen sich für Geräte in Augennähe. Gerätehersteller berichten von wachsenden Auftragsbeständen, was die mehrjährige Sichtbarkeit der ITO-Beschichtungsnachfrage stärkt. Obwohl tintenstrahlgedruckte Elektroden sich verbessern, bleiben die Sputterökonomien für die Massenproduktion wettbewerbsfähig[1].
Steigende Solar-PV-Installationen mit Bedarf an transparenten Elektroden
Die weltweiten Photovoltaik-Neuinstallationen überstiegen 2024 230 GW, und staatliche Ausschreibungen deuten auf größere Ausbauprojekte im Jahr 2025 hin. Entwickler von Dünnschicht-CIGS-Modulen sind auf Indiumzinnoxid-Schichten angewiesen, um Transparenz und Schichtwiderstand auszubalancieren, insbesondere bei Tandem- und Perowskit-auf-Silizium-Designs. Das Überangebot an Modulen drückt die Preise, doch niedrigere Investitionskosten pro Watt fördern die Verbreitung in der dezentralen Stromerzeugung. Forschungsgruppen haben eine 52-prozentige Indium-Rückgewinnung aus ausgedienten CIGS-Modulen mittels elektrolytischer Verfahren erreicht – ein Schritt zur Kompensation der Konzentration im Primärangebot. Langfristig werden leistungsfähigere Perowskite langlebige, defektarme transparente Leiter erfordern, was das Basisvolumen von ITO stützt.
Wachstum von Smartglas- und Touch-Interface-Geräten
Elektrochromatische Fensternachrüstungen in gewerblichen Immobilien skalieren, da Gebäudeeigentümer Einsparungen von 30–40 % bei der Heizungs-, Lüftungs- und Klimatechnik anstreben. Diese Systeme verwenden ITO-beschichtete Kanten, um die Spannung gleichmäßig über große Verglasungsflächen zu verteilen. Automobilschiebedächer und Sichtschutzglas verwenden ähnliche Strukturen und erweitern den Indiumzinnoxid-Markt auf Mobilitätsplattformen. In der Unterhaltungselektronik sind projizierte kapazitive Touchscreens seit mehr als einem Jahrzehnt Standard, und die gesamte Sensorfläche steigt, da faltbare Geräte sekundäre Panels hinzufügen. Selbst bei Silber-Nanodraht-Pilotprojekten spezifizieren Massenhersteller weiterhin ITO wegen seiner stabilen Lieferkette und etablierten Zuverlässigkeitstestprotokollen.
EV-Batterielaschen mit ultradünnen ITO-Beschichtungen
Packungsdesigner platzieren temperaturerfassende ITO-Schichten auf Batterielaschen, um Hotspots schnell zu erkennen, die Sicherheit zu verbessern und die Lebensdauer zu verlängern. LG Displays 40-Zoll-Automobil-Cockpit integriert Local-Dimming-Technologie, die die Wärmeentwicklung reduziert und Überschneidungen zwischen Display- und Wärmemanagement-Know-how hervorhebt. Anbieter gedruckter Sensoren prognostizieren bis 2034 einen adressierbaren Markt von USD 960 Millionen für transparente Heizungen, die auf LiDAR-Kuppeln und Windschutzscheibenbereiche aufgebracht werden. Obwohl kohlenstoffbasierte Heizungen vielversprechend sind, liefert die kristalline Natur von gesputtertem Indiumzinnoxid die geringe Trübung und hohe Leistungsdichte, die für die Automobil-Homologation erforderlich sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Indiumpreisvolatilität und Versorgungsrisiko | -0.7% | Global, mit besonderem Einfluss auf kostenempfindliche Anwendungen | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit kostengünstiger Substitute | -0.5% | Global, beschleunigte Einführung in Märkten für flexible Elektronik | Mittelfristig (2–4 Jahre) |
| Zunehmende Recyclingvorschriften, die die Nachfrage nach Primärtargets senken | -0.3% | EU und Nordamerika führend, schrittweise globale Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Indiumpreisvolatilität und Versorgungsrisiko
Die Indiumpreise stiegen Anfang 2025 um fast 13 %, nachdem China Exportlizenzen für mehrere Indiumverbindungen eingeführt hatte. Da 75–80 % des primären Indiums als Nebenprodukt der Zinkgewinnung anfällt, können Minen die Produktion bei steigender Spotmarkt-Nachfrage nicht schnell erhöhen, was Raffinerien von Lagerbeständen abhängig macht. Die Vereinigten Staaten leiteten eine Untersuchung nach Abschnitt 232 ein, um festzustellen, ob Importe von raffiniertem Indium die nationale Sicherheit gefährden, was auf mögliche Zölle oder Bevorratungsmaßnahmen hindeutet. Schmelzhütten in Korea und Kanada prüfen die Rückstandslaugung zur Steigerung der Rückgewinnungsraten, während Markenhersteller langfristige Verträge zur Sicherung von Zuteilungen aushandeln. Diese Strategien begrenzen, beseitigen jedoch nicht die Kostenunvorhersehbarkeit für Teilnehmer der Indiumzinnoxid-Branche[2].
Kommerzialisierung kostengünstiger Substitute
Silber- und Kupfer-Nanodrahtschichten erreichen jetzt den ITO-Schichtwiderstand bei unter 60 Ω/□ mit über 90 % Transmission, und Rolle-zu-Rolle-Beschichtungslinien haben 100 m/min überschritten, was die Stückkosten senkt. Hybridstapel, die Nanodrähte mit Kohlenstoffnanoröhren kombinieren, senken den Materialaufwand weiter und verbessern die Knicktoleranz. Mit Molybdän dotiertes Indiumoxid zeigt die doppelte Leitfähigkeit von klassischem ITO bei geringerem Indiumeinsatz, was für Display-Fabriken attraktiv ist, die kritische Metalle einsparen wollen. Polymerleiter wie PBDF, synthetisiert unter Umgebungsluft, erreichen 1,0 × 10^4 S/cm, aber die Langzeit-UV-Stabilität wird noch bewertet. Eine breite Kommerzialisierung dieser Optionen könnte die Nachfrage von traditionellen Indiumzinnoxid-Marktanwendungen in flexiblen Formfaktoren ablenken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technik:
Sputtern behält die Führung, während Alternativen skalierenDie Sputterdeposition dominierte den Indiumzinnoxid-Markt im Jahr 2025 mit einem Umsatzanteil von 74,62 %, gestützt durch Prozessreife und überlegene Schichthomogenität. Upgrades von Rotationskathoden reduzierten Lichtbogenereignisse, verbesserten die Targetauslastung und senkten die Kosten pro Quadratmeter. Einige Hersteller setzen bilaterales Sputtern ein – eine sauerstoffarme Keimschicht für Leitfähigkeit, überlagert von einer sauerstoffreichen Deckschicht für optische Klarheit – um Leistung und Durchsatz auszubalancieren. Andere Techniken, einschließlich Sprühpyrolyse und chemischer Gasphasenabscheidung, werden zusammen bis 2031 voraussichtlich einen CAGR von 5,12 % erzielen, da flexible Substrate eine Verarbeitung bei niedrigeren Temperaturen erfordern. Diese Verfahren sind für Start-ups attraktiv, die faltbare Displays herstellen, bei denen die Wärmebudgets der Substrate 200 °C nicht überschreiten dürfen.
Die Elektronenstrahlverdampfung behält einen Nischenanteil in der Optik, die Ultrahochvakuumreinheit erfordert. Die Erweiterung des Werks von JX Advanced Metals in Mesa, Arizona, veranschaulicht die OEM-Bemühungen, Lieferketten für Sputtertargets angesichts geopolitischer Drücke zu lokalisieren. Forschungen zur In-situ-Plasmareinigung von Polymerbahnen könnten die Effizienzlücken zwischen Sputtern und atmosphärischen Sprühverfahren weiter schließen, was auf eine schrittweise, nicht abrupte Diversifizierung der Abscheidungsoptionen hindeutet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Optoelektronik hält Marktanteil, während Photovoltaik beschleunigtDie Optoelektronik behielt 47,12 % des Umsatzes im Jahr 2025 dank kontinuierlicher Smartphone-, TV- und Notebook-Produktion. Die Größe des Indiumzinnoxid-Marktes für Optoelektronik wird voraussichtlich mit einer gleichmäßigen Wachstumsrate von 3,78 % expandieren, unterstützt durch den Übergang zu größeren OLED-Panels mit höherer Bildwiederholrate. Im Gegensatz dazu sind Photovoltaikzellen auf einen schnelleren CAGR von 5,02 % ausgerichtet, da Tandemarchitekturen die Qualitätsanforderungen an transparente Elektroden erhöhen. Entwickler von Perowskit-Silizium-Stapeln spezifizieren einen Schichtwiderstand von <15 Ω/□ neben einer sichtbaren Transmission von 92 %, Schwellenwerte, die etablierte ITO-Sputterlinien bereits erfüllen.
Wearables und Augmented-Reality-Optiken bilden einen kleineren, aber schnell wachsenden Anteil, der langlebige Beschichtungen erfordert, die Tausende von Zyklen flexibel bleiben können. Batteriehemmstoffschichten und EMI-Abschirmung in Hochfrequenz-IC-Gehäusen stellen aufkommende Nischen dar, in denen dünne, spannungsarme ITO-Schichten dickere metallische Gitter übertreffen. Segmentübergreifend wird die schrittweise Substitution durch leitfähige Polymere bis 2031 voraussichtlich unter 5 % des Umsatzes bleiben, was den Indiumzinnoxid-Marktanteil in Mainstream-Anwendungen erhält.
Nach Endverbraucherbranche:
Automobilnachfrage gewinnt an DynamikDie Unterhaltungselektronik generierte 50,74 % des gesamten Verbrauchs im Jahr 2025. Trotz längerer Smartphone-Austauschzyklen nimmt die durchschnittliche Displayfläche pro Gerät zu, was den ITO-Verbrauch pro Einheit stabilisiert. Automobilanzeigen, Instrumentencluster und Head-up-Projektionen verlassen jetzt OEM-Linien mit größeren Diagonalen, was einen CAGR von 5,06 % im Segment antreibt. Die Größe des Indiumzinnoxid-Marktes für Automobilbildschirme könnte bis 2031 USD 345,6 Millionen überschreiten, wenn die aktuellen Integrations-Roadmaps eingehalten werden.
Gebäude setzen elektrochromatische Fassaden ein, um strengere Energievorschriften zu erfüllen, und mehrere EU-Sanierungssubventionen erstatten Smartglas-Kosten. Entwickler erneuerbarer Energien verwenden ITO in fortschrittlichen Dünnschichtmodulen und Konzentrator-Optiken. Die Luft- und Raumfahrt bleibt ein spezialisierter Käufer, der strahlungsbeständige Beschichtungen für Cockpit-Avionik auch zu Premiumpreisen schätzt. Branchenübergreifend fördern Nachhaltigkeitsinitiativen die Rücknahme von beschichtetem Glas und Photovoltaikanlagen und stärken die Ambitionen für geschlossene Lieferketten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Indiumzinnoxid-Markt
Asien-Pazifiks Umsatzanteil von 55,68 % ist in seinen vertikal integrierten Display- und Solarökosystemen verankert. China allein wird bis 2025 voraussichtlich 76 % der weltweiten OLED-Kapazität kontrollieren, und Hersteller wie BOE betreiben Fertigungsparks, in denen Glasschmelze, Target-Bonding und Recyclingeinheiten gemeinsam angesiedelt sind. Korea liegt beim Volumen zurück, führt jedoch bei Prozessinnovationen, während Japan hochreine Sputtertargets und Maskensätze liefert. Ein regionales Wachstum von 4,82 % CAGR wird prognostiziert, obwohl China 2025 Exportlizenzen eingeführt hat, da inländisches Recycling und die Back-End-Montage in Südostasien die Risiken eines Abflusses nach außen mindern.
Nordamerika und Europa Indiumzinnoxid-Markt
Nordamerika balanciert Nachfragewachstum mit Programmen zur Sicherung kritischer Mineralien. Neue Sputtertarget-Fabriken in Arizona und geplante Indium-Recyclinghubs in Ontario sollen die Lieferketten für Halbleiter- und Automobilkunden verkürzen. Die EV-Anreize des U.S. Inflation Reduction Act steigern indirekt den ITO-Verbrauch durch Display-Upgrades inländischer Automobilhersteller. Das Gesetz der EU über kritische Rohstoffe zielt bis 2030 auf eine 10-prozentige inländische Beschaffung strategischer Metalle ab und treibt Machbarkeitsstudien zur sekundären Indiumgewinnung aus Zinkhüttenrückständen in Belgien und Bulgarien voran. Smart-Glass-Vorgaben in der überarbeiteten Richtlinie über die Gesamtenergieeffizienz von Gebäuden werden den regionalen Verbrauch weiter steigern.
Südamerika und Naher Osten Indiumzinnoxid-Markt
Kleinere, aber vielversprechende Märkte in Südamerika und dem Nahen Osten nutzen reichlich vorhandene Solarressourcen. Brasiliens dezentrale Solarausschreibungen sehen lokale Inhaltsanforderungen vor, die regionale ITO-Beschichtungspartner begünstigen, während das NEOM-Projekt Saudi-Arabiens elektrochrome Fassaden in Schlüsselbereichen vorschreibt. Die begrenzte lokale Target-Fertigung macht nach wie vor Importe aus dem asiatisch-pazifischen Raum erforderlich, doch werden Joint Ventures mit japanischen und koreanischen Herstellern verhandelt, um Sputterkapazitäten in der Nähe der Endverbraucher aufzubauen.


Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit dem Indiumangebot, das größtenteils als Nebenprodukt der Zinkverarbeitung gewonnen wird, und führt dann über die Raffination zu hochreinem Indiummetall und dessen Umwandlung in Indiumoxid (In2O3). ITO-Vorprodukte werden hergestellt, indem hochreines In2O3 mit Zinnoxid (SnO2) (typischerweise in einem Verhältnis von ca. 90-95% zu 5-10%) gemischt wird, und ITO-Pulver wird über nasschemische Vorläuferverfahren, Kalzinierung und Mahlung zur Kontrolle von Partikelgröße und Phasenreinheit hergestellt. Nachgeschaltet wird das Pulver durch Sintern und/oder heißisostatisches Pressen zu Sputtertargets mit hoher Dichte verdichtet und anschließend zu planaren oder rotierenden Kathoden für die Dünnschichtabscheidung in Display-, Touch- und PV-Beschichtungslinien bearbeitet oder gebondet. Japan-verknüpfte Target-Ökosysteme (zum Beispiel Mitsui Mining & Smelting und JX Advanced Metals) befinden sich am hochreinen Ende dieser Kette, während China und Korea sowohl für die Indiumverfügbarkeit als auch für die großvolumige Elektronikfertigungsnachfrage zentral bleiben.
Wichtige Engpässe und Kostentreiber konzentrieren sich auf die Indiumverfügbarkeit, Reinheitsspezifikationen und Ausbeuteverluste während der Abscheidung. Indium geht sowohl bei den Bergbau- und Schmelzschritten als auch erneut bei der Beschichtungsstufe verloren (verbrauchte Targets, Kammerrückstände und Ätzabfälle), was die Rolle der Sekundärgewinnung aus ITO-Rückständen, beschichtetem Glas und Elektronik am Ende der Lebensdauer erhöht. Da Käufer die Versorgungssicherheit und Kohlenstoffberichterstattung verschärfen, verschiebt sich die Kette hin zu engerer Integration oder langfristigen Partnerschaften zwischen Raffinerien, Target-Herstellern und Hochvolumen-Beschichtern, zusammen mit geschlossenen Recyclingprogrammen, die indiumhaltigen Schrott zurück in die Raffination führen. Der Substitutionsdruck (Silbernanodrähte, Graphen, Kohlenstoffnanoröhren und leitfähige Polymere wie PEDOT-Varianten) ist in flexiblen und tragbaren Formfaktoren am akutesten, was ITO-Anbieter dazu drängt, sich durch Niedertemperaturprozesse, langlebigere Rotationstargets und verbesserte Nutzung zu differenzieren, um die Indiumintensität pro beschichtetem Quadratmeter zu reduzieren.
Wettbewerbslandschaft
Der Indiumzinnoxid-Markt bleibt mäßig fragmentiert. Die fünf größten Lieferanten kontrollieren etwa 62 % der Target-Lieferungen, ein Niveau, das Preisdisziplin verleiht, aber Raum für Nischenanbieter lässt. Führende Unternehmen integrieren sich bis zur Raffination zurück, sichern die Verfügbarkeit von Rohmetallen und bieten Kunden stabile, an die Zinkschmelzerproduktion indexierte Verträge an. Kontinuierliche F&E-Investitionen konzentrieren sich auf langlebigere Rotationstargets, sauerstoffoptimierte Zweischichtstapel und Niedertemperatur-Abscheidungschemien.
Herausforderer mit alternativen Materialien erhöhen den Wettbewerbsdruck in der flexiblen Elektronik, haben aber noch keine gleichwertigen Langzeitzuverlässigkeitsdaten für großflächige Anwendungen gesichert. Strategische Kooperationen zwischen Displayherstellern und Materialstart-ups beschleunigen Pilotimplementierungen; beispielsweise testen Automobil-OEMs hybride Nanodraht-ITO-Laminate zur Reduzierung von Reflexionen in gebogenen Armaturenbrettern. Umwelt-, Sozial- und Governance-Kriterien beeinflussen die Beschaffung: Recyclingzertifizierungen und Kohlenstoffintensitätsoffenlegungen werden in der Lieferantenqualifizierung zum Standard. Geopolitische Unsicherheiten rund um Indiumexporte drängen westliche Unternehmen dazu, Targets aus Korea und Kanada doppelt zu beziehen und gleichzeitig die Sekundärrückgewinnung aus verbrauchtem Photovoltaikglas zu erkunden.
Innovationspipelines umfassen nanoskalige Indiumdispersionen für antistatische Beschichtungen und selektive chemische Gasphasenabscheidung, die gemusterte Elektroden ohne Fotolackabfall ermöglicht. Unternehmen, die schlüsselfertige Sputterlinien, internes Recycling und gemeinsam entwickelte Elektrodenstapeldesigns anbieten können, sind am besten positioniert, um zukünftiges Wachstum zu erfassen, insbesondere in der Automobil- und gebäudeintegrierten Photovoltaik.
Marktführer der Indiumzinnoxid-Branche
-
Indium Corporation
-
Umicore
-
MITSUI MINING & SMELTING Co.,LTD.
-
Nitto Denko Corporation.
-
ENAM Optoelectronic Material
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indiumzinnoxid-Markt
- American Elements
- Diamond Coatings Inc
- ENAM Optoelectronic Material
- Guangxi Crystal Union Photoelectric Materials Co., Ltd. (CUPM)
- Indium Corporation
- Knight Optical
- MITSUI MINING & SMELTING CO.,LTD.
- Nitto Denko Corporation.
- OPCO Laboratory, Inc.,
- Sumitomo Metal Mining Co., Ltd.
- Touch International, Inc.
- Umicore
- Vital Materials Co., Limited.

Marktchancen und Zukunftsaussichten
Die Minderung des Indiumrisikos bleibt eine kurzfristige Chance, die sich darauf konzentriert, ITO in qualifizierten Schichtsystemen zu halten und dabei die Abhängigkeit von Primärmetall zu reduzieren. China führte 2025 Exportlizenzierungen für indiumbezogene Materialien ein, und die Indiumpreise stiegen Anfang 2025, was den Wert von Angeboten zur geschlossenen Rückgewinnung, mehrjährigen Lieferverträgen und lokalisierter Raffinierung und Target-Versorgung für OEMs, die einer großflächigen Sputternachfrage gegenüberstehen, erhöht hat. Parallel dazu erweitert die im Bericht hervorgehobene Display- und Elektronikpipeline, einschließlich der Kapazitätsverlagerungen der achten Generation von OLED durch Panelhersteller wie BOE Technology und TCL CSOT, den adressierbaren Raum für Sputtertargets mit höherer Gleichmäßigkeit und Prozessrezepturen, die auf eine verbesserte Target-Nutzung und reduzierte Ausfallzeiten bei großen Substraten abzielen.
Technologischer Freiraum entsteht rund um flexible Elektronik und Oxid-Schichtsysteme der nächsten Generation, in denen ITO innerhalb des Ökosystems transparenter Leiter relevant bleibt, selbst wenn Alternativen fortschreiten. Veröffentlichungen aus 2026 über massenproduktionskompatible flexible ITO-Dünnschichttransistoren sowie Forschung zur Bewertung indiumfreier ZnSnO-(ZTO)-Targets weisen auf zwei Entwicklungsrichtungen hin: die Erweiterung der ITO-Fähigkeit auf mechanisch anspruchsvolle Substrate und die Entwicklung von Wegen zur Einsparung von Indium durch neue Oxidformulierungen und Abscheidungsverfahren. Für Anbieter entsteht dadurch Raum für differenzierte Produkte und Dienstleistungen wie Niedertemperatur-ITO-Abscheidungschemien, Doppelschicht- oder abgestufte Elektrodenschichtsysteme und gemeinsame Entwicklung mit Geräteherstellern in Bezug auf Zuverlässigkeit und Biegefestigkeit, während Recycling- und Sekundärgewinnungsprogramme einen praktischen Hebel bieten, um die Versorgung sowohl für optoelektronische als auch für Dünnschicht-PV-Kunden zu stabilisieren.
Recent Industry Developments in Indiumzinnoxid-Markt
- April 2026: Indium Corporation gab eine 10-jährige Abnahmerahmenvereinbarung mit Flash Metals USA Inc. bekannt, die kritische Metalle abdeckt, die aus elektronischem Schrott gewonnen werden, einschließlich Indium. Dieser Schritt stärkt den Zugang zu sekundärem Indiumausgangsmaterial und unterstützt Kundenanfragen nach Versorgungssicherheit und Recyclinganteil-Wegen bei Materialien, die in Elektronikbeschichtungs-Wertschöpfungsketten verwendet werden.
- Februar 2025: Chinas Handelsministerium und die Generalzolldirektion führten Exportkontrollen für indiumbezogene Materialien ein, einschließlich Indiumzinnoxid, wonach Exporteure Genehmigungen der zuständigen Handelsabteilungen einholen müssen. Diese politische Maßnahme verschärfte die Beschaffungsplanung für ITO-Targets und erhöhte die Bedeutung diversifizierter Bezugsquellen und Recyclingwege außerhalb primärer Exportkanäle.
- Juli 2024: Umicore veröffentlichte aktualisierte technische Dokumentation für Indiumzinnoxid-Materialien, die in Dünnschichtanwendungen verwendet werden (einschließlich ITO in Verdampfungsqualität). Die Aktualisierung von Produktspezifikationen und Handhabungsrichtlinien unterstützt die Prozessqualifizierungsarbeit von Beschichtungslinien und stärkt Umicores Positionierung bei hochreinen ITO-Materialien für Optoelektronik und verwandte Dünnschichtfertigung.


Indiumzinnoxid-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Indiumzinnoxid (ITO)-Materialien und -Beschichtungen, die zur Herstellung transparenter, elektrisch leitfähiger Schichten für Elektronik-, Energie- und Industrieanwendungen eingesetzt werden. Die Marktgröße orientiert sich an der Nachfrage aus Endanwendungen, bei denen ITO als Funktionsfilm oder als Vorprodukt für ein fertiges Bauteil eingesetzt wird.
Ausschlüsse aus dem Umfang: Diese Schätzung schließt weder benachbarte transparente leitfähige Alternativen noch Nicht-ITO-Leitbeschichtungen in den adressierbaren Markt ein.
Segmentierungsübersicht
- Nach Technik
- Sputterdeposition
- Elektronenstrahlverdampfung
- Andere Techniken (Sprühpyrolyse, Chemische Gasphasenabscheidung (CVD))
- Nach Anwendung
- Optoelektronik
- Photovoltaikzellen
- Batteriehemmstoffe
- Andere Anwendungen (Wearables und flexible Elektronik usw.)
- Nach Endverbraucherbranche
- Unterhaltungselektronik
- Erneuerbare Energien
- Automobil und Transport
- Bauwesen und Konstruktion
- Luft- und Raumfahrt sowie Verteidigung
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Desk Research beginnt mit dem Aufbau des Angebots- und Nachfragekontexts rund um Indium, Zinnoxide und Dünnschichtabscheidung. Wir stützen uns auf öffentliche Quellen wie das USGS für Indiumangebot und Recyclinghinweise, UN Comtrade für Handelsströme verwandter Materialien sowie die Internationale Energieagentur für die Nachfrageentwicklung bei Photovoltaik, soweit dies zur Einordnung der Anlagenaktivität beiträgt.
Um die Annahmen zu erden, beziehen wir uns zudem auf Quellen wie SEMI und Publikationen der Displaybranche zu Kapazitäts- und Auslastungsthemen, auf begutachtete Fachartikel zur ITO-Filmnutzung und Abscheidungsausbeuten sowie auf offizielle Zoll- oder Statistikportale in den wichtigsten Erzeuger- und Verbraucherregionen. Unternehmensberichte, Investorenpräsentationen und glaubwürdige Pressemitteilungen werden zur Gegenprüfung von Kapazitätserweiterungen, Produktmixverschiebungen und Preiskommentaren herangezogen; Unternehmensfinanzdaten sowie eine Import- und Export-Sendungsdatenbank werden selektiv zur Bestätigung von Aktivitätssignalen genutzt. Diese Beispiele sind nicht abschließend; für Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Quellen konsultiert.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Desk-Annahmen zur ITO-Filmnachfrage, Preisentwicklung und der praktischen Aufteilung zwischen Abscheidungsverfahren und Endverbrauchernachfrage zu überprüfen. Wir haben mit einer Mischung aus Materiallieferanten, Teilnehmern des Beschichtungs- und Abscheidungsökosystems sowie nachgelagerten Abnehmern in APAC, EMEA und Amerika gesprochen, damit Lücken bei Auslastung, Ausbeute und Substitutionsrisiko vor der Modellfinalisierung geschlossen werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 12 % | APAC: 48 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 40 % | EMEA: 31 % |
| Kleinere Akteure: 15 % | Manager: 48 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem die Endverbrauchernachfragepools aus der Display- und Optoelektronikproduktion, der Photovoltaik-Installationsaktivität und der Verbreitung ITO-basierter Funktionsbeschichtungen rekonstruiert werden. Diese Nachfragepools werden anschließend anhand typischer Filmnutzungsintensität und realisierter Preise in ITO-Werte umgerechnet.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse zusätzlich durch selektive Bottom-up-Näherungen abgesichert, darunter Stichproben von Lieferantenumsatzbandbreiten, Kanalprüfungen zu Beschichtungsvolumina sowie Plausibilitätsprüfungen von Volumen multipliziert mit dem durchschnittlichen Verkaufspreis für gängige Anwendungen.
Das Modell verwendet marktspezifische Eingaben wie Display-Panel-Kapazität und -Auslastung, den Optoelektronik-Mix (einschließlich Verschiebungen hin zu OLED und verwandten Schichtstapeln), Nachfragesignale für Dünnschicht-Photovoltaik, Indiumverfügbarkeit und Recyclingquoten sowie beobachtete ITO-Preistrends in Verbindung mit Indiumbewegungen. Wo Daten dünn sind, werden Lücken durch konservative Bandbreiten für Ausbeuteverluste, regionale Auslastung und Substitutionseffekte geschlossen und anschließend auf Basis der Einschätzungen der Gesprächspartner zu aktuellen Beschaffungs- und Produktionsläufen eingegrenzt.
Für die Prognose wird eine Szenarioanalyse in Verbindung mit einer einfachen regressionsartigen Beziehung zwischen ITO-Nachfrage und wesentlichen Treibern eingesetzt, darunter Panel-Flächenproduktion, Photovoltaik-Zubau und Entwicklung des durchschnittlichen Verkaufspreises. Der endgültige Prognosepfad wird nach Prüfung gewählt, ob die implizierte Intensität und Preisentwicklung dem entspricht, was Branchenteilnehmer im nächsten Zyklus für erreichbar halten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Triangulation zwischen dem Modelloutput und unabhängigen Indikatoren, wie Nachfragetrends in der Unterhaltungselektronik und erneuerbaren Energien, Entwicklungen im Indiumangebot und Recyclingkommentaren sowie Kapazitätsankündigungen in wichtigen Produktionsregionen. Wenn eine Abweichung ungewöhnlich erscheint, werden Annahmen überprüft, Ausreißer nachkontrolliert und Folgegespräche ausgelöst, damit die Logik über Anwendungen und Regionen hinweg konsistent bleibt.
Vor der Freigabe durchlaufen die Zahlen mehrstufige Analytikerprüfungen, die sich auf Einheitenkonsistenz, Preisjahrausrichtung und regionale Aggregationsintegrität konzentrieren. Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren Kapazitätsverschiebungen, politischen Maßnahmen mit Auswirkungen auf das Indiumangebot oder starken Preisschwankungen, gefolgt von einer abschließenden Prüfung vor der Auslieferung, damit die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Indiumzinnoxid-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Indiumzinnoxid können weit auseinanderliegen, weil die Abgrenzungslinie nicht immer gleich gezogen wird und die Umrechnung von Beschichtungsaktivitäten in Umsatz stark vom Preisbasisjahr und der Anwendungszuordnung abhängt. Unterschiede entstehen auch, wenn ältere Kapazitätsauslastungsannahmen fortgeschrieben werden oder wenn Währungszeitpunkt und Inflationsbereinigung nicht konsistent über Regionen hinweg vorgenommen werden.
Ein häufiger Treiber von Abweichungen ist, ob die Zahl nur den ITO-Materialumsatz oder einen breiteren transparenten leitfähigen Filmwert darstellt, der Abscheidungsdienstleistungen, beschichtete Substrate oder sogar benachbarte Alternativen einschließt. Ein weiterer Treiber ist, wie jede Quelle die Verfahrensaufteilung behandelt, insbesondere Sputtern gegenüber Verdampfungsrouten, da Nutzungsintensität und Ausschussquoten die impliziten Volumina verschieben. Die Bandbreite erklärt sich auch dadurch, ob Prognosen einen stetigen Rückgang des durchschnittlichen Verkaufspreises, einen flachen Preispfad oder eine Erholung im Zusammenhang mit Indiumknappheit und Recycling annehmen – was in dieser Studie durch anwendungsspezifische Prüfungen gehandhabt wird, unter Verwendung einer von Mordor Intelligence angewandten Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,84 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 1,95 Milliarden USD (2025) | Verwendet eine breitere Endverbraucherzuordnung, die offenbar einen Teil des transparenten leitfähigen Filmwerts über das ITO-Material hinaus einbezieht, und wendet einen Preismomentaufnahme für das Basisjahr 2025 an, ohne regionale Unterschiede beim durchschnittlichen Verkaufspreis klar zu normalisieren. |
| Branchendatenportal B | 1,83 Milliarden USD (2024) | Stützt sich auf einen angegebenen Wert für 2024 mit begrenzter Transparenz hinsichtlich der Preisjahrumrechnung und Anwendungsgewichtung, was die Auswirkungen von Schwankungen bei der Display-Auslastung und Indiumbewegungen bei der Fortschreibung auf spätere Jahre unterschätzen kann. |
Beim Vergleich der drei Zahlen geht der größte Teil der Differenz darauf zurück, was als ITO-Umsatz gegenüber einer breiteren Beschichtungs- und Substratwertschöpfungskette gezählt wird, gefolgt von der Handhabung des Preiszeitpunkts. Indem die Nachfrage an Endverbrauchsoutputsignale geknüpft und die impliziten Volumina sowie die Logik des durchschnittlichen Verkaufspreises gegengeprüft werden, bleibt unsere Schätzung auf einen nachvollziehbaren Satz von Schritten zurückführbar, der bei Aufkommen neuer Kapazitäts- und Preisinformationen erneut überprüft werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Indiumzinnoxid-Markt?
Die Größe des Indiumzinnoxid-Marktes wird im Jahr 2026 auf USD 1,92 Milliarden geschätzt.
Wie schnell wird der Indiumzinnoxid-Markt voraussichtlich wachsen?
Es wird prognostiziert, dass er zwischen 2026 und 2031 einen CAGR von 4,23 % verzeichnet und USD 2,36 Milliarden erreicht.
Welcher Endverbrauchssektor treibt heute den höchsten ITO-Verbrauch an?
Die Unterhaltungselektronik hält den führenden Anteil von 50,74 %, verankert durch Smartphones, Fernseher und Tablets.
Warum ist Asien-Pazifik in der ITO-Lieferkette so dominant?
Die Region vereint den Großteil der weltweiten OLED-Panel-Kapazität, der Solarmodulproduktion und der Sputtertarget-Fertigungsinfrastruktur.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
