
Laserdioden-Markt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 9.37 Milliarden US-Dollar |
| Marktgröße (2031) | 14.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.09 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Laserdioden-Markt Analyse von Mordor Intelligence
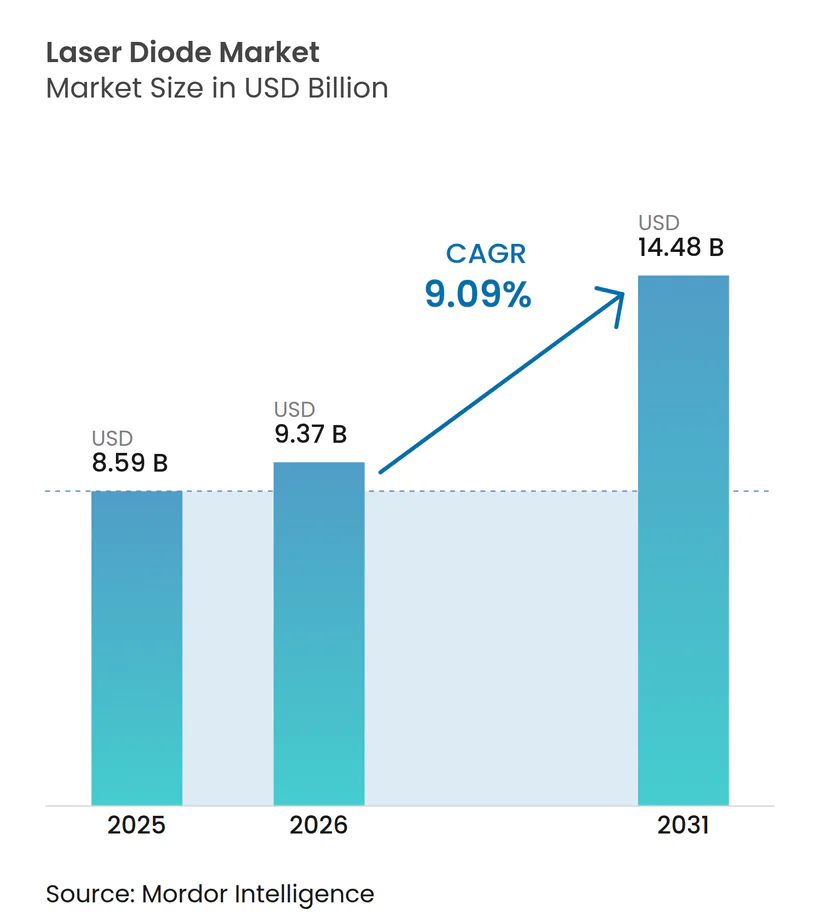
Die Größe des Laserdioden-Marktes wird für 2025 auf USD 8,59 Milliarden, für 2026 auf USD 9,37 Milliarden und bis 2031 auf USD 14,48 Milliarden prognostiziert, mit einer CAGR von 9,09 % von 2026 bis 2031. Die wachsende Nachfrage nach 800-Gigabit- und 1,6-Terabit-Glasfaserverbindungen in Hyperscale-Rechenzentren, die Integration von Festkörper-LiDAR in Serienfahrzeuge sowie Verteidigungsfinanzierungen für diodengepumpte Hochenergiewaffensysteme verändern die Wettbewerbsprioritäten im Laserdioden-Markt. Kantenemitter-Designs bleiben für Langstrecken-Glasfaserverbindungen unverzichtbar, doch vertikale Oberflächenemitter-Laser (VCSELs) gewinnen Marktanteile in der 3D-Sensorik und bei kurzreichweitigen Paralleloptiken, während Hochleistungsstapel additive Fertigungslinien antreiben, die Titanteile nun mit dem Dreifachen des Durchsatzes von 2023 herstellen. Asien-Pazifik führt bei der installierten Kapazität dank vertikal integrierter Fertigungsanlagen in Japan und umfangreicher Subventionen in China, während nordamerikanische Anbieter die heimische Epitaxie ausbauen, um lokale Inhaltsvorschriften einzuhalten und Preisschwankungen bei Gallium-Indium abzupuffern. Zusammen werden diese Verschiebungen den Laserdioden-Markt trotz thermischer Managementengpässe oberhalb von 20 Watt Dauerausgangsleistung auf einem stabilen hohen einstelligen Wachstumspfad halten.
Wichtigste Erkenntnisse des Berichts
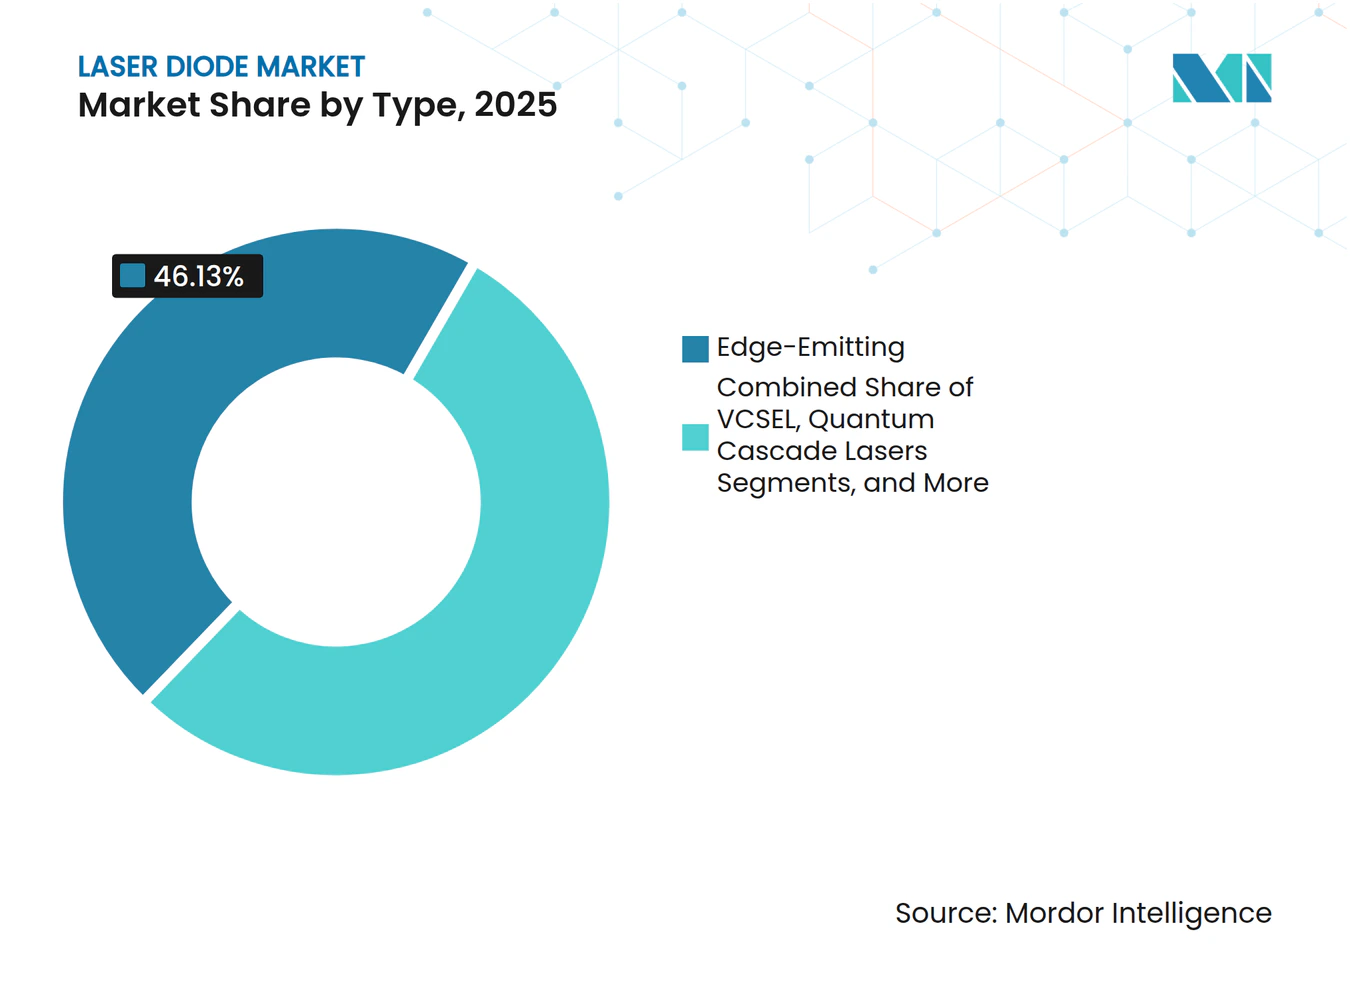
- Nach Typ entfielen 2025 46,13 % des Laserdioden-Marktanteils auf Kantenemitter-Geräte, während VCSELs bis 2031 mit einer CAGR von 10,98 % wachsen sollen.
- Nach Wellenlänge hielten Infrarotquellen 2025 einen Umsatzanteil von 49,21 %, während blaue Emitter bis 2031 voraussichtlich mit 11,82 % wachsen werden.
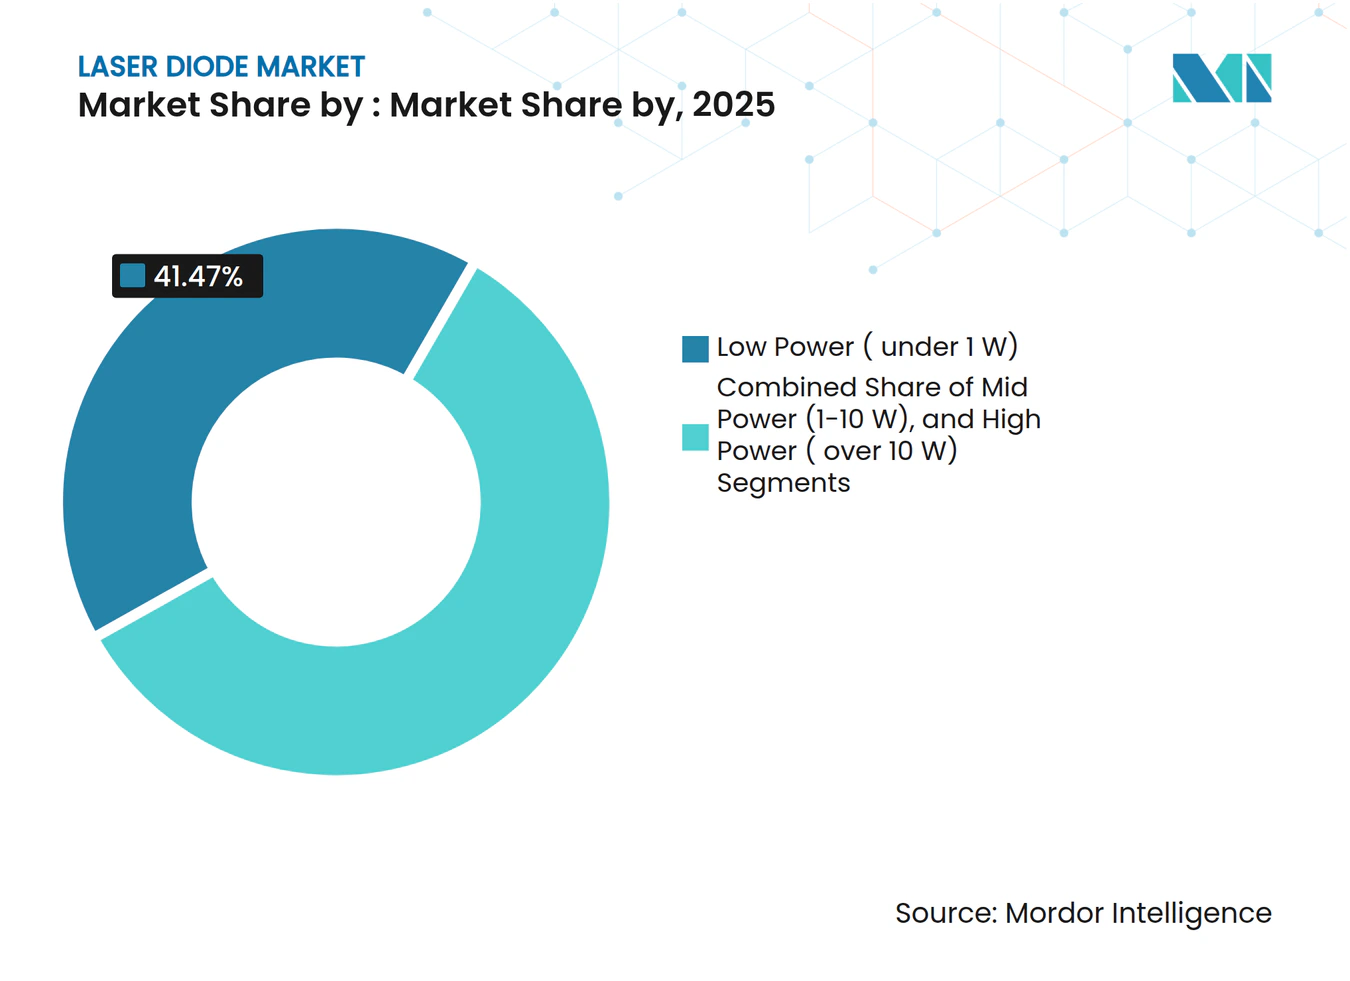
- Nach Ausgangsleistung führten Niederleistungsdioden unter 1 Watt mit 41,47 % der Stücklieferungen im Jahr 2025, doch Module über 10 Watt sind auf eine CAGR von 12,69 % ausgerichtet.
- Nach Betriebsmodus entfielen 2025 63,71 % der Lieferungen auf den Dauerstrichbetrieb, während gepulste Laser bis 2031 mit 11,32 % wachsen sollen.
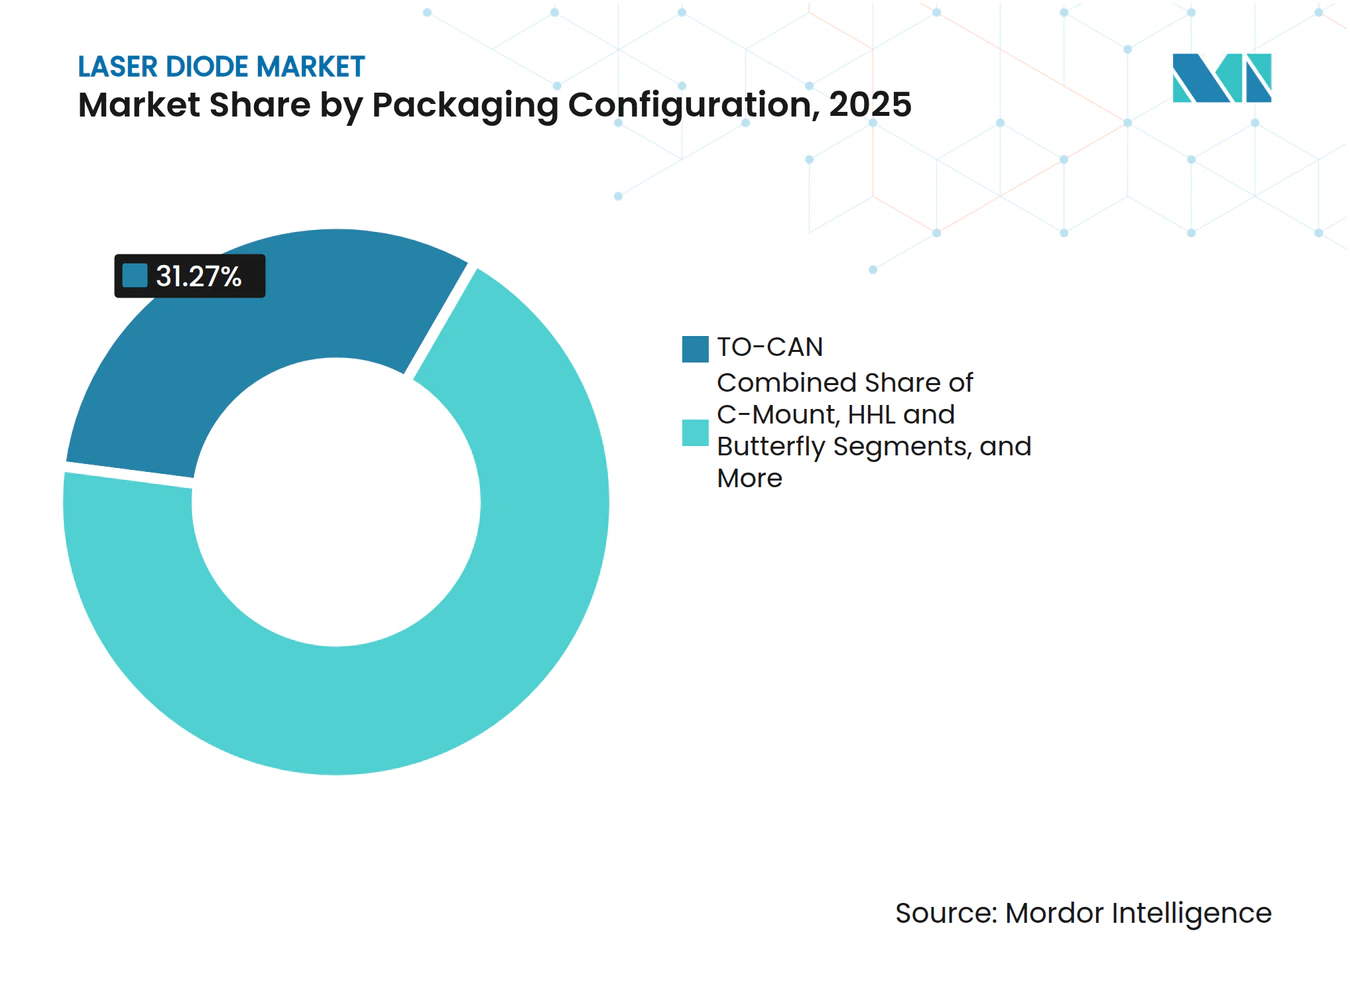
- Nach Gehäuse behielt TO-CAN 2025 einen Anteil von 31,27 %, und integrierte Module sollen im Prognosezeitraum mit 10,23 % wachsen.
- Nach Endanwender hielten Telekommunikation und Datenkommunikation 2025 einen Umsatzanteil von 39,18 %, während Automobilanwendungen voraussichtlich mit einer CAGR von 13,12 % wachsen werden.
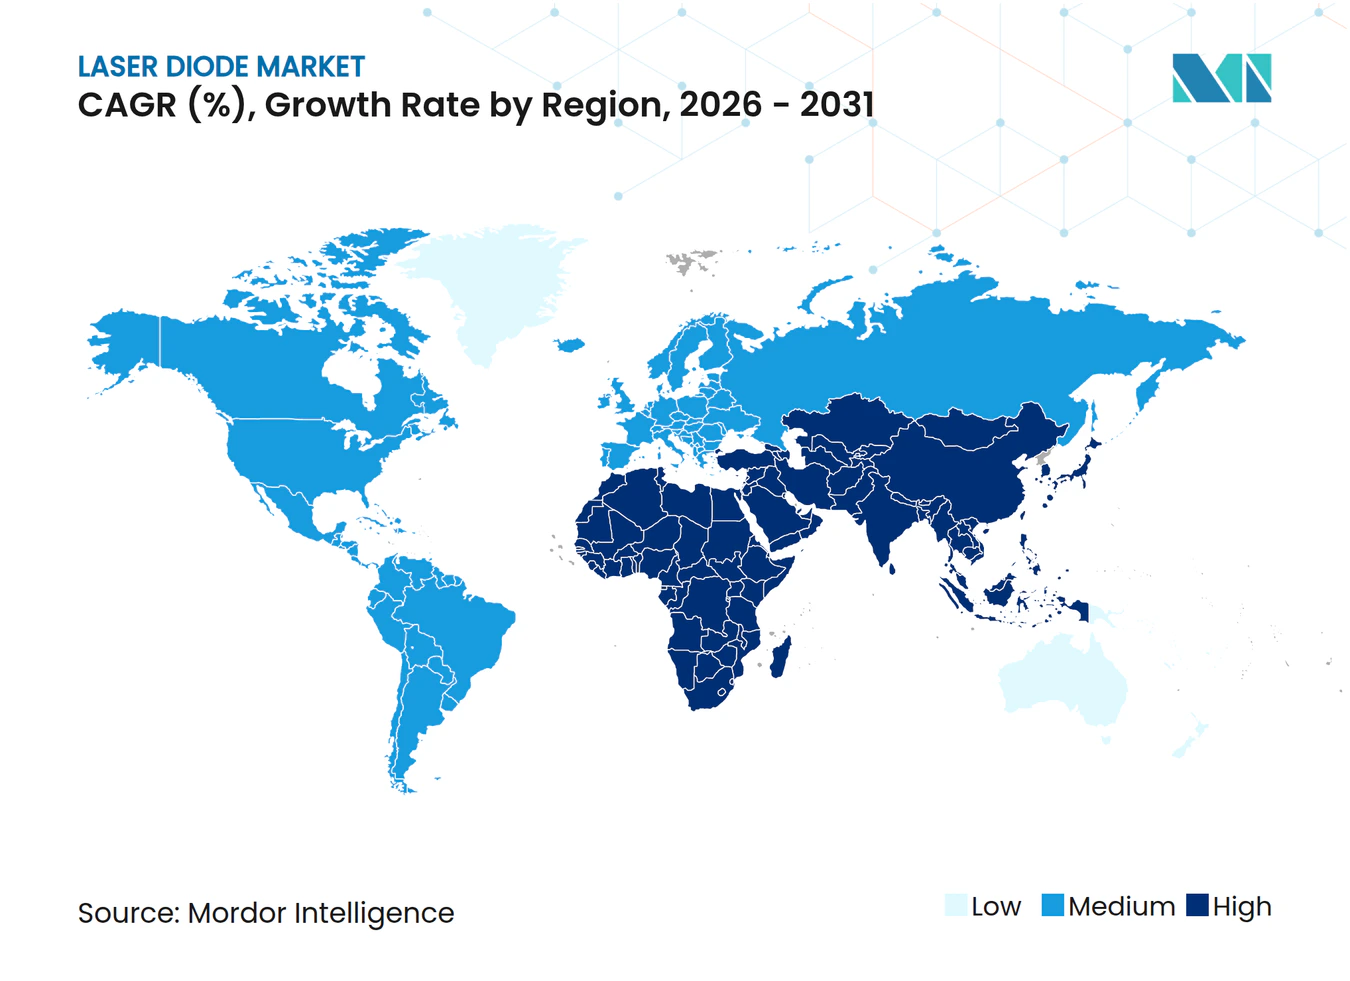
- Nach Geografie erzielte Asien-Pazifik 53,61 % des Umsatzes im Jahr 2025, und der Nahe Osten soll bis 2031 mit 12,46 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verbreitung von 3D-Sensorik und Face-ID in Smartphones treibt die VCSEL-Nachfrage an | +1.8% | Global, mit APAC als Kernfertigungsstandort und Nordamerika als Designführer | Mittelfristig (2–4 Jahre) |
| Schneller Ausbau von FTTH-Netzen unter Nutzung von 1550-nm-DFB-Lasern | +1.5% | APAC als Kern, Ausweitung auf den Nahen Osten und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Automobil-LiDAR-Programme mit Einsatz von gepulsten 905-nm-Lasern | +2.1% | Regulatorischer Druck aus Europa und Nordamerika, Produktionskapazität in APAC | Langfristig (≥ 4 Jahre) |
| Zunehmender Einsatz von Hochleistungsdiodenlasern in der metallischen additiven Fertigung | +1.3% | Industriezentren in Nordamerika und Europa, aufkommende APAC-Nutzung | Mittelfristig (2–4 Jahre) |
| Anstieg der Verteidigungsfinanzierung für Hochenergiewaffensysteme unter Nutzung diodengepumpter Module | +1.2% | Verteidigungsbudgets in Nordamerika und Europa, Beschaffung im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Miniaturisierung medizinisch-ästhetischer Geräte mit Integration von blau-grünen GaN-Lasern | +0.9% | Global, mit früher Einführung in klinischen Märkten Nordamerikas und Europas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von 3D-Sensorik und Face-ID in Smartphones treibt die VCSEL-Nachfrage an
Globale Smartphone-Hersteller lieferten 2025 rund 1,2 Milliarden Handsets mit eingebetteten VCSEL-Arrays aus, die eine sichere Gesichtserkennung und tiefenerweiterte Bildgebung ermöglichen. Apple trieb das Tempo voran, indem das Unternehmen die TrueDepth-Einführung ausweitete und Lumentum veranlasste, seine Sortierkapazität für Chips in Thailand um 30 % zu erhöhen, um iPhone-17-Bestellungen zu erfüllen. Android-OEMs folgten dem Beispiel, wobei Samsung und Xiaomi ams-OSRAM-940-Nanometer-Arrays wählten, die Falschabweisungsraten unter 0,5 % bei hellem Sonnenlicht aufrechterhalten.[1] VCSELs senken die Montagekosten, da sie Reflow-Feuchtigkeit standhalten und die hermetische Versiegelung entfällt, die Kantenemitter erfordern. Die Einhaltung der IEC-60825-1-Klasse-1-Grenzwerte hat Lieferanten dazu veranlasst, Strahldivergenz und Tastverhältnisse zu optimieren, wodurch die Spitzenbelastung an der Hornhaut unter 0,39 Milliwatt gehalten wird und der Schwung im Laserdioden-Markt aufrechterhalten wird.
Schneller Ausbau von FTTH-Netzen unter Nutzung von 1550-nm-DFB-Lasern
Weltweit überschritten FTTH-Leitungen 2025 die Marke von 680 Millionen, wobei China 58 % der Nettoneuzugänge im Rahmen provinzieller Gigabit-Mandate beisteuerte. Distributed-Feedback-Laser bei 1550 Nanometern minimieren die chromatische Dispersion und ermöglichen passive optische 40-Kilometer-Verbindungen, die 1:128-Teilungsverhältnisse unterstützen. MACOM veröffentlichte 2025 einen 25-Gigabit-Indiumphosphid-DFB mit integriertem Elektroabsorptionsmodulator, der den Modulplatzbedarf um 40 % reduzierte und die Leistungsbudgets in dichten Zugangsnoten senkte. Der nationale Glasfaserplan der Türkei erschloss im selben Jahr 4,2 Millionen neue Haushalte unter Verwendung von Sumitomo-Electric-Lasern und erweiterte damit den adressierbaren Laserdioden-Markt weiter. Der 1,6-Terabit-DR8-Transceiver von OpenLight, der im September 2025 vorgestellt wurde, bestätigt, dass dieselben 1550-Nanometer-Kanäle bis 2027 in KI-Cluster einziehen werden.
Automobil-LiDAR-Programme mit Einsatz von gepulsten 905-nm-Lasern
Automobil-LiDAR-Lieferungen konzentrierten sich 2025 auf 905-Nanometer-Emitter, da Silizium-APDs eine höhere Quanteneffizienz als 1550-Nanometer-InGaAs-Detektoren bieten und dabei etwa 35 % der Gerätekosten einsparen. Coherent lieferte 400-Watt-VCSEL-Arrays, die Flash-LiDAR-Architekturen ohne bewegliche Teile ermöglichen, eine Fußgängererkennung auf 200 Meter erreichen und die Euro-NCAP-2026-Kriterien für Notbremsung erfüllen. Die 300-Watt-Arrays von Lumentum in 5-Nanosekunden-Pulsen erreichen ähnliche Reichweiten mit adaptiver Strahlformung zur Erfüllung der IEC-Klasse-1-Augensicherheit. Excelitas brachte ein 12-Kubikzentimeter-Modul auf den Markt, das Treiber und Thermosensor integriert und eine Platzierung am Außenspiegel für die Totwinkelüberwachung ermöglicht – ein Beispiel dafür, wie Modulintegration die Stückökonomie im Laserdioden-Markt verbessert. Die regulatorische Konvergenz in Europa und China in Richtung Level-3-Autonomie bis 2028 untermauert einen starken langfristigen Wachstumspfad.
Zunehmender Einsatz von Hochleistungsdiodenlasern in der metallischen additiven Fertigung
Die Lieferungen von Systemen für die metallische additive Fertigung stiegen 2025 um 22 %, da Luft- und Raumfahrt- sowie Medizinimplantat-Hersteller die Laser-Pulverbettfusion übernahmen. TRUMPFs TruDiode-Stapel liefern bis zu 6 Kilowatt und ermöglichen es EOS, Aufbauraten von 110 Kubikzentimetern pro Stunde zu erreichen, was die Kosten für Titanteile um 25 % gegenüber den Basisdaten von 2023 senkt. IPG Photonics verzeichnete im dritten Quartal 2024 einen Diodenumsatz von USD 89 Millionen, der mit Pumpquellen für Faserlaser verbunden war, die beim Schweißen von Batteriegehäusen eingesetzt werden. Coherent verbesserte den Wandsteckerwirkungsgrad auf 65 % und sparte USD 0,08 pro Kilowattstunde in kontinuierlichen 24-Stunden-Produktionsläufen. Thermische Spitzen über 20 Watt werden nun mit Diamant-Wärmespreizern gemildert, die die Sperrschichttemperatur um 18 Grad Celsius senken, die Diodenlebensdauer auf 25.000 Stunden verlängern und die Hochleistungsglaubwürdigkeit im Laserdioden-Markt stärken.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Herausforderungen beim Wärmemanagement begrenzen die Dauerstrich-Skalierung über 20 W | -0.8% | Global, mit akuten Auswirkungen in Hochleistungs-Industrie- und Verteidigungsanwendungen | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenabhängigkeit von Gallium und Indium verursacht Preisvolatilität | -1.1% | Global, mit Angebotskonzentration in China und Engpässen bei der Raffination | Mittelfristig (2–4 Jahre) |
| Sicherheitsvorschriften zur Augenbelastung schränken die verbrauchergerechte Leistung in Europa ein | -0.6% | Europa primär, mit Ausweitung auf Märkte, die IEC-Normen übernehmen | Langfristig (≥ 4 Jahre) |
| Ausbeute-Variabilität bei der GaN-auf-Silizium-Wafer-Fertigung erhöht die Kosten für Blu-ray-Laser | -0.7% | Global, mit Fertigungskonzentration in Japan und Taiwan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Herausforderungen beim Wärmemanagement begrenzen die Dauerstrich-Skalierung über 20 W
Sperrschichttemperaturen steigen über 85 Grad Celsius, wenn die Dauerausgangsleistung 20 Watt überschreitet, was die Ladungsträger-Rekombinationseffizienz um 12 % pro 10-Grad-Anstieg senkt und die Lebensdauer verkürzt. Mikrokanal-Kühler erhöhen die Kosten um USD 45 pro Modul und verbrauchen 15 Watt für die Pumpe, was den Effizienzvorsprung gegenüber lampengepumpten Festkörperlasern verringert. Synthetische Diamantplatten bieten eine fünffach höhere Wärmeleitfähigkeit, die von nLIGHT in 100-Watt-fasergekoppelten Modulen getestet wurde, die eine Reduzierung der Sperrschichttemperatur um 18 Grad erreichten, jedoch zu einem Aufpreis von USD 12 pro Quadratzentimeter.[2] IEEE-Forscher schlugen 2025 Gallium-Indium-Phasenwechseleinsätze vor, die transiente Wärme während gepulster Betriebszyklen absorbieren, aber mit telekomüblichen Hermetizitätsstandards unvereinbar sind. Bis die Verpackungskosten sinken, wird dieses Hemmnis das obere Ende des Leistungsfahrplans im Laserdioden-Markt dämpfen.
Lieferkettenabhängigkeit von Gallium und Indium verursacht Preisvolatilität
Die 2023 angekündigten chinesischen Exportkontrollen trieben den Gallium-Spotpreis 2024 auf USD 400 pro Kilogramm – ein Anstieg von 180 % gegenüber dem Durchschnitt von 2022 –, bevor er sich bis Ende 2025 auf USD 320 abschwächte, als japanische und südkoreanische Recycler die Sekundärproduktion hochfuhren. Indium schwankte zwischen USD 300 und USD 350 pro Kilogramm bei einem weltweiten Primärangebot von nur 950 Tonnen, von denen 58 % aus China stammten. Nichia reduzierte 2025 die Aktivzonendicke in seinen 450-Nanometer-Blauelasern um 20 % und senkte damit den Indiumverbrauch pro Wafer ohne Verlust der Quanteneffizienz. Das Gallium-Rückgewinnungsprogramm von Sumitomo Electric gewann 72 % des Metalls aus ausgemusterten Telekommunikationsmodulen zurück und deckte damit bis Mitte 2025 8 % des internen Bedarfs. Dennoch erhöht die Preisvolatilität das Umlaufkapital und den Margendruck im gesamten Laserdioden-Markt, bis die geografische Diversifizierung der Raffination an Fahrt gewinnt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
VCSEL-Dynamik verändert die Emitter-ÖkonomieKantenemitter-Geräte führten den Laserdioden-Markt 2025 mit einem Anteil von 46,13 % an, dank unübertroffener Einmodenkopplungseffizienz für Langstreckenverbindungen. VCSEL-Arrays sollen bis 2031 mit 10,98 % wachsen, angetrieben durch Wafer-Level-Testgeschwindigkeiten von 12.000 Chips pro Stunde, die gespaltene Facetten-Kantenemitter bei weitem übertreffen. Quantenkaskadenlaser bleiben in der Mittelinfrarot-Sensorik eine Nische, während Fabry-Perot-Dioden kostensensible Kurzstreckennetze bedienen.
Die Produktionsökonomie begünstigt VCSELs in der Unterhaltungselektronik, wo Platinenplatz knapp ist und die hermetische Versiegelung entfallen kann, was die Montageschritte um 25 % reduziert. Kantenemitter werden im dichten Wellenlängenmultiplex dominant bleiben, doch eine schrittweise Verschiebung hin zu VCSELs hält den Wettbewerbsfokus auf der Hochdurchsatz-Wafer-Fertigung. Diese Dynamik unterstreicht, wie Emitter-Innovation für die langfristige Expansion des Laserdioden-Marktes zentral ist.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Wellenlänge:
Blaue Dioden profitieren von sinkenden GaN-KostenInfrarotquellen zwischen 700 und 1600 Nanometern generierten 2025 49,21 % des Umsatzes und unterstreichen ihre Rolle in Telekommunikation, industrieller Sensorik und Faserlaser-Pumpen. Blaue Dioden bei 400 bis 500 Nanometern sollen mit einer CAGR von 11,82 % wachsen, da Laser-Phosphor-Projektoren 4.000 Lumen aus 3-Watt-Chips liefern und Quecksilberlampen in Displays und automobilen Head-up-Systemen ersetzen.
Nichias 450-Nanometer-Geräte erreichten einen Wandsteckerwirkungsgrad von 42 % und ermöglichen einen 5.000-Lumen-Tragbarkeitsprojektoren mit einem Gewicht von nur 1,8 Kilogramm. Rote und grüne Bänder wachsen moderat, während ultraviolette Ausbeuten aufgrund von GaN-auf-Silizium-Defektdichten zurückbleiben. Insgesamt diversifizieren diese Trends die Umsatzströme und unterstützen stabile langfristige Aussichten für den Laserdioden-Markt.
Nach Ausgangsleistung:
Hochleistungsmodule gewinnen industrielle BedeutungNiederleistungsgeräte unter 1 Watt repräsentierten 2025 41,47 % der Stücklieferungen und bedienen periphere und Verbraucheranwendungen. Hochleistungsmodule über 10 Watt sollen eine CAGR von 12,69 % verzeichnen, angetrieben durch Schweiß-, Schneid- und additive Fertigungslinien, die nun auf Kilowatt-Klasse-Stapel angewiesen sind.
TRUMPFs 6-Kilowatt-TruDiode-Einheiten liefern einen Wandsteckerwirkungsgrad von 68 % und senken die Energiekosten um USD 0,11 pro Kilowattstunde gegenüber herkömmlichen CO₂-Lasern. IPG und Coherent fügten fasergekoppelte Ausgänge hinzu, die 12-Millimeter-Edelstahl mit 2 Metern pro Minute schneiden. Diese Verschiebung hin zu höherer Leistung erweitert adressierbare Segmente und vergrößert die Laserdioden-Marktgröße in industriellen Bereichen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsmodus:
Gepulste Einführung beschleunigt sich in LiDAR und LIBSDer Dauerstrichbetrieb hielt 2025 einen Anteil von 63,71 %, da Datenkommunikations- und Medizinsegmente eine gleichmäßige Ausgangsleistung bevorzugen. Gepulste Laser sollen um 11,32 % wachsen, getrieben durch LiDAR und laserinduzierte Plasmaspektroskopie, die Nanosekunden-Zeitgenauigkeit erfordern.
Die 300-Watt-5-Nanosekunden-Arrays von Lumentum ermöglichen eine Fußgängererkennung auf 200 Meter, während TRUMPFs TruMark-Serie Titanimplantate mit 400 Zeichen pro Sekunde graviert. Die zunehmende Nutzung von LIBS-Sensoren im Bergbau zur Erzgüteanalyse erweitert den gepulsten Umsatz weiter und stärkt das diversifizierte Wachstum im Laserdioden-Markt.
Nach Gehäusekonfiguration:
Integrierte Module verdrängen diskrete GehäuseTO-CAN-Designs behielten 2025 einen Marktanteil von 31,27 % dank telekommunikationsgerechter Hermetizität und bewährter Feldzuverlässigkeit. Integrierte Module sollen mit 10,23 % wachsen, da Kunden schlüsselfertige Gehäuse suchen, die Treiber, Thermistoren und Faserpigtails bündeln.
Das 12-Kubikzentimeter-LiDAR-Gehäuse von Excelitas reduziert die Montageschritte von 14 auf 3 und spart USD 18 pro Einheit – ein Beleg dafür, warum Automobilhersteller Integration schätzen. C-Mount- und HHL-Formate bleiben in Hochleistungs- und DWDM-Nischen relevant, doch die Entwicklung begünstigt Moduldichte und steigert die Gesamtwettbewerbsfähigkeit im Laserdioden-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endanwenderanwendung:
Automobil entwickelt sich zum am schnellsten wachsenden BereichTelekommunikation und Datenkommunikation machten 2025 39,18 % des Umsatzes aus, gestützt durch die Nachfrage nach 400-Gigabit- und 800-Gigabit-Transceivern. Automobilanwendungen sollen mit einer CAGR von 13,12 % wachsen, da Level-3-Autonomievorschriften in Europa und China bis 2028 Festkörper-LiDAR in Neufahrzeugen vorschreiben.
Die industrielle Verarbeitung absorbierte 24 % der Hochleistungslieferungen für Schweißen und Schneiden, während das Gesundheitswesen mit blau-grünen Dioden in der Dermatologie ein stetiges Wachstum verzeichnete. Verteidigungsverträge für fasergepumpte Hochenergiewaffensysteme fügen hochwertiges Volumen hinzu und diversifizieren die nachgelagerte Nachfrage im Laserdioden-Markt weiter.
Geografische Analyse
APAC Laserdioden-Markt
Asien-Pazifik erwirtschaftete 2025 53,61 % des globalen Umsatzes, gestützt durch Japans integrierte Lieferketten und Chinas Halbleiter-Stimulus in Höhe von 47 Milliarden USD, der die Waferproduktion aus Verbindungshalbleitern von 2023 an um 34 % steigerte.[3] Südkorea verbrauchte 92 Millionen Dioden für Smartphones und 5G-Backhaul und veranschaulicht damit die ausgewogene Mischung aus Verbraucher- und Infrastrukturnachfrage in der Region.
Nordamerika und Europa Laserdioden-Markt
Nordamerika trug mit rund 22 % zum Umsatz bei und profitierte dabei von Verteidigungsmitteln und Beschaffungen durch Hyperscaler. Lumentum erweiterte im August 2025 seine Reinräume in Kalifornien, um die Anforderungen des CHIPS Act an inländische Inhalte zu erfüllen. Europa hielt einen Marktanteil von 18 %, wobei deutsche Automobilhersteller LiDAR in 1,8 Millionen Fahrzeugen integrierten und der britische National Health Service laserbasierte Diagnostik in 420 Krankenhäusern einführte.
Naher Osten und Afrika sowie Südamerika Laserdioden-Markt
Der Nahe Osten, mit einer prognostizierten CAGR von 12,46 %, baut die Glasfaserinfrastruktur der Saudi Vision 2030 sowie Hyperscale-Cluster in den Vereinigten Arabischen Emiraten aus, die bis 2029 15 Exabyte grenzüberschreitenden Datenverkehr pro Monat generieren werden. Südamerika und Afrika bleiben aufstrebende Märkte; dennoch verdeutlichen Brasiliens nationales Breitbandprogramm und Kenias Glasfaser-Backhaul-Projekte inkrementelle Chancen für Anbieter, die mit lokalen Standards vertraut sind. Insgesamt bestätigen diese Entwicklungen einen geografisch diversifizierten Laserdioden-Markt.
Regulatorisches Umfeld
Lieferungen von Laserdioden für Konsumgüter-, Industrie- und Medizinanwendungen werden weiterhin von Sicherheits- und Konformitätsregimen geprägt, die zunehmend auf IEC-Methoden verweisen. In den Vereinigten Staaten regeln die FDA-Strahlenschutzanforderungen gemäß 21 CFR 1040.10 und 1040.11 Laserprodukte, und die FDA Laser Notice No. 56 bietet einen Weg zur Konformität unter Verwendung der Bestimmungen von IEC 60825-1 und IEC 60601-2-22 anstelle spezifischer US-Leistungsstandardklauseln. Bei medizinischen Lasern verschieben sich auch die von der FDA anerkannten Konsensstandards: Konformitätserklärungen zu IEC 60601-2-22 Edition 3.1 werden nach dem 4. Juli 2027 nicht mehr akzeptiert, was Lieferanten und OEMs dazu zwingt, ihre Testpläne und Dokumentationszyklen zu aktualisieren.
In Europa richten sich medizinische Lasergeräte nach der EU-Medizinprodukteverordnung (MDR) 2017/745 und damit verbundenen Aktualisierungen harmonisierter Normen, einschließlich der Änderung 2026 SIST EN IEC 60601-2-22:2020/A11:2026, die grundlegende Sicherheitsanforderungen unterstützt. Auf der Handels- und Sicherheitsseite hat die Verschärfung der Exportkontrollen eine zusätzliche Compliance-Ebene für Hochleistungslaser-bezogene Produkte geschaffen: Am 26. Juni 2026 erließ das US Bureau of Industry and Security eine vorläufige Endregel, die bestimmte optische Steuermodule für Laser (10 kW oder mehr mit dynamischer Strahlformungsfähigkeit) für bestimmte Zielländer zusätzlichen Exportlizenzanforderungen unterwirft. Dies kann sich auf Qualifizierung, Konfigurierbarkeit und Auftragsannahme für Teile auswirken, die in Hochleistungs-Bearbeitungssystemen mit diodenbasierten Quellen und Pumpmodulen eingesetzt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Laserdioden beginnt mit knappen Rohstoffen (insbesondere Gallium und Indium) und Verbindungshalbleiter-Substraten (GaAs und InP), führt dann über das epitaktische Wafer-Wachstum (MOCVD/MBE), die Wafer-Fertigung, die Facettenbearbeitung und -beschichtung, die Chip-Vereinzelung bis hin zur Verpackung in TO-CAN-, Butterfly-, C-Mount- und integrierten Modulen. Verpackung, Einbrennverfahren (Burn-in) und Zuverlässigkeitsqualifizierung sind zentrale wertschöpfende Schritte für Telekommunikations-/Datacom-, Automobil-LiDAR- und Medizinanwendungen, bei denen Kundenzertifizierungszyklen üblicherweise 12 bis 24 Monate dauern. Dies verlängert die Wechselkosten und begünstigt tendenziell die Position etablierter Lieferanten.
Engpässe bleiben bei der Verfügbarkeit von Indiumphosphid-Substraten sichtbar sowie bei der Skalierung qualifizierter Kapazitäten für KI-gestützte optische Verbindungen und Co-Packaged Optics, was Akteure zu vertikaler Integration und regionalem Kapazitätsausbau bewegt. Im Jahr 2025 kündigte Lumentum eine bedeutende Erweiterung seiner Halbleiteranlage in San Jose, Kalifornien, an, um ultrahochleistungsfähige Indiumphosphid-Laser zu unterstützen. Separat demonstrierte imec in seiner CMOS-Pilotlinie die monolithische Fertigung von GaAs-basierten Nano-Ridge-Laserdioden auf 300-mm-Siliziumwafern, was einen alternativen Skalierungsweg durch siliziumkompatible Fertigung aufzeigt. Auf Seiten der sichtbaren Emitter und im Industriebereich brachte ams OSRAM 2025 eine effizientere blaue Laserdiode auf den Markt, und Nuvoton Technology Corporation Japan begann 2025 mit der Massenproduktion eines 420-nm-Indigo-Halbleiterlasers, was fortlaufende Investitionen in Epitaxie, Bauelementdesign und Fertigung widerspiegelt, um das Angebot über traditionelle Infrarot-Telekommunikationsteile hinaus zu diversifizieren.
Wettbewerbslandschaft
Marktkonzentration
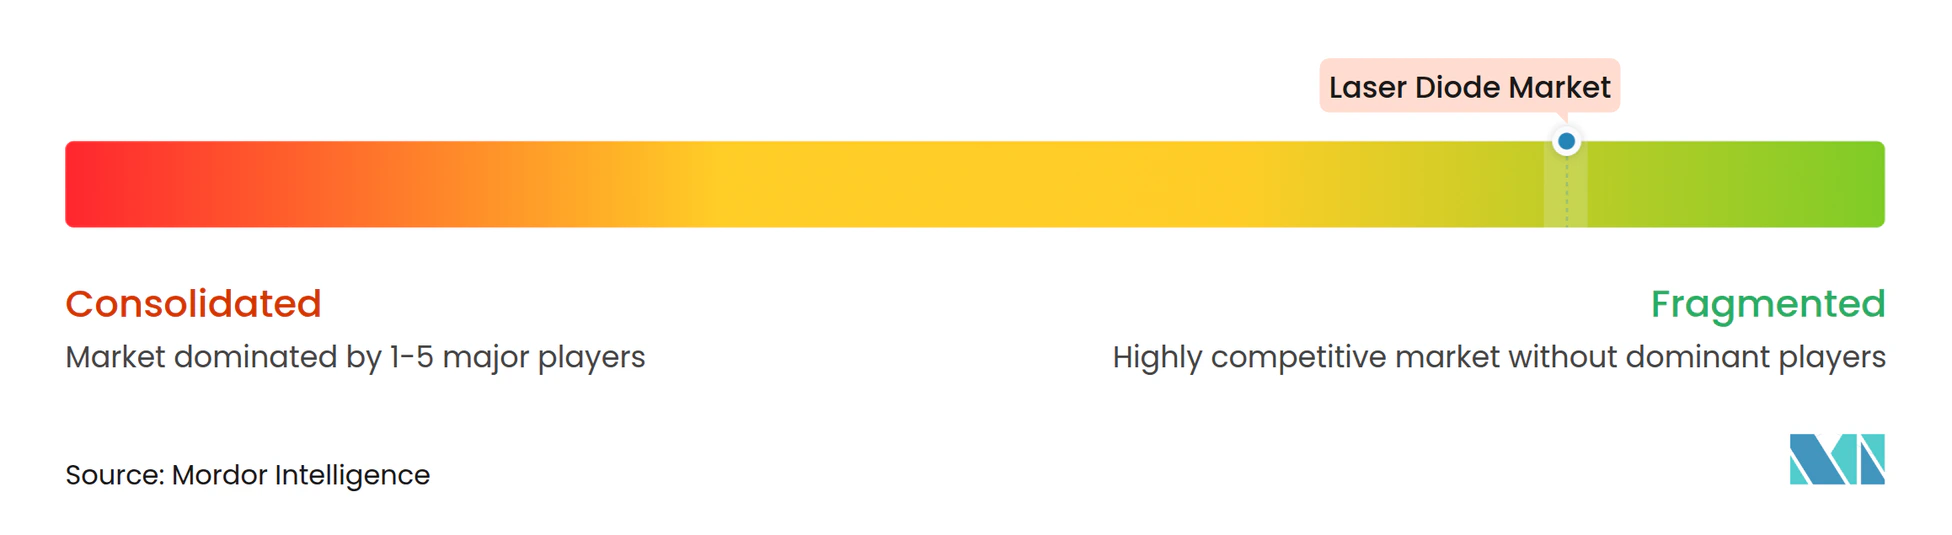
Die fünf größten Anbieter – Coherent, Lumentum, TRUMPF, ams OSRAM und IPG Photonics – hielten 2025 rund 38 % des Umsatzes, was auf eine moderate Fragmentierung hindeutet. Vertikale Integration dominiert die Strategie, da Unternehmen die Epitaxie sichern, um die Gallium-Indium-Volatilität abzumildern – exemplarisch durch nLIGHTs USD-22-Millionen-Reaktorausbau im Bundesstaat Washington, der die Wafer-Vorlaufzeiten auf neun Wochen verkürzte.
Patentaktivitäten in den Bereichen Mikrokanalkühlsysteme und Strahlkombination verbreiterten die Differenzierung. Coherent meldete 2024–2025 14 US-Patente an, die Kühlerdesigns abdecken, welche die Sperrschichttemperatur um 18 Grad Celsius senken und Dauerausgangsleistungen über 50 Watt ohne externe Kühler ermöglichen.
Spezialisten nutzen Nischenbereiche: Thorlabs lieferte 1.200 mittelinfrarote Quantenkaskaden-Module zur Methan-Leckdetektion, während Excelitas Modulintegration nutzte, um die Markteinführungszeit für Automobilkunden um fünf Monate zu verkürzen. ISO-Strahlqualitäts- und IEC-Sicherheitszertifizierungen wirken als weiche Markteintrittsbarrieren, da Tests neun bis zwölf Monate und USD 45.000 pro Produktlinie hinzufügen. Diese Dynamik hält den Wettbewerbseintritt machbar, aber anspruchsvoll und erhält gesunde Innovationszyklen im Laserdioden-Markt aufrecht.
Laserdioden-Branchenführer
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Nichia Corporation
-
TRUMPF SE + Co KG
-
OSRAM Opto Semiconductors GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Laserdioden-Markt Unternehmen in diesem Bericht
- Coherent Corp.
- Lumentum Holdings Inc.
- Nichia Corporation
- TRUMPF SE + Co KG
- OSRAM Opto Semiconductors GmbH
- IPG Photonics Corp.
- Hamamatsu Photonics K.K.
- Sharp Corp.
- Sumitomo Electric Industries Ltd.
- Sony Corp.
- Mitsubishi Electric Corp.
- Ushio Inc.
- Jenoptik AG
- Thorlabs Inc.
- Frankfurt Laser Co.
- OSI Laser Diode Inc.
- Lasea SA
- Newport Corp.
- Rohm Semiconductor
- nLIGHT Inc.
- Excelitas Technologies Corp.
- Broadcom Inc.
Marktchancen und Zukunftsaussichten
Upgrades in Datacom und Telekommunikation schaffen weiterhin einen Chancenraum für Kantenemitter, DFB/EML-Bauelemente und VCSEL-basierte Kurzstrecken-Optik, da Hyperscale-Betreiber höhere Übertragungsraten pro Kanal und engere Leistungsbudgets anstreben. Ein deutliches Signal kam von Lumentum auf der OFC 2026, wo das Unternehmen eine elektroabsorptionsmodulierte Lasertechnologie (EML) mit 400 Gbit/s pro Kanal demonstrierte, was die Nachfrage nach schnelleren indiumphosphidbasierten Quellen für 800G- und 1,6T-Klasse-Optikverbindungen verstärkt, die bereits im Berichtsumfang hervorgehoben wurden. Dies erhöht den Wert von Lieferanten, die hermetische Verpackung, mit Co-Packaged Optics kompatible Formfaktoren und stabile Großserien-Qualifizierung bieten können, zusammen mit inländischen Fertigungsinvestitionen, die auf lokale Wertschöpfungsanforderungen ausgerichtet sind.
Außerhalb der Telekommunikation eröffnen Integrations- und Compliance-Bereitschaft Freiräume für Modullieferanten in Automobil-LiDAR- und Medizinsystemen, die die Anforderungen von IEC 60825-1 Klasse 1 sowie medizinische Lasersicherheitsnormen erfüllen müssen, während gleichzeitig OEM-Montageschritte reduziert werden. Das regulatorische und normative Ökosystem unterstützt Differenzierung durch Mess- und Qualifizierungskonsistenz, einschließlich IEC 60747-5-4:2022 (und seiner Änderung) für Terminologie, Bewertungen und Messmethoden von Halbleiterlasern, zusammen mit Normungsaktivitäten der IEEE Photonics Society und Branchennormungsgremien wie IPEC. Auf technologischer Seite bleibt Innovation bei Substraten und Epitaxie ein Hebel für Kosten und Ausbeute, veranschaulicht durch die Patentanmeldung von Sony Semiconductor Solutions Corporation im Januar 2026 in den USA im Zusammenhang mit einem InxGa1-xAs-Substrat mit niedriger Ladungsträgerkonzentration, das auf eine verbesserte Lichtemissionseffizienz abzielt und mit laufenden Bemühungen zur Leistungsverbesserung der Materialsysteme übereinstimmt, die in den verschiedenen Klassen von Infrarot-Laserdioden verwendet werden.
Neueste Industrielle Entwicklungen in Laserdioden-Markt
- März 2026: Lumentum kündigte Pläne für eine 240.000 Quadratfuß große Produktionsanlage in Greensboro, North Carolina, an, um indiumphosphidbasierte optische Geräte für KI-Rechenzentren herzustellen. Die Ankündigung unterstützt die inländische Kapazität und Versorgungssicherheit für Transceiver-Komponenten in großen Stückzahlen, da Hyperscaler ihre 800G- und 1,6T-Einsätze ausweiten. Sie ergänzt zudem breitere Bemühungen zur Lokalisierung der Verbindungshalbleiterfertigung als Reaktion auf Beschaffungs- und Compliance-Anforderungen.
- März 2026: Coherent kündigte ein bedeutendes Upgrade seines Pumplaser-Portfolios an, um die Bereitstellung bei Rechenzentrums-Interconnects zu skalieren. Das Update signalisiert eine Verschiebung hin zu Großserienfertigung und breiterer Marktreichweite.
- Juni 2025: Excelitas stellte ein kompaktes 905-nm-LiDAR-Lasermodul vor, das Treiber und Wärmemanagement in einem Gehäuse mit 12 Kubikzentimetern integriert. Das Design reduziert Integrationsschritte für OEMs im Automobil- und Industriesensorikbereich und adressiert dabei Verpackungs- und thermische Einschränkungen. Integrierte Module wie dieses unterstützen schnellere Kundenqualifizierungszyklen und stärken die Positionierung von Lieferanten in LiDAR-Programmen, die auf höhere Integrationsstufen zusteuern.
Laserdioden-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Laserdioden-Markt den weltweiten Umsatz aus neu hergestellten Halbleiter-Sperrschicht-Laserdioden, die als Die, verpackte Chips oder kompakte Submodule verkauft werden, mit Wellenlängen von UV bis Nahinfrarot, und die in den Bereichen Elektronik, Industrie und andere Endanwendungen vertrieben werden.
Ausschlüsse aus dem Umfang: Gas-, Festkörper-, Faser- und organische Laser sind ausgeschlossen, ebenso wie aufgearbeitete oder geborgene Laserdioden.
Segmentierungsübersicht
- Nach Typ
- Kantenemitter-Laserdioden
- VCSEL
- Quantenkaskadenlaser
- DFB und DBR
- Fabry-Perot-Laserdioden
- Nach Wellenlänge
- Infrarot (700–1600 nm)
- Rot (630–700 nm)
- Blau (400–500 nm)
- Grün (500–570 nm)
- Ultraviolett (unter 400 nm)
- Nach Ausgangsleistung
- Niedrige Leistung (unter 1 W)
- Mittlere Leistung (1–10 W)
- Hohe Leistung (über 10 W)
- Nach Betriebsmodus
- Dauerstrich (CW)
- Gepulst
- Nach Gehäusekonfiguration
- TO-CAN
- C-Mount
- HHL und Butterfly
- Modul/Teilsystem
- Nach Endanwenderanwendung
- Telekommunikation und Datenkommunikation
- Industrielle Verarbeitung und Fertigung
- Gesundheitswesen und Medizin
- Automobil
- Unterhaltungselektronik und Display
- Verteidigung und Sicherheit
- Forschung und Wissenschaft
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Kartierung des Weges, den Laserdioden von der Wafer-Ebene über die Verpackung bis hin zu Endgeräten zurücklegen, damit die Marktgrenze konsistent bleibt. Wir beziehen uns auf öffentliche Quellen wie nationale Handelsstatistikportale, Zollimport- und -exportdatensätze, makroökonomische Indikatoren der Weltbank und des IWF sowie Normen- und Sicherheitsreferenzen von Gremien wie IEC und ISO, da diese helfen, Aktivitätsniveaus und Preiskontexte zu verankern.
Auf der Nachfrageseite nutzen wir technische Fachpapiere und begutachtete Fachzeitschriften, um Entwicklungen wie die VCSEL-Einführung in der Sensorik, höhere Leistungsdichten für industrielle Anwendungen und Wellenlängenauswahl für die Kommunikation zu verstehen. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen werden ebenfalls gesichtet, um Kapazitätserweiterungen, Mixveränderungen und regionale Exposition zu identifizieren. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank werden selektiv eingesetzt, um Innovationstempo und Portfolioschwerpunkte gegenzuprüfen. Die Liste der Desk-Quellen ist nicht abschließend, und viele weitere öffentliche Referenzen wurden für die Datenerhebung, Validierung und Klärung im Rahmen der Studie herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um die Desk-Annahmen, die den Gesamtwert in der Regel am stärksten beeinflussen, einem Belastungstest zu unterziehen – darunter die Entwicklung der durchschnittlichen Verkaufspreise, der Mix über Diodentypen hinweg sowie die Frage, wo verpackte Geräte gegenüber Submodulen erfasst werden. Wir haben mit einem ausgewogenen Kreis von Stakeholdern aus den Bereichen Fertigung, Verpackung, Vertrieb und Beschaffung gesprochen und sichergestellt, dass die Abdeckung die wichtigsten Produktions- und Verbrauchsregionen widerspiegelt, sodass die Endwerte nicht von einer einzigen Region dominiert werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 22 % | APAC: 44 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 38 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 40 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Produktions- und Handelssignale zu einem adressierbaren Umsatzpool für neu hergestellte Laserdioden rekonstruiert und anschließend nach den Umfangsregeln zu Ein- und Ausschlüssen gefiltert werden. Die Gesamtwerte werden dann durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben typischer Diodenpreise nach Leistungsklasse und Wellenlänge sowie deren Abgleich mit der geschätzten Stücknachfrage, die an wichtige Anwendungsfälle geknüpft ist.
Zu den im Modell erfassten Eingangsgrößen gehören die Lieferdynamik von Dioden in optische Kommunikation und Rechenzentren, die Einführung VCSEL-basierter Sensorik in Verbraucher- und Industriegeräten, der Mixwechsel zwischen kantenemittierenden Lasern und VCSEL-Designs, die Verpackungsintensität (Die gegenüber verpacktem Chip gegenüber Submodul) sowie regionale Kapazitätserweiterungen in Epitaxie und Verpackung. Wo Bottom-up-Prüfungen Lücken aufweisen, werden fehlende Teile durch konservative Bandbreiten aus Interviews überbrückt und anschließend normalisiert, damit die Gesamtwerte mit dem Top-down-Nachfragepool konsistent bleiben.
Für die Prognose wird eine Szenarioanalyse eingesetzt, damit die Vorausschau unterschiedliche Ergebnisse für Elektronikzyklen, den Ausbau von Rechenzentren und die Einführung von Fahrzeugsensorik widerspiegeln kann, gefolgt von einem jährlichen Glättungsschritt, um unrealistische Sprünge bei Preis oder Volumen zu vermeiden. Annahmen zu Mix, Preisgestaltung und Einführung werden mit Primäreingaben abgeglichen, damit die Prognose nachvollziehbar und auf eine kleine Anzahl von Treibern zurückführbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der ermittelten Gesamtwerte anhand unabhängiger Signale, beispielsweise durch direktionalen Abgleich der impliziten Stücknachfrage mit Endmarkt-Liefertrends und Überprüfung, ob die impliziten Preise innerhalb realistischer Bandbreiten bleiben, die von Befragten genannt wurden. Ausreißer werden markiert, und das Modell wird nach Prüfung erneut ausgeführt, ob das Problem auf Währungszeitpunkte, eine Mixannahme oder eine Überschätzung zurückzuführen ist, die an eine einzelne Endanwendung gebunden ist.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analysten-Reviews, und eine Nachfassaktion wird ausgelöst, wenn eine Schlüsselannahme den durch Interviews gestützten Bereich verlässt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie Kapazitätsankündigungen, größeren Nachfrageschocks oder bedeutenden Preisanpassungen. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Zahlen die neuesten verfügbaren Informationen widerspiegeln.
Schätzung des Laserdioden-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Laserdioden können weit auseinanderliegen, selbst wenn sie einen ähnlichen Bereich beschreiben, da die Abgrenzungen und Zählregeln nicht immer identisch sind. Unterschiede entstehen in der Regel dadurch, was als Laserdioden-Produkt einbezogen wird, wie verpackte Geräte gegenüber Submodulen behandelt werden und ob die Größenbestimmung an beobachtbaren Nachfragesignalen oder hauptsächlich an langfristigen Wachstumserwartungen verankert ist.
Durch die Verfolgung von Verpackungsformfaktoren und Preis-pro-Einheit-Bandbreiten sowie die Anwendung konsistenter Einschlussregeln hält Mordor Intelligence den Marktwert 2025 auf neu hergestellte Halbleiter-Sperrschicht-Laserdioden fokussiert, anstatt angrenzende Lasertypen oder aufgearbeitetes Angebot einzumischen. Lücken entstehen auch, wenn eine Studie eine aggressivere Einführungskurve für Sensorik oder Rechenzentrumsoptik verwendet, unterschiedliche Währungsumrechnungszeitpunkte nutzt oder die Schlüsselannahmen nach wesentlichen Kapazitäts- und Preisänderungen nicht aktualisiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,59 Milliarden USD (2025) | |
| Global Consultancy A | 11,88 Milliarden USD (2025) | Diese Schätzung verwendet wahrscheinlich eine breitere Produktabgrenzung, die angrenzende Halbleiterlaser-Kategorien oder einen größeren Anteil des Modulwerts einbeziehen kann, was den erfassten Umsatz über reine Diodenverkäufe hinaus erhöht. |
| Industry Publisher B | 14,10 Milliarden USD (2025) | Die Lücke lässt sich durch höher angenommene ASP-Niveaus und eine schnellere Einführung in großen Endanwendungen erklären, zuzüglich einer weiteren Auslegung dessen, was bei verpackten Lösungen als Laserdioden-Angebot gezählt wird. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Umfangs- und Zählentscheidungen, gefolgt davon, wie Preisgestaltung und Einführung für Kernanwendungen projiziert werden. Unser Ansatz bleibt reproduzierbar, da die Größenbestimmung an klare Produkteinschlüsse, realistische Preisbandbreiten und Nachfrageindikatoren geknüpft ist, die überprüft und aktualisiert werden können, wenn sich der Markt entwickelt.
Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Größe hat der globale Laserdioden-Markt bis 2031?
Es wird prognostiziert, dass er bis 2031 USD 14,48 Milliarden erreicht, ausgehend von USD 9,37 Milliarden im Jahr 2026 bei einer CAGR von 9,09 %.
Welche geografische Region führt derzeit beim Umsatz mit Laserdioden?
Asien-Pazifik erzielte 2025 53,61 % des weltweiten Umsatzes, unterstützt durch Japans integrierte Fertigungsanlagen und Chinas USD-47-Milliarden-Subventionsprogramm.
Warum gewinnen VCSELs gegenüber traditionellen Kantenemitter-Designs an Bedeutung?
VCSEL-Arrays unterstützen Tests auf Wafer-Ebene, senken die Montagekosten und erfüllen die Anforderungen der 3D-Sensorik, was eine CAGR-Prognose von 10,98 % bis 2031 untermauert.
Wie schnell soll die Automobil-LiDAR-Nachfrage nach Laserdioden wachsen?
Der mit Festkörper-LiDAR verbundene Verbrauch soll mit einer CAGR von 13,12 % wachsen, da Level-3-Autonomievorschriften bis 2028 schrittweise eingeführt werden.
Welchen Rohstoffrisiken sind Laserdiodenhersteller ausgesetzt?
Gallium- und Indiumpreise bleiben aufgrund der konzentrierten Versorgung in China volatil, was die Unsicherheit bei den Inputkosten trotz Recyclingfortschritten erhöht.
Welches Gehäuseformat wird bei Laserdiodenkäufern immer beliebter?
Integrierte Modulgehäuse, die Treiber und Kühlung einbetten, sollen mit 10,23 % wachsen und schrittweise Marktanteile von diskreten TO-CAN-Gehäusen übernehmen.