
Thailand Cold Chain Logistics Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.31 Milliarden US-Dollar |
| Marktgröße (2026) | 2.4 Milliarden US-Dollar |
| Marktgröße (2031) | 2.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.79 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Thailand Cold Chain Logistics Marktanalyse von Mordor Intelligence
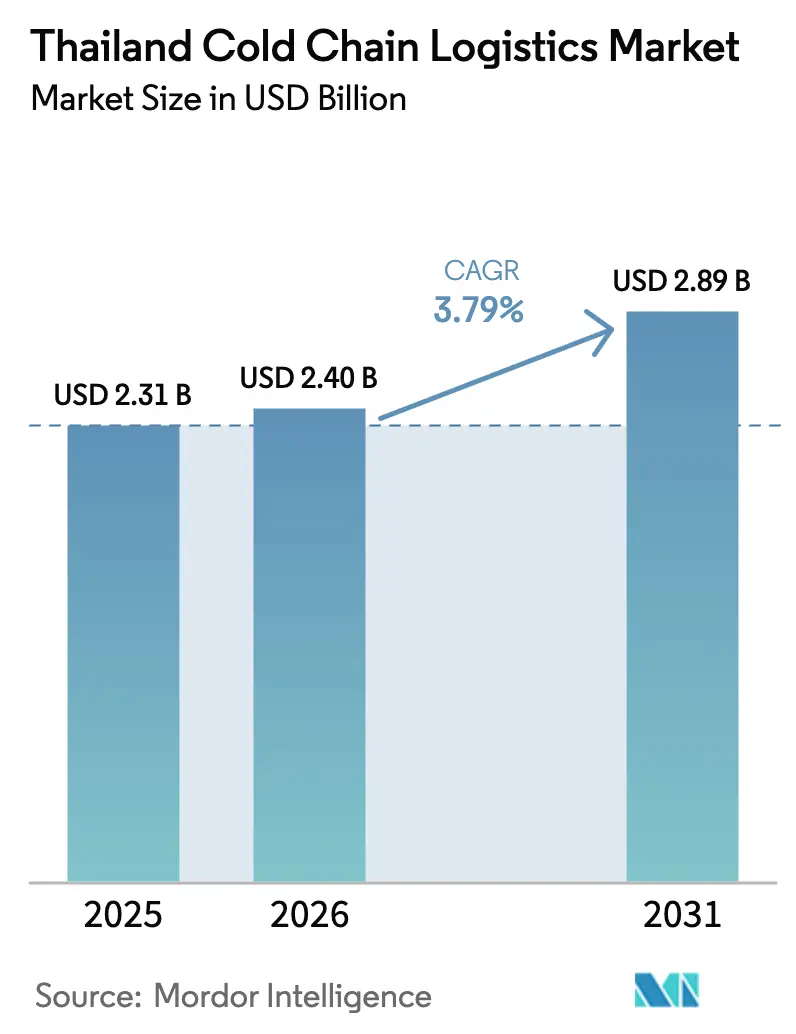
Die Thailand Cold Chain Logistics Marktgröße wird voraussichtlich von USD 2,31 Milliarden im Jahr 2025 auf USD 2,4 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 3,79 % über 2026–2031 USD 2,89 Milliarden erreichen.
Kontinuierliche staatliche Ausgaben von THB 2,68 Billionen (USD 78 Milliarden) für multimodale Infrastruktur, verbunden mit dem Magneteffekt des Eastern Economic Corridor (EEC) auf ausländische Direktinvestitionen, halten den Kapitalfluss in temperaturkontrollierte Lager- und Transportanlagen aufrecht[1]Thailändisches Regierungs-PR-Department, „Verkehrsministerium startet 2,68-Billionen-Baht-Infrastrukturprojekt”, thailand.prd.go.th. Die energiebezogene Kostenentlastung durch eine geplante Tarifsenkung von THB 4,15 (USD 0,12) auf THB 3,70 (USD 0,1) pro Einheit verspricht jährliche Einsparungen von THB 100 Milliarden (USD 2,9 Milliarden) für Lagerbetreiber und Einzelhändler und steigert die kurzfristige Wettbewerbsfähigkeit des Thailand Cold Chain Logistics Markts. Strategische Automatisierung – exemplarisch veranschaulicht durch PepsiCos automatisiertes Lager- und Abrufsystem für 16.520 Paletten – gleicht einen chronischen Arbeitskräftemangel aus und erhöht gleichzeitig die Durchsatzgenauigkeit. Eine zunehmende vertikale Integration zwischen Lebensmittelverarbeitern, Arzneimittelgroßhändlern und 3PLs treibt die Konsolidierung voran, wobei die Fusion von SCG und JWD eine bundesweite, multimodale Plattform bildet, die Lagerung, Transport und Mehrwertdienstleistungen in einem einzigen Angebot bündeln kann.
Wichtige Erkenntnisse des Berichts
- Nach Servicetyp führte Kühllagerhaltung mit einem Anteil von 40,62 % am Thailand Cold Chain Logistics Markt im Jahr 2025; Mehrwertdienstleistungen sind bis 2031 auf eine CAGR von 4,63 % ausgerichtet.
- Nach Temperaturband hielt Gefrierlagerhaltung 52,55 % der Thailand Cold Chain Logistics Marktgröße im Jahr 2025; Tiefgefroren/Ultra-Low-Einrichtungen werden voraussichtlich mit einer CAGR von 5,14 % bis 2031 expandieren.
- Nach Anwendung erzielte Fleisch & Geflügel einen Anteil von 21,74 % am Thailand Cold Chain Logistics Markt im Jahr 2025; Pharmazeutika & Biologika werden voraussichtlich bis 2031 eine CAGR von 5,88 % verzeichnen.
- Nach Region kontrollierte der Zentralkorridor 28,72 % der Thailand Cold Chain Logistics Marktgröße im Jahr 2025, während die östliche Region aufgrund von EEC-Anreizen eine CAGR von 4,18 % erzielen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Thailand Cold Chain Logistics Markttrends und Erkenntnisse
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Boom im Online-Lebensmittelhandel & Mahlzeit-Kit-Lieferung | +0.8% | Zentral & Östlich | Kurzfristig (≤ 2 Jahre) |
| Ausbau des Impfstoff- & Biologika-Vertriebsnetzes | +1.2% | Zentrale Knotenpunkte landesweit | Mittelfristig (2–4 Jahre) |
| Staatliche EEC-Infrastruktursubventionen | +0.9% | Östlich, Ausstrahlungseffekt Zentral & Südlich | Langfristig (≥ 4 Jahre) |
| Automatisierung & IoT für Echtzeit-Temperaturtransparenz | +0.7% | National | Mittelfristig (2–4 Jahre) |
| Schnellgefrierprotokolle für chinesische Obstimportvorschriften | +0.5% | Nördlich & Zentral | Kurzfristig (≤ 2 Jahre) |
| Netto-Null-Lageranreize | +0.4% | Industriezonen landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom im Online-Lebensmittelhandel & Mahlzeit-Kit-Lieferung
Die Akzeptanz des E-Commerce hat den Thailand Cold Chain Logistics Markt beschleunigt, insbesondere für gekühlte und gefrorene Lebensmittelbestellungen, die innerhalb der Metropolregion Bangkok und der EEC-Industriestädte zugestellt werden. Reduzierte Stromkosten durch die Tarifsenkung schaffen Margenspielraum für Last-Meilen-Kurierdienste, die energieintensive Knotenpunkte betreiben[2]US-ASEAN Business Council, „Thailands Strompreissenkung gewinnt Unterstützung des Privatsektors”, usasean.org. Kerry Express und Betagro vermarkten nun gemeinsam das „Kerry Cool”-Netzwerk und ermöglichen es Einzelhändlern, Geflügel, Fertiggerichte und Desserts in isolierten Versandbehältern über Nacht in 77 Provinzen zu versenden. Ein Wiederaufleben chinesischer Touristenankünfte hat die Nachfrage nach Mahlzeit-Kit-Diensten für Eigentumswohnungsvermietungen und Hotels gesteigert und die adressierbare Basis erweitert. Laufende Konsultationen der Thailändischen FDA zu Kennzeichnungsvorschriften für Getränke und Eis signalisieren eine strengere Hygieneaufsicht, was wiederum den Bedarf an rückverfolgbaren, temperaturverifizierten Lieferketten steigert. Betreiber wie WICE Logistics investieren in cloudbasierte Transportmanagementsysteme und Handscanner, um Transparenz auf Artikelebene vom Ladebereich bis zur Haustür zu gewährleisten.
Ausbau des Impfstoff- & Biologika-Vertriebsnetzes
Thailands Ambition, ein regionaler Impfstoffexporteur zu werden, deckt sich vollständig mit dem Thailand Cold Chain Logistics Markt. UPS Healthcare, DHL und Logisteed haben -20 °C-Gefriergeräte, 2–8 °C-Kühleinheiten und -80 °C-Ultrakältebereiche eingeführt, die den WHO-GDP-Richtlinien entsprechen. Der Aktionsplan der Nationalen Impfstoffpolitik 2023–2027 positioniert inländische Hersteller wie Siam Bioscience und BioNet Asia zur Skalierung der Biologika-Produktion, was die Ultra-Low-Nachfrage in Wissenschaftsparks der Zentralregion verstärkt. Echtzeit-IoT-Sensoren, lokal von DataKind-Pilotprogrammen eingeführt, übermitteln Feuchtigkeits- und Stoßwarnungen direkt an verantwortliche qualifizierte Personen und reduzieren das Abweichungsrisiko für Lebendvirus-Formulierungen[3]DataKind, „KI & Datenwissenschaft für den Impfstoffeinsatz”, datakind.org. DHL Supply Chain hat dedizierte Gesundheitspflege-Palettenplätze in der Nähe des Suvarnabhumi-Flughafens verdoppelt und bündelt Zollabfertigung, validierte Verpackung und Lieferung auf der letzten Meile. Wirtschaftliche Modellierungen zeigen, dass eine routinemäßige Dengue-Impfung symptomatische Fälle um 41–57 % senken könnte, was den gesellschaftlichen Mehrwert einer belastbaren Tiefkühlinfrastruktur unterstreicht.
Staatliche EEC-Infrastruktursubventionen
Langfristige Subventionen und eine pauschale Einkommensteuer von 17 % für EEC-Investoren mindern das Risiko des Neubaus von Lagerhäusern auf der grünen Wiese und machen den Korridor zu einem Zentrum für multinationale 3PLs. Die Phase-3-Erweiterung des Laem-Chabang-Hafens erhöht die Containerkapazität bis 2026 auf 18 Millionen TEU und verkürzt die Liegezeit für Kühlcontainer, die für China und Japan bestimmt sind. Landverkäufe in EEC-Industriegebieten stiegen im ersten Halbjahr 2024 um 53 %, wodurch die Grundstückspreise auf THB 6,7 Millionen (USD 196.430) pro Rai stiegen – ein Signal, dass Betreiber die Nähe zu zweibahnigen Schnellstraßen und LNG-fähigen Stromnetzen suchen. Sumisho Global Logistics positioniert nun dedizierte Kühlfahrzeuge in Chonburi, um Automotive-, Milch- und Plasmaderivat-Fracht in einem Rundkurs zu bedienen. Intelligente Hafen-Roadmaps, die Landstromanschlüsse und Zolleinheitsfenster-Systeme vorschreiben, verkürzen die Abfertigungszeiten und verschaffen Exporteuren einen Kostenvorteil pro Kilogramm bei der Weiterleitung von gefrorenem Hühnerfleisch oder Durianpulpe nach Nordasien.
Automatisierung & IoT für Echtzeit-Temperaturtransparenz
Arbeitskräftemangel, insbesondere zertifizierte Kältetechniker, hat die Kapitalausgaben für Förderrobotik, Shuttle-Systeme und Predictive-Maintenance-Plattformen beschleunigt. PepsiCos Rojana-Anlage nutzt ein Dematic-AS/RS – Thailands höchstes mit 32 Metern – um den Durchsatz pro Quadratmeter zu verdoppeln und gleichzeitig die Abweichung über 16.520 Paletten innerhalb von ±0,5 °C zu halten. CP Foods integriert KI-Randkameras in Brütereien und Aufzuchtställe und ermöglicht damit eine chargenweise Rückverfolgung vom Betrieb bis zum Verteilungsdock. AutoStores Rayong-Roboterwerk wird Würfellagermodule liefern, die in die Depots des Thailand Cold Chain Logistics Markts mit einer Fläche von nur 500 qm passen und die Automatisierung für mittelständische Distributoren erschließen. MOLs OMEGA-1-Bang-Na-Komplex, der 2027 fertiggestellt werden soll, stapelt Umgebungstemperatur- und 0-°C-Räume in Zwischengeschossebenen, um die Wegstrecke zwischen Kommissionierflächen zu verkürzen. Predictive Analytics verknüpfen Kompressionsvibrationsmessungen mit Wartungstickets und steigern die Verfügbarkeit sowie die Produktqualität.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Hohe Stromtarife & Kraftstoffzuschläge | -0.6% | National | Kurzfristig (≤ 2 Jahre) |
| Ausfall von Kühlraumgeräten & Ausfallzeitrisiko | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Kältetechnikern | -0.3% | National | Mittelfristig (2–4 Jahre) |
| Kostspielige Umrüstung auf Kältemittel mit niedrigem GWP | -0.2% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Stromtarife & Kraftstoffzuschläge
Energie macht trotz der Tarifsenkung bis zu 30 % der Lagerbetriebskosten aus, und der Schuldenüberhang der EGAT könnte nach 2026 zur Wiedereinführung von Zuschlägen zwingen. Die Umstellung auf CO₂-Systeme senkt den Kilowattstundenverbrauch, erfordert jedoch eine Nachrüstung von USD 0,5 Millionen für eine Anlage mit 10.000 Paletten – eine Hürde für KMU. Betagro umgeht dies durch die Kombination von Dachsolaranlage mit thermischer Eisspeicherung zur Reduktion der Spitzenlastnachfrage. Spediteure stehen vor ähnlichen Kraftstoffzuschlägen, wobei die Einführung von Biodiesel B20 nur eine marginale Kostenentlastung bietet.
Ausfall von Kühlraumgeräten & Ausfallzeitrisiko
Kompressorausfälle gefährden Chargenverluste im Wert von USD 250.000 pro Vorfall bei pharmazeutischer Fracht. Eine Umfrage aus dem Jahr 2024 ergab, dass 69 % der KMU-Lager keine Vibrationssensoren zur Erkennung von Lagerverschleiß hatten, was zu verlängerten ungeplanten Ausfallzeiten führte. Konoike Cool Logistics führt monatliche thermografische Scans und boroskopische Inspektionen durch und reduziert so die Kälteanlagenausfallzeit um 18 % im Jahresvergleich. Die Ausbildungspipelines der Branche bleiben flach; nur 420 Techniker bundesweit verfügen über Ammoniak-Kategorie-II-Zertifizierungen. Predictive-Maintenance-Plattformen verbinden IoT-Sonden mit Cloud-Algorithmen und generieren Arbeitsaufträge, bevor Anomalien eskalieren – eine Praxis, die die Lagerhaltungskosten in nordthailändischen Fabriken zwischen 2022 und 2024 um bis zu 55 % reduzierte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Lagerinfrastruktur treibt die Marktgrundlage
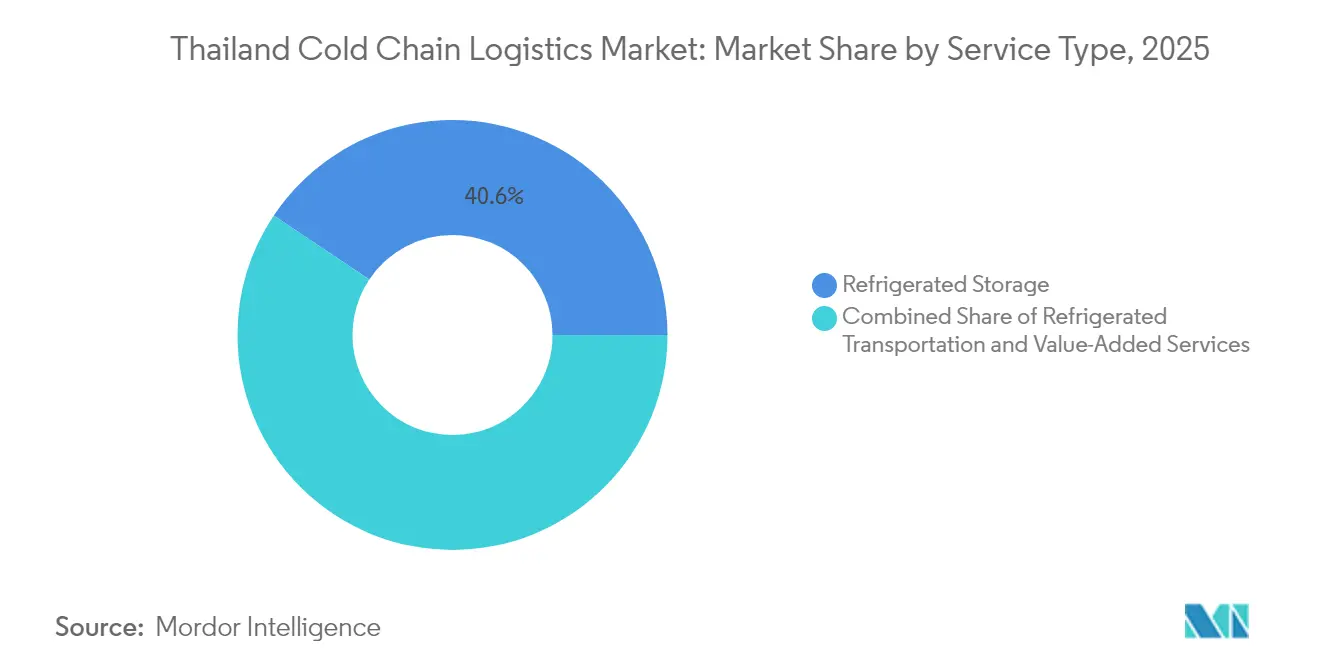
Kühllagerhaltung machte 40,62 % des Thailand Cold Chain Logistics Marktanteils im Jahr 2025 aus und stützt bundesweite Verteilungsknotenpunkte, die den Einzelhandel, die Gastronomie und den Gesundheitssektor beliefern. Vermietungsgesellschaften für Lagerhäuser nutzen Landnutzungsanreize in der Nähe des EEC, wo MOLs OMEGA-1-Bang-Na bis 2027 auf 100.000 qm Mehrtemperaturbereiche hinzufügen wird. Nutzer fordern Regalsysteme bis -25 °C, Crossdocks mit 12-Meter-Lichthöhen und shuttlebasierter Kartonentnahme zur Beschleunigung des SKU-Umsatzes.
Mehrwertdienstleistungen, obwohl sie nur 9,12 % des Umsatzes im Jahr 2025 ausmachen, werden bis 2031 mit einer CAGR von 4,63 % expandieren – dem schnellsten Wachstum innerhalb des Thailand Cold Chain Logistics Markts. Dienstleistungen wie Kitting, Schockgefrieren, Etikettierung für Halal-Zertifizierung und GDP-Dokumentation erzielen Bruttomargen von über 20 % und verleiten 3PLs dazu, sie in bestehende Verträge zu bündeln. Einzelhändler stützen sich auf diese Nebenleistungen, um das Produktsortiment zu lokalisieren, ohne Investitionsausgaben einzugehen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Temperaturtyp: Gefrierdominanz mit Ultra-Low-Wachstum
Gefrierlagerhaltung hielt 52,55 % der Thailand Cold Chain Logistics Marktgröße im Jahr 2025 und spiegelt robuste Exportaufträge für Hühnerfleisch, Garnelen und Speiseeis wider. Die Produktivität hängt von Tunnelgefrieranlagen ab, die drei Tonnen pro Stunde verarbeiten und den Sollwert innerhalb von ±1 °C halten können – entscheidend für die Einhaltung japanischer Importprotokolle.
Tiefgefroren/Ultra-Low-Kammern werden eine CAGR von 5,14 % verzeichnen, da Impfstoffabfüll- und genomische Therapiepipelines zunehmen. DHL Supply Chain hat -80-°C-Kapazitäten neben seinen bestehenden 2–8-°C-Bereichen in Bang Na eröffnet und verkürzt damit die Auftragsabwicklungszeiten für monoklonale Antikörperampullen auf unter vier Stunden. Nachhaltigkeitsauflagen drängen Kühlräume zu natürlichen Kältemitteln; CO₂-Transkritischsysteme erfüllen die Schwellenwerte des Treibhauspotenzials (GWP) und senken den Energieverbrauch um 8 % im Vergleich zu R-404A-Baselines.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Anwendung: Pharmazeutika führen das Wachstum an
Fleisch & Geflügel behauptete 21,74 % des Thailand Cold Chain Logistics Marktanteils im Jahr 2025, gestützt durch 2,6 % Produktionswachstum und neue bilaterale Protokolle mit Saudi-Arabien und China. CP Foods' KI-gestützte Tierschutzüberwachung automatisiert Futteranpassungen, steigert die Gewichtszunahme und bewahrt gleichzeitig Tiergesundheitszertifikate.
Pharmazeutika & Biologika werden eine CAGR von 5,88 % verzeichnen und damit Lebensmittelsegmente übertreffen, da neue Arzneimittelzulassungen und regionale Vertriebsauflagen eine strenge Temperatursicherung erfordern. Das Netzwerk von UPS Healthcare in Thailand fügt Phasenwechselmaterial-Versandbehälter hinzu, die eine Haltezeit von 120 Stunden ermöglichen und den Transport von Suvarnabhumi nach Yangon ohne Trockeneis-Nachfüllung ermöglichen. Der Wandel bringt höhere Einnahmen pro Palette – oft das Dreifache von gefrorenem Meeresfrüchten – und unterstützt die Margenexpansion im gesamten Thailand Cold Chain Logistics Markt.
Geografische Analyse
Der Zentralkorridor, verankert durch Bangkok, machte 28,72 % des Thailand Cold Chain Logistics Marktanteils im Jahr 2025 aus und profitiert von der Dichte an Supermärkten, Pharmazeutika-Depots und Schnellrestaurant-Kommissarien. Die von Dematic ermöglichte Automatisierung in PepsiCos Ayutthaya-Standort veranschaulicht, wie Unternehmen Hochregallagerhaltung in Pendlergürteln einbetten, um die Last-Meilen-Latenz zu reduzieren. Tariferleichterungen im Wert von THB 100 Milliarden (USD 2,9 Milliarden) jährlich verbessern zusätzlich die Betriebswirtschaft für gekühlte Verteilungszentren, die Groß-Bangkok bedienen.
Die östliche Region wird bis 2031 eine CAGR von 4,18 % verzeichnen, da der Thailand Cold Chain Logistics Markt sich um den THB 1,34-Billionen (USD 39 Milliarden) schweren Smart-City-Ausgaben des EEC dreht, der Glasfaser, LNG-Pipelines und Breitspurschienen einbettet. Die Phase-3-Liegeplätze in Laem Chabang mit automatischen Spreizerfahrzeugen und wasserstofffähigen Kühlpunkten garantieren schnellere Torwechsel für containerisiertes Obst und gekühlten Lachs, der für Shanghai bestimmt ist.
Regulatorisches Umfeld
Kälte- und Kühlkettenbetreiber in Thailand agieren im Rahmen von Lebensmittelsicherheits- und Logistikvorschriften, mit verstärktem Fokus auf Rückverfolgbarkeit und Temperatursicherung sowohl für Lebensmittel- als auch für Gesundheitssendungen. Die Q-Cold-Chain-Zertifizierung dient der Standardisierung von Kühlkettenpraktiken und der Reduzierung von Nachernteverlusten, während WHO-GDP-konforme Anforderungen die Handhabung und Dokumentation im Bereich Pharmazeutika und Biologika prägen.
Die Entwicklung von Anlagen spiegelt auch Standort- und Nachhaltigkeitsbeschränkungen wider, einschließlich eines Verbots, neue Kühllagerhäuser innerhalb der Stadtgrenzen von Bangkok zu errichten (während Erweiterungen bestehender Standorte erlaubt sind). Infolgedessen verschiebt sich die Dynamik bei Neubauten in die umliegenden Provinzen und Industriegebiete. Zugleich unterstützt die Klimapolitik Thailands Investitionen in Kühltechnik mit geringerem GWP und Effizienzsteigerungen, und der Verkehrsentwicklungsplan der Regierung für 2025-2026 verstärkt die allgemeinen Compliance- und Betriebsbedingungen durch multimodale Vernetzungsprogramme, die beeinflussen, wo Kühlfahrzeuge und Mehrtemperaturlager angesiedelt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Kühlkettenlogistik in Thailand beginnt bei Erzeugern und Importeuren von verderblichen Waren (frische Erzeugnisse, Fleisch, Meeresfrüchte, Milchprodukte und Fertiggerichte) sowie temperaturempfindlichen Gesundheitsprodukten. Diese Warenströme durchlaufen anschließend Vorkühlung, Sortierung, Verpackung und konformitätsgerechte Kennzeichnung, bevor sie in Kühllager- und Transportnetzwerke einfließen. Konsolidierung und vertikale Integration zeigen sich im Mittelabschnitt der Kette, unter anderem durch den Zusammenschluss von SCG und JWD, der eine landesweite, multimodale Plattform schuf, die Lagerung, Transport und Mehrwertdienste vereint, während große Versender wie Betagro mit Paket- und Expressdienstleistern zusammenarbeiten, um die Kühl- und Tiefkühlreichweite auf alle 77 Provinzen auszudehnen.
Unterstützende Ebenen umfassen Kühlgeräte und -dienstleistungen, Verpackungslieferanten und Überwachungstechnologie, die dazu beitragen, die Temperaturintegrität vom Ursprungsort bis zur letzten Meile aufrechtzuerhalten. Der WSCBA trägt zur Professionalisierung der Betriebskontrollen bei, wo Kühlkettenunterbrechungen häufig auftreten, insbesondere bei der Ankunft von Importen und beim Cross-Docking. Die nachgelagerte Nachfrage wird über Vertriebszentren des modernen Handels und der Gastronomie, E-Commerce-Netzwerke für die letzte Meile und Gesundheitslager rund um Bangkok und Flughafennähe bedient, wobei entstehende Sammelknoten (einschließlich Logistikzentren in Phitsanulok und Khon Kaen) längere Transportstrecken und multimodale Verlagerungen unterstützen.
Wettbewerbslandschaft
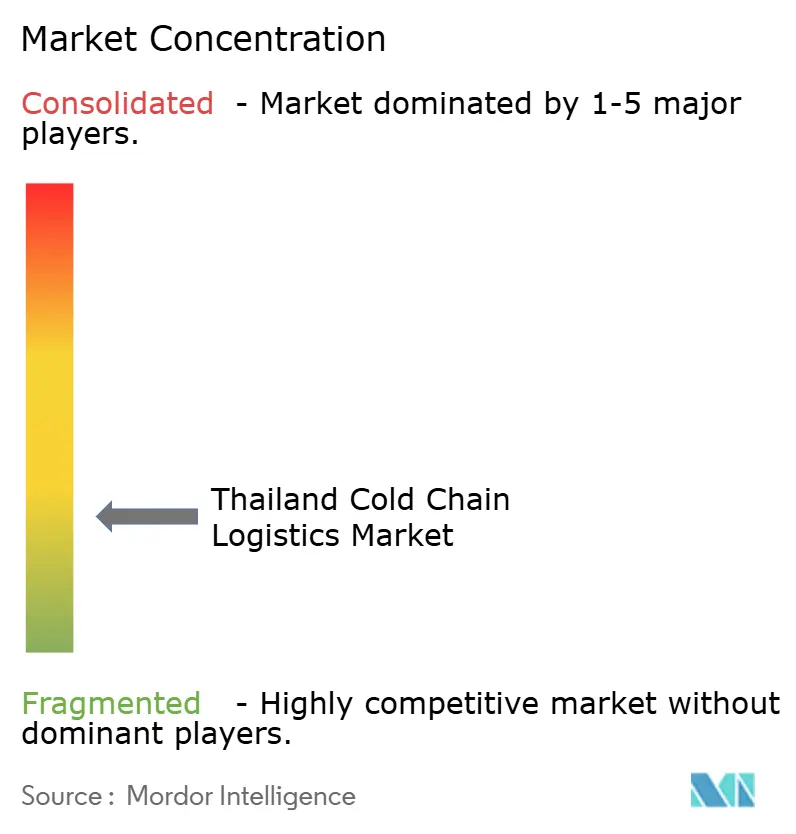
Der Thailand Cold Chain Logistics Markt ist moderat fragmentiert. Die Fusion von SCGJWD im Jahr 2024 bündelte 1,2 Millionen Palettenstellplätze und 4.000 Fahrzeuge in einer Plattform, die Umgebungstemperatur bis -40 °C abdeckt. Thai Yokorei behält die Führung bei Tiefkühl-Thunfisch und Geflügelexporten, aber DHL Supply Chain skaliert Gesundheitspflege-Regale, um diese Dominanz in Life-Science-Bereichen zu untergraben.
Wettbewerbsvorteile beruhen nun auf Automatisierung, Nachhaltigkeit und grenzüberschreitender Reichweite. AutoStores Rayong-Roboterknotenpunkt stellt sicher, dass thailändische 3PLs Würfellagermodule mit 30 % kürzeren Lieferzeiten als beim Import aus Norwegen erhalten. WICE Logistics fügt Blockchain-Zeitstempel in Transportmanagement-Feeds ein und erfüllt damit die Prüfanforderungen der EU-Entwaldungsfreien-Verordnung für gefrorenen Maniok.
Strategische Partnerschaften nehmen zu. Kerry Express sichert sich lebensmitteltaugliche Volumina über Betagro, während Sumisho Global Logistics auf Sumitomo-Lieferantenökosysteme für Autoteile und gefrorene Nudeln zurückgreift. Ausländische Marktteilnehmer sehen sich Lizenzprüfungen durch die Thailändische FDA gegenüber, obwohl Investorenlizenzen und erlassene Importzölle auf Automatisierungsteile die Einstiegshürden senken. Preisdruck durch E-Commerce-Plattformen, die hauseigene Flotten aufbauen, hält an, aber höhere Serviceerwartungen begünstigen etablierte Betreiber mit validierten Prozessen.
Thailand Cold Chain Logistics Branchenführer
JWD Group
Thai Yokorei Cold Storage
Linfox Thailand
DHL Supply Chain (Thailand)
Kerry Express
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Freiräume im thailändischen Kühlkettenlogistikmarkt konzentrieren sich auf Mehrtemperaturkapazitäten außerhalb der Stadtgrenzen von Bangkok sowie auf eine verbesserte Betriebsdisziplin bei KMU. Die Bemühungen, die Q-Cold-Chain-Zertifizierung auf kleinere Betreiber auszuweiten, unterstützen die Einführung standardisierter SOPs, digitaler Temperaturaufzeichnungen und nachvollziehbarer Handhabungsprozesse, was zu den schneller wachsenden Mehrwertdiensten des Marktes wie Kennzeichnung, Dokumentation und kontrolliertem Kitting für Lebensmittel und Gesundheitsprodukte passt.
Thailands multimodales Vernetzungsprogramm für 2025-2026 bietet einen zweiten Chancenbereich durch eine finanzierte Projektpipeline. Der Plan nennt 287 kombinierte Verkehrsprojekte, darunter 64 Projekte mit Kosten von 116,96 Milliarden THB für 2026, die die Entwicklung von Kühlkorridoren, die Bildung von Binnenknoten und engere Verbindungen zwischen Produktionsprovinzen und Exportknotenpunkten unterstützen. Auch die Kompetenzentwicklung ist aktiv: Der WSCBA fördert Schulungen wie den Kurs „Smart Cold Chain Management for Professionals“ im April 2026, und die Beteiligung der Thai Refrigeration Association am EU-finanzierten IMPACT-F-Projekt, das im Juli 2026 gestartet wurde, unterstützt eine Roadmap für den Kühlungswandel. Diese Roadmap erweitert den Anwendungsbereich für Nachrüstungen mit natürlichen Kältemitteln, Energieoptimierung und die Weiterqualifizierung von Technikern, was besonders relevant ist, da aktuelle Engpässe die Betriebszeit und die Compliance-Leistung beeinträchtigen können.
Aktuelle Branchenentwicklungen
- Juni 2026: Linfox Thailand installiert ein fortschrittliches Goods-to-Person-Automatisierungssystem in seinem Mehrtemperaturlager im Asia Industrial Estate Suvarnabhumi. Die Automatisierung verbessert den Durchsatz und die Arbeitseffizienz für die städtische Distribution und hochwertige Güter. Dies signalisiert eine tiefere Automatisierung in der thailändischen Kühlkette und stärkt die Fähigkeit von Linfox, stark nachgefragte städtische Märkte zu bedienen.
- Mai 2026: SCGJWD Logistics meldet ein Umsatzwachstum von 17,7 % im Jahresvergleich in seinem Kühlkettensegment für das 1. Quartal 2026. Das Wachstum unterstreicht die starke Nachfrage nach Meeresfrüchten, Thunfisch und Geflügel entlang der gesamten Kühlkette. Dies stärkt seine Position in der thailändischen Kühllagerlandschaft und bestätigt die Marktdynamik für dieses Segment.
- Februar 2026: Linfox Thailand nimmt eine neue Mehrtemperaturanlage in Bangkok in Betrieb, die in der letzten Februarwoche 2026 den Betrieb aufnahm. Die Erweiterung vergrößert die Mehrtemperaturkapazität und schafft einen regionalen Knotenpunkt zur Unterstützung breiterer Kühlkettenaktivitäten in Südostasien.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der thailändische Kühlkettenlogistikmarkt kostenpflichtige Logistikdienstleistungen, die die Produkttemperatur von der Abholung über die Lagerung und Handhabung bis zur Zustellung schützen, einschließlich gekühlter und gefrorener Warenströme innerhalb Thailands.
Geltungsbereichsausschlüsse: Der Markt umfasst nicht den Wert der versendeten Waren, die Verpackungsherstellung oder interne Kühlkettenbetriebe, die nicht als Drittanbieter-Logistikumsatz monetarisiert werden.
Übersicht der Segmentierung
- Nach Servicetyp
- Kühllagerhaltung
- Öffentliche Lagerhaltung
- Private Lagerhaltung
- Kühltransport
- Straße
- Schiene
- See
- Luft
- Mehrwertdienstleistungen
- Kühllagerhaltung
- Nach Temperaturtyp
- Gekühlt (0–5 °C)
- Gefroren (-18–0 °C)
- Umgebungstemperatur
- Tiefgefroren / Ultra-Low (unter -20 °C)
- Nach Anwendung
- Obst & Gemüse
- Fleisch & Geflügel
- Fisch & Meeresfrüchte
- Milchprodukte & Gefrorene Desserts
- Backwaren & Süßwaren
- Fertiggerichte
- Pharmazeutika & Biologika
- Impfstoffe & Klinische Studienmaterialien
- Chemikalien & Spezialmaterialien
- Sonstige verderbliche Waren
- Nach Region (Thailand)
- Zentral
- Östlich
- Nördlich
- Nordöstlich
- Südlich
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt damit, das Modell in den Realitäten der thailändischen Logistik und Kühllagerung zu verankern, wo Kapazität, Handelsströme und die Anforderungen an die Handhabung von Lebensmitteln und Pharmaprodukten die Dienstleistungsnachfrage prägen. Dazu haben wir öffentliche Quellen wie Handelsstatistiken des thailändischen Zolls, makroökonomische Reihen der Bank of Thailand sowie Veröffentlichungen des Handelsministeriums und des Department of Internal Trade ausgewertet.
Um Aktivitäten in Marktwert zu übersetzen, haben wir zudem Geschäftsberichte und Investorenpräsentationen von Unternehmen, Websites von Verbänden und angesehene Presseberichterstattung über die Inbetriebnahme von Lagerhäusern und den Ausbau der Kühlkette herangezogen. Wo dies zur Validierung von Umsatzpools und Dienstleistungsmix beitrug, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten sowie eine Datenbank auf Sendungsebene für Import und Export als unterstützende Kontrollen verwendet. Die hier aufgeführten Schreibtischquellen sind lediglich beispielhaft, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um Schreibtischannahmen darüber, wie Dienstleistungen in Thailand bepreist und gebündelt werden, sowie darüber, wohin sich die Auslastung in Kühl- und Tiefkühlnetzwerken entwickelt, einer Belastungsprobe zu unterziehen. Wir sprachen mit einer Mischung aus Logistikbetreibern, Kühllagerverantwortlichen und nachfrageseitigen Interessenvertretern in den Lieferketten für Lebensmittel, Einzelhandel und Gesundheitswesen. Dies half, Lücken bei der Streckenökonomie, den Auslastungsmustern von Lagerhäusern und der Intensität der wertschöpfenden temperaturkontrollierten Handhabung zu schließen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 12 % |
| Mittleres Tier: 52 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 15 % | Manager: 56 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den thailändischen Umsatzpool rekonstruiert, indem temperaturkontrollierte Lagerhaltung und Kühltransportaktivitäten mit der zahlungspflichtigen Dienstleistungsnachfrage verknüpft werden, und anschließend realistische, im Land verwendete Preisspannen für Dienstleistungen angewendet werden. Sobald die erste Gesamtsumme gebildet ist, wird sie durch selektive Bottom-up-Näherungen bestätigt, etwa durch das Aufsummieren von Umsatzangaben stichprobenartig ausgewählter Betreiber, den Abgleich von Kapazitätserweiterungen der Anlagen und die Anwendung von durchschnittlichen Verkaufspreisen pro Dienstleistung auf plausible Durchsatzvolumina, sofern Daten verfügbar sind.
Wichtige Modelleingaben umfassen Kapazitätserweiterungen bei Kühllagern und Inbetriebnahmezeitpläne, die Richtung der Lagerauslastung und -belegung, das Verhältnis von Kühl- zu Tiefkühlanforderungen nach Endverwendung, die Verfügbarkeit von Kühlfahrzeugflotten und die Streckenintensität sowie handelsbezogene Volumina für temperaturempfindliche Lebensmittel- und Gesundheitsprodukte. Wo Betreiber keine klare Aufteilung zwischen Ambient- und Kühldienstleistungen veröffentlichen, werden Lücken durch die Verwendung von Dienstleistungsmix-Verhältnissen aus Interviews geschlossen und anschließend anhand beobachtbarer Expansionsmuster und gemeldeter Logistikumsatzbandbreiten validiert.
Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch eine leichte multivariate Regression, bei der die Dienstleistungsnachfrage an Treiber wie die Durchdringung des modernen Einzelhandels, die Richtung des Konsums verarbeiteter und gefrorener Lebensmittel, die Export- und Importdynamik für temperaturempfindliche Kategorien und angekündigte Kapazitätspipelines gekoppelt wird. Die Annahmen werden mit Primärbefragten überprüft, um zu bestätigen, ob die erwarteten Preisänderungen und Auslastungsverschiebungen für die nächsten Jahre realistisch erscheinen, und anschließend wird die Prognose so angepasst, dass sie mit den in Thailand beobachteten betrieblichen Einschränkungen im Einklang bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation aus mehreren Blickwinkeln, sodass die endgültige Zahl nicht von einer einzigen Datenreihe oder einer einzigen Interviewreihe abhängt. Die Ergebnisse werden mit unabhängigen Signalen wie Kapazitätspipelines, Handelsrichtung und beobachtbarer Logistikexpansionsaktivität abgeglichen, und Abweichungen werden vor der Freigabe untersucht.
Eine zweite Analystenprüfung wird durchgeführt, um Anomalien bei Wachstumsraten, impliziten Preisniveaus und Dienstleistungsmix-Anteilen zu erkennen, und Folgefragen werden ausgelöst, wenn ein Datenpunkt eine große Schwankung verursacht. Berichte werden jährlich aktualisiert, mit Zwischenupdates, wenn ein wesentliches Ereignis die Nachfrage oder Preisgestaltung verändern kann, und eine abschließende Prüfung vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße der thailändischen Kühlkettenlogistik nach Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die thailändische Kühlkettenlogistik stimmen oft nicht überein, da jeder Herausgeber die einbezogenen Dienstleistungen unterschiedlich definiert und zudem unterschiedliche Jahre, Wechselkurse und Preisentwicklungen verwenden kann. Die Tabelle zeigt, wie diese Entscheidungen die Gesamtsumme verschieben können, selbst wenn ähnliche Nachfragetreiber diskutiert werden.
Die Tabelle zeigt, dass die Spanne meist dadurch erklärt wird, ob Kühltransport und wertschöpfende Kühlhandhabung neben der Kühllagerung mitgezählt werden. Im Modell von Mordor Intelligence werden diese wertschöpfenden Gebühren nur dann einbezogen, wenn sie als Teil von Drittanbieter-Kühllogistikdienstleistungen innerhalb Thailands abgerechnet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,31 Milliarden USD (2025) | |
| Fachzeitschrift A | 0,75 Milliarden USD (2025) | Verwendet einen Umsatzproxy für Kühllager und lässt Kühltransport- und Handhabungsgebühren aus, was den zahlungspflichtigen Dienstleistungspool verkleinert. |
| Regionale Unternehmensberatung B | 2,85 Milliarden USD (2025) | Erweitert den Umfang auf breitere temperaturempfindliche Lieferkettendienstleistungen und wendet eine aggressive Preissteigerung an, was den Logistikumsatz über die Drittanbieter-Abrechnung hinaus aufbläht. |
Insgesamt deutet der Vergleich darauf hin, dass Umfang und Preisberechnung die Hauptursachen für die Diskrepanz sind und nicht eine unterschiedliche Auffassung darüber, dass die Nachfrage nach Kühlketten in Thailand steigt. Da unsere Eingaben an messbare Aktivitäten wie Kapazitätserweiterungen, Auslastungsrichtung und zahlungspflichtige Dienstleistungssätze gekoppelt sind, lässt sich unsere Zahl leichter nachvollziehen und im nächsten Jahr mit denselben Schritten wiederholen.


Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des Thailand Cold Chain Logistics Markts im Jahr 2026?
Die Thailand Cold Chain Logistics Marktgröße wird im Jahr 2026 auf USD 2,4 Milliarden geschätzt.
Wie schnell wird der Thailand Cold Chain Logistics Markt bis 2031 wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 3,79 % expandiert und bis 2031 USD 2,89 Milliarden erreicht.
Welches Servicesegment wächst am schnellsten?
Mehrwertdienstleistungen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4,63 % bis 2031.
Wo wird das stärkste regionale Wachstum erwartet?
Die östliche Region dürfte das höchste Wachstum mit einer CAGR von 4,18 % verzeichnen, angetrieben durch EEC-Anreize.
Welche Anwendung wird voraussichtlich das gesamte Marktwachstum übertreffen?
Pharmazeutika & Biologika werden mit einer CAGR von 5,88 % wachsen und damit Lebensmittelkategorien übertreffen.
Wie begegnen Betreiber energiebedingtem Kostendruck?
Sie setzen Dachsolaranlagen, CO₂-Kühlung und Predictive-Maintenance-Plattformen ein, um den Kilowattverbrauch zu senken und die Verfügbarkeit zu verbessern.
Seite zuletzt aktualisiert am:


