
Saudi-Arabien Fracht- und Logistikmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 46.21 Milliarden US-Dollar |
| Marktgröße (2026) | 49.12 Milliarden US-Dollar |
| Marktgröße (2031) | 64.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.69 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Saudi-Arabien Fracht- und Logistikmarkt Analyse von Mordor Intelligence
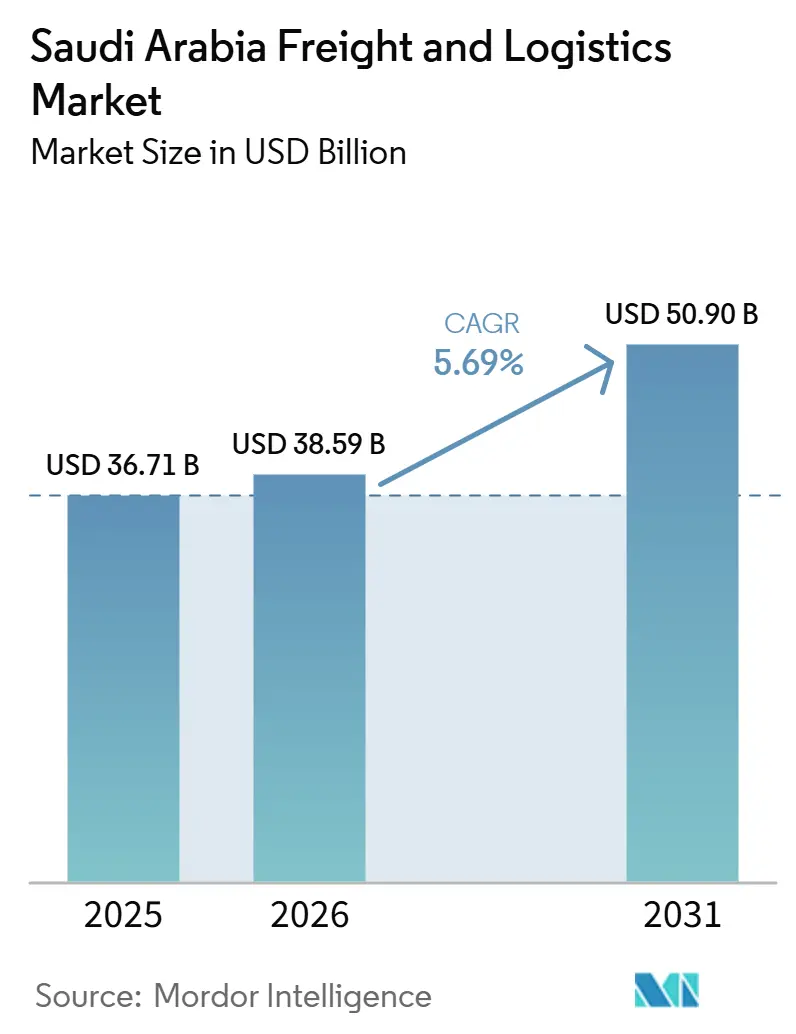
Die Marktgröße des saudi-arabischen Fracht- und Logistikmarkts wurde im Jahr 2025 auf 46,21 Milliarden USD geschätzt und soll von 49,12 Milliarden USD im Jahr 2026 auf 64,77 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,69 % während des Prognosezeitraums 2026–2031.
Der saudi-arabische Fracht- und Logistikmarkt wird durch Hafenausbau, Entwicklung von Logistikzonen, Privatisierung und Investitionen im Rahmen von Vision 2030 unterstützt. Das Wachstum ist zunehmend an Nicht-Öl-Aktivitäten, Fertigung, E-Commerce und Re-Export-Dienstleistungen geknüpft und nicht mehr allein an rohstoffgebundene Volumina. Globale Logistikanbieter investieren gemeinsam mit etablierten inländischen Betreibern, was die Bedeutung von Netzabdeckung, Zollkompetenz und Dienstleistungszuverlässigkeit erhöht. Neue Verbindungen zwischen Roten-Meer- und Golfgateways könnten die Rolle Saudi-Arabiens in regionalen Transitströmen stärken, während Arbeitsverfügbarkeit, ungleichmäßige Routendichte und Abfertigungsprozesse weiterhin operative Einschränkungen darstellen. Der saudi-arabische Fracht- und Logistikmarkt bietet zudem Chancen in den Bereichen Kühlkettenkapazität, integrierte multimodale Dienstleistungen und technologiegestützte Auftragsabwicklung.
Wichtigste Erkenntnisse des Berichts
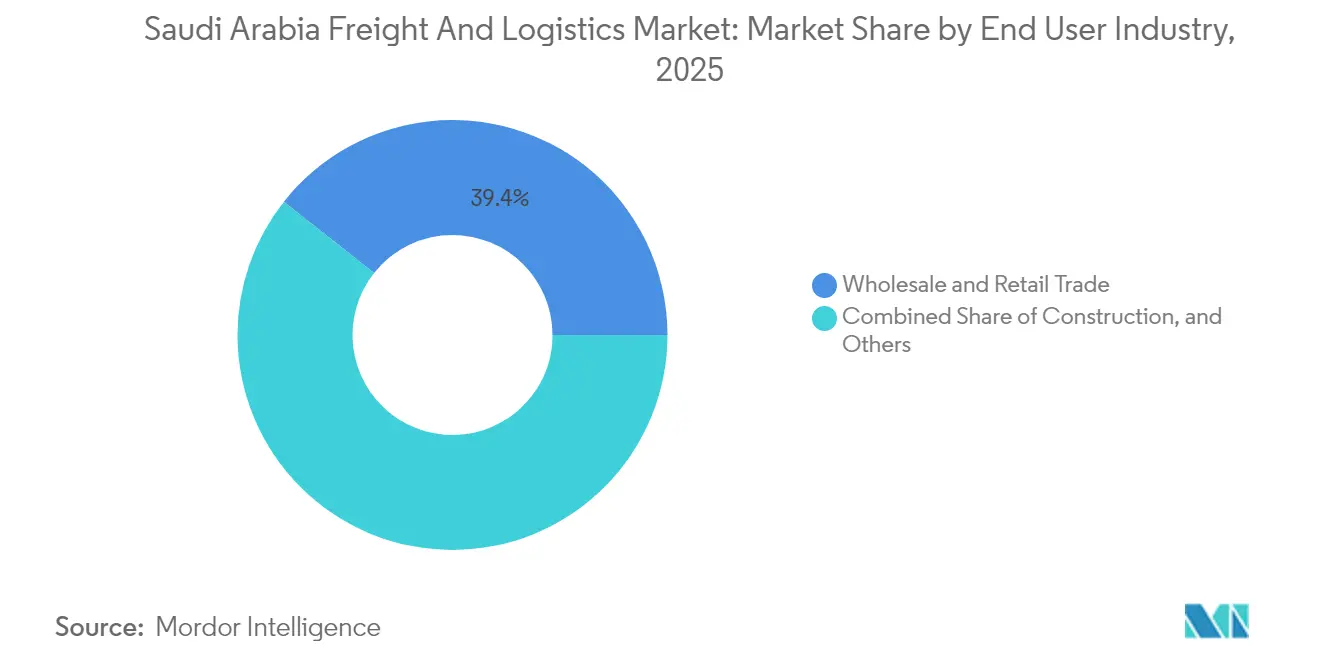
- Nach Endverbraucherbranche hielt der Groß- und Einzelhandel ohne E-Commerce im Jahr 2025 einen Marktanteil von 35,52 % am saudi-arabischen Fracht- und Logistikmarkt, während E-Commerce/E-Retail bis 2031 mit einer CAGR von 8,96 % wachsen soll.
- Nach Logistikfunktion entfiel im Jahr 2025 ein Anteil von 60,19 % der Marktgröße des saudi-arabischen Fracht- und Logistikmarkts auf den Frachttransport, während Kurier-, Express- und Paketdienste bis 2031 mit einer CAGR von 6,36 % wachsen sollen.
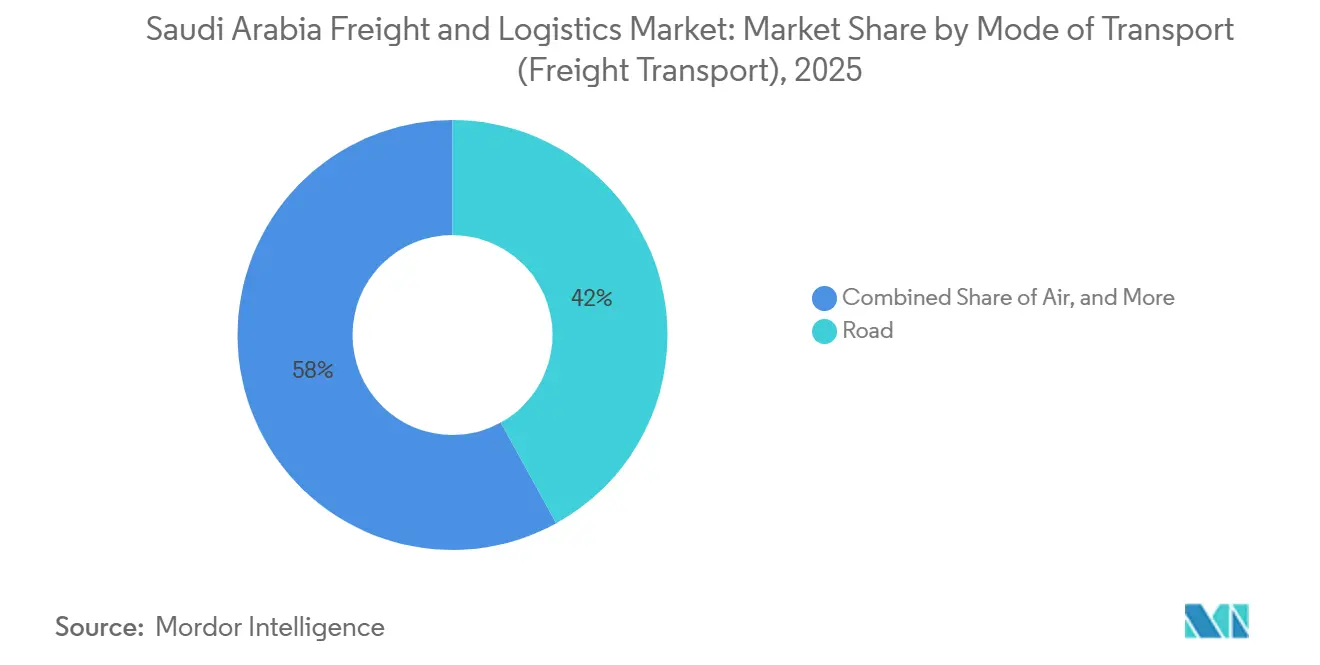
- Nach Frachttransportmodus hielt der Straßentransport im Jahr 2025 einen Anteil von 41,99 % am Frachttransportwert, während Luftfracht bis 2031 mit einer CAGR von 6,76 % wachsen soll.
- Nach KEP-Ziel hielt der inländische KEP-Bereich im Jahr 2025 einen Anteil von 65,29 % am KEP-Wert, während der internationale KEP-Bereich bis 2031 mit einer CAGR von 6,62 % wachsen soll.
- Nach Lagertemperaturkontrolle hielt die nicht temperaturgeführte Lagerung im Jahr 2025 einen Anteil von 77,87 % am Lagerungs- und Einlagerungswert, während die temperaturgeführte Lagerung bis 2031 mit einer CAGR von 6,63 % wachsen soll.
- Nach Frachtspeditionsmodus hielten See- und Binnenwasserstraßen im Jahr 2025 einen Anteil von 65,12 % am Frachtspeditionswert, während die Luftfrachtspedition bis 2031 mit einer CAGR von 6,21 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Saudi-Arabien Fracht- und Logistikmarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionen in Logistikinfrastruktur und Privatisierung im Rahmen von Vision 2030 | +1.3% | National, mit Schwerpunkt in Riad, Dschidda und der Östlichen Provinz | Langfristig (≥ 4 Jahre) |
| Ausbau von Häfen, Sonderwirtschaftszonen und Logistikparks | +0.9% | Westküste und Östliche Provinz, mit Verbindungen zum NEOM-Rotes-Meer-Korridor | Mittelfristig (2–4 Jahre) |
| E-Commerce, Omnichannel-Einzelhandel und Ausbau des Paketnetzwerks | +1.2% | Riad, Dschidda, Dammam, Mekka und Medina | Kurzfristig (≤ 2 Jahre) |
| Industrielle Lokalisierung, Fertigungswachstum und Bergbauerschließung | +0.7% | Nördlicher Mineralgürtel, Östliche Provinz und Yanbu | Langfristig (≥ 4 Jahre) |
| Saudi-Arabiens Aufstieg als multimodales Drehkreuz zwischen Asien, Europa und Afrika | +0.6% | Rotes-Meer-Häfen, Arabische-Golf-Häfen und nationale Transitrouten | Mittelfristig (2–4 Jahre) |
| Exportkreditprogramme von Saudi EXIM für KMU-Versender | +0.4% | Fertigungscluster | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionen in Logistikinfrastruktur und Privatisierung im Rahmen von Vision 2030
Vision 2030 verändert die Art und Weise, wie Logistikinfrastruktur in Saudi-Arabien finanziert und betrieben wird. Die Nationale Transport- und Logistikstrategie zielt darauf ab, den Beitrag des Logistiksektors zum Bruttoinlandsprodukt von 6 % im Jahr 2021 auf 10 % bis 2030 zu steigern.[1] Diese Ausrichtung erfordert eine höhere Servicequalität, eine breitere digitale Akzeptanz und zuverlässigere Kapazitäten – nicht nur neue Einrichtungen. Private Betreiber mit Konzessionsverpflichtungen werden wahrscheinlich klareren Leistungsanforderungen gegenüberstehen als Betreiber, die hauptsächlich über öffentliche Beschaffung tätig sind. Dieses Umfeld könnte Unternehmen mit etablierten Kapitalressourcen, Compliance-Systemen und großen Kundenverträgen begünstigen. Der saudi-arabische Fracht- und Logistikmarkt sieht sich daher einem stärkeren Wettbewerb um Großaufträge ausgesetzt, während kleinere Anbieter möglicherweise Partnerschaften oder Spezialpositionen benötigen, um relevant zu bleiben.
Ausbau von Häfen, Sonderwirtschaftszonen und Logistikparks
Hafengebundene Logistikzonen werden zu einem wichtigen Bestandteil des saudi-arabischen Logistiknetzwerks.[2] Ihr Wert ergibt sich aus der Möglichkeit, Lagerung, Spedition, Zollabwicklung und Frachtumschlag in unmittelbarer Hafennähe zu bündeln. Diese Struktur kann Übergaben reduzieren und Betreibern helfen, Import-, Export- und Re-Export-Kunden mit besser planbaren Vorlaufzeiten zu bedienen. Einrichtungen in Zollfreigebieten können auch einen praktischen Vorteil für Unternehmen bieten, die grenzüberschreitenden E-Commerce und Konsolidierungsaktivitäten abwickeln. Der saudi-arabische Fracht- und Logistikmarkt legt daher zunehmend Wert auf Logistikanlagen mit Zollzugang und direkten Frachtverbindungen. Der Bedarf an regulierter Lagerung steigt ebenfalls, da Lebensmittel, Arzneimittel und andere kontrollierte Produkte dokumentierte Handhabungsbedingungen erfordern.[3]
E-Commerce, Omnichannel-Einzelhandel und Ausbau des Paketnetzwerks
E-Commerce verändert Liefernetzwerke schneller als die meisten anderen Nachfragequellen im saudi-arabischen Fracht- und Logistikmarkt. Riad hat einen großen Anteil an der Bestelldichte, was schnellere Lieferökonomien in der Hauptstadt unterstützt, aber Routen mit geringerer Dichte schwieriger rentabel zu bedienen macht. Der saudi-arabische E-Commerce-Bruttowarenwert überstieg im Jahr 2025 15 Milliarden USD. Einzelhändler und Lieferunternehmen reagieren darauf mit der Einrichtung von Dark Stores, lokalen Fulfillment-Punkten und Tracking-Tools. Diese Investitionen können den Komfort verbessern, erhöhen aber auch die Fixkosten, die Betreiber durch Routendichte und wiederkehrende Bestellvolumina decken müssen.
Saudi-Arabiens Aufstieg als multimodales Drehkreuz zwischen Asien, Europa und Afrika
Die Lage Saudi-Arabiens zwischen Asien, Europa und Afrika unterstützt seinen Anspruch, einen größeren Anteil an regionalen Frachtbewegungen zu übernehmen. Der praktische Wert dieser Position hängt von zuverlässigen Verbindungen zwischen Roten-Meer-Häfen, Golfhäfen, Schieneneinrichtungen, Straßen und Inlandsverteilungsstandorten ab. Multimodale Routen können eine Alternative für Frachtauftraggeber bieten, wenn maritime Kapazitäten oder Sicherheitsbedingungen eine einzelne Route unterbrechen. Der saudi-arabische Fracht- und Logistikmarkt kann davon profitieren, wenn Transitströme auch Nachfrage nach Zolllagerung, Frachtkonsolidierung, Zollabwicklung und lokalen Mehrwertdienstleistungen erzeugen. Diese Dienstleistungen können mehr lokalen wirtschaftlichen Mehrwert schaffen als einfache Schiffsanläufe oder Straßentransit. Die Chance hängt möglicherweise von einer konsistenten Umsetzung über Häfen, Schiene, Grenzprozesse und kommerzielle Vereinbarungen hinweg ab.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saudisierung, Fahrerverfügbarkeit und Engpässe bei qualifizierten Logistikarbeitskräften | -0.6% | National, mit dem größten Druck im Straßengüterverkehr, der Zustellung auf der letzten Meile und in Lagerhäusern | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten auf der ersten und letzten Meile in Gebieten mit geringer Dichte und abgelegenen Regionen | -0.5% | Nördliche und südliche Provinzen, ländliche Gebiete und Sekundärstädte | Mittelfristig (2–4 Jahre) |
| Variabilität der Hafenliegezeiten und Komplexität der behördenübergreifenden Zollabfertigung | -0.4% | Islamischer Hafen Dschidda, König-Abdulaziz-Hafen und kleinere Regionalhäfen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Schienengüterkapazität und Verfügbarkeit intermodaler Ausrüstung | -0.3% | National, insbesondere die Nord-Süd-Eisenbahn und der Ost-West-Korridor | Langfristig (≥ 4 Jahre) |
| Geopolitische Risiken, maritime Sicherheit und Versicherungskostenbelastung | -0.5% | Rotes-Meer-Routen, Arabische-Golf-Korridore und importabhängige Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Saudisierung, Fahrerverfügbarkeit und Engpässe bei qualifizierten Logistikarbeitskräften
Die Arbeitsverfügbarkeit bleibt eine Einschränkung für den Straßengüterverkehr, Lieferbetriebe, Zollabwicklung und Lagerverwaltung. Das Problem geht über die bloße Mitarbeiterzahl hinaus, da Anbieter Fahrer, digitale Betriebsmitarbeiter und geschultes Personal für regulierte Lieferketten benötigen. Compliance-Verpflichtungen können lizenzierte Betreiber vor informellem Wettbewerb schützen, können aber auch den Rekrutierungs- und Schulungsbedarf erhöhen. Der saudi-arabische Fracht- und Logistikmarkt ist besonders exponiert, da Automatisierung einen Fahrer oder einen ausgebildeten Lagerarbeiter nicht schnell ersetzen kann. Unternehmen mit formellen Schulungsprogrammen und qualitativ hochwertigeren Betriebssystemen sind möglicherweise besser positioniert, um diese Anforderungen zu erfüllen. Kleinere Betreiber könnten unter stärkerem Druck stehen, wenn sie keine Personalentwicklung aufrechterhalten und qualifizierte Mitarbeiter halten können.
Hohe Kosten auf der ersten und letzten Meile in Gebieten mit geringer Dichte und abgelegenen Regionen
Die Landfläche Saudi-Arabiens und die ungleichmäßige Bevölkerungsverteilung stellen eine grundlegende Kostenherausforderung für nationale Logistiknetzwerke dar. Riad, Dschidda und Dammam erzeugen Dichte, während nördliche, südliche und ländliche Routen eine geringere Auslastung und Leerfahrten aufweisen können. Diese Bedingungen betreffen sowohl den Geschäftsgüterverkehr als auch die Haushaltspaketzustellung. Der saudi-arabische Fracht- und Logistikmarkt benötigt eine breitere Lieferabdeckung, aber Abdeckung allein garantiert keine tragfähige Stückkostenrechnung. Paketschließfächer, Abholpunkte, bessere Adressierung und Routenoptimierung können die Lieferkosten senken, obwohl deren Einführung Zeit und Kapital erfordert. Autonomes Fahren könnte langfristig auf langen Überlandrouten helfen, ist aber keine unmittelbare Lösung für aktuelle Betriebseinschränkungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Frachtratendaten
Luftfrachtratentwicklungen
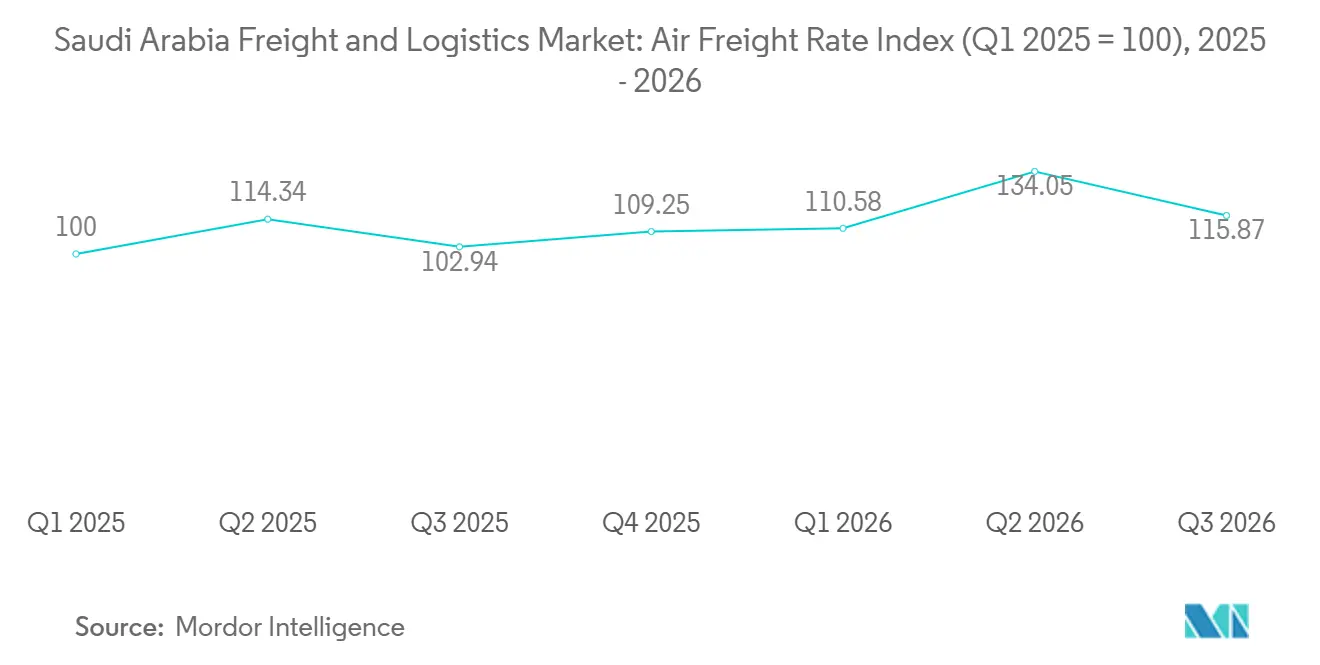
Die Luftfrachtpreise vom König-Khalid-Internationalen Flughafen in Riad veränderten sich zwischen Januar 2025 und September 2026 stark. Europäische Routen erreichten ihre höchsten Werte im März und April 2026, wobei Riad nach Frankfurt 8,30 USD pro kg, Riad nach London 9,60 USD pro kg und Riad nach Amsterdam 10,80 USD pro kg erreichten. Bis September 2026 waren die jeweiligen Raten auf 5,70 USD, 6,60 USD und 6,10 USD pro kg gefallen. Der frühere Höchststand spiegelte Kapazitätsengpässe auf europäischen Routen, Frachtumpositionierungen und vorgezogene Sendungen im Vorfeld erwarteter regulatorischer Änderungen wider. Riad nach New York folgte einem anderen Muster und stieg im Juni 2026 auf 17,00 USD pro kg, bevor es im September 2026 auf 11,10 USD pro kg fiel. Der Anstieg im Juni stand im Einklang mit einer höheren transatlantischen Nachfrage und dem Druck auf verfügbare Bauchkapazitäten.
Auch regionale Routen zeigten unterschiedliche Preisdrücke. Riad nach Dubai erreichte im März 2026 6,50 USD pro kg und sank bis September 2026 auf 4,20 USD pro kg. Riad nach Mumbai stieg im Juni 2026 auf 8,40 USD pro kg und blieb im Juli und August bei 7,70 USD pro kg. Riad nach Shanghai erreichte im Juni 2026 7,60 USD pro kg und stabilisierte sich im September bei 5,50 USD pro kg. Der saudi-arabische Fracht- und Logistikmarkt benötigt flexible Luftfrachtkapazitäten, da kurzfristige Ratenänderungen die Wirtschaftlichkeit zeitkritischer Sendungen beeinflussen können. Der Einsatz von Nachfrageprognose- und Kapazitätsmanagementsystemen durch Saudia Cargo soll die Ladeplanung verbessern, obwohl die Auswirkungen auf Vertragsraten von den allgemeinen Marktbedingungen abhängen können.
Seefrachtratentwicklungen
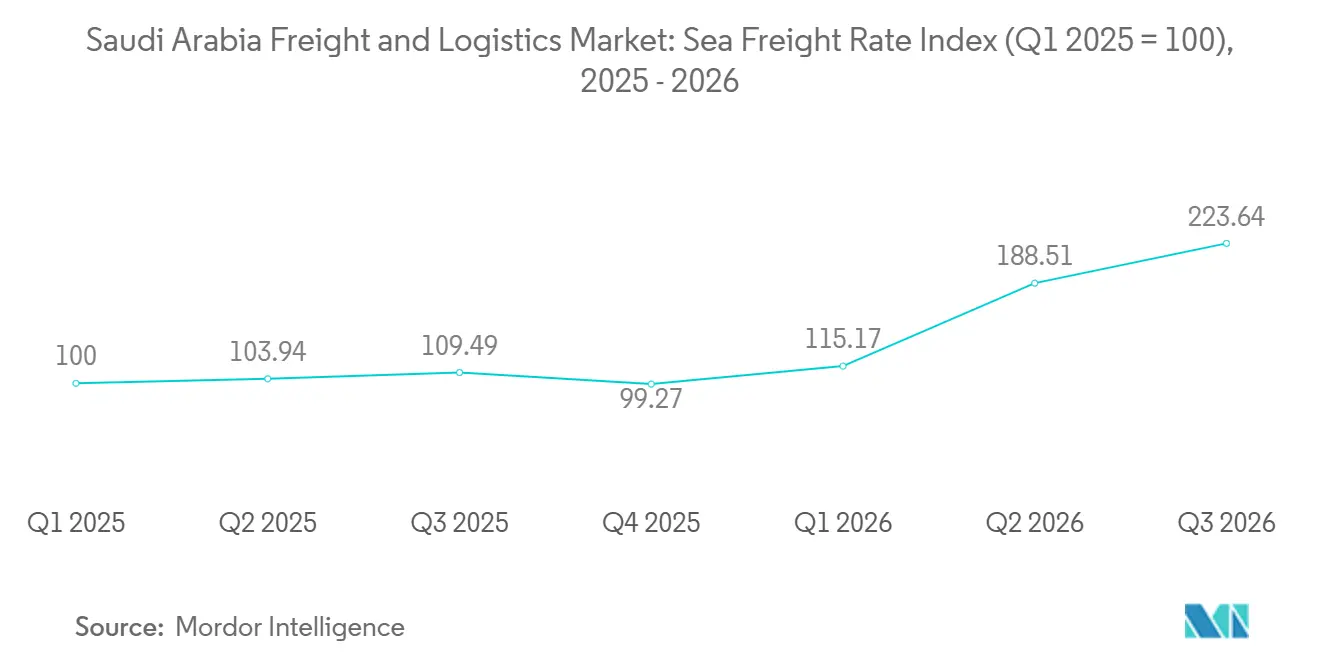
Die Seefrachtraten auf den wichtigsten Handelsrouten Saudi-Arabiens waren zwischen Januar 2025 und September 2026 besonders volatil. Die Route Dschidda nach Jebel Ali stieg von 2.066 USD pro 40-Fuß-GP-Container im Januar 2025 auf 20.818 USD im Juli 2026, bevor sie im September 2026 auf 12.848 USD zurückging. Die Route Dschidda nach Nhava Sheva stieg im gleichen Zeitraum von 1.504 USD auf 5.015 USD, bevor sie sich im September 2026 bei 3.200 USD einpendelte. Sicherheitsbedenken und Frachtumleitung beeinträchtigten die Schiffsverfügbarkeit und die Preisgestaltung auf diesen regionalen Korridoren. Der saudi-arabische Fracht- und Logistikmarkt ist exponiert, wenn Kurzstreckenrouten teurer werden als längere Routen nach Asien. Verlader mit zeitkritischer Fracht können Fracht zwischen See- und Lufttransport verlagern, wenn diese Veränderungen anhalten.
Die Raten von Dschidda nach Alexandria blieben erhöht, da einige Schiffe um das Kap der Guten Hoffnung umgeleitet werden mussten, anstatt die übliche Rotes-Meer- und Suezroute zu nutzen. Die längere Routenführung fügt 10 bis 14 Seetage hinzu und erhöht die Treibstoffkosten um 25 % bis 35 %. Dschidda nach Los Angeles erreichte im September 2026 9.582 USD pro 40-Fuß-GP-Container, während Dschidda nach Shanghai im Juni 2026 mit 2.385 USD seinen Höchststand erreichte, bevor es zurückging. Exportrouten von Yanbu nach Tokio und Busan waren vergleichsweise stabil, da Mineral- und Petrochemiefrachtströme besser vorhersehbar waren. Diese Bedingungen machen langfristige Kapazitätsvereinbarungen für Unternehmen mit regelmäßigen Volumina auf betroffenen Routen wichtiger. Sie stärken auch die Position von Spediteuren, die alternative Transportmodi und zuverlässige Statusinformationen anbieten können.
Lieferkettenrisiko und Resilienz
Wo steigen die Logistikkosten?
Die Logistikkosten steigen aufgrund überlappender Belastungen durch Kraftstoff, Arbeit, Sicherheit, Versicherung und Compliance-Anforderungen. Straßengüterverkehrsbetreiber sind Kraftstoffpreisänderungen und längeren Routen zwischen Riad, Dschidda und der Östlichen Provinz ausgesetzt. Die Seefrachtversicherung stieg ebenfalls auf betroffenen Golfrouten, was den Kostendruck auf Containersendungen erhöhte. Hafen- und Terminalumschlagskosten können die Speditionsmargen weiter komprimieren, wenn Zuschläge schneller steigen als Kundenvertragsraten. Der saudi-arabische Fracht- und Logistikmarkt erfordert von Betreibern, diese Kosten zu managen, ohne Serviceverpflichtungen zu schwächen. Anbieter mit Zugang zu mehr als einem Transportmodus können effektiver reagieren, wenn eine bestimmte Route einen abrupten Ratenanstieg erlebt.
Die Produktivitätsherausforderung
Automatisierung ist eine praktische Antwort auf gleichzeitige Arbeitskräfteengpässe und steigende Sendungsvolumina. Automatisierte Lager-, Abruf-, Kommissionier- und Materialhandhabungssysteme können den Durchsatz steigern, wo Kundenvolumina die Investition rechtfertigen. Variabilität der Hafenliegezeiten kann zu breiteren Lieferkettenverlusten führen, da verzögerte Container Lieferpläne und Bestandsplanung stören. Digitale Zollsysteme können manuelle Schritte reduzieren, aber kleinere Spediteure können weiterhin Schwierigkeiten haben, behördenübergreifende Anforderungen ohne Spezialisten zu bewältigen. Die Lagerproduktivität wird auch durch den Frachtmix beeinflusst, da pharmazeutische, kühlkettengebundene und verzollte E-Commerce-Bestände eine stärker dokumentierte Handhabung erfordern als Umgebungsgüter. Der saudi-arabische Fracht- und Logistikmarkt kann die Produktivität verbessern, wenn Betreiber Technologie mit geschultem Personal, standardisierten Prozessen und schnellerem Ausnahmemanagement kombinieren.
Die Kräfte, die globale Lieferketten neu schreiben
Das Logistiksystem Saudi-Arabiens wird durch Handelsroutendiversifizierung und industrielle Lokalisierung beeinflusst. Maritime Störungen haben die Bedeutung von Rotes-Meer-Einrichtungen, Golfgateways, Inlandstrockenhäfen, Schienenverbindungen und verbindenden Straßenkorridoren erhöht. Industriestandorte benötigen zuverlässige Ströme von Rohstoffen, Komponenten, Verpackungen, Projektausrüstungen und Fertigwaren. Bergbau- und Energieprojekte erfordern ebenfalls spezialisierte Handhabung und Schwergutkapazitäten. Diese Anforderungen unterstützen Spezialanbieter mit der richtigen Flotte, Lagerung, Compliance und Zollkompetenz. Der saudi-arabische Fracht- und Logistikmarkt kann mehr Wert schöpfen, wenn Transitfracht mit Zolllagerung, Konsolidierung, leichter Verarbeitung und zuverlässigen multimodalen Verbindungen kombiniert wird.
Veränderungslandschaft in der Logistik
Wie Verbrauchererwartungen die Logistik verändern
Verbraucherliefererwartungen beeinflussen das Lager- und Transportdesign in ganz Saudi-Arabien. Online-Käufer erwarten zunehmend klare Lieferfenster, Sendungsverfolgung und praktische Optionen, wenn der erste Zustellversuch scheitert. Diese Erwartungen veranlassen Einzelhändler und Logistikanbieter, Bestände näher an städtische Nachfragezentren zu verlagern. Große Verteilzentren bleiben für die nationale Bestandshaltung nützlich, können aber nicht immer Same-Day- oder Next-Day-Lieferbedürfnisse allein erfüllen. Dark Stores und lokale Fulfillment-Knoten können Lieferdistanzen in Großstädten verkürzen. Sie erhöhen auch Fixkosten und benötigen ausreichende Bestelldichte, um effizient zu arbeiten. Der saudi-arabische Fracht- und Logistikmarkt balanciert daher zentralisierte Bestandsökonomien mit stärker lokalisierten Kundenservicebedürfnissen.
Die letzte Meile gewinnen
Die Wirtschaftlichkeit der Zustellung auf der letzten Meile hängt von Routendichte, Zustellerfolg und der Handhabung von Retouren ab. Dichte städtische Routen ermöglichen es Fahrern, mehrere Zustellungen in einem kompakten Gebiet vorzunehmen. Sekundärstädte und ländliche Gebiete sind schwieriger, da die Fahrdistanz steigt, während die Anzahl der Stopps gering bleiben kann. Abholstandorte und Paketschließfächer können den Bedarf an wiederholten Haustürbesuchen reduzieren. Adressqualität und Echtzeit-Kundenkommunikation können ebenfalls die Zustellabschlussraten verbessern. Reverse Logistik wird immer wichtiger, da der Online-Einzelhandel zuverlässige Retouren, Umtausch, Inspektion und Wiedereingliederung von Waren erfordert. Anbieter, die diese Aktivitäten effizient verwalten, können Händlerbeziehungen unterstützen und die Kosten fehlgeschlagener Zustellungen reduzieren.
Aufbau der Lieferkette der nächsten Generation
Die nächste Generation von Lieferkettenkapazitäten kombiniert physischen Transport mit zeitnahen und nutzbaren Informationen. Der saudi-arabische Fracht- und Logistikmarkt benötigt einen konsistenten Datenaustausch über Häfen, Spediteure, Lagerhäuser, Zollfunktionen und Kunden hinweg. Lagerverwaltungssysteme, Transportmanagementsysteme und Bestellplattformen können die Konsistenz von Bestands- und Sendungsdaten verbessern. Diese Tools sind am effektivsten, wenn Kunden, Spediteure, Lagerhäuser und Zollprozesse Informationen ohne wiederholte Neueingabe austauschen können. Automatisierung kann den Durchsatz in Hochvolumeneinrichtungen verbessern und Ladungsabgleich, Routenplanung und Risikobewertung in Transport- und Zolloperationen unterstützen. Der digitale Reifegrad variiert stark im saudi-arabischen Fracht- und Logistikmarkt, was es kleineren Anbietern erschweren kann, höherwertige Verträge zu bedienen. Unternehmen, die Technologieinvestitionen mit klaren Betriebsbedürfnissen verknüpfen, können Kapazitätsplanung, Bestandskontrolle und Ausnahmemanagement verbessern.
Segmentanalyse
Nach Endverbraucherbranche: E-Commerce gewinnt Boden gegenüber etablierten Einzelhändlern
Der Groß- und Einzelhandel ohne E-Commerce hielt im Jahr 2025 einen Marktanteil von 35,52 % am saudi-arabischen Fracht- und Logistikmarkt. Die Position spiegelte das Ausmaß der etablierten Konsumgüterverteilung und traditionellen Einzelhandelslieferketten wider. Diese Ströme bleiben wichtig für die Hafen- und Lageraktivitäten in Dschidda und Dammam sowie für inländische Lagernetzwerke. Die etablierte Größe des Segments unterstützt weiterhin regelmäßige Nachschubversorgung, palettierte Distribution und hafengebundenes Bestandsmanagement.
E-Commerce/E-Retail ist das am schnellsten wachsende Endverbrauchersegment mit einer CAGR von 8,96 % bis 2031. Dieser Unterschied in den Wachstumsraten deutet auf eine Verschiebung hin zu kleineren, häufigeren und zeitkritischeren Sendungen hin. Der saudi-arabische Fracht- und Logistikmarkt verzeichnet daher eine stärkere Nachfrage nach Bestandstransparenz, Lieferplanung und Retourenmanagement. Öl und Gas, Bergbau und Steinbruch unterstützen weiterhin Projektfracht- und Schwergutbedürfnisse. Fertigung, Landwirtschaft, Fischerei und Forstwirtschaft erhöhen die Nachfrage nach industrieller Distribution und temperaturgeführter Handhabung. Bauwesen, Gesundheitswesen, Bildung und öffentliche Lieferketten erfordern flexible Logistikunterstützung, während Einzelhändler zunehmend Omnichannel-Fähigkeiten benötigen.
Nach Logistikfunktion: Frachttransport dominiert, aber KEP expandiert
Der Frachttransport entfiel im Jahr 2025 auf 60,19 % der Marktgröße des saudi-arabischen Fracht- und Logistikmarkts. Sein Umfang spiegelt die inländischen Verteilungsanforderungen und die Bewegung von Importen, Mineralien, Petrochemikalien und Industriefracht wider. Der Straßentransport hielt 41,99 % des Frachttransportwerts und unterstreicht die anhaltende Rolle von Lastkraftwagen in der nationalen Distribution. See- und Binnenwasserstraßen bleiben zentral für internationale Handelsvolumina. Der Frachttransport ist auch auf Lager- und Speditionsdienstleistungen angewiesen, um Fracht über das Netzwerk zu koordinieren.
Kurier-, Express- und Paketdienste sollen bis 2031 mit einer CAGR von 6,36 % wachsen. Die Funktion wird durch Online-Einzelhandel, grenzüberschreitende Bestellungen und schnellere Liefererwartungen geprägt. Der internationale KEP-Bereich soll schneller wachsen als der inländische KEP-Bereich, obwohl der inländische KEP-Bereich im Jahr 2025 65,29 % des KEP-Werts behielt. Das Umsatzwachstum des Segments entspricht möglicherweise nicht immer dem Paketvolumenwachstum, da Preiswettbewerb den Umsatz pro Sendung reduzieren kann. Anbieter müssen Liefergeschwindigkeit mit Netzwerkdichte, Automatisierung und disziplinierter Preisgestaltung in Einklang bringen. Frachtspedition und Lagerung ergänzen weiterhin den Transport durch Koordination von Sendungen und Bestandshaltung näher an Nachfragezentren.
Nach Frachttransportmodus: Straße verankert das Volumen, Luft erschließt den Wert
Der Straßengüterverkehr hielt im Jahr 2025 41,99 % des Frachttransportwerts und bleibt der am weitesten zugängliche Modus in allen Verwaltungsregionen Saudi-Arabiens. Er verbindet Häfen, Industriestädte, Lagerhäuser, Einzelhändler und abgelegene Gemeinden. Straßenbetreiber sind auch am stärksten der Fahrerverfügbarkeit, den Kraftstoffkosten und Leerfahrten ausgesetzt. Er bleibt für die inländische Distribution unverzichtbar, da andere Modi nicht jeden Kundenstandort erreichen.
Luftfracht soll bis 2031 mit einer CAGR von 6,76 % wachsen. Ihre Nutzung ist am stärksten dort, wo Liefergeschwindigkeit, Produktintegrität oder Frachtwertes höhere Transportkosten ausgleichen. Pharmazeutische Produkte, Elektronik und dringende Industriesendungen sind wichtige Anwendungsfälle. Schiene kann eine breitere intermodale Nutzung unterstützen, wenn Ausrüstung und Servicezuverlässigkeit verbessert werden, während Pipelines für das Energiesystem wichtig bleiben. Seefracht bietet die Hauptverbindung für importierte Konsumgüter und viele Exportbewegungen. Bessere Übergaben zwischen Häfen, Schiene, Straßen und Inlandsterminals können die Kundenauswahl bei Kapazitätsengpässen verbessern.
Nach KEP-Ziel: Inländische Größe, internationale Geschwindigkeit
Der inländische KEP-Bereich hielt im Jahr 2025 65,29 % des KEP-Werts. Das Segment wird durch lokale Einzelhandelspakete, Lebensmittellieferungen und die etablierte Reichweite von Saudi Post-SPL und anderen nationalen Netzwerken unterstützt. Inländische Volumina konzentrieren sich in Großstädten, wo wiederholte Stopps Liefernetzwerke effizienter machen. Lokale Abdeckung und bestehende Kundenbeziehungen bleiben wichtige Vorteile für etablierte Anbieter.
Der internationale KEP-Bereich soll bis 2031 mit einer CAGR von 6,62 % wachsen. Das Wachstum spiegelt den grenzüberschreitenden E-Commerce und eine größere Rolle Saudi-Arabiens in der Re-Export-Logistik wider. Internationale Pakete erfordern stärkere Zolldokumentation, Etikettierungskontrollen und Übergaben zwischen Spediteuren.[4] Globale Unternehmen können Partnerschaften oder Kapitalbeteiligungen nutzen, um Zugang zu inländischen Liefernetzwerken zu erhalten, ohne jedes lokale Asset zu duplizieren. Inländische Unternehmen behalten Vorteile bei lokaler Abdeckung, Adresskenntnissen und Beziehungen zu öffentlichen Einrichtungen. Der saudi-arabische Fracht- und Logistikmarkt wird wahrscheinlich KEP-Anbieter belohnen, die lokale Dichte mit zuverlässiger grenzüberschreitender Abwicklung kombinieren.
Nach Lagertemperaturkontrolle: Kühlkette rückt in den Mittelpunkt
Die nicht temperaturgeführte Lagerung hielt im Jahr 2025 77,87 % des Lagerungs- und Einlagerungswerts. Umgebungseinrichtungen bedienen weiterhin die breiteste Palette von Verbraucher-, Bau- und Industriegütern. Diese Art der Lagerung bleibt für hochvolumige Produkte, die keine kontrollierten Bedingungen erfordern, unverzichtbar. Ihre breite Kundenbasis hält sie im Mittelpunkt des Lagernetzwerks.
Die temperaturgeführte Lagerung soll bis 2031 mit einer CAGR von 6,63 % wachsen. Ihr Wachstum ist an Ernährungssicherheit, Arzneimittelverteilung, Milch- und Geflügelprodukte, Online-Lebensmittelhandel und Quick-Commerce-Betriebe geknüpft. Dieses Segment erfordert dokumentierte Temperaturintegrität und geschulte Handhabungsverfahren, was höhere Eintrittsbarrieren als bei der Standardlagerung schafft. LogiPoint begann im Juni 2026 mit dem Bau einer 12.000 m² großen Klasse-A-temperaturgeführten Einrichtung in Dschidda. ASMO begann ebenfalls im Mai 2026 mit der Arbeit an einem 1,4 Millionen m² großen Logistikstandort in der Östlichen Provinz, um energie- und fertigungsbezogene Bedürfnisse zu bedienen. Der saudi-arabische Fracht- und Logistikmarkt hat die Möglichkeit, mehr spezialisierte Lagerkapazitäten zu entwickeln, wo zertifizierte Kapazitäten begrenzt bleiben.
Nach Frachtspeditionsmodus: See dominiert, Luft beschleunigt
See- und Binnenwasserstraßen hielten im Jahr 2025 65,12 % des Frachtspeditionswerts. Diese Position spiegelt die Bedeutung maritimer Importe für Lebensmittel, Konsumgüter und industrielle Vorleistungen wider. Spediteure nutzen seebasierte Netzwerke, um große Containervolumina und zugehörige Hafendienstleistungen zu koordinieren. Die Landgrenzspedition bleibt ebenfalls relevant für den Handel mit benachbarten GCC-Ländern und Jordanien.
Die Luftfrachtspedition soll bis 2031 mit einer CAGR von 6,21 % wachsen. Sie unterstützt Sendungen, bei denen Geschwindigkeit und Handhabungsqualität einen höheren Wert haben als die Transportkosten. Arzneimittel, Elektronik und grenzüberschreitende E-Commerce-Retouren gehören zu den relevanten Frachttypen. A.P. Moller-Maersk eröffnete einen 225.000 m² großen Logistikpark am Islamischen Hafen Dschidda, unterstützt durch eine Investition von 250 Millionen USD. Die Einrichtung kombiniert hafenseitige Lagerung, Distribution und Containerhoffunktionen. Spediteure benötigen zunehmend Zollkompetenz und transparente Statusinformationen über multimodale Übergaben hinweg.
Geografische Analyse
Die Westregion ist ein wichtiges Logistikgebiet, da der Islamische Hafen Dschidda einen erheblichen Anteil der seegebundenen Importe Saudi-Arabiens abwickelt. Die Region verbindet Importfracht mit den größten Verbrauchszentren des Landes und mit Rotes-Meer-Handelsrouten. Die Logistikanlagen Dschiddas sind auch für Lagerung, Re-Export-Dienstleistungen und temperaturgeführte Distribution relevant. Der Marktanteil des saudi-arabischen Fracht- und Logistikmarkts, der mit westlichen Gateways verbunden ist, wird durch die etablierte hafenseitige Infrastruktur gestärkt. Yanbu bedient spezialisierte petrochemische und energiebezogene Logistikbedürfnisse. Der Hafen von NEOM entwickelt sich als zusätzlicher Rotes-Meer-Knoten für Container-, Fertigungs- und multimodale Aktivitäten.
Die Zentralregion wird von Riad angeführt, das nationale Konsumnachfrage mit einer wachsenden Rolle in Logistikoperationen kombiniert. Riad generiert einen großen Anteil an Online-Bestellvolumina und benötigt dichte Fulfillment- und Liefernetzwerke. Die Sonderwirtschaftliche Integrierte Logistikzone in der Nähe des König-Khalid-Internationalen Flughafens unterstützt verzollte Logistik und Luftfrachtverbindungen. DHL Supply Chain verpflichtete sich zu einer Investition von 130 Millionen EUR (152,92 Millionen USD) zur Entwicklung eines regionalen Logistik- und Distributionsdrehkreuzes innerhalb der SILZ, wobei der Baubeginn für 2026 geplant ist. Der Riyadh Dry Port hat ebenfalls eine Rolle bei der Verbindung der Inlandsverteilung mit Schienen- und Hafenkorridoren. Seine zentrale Lage kann die Lieferung in das weitere Nadschd-Gebiet und die nördlichen Regionen unterstützen.
Die Östliche Provinz ist eine wichtige Frachtbasis für Energie, Petrochemikalien, Fertigung und den Arabischen-Golf-Handel. Dammam, Jubail und Ras Al Khair verbinden Industriekunden mit Häfen, Schienenverbindungen und spezialisierten Logistikstandorten. Die Dammam Integrated Logistics Zone und die ASMO-Entwicklung im König-Salman-Energiepark zeigen anhaltende Investitionen in industrielle Logistikkapazitäten. Die Nordregion hat strategische Bedeutung für den Mineralfrachttransport, einschließlich des Verkehrs im Zusammenhang mit der Nord-Süd-Eisenbahn. Die Südregion hat eine geringere Frachtdichte, gewinnt aber durch den Hafen Jizan und industrielle Aktivitäten an Relevanz. Der saudi-arabische Fracht- und Logistikmarkt benötigt möglicherweise stärkere Verbindungen zwischen diesen regionalen Knoten, um eine zuverlässige nationale Abdeckung zu gewährleisten.
Wettbewerbslandschaft
Marktstruktur und Wettbewerbspositionierung
Der saudi-arabische Fracht- und Logistikmarkt umfasst große globale Integratoren, inländische Konglomerate, regionale Anbieter und viele kleinere Betreiber. Die größten Unternehmen haben einen Vorteil, wo sie hafenseitige Standorte, Zollkapazitäten, breite Transportnetzwerke oder wichtige Kundenverträge kontrollieren. DHL Group, A.P. Moller-Maersk, CMA CGM und DSV haben ihre strategische Positionierung durch Investitionen und Netzwerkentwicklung ausgebaut. Inländische Gruppen, darunter Almajdouie, Bahri, Saudi Post-SPL und Zahid Group, verfügen über etablierte lokale Betriebserfahrung und Zugang zu nationalen Kundenbeziehungen. Der Wettbewerb bleibt im Straßengüterverkehr, im inländischen KEP-Bereich und in der Standardlagerung fragmentiert. Der Preiswettbewerb ist besonders stark, wo Dienstleistungen für Kunden leicht vergleichbar sind.
Spezialisierte Fähigkeiten und technologiegetriebener Wettbewerb
Große Anbieter nutzen infrastrukturgestützte Strategien, um langfristigere Kundenbeziehungen zu sichern. Maersks Logistikpark in Dschidda bündelte hafenseitige Lagerung, Distribution und Containerumschlag in einem Betrieb. DHL eCommerce schloss eine Minderheitsbeteiligung an dem in Saudi-Arabien ansässigen AJEX Logistics Services ab, um seinen Zugang zu lokalen Paketzustellkapazitäten zu stärken. JINGDONG Property kündigte im Dezember 2025 eine Lagerpartnerschaft mit der Saudi-Hafenbehörde an. Diese Schritte zeigen, dass Anbieter Vermögenswerte und Partnerschaften suchen, die den Zollzugang, die Netzwerkdichte und die Kontrolle über Frachtströme stärken.
Fulfillment-Evolution und strategische Differenzierung
Digitale Tools werden auch bei der Zustellung auf der letzten Meile, der Frachtabstimmung, der Lagerverwaltung und der Sendungstransparenz immer wichtiger. iMile Delivery Services, TruKKer und AJEX konkurrieren durch Technologieplattformen und flexible Netzwerkmodelle, während größere Anbieter ebenfalls in digitale Systeme investieren. Kühlkettenlogistik ist ein potenzieller Differenzierungsbereich, da zertifizierte Einrichtungen spezialisierte Vermögenswerte und operative Disziplin erfordern. Unternehmen, die Arzneimittel, Lebensmittel und hochwertige Güter bedienen, können stärkere Positionen einnehmen, wenn sie die relevanten Handhabungsanforderungen erfüllen. Konsolidierung könnte im KEP-Bereich und in der spezialisierten Lagerung zunehmen, während der lokale Straßengüterverkehr wahrscheinlich fragmentierter bleibt.
Marktführer im saudi-arabischen Fracht- und Logistiksektor
-
Almajdouie Group
-
Bahri
-
A.P. Moller-Maersk
-
Aramex
-
DHL Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: Die Saudi-Hafenbehörde (Mawani) unterzeichnete eine Partnerschaftsvereinbarung mit dem in Dubai ansässigen DP World und Red Sea Gateway Terminal für eine Investition von 641 Millionen SAR (170 Millionen USD) zur Erweiterung der Frachtumschlagskapazität am Islamischen Hafen Dschidda.
- April 2026: Saudi Arabia Railways (SAR), die Saudi-Hafenbehörde (Mawani) und Bahri (Nationale Schifffahrtsgesellschaft) starteten einen integrierten multimodalen Logistikdienst, der Schienengüterverkehr, Hafenumschlag und nationale Schifffahrt zu einer nahtlosen Frachtbewegungslösung kombiniert. Die erste Phase umfasst den Transport von über 45.000 Tonnen DAP (Diammoniumphosphat-Düngemitteleinsatzstoffe) in Spezialcontainern von Ras Al-Khair zum Frachtbahnhof Hail.
- Februar 2026: ASMO (ein Gemeinschaftsunternehmen zwischen Saudi Aramco und DHL Supply Chain) unterzeichnete eine vorfinanzierte Entwicklungsvereinbarung mit dem in Bahrain ansässigen Arcapita für einen zweckgebauten 1,4 Millionen m² großen Logistikdrehkreuz im König-Salman-Energiepark (SPARK) in der Östlichen Provinz.
- Februar 2026: MEDLOG (MSC) eröffnete offiziell MEDLOG 1, einen hochmodernen integrierten Logistikpark am König-Abdulaziz-Hafen in Dammam. Die Einrichtung erstreckt sich über mehr als 100.000 m² und bietet eine jährliche Umschlagskapazität von über 300.000 TEU, was die integrierte Logistikkapazität von MEDLOG im Königreich erheblich stärkt.
Berichtsumfang des saudi-arabischen Fracht- und Logistikmarkts
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Kurier-, Express- und Paketdienste (KEP) | Nach Zieltyp | Inland |
| International | ||
| Spedition | Nach Transportmodus | Luft |
| See und Binnenwasserstraßen | ||
| Sonstige | ||
| Gütertransport | Nach Transportmodus | Luft |
| Pipelines | ||
| Schiene | ||
| Straße | ||
| See und Binnenwasserstraßen | ||
| Lagerung und Aufbewahrung | Nach Temperaturkontrolle | Nicht temperaturgeführt |
| Temperaturgeführt | ||
| Sonstige Dienstleistungen | ||
| Endverbraucherbranche | Landwirtschaft, Fischerei und Forstwirtschaft | ||
| Bauwesen | |||
| Fertigung | |||
| Öl und Gas, Bergbau und Steinbruch | |||
| Groß- und Einzelhandel | |||
| Sonstige | |||
| Logistikfunktion | Kurier-, Express- und Paketdienste (KEP) | Nach Zieltyp | Inland |
| International | |||
| Spedition | Nach Transportmodus | Luft | |
| See und Binnenwasserstraßen | |||
| Sonstige | |||
| Gütertransport | Nach Transportmodus | Luft | |
| Pipelines | |||
| Schiene | |||
| Straße | |||
| See und Binnenwasserstraßen | |||
| Lagerung und Aufbewahrung | Nach Temperaturkontrolle | Nicht temperaturgeführt | |
| Temperaturgeführt | |||
| Sonstige Dienstleistungen | |||
Marktdefinition
- Landwirtschaft, Fischerei und Forstwirtschaft (LFF) - Dieses Endverbraucherbranchen-Segment erfasst die externen (ausgelagerten) Logistikausgaben der LFF-Branchenakteure. Die berücksichtigten Endverbraucher sind Betriebe, die hauptsächlich mit dem Anbau von Feldfrüchten, der Tierhaltung, der Holzernte, dem Fischfang und anderen Tieren aus ihren natürlichen Lebensräumen sowie der Erbringung damit verbundener Unterstützungsaktivitäten beschäftigt sind. Hierbei spielen Logistikdienstleister (LDL) eine entscheidende Rolle bei der Beschaffung, Lagerung, Handhabung, dem Transport und der Verteilung von Aktivitäten für den optimalen und kontinuierlichen Fluss von Inputs (Saatgut, Pestizide, Düngemittel, Ausrüstung und Wasser) von Herstellern oder Lieferanten zu den Produzenten und den reibungslosen Fluss von Outputs (Erzeugnisse, Agrarwaren) zu Händlern/Verbrauchern. Dies umfasst sowohl temperaturgeführte als auch nicht temperaturgeführte Logistik, je nach Bedarf entsprechend der Haltbarkeit der transportierten oder gelagerten Waren.
- Bauwesen - Dieses Endverbraucherbranchen-Segment erfasst die externen (ausgelagerten) Logistikausgaben der Baubranchenakteure. Die berücksichtigten Endverbraucher sind Betriebe, die hauptsächlich mit dem Bau, der Reparatur und Renovierung von Wohn- und Gewerbegebäuden, Infrastruktur, Ingenieurbauten sowie der Erschließung und Entwicklung von Grundstücken beschäftigt sind. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der Steigerung der Rentabilität von Bauprojekten durch die Aufrechterhaltung des Bestands an Rohstoffen und Ausrüstung, zeitkritischen Lieferungen und die Bereitstellung anderer Mehrwertdienstleistungen für ein effektives Projektmanagement.
- Kurier-, Express- und Paketdienste - Die Kurier-, Express- und Paketdienste, oft als KEP-Markt bezeichnet, beziehen sich auf Logistik- und Postdienstleister, die auf den Transport kleiner Waren (Pakete/Sendungen) spezialisiert sind. Es erfasst die Gesamtmarktgröße (USD) und das Marktvolumen (Anzahl der Pakete) von (1) Sendungen/Paketen/Paketen mit einem Gewicht unter 70 kg/154 lbs, (2) Geschäftskundenpaketen, nämlich Geschäft-zu-Geschäft (B2B) und Geschäft-zu-Verbraucher (B2C) sowie Privatkundenpaketen (C2C), (3) nicht-expressem Paketlieferdienst (Standard und aufgeschoben) sowie expressem Paketlieferdienst (tagesdefinierter Express und zeitdefinierter Express), (4) inländischen sowie internationalen Paketen.
- Demografie - Zur Analyse der gesamten adressierbaren Marktnachfrage wurden Bevölkerungswachstum und -prognosen untersucht und in diesem Branchentrend dargestellt. Es stellt die Bevölkerungsverteilung nach Kategorien wie Geschlecht (männlich/weiblich), Entwicklungsgebiet (städtisch/ländlich), Hauptstädte sowie andere wichtige Parameter wie Bevölkerungsdichte und Endverbrauchsausgaben (Wachstum und Anteil % des BIP) dar. Diese Daten wurden zur Beurteilung der Schwankungen in Nachfrage und Verbrauchsausgaben sowie der wichtigsten Hotspots (Städte) der potenziellen Nachfrage verwendet.
- Export- und Importtrends - Die Gesamtlogistikleistung einer Volkswirtschaft ist positiv und signifikant (statistisch) mit ihrer Handelsleistung (Exporte und Importe) korreliert. Daher wurden in diesem Branchentrend der Gesamthandelswert, wichtige Waren/Warengruppen und die wichtigsten Handelspartner für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) zusammen mit den Auswirkungen wichtiger Handels-/Logistikinfrastrukturinvestitionen und des regulatorischen Umfelds analysiert.
- Spedition - Spedition, die hier auf die Branche der Frachtbeförderungsvereinbarung (FBV) verweist, umfasst Betriebe, die hauptsächlich mit der Vereinbarung und Verfolgung des Gütertransports zwischen Versendern und Spediteuren beschäftigt sind. Die berücksichtigten Logistikdienstleister (LDL) sind Spediteure, NVOCCs, Zollmakler und Seeschifffahrtsagenten. Das Sonstige-Segment unter Spedition erfasst den durch Mehrwertdienstleistungen der FBV erzielten Umsatz, wie Zollabwicklung/-abfertigung, Erstellung frachtbezogener Dokumentation, Konsolidierung-Dekonsolidierung von Waren, Frachtversicherung und Compliance, Vereinbarung von Lagerung und Aufbewahrung, Kontaktaufnahme mit Versendern sowie Spedition über andere Transportmodi, nämlich Straße und Schiene.
- Frachtpreistendenzen - Frachtpreise nach Transportmodus (USD/Tonnenkilometer) über den Überprüfungszeitraum wurden in diesem Branchentrend dargestellt. Die Daten wurden zur Beurteilung des Inflationsumfelds, der Auswirkungen auf den Handel, des Frachtumschlags (Tonnenkilometer), der Fracht- und Logistikmarktnachfrage nach Transportmodussegmenten und damit der Gesamtgröße des Fracht- und Logistikmarkts verwendet.
- Frachttonnagetendenzen - Die von Transportmodi abgewickelte Frachttonnage (Warengewicht in Tonnen) über den Überprüfungszeitraum wurde in diesem Branchentrend dargestellt. Die Daten wurden als einer der Parameter neben der durchschnittlichen Entfernung pro Sendung (km), dem Frachtvolumen (Tonnenkilometer) und dem Frachtpreis (USD/Tonnenkilometer) zur Beurteilung der Gütertransportmarktgröße verwendet.
- Gütertransport - Gütertransport bezieht sich auf die Beauftragung eines Logistikdienstleisters (ausgelagerter Logistik) für den Transport von Waren (Rohstoffe/End-/Zwischen-/Fertigwaren einschließlich Feststoffe und Flüssigkeiten) vom Ursprung zu einem Ziel innerhalb des Landes (inländisch) oder grenzüberschreitend (international).
- Fracht und Logistik - Externe Ausgaben für (oder ausgelagerte) Erleichterung des Gütertransports (Güterbeförderung), Vereinbarung des Gütertransports über einen Agenten (Spedition), Lagerung und Aufbewahrung (temperaturgeführt oder nicht temperaturgeführt), KEP (inländischer oder internationaler Kurier-, Express- und Paketdienst) und andere Mehrwertlogistikdienstleistungen, die am Transport von Waren (Rohstoffe oder Fertigwaren einschließlich Feststoffe und Flüssigkeiten) vom Ursprung zu einem Ziel innerhalb des Landes (inländisch) oder grenzüberschreitend (international) über einen oder mehrere Transportmodi, nämlich Straße, Schiene, See, Luft und Pipelines, beteiligt sind, bilden den Fracht- und Logistikmarkt.
- Kraftstoffpreis - Kraftstoffpreisanstiege können zu Verzögerungen und Störungen für Logistikdienstleister (LDL) führen, während Rückgänge zu höherer kurzfristiger Rentabilität und zunehmendem Marktwettbewerb führen können, um Verbrauchern die besten Angebote zu machen. Daher wurden die Kraftstoffpreisschwankungen über den Überprüfungszeitraum untersucht und zusammen mit den Ursachen sowie den Marktauswirkungen dargestellt.
- BIP-Verteilung nach Wirtschaftsaktivität - Das nominale Bruttoinlandsprodukt und seine Verteilung auf die wichtigsten Wirtschaftssektoren in der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) wurden in diesem Branchentrend untersucht und dargestellt. Da das BIP positiv mit der Rentabilität und dem Wachstum der Logistikbranche zusammenhängt, wurden diese Daten in Verbindung mit den Input-Output-Tabellen/Angebots-Verwendungs-Tabellen zur Analyse der potenziellen Hauptbeitragssektoren zur Logistiknachfrage verwendet.
- BIP-Wachstum nach Wirtschaftsaktivität - Das Wachstum des nominalen Bruttoinlandsprodukts in den wichtigsten Wirtschaftssektoren für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) wurde in diesem Branchentrend dargestellt. Diese Daten wurden zur Beurteilung des Wachstums der Logistiknachfrage aller Marktendverbraucher (hier berücksichtigte Wirtschaftssektoren) verwendet.
- Inflation - Schwankungen sowohl der Großhandelspreisinflatonsrate (Jahresveränderung des Erzeugerpreisindex) als auch der Verbraucherpreisinflatonsrate wurden in diesem Branchentrend dargestellt. Diese Daten wurden zur Beurteilung des Inflationsumfelds verwendet, da es eine wichtige Rolle für das reibungslose Funktionieren der Lieferkette spielt und die Betriebskostenkomponenten der Logistik direkt beeinflusst, z. B. Reifenpreise, Fahrerlöhne und -leistungen, Energie-/Kraftstoffpreise, Wartungskosten, Mautgebühren, Lagermieten, Zollabwicklung, Speditionsraten, Kurierpreise usw., und damit den gesamten Fracht- und Logistikmarkt beeinflusst.
- Infrastruktur - Da Infrastruktur eine wichtige Rolle für die Logistikleistung einer Volkswirtschaft spielt, wurden Variablen wie Straßenlänge, Verteilung der Straßenlänge nach Oberflächenkategorie (asphaltiert vs. nicht asphaltiert), Verteilung der Straßenlänge nach Straßenklassifikation (Autobahnen vs. Fernstraßen vs. sonstige Straßen), Schienenlänge, Volumen der von wichtigen Häfen abgewickelten Container und die von wichtigen Flughäfen abgewickelte Tonnage in diesem Branchentrend analysiert und dargestellt.
- Wichtige Branchentrends - Der Berichtsabschnitt mit dem Titel „Wichtige Branchentrends” umfasst alle wichtigen Variablen/Parameter, die untersucht wurden, um die Marktgrößenschätzungen und -prognosen besser zu analysieren. Alle Trends wurden in Form von Datenpunkten (Zeitreihen oder neueste verfügbare Datenpunkte) zusammen mit einer Analyse des Parameters in Form eines prägnanten marktrelevanten Kommentars für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) dargestellt.
- Wichtige strategische Schritte - Die von einem Unternehmen ergriffene Maßnahme zur Differenzierung von seinen Wettbewerbern oder als allgemeine Strategie wird als wichtiger strategischer Schritt (WSS) bezeichnet. Dazu gehören (1) Vereinbarungen, (2) Expansionen, (3) finanzielle Umstrukturierungen, (4) Fusionen und Übernahmen, (5) Partnerschaften und (6) Produktinnovationen. Wichtige Akteure (Logistikdienstleister, LDL) im Markt wurden ausgewählt, ihre WSS wurden untersucht und in diesem Abschnitt dargestellt.
- Bilateraler Linienschifffahrtsanbindungsindex - Er gibt das Integrationsniveau eines Länderpaares in globale Linienschifffahrtsnetze an und spielt eine entscheidende Rolle bei der Bestimmung des bilateralen Handels, der wiederum potenziell zum Wohlstand eines Landes und seiner umliegenden Region beiträgt. Daher wurden die wichtigsten mit dem Land/der Region gemäß dem Berichtsumfang verbundenen Volkswirtschaften analysiert und im Branchentrend „Linienschifffahrtsanbindung” dargestellt.
- Linienschifffahrtsanbindung - Dieser Branchentrend analysiert den Stand der Anbindung an globale Schifffahrtsnetze basierend auf dem Status des Seeverkehrssektors. Er umfasst die Analyse der Linienschifffahrtsanbindungs-, bilateralen Schifffahrtsanbindungs- und Hafen-Linienschifffahrtsanbindungsindizes für die Geografie (Land/Region gemäß dem Berichtsumfang) über den Überprüfungszeitraum.
- Linienschifffahrtsanbindungsindex - Er gibt an, wie gut Länder mit globalen Schifffahrtsnetzen verbunden sind, basierend auf dem Status ihres Seeverkehrssektors. Er basiert auf fünf Komponenten des Seeverkehrssektors: (1) Die Anzahl der Schifffahrtslinien, die ein Land bedienen, (2) Die Größe des größten auf diesen Diensten eingesetzten Schiffes (in TEU), (3) Die Anzahl der Dienste, die ein Land mit anderen Ländern verbinden, (4) Die Gesamtzahl der in einem Land eingesetzten Schiffe, (5) Die Gesamtkapazität dieser Schiffe (in TEU).
- Logistikleistung - Logistikleistung und Logistikkosten sind das Rückgrat des Handels und beeinflussen die Handelskosten, wodurch Länder global wettbewerbsfähig werden. Die Logistikleistung wird durch marktweite Lieferkettenmanagementstrategien, staatliche Dienstleistungen, Investitionen und Richtlinien, Kraftstoff-/Energiekosten, das Inflationsumfeld usw. beeinflusst. Daher wurde in diesem Branchentrend die Logistikleistung der untersuchten Geografie (Land/Region gemäß dem Berichtsumfang) über den Überprüfungszeitraum analysiert und dargestellt.
- Wichtige Lkw-Lieferanten - Der Marktanteil von Lkw-Marken wird durch Faktoren wie geografische Präferenzen, Portfolio der Lkw-Typen, Lkw-Preise, lokale Produktion, Durchdringung von Lkw-Reparatur- und Wartungsdienstleistungen, Kundensupport, technologische Innovationen (wie Elektrofahrzeuge, Digitalisierung, autonome Lkw), Kraftstoffeffizienz, Finanzierungsoptionen, jährliche Wartungskosten, Verfügbarkeit von Substituten, Marketingstrategien usw. beeinflusst. Daher wurden die Verteilung (Anteil % für das Basisjahr der Studie) des Lkw-Verkaufsvolumens für führende Lkw-Marken und ein Kommentar zur aktuellen Marktlage und Markterwartung über den Prognosezeitraum in diesem Branchentrend dargestellt.
- Fertigung - Dieses Endverbraucherbranchen-Segment erfasst die externen (ausgelagerten) Logistikausgaben der Fertigungsbranchenakteure. Die berücksichtigten Endverbraucher sind Betriebe, die hauptsächlich mit der chemischen, mechanischen oder physikalischen Umwandlung von Materialien oder Substanzen in neue Produkte beschäftigt sind. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der Aufrechterhaltung eines reibungslosen Rohstoffflusses in der gesamten Lieferkette, der pünktlichen Lieferung von Fertigwaren an Händler oder Endkunden sowie der Lagerung und Versorgung der Kunden mit Rohstoffen für die Just-in-time-Fertigung.
- Ladekapazität der Seefrachtflotte - Die Ladekapazität der Seefrachtflotte spiegelt den Entwicklungsstand der maritimen Infrastruktur und des Handels einer Volkswirtschaft wider. Sie wird durch Faktoren wie Produktionsvolumen, internationalen Handel, wichtige Endverbraucherbranchen, maritime Anbindung, Umweltvorschriften, Investitionen in die Hafeninfrastrukturentwicklung, Containerfrachtumschlagskapazität der Häfen usw. beeinflusst. Dieser Branchentrend stellt die Ladekapazität der Seefrachtflotte nach Schiffstyp dar, nämlich Containerschiffe, Öltanker, Massengutfrachter, allgemeine Frachtschiffe sowie andere Typen, zusammen mit den Einflussfaktoren für die untersuchte Geografie (Land/Region gemäß dem Berichtsumfang) über den Überprüfungszeitraum.
- Modalanteil - Der Frachtmodalanteil wird durch Faktoren wie Modalproduktivität, staatliche Vorschriften, Containerisierung, Sendungsentfernung, Temperaturkontrollanforderungen, Warentyp, internationalen Handel, Gelände, Liefergeschwindigkeit, Sendungsgewicht, Massengutlieferungen usw. beeinflusst. Außerdem unterscheiden sich der Modalanteil nach Tonnage (Tonnen) und der Modalanteil nach Frachtumschlag (Tonnenkilometer) je nach durchschnittlicher Sendungsentfernung, Gewicht der wichtigsten in der Volkswirtschaft transportierten Warengruppen und Anzahl der Fahrten. Dieser Branchentrend stellt die Verteilung der nach Transportmodus beförderten Fracht (Tonnen sowie Tonnenkilometer) für das Studienbasisjahr dar.
- Öl und Gas, Bergbau und Steinbruch - Dieses Endverbraucherbranchen-Segment erfasst die externen (ausgelagerten) Logistikausgaben der Gewinnungsbranchenakteure. Die berücksichtigten Endverbraucher sind Betriebe, die natürlich vorkommende mineralische Feststoffe wie Kohle und Erze, flüssige Mineralien wie Rohöl und Gase wie Erdgas gewinnen. Logistikdienstleister (LDL) decken alle Phasen von vor- bis nachgelagert ab und spielen eine entscheidende Rolle beim Transport von Maschinen, Bohrausrüstungen, gewonnenen Mineralien, Rohöl und Erdgas sowie raffinierten/verarbeiteten Produkten von einem Ort zum anderen.
- Sonstige Endverbraucher - Das sonstige Endverbrauchersegment erfasst die externen (ausgelagerten) Logistikausgaben der Finanzdienstleistungen (BFSI), Immobilien, Bildungsdienstleistungen, Gesundheitswesen und professionellen Dienstleistungen (Verwaltung, Abfallmanagement, Rechts-, Architektur-, Ingenieur-, Design-, Beratungs-, wissenschaftliche F&E-Dienstleistungen). Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der zuverlässigen Bewegung von Lieferungen und Dokumenten zu/von diesen Branchen, wie dem Transport von Ausrüstungen oder Ressourcen, dem Versand vertraulicher Dokumente und Dateien, der Bewegung von medizinischen Waren und Lieferungen (chirurgische Lieferungen und Instrumente, einschließlich Handschuhe, Masken, Spritzen, Ausrüstung) und anderen.
- Sonstige Dienstleistungen - Das Segment Sonstige Dienstleistungen erfasst Umsätze aus (1) Mehrwertdienstleistungen (MVD) für den Gütertransport auf der Straße, Schiene, Luft und See und Binnenwasserstraßen, (2) MVD für den Seefrachtverkehr (Betrieb von Terminaleinrichtungen wie Häfen und Piers, Betrieb von Wasserstraßenschleusen, Navigations-, Lotsen- und Anlegeaktivitäten, Leichterung, Bergungsaktivitäten, Leuchtturmaktivitäten sowie andere sonstige Unterstützungsaktivitäten), (3) MVD für den Landgütertransport (Betrieb von Terminaleinrichtungen wie Bahnhöfen, Güterumschlagsbahnhöfen, Betrieb der Eisenbahninfrastruktur, Rangieren und Verschieben, Schleppen und Pannenhilfe, Verflüssigung von Gas für Transportzwecke sowie andere sonstige Unterstützungsaktivitäten), (4) MVD für den Luftfrachtverkehr (Betrieb von Terminaleinrichtungen wie Luftfrachtterminals, Flughafen- und Flugsicherungsaktivitäten, Bodendienstleistungen auf Flugfeldern, Landbahnwartung, Inspektion/Überführung/Wartung/Prüfung von Flugzeugen, Flugzeugbetankungsdienste sowie andere sonstige Unterstützungsaktivitäten), (5) MVD für Lagerungs- und Aufbewahrungsdienstleistungen (Betrieb von Getreidesilos, allgemeinen Warenlagern, Kühllagern, Lagertanks usw., Lagerung von Waren in Freihandelszonen, Schockgefrieren, Verpacken von Waren für den Versand, Verpacken und Vorbereiten von Waren für den Versand, Etikettieren und/oder Bedrucken der Verpackung, Bausatz-Montage und Verpackungsdienstleistungen sowie andere sonstige Unterstützungsaktivitäten) und (6) MVD für Kurier-, Express- und Paketdienste (Abholung, Sortierung).
- Hafenaufrufe und Leistung - Die Leistung der Häfen ist entscheidend für die Frachtbewegung, den Handel, die globale Anbindung, erfolgreiche Wachstumsstrategien, die Investitionsattraktivität für Produktions- und Vertriebssysteme einer Volkswirtschaft und beeinflusst damit das BIP, die Beschäftigung, das Pro-Kopf-Einkommen und das Industriewachstum. Daher wurden die Hafenleistungsparameter wie die mediane Verweildauer von Schiffen in den Häfen, das durchschnittliche Alter, die Größe, die Frachtkapazität, die Containerkapazität der in die Häfen einlaufenden Schiffe, Hafenaufrufe und der Containerhafen-Durchsatz in diesem Branchentrend analysiert und dargestellt.
- Hafen-Linienschifffahrtsanbindungsindex - Er spiegelt die Position eines Hafens im globalen Linienschifffahrtsnetz wider, wobei ein höherer Indexwert mit einer besseren Anbindung verbunden ist. Effiziente und gut angebundene Häfen (1) tragen zur Minimierung der Transportkosten bei, verknüpfen Lieferketten und unterstützen den internationalen Handel, (2) ebnen den Weg für Skaleneffekte und die Entwicklung von Expertise, indem sie Produzenten ermöglichen, Möglichkeiten auf inländischen sowie ausländischen Märkten besser zu nutzen. Daher wurden die wichtigsten strategisch bedeutsamen Häfen im Land/der Region gemäß dem Berichtsumfang analysiert und im Branchentrend „Linienschifffahrtsanbindung” dargestellt.
- Hafendurchsatz - Er spiegelt die Menge der Fracht oder die Anzahl der Schiffe wider, die ein Hafen jährlich abwickelt. Er kann sich auf (1) Frachttonnage, (2) Container-TEU und (3) Schiffsaufrufe beziehen. Der Hafendurchsatz in Bezug auf die Gesamtzahl der abgewickelten Container (TEU) wurde im Branchentrend „Hafenaufrufe und Leistung” dargestellt.
- Erzeugerpreisinflatonsrate - Sie gibt die Inflation aus der Sicht der Produzenten an, nämlich den durchschnittlichen Verkaufspreis, den sie für ihre Produktion über einen Zeitraum erhalten. Die jährliche Veränderung (Jahresvergleich) des Erzeugerpreisindex wird als Großhandelspreisinflatonsrate im Branchentrend „Inflation” ausgewiesen. Da der Großhandelspreisindex die dynamischen Preisbewegungen auf umfassendste Weise erfasst, wird er von Regierungen, Banken, der Industrie und Geschäftskreisen weitgehend genutzt und gilt als wichtig für die Formulierung von Handels-, Fiskal- und anderen Wirtschaftspolitiken. Die Daten wurden in Verbindung mit der Verbraucherpreisinflatonsrate verwendet, um das Inflationsumfeld besser zu verstehen.
- Segmentumsatz - Der Segmentumsatz wurde für alle wichtigen Akteure im Markt trianguliert oder berechnet und dargestellt. Er bezieht sich auf den fracht- und logistikmarktspezifischen Umsatz, den das Unternehmen über das Basisjahr der Studie in der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) erzielt hat. Er wird durch die Untersuchung und Analyse wichtiger Parameter wie Finanzdaten, Dienstleistungsportfolio, Mitarbeiterstärke, Flottengröße, Investitionen, Anzahl der präsenten Länder, wichtige Volkswirtschaften usw. berechnet, die das Unternehmen in seinen Jahresberichten und auf seiner Webseite veröffentlicht hat. Für Unternehmen mit knappen Finanzoffenlegungen wurden kostenpflichtige Datenbanken wie D&B Hoovers und Dow Jones Factiva herangezogen und durch Branchen-/Experteninteraktionen verifiziert.
- BIP des Transport- und Lagerungssektors - Wert und Wachstum des BIP des Transport- und Lagerungssektors stehen in direktem Zusammenhang mit der Größe des Fracht- und Logistikmarkts. Daher wurde diese Variable über den Überprüfungszeitraum in Wertbegriffen (USD) und als Anteil % des Gesamt-BIP in diesem Branchentrend untersucht und dargestellt. Die Daten wurden durch prägnante und relevante Kommentare zu Investitionen, Entwicklungen und der aktuellen Marktlage unterstützt.
- Trends in der E-Commerce-Branche - Verbesserte Internetanbindung und ein Boom bei der Smartphone-Durchdringung, gepaart mit steigenden verfügbaren Einkommen, haben zu einem phänomenalen Wachstum des E-Commerce-Markts weltweit geführt. Online-Käufer benötigen eine schnelle und effiziente Lieferung ihrer Bestellungen, was zu einer Zunahme der Nachfrage nach Logistikdienstleistungen, insbesondere E-Commerce-Abwicklungsdienstleistungen, führt. Daher wurden der Bruttowaren wert (GMV), das historische und prognostizierte Wachstum sowie die Aufschlüsselung der wichtigsten Warengruppen in der E-Commerce-Branche für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) in diesem Branchentrend analysiert und dargestellt.
- Trends in der Fertigungsbranche - Die Fertigungsbranche umfasst die Umwandlung von Rohstoffen in Fertigprodukte, während die Logistikbranche den effizienten Fluss von Rohstoffen zur Fabrik und den Transport der gefertigten Produkte zu den Händlern und Verbrauchern gewährleistet. Angebot und Nachfrage beider Branchen sind stark miteinander verknüpft und entscheidend für eine nahtlose Lieferkette. Daher wurden die Bruttowertschöpfung (BWS), die Aufschlüsselung der BWS in wichtige Fertigungssektoren und das Wachstum der Fertigungsbranche über den Überprüfungszeitraum in diesem Branchentrend analysiert und dargestellt.
- Lkw-Flottengröße nach Typ - Der Marktanteil von Lkw-Typen wird durch Faktoren wie geografische Präferenzen, wichtige Endverbraucherbranchen, Lkw-Preise, lokale Produktion, Durchdringung von Lkw-Reparatur- und Wartungsdienstleistungen, Kundensupport, technologische Störungen (wie Elektrofahrzeuge, Digitalisierung, autonome Lkw) usw. beeinflusst. Daher wurden die Verteilung (Anteil % für das Basisjahr der Studie) des Lkw-Bestands nach Lkw-Typ, Marktdisruptoren, Lkw-Fertigungsinvestitionen, Lkw-Spezifikationen, Lkw-Nutzungs- und Importvorschriften sowie die Markterwartung über den Prognosezeitraum in diesem Branchentrend dargestellt.
- Betriebskosten des Lkw-Verkehrs - Die Hauptgründe für die Messung/Benchmarking der Logistikleistung eines Lkw-Unternehmens sind die Reduzierung der Betriebskosten und die Steigerung der Rentabilität. Andererseits hilft die Messung der Betriebskosten dabei, festzustellen, ob und wo betriebliche Änderungen zur Kostenkontrolle vorgenommen werden müssen, und Bereiche für verbesserte Leistung zu identifizieren. Daher wurden in diesem Branchentrend die Betriebskosten des Lkw-Verkehrs und die beteiligten Variablen, nämlich Fahrerlöhne und -leistungen, Kraftstoffpreise, Reparatur- und Wartungskosten, Reifenkosten usw., über das Basisjahr der Studie untersucht und für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) dargestellt.
- Lagerung und Aufbewahrung - Das Segment Lagerung und Aufbewahrung erfasst Umsätze aus dem Betrieb von allgemeinen Warenlagern, Kühllagern und anderen Arten von Lagerungs- und Aufbewahrungseinrichtungen. Diese Betriebe übernehmen die Verantwortung für die Lagerung der Waren und deren sichere Aufbewahrung gegen Entgelt. Mehrwertdienstleistungen (MVD), die sie möglicherweise erbringen, werden als Teil des Segments „Sonstige Dienstleistungen” betrachtet. Hierbei beziehen sich MVD auf eine Reihe von Dienstleistungen im Zusammenhang mit der Verteilung der Waren eines Kunden und können Etikettierung, Stückelung, Bestandskontrolle und -management, leichte Montage, Auftragserfassung und -abwicklung, Verpackung, Kommissionierung und Verpackung, Preisauszeichnung und Etikettierung sowie Transportvereinbarung umfassen.
- Groß- und Einzelhandel - Dieses Endverbraucherbranchen-Segment erfasst die externen (ausgelagerten) Logistikausgaben der Groß- und Einzelhändler. Die berücksichtigten Endverbraucher sind Betriebe, die hauptsächlich mit dem Groß- oder Einzelhandel von Waren, im Allgemeinen ohne Umwandlung, und der Erbringung von Dienstleistungen im Zusammenhang mit dem Verkauf von Waren beschäftigt sind. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der zuverlässigen Bewegung von Lieferungen zu und Fertigprodukten von Produktionsstätten zu den Händlern und schließlich zum Endkunden, wobei Aktivitäten wie Materialbeschaffung, Transport, Auftragsabwicklung, Lagerung und Aufbewahrung, Nachfrageprognose, Bestandsmanagement usw. abgedeckt werden.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Achslast | Die Achslast eines Radfahrzeugs ist das Gesamtgewicht, das für alle mit einer bestimmten Achse verbundenen Räder auf der Fahrbahn lastet. |
| Rücktransport | Rücktransport ist die Rückbewegung eines Transportfahrzeugs von seinem ursprünglichen Zielort zu seinem ursprünglichen Abfahrtspunkt. |
| Konnossement | Ein Konnossement ist ein rechtliches Dokument, das von einem Spediteur an einen Versender ausgestellt wird und Art, Menge und Bestimmungsort der beförderten Waren detailliert beschreibt. |
| Bunkerung | Bunkerung ist der Prozess der Versorgung eines Schiffes mit Kraftstoff und/oder Gasöl, das zum Antrieb des Antriebssystems eines Schiffes verwendet wird (solcher Kraftstoff wird als Bunker bezeichnet). Sie umfasst die Logistik des Ladens und Verteilens des Kraftstoffs auf die verfügbaren Schiffstanks. Eine Person, die mit dem Handel von Bunker (Kraftstoff) beschäftigt ist, wird als Bunkerhändler bezeichnet. |
| Bunkerungsdienstleistung | Bunkerungsdienstleistung ist die Versorgung eines Schiffes mit einer angeforderten Qualität und Menge an Bunker. |
| C-Commerce | C-Commerce (kollaborativer Handel) beschreibt elektronisch ermöglichte Geschäftsinteraktionen zwischen dem internen Personal eines Unternehmens, Geschäftspartnern und Kunden in einer Handelsgemeinschaft. Die Handelsgemeinschaft könnte eine Branche, ein Branchensegment, eine Lieferkette oder ein Lieferkettensegment sein. |
| Kabotage | Transport durch ein in einem Land zugelassenes Fahrzeug, der auf dem nationalen Territorium eines anderen Landes durchgeführt wird. |
| Frachtführeragent | Ein Bodentransportdienst, der die Abholung und Lieferung von Fracht an Standorten bereitstellt, die nicht direkt von einem Luft- oder Seefrachtführer bedient werden. |
| Vertragslogistik | Vertragslogistik bezieht sich auf die Auslagerung von Ressourcenmanagementaufgaben durch ein Unternehmen an ein auf logistische Angelegenheiten spezialisiertes Drittunternehmen, wie Transport, Lagerung und Auftragsabwicklung. |
| Kurier | Ein Unternehmen, das zum Versenden von Nachrichten, Paketen usw. genutzt wird. Kurierdienst bezieht sich auf den schnellen oder zügigen Tür-zu-Tür-Abholungs- und Lieferdienst für Waren oder Dokumente. Er kann lokal oder international sein. Ein Unternehmen, das solche Lieferdienste anbietet, wird als Kurierunternehmen bezeichnet. Ein Kurierunternehmen stellt Personen ein, um seine Dienstleistungen zu erbringen. Eine solche vom Kurierdienstunternehmen eingestellte Person wird als Kurier bezeichnet. |
| Crossdocking | Crossdocking ist eine Praxis im Logistikmanagement, die das Entladen eingehender Lieferfahrzeuge und das direkte Laden der Materialien in ausgehende Lieferfahrzeuge umfasst, wobei traditionelle Lagerhaltungslogistikpraktiken weggelassen und Zeit und Geld gespart werden. |
| Drittlandshandel | Internationaler Transport zwischen zwei verschiedenen Ländern, der von einem in einem dritten Land zugelassenen Fahrzeug durchgeführt wird. Ein drittes Land ist ein anderes Land als das Lade-/Einschiffungsland und das Entlade-/Ausschiffungsland. |
| Zollabfertigung | Die Verfahren, die erforderlich sind, um Fracht durch den Zoll über bestimmte Formalitäten wie die Vorlage von Einfuhrgenehmigungen/Erlaubnissen, die Zahlung von Einfuhrzöllen und andere erforderliche Dokumentationen je nach Art der Fracht wie FCC- oder FDA-Genehmigung freizugeben. |
| Zollsiegel | Zollsiegel bezeichnet ein Siegel, einen Stempel oder ein anderes Sicherungsmittel, das von Zollbeamten angebracht wird, um die Unverletzlichkeit von Waren, kommerziellen Transportmitteln oder Lagerhäusern zu gewährleisten. |
| Gefahrgut | Gefahrgut (oder gefährliche Stoffe oder HAZMAT) umfasst entzündliche Flüssigkeiten/Feststoffe, Gase, komprimierte, verflüssigte, unter Druck gelöste, ätzende Stoffe, oxidierende Substanzen, explosive Substanzen und Gegenstände, Substanzen, die bei Kontakt mit Wasser entzündliche Gase abgeben, organische Peroxide, giftige Substanzen, infektiöse Substanzen, radioaktive Materialien, sonstige gefährliche Waren und Gegenstände. |
| Direktlieferung | Direktlieferung ist eine Methode zur Lieferung von Waren direkt vom Lieferanten oder Produkteigentümer an den Kunden. In den meisten Fällen bestellt der Kunde die Waren beim Produkteigentümer. Dieses Lieferschema reduziert Transport- und Lagerkosten, erfordert jedoch zusätzliche Planung und Verwaltung. |
| Drayage | Drayage ist eine Form des Lkw-Transports, die die verschiedenen Versandmodi (intermodal) verbindet, wie Seefracht oder Luftfracht. Es handelt sich um eine Kurzstreckenfahrt, die Waren von einem Ort zum anderen transportiert, in der Regel vor oder nach dem Fernversandprozess. Drayage-Lkw bewegen Fracht zu und von verschiedenen Zielen, wie Containerschiffen, Lagerplätzen, Auftragsabwicklungslagern und Rangierbahnhöfen. In der Regel transportiert Drayage Waren nur über kurze Entfernungen und operiert nur in einem Ballungsraum. Es erfordert auch nur einen Lkw-Fahrer in einer einzigen Schicht. |
| Trockendock | Trockendock ist ein Begriff, der für Reparaturen oder wenn ein Schiff in die Werft gebracht wird, verwendet wird. Beim Trockendocken wird das gesamte Schiff auf trockenes Land gebracht, damit die untergetauchten Teile des Rumpfes gereinigt oder inspiziert werden können. |
| Trockencontainer | Ein Trockencontainer ist eine Art Sattelauflieger, der vollständig geschlossen ist, um Sendungen vor äußeren Einflüssen zu schützen. Trockencontainer sind für den Transport von palettierten, verpackten oder losen Gütern ausgelegt, nicht temperaturgeführt (im Gegensatz zu gekühlten „Reefer”-Einheiten) und können keine übergroßen Sendungen transportieren (im Gegensatz zu Flachbettaufliegern). |
| Feedering | Transportdienst, bei dem beladene oder leere Container in einer Region zu einem „Mutterschiff” für eine Langstrecken-Seereise transferiert werden. |
| Endnachfrage | Die Endnachfrage umfasst alle Arten von Waren (Güter sowie Dienstleistungen), die als Endverbrauch konsumiert werden, und kann persönlichen Konsum, Konsum durch die Regierung, durch Unternehmen als Kapitalinvestition und als Exporte umfassen. Umfasst alle Arten von Waren (Güter sowie Dienstleistungen), die als Endverbrauch konsumiert werden, und kann persönlichen Konsum, Konsum durch die Regierung, durch Unternehmen als Kapitalinvestition und als Exporte umfassen. |
| Erstmeilenlieferung | Erstmeilenlieferung bezieht sich auf die erste Phase des Transports. Dies ist der Zeitpunkt, an dem das Paket das Lager des Verkäufers verlässt und vom Kurierabholagenten abgeholt wird, um es zu verarbeiten oder in das Lager zu bringen. Sobald das Paket das Postamt oder den Hub des Kuriers erreicht, wird es sortiert und weiter transportiert, bis es an der Haustür des Kunden ankommt. |
| Fiskalische Lagerdienste | Es bezeichnet eine Einrichtung, die klar von anderen Räumlichkeiten getrennt ist, in der verbrauchsteuerpflichtige Waren von einem zugelassenen Lagerhalter im Rahmen seiner Geschäftstätigkeit unter den von den Zollbehörden festgelegten Bedingungen unter einer Steueraussetzungsregelung hergestellt, verarbeitet, gelagert, empfangen oder versandt werden. |
| Flachbett | Es hat einen hinteren Aufbau, der flach geformt ist, um das Be- und Entladen von Waren zu erleichtern. Der Flachbett-Lkw wird hauptsächlich für den Transport schwerer, übergroßer, breiter und unempfindlicher Waren verwendet. |
| Flachbett-Lkw | Ein Flachbett-Lkw ist eine Art Lkw mit starrem Design. Er hat einen hinteren Aufbau, der flach geformt ist, um das Be- und Entladen von Waren zu erleichtern. Der Flachbett-Lkw wird hauptsächlich für den Transport schwerer, übergroßer, breiter und unempfindlicher Waren wie Maschinen, Baumaterialien oder Ausrüstungen verwendet. Aufgrund des offenen Aufbaus des Lkw dürfen die damit transportierten Waren nicht regenempfindlich sein. Funktional ist der Flachbett-Lkw mit einem Flachbettauflieger vergleichbar. |
| Frachttransitzeit | Die Transitzeit ist die Zeit, die eine Sendung benötigt, um nach der Abholung von einem bestimmten Abholpunkt an ihrem endgültigen Bestimmungsort zugestellt zu werden. |
| Halal-Logistik | Es bezieht sich auf den Prozess der Verwaltung von Logistikoperationen wie Flottenmanagement, Lagerung/Lagerhaltung und Materialhandhabung gemäß den Grundsätzen des Scharia-Rechts, um die Integrität der Halal-Produkte am Verbrauchspunkt zu gewährleisten. |
| Fuhrunternehmen | Der kommerzielle Transport von Waren. |
| Eingehende Logistik | Eingehende Logistik ist die Art und Weise, wie Materialien und andere Waren in ein Unternehmen gebracht werden. Dieser Prozess umfasst die Schritte zur Bestellung, zum Empfang, zur Lagerung, zum Transport und zur Verwaltung eingehender Lieferungen. Eingehende Logistik konzentriert sich auf den Versorgungsteil der Angebots-Nachfrage-Gleichung. |
| Zwischennachfrage | Die Zwischennachfrage umfasst Waren, Dienstleistungen sowie Wartungs- und Reparaturbauten, die an Unternehmen verkauft werden, ohne Kapitalinvestitionen. |
| International beladen | Ladeort der Waren im meldenden Land (d. h. dem Land, in dem das den Transport durchführende Fahrzeug zugelassen ist) und Entladeort in einem anderen Land. |
| International entladen | Entladeort der Waren im meldenden Land (d. h. dem Land, in dem das den Transport durchführende Fahrzeug zugelassen ist) und Ladeort in einem anderen Land. |
| Letzte-Meile-Lieferung | Letzte-Meile-Lieferung bezieht sich auf den allerletzten Schritt des Lieferprozesses, wenn ein Paket von einem Transportknotenpunkt zu seinem endgültigen Bestimmungsort bewegt wird – was in der Regel ein privater Wohnsitz oder ein Einzelhandelsgeschäft ist. |
| Teilladung (LTL) | Teilladung, auch bekannt als Stückgut (LTL), ist ein Versanddienst für relativ kleine Ladungen oder Frachtmengen. Ein LTL-Anbieter kombiniert die Ladungen und Versandanforderungen mehrerer verschiedener Unternehmen auf seinen Lkw und nutzt ein Hub-and-Spoke-System, um Waren an ihre Bestimmungsorte zu bringen. |
| Lokomotivtransport | Der Transport von Kohle, Erz, Arbeitern und Materialien unter Tage mittels lokomotivgezogener Grubenwagen. Die Lokomotive kann durch Batterie, Diesel, Druckluft, Oberleitung oder eine Kombination wie Batterie-Oberleitung oder Oberleitung-Kabelrolle angetrieben werden. |
| Milkrun | Ein Milkrun ist eine Liefermethode, die zum Transport gemischter Ladungen von verschiedenen Lieferanten zu einem Kunden verwendet wird. Anstatt dass jeder Lieferant jede Woche einen Lkw schickt, um die Bedürfnisse eines Kunden zu erfüllen, besucht ein Lkw (oder Fahrzeug) die Lieferanten, um die Ladungen für diesen Kunden abzuholen. Diese Transportmethode erhielt ihren Namen von der Praxis der Milchwirtschaft, bei der ein Tankwagen Milch von mehreren Milchviehbetrieben zur Lieferung an ein Milchverarbeitungsunternehmen sammelte. |
| Mehrländer-Konsolidierung | Mehrländer-Konsolidierung (MCC) ist eine kostengünstige Lösung, die Fracht aus verschiedenen Ursprungsländern konsolidiert, um vollständige Containerladungen (FCL) aufzubauen. MCC eignet sich am besten für Unternehmen, die geringe Warenmengen aus mehreren Ländern importieren, aber von den wirtschaftlicheren FCL-Frachtpreisen profitieren möchten. |
| Multimodale Logistik | Multimodaler Transport oder multimodaler Versand bezieht sich auf Logistik- und Frachtprozesse, die mehrere Transportmodi erfordern. |
| Omnichannel-Logistik | Omnichannel-Distribution ist ein Mehrkanalansatz, den Unternehmen verfolgen, um Kunden eine Möglichkeit zu geben, Bestellungen über mehrere Vertriebskanäle mit nahtloser Ein-Touch-Integration zu kaufen und zu empfangen. Einige der Möglichkeiten umfassen: 1. Online kaufen, dann im stationären Geschäft abholen; 2. Online kaufen, dann nach Hause oder an einen anderen Ort liefern lassen; 3. Im Geschäft kaufen, mit Lieferung nach Hause oder an einen anderen Ort; 4. Direktlieferung aus einem Lager oder Fertigungszentrum in das Geschäft, nach Hause oder an einen anderen Ort; 5. Online kaufen, dann im Geschäft oder online zurückgeben; 6. Online kaufen, dann online zurückgeben. |
| Übermaßfracht | Übermaßfracht ist jede Fracht, die nicht in sechsseitige Versandcontainer geladen werden kann, einfach weil sie zu groß ist. Der Begriff ist eine sehr lockere Klassifizierung aller Fracht mit Abmessungen, die die maximalen 40HC-Containerabmessungen überschreiten. Das ist eine Länge über 12,05 Meter – eine Breite über 2,33 Meter – oder eine Höhe über 2,59 Meter. |
| Sonstige Schiffe | Sonstige Schiffe umfassen: Flüssiggastanker, Flüssigerdgastanker, Parcel-(Chemikalien-)Tanker, Spezialtanker, Kühlschiffe, Offshore-Versorgungsschiffe, Schlepper, Bagger, Kreuzfahrtschiffe, Fähren, sonstige Nicht-Frachtschiffe. |
| Sonstige Spezialgüter | Sonstige Spezialgüter umfassen vorgeschlungene Waren (Waren, ein oder mehrere Artikel, die mit einer oder mehreren Schlaufen geliefert werden), mobile Einheiten (selbstfahrende mobile Einheiten, nicht selbstfahrende Einheiten, abgerollte Fahrzeuge), übergroße Ausrüstungsladungen (leichte und schwere Maschinen, die oft zu groß oder zu schwer sind), hochwertige Fracht, die zusätzlichen Schutz benötigt, wie Elektronik, Finanzdienstleistungen-Straßenfracht. |
| Ausgelagerter Gütertransport | Transport gegen Entgelt oder Vergütung; die Beförderung von Waren gegen Entgelt. |
| Paletten | Erhöhte Plattform, die das Heben und Stapeln von Waren erleichtern soll. |
| Teilladung | Eine Teilladung beschreibt Waren, die einen Lkw nur teilweise füllen. Im Wesentlichen ist die Menge der Sendung größer als die Stückgutsendung (LTL). Außerdem kann die Sendung einen Lkw nicht vollständig belegen, d. h. ihre Kapazität ist viel geringer als eine Vollladungssendung (FTL). |
| Asphaltierte Straße | Straße, die mit gebrochenem Stein (Makadam) mit Kohlenwasserstoffbindemittel oder bituminierten Mitteln, mit Beton oder mit Kopfsteinpflaster befestigt ist. |
| Q-Commerce | Q-Commerce, auch als Schnellhandel bezeichnet, ist eine Art E-Commerce, bei dem der Schwerpunkt auf schnellen Lieferungen liegt, typischerweise in weniger als einer Stunde. |
| Kai | Eine Stein- oder Metallplattform, die neben oder in das Wasser hineinragt, zum Be- und Entladen von Schiffen. |
| Recommerce | Recommerce ist der Verkauf von zuvor besessenen Artikeln über Online-Marktplätze an Käufer, die sie wiederverwenden, recyceln oder weiterverkaufen. |
| Rückwärtslogistik | Rückwärtslogistik ist eine Art Lieferkettenmanagement, das Waren von Kunden zurück zu den Verkäufern oder Herstellern bewegt. |
| Straßengütertransportdienst | Die Beauftragung eines Lkw-Unternehmens für den Transport von Waren (Rohstoffe oder gefertigte Waren einschließlich Feststoffe und Flüssigkeiten) vom Ursprung zu einem Ziel innerhalb des Landes (inländisch) oder grenzüberschreitend (international) bildet den Straßengütertransportmarkt. Der Dienst kann Vollladung oder Stückgut, containerisiert oder nicht containerisiert, temperaturgeführt oder nicht temperaturgeführt, Kurzstrecke oder Langstrecke sein. |
| Roll-on/Roll-off-Fracht | Roll-on/Roll-off (RORO oder Ro-Ro) Schiffe sind Frachtschiffe, die für den Transport von Radfahrzeugen wie Autos, Motorrädern, Lkw, Sattelzügen, Bussen, Aufliegern und Eisenbahnwaggons ausgelegt sind, die auf eigenen Rädern oder mit einem Plattformfahrzeug wie einem selbstfahrenden modularen Transporter auf das Schiff gefahren und von ihm heruntergefahren werden. |
| Wechselbehälter | Ein Wechselbehälter, Tauschbehälter, austauschbarer Container oder austauschbare Einheit ist einer der Typen von Standard-Frachtcontainern für den Straßen- und Schienentransport. |
| Tankleichter | Ein nicht selbstfahrendes Schiff, das hauptsächlich für den Transport von flüssigen, festen oder gasförmigen Waren oder Ladungen in loser Schüttung in Laderäumen (oder Tanks) durch Flüsse und Binnenwasserstraßen gebaut oder angepasst wurde und gelegentlich Waren oder Ladungen durch Ozeane und Meere transportieren kann, wenn es von einer Binnenwasserstraße zur anderen in Transit ist. Die transportierten Waren oder Ladungen stehen in direktem Kontakt mit dem Tankinneren. |
| Curtainsider-Fahrzeug | Curtainsider und Tautliner werden als Gattungsnamen für Lkw/Auflieger mit Seitenvorhang verwendet. Die Vorhänge sind dauerhaft an einer Laufschiene oben und abnehmbaren Schienen/Stangen vorne und hinten befestigt, sodass die Vorhänge geöffnet werden können und Gabelstapler entlang der gesamten Seiten für einfaches und effizientes Be- und Entladen eingesetzt werden können. Wenn sie für die Fahrt geschlossen sind, werden vertikale Lastbeschränkungsriemen an einer Seilschiene unter dem Lkw-Bett befestigt, die das Lkw-Bett und den Vorhang entlang beider Seiten verbinden. Winden an beiden Enden des Vorhangs spannen ihn, daher der Name „Tautliner”. Dies verhindert, dass der Vorhang im Wind flattert oder trommelt, und kann auch dazu beitragen, leichte Ladungen vor dem seitlichen Verrutschen zu bewahren. |
| Umladung | Umladung ist ein Versandbegriff, der sich auf den Transfer von Waren von einem Transportmodus auf einen anderen auf dem Weg zu ihrem endgültigen Bestimmungsort bezieht. |
| Tsubo | Eine japanische Flächeneinheit, die 35,58 Quadratfuß entspricht. |
| Nicht asphaltierte Straße | Straße mit stabilisierter Basis, die nicht mit gebrochenem Stein, Kohlenwasserstoffbindemittel oder bituminierten Mitteln, Beton oder Kopfsteinpflaster befestigt ist. |
| Schiffsbetreuungsdienste | Dazu gehören Schiffswartung, Reparaturen, Reinigung, Pflege des Rumpfes und der Takelage sowie der Ausrüstung. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung wichtiger Variablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Begriffen. Inflation ist kein Teil der Preisgestaltung, und der durchschnittliche Verkaufspreis (AVP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




