
Größe und Marktanteil des Fracht- und Logistikmarktes
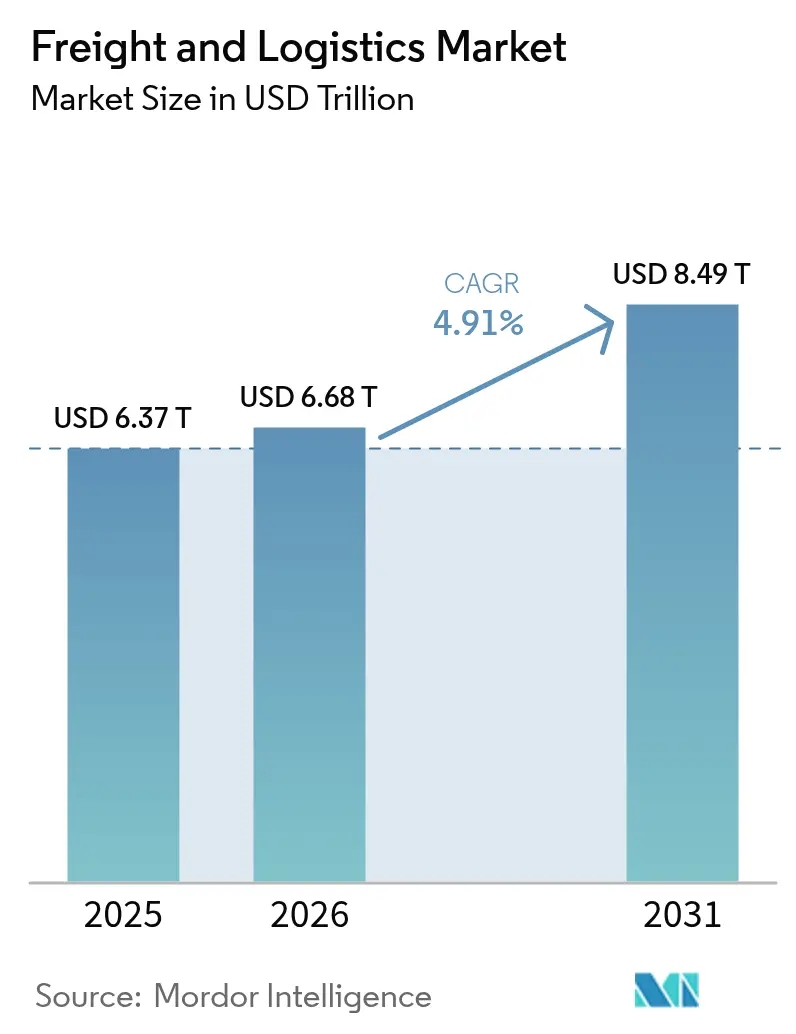
Analyse des Fracht- und Logistikmarktes von Mordor Intelligence
Die Fracht- und Logistikmarktgröße wird voraussichtlich von 6,72 Billionen USD im Jahr 2026 auf 7,04 Billionen USD im Jahr 2027 steigen und bis 2032 8,84 Billionen USD erreichen, mit einer CAGR von 4,67 % über 2027–2032.
Die Erfüllung von Online-Einzelhandelsbestellungen in Indien und die Verlagerung der Fertigung nach Mexiko schaffen Nachfrage nach Paketdienstleistungen und lokal vernetzter Distribution. Diese Kräfte erhöhen den Wert der Koordination von Lagerhäusern, Transportabschnitten und Lieferverpflichtungen rund um spezifische Handelsströme. Anbieter können durch breitere Netzwerke und längere Kundenvereinbarungen reagieren, wobei spezialisierte Abwicklung einen weiteren Weg zur Differenzierung bietet. Fahrermangel und episodische Hafenverzögerungen schränken ein, wie viel gebuchte Kapazität zu zuverlässigem Service wird. Expansion ist am wertvollsten dort, wo der Anbieter die erforderliche Personalausstattung und Transferkapazität sichern kann, um sein erweitertes Leistungsversprechen zu erfüllen.
Wichtigste Erkenntnisse des Berichts
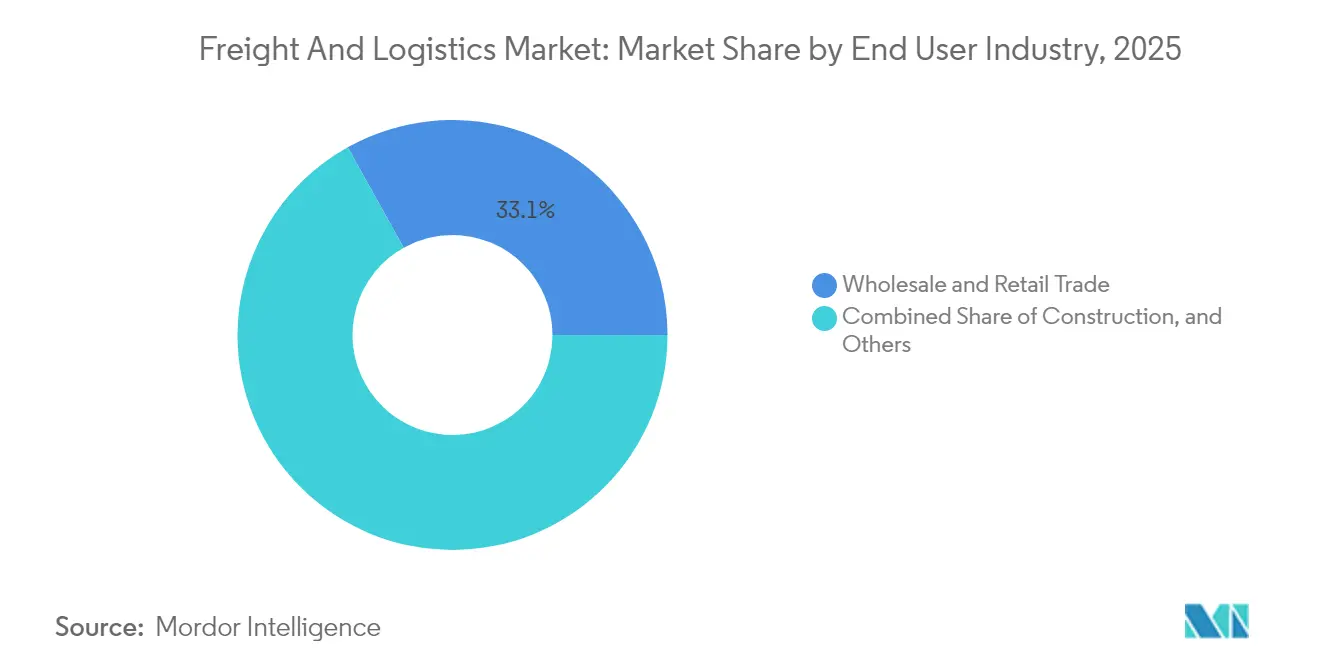
- Unter den Endverbraucherbranchen führte der Groß- und Einzelhandel mit einem Fracht- und Logistikmarktanteil von 33,16 % im Jahr 2026, während die Fertigung mit einer prognostizierten CAGR von 5,03 % über 2027–2032 das am schnellsten wachsende Segment ist.
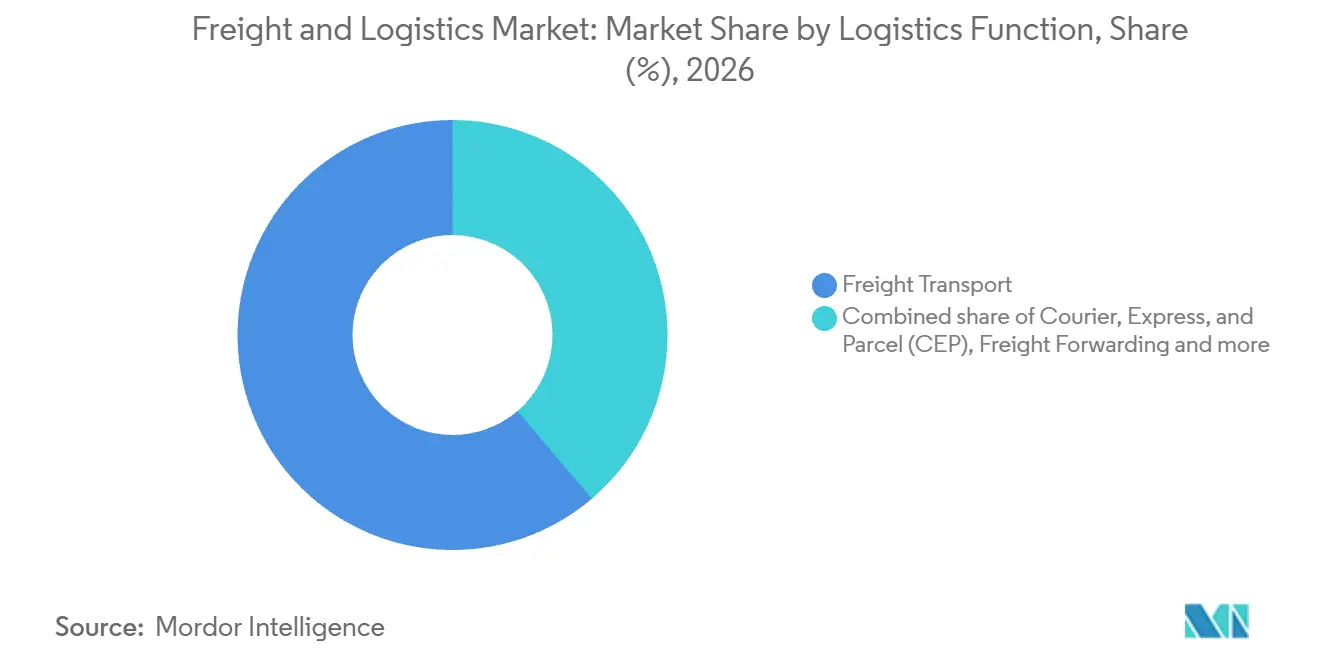
- Unter den Logistikfunktionen hielt der Frachttransport im Jahr 2026 einen Anteil von 61,23 % an der Fracht- und Logistikmarktgröße, und Lagerung und Aufbewahrung ist mit einer prognostizierten CAGR von 5,3 % über 2027–2032 das am schnellsten wachsende Segment.
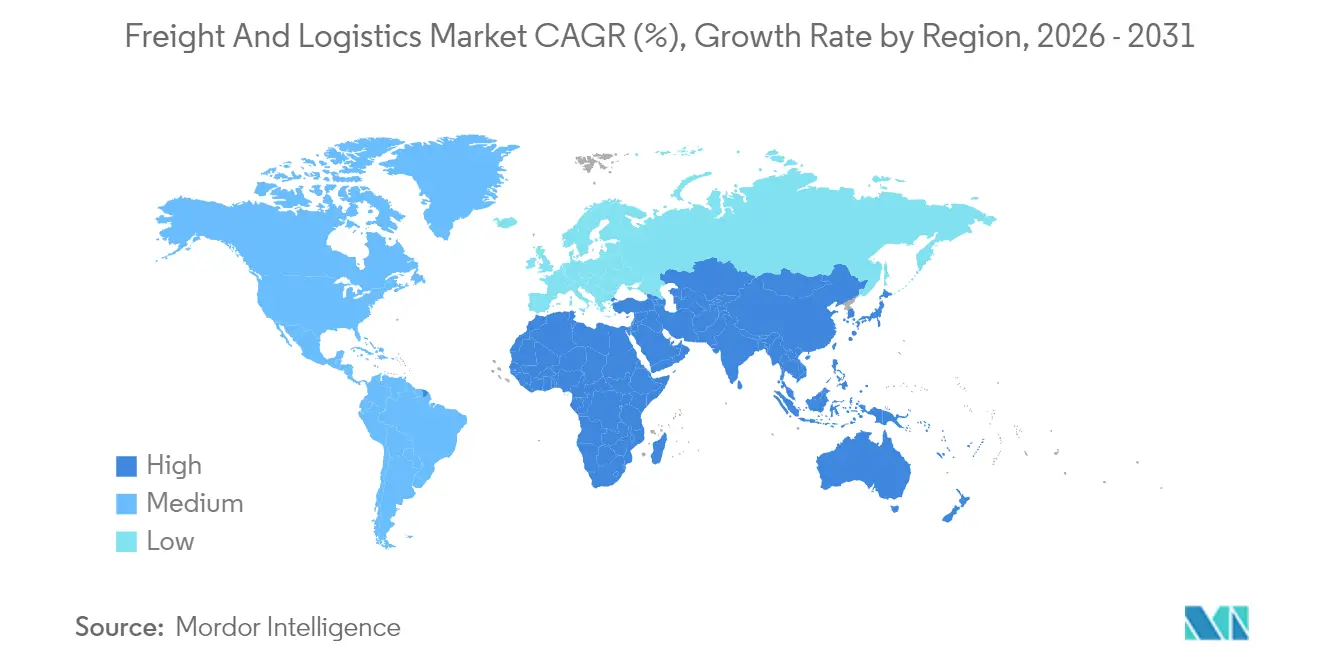
- Geografisch führte Asien-Pazifik mit einem Marktanteil von 41,74 % im Jahr 2026 und ist mit einer prognostizierten CAGR von 5,98 % über 2027–2032 auch die am schnellsten wachsende Region.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Durchdringung in Schwellenmärkten | +2% | Indiens Paketverteilungsnetzwerk | Mittelfristig (2–4 Jahre) |
| On-Demand-Liefererwartungen am selben Tag | +1.6% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturausbau und PPP-Logistikkorridore | +1.3% | Indien und Südafrika | Langfristig (≥ 4 Jahre) |
| Rückverlagerung und Nahverlagerung der Fertigung | +1.1% | Industriekorridore in Zentralmexiko | Mittelfristig (2–4 Jahre) |
| Obligatorische Scope-3-Emissionsoffenlegung | +0.5% | Länder der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Bevorratung im Verteidigungssektor | +0.3% | Kanada, Dänemark, Finnland, Italien, Niederlande | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Durchdringung in Schwellenmärkten
Delhiverys Express-Paketgeschäft lieferte im Geschäftsjahr bis März 2026 1 Milliarde E-Commerce-Pakete in Indien aus – ein Volumen, das seinem kumulierten Aufkommen in den ersten 10 Jahren entspricht. Dieses jährliche Arbeitsvolumen schafft Nachfrage nach wiederholten Abholungs-, Sortier- und Zustellaktivitäten rund um Online-Einzelhandelstransaktionen. Im Quartal bis zum 30. Juni 2026 meldete sein Express-Geschäft 322 Millionen Sendungen in Indien. Für Fulfillment-Anbieter macht dieser Maßstab die Paketabwicklung zu einer wiederkehrenden Betriebsanforderung entlang der Reise vom Verkäufer zum Kunden, anstatt einer gelegentlichen Bewegung konsolidierter Waren. In diesem Maßstab erstreckt sich vertraglich buchbare Arbeit über den Transport zwischen Sortierstellen hinaus auf die lokalen Abholungen und Zustellungen, die mit einzelnen Bestellungen verbunden sind.
Erwartungen an Same-Day-Lieferungen auf Abruf
Die Verfügbarkeit von Same-Day-Lieferungen gibt Einzelhändlern einen konkreten Grund, Lieferkapazitäten in der Nähe ihrer Kunden einzukaufen. In Ryders Umfrage vom März 2026 unter 1.160 US-amerikanischen Online-Käufern gaben 9 % an, dass sie häufig bei einem Unternehmen kauften, speziell weil es Same-Day-Lieferung anbot.[1] Amazon berichtete, dass die Erweiterung seines US-amerikanischen Same-Day-Delivery-Netzwerks im Jahr 2025 die in weniger als einem Tag gelieferten Artikel im Jahresvergleich um 70 % steigerte. Der Service ist für Prime-Mitglieder, die in den meisten US-Gebieten einen Mindestbestellwert von 25 USD erreichen, kostenlos, wobei lokale Mindestbestellwerte variieren. Amazon betreibt dieses Netzwerk selbst, sodass seine Erweiterung die Lieferverfügbarkeit veranschaulicht und nicht Käufe von externen Logistikanbietern. Für Einzelhändler ohne eigenes Netzwerk bietet der Einkauf lokaler Fulfillment- und Last-Mile-Kapazitäten eine Möglichkeit, um Käufer zu konkurrieren, deren Händlerwahl von der Same-Day-Lieferung abhängt.
Infrastrukturausbau und öffentlich-private Partnerschafts-Logistikkorridore
Multimodale Infrastruktur kann die Anzahl der Verlader erweitern, die schienengebundene Logistikdienstleistungen nutzen können. Am 2. Mai 2025 listete Indiens PPP-Bewertungsausschuss den multimodalen Logistikdrehkreuz Greater Noida in Uttar Pradesh zur endgültigen Genehmigung. Am 13. August 2026 veröffentlichte der Transnet Rail Infrastructure Manager eine Ausschreibung (RFI), die Möglichkeiten zur privaten Beteiligung an rund 9.098 Kilometern der südafrikanischen Niedrigdichte-B-Netz-Nebenstrecken abdeckt. Die Ausschreibung lud zu Vorschlägen für Sanierung, Finanzierung, Betrieb, Wartung und mögliche Konzessionierung ein, was die private Beteiligung über den anfänglichen Bau hinaus ausweiten würde, wenn sie verfolgt wird. Für Frachtbetreiber kann die Kombination von Zugangsinfrastruktur mit Umschlaganlagen Nachfrage nach Dienstleistungen schaffen, die Industriefracht mit dem Kernnetz verbinden. Genehmigungsstufige Drehkreuze und Nebenstreckeneinladungen schaffen eine Pipeline für die Serviceentwicklung, wobei die Frachtdiensterlöse von nutzbaren Anlagen und Betriebsvereinbarungen abhängen.
Rückverlagerung und Nearshoring der Fertigung
Hersteller, die ihre Produktion näher an nordamerikanische Kunden verlagern, schaffen Nachfrage nach Logistikdienstleistungen rund um ihre neuen Produktionsstandorte. Am 4. Dezember 2025 eröffnete DP World ein 10.869 Quadratmeter großes Multi-Kunden-Lager in El Marqués, Querétaro, und erweiterte damit seine Drittlogistikkapazität inmitten der Nearshoring-Nachfrage. Die Anlage bedient Schlüsselindustrien und Hersteller, die ihre Produktion nach Nordamerika verlagern, und verknüpft die Erweiterung mit einer spezifischen industriellen Kundenbasis. Für diese Käufer kann nahegelegene Lagerung eingehende Materialien mit ausgehender Distribution verbinden und so eine Servicemöglichkeit rund um den Produktionsstandort schaffen. Ein Multi-Kunden-Standort kann die feste Verpflichtung gegenüber einem neuen Standort auf mehrere Hersteller verteilen und so die Abhängigkeit von einem einzelnen verlagernden Kunden verringern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrermangel und alternde Belegschaft | -0.9% | Europa und Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Hafenstaus und Engpässe im Binnenland | -0.7% | Ostküstenhäfen Kanadas | Kurzfristig (≤ 2 Jahre) |
| Geopolitische Sanktionen auf wichtigen Handelsrouten | -0.3% | Europäische Union, Russland, Belarus | Mittelfristig (2–4 Jahre) |
| Hohe Cybersicherheitsversicherungsprämien | -0.2% | Kurzfristig (≤ 2 Jahre) | |
| Quelle: Mordor Intelligence | |||
Fahrermangel und alternde Belegschaft
Frachtbetreiber können verfügbare Lkw nicht in zuverlässige Servicekapazität umwandeln, ohne genügend qualifizierte Fahrer für deren Betrieb. Die IRU-Umfrage 2025 ergab rund 2,9 Millionen unbesetzte Lkw-Fahrerstellen, was 11 % der Belegschaft in 18 untersuchten Märkten entspricht. Diese Lücke kann die zusätzlichen Ladungen einschränken, die ein Spediteur annimmt, selbst wenn Verlader bereit sind, Transport einzukaufen. Sie macht auch die Wirtschaftlichkeit des Hinzufügens von Fahrzeugen von der Personalausstattung abhängig, da Ausrüstung allein keine planmäßige Abfahrt gewährleisten kann. Im Juni 2025 setzte der US-amerikanische Spediteur Silchuk Transport 80 Volvo VNL 860 Lkw mit dem Ziel ein, die Fahreranwerbung und -bindung zu verbessern. Für Spediteure, die mit Vakanzen konfrontiert sind, besteht die verbleibende kommerzielle Belastung in den Kosten und der Unsicherheit der Personalbesetzung jeder zusätzlichen Route.
Hafenstaus und Engpässe im Binnenland
Hafenverzögerungen können die nutzbare Transportkapazität eines Verladeurs einschränken, selbst wenn Schiffe und Binnendienste verfügbar sind. Die Verweildauer von Containern an Kanadas Ostküste betrug im Januar und Februar 2025 durchschnittlich 9,2 bzw. 9,3 Tage, gegenüber den jeweiligen 3-Jahres-Monatsdurchschnittswerten von 4,7 und 4,3 Tagen. UNCTAD berichtete, dass maritime Hafenstaus in 2024 und bis in 2025 die Umschlagzeiten und Verzögerungen erhöhten, das effektive Schiffsangebot und die Zuverlässigkeit verringerten und einen Aufwärtsdruck auf die Frachtpreise ausübten. Für Importeure können solche Verzögerungen einen größeren Zeitpuffer zwischen Ankunft und dem Datum erfordern, an dem Waren benötigt werden. Die kanadischen Verweildauern sanken bis Ende 2025 auf etwa 3 bis 4 Tage. Der Schutz von Lieferverpflichtungen gegen eine Wiederholung trägt die Kosten des Haltens dieses Zeitpuffers, selbst nachdem die Verweildauern nachlassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche:
Einzelhandelsverteilungsmaßstab und FertigungskoordinationGroß- und Einzelhandel machte 2026 einen Anteil von 33,16 % an der Fracht- und Logistikmarktgröße aus. Innerhalb dieses größten Segments nutzte Walmart im Geschäftsjahr 2026 192 US-amerikanische Vertriebseinrichtungen und 179 außerhalb der Vereinigten Staaten. Der Großteil seiner Waren- und Club-Einkäufe wurde über diese Einrichtungen abgewickelt, während der Großteil der verbleibenden Einkäufe direkt von Lieferanten versandt wurde. Sein US-Netzwerk kombinierte eine eigene Lkw-Flotte mit beauftragten Transportunternehmen und veranschaulicht, wie Einzelhandelslogistik interne Abläufe und eingekauften Transport umfasst. Da Walmart eine eigene Lkw-Flotte mit beauftragten Transportunternehmen kombiniert, konkurrieren externe Spediteure um die Transportarbeit, die über seine eigene Flotte hinaus vergeben wird.
Die Fertigung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,03 % über 2027–2032. Im Jahr 2025 erneuerte CEVA Logistics eine 3-jährige Transportvereinbarung mit Safran, die Luft- und Raumfahrtteile von Fertigungsstandorten in Marokko und Tunesien zu Zielen in Frankreich abdeckt. Die Vereinbarung betraf tägliche Komponentenbewegungen und verknüpfte den Service des Logistikanbieters mit der Produktionsgeografie des Herstellers. Diese Vereinbarung gibt Logistiklieferanten eine kommerzielle Rolle bei der Koordination wiederkehrender grenzüberschreitender Ströme, bei denen der erforderliche Service eng mit dem Standort der Industrieoperationen verbunden ist. Die Fertigungsnachfrage bietet daher Spielraum für Verträge, die auf einem Produktionsnetzwerk aufgebaut sind, wobei die Koordination zwischen benannten Standorten eine spezifischere Serviceproposition bietet als Transportkapazität allein.

Nach Logistikfunktion:
Transportmaßstab und Nachfrage nach LagerkapazitätDer Frachttransport repräsentierte im Jahr 2026 einen Fracht- und Logistikmarktanteil von 61,23 %. Zur Veranschaulichung des Maßstabs dieses größten Segments wickelten britische Häfen im Jahr 2025 428,3 Millionen Tonnen Fracht ab, wobei das Tonnagevolumen gegenüber 2024 um weniger als 1 % zurückging. Diese große, weitgehend stabile Frachtbasis veranschaulicht den physischen Maßstab, den Transportdienstleistungen bewältigen müssen, selbst ohne einen starken jährlichen Volumenzuwachs. Für Betreiber erfordert die Bedienung eines etablierten Stroms die Abstimmung von Schiffs- und Anschlusstransportkapazität auf die tatsächlich bewegte Fracht. Da das Hafentonnagevolumen weitgehend stabil ist, müsste eine Kapazitätserweiterung, die diesen britischen Strom bedient, Fracht von bestehenden Diensten abziehen, um die Auslastung aufrechtzuerhalten.
Lagerung und Aufbewahrung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,3 % über 2027–2032. Im dritten Quartal 2026 begann der Logistikimmobilieneigentümer und -vermieter Prologis mit Mietverträgen über 55,92 Millionen Quadratfuß in seinem globalen Portfolio, einschließlich Betriebsimmobilien und Immobilien in der Entwicklung. Seine Logistikanlagen bedienen Business-to-Business- sowie Einzelhandels- oder Online-Fulfillment-Kunden und verbinden die Immobiliennachfrage mit unterschiedlichen Distributionsnutzungen. Für Lagerdienstleister stellt die Vermietungsaktivität eine physische Kapazitätsverpflichtung dar, um die herum Empfangs-, Lager- und Fulfillment-Dienstleistungen organisiert werden können. Wenn ein Mieter das Fulfillment auslagert, ist der Betriebsvertrag eine separate Vergabe vom Immobilienmietvertrag, und Logistikanbieter konkurrieren auf der Grundlage von Servicebedingungen darum.
Geografische Analyse
Asien-Pazifik Fracht- und Logistikmarkt
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 41,74 % an der Fracht- und Logistikmarktgröße und ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 5,98 % über 2027–2032. Chinas Häfen wickelten im Jahr 2025 18,3 Milliarden Tonnen Ladung ab, ein Anstieg von 4,2 % gegenüber 2024.[2] Diese Gesamtzahl umfasst den Inlands- und Außenhandel über Küsten- und Binnenhäfen. Der Seehandel in der weiteren Subregion Ostasien und Pazifik überstieg im Jahr 2025 6 Milliarden Tonnen. Steigender Durchsatz in China fügt Fracht für Anschlussdienste hinzu, die abgewickelt werden muss, und unterstützt die Kapazitätsentwicklung entlang der Transportabschnitte, die Häfen mit ihren Kunden verbinden.
In Europa entfiel im Jahr 2025 86,1 % der Schienenfracht-Tonnenkilometer der Niederlande bei den wichtigsten Eisenbahnunternehmen auf den internationalen Transport. Die See-Schienen-Umschläge in Rotterdam beeinflussten diese Struktur und unterstrichen eine Logistikrolle bei der Verbindung eines Importgateways mit der grenzüberschreitenden Schienenverteilung. In Nordamerika verzeichnete Kanadas Hafen von Vancouver im Jahr 2025 mit 170,4 Millionen Tonnen einen Rekord, ein Anstieg von 8 % gegenüber 2024, wobei die Containerfracht um 6 % und die Schüttgutfracht um 11 % stieg. Das Gateway-Servicedesign konzentriert sich daher auf die internationale Schienenkoordination in den Niederlanden und auf die Abwicklung sowohl von Schüttgut- als auch von Containerströmen in Vancouver, wobei jede Frachtmischung unterschiedliche Weiterverbindungen erfordert.
Im Nahen Osten und Afrika wickelte Äthiopiens Modjo Dry Port Importe und Exporte nach einer Erweiterung durch die Regierung mit Unterstützung der Weltbank ab. Im Mai 2026 waren die Bearbeitungszeiten dort in einigen Fällen von 60 auf 15 Tage gesunken. Kürzere Abfertigungszeiten in Modjo können es Frachtspediteuren ermöglichen, Container sowohl für Import- als auch für Exportfracht schneller umzuschlagen. Südamerikas Straßenkanal wird durch Brasilien veranschaulicht, wo der Straßengüterverkehr im Jahr 2025 1,17 Milliarden Tonnen erreichte. Die Bedienung von Brasiliens Straßenarbeitsvolumen erfordert daher Zugang zu Lkw-Kapazität neben der Sendungskoordination, was Spediteuren eine direkte Betriebsrolle in den Logistikdienstleistungen des Landes gibt.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive kommerzieller Drittanbieter von Straßenlogistik, einschließlich Frachtintermediären. Chinas Ausnahme für gewöhnliche Frachtgenehmigungen gilt für Fahrzeuge mit einem Gesamtgewicht von 4.500 Kilogramm oder weniger. US-amerikanische Güterbroker benötigen eine Kaution oder einen Treuhandfonds in Höhe von 75.000 USD, bevor die FMCSA sie registriert. Der Einstiegs-Kompromiss hängt daher vom verwendeten Asset- und Intermediärmodell ab, was das zur Erfüllung einer Lieferanforderung benötigte Kapital verändern kann.
Regulatorische Tabelle
| Entscheidungsfaktor | China | Deutschland | Saudi-Arabien | Vereinigte Staaten | Brasilien |
|---|---|---|---|---|---|
| Primäre Behörde | Verkehrsministerium und lokale Verkehrsbehörden | Zuständige Genehmigungsbehörde für den Geschäftssitz des Betreibers | Allgemeine Transportbehörde | Federal Motor Carrier Safety Administration | Agência Nacional de Transportes Terrestres |
| Wichtige Instrumente oder Ausrichtung | Regeln für Straßengüterverkehrsbetreiber und Frachtbahnhöfe | § 3 GüKG, vorbehaltlich unmittelbar anwendbaren EU-Rechts | Anpassungsrahmen des Straßenverkehrsgesetzes, der 1 Jahr ab Inkrafttreten mit einer möglichen Verlängerung von bis zu 6 Monaten gewährt | 49 CFR § 387.307 finanzielle Sicherheit, wirksam ab 16. Januar 2026 | Mindestkoeffizienten für den Straßengüterverkehr und gesetzlicher Dieselpreisauslöser |
| Kommerzielle Auswirkung | Betroffene Betreiber benötigen Genehmigungen, mit der angegebenen Genehmigungsausnahme für gewöhnliche Frachtfahrzeuge mit einem Gesamtgewicht von 4.500 Kilogramm oder weniger | In Deutschland ansässige betroffene Betreiber müssen Zuverlässigkeits-, Finanzkraft- und fachliche Kompetenzanforderungen erfüllen | Eine Statusanpassung war im Rahmen eines TGA-Mechanismus erforderlich | Güterbroker benötigen eine Kaution oder einen Treuhandfonds in Höhe von 75.000 USD vor der Registrierung | Preisuntergrenzen für Anbieter mit ordentlichen halbjährlichen Aktualisierungen und außerordentlichen Aktualisierungen, wenn der S10-Diesel um mehr als 5 % schwankt |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Chinas begrenzte Leichtfahrzeug-Genehmigungsausnahme und Deutschlands Genehmigungen von bis zu 10 Jahren bieten spezifische Betriebswege, während die verbleibenden Einstiegsbedingungen mittlere Bewertungen und Kontinuität unterstützen. Saudi-Arabiens mittlere Bewertung und der Ausblick „Keine Änderung” spiegeln die fortlaufende Anpassungsverpflichtung neben zusätzlicher Vorbereitungszeit wider, nach der Verlängerung vom 11. September 2026 bestimmter Schwer- und Leichtgüterfristen bis zum 27. Februar 2027. Die US-amerikanische finanzielle Sicherheit ist eine Voraussetzung für die Brokerregistrierung gemäß der ab 16. Januar 2026 geltenden Anforderung, was mittlere Attraktivität und Kontinuität nach diesem abgeschlossenen Compliance-Übergang unterstützt. Brasilien erhält für Anbieter eine hohe Bewertung, weil Mindestpreiskoeffizienten eine Erlösuntergrenze schaffen, während die Kraftstoff-ausgelöste Aktualisierung vom 30. September 2026 den bestehenden Anpassungsmechanismus veranschaulicht.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Sendungskoordination, physischen Transport und Ziellagerhaltung nach den Dienstleistungen, die Lieferanten verkaufen, und den Übergaben, die sie verwalten. Maersk bietet Zoll- und Supply-Chain-Management neben Transport, Lagerung, Distribution und Kühllagerung an. DHL Supply Chain bietet ebenfalls Lagerung, Transport und Mehrwertdienste an und zeigt, wie ein Anbieter an mehreren Betriebsstufen teilnehmen kann. Diese Breite macht die Koordination zwischen Dienstleistungen zu einer potenziellen Quelle zusätzlicher Gebühreneinnahmen, sofern der Anbieter die Übergaben verwalten kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Sendungskoordination und Zollvorbereitung | Integrierte Logistikanbieter wie A.P. Moller-Maersk | Koordinations- und Zolldienstgebühren | Nicht abgestimmte Sendungs- und Zollanweisungen | Sendungsdaten und Verantwortlichkeiten vor dem Versand validieren |
| Frachttransport | Transportdienstleister wie DHL Supply Chain und A.P. Moller-Maersk | Transportdiensterlöse | Gebuchte Kapazität, die nicht der erforderlichen Abfahrt entspricht | Alternative Abfahrten mit der nächsten Abwicklungsstufe koordinieren |
| Lagerung und Zielabwicklung | Kontraktlogistikanbieter wie DHL Supply Chain und A.P. Moller-Maersk | Lager-, Abwicklungs- und Mehrwertdienstgebühren | Ankunftsspitzen, die die geplante Abwicklungskapazität übersteigen | Empfangspläne und Personal mit erwarteten Ankünften abstimmen |
| Quelle: Mordor Intelligence | ||||
Ein integriertes Dienstleistungspaket kann Erlöse über Koordination und Ausführung hinweg erzielen, während jede physische Übergabe eine zu verwaltende Lieferaufgabe hinzufügt. Die Kombination von Stufen schafft daher Mehrwert, wenn Sendungsanweisungen, Transportankünfte und Lagerempfangspläne aufeinander abgestimmt bleiben. Zukünftige Integration hat den klarsten kommerziellen Zweck, wo sie einen spezifischen Übergabefehler reduziert, weil der Verkauf weiterer Dienstleistungen ohne diese Koordination lediglich mehrere Betriebsrisiken in einem Vertrag konzentriert.
Wettbewerbslandschaft
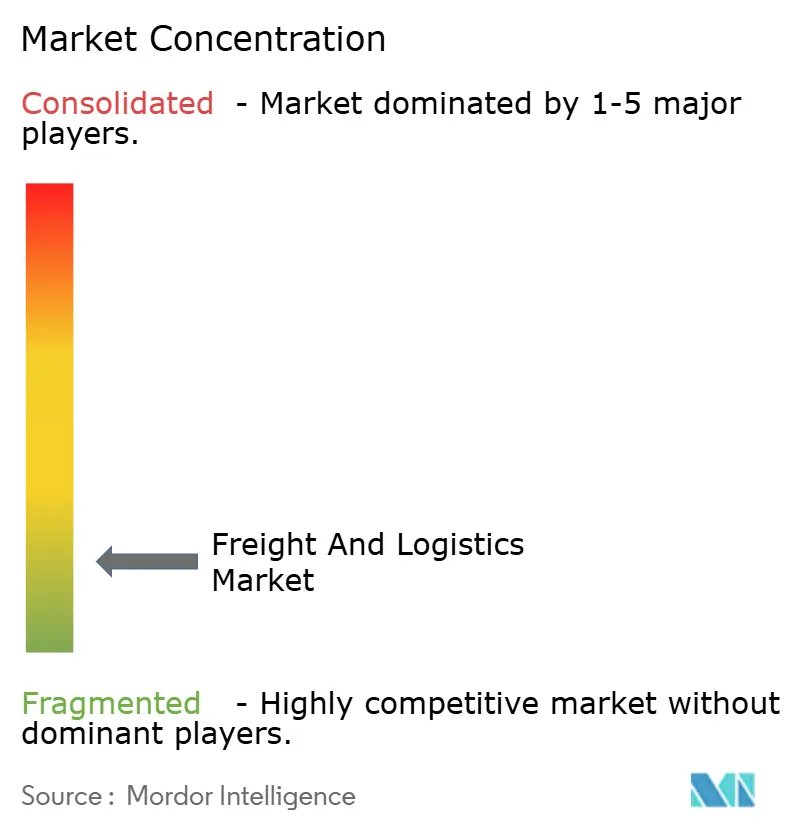
Die Branche kombiniert breite internationale Netzwerke mit spezialisierten Serviceangeboten, und DSV A/S (einschließlich DB Schenker) erweiterte sein Speditions- und Logistiknetzwerk durch die abgeschlossene Schenker-Akquisition im Jahr 2025. Die DHL Supply Chain-Einheit der DHL Group erwarb am 5. Mai 2025 IDS Fulfillment LLC in den Vereinigten Staaten und fügte Lager- und Distributionsfläche hinzu, während UPS Paketdienste mit komplexer Gesundheitslogistik kombiniert. Kuehne+Nagel bietet europäische Straßenlogistik und Sammelgutdienste an, während A.P. Moller-Maersk See- und integrierte Logistik bereitstellt. Diese unterschiedlichen Servicepositionen hinterlassen ein fragmentiertes Wettbewerbsfeld, in dem breite geografische Abdeckung und spezialisierte Kundenanforderungen unterschiedliche Grundlagen für die Gewinnung von Geschäften schaffen.
Maersk unterzeichnete im Februar 2025 eine 10-jährige See- und integrierte Logistikvereinbarung mit Castlery zur Unterstützung der globalen Expansion der Möbelmarke. Die Kombination dieser Dienstleistungen über diesen Zeitraum gibt dem Anbieter die Möglichkeit, mehr der Distributionsarbeit des Kunden innerhalb einer kommerziellen Beziehung zu koordinieren. Für einen international expandierenden Möbelkäufer kann die Kontinuität zwischen Seebewegung und anderen Logistikdienstleistungen den Umfang der Vereinbarung neben der Transportausführung kommerziell wichtig machen. Diese Strategie konkurriert durch die Dauer und Breite einer Kundenbeziehung und schafft einen anderen Weg zur Geschäftserweiterung als der Kauf eines anderen Logistiknetzwerks.
Bis zum 12. August 2025 hatte UPS Healthcare die IATA CEIV Pharma-Zertifizierung an 18 wichtigen globalen Standorten erlangt.[3] Diese Branchenzertifizierung ist an diese Einrichtungen gebunden und macht zertifizierte Abwicklungsabdeckung zu einer spezifischen Wettbewerbsfähigkeit. UPS erwarb im ersten Quartal 2025 auch den in Deutschland ansässigen Gesundheitslogistikanbieter Frigo-Trans und erweiterte damit seine komplexen Gesundheitslogistikfähigkeiten. Ein pharmazeutischer Verlader, der zertifizierte Abwicklung sucht, benötigt Abdeckung an den Einrichtungen, die seine Route bedienen, sodass Netzwerkbreite allein keine Eignung begründet. Herausforderer, die um diese Arbeit konkurrieren, stehen vor einer einrichtungsspezifischen Fähigkeitsbarriere, weil ein zertifizierter Ursprung nicht die am separaten Zielort erforderliche Qualifikation liefern kann.
Führende Unternehmen der Fracht- und Logistikbranche
-
DSV A/S (Including DB Schenker)
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
Kuehne+Nagel
-
A.P. Moller-Maersk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fracht- und Logistikmarkt Unternehmen in diesem Bericht
- A.P. Moller-Maersk
- Allcargo Logistics
- Americold
- Aramex
- C.H. Robinson
- CJ Logistics Corporation
- CMA CGM Group (Including CEVA Logistics)
- CTS Logistics Group
- Culina Group
- DACHSER
- DHL Group
- DP World
- DSV A/S (Including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx
- GEODIS
- GXO Logistics
- Hellmann Worldwide Logistics
- Hub Group
- International Distribution Services
- J.B. Hunt Transport Services, Inc.
- Japan Post Holdings Co., Ltd.
- JD.com, Inc. (Including JD Logistics, Inc.)
- Kintetsu Group Holdings Co., Ltd. (Including Kintetsu World Express, Inc.)
- Kuehne+Nagel
- La Poste Group (Including Geopost)
- Landstar System Inc.
- LOGWIN
- LX International Corp. (Including LX Pantos Co., Ltd.)
- Mainfreight
- NFI Industries
- NYK (Nippon Yusen Kaisha) Line
- Orient Overseas Container Line (OOCL Logistics)
- Penske Corporation (Including Penske Logistics)
- Poste Italiane
- Rhenus Logistics
- Ryder System, Inc.
- Savino Del Bene SpA
- SF Express (KEX-SF)
- Sinotrans, Ltd.
- The MSC Group (Mediterranean Shipping Company)
- Total Quality Logistics, LLC
- Uber Technologies Inc.
- United Parcel Service of America, Inc. (UPS)
- XPO, Inc.
- Yamato Holdings Co., Ltd.
Neueste Industrielle Entwicklungen in Fracht- und Logistikmarkt
- Sep 2026: Aurizon eröffnete sein Kewdale-Frachtterminal in Perth, das für längere Züge ausgelegt ist und mehr Fracht zwischen Westaustralien und den östlichen Bundesstaaten bewegen soll.
- Sep 2026: CJ Logistics nahm den Vollbetrieb im Elwood Logistics Center in Illinois auf, das gemeinsam mit der Korea Ocean Business Corporation entwickelt wurde. Zum Zeitpunkt der Ankündigung strebte die Einrichtung die US-amerikanische Freihandelszonenbezeichnung an.
Umfang und Methodik
Segmentierungsübersicht
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Verarbeitendes Gewerbe |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Kurier-, Express- und Paketdienste (KEP) | Nach Zieltyp | Inland |
| International | ||
| Spedition | Nach Transportmodus | Luft |
| See- und Binnenwasserstraßen | ||
| Sonstige | ||
| Gütertransport | Nach Transportmodus | Luft |
| Pipelines | ||
| Schiene | ||
| Straße | ||
| See- und Binnenwasserstraßen | ||
| Lagerung und Lagerhaltung | Nach Temperaturkontrolle | Nicht temperaturgeführt |
| Temperaturgeführt | ||
| Sonstige Dienstleistungen | ||
| Asien-Pazifik | Nach Land | Australien |
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Malaysia | ||
| Thailand | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Europa | Nach Land | Dänemark |
| Finnland | ||
| Frankreich | ||
| Deutschland | ||
| Island | ||
| Italien | ||
| Niederlande | ||
| Norwegen | ||
| Polen | ||
| Rumänien | ||
| Russland | ||
| Spanien | ||
| Schweden | ||
| Türkei | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Naher Osten und Afrika | Nach Land | Ägypten |
| Nigeria | ||
| Katar | ||
| Saudi-Arabien | ||
| Südafrika | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
| Nordamerika | Nach Land | Kanada |
| Mexiko | ||
| Vereinigte Staaten | ||
| Übriges Nordamerika | ||
| Südamerika | Nach Land | Argentinien |
| Brasilien | ||
| Chile | ||
| Kolumbien | ||
| Peru | ||
| Uruguay | ||
| Übriges Südamerika | ||
| Übriger Teil der Welt |
| Endnutzerbranche | Landwirtschaft, Fischerei und Forstwirtschaft | ||
| Bauwesen | |||
| Verarbeitendes Gewerbe | |||
| Öl und Gas, Bergbau und Steinbruch | |||
| Groß- und Einzelhandel | |||
| Sonstige | |||
| Logistikfunktion | Kurier-, Express- und Paketdienste (KEP) | Nach Zieltyp | Inland |
| International | |||
| Spedition | Nach Transportmodus | Luft | |
| See- und Binnenwasserstraßen | |||
| Sonstige | |||
| Gütertransport | Nach Transportmodus | Luft | |
| Pipelines | |||
| Schiene | |||
| Straße | |||
| See- und Binnenwasserstraßen | |||
| Lagerung und Lagerhaltung | Nach Temperaturkontrolle | Nicht temperaturgeführt | |
| Temperaturgeführt | |||
| Sonstige Dienstleistungen | |||
| Region | Asien-Pazifik | Nach Land | Australien |
| China | |||
| Indien | |||
| Indonesien | |||
| Japan | |||
| Malaysia | |||
| Thailand | |||
| Vietnam | |||
| Übriger Asien-Pazifik-Raum | |||
| Europa | Nach Land | Dänemark | |
| Finnland | |||
| Frankreich | |||
| Deutschland | |||
| Island | |||
| Italien | |||
| Niederlande | |||
| Norwegen | |||
| Polen | |||
| Rumänien | |||
| Russland | |||
| Spanien | |||
| Schweden | |||
| Türkei | |||
| Vereinigtes Königreich | |||
| Übriges Europa | |||
| Naher Osten und Afrika | Nach Land | Ägypten | |
| Nigeria | |||
| Katar | |||
| Saudi-Arabien | |||
| Südafrika | |||
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten und Afrika | |||
| Nordamerika | Nach Land | Kanada | |
| Mexiko | |||
| Vereinigte Staaten | |||
| Übriges Nordamerika | |||
| Südamerika | Nach Land | Argentinien | |
| Brasilien | |||
| Chile | |||
| Kolumbien | |||
| Peru | |||
| Uruguay | |||
| Übriges Südamerika | |||
| Übriger Teil der Welt | |||
Marktdefinition
- Landwirtschaft, Fischerei und Forstwirtschaft - Dieses Endnutzerbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Akteure der Landwirtschafts-, Fischerei- und Forstwirtschaftsbranche. Die berücksichtigten Endnutzer sind Betriebe, die hauptsächlich mit dem Anbau von Feldfrüchten, der Tierhaltung, der Holzernte, dem Fang von Fischen und anderen Tieren aus ihren natürlichen Lebensräumen sowie der Erbringung damit verbundener Unterstützungsleistungen befasst sind. Hierbei spielen Logistikdienstleister eine entscheidende Rolle bei der Beschaffung, Lagerung, dem Umschlag, dem Transport und der Verteilung von Betriebsmitteln (Saatgut, Pestizide, Düngemittel, Ausrüstung und Wasser) von Herstellern oder Lieferanten zu den Produzenten sowie beim reibungslosen Fluss der Erzeugnisse (Produkte, Agrarwaren) zu Händlern und Verbrauchern. Dies umfasst sowohl temperaturgeführte als auch nicht temperaturgeführte Logistik, je nach Haltbarkeit der transportierten oder gelagerten Waren.
- Bauwesen - Dieses Endnutzerbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Akteure der Baubranche. Die berücksichtigten Endnutzer sind Betriebe, die hauptsächlich mit dem Bau, der Reparatur und der Renovierung von Wohn- und Gewerbegebäuden, Infrastruktur, Ingenieurbauwerken sowie der Erschließung und Entwicklung von Grundstücken befasst sind. Logistikdienstleister spielen eine entscheidende Rolle bei der Steigerung der Rentabilität von Bauprojekten, indem sie den Bestand an Rohstoffen und Ausrüstung sowie zeitkritische Lieferungen verwalten und andere Mehrwertdienste für ein effektives Projektmanagement erbringen.
- Kurier-, Express- und Paketdienste - Die Kurier-, Express- und Paketdienste, oft als KEP-Markt bezeichnet, beziehen sich auf Logistik- und Postdienstleister, die auf den Transport kleiner Waren (Pakete/Sendungen) spezialisiert sind. Sie erfassen die gesamte Marktgröße (USD) und das Marktvolumen (Anzahl der Pakete) von (1) Sendungen/Paketen unter 70 kg/154 lbs Gewicht, (2) Geschäftskundenpaketen, d. h. Business-to-Business (B2B) und Business-to-Consumer (B2C) sowie Privatkundenpaketen (C2C), (3) nicht-expressen Paketzustelldiensten (Standard und aufgeschoben) sowie expressen Paketzustelldiensten (tagesdefinierter Express und zeitdefinierter Express), (4) inländischen sowie internationalen Paketen.
- Demografie - Zur Analyse der gesamten adressierbaren Marktnachfrage wurden Bevölkerungswachstum und -prognosen untersucht und in diesem Branchentrend dargestellt. Er repräsentiert die Bevölkerungsverteilung nach Kategorien wie Geschlecht (männlich/weiblich), Entwicklungsgebiet (städtisch/ländlich), Großstädte sowie andere Schlüsselparameter wie Bevölkerungsdichte und Endverbrauchsausgaben (Wachstum und Anteil % am BIP). Diese Daten wurden zur Beurteilung von Schwankungen in der Nachfrage und den Verbrauchsausgaben sowie der wichtigsten Hotspots (Städte) potenzieller Nachfrage verwendet.
- Export- und Importtrends - Die Gesamtlogistikleistung einer Volkswirtschaft ist positiv und signifikant (statistisch) mit ihrer Handelsleistung (Exporte und Importe) korreliert. Daher wurden in diesem Branchentrend der Gesamthandelswert, die wichtigsten Waren/Warengruppen und die wichtigsten Handelspartner für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) zusammen mit den Auswirkungen wichtiger Handels-/Logistikinfrastrukturinvestitionen und des regulatorischen Umfelds analysiert.
- Spedition - Spedition, die hier die Branche der Frachtbeförderungsarrangements umfasst, schließt Betriebe ein, die hauptsächlich mit der Vereinbarung und Verfolgung des Gütertransports zwischen Verladern und Frachtführern befasst sind. Die berücksichtigten Logistikdienstleister sind Spediteure, NVOCCs, Zollagenten und Seeschifffahrtsagenten. Das Segment „Sonstige” unter Spedition erfasst den Umsatz aus Mehrwertdiensten der Frachtbeförderungsarrangements wie Zollabfertigung, Erstellung frachtbezogener Dokumente, Konsolidierung und Dekonsolidierung von Waren, Frachtversicherung und Compliance, Vereinbarung von Lagerung und Lagerhaltung, Kontaktpflege mit Verladern sowie Spedition über andere Transportmodi wie Straße und Schiene.
- Frachtpreistendenzen - Die Frachtpreise nach Transportmodus (USD/Tonnenkilometer) wurden über den Überprüfungszeitraum in diesem Branchentrend dargestellt. Die Daten wurden zur Beurteilung des Inflationsumfelds, der Auswirkungen auf den Handel, des Frachtumschlags (Tonnenkilometer), der Nachfrage im Fracht- und Logistikmarkt nach Transportmodus-Segmenten und damit der Gesamtgröße des Fracht- und Logistikmarktes verwendet.
- Frachttonnagetendenzen - Die Frachttonnage (Gewicht der Waren in Tonnen) nach Transportmodus wurde über den Überprüfungszeitraum in diesem Branchentrend dargestellt. Die Daten wurden als einer der Parameter neben der durchschnittlichen Entfernung pro Sendung (km), dem Frachtvolumen (Tonnenkilometer) und den Frachtpreisen (USD/Tonnenkilometer) zur Beurteilung der Marktgröße des Gütertransports verwendet.
- Gütertransport - Gütertransport bezeichnet die Beauftragung eines Logistikdienstleisters (ausgelagerter Logistik) für den Transport von Gütern (Rohstoffe/End-/Zwischen-/Fertigwaren einschließlich Feststoffe und Flüssigkeiten) vom Ursprungsort zu einem Bestimmungsort innerhalb des Landes (Inland) oder grenzüberschreitend (international).
- Fracht und Logistik - Externe Ausgaben für (oder ausgelagerte) Erleichterung des Gütertransports (Güterbeförderung), Vereinbarung des Gütertransports über einen Agenten (Spedition), Lagerung und Lagerhaltung (temperaturgeführt oder nicht temperaturgeführt), KEP (inländische oder internationale Kurier-, Express- und Paketdienste) und sonstige logistische Mehrwertdienste, die am Transport von Gütern (Rohstoffe oder Fertigwaren einschließlich Feststoffe und Flüssigkeiten) vom Ursprungsort zu einem Bestimmungsort innerhalb des Landes (Inland) oder grenzüberschreitend (international) über einen oder mehrere Transportmodi wie Straße, Schiene, See, Luft und Pipelines beteiligt sind, bilden den Fracht- und Logistikmarkt.
- Kraftstoffpreis - Kraftstoffpreisanstiege können zu Verzögerungen und Störungen für Logistikdienstleister führen, während Rückgänge zu höherer kurzfristiger Rentabilität und zunehmendem Marktwettbewerb um die besten Angebote für Verbraucher führen können. Daher wurden die Kraftstoffpreisschwankungen über den Überprüfungszeitraum untersucht und zusammen mit den Ursachen sowie den Marktauswirkungen dargestellt.
- BIP-Verteilung nach Wirtschaftsaktivität - Das nominale Bruttoinlandsprodukt und seine Verteilung auf die wichtigsten Wirtschaftssektoren in der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) wurden in diesem Branchentrend untersucht und dargestellt. Da das BIP positiv mit der Rentabilität und dem Wachstum der Logistikbranche zusammenhängt, wurden diese Daten in Verbindung mit Input-Output-Tabellen/Angebots-Verwendungs-Tabellen zur Analyse der potenziellen Hauptbeitragssektoren zur Logistiknachfrage verwendet.
- BIP-Wachstum nach Wirtschaftsaktivität - Das Wachstum des nominalen Bruttoinlandsprodukts über die wichtigsten Wirtschaftssektoren für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) wurde in diesem Branchentrend dargestellt. Diese Daten wurden zur Beurteilung des Wachstums der Logistiknachfrage aller Marktendnutzer (hier berücksichtigte Wirtschaftssektoren) verwendet.
- Inflation - Schwankungen sowohl der Großhandelspreisinfation (Jahresveränderung des Erzeugerpreisindex) als auch der Verbraucherpreisinflation wurden in diesem Branchentrend dargestellt. Diese Daten wurden zur Beurteilung des Inflationsumfelds verwendet, da es eine entscheidende Rolle für das reibungslose Funktionieren der Lieferkette spielt und die Betriebskostenkomponenten der Logistik direkt beeinflusst, z. B. Reifenpreise, Fahrerlöhne und -leistungen, Energie-/Kraftstoffpreise, Wartungskosten, Mautgebühren, Lagermieten, Zollabfertigung, Speditionsraten, Kuriergebühren usw. und damit den gesamten Fracht- und Logistikmarkt beeinflusst.
- Infrastruktur - Da Infrastruktur eine entscheidende Rolle für die Logistikleistung einer Volkswirtschaft spielt, wurden Variablen wie Straßenlänge, Verteilung der Straßenlänge nach Oberflächenkategorie (befestigt vs. unbefestigt), Verteilung der Straßenlänge nach Straßenklassifizierung (Autobahnen vs. Fernstraßen vs. sonstige Straßen), Schienenlänge, Volumen der von großen Häfen umgeschlagenen Container und die von großen Flughäfen abgewickelte Tonnage analysiert und in diesem Branchentrend dargestellt.
- Wichtigste Branchentrends - Der Berichtsabschnitt „Wichtigste Branchentrends” umfasst alle wichtigen Variablen/Parameter, die zur besseren Analyse der Marktgrößenschätzungen und -prognosen untersucht wurden. Alle Trends wurden in Form von Datenpunkten (Zeitreihen oder aktuellste verfügbare Datenpunkte) zusammen mit einer Analyse des Parameters in Form eines prägnanten, marktrelevanten Kommentars für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) dargestellt.
- Wichtigste strategische Maßnahmen - Die Maßnahme, die ein Unternehmen ergreift, um sich von seinen Wettbewerbern zu differenzieren oder als allgemeine Strategie einzusetzen, wird als wichtige strategische Maßnahme bezeichnet. Dazu gehören (1) Vereinbarungen, (2) Expansionen, (3) finanzielle Umstrukturierungen, (4) Fusionen und Übernahmen, (5) Partnerschaften und (6) Produktinnovationen. Die wichtigsten Akteure (Logistikdienstleister) im Markt wurden ausgewählt, ihre wichtigsten strategischen Maßnahmen wurden untersucht und in diesem Abschnitt dargestellt.
- Bilateraler Linienschifffahrtsanbindungsindex - Er gibt das Integrationsniveau eines Länderpaares in globale Linienschifffahrtsnetze an und spielt eine entscheidende Rolle bei der Bestimmung des bilateralen Handels, der wiederum potenziell zum Wohlstand eines Landes und seiner umliegenden Region beiträgt. Daher wurden die wichtigsten mit dem Land/der Region gemäß dem Berichtsumfang verbundenen Volkswirtschaften analysiert und im Branchentrend „Linienschifffahrtsanbindung” dargestellt.
- Linienschifffahrtsanbindung - Dieser Branchentrend analysiert den Stand der Anbindung an globale Schifffahrtsnetze auf der Grundlage des Status des Seeverkehrssektors. Er umfasst die Analyse der Linienschifffahrtsanbindung, der bilateralen Schifffahrtsanbindung und der Hafen-Linienschifffahrtsanbindungsindizes für die Geografie (Land/Region gemäß dem Berichtsumfang) über den Überprüfungszeitraum.
- Linienschifffahrtsanbindungsindex - Er gibt an, wie gut Länder auf der Grundlage des Status ihres Seeverkehrssektors mit globalen Schifffahrtsnetzen verbunden sind. Er basiert auf fünf Komponenten des Seeverkehrssektors: (1) Die Anzahl der Reedereien, die ein Land bedienen, (2) die Größe des größten auf diesen Diensten eingesetzten Schiffes (in TEU), (3) die Anzahl der Dienste, die ein Land mit anderen Ländern verbinden, (4) die Gesamtzahl der in einem Land eingesetzten Schiffe, (5) die Gesamtkapazität dieser Schiffe (in TEU).
- Logistikleistung - Logistikleistung und Logistikkosten sind das Rückgrat des Handels und beeinflussen die Handelskosten, wodurch Länder global wettbewerbsfähig werden. Die Logistikleistung wird durch marktweite Supply-Chain-Management-Strategien, staatliche Dienstleistungen, Investitionen und Richtlinien, Kraftstoff-/Energiekosten, das Inflationsumfeld usw. beeinflusst. Daher wurde die Logistikleistung der untersuchten Geografie (Land/Region gemäß dem Berichtsumfang) in diesem Branchentrend über den Überprüfungszeitraum analysiert und dargestellt.
- Wichtigste Lkw-Lieferanten - Der Marktanteil von Lkw-Marken wird durch Faktoren wie geografische Präferenzen, Portfolio der Lkw-Typen, Lkw-Preise, lokale Produktion, Durchdringung von Lkw-Reparatur- und Wartungsdiensten, Kundensupport, technologische Innovationen (wie Elektrofahrzeuge, Digitalisierung, autonome Lkw), Kraftstoffeffizienz, Finanzierungsoptionen, jährliche Wartungskosten, Verfügbarkeit von Substituten, Marketingstrategien usw. beeinflusst. Daher wurden die Verteilung (Anteil % für das Basisjahr der Studie) des Lkw-Absatzvolumens für führende Lkw-Marken und ein Kommentar zur aktuellen Marktlage und Markterwartungen über den Prognosezeitraum in diesem Branchentrend dargestellt.
- Verarbeitendes Gewerbe - Dieses Endnutzerbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Akteure der Fertigungsindustrie. Die berücksichtigten Endnutzer sind Betriebe, die hauptsächlich mit der chemischen, mechanischen oder physikalischen Umwandlung von Materialien oder Substanzen in neue Produkte befasst sind. Logistikdienstleister spielen eine entscheidende Rolle bei der Aufrechterhaltung eines reibungslosen Rohstoffflusses entlang der Lieferkette, der pünktlichen Lieferung von Fertigwaren an Händler oder Endkunden sowie der Lagerung und Versorgung der Kunden mit Rohstoffen für die Just-in-Time-Fertigung.
- Ladekapazität der Seehandelsflotte - Die Ladekapazität der Seehandelsflotte spiegelt den Entwicklungsstand der maritimen Infrastruktur und des Handels einer Volkswirtschaft wider. Sie wird durch Faktoren wie Produktionsvolumen, internationalen Handel, wichtige Endnutzerbranchen, maritime Anbindung, Umweltvorschriften, Investitionen in die Hafeninfrastrukturentwicklung, Containerumschlagskapazität der Häfen usw. beeinflusst. Dieser Branchentrend stellt die Ladekapazität der Seehandelsflotte nach Schiffstyp dar, d. h. Containerschiffe, Öltanker, Massengutfrachter, allgemeine Frachtschiffe sowie andere Typen, zusammen mit den Einflussfaktoren für die untersuchte Geografie (Land/Region gemäß dem Berichtsumfang) über den Überprüfungszeitraum.
- Modaler Anteil - Der modale Frachtanteil wird durch Faktoren wie modale Produktivität, staatliche Vorschriften, Containerisierung, Entfernung der Sendung, Anforderungen an die Temperaturkontrolle, Art der Waren, internationalen Handel, Gelände, Liefergeschwindigkeit, Sendungsgewicht, Massensendungen usw. beeinflusst. Außerdem unterscheiden sich der modale Anteil nach Tonnage (Tonnen) und der modale Anteil nach Frachtumschlag (Tonnenkilometer) je nach durchschnittlicher Entfernung der Sendungen, Gewicht der wichtigsten in der Volkswirtschaft transportierten Warengruppen und Anzahl der Fahrten. Dieser Branchentrend stellt die Verteilung der nach Transportmodus beförderten Fracht (Tonnen sowie Tonnenkilometer) für das Basisjahr der Studie dar.
- Öl und Gas, Bergbau und Steinbruch - Dieses Endnutzerbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Akteure der Extraktionsindustrie. Die berücksichtigten Endnutzer sind Betriebe, die natürlich vorkommende mineralische Feststoffe wie Kohle und Erze, flüssige Mineralien wie Rohöl und Gase wie Erdgas gewinnen. Logistikdienstleister decken alle Phasen von der Förderung bis zur Verarbeitung ab und spielen eine entscheidende Rolle beim Transport von Maschinen, Bohrausrüstungen, geförderten Mineralien, Rohöl und Erdgas sowie raffinierten/verarbeiteten Produkten von einem Ort zum anderen.
- Sonstige Endnutzer - Das Segment sonstige Endnutzer erfasst die externen (ausgelagerten) Logistikausgaben der Finanzdienstleistungsbranche (BFSI), der Immobilienbranche, der Bildungsdienstleistungen, des Gesundheitswesens und der professionellen Dienstleistungen (Verwaltung, Abfallmanagement, Rechts-, Architektur-, Ingenieur-, Design-, Beratungs- und wissenschaftliche Forschungs- und Entwicklungsdienstleistungen). Logistikdienstleister spielen eine entscheidende Rolle bei der zuverlässigen Bewegung von Lieferungen und Dokumenten zu und von diesen Branchen, wie z. B. dem Transport von Ausrüstungen oder Ressourcen, dem Versand vertraulicher Dokumente und Akten sowie der Bewegung von medizinischen Waren und Verbrauchsmaterialien (chirurgische Verbrauchsmaterialien und Instrumente, einschließlich Handschuhe, Masken, Spritzen, Ausrüstungen), um nur einige zu nennen.
- Sonstige Dienstleistungen - Das Segment sonstige Dienstleistungen erfasst Umsätze aus (1) Mehrwertdiensten für den Gütertransport auf der Straße, Schiene, Luft und See und Binnenwasserstraßen, (2) Mehrwertdiensten für den Seefrachtverkehr (Betrieb von Terminaleinrichtungen wie Häfen und Piers, Betrieb von Wasserstraßenschleusen, Navigations-, Lotsen- und Anlegeaktivitäten, Leichterung, Bergungsaktivitäten, Leuchtturmaktivitäten sowie sonstige Hilfsaktivitäten), (3) Mehrwertdiensten für den Landgüterverkehr (Betrieb von Terminaleinrichtungen wie Bahnhöfen, Güterumschlagsanlagen, Betrieb der Eisenbahninfrastruktur, Rangier- und Verschubaktivitäten, Abschleppen und Pannenhilfe, Verflüssigung von Gas für Transportzwecke sowie sonstige Hilfsaktivitäten), (4) Mehrwertdiensten für den Luftfrachtverkehr (Betrieb von Terminaleinrichtungen wie Luftfrachtterminals, Flughafen- und Flugsicherungsaktivitäten, Bodendienstleistungen auf Flugfeldern, Pistenwartung, Inspektion/Überführung/Wartung/Prüfung von Flugzeugen, Flugzeugbetankungsdienste sowie sonstige Hilfsaktivitäten), (5) Mehrwertdiensten für Lager- und Lagerhaltungsdienstleistungen (Betrieb von Getreidesilos, allgemeinen Warenlagern, Kühllagern, Lagertanks usw., Lagerung von Waren in Freizonen, Schockgefrieren, Verpacken von Waren für den Versand, Verpacken und Vorbereiten von Waren für den Versand, Etikettieren und/oder Bedrucken der Verpackung, Zusammenstellen von Kits und Verpackungsdienstleistungen sowie sonstige Hilfsaktivitäten) und (6) Mehrwertdiensten für Kurier-, Express- und Paketdienste (Abholung, Sortierung).
- Hafenaufrufe und -leistung - Die Leistung der Häfen ist entscheidend für die Frachtbewegung, den Handel, die globale Anbindung, erfolgreiche Wachstumsstrategien, die Investitionsattraktivität für Produktions- und Vertriebssysteme einer Volkswirtschaft und beeinflusst damit das BIP, die Beschäftigung, das Pro-Kopf-Einkommen und das Industriewachstum. Daher wurden Hafenleistungsparameter wie die mediane Verweildauer von Schiffen in den Häfen, das durchschnittliche Alter, die Größe, die Frachtkapazität, die Containerkapazität der in die Häfen einlaufenden Schiffe, Hafenaufrufe und der Containerhafendurchsatz analysiert und in diesem Branchentrend dargestellt.
- Hafen-Linienschifffahrtsanbindungsindex - Er spiegelt die Position eines Hafens im globalen Linienschifffahrtsnetz wider, wobei ein höherer Indexwert mit einer besseren Anbindung verbunden ist. Effiziente und gut angebundene Häfen (1) tragen zur Minimierung der Transportkosten bei, verknüpfen Lieferketten und unterstützen den internationalen Handel, (2) ebnen den Weg für Skaleneffekte und die Entwicklung von Expertise, indem sie Produzenten ermöglichen, Möglichkeiten auf inländischen und ausländischen Märkten besser zu nutzen. Daher wurden die wichtigsten strategisch bedeutsamen Häfen im Land/der Region gemäß dem Berichtsumfang analysiert und im Branchentrend „Linienschifffahrtsanbindung” dargestellt.
- Hafendurchsatz - Er spiegelt die Menge der Fracht oder die Anzahl der Schiffe wider, die ein Hafen jährlich abwickelt. Er kann sich auf (1) Frachttonnage, (2) Container-TEU und (3) Schiffsaufrufe beziehen. Der Hafendurchsatz in Bezug auf die Gesamtzahl der umgeschlagenen Container (TEU) wurde im Branchentrend „Hafenaufrufe und -leistung” dargestellt.
- Erzeugerpreisinflation - Sie gibt die Inflation aus Sicht der Produzenten an, d. h. den durchschnittlichen Verkaufspreis, den sie für ihre Produktion über einen Zeitraum erhalten. Die jährliche Veränderung (Jahresvergleich) des Erzeugerpreisindex wird als Großhandelspreisinfation im Branchentrend „Inflation” ausgewiesen. Da der Großhandelspreisindex Preisbewegungen auf umfassendste Weise erfasst, wird er von Regierungen, Banken, der Industrie und Wirtschaftskreisen weitgehend verwendet und gilt als wichtig für die Formulierung von Handels-, Fiskal- und anderen Wirtschaftspolitiken. Die Daten wurden in Verbindung mit der Verbraucherpreisinflation verwendet, um das Inflationsumfeld besser zu verstehen.
- Segmentumsatz - Der Segmentumsatz wurde für alle wichtigen Marktteilnehmer trianguliert oder berechnet und dargestellt. Er bezieht sich auf den fracht- und logistikmarktspezifischen Umsatz, den das Unternehmen über das Basisjahr der Studie in der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) erzielt hat. Er wird durch die Untersuchung und Analyse wichtiger Parameter wie Finanzdaten, Dienstleistungsportfolio, Mitarbeiterstärke, Flottengröße, Investitionen, Anzahl der Länder, in denen das Unternehmen präsent ist, wichtige Volkswirtschaften usw. berechnet, die das Unternehmen in seinen Jahresberichten und auf seiner Website veröffentlicht hat. Für Unternehmen mit geringen Finanzoffenlegungen wurden kostenpflichtige Datenbanken wie D&B Hoovers und Dow Jones Factiva herangezogen und durch Branchen-/Experteninteraktionen verifiziert.
- BIP des Transport- und Lagerungssektors - Wert und Wachstum des BIP des Transport- und Lagerungssektors stehen in direktem Zusammenhang mit der Marktgröße des Fracht- und Logistikmarktes. Daher wurde diese Variable über den Überprüfungszeitraum in Wertangaben (USD) und als Anteil % am Gesamt-BIP in diesem Branchentrend untersucht und dargestellt. Die Daten wurden durch prägnante und relevante Kommentare zu Investitionen, Entwicklungen und der aktuellen Marktlage ergänzt.
- Trends in der E-Commerce-Branche - Verbesserte Internetanbindung und ein Boom bei der Smartphone-Durchdringung, gepaart mit steigenden verfügbaren Einkommen, haben zu einem phänomenalen Wachstum des E-Commerce-Marktes weltweit geführt. Online-Käufer benötigen eine schnelle und effiziente Lieferung ihrer Bestellungen, was zu einer Zunahme der Nachfrage nach Logistikdienstleistungen, insbesondere E-Commerce-Fulfillment-Diensten, führt. Daher wurden der Bruttoumsatzwert (GMV), das historische und prognostizierte Wachstum sowie die Aufschlüsselung der wichtigsten Warengruppen in der E-Commerce-Branche für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) analysiert und in diesem Branchentrend dargestellt.
- Trends in der Fertigungsindustrie - Die Fertigungsindustrie umfasst die Umwandlung von Rohstoffen in Fertigprodukte, während die Logistikbranche den effizienten Fluss von Rohstoffen zur Fabrik und den Transport der hergestellten Produkte zu Händlern und Verbrauchern sicherstellt. Angebot und Nachfrage beider Branchen sind stark miteinander verknüpft und entscheidend für eine nahtlose Lieferkette. Daher wurden die Bruttowertschöpfung (BWS), die Aufschlüsselung der BWS in wichtige Fertigungssektoren und das Wachstum der Fertigungsindustrie über den Überprüfungszeitraum analysiert und in diesem Branchentrend dargestellt.
- Lkw-Flottengröße nach Typ - Der Marktanteil von Lkw-Typen wird durch Faktoren wie geografische Präferenzen, wichtige Endnutzerbranchen, Lkw-Preise, lokale Produktion, Durchdringung von Lkw-Reparatur- und Wartungsdiensten, Kundensupport, technologische Disruptionen (wie Elektrofahrzeuge, Digitalisierung, autonome Lkw) usw. beeinflusst. Daher wurden die Verteilung (Anteil % für das Basisjahr der Studie) des Lkw-Bestands nach Lkw-Typ, Marktdisruptoren, Lkw-Fertigungsinvestitionen, Lkw-Spezifikationen, Lkw-Nutzungs- und Importvorschriften sowie Markterwartungen über den Prognosezeitraum in diesem Branchentrend dargestellt.
- Betriebskosten des Lkw-Verkehrs - Die Hauptgründe für die Messung/Benchmarking der Logistikleistung eines Lkw-Unternehmens sind die Senkung der Betriebskosten und die Steigerung der Rentabilität. Andererseits hilft die Messung der Betriebskosten dabei, festzustellen, ob und wo betriebliche Änderungen zur Kostenkontrolle und zur Identifizierung von Bereichen für verbesserte Leistung vorgenommen werden müssen. Daher wurden in diesem Branchentrend die Betriebskosten des Lkw-Verkehrs und die damit verbundenen Variablen wie Fahrerlöhne und -leistungen, Kraftstoffpreise, Reparatur- und Wartungskosten, Reifenkosten usw. über das Basisjahr der Studie untersucht und für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) dargestellt.
- Lagerung und Lagerhaltung - Das Segment Lagerung und Lagerhaltung erfasst Umsätze aus dem Betrieb von allgemeinen Warenlagern, Kühllagern und anderen Arten von Lager- und Lagerhaltungseinrichtungen. Diese Betriebe übernehmen die Verantwortung für die Lagerung und Sicherung der Waren gegen Entgelt. Mehrwertdienste, die sie möglicherweise erbringen, werden als Teil des Segments „sonstige Dienstleistungen” betrachtet. Hier beziehen sich Mehrwertdienste auf eine Reihe von Dienstleistungen im Zusammenhang mit der Verteilung der Waren eines Kunden und können Etikettierung, Stückelung, Bestandskontrolle und -management, leichte Montage, Auftragserfassung und -abwicklung, Verpackung, Kommissionierung und Verpackung, Preisauszeichnung und Etikettierung sowie Transportarrangements umfassen.
- Groß- und Einzelhandel - Dieses Endnutzerbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Groß- und Einzelhändler. Die berücksichtigten Endnutzer sind Betriebe, die hauptsächlich mit dem Groß- oder Einzelhandel von Waren, in der Regel ohne Umwandlung, und der Erbringung von Dienstleistungen im Zusammenhang mit dem Warenverkauf befasst sind. Logistikdienstleister spielen eine entscheidende Rolle bei der zuverlässigen Bewegung von Lieferungen zu und Fertigprodukten von Produktionsstätten zu Händlern und schließlich zum Endkunden, wobei Aktivitäten wie Materialbeschaffung, Transport, Auftragsabwicklung, Lagerung und Lagerhaltung, Nachfrageprognose und Bestandsmanagement abgedeckt werden.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Achslast | Die Achslast eines Radfahrzeugs ist das Gesamtgewicht, das für alle mit einer bestimmten Achse verbundenen Räder auf der Fahrbahn lastet. |
| Rückfracht | Rückfracht ist die Rückbewegung eines Transportfahrzeugs von seinem ursprünglichen Bestimmungsort zu seinem ursprünglichen Abgangsort. |
| Konnossement | Ein Konnossement ist ein rechtliches Dokument, das von einem Frachtführer an einen Verlader ausgestellt wird und Art, Menge und Bestimmungsort der beförderten Waren detailliert beschreibt. |
| Bunkerung | Bunkerung ist der Prozess der Versorgung eines Schiffes mit Kraftstoff und/oder Gasöl für den Antrieb (dieser Kraftstoff wird als Bunker bezeichnet). Sie umfasst die Logistik des Ladens und Verteilens des Kraftstoffs auf die verfügbaren Schiffstanks. Eine Person, die mit dem Handel von Bunker (Kraftstoff) befasst ist, wird als Bunkerhändler bezeichnet. |
| Bunkerungsdienstleistung | Eine Bunkerungsdienstleistung ist die Versorgung eines Schiffes mit einer angeforderten Qualität und Menge an Bunker. |
| C-Commerce | C-Commerce (kollaborativer Handel) beschreibt elektronisch ermöglichte Geschäftsinteraktionen zwischen dem internen Personal eines Unternehmens, Geschäftspartnern und Kunden innerhalb einer Handelsgemeinschaft. Die Handelsgemeinschaft kann eine Branche, ein Branchensegment, eine Lieferkette oder ein Lieferkettensegment sein. |
| Kabotage | Transport durch ein in einem Land zugelassenes Fahrzeug, der auf dem nationalen Territorium eines anderen Landes durchgeführt wird. |
| Frachtabholagent | Ein Bodentransportdienst, der die Abholung und Zustellung von Fracht an Orten übernimmt, die nicht direkt von einem Luft- oder Seefrachtführer bedient werden. |
| Kontraktlogistik | Kontraktlogistik bezeichnet die Auslagerung von Ressourcenmanagementaufgaben durch ein Unternehmen an ein auf Logistikangelegenheiten spezialisiertes Drittunternehmen, wie Transport, Lagerung und Auftragsabwicklung. |
| Kurier | Ein Unternehmen, das zum Versenden von Nachrichten, Paketen usw. genutzt wird. Kurierdienst bezeichnet den schnellen oder zügigen Tür-zu-Tür-Abhol- und Zustelldienst für Waren oder Dokumente. Er kann lokal oder international sein. Ein Unternehmen, das solche Zustelldienste anbietet, wird als Kurierunternehmen bezeichnet. Ein Kurierunternehmen stellt Personen ein, um seine Dienste zu erbringen. Eine solche vom Kurierdienstunternehmen eingestellte Person wird als Kurier bezeichnet. |
| Cross-Docking | Cross-Docking ist eine Praxis im Logistikmanagement, die das Entladen eingehender Lieferfahrzeuge und das direkte Verladen der Materialien in ausgehende Lieferfahrzeuge umfasst, wobei herkömmliche Lagerhaltungspraktiken umgangen und Zeit und Geld gespart werden. |
| Drittlandshandel | Internationaler Transport zwischen zwei verschiedenen Ländern, der von einem in einem dritten Land zugelassenen Fahrzeug durchgeführt wird. Ein Drittland ist ein anderes Land als das Lade-/Einschiffungsland und das Entlade-/Ausschiffungsland. |
| Zollabfertigung | Die Verfahren zur Freigabe von Fracht durch den Zoll durch vorgeschriebene Formalitäten wie die Vorlage von Einfuhrlizenzen/-genehmigungen, die Zahlung von Einfuhrzöllen und andere erforderliche Dokumentationen je nach Art der Fracht wie FCC- oder FDA-Genehmigung. |
| Zollsiegel | Zollsiegel bezeichnet ein Siegel, einen Stempel oder ein anderes Sicherungsmittel, das von Zollbeamten angebracht wird, um die Unversehrtheit von Waren, kommerziellen Transportmitteln oder Lagerhäusern zu gewährleisten. |
| Gefahrgut | Gefahrgut (oder gefährliche Stoffe oder HAZMAT) umfasst entzündliche Flüssigkeiten/Feststoffe, Gase, komprimierte, verflüssigte, unter Druck gelöste Stoffe, Ätzsubstanzen, oxidierende Substanzen, explosive Substanzen und Gegenstände, Substanzen, die bei Kontakt mit Wasser entzündliche Gase abgeben, organische Peroxide, giftige Substanzen, infektiöse Substanzen, radioaktive Materialien, verschiedene Gefahrgüter und Gegenstände. |
| Direktlieferung | Direktlieferung ist eine Methode zur Lieferung von Waren direkt vom Lieferanten oder Produkteigentümer an den Kunden. In den meisten Fällen bestellt der Kunde die Waren beim Produkteigentümer. Dieses Lieferschema reduziert Transport- und Lagerkosten, erfordert jedoch zusätzliche Planung und Verwaltung. |
| Drayage | Drayage ist eine Form des Lkw-Transports, die verschiedene Transportmodi (intermodal) verbindet, wie Seefracht oder Luftfracht. Es handelt sich um eine Kurzstreckenfahrt, die Waren von einem Ort zum anderen transportiert, in der Regel vor oder nach dem Langstreckentransport. Drayage-Lkw bewegen Fracht zu und von verschiedenen Bestimmungsorten, wie Containerschiffen, Lagerplätzen, Auftragsabwicklungslagern und Rangierbahnhöfen. In der Regel transportiert Drayage Waren nur über kurze Entfernungen und operiert nur in einem Ballungsraum. Es erfordert auch nur einen Fahrer in einer einzigen Schicht. |
| Trockendock | Trockendock ist ein Begriff für Reparaturen oder wenn ein Schiff in die Werft gebracht wird. Beim Trockendocken wird das gesamte Schiff auf trockenes Land gebracht, damit die untergetauchten Teile des Rumpfes gereinigt oder inspiziert werden können. |
| Trockencontainer | Ein Trockencontainer ist eine Art Sattelauflieger, der vollständig geschlossen ist, um Sendungen vor äußeren Einflüssen zu schützen. Trockencontainer sind für den Transport von palettierten, verpackten oder losen Gütern ausgelegt, sind nicht temperaturgeführt (im Gegensatz zu Kühlcontainern) und können keine übergroßen Sendungen transportieren (im Gegensatz zu Flachwagen). |
| Feedering | Transportdienst, bei dem beladene oder leere Container in einer Region auf ein „Mutterschiff” für eine Langstrecken-Seereise umgeladen werden. |
| Endnachfrage | Die Endnachfrage umfasst alle Arten von Gütern (Waren und Dienstleistungen), die als Endverbrauch konsumiert werden, und kann persönlichen Konsum, Konsum durch die Regierung, durch Unternehmen als Kapitalinvestition und als Exporte umfassen. Sie umfasst alle Arten von Gütern (Waren und Dienstleistungen), die als Endverbrauch konsumiert werden, und kann persönlichen Konsum, Konsum durch die Regierung, durch Unternehmen als Kapitalinvestition und als Exporte umfassen. |
| Erstmeilenzustellung | Erstmeilenzustellung bezeichnet die erste Phase des Transports. Dies ist der Zeitpunkt, an dem das Paket das Lager des Verkäufers verlässt und vom Kurierabholagenten zur Bearbeitung oder zum Lager gebracht wird. Sobald das Paket das Postamt oder den Drehscheibenpunkt des Kuriers erreicht, wird es sortiert und weiter transportiert, bis es die Haustür des Kunden erreicht. |
| Fiskalische Lagerdienste | Damit ist eine Einrichtung gemeint, die klar von anderen Räumlichkeiten getrennt ist, in der verbrauchsteuerpflichtige Waren von einem zugelassenen Lagerhalter im Rahmen eines Steueraussetzungsverfahrens im Zuge seiner Geschäftstätigkeit unter den von den Zollbehörden festgelegten Bedingungen hergestellt, verarbeitet, gelagert, empfangen oder versandt werden. |
| Flachwagen | Er hat einen flach geformten Aufbau für einfaches Be- und Entladen von Waren. Der Flachwagen wird hauptsächlich für den Transport schwerer, übergroßer, breiter und unempfindlicher Waren verwendet. |
| Flachwagen-Lkw | Ein Flachwagen-Lkw ist eine Art Lkw mit starrem Design. Er hat einen flach geformten Aufbau für einfaches Be- und Entladen von Waren. Der Flachwagen-Lkw wird hauptsächlich für den Transport schwerer, übergroßer, breiter und unempfindlicher Waren wie Maschinen, Baumaterialien oder Ausrüstungen verwendet. Aufgrund des offenen Aufbaus des Lkw dürfen die damit transportierten Waren nicht regenempfindlich sein. Funktional ist der Flachwagen-Lkw mit einem Flachwagen-Anhänger vergleichbar. |
| Fracht-Transitzeit | Die Transitzeit ist die Zeit, die eine Sendung benötigt, um nach der Abholung von einem bestimmten Abholpunkt an ihrem endgültigen Bestimmungsort zugestellt zu werden. |
| Halal-Logistik | Sie bezieht sich auf den Prozess der Verwaltung von Logistikoperationen wie Flottenmanagement, Lagerung/Lagerhaltung und Materialhandhabung gemäß den Grundsätzen des islamischen Rechts (Scharia), um die Integrität der Halal-Produkte am Verbrauchsort zu gewährleisten. |
| Güterbeförderung | Der kommerzielle Transport von Waren. |
| Eingehende Logistik | Eingehende Logistik ist die Art und Weise, wie Materialien und andere Waren in ein Unternehmen gebracht werden. Dieser Prozess umfasst die Schritte zur Bestellung, zum Empfang, zur Lagerung, zum Transport und zur Verwaltung eingehender Lieferungen. Die eingehende Logistik konzentriert sich auf den Versorgungsteil der Angebots-Nachfrage-Gleichung. |
| Zwischennachfrage | Die Zwischennachfrage umfasst Waren, Dienstleistungen sowie Wartungs- und Reparaturarbeiten, die an Unternehmen verkauft werden, ohne Kapitalinvestitionen. |
| International beladen | Ladeort der Waren im Berichtsland (d. h. dem Land, in dem das den Transport durchführende Fahrzeug zugelassen ist) und Entladeort in einem anderen Land. |
| International entladen | Entladeort der Waren im Berichtsland (d. h. dem Land, in dem das den Transport durchführende Fahrzeug zugelassen ist) und Ladeort in einem anderen Land. |
| Zustellung auf der letzten Meile | Zustellung auf der letzten Meile bezeichnet den letzten Schritt des Zustellprozesses, bei dem ein Paket von einem Transportdrehscheibenpunkt zu seinem endgültigen Bestimmungsort bewegt wird – in der Regel ein Privathaushalt oder ein Einzelhandelsgeschäft. |
| Teilladung (LTL) | Teilladung, auch als Sammelgut (LTL) bekannt, ist ein Versanddienst für relativ kleine Ladungen oder Frachtmengen. Ein LTL-Anbieter kombiniert die Ladungen und Versandanforderungen mehrerer verschiedener Unternehmen auf seinen Lkw und nutzt ein Hub-and-Spoke-System, um Waren an ihre Bestimmungsorte zu bringen. |
| Lokomotivtraktion | Der Transport von Kohle, Erz, Arbeitern und Materialien unter Tage mittels lokomotivgezogener Grubenwagen. Die Lokomotive kann durch Batterie, Diesel, Druckluft, Oberleitung oder eine Kombination wie Batterie-Oberleitung oder Oberleitung-Kabelrolle angetrieben werden. |
| Milkrun | Ein Milkrun ist eine Liefermethode, die zum Transport gemischter Ladungen von verschiedenen Lieferanten zu einem Kunden verwendet wird. Anstatt dass jeder Lieferant jede Woche einen Lkw schickt, um die Bedürfnisse eines Kunden zu erfüllen, besucht ein Lkw (oder Fahrzeug) die Lieferanten, um die Ladungen für diesen Kunden abzuholen. Diese Transportmethode hat ihren Namen von der Praxis der Milchwirtschaft, bei der ein Tankwagen Milch von mehreren Milchviehbetrieben für die Lieferung an ein Milchverarbeitungsunternehmen sammelte. |
| Mehrländer-Konsolidierung | Mehrländer-Konsolidierung ist eine kostengünstige Lösung, die Fracht aus verschiedenen Ursprungsländern konsolidiert, um Vollcontainerladungen aufzubauen. Sie eignet sich am besten für Unternehmen, die leichte Warenmengen aus mehreren Ländern importieren, aber von den wirtschaftlicheren Vollcontainerladungs-Frachtpreisen profitieren möchten. |
| Multimodale Logistik | Multimodaler Transport oder multimodaler Versand bezeichnet Logistik- und Frachtprozesse, die mehrere Transportmodi erfordern. |
| Omnichannel-Logistik | Omnichannel-Distribution ist ein Mehrkanalansatz, den Unternehmen verfolgen, um Kunden die Möglichkeit zu geben, Bestellungen über mehrere Vertriebskanäle mit nahtloser Integration zu kaufen und zu empfangen. Einige der Möglichkeiten sind: 1. Online kaufen, dann im stationären Geschäft abholen; 2. Online kaufen, dann nach Hause oder an einen anderen Ort liefern lassen; 3. Im Geschäft kaufen, mit Lieferung nach Hause oder an einen anderen Ort; 4. Direktlieferung aus einem Lager oder Fertigungszentrum in das Geschäft, nach Hause oder an einen anderen Ort; 5. Online kaufen, dann im Geschäft oder online zurückgeben; 6. Online kaufen, dann online zurückgeben. |
| Übermaßige Fracht | Übermaßige Fracht ist jede Fracht, die nicht in sechsseitige Versandcontainer geladen werden kann, weil sie zu groß ist. Der Begriff ist eine sehr lockere Klassifizierung aller Fracht mit Abmessungen, die die maximalen 40HC-Containerabmessungen überschreiten. Das sind eine Länge über 12,05 Meter, eine Breite über 2,33 Meter oder eine Höhe über 2,59 Meter. |
| Sonstige Schiffe | Sonstige Schiffe umfassen: Flüssiggastanker, Flüssigerdgastanker, Parcel-(Chemikalien-)Tanker, Spezialtanker, Kühlschiffe, Offshore-Versorgungsschiffe, Schlepper, Bagger, Kreuzfahrtschiffe, Fähren, sonstige Nicht-Frachtschiffe. |
| Sonstige Spezialgüter | Sonstige Spezialgüter umfassen: vorgeschlingte Güter (Waren, ein oder mehrere Artikel, die mit einer oder mehreren Schlingen geliefert werden), mobile Einheiten (selbstfahrende mobile Einheiten, nicht selbstfahrende Einheiten, abgerollte Fahrzeuge), übergroße Ausrüstungsladungen (leichte und schwere Maschinen, die oft zu groß oder zu schwer sind), hochwertige Fracht, die besonderen Schutz benötigt, wie Elektronik, Finanzdienstleistungen-Straßenfracht. |
| Ausgelagerter Gütertransport | Transport gegen Entgelt oder Vergütung; die Beförderung von Waren gegen Entgelt. |
| Paletten | Erhöhte Plattform, die das Heben und Stapeln von Waren erleichtern soll. |
| Teilladung | Eine Teilladung beschreibt Waren, die einen Lkw nur teilweise füllen. Im Wesentlichen ist die Menge der Sendung größer als eine Teilladungssendung. Außerdem kann die Sendung einen Lkw nicht vollständig belegen, d. h. ihre Kapazität ist viel geringer als eine Vollladungssendung. |
| Befestigte Straße | Straße, die mit gebrochenem Stein (Makadam) mit Kohlenwasserstoffbindemittel oder bituminierten Mitteln, mit Beton oder mit Kopfsteinpflaster befestigt ist. |
| Q-Commerce | Q-Commerce, auch als Schnellhandel bezeichnet, ist eine Art E-Commerce, bei dem der Schwerpunkt auf schnellen Lieferungen liegt, in der Regel in weniger als einer Stunde. |
| Kai | Eine Stein- oder Metallplattform, die neben oder in das Wasser hineinragt und zum Be- und Entladen von Schiffen dient. |
| Recommerce | Recommerce ist der Verkauf von zuvor besessenen Artikeln über Online-Marktplätze an Käufer, die sie wiederverwenden, recyceln oder weiterverkaufen. |
| Rückwärtslogistik | Rückwärtslogistik ist eine Art Supply-Chain-Management, das Waren von Kunden zurück zu Verkäufern oder Herstellern bewegt. |
| Strassengütertransportdienst | Die Beauftragung eines Lkw-Unternehmens für den Transport von Gütern (Rohstoffe oder hergestellte Waren einschließlich Feststoffe und Flüssigkeiten) vom Ursprungsort zu einem Bestimmungsort innerhalb des Landes (Inland) oder grenzüberschreitend (international) bildet den Strassengütertransportmarkt. Der Dienst kann als Vollladung oder Teilladung, containerisiert oder nicht containerisiert, temperaturgeführt oder nicht temperaturgeführt, Kurzstrecke oder Langstrecke angeboten werden. |
| Roll-on/Roll-off-Fracht | Roll-on/Roll-off-Schiffe (RoRo oder Ro-Ro) sind Frachtschiffe, die für den Transport von Radfahrzeugen wie Autos, Motorrädern, Lkw, Sattelzügen, Bussen, Anhängern und Eisenbahnwaggons ausgelegt sind, die auf eigenen Rädern oder mit einem Plattformfahrzeug wie einem selbstfahrenden modularen Transporter auf das Schiff gefahren und von diesem heruntergefahren werden. |
| Wechselbehälter | Ein Wechselbehälter, auch Wechselbrücke oder austauschbarer Behälter genannt, ist einer der Typen von Standardfrachtcontainern für den Straßen- und Schienentransport. |
| Tankleichter | Ein nicht selbstfahrendes Schiff, das hauptsächlich für den Transport von flüssigen, festen oder gasförmigen Gütern oder Ladungen in loser Schüttung in Laderäumen (oder Tanks) durch Flüsse und Binnenwasserstraßen gebaut oder angepasst wurde und gelegentlich Güter oder Ladungen durch Ozeane und Meere transportieren kann, wenn es von einer Binnenwasserstraße zur anderen in Transit ist. Die transportierten Güter oder Ladungen stehen in direktem Kontakt mit dem Tankinneren. |
| Curtainsider-Fahrzeug | Curtainsider und Tautliner werden als Gattungsnamen für Lkw/Anhänger mit Seitenvorhang verwendet. Die Vorhänge sind dauerhaft an einer Laufschiene oben und abnehmbaren Schienen/Stangen vorne und hinten befestigt, sodass die Vorhänge geöffnet werden können und Gabelstapler entlang der gesamten Seiten für einfaches und effizientes Be- und Entladen eingesetzt werden können. Wenn sie für die Fahrt geschlossen sind, werden vertikale Lasthaltestreifen an einer Seilschiene unter dem Lkw-Bett befestigt und verbinden das Lkw-Bett und den Vorhang entlang beider Seiten. Winden an beiden Enden des Vorhangs spannen ihn, daher der Name „Tautliner”. Dies verhindert, dass der Vorhang im Wind flattert oder trommelt, und kann auch dazu beitragen, leichte Ladungen vor dem seitlichen Verrutschen zu bewahren. |
| Umladung | Umladung ist ein Versandbegriff, der den Transfer von Waren von einem Transportmodus auf einen anderen auf dem Weg zu ihrem endgültigen Bestimmungsort bezeichnet. |
| Tsubo | Eine japanische Flächeneinheit, die 3,306 Quadratmetern entspricht. |
| Unbefestigte Straße | Straße mit stabilisierter Basis, die nicht mit gebrochenem Stein, Kohlenwasserstoffbindemittel oder bituminierten Mitteln, Beton oder Kopfsteinpflaster befestigt ist. |
| Schiffsbetreuungsdienste | Dazu gehören Schiffswartung, Reparaturen, Reinigung, Pflege des Rumpfes und der Takelage sowie der Ausrüstung. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Größen. Inflation wird als Teil der Preisgestaltung betrachtet, und der durchschnittliche Verkaufspreis (ASP) variiert über den Prognosezeitraum für jedes Land.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




