
Marktgröße und Marktanteil des Straßengütertransports im asiatisch pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.11 Billionen US-Dollar |
| Marktgröße (2027) | 1.18 Billionen US-Dollar |
| Marktgröße (2032) | 1.57 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.79 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Straßengütertransportmarktes im asiatisch pazifischen Raum von Mordor Intelligence
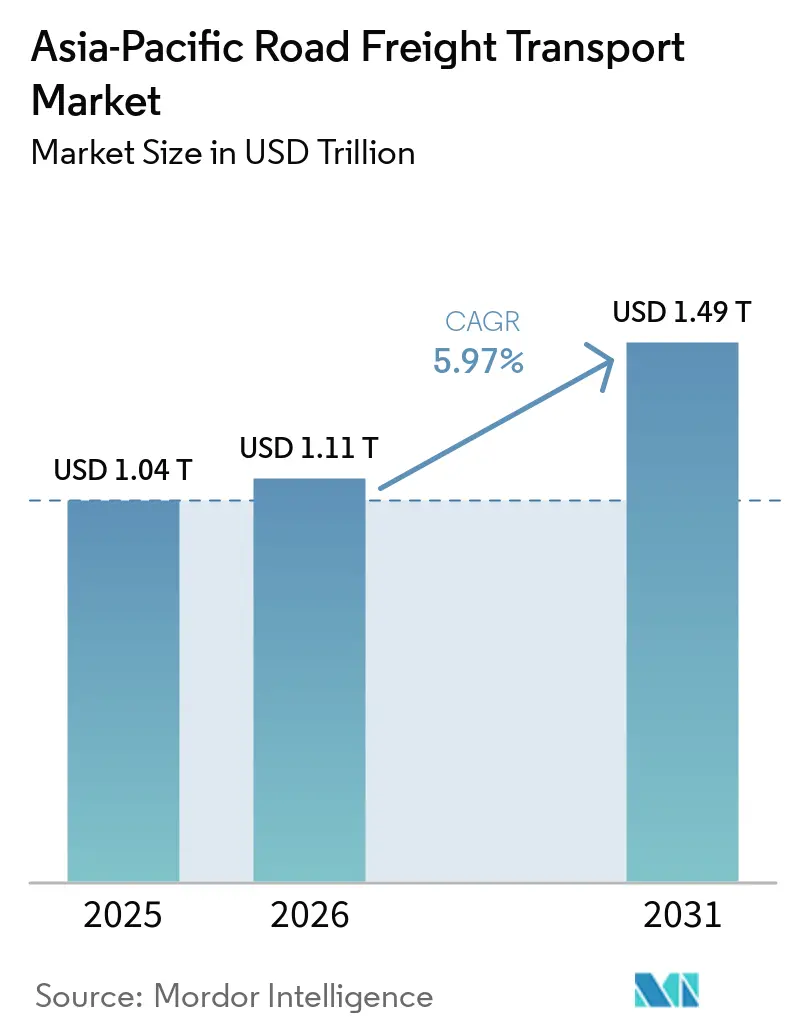
Die Größe des asiatisch-pazifischen Straßengüterverkehrsmarkts wird für 2026 auf 1,11 Billionen USD und für 2027 auf 1,18 Billionen USD prognostiziert und soll bis 2032 einen Wert von 1,57 Billionen USD erreichen, mit einer CAGR von 5,79 % von 2027 bis 2032.
Der asiatisch-pazifische Straßengüterverkehrsmarkt profitiert von einer dichten Fertigungsaktivität, einer wachsenden Paketlieferwirtschaft sowie öffentlichen Investitionen in Schnellstraßen und Frachtkorridore. China verzeichnete im Jahr 2025 432,88 Milliarden Tonnen Straßengüterverkehr, während der Straßengüterverkehrsumsatz 79.511 Milliarden Tonnenkilometer erreichte, was das Ausmaß der zentralen Frachtbasis der Region verdeutlicht. Indiens Nationalstraßennetz erreichte 2025 eine Länge von 146.560 km, verglichen mit 91.287 km im Jahr 2014, was Frachtunternehmen längere Hochgeschwindigkeitsrouten bietet. Der asiatisch-pazifische Straßengüterverkehrsmarkt wird auch durch die Verlagerung der Fertigung in Richtung ASEAN und Indien geprägt, wo neuere Fabriknetzwerke Frachtkorridore mit begrenzten bestehenden Kapazitäten schaffen. Digitale Zollprozesse, RCEP-Handelsströme, Investitionen in die Kühlkette und sauberere Lkw-Flotten erweitern die Möglichkeiten für organisierte Spediteure, obwohl Arbeitskräftemangel und Staus weiterhin das Betriebsrisiko erhöhen.
Wesentliche Erkenntnisse des Berichts
- Nach Endverbraucherbranche hielt die Fertigung im Jahr 2026 einen Anteil von 39,49 % am asiatisch-pazifischen Straßengüterverkehrsmarkt, während der Groß- und Einzelhandel bis 2032 die höchste prognostizierte CAGR von 6,59 % verzeichnete.
- Nach Ziel hielt der Inlandsfracht im Jahr 2026 einen Anteil von 69,75 % am asiatisch-pazifischen Straßengüterverkehrsmarkt, während die internationale Fracht bis 2032 die höchste prognostizierte CAGR von 7,41 % verzeichnete.
- Nach Ladekapazität hielt die Vollladung (FTL) im Jahr 2026 einen Anteil von 79,98 % am asiatisch-pazifischen Straßengüterverkehrsmarkt, während die Teilladung (LTL) bis 2032 die höchste prognostizierte CAGR von 6,57 % verzeichnete.
- Nach Containerisierung hielt nicht containerisierte Ladung im Jahr 2026 einen Anteil von 86,36 % am asiatisch-pazifischen Straßengüterverkehrsmarkt, während containerisierter Fracht bis 2032 die höchste prognostizierte CAGR von 5,99 % verzeichnete.
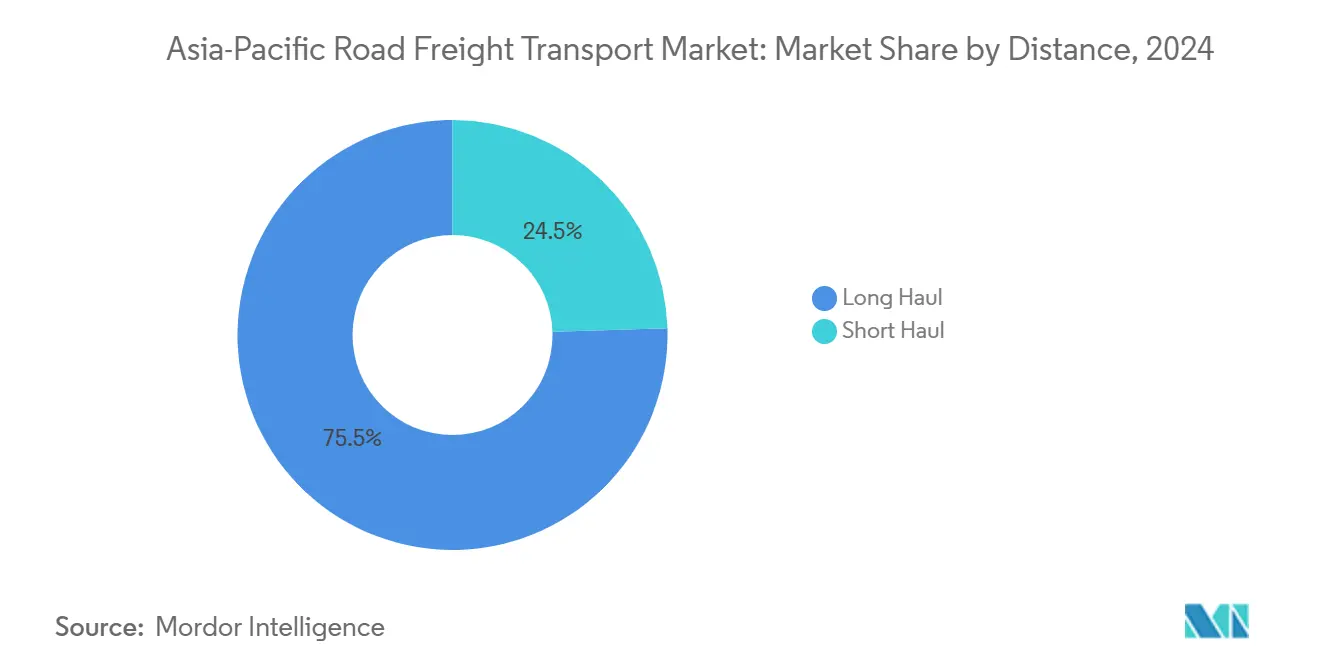
- Nach Entfernung hielt der Fernverkehr im Jahr 2026 einen Anteil von 75,95 % am asiatisch-pazifischen Straßengüterverkehrsmarkt und verzeichnete bis 2032 die höchste prognostizierte CAGR von 6,09 %.
- Nach Güterkonfiguration hielten Festgüter im Jahr 2026 einen Anteil von 69,12 % am asiatisch-pazifischen Straßengüterverkehrsmarkt, während Flüssiggüter bis 2032 die höchste prognostizierte CAGR von 6,05 % verzeichneten.
- Nach Temperaturkontrolle hielt nicht temperaturkontrollierter Fracht im Jahr 2026 einen Anteil von 94,31 % am asiatisch-pazifischen Straßengüterverkehrsmarkt, während temperaturkontrollierter Fracht bis 2032 die höchste prognostizierte CAGR von 6,42 % verzeichnete.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 45,57 % am asiatisch-pazifischen Straßengüterverkehrsmarkt, während Indien bis 2032 die höchste prognostizierte CAGR von 8,59 % verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| E-Commerce- und Omnichannel-Einzelhandelsversandwachstum | +1.2% | China, Indien, ASEAN-Kernländer | Kurzfristig (≤ 2 Jahre) |
| Verlagerung der Fertigung in ASEAN und Indien | +1.4% | Vietnam, Thailand, Indonesien, Indien | Mittelfristig (2–4 Jahre) |
| Investitionen in Korridore und Schnellstraßen | +1.0% | China, Indien, ASEAN, Südasien | Langfristig (≥ 4 Jahre) |
| Digitalisierung des grenzüberschreitenden Zolls und RCEP-Handelsströme | +0.8% | ASEAN-China-Korridore, Südkorea, Japan | Mittelfristig (2–4 Jahre) |
| Temperaturkontrollierte Lebensmittel- und Pharmaverteilung | +0.7% | China, Indien, Japan, Südkorea, ASEAN-Kernländer | Mittelfristig (2–4 Jahre) |
| Einsatz von Elektro-Lkw mit Batteriewechselsystem | +0.4% | China, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce- und Omnichannel-Einzelhandelsversandwachstum
China verarbeitete im Jahr 2025 216,5 Milliarden Expresspakete, ein Anstieg von 11,5 % gegenüber dem Vorjahr, was die Nachfrage nach Übernacht- und Tageslieferungen per Lkw auf subregionalen Routen unterstützt. Das Volumen entsprach mehr als 141 Paketen pro Person und gab Spediteuren eine breite Basis wiederkehrender Bewegungen zwischen Fulfillment-Centern, Depots und Verbrauchern. In Vietnam und Indonesien erweitern Plattformbetreiber die Same-Day-Delivery-Abdeckung auf Städte der zweiten Ebene, wodurch regelmäßigere Routen entstehen, auf denen die Frachtaktivität zuvor saisonal war. Diese Veränderung begünstigt Spediteure, die vertraglich gebundene Kapazitäten und gemeinsame Depotinfrastruktur für die Filialbelieferung und Paketkonsolidierung nutzen können.[1] Der asiatisch-pazifische Straßengüterverkehrsmarkt profitiert von diesem Wandel, da eine höhere Routenfrequenz die Fahrzeugauslastung auf kleineren Korridoren verbessern kann. Er erhöht auch den Druck auf informelle Spotfrachten, da Einzelhändler eine konsistentere Sendungsverfolgung, Lieferfenster und Zuverlässigkeit des Service verlangen.
Verlagerung der Fertigung in ASEAN und Indien
Die Diversifizierung der Lieferketten schafft dichtere innerbetriebliche Straßennetze in Vietnam, Thailand, Indonesien und Indien. ASEAN verzeichnete im Jahr 2025 starke ausländische Direktinvestitionen in lieferkettenintensive Sektoren wie Textilien, Automobilproduktion und Halbleiter. Neue Fertigungsstandorte schaffen Ursprungs-Ziel-Paare, die häufig über begrenzte etablierte Straßenfrachtkapazitäten verfügen. Dies kann Vertragsmöglichkeiten für Spediteure unterstützen, die Routen einrichten, bevor Kapazitäten allgemein verfügbar werden.[2] Industrieparks in Binh Duong und Bac Ninh erzeugen konzentrierte Teile-Shuttle-Ströme zwischen Zulieferern und Herstellern. Indiens Bruttowertschöpfung im verarbeitenden Gewerbe wuchs im ersten Quartal um 7,72 % und im zweiten Quartal des Geschäftsjahres 2025–26 um 9,13 %, was die Nachfrage nach spezialisierten Frachttransporten in den Bereichen Automobil, Elektronik und Pharmazeutika erhöht.
Investitionen in Korridore und Schnellstraßen
Investitionen in Schnellstraßen wandeln Frachtbedarf in zuverlässigere Lkw-Bewegungen um, indem sie Reisezeiten verkürzen und die Netzabdeckung verbessern. Chinas Schnellstraßennetz erreichte Ende 2025 eine Länge von 199.000 km, und sein Transportplan umfasst die Renovierung und digitale Transformation von 80.000 km bis 2030. Der Plan umfasst auch verbesserte multimodale Kapazitäten an 1.000 wichtigen Frachtdrehkreuzen, was den Güterumschlag zwischen den Verkehrsträgern mit weniger Verzögerungen ermöglicht. Indien schloss bis November 2025 im Rahmen von Bharatmala Pariyojana 21.597 km an Wirtschaftskorridoren, Verbindungsstraßen und Schnellstraßen ab. Der Straßengüterverkehr befördert mehr als 80 % von Indiens nicht-massengutbezogenem Inlandsfracht, was Autobahnergänzungen direkt mit dem Betriebsumfang organisierter Spediteure verknüpft. Der asiatisch-pazifische Straßengüterverkehrsmarkt hat daher einen längeren Spielraum für Flottenmodernisierung, Routenplanung und Verbesserung des Serviceniveaus.
Digitalisierung des grenzüberschreitenden Zolls und RCEP-Handelsströme
Der Zollplan des RCEP deckt mehr als 90 % der gehandelten Waren in 15 Mitgliedswirtschaften ab und verbessert die Wirtschaftlichkeit des grenzüberschreitenden Straßengüterverkehrs auf kürzeren regionalen Routen. China erweiterte sein TIR-Transitsystem im Januar 2026 um Zollgüter und E-Commerce-Waren und eröffnete damit zusätzliche Optionen für westliche Korridore. Die Handelserleichterungsbemühungen der Region führen digitale Instrumente in kommerziellen, grenzüberschreitenden und finanziellen Prozessen ein. Eine effizientere Dokumentenprüfung und Risikobewertung kann Verwaltungsverzögerungen an Grenzübergängen reduzieren. Die Ursprungsregelakkumulation innerhalb des RCEP unterstützt auch die Komponentenproduktion in mehreren Ländern, was die Straßenfrachtaktivität auf jeder Fertigungsstufe erhöht. Der asiatisch-pazifische Straßengüterverkehrsmarkt kann von Betreibern profitieren, die Zollkompetenz, Routentransparenz und etablierte Partnernetzwerke kombinieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Mangel an Berufskraftfahrern und Lohninflation | -0.5% | Japan, Südkorea, Australien, China | Mittelfristig (2–4 Jahre) |
| Hafen-Stadt-Staus und Liegezeit-Volatilität | -0.3% | Shanghai, Ningbo, Nhava Sheva, Manila | Kurzfristig (≤ 2 Jahre) |
| Emissionskonformität und TCO-Inflation bei Dieselflotten | -0.3% | China, Japan, Australien, ASEAN | Langfristig (≥ 4 Jahre) |
| Fragmentierung grenzüberschreitender Betriebsvorschriften | -0.3% | ASEAN, Südasien, ASEAN-China-Korridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Berufskraftfahrern und Lohninflation
Der Mangel an Berufskraftfahrern bleibt eine strukturelle Einschränkung und keine kurzfristige Reaktion auf die Frachtbedarf. Die Internationale Straßentransportunion meldete in ihrer Umfrage 2025 2,9 Millionen unbesetzte Lkw-Fahrerstellen in 18 untersuchten Märkten. In Japan waren im Jahr 2025 47 % der Straßengüterverkehrsfahrer 50 Jahre oder älter, was den Druck auf die Ersatzeinstellung erhöht. Australien verzeichnete einen Mangel von 28.000 Lkw-Fahrern, wobei bis 2029 mehr als 78.000 unbesetzte Stellen prognostiziert werden.[3] Lohnwachstum kann die Grundkosten des Flottenbetriebs erhöhen und die Margen für kapitalintensive Spediteure verringern. Routenoptimierung, Staffelfahrten und Automatisierung können Spediteuren helfen, die Produktivität zu steigern, ohne entsprechend mehr Personal einzustellen.
Hafen-Stadt-Staus und Liegezeit-Volatilität
Staus in Hafenstädten schaffen Unsicherheit an dem Punkt, an dem der Straßengüterverkehr mit der Seefracht verbunden ist. Der Container Port Performance Index 2025 der Weltbank zeigte eine schwächere globale Hafenleistung als im Jahr 2024, mit im Durchschnitt längeren Schiffsabfertigungszeiten. Längere Liegezeiten können Lkw-Terminpläne, Containerabholungen und den Einsatz von Ausrüstung stören.[4] Staus in Shanghai, Ningbo, Nhava Sheva und Manila können Verlader dazu zwingen, größere Lagerbestände vorzuhalten. Diese Reaktion kann Nachschublieferungen verlangsamen und die Dringlichkeit einiger Lkw-Bewegungen verringern. Echtzeit-Hafentransparenz und flexible Dispositionssysteme können Störungen begrenzen, aber kleinere Spediteure könnten die Technologiekosten schwer absorbieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche:
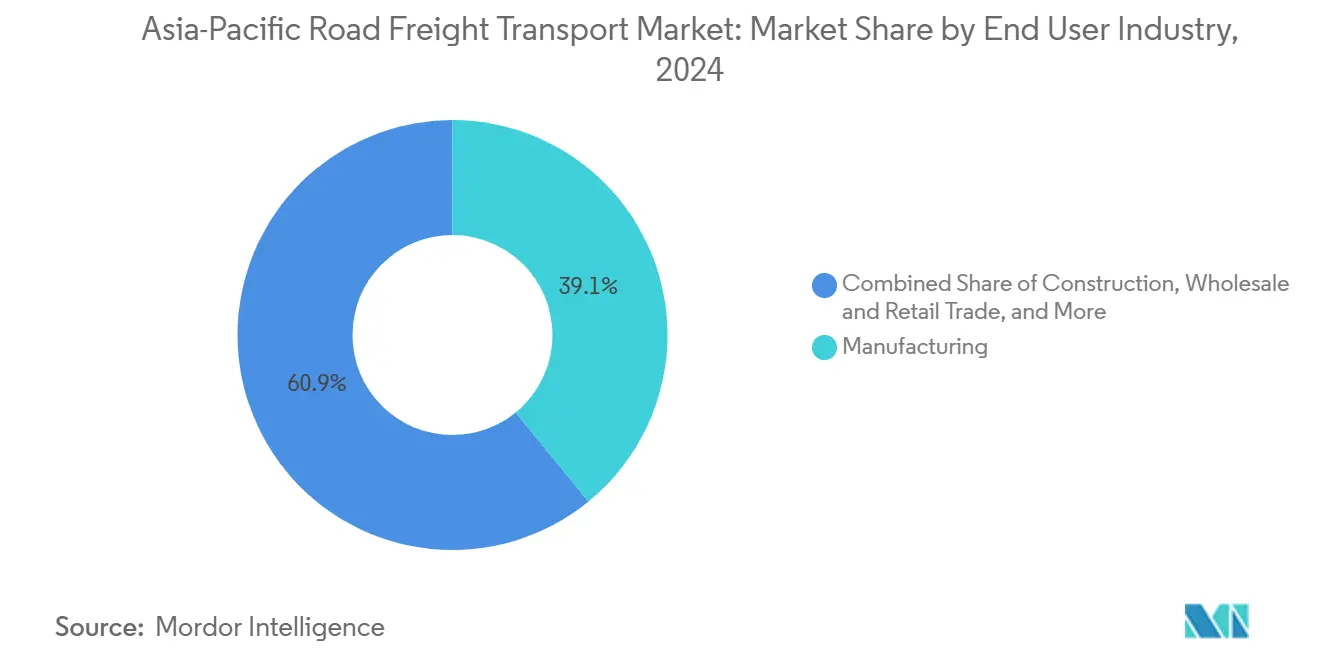
Fertigung verankert die Nachfrage, Einzelhandel beschleunigt sichDie Fertigung hielt im Jahr 2026 einen Anteil von 39,49 % am asiatisch-pazifischen Straßengüterverkehrsmarkt. Elektronik-, Automobil-, Textil- und Chemieproduzenten sind auf häufige Komponentenlieferungen von regionalen Zulieferern angewiesen. Diese Bewegungen begünstigen Vollladungskorridore, Zolllagerdienstleistungen und synchronisiertes Cross-Docking. Organisierte Drittlogistikanbieter sind besser positioniert als informelle Spediteure, um diese Anforderungen zu erfüllen. Die Automobil- und Elektronikproduktion erfordert auch eine enge Kontrolle über die Lieferzeitplanung. Die Fertigungsaktivität in Indien und ASEAN erweitert die Geografie der Zulieferernetzwerke. Neue Fabrikcluster schaffen wiederkehrenden Verkehr zwischen Industrieparks, Häfen, Lagerhäusern und Montagestätten. Der asiatisch-pazifische Straßengüterverkehrsmarkt wird unterstützt, wenn diese Bewegungen zu Vertragskorridoren statt zu Spotgeschäften werden. Bau- und Öl-, Gas-, Bergbau- und Steinbruchfrachten bleiben wichtige Massengutbeiträge in Indonesien und Australien. Ihre Volumina können mit Infrastrukturausgaben und Rohstoffaktivitäten variieren.
Der Groß- und Einzelhandel hat die höchste prognostizierte CAGR von 6,59 % im Zeitraum 2027–2032. Der organisierte Einzelhandel expandiert in Städte der zweiten und dritten Ebene in Indien und Südostasien. Dies verlagert den Vertrieb weg von fragmentiertem Großhandel in der Nachbarschaft hin zu formellen Netzwerken. Einzelhändler benötigen häufige Nachlieferungen, Mehrfachstopps bei der Lieferung und eine bessere Bestandstransparenz. E-Commerce fügt Paketkonsolidierung und Rücksendebewegungen zu bestehenden Filiallieferströmen hinzu. Diese Betriebsanforderungen begünstigen Spediteure, die Vollladungs- und Teilladungsdienstleistungen aus gemeinsamen Depots kombinieren können. Landwirtschafts-, Fischerei- und Forstwirtschaftsfrachten profitieren von Investitionen in die Kühlkette, bleiben aber der Erntevariabilität und sich ändernden Konsummustern ausgesetzt. Einzelhandel und Pharmazeutika innerhalb anderer Endverbraucherbranchen erfordern engere Lieferfenster als industrielle Massengutfrachten. Spediteure, die in Servicequalität investieren, können in diesen Korridoren stärkere Einnahmen pro Kilometer erzielen. Diese Veränderung erhöht die Bedeutung von Flottenplanung, Frachtabwicklung und Temperaturmanagement.

Nach Ziel:
Inlandstransporte dominieren, grenzüberschreitende Korridore gewinnen an DynamikDer Inlandsfracht hielt im Jahr 2026 einen Anteil von 69,75 % am asiatisch-pazifischen Straßengüterverkehrsmarkt. China und Indien untermauern diese Position, da beide Volkswirtschaften über umfangreiche interne Lieferketten verfügen. Chinas inländischer Straßengüterverkehrsumsatz erreichte im Jahr 2025 79.511 Milliarden Tonnenkilometer. Inlandsbewegungen verbinden Produktionszentren, Vertriebslager, Verbrauchermärkte und Hafengateway. Große nationale Netzwerke bieten Betreibern auch Möglichkeiten, dichte Depotsysteme aufzubauen. Der Inlandstransport bleibt für Konsumgüter, Industriegüter und Massengut unerlässlich. Er bietet ein stabiles Routenvolumen, auch wenn sich die grenzüberschreitenden Handelsbedingungen ändern. Investitionen in Schnellstraßen verbessern die Wirtschaftlichkeit längerer inländischer Straßenkorridore. Digitale Frachtplattformen können Leerfahrten durch eine bessere Abstimmung zwischen Verladern und Spediteuren reduzieren. Die inländische Basis bleibt daher zentral für den asiatisch-pazifischen Straßengüterverkehrsmarkt.
Der internationale Fracht verzeichnete eine CAGR von 7,41 % im Zeitraum 2027–2032. RCEP-Zollsenkungen, Zolldigitalisierung und China+1-Fertigungsstrategien unterstützen dieses Tempo. Straßenverbindungen zwischen China, Vietnam, Thailand und Malaysia werden wertvoller, da sich die Komponentenproduktion auf mehrere Länder verteilt. Jede Stufe einer multinationalen Fertigungskette kann eine separate Straßenbewegung erzeugen. Chinas TIR-Erweiterung zur Abdeckung von Zollgütern und E-Commerce-Waren unterstützt neue westliche Korridore. Digitale Systeme können den Papierkram reduzieren und die Transparenz an Grenzübergängen verbessern. Internationale Anbieter benötigen Zollkenntnisse, Partnernetzwerke und Ausrüstung, die den lokalen Vorschriften entspricht. Die Kategorie bleibt kleiner als der Inlandsfracht, da nationale Lieferketten groß sind. Das Wachstum in grenzüberschreitenden Korridoren gibt organisierten Spediteuren jedoch die Möglichkeit, höherwertige Dienstleistungen hinzuzufügen. Der breitere asiatisch-pazifische Straßengüterverkehrsmarkt profitiert, wenn regionale Handelsnetzwerke stärker integriert werden.
Nach Ladekapazität:
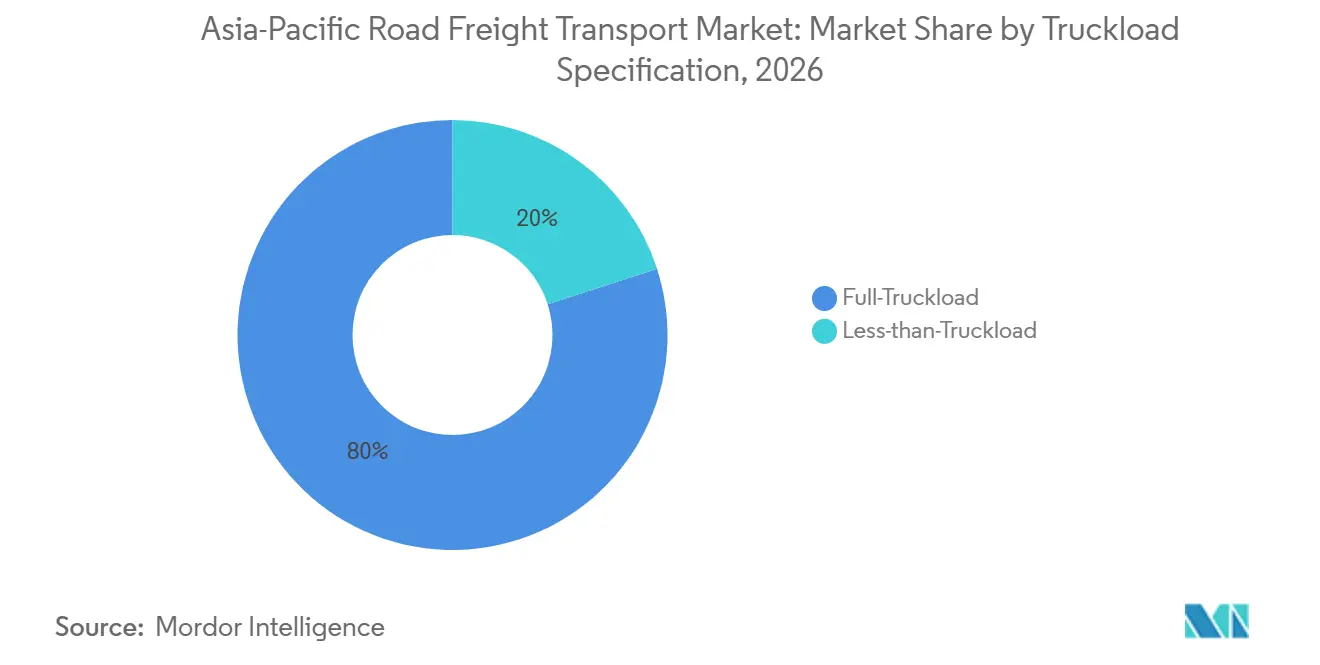
FTL dominiert, LTL-Wachstum spiegelt strukturelle Fragmentierung widerDie Vollladung hielt im Jahr 2026 einen Anteil von 79,98 % am asiatisch-pazifischen Straßengüterverkehrsmarkt. Fertigung und Massengüter füllen die Standard-Anhängerkapazität auf wichtigen Hauptrouten. Automobil, Stahl, Chemikalien und landwirtschaftliche Massengüter erfordern häufig volle Fahrzeugladungen für Kosteneffizienz. Diese Nachfragebasis unterstützt die anhaltende Bedeutung dedizierter Flottenkapazitäten. FTL-Bewegungen sind einfacher zu planen, wenn Routen stabile Sendungsvolumina aufweisen. Langstreckenkorridore und Fabrik-zu-Hafen-Korridore sind besonders gut für das Modell geeignet. Große Verlader nutzen FTL-Dienste auch, um Lieferpläne und Frachtintegrität zu schützen. Die Kategorie wird durch die große Industrie- und Rohstoffbasis der Region unterstützt. Das Schnellstraßenwachstum verbessert die Fahrzeugauslastung bei Hauptstreckenoperationen weiter. FTL bleibt daher das zentrale Serviceformat für den asiatisch-pazifischen Straßengüterverkehrsmarkt.
Die Teilladung wird voraussichtlich mit einer CAGR von 6,57 % im Zeitraum 2027–2032 wachsen. Moderner Einzelhandel, E-Commerce und Pharmaverteilung erhöhen die Versandfrequenz bei gleichzeitiger Reduzierung der Sendungsgröße. Eine größere Anzahl von SKUs erhöht auch den Bedarf an Konsolidierung und Mehrfachstopps bei der Verteilung. LTL-Anbieter benötigen effiziente Sortierung, Hauptstreckenplanung und lokale Abholsysteme. Digitale Plattformen können Leerfahrten auf dem Rückweg reduzieren und helfen, kleinere Sendungen mit verfügbaren Kapazitäten abzugleichen. Das Netzwerk der Manbang Group verbindet mehr als 3 Millionen Lkw-Fahrer mit Millionen von Verladern und zeigt die Rolle des digitalen Abgleichs im chinesischen Frachtsystem. Spediteure mit Routenoptimierungstools können tragfähige LTL-Netzwerke über größere Regionen aufbauen. Das Betriebsmodell ist komplexer als FTL, da es eine stärkere Koordination über Drehkreuze hinweg erfordert. Sortierautomatisierung und eine bessere Datennutzung können wichtige Quellen der Kostenkontrolle werden. Das LTL-Wachstum erweitert das Serviceangebot des asiatisch-pazifischen Straßengüterverkehrsmarkts über den traditionellen Massengüterverkehr hinaus.
Nach Containerisierung:
Massengut führt, containerisierter Fracht profitiert vom ExportwachstumNicht containerisierte Ladung hielt im Jahr 2026 einen Anteil von 86,36 % am asiatisch-pazifischen Straßengüterverkehrsmarkt. Landwirtschaftliche Massengüter, Mineralien und Baumaterialien benötigen häufig keine Containerstandardisierung. Diese Güter werden üblicherweise über direkte Straßenrouten mit spezialisierten Anhängern und Lkw transportiert. Das Segment spiegelt die Bedeutung der Rohstoffgewinnung, des Infrastrukturbaus und der landwirtschaftlichen Produktion in der Region wider. Viele Bewegungen finden zwischen Minen, Farmen, Industriestandorten und inländischen Verbrauchszentren statt. Betreiber schätzen die Verfügbarkeit von Ausrüstung und Kosteneffizienz in diesen Korridoren. Die Nachfrage ist auch mit lokalen Rohstoffzyklen und Bauplänen verknüpft. Nicht containerisierter Fracht bleibt in Indonesien, Australien, Indien und anderen ressourcenintensiven Standorten wichtig. Er bietet eine hohe Volumenbasis für allgemeine Frachtbetreiber. Diese Führungsposition erhält den Massengutcharakter eines Großteils des asiatisch-pazifischen Straßengüterverkehrsmarkts aufrecht.
Containerisierter Fracht wird voraussichtlich mit einer CAGR von 5,99 % im Zeitraum 2027–2032 expandieren. Exportbezogene Bewegungen erfordern Kompatibilität mit Hafenterminals, TIR-Systemen und multimodalen Schienenverbindungen. Standardcontainer können Transfers zwischen Straßen-, Schienen- und Seediensten vereinfachen. Sinotrans startete im April 2026 einen grünen Transportkorridor Guangdong-Shanghai mit batterie-elektrischen und autonomen L4-Lkw über mehr als 1.500 km. Das Projekt zeigt, wie hochfrequente Hauptstraßenoperationen rund um standardisierte Frachteinheiten organisiert werden können. CEVA Logistics eröffnete im Mai 2026 ein automatisiertes Vertriebszentrum in Alashankou zur Konsolidierung von LTL-Sendungen und grenzüberschreitendem TIR-Straßengüterverkehr. Containerstandards helfen Dienstleistern, Fracht auf langen internationalen Routen zu konsolidieren. Das Segment profitiert auch von der Expansion der Exportfertigung in ASEAN und Indien. Direkte Straßenlieferung kann die erforderlichen Transfers bei einigen mittellangen Bewegungen reduzieren. Dies unterstützt systematischere Operationen auf den grenzüberschreitenden Korridoren des asiatisch-pazifischen Straßengüterverkehrsmarkts.
Nach Entfernung:
Fernverkehrskorridore treiben Volumen und WertDer Fernverkehr hielt im Jahr 2026 einen Anteil von 75,95 % am asiatisch-pazifischen Straßengüterverkehrsmarkt. Er verzeichnete auch die höchste prognostizierte CAGR von 6,09 % bis 2032. Diese Kombination zeigt, dass die Korridorexpansion sowohl die größte als auch die am schnellsten wachsende Entfernungskategorie unterstützt. Fernverkehrsfrachten verbinden Fabriken, Häfen, Lagerhäuser und Verbrauchszentren über große nationale und regionale Entfernungen. Chinas Modernisierungsagenda verbessert die Leistungsfähigkeit des Transportnetzes und die Konnektivität der Frachtdrehkreuze. Bessere Straßen können die Lkw-Auslastung erhöhen und die an Kreuzungen verlorene Zeit reduzieren. Das Segment profitiert von einer hohen Konzentration von Industriefrachten und exportbezogenen Gütern. Es bietet Spediteuren auch vorhersehbare Routenstrukturen, auf denen sie größere Flotten einsetzen können. Die Fernverkehrsnachfrage bleibt zentral für den asiatisch-pazifischen Straßengüterverkehrsmarkt.
Nahverkehrsfrachten bleiben für die städtische Lieferung, den Hafennahverkehr sowie die erste und letzte Meile der Lieferketten notwendig. Dichte Küstenstädte erfordern trotz Verkehrs- und Zugangsbeschränkungen häufige lokale Verteilung. Shanghai, Peking und Jakarta setzen in bestimmten städtischen Gebieten stärkere Beschränkungen für die Einfahrtzeiten von Diesel-Lkw. Diese Beschränkungen können die Betriebskomplexität erhöhen und die Margen unter Druck setzen. Nahverkehrsbetreiber benötigen Routenflexibilität, lokale Depots und für den Stadtbetrieb geeignete Fahrzeuge. Elektrische Starr-Lkw werden für städtische Verteilungsmodelle immer relevanter. Toll Group hat in australischen Städten mit Unterstützung der Australian Renewable Energy Agency Elektro-Lkw-Programme eingesetzt. Der Nahverkehr trägt nicht das Volumen von Fernverkehrskorridoren, ist aber für die Servicequalität unerlässlich. Die städtische Nachfrage schafft daher eine eigenständige Rolle für konforme, technologiegestützte Flotten. Zusammen geben Fern- und Nahverkehrsoperationen dem asiatisch-pazifischen Straßengüterverkehrsmarkt seine nationale und lokale Abdeckung.
Nach Güterkonfiguration:
Festgüter führen, Flüssiggüter spiegeln Rohstoffnachfrage widerFestgüter hielten im Jahr 2026 einen Anteil von 69,12 % am asiatisch-pazifischen Straßengüterverkehrsmarkt. Verpackte Konsumgüter, Elektronik, Baumaterialien und landwirtschaftliche Erzeugnisse bilden den größten Anteil des Straßengüterverkehrs nach diesem Maßstab. Diese Produkte bewegen sich sowohl über inländische Vertriebsnetze als auch über internationale Fertigungskorridore. Die Breite der Frachtarten schafft Nachfrage nach Standardanhängern, Trockencontainern und allgemeiner Frachtkapazität. Die Bewegung von Konsumgütern ist mit der Einzelhandelsexpansion und der E-Commerce-Abwicklung verknüpft. Baumaterialien sind mit Infrastruktur- und Immobilienaktivitäten verknüpft. Elektronik erfordert eine kontrolliertere Handhabung und zuverlässige Lieferpläne. Landwirtschaftliche Erzeugnisse können auf ausgewählten Routen schnellere Bewegungen und Temperaturmanagement erfordern. Festgüter unterstützen daher eine breite Basis routinemäßiger Frachtbewegungen. Diese Breite trägt dazu bei, eine gleichmäßige Auslastung im asiatisch-pazifischen Straßengüterverkehrsmarkt aufrechtzuerhalten.
Flüssiggüter verzeichneten eine CAGR von 6,05 % im Zeitraum 2027–2032. Tankerfrachten unterstützen Petrochemikalien, flüssige Düngemittel, Speiseöle und verflüssigte Industriegase. Die Nachfrage ist an die Industrieproduktion, die landwirtschaftliche Aktivität und die Ressourcenentwicklung gebunden. Indonesiens Palmöl- und Chemieindustrie unterstützt den Tankerbedarf, während Indiens petrochemische Drehkreuze in Gujarat und Andhra Pradesh die Nachfrage erhöhen. Flüssiggüter sind weniger E-Commerce-Mustern ausgesetzt als allgemeine Güter. Sie können Spediteuren, die sowohl industrielle als auch verbraucherorientierte Korridore bedienen, Diversifizierung bieten. Spezialisierte Tankausrüstung und Sicherheitszertifizierung begrenzen die Anzahl fähiger Anbieter. Diese Eintrittsbarrieren können in einigen Märkten eine stabilere Preisgestaltung als bei allgemeinen Gütern unterstützen. Betreiber benötigen auch geschultes Personal und strenge Compliance-Verfahren. Die Flüssiggüterkategorie fügt dem asiatisch-pazifischen Straßengüterverkehrsmarkt einen spezialisierten Wachstumspfad hinzu.
Nach Temperaturkontrolle:
Kühlfrachtbedarf übertrifft den Markt, Investitionen in die Kühlkette beschleunigen sichNicht temperaturkontrollierter Fracht hielt im Jahr 2026 einen Anteil von 94,31 % am asiatisch-pazifischen Straßengüterverkehrsmarkt. Trockenmassengut, verpackte Güter und Konsumgüter bei Umgebungstemperatur machen den größten Teil der Straßenfrachtvolumina aus. Die Kategorie bedient allgemeine Fertigungs-, Einzelhandels-, Bau- und landwirtschaftliche Lieferketten. Standardausrüstung und breite Routenverfügbarkeit machen sie für eine Vielzahl von Spediteuren zugänglich. Sie bietet weiterhin die Hauptvolumenbasis für das regionale Transportsystem. Große inländische Netzwerke in China und Indien stärken ihren Umfang. Umgebungsfrachten unterstützen auch die Bewegung vieler exportbezogener Inputs und Fertigwaren. Die Kategorie ist in Bezug auf Ausrüstung weniger anspruchsvoll als Kühlkettenfrachten. Dies ermöglicht kleineren Einzelunternehmern die Teilnahme an vielen Korridoren. Nicht temperaturkontrollierte Güter bleiben daher der dominante Betriebsmodus im asiatisch-pazifischen Straßengüterverkehrsmarkt.
Temperaturkontrollierter Fracht wird voraussichtlich mit einer CAGR von 6,42 % im Zeitraum 2027–2032 wachsen. Pharmaverteilung, Frischkost-E-Commerce und Biologika erfordern zuverlässigere Kühlkettenbewegungen. Die Global Cold Chain Alliance identifizierte eine anhaltende Nachfrage nach Investitionen in temperaturkontrollierte Logistik im asiatisch-pazifischen Raum. Validierte 2–8 °C-Korridore können höhere Frachtpreise als der Umgebungstransport erzielen. Compliance-Anforderungen erhöhen den Bedarf an Überwachung, Ausrüstungswartung und geschultem Handhabungspersonal. Chinas GSP-Standards und Indiens Schedule-M-Änderungen erhöhen die Infrastrukturschwelle für die Pharmaverteilung. Kleinere unterkapitalisierte Spediteure können Zertifizierungsanforderungen schwer erfüllen. Dies begünstigt Anbieter mit Kühlfahrzeugflotten, Datenprotokollierung und etablierten Qualitätssystemen. Frischkostlieferungen unterstützen auch die Nachfrage nach kürzeren kontrollierten Routen in der Nähe großer Städte. Temperaturkontrolle bleibt eine kleinere Kategorie, gibt dem asiatisch-pazifischen Straßengüterverkehrsmarkt jedoch einen wichtigen Premiumservicebereich.
Geografische Analyse
China hielt im Jahr 2026 einen Anteil von 45,57 % am asiatisch-pazifischen Straßengüterverkehrsmarkt. Das Straßenfrachtvolumen des Landes erreichte im Jahr 2025 432,88 Milliarden Tonnen, ein Anstieg von 3,4 % gegenüber dem Vorjahr. Chinas 15. Fünfjahresplan umfasst die digitale Transformation von 80.000 km Transportnetz und verbesserte multimodale Kapazitäten an 1.000 Frachtknoten bis 2030. Diese Investitionen können die Transitzuverlässigkeit für organisierte Straßenfrachtbetreiber verbessern. China plant auch 3.000 Lade- und Batteriewechselstationen entlang von Hochgeschwindigkeitskorridoren als Teil seines Schwerlkw-Übergangs. Digitale Frachtplattformen senken die Leerfahrtenquoten und erhöhen den Preiswettbewerb unter Spediteuren.
Indien wird voraussichtlich mit einer CAGR von 8,59 % im Zeitraum 2027–2032 expandieren, der schnellsten Länderrate im asiatisch-pazifischen Straßengüterverkehrsmarkt. Das Nationalstraßennetz umfasste im Jahr 2025 146.560 km, während sich die Hochgeschwindigkeitskorridore seit 2014 mehr als verzehnfacht haben. Mehr als 80 % von Indiens nicht-massengutbezogenem Inlandsfracht werden per Straße transportiert, was der Autobahnentwicklung eine direkte Rolle beim Frachtausbau gibt. Die Bruttowertschöpfung im verarbeitenden Gewerbe wuchs im zweiten Quartal des Geschäftsjahres 2025–26 um 9,13 %, was die Serviceerwartungen in den Automobil-, Pharma- und Elektroniklieferketten erhöht. Japan und Südkorea bilden einen reifen, hochwertigen Teil des regionalen Netzwerks mit engen Lieferfenstern und starker Nutzung von Telematik. Japan testet autonome Lkw der Stufe 4 auf der Shin-Tomei-Schnellstraße mit Isuzus 25-Tonnen-Giga-Lkw.
Australien, Indonesien, Malaysia, Thailand, Vietnam und der Rest des asiatisch-pazifischen Raums bilden eine diversifizierte Wachstumsbasis. Australien steht vor einem Lkw-Fahrermangel von 28.000 Stellen, aber Flottenelektrifizierungsprogramme und Infrastrukturinvestitionen unterstützen die Modernisierung. Indonesien und Vietnam profitieren von Fabrikinvestitionen, wobei Industriezonen in Java, Binh Duong und Bac Ninh konzentrierte innerbetriebliche Straßenströme erzeugen. Vietnams RCEP-Teilnahme unterstützt multinationale Lieferketten zwischen China, Thailand und regionalen Exportmärkten. Thailand und Malaysia verbessern die grenzüberschreitende Straßen- und Zollinfrastruktur zur Unterstützung des regionalen Handels. Märkte wie die Philippinen, Sri Lanka und Pakistan bieten Raum für organisierte Spediteure und Drittlogistikanbieter, wo die Logistikkosten im Verhältnis zur Wirtschaftsleistung hoch bleiben.
Wettbewerbslandschaft
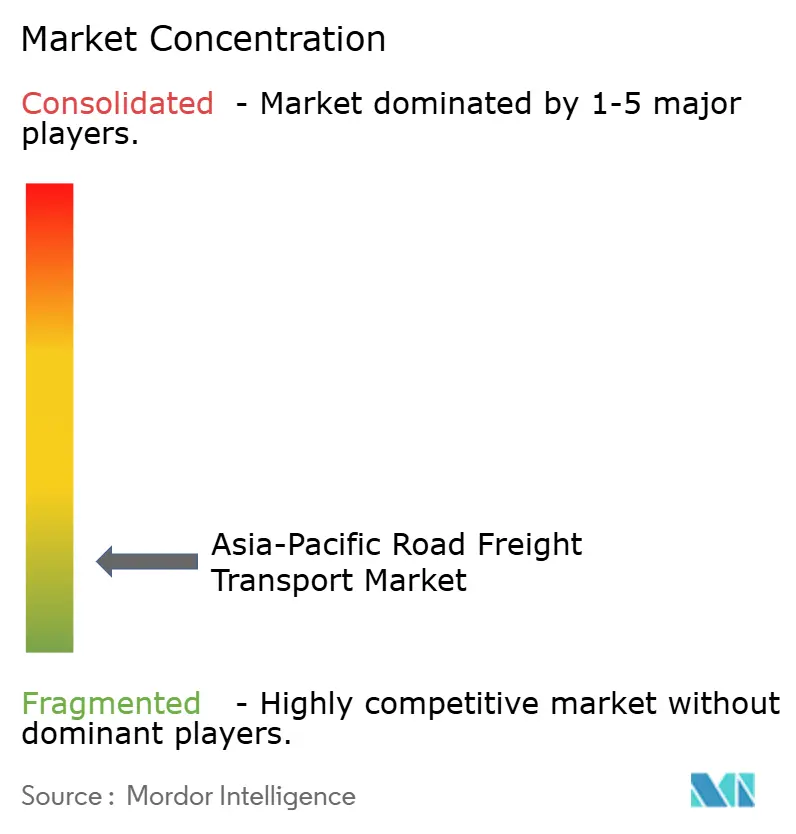
Der asiatisch-pazifische Straßengüterverkehrsmarkt ist strukturell fragmentiert, mit vielen kleinen Einzelunternehmern und familiengeführten Flotten. Organisierte Drittlogistikanbieter halten einen kleineren, aber wachsenden Anteil an wertschöpfender Vertragslogistik. DSV schloss im April 2025 die Übernahme von DB Schenker für 14,3 Milliarden EUR (15,78 Milliarden USD) ab und schuf damit eine kombinierte Gruppe mit einem Umsatz von 41,6 Milliarden EUR (45 Milliarden USD) und 160.000 Mitarbeitern in mehr als 90 Ländern. Die Transaktion erweitert DSVs Fähigkeit, Straßen- und multimodale Dienste in der Region zu bündeln. JD Logistics, SF Express über Kerry Logistics und Sinotrans bauen internationale Operationen aus inländischen Straßenfrachtbasen auf. Ihre digitalen Plattformen und Depotnetzwerke ermöglichen es ihnen, mit globalen Anbietern auf innerasiatischen und Exportkorridoren zu konkurrieren. Temperaturkontrollierte Verteilung, grenzüberschreitende LTL-Konsolidierung und Fernverkehrs-Staffelfahrten bleiben umkämpfte Servicebereiche. Mittelgroße regionale Spediteure stehen unter Druck, wo globale Skalierung und digitale Frachtnetzwerke sich überschneiden. Der asiatisch-pazifische Straßengüterverkehrsmarkt bleibt offen für Anbieter, die lokales Betriebswissen mit spezialisierter Kapazität kombinieren.
Globale Integratoren bauen Infrastruktur in wachstumsstarken Korridoren aus. DHL Supply Chain hat seine asiatisch-pazifische Präsenz durch einen Vietnam-Campus und Partnerschaften in Australien, Japan und Thailand erweitert. Maersk eröffnete im März 2026 World Gateway II in Singapur, ein automatisiertes Vertriebszentrum mit 1,1 Millionen ft² für B2B- und B2C-Abwicklung. Kuehne + Nagel stärkt seine regionale Flotte und Logistikbeziehungen. Asset-leichte Plattformen aggregieren auch Lkw-Kapazitäten und verbessern die Auslastung auf dem Rückweg. Dies schafft einen parallelen Wettbewerb zwischen asset-gestützter Infrastruktur und digitalem Kapazitätsabgleich. Beide Modelle versuchen, das Ertragsmanagement in einer fragmentierten Spediteurbasis zu verbessern. Ihr Erfolg hängt von Routendichte, Depotabdeckung und Kundenservicequalität ab. Der asiatisch-pazifische Straßengüterverkehrsmarkt belohnt weiterhin Betreiber, die Technologie einsetzen können, ohne lokales Routenwissen zu verlieren.
Elektro-Lkw- und autonome Fahrinitiativen werden zu Wettbewerbsinstrumenten statt zu fernen Konzepten. BYD hat Vereinbarungen mit CMA CGM und CEVA Logistics über Automobil- und Elektrofahrzeugbatterielogistik. Diese Schritte zeigen, dass emissionsfreie Logistikstandards innerhalb von Fahrzeug- und Kundennetzwerken berücksichtigt werden, bevor formale Regeln vollständig ausgereift sind. Sinotrans stellte im April 2026 sein grünes Transportprodukt Yuehu für eine Route von mehr als 1.500 km zwischen dem Greater Bay Area und dem Jangtse-Flussdelta vor. Der Dienst verwendet batterie-elektrische Schwerlkw und autonome L4-Fahrzeuge, die mit Pony.ai entwickelt wurden. Spediteure, die frühzeitig kompatible Energieinfrastruktur einführen, können das langfristige Compliance-Risiko reduzieren. Die fragmentierte Struktur bedeutet jedoch, dass viele kleine Anbieter nach wie vor begrenzte Ressourcen für den Flottenübergang haben. Der Wettbewerb wird daher wahrscheinlich ungleicher zwischen großen Integratoren, digitalen Plattformen und lokalen Spezialisten werden.
Marktführer im Straßengütertransport im asiatisch pazifischen Raum
-
DHL Group
-
SF Express
-
Nippon Express Holdings
-
Sinotrans Ltd.
-
Kuehne+Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Straßengüterverkehrsmarkt Unternehmen in diesem Bericht
- A.P. Moller - Maersk
- C.H. Robinson
- CMA CGM Group (Including CEVA Logistics)
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx
- Gati-KWE
- JD Logistics
- CJ Logistics
- Kintetsu World Express
- Kuehne+Nagel
- Linfox Pty Ltd
- Nippon Express Holdings
- Rhenus Group
- SF Express
- Sinotrans Ltd.
- TCI Express
- Toll Group
- United Parcel Service of America, Inc. (UPS)
- Yamato Holdings
Neueste Industrielle Entwicklungen in Asien-Pazifik-Straßengüterverkehrsmarkt
- August 2026: FedEx startete einen Nonstop-Frachtflugdienst zwischen seinem asiatisch-pazifischen Drehkreuz in Guangzhou, China, und Sydney, Australien, der fünfmal wöchentlich mit Boeing-777-Frachtflugzeugen betrieben wird. Der Dienst verkürzt die innerasiatischen Transitzeiten für Sendungen aus Südchina, Hongkong, Japan, Südkorea, Malaysia, den Philippinen und Thailand um bis zu 1 Werktag und stärkt damit die Konnektivität Australiens mit asiatischen Exportmärkten erheblich.
- Juli 2026: DSV schloss die Erweiterung seines asiatisch-pazifischen Hauptsitzes in Hongkong ab und skalierte auf über 1.000 Mitarbeiter an 14 Betriebsstandorten nach der Übernahme von DB Schenker im April 2025. Der erweiterte Hauptsitz unterstützt die Operationen in Großchina und im asiatisch-pazifischen Raum, einschließlich multimodaler Lösungen, LCL-Dienste und einer Kühlkettenanlage in Fanling.
- Mai 2026: Toll Group und PVH unterzeichneten eine mehrjährige strategische Partnerschaftsvereinbarung, die PVHs Abwicklungsoperationen im Kemps-Creek-Einzelhandels-Fulfillment-Center von Toll in Sydney im Wert von 250 Millionen AUD (167,53 Millionen USD) verankert.
- April 2026: Sinotrans startete das Yuehu-Grüntransportprodukt, einen CO₂-neutralen Straßenfrachtkorridore über mehr als 1.500 km zwischen dem Greater Bay Area und dem Jangtse-Flussdelta. Der Dienst verwendet batterie-elektrische Schwerlkw und autonome L4-Fahrzeuge, die mit Pony.ai entwickelt wurden, und bietet Tür-zu-Tür-Service innerhalb von 28 Stunden zu einem Festpreis und -fahrplan.
Berichtsumfang des Straßengütertransportmarktes im asiatisch pazifischen Raum
Segmentierungsübersicht
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Baugewerbe |
| Fertigung |
| Öl und Gas, Bergbau und Gewinnung von Steinen und Erden |
| Groß- und Einzelhandel |
| Sonstige |
| Inland |
| International |
| Vollladung (FTL) |
| Teilladung (LTL) |
| Containerisiert |
| Nicht containerisiert |
| Fernverkehr |
| Nahverkehr |
| Flüssiggüter |
| Festgüter |
| Nicht temperaturgeführt |
| Temperaturgeführt |
| Australien |
| China |
| Indien |
| Indonesien |
| Japan |
| Malaysia |
| Thailand |
| Vietnam |
| Restliches Asien-Pazifik |
| Endverbraucherbranche | Landwirtschaft, Fischerei und Forstwirtschaft |
| Baugewerbe | |
| Fertigung | |
| Öl und Gas, Bergbau und Gewinnung von Steinen und Erden | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Zielort | Inland |
| International | |
| Lkw-Ladungsspezifikation | Vollladung (FTL) |
| Teilladung (LTL) | |
| Containerisierung | Containerisiert |
| Nicht containerisiert | |
| Entfernung | Fernverkehr |
| Nahverkehr | |
| Güterkonfiguration | Flüssiggüter |
| Festgüter | |
| Temperaturkontrolle | Nicht temperaturgeführt |
| Temperaturgeführt | |
| Land | Australien |
| China | |
| Indien | |
| Indonesien | |
| Japan | |
| Malaysia | |
| Thailand | |
| Vietnam | |
| Restliches Asien-Pazifik |
Marktdefinition
- Landwirtschaft, Fischerei und Forstwirtschaft (AFF) - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der AFF-Branchenakteure für Straßengütertransportdienstleistungen. Die betrachteten Endverbraucher sind Betriebe, die hauptsächlich mit dem Anbau von Feldfrüchten, der Tierhaltung, der Holzernte, dem Fang von Fischen und anderen Tieren aus ihren natürlichen Lebensräumen sowie damit verbundenen Unterstützungsaktivitäten befasst sind. Hierbei spielen Logistikdienstleister (LDL) in der gesamten Wertschöpfungskette eine entscheidende Rolle bei der Beschaffung, Lagerung, dem Umschlag, dem Transport und der Distribution für einen optimalen und kontinuierlichen Fluss von Betriebsmitteln (Saatgut, Pestizide, Düngemittel, Ausrüstung und Wasser) von Herstellern oder Lieferanten zu den Produzenten sowie für einen reibungslosen Fluss von Produkten (Erzeugnisse, Agrarwaren) zu Distributoren/Verbrauchern. Dies schließt sowohl temperaturgeführte als auch nicht temperaturgeführte Logistik ein, je nach Bedarf und Haltbarkeit der zu transportierenden oder lagernden Waren.
- Baugewerbe - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Baubranchenakteure für Straßengütertransportdienstleistungen. Die betrachteten Endverbraucher sind Betriebe, die hauptsächlich mit dem Bau, der Reparatur und der Renovierung von Wohn- und Gewerbegebäuden, Infrastruktur, Ingenieurbauwerken sowie der Erschließung und Entwicklung von Grundstücken befasst sind. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der Steigerung der Rentabilität von Bauprojekten, indem sie die Bestandsverwaltung von Rohstoffen und Ausrüstung, zeitkritische Lieferungen und andere Mehrwertdienste für ein effektives Projektmanagement bereitstellen.
- Containerisierter Straßengütertransport - Das Segment erfasst die externen (ausgelagerten) Logistikausgaben der Endverbraucher von Straßengütertransportdiensten für Vollladungs-(FTL-)Dienste. Der FTL-Straßengütertransport ist gekennzeichnet als eine vollständige Einzelladung, die nicht mit anderen Sendungen kombiniert wird. Er umfasst Sendungen, die (i) ausschließlich den Waren eines einzelnen Versenders gewidmet sind, (ii) direkt von einem Abgangsort zu einem oder mehreren Bestimmungsorten befördert werden, (iii) den Transport von Massenpost per Lkw umfassen, (iv) sowohl containerisierte (vollständige Containerladung, FCL) als auch nicht containerisierte Lkw-Dienste beinhalten, (v) Waren umfassen, die temperaturgeführte oder nicht temperaturgeführte Transportdienste erfordern, (vi) den Transport von Flüssiggütern per Tankwagen umfassen, (vii) den Transport von Abfällen per Lkw beinhalten und (viii) den Transport von Gefahrgütern per Lkw beinhalten. Damit verbundene Mehrwertdienste (MVD) wie Sortierung, Konsolidierung und Dekonsolidierung sind im Segment der sonstigen Dienstleistungen des Güterverkehrs- und Logistikmarktes enthalten.
- Exporttrends und Importtrends - Die Gesamtlogistikleistung einer Volkswirtschaft ist positiv und signifikant (statistisch) mit ihrer Handelsleistung (Exporte und Importe) korreliert. Daher wurden in diesem Branchentrend der Gesamthandelsvolumen, die wichtigsten Waren/Warengruppen und die wichtigsten Handelspartner für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) zusammen mit den Auswirkungen wichtiger Handels-/Logistikinfrastrukturinvestitionen und des regulatorischen Umfelds analysiert.
- Flüssiggüter - Das Segment erfasst die externen (ausgelagerten) Logistikausgaben der Endverbraucher von Straßengütertransportdiensten für den Transport von Massengutflüssigkeiten, die häufig in der Gewinnungs-, Fertigungs-, Lebensmittelverarbeitungs- und Landwirtschaftsbranche eingesetzt werden. Es beinhaltet den Transport von Flüssigkeiten wie (i) Chemikalien/Gefahrgütern (z. B. Säuren), (ii) Wasser (Trinkwasser sowie Abwasser), (iii) Öl und Gas (vorgelagert sowie nachgelagert wie Benzin, Kraftstoff, Rohöl oder Propan), (iv) lebensmittelgeeigneten Massengutflüssigkeiten (wie Milch oder Saft), (v) Kautschuk sowie (vi) agrochemischen Produkten, unter anderem. Diese Waren werden in der Regel per Tankwagen transportiert.
- Kraftstoffpreise - Kraftstoffpreisanstiege können zu Verzögerungen und Störungen für Logistikdienstleister (LDL) führen, während Rückgänge zu höherer kurzfristiger Rentabilität und verstärktem Marktwettbewerb zur Unterbreitung der besten Angebote für Verbraucher führen können. Daher wurden die Kraftstoffpreisschwankungen über den Überprüfungszeitraum hinweg untersucht und zusammen mit den Ursachen sowie den Marktauswirkungen dargestellt.
- Vollladungs-(FTL-)Straßengütertransport - Das Segment erfasst die externen (ausgelagerten) Logistikausgaben der Endverbraucher von Straßengütertransportdiensten für Vollladungs-(FTL-)Dienste. Der FTL-Straßengütertransport ist gekennzeichnet als eine vollständige Einzelladung, die nicht mit anderen Sendungen kombiniert wird. Er umfasst Sendungen, die (i) ausschließlich den Waren eines einzelnen Versenders gewidmet sind, (ii) direkt von einem Abgangsort zu einem oder mehreren Bestimmungsorten befördert werden, (iii) den Transport von Massenpost per Lkw umfassen, (iv) sowohl containerisierte (vollständige Containerladung, FCL) als auch nicht containerisierte Lkw-Dienste beinhalten, (v) Waren umfassen, die temperaturgeführte oder nicht temperaturgeführte Transportdienste erfordern, (vi) den Transport von Flüssiggütern per Tankwagen umfassen, (vii) den Transport von Abfällen per Lkw beinhalten und (viii) den Transport von Gefahrgütern per Lkw beinhalten. Damit verbundene Mehrwertdienste (MVD) wie Sortierung, Konsolidierung und Dekonsolidierung sind im Segment der sonstigen Dienstleistungen des Güterverkehrs- und Logistikmarktes enthalten.
- BIP-Verteilung nach Wirtschaftsaktivität - Das nominale Bruttoinlandsprodukt und seine Verteilung auf die wichtigsten Wirtschaftssektoren in der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) wurden in diesem Branchentrend untersucht und dargestellt. Da das BIP positiv mit der Rentabilität und dem Wachstum der Logistikbranche korreliert, wurden diese Daten in Verbindung mit Input-Output-Tabellen/Verwendungstabellen zur Analyse der potenziell wichtigsten beitragenden Sektoren zur Logistiknachfrage genutzt.
- BIP-Wachstum nach Wirtschaftsaktivität - Das Wachstum des nominalen Bruttoinlandsprodukts in den wichtigsten Wirtschaftssektoren für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) wurde in diesem Branchentrend dargestellt. Diese Daten wurden zur Beurteilung des Wachstums der Logistiknachfrage aller Marktendverbraucher (der hier betrachteten Wirtschaftssektoren) genutzt.
- Inflation - Schwankungen sowohl der Großhandelspreisinflation (Jahresveränderung des Erzeugerpreisindex) als auch der Verbraucherpreisinflation wurden in diesem Branchentrend dargestellt. Diese Daten wurden verwendet, um das inflationäre Umfeld zu beurteilen, da es eine wichtige Rolle für das reibungslose Funktionieren der Lieferkette spielt und sich direkt auf die operativen Kostenkomponenten der Logistik auswirkt, z. B. Reifenpreise, Fahrerlöhne und -leistungen, Energie-/Kraftstoffpreise, Wartungskosten, Mautgebühren, Lagermieten, Zollabfertigungs- und Speditionsgebühren, Kuriergebühren usw. und damit den gesamten Güterverkehrs- und Logistikmarkt beeinflusst.
- Wichtigste Branchentrends - Der Berichtsabschnitt „Wichtigste Branchentrends” umfasst alle wichtigen untersuchten Variablen/Parameter zur besseren Analyse der Marktgrößenschätzungen und -prognosen. Alle Trends wurden in Form von Datenpunkten (Zeitreihen oder aktuellste verfügbare Datenpunkte) zusammen mit einer Analyse des Parameters in Form eines prägnanten und marktrelevanten Kommentars für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) dargestellt.
- Wesentliche strategische Maßnahmen - Die von einem Unternehmen ergriffene Maßnahme zur Differenzierung von Wettbewerbern oder als allgemeine Strategie wird als wesentliche strategische Maßnahme (WSM) bezeichnet. Dazu gehören (1) Vereinbarungen, (2) Expansionen, (3) finanzielle Umstrukturierungen, (4) Fusionen und Übernahmen, (5) Partnerschaften und (6) Produktinnovationen. Die wichtigsten Akteure (Logistikdienstleister, LDL) im Markt wurden ermittelt, ihre WSM wurden untersucht und in diesem Abschnitt dargestellt.
- Teilladungs-(LTL-)Straßengütertransport - Das Segment erfasst die externen (ausgelagerten) Logistikausgaben der Endverbraucher von Straßengütertransportdiensten für Teilladungs-(LTL-)Dienste. Der LTL-Straßengütertransport ist gekennzeichnet durch mehrere auf einem einzigen Lkw konsolidierte Sendungen für mehrere Lieferungen innerhalb eines Netzwerks. Er umfasst Betriebe, die (i) hauptsächlich mit dem allgemeinen und spezialisierten Gütertransport in Teilladungen befasst sind, (ii) durch den Einsatz von Terminals zur Konsolidierung von Sendungen, in der Regel von mehreren Versendern, auf einem einzigen Lkw für die Beförderung zwischen einem Ladeabfertigungsterminal und einem Entladetransshipmentterminal gekennzeichnet sind, wo die Ladung sortiert und Sendungen für die Zustellung umgeleitet werden, sowie (iv) Weniger-als-Container-Ladung-(LCL-)Versand/Gruppenversand im Fall von Lkw-Diensten. Die erfassten Aktivitäten umfassen (i) lokale Abholung, (ii) Hauptlauf und (iii) lokale Zustellung. Damit verbundene Mehrwertdienste (MVD) wie Sortierung, Konsolidierung und Dekonsolidierung sind im Segment der sonstigen Dienstleistungen des Güterverkehrs- und Logistikmarktes enthalten.
- Logistikleistung - Logistikleistung und Logistikkosten sind das Rückgrat des Handels und beeinflussen die Handelskosten, was Länder in die globale Wettbewerbsfähigkeit versetzt. Die Logistikleistung wird beeinflusst durch marktweite Strategien im Lieferkettenmanagement, staatliche Dienstleistungen, Investitionen und Richtlinien, Kraftstoff-/Energiekosten, das inflationäre Umfeld usw. Daher wurde in diesem Branchentrend die Logistikleistung der untersuchten Geografie (Land/Region gemäß dem Berichtsumfang) über den Überprüfungszeitraum hinweg analysiert und dargestellt.
- Wichtigste Lkw-Lieferanten - Der Marktanteil von Lkw-Marken wird durch Faktoren wie geografische Präferenzen, das Portfolio an Lkw-Typen, Lkw-Preise, lokale Produktion, Durchdringung von Lkw-Reparatur- und -Wartungsdiensten, Kundensupport, technologische Innovationen (wie Elektrofahrzeuge, Digitalisierung, autonome Lkw), Kraftstoffeffizienz, Finanzierungsoptionen, jährliche Wartungskosten, Verfügbarkeit von Substituten, Marketingstrategien usw. beeinflusst. Daher wurden die Verteilung (Anteil % für das Basisjahr der Studie) des Lkw-Verkaufsvolumens für führende Lkw-Marken sowie ein Kommentar zur aktuellen Marktlage und zur Markterwartung über den Prognosezeitraum in diesem Branchentrend dargestellt.
- Fertigung - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Fertigungsindustrieakteure für Straßengütertransportdienstleistungen. Die betrachteten Endverbraucher sind Betriebe, die hauptsächlich mit der chemischen, mechanischen oder physikalischen Umwandlung von Materialien oder Stoffen in neue Produkte befasst sind. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der Aufrechterhaltung eines reibungslosen Rohstofflusses in der gesamten Lieferkette, der termingerechten Lieferung von Fertigwaren an Distributoren oder Endkunden sowie der Lagerung und Bereitstellung von Rohstoffen an Kunden für die Just-in-Time-Fertigung.
- Modaler Anteil - Der modale Güterverkehrsanteil wird beeinflusst durch Faktoren wie modale Produktivität, staatliche Vorschriften, Containerisierung, Sendungsentfernung, Anforderungen an die Temperaturkontrolle, Güterart, internationalen Handel, Geländebeschaffenheit, Liefergeschwindigkeit, Sendungsgewicht, Massengutsendungen usw. Außerdem unterscheiden sich der modale Anteil nach Tonnage (Tonnen) und der modale Anteil nach Frachtleistung (Tonnen-km) je nach durchschnittlicher Sendungsentfernung, Gewicht der wichtigsten in der Volkswirtschaft transportierten Warengruppen und Anzahl der Fahrten. Dieser Branchentrend stellt die Verteilung des nach Verkehrsträger beförderten Frachtaufkommens (Tonnen sowie Tonnen-km) für das Basisjahr der Studie dar.
- Öl und Gas, Bergbau und Gewinnung von Steinen und Erden - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Akteure der Gewinnungsindustrie für Straßengütertransportdienstleistungen. Die betrachteten Endverbraucher sind Betriebe, die natürlich vorkommende mineralische Feststoffe wie Kohle und Erze, flüssige Mineralien wie Rohöl und Gase wie Erdgas fördern. Logistikdienstleister (LDL) decken alle Phasen von vorgelagerten bis nachgelagerten Aktivitäten ab und spielen eine entscheidende Rolle beim Transport von Maschinen, Bohrausrüstungen, abgebauten Mineralien, Rohöl und Erdgas sowie raffinierten/verarbeiteten Produkten von einem Ort zum anderen.
- Sonstige Endverbraucher - Das Segment der sonstigen Endverbraucher erfasst die externen (ausgelagerten) Logistikausgaben von Finanzdienstleistern (BFSI), Immobilien, Bildungseinrichtungen, dem Gesundheitswesen und professionellen Dienstleistungen (Verwaltung, Abfallmanagement, Rechts-, Architektur-, Ingenieur-, Design-, Beratungs- und wissenschaftliche F&E-Dienstleistungen) für Straßengütertransportdienste. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der zuverlässigen Bewegung von Versorgungs- und Dokumentationsgütern zu und von diesen Branchen, wie dem Transport von Ausrüstungen oder Ressourcen, dem Versand vertraulicher Dokumente und Akten sowie der Bewegung medizinischer Güter und Verbrauchsmaterialien (chirurgische Verbrauchsmaterialien und Instrumente, einschließlich Handschuhe, Masken, Spritzen, Ausrüstung), um nur einige zu nennen.
- Erzeugerpreisinflation - Sie gibt die Inflation aus der Sicht der Produzenten an, d. h. den durchschnittlichen Verkaufspreis, den sie für ihre Produktion über einen bestimmten Zeitraum erhalten. Die jährliche Veränderung (Jahresvergleich) des Erzeugerpreisindex wird im Branchentrend „Inflation” als Großhandelspreisinflation angegeben. Da der Großhandelspreisindex Preisbewegungen auf umfassendste Weise erfasst, wird er von Regierungen, Banken, der Industrie und Unternehmenskreisen weit verwendet und gilt als wichtig für die Formulierung von Handels-, Fiskal- und anderen Wirtschaftspolitiken. Die Daten wurden in Verbindung mit der Verbraucherpreisinflation verwendet, um das inflationäre Umfeld besser zu verstehen.
- Straßengüterpreisstrends - Die Frachtpreise nach Verkehrsträger (USD/Tonnen-km) über den Überprüfungszeitraum hinweg wurden in diesem Branchentrend dargestellt. Die Daten wurden zur Beurteilung des inflationären Umfelds, der Auswirkungen auf den Handel, die Frachtleistung (Tonnen-km), die Nachfrage nach dem Straßengütertransportmarkt und damit die Marktgröße des Straßengütertransports genutzt.
- Trends beim Straßengüteraufkommen - Das Frachtaufkommen (Gewicht der Güter in Tonnen) nach Verkehrsträger über den Überprüfungszeitraum hinweg wurde in diesem Branchentrend dargestellt. Die Daten wurden als einer der Parameter neben der durchschnittlichen Entfernung pro Sendung (km), dem Frachtvolumen (Tonnen-km) und den Frachtpreisen (USD/Tonnen-km) zur Beurteilung der Marktgröße des Gütertransportmarktes verwendet.
- Straßengütertransport - Die Beauftragung eines Straßengütertransport-Logistikdienstleisters (LDL) oder Spediteurs (ausgelagerte Logistik) für den Transport von Waren (Rohstoffe oder Fertigprodukte) bildet den Straßengütertransportmarkt. Der Studienumfang umfasst (i) den von Spediteuren, die im Berichtsland registriert sind, gemeldeten Straßengütertransport, (ii) den Transport von Rohstoffen oder Fertigwaren (Festgüter sowie Flüssiggüter), (iii) den Transport mit gewerblichen Kraftfahrzeugen (starre Lkw oder Sattelzugmaschinen), (iv) Vollladungs-(FTL-) oder Teilladungs-(LTL-)Transport, (v) containerisierten oder nicht containerisierten Transport, (vi) temperaturgeführten oder nicht temperaturgeführten Transport, (vii) Kurzstrecken- oder Fernverkehrstransport (Über-die-Straße, OTR), (viii) Transport von gebrauchten Büro- oder Haushaltsgütern (Umzugsunternehmen), (ix) anderen spezialisierten Frachttransporten (Gefahrgüter, Übermaßladungen) und (x) ausgelagerte First-Mile-/Middle-Mile-/Last-Mile-Liefersendungen, die von Straßengütertransportanbietern durchgeführt werden. Der Umfang umfasst nicht (i) den Transport durch Spediteure, die in anderen Ländern registriert sind, (ii) den Last-Mile-Essenlieferungsmarkt, (iii) den Lebensmittellieferungsmarkt und (iv) den Transport über das Straßennetz, der von Kurier-, Express- und Paketdienst-(KEP-)Anbietern durchgeführt/gemeldet wird.
- Straßennetzlänge - Da Infrastruktur eine wichtige Rolle für die Logistikleistung einer Volkswirtschaft spielt, wurden Variablen wie Straßenlänge, Verteilung der Straßenlänge nach Oberflächenkategorie (befestigt vs. unbefestigt) und Verteilung der Straßenlänge nach Straßenklassifikation (Autobahnen vs. Fernstraßen vs. sonstige Straßen) in diesem Branchentrend analysiert und dargestellt.
- Segmentaler Umsatz - Der segmentale Umsatz wurde ermittelt oder berechnet und für alle wichtigen Marktteilnehmer dargestellt. Er bezieht sich auf den Umsatz, der spezifisch für den Straßengütertransportmarkt vom Unternehmen im Basisjahr der Studie in der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) erzielt wurde. Er wird durch die Untersuchung und Analyse wichtiger Parameter wie Finanzkennzahlen, Dienstleistungsportfolio, Mitarbeiterstärke, Flottengröße, Investitionen, Anzahl der vertretenen Länder, wichtige Volkswirtschaften usw. berechnet, die das Unternehmen in seinen Jahresberichten und auf seiner Webseite veröffentlicht hat. Für Unternehmen mit geringen Finanzoffenlegungen wurden kostenpflichtige Datenbanken wie D&B Hoovers und Dow Jones Factiva herangezogen und durch Branchen-/Experteninteraktionen verifiziert.
- Nahverkehrs-Straßengütertransport - Das Segment erfasst die externen (ausgelagerten) Logistikausgaben der Endverbraucher von Straßengütertransportdiensten für lokalen Lkw-Transport (weniger als 100 Meilen). Es umfasst den Straßengütertransport (i) innerhalb einer einzigen Verwaltungseinheit und ihres Hinterlandes, (ii) mit kleineren Lkw und Kleintransportern, (iii) über containerisierte sowie Trockenmassengutsendungen, (iv) intermodal von Häfen, Containerterminals oder Flughäfen sowie (v) ausgelagerte First-Mile-/Last-Mile-Liefersendungen, die von Straßengütertransportanbietern durchgeführt werden.
- BIP des Transport- und Lagerungssektors - Wert und Wachstum des BIP des Transport- und Lagerungssektors stehen in einem direkten Verhältnis zur Marktgröße des Güterverkehrs- und Logistikmarktes und damit zur Marktgröße des Straßengütertransports. Daher wurde diese Variable über den Überprüfungszeitraum hinweg in Wertangaben (USD) und als Anteil % des gesamten BIP in diesem Branchentrend untersucht und dargestellt. Die Daten wurden durch prägnante und relevante Kommentare zu Investitionen, Entwicklungen und der aktuellen Marktlage ergänzt.
- Trends in der E-Commerce-Branche - Verbesserte Internetkonnektivität und ein Boom bei der Smartphone-Durchdringung, verbunden mit steigenden verfügbaren Einkommen, haben global zu einem phänomenalen Wachstum des E-Commerce-Marktes geführt. Online-Käufer verlangen eine schnelle und effiziente Lieferung ihrer Bestellungen, was zu einem Anstieg der Nachfrage nach Logistikdienstleistungen, insbesondere E-Commerce-Fulfillment-Diensten, führt. Daher wurden der Brutto-Handelswert (GMV), das historische und prognostizierte Wachstum sowie die Aufschlüsselung der wichtigsten Warengruppen im E-Commerce für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) in diesem Branchentrend analysiert und dargestellt.
- Trends in der Fertigungsindustrie - Die Fertigungsindustrie umfasst die Umwandlung von Rohstoffen in Fertigprodukte, während die Logistikbranche den effizienten Fluss von Rohstoffen zur Fabrik und den Transport von Fertigprodukten zu Distributoren und Verbrauchern sicherstellt. Angebot und Nachfrage beider Branchen sind eng miteinander verknüpft und entscheidend für eine nahtlose Lieferkette. Daher wurden die Bruttowertschöpfung (GVA), die Aufschlüsselung der GVA in wichtige Fertigungssektoren und das Wachstum der Fertigungsindustrie über den Überprüfungszeitraum hinweg in diesem Branchentrend analysiert und dargestellt.
- Lkw-Flottenbestand nach Typ - Der Marktanteil von Lkw-Typen wird durch Faktoren wie geografische Präferenzen, wichtige Endverbraucherbranchen, Lkw-Preise, lokale Produktion, Durchdringung von Lkw-Reparatur- und -Wartungsdiensten, Kundensupport, technologische Disruption (wie Elektrofahrzeuge, Digitalisierung, autonome Lkw) usw. beeinflusst. Daher wurden die Verteilung (Anteil % für das Basisjahr der Studie) des Lkw-Bestands nach Lkw-Typ, Marktdisruptoren, Lkw-Herstellungsinvestitionen, Lkw-Spezifikationen, Lkw-Nutzungs- und -Importvorschriften sowie die Markterwartung über den Prognosezeitraum in diesem Branchentrend dargestellt.
- Operative Lkw-Betriebskosten - Die Hauptgründe für die Messung/das Benchmarking der Logistikleistung eines Lkw-Unternehmens sind die Senkung der Betriebskosten und die Steigerung der Rentabilität. Andererseits hilft die Messung der Betriebskosten dabei, festzustellen, ob und wo betriebliche Änderungen zur Kostenkontrolle und zur Identifizierung von Bereichen mit verbesserter Leistung vorgenommen werden sollten. Daher wurden in diesem Branchentrend die Lkw-Betriebskosten und die damit verbundenen Variablen, nämlich Fahrerlöhne und -leistungen, Kraftstoffpreise, Reparatur- und Wartungskosten, Reifenkosten usw., für das Basisjahr der Studie untersucht und für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) dargestellt.
- Groß- und Einzelhandel - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben von Groß- und Einzelhändlern für Straßengütertransportdienstleistungen. Die betrachteten Endverbraucher sind Betriebe, die hauptsächlich mit dem Groß- oder Einzelhandel von Waren, in der Regel ohne Umwandlung, und der Erbringung von mit dem Warenverkauf verbundenen Dienstleistungen befasst sind. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der zuverlässigen Bewegung von Versorgungs- und Fertigprodukten von Produktionsstätten zu Distributoren und schließlich zum Endkunden und decken Aktivitäten wie Materialbeschaffung, Transport, Auftragsabwicklung, Lagerhaltung, Bedarfsprognose, Bestandsverwaltung usw. ab.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kabotage | Straßentransport mit einem in einem Land zugelassenen Kraftfahrzeug, der auf dem nationalen Gebiet eines anderen Landes durchgeführt wird. |
| Cross-Docking | Cross-Docking ist ein Logistikverfahren, bei dem Produkte von einem Lieferanten oder einem Produktionswerk direkt an einen Kunden oder eine Einzelhandelskette verteilt werden, mit minimaler bis keiner Umschlags- oder Lagerzeit. Cross-Docking findet in einem Distributionsdocking-Terminal statt, das in der Regel aus Lkw und Dockklappen auf zwei (eingehenden und ausgehenden) Seiten mit minimalem Lagerplatz besteht. Der Name „Cross-Docking” erklärt den Prozess des Empfangs von Produkten über eine Eingangsrampe und deren anschließender Weitertransport über die Rampe zur ausgehenden Transportrampe. |
| Drittland-Transport (Cross Trade) | Internationaler Straßentransport zwischen zwei verschiedenen Ländern, der von einem in einem dritten Land zugelassenen Straßenkraftfahrzeug durchgeführt wird. Ein Drittland ist ein anderes Land als das Be-/Einschiffungsland und das Entlade-/Ausschiffungsland. |
| Gefahrgüter | Die Klassen der auf der Straße beförderten Gefahrgüter sind jene, die in der fünfzehnten überarbeiteten Ausgabe der UN-Empfehlungen für den Transport gefährlicher Güter, Vereinte Nationen, Genf 2007, definiert sind. Sie umfassen Klasse 1: Explosivstoffe; Klasse 2: Gase; Klasse 3: Entzündbare Flüssigkeiten; Klasse 4: Entzündbare Feststoffe – selbstentzündliche Stoffe; Stoffe, die bei Kontakt mit Wasser entzündliche Gase abgeben; Klasse 5: Oxidierende Stoffe und organische Peroxide; Klasse 6: Giftige und ansteckungsgefährliche Stoffe; Klasse 7: Radioaktive Stoffe und Klasse 8: Ätzende Stoffe, Klasse 9: Sonstige gefährliche Stoffe und Gegenstände. |
| Direktlieferung | Die Direktlieferung ist eine Methode zur Lieferung von Waren direkt vom Lieferanten oder dem Produkteigentümer an den Kunden. In den meisten Fällen bestellt der Kunde die Waren beim Produkteigentümer. Dieses Lieferungsschema reduziert Transport- und Lagerungskosten, erfordert jedoch zusätzliche Planung und Verwaltung. |
| Drayage (Nahgutverkehr) | Drayage (Nahgutverkehr) ist eine Form des Lkw-Transportdienstes, der die verschiedenen Versandarten (intermodal) verbindet, wie z. B. Seefracht oder Luftfracht. Es handelt sich um eine Kurzstreckenfahrt, die Güter von einem Ort zum anderen transportiert, in der Regel vor oder nach dem Fernversandprozess. Drayage-Lkw bewegen Fracht zu und von verschiedenen Zielen, wie Container-Schiffen, Lagerflächen, Auftragsabwicklungslagern und Rangierbahnhöfen. In der Regel transportiert Drayage Güter nur über kurze Entfernungen und ist auf einen Ballungsraum beschränkt. Es erfordert auch nur einen Fahrer in einer einzigen Schicht. Trotzdem spielt es eine wichtige Rolle beim Fernversand, da es die Güter zur Fracht und umgekehrt bringt. Es macht den intermodalen Transport wesentlich effizienter und ermöglicht den nahtlosen Transfer von Gütern zum Endkunden. |
| Trockenfracht-Sattelauflieger (Dry Van) | Ein Trockenfracht-Sattelauflieger ist ein Typ von Sattelauflieger, der vollständig geschlossen ist, um Sendungen vor äußeren Einflüssen zu schützen. Konzipiert für den Transport von palettierten, verpackten oder losen Frachten, sind Trockenfracht-Sattelauflieger nicht temperaturgeführt (im Gegensatz zu gekühlten „Reefer”-Einheiten) und können keine übergroßen Sendungen transportieren (im Gegensatz zu Tiefladerraupen). |
| Endnachfrage | Die Endnachfrage umfasst alle Arten von Waren (Güter sowie Dienstleistungen), die als Endverbrauch konsumiert werden, und kann persönlichen Konsum oder Konsum durch den Staat, durch Unternehmen als Kapitalinvestition und als Exporte umfassen. Sie umfasst alle Arten von Waren (Güter sowie Dienstleistungen), die als Endverbrauch konsumiert werden, und kann persönlichen Konsum oder Konsum durch den Staat, durch Unternehmen als Kapitalinvestition und als Exporte umfassen. |
| Pritschenfahrzeug (Flatbed Truck) | Ein Pritschenfahrzeug ist ein Lkw-Typ mit starrem Design. Es hat einen hinteren Aufbau, der flach geformt ist, um das Be- und Entladen von Gütern zu erleichtern. Das Pritschenfahrzeug wird hauptsächlich für den Transport von schweren, übergroßen, breiten und unempfindlichen Gütern wie Maschinen, Baustoffen oder Ausrüstungen verwendet. Aufgrund des offenen Aufbaus des Lkw dürfen die damit transportierten Güter nicht regenempfindlich sein. Funktional ist das Pritschenfahrzeug mit einem Tiefladerraupen vergleichbar. |
| Eingehende Logistik | Eingehende Logistik ist die Art und Weise, wie Materialien und andere Güter in ein Unternehmen eingebracht werden. Dieser Prozess umfasst die Schritte zur Bestellung, zum Empfang, zur Lagerung, zum Transport und zur Verwaltung von eingehenden Lieferungen. Die eingehende Logistik konzentriert sich auf den Versorgungsteil der Angebots-Nachfrage-Gleichung. |
| Zwischennachfrage | Die Zwischennachfrage umfasst Waren, Dienstleistungen sowie Instandhaltungs- und Reparaturbauarbeiten, die an Unternehmen verkauft werden, ohne Kapitalinvestitionen. |
| International beladen | Ladeort der Güter im Berichtsland (d. h. dem Land, in dem das den Transport durchführende Fahrzeug zugelassen ist) und Entladeort in einem anderen Land. |
| International entladen | Entladeort der Güter im Berichtsland (d. h. dem Land, in dem das den Transport durchführende Fahrzeug zugelassen ist) und Ladeort in einem anderen Land. |
| OOG-Fracht (Übermaßladung) | Übermaßladung (OOG) ist jede Fracht, die nicht in sechsseitige Schiffscontainer geladen werden kann, weil sie einfach zu groß ist. Der Begriff ist eine sehr lose Klassifizierung aller Fracht mit Abmessungen, die die maximalen 40HC-Containerabmessungen überschreiten. Das heißt eine Länge von mehr als 12,05 Metern – eine Breite von mehr als 2,33 Metern – oder eine Höhe von mehr als 2,59 Metern. |
| Paletten | Erhöhte Plattform zur Erleichterung des Hebens und Stapelns von Waren. |
| Teilladung (Part Load) | Eine Teilladung beschreibt Güter, die einen Lkw nur teilweise füllen. Im Wesentlichen ist die Menge der Sendung größer als eine Teilladungs-(LTL-)Sendung. Außerdem kann die Sendung einen Lkw nicht vollständig belegen, d. h. ihre Kapazität ist wesentlich geringer als eine Vollladungs-(FTL-)Sendung. |
| Befestigte Straße | Straße mit einer Oberfläche aus gebrochenem Stein (Makadam) mit Kohlenwasserstoffbinder oder bituminierten Mitteln, aus Beton oder aus Kopfsteinpflaster. |
| Reverse-Logistik | Die Reverse-Logistik umfasst den Teil der Lieferketten, der alles verarbeitet, was in die Lieferkette zurückläuft oder sich „rückwärts” durch die Lieferkette bewegt. |
| Straßengütertransportdienstleistung | Die Beauftragung eines Lkw-Unternehmens für den Transport von Waren (Rohstoffe oder Fertigwaren, einschließlich Fest- und Flüssiggüter) vom Ursprungsort zu einem Bestimmungsort innerhalb des Landes (Inland) oder grenzüberschreitend (international) bildet den Straßengütertransportmarkt. Der Dienst kann Vollladungs- oder Teilladungsverkehr, containerisiert oder nicht containerisiert, temperaturgeführt oder nicht temperaturgeführt, Kurzstrecken- oder Fernverkehr sein. |
| Planenfahrzeug (Tautliner) | Tautliner und Curtainsider werden als Gattungsnamen für Lkw/Anhänger mit Seitenplanenaufbau verwendet. Die Planen sind dauerhaft an einer Führungsschiene oben und abnehmbaren Schienen/Stangen vorne und hinten befestigt, sodass die Planen geöffnet werden können und Gabelstapler entlang der gesamten Seiten für einfaches und effizientes Be- und Entladen eingesetzt werden können. Wenn die Planen für die Fahrt geschlossen sind, werden vertikale Ladungssicherungsgurte an einer Seilschiene unterhalb des Lkw-Aufbaus befestigt und verbinden den Lkw-Aufbau und die Plane entlang beider Seiten. Winden an beiden Enden der Plane spannen diese, daher der Name „Tautliner”. Dadurch wird verhindert, dass die Plane im Wind flattert oder schlägt, und es kann auch dazu beitragen, leichte Ladungen vor seitlichem Verrutschen zu sichern. |
| Entgeltlicher Transport | Die Beförderung von Gütern gegen Entgelt. |
| Unbefestigte Straße | Straße mit einer stabilisierten Basis, die nicht mit gebrochenem Stein, Kohlenwasserstoffbinder oder bituminierten Mitteln, Beton oder Kopfsteinpflaster versehen ist. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren mit verfügbaren historischen Marktzahlen abgeglichen. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Erstellung eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Größen. Inflation wird als Teil der Preisgestaltung betrachtet, und der durchschnittliche Verkaufspreis (ASP) variiert über den gesamten Prognosezeitraum für jedes Land.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analyseeinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über alle Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erhalten.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen


