
Marktgröße und Marktanteil für Stevia-Zuckermischungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.69 Milliarden US-Dollar |
| Marktgröße (2031) | 1.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.71 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Stevia-Zuckermischungen von Mordor Intelligence
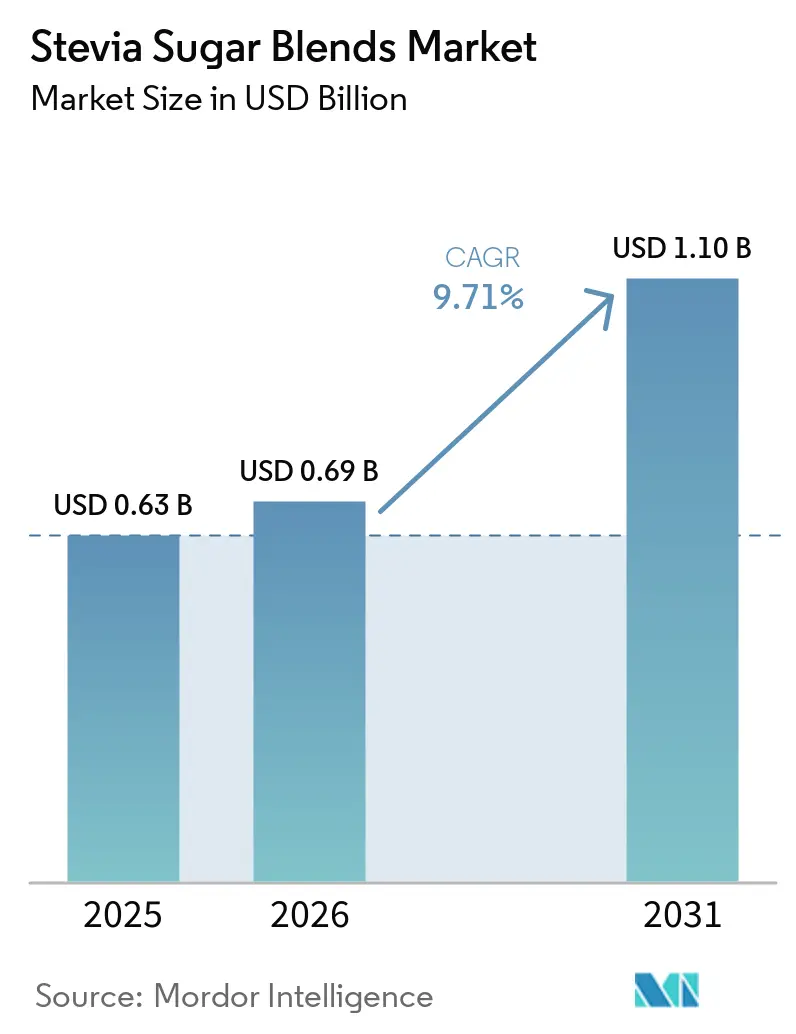
Die Marktgröße für Stevia-Zuckermischungen wird voraussichtlich von 0,69 Milliarden USD im Jahr 2026, ausgehend von 0,63 Milliarden USD im Jahr 2025, auf 1,10 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 9,71 % verzeichnen. Die Kategorie hat ihre Nischenrolle im Gesundheitslebensmittelbereich hinter sich gelassen, da Lebensmittel- und Getränkeunternehmen auf Zuckerreduzierungsvorschriften, Reformulierungsbedarf und die breitere Verfügbarkeit hochwertiger Steviolglykoside reagieren. Die Weltgesundheitsorganisation veröffentlichte im Januar 2026 standardisierte Kennzahlen zum Vergleich von Steuern auf zuckerhaltige Getränke zwischen Ländern, was politischen Entscheidungsträgern eine konsistentere Grundlage für die Steuergestaltung und -überwachung bietet[1]. Diese politische Ausrichtung unterstützt eine wiederkehrende Nachfrage nach zuckerarmen Formulierungen anstelle kurzfristiger Reformulierungsaktivitäten. Lieferanten konkurrieren hinsichtlich Geschmack, dokumentierter Herkunft und Produktionszuverlässigkeit, insbesondere bei hochreinem Rebaudiosid M. Der Markt für Stevia-Zuckermischungen hat zudem Wachstumspotenzial in Nahrungsergänzungsmitteln, funktionellen Lebensmitteln und anderen Produkten, bei denen Kalorien- und glykämische Überlegungen eine Rolle spielen.
Wichtigste Erkenntnisse des Berichts
- Nach Kategorie hielten konventionelle Mischungen im Jahr 2025 einen Umsatzanteil von 87,24 %, während Bio-Mischungen bis 2031 voraussichtlich mit einem CAGR von 11,24 % wachsen werden.
- Nach Produktform hielten Pulvermischungen im Jahr 2025 einen Umsatzanteil von 55,46 %, während flüssige Mischungen bis 2031 voraussichtlich mit einem CAGR von 10,87 % wachsen werden.
- Nach Süßungsmittelkombination hielt Stevia+Zucker im Jahr 2025 einen Umsatzanteil von 40,72 %, während Stevia+Mönchsfrucht bis 2031 voraussichtlich mit einem CAGR von 11,45 % wachsen wird.
- Nach Anwendung hielten Getränke im Jahr 2025 einen Umsatzanteil von 43,26 %, während Nutrazeutika und Pharmazeutika bis 2031 voraussichtlich mit einem CAGR von 11,35 % wachsen werden.
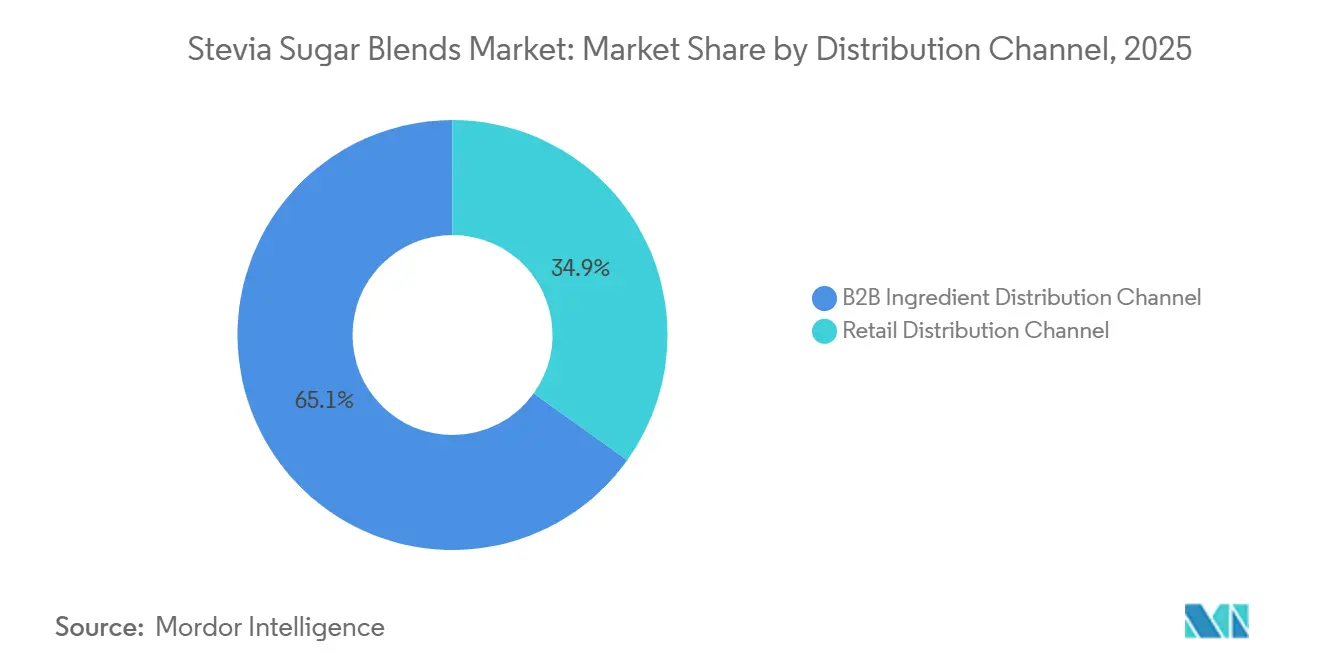
- Nach Vertriebskanal hielt B2B im Jahr 2025 einen Umsatzanteil von 65,11 %, während der Einzelhandel bis 2031 voraussichtlich mit einem CAGR von 10,67 % wachsen wird.
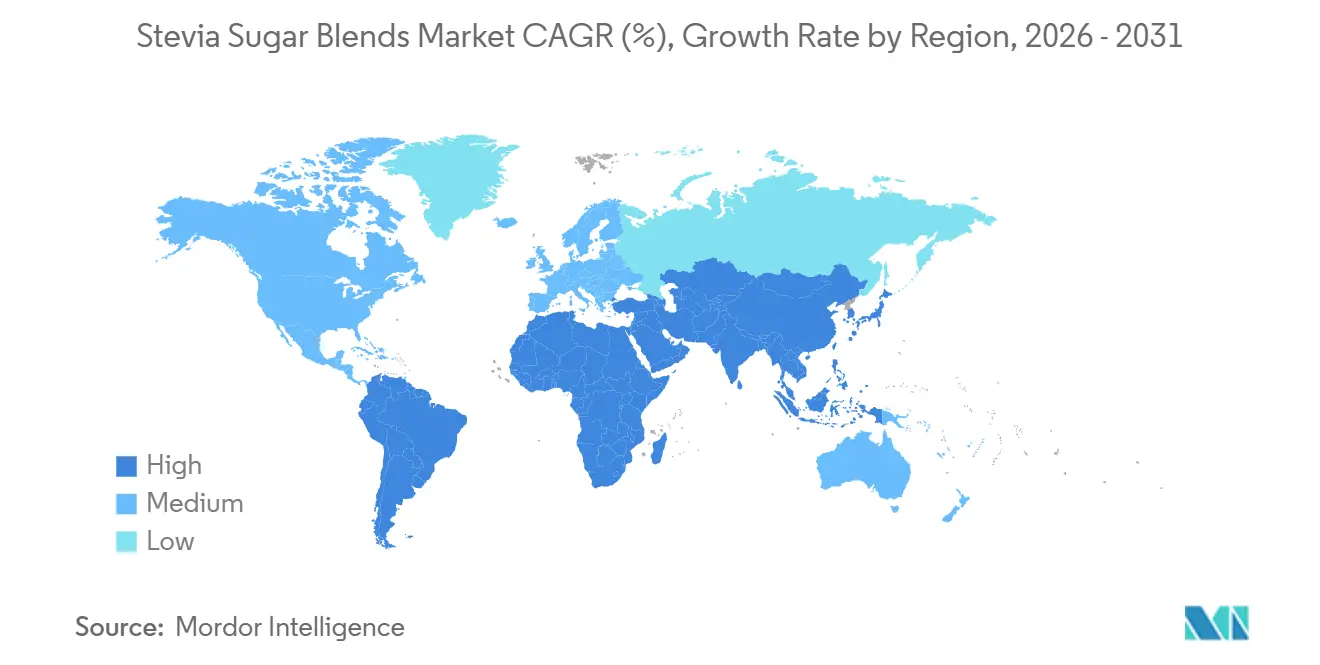
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Umsatzanteil von 40,26 %, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 11,62 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zuckerreduktionspolitik und Ausweitung der Limonadensteuer | +2.3% | Global, mit konzentrierter Wirkung in Nordamerika, der EU und Südostasien | Mittelfristig (2–4 Jahre) |
| Produktreformulierungen durch globale Getränkekonzerne | +1.9% | Global, angeführt von Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Kosteneffiziente Biokonversion von Rebaudiosid M | +1.5% | Global, Versorgung verankert in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Produktpersonalisierung und Trends bei funktionellen Lebensmitteln | +1.5% | Global, mit Schwerpunkt in Nordamerika, der EU und fortgeschrittenen asiatisch-pazifischen Märkten | Langfristig (≥ 4 Jahre) |
| Patentierte Mikroverkapselung zur Verbesserung des Mundgefühls | +1.0% | Nordamerika, EU und fortgeschrittene asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Entstehung von Bio- und Non-GMO-Stevia-Mischungen | +0.9% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zuckerreduzierungspolitik und Ausweitung der Limonaden-Steuer
Zuckerreduzierungsanforderungen verändern die Nachfrage nach Zutaten im Markt für Stevia-Zuckermischungen. Der WHO-Globalbericht über die Verwendung von Steuern auf zuckerhaltige Getränke 2025 liefert standardisierte Maßnahmen, die es Ländern ermöglichen, Steuerstrukturen und -niveaus zu vergleichen. Dies macht Zuckerabgaben als dauerhaftes Finanzinstrument nützlicher und gibt Herstellern klarere Gründe, ihre Süßungsmittelsysteme zu überprüfen. Die FDA-Definitionen für den Anspruch „gesund” lenken zudem mehr Aufmerksamkeit auf zugesetzten Zucker in Produkten, die in den Vereinigten Staaten verkauft werden. Getränkehersteller, die mit Steuer- und Kennzeichnungsdruck konfrontiert sind, können sich nicht allein auf die Absorption höherer Kosten verlassen, weshalb der Zuckerersatz auf Zutatenebene wichtiger wird. Die USDA-Beschränkungen für zugesetzten Zucker in Schulmahlzeiten weiten diese Nachfrage auf die institutionelle Beschaffung aus, wo Einkaufszyklen wiederkehrende Mengen für gemischte Süßungsmittel erzeugen können.
Produktreformulierungen durch globale Getränkekonzerne
Der aktuelle Reformulierungszyklus wird durch Regulierung, Kalorienbedenken und veränderte Ernährungspräferenzen der Verbraucher geprägt. Der Markt für Stevia-Zuckermischungen profitiert, wenn Hersteller mehrere Zutaten gemeinsam verwenden, anstatt Zucker durch ein einzelnes Süßungsmittel zu ersetzen. In diesen Systemen arbeiten Stevia-Mischungen mit Texturierungsmitteln, Ballaststoffen und Füllstoffen zusammen, was die Formulierungsunterstützung für Käufer wertvoller macht. Tate & Lyle und Manus brachten im Februar 2026 über The Sweetener Alliance Yume M Stevia auf den Markt und nutzten dabei die Manus BioFacility in Augusta, Georgia, um ein rückverfolgbares Rebaudiosid-M-Produkt anzubieten. Zutatenzulieferer, die Formulierungskompetenz mit zuverlässiger Dokumentation verbinden, sind bei großen B2B-Verträgen besser positioniert. Nutrazeutische und pharmazeutische Formulierer verwenden Mischungen auch in Proteinpulvern, Mahlzeitenersatzprodukten und zustandsspezifischen Nahrungsergänzungsmitteln, bei denen Süße ohne Kalorienaufnahme gesteuert werden muss.
Kosteneffiziente Biokonversion von Rebaudiosid M
Die Biokonversion verbessert die Produktionsökonomie von Rebaudiosid M und beeinflusst den Markt für Stevia-Zuckermischungen, indem sie die Bandbreite rentabler Endanwendungen erweitert. Eine Studie in Green Chemistry aus dem Jahr 2025 berichtete über eine Zwei-Enzym-Kaskade mit einem Rebaudiosid-M-Titer von 38,8 g L⁻¹ und einer molaren Ausbeute von 85,5 % aus einer natürlich gewonnenen Steviolglykoside-Mischung. Eine Studie aus dem Jahr 2026 beschrieb eine integrierte E.-coli-Ganzzellkaskade, die 30,6 g L⁻¹ Rebaudiosid M und eine Konversionsrate von 95,9 % erzielte und dabei Fructose-Nebenprodukt in D-Allulose umwandelte. Niedrigere Produktionskosten können hochreine Steviolglykoside von Premium-Getränken in Backwaren- und Milchproduktanwendungen verlagern. Die Verordnung (EU) 2025/652 genehmigte E 960b, durch Fermentation mit Yarrowia lipolytica hergestellte Steviolglykoside, für die Verwendung in der Europäischen Union[2]. Die Genehmigung erweitert die Rohstoffoptionen für europäische Mischungsformulierer.
Mikroverkapselung, Bio- und Nicht-GVO-Mischungen
Geschmacksmanagement und Rückverfolgbarkeit gewinnen im Markt für Stevia-Zuckermischungen zunehmend an Bedeutung. Mikroverkapselung kann dazu beitragen, die Süßefreisetzung zu steuern und das Mundgefühl in Produkten zu verbessern, bei denen ein anhaltender Nachgeschmack die Verwendung einschränken könnte. Die US-Patentanmeldung 20250228275 umfasst glykosylierte Steviolglykoside-Zusammensetzungen, die zusammen mit Maltodextrin zur Verbesserung von Geschmack und Mundgefühl eingesetzt werden[3]. Bio-Mischungen werden durch Rückverfolgbarkeitsanforderungen des Einzelhandels in Europa und Erwartungen an Zertifizierungen auf Zutatenebene bei US-amerikanischen Käufern im Gesundheitskanal unterstützt. Eine Studie im Journal of Agricultural and Food Chemistry aus dem Jahr 2025 ergab, dass eine V155T-Substitution in UGT91D2 die Biosynthese von Rebaudiosid D und M verbesserte, die für spezialisierte Formulierungen sensorisch sauberere Profile aufweisen. Diese Entwicklungen ermöglichen es Lieferanten, Glykosidprofile und Mischungsformate auf eine bestimmte Anwendung zuzuschneiden, anstatt eine einzige Standardformulierung zu verkaufen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausgeprägter Nachgeschmack und Geschmacksherausforderungen | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Lieferkette und Ernteertragsvolatilität | -1.0% | Global, mit konzentrierter Vorlieferkette in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Ausstehende EU-harmonisierte Kennzeichnung für Mischungen | -0.6% | EU und Märkte, die dem EU-Regulierungspräzedenzfall folgen | Mittelfristig (2–4 Jahre) |
| Regulatorische Hürden und Markteintrittsbarrieren | -0.5% | Schwellenmärkte im Nahen Osten und Afrika sowie in Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausgeprägter Nachgeschmack und Geschmacksherausforderungen
Der anhaltende bittere oder lakritzartige Abgang bei Mischungen mit höherem Steviaanteil bleibt eine Formulierungsherausforderung für Milchprodukte, Backwaren und pharmazeutische Sirupe. Rebaudiosid M und D bieten sensorisch sauberere Profile, ihr höherer Preis kann jedoch die Verwendung in Produkten mit geringeren Margen einschränken. Verkapselung kann den Geschmack verbessern, erschwert jedoch auch die Formulierung und die Kommunikation bezüglich sauberer Etiketten. Europäische Hersteller stehen zudem vor Komplexität, wenn sie Steviolglykoside-Mischungen aus mehreren Quellen im Bereich E 960a bis E 960d deklarieren. Eine ausstehende Angleichung der europäischen Kennzeichnungsanforderungen könnte für Unternehmen, die dieselbe Mischung in mehreren Märkten verkaufen, zusätzlichen Aufwand bedeuten. Markteintrittsbarrieren bleiben in Schwellenmärkten relevant, wo Produktzulassungen und lokale Compliance-Anforderungen je nach Land variieren.
Lieferkettenvolatilität und Schwankungen bei Ernteerträgen
Die Versorgungskonzentration bleibt eine wesentliche Einschränkung für den Markt für Stevia-Zuckermischungen. Mehr als 80 % der weltweiten Stevia-Blatternte konzentrieren sich auf China, was die Anfälligkeit gegenüber Wetterereignissen, agrarpolitischen Änderungen und Logistikunterbrechungen erhöht. Paraguay hat nach einer Dürre eine Verringerung der Anbaufläche erlebt, während Kleinproduzenten nur begrenzten Zugang zu Bewässerungs- und mechanisierten Erntemaschinen haben. Die Paraguayische Stevia-Kammer berichtete von handwerklichen Erträgen von 2.000 bis 2.500 kg/ha im Vergleich zu 5.000 bis 6.000 kg/ha unter mechanisierten Bedingungen. Selbst bei einer starken Guangxi-Ernte in der zweiten Hälfte des Jahres 2025 blieb die Verarbeitungskapazität für hochreines Rebaudiosid M angesichts steigender Nachfrage knapp. Der Internationale Stevia-Rat erkennt Extraktion, Biokonversion, Glykosylierung und Fermentation als unterschiedliche Produktionswege an, was zeigt, warum Käufer den Zugang zu mehr als einem Versorgungsweg schätzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kategorie:
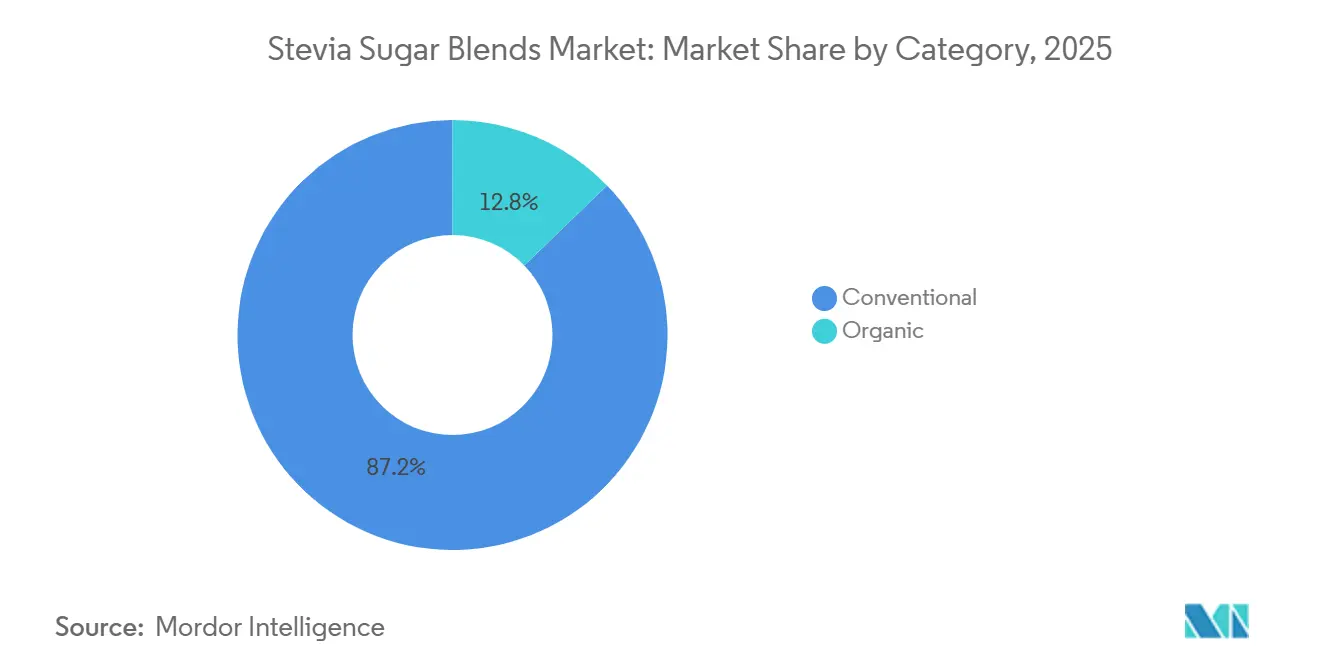
Konventionelles Volumen führt, während Bio-Mischungen an Nachfrage gewinnenKonventionelle Mischungen hielten im Jahr 2025 87,24 % des globalen Umsatzes. Ihre Position spiegelt den Bedarf an kosteneffizienten Zutaten in der Gemeinschaftsverpflegung, der industriellen Backwarenproduktion und der großvolumigen Getränkeherstellung wider. Große Käufer in diesen Kanälen priorisieren in der Regel stabile Preise und konsistente Formulierungsergebnisse. Konventionelle Produkte erfüllen auch Spezifikationen, bei denen keine Bio-Zertifizierung erforderlich ist. Dies macht sie zur Volumenbasis für den Markt für Stevia-Zuckermischungen. Ihre breite Verfügbarkeit unterstützt den routinemäßigen Einsatz in der Hochdurchsatzverarbeitung. Das Segment bleibt wichtig, auch wenn Premium-Anwendungen zunehmend Aufmerksamkeit erhalten.
Bio-Mischungen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 11,24 % wachsen. Europäische Einzelhändler verlangen Herkunftsrückverfolgbarkeit und Bio-Zertifizierung für viele Eigenmarken-Gesundheitsprodukte. US-amerikanische Käufer im Gesundheitskanal verlangen ebenfalls Dokumentation gemäß dem USDA National Organic Program. Die Verordnung (EU) 2025/652 genehmigte fermentationsbasiertes E 960b, dieses Material kann jedoch nach den aktuellen europäischen Vorschriften nicht als Bio eingestuft werden. Diese Unterscheidung erhält eine Premiumrolle für blattextrahiertes E 960a in zertifizierten Bio-Anwendungen aufrecht. Sie unterstützt auch die höheren Kosten des ökologischen Anbaus und der Extraktion. Die Kategorie bedient daher Käufer, die einen hohen Wert auf dokumentierte landwirtschaftliche Herkunft legen.
Nach Produktform:
Pulver bietet Flexibilität, während Flüssigkeiten die Verarbeitungsgeschwindigkeit verbessernPulvermischungen machten im Jahr 2025 55,46 % des globalen Umsatzes aus. Sie werden in Trockentränken, Tischsüßungsmitteln, Backvormischungen und aromatisierten Milchpulvern verwendet. Pulverformate bieten Lagerstabilität, die für große Zutatenvorräte geeignet ist. Sie ermöglichen auch eine genaue Dosierung auf industriellen Produktionslinien. Diese Eigenschaften sind für B2B-Käufer nützlich, die viele Produktformulierungen verwalten. Granulat- und Kristallmischungen spielen eine verwandte Rolle im Einzel- und Tischbereich. Ihre visuelle Ähnlichkeit mit Haushaltszucker kann das fertige Produkt für Verbraucher vertrauter machen.
Flüssige Mischungen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,87 % wachsen. Sie werden in Zapfgetränken, Proteindrinks und pharmazeutischen Sirupen eingesetzt, bei denen eine schnelle Löslichkeit wichtig ist. Flüssige Formate entfernen einen Trockenlösungsschritt und können die Dosiergeschwindigkeit verbessern. Dies unterstützt den Einsatz in kontinuierlichen Mischgetränkelinien in China, wo hoher Durchsatz wichtig ist. Mikroverkapselung wird sowohl auf flüssige als auch auf Pulvermischungen angewendet, um die Süßefreisetzung und das Mundgefühl zu steuern. Patentaktivitäten deuten auf anhaltende Arbeit an der sensorischen Leistung in diesem Bereich hin. Diese Fähigkeiten können die Verwendung von Flüssigformaten in Premium-Backwaren und pharmazeutischen Produkten erweitern.
Nach Süßungsmittelkombination:
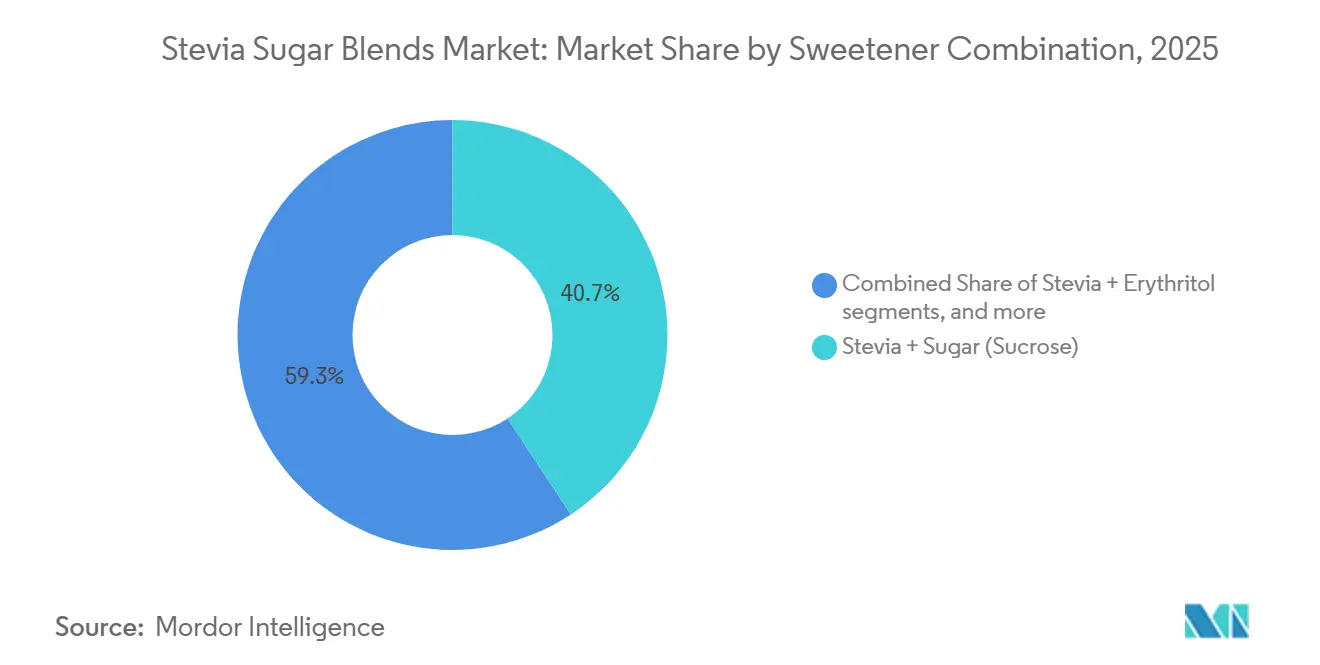
Stevia+Zucker hält Skalierung, während Stevia+Mönchsfrucht gewinntStevia+Zucker hielt im Jahr 2025 40,72 % des globalen Umsatzes. Die Kombination senkt den Zucker- und Kaloriengehalt und behält dabei einen Teil der Masse und Textur von Zucker bei. Sie unterstützt auch die Maillard-Bräunung in Backwaren und Milchprodukten. Reines Stevia kann diese funktionellen Eigenschaften nicht allein bereitstellen. Die Mischung ist in der Regel kostengünstiger als Kombinationen, die ausschließlich auf natürlichen Alternativen basieren. Dies macht sie für Massenhersteller geeignet, die schrittweise Änderungen an Rezepturen vornehmen. Ihre Rolle ist eng mit praktischen Reformulierungsbedürfnissen verbunden und nicht mit Premium-Positionierung.
Stevia+Mönchsfrucht wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 11,45 % wachsen. Mogrosid V kann die Restbitterkeit von Stevia reduzieren, während Stevia die Kosten im Vergleich zu reiner Mönchsfrucht senken kann. Die Kombination ist daher für Produkte relevant, die ein saubereres Geschmacksprofil benötigen. US-Patent 11766060 umfasst Zusammensetzungen mit glykosylierten Mogrosiden und Steviolyglykosiden, die entwickelt wurden, um Bitterkeit, metallischen Geschmack und anhaltenden Nachgeschmack zu reduzieren. Stevia+Erythrit bleibt in Süßwaren und funktionellen Lebensmitteln relevant, die eine Null-Zucker-Position mit erhaltener Masse benötigen. Andere Formulierungen umfassen Stevia+Allulose-Kombinationen, die in Premium-Getränken und Süßwaren verwendet werden. Der Markt für Stevia-Zuckermischungen kann diese Kombinationen nutzen, um unterschiedliche Kosten-, Sensorik- und Funktionsbedürfnisse zu bedienen.

Nach Anwendung:
Getränke bleiben der Kern, während Nutrazeutika schneller expandierenGetränke machten im Jahr 2025 43,26 % des globalen Umsatzes aus. Kohlensäurehaltige Erfrischungsgetränke, aromatisiertes Wasser, Sportgetränke und trinkfertige Tees sind etablierte Nachfragekanäle. Getränkehersteller sind Zuckersteuern, Kennzeichnungsvorschriften für die Vorderseite der Verpackung und Botschaften zur Kalorienreduzierung ausgesetzt. Ihre großen Produktionsmengen schaffen einen konsistenten Bedarf an skalierbaren Süßungsmittelsystemen. Dies hält Getränke im Mittelpunkt der Gesamtnachfrage. Das Segment erfordert auch, dass Lieferanten konsistenten Geschmack im kommerziellen Maßstab liefern. Diese Anforderungen begünstigen Zutaten, die durch Formulierungskompetenz und sichere Versorgung unterstützt werden.
Nutrazeutika und Pharmazeutika werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 11,35 % wachsen. Proteinpulver, Mahlzeitenersatzprodukte, zustandsspezifische Nahrungsergänzungsmittel und pädiatrische Sirupe verwenden kalorienarme Süßungssysteme. Diese Produkte können von Mischungen profitieren, die dazu beitragen, die Bitterkeit von bioaktiven Inhaltsstoffen zu maskieren. Stevia+Mönchsfrucht-Kombinationen sind besonders relevant, wenn die sensorische Leistung wichtig ist. Indiens FSSAI hat die zulässigen Stevia-Verwendungen in pharmazeutischen Hilfsstoff- und ausgewählten Nahrungsergänzungsmittelanwendungen schrittweise erweitert. Dies bietet einen regulatorischen Rückenwind in einem wachsenden regionalen Markt. Der Markt für Stevia-Zuckermischungen hat daher Chancen jenseits von Mainstream-Lebensmitteln und -Getränken.
Nach Vertriebskanal:
B2B-Zutatenvertriebskanal treibt das Volumen, während der Einzelhandel beschleunigtB2B machte im Jahr 2025 65,11 % des globalen Umsatzes aus. Die Nachfrage konzentriert sich auf Lebensmittel- und Getränkeverarbeiter und nicht auf Endverbraucher. Beschaffungsteams bewerten Preis, Lieferverpflichtungen, Produktreinheit und Formulierungsunterstützung. Langfristige Vereinbarungen sind wichtig, da sie ein gewisses Maß an Versorgungssicherheit bieten. Käufer schätzen auch Herkunftsdokumentation und vorhersehbare Zutatenleistung. Diese Faktoren begünstigen Lieferanten, die Reformulierungen über die Zeit unterstützen können. B2B bleibt der Hauptkanal, über den der Markt für Stevia-Zuckermischungen die kommerzielle Produktion im großen Maßstab erreicht.
Der Einzelhandel wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,67 % wachsen. Verbraucher suchen Tischsüßungsmittel, Einzelportionsbeutel und Backalternativen über Facheinzelhändler, Apotheken und E-Commerce-Plattformen. Das Einzelhandelswachstum wird durch das Interesse an Bio- und portionskontrollierten Produkten unterstützt. Digital-native Nahrungsergänzungsmittel- und Lebensmittelmarken entwickeln auch eigene Mischungen und verkaufen diese direkt an Verbraucher. Dies verringert die Unterscheidung zwischen der B2B-Zutatenentwicklung und dem Einzelhandelsproduktverkauf. Eigenmarken-Bio-Stevia-Mischungen haben in den Vereinigten Staaten und Westeuropa eine breitere Lebensmitteleinzelhandelsverteilung gewonnen. Der Kanalwechsel gibt großen Lieferanten mehr Wettbewerb sowohl von Einzelhandelsplattformen als auch von kleineren Direktverbrauchermarken.
Geografische Analyse
Der asiatisch-pazifische Raum machte im Jahr 2025 40,26 % des globalen Umsatzes aus. China kombiniert eine bedeutende Versorgungsposition mit wachsender Inlandsnachfrage nach zuckerarmen Lebensmitteln und Getränken. Der Lebensmittelzusatzstoffstandard GB 2760-2024 legt Höchstgehalte für Steviolglykoside in verschiedenen Lebensmittelkategorien fest. Der Standard erweiterte auch die zulässigen Anwendungen in Backwaren und Milchprodukten, was inländische Mischungsmöglichkeiten erweitert. Indien trägt durch seine wachsende diabetische und prädiabetische Bevölkerung, expandierende Milchprodukt- und Pharmabereiche sowie FSSAI-Genehmigungen für die Stevia-Verwendung zur Nachfrage bei. Japan hält einen stabilen Konsum durch Süßwaren, Tischsüßungsmittel und funktionelle Getränke aufrecht. Australien und Neuseeland reagieren auf mögliche Änderungen der Kennzeichnung von zugesetztem Zucker, was Reformulierungszyklen verkürzen kann.
Nordamerika ist der zweitgrößte regionale Markt und bleibt ein wichtiges Zentrum für die Produktentwicklung. Die FDA-Ernährungsrichtlinien und vorgeschlagene Etiketten auf der Vorderseite der Verpackung halten zugesetzten Zucker in Produktentscheidungen sichtbar. Die Manus BioFacility in Augusta, Georgia, bietet großvolumige Biokonversionskapazität in Amerika für Rebaudiosid M. Die Inlandsproduktion kann die Anfälligkeit gegenüber asiatischer Blattpreisvolatilität verringern und unterstützt Rückverfolgbarkeitsansprüche. Kanadas Sektor für funktionelle Getränke erhöht die Nachfrage nach spezialisierten zuckerarmen Formulierungen. Mexikos Verbrauchsteuerregelung für Getränke gibt Herstellern einen weiteren Grund zur Reformulierung. Der Markt für Stevia-Zuckermischungen in Nordamerika verbindet daher regulatorischen Druck mit dem Zugang zu fortschrittlicher Produktionstechnologie.
Europa operiert in einem anspruchsvollen Compliance-Umfeld für Steviolglykoside-Mischungen aus mehreren Quellen. Deutschland führt den regionalen Konsum durch seine Basis im Gesundheitslebensmitteleinzelhandel, Zuckerreduzierungspolitiken und den Lebensmittelverarbeitungssektor an. Die Verordnung (EU) 2025/652 fügte E 960b zur Liste der zugelassenen Zusatzstoffe hinzu und ermöglicht fermentationsbasiertes Rebaudiosid M in europäischen Formulierungen. Südamerika ist ein aufstrebender bis mittlerer Markt, in dem Brasilien Stevia+Zucker-Produkte in Getränken zulässt und Paraguay zertifizierte Premium-Herkunftsexporte entwickelt. Paraguays Versorgungserholung nach der Dürre bleibt durch Kapitalengpässe für kleinere Produzenten begrenzt. Der Nahe Osten und Afrika werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 11,62 % wachsen. Vorschläge für Zuckergetränkesteuern in Saudi-Arabien und den Vereinigten Arabischen Emiraten, steigende Einkommen in den Vereinigten Arabischen Emiraten und der expandierende moderne Einzelhandel in Subsahara-Afrika unterstützen dieses Wachstum.
Wettbewerbslandschaft
Der Markt für Stevia-Zuckermischungen verfügt über eine mäßig konzentrierte Lieferantenbasis. Große Zutatenzulieferer haben einen Vorteil durch Produktionstechnologie, Vertriebsabdeckung und Formulierungsdienstleistungen. Cargill nutzt sein Avansya-Gemeinschaftsunternehmen mit DSM-Firmenich, um Rebaudiosid M und D durch Fermentation für das EverSweet-Portfolio herzustellen. Der Ansatz kombiniert Stevia mit Polyolen, Stärken und Texturierungsmitteln, anstatt ein einzelnes Süßungsmittel allein zu verkaufen. Dies spiegelt eine breitere Bewegung hin zu mehrkomponentiger Unterstützung für Reformulierungen wider. Lieferanten, die mehrere Produktionstechnologien anbieten können, können Käufern mehr Auswahl geben, wenn sich die Versorgungsbedingungen ändern. Der Internationale Stevia-Rat identifiziert Extraktion, Biokonversion, Glykosylierung und Fermentation als die 4 wichtigsten Produktionswege.
Ingredion gab im Juni 2026 eine empfohlene Vollbargeldübernahme von Tate & Lyle zu einem implizierten Unternehmenswert von 3,70 Milliarden GBP bekannt, der im gelieferten Forschungsentwurf mit 5,00 Milliarden USD angegeben wird. Das kombinierte Unternehmen wird im gelieferten Entwurf auf 34,00 % des globalen Stevia-Umsatzes geschätzt. Die Transaktion würde Portfolios zusammenführen, die Stevia, Sucralose, Allulose, Ballaststoffe und Texturierungsmittel abdecken. Tate & Lyle und Manus brachten im Februar 2026 auch Yume M Stevia auf den Markt, um eine rückverfolgbare, in Amerika produzierte Rebaudiosid-M-Option anzubieten. Patentaktivitäten bleiben wichtig, da sie die Differenzierung in Geschmack und Mundgefühl unterstützen. US-Patent 12279635 umfasst glykosylierte Steviolglykoside-Zusammensetzungen, die als Geschmacks- und Mundgefühlmodifikatoren verwendet werden. Diese Schritte zeigen, warum sensorische Leistung und Versorgungszuverlässigkeit zentrale Wettbewerbsfaktoren sind.
Kleinere Unternehmen wie Sweegen und Steviva Brands konkurrieren in funktionellen Lebensmitteln und Nahrungsergänzungsmitteln durch sensorische Reinheit, Nicht-GVO-Positionierung und Formulierungsspezifität. Diese Eigenschaften können wichtig sein, wenn ein Käufer eine maßgeschneiderte Lösung anstelle eines breiten Zutatenportfolios benötigt. Der Markt für Stevia-Zuckermischungen weist auch eine Lücke zwischen Bio-Zertifizierungsanforderungen und fermentationsbasiertem E 960b auf. Aktuelle europäische Bio-Vorschriften schließen fermentationsbasiertes E 960b aus, was eine eigenständige Rolle für blattbasierte zertifizierte Bio-Produkte aufrechterhält. Dies kann Chancen für Lieferanten schaffen, die landwirtschaftliche Herkunft dokumentieren und sauberen Geschmack liefern können. Regionale Extraktoren konkurrieren weiterhin über den Preis, insbesondere dort, wo hochreine Glykoside nicht erforderlich sind. Der Marktkonzentrationsindex beträgt 6 von 10, da integrierte Großunternehmen einen bedeutenden Preiseinfluss haben, während regionale Lieferanten in einem langen Schwanz des Marktes aktiv bleiben.
Marktführer der Stevia-Zuckermischungsbranche
-
Cargill, Incorporated
-
Tate and Lyle PLC
-
Archer Daniels Midland Company
-
GLG Life Tech
-
Ingredion Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Stevia-Zuckermischungen Markt Unternehmen in diesem Bericht
- Cargill Inc
- Ingredion Incorporated
- Tate & Lyle
- INGIA USA
- Archer Daniels Midland
- GLG Life Tech
- Steviva Brands
- Sunwin Stevia
- Morita Kagaku Kogyo
- Sweegen
- Julong High-Tech
- Zevia PBC
- Whole Earth Sweetener Company LLC
- Cumberland Packing (Sweet'N Low brand)
- Hunan Huacheng Biotech, Inc.
- Van Wankum Ingredients
- Hangzhou Focus Corporation
- Arboreal Stevia
- CD BioGlyco
- Oladole Natural
Neueste Industrielle Entwicklungen in Stevia-Zuckermischungen Markt
- Februar 2026: Tate & Lyle PLC und Manus brachten Yume M Stevia Sweetener auf den Markt, ein hochwertiges, vollständig in Amerika hergestelltes Rebaudiosid-M-Produkt, das in der Manus BioFacility in Augusta, Georgia, produziert wird. Die Markteinführung über The Sweetener Alliance erweitert den Zugang zu rückverfolgbarem Rebaudiosid M für die Reformulierung von Lebensmitteln und Getränken.
- April 2025: Farm Progress berichtete über die Ausweitung des Stevia-Anbaus in Georgia im Rahmen des staatlichen Programms zur Erkundung nicht-traditioneller Kulturen, wobei Forschungsuniversitäten und das Center of Innovation for Agribusiness zusammenarbeiten, um nachhaltige Produktionsmethoden für internationale Märkte zu entwickeln.
- Februar 2025: S&W Seed Company initiierte die erste kommerzielle Stevia-Pflanzung in den USA im San Joaquin Valley in Kalifornien in Partnerschaft mit PureCircle Limited für ein 100-Acre-Gelände mit Erweiterungsplänen auf 1.000 Acres. Das Projekt befasst sich mit Mechanisierungsherausforderungen und der Entwicklung von Gewinnmodellen für Landwirte.
Berichtsumfang des globalen Marktes für Stevia-Zuckermischungen
Segmentierungsübersicht
| Bio |
| Konventionell |
| Pulvermischungen |
| Flüssigmischungen |
| Körnige und kristalline Mischungen |
| Stevia + Erythrit |
| Stevia + Mönchsfrucht |
| Stevia + Zucker (Saccharose) |
| Sonstige |
| Getränke |
| Backwaren und Süßwaren |
| Milchprodukte |
| Tischsüßungsmittel |
| Nahrungsergänzungsmittel und Pharmazeutika |
| Sonstige Anwendungen |
| B2B-Zutatenvertriebskanal |
| Einzelhandelsvertriebskanal |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | |
| Naher Osten und Afrika |
| Nach Kategorie | Bio | |
| Konventionell | ||
| Nach Produktform | Pulvermischungen | |
| Flüssigmischungen | ||
| Körnige und kristalline Mischungen | ||
| Nach Süßungsmittelkombination | Stevia + Erythrit | |
| Stevia + Mönchsfrucht | ||
| Stevia + Zucker (Saccharose) | ||
| Sonstige | ||
| Nach Anwendung | Getränke | |
| Backwaren und Süßwaren | ||
| Milchprodukte | ||
| Tischsüßungsmittel | ||
| Nahrungsergänzungsmittel und Pharmazeutika | ||
| Sonstige Anwendungen | ||
| Nach Vertriebskanal | B2B-Zutatenvertriebskanal | |
| Einzelhandelsvertriebskanal | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | ||
| Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Stevia-Zuckermischungen?
Die Kategorie wird voraussichtlich von 0,69 Milliarden USD im Jahr 2026 auf 1,10 Milliarden USD bis 2031 wachsen, bei einem CAGR von 9,71 %.
Welche Produktkategorie führt die Nachfrage nach Stevia-Zuckermischungen an?
Konventionelle Mischungen führen mit einem Umsatzanteil von 87,24 % im Jahr 2025, da sie den Kosten- und Konsistenzanforderungen in der großvolumigen Lebensmittel- und Getränkeproduktion entsprechen.
Welche Anwendung wird bis 2031 voraussichtlich am schnellsten wachsen?
Nutrazeutika und Pharmazeutika werden bis 2031 voraussichtlich mit einem CAGR von 11,35 % wachsen, unterstützt durch die Nachfrage nach kalorienarmen und glykämisch günstigen Formulierungen.
Warum setzen Getränkehersteller Stevia-Zuckermischungen ein?
Zuckersteuern, Kennzeichnungsvorschriften und Erwartungen zur Kalorienreduzierung veranlassen Getränkehersteller, zugesetzten Zucker zu reduzieren und dabei den Geschmack beizubehalten.