
Stevia-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.03 Milliarden US-Dollar |
| Marktgröße (2031) | 1.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.62 % |
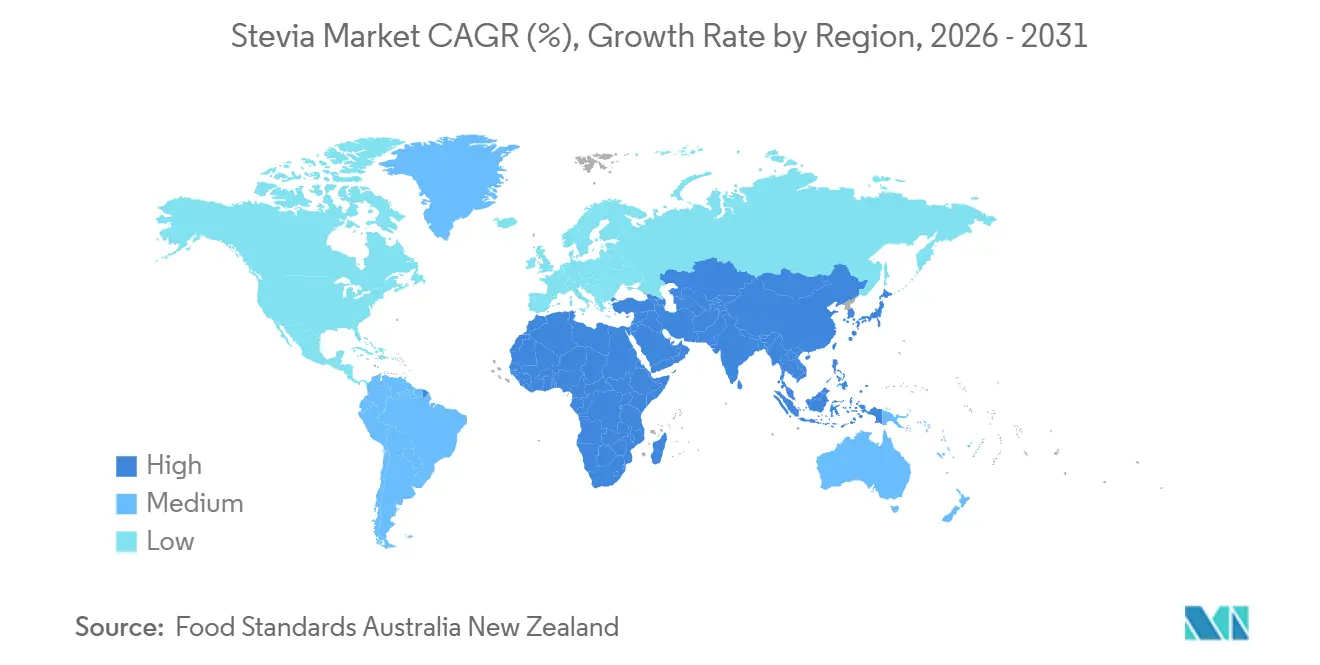
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
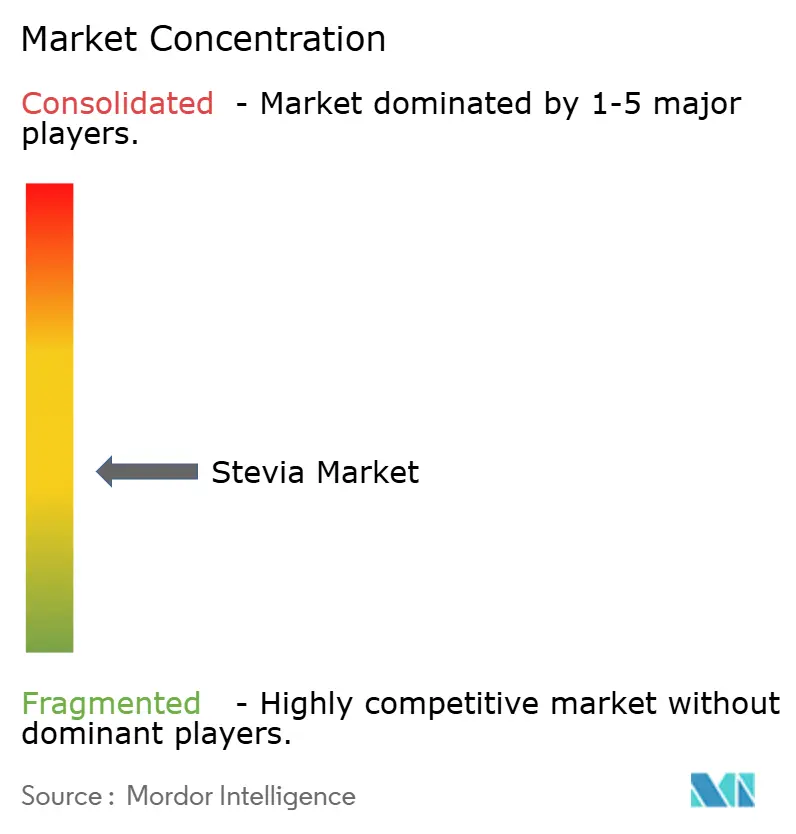
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Stevia-Marktanalyse von Mordor Intelligence
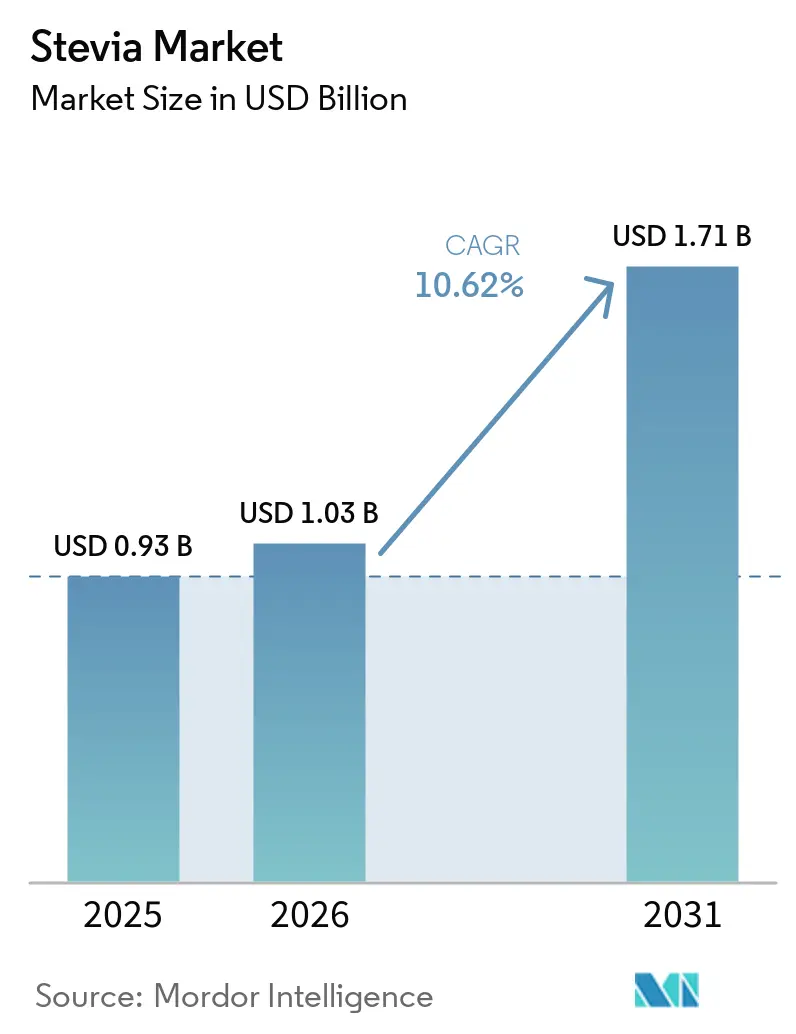
Die Größe des Stevia-Marktes wird voraussichtlich von 0,93 Mrd. USD im Jahr 2025 auf 1,03 Mrd. USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 10,62 % über den Zeitraum 2026–2031 einen Wert von 1,71 Mrd. USD erreichen. Der globale Stevia-Markt wandelt sich rasch, da biotechnologische Fermentation hochreines Reb M zu niedrigeren Kosten liefert und damit ein starkes Wachstum bei Getränken und Clean-Label-Produkten antreibt. Asien-Pazifik, angeführt von Chinas Produktion und steigenden Importen, bildet das Fundament der Expansion, während Pulverformate dominieren, flüssige Lösungen jedoch durch neue Löslichkeitstechnologien an Bedeutung gewinnen. Konventionelles Stevia bleibt kostengetrieben, während Bio-Varianten aufgrund der Nachfrage nach Nachhaltigkeit wachsen. Eine moderate Konsolidierung im Stevia-Markt durch große Marktteilnehmer koexistiert mit agilen Biotech-Neueinsteigern, während regulatorische Fragmentierung und klimatische Volatilität die Branche in Richtung Fermentation drängen, um eine stabile und skalierbare Versorgung zu sichern.
Wichtigste Erkenntnisse des Berichts
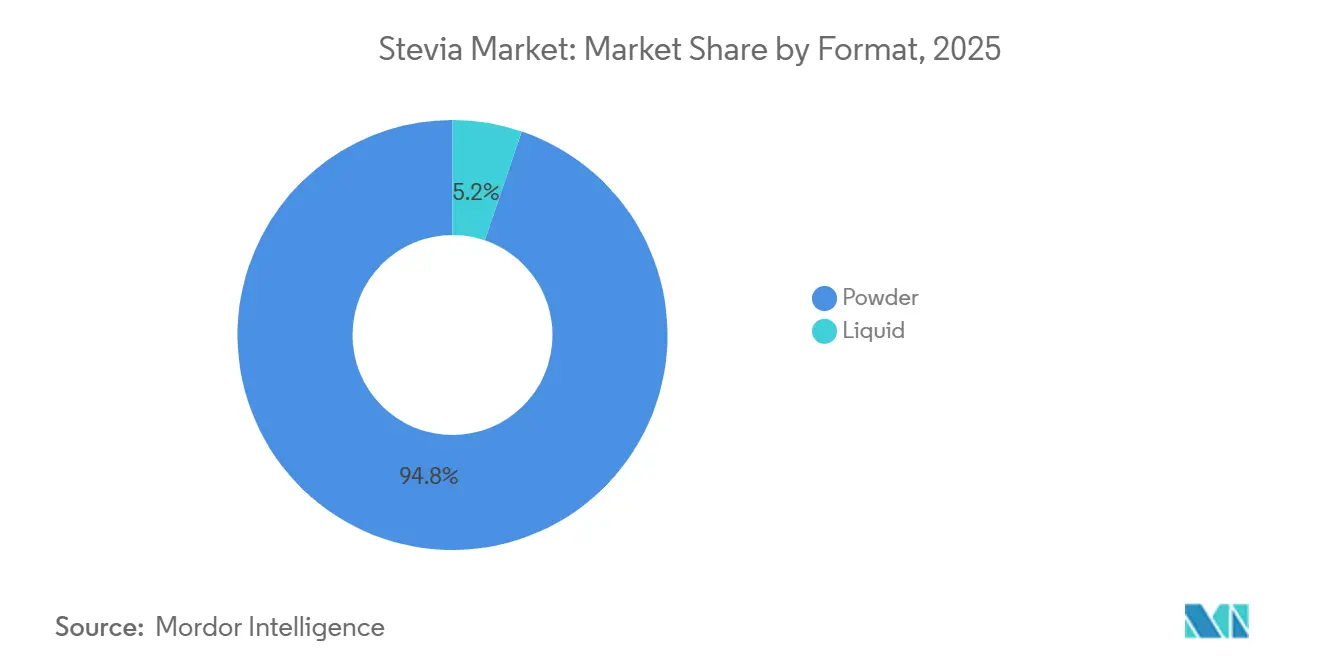
- Nach Format entfiel auf Pulver im Jahr 2025 ein Marktanteil von 94,78 % am Stevia-Markt, während flüssige Formate bis 2031 voraussichtlich mit einem CAGR von 12,31 % wachsen werden.
- Nach Zutatentyp führten konventionelle Varianten mit einem Anteil von 79,41 % im Jahr 2025, während Bio-Stevia bis 2031 voraussichtlich mit einem CAGR von 11,22 % wachsen wird.
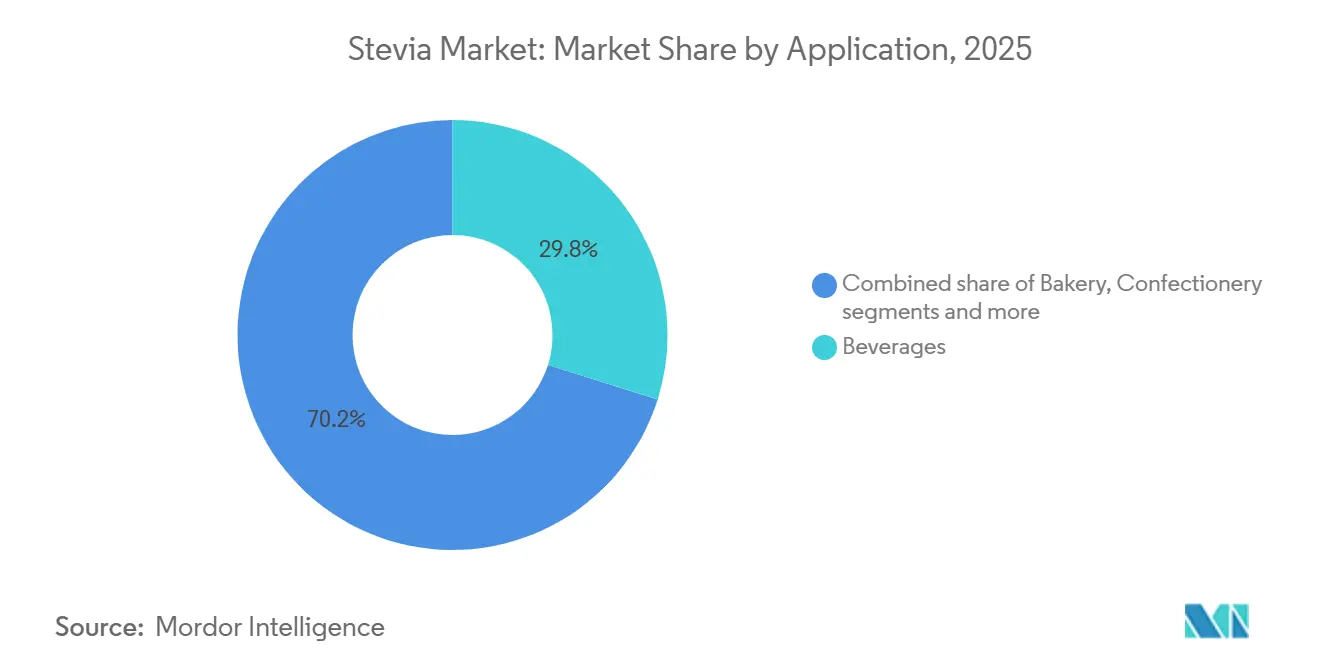
- Nach Anwendung entfielen auf Getränke im Jahr 2025 29,84 % des Stevia-Marktvolumens, und es wird erwartet, dass sie bis 2031 mit einem CAGR von 12,97 % expandieren.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 31,05 % am globalen Stevia-Markt und wächst im Prognosezeitraum mit einem CAGR von 11,94 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wandel der Verbraucherpräferenz hin zu natürlichen und pflanzenbasierten Süßungsmitteln | 2.1% | Global, mit stärkster Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Diabetes und Fettleibigkeit | 1.8% | Global, konzentriert in Asien-Pazifik und Naher Osten | Langfristig (≥ 4 Jahre) |
| Ausweitung des Einsatzes von Stevia in zuckerarmen und zuckerfreien Getränken | 2.5% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Extraktions- und Verarbeitungstechnologien | 1.4% | Global, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Biotechnologische Fermentation und Biokonversionswege zur Kostensenkung und Reduzierung des ökologischen Fußabdrucks | 1.9% | Global, angeführt von Nordamerika, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Beliebtheit natürlicher Süßungsmittel in Sporternährung und Proteinprodukten | 0.9% | Nordamerika, Europa, aufkommend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wandel der Verbraucherpräferenz hin zu natürlichen und pflanzenbasierten Süßungsmitteln
Die globale Verbraucherpräferenz verlagert sich deutlich hin zu natürlichen und pflanzenbasierten Süßungsmitteln, was eine starke Dynamik für die Stevia-Akzeptanz schafft. Clean-Label-Vorgaben großer Einzelhändler drängen Lieferanten dazu, künstliche Süßungsmittel zu eliminieren, während weitverbreitete Steuern auf zuckergesüßte Getränke die Reformulierung hin zu kalorienfreien Optionen beschleunigen. Stevias botanische Herkunft verschafft Marken einen einzigartigen Vorteil bei der Aufrechterhaltung von „natürlich”-Aussagen gemäß den sich entwickelnden EU- und FDA-Standards, im Gegensatz zu synthetischen Alternativen. Regulatorische Fortschritte, wie die GRAS-Zulassungen der FDA für Steviol-Glykoside im Mai 2025, stärken das Vertrauen, indem sie Sicherheit und Vielseitigkeit bestätigen [1]. Führende Unternehmen wie Coca‑Cola haben bereits Flaggschiffprodukte mit Stevia reformuliert, um regulatorischen Risiken entgegenzuwirken, und der Trend zeigt sich im Anstieg neuer Getränkeeinführungen mit Stevia im Vergleich zu synthetischen Alternativen. Diese Konvergenz aus regulatorischem Druck, Einzelhändlervorgaben und Verbrauchernachfrage positioniert Stevia als zentralen Treiber im globalen Stevia-Markt und der breiteren Süßungsmittellandschaft.
Zunehmende Verbreitung von Diabetes und Fettleibigkeit
Mit dem weltweiten Anstieg der Verbreitung von Diabetes und Fettleibigkeit entwickelt sich Stevia zu einem bevorzugten kalorienfreien Süßungsmittel, unterstützt durch förderliche politische Maßnahmen. Der Diabetes-Atlas der Internationalen Diabetes-Vereinigung hob hervor, dass im Jahr 2025 11,1 % der Erwachsenen im Alter von 20–79 Jahren, also 1 von 9, mit Diabetes lebten, wobei über 40 % ihrer Erkrankung nicht bewusst waren[2]. Angesichts der voraussichtlich stark steigenden Diabetesraten, insbesondere in Asien-Pazifik und anderen Entwicklungsregionen, verschärfen Regierungen die Ernährungsvorschriften. Sie haben Warnhinweise auf der Vorderseite der Verpackung eingeführt, die Produkte mit hohem Zuckerzusatz benachteiligen. Diese Initiativen verändern das Kaufverhalten, insbesondere bei gesundheitsbewussten Millennials und der Generation Z, indem sie die Sichtbarkeit und Attraktivität zuckerhaltiger Lebensmittel im Regal verringern. Stevia, mit seinem glykämischen Index von null und seinen nicht insulinstimulierenden Eigenschaften, wird zur bevorzugten Wahl für die Reformulierung diabetikerfreundlicher und zuckerreduzierter Produkte. Große Lebensmittelunternehmen wie Nestlé und Danone erweitern ihre Portfolios im Stevia-Markt durch steviagesüßte Milch- und Dessertlinien, was den direkten Zusammenhang zwischen steigenden Bedenken hinsichtlich der Stoffwechselgesundheit und der wachsenden Mainstream-Akzeptanz von Stevia unterstreicht.
Ausweitung des Einsatzes von Stevia in zuckerarmen und zuckerfreien Getränken
Der globale Stevia-Markt gewinnt stark an Dynamik durch seine rasche Durchdringung im Bereich der zucker- und zuckerarmen Getränke, dem am schnellsten wachsenden Anwendungssegment, da Getränkehersteller Süßungsmittel nachfragen, die hohe Löslichkeit, thermische Stabilität und gleichbleibenden Geschmack über eine verlängerte Haltbarkeitsdauer bieten. Jüngste Fortschritte, wie Ingredions hochdisperse Reb-M-Lösungen, haben frühere technische Einschränkungen wie Trübung und Sedimentation überwunden und ermöglichen den Einsatz von Stevia in klaren RTD-Formaten. Führende Marken wie PepsiCo und Unilever reformulieren ihre Flaggschiffprodukte mit Stevia-Zuckermischungen, um Kalorien zu reduzieren und dabei eine zuckerähnliche Süße beizubehalten. Dies zeigt, wie fermentationsbasiertes Reb M eine gleichbleibende Leistung im Vergleich zu variablen Blattextrakten liefert. Dieser Wandel unterstreicht die strategische Rolle von Stevia bei der Getränkereformulierung im gesamten Stevia-Markt, in dem die Verbraucherakzeptanz von der Geschmacksparität mit Zucker abhängt und der regulatorische Druck weiterhin kalorienfreie Alternativen begünstigt.
Fortschritte bei Extraktions- und Verarbeitungstechnologien
Fortschritte bei Extraktions- und Verarbeitungstechnologien transformieren den globalen Stevia-Markt, indem sie Premium-Glykoside kostengünstiger und skalierbarer machen. Techniken wie ultraschallunterstützte Extraktion und überkritische Fluidextraktion haben die Verarbeitungszeiten und den Energieverbrauch erheblich reduziert und gleichzeitig die Reinheitsgrade verbessert, und Membranfiltration ermöglicht nun eine kontinuierliche Aufreinigung mit weniger Abfall. Diese Innovationen haben in Kombination mit fermentationsbasierter Produktion den Preis für hochwertiges Reb M gesenkt und es mittelständischen Marken ermöglicht, Stevia in Mainstream-Süßwaren und Backwaren zu integrieren. Ingredions Erweiterung seiner Biokonversionsanlage in Malaysia unterstreicht den Fokus der Branche auf die Skalierung fortschrittlicher Technologien. Patentanmeldungen für verbesserte Löslichkeit von Rebaudiosid M, einschließlich der Beiträge von PureCircle, spiegeln Bemühungen zur Verbesserung der Produktqualität wider. Diese Innovationen stärken die Wettbewerbsfähigkeit im gesamten Stevia-Markt, indem sie den Zugang zu hochwertigen Steviol-Glykosiden, insbesondere Reb M und Reb D, verbessern und gleichzeitig Biotechnologie mit traditionellen Methoden integrieren, um die Lieferkette zu stärken und die wachsende globale Nachfrage zu befriedigen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Stevia-Blattpreise in Verbindung mit Klima und Landwirtschaft | -1.2% | Global, akut in Südamerika und Ostafrika | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische Anforderungen und langwierige Zulassungsverfahren für Süßungsmittel | -0.8% | Global, am ausgeprägtesten in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Sensorische Herausforderungen von Seltenglykosidblendings in stark sauren Fertiggetränken | -0.6% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Geografische Konzentration des Anbaus, die ESG-bezogene Versorgungsrisiken erhöht | -0.5% | Global, konzentriert in China, Paraguay, Kenia | Langfristig (≥ 4 Jahre |
| Quelle: Mordor Intelligence | |||
Volatilität der Stevia-Blattpreise in Verbindung mit Klima und Landwirtschaft
Die Volatilität der Stevia-Blattpreise, bedingt durch klimatische Variabilität und landwirtschaftliche Konzentration, bleibt ein strukturelles Hemmnis für den globalen Stevia-Markt. Wiederkehrende Dürren und unbeständiges Wetter in wichtigen Anbauregionen wie Paraguay, Kenia und China haben die Erträge reduziert und die Glykosidqualität verschlechtert, was zu starken Anstiegen der Blattpreise geführt und vertragsbasierte Lieferketten gestört hat. Chinas übergroße Rolle in der globalen Produktion verstärkt das Risiko zusätzlich, da lokale Wetterschocks schnell in weltweite Preisspitzen umschlagen können. Der begrenzte Zugang zu Ernteschutzversicherungen bei Kleinbauern schwächt die Wirksamkeit langfristiger Beschaffungsverträge und setzt Zutatenkäufer unerwarteten Kostensteigerungen aus. Infolgedessen wenden sich multinationale Süßungsmittelproduzenten im Stevia-Markt zunehmend der fermentationsbasierten Produktion zu, um die Versorgungsökonomie zu stabilisieren und die Margen vor landwirtschaftlicher Unsicherheit zu schützen.
Strenge regulatorische Anforderungen und langwierige Zulassungsverfahren für Süßungsmittel
Strenge und asynchrone globale regulatorische Zulassungszyklen bleiben ein wesentliches Hemmnis für den Stevia-Markt, da fragmentierte Standards in verschiedenen Regionen Innovationen verlangsamen und Kosten in die Höhe treiben. Die langwierigen Dossieranforderungen der Europäischen Behörde für Lebensmittelsicherheit, Japans Beharren auf inländischen Toxikologiestudien, Indiens restriktive Verwendungsobergrenzen und Brasiliens komplexe Rückverfolgbarkeitsregeln zwingen Unternehmen dazu, Formulierungen marktweise anzupassen. Dieser Mangel an Harmonisierung verhindert Skaleneffekte, zwingt multinationale Marken zur Pflege mehrerer Lagerhaltungseinheiten und erhöht die Lieferkettenkosten im Vergleich zu synthetischen Süßungsmitteln, die von einheitlichen Codex-Zulassungen profitieren. Infolgedessen sind kleinere Biotech-Unternehmen unverhältnismäßig hohen Compliance-Belastungen ausgesetzt, während größere Akteure Schwierigkeiten haben, globale Markteinführungen der nächsten Generation von Stevia-Mischungen zu beschleunigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Format:
Pulver behauptet MarktführerschaftIm Jahr 2025 hält Pulver-Stevia einen Anteil von 94,78 % am Stevia-Markt und etabliert sich als bevorzugte Wahl in der Lebensmittel- und Getränkeherstellung. Pulver-Stevia dominiert aufgrund seiner Vielseitigkeit und Leistungsfähigkeit in festen und halbfesten Anwendungen. Backwaren, Süßwaren, Tischsüßungsmittel und Milchproduktformulierungen verlassen sich auf Pulverformate wegen ihrer überlegenen Lagerstabilität, Dosierpräzision und der Fähigkeit, die Masse und Textur von Zucker zu replizieren. In Anwendungen wie gefrorenem Milcheis widerstehen Pulver mechanischen Belastungen und Temperaturschwankungen besser als Flüssigkeiten. Diese klare funktionale Trennung unterstreicht eine formatgetriebene Struktur innerhalb des Stevia-Marktes, bei der flüssiges Stevia für Getränke optimiert ist, während Pulver in Lebensmittel- und Tischanwendungen unverzichtbar bleibt.
Flüssiges Stevia entwickelt sich zum am schnellsten wachsenden Formatsegment mit einem prognostizierten CAGR von 12,31 % von 2026 bis 2031. Getränkehersteller intensivieren Reformulierungsbemühungen bei zuckerarmen und zuckerfreien Getränken. Fortschritte in der Löslichkeitstechnologie, insbesondere hochdisperse Reb-M-Flüssigsysteme, haben langjährige Herausforderungen wie Trübung und Sedimentation überwunden und den Einsatz in klaren Fertiggetränken ermöglicht. Diese Flüssigkonzentrate lassen sich nahtlos in Hochgeschwindigkeitsabfüllanlagen integrieren, reduzieren die Verarbeitungszeit, minimieren Anlagenverschmutzung und verbessern die Geschmackskonsistenz, was die Akzeptanz durch führende Getränkehersteller in Fertiggetränke-Tee- und Funktionsgetränkeportfolios vorangetrieben hat. Infolgedessen expandiert flüssiges Stevia trotz seiner derzeit kleineren Umsatzbasis rasch.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zutatentyp:
Konventionelles Stevia behauptet DominanzIm Jahr 2025 hält konventionelles Stevia mit einem Marktanteil von 79,41 % eine dominante Stellung, bedingt durch seine Kostenvorteile und gut etablierten Lieferketten, die auf die preissensiblen Lebensmittel- und Getränkesektoren ausgerichtet sind. Diese Dominanz resultiert aus Skaleneffekten und Verarbeitungseffizienzen, die eine wettbewerbsfähige Preisgestaltung in Hochvolumenanwendungen ermöglichen. Während China und Indien konventionelle Lieferketten stärken, veranlassen Störungen wie US-amerikanische Zölle und Bedenken hinsichtlich Zwangsarbeit zu Verschiebungen in den Beschaffungsstrategien. Darüber hinaus optimieren fortschrittliche Anbaumethoden und Technologien die Erträge und senken die Produktionskosten in diesen Schlüsselregionen.
Zwischen 2026 und 2031 wird für Bio-Stevia ein CAGR von 11,22 % prognostiziert. Dieses Wachstum wird maßgeblich durch Nachhaltigkeitsvorgaben von Einzelhändlern und strenge pestizidfreie Beschaffungsanforderungen in Europa und Nordamerika angetrieben. Marken tendieren zunehmend zu Bio-Varianten und nehmen dabei oft höhere Erzeugerpreise in Kauf, um eine Clean-Label- und Bio-Marktpositionierung zu erreichen. Die Ausweitung des zertifizierten Anbaus stärkt das Angebot für Handelsmarken und gesundheitsorientierte Lagerhaltungseinheiten und treibt das robuste Wachstum des Segments voran. Es ist jedoch zu beachten, dass strukturelle Angebotsengpässe die Skalierbarkeit von Bio-Stevia vor Herausforderungen stellen.
Nach Anwendung:
Getränke dominieren die MarktpositionIm Jahr 2025 entfiel auf das Getränkesegment mit 29,84 % der größte Marktanteil, mit einem prognostizierten CAGR von 12,97 % von 2026 bis 2031. Das Wachstum des Segments im Stevia-Markt wird in erster Linie durch regulatorische Initiativen wie Steuern auf zuckergesüßte Getränke und obligatorische Kennzeichnungsanforderungen auf der Vorderseite der Verpackung angetrieben. Führende Unternehmen, darunter Coca-Cola und Unilever, reformulieren Flaggschiffprodukte mit Stevia-Mischungen, um den Kaloriengehalt zu reduzieren und gleichzeitig einen zuckerähnlichen Geschmack beizubehalten. Diese Bemühungen demonstrieren die effiziente Integration von flüssigen Stevia-Konzentraten in bestehende Produktionsprozesse mit minimalem Kapitalaufwand. Wachstumsstarke Kategorien wie Fertiggetränke-Tees, Sportgetränke und aromatisierte Wässer reagieren besonders sensibel, was es Getränkeanwendungen ermöglicht, die Gesamtmarktwachstumsrate zu übertreffen.
Hersteller setzen fortschrittliche Verarbeitungstechnologien ein, um Geschmacksprofile zu verbessern und die Attraktivität stevia-basierter Produkte für Verbraucher zu steigern. Darüber hinaus beschleunigen Zuckerbesteuerungsmaßnahmen in wichtigen Märkten wie Saudi-Arabien und den Vereinigten Arabischen Emiraten diesen Trend[3]. In diesen Regionen hat eine Verbrauchsteuer von 50 % auf zuckergesüßte Getränke den Konsum erheblich reduziert und zu niedrigeren Fettleibigkeitsraten beigetragen, was ein günstiges Umfeld für die Stevia-Akzeptanz schafft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Stevia-Markt
Im Jahr 2025 hält die Region Asien-Pazifik einen Anteil von 31,05 % am globalen Stevia-Markt und soll von 2026 bis 2031 mit einer CAGR von 11,94 % wachsen. Das Wachstum wird durch Chinas Doppelrolle als größter Produzent und wachsender Importeur von Premium-Reb-M-Konzentraten angetrieben. Multinationale Marken lokalisieren zuckerfreie Portfolios, um Chinas große diabetische Bevölkerung anzusprechen, während Indiens regulatorische Zulassung von Steviolglykosiden trotz restriktiver Verwendungsobergrenzen neue Möglichkeiten eröffnet hat. Japan bleibt ein reifer Markt mit langjähriger Verbraucherakzeptanz, und aufstrebende Volkswirtschaften wie Indonesien, Thailand und Südkorea beschleunigen die Akzeptanz durch staatlich geführte Kampagnen zur Zuckerreduzierung.
Nordamerika und Europa Stevia-Markt
Nordamerika und Europa zusammen machen einen bedeutenden Anteil der globalen Stevia-Marktnachfrage aus, wobei das Wachstum auf Clean-Label- und regulatorisch konforme Reformulierung ausgerichtet ist. Beschleunigte Zulassungen für Steviolglykoside der nächsten Generation in den Vereinigten Staaten ermöglichen eine breitere Verwendung in kohlensäurehaltigen Getränken, während die europäischen Märkte trotz fragmentierter Kennzeichnungsvorschriften, die die Positionierung von fermentationsbasiertem Stevia erschweren, weiter wachsen.
Südamerika und MEA Stevia-Markt
Südamerika und der Nahe Osten und Afrika spielen strategisch unterschiedliche Rollen im globalen Stevia-Ökosystem. Südamerika fungiert hauptsächlich als Versorgungszentrum innerhalb des globalen Stevia-Markt-Ökosystems, angeführt von Paraguays exportorientiertem Anbau und Brasiliens sich entwickelndem Regulierungsrahmen, während der inländische Konsum vergleichsweise begrenzt bleibt.
Regulatorisches Umfeld
Der Regulierungsrahmen für Steviolglykoside wird weiterhin von Sicherheitsbenchmarks und methodenspezifischen Spezifikationen in den wichtigsten Märkten geprägt. In der Europäischen Union bestätigte die EFSA 2024 erneut die zulässige tägliche Aufnahmemenge (ADI) für Steviolglykoside von 4 mg/kg Körpergewicht pro Tag (als Steviol-Äquivalente) für E 960-Varianten und legte damit die Obergrenze fest, innerhalb der Formulierer die Verwendungsmengen in Getränken und anderen Lebensmittelkategorien festlegen. Die EU hat außerdem zusätzliche Herstellungswege für Steviolglykoside kodifiziert, einschließlich fermentationsbasierter Verfahren, wobei die Verordnung (EU) 2023/447 ab April 2025 für über Yarrowia lipolytica hergestellte Steviolglykoside (E 960b) gilt und damit die Kommerzialisierung von fermentationsbasierten Inhaltsstoffen neben blattextrahierten Optionen unterstützt.
Die regulatorische Fragmentierung besteht weiter, da Zulassungen und zulässige Bedingungen je nach Rechtsraum und teilweise je nach Herstellungsverfahren unterschiedlich sind. In den Vereinigten Staaten bleibt das GRAS-Verfahren der FDA der primäre Weg für neue Steviolglykosid-Inhaltsstoffe und Verarbeitungsmethoden, einschließlich enzymatischer Modifikation. 2026 wurden „No Questions“-Schreiben der FDA für enzymatisch modifizierte Steviolglykoside ausgestellt, unter anderem für CJ CheilJedang (GRN 1288) und Arzeda (GRN 1294). Das Vereinigte Königreich hat zudem seinen Rahmen für Lebensmittelzusatzstoffe über die Food Additives and Novel Foods (Authorisations and Miscellaneous Amendments) (England) Regulations 2024 aktualisiert, während internationale Referenzpunkte weiterhin durch die FAO/WHO-JECFA-Spezifikationen und den ADI-Bereich von 0 bis 4 mg/kg Körpergewicht (als Steviol-Äquivalente) verankert sind, wie er in JECFA-Bewertungen und Monografien zum Ausdruck kommt.
Wettbewerbslandschaft
Zahlreiche regionale und internationale Akteure konkurrieren um die Vorherrschaft im globalen Stevia-Markt, der moderat fragmentiert bleibt. Große Marktteilnehmer, darunter Cargill, Ingredion und Tate & Lyle, nutzen ihre weitreichenden Vertriebsnetze und hochmodernen Forschungs- und Entwicklungskapazitäten, um ihre Marktstellung zu behaupten. Gleichzeitig erschließen sich zahlreiche kleine und mittlere Unternehmen Nischen, indem sie Produkte anbieten, die auf lokale Präferenzen und spezialisierte Anwendungen zugeschnitten sind. Dieser dynamische Wettbewerb fördert kontinuierliche Innovationen bei Produktformulierungen, Reinheitsgraden und Mischungen mit anderen Süßungsmitteln und bietet Lebensmittel- und Getränkeherstellern eine vielfältige Auswahl.
Der wachsende Appetit gesundheitsbewusster Verbraucher auf natürliche, kalorienfreie Süßungsmittel treibt die Marktexpansion voran. Die moderate Fragmentierung des Marktes gewährleistet nicht nur wettbewerbsfähige Preise und ein vielfältiges Produktangebot, sondern eröffnet auch Möglichkeiten zur globalen Marktexpansion. Unternehmen setzen auf fortschrittliche Technologien wie Biokonversion, Präzisionsfermentation und verbesserte Extraktionsmethoden, um die Produktqualität zu steigern und die Produktionskosten zu senken.
Aufstrebende Akteure in der Stevia-Branche, die Präzisionsfermentation und Süßprotein-Technologien nutzen, stellen den Status quo in Frage und stören die althergebrachten extraktionsbasierten Geschäftsmodelle. Diese Entwicklung zwingt etablierte Unternehmen in der Stevia-Branche zur Innovation und Neuausrichtung, um keinen Marktanteil zu verlieren. Die Wettbewerbsarena spaltet sich: auf der einen Seite technologiezentrierte Marktführer, die Premiumpreise erzielen können, und auf der anderen Seite Produzenten, die Skalierung und Kosteneffizienz priorisieren.
Marktführer der Stevia-Branche
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Archer Daniels Midland Company
-
Cargill Incorporated
-
GLG Life Tech Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Stevia-Markt Unternehmen in diesem Bericht
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Archer Daniels Midland Company
- GLG Life Tech Corporation
- Morita Kagaku Kogyo Co. Ltd
- Pyure Brands LLC
- Sunwin Stevia International, Inc.
- Evolva Holding SA
- Wisdom Natural Brands (SweetLeaf)
- SweeGen Inc.
- Arzeda Corp.
- Guilin Layn Natural Ingredients Corp.
- Zhucheng Haotian Pharma Co. Ltd
- Steviva Brands Inc.
- Xinghua GL Stevia Co., Ltd
- Ganzhou Julong High-Tech Industrial Co. Ltd
- Shandong Huaxian Stevia Co., Ltd.
- Jining Aoxing Stevia Products Co., Ltd.
- The Real Stevia Company AB
Marktchancen und Zukunftsaussichten
Kommerzieller Freiraum eröffnet sich rund um Stevia-Lösungen der nächsten Generation, die den Geschmack verbessern und die Abhängigkeit von der Blattversorgung verringern, was für eine gleichbleibende Leistung in Getränken wichtig ist, wo Stevia bereits den größten Anwendungsanteil hat (29,84% im Jahr 2025). Hersteller skalieren Fermentations-, Biokonversions- und enzymatische Behandlungsverfahren, um den Zugang zu hochreinem Reb M und verwandten Glykosiden zu verbessern, die im Blatt natürlich nur in sehr geringen Mengen vorkommen, und unterstützen damit Getränkehersteller, die Löslichkeit und stabilen Geschmack in klaren RTD-Formaten benötigen. Tate and Lyle und Manus brachten im Februar 2026 die Stevia-Marke Yume M für Lebensmittel- und Getränkeanwendungen auf den Markt, während Arzeda die ProSweet-Reb-M-Kapazität erhöhte, die 2025 in Nordamerika mit 500 Tonnen angegeben wurde, was auf anhaltende Investitionen in die biotechnologisch hergestellte Stevia-Versorgung hinweist.
Validierungsarbeiten verbessern zudem die Wege für eine breitere Übernahme neuer Formate und Ursprünge, insbesondere für enzymatisch hergestellte und fermentationsbasierte Steviolglykoside. Die EFSA veröffentlichte 2026 eine Sicherheitsbewertung zu Aktualisierungen bei enzymatisch hergestellten Steviolglykosiden (E 960c), und der EU-Zulassungsrahmen für fermentationsbasierte Steviolglykoside (E 960b) gilt bereits seit April 2025, was die Unsicherheit für EU-konforme Reformulierungen verringert. Anbieter nutzen Zulassungen und Zertifizierungen zudem als Signale für die Kundenqualifizierung, darunter Layn Natural Ingredients, das im Juni 2026 die FEMA-GRAS-Zulassung (Nr. 5106) für seinen Süßstoff SteviUp M2 erhielt. Diese Entwicklungen unterstützen Chancen in den Bereichen zuckerfreie Getränke, Milchprodukte und Tafelsüßstoffe, wo Clean-Label-Positionierung, Versorgungsstabilität und methodenspezifische Compliance (Blattextrakt vs. Biokonversion vs. Fermentation) die Lieferantenauswahl und SKU-Einführungsentscheidungen zunehmend prägen.
Neueste Industrielle Entwicklungen in Stevia-Markt
- Juni 2026: Tate & Lyle brachte Yume auf den Markt, ein Markenportfolio von Stevia-basierten Süßstoffen, und formalisierte damit seinen Plattformansatz für Zuckerreduktionszutaten für Kunden aus der Lebensmittel- und Getränkeindustrie. Die Einführung verdeutlicht die Marktpositionierung für Stevia-Lösungen der nächsten Generation und unterstützt eine breitere Kundenakzeptanz durch standardisierte Spezifikationen und Anwendungsunterstützung.
- April 2025: Ingredion erreichte für 100% seiner PureCircle-Stevia-Lieferkette die Farm Sustainability Assessment (FSA) Silber-Leistungsstufe, verifiziert im Rahmen der Sustainable Agriculture Initiative. Dies positioniert die Nachhaltigkeitsverifizierung als Beschaffungsdifferenzierungsmerkmal für große CPG-Kunden, die neben Geschmack und Kostenleistung eine überprüfbare landwirtschaftliche Beschaffung benötigen.
- Juni 2024: Die britischen Lebensmittelsicherheitsbehörden genehmigten die Verwendung von durch Biokonversion hergestellten PureCircle-Steviolglykosiden und unterstützten damit die Kommerzialisierung nicht traditioneller Herstellungswege in einem wichtigen europäischen Markt. Die Genehmigung verbessert die Flexibilität der Anbieter für UK-konforme Reformulierungsprogramme, insbesondere für Getränke und andere zuckerreduzierte Anwendungen, die gleichbleibende Glykosidprofile benötigen.
Stevia-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus stevia-basierten Süßungszutaten, die in Lebensmittel-, Getränke- und sonstige Endverbrauchsanwendungen verkauft werden, erfasst auf Zutatenebene in den wichtigsten Erzeuger- und Verbraucherregionen.
Ausschlüsse aus dem Umfang: Fertige Verbraucherprodukte, bei denen Stevia nur eine von vielen Zutaten ist, werden ausgeschlossen. Ebenso ausgeschlossen sind andere Nicht-Stevia-Süßungsmittel, auch wenn sie in der endgültigen Formulierung gemischt werden.
Segmentierungsübersicht
- Nach Format
- Pulver
- Flüssig
- Nach Zutatentyp
- Bio
- Konventionell
- Nach Anwendung
- Backwaren
- Süßwaren
- Getränke
- Milchprodukte
- Tischsüßungsmittel
- Sonstige Anwendungen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau eines klaren Überblicks über Nachfrage- und Angebotssignale, die in öffentlichen Daten sichtbar sind, und deren Zuordnung zur Verwendung und Preisgestaltung von Stevia. Wir haben Quellen wie USDA und andere Agrarstatistiken, FAO-Ernte- und Handelsreihen, UN-Comtrade-Zolldaten für relevante HS-Codes sowie Codex- oder regionale Lebensmittelzusatzstoffvorschriften herangezogen, um zu verstehen, was verkauft und gekennzeichnet werden darf.
Um diese Signale in ein verwendbares Marktmodell umzuwandeln, haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um Kapazitätserweiterungen, Produkteinführungen und Veränderungen im Anwendungsmix im Zeitverlauf zu bestätigen. Bei Bedarf wurden ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen sowie eine Patentdatenbank genutzt, um die Aktivitäten wichtiger Marktteilnehmer und technologische Veränderungen (wie neuere Glykosidmischungen) gegenzuprüfen. Diese Sekundärforschungsquellen sind illustrativ; für die Datenerhebung, Klärung und Validierung wurden viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Annahmen aus der Sekundärforschung zu überprüfen, insbesondere hinsichtlich der Entwicklung der durchschnittlichen Verkaufspreise, der Mischungsverhältnisse in Formulierungen sowie der Aufteilung zwischen Pulver- und Flüssigformaten nach Regionen. Wir haben mit einer Mischung aus Zutatenlieferanten, Distributoren und Großverbrauchern aus dem Lebensmittel- und Getränkebereich gesprochen, mit Abdeckung in APAC, EMEA und Amerika, sodass lokale Preis- und Regulierungsrealitäten berücksichtigt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 33 % | CXOs: 15 % | APAC: 52 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 34 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 51 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Lebensmittel- und Getränkeproduktions- sowie Handelssignale nach Region rekonstruiert und anschließend durch Stevia-Adoptionsraten in wichtigen Anwendungen gefiltert werden, die dann mit realistischen Dosierungsbereichen und Preisbändern multipliziert werden. Sobald dieser Gesamtwert gebildet ist, wird er mit selektiven Bottom-up-Näherungen anhand von Stichproben aus Lieferantenerlösen, Kanalprüfungen und Plausibilitätstests aus durchschnittlichem Verkaufspreis mal Volumen abgeglichen, und Abweichungen werden korrigiert, wenn die beiden Perspektiven nicht in Einklang gebracht werden können.
Zu den im Modell verwendeten Eingaben gehören die Stevia-Extraktpreise nach Form (Pulver gegenüber Flüssig), der Nutzungsmix in Getränken, Backwaren- und Milchproduktreformulierungen, regulatorische Zulassungen, die die adressierbare Nachfrage beeinflussen, sowie die regionale Importabhängigkeit, die die Verfügbarkeit des Angebots beeinflussen kann. Für die Prognose wurde eine Szenarioanalyse angewendet, sodass Adoptionswachstum, Preislockerung oder -verschärfung und Anwendungserweiterung variiert werden konnten, und dann mit dem abgeglichen wurde, was die Befragten für die nächsten Jahre als realistisch erachteten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen wie Handelsrichtungen, gemeldeten Kapazitätsänderungen und anwendungsbezogenen Nachfragehinweisen abgeglichen und anschließend auf Ausreißer überprüft, die nicht zu bekannten Marktereignissen passen. Wenn große Abweichungen auftreten, werden die Annahmen überprüft und die Befragten erneut kontaktiert, um zu bestätigen, ob es sich um einen Einzelfall oder eine strukturelle Verschiebung handelt.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige Analystenprüfung, damit Einheitenlogik, Währungsumrechnungen und Jahresabgleiche konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und kurz vor der Lieferung wird eine abschließende Aktualitätsprüfung durchgeführt, damit die Kunden eine aktualisierte Sichtweise erhalten.
Stevia-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Stevia-Marktzahlen weichen häufig voneinander ab, auch wenn sie scheinbar dasselbe Produkt beschreiben, weil jeder Herausgeber die Grenze an einem anderen Punkt in der Wertschöpfungskette zieht. Unterschiede entstehen auch dadurch, wie Preise über Formen und Regionen hinweg gemittelt werden und ob die Zahl die Zutaten-Nachfrage in Anwendungen oder eine engere, auf Süßungsmittel beschränkte Definition widerspiegelt.
In dieser Studie waren die wesentlichen Treiber der Abweichungen Umfang und Preislogik, da einige Schätzungen nur Stevia-Süßungsmittel zählen, während andere einen breiteren Zutatenmarkt einschließen, und einige aggressive Adoptionskurven verwenden, ohne typische Dosierungsbereiche und Reformulierungszeitpläne zu prüfen. Die Tabelle verweist auf einen engeren, auf Süßungsmittel beschränkten Umfang als den größten Grund für die Streuung, wobei die Betrachtung auf Zutatenebene durch den Anwendungsmix und Preisbänder für Pulver- und Flüssigformate verankert ist – eine Umfangsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,93 Mrd. USD (2025) | |
| Globaler Datenpublisher A | 0,64 Mrd. USD (2025) | Verwendet eine auf Stevia-Süßungsmittel beschränkte Definition innerhalb eines breiteren Rahmens für hochintensive Süßungsmittel, was einige Zutatenverkäufe und Nicht-Süßungsmittel-Endverwendungen ausschließen kann, die in der breiteren Marktbetrachtung berücksichtigt werden. |
| Branchenpublisher B | 0,87 Mrd. USD (2025) | Stützt sich stärker auf historische Umsatzberichte mit einer anderen Anwendungszuordnung, und die Preismittelung erscheint weniger sensibel gegenüber regionalen Mischungsverschiebungen zwischen Pulver- und Flüssigformaten. |
Insgesamt sind die Unterschiede erklärbar, sobald Umfang und Preisschritte explizit gemacht werden. Indem der Nachfragepool an die Anwendungsnutzung geknüpft und anschließend mit angebotsseitigen Prüfungen validiert wird, bleibt die Schätzung auf klare Eingaben zurückführbar, die von Jahr zu Jahr wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die aktuelle Bewertung des Stevia-Marktes im Jahr 2026?
Regulatorisches Vertrauen und eine stetige Nachfrage nach natürlichen Süßungsmitteln stützen den Stevia-Markt, der bis 2026 voraussichtlich 1,03 Mrd. USD erreichen wird.
Wie schnell wird der Stevia-Markt voraussichtlich bis 2031 wachsen?
Bis 2031 wird der Markt voraussichtlich auf 1,71 Mrd. USD wachsen, mit einem prognostizierten CAGR von 10,62 %.
Welches Anwendungssegment führt den Stevia-Konsum an?
Im Jahr 2025 werden Getränke voraussichtlich einen Marktanteil von 29,84 % mit einem prognostizierten CAGR von 12,97 % halten, angetrieben durch Initiativen zur Reduzierung des Zuckergehalts.
Warum gilt Asien-Pazifik als entscheidend für die Stevia-Versorgung?
China und Indien stärken mit ihrer umfangreichen Anbau- und Verarbeitungsinfrastruktur den Beitrag Asien-Pazifiks von 31,05 % zum globalen Umsatz.