
Marktgröße und Marktanteil des südkoreanischen Hyperscale-Rechenzentrums
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
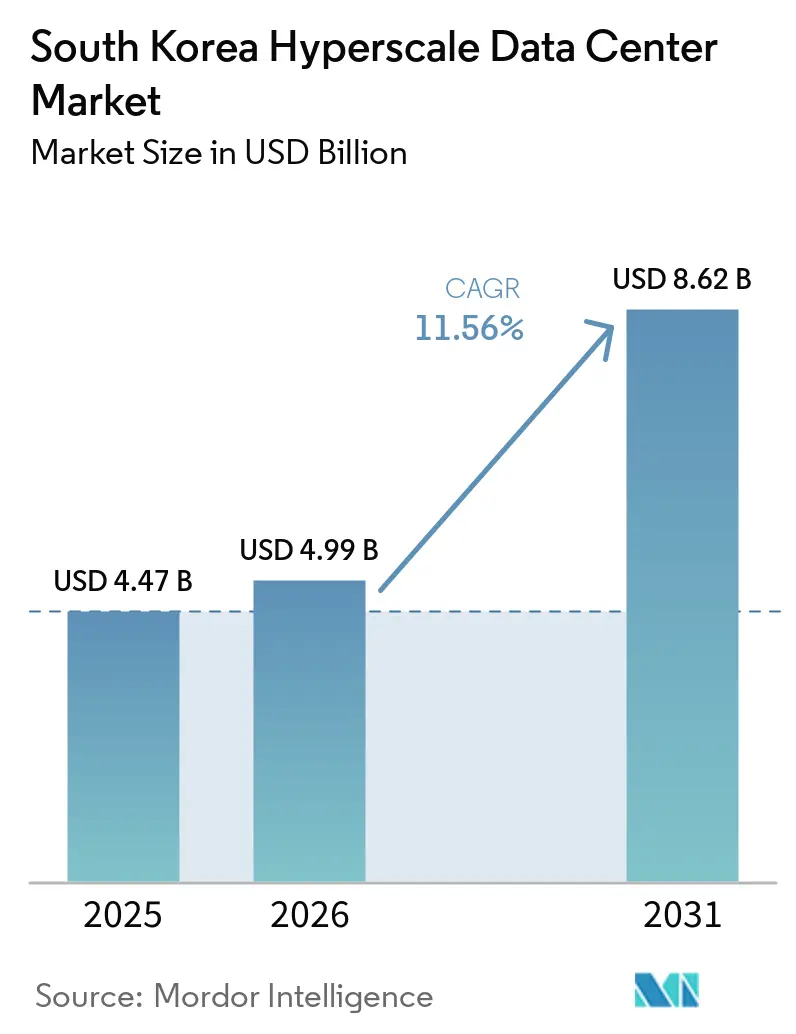
| Marktgröße (2026) | 4.99 Milliarden US-Dollar |
| Marktgröße (2031) | 8.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.56 % |
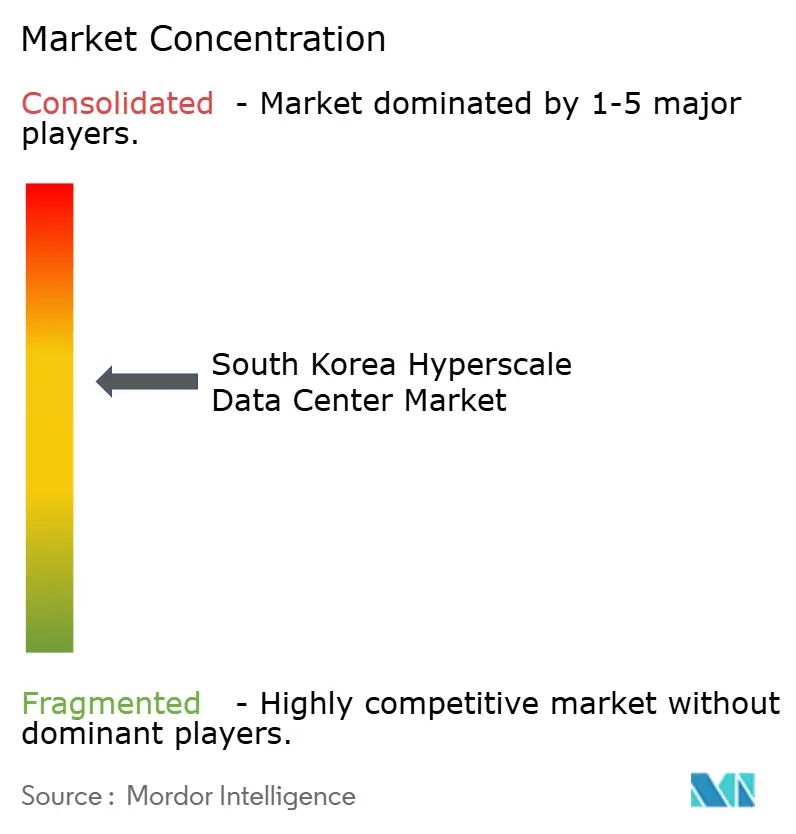
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südkoreanischen Hyperscale-Rechenzentrumsmarkts durch Mordor Intelligence
Die Größe des südkoreanischen Hyperscale-Rechenzentrum-Markts wird voraussichtlich von 4,47 Milliarden USD im Jahr 2025 und 4,99 Milliarden USD im Jahr 2026 auf 8,62 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 11,56 % zwischen 2026 und 2031. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 2,52 Tausend Megawatt bewertet und soll von 2,71 Tausend Megawatt im Jahr 2026 auf 14,85 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 40,44 % während des Prognosezeitraums (2026–2031).
Die Proliferation von KI-Workloads, staatliche Mandate zur digitalen Souveränität und großzügige Steueranreize beschleunigen gemeinsam den lokalen Ausbau, da Betreiber von regionalen Knotenpunkten wie Singapur und Tokio umschwenken. Die Wettbewerbsintensität steigt, da globale Cloud-Anbieter, inländische Telekommunikationsunternehmen und neue KI-fokussierte Spezialisten um Vorteile bei Dichte, Kühlung und Markteinführungszeit konkurrieren. Landknappheit und Netzüberlastung rund um Seoul lenken neue Kapazitäten in Richtung Chungcheong und südliche Küstenprovinzen, wo das Potenzial für erneuerbare Energien und die Genehmigungsvorlaufzeiten günstiger sind.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumstyp führten Hyperscale-Eigenbauten mit 67 % des Marktanteils am südkoreanischen Hyperscale-Rechenzentrum-Markt im Jahr 2025, während Hyperscale-Colocation bis 2031 die höchste prognostizierte CAGR von 12,6 % verzeichnete.
- Nach Komponente entfiel auf die mechanische Infrastruktur 45 % der Marktgröße des südkoreanischen Hyperscale-Rechenzentrum-Markts im Jahr 2025 und sie entwickelt sich mit einer CAGR von 13,06 % bis 2031.
- Nach Tier-Standard werden Tier-IV-Implementierungen voraussichtlich mit einer CAGR von 14,01 % wachsen und damit die dominante, aber langsamere Entwicklung von Tier III im Prognosezeitraum übertreffen.
- Nach Endnutzerbranche verzeichnete BFSI eine CAGR von 12,9 %, die höchste unter allen Branchen, angetrieben durch inländische Hosting-Mandate für regulierte Daten.
- Nach Rechenzentrumskapazität verzeichneten Mega-Anlagen (mehr als 60 MW) die stärkste Wachstumsaussicht mit einer CAGR von 14,31 %, während massive Anlagen (mehr als 25 MW, kleiner oder gleich 60 MW) im Jahr 2025 einen Umsatzanteil von 50 % behielten.
Trends und Erkenntnisse des südkoreanischen Hyperscale-Rechenzentrumsmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Explodierende GPU-zentrierte KI/ML-Arbeitslasten von globalen und inländischen Cloud-Anbietern | +2.8% | Hauptstadtregion Seoul, Chungcheong | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize des 'Digitalen Neuen Deals' und Steuergutschriften für Hyperscale-Bauten | +2.1% | National, mit frühen Gewinnen in Seoul, Incheon, Sejong | Mittelfristig (2-4 Jahre) |
| Obligatorisches lokales Cloud-Hosting regulierter Finanzdaten (FSC-Richtlinien) | +1.4% | Hauptstadtregion Seoul, Yeongnam | Mittelfristig (2-4 Jahre) |
| Rapide zunehmender 5G- und OTT-Datenverkehr, der Kapazitäten in der Hauptstadtregion Seoul konzentriert | +1.7% | Hauptstadtregion Seoul, Ausweitung nach Chungcheong | Kurzfristig (≤ 2 Jahre) |
| Offshore-Wind-Stromabnahmeverträge, die grüne Campusse mit mehr als 100 MW erschließen | +1.2% | Küstenregionen Jeolla, Gyeongsang | Langfristig (≥ 4 Jahre) |
| Positionierung Koreas als Unterwasser-Kabelknotenpunkt und Notfallwiederherstellungsstandort für japanische Hyperscale-Betreiber | +0.9% | Hauptstadtregion Seoul, Yeongnam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explodierende GPU-zentrierte KI/ML-Arbeitslasten von globalen und inländischen Cloud-Anbietern
GPU-Server wuchsen von 26,2 % auf 45 % des gesamten koreanischen Servermarkts im Jahr 2025 und erzielten einen Umsatz von 5,1 Billionen KRW, ein Anstieg von 72,7 %, der die Einführung generativer KI widerspiegelt. SK Telecom und AWS planen 60.000 GPUs auf einem 103-MW-Campus in Ulsan, was Leistungsdichten von über 20 kW pro Rack unterstreicht.[1] Anlagen rüsten Strom und Kühlung nach, um KI-Cluster zu unterstützen, während das nationale KI-Rechenzentrum bis 2025 auf 15.000 GPUs abzielt und Korea als regionalen Trainings-Hub positioniert. Finanzinstitute spiegeln den Trend wider; KakaoBank's KI-Labor im ICN10-Gebäude von Digital Realty nutzt Flüssigkeits-zu-Chip-Kühlung für generative Risikomodelle. Die Nachfrage kaskadiert über Lieferanten von Hochdichte-Racks, Immersionskühlung und GPU-optimierten Netzwerkstrukturen.
Staatliche Anreize des 'Digitalen Neuen Deals' und Steuergutschriften für Hyperscale-Bauten
Südkorea erhöhte die Bargeldsubventionen für ausländische Investitionen auf 75 % und verlängerte die Steuerbefreiungen auf sieben Jahre, was die Renditen für Campusse mit einem Investitionsvolumen von mehr als 1 Mrd. USD verbessert.[2] Ein KI-Sektorfinanzierungsprogramm im Umfang von 3,5 Billionen KRW kombiniert zinsgünstige Darlehen und direkte Eigenkapitalbereitstellung zur Unterstützung von Cloud- und Rechenzentrumsprojekten. Anreize haben in internen Renditemodellen für Multi-Gigawatt-Projekte erhebliches Gewicht, insbesondere außerhalb der Metropolregion Seoul, wo Grundstücks- und Netzzugang die Margen verbessern. Die regulatorische Präferenz für nicht-metropolitane Entwicklung lenkt den Neubau in die Provinzen Chungcheong und die Küstenprovinzen und entlastet die Hauptstadt von Engpässen. Der Politikmix konkretisiert Ziele der souveränen Cloud und katalysiert gleichzeitig ausländische Direktinvestitionen von US-amerikanischen, japanischen und europäischen Betreibern.
Obligatorisches lokales Cloud-Hosting regulierter Finanzdaten (FSC-Richtlinien)
Die Vorschriften der Finanzdienstleistungskommission schreiben die inländische Speicherung und Notfallwiederherstellung regulierter Daten vor und erzeugen eine gebundene Nachfrage, die 15-20 % der nationalen Hyperscale-Kapazität entspricht. BFSI-Arbeitslasten weisen daher eine CAGR von 12,9 % auf, da Banken Kernsysteme modernisieren und KI-gestützte Betrugserkennung einbetten, die latenzarme, inländische Rechenkapazität erfordert. Die Compliance umfasst Doppelstandort-Redundanz und zwingt globale Cloud-Anbieter dazu, gekoppelte Anlagen innerhalb der koreanischen Grenzen zu betreiben. KakaoBank's Wahl der compliance-fähigen Hallen von Digital Realty ist ein typisches Beispiel dafür, wie Institutionen geprüfte Strom-, Kühlungs- und Konnektivitätshüllen gegenüber generischen Cloud-Präsenzen priorisieren.[3] Künftige FSC-Leitlinien zum Cloud-nativen Bankwesen werden die Mindestkapazitätsanforderungen weiter erhöhen.
Rapide zunehmender 5G- und OTT-Datenverkehr, der Kapazitäten in der Hauptstadtregion Seoul konzentriert
Bis 2023 lizenzierte 48 private 5G-Netzwerke intensivieren den Edge-Computing-Bedarf für Augmented-Reality-, autonome Mobilitäts- und Smart-Manufacturing-Arbeitslasten. Die Hälfte der Bevölkerung lebt in der Hauptstadtregion Seoul, was Verkehrsspitzen verstärkt und CDN-Knoten auf Hyperscale-Campussen motiviert. Das 600-G-Forschungsbackbone von KISTI demonstriert optischen Durchsatz, der KI-Inferenz an der Edge unterstützt. Betreiber kombinieren Metro-Cores mit regionalen Edge-Zonen, um Latenzbudgets von unter 10 Millisekunden für immersive Medien einzuhalten. Der Verkehrs-Gezeiteneffekt stärkt die Nähe-Investitionsausgaben für Seouler Standorte, drängt aber inkrementelle Neubauten in Außenbereiche wie Chungcheong.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der Netzanbindung und Genehmigungsverzögerungen in Seoul/Incheon | -1.8% | Hauptstadtregion Seoul, Incheon | Kurzfristig (≤ 2 Jahre) |
| Steigende Grundstücks- und Baukosten in erstklassigen Technologiekorridoren (Pangyo, Sangam) | -1.2% | Hauptstadtregion Seoul | Mittelfristig (2-4 Jahre) |
| Wasserverbrauchsbeschränkungen bei der Verdunstungskühlung während Dürreperioden | -0.9% | National, akut in der Hauptstadtregion Seoul | Mittelfristig (2-4 Jahre) |
| Erdbebensichere Baustandards entlang der Südküste erhöhen die Investitionsausgaben | -0.7% | Küstenregionen Yeongnam, Honam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Netzanbindung und Genehmigungsverzögerungen in Seoul/Incheon
KEPCOs Schulden von mehr als 206 Billionen KRW belasten die Budgets für Übertragungsausbauten und verursachen 12- bis 18-monatige Verzögerungen bei Netzanschlüssen von mehr als 100 MW. KI-optimierte Hallen verstärken die Nachfrage und verdreifachen den Rack-Verbrauch im Vergleich zu herkömmlichen Cloud-Installationen. GE Vernova's 500-kV-HVDC-Projekt wird Engpässe beseitigen, doch die Fertigstellung erstreckt sich bis 2028. Entwickler wählen zunehmend Chungcheong oder Gangwon für kurzfristige Bauten und tauschen dabei Nähe gegen Stromverfügbarkeit - eine Dynamik, die das kurzfristige Wachstum des südkoreanischen Hyperscale-Rechenzentrumsmarkts dämpft.
Steigende Grundstücks- und Baukosten in erstklassigen Technologiekorridoren
Die Grundstückspreise in Pangyo und Sangam stiegen im Jahr 2024 im zweistelligen Bereich, was die Investitionsausgaben der Projekte erhöhte und den Kapitalwert für mehrstöckige Anlagen komprimierte. Tier-IV-Designs verstärken den Stahl- und Betonbedarf aufgrund doppelpfadiger Redundanz zusätzlich. Betreiber begegnen dem durch das Erschließen von Standorten auf rückgewonnenen Industriegeländen oder die Verlagerung der Standortwahl nach Sejong und Cheonan, wo Grundstückspreisabschläge 30 % übersteigen. Die Kostensteigerung kürzt die prognostizierte CAGR um 1,2 Prozentpunkte, fördert jedoch Designinnovationen rund um vorgefertigte Module, die die Bauzyklen verkürzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Dominanz des Eigenbaus durch Colocation-Wachstum herausgefordert
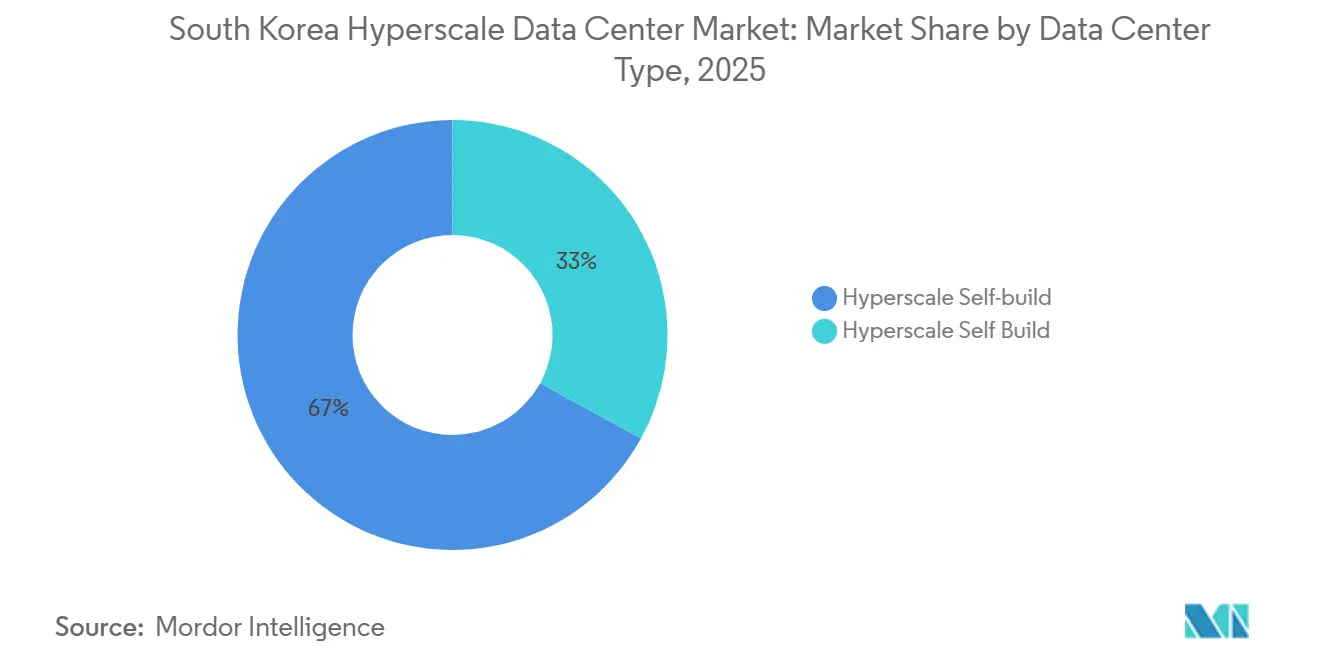
Eigenbauten erfassten 67 % des Marktanteils am südkoreanischen Hyperscale-Rechenzentrum-Markt im Jahr 2025, da Cloud-Anbieter maßgeschneiderte Architekturen für das Training von KI-Modellen anstrebten. Die Größe des Segments ermöglicht eine durchgängige Optimierung über Strom, Kühlung und Orchestrierung, bindet jedoch jahrelang Bilanzen. Hyperscale-Colocation realisiert eine CAGR von 12,6 %, da Betreiber Geschwindigkeit zur Kapazität bevorzugen; Vertragsbauwerke ermöglichen es GPU-Clustern, innerhalb von 12 Monaten in Betrieb zu gehen.
Colocation-Spezialisten differenzieren sich durch Hochdichte-Hallen, Immersionskühlung und 400-G-Fabric-Bereitschaft. Die Flüssigkeits-zu-Chip-Innovation von Digital Realty unterstützt Racks mit mehr als 20 kW und senkt die Gesamtbetriebskosten für KI-Mieter erheblich. Partnerschaften wie SK Telecoms Investition von 200 Millionen USD in SMART Global Holdings veranschaulichen hybride Strategien, die Telekommunikations-Glasfaser-Assets mit Designkompetenz von Drittanbietern verbinden. Der südkoreanische Hyperscale-Rechenzentrum-Markt balanciert daher Eigentumsökonomie gegen Ausführungsgeschwindigkeit.
Nach Komponente: Mechanische Infrastruktur treibt Kühlungsinnovation an
Die IT-Infrastruktur behielt 45 % der Ausgaben im Jahr 2025 bei, was die steigende GPU-Einführung und Netzwerkkarten der nächsten Generation widerspiegelt. Die mechanische Infrastruktur verzeichnete eine die Prognose übertreffende CAGR von 13,06 % bis 2031, da Flüssigkeits- und Hybridkühlung für 20-kW-Racks obligatorisch wurden. Elektrische Upgrades, einschließlich Busway-Stromverteilung und modularer USV, unterstützen die Zuverlässigkeit von KI-Clustern, während DCIM-Tools Telemetrie für die Workload-Orchestrierung bereitstellen.
Samsung CandTs Machbarkeitsstudie zur Unterwasserkühlung signalisiert einen Paradigmenwechsel hin zum Meerwasser-Wärmetausch für Uferstandorte. Digital Edge und Donghwa ES entwickeln Superkondensator-Speicher, der bei 65 °C betrieben wird, die Kühlabhängigkeit reduziert und das Brandrisiko durch Lithium-Ionen eliminiert. Da die KI-Dichten steigen, verankern mechanische Systeme die Wertschöpfung innerhalb der Marktgröße des südkoreanischen Hyperscale-Rechenzentrum-Markts.
Nach Tier-Standard: Tier-IV-Wachstum spiegelt KI-Zuverlässigkeitsanforderungen wider
Tier III machte 72 % der Kapazität im Jahr 2025 aus, doch Tier-IV-Anlagen verzeichnen eine CAGR von 14,01 % bis 2031, da Trainingscluster keine ungeplanten Ausfälle tolerieren können. Betreiber rechtfertigen die Redundanzprämie, indem sie das Ausfallzeitrisiko gegen verlorene GPU-Zyklen abwägen, die bei einem mehrwöchigen Trainingslauf 3 Millionen USD übersteigen können.
Die Einhaltung von Erdbebenund Brandschutzcodes erhöht die Investitionsausgaben, aber mandantenfähige KI-Mieter fordern zertifizierte Fehlertoleranz. Designautomatisierung für Brandschutzsysteme und GIS-Kartierung zur Verflüssigung rationalisiert Genehmigungsverfahren und beschleunigt die Einführung von Tier IV auf Chungcheong-Grünfeldstandorten. Diese Verschiebungen heben den südkoreanischen Hyperscale-Rechenzentrum-Markt in Richtung missionskritischer Spezifikationen.
Nach Endbenutzerbranche: BFSI-Beschleunigung durch regulatorische Compliance getrieben
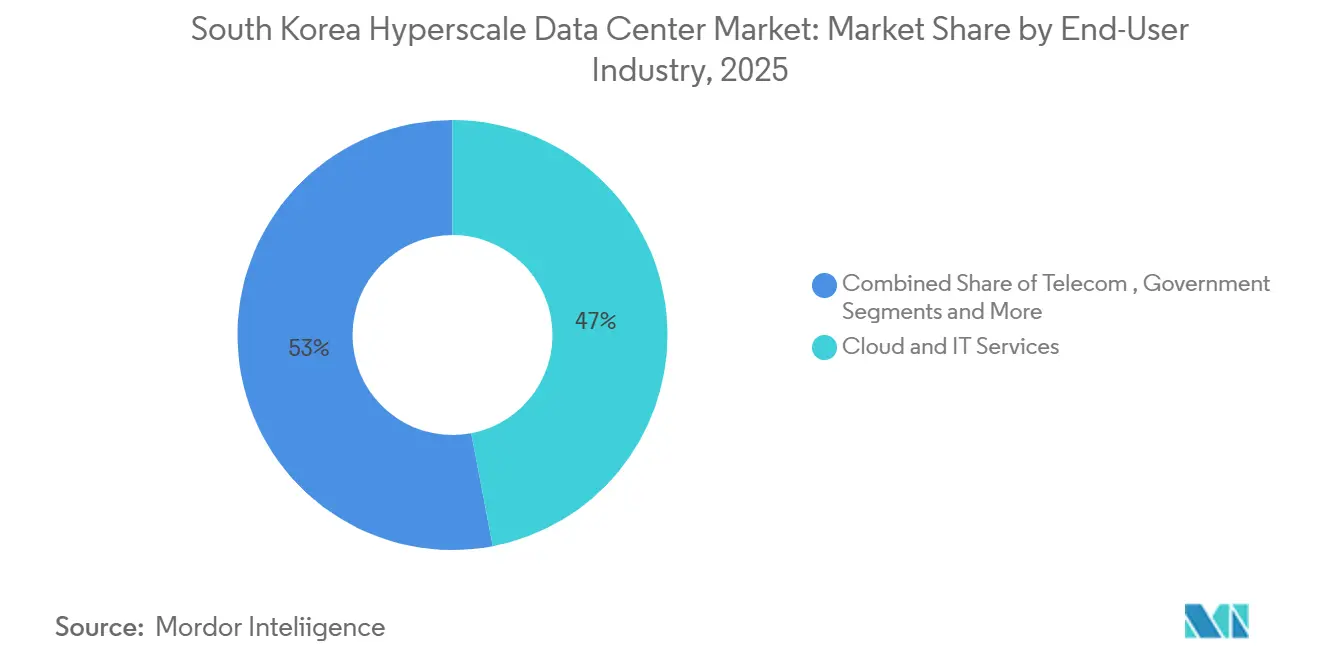
Cloud- und IT-Unternehmen machten 47 % des Umsatzes im Jahr 2025 aus, doch BFSI verzeichnete eine CAGR von 12,9 %, angetrieben durch Datenhaltungsmandate und KI-gestützte Risikobewertung. Telekommunikationsbetreiber erweitern 5G-Kern- und Mobile-Edge-Workloads, während Medien und Unterhaltung Transcodierungs-Pipelines für UHD-Streaming skalieren.
Hersteller digitalisieren Smart-Factory-Linien; LG Electronics strebt bis 2030 einen Smart-Factory-Umsatz von 1 Billion KRW an. Regierungsbehörden migrieren 10.000 Systeme auf Cloud-native Stacks im Rahmen der Initiative Digitale Plattform und erhalten damit die souveräne Nachfrage für die südkoreanische Hyperscale-Rechenzentrum-Branche aufrecht.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Rechenzentrumskapazität: Mega-Anlagen führen bei der KI-Infrastrukturskalierung
Massive Standorte repräsentierten die Hälfte der Kapazität im Jahr 2025, doch Mega-Komplexe (mehr als 60 MW) prognostizieren eine CAGR von 14,31 % bis 2031. Der Ulsan-Bau von SK Telecom und AWS beginnt bei 103 MW mit einem Fahrplan bis zu 1 GW, was die Skalenattraktivität verdeutlicht. Die Genehmigung von Fir Hills für einen 3-GW-Campus in Jeollanam-do bestätigt den Investorenappetit für Gigawatt-Campusse. Große Anlagen (≤ 25 MW) erfüllen weiterhin Edge- und Disaster-Recovery-Nischen, verlieren jedoch Volumen an Mega-Farmen, die für KI-Wirtschaftlichkeit optimiert sind.
Geografische Analyse
Das Hauptstadtgebiet Seoul beanspruchte rund 60 % der Investitionen im Jahr 2025 aufgrund der Unternehmensclusterung und Unterseekabellandungen. Netzüberlastung und steigende Immobilienpreise verursachen jedoch einen CAGR-Rückgang von 1,8 % bei Neubauten und drängen Überlaufkapazitäten in benachbarte Regionen. Verzögerungen bei KEPCO-Anschlüssen verlängern die Inbetriebnahmezeiten und veranlassen Entwickler, Transformatorkapazitäten Jahre im Voraus zu reservieren.
Chungcheong verzeichnet das schnellste Wachstum, da die Grundstückskosten 30–40 % niedriger sind und Umspannwerke über freie Kapazitäten verfügen. Navers 270-MW-GAK-Sejong-Campus veranschaulicht, wie Betreiber die Nähe zu Seoul nutzen und gleichzeitig Genehmigungsstaus umgehen. Lokale Regierungen in Cheonan und Asan bieten Steuerbefreiungen und beschleunigte Zonenplanung an, was die Attraktivität für Bauten der zweiten Welle steigert. Das gemäßigte seismische Profil der Region reduziert auch die Prämien für strukturelle Verstärkung und steigert die Renditen für Tier-IV-Aspiranten im südkoreanischen Hyperscale-Rechenzentrum-Markt weiter.
Die Küstenkorridore Yeongnam und Honam ziehen Mega-Anlagenvorschläge an, die an Offshore-Wind-PPAs gebunden sind. Ulsan bietet LNG-Spitzenlastkraftwerke für gesicherte Stromversorgung, und Busans Kabeldichte unterstützt transpazifische Redundanz. Seismische Anforderungen und höhere Taifunexposition erhöhen jedoch die Investitionsausgaben. Gangwon nutzt kühlere Umgebungslufttemperaturen und senkt die Kühlerkosten um bis zu 10 %, während Jejus geografische Isolation trotz begrenzter Netzanbindung für Disaster-Recovery-Workloads attraktiv ist.
Wettbewerbslandschaft
Der südkoreanische Hyperscale-Rechenzentrum-Markt weist eine moderate Konzentration auf: Die sechs größten Betreiber kontrollierten im Jahr 2025 rund 45 % der installierten MW. Inländische Telekommunikationsunternehmen SK Telecom, KT und LG Uplus nutzen Glasfaser-Backbones und 5G-Edge-Traffic, während globale Cloud-Anbieter AWS, Microsoft und Google sich auf souveräne KI-Zusicherungen konzentrieren. Naver Cloud und Kakao erhöhen den Wettbewerbsdruck durch koreanischsprachige LLMs und Regierungsverträge.
Strategisch gesehen signalisieren SK Telecoms Beteiligung an SMART Global Holdings und die Zusammenarbeit mit SK Hynix eine vertikale Integration von Chips bis zu Racks, was das Lieferkettenrisiko reduziert. Digital Realty und Equinix kontern mit immersionsbereiten Hallen und souveränen Cloud-Käfigen, die US-amerikanische Exportkontrollhürden umgehen. KI-Spezialisten-Neueinsteiger bieten Super-Hot-Aisle- und Direct-to-Chip-Immersionskühlung an, die 80 kW pro Schrank überschreiten, und sichern sich Ansprüche in Clustern der nächsten Generation.
Weißraum existiert in regionalen Edge-Knoten, compliance-bereiter Colocation für BFSI und Wärmerückgewinnungs-Mikronetzen, die Fernwärme liefern. Betreiber, die geschlossene Wasserkreislaufsysteme und hybride Superkondensator-Speicher einsetzen, sichern sich ESG-zertifizierte Mieter und Aufträge des öffentlichen Sektors. Folglich konzentriert sich der Wettbewerb auf technologische Differenzierung statt allein auf den Preis, was die Margen trotz schneller Kapazitätserweiterungen aufrechthält.
Führende Unternehmen der südkoreanischen Hyperscale-Rechenzentrumsbranche
-
Amazon Web Services, Inc.
-
Google LLC
-
Microsoft Corporation
-
NEXTDC Ltd.
-
AirTrunk Operating Pty Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2025: Südkorea startete ein GPU-Programm im Umfang von 1,1 Mrd. USD mit dem Ziel, 15.000 GPUs für nationale KI-Rechenkapazitäten bereitzustellen, wobei Naver Cloud Corp. und Kakao Enterprise um Slots konkurrieren - DIGITIMES.COM.
- Juni 2025: SK Group und Amazon Web Services Korea gaben eine Partnerschaft im Wert von 6,5 Mrd. USD bekannt, um Koreas größtes KI-Rechenzentrum in Ulsan mit 60.000 GPUs und 103 MW Kapazität zu bauen - REUTERS.COM.
- Mai 2025: Digital Realty stellte Unterstützung für Flüssig-zu-Chip-Kühlung vor, die Racks über 20 kW für KI-Arbeitslasten ermöglicht - DIGITALREALTY.COM.
- März 2025: SoftBank begann mit dem Bau eines Hochleistungs-Unterseekabels, das Asien und die USA verbindet - SOFTBANK.JP.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den südkoreanischen Hyperscale-Rechenzentrum-Markt als alle neu gebauten oder gemieteten Anlagen im Land, die eine minimale zusammenhängende IT-Last von 4 MW bereitstellen, Tausende von Servern unterstützen und Cloud-Grade-Automatisierung, Hochdichte-Kühlung (≥20 kW pro Rack) und Mehrfach-Einspeisung einsetzen, um den Skalierbarkeitsanforderungen globaler Cloud- und KI-Workloads gerecht zu werden. Laut Mordor Intelligence werden Einnahmen aus sowohl Eigenbauten als auch Hyperscale-Colocation-Hallen gezählt; ergänzende Unternehmens-, On-Premise- und Edge-Anlagen werden bewusst ausgeschlossen.
Ausschluss des Geltungsbereichs: Edge-Mikro-Standorte unter 4 MW und traditionelle Unternehmensrechenzentren sind nicht im Geltungsbereich enthalten.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale-Eigenbau
- Hyperscale-Colocation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerk-Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheiten
- Trennschalter und Schaltanlagen
- Unterbrechungsfreie Stromversorgungsanlagen
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Hochbau
- Kern- und Rohbauarbeiten
- Installations- und Inbetriebnahmeleistungen
- Planungs- und Ingenieurleistungen
- Brandmeldung, Brandunterdrückung und physische Sicherheit
- DCIM-/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endbenutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endbenutzer
- Nach Rechenzentrumskapazität
- Groß (kleiner oder gleich 25 MW)
- Massiv (größer als 25 MW und kleiner oder gleich 60 MW)
- Mega (größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Anlageningenieure in Seoul und Chungcheong, Cloud-Beschaffungsleiter, Immobilienmakler, die Hyperscale-Grundstücke vermitteln, und Stromausrüstungslieferanten. Diese Gespräche halfen uns, Auslastungsannahmen zu testen, durchschnittliche Vertragspreise zu bestätigen und Lieferzeiten zu verstehen, die sekundäres Material nicht erfassen konnte.
Desk-Research
Wir begannen damit, die installierte und geplante IT-Last anhand öffentlicher Einreichungen des Korea Data Center Council, der von der Korea Electric Power Corporation veröffentlichten Netzanschlussgenehmigungen und der Haushaltsdokumente des Digitalen Neuen Deals des Ministeriums für Wissenschaft und IKT zu kartieren. Handelsstatistiken zu Kaltwassermodulen und Generatoren des koreanischen Zolldienstes, akademische Arbeiten im Korean Journal of Electrical Engineering zur Leistungsdichte auf Rack-Ebene und Unternehmensfinanzdaten aus D&B Hoovers ergänzten die Benchmarks auf Anlagenebene. Zusätzlicher Kontext kam aus seriösen Pressemitteilungen und Investorenpräsentationen, die Campus-Investitionsausgaben offenlegten. Die oben genannten Quellen sind illustrativ; viele andere Open-Source-Publikationen trugen zur Datenerhebung, Validierung und Klärung bei.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell wandelt die nationale Hyperscale-IT-Last-Kapazität in Umsatz um, indem gewichtete durchschnittliche Servicepreise angewendet werden, die dann mit selektiven Bottom-up-Zusammenfassungen offengelegter Campus-Investitionsausgaben und stichprobenartiger US$/kW-Leasingraten korroboriert werden. Schlüsselvariablen wie jährlich netzangeschlossene Megawatt, durchschnittliche Rack-Dichte, Seouler Grundstückskostenindex, Stromtariftrends, angekündigte KI-GPU-Clustergrößen und Hyperscale-Investitionsverpflichtungen speisen eine multivariate Regression, die die Nachfrage bis 2031 projiziert. Fehlende Bottom-up-Eingaben werden durch kapazitätsgewichtete ASP-Proxys überbrückt, die während der Primärforschung validiert wurden.
Datenvalidierung und Aktualisierungszyklus
Ergebnisse werden Varianzprüfungen gegen Installationszählungen von Drittanbietern, Energieverbrauchsnormen und historische Währungsdurchschnitte unterzogen. Leitende Analysten überprüfen Anomalien vor der Freigabe. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen folgen auf wichtige Kapazitätsankündigungen oder regulatorische Änderungen, sodass Kunden stets eine aktuelle Sicht erhalten.
Warum Mordors Ausgangsbasis für den südkoreanischen Hyperscale-Rechenzentrum-Markt Zuverlässigkeit gebietet
Veröffentlichte Schätzungen weichen oft ab, weil Unternehmen den Markt unterschiedlich aufteilen, Währungen zu unterschiedlichen Zeitpunkten umrechnen oder Daten in unregelmäßigen Abständen aktualisieren. Durch die Auswahl eines konsistenten Hyperscale-Schwellenwerts, die Verwendung aktueller KRW-USD-Kurse und die vierteljährliche Überprüfung der Kapazitätspipelines minimiert Mordor Intelligence solche Verzerrungen.
Wesentliche Abweichungstreiber resultieren aus der Umfangsbreite, der Preiseskalationslogik und dem Aktualisierungsrhythmus. Einige Verlage schließen Colocation-basierte Hyperscale-Hallen aus oder wenden pauschale Strompreiseskalatoren an, während andere Unternehmensstandorte in die Gesamtzahlen einbeziehen; beide Ansätze verzerren die heutige KI-getriebene Verdichtungsrealität.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungstreiber |
|---|---|---|
| 4,47 Milliarden USD (2025) | Mordor Intelligence | |
| 1,03 Milliarden USD (2024) | Globales Beratungsunternehmen A | Zählt nur cloud-eigene Campusse und lässt Colocation-Hyperscale-Hallen aus, ignoriert die aktuelle leasinggetriebene Expansionswelle |
| 3,93 Milliarden USD (2024) | Regionales Beratungsunternehmen B | Vermischt große Unternehmensstandorte mit Hyperscale, wendet eine einheitliche ASP-Steigerung von 8 % an und verwendet Jahresdurchschnitts-Devisenkurse anstelle von Spotkursen |
Diese Vergleiche zeigen, dass unsere disziplinierte Umfangsdefinition, die Modellierung auf Variablenebene und der häufige Aktualisierungszyklus eine ausgewogene, transparente Ausgangsbasis liefern, die Entscheidungsträger auf überprüfbare Kapazitätskennzahlen und wiederholbare Schritte zurückführen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südkoreanische Hyperscale-Rechenzentrumsmarkt im Jahr 2025?
Der Markt wird im Jahr 2025 auf 4,47 Milliarden USD bewertet, mit einer installierten IT-Last von 2,52 Tausend MW.
Wie hoch ist die prognostizierte CAGR des südkoreanischen Hyperscale-Rechenzentrumsmarkts bis 2031?
Die zusammengesetzte jährliche Wachstumsrate wird auf 11,56 % prognostiziert, was den Marktwert bis 2031 auf 8,62 Mrd. USD anhebt.
Welches Segment wächst im Hinblick auf das Bereitstellungsmodell am schnellsten?
Hyperscale-Colocation zeigt mit einer CAGR von 12,6 % das höchste Wachstum, da Betreiber schnelle GPU-Kapazitätserweiterungen bevorzugen.
Warum ist der BFSI-Sektor das am schnellsten wachsende Segment?
Mandate zur Datenspeicherung von Finanzdaten und die Einführung KI-gestützter Risikoanalysen treiben BFSI-Arbeitslasten mit einer CAGR von 12,9 % an.
Welche Region bietet die attraktivsten Wachstumsaussichten?
Chungcheong führt das zukünftige Wachstum an aufgrund von Flächenverfügbarkeit, unterstützender Flächenwidmung und der Nähe zu Seoul ohne Netzüberlastung.
Welche technologische Verschiebung beeinflusst die Ausgaben für mechanische Infrastruktur am meisten?
Der Übergang von Luft- zu Flüssigkeits-zu-Chip-Kühlung für Racks mit mehr als 20 kW treibt das Wachstum der mechanischen Infrastruktur mit einer CAGR von 13,06 % voran.
- Markt für Rechenzentrumsstromversorgung Stromsysteme weltweit, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsserver Globale Servernachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Südkorea Rechenzentrums-Server-Markt Server in Südkorea, unterteilt nach Rechenzentrumsstufe, Formfaktor und Anwendung/Workload.
- Südkorea Rechenzentrums-Speichermarkt Speichernachfrage in Südkorea, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Südkorea KI-Rechenzentrumsmarkt KI-Einrichtungen in Südkorea, unterteilt nach Anlagentyp, Komponente und Tier.
- Südkorea Rechenzentrums-Rack-Markt Racks in Südkorea, aufgeschlüsselt nach Rackgröße, Rackhöhe und Racktyp.
- Markt für KI-Rechenzentren in Frankreich Nachfrage nach KI-Einrichtungen in Frankreich, unterteilt nach Anlagentyp, Komponente und Tier.