
Brasilianischer Hyperscale-Rechenzentrumsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 3.33 Milliarden US-Dollar |
| Marktgröße (2031) | 6.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.17 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Brasilianischer Hyperscale-Rechenzentrumsmarkt Analyse von Mordor Intelligence
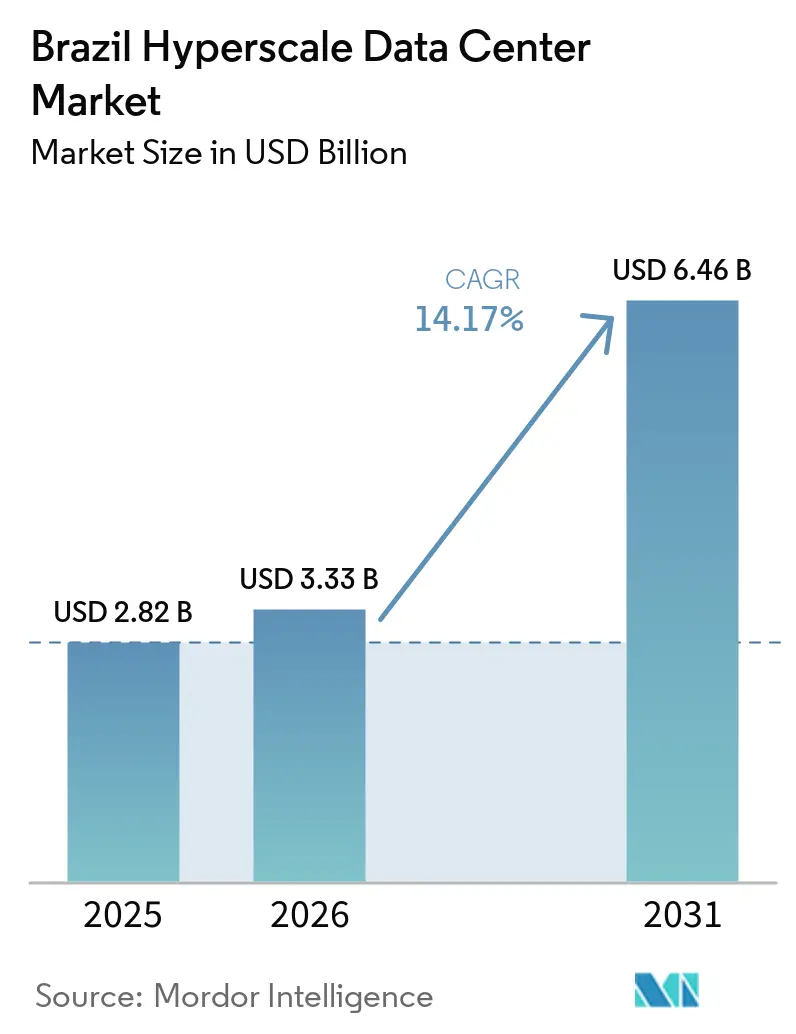
Die Größe des brasilianischen Hyperscale-Rechenzentrumsmarktes wurde im Jahr 2025 auf 2,82 Milliarden USD geschätzt und soll von 3,33 Milliarden USD im Jahr 2026 auf 6,46 Milliarden USD bis 2031 wachsen, bei einer CAGR von 14,17 % während des Prognosezeitraums (2026–2031). In Bezug auf die IT-Lastkapazität wurde der Markt im Jahr 2025 auf 1,12 Tausend Megawatt geschätzt und soll von 1,95 Tausend Megawatt im Jahr 2026 auf 9,97 Tausend Megawatt bis 2031 wachsen, bei einer CAGR von 38,59 % während des Prognosezeitraums (2026–2031). Flüssigkeitsgekühlte Serverhallen, Sovereign-Cloud-Compliance und die Beschaffung erneuerbarer Energie entwickeln sich zu zentralen Designprinzipien, da Betreiber ihre Einrichtungen für anhaltende Rack-Dichten von 50–100 kW neu kalibrieren. Der Wettbewerb bleibt moderat, doch der Markteintritt zweckgebundener lokaler Spezialisten erhöht die Anforderungen an Nachhaltigkeit, Latenz und Skalierung. Neue steuerliche Anreize, die Kapazitäten in den Nordosten Brasiliens lenken, diversifizieren das geografische Risiko und erschließen wind- und solarreiche Energiekorridore. Zusammen stärken diese Kräfte den brasilianischen Hyperscale-Rechenzentrumsmarkt als Mittelpunkt Lateinamerikas für KI-Infrastrukturinvestitionen.
Wesentliche Erkenntnisse des Berichts
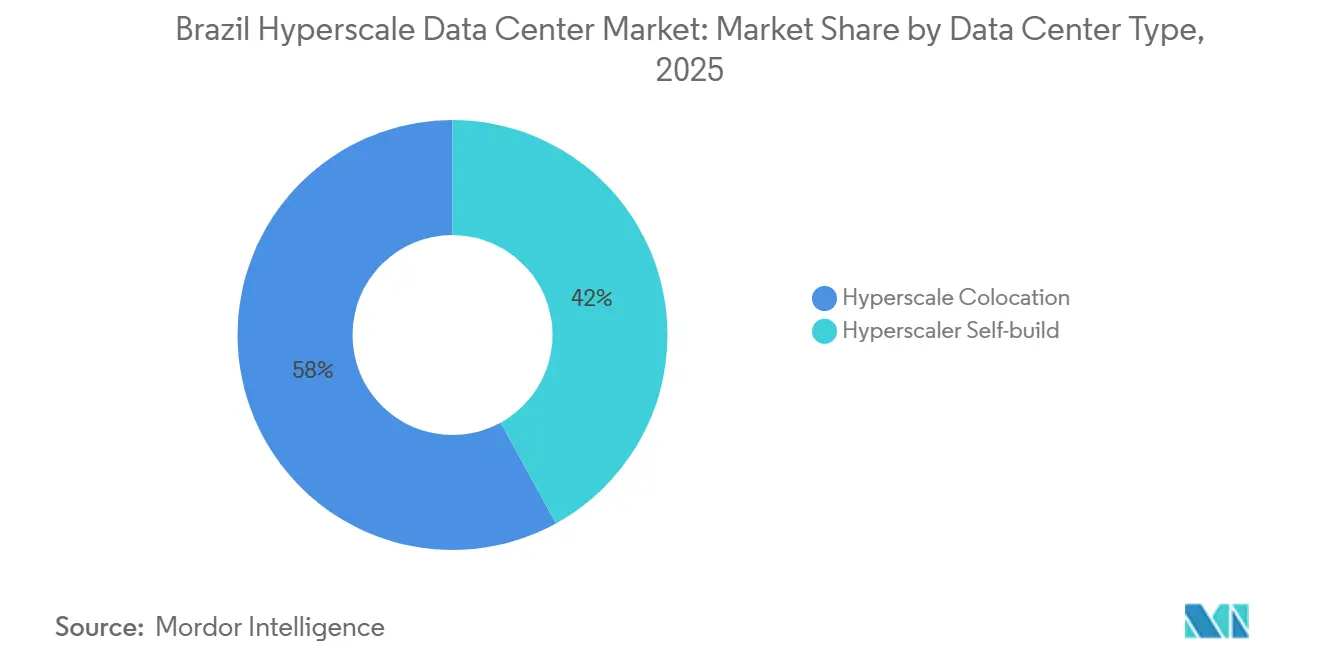
- Nach Rechenzentrumstyp führte Hyperscale-Colocation im Jahr 2025 mit einem Umsatzanteil von 58 %; Eigenbauten werden bis 2031 voraussichtlich mit einer CAGR von 18,40 % wachsen.
- Nach Komponente absorbierte IT-Hardware im Jahr 2025 einen Umsatzanteil von 41 %; Flüssigkühlsysteme verzeichneten zwischen 2026 und 2031 ein CAGR-Wachstum von 24,68 % – das schnellste unter allen Infrastrukturkategorien.
- Nach Tier-Standard verzeichneten Tier-IV-Einrichtungen von 2026 bis 2031 eine CAGR von 19,11 % und übertrafen damit Tier-III-Bauten, die im Jahr 2025 einen Marktanteil von 64 % am brasilianischen Hyperscale-Rechenzentrumsmarkt hielten.
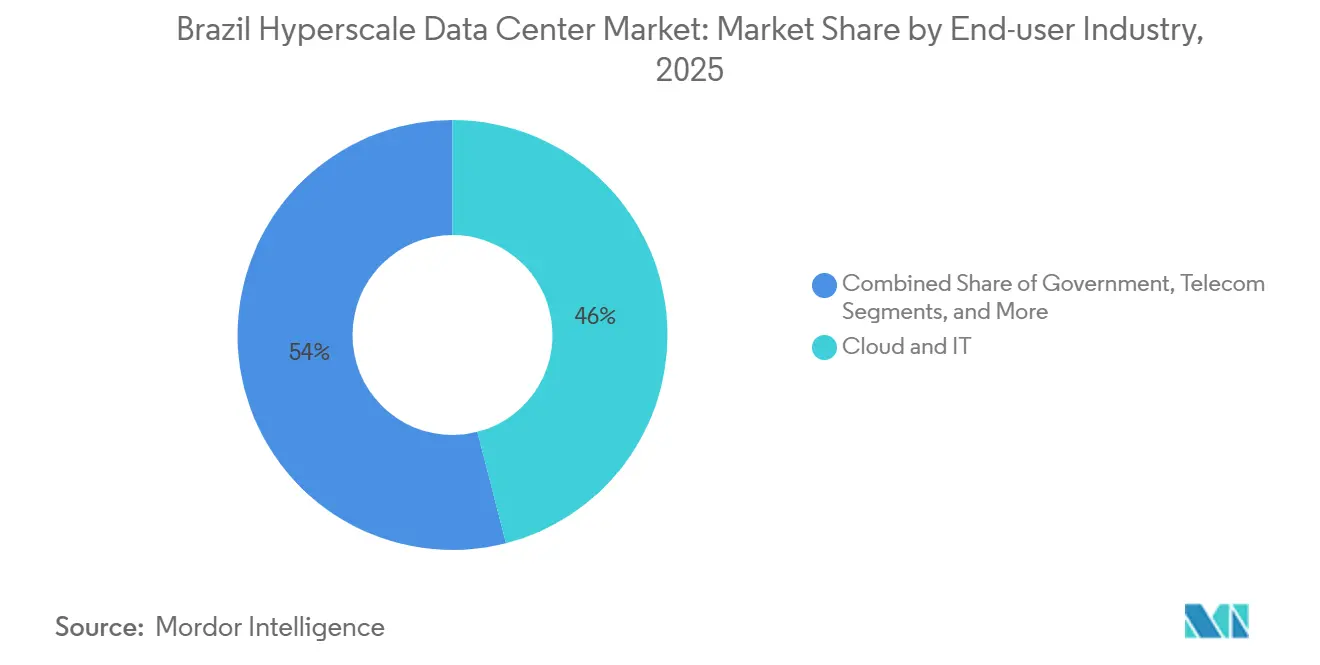
- Nach Endnutzerbranche verzeichneten KI/ML-Workloads zwischen 2026 und 2031 eine CAGR von 22,49 %, während Cloud und IT im Jahr 2025 einen Anteil von 46 % an der Größe des brasilianischen Hyperscale-Rechenzentrumsmarktes behielten.
- Nach Rechenzentrumsgrößen werden Mega-Standorte über 60 MW voraussichtlich bis 2031 mit einer CAGR von 21,01 % wachsen und damit massive (25–60 MW) und große Einrichtungen übertreffen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Brasilianischer Hyperscale-Rechenzentrumsmarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| GPU-gestützte KI/ML-Workloads (>50 kW Racks) | +4.20% | São Paulo, Rio de Janeiro, Nordostkorridore | Mittelfristig (2-4 Jahre) |
| Pix-Echtzeitzahlungsvorschriften | +2.80% | Nationale Finanzzentren | Kurzfristig (≤2 Jahre) |
| Souveränitäts-Cloud- und Datenhaltungsgesetze | +3.10% | São Paulo, Brasília, landesweit | Langfristig (≥4 Jahre) |
| 5G-Edge-Core-Konsolidierung | +2.40% | São Paulo, Rio de Janeiro, sekundäre Ballungsräume | Mittelfristig (2-4 Jahre) |
| GenKI-Inferenz-Cluster/Flüssigkühlung | +2.90% | Fortaleza, Porto Alegre, primäre Ballungsräume | Mittelfristig (2-4 Jahre) |
| Verfügbarkeitsbasierte Stromabnahmeverträge für erneuerbare Energien | +1.80% | National, am stärksten im Nordosten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explodierende GPU-gestützte KI/ML-Workloads treiben den Infrastrukturwandel voran
KI-Trainingscluster benötigen mittlerweile mehr als 50 kW pro Rack, was die frühere Unternehmensnorm von 8-12 kW bei weitem übersteigt. NVIDIA meldet einen brasilianischen Unternehmensumsatz von rund 800 Millionen USD, was den lokalen Appetit auf Hochleistungs-GPUs verdeutlicht. Allein Banken lenkten jährlich 1,4 Milliarden BRL aus CBDC-Projekten in KI-Hardware um, und mehr als 80 % planen, bis 2025 generative Modelle in die Produktion zu integrieren. Staatliche Supercomputing-Partnerschaften mit NVIDIA erhöhen diese Last zusätzlich und erfordern flüssigkeitsgekühlte Rechenräume, die den Dauerbetrieb von 700-W-GPUs in großem Maßstab bewältigen können. Infolgedessen skalieren Kühlbudgets schneller als Stellflächen, was eine CAGR von 24,70 % für Flüssigkühlsysteme im brasilianischen Hyperscale-Rechenzentrumsmarkt unterstützt.
Echtzeit-Zahlungsinfrastruktur erfordert Verarbeitung im Submillisekunden-Bereich
Pix verarbeitet monatlich über 3 Milliarden Transaktionen und strebt bis 2026 jährlich 54 Milliarden Überweisungen an. Die Abwicklungsendgültigkeit innerhalb einer Millisekunde drängt Betreiber zu Tier-IV-Redundanz, die eine Betriebszeit von 99,995 % garantiert, und treibt eine CAGR von 19,10 % bei solchen Anlagen voran. Finanzinstitute steigerten ihre IT-Infrastrukturausgaben im Jahr 2024 um 61 %, wobei 59 % für die auf Pix-Workloads ausgerichtete Cloud-Migration vorgesehen waren. Umfangreiche Alias-Datenbanken im Rahmen des DICT-Registers erhöhen zudem den Druck auf Speicher und Rechenkapazität, was latenzarme Edge-Knoten unverzichtbar macht. Der brasilianische Hyperscale-Rechenzentrumsmarkt positioniert Tier IV und Edge-Nähe daher als Wettbewerbsvorteile für Zahlungs-Workloads.
Souveränitäts-Cloud-Vorschriften gestalten die Hyperscale-Standortstrategie neu
Brasiliens 100-prozentige Souveränitäts-Cloud-Ausrichtung, verankert durch Serpro, zwingt internationale Anbieter, die Verarbeitung lokal durchzuführen, um die Resolution Nr. 19/2024 einzuhalten. AWS stellte 1,8 Milliarden USD und Microsoft 2,7 Milliarden USD für brasilianische Eigenbau-Campus bereit, die Datenhaltung und operative Kontrolle sicherstellen [1].Die Gov.br-Plattform unterstützt nun Dienste für 150 Millionen Bürger und festigt den nationalen Kapazitätsbedarf. Mit erneuerbaren Energien betriebene Souveränitäts-Anlagen in Brasília setzen neue Maßstäbe für Latenz, Sicherheit und grüne Energiebeschaffung und beschleunigen die Migration des brasilianischen Hyperscale-Rechenzentrumsmarktes in inländische föderale Zentren.
GenKI-Inferenz-Cluster beschleunigen die Einführung von Flüssigkühlung
Inferenz-Workloads betreiben GPUs kontinuierlich und erzeugen thermische Hüllkurven von nahezu 100 kW pro Rack. Immersions- oder Kaltplatten-Kühlung erreicht einen PUE-Wert unter 1,1 und senkt den Energieverbrauch im Vergleich zu Warmgangeinhausung um 40 %. CyrusOnes Intelliscale-Design, Metas globale Hinwendung zur Flüssigkühlung und die lokale Fertigung von Delta-Cube-Modulen verdeutlichen, wie weit verbreitet diese Lösungen geworden sind. Fast die Hälfte der brasilianischen Hyperscale-Rechenräume plant, bis 2031 Flüssigkühlung einzuführen, was den Anteil der mechanischen Infrastruktur an der Marktgröße des brasilianischen Hyperscale-Rechenzentrums erhöht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wasserverbrauchsbeschränkungen bei Verdunstungskühlung | -2.10% | Dürregefährdeter Nordosten, Innenland São Paulo | Kurzfristig (≤2 Jahre) |
| GPU- und Optik-Lieferkettenengpässe | -1.80% | National | Mittelfristig (2-4 Jahre) |
| Steigende Kohlenstoffsteuer- und Wärmeabgabevorschläge | -1.40% | Industriezonen landesweit | Langfristig (≥4 Jahre) |
| Lokale Netzabschaltungsregeln (>30 MW) | -1.20% | Sekundärstädte, ländliche Ballungsräume | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasserverbrauchsbeschränkungen stellen traditionelle Kühlmethoden vor Herausforderungen
Die Expansion brasilianischer Rechenzentren sieht sich in Schlüsselregionen mit erheblicher Wasserknappheit konfrontiert, wobei TikToks geplante Mega-Anlage im dürregefährdeten Ceará auf öffentlichen Widerstand wegen des Ressourcenverbrauchs stößt [2].Verdunstungskühlsysteme verbrauchen 1,8 Liter Wasser pro kWh IT-Last, was in Regionen mit mehrjährigen Dürrebedingungen zu Nachhaltigkeitskonflikten führt. Umweltaktivisten in ganz Lateinamerika mobilisieren sich gegen wasserintensive Rechenzentrumsprojekte und zwingen Betreiber, geschlossene Flüssigkeitskühlsysteme zu übernehmen, die den Verdunstungsverbrauch eliminieren.
GPU-Lieferkettenengpässe schränken den Ausbau der KI-Infrastruktur ein
Globale GPU-Engpässe verlängern die Lieferzyklen auf über 12 Monate und verzögern Cluster-Rollouts bei Brasiliens 390 KI-Start-ups. Cloud-basierte GPU-Mietoptionen und FPGA-Alternativen bieten vorübergehende Entlastung, doch die Kapazitätskonzentration in großen Anlagen nimmt zu. NVIDIAs Schulungsinitiativen und lokale Partnerschaften zielen auf eine Optimierung der Auslastung ab, doch Lieferengpässe reduzieren die Prognose-CAGR des brasilianischen Hyperscale-Rechenzentrumsmarktes immer noch um 1,8 Prozentpunkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Eigenbau-Dynamik stellt Colocation-Dominanz in Frage
Eigenbauten machten 2025 42 % der Neubauten aus, was die Präferenz der Hyperscaler für Souveränität und Skalierung widerspiegelt. Colocation hält zwar 58 % der Umsätze von 2025, steht jedoch unter Margendruck, da Mieter zu eigenen Standorten wechseln. Die Größe des brasilianischen Hyperscale-Rechenzentrumsmarktes für Eigenbauprojekte soll bis 2031 mit einer CAGR von 18,40 % wachsen, auch wenn Colocation-Anbieter Hallen mit KI-fähigen Weißflächen nachrüsten, um die Auslastung zu erhalten. Betreiber wie V.tal reagieren mit 200-MW-Einrichtungen, die die Wirtschaftlichkeit von Einzelmietern mit trägerneutraler Vernetzung verbinden und damit die Lücke zwischen den beiden Modellen verringern.
Digital Realty's Ascenty sichert langfristige Stromverträge und Zugang zu Unterseekabeln, um Colocation attraktiv zu halten, während AWS, Microsoft und Google ihre Kapitalstärke nutzen, um die Landakquise rund um Bundeshauptstädte zu beschleunigen. Infolgedessen treibt die Landknappheit rund um São Paulo die Preise in die Höhe und fördert Bauten in sekundären Metropolen wie Porto Alegre und Fortaleza. Diese Verlagerung diversifiziert den brasilianischen Hyperscale-Rechenzentrumsmarkt und zwingt Colocation-Anbieter, differenzierte Dienste wie On-Ramp-Konnektivität und Sovereign-Cloud-Overlays in den Vordergrund zu stellen.


Nach Komponente: Die Flüssigkühlrevolution verändert die Infrastrukturausgaben
IT-Hardware absorbierte 2025 41 % der Budgets, da sich GPU-Cluster verbreiteten. Mechanische Ausgaben, dominiert von Immersions- und Kaltplattenlösungen, wachsen nun schneller als Elektroarbeiten und verzeichnen eine CAGR von 24,70 %. Die Größe des brasilianischen Hyperscale-Rechenzentrumsmarktes für Kühlung allein soll sich bis 2031 mehr als verdreifachen, was einen Wandel vom Luftstrommanagement hin zur dielektrischen Flüssigkeitstechnik widerspiegelt.
Direktchip-Verteiler, Leckageerkennungspatente und KI-basierte Thermoanalytik tauchen in neu erteilten Schutzrechten auf, da Anbieter auf 100-kW-Racks reagieren. Infolgedessen müssen Stromverteilungseinheiten schnelle Laststufenänderungen bewältigen, während Netzwerk-Backbones auf 800-G-Ethernet aufgerüstet werden. Diese synchronisierte Entwicklung erhöht die Integrationskomplexität und intensiviert die Zusammenarbeit zwischen Server-, Strom- und Kühlungslieferanten.
Nach Tier-Standard: Tier-IV-Bauten beschleunigen sich für unternehmenskritische Anwendungen
Tier III behielt im Jahr 2025 einen Marktanteil von 64 % am brasilianischen Hyperscale-Rechenzentrumsmarkt, indem es Kosten und eine Verfügbarkeit von 99,982 % in Einklang brachte. Dennoch treiben Echtzeitzahlungs-Workloads, KI-Betrugserkennung und staatliche Digitalisierung die Tier-IV-Nachfrage auf eine CAGR von 19,10 %. Banken investieren jährlich 1,4 Milliarden BRL in Tier-IV-Hallen, die während Liquiditätsspitzen null Ausfallzeiten tolerieren können. Einrichtungen in Brasília spiegeln diesen Trend wider und erfüllen die föderalen Redundanzanforderungen.
Betreiber begegnen dem Kostengefälle durch den Einsatz modularer Tier-IV-Blöcke innerhalb größerer Tier-III-Campusse. Diese hybride Methode ermöglicht Kapitaleffizienz und bietet missionskritischen Mietern gleichzeitig die erforderliche Verfügbarkeit. Im Laufe der Zeit werden sich Tier-IV-Flächen von einer Premium-Nische zur Standardspezifikation für KI-intensive Unternehmen entwickeln und damit die Designgrundlage im gesamten brasilianischen Hyperscale-Rechenzentrumsmarkt verschärfen.
Nach Endnutzerbranche: KI-Workloads gestalten traditionelle Nachfragemuster um
Cloud- und IT-Dienstleister machten 2025 46 % der Nachfrage aus, doch KI/ML-Anwendungsfälle verzeichnen nun mit einer CAGR von 22,50 % bis 2031 die schnellste Expansion. Das BFSI-Segment führt bei der Tier-IV-Einführung, während öffentliche Workloads wachsen, da das Gov.br-Portal Bürgerdienste digitalisiert. Einzelhandels-E-Commerce-Riesen wie Mercado Libre investieren stark in Logistikanalysen, die Proximity-Computing erfordern, und verstärken damit die Nachfrage nach Edge-fähigen Hyperscale-Flächen.
Telekommunikationsbetreiber, die landesweite 5G-Netze vorbereiten, priorisieren regionale Rechenzentren für die Bereitstellung von Inhalten mit extrem niedriger Latenz. Fertigungs- und Industrie-4.0-Pilotprojekte kommen hinzu, da Robotik und Predictive-Maintenance-Analysen von Fabrikbodenservern auf cloudbasierte Inferenz-Engines verlagert werden. Zusammen halten diese Verschiebungen den brasilianischen Hyperscale-Rechenzentrumsmarkt diversifiziert und mindern die Überabhängigkeit von einem einzelnen Segment.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Nach Rechenzentrumsgröße: Mega-Anlagen führen die Kapazitätserweiterung an
Massive Hallen zwischen 25 MW und 60 MW halten derzeit 52 % der installierten Megawatt, doch Mega-Standorte über 60 MW verzeichnen bis 2031 eine CAGR von 21,00 %. Scalas 4,7-GW-KI-Stadt außerhalb von São Paulo ist ein typisches Beispiel für den Mega-Maßstab-Schwung und verspricht Skalenvorteile bei der Energiebeschaffung und Kühlungsinnovation. Das Ministerium für Bergbau und Energie prognostiziert bis 2035 einen landesweiten Bedarf von 9 GW, was verdeutlicht, wie Mega-Anlagen die inkrementelle Kapazität dominieren.
Die Netzanbindung wird zum kritischen Pfadpunkt. Übertragungsaufrüstungen und verfügbarkeitsbasierte erneuerbare Stromabnahmeverträge fördern die Clusterbildung entlang windreicher Nordostkorridore. Diese Dynamik positioniert Mega-Campus als Anker des zukünftigen brasilianischen Hyperscale-Rechenzentrumsmarktes, während kleinere Anlagen Edge-Aggregations- und Notfallwiederherstellungsrollen übernehmen.
Geografische Analyse
Brasilien beherbergt mehr als 180 in Betrieb befindliche Rechenzentren und 46 bestätigte Bauprojekte und vereint 75 % der regionalen KI- und Rechenzentrumsinvestitionszusagen auf sich. São Paulo und Rio de Janeiro profitieren von dichten Glasfaserringen und globalen Unterseekabeln wie Seabras-1, die die primären Cloud-Regionen für alle großen Hyperscaler verankern. Fortaleza entwickelt sich mit 16 internationalen Kabellandungen zu einem Atlantik-Gateway, das die Latenz zu Nordamerika und Europa reduziert.
Der Nationale Rechenzentrumsplan (Redata) erhöht die Nordost-Anreize, kombiniert Steuererleichterungen mit einfacheren Geräteeinfuhren, um die regionale Streuung zu fördern. V.tals BRL-550-Millionen-Anlage in Ceará und TikToks Greenfield-Pläne unterstreichen das Vertrauen von Erstbewerbern. Sekundäre Standorte wie Porto Alegre profitieren von Scalas HyperEdge-Konzept, das Risiken streut und die Immobilienpreisinflation rund um den Hauptstadtkorridor mindert.
Wasserknappheit und 30-MW-Abschaltungsregeln erschweren die Inlandserweiterung, doch das staatliche Versprechen einer Energieübertragungsmodernisierung im Wert von 52 Milliarden USD bis 2037 verspricht Entlastung. Der hohe Anteil sauberer Energie - 85 % der brasilianischen Energiematrix - stärkt zudem die Wettbewerbsposition von Hyperscale-Anlagen, die auf ESG-sensible globale Mieter ausgerichtet sind. Da Konnektivität, Energie und politische Kräfte konvergieren, entwickelt sich der brasilianische Hyperscale-Rechenzentrumsmarkt zu einer Multi-Cluster-Landschaft statt einer Einzelknotenstory.
Wettbewerbslandschaft
Marktkonzentration
Das Wettbewerbsfeld weist eine moderate Konzentration auf. Digital Realty's Ascenty betreibt 34 Standorte und umfangreiche Dark-Fiber-Ringe und hat damit eine Führungsposition in Bezug auf Skalierbarkeit inne. Equinix nutzt seine Vernetzungskompetenz in fünf brasilianischen IBX-Anlagen und hat kürzlich Kapazitäten im Wert von 94 Millionen USD in Rio de Janeiro hinzugefügt, um KI-Workloads zu bedienen. Scala Data Centers beansprucht mit der 50-Milliarden-USD-KI-Stadt und einem dedizierten 560-MW-Umspannwerk die größte Pipeline in Lateinamerika. V.tals Tecto-Tochtergesellschaft positioniert mit erneuerbaren Energien betriebene Campus als Mittelweg zwischen Colocation und Eigenbau.
Brasilianische Hyperscale-Rechenzentrumsbranche Marktführer
-
Scala Data Centers
-
ODATA (Aligned Data Centers, LLC)
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- März 2025: OData hat die Entwicklung von DC SP04, einem neuen Rechenzentrum in Osasco, São Paulo, Brasilien, angekündigt. Das Unternehmen plant, mehr als 450 Millionen USD in diese 48-MW-Anlage zu investieren.
- März 2025: V.tals Tecto stellte Pläne für eine 200-MW-Anlage mit erneuerbarer Energieversorgung in São Paulo vor.
- Januar 2025: Aurea Finvest, ein Immobilieninvestitions- und -entwicklungsunternehmen, hat Pläne zur Entwicklung eines 800-MW-Rechenzentrums in Sumaré, São Paulo, Brasilien, bekanntgegeben, unterstützt durch eine Investition von 830,3 Millionen USD.
- September 2024: Scala Data Centers und Rio Grande do Sul kündigten das 4.750-MW-bereite Scala-KI-Stadt-Megaprojekt an.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den brasilianischen Hyperscale-Rechenzentrumsmarkt als alle neuen oder in Betrieb befindlichen Einrichtungen im Land, die >= 4 MW zusammenhängende IT-Last an einen einzelnen Mieter oder einen Pool von Cloud-, KI- oder großen OTT-Workloads bereitstellen. Die Kapazität wird in installierten Megawatt erfasst und anhand der geltenden $/MW-Leasingraten, wie von Mordor Intelligence-Analysten detailliert beschrieben, in jährliche Dienstleistungserlöse umgerechnet.
Ausschlüsse aus dem Geltungsbereich: Edge-Pods, Retail-Colocation-Suiten unter 250 kW und unternehmenseigene On-Premise-Serverräume sind ausgeschlossen.
Segmentierungsübersicht
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten sprachen mit Standortplanungsmanagern in Hyperscale-Eigenbauten, leitenden Colocation-Vertriebsmitarbeitern in São Paulo und Fortaleza, regionalen Versorgungsplanern und spezialisierten Flüssigkühlungs-OEMs. Diese Gespräche validierten Auslastungsraten, Rack-Dichte-Roadmaps und vorausschauende Landakquise-Pipelines, die in Sekundärdaten nicht sichtbar sind.
Desk-Research
Wir haben Basiszahlen aus öffentlich zugänglichen Tier-1-Quellen gesammelt, darunter nationale Wirtschaftsstatistiken des IBGE, Telekommunikationsverkehrsberichte der ANATEL, Netzanschlussprotokoll der ANEEL, Importaufzeichnungen der Receita Federal für Server und GPUs sowie das Zertifizierungsregister des Uptime Institute. Branchenverbands-Whitepaper von ABRANET, trägerneutrale Marktplatzlisten auf DataCenterMap und 10-K-Einreichungen von Unternehmen ergänzten Kapazitäts- und Preissignale. Ausgewählte kostenpflichtige Datenfeeds – D&B Hoovers für Betreiberfinanzdaten und Dow Jones Factiva für Projektnachrichten – halfen dabei, Eigentümerwechsel nachzuverfolgen. Diese Liste ist illustrativ; zahlreiche weitere öffentliche Aufzeichnungen wurden für Querprüfungen herangezogen.
Marktgrößenbestimmung und Prognose
Die Top-down-Modellierung beginnt mit dem nationalen Bestand zertifizierter Hallen mit mehr als 4 MW, fügt angekündigte Bauten hinzu, die um eine durchschnittliche Anlaufzeit von 30 Monaten bereinigt wurden, und multipliziert diese mit gemischten Dollar-pro-MW-Leasingerträgen, bevor sie in Umsatz umgerechnet werden. Bottom-up-Stichproben – Stichproben aus vier Lieferanten-Rollups und Kanal-ASP x gelieferte GPU-Server – werden zur Feinabstimmung der Gesamtwerte verwendet. Zu den wichtigsten in das Modell eingespeisten Treibern gehören die Anzahl neu in Betrieb genommener Unterseekabellandungen, das Pix-Echtzeitzahlungsvolumen, die durchschnittliche Rack-Dichte (kW), der Anteil erneuerbarer Energien und die Leerstandstrends in São Paulo. Eine multivariate Regression projiziert diese Variablen bis 2031 und speist eine ARIMA-Schicht für kurzfristige Schocks. Lücken in standortbezogenen Daten werden durch regionale Durchdringungsquoten überbrückt, die aus Primärinterviews abgeleitet werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine Vier-Augen-Analyseprüfung, Varianzschwellenwerte lösen eine erneute Kontaktaufnahme mit Feldquellen aus, und ungewöhnliche Schwankungen werden anhand unabhängiger Stromverbrauchs- und Importstatistiken verglichen. Wir aktualisieren jährlich, mit Zwischenanpassungen, wenn wesentliche Investitionen – wie Ankündigungen von AWS- oder Microsoft-Campussen – bekannt werden. Kunden erhalten den neuesten Modellstand vor der Veröffentlichung.
Warum Mordors brasilianische Hyperscale-Rechenzentrum-Basislinie Vertrauen genießt
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Leistungskategorien auswählen, Investitionsausgaben auf unterschiedliche Weise in Umsatz umrechnen oder einmalige Baukosten als wiederkehrende Einnahmen ansetzen.
Zu den wichtigsten Ursachen für Abweichungen gehören breitere Geltungsbereiche, die Retail- und Unternehmenshallen mit Hyperscale-Beständen vermischen, einmalige Währungsumrechnungen oder veraltete Rack-Auslastungsfaktoren. Mordors Definition beschränkt sich ausschließlich auf Hallen mit >= 4 MW, wendet realisierte Leasingerträge an und wird jährlich aktualisiert, wodurch die Varianz verringert wird.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Primäre Ursache der Abweichung |
|---|---|---|
| 2,82 Mrd. USD (2025) | Mordor Intelligence | - |
| 3,40 Mrd. USD (2024) | Globales Beratungsunternehmen A | erfasst gesamte Rechenzentrumsinvestitionen und vermischt Retail- sowie On-Premise-Anlagen |
| 4,70 Mrd. USD (2024) | Branchentracker B | verwendet Dienstleistungserlöse aus allen Einrichtungsgrößen und weitet den Geltungsbereich über >= 4 MW hinaus aus |
Zusammenfassend lässt sich sagen, dass unser eng definierter Geltungsbereich, die laufende Kapazitätsverfolgung und die Zwei-Wege-Validierung Entscheidungsträgern eine ausgewogene, reproduzierbare Basislinie bieten, während breitere Branchenzählungen dazu neigen, Brasiliens tatsächlichen Hyperscale-Umsatzpool zu überschätzen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der brasilianische Hyperscale-Rechenzentrumsmarkt derzeit?
Die Größe des brasilianischen Hyperscale-Rechenzentrumsmarktes beläuft sich im Jahr 2025 auf 2,82 Milliarden USD und wächst mit einer CAGR von 14,17 % bis 2031.
Welches Segment hält den größten Anteil am brasilianischen Hyperscale-Rechenzentrumsmarkt?
Colocation-Dienste führen mit 54 % des Marktanteils am brasilianischen Hyperscale-Rechenzentrumsmarkt, dank ihrer Kapitaleffizienz und schnellen Bereitstellungszyklen.
Warum sind erneuerbare Stromabnahmeverträge für brasilianische Hyperscale-Betreiber entscheidend?
Langfristige erneuerbare Stromabnahmeverträge sichern für 15 Jahre oder länger kostengünstige, kohlenstoffarme Elektrizität, senken Betriebskosten und erfüllen gleichzeitig unternehmerische Nachhaltigkeitsziele.
Wie beeinflusst das Wachstum von KI-Workloads die Anlagengestaltung in Brasilien?
GPU-dichte Racks mit mehr als 20 kW fördern die Einführung von Flüssigkühlung und Hochspannungsstromverteilungssystemen, die eine effiziente Unterstützung von KI-Trainingsclustern ermöglichen.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Globale Servernachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Südkorea Rechenzentrums-Server-Markt Server in Südkorea, unterteilt nach Rechenzentrumsstufe, Formfaktor und Anwendung/Workload.