
韓国ハイパースケールデータセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
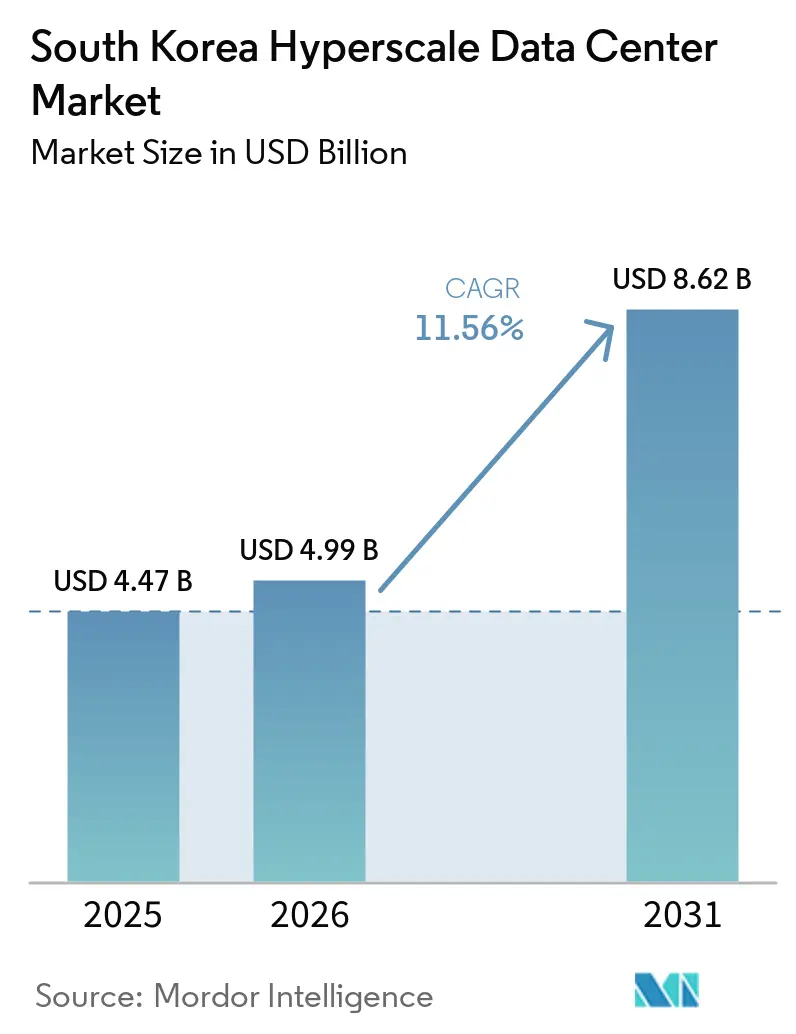
| 市場規模 (2026) | 4.99 十億米ドル |
| 市場規模 (2031) | 8.62 十億米ドル |
| 成長率 (2026 - 2031) | 11.56 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国ハイパースケールデータセンター市場分析
韓国ハイパースケールデータセンター市場規模は、2025年の4.47 ビリオン 米ドル、2026年の4.99 ビリオン 米ドルから、2031年までに8.62 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間に11.56%のCAGRを記録すると予測されています。生産量の観点では、市場は2025年に2.52千メガワットと評価されており、2026年の2.71千メガワットから2031年には14.85千メガワットへと、予測期間(2026年~2031年)において40.44%のCAGRで成長する見込みです。
AIワークロードの急増、政府によるデジタル主権に関する義務付け、および手厚い税制優遇措置が相まって、事業者がシンガポールや東京などの地域ハブから方針を転換する中、国内での建設が加速しています。グローバルクラウドプロバイダー、国内通信事業者、そして新興のAI特化型専門企業が、電力密度、冷却技術、および市場投入までの時間的優位性をめぐって競争を繰り広げており、競争の激しさが増しています。ソウル周辺における土地不足と電力網の混雑により、新規キャパシティは再生可能エネルギーのポテンシャルが高く、許認可のリードタイムがより有利な忠清道および南部沿岸地域へとシフトしています。
レポートの主要な知見
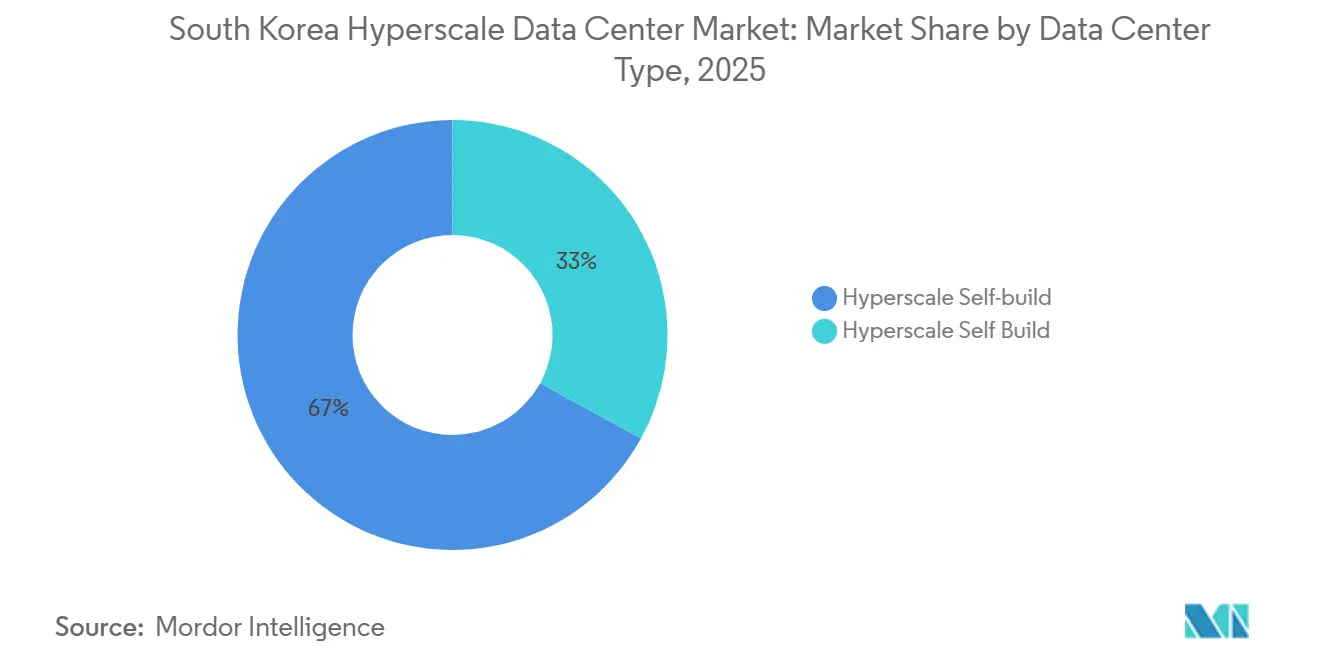
- データセンタータイプ別では、ハイパースケール自社建設施設が2025年の韓国ハイパースケールデータセンター市場シェアの67%を占めてトップとなり、ハイパースケールコロケーションは2031年にかけて12.6%という最も高い予測CAGRを記録しました。
- コンポーネント別では、機械インフラが2025年の韓国ハイパースケールデータセンター市場規模の45%を占め、2031年にかけて13.06%のCAGRで拡大しています。
- ティア標準別では、ティアIVの導入が14.01%のCAGRで拡大する見込みであり、予測期間を通じてティアIIIの優位性を上回るペースで成長すると予測されています。
- エンドユーザー産業別では、BFSIが12.9%のCAGRを記録し、規制対象データの国内ホスティング義務に牽引されて全業種の中で最高値となりました。
- データセンター規模別では、メガ施設(60 MW超)が14.31%のCAGRという最も高い成長見通しを示し、大規模施設(25 MW超、60 MW以下)は2025年に50%の収益シェアを維持しました。
韓国ハイパースケールデータセンター市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| グローバルおよび国内クラウドプロバイダーによるGPU中心のAI/MLワークロードの急増 | +2.8% | ソウル首都圏、チュンチョン | 短期(2年以内) |
| ハイパースケール建設に対する政府「デジタル・ニューディール」インセンティブおよび税制優遇措置 | +2.1% | 全国、特にソウル、仁川、世宗での早期効果 | 中期(2〜4年) |
| 規制対象金融データの国内クラウドホスティング義務(金融委員会ガイドライン) | +1.4% | ソウル首都圏、嶺南 | 中期(2〜4年) |
| ソウル首都圏への設備集中を促進する5GおよびOTTトラフィックの急増 | +1.7% | ソウル首都圏、チュンチョンへの波及 | 短期(2年以内) |
| 100 MW超のグリーンキャンパスを実現する洋上風力PPA(電力購入契約) | +1.2% | 全羅、慶尚沿岸地域 | 長期(4年以上) |
| 日本のハイパースケーラーにとっての災害復旧(DR)サイトとして韓国を位置づける海底ケーブルハブ | +0.9% | ソウル首都圏、嶺南 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グローバルおよび国内クラウドプロバイダーによるGPU中心のAI/MLワークロードの急増
GPUサーバーは2025年に韓国の総サーバー市場の26.2%から45%へと成長し、5.1兆ウォンの収益を生み出しました。これは生成AIの普及を反映した72.7%の急増です。SK TelecomとAWSは、ウルサンの103 MWキャンパスに60,000基のGPUを計画しており、ラックあたり20 kWを超える電力密度を裏付けています。[1] 施設は電力・冷却設備を改修してAIクラスターを維持する一方、国家AIコンピューティングセンターは2025年までに15,000基のGPUを目標とし、韓国を地域の学習ハブとして位置づけています。KakaoBankのAIラボはDigital RealtyのICN10施設において、生成型リスクモデルのためにチップへの液体冷却を活用しています。需要は高密度ラック、液浸冷却、GPU最適化ネットワークファブリックのサプライヤー全体に波及しています。
ハイパースケール建設に対する政府「デジタル・ニューディール」インセンティブおよび税制優遇措置
韓国は外国投資に対する現金補助金を75%に引き上げ、税制優遇期間を7年間に延長し、10億米ドル以上のキャンパスへの投資収益率を向上させました。[2]3兆5,000億ウォンのAIセクター向け資金プログラムは、低利融資と直接出資を組み合わせてクラウドおよびデータセンター事業を支援します。特に土地とグリッドアクセスが収益性を向上させるソウル首都圏外において、インセンティブはマルチギガワットプロジェクトの内部収益率モデルに大きな影響を与えます。非首都圏開発を優遇する規制方針が、新規建設をチュンチョンや沿岸地方へと誘導し、首都部の混雑を緩和します。この政策の組み合わせにより、ソブリンクラウドの目標が具体化され、米国、日本、欧州の事業者による対内直接投資が促進されます。
規制対象金融データの国内クラウドホスティング義務(金融委員会ガイドライン)
金融委員会の規則は規制対象データの国内保存と災害復旧を義務付けており、国内ハイパースケール設備容量の15〜20%に相当する固定需要を生み出しています。BFSIワークロードは、銀行がコアシステムを近代化し、低レイテンシのオンショアコンピュートを必要とするAI駆動の不正検知分析を組み込むにつれ、12.9%のCAGRを示しています。コンプライアンスにはデュアルサイトの冗長性が含まれており、グローバルクラウドプロバイダーに対して韓国国内に対となる施設を展開することを義務付けています。KakaoEnterpriseがDigital Realty (KIX Campus)のコンプライアンス対応ホールを選択したことは、機関が汎用的なクラウドフットプリントよりも監査済みの電力・冷却・接続性のエンベロープを優先する姿勢を典型的に示しています。[3]クラウドネイティブバンキングに関する今後の金融委員会のガイダンスにより、ベースラインの設備容量要件がさらに高まるでしょう。
ソウル周辺に設備を集中させる5GおよびOTTトラフィックの急増
2023年までに認可された48の民間5Gネットワークが、AR(拡張現実)、自律移動、スマート製造ワークロードに対するエッジコンピュートの需要を高めています。人口の半数がソウル首都圏に集中しており、トラフィックのピークを増幅させ、ハイパースケールキャンパスにCDNノードを設置する動機となっています。KISTIの600 G研究バックボーンは、エッジでのAI推論を支える光スループットを実証しています。事業者はメトロコアと地域エッジゾーンを組み合わせ、没入型メディアの遅延を10ミリ秒以内に抑えます。このトラフィックの潮流効果は、ソウルサイトへの近接設備投資を後押しする一方、増分的な建設をチュンチョンなどの外縁部へと誘導します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| ソウル・仁川におけるグリッド接続のボトルネックと許認可の遅延 | -1.8% | ソウル首都圏、仁川 | 短期(2年以内) |
| 主要テクノロジー地区(板橋、上岩)における土地・建設コストの上昇 | -1.2% | ソウル首都圏 | 中期(2〜4年) |
| 干ばつ時における蒸発冷却の水使用制限 | -0.9% | 全国、特にソウル首都圏 | 中期(2〜4年) |
| 南部沿岸における耐震建設基準によるCAPEX増加 | -0.7% | 嶺南、湖南沿岸地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ソウル・仁川におけるグリッド接続のボトルネックと許認可の遅延
KÉPCOの有利子負債が206兆ウォンを超えており、送電アップグレードの予算が圧迫され、100 MW超の系統連系に12〜18ヶ月の遅延が生じています。AI対応ホールは需要を激化させ、従来のクラウドと比較してラックあたりの消費電力が3倍となっています。GE Vernovaの500 kV高圧直流(HVDC)プロジェクトが混雑を緩和する予定ですが、完成は2028年に及びます。開発者は短期的な建設においてチュンチョンや江原を選択する傾向が高まっており、立地の優位性と引き換えに電力の確保を優先するという動態が、韓国ハイパースケールデータセンター市場の短期的な成長を抑制しています。
主要テクノロジー地区における土地・建設コストの上昇
2024年に板橋と上岩の地価が二桁台で上昇し、プロジェクトのCAPEXを押し上げ、多層スタックの正味現在価値(NPV)を圧縮しています。ティアIVの設計は、デュアルパスの冗長性により鉄鋼とコンクリートの需要をさらに増幅させます。事業者は再開発された工業団地での垂直型キャンパスの追求、または世宗や天安への用地選定のシフトによって対応しており、土地コストの割引率は30%を超えています。コスト上昇により予測CAGRは1.2パーセントポイント削減されますが、建設サイクルを短縮するプレファブリケーション(プレハブ)モジュールを中心とした設計革新を促進しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:コロケーション成長によって挑戦を受ける自社構築の優位性
自社建設施設は、クラウド大手がAIモデルトレーニング向けのカスタムアーキテクチャを求める中、2025年の韓国ハイパースケールデータセンター市場シェアの67%を占めました。このセグメントの規模は電力、冷却、オーケストレーション全体にわたるエンドツーエンドの最適化を可能にする一方、数年にわたってバランスシートを拘束します。ハイパースケールコロケーションは、事業者がキャパシティへの速度を優先する中で12.6%のCAGRを実現しており、契約建設によりGPUクラスターを12ヶ月以内に稼働させることが可能です。
コロケーション専門企業は、高密度ホー、液浸冷却、400Gファブリック対応によって差別化を図っています。Digital Realtyのチップへの液体冷却技術は20 kW以上のラックをサポートし、AIテナントのTCOを大幅に削減します。SK Telecomによる2億米ドルのSMART Global Holdingsへの投資などのパートナーシップは、通信事業者の光ファイバー資産とサードパーティの設計専門知識を組み合わせたハイブリッド戦略を体現しています。韓国ハイパースケールデータセンター市場は、所有コストの経済性と実行速度のバランスを取り続けています。
コンポーネント別:機械インフラが冷却技術革新を牽引
ITインフラは2025年の支出の45%を維持しており、GPUの急速な普及と次世代ネットワークカードの採用を反映しています。機械インフラは、液体冷却およびハイブリッド冷却が20 kWラックに必須となる中、2031年にかけて予測を上回る13.06%のCAGRを記録しました。バスウイ電力配電やモジュール式UPSを含む電気系統のアップグレードがAIクラスターの信頼性を支え、DCIMツールがワークロードオーケストレーションのためのテレメトリを提供しています。
Samsung C&Tの水中冷却フィージビリティスタディは、海岸沿いキャンパスにおける海水熱交換という新たなパラダイムへの転換を示しています。Digital EdgeとDonghwa ESは65℃で動作するスーパーキャパシタストレージを推進しており、冷却依存度を低減しリチウムイオン電池の火災リスクを排除します。AI電力密度が上昇するにつれ、機械システムは韓国ハイパースケールデータセンター市場規模における価値創造の中核を担います。
ティア標準別:AIの信頼性要件を反映するティアIVの成長
ティアIIIは2025年のキャパシティの72%を占めましたが、トレーニングクラスターが予期せぬ停止を許容できないため、ティアIV施設は2031年にかけて14.01%のCAGRを記録しています。事業者は、数週間にわたるトレーニング実行で300万米ドルを超える可能性のある失われたGPUサイクルに対するダウンタイムリスクを比較することで、冗長性プレミアムを正当化しています。
耐震・防火コードへの準拠によりキャパシティ支出が増加しますが、マルチテナントのAIテナントは認定された耐障害性を要求します。防火システムの設計自動化と液状化GISマッピングにより許認可承認が効率化され、忠清道のグリーンフィールドサイトにおけるティアIV採用が加速しています。これらの変化により、韓国ハイパースケールデータセンター市場はミッションクリティカルな仕様へと高度化しています。
エンドユーザー産業別:規制コンプライアンスに牽引されるBFSIの加速
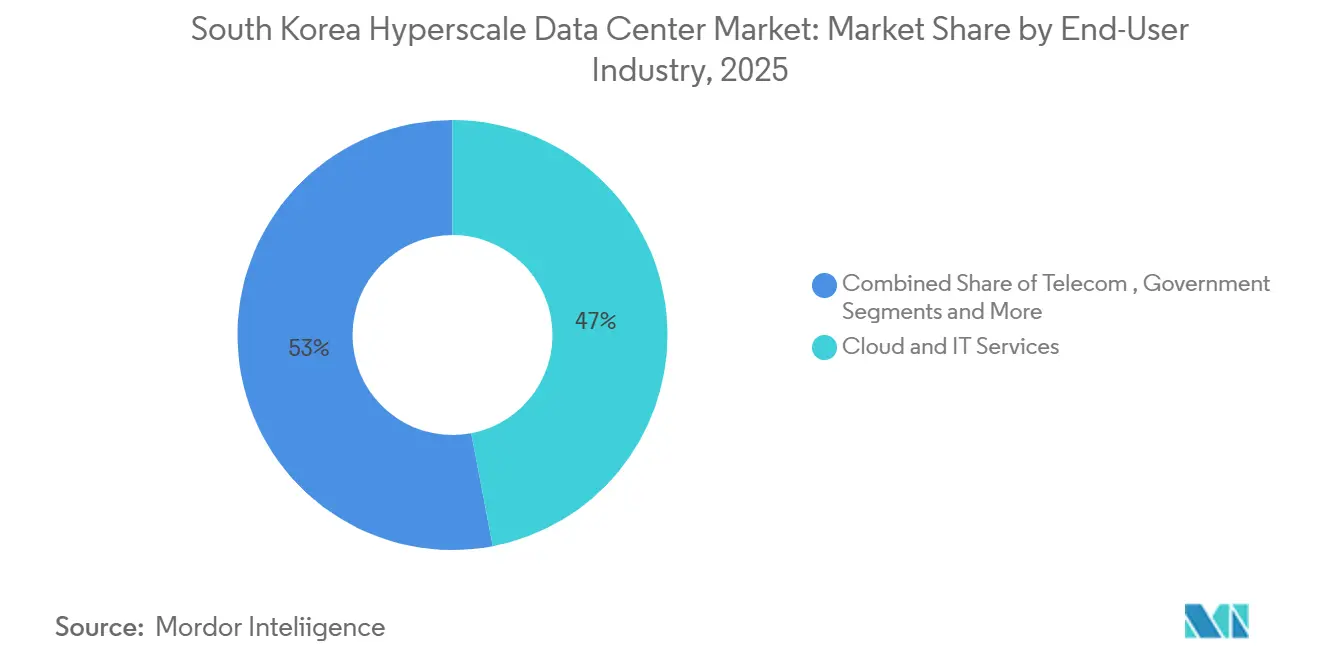
クラウドおよびIT事業者は2025年の収益の47%を占めましたが、BFSIはデータ居住義務とAIを活用したリスクスコアリングに牽引されて12.9%のCAGRを記録しました。通信事業者は5Gコアおよびモバイルエッジワークロードを拡大し、メディア・エンターテインメントはUHDストリーミング向けのトランスコーディングパイプラインを拡張しています。
製造業者はスマートファクトリーラインのデジタル化を進めており、LG Electronicsは2030年までに1ウォンのスマートファクトリー収益を目標としています。政府機関はデジタルプラットフォーム構想のもとで10,000システムをクラウドネイティブスタックへ移行しており、韓国ハイパースケールデータセンター産業に対するソブリン需要を持続させています。
注記: 全個別セグメントのシェアはレポート購入後にご利用いただけます
データセンターサイズ別:メガ施設がAIインフラ規模をリード
大規模サイトは2025年のキャパシティの半分を占めましたが、メガ複合施設(60 MW超)は2031年にかけて14.31%のCAGRを見込んでいます。SK TelecomとAWSのウルサン建設は103 MWから始まり、1 GWへのロードマップを持ち、規模の引力を示しています。Fir Hillsの全羅南道における3 GWの承認は、ギガワット規模キャンパスへの投資家の意欲を裏付けています。大型施設(25 MW以下)はエッジおよび災害復旧のニッチ需要に対応し続けていますが、AI経済に最適化されたメガファームに対してボリュームを譲っています。
地理的分析
ソウル首都圏は、企業の集積と海底ケーブルの陸揚げにより、2025年の投資の約60%を占めました。しかし、電力網の混雑と不動産価格の上昇が新規建設に1.8%のCAGRの下押し圧力をもたらし、余剰キャパシティが隣接地域へとシフトしています。KPCOの接続遅延により稼働開始のタイムラインが延長されており、開発業者は数年前から変圧器キャパシティを事前確保するよう促されています。
忠清道は、土地コストが30〜40%低く、変電所に余剰キャパシティがあることから、最も高い成長を記録しています。NaverのGAK世宗キャンパス(270 MW)は、事業者がソウルへの近接性を活かしながら許認可の混雑を回避する方法を示しています。天安市と牙山市の地方自治体は税制優遇と迅速なゾーニングを提供しており、第二波の建設に対する魅力を高めています。この地域の穏やかな地震プロファイルも構造補強コストのプレミアムを低減し、韓国ハイパースケールデータセンター市場においてティアIVを目指す事業者の収益性をさらに押し上げています。
嶺南および湖南の沿岸回廊は、洋上風力PPAを盤としたメガ施設の提案を引き付けています。蔚山は安定電力のためのLNGピーキングプラントを提供し、釜山のケーブル密度は太平洋横断の冗長性をサポートしています。しかし、耐震グレードの義務付けと台風リスクの高さがCAPEXを押し上げています。江原道は冷涼な外気温を活用してチラーコストを最大10%削減し、済州島の地理的孤立性は限られた電力網接続にもかかわらず災害復旧ワークロードに魅力的です。
競争環境
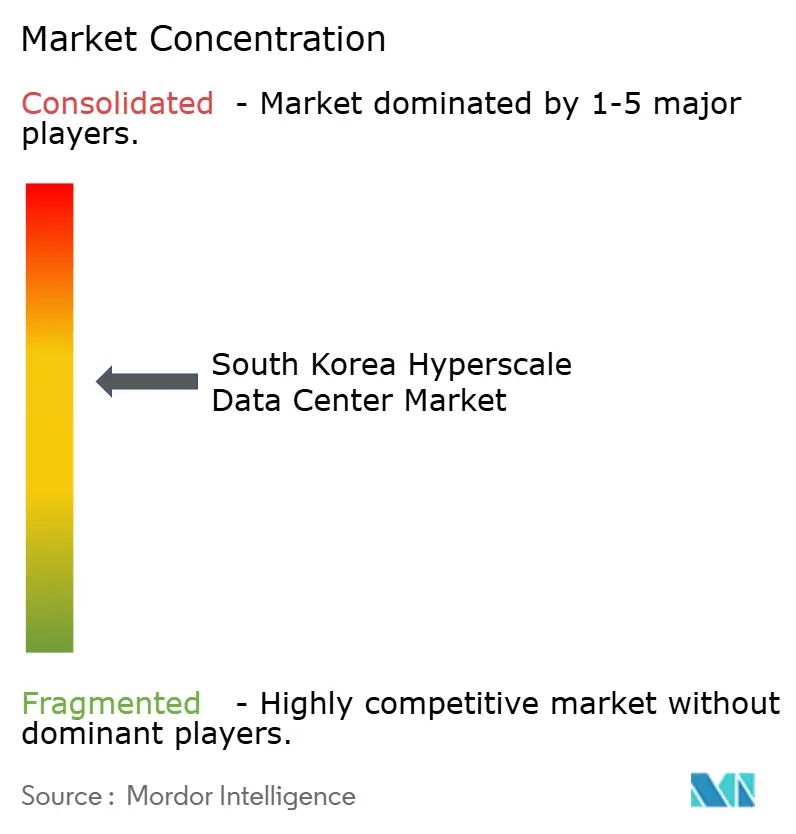
韓国ハイパースケールデータセンター市場は中程度の集中度を示しており、上位6事業者が2025年の設置済みMWの約45%を支配しています。国内通信事業者のSK Telecom、KT、LG Uplusは光ファイバーバックボーンと5Gエッジトラフィックを活用し、グローバルクラウドのAWS、Microsoft、Googleはソブリン・AI保証に注力しています。Naver CloudとKakaoは、韓国語LLMと政府契約を活用して競争の激しさを高めています。
戦略的には、SK TelecomのSMART Global Holdingsへの出資とSK Hynixとの協力は、チップからラックまでの垂直統合を示しており、サプライチェーンリスクを低減しています。Digital RealtyとEquinixは、米国の輸出規制の障壁を回避するソブリンクラウドケージと液浸対応ホールを展開することで対抗しています。AI特化型の新規参入企業は、キャビネットあたり80 kWを超えるスーパーホットアイルおよびチップへの直接液浸冷却を提案し、次世代クラスターでの地位を確立しています。
地域エッジノード、BFSI向けコンプライアンス対応コロケーション、地域暖房を供給する熱回収マイクログリッドにホワイトスペースが存在します。閉ループ水システムとハイブリッドスーパーキャパシタストレージを採用した事業者は、ESG認定テナントと公共部門の契約を確保しています。その結果、競争は価格だけでなく技術的差別化を中心に展開されており、急速なキャパシティ増加にもかかわらずマージンを維持しています。
韓国ハイパースケールデータセンター産業のリーダー企業
-
Amazon Web Services, Inc.
-
Google LLC
-
Microsoft Corporation
-
NEXTDC Ltd.
-
AirTrunk Operating Pty Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年7月:韓国は国家AIコンピューティング能力向上を目的として15,000基のGPUを対象とした11億米ドルのGPUプログラムを開始し、Naver Cloud Corp.とKakao Enterpriseがスロットを巡って競争しています(DIGITIMES.COM)。
- 2025年6月:SKグループとAmazon Web Services Koreaは、60,000基のGPUと103 MWの設備容量を備えた韓国最大のAIデータセンターを蔚山に建設するための65億米ドルのパートナーシップを発表しました(REUTERS.COM)。
- 2025年5月:Digital Realty (KIX Campus)は、AIワークロード向けに20 kW超のラックを可能にする液体チップ冷却サポートを発表しました(DIGITALREALTY.COM)。
- 2025年3月:SoftBankはアジアと米国を結ぶ次世代海底ケーブルの建設を開始しました(SOFTBANK.JP)。
研究方法のフレームワークとレポートの範囲
市場の定義と主要カバレッジ
本調査では、韓国ハイパースケールデータセンター市場を、最低4 MWの連続ITロードを提供し、数千台のサーバーをサポートし、グローバルクラウドおよびAIワークロードのスケーラビリティニーズを満たすためにクラウドグレードの自動化、高密度(ラックあたり20 kW上)冷却、マルチフィード電力を導入する、国内の新規建設または賃貸施設すべてと定義しています。Mordor Intelligenceによれば、自社建設キャンパスとハイパースケールクラスのコロケーションホールの両方から生み出される収益が計上されており、付随する企業向け、オンプレミス、エッジ施設は意図的に除外されています。
スコープ除外:4 MW未満のエッジマイクロサイトおよび従来型の企業向けデータセンターはスコープ外です。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケールコロケーション
- コンポーネント別
- ITインフラ
- サーバーインフラ
- ストレージインフラ
- ネットワークインフラ
- 電気インフラ
- 電力分配ユニット(PDU)
- 切替スイッチと配電盤
- UPSシステム
- 発電機
- その他の電気インフラ
- 機械インフラ
- 冷却システム
- ラック
- その他の機械インフラ
- 一般建設
- コアおよびシェル開発
- 設置・試運転サービス
- 設計エンジニアリング
- 火災検知・抑制および物理的セキュリティ
- DCIM/BMS(ビルマネジメントシステム)ソリューション
- ITインフラ
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- 通信
- メディアおよびエンターテインメント
- 政府
- BFSI
- 製造業
- 電子商取引
- その他のエンドユーザー
- データセンターサイズ別
- 大規模(25 MW以下)
- マッシブ(25 MW超、60 MW以下)
- メガ(60 MW超)
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、ソウルおよび忠清道の施設エンジニア、クラウド調達責任者、ハイパースケール用地を仲介する不動産ブローカー、電力機器ベンダーにインタビューを実施しました。これらの対話により、稼働率の前提条件を検証し、平均契約価格を確認し、二次資料では把握できなかった納期を理解することができました。
デスクリサーチ
まず、韓国データセンター協議会の公開資料、韓国電力公社が公表した電力網接続承認、科学技術情報通信部のデジタルニューディール予算文書を用いて、設置済みおよび計画中のITロードをマッピングしました。韓国関税庁の冷水モジュールおよび発電機に関する貿易統計、ラックレベルの電力密度を扱う韓国電気工学会誌の学術論文、D&B Hooversを通じてアクセスした企業財務データが施設レベルのベンチマークを補完しました。キャンパス規模のキャパシティ支出を開示した信頼性の高いプレスリリースや投資家向けプレゼンテーションから追加的な文脈をました。上記の情報源は例示的なものであり、データ収集、検証、および明確化には他の多くのオープンソース資料も貢献しています。
市場規模算定と予測
トップダウンモデルは、加重平均サービスレベル価格を適用することで国内ハイパースケールITロードキャパシティを収益に変換し、開示されたキャンパスキャパシティ支出のボトムアップ積み上げとサンプリングされた米ドル/kWリース料率によって裏付けられています。年間電力網接続メガワット数、平均ラック密度、ソウル地価指数、電力料金トレンド、発表済みAI・GPUクラスターサイズ、ハイパースケールキャパシティ支出コミットメントなどの主要変数が、2031年までの需要を予測する多変量回帰モデルに投入されます。ボトムアップの入力データが不足している場合は、一次調査で検証されたキャパシティ加重ASPプロキシを用いて補完されます。
データ検証と更新サイクル
アウトプットは、サードパーティの設置集計、エネルギー消費規範、および過去の通貨平均値との分散チェックを経ます。上席アナリストが承認前異常値をレビューします。レポートは年次で更新され、主要なキャパシティ発表や規制変更に応じて中間更新が行われるため、クライアントは常に最新の情報を受け取ることができます。
Mordorの韓国ハイパースケールデータセンターベースラインが信頼性を持つ理由
公表されている推計値はしばしば乖離しますが、その原因は企業ごとに市場の切り口が異なること、通貨換算日が異なること、またはデータ更新の間隔が不均一であることにあります。一貫したハイパースケール閾値を選択し、リアルタイムのウォン・米ドルレートを使用し、四半期ごとにキャパシティパイプラインを見直すことで、Mordor Intelligenceはこうしたノイズを最小化しています。
主要な乖離要因は、スコープの広さ、価格上昇ロジック、および更新頻度に起因しています。一部の調査会社はコロケーション型ハイパースケールホールを除外したり、一律の電力価格上昇率を適用したり、企業クラスのサイトを合計に混入させたりしており、いずれのアプローチも現在のAI主導の高密度化の実態を歪めています。
ベンマーク比較
| 市場規模 | 匿名化された情報源 | 主要な乖離要因 |
|---|---|---|
| 4.47 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 1.03 ビリオン 米ドル(2024年) | グローバルコンサルタントA | クラウド所有キャンパスのみを計上し、コロケーション型ハイパースケールホールを除外しており、現在のリース主導の拡大波を無視している |
| 3.93 ビリオン 米ドル(2024年) | 地域コンサルタントB | 大型企業サイトをハイパースケールと混在させ、一律8%のASP上昇率を適用し、スポットレートではなく年間平均為替レートを使用している |
これらの比較は、当社の厳格なスコープ定義、変数レベルのモデリング、および頻繁な更新サイクルが、意思決定者が検証可能なキャパシティ指標と再現可能な手順に遡ることができる、バランスのとれた透明性の高いベースラインを提供することを示しています。
レポートで回答される主要な質問
2025年における韓国ハイパースケールデータセンター市場の規模はどのくらいですか?
市場は2025年に4.47 ビリオン 米ドルと評価されており、設置済みITロードは2.52千MWです。
韓国ハイパースケールデータセンター市場の2031年までの予測CAGRはどのくらいですか?
年平均成長率(CAGR)は11.56%と予測されており、2031年までに市場規模を86.2億米ドルに引き上げます。
展開モデルの観点から最も速く成長するセグメントはどれですか?
ハイパースケールコロケションは、事業者が迅速なGPUキャパシティの展開を優先する中、12.6%のCAGRという最も高い成長を示しています。
BFSIが最も速く成長している業種である理由は何ですか?
金融データの居住義務とAI駆動のリスク分析の普及により、BFSIワークロードが12.9%のCAGRを押し上げています。
最も魅力的な成長見通しを提供している地域はどこですか?
チュンチョンは土地の利用可能性、支援的なゾーニング、グリッド混雑のないソウルへの近接性から、将来の成長をリードしています。
機械インフラ支出に最も影響を与える技術的転換は何ですか?
20 kW以上のラックにおける空冷からチップへの液体冷却への移行が、13.06%のCAGRで機械インフラの成長を牽引しています。
- データセンター電力市場 世界の電源システム(コンポーネント、ティア、施設規模別)
- データセンターサーバー市場 グローバルサーバー需要を、ティア、施設規模、施設タイプ別に分類。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- 韓国のデータセンターサーバー市場 韓国のサーバーを、データセンターティア、フォームファクター、用途/ワークロード別に分類しています。
- 韓国 データセンターストレージ市場 韓国全体のストレージ需要を、ストレージ技術、ストレージタイプ、施設タイプ別に網羅。
- 韓国のAIデータセンター市場 韓国のAI施設市場を、施設タイプ、コンポーネント、階層別に分類。
- 韓国データセンターラック市場 韓国のラック市場(ラックサイズ、ラック高およびラックタイプ別)。
- フランスの人工知能(AI)データセンター市場 フランス全域のAI施設需要を、施設タイプ、コンポーネント、階層別に網羅。