
Tamaño y participación del mercado de centros de datos de hiperescala de Corea del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 4.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.56 % |
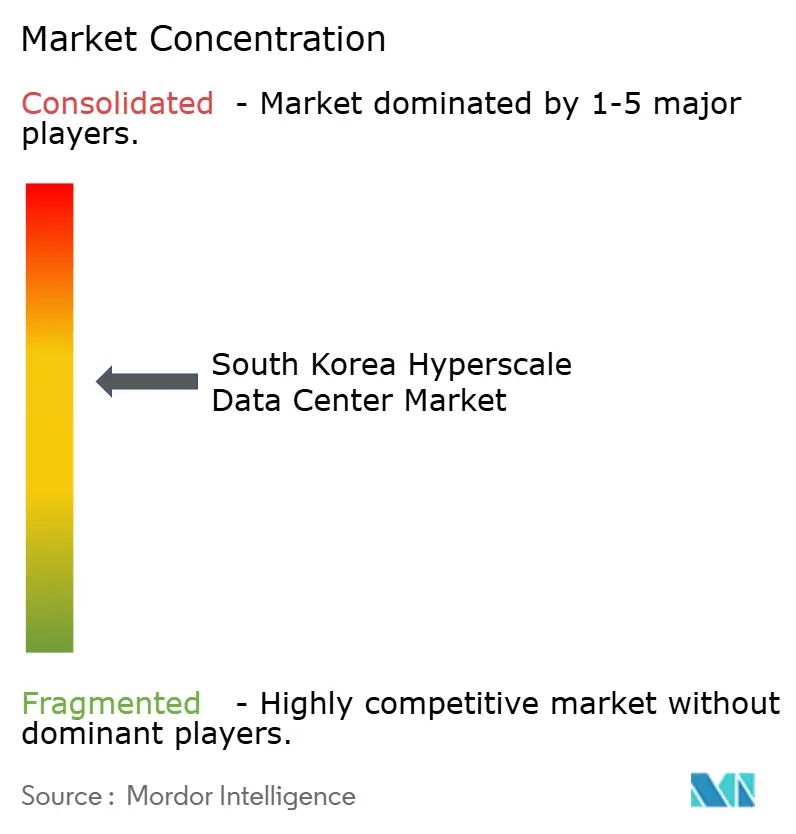
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
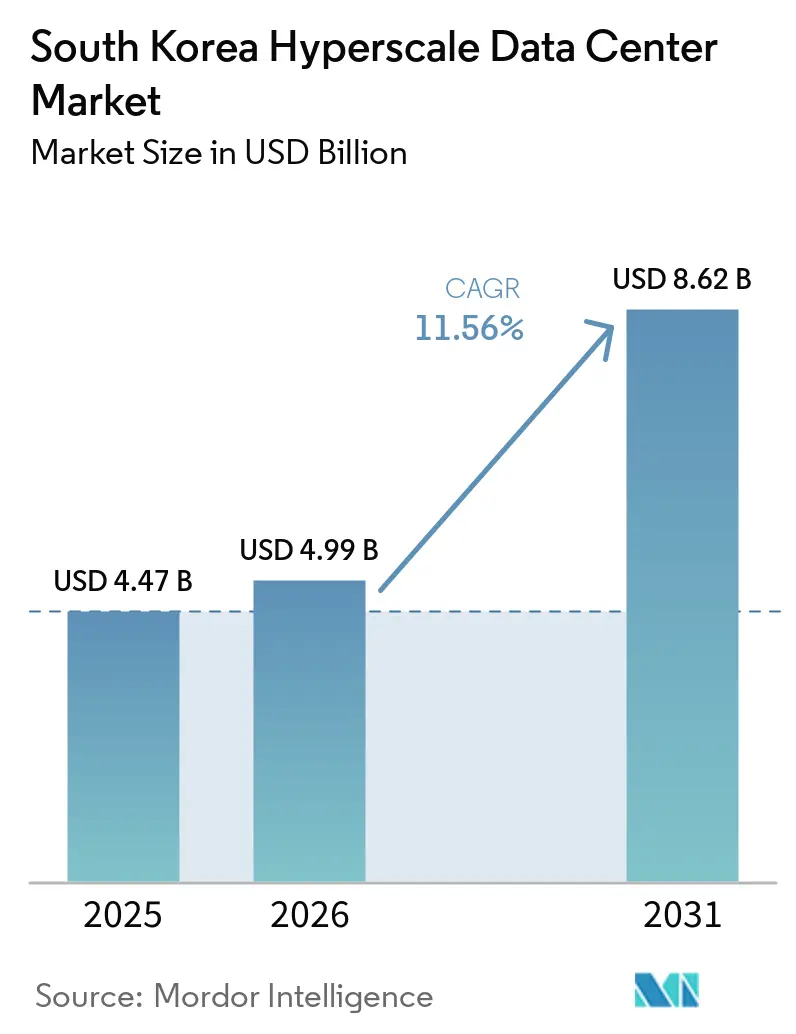
Análisis del mercado de centros de datos de hiperescala de Corea del Sur por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Centros de Datos Hiperescala de Corea del Sur se expandirá desde 4,47 mil millones de USD en 2025 y 4,99 mil millones de USD en 2026 hasta 8,62 mil millones de USD en 2031, registrando una CAGR del 11,56% entre 2026 y 2031. En términos de volumen de producción, el mercado fue valorado en 2,52 mil megavatios en 2025 y se espera que crezca desde 2,71 mil megavatios en 2026 hasta 14,85 mil megavatios en 2031, a una CAGR del 40,44% durante el período de pronóstico (2026-2031).
La proliferación de cargas de trabajo de IA, los mandatos gubernamentales de soberanía digital y los generosos incentivos fiscales se combinan para acelerar las construcciones locales a medida que los operadores se alejan de centros regionales como Singapur y Tokio. La intensidad competitiva aumenta a medida que los grandes proveedores de nube globales, las telcos domésticas y los nuevos especialistas enfocados en IA compiten en densidad, refrigeración y ventajas de tiempo de comercialización. La escasez de terrenos y la congestión de la red eléctrica en torno a Seúl redirigen la nueva capacidad hacia las provincias de Chungcheong y las costeras del sur, donde el potencial de energía renovable y los plazos de obtención de permisos son más favorables.
Conclusiones clave del informe
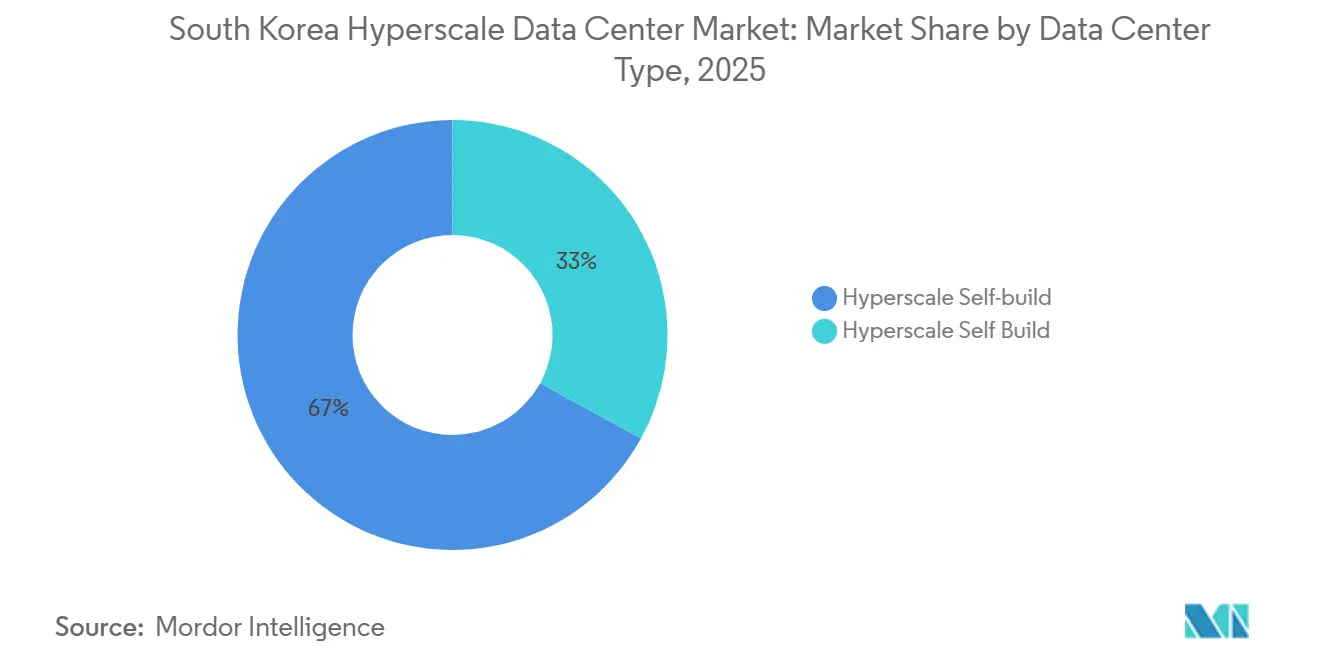
- Por tipo de centro de datos, las instalaciones de construcción propia hiperescala lideraron con el 67% de la participación del mercado de centros de datos hiperescala de Corea del Sur en 2025, mientras que la coubicación hiperescala registró la CAGR proyectada más alta del 12,6% hasta 2031.
- Por componente, la infraestructura mecánica representó el 45% del tamaño del mercado de centros de datos hiperescala de Corea del Sur en 2025 y avanza a una CAGR del 13,06% hasta 2031.
- Por estándar de nivel, se proyecta que los despliegues de Nivel IV se expandirán a una CAGR del 14,01%, superando la trayectoria dominante pero más lenta del Nivel III durante el período de pronóstico.
- Por industria de usuario final, el sector BFSI registró una CAGR del 12,9%, la más alta entre los sectores verticales, impulsada por los mandatos de alojamiento doméstico para datos regulados.
- Por tamaño de centro de datos, las instalaciones mega (mayores de 60 MW) registraron la perspectiva de crecimiento más sólida con una CAGR del 14,31%, mientras que las instalaciones masivas (mayores de 25 MW, menores o iguales a 60 MW) mantuvieron una participación de ingresos del 50% en 2025.
Tendencias e información del mercado de centros de datos de hiperescala de Corea del Sur
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Explosión de cargas de trabajo de inteligencia artificial y aprendizaje automático centradas en GPU por parte de proveedores de nube globales y domésticos | +2.8% | Área Capital de Seúl, Chungcheong | Corto plazo (≤ 2 años) |
| Incentivos del programa gubernamental 'Nuevo Pacto Digital' y créditos fiscales para construcciones de hiperescala | +2.1% | Nacional, con ganancias tempranas en Seúl, Incheon, Sejong | Mediano plazo (2-4 años) |
| Alojamiento obligatorio en nube local de datos financieros regulados (directrices de la FSC) | +1.4% | Área Capital de Seúl, Yeongnam | Mediano plazo (2-4 años) |
| Aumento del tráfico 5G y OTT que concentra la capacidad en torno al área capital de Seúl | +1.7% | Área Capital de Seúl, expansión hacia Chungcheong | Corto plazo (≤ 2 años) |
| Acuerdos de compra de energía de parques eólicos marinos que habilitan campus ecológicos de más de 100 MW | +1.2% | Regiones costeras de Jeolla y Gyeongsang | Largo plazo (≥ 4 años) |
| Posicionamiento de Corea como centro de cables submarinos y sitio de recuperación ante desastres para hiperescaladores japoneses | +0.9% | Área Capital de Seúl, Yeongnam | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Explosión de cargas de trabajo de inteligencia artificial y aprendizaje automático centradas en GPU por parte de proveedores de nube globales y domésticos
Los servidores GPU crecieron del 26,2% al 45% del mercado total de servidores de Corea en 2025, generando 5,1 billones de KRW en ingresos, un aumento del 72,7% que refleja la adopción de la IA generativa. SK Telecom y AWS planean 60.000 GPU en un campus de 103 MW en Ulsan, lo que subraya densidades de potencia que superan los 20 kW por bastidor.[1] Las instalaciones adaptan la alimentación eléctrica y la refrigeración para sostener los clústeres de IA, mientras que el Centro Nacional de Computación de IA tiene como objetivo 15.000 GPU para 2025, posicionando a Corea como un centro regional de entrenamiento. Las instituciones financieras replican la tendencia; el laboratorio de IA de KakaoBank en la instalación ICN10 de Digital Realty aprovecha la refrigeración líquida directa al chip para modelos generativos de riesgo. La demanda se extiende a los proveedores de bastidores de alta densidad, refrigeración por inmersión y tejidos de red optimizados para GPU.
Incentivos del programa gubernamental 'Nuevo Pacto Digital' y créditos fiscales para construcciones de hiperescala
Corea elevó los subsidios en efectivo para inversión extranjera al 75% y amplió las exenciones fiscales a siete años, mejorando los rendimientos de los campus superiores a los 1.000 millones de USD.[2] Un programa de financiación del sector de inteligencia artificial de 3,5 billones de KRW combina préstamos a bajo interés e inversión directa en capital para apoyar a las empresas de nube y centros de datos. Los incentivos pesan mucho en los modelos de tasa interna de retorno para proyectos de varios gigavatios, en particular fuera del área metropolitana de Seúl, donde el acceso a terrenos y a la red eléctrica mejora los márgenes. La preferencia regulatoria por el desarrollo fuera de las áreas metropolitanas canaliza la nueva construcción hacia las provincias de Chungcheong y las costeras, aliviando la congestión en la capital. La combinación de políticas cristaliza los objetivos de nube soberana al tiempo que cataliza la inversión extranjera directa entrante de operadores de Estados Unidos, Japón y Europa.
Alojamiento obligatorio en nube local de datos financieros regulados (directrices de la FSC)
Las normas de la Comisión de Servicios Financieros dictan el almacenamiento doméstico y la recuperación ante desastres de datos regulados, generando una demanda cautiva equivalente al 15-20% de la capacidad nacional de hiperescala. Las cargas de trabajo del sector BFSI exhiben por tanto una CAGR del 12,9%, ya que los bancos modernizan los sistemas centrales e integran analíticas de fraude basadas en inteligencia artificial que requieren cómputo de baja latencia en territorio nacional. El cumplimiento normativo abarca la redundancia de doble sitio, lo que obliga a los proveedores globales de nube a desplegar instalaciones emparejadas dentro de las fronteras de Corea. La elección de KakaoBank de las salas certificadas para cumplimiento normativo de Digital Realty tipifica cómo las instituciones priorizan los entornos auditados de alimentación, refrigeración y conectividad por encima de las huellas genéricas en la nube.[3] Las futuras directrices de la FSC sobre banca nativa en la nube elevarán aún más los requisitos de capacidad de referencia.
Aumento del tráfico 5G y OTT que concentra la capacidad en torno a Seúl
Las cuarenta y ocho redes 5G privadas autorizadas para 2023 intensifican las necesidades de cómputo perimetral para cargas de trabajo de realidad aumentada, movilidad autónoma y fabricación inteligente. La mitad de la población vive en el Área Capital de Seúl, lo que amplifica los picos de tráfico y motiva la instalación de nodos CDN en los campus de hiperescala. La red troncal de investigación de 600 G del KISTI muestra el rendimiento óptico que sustenta la inferencia de inteligencia artificial en el borde. Los operadores combinan núcleos metropolitanos con zonas perimetrales regionales para cumplir presupuestos de latencia inferiores a 10 milisegundos para medios inmersivos. El efecto mareal del tráfico refuerza el gasto de capital cercano para los sitios de Seúl, pero impulsa las construcciones incrementales hacia anillos exteriores como Chungcheong.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Cuellos de botella en la conexión a la red eléctrica y retrasos en permisos en Seúl/Incheon | -1.8% | Área Capital de Seúl, Incheon | Corto plazo (≤ 2 años) |
| Aumento de los costos de terrenos y construcción en los principales corredores tecnológicos (Pangyo, Sangam) | -1.2% | Área Capital de Seúl | Mediano plazo (2-4 años) |
| Límites de uso del agua para la refrigeración evaporativa durante períodos de sequía | -0.9% | Nacional, agudo en el Área Capital de Seúl | Mediano plazo (2-4 años) |
| Normas de construcción con grado sísmico a lo largo de la costa sur que incrementan el CAPEX | -0.7% | Regiones costeras de Yeongnam y Honam | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de botella en la conexión a la red eléctrica y retrasos en permisos en Seúl/Incheon
La deuda de KEPCO que supera los 206 billones de KRW dificulta los presupuestos de actualización de la transmisión, causando retrasos de 12 a 18 meses para interconexiones de más de 100 MW. Las salas optimizadas para inteligencia artificial intensifican la demanda, triplicando el consumo por bastidor en relación con las nubes convencionales. El proyecto HVDC de 500 kV de GE Vernova aliviará la congestión, aunque su finalización se extiende hasta 2028. Los desarrolladores seleccionan cada vez más Chungcheong o Gangwon para las construcciones a corto plazo, sacrificando proximidad por disponibilidad de energía, una dinámica que modera el crecimiento a corto plazo del mercado de centros de datos de hiperescala de Corea del Sur.
Aumento de los costos de terrenos y construcción en los principales corredores tecnológicos
Los precios de los terrenos en Pangyo y Sangam aumentaron en dos dígitos en 2024, inflando el CAPEX de los proyectos y comprimiendo el valor actual neto de las estructuras de varios pisos. Los diseños de Nivel IV amplifican aún más la demanda de acero y hormigón debido a la redundancia de doble vía. Los operadores contrarrestan esto buscando campus verticales en terrenos industriales reconvertidos o desplazando la selección de sitios hacia Sejong y Cheonan, donde los descuentos en el costo de los terrenos superan el 30%. La escalada de costos recorta 1,2 puntos porcentuales de la CAGR prevista, pero impulsa la innovación en diseño en torno a módulos prefabricados que acortan los ciclos de construcción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos: El dominio de la autoconstrucción es desafiado por el crecimiento de la coubicación
Las instalaciones de construcción propia capturaron el 67% de la participación del mercado de centros de datos hiperescala de Corea del Sur en 2025, ya que los grandes proveedores de nube buscaron arquitecturas a medida para el entrenamiento de modelos de IA. La escala del segmento facilita la optimización integral de la alimentación eléctrica, la refrigeración y la orquestación, aunque inmoviliza los balances durante años. La coubicación hiperescala alcanza una CAGR del 12,6% a medida que los operadores priorizan la velocidad de capacidad; las construcciones por contrato permiten que los clústeres de GPU entren en línea en un plazo de 12 meses.
Los especialistas en coubicación se diferencian mediante salas de alta densidad, refrigeración por inmersión y preparación para tejidos de 400 G. La innovación de refrigeración líquida directa al chip de Digital Realty soporta bastidores de más de 20 kW, reduciendo el costo total de propiedad para los inquilinos de IA. Asociaciones como la inversión de 200 millones de USD de SK Telecom en SMART Global Holdings ejemplifican estrategias híbridas que combinan activos de fibra de telco con experiencia en diseño de terceros. El mercado de centros de datos hiperescala de Corea del Sur equilibra, por tanto, la economía de la propiedad frente a la velocidad de ejecución.
Por componente: La infraestructura mecánica impulsa la innovación en refrigeración
La infraestructura de TI retuvo el 45% del gasto en 2025, reflejando la creciente adopción de GPU y las tarjetas de red de próxima generación. La infraestructura mecánica registró una CAGR del 13,06% superior a las previsiones hasta 2031, ya que la refrigeración líquida e híbrida se volvió obligatoria para los bastidores de 20 kW. Las actualizaciones eléctricas, incluida la distribución de energía por barras de bus y los sistemas de alimentación ininterrumpida modulares, sustentan la fiabilidad de los clústeres de IA, mientras que las herramientas de gestión de infraestructura de centros de datos proporcionan telemetría para la orquestación de cargas de trabajo.
El estudio de viabilidad de refrigeración submarina de Samsung C&T señala un cambio de paradigma hacia el intercambio de calor con agua de mar para los campus costeros. Digital Edge y Donghwa ES avanzan en el almacenamiento con supercondensadores que opera a 65 °C, reduciendo la dependencia de la refrigeración y eliminando el riesgo de incendio de las baterías de iones de litio. A medida que las densidades de IA aumentan, los sistemas mecánicos anclan la creación de valor dentro del tamaño del mercado de centros de datos hiperescala de Corea del Sur.
Por estándar de nivel: El crecimiento del Nivel IV refleja los requisitos de fiabilidad de la inteligencia artificial
El Nivel III representó el 72% de la capacidad de 2025, aunque las instalaciones de Nivel IV registran una CAGR del 14,01% hasta 2031, ya que los clústeres de entrenamiento no pueden tolerar interrupciones no programadas. Los operadores justifican la prima de redundancia comparando el riesgo de tiempo de inactividad con los ciclos de GPU perdidos, que pueden superar los 3 millones de USD por ejecución de entrenamiento de varias semanas.
El cumplimiento de los códigos sísmicos y de protección contra incendios incrementa el gasto de capital, pero los inquilinos de IA con múltiples arrendatarios exigen tolerancia a fallos certificada. La automatización del diseño para sistemas de protección contra incendios y la cartografía SIG de licuefacción agiliza las aprobaciones de permisos, acelerando la adopción del Nivel IV en los terrenos en desarrollo de Chungcheong. Estos cambios elevan el mercado de centros de datos hiperescala de Corea del Sur hacia especificaciones de misión crítica.
Por industria de usuario final: La aceleración del sector BFSI impulsada por el cumplimiento normativo
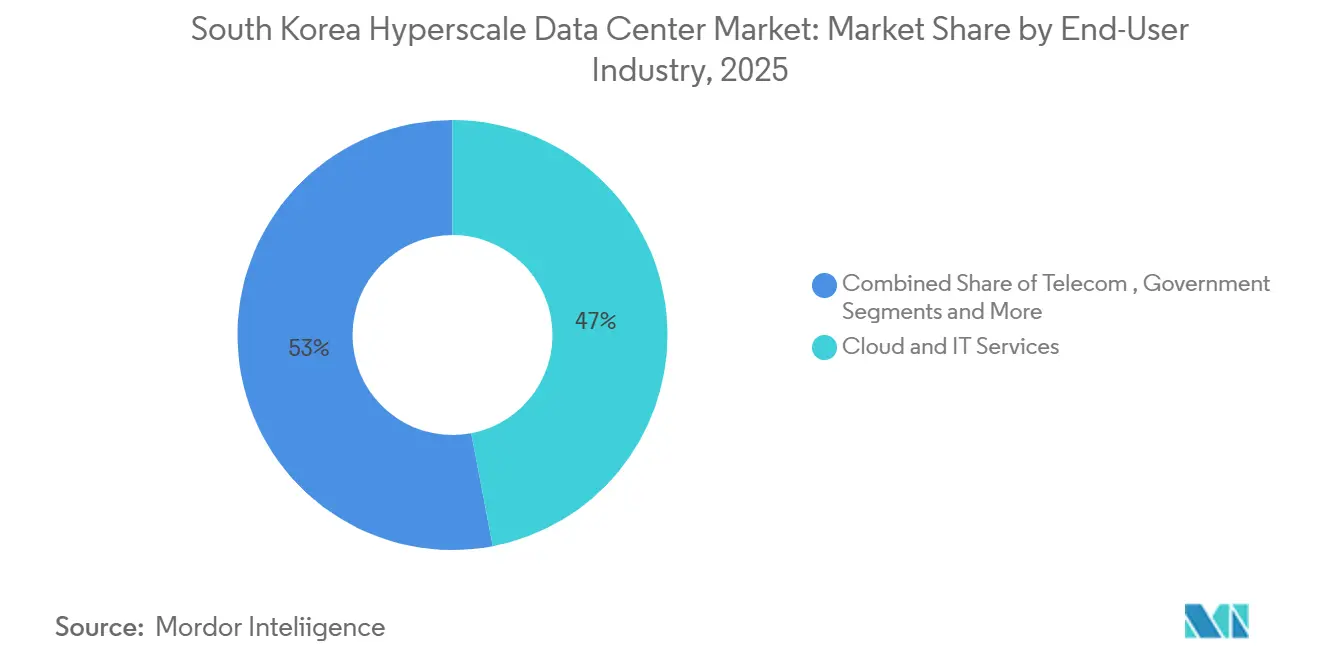
Las entidades de nube y TI representaron el 47% de los ingresos en 2025, aunque el sector BFSI registró una CAGR del 12,9% impulsada por los mandatos de residencia de datos y la puntuación de riesgo basada en IA. Los operadores de telecomunicaciones amplían las cargas de trabajo del núcleo 5G y el borde móvil, mientras que los medios de comunicación y el entretenimiento escalan las canalizaciones de transcodificación para la transmisión en UHD.
Los fabricantes digitalizan las líneas de fábricas inteligentes; LG Electronics tiene como objetivo 1 billón de KRW en ingresos de fábricas inteligentes para 2030. Los organismos gubernamentales migran 10.000 sistemas a plataformas nativas de nube bajo la iniciativa de Plataforma Digital, sosteniendo la demanda soberana para la industria de centros de datos hiperescala de Corea del Sur.

Por tamaño de centro de datos: Las instalaciones mega lideran la escala de infraestructura de inteligencia artificial
Los sitios masivos representaron la mitad de la capacidad de 2025, aunque los complejos mega (mayores de 60 MW) proyectan una CAGR del 14,31% hasta 2031. La construcción de SK Telecom y AWS en Ulsan comienza con 103 MW con una hoja de ruta hacia 1 GW, ilustrando el atractivo de la escala. La aprobación de 3 GW de Fir Hills en Jeollanam-do confirma el apetito inversor por los campus de gigavatios. Las instalaciones grandes (≤ 25 MW) aún satisfacen los nichos de borde y recuperación ante desastres, pero ceden volumen a las megagranjas optimizadas para la economía de la IA.
Análisis geográfico
El Área Capital de Seúl concentró aproximadamente el 60% de la inversión de 2025 debido a la concentración empresarial y los aterrizajes de cables submarinos. Sin embargo, la congestión de la red eléctrica y el aumento de los precios inmobiliarios generan un lastre de CAGR del 1,8% en las nuevas construcciones, impulsando el desbordamiento hacia regiones adyacentes. Los retrasos en la conexión de KEPCO prolongan los plazos de puesta en marcha, lo que lleva a los desarrolladores a reservar con anticipación la capacidad de transformadores con años de antelación.
Chungcheong registra el crecimiento más rápido, ya que los costos del suelo son entre un 30% y un 40% más bajos y las subestaciones disponen de capacidad de reserva. El campus GAK Sejong de 270 MW de Naver ilustra cómo los operadores aprovechan la proximidad a Seúl evitando al mismo tiempo los cuellos de botella en la obtención de permisos. Los gobiernos locales de Cheonan y Asan ofrecen exenciones fiscales y zonificación acelerada, amplificando el atractivo para las construcciones de segunda oleada. El perfil sísmico moderado de la región también reduce las primas de refuerzo estructural, impulsando aún más los rendimientos para los aspirantes al Nivel IV dentro del mercado de centros de datos hiperescala de Corea del Sur.
Los corredores costeros de Yeongnam y Honam atraen propuestas de megainstalaciones ancladas en acuerdos de compra de energía de parques eólicos marinos. Ulsan ofrece plantas de pico de gas natural licuado para suministro de energía firme, y la densidad de cables de Busan respalda la redundancia transpacífica. Sin embargo, los mandatos de grado sísmico y la mayor exposición a tifones incrementan el gasto de capital. Gangwon aprovecha las temperaturas ambientales más frescas, reduciendo los costos de los enfriadores hasta en un 10%, mientras que el aislamiento geográfico de Jeju resulta atractivo para las cargas de trabajo de recuperación ante desastres, a pesar de la limitada conexión a la red eléctrica.
Panorama competitivo
El mercado de centros de datos hiperescala de Corea del Sur presenta una concentración moderada: los seis principales operadores controlaron aproximadamente el 45% de los MW instalados en 2025. Las telcos domésticas SK Telecom, KT y LG Uplus capitalizan sus redes troncales de fibra y el tráfico de borde 5G, mientras que los grandes proveedores de nube AWS, Microsoft y Google se centran en las garantías de IA soberana. Naver Cloud y Kakao elevan las apuestas competitivas utilizando modelos de lenguaje de gran escala en coreano y contratos gubernamentales.
Estratégicamente, la participación accionaria de SK Telecom en SMART Global Holdings y la cooperación con SK Hynix significan una integración vertical desde los chips hasta los bastidores, reduciendo el riesgo de la cadena de suministro. Digital Realty y Equinix contrarrestan desplegando salas preparadas para inmersión y jaulas de nube soberana que eluden los obstáculos del control de exportaciones de EE. UU. Los nuevos participantes especializados en IA ofrecen refrigeración por inmersión de pasillo superocaliente y directa al chip que supera los 80 kW por gabinete, reclamando posiciones en los clústeres de próxima generación.
Existen oportunidades en nodos de borde regionales, coubicación preparada para el cumplimiento normativo para el sector BFSI y microrredes de recuperación de calor que suministran calefacción urbana. Los operadores que adoptan sistemas de agua de circuito cerrado y almacenamiento híbrido con supercondensadores aseguran inquilinos con credenciales ESG y contratos del sector público. En consecuencia, la rivalidad se centra en la diferenciación tecnológica más que en el precio únicamente, sosteniendo los márgenes a pesar de las rápidas adiciones de capacidad.
Líderes de la industria de centros de datos de hiperescala de Corea del Sur
-
Amazon Web Services, Inc.
-
Google LLC
-
Microsoft Corporation
-
NEXTDC Ltd.
-
AirTrunk Operating Pty Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Julio de 2025: Corea del Sur lanzó un programa de GPU de 1.100 millones de USD dirigido a 15.000 GPU para las capacidades nacionales de computación con inteligencia artificial, con Naver y Kakao compitiendo por los cupos, según DIGITIMES.COM.
- Junio de 2025: SK Group y AWS anunciaron una asociación de 6.500 millones de USD para construir el mayor centro de datos de inteligencia artificial de Corea en Ulsan, con 60.000 GPU y una capacidad de 103 MW, según REUTERS.COM.
- Mayo de 2025: Digital Realty presentó soporte de refrigeración líquida directa al chip que permite bastidores de más de 20 kW para cargas de trabajo de inteligencia artificial, según DIGITALREALTY.COM.
- Marzo de 2025: SoftBank comenzó la construcción de un cable submarino de próxima generación que vincula Asia y Estados Unidos, según SOFTBANK.JP.
Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de centros de datos hiperescala de Corea del Sur como todas las instalaciones de nueva construcción o arrendadas en el país que proporcionan una carga de TI contigua mínima de 4 MW, soportan miles de servidores y despliegan automatización de grado nube, refrigeración de alta densidad (≥20 kW por bastidor) y alimentación eléctrica de múltiples fuentes para satisfacer las necesidades de escalabilidad de las cargas de trabajo globales de nube e IA. Según Mordor Intelligence, se contabilizan los ingresos generados tanto por los campus de construcción propia como por las salas de coubicación de clase hiperescala; las instalaciones empresariales auxiliares, las instalaciones en las instalaciones del cliente y las instalaciones de borde quedan intencionalmente excluidas.
Exclusión del alcance: Los micrositios de borde por debajo de 4 MW y los centros de datos empresariales tradicionales quedan fuera del alcance.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Autoconstrucción de hiperescala
- Coubicación de hiperescala
- Por componente
- Infraestructura de TI
- Infraestructura de servidores
- Infraestructura de almacenamiento
- Infraestructura de red
- Infraestructura eléctrica
- Unidades de distribución de energía
- Interruptores de transferencia y cuadros de maniobra
- Sistemas de alimentación ininterrumpida
- Generadores
- Otra infraestructura eléctrica
- Infraestructura mecánica
- Sistemas de refrigeración
- Bastidores
- Otra infraestructura mecánica
- Construcción general
- Desarrollo del núcleo y la envolvente del edificio
- Servicios de instalación y puesta en marcha
- Ingeniería de diseño
- Detección de incendios, supresión y seguridad física
- Soluciones de gestión de infraestructura de centros de datos (DCIM) y sistemas de gestión de edificios (BMS)
- Infraestructura de TI
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria de usuario final
- Nube y TI
- Telecomunicaciones
- Medios y entretenimiento
- Gobierno
- BFSI
- Manufactura
- Comercio electrónico
- Otros usuarios finales
- Por tamaño de centro de datos
- Grande (menor o igual a 25 MW)
- Masivo (mayor de 25 MW y menor o igual a 60 MW)
- Mega (mayor de 60 MW)
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a ingenieros de instalaciones en Seúl y Chungcheong, responsables de adquisiciones de nube, agentes inmobiliarios que intermedian en parcelas hiperescala y proveedores de equipos eléctricos. Estas conversaciones nos ayudaron a contrastar los supuestos de utilización, confirmar los precios medios de los contratos y comprender los plazos de entrega que el material secundario no podía capturar.
Investigación Documental
Comenzamos mapeando la carga de TI instalada y planificada utilizando los registros públicos del Consejo de Centros de Datos de Corea, las aprobaciones de conexión a la red eléctrica publicadas por la Corporación de Energía Eléctrica de Corea y los documentos presupuestarios del Nuevo Acuerdo Digital del Ministerio de Ciencia y TIC. Las estadísticas comerciales sobre módulos de agua enfriada y generadores del Servicio de Aduanas de Corea, los artículos académicos de la Revista Coreana de Ingeniería Eléctrica sobre la densidad de potencia a nivel de bastidor y los estados financieros de las empresas consultados a través de D&B Hoovers complementaron los parámetros de referencia a nivel de instalación. El contexto adicional provino de comunicados de prensa y presentaciones a inversores de reconocida reputación que revelaron el gasto de capital a escala de campus. Las fuentes citadas anteriormente son ilustrativas; muchas otras publicaciones de acceso abierto contribuyeron a la recopilación, validación y aclaración de datos.
Dimensionamiento del Mercado y Pronóstico
Un modelo descendente convierte la capacidad nacional de carga de TI hiperescala en ingresos aplicando precios de nivel de servicio promedio ponderados, que luego se corroboran con consolidaciones ascendentes selectivas del gasto de capital de campus divulgado y tasas de arrendamiento muestreadas en USD/kW. Variables clave como los megavatios anuales conectados a la red, la densidad media de bastidores, el índice de costos del suelo en Seúl, las tendencias de las tarifas eléctricas, los tamaños anunciados de los clústeres de GPU de IA y los compromisos de gasto de capital hiperescala alimentan una regresión multivariante que proyecta la demanda hasta 2031. Los datos ascendentes faltantes se complementan utilizando proxies de precio de venta promedio ponderados por capacidad validados durante la investigación primaria.
Ciclo de Validación de Datos y Actualización
Los resultados pasan verificaciones de varianza frente a recuentos de instalaciones de terceros, normas de consumo energético y promedios históricos de divisas. Los analistas sénior revisan las anomalías antes de la aprobación final. Los informes se actualizan anualmente, y las actualizaciones intermedias siguen a los principales anuncios de capacidad o cambios regulatorios, garantizando que los clientes siempre reciban una visión actualizada.
Por Qué la Línea de Base del Mercado de Centros de Datos Hiperescala de Corea del Sur de Mordor Merece Confianza
Las estimaciones publicadas suelen divergir porque las empresas segmentan el mercado de manera diferente, convierten las divisas en fechas distintas o actualizan los datos a intervalos irregulares. Al seleccionar un umbral hiperescala coherente, utilizar tasas KRW-USD en tiempo real y revisar las canalizaciones de capacidad cada trimestre, Mordor Intelligence minimiza dicho ruido.
Los principales factores de divergencia provienen de la amplitud del alcance, la lógica de escalada de precios y la cadencia de actualización. Algunos editores excluyen las salas hiperescala basadas en coubicación o aplican escaladores planos de precios de energía, mientras que otros mezclan sitios de clase empresarial en los totales; ambos enfoques distorsionan la realidad actual de densificación impulsada por la IA.
Comparación de referencia
| Tamaño del mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 4,47 mil millones de USD (2025) | Mordor Intelligence | |
| 1,03 mil millones de USD (2024) | Consultora Global A | Contabiliza únicamente los campus de propiedad de proveedores de nube y omite las salas hiperescala de coubicación, ignorando la actual ola de expansión impulsada por arrendamientos |
| 3,93 mil millones de USD (2024) | Consultora Regional B | Mezcla grandes sitios empresariales con hiperescala, aplica un incremento uniforme del 8% en el precio de venta promedio y utiliza el tipo de cambio promedio anual en lugar de las tasas al contado |
Estas comparaciones demuestran que nuestra rigurosa definición del alcance, el modelado a nivel de variables y el ciclo de actualización frecuente ofrecen una línea de base equilibrada y transparente que los responsables de la toma de decisiones pueden rastrear hasta métricas de capacidad verificables y pasos reproducibles.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de centros de datos de hiperescala de Corea del Sur en 2025?
El mercado está valorado en 4,47 mil millones de USD en 2025 con una carga de TI instalada de 2,52 mil MW.
¿Cuál es la CAGR proyectada para el mercado de centros de datos de hiperescala de Corea del Sur hasta 2031?
La tasa de crecimiento anual compuesta se prevé en el 11,56%, elevando el valor del mercado a 8.620 millones de USD en 2031.
¿Qué segmento crece más rápido en términos de modelo de despliegue?
La coubicación hiperescala muestra el mayor crecimiento con una CAGR del 12,6% a medida que los operadores priorizan el despliegue rápido de capacidad de GPU.
¿Por qué el sector BFSI es el sector vertical de más rápido crecimiento?
Los mandatos de residencia de datos financieros y la adopción de analíticas de riesgo basadas en inteligencia artificial impulsan las cargas de trabajo del sector BFSI a una CAGR del 12,9%.
¿Qué región ofrece las perspectivas de crecimiento más atractivas?
Chungcheong lidera el crecimiento futuro debido a la disponibilidad de terrenos, la zonificación favorable y la proximidad a Seúl sin congestión de la red eléctrica.
¿Qué cambio tecnológico influye más en el gasto en infraestructura mecánica?
La transición del enfriamiento por aire al enfriamiento líquido directo al chip para bastidores de más de 20 kW impulsa el crecimiento de la infraestructura mecánica a una CAGR del 13,06%.
- Mercado de Energía para Centros de Datos Sistemas de energía a nivel mundial, divididos por componente, nivel y tamaño de instalación.
- Mercado de Servidores para Centros de Datos Demanda global de servidores, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Servidores de Centros de Datos de Corea del Sur Servidores en Corea del Sur, divididos por nivel de centro de datos, factor de forma y aplicación / carga de trabajo.
- Mercado de Almacenamiento para Centros de Datos de Corea del Sur Demanda de almacenamiento en Corea del Sur, que abarca tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Centros de Datos de IA de Corea del Sur Instalaciones de IA en Corea del Sur, divididas por tipo de instalación, componente y nivel.
- Mercado de Racks para Centros de Datos de Corea del Sur Racks de Corea del Sur, divididos por tamaño de rack, altura de rack y tipo de rack.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de Francia Demanda de instalaciones de IA en Francia, que abarca el tipo de instalación, el componente y el nivel.