
Südkorea Rechenzentrum Speichermarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
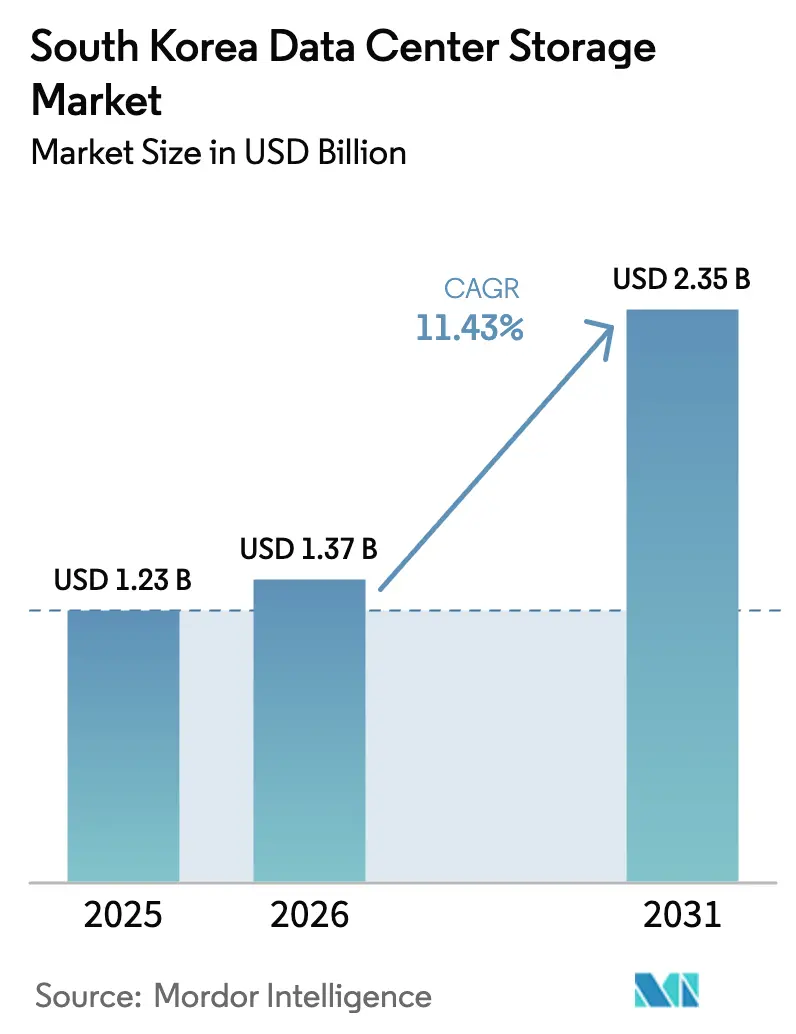
| Marktgröße im Basisjahr (2025) | 1.23 Milliarden US-Dollar |
| Marktgröße (2026) | 1.37 Milliarden US-Dollar |
| Marktgröße (2031) | 2.35 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.43 % |
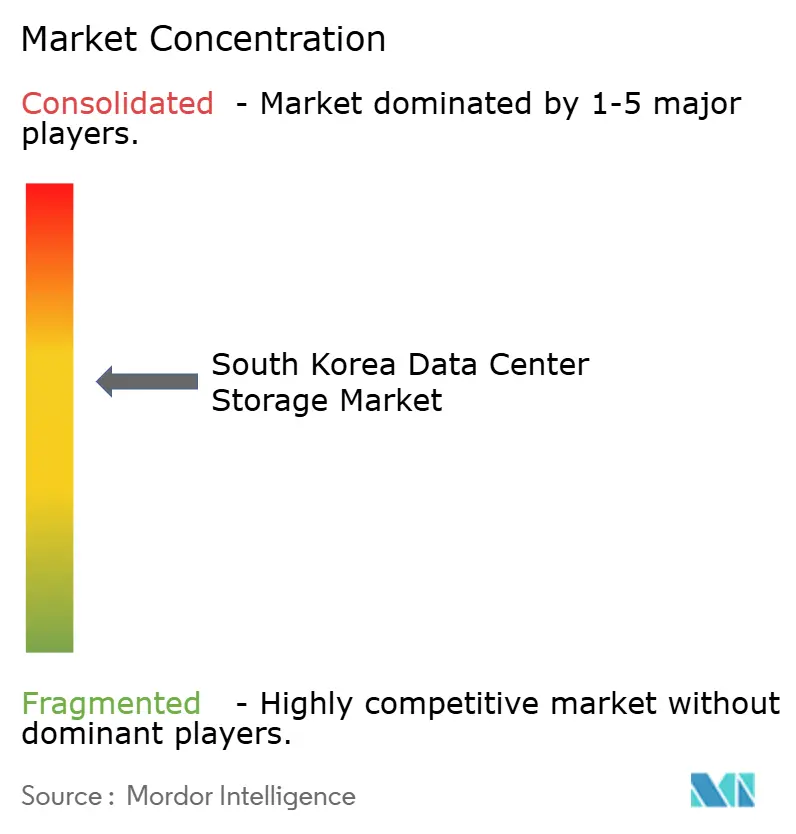
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südkorea Rechenzentrum Speichermarkt Analyse von Mordor Intelligence
Der Südkorea Rechenzentrum Speichermarkt wurde im Jahr 2025 auf 1,23 Milliarden USD bewertet und wird voraussichtlich von 1,37 Milliarden USD im Jahr 2026 auf 2,35 Milliarden USD bis 2031 wachsen, mit einer CAGR von 11,43 % während des Prognosezeitraums (2026-2031). Eskalierende KI- und Hyperscale-Arbeitslasten, ein weitreichendes Halbleiterinvestitionsprogramm und die Cloud-First-Politik der Regierung definieren gemeinsam die Speicherarchitekturentscheidungen für Unternehmen und Cloud-Anbieter neu bloomberg.com. Die Stärke in der heimischen NAND-Fertigung ermöglicht es koreanischen Anbietern, Flash-Speicher mit höherer Dichte früher als ausländische Wettbewerber auf den Markt zu bringen, was die Kosten pro Terabyte senkt und Käufer in Richtung reiner Flash- und NVMe-Konfigurationen drängt. Gleichzeitig fügen Engpässe im Stromnetz rund um Seoul und strengere Regelungen des Gesetzes zum Schutz personenbezogener Daten (PIPA) sowohl Dringlichkeit als auch Komplexität bei der Standortwahl für Rechenzentren hinzu. Lieferkettenvolatilität - Enterprise-SSD-Angebote stiegen 2024 um 20-25 % - zwingt CIOs dazu, Leistungsgewinne mit CAPEX-Disziplin in Einklang zu bringen, selbst als KI-Modellgrößen anschwellen.
Wichtigste Berichtsergebnisse
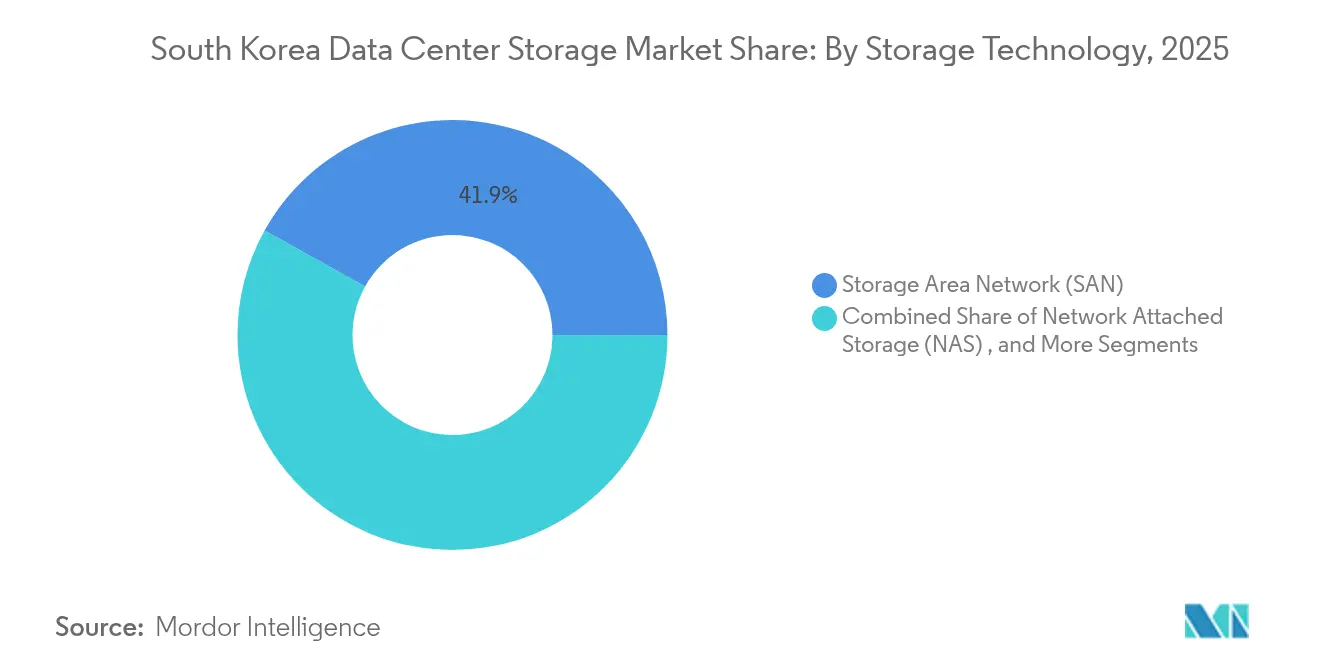
- Nach Speichertechnologie hielt Storage Area Network im Jahr 2025 einen Anteil von 41,92 % am Südkorea Rechenzentrum Speichermarkt, während Objekt- und Bandspeicher bis 2031 voraussichtlich mit einer CAGR von 12,88 % wächst.
- Nach Speichertyp entfielen 46,32 % des Südkorea Rechenzentrum Speichermarkts im Jahr 2025 auf veraltete HDD-Arrays; reine Flash-Arrays wachsen bis 2031 mit einer CAGR von 13,85 %.
- Nach Rechenzentrumstyp führten Kollokationsanlagen im Jahr 2025 mit einem Umsatzanteil von 54,12 %; Hyperscaler- und Cloud-Dienste-Bereitstellungen verzeichnen die schnellste CAGR von 16,74 % bis 2031.
- Nach Endnutzer erfasste IT & Telekommunikation im Jahr 2025 einen Anteil von 36,78 % am Südkorea Rechenzentrum Speichermarkt, während Gesundheitswesen & Biowissenschaften eine CAGR von 14,12 % bis 2031 aufweisen.
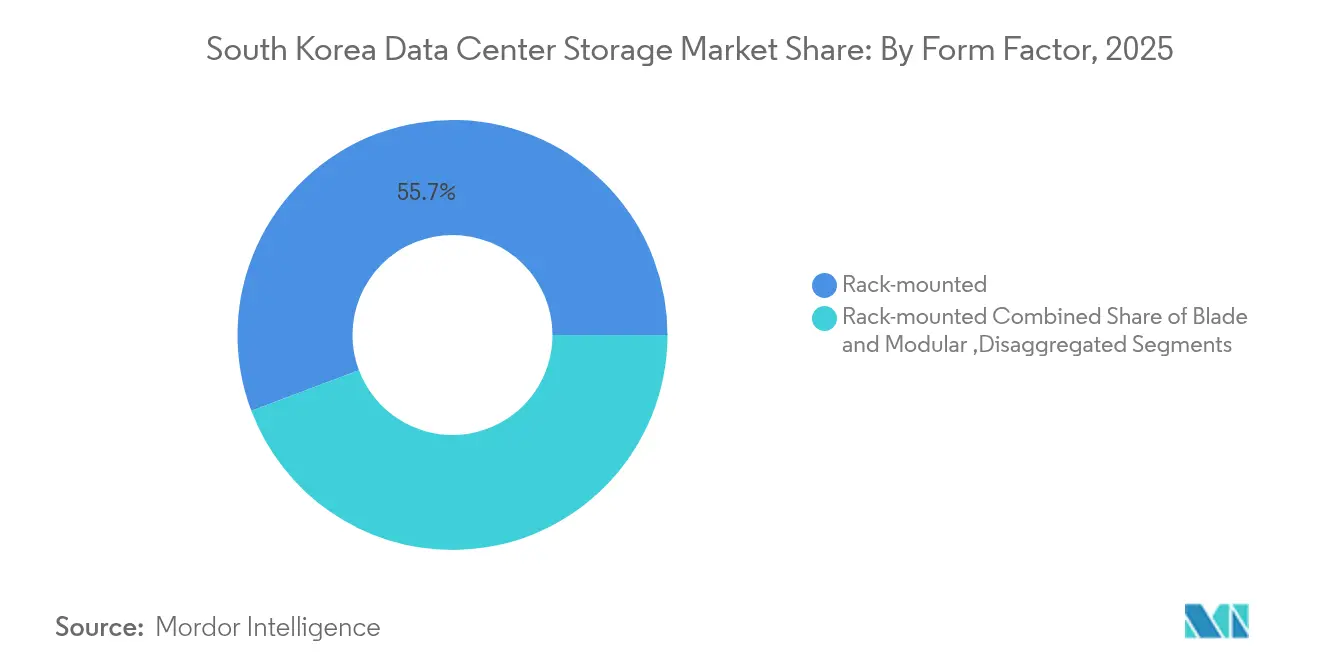
- Nach Formfaktor dominierten Rack-montierte Systeme im Jahr 2025 mit einem Anteil von 55,74 %; disaggregierter und zusammensetzbarer Speicher wird voraussichtlich bis 2031 eine CAGR von 15,52 % erzielen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Südkorea Rechenzentrum Speichermarkt Trends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Ausbau der IT-Infrastruktur | 2.8% | National, konzentriert im Seoul-Incheon-Korridor | Mittelfristig (2-4 Jahre) |
| Erhöhte Hyperscale-Rechenzentrum-Investitionen | 3.2% | Global, mit Schwerpunkt auf den Provinzen Jeollanam-do und Gyeonggi | Langfristig (≥ 4 Jahre) |
| Schneller Wechsel zu reinen Flash-Arrays | 2.1% | National, angeführt von Finanz- und Telekommunikationssektoren | Kurzfristig (≤ 2 Jahre) |
| KI/ML und Big-Data-Arbeitslastboom | 2.9% | National, mit Ausstrahlungseffekten auf regionale Rechenzentren | Mittelfristig (2-4 Jahre) |
| Nuklear-erneuerbare Strommischung zur Kapazitätssicherung | 1.4% | Modernisierung des nationalen Stromnetzes | Langfristig (≥ 4 Jahre) |
| Aufstieg von Edge-Mikro-Rechenzentren im Rahmen von Smart-City-Einführungen | 1.1% | Städtische Zentren, beginnend mit Songdo und expandierend | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der IT-Infrastruktur
Die staatliche Zuweisung von 938,6 Milliarden KRW (678 Millionen USD) für das Programm \"Digitale Plattformregierung\"migriert 10.000 öffentliche Systeme zu Cloud-nativen Architekturen und befeuert Multi-Petabyte-Speicherausschreibungen in Ministerien.[1]Samsung SDS, "Digitale Plattform Regierung 2025 Budget Briefing", samsungsds.com Fünfundneunzig Prozent der führenden Hersteller planen nun KI-Ausgaben innerhalb von fünf Jahren, was die anhaltende Nachfrage nach Rack-montierten Systemen verankert, da Fabriken OT- und IT-Stacks modernisieren. Rack-Einheiten ziehen immer noch 56,2 % des Marktanteils an, weil sie in Bestandsrechenzentren vorhersehbare Bereitstellung und einfache Wartbarkeit bieten. Diese Expansion unterstützt auch eine stärkere Nachfrage nach softwaredefiniertem Speicher, da Behörden auf offenen Orchestrierungswerkzeugen bestehen, die Multi-Cloud-Strategien zukunftssicher machen.
Erhöhte Hyperscale-Rechenzentrum-Investitionen
Das 35-Milliarden-USD-Projekt Stock Farm Road in Jeollanam-do, ausgelegt für 3 GW, ist Koreas Angebot, den größten KI-Rechencluster Asiens zu verankern, und wird allein am ersten Tag Exabyte-skaligen Objektspeicher absorbieren. Im Inland verdichten Navers 294.000 m² großes GAK-Sejong-Campus und SK Telecoms Gigawatt-Bauprojekte die Lieferkette für Band- und Tiefarchivierungsebenen, was die nun prognostizierte CAGR von 13,2 % für Objekt-/Bandspeicher erklärt. Hyperscaler schreiben disaggregierte Speicher-Blueprints vor, damit GPU-Farmen ohne Gabelstapler-Upgrades von Training zu Inferenz übergehen können, was Anbieter-Roadmaps für zusammensetzbare NVMe-over-Fabrics-Ausrüstung beschleunigt.
Schneller Wechsel zu reinen Flash-Arrays
Nachdem Samsung die Enterprise-SSD-Preise 2024 um 20-25 % erhöhte, kalkulierten CIOs, dass die Leistungseinbußen durch Hybrid-Stacks die Neuanschaffungskosten überwogen, was die Adoption trotz inflationärer Siliziumkosten in Richtung reiner Flash-Lösungen kippte.[2]The Register, "Samsung SSD Prices Jump 25% for Enterprises", theregister.com KakaoBanks ICN10-Bereitstellung reduzierte die Betrugsanalyse-Latenz auf unter 1 ms durch Standardisierung auf Flash, ein Fall, der unter koreanischen BFSI-Kollegen cdotrends.com weit verbreitet ist. Samsungs 400-Layer-V-NAND liefert sprunghafte Dichtesteigerungen, die die Gesamtbetriebskosten selbst für latenzempfindliche Inferenz-Cluster im Rahmen halten. Zusammen treiben diese Faktoren die Flash-CAGR-Prognose von 14,4 % trotz CAPEX-Gegenwind an.
KI/ML und Big-Data-Arbeitslastboom
Das koreanische medizinische LLM des Seoul National University Hospital verarbeitete 38 Millionen klinische Notizen und drängte Speicheranbieter dazu, Leitungsdurchsatz für sowohl strukturierte als auch unstrukturierte Datenpipelines zu garantieren.[3]MobiHealthNews, "Das Krankenhaus der Nationalen Universität Seoul schult Medizinische LLM an 38 Millionen Datensätzen", mobihealthnews.com Naver benchmarkte JuiceFS gegen Alluxio und wählte ersteres aufgrund der POSIX-Konformität zur Optimierung von 1.000-Knoten-GPU-Trainings-Clustern, was zeigt, wie Software-Schichten Hardware-Entscheidungen beeinflussen. NVMe-Schnittstellenlieferungen steigen nun mit einer CAGR von 14,6 %, da KI-Praktiker PCIe-5.0-Lanes in der Verfolgung höherer Modell-Update-Kadenz sättigen storage-newsletter.com. Pure Storage und SK Hynix zeigen, dass QLC-Flash den Energieverbrauch um 40 % senken kann, während die KI-Inferenz-Bandbreite aufrechterhalten wird - ein Gesprächspunkt für CFOs von Rechenzentren, der Amortisationszeiträume verkürzt.
Analyse der Auswirkungen von Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Hohe Anfangs-CAPEX für Unternehmens-Arrays | -1.8% | National, insbesondere KMU-Adoption betreffend | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Stromversorgung auf Netzebene | -2.1% | Großraum Seoul und Industriezonen | Mittelfristig (2-4 Jahre) |
| Verschärfung der koreanischen Datensouveränitätsgesetze | -1.2% | National, mit grenzüberschreitenden Datenflussrestriktionen | Langfristig (≥ 4 Jahre) |
| Volatile NAND/DRAM-Preiszyklen | -1.6% | Auswirkungen globaler Lieferketten auf lokale Beschaffung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangs-CAPEX für Unternehmens-Arrays
Speicherpreisrallyes trieben DDR4 im Jahr 2025 um 50 % in die Höhe und verstärkten SSD-Aufschläge, was die Amortisationszeiträume für KMU-Smart-Factory-Piloten trotz staatlicher Zuschüsse verlängerte. Die LS Group veranschaulicht den Druck: IoT-Rollout-Budgets schwollen auf 1,13 Milliarden KRW (817.000 USD) pro Standort an und verdrängten unterkapitalisierte Lieferanten, selbst als erstklassige Firmen Flash-Rollouts beschleunigen. Ohne Mezzanine-Leasing oder OPEX-Alternativen könnten Adoptionslücken fortbestehen und 1,8 Prozentpunkte von der CAGR in 2026-2027 abschneiden.
Engpässe bei der Stromversorgung auf Netzebene
Die Stromnachfrage durch Rechenzentren wird sich bis 2030 verdoppeln, doch KEPCOs Schulden von 202,5 Billionen KRW (146 Milliarden USD) im Jahr 2023 lassen wenig Spielraum für Unterstation-Upgrades. Standorte rund um Seoul sehen sich bereits Moratorien für neue Hallen über 30 MW gegenüber, was Betreiber dazu zwingt, teurere Regionen zu erkunden oder eigene erneuerbare Energiequellen mitzubauen. Samsungs Wasserstoffpilotprojekt mit Korea Southeast Power ist vielversprechend, aber kapitalintensiv, sodass kurzfristige Kapazitätserweiterungen Verzögerungen riskieren und das Headlinewachstum um weitere 2,1 Prozentpunkte beschneiden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Speichertechnologie: SAN-Dominanz steht vor Objektspeicher-Disruption
SAN hielt im Jahr 2025 einen Anteil von 41,92 % am Südkorea Rechenzentrum Speichermarkt, da unternehmenskritische Finanz- und Telekommunikations-Arbeitslasten weiterhin die deterministische Latenz bevorzugen, die durch Fibre-Channel-Fabrics bereitgestellt wird. Die Einführung von 400-Layer-V-NAND ermöglicht es Array-Herstellern, Petabyte-Shelves zu liefern, die ohne übermäßige Leistungsaufnahme in bestehende Rack-Pläne passen - ein Merkmal, das SAN im Gespräch für zustandsbehaftete Container und virtuelle Maschinen hält. Im Gegensatz dazu ordern Hyperscaler massenhaft löschkodierte Objekt-Repositories zur Versorgung von Transformer-Modellen, was eine CAGR von 12,88 % für diese Klasse bis 2031 antreibt. Da Modell-Checkpoints und Trainings-Korpora am längsten bestehen bleiben, tendieren Betreiber zu kostengünstigen Kalt-Tiers - oft HDD oder Band mit vorgelagerten SSD-Caches - um TCO-Fenster zu verlängern.
Objektspeicher gewinnt auch in regulierten Unternehmen an Boden, die nun Analysen auf Click-Stream- und IoT-Abgasdaten durchführen, die von Leistungs-Tiers zurückgestellt wurden. Navers GAK-Sejong-Campus veranschaulicht die Mischung: Flash-gestütztes SAN für hochfrequentierte Suchindizes, Objekt-Buckets für KI-Training und CDN-Ursprung. Samsung SDS setzt dieselbe Architektur in seiner öffentlichen Cloud ein und verspricht Near-line-Datensätze zu halben Kosten pro Terabyte im Vergleich zu SAN. Da Lieferketten nur wenige Kilometer von Montagewerken in Gyeonggi entfernt liegen, können lokale Integratoren benutzerdefinierte Controller schneller als offshore-Konkurrenten prototypisieren. Über den Prognosehorizont werden hybride Bereitstellungen - SAN-Front-Ends kombiniert mit Objekt-Back-Ends - Datenlebenszyklusrichtlinien unterstützen, die Kostenschwankungen dämpfen und gleichzeitig Inferenz-Pipelines warmhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Speichertyp: Reine Flash-Arrays beschleunigen trotz Kostendrucks
Veraltete HDD-Arrays hielten im Jahr 2025 noch 46,32 % des Südkorea Rechenzentrum Speichermarkts, da Kaltdaten-Seen und Compliance-Archive an der Wirtschaftlichkeit rotierender Medien festhalten. Doch KI-Adoptionsmuster zeigen, dass jede hinzugefügte GPU den Bedarf an anhaltenden IOPS erhöht; daher verzeichnen reine Flash-Lieferungen eine CAGR von 13,85 % bis 2031. Samsungs eigener elastischer Cloud-Dienst reduzierte die Modell-Trainings-Epochenzeiten um 35 %, nachdem Hybrid-Trays gegen QLC-basierte Pure Storage DirectFlash-Module ausgetauscht wurden, was die Energie-TCO-Rechnung selbst bei Premium-SSD-Preisen validiert.
Flash-Momentum profitiert von staatlichen CO₂-Verpflichtungen: Neue Datenhallen müssen eine ≥ 40 % Energieeinsparung gegenüber den Basiswerten von 2022 nachweisen, und Flashs Vorteil bei Watt pro TB hilft, diese Audits zu bestehen. Die Kostenlücke verkleinert sich, da 4-Bit-QLC-Zellen und 3D-Stacking über 400 Lagen hinausgehen und Dollar pro Gigabyte in heimischen Fabs senken. Hybrid-Arrays bleiben beliebte Übergangslösungen, die SATA-HDD und NVMe-Cache dort mischen, wo Arbeitslasten saisonale I/O-Spitzen aufweisen. Mit der Zeit werden intra-Array-Tiering-Engines HDD-Trays stillschweigend ausmustern und das Verhältnis bis zum Ende des Jahrzehnts in Richtung Flash-dominierter Kapazitäten verschieben.
Nach Rechenzentrumstyp: Hyperscaler treiben Infrastruktur-Transformation an
Kollokationsanlagen trugen 2025 54,12 % des in Rechnung gestellten Umsatzes bei, da inländische Unternehmen CAPEX-leichte Miete als Standard betrachten und Steuerregelungen Großleasing begünstigen. Dennoch verzeichnen Hyperscaler die steilere CAGR von 16,74 %; Alphabet, Microsoft und Amazon beeilen sich, souveräne Enklaven zu schaffen, die koreanische PIPA-Anforderungen erfüllen und gleichzeitig die Netzwerk-Rundlaufzeit unter 30 ms nach Tokio halten. Die mit Hyperscalern verbundene Größe des Südkorea Rechenzentrum Speichermarkts könnte bis 2031 1,19 Milliarden USD übersteigen, wenn das 3-GW-Projekt Jeollanam-do im Zeitplan bleibt.
Betreiber in dieser Größenordnung verwerfen monolithische Frames zugunsten von Open-Rack und zusammensetzbarem disaggregiertem Speicher, der über flüssigkeitsgekühlte GPU-Gänge hinweg gebündelt wird. Samsung SDS, LG CNS und Megazone Cloud nutzen lokale Lieferverträge, um Anpassungswünsche zu erfüllen - NVMe-oF-Fabrics, luftversiegelte HDD-Pods oder Band-Silos mit Bariumferrit-Medien. Edge-Mikro-Standorte entstehen entlang von 5G-Hubs, wo Latenzbudgets für Telemetriedaten autonomer Fahrzeuge unter 5 ms fallen; diese Bereitstellungen bevorzugen aufgrund von Kosten- und Platzbeschränkungen weiterhin direkt angeschlossene Flash-Gehäuse.
Nach Endnutzer: Gesundheitswesen entwickelt sich zum KI-gesteuerten Wachstumsführer
IT-Telekommunikationskunden erfassten 2025 weiterhin 36,78 % des Südkorea Rechenzentrum Speichermarktanteils und verankerten bandbreitenhungrige OTT-Video- und 5G-Core-Arbeitslasten. Doch Krankenhäuser und Genomiklabore verzeichnen die Überschriften-CAGR von 14,12 %, angetrieben durch multimodale Bildgebung und Großsprachmodell-Diagnostik. Das Seoul National University Hospital allein fügte 2025 12 PB Flash-Tier-Kapazität hinzu, um anonymisierte Radiologie-Scans für Federated-Learning-Piloten zu beherbergen.
Regulatoren öffnen Cloud-Wege für de-identifizierte Gesundheitsdaten und drängen Anbieter zu hybriden Umgebungen, in denen sensible Patientenkennungen vor Ort verbleiben, während Modellartefakte in konformen öffentlichen Regionen gespeichert werden. BFSI-Firmen folgen dem Beispiel und spiegeln Zero-Trust-Mikrosegmentierung wider, die PII auf Flash-Tier-SAN einzäunt, während Monte-Carlo-Risikoarchive zu Objekt-Kalt-Tiers offshore verschoben werden. Insgesamt schützt die vertikale Diversifizierung Anbieter vor Telekommunikationsinvestitionszyklen und gewährleistet breitere Einnahmequellen.
Nach Formfaktor: Disaggregierte Architektur gewinnt an Dynamik
Rack-montierte Einheiten behielten im Jahr 2025 55,74 % der Buchungen - Bestandsraumrüstungen bevorzugen weiterhin einbaubare Schienen -, aber disaggregierte Sleds wachsen mit einer CAGR von 15,52 % aufgrund von Hyperscale-Nachfrage. Compute Express Link (CXL) und NVMe-oF ermöglichen es Betreibern, Flash als fungible Fabric-Ressource zu bündeln, was zu einer 30-40 % besseren Laufwerkauslastung während Modell-Starts führt. Samsung demonstrierte CXL-2.0-Zusammensetzbarkeit auf der MemCon 2024 und verband 32 Rechenknoten mit einem gemeinsamen 2-PB-Flash-Shelf über 256-Lane-PCIe-5.0, eine Topologie, die nun in Volumentests eintritt.
Blade-Systeme erfüllen weiterhin Nischenaufgaben in Regierungschassis, wo Lieferantenlisten die Spezifikation festlegen; jedoch machen Flüssigkühlblöcke und Hinterwand-Wärmetauscher dichte Sleds auch bei 60 kW/Rack sicher, ein Muss für KI-Racks bei ICN10. Über den Prognosehorizont werden softwaredefinierte Orchestrierungsstacks physische Formfaktoren abstrahieren, aber die CAPEX-leichte Skalierbarkeit der Zusammensetzbarkeit fördert ihren Anteil in neuen Hallen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Schnittstelle: NVMe-Adoption beschleunigt für KI-Arbeitslasten
SAS/SATA behielt im Jahr 2025 47,05 % der Schnittstellenmischung aufgrund bewährter Fehlerbehandlung und Hot-Swap-Komfort bei Betriebsteams. Doch mit jeder PCIe-Generation verdoppelt sich die Lane-Bandbreite, und NVMe-only-Designs wachsen bis 2031 mit einer CAGR von 14,28 %. Samsungs 9100 PRO PCIe-5.0-NVMe-2.0-SSD erreicht 14 GB/s sequentielle Lesevorgänge und wird damit zum De-facto-Standard für lokalen GPU-Scratch-Speicher während des Transformer-Trainings.
Fibre Channel stützt Mainframe- und Handelsabgleichscluster, die deterministische verlustfreie Verbindungen benötigen, aber seine inkrementelle Roadmap stagniert im Vergleich zu PCIe. iSCSI verweilt für abteilungsbezogene NAS, die auf 25-GbE-Topologien überzeichnet sind. Mit Blick auf die Zukunft werden NVMe-TCP- und NVMe-RoCE-Overlays die Semantik von Block vs. Datei verwischen und Entwicklern eine einheitliche API über Tiers und Standorte hinweg bieten.
Geografische Analyse
Der Südkorea Rechenzentrum Speichermarkt ist stark auf den Seoul-Incheon-Korridor konzentriert, wo Finanzbörsen, Telekommunikationskerne und IX-Hubs gebündelt sind. Kollokationsvermieter dort berichten von einer Auslastung von 92 %, was Land- und Megawatt-Prämien hinterlässt, die Greenfield-Bauprojekte nach Sejong oder Pyeongtaek drängen. Navers GAK-Sejong-Campus erstreckt sich über 294.000 m² und verankert 65 EB Kapazität, was zeigt, wie sekundäre Städte skalieren, sobald Netzanschlüsse und Dark-Fiber-Routen gesichert sind.
Das 35-Milliarden-USD-, 3-GW-KI-Campus in Jeollanam-do wird den Schwerpunkt bis 2028 nach Süden verlagern und könnte allein den lokalen Südkorea Rechenzentrum Speichermarkt unter stabilen Ersatzzyklen um 420 Millionen USD steigern. Regionalplaner versüßen Landstipendien und Kernenergie-Grundlastgarantien, um Metro-Latenzstrafen auszugleichen, während KEPCO 765-kV-Verbindungen in Küstengebiete ausbaut. Entlang des Gelben Meeres bettet Songdos Smart-City-Netz Rittal-Mikro-Rechenzentren an Kreuzungen ein, die jeweils 120 TB für Verkehrs-Lidar und Videoüberwachungsarchivierung beherbergen.
Reibung bei grenzüberschreitenden Datenflüssen beeinflusst die Standortwahl: Neue PIPA-Änderungen verlangen, dass Ausnahmen für den Wohnsitz vierteljährlichen Datenschutzprüfungen unterzogen werden, sodass ausländische SaaS-Firmen auf lokale souveräne Verfügbarkeitszonen mit transparentem Schlüsselmanagement setzen. Unterseekabel-Backhauls nach Los Angeles und Singapur bleiben robust, aber Unternehmensarchitekten setzen nun Multi-Regions-Aktiv-Aktiv-Muster ein, die Nutzer-PII in Korea verankern, selbst wenn zustandslose Mikrodienste wandern - eine Nuance, die inländischen Cloud-Betreibern zugute kommt.
Regulatorisches Umfeld
Die Bereitstellung von Data-Center-Speicherlösungen in Südkorea wird durch Datenschutz- und Cloud-Adoptionsrichtlinien geprägt, ergänzt durch Vorschriften, die zunehmend spezifisch auf KI-Workloads zugeschnitten sind. Das Personal Information Protection Act (PIPA) und damit verbundene Anforderungen an die Datensouveränität veranlassen Unternehmen und globale Cloud-Anbieter, Systeme für lokale Datenresidenz, stärkeres Schlüsselmanagement und überprüfbare Zugriffskontrollen zu entwerfen. Dies beeinflusst wiederum, wie Speicherebenen (Flash, Objekt und Archiv) in den einzelnen Regionen und souveränen Verfügbarkeitszonen des Landes platziert werden.
Ein zentraler politischer Ankerpunkt für 2026 ist das Special Act on the Promotion of the Artificial Intelligence Data Center Industry (AIDC Special Act), das am 7. Mai 2026 von der Nationalversammlung verabschiedet wurde und nach einer Übergangsfrist im Februar 2027 in Kraft tritt. Das Gesetz führt ein One-Stop-Genehmigungsverfahren ein, das Prüfungen der Auswirkungen auf das Stromnetz, Beratungen zum Energieverbrauch und Baugenehmigungen zusammenfasst. Es enthält zudem Maßnahmen wie Ausnahmen von bestimmten Netzauswirkungsprüfungen für AIDC-Projekte außerhalb der Metropolregion Seoul, was sich unmittelbar auf Standortentscheidungen und den Speicher-Footprint neuer KI-orientierter Einrichtungen auswirkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Data-Center-Speicher in Südkorea reicht von der vorgelagerten Versorgung mit Speicher und Komponenten (NAND, DRAM, Controller) über Systemdesign und -fertigung (SSDs und Laufwerksmodule, Speicherarrays und komponierbare NVMe-Fabrics). Nachgelagert integrieren OEMs, Systemintegratoren und Cloud-Betreiber diese Systeme in Colocation-, Hyperscale- und Unternehmensumgebungen. Die inländische Stärke im Halbleiterbereich, angeführt von Samsung und SK hynix, unterstützt eine schnellere Iteration bei höherdichtem Flash-Speicher und verbessert den lokalen Zugang zu Enterprise-Speichermedien, während globale OEMs wie Dell Technologies, HPE, NetApp, Huawei und Hitachi Vantara über Plattformen, Software und kanalgeführte Bereitstellungsmodelle konkurrieren.
Auf der nachgelagerten Seite beeinflussen staatlich geführte Cloud-Migrations- und KI-Infrastrukturprogramme Beschaffungsmuster und Partner-Ökosysteme. Das K-Cloud-Projekt (2023-2030) und verwandte Initiativen betonen die Lokalisierung von KI-Rechenzentrumshardware und Cloud-Software, mit Beteiligung großer Konzerne (zum Beispiel SK Group, GS Group und Naver) sowie NPU-Validierungsbemühungen unter Beteiligung von Start-ups wie FuriosaAI und Rebellions Inc. Ein politisches Ziel, den Lokalisierungsgrad bei KI-Rechenzentrumsausrüstung und -lösungen bis 2030 auf 20% zu erhöhen, stärkt die Rolle lokaler Anbieter und Integratoren bei der Speicherqualifizierung, Interoperabilitätsprüfung und bei Lifecycle-Services.
Wettbewerbslandschaft
Der Marktwettbewerb verschärft sich, da globale OEMs gegen vertikal integrierte koreanische Speichergiganten antreten. Samsung und SK Hynix fertigen nicht nur NAND und DRAM, sondern bündeln zunehmend Controller und Firmware, was ihnen ermöglicht, QoS-Profile für KI-Inferenz weitaus schneller anzupassen, als Dell Technologies oder HPE iterieren können. Die fünf größten Anbieter hielten gemeinsam rund 62 % des Umsatzes 2024, eine Position, die noch Raum für Disruptoren in zusammensetzbaren Fabrics und Edge-Arrays lässt.
Inländische Integratoren genießen Bevorzugtanbieter-Status bei staatlichen Cloud-Migrationslosen: Samsung SDS steigerte den Cloud-Segment-Umsatz im Q3 2024 um 35,3 % im Jahresvergleich auf der Basis von Deals im Rahmen der Digitalen Plattformregierung. Megazone Cloud strebt einen Börsengang im Wert von 7 Milliarden USD an, um mehr souveräne Verfügbarkeitszonen zu finanzieren, und setzt globale CSPs unter Druck, Dienste zu lokalisieren und mit lokalen SI-Partnern anzubieten. Unterdessen eröffnete Pure Storage ein Forschungs- und Entwicklungszentrum in Seoul und lizenzierte SK Hynix-QLC-Chips, was symbiotische Verbindungen zwischen ausländischem System-IP und koreanischen Silizium-Roadmaps festigt.
White-Space-Ansätze konzentrieren sich auf KI-spezifische Speicher-Appliances, die PB-skalige Datensätze in GPU-Superpods aufnehmen, ohne Netzwerküberlastung. Penguin Solutions nutzte SK Telecoms Eigenkapital von 200 Millionen USD, um solche Appliances rund um 800-GbE-Fabrics gemeinsam zu entwickeln und eine Nische gegenüber Mainstream-OEMs zu schaffen. Softwaredefinierte Anbieter wie VAST Data und Weka schließen Kanalpartnerschaften mit LG CNS, um Hardware-Platzhirsche zu ergänzen und ein fragmentiertes, aber innovationsreiches Feld zu sichern.
Südkorea Rechenzentrum Speicherbranche Marktführer
Dell Inc.
Hewlett Packard Enterprise
NetApp Inc.
Huawei Technologies Co. Ltd.
Hitachi Vantara LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der Bau von KI-Rechenzentren und die regionale Diversifizierung schaffen Freiräume für Speicherarchitekturen, die auf GPU-intensivem Training und Inferenz basieren. Dazu zählen Objektspeicher für Trainingskorpora und Checkpoints, NVMe-basierte Performance-Ebenen und politikgetriebene souveräne Bereitstellungen. Ein konkretes Marktsignal ist der nationale Ausbauplan für KI-Rechenzentren mit einem Zielwert von 18,4 GW bis 2035, wobei Phase 1 bis 2029 8,4 GW erreichen soll, unterstützt durch groß angekündigte Investitionsrahmen (darunter 550 Billionen KRW, die in öffentlichen Berichten genannt werden). Der Plan sieht zudem eine Phase-2-Erweiterung um 10 GW zwischen 2030 und 2035 vor und nennt regionale Zentren wie Ulsan, Donghae und Sejong, um die Netzengpässe im Raum Seoul zu entlasten.
Das im Mai 2026 verabschiedete AIDC Special Act sorgt für zusätzlichen Umsetzungsrückenwind für eine schnellere Projektrealisierung und neue Standort-Pipelines außerhalb der Metropolregion Seoul, unterstützt durch ein vereinfachtes One-Stop-Genehmigungsverfahren und selektive Erleichterungen bei Netzbewertungen. Für Speicheranbieter und Integratoren verschiebt dies die Chancen hin zu mehrstufigen Bereitstellungen, die sich über neue regionale Campus-Standorte replizieren lassen, einschließlich komponierbarer NVMe-over-Fabrics-Designs, softwaredefinierter Speicherstacks und langfristiger Archive für regulierte Branchen, die PIPA-konforme Kontrollen benötigen, während sie KI-Datensätze skalieren.
Aktuelle Branchenentwicklungen
- Juni 2026: ST Telemedia Global Data Centres (STT GDC) eröffnete das Rechenzentrum STT Seoul 1 in Gasan-dong, Seoul (30MW IT-Last), entwickelt in einem Joint Venture mit Hyosung Heavy Industries. Die Eröffnung erweitert die Rechenzentrumskapazität von SK für Cloud- und KI-Workloads. Sie signalisiert steigende regionale Cloud- und KI-Infrastrukturkapazität sowie die lokalen Skalierungsambitionen von SKT GDC.
- Januar 2026: FADU (mit Sitz in Taiwan) sicherte sich einen Auftrag über 47 Milliarden Won (35 Millionen USD) für fertige SSD-Produkte von Macnica Galaxy. Der Vertrag liefert Speicherkomponenten für KI-Rechenzentrumsstacks. Dies zeigt Nachfragerückenwind für koreanische SSDs und die lokale Lieferketten-Integration mit Hyperscalern.
- Juli 2025: Hammerspace nahm offiziell den Betrieb in Südkorea auf, um seine Global Data Platform für KI- und HPC-Infrastruktur einzusetzen. Der Markteintritt eines internationalen Datenplattform-Anbieters in den südkoreanischen Markt erweitert die Wettbewerbsoptionen für KI- und HPC-Speicher in Südkorea. Dies verstärkt die lokale Wettbewerbsdynamik.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Ausgaben in Südkorea für Speichersysteme und zugehörige Speichermedien, die innerhalb von Rechenzentren zur Speicherung, zum Schutz und zur Bereitstellung digitaler Workloads eingesetzt werden, einschließlich Bereitstellungen in Unternehmens-, Colocation- und Cloud-Umgebungen.
Ausgeschlossene Bereiche: Ausgeschlossen sind Endgerätespeicher und lokaler Büro-Speicher, der nicht in einer Rechenzentrumsumgebung installiert ist.
Übersicht der Segmentierung
- Nach Speichertechnologie
- Network Attached Storage (NAS)
- Storage Area Network (SAN)
- Direct Attached Storage (DAS)
- Objekt- und Bandspeicher
- Nach Speichertyp
- Traditionelle HDD-Arrays
- Reine Flash-Arrays (AFA)
- Hybrid-Speicher
- Nach Rechenzentrumstyp
- Kollokationsanlagen
- Hyperscaler/Cloud-Dienstleister
- Unternehmens- und Edge-Rechenzentren
- Nach Endnutzer
- IT und Telekommunikation
- BFSI
- Regierung und öffentlicher Sektor
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Nach Formfaktor
- Rack-montiert
- Blade- und Modularsysteme
- Disaggregiert / Zusammensetzbar
- Nach Schnittstelle
- SAS / SATA
- NVMe
- Fibre Channel und iSCSI
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit dem Aufbau einer Faktenbasis zu Treibern des Datenwachstums in Südkorea, zur Bautätigkeit bei Rechenzentren und zu Signalen der Speichernachfrage. Zu den öffentlichen Quellen für Richtungsprüfungen zählten Statistics Korea (KOSIS), Veröffentlichungen des Ministry of Science and ICT, makroökonomische Reihen der Bank of Korea, Handelsstatistiken des Korea Customs Service und ICT-Indikatoren der OECD.
Wir prüften zudem Anmeldungen von Anbietern, Investorenpräsentationen und seriöse Presseberichte, um Verschiebungen im Produktmix wie HDD gegenüber SSD sowie den Übergang zu NVMe in leistungsstärkeren Racks zu verfolgen. Um Annahmen zu präzisieren, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Nachrichten- und Finanzdaten sowie Patentdatenbanken, die halfen, Investitionszyklen und den Zeitpunkt technologischer Veränderungen zu bestätigen. Diese Sekundärquellen sind lediglich beispielhaft, und viele weitere Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was tatsächlich in südkoreanischen Einrichtungen beschafft und eingesetzt wird, und wie sich Budgets auf Flash-, Hybrid- und HDD-intensive Ebenen verteilen. Wir sprachen mit einer Mischung aus Betreibern, Integratoren, Vertriebspartnern und großen Endnutzern in den wichtigsten Nachfragezentren und nutzten deren Rückmeldungen anschließend, um Preisannahmen, Erneuerungszyklen und Auslastungsannahmen zu verfeinern, die in öffentlichen Datensätzen nicht klar erkennbar waren.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 13% |
| Mid-Tier: 53% | Funktions-/Abteilungsleiter: 28% |
| Kleinere Akteure: 19% | Manager: 59% |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mit einem Top-down- und Bottom-up-Ansatz erstellt. Die Top-down-Betrachtung rekonstruierte den Nachfragepool anhand des Ausbaus von Rechenzentren in Südkorea, der IT-Lastzuwächse und der Speicherintensität pro bereitgestelltem Workload. Ergänzend nutzten wir Bottom-up-Näherungen, einschließlich stichprobenartiger Preise pro TB nach Speicherklasse und Kanalprüfungen zum Versandmix, um Gesamtwerte anzupassen, wenn eine einzelne Datenquelle überhöht wirkte.
Zu den wichtigsten Modell-Inputs zählten Kapazitätserweiterungen von Rechenzentren und Belegungsmuster, die Aufteilung von Flash gegenüber HDD nach Ebene, typische Erneuerungszyklen für Unternehmens- und Cloud-Umgebungen sowie Preisentwicklungen nach Schnittstelle und Formfaktor (zum Beispiel NVMe gegenüber SAS und Trends bei HDDs mit hoher Kapazität). Für die Prognose nutzten wir eine Szenarioanalyse, die mit KI- und Cloud-Ausbauplänen verknüpft war, und überprüften anschließend die Richtung jedes Szenarios anhand von Experteneinschätzungen zu Beschaffungsvorlaufzeiten, Budgetverschiebungen und erwarteter Preisnormalisierung. Wo kleinere Bereitstellungen in öffentlichen Zahlen schwerer zu beobachten waren, verwendeten wir konservative Durchdringungsannahmen und überprüften diese erneut durch Interviews, bis die implizierten Ausgaben dem Beschaffungsverhalten entsprachen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden durch Konsistenzprüfungen anhand unabhängiger Signale validiert, wie etwa der Dynamik beim Bau von Rechenzentren, Importmustern bei speicherbezogenen Hardwareklassen und beobachteten Verschiebungen bei der Flash-Adoption. Große Abweichungen führten zu einer erneuten Prüfung der Annahmen, gefolgt von einem Peer-Review und selektiver erneuter Kontaktaufnahme mit Befragten, wenn Erklärungen unklar waren.
Die Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage oder die Preisgestaltung verändern, etwa größere Kapazitätsankündigungen, politische Maßnahmen oder starke Währungsschwankungen. Vor der Auslieferung führt ein Analyst einen abschließenden Aktualisierungsdurchlauf durch, damit Kunden den neuesten, aufeinander abgestimmten Satz von Inputs und Outputs erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für den südkoreanischen Data-Center-Speichermarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können variieren, selbst wenn das Thema identisch klingt, da Teams die Abgrenzung dessen, was als Data-Center-Speicher zählt, oft unterschiedlich vornehmen. Unterschiede ergeben sich auch aus der Behandlung der Preisgestaltung, dem als Basis verwendeten Jahr und der Frage, ob die Schätzung mit beobachtbarem Bereitstellungs- und Erneuerungsverhalten übereinstimmt.
Durch die Verfolgung von Erneuerungszyklen, Verschiebungen im Schnittstellenmix und realisierten Preisprüfungen pro TB hält Mordor Intelligence das Modell an den in Rechenzentren installierten Speicherausgaben in Südkorea verankert, statt angrenzende Unternehmensspeicher einzubeziehen, die möglicherweise außerhalb echter Rechenzentrumsumgebungen liegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,23 Mrd. USD (2025) | |
| Branchenverband A | 1,09 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und tendiert dazu, neuere All-Flash- und NVMe-Ausgaben zu unterschätzen, insbesondere wenn Projekte spät im Jahr genehmigt werden und erst nach dem Stichtag erfasst werden. |
| Regionale Beratungsgesellschaft B | 1,35 Mrd. USD (2025) | Erweitert den Umfang, indem ein breiteres Spektrum an Unternehmensspeicherkäufen einbezogen wird, die nicht durchgängig in Rechenzentrumsanlagen eingesetzt werden, und wendet eine glattere ASP-Kurve ohne Preisprüfungen auf Kanalebene an. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch unterschiedliche Abgrenzungsentscheidungen und die Geschwindigkeit, mit der Preisgestaltung und Produktmix im Modell aktualisiert werden. Wenn der Umfang eng auf in Rechenzentren installierte Speicher begrenzt bleibt und die Preisgestaltung mittels wiederholbarer Prüfungen aktualisiert wird, bleibt die resultierende Marktgröße leichter auf Nachfrage- und Beschaffungstreiber rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Südkorea Rechenzentrum Speichermarkt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 1,37 Milliarden USD bewertet.
Welche zusammengesetzte jährliche Wachstumsrate (CAGR) wird für 2026-2031 prognostiziert?
Der Markt wird voraussichtlich bis 2031 mit einer CAGR von 11,43 % wachsen.
Wer sind die Hauptakteure im Südkorea Rechenzentrum Speichermarkt?
Dell Inc., Hewlett Packard Enterprise, NetApp Inc., Huawei Technologies Co. Ltd. und Hitachi Vantara LLC sind die wichtigsten Unternehmen, die im Südkorea Rechenzentrum Speichermarkt tätig sind.
Welcher Speichertyp wächst am schnellsten?
Reine Flash-Arrays führen mit einer CAGR von 13,85 %, da Unternehmen latenzarme KI-Arbeitslasten bis 2031 priorisieren.
Warum investieren Hyperscale-Betreiber stark in Südkorea?
Anforderungen an souveräne KI, ein 35-Milliarden-USD-3-GW-Campus in Jeollanam-do und staatliche Cloud-First-Anreize machen das Land zu einem strategischen Knotenpunkt für Asien-Pazifik-Bereitstellungen.
Welche Endnutzer-Vertikale zeigt die höchste Wachstumsdynamik?
Gesundheitswesen und Biowissenschaften, angetrieben durch KI-Bildgebung und medizinische Großsprachmodell-Projekte, verzeichnen eine CAGR von 14,12 % bis 2031.
Welche wesentlichen Hemmfaktoren könnten die Marktexpansion verlangsamen?
Hohe Anfangs-CAPEX für Flash-Arrays und Engpässe bei der Stromversorgung auf Netzebene rund um Seoul reduzieren die kurzfristige Bereitstellungsgeschwindigkeit.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme im globalen Markt, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Südkorea Rechenzentrums-Server-Markt Server in Südkorea, unterteilt nach Rechenzentrumsstufe, Formfaktor und Anwendung/Workload.
- Südkorea Hyperscale-Rechenzentrumsmarkt Nachfrage nach Hyperscale-Standorten in Südkorea, unterteilt nach Anlagentyp, Komponente und Tier.
- Südkorea KI-Rechenzentrumsmarkt KI-Einrichtungen in Südkorea, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für physische Sicherheit von Rechenzentren in Südkorea Physische Sicherheit in Südkorea, unterteilt nach Komponente, Rechenzentrums-Tier und Anlagentyp.
- China-Markt für Rechenzentrums-SSDs SSD-Nachfrage in China, unterteilt nach Formfaktor, Schnittstelle und NAND-Technologie.
- Mexikanischer Markt für Hyperscale-Rechenzentren Nachfrage nach Hyperscale-Standorten in Mexiko, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver USA Nachfrage nach Servern in den USA, aufgeteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung/Workload.
- Markt für Hyperscale-Rechenzentren Südamerika Nachfrage nach Hyperscale-Standorten in Südamerika, gegliedert nach Anlagentyp, Komponente und Tier.



